
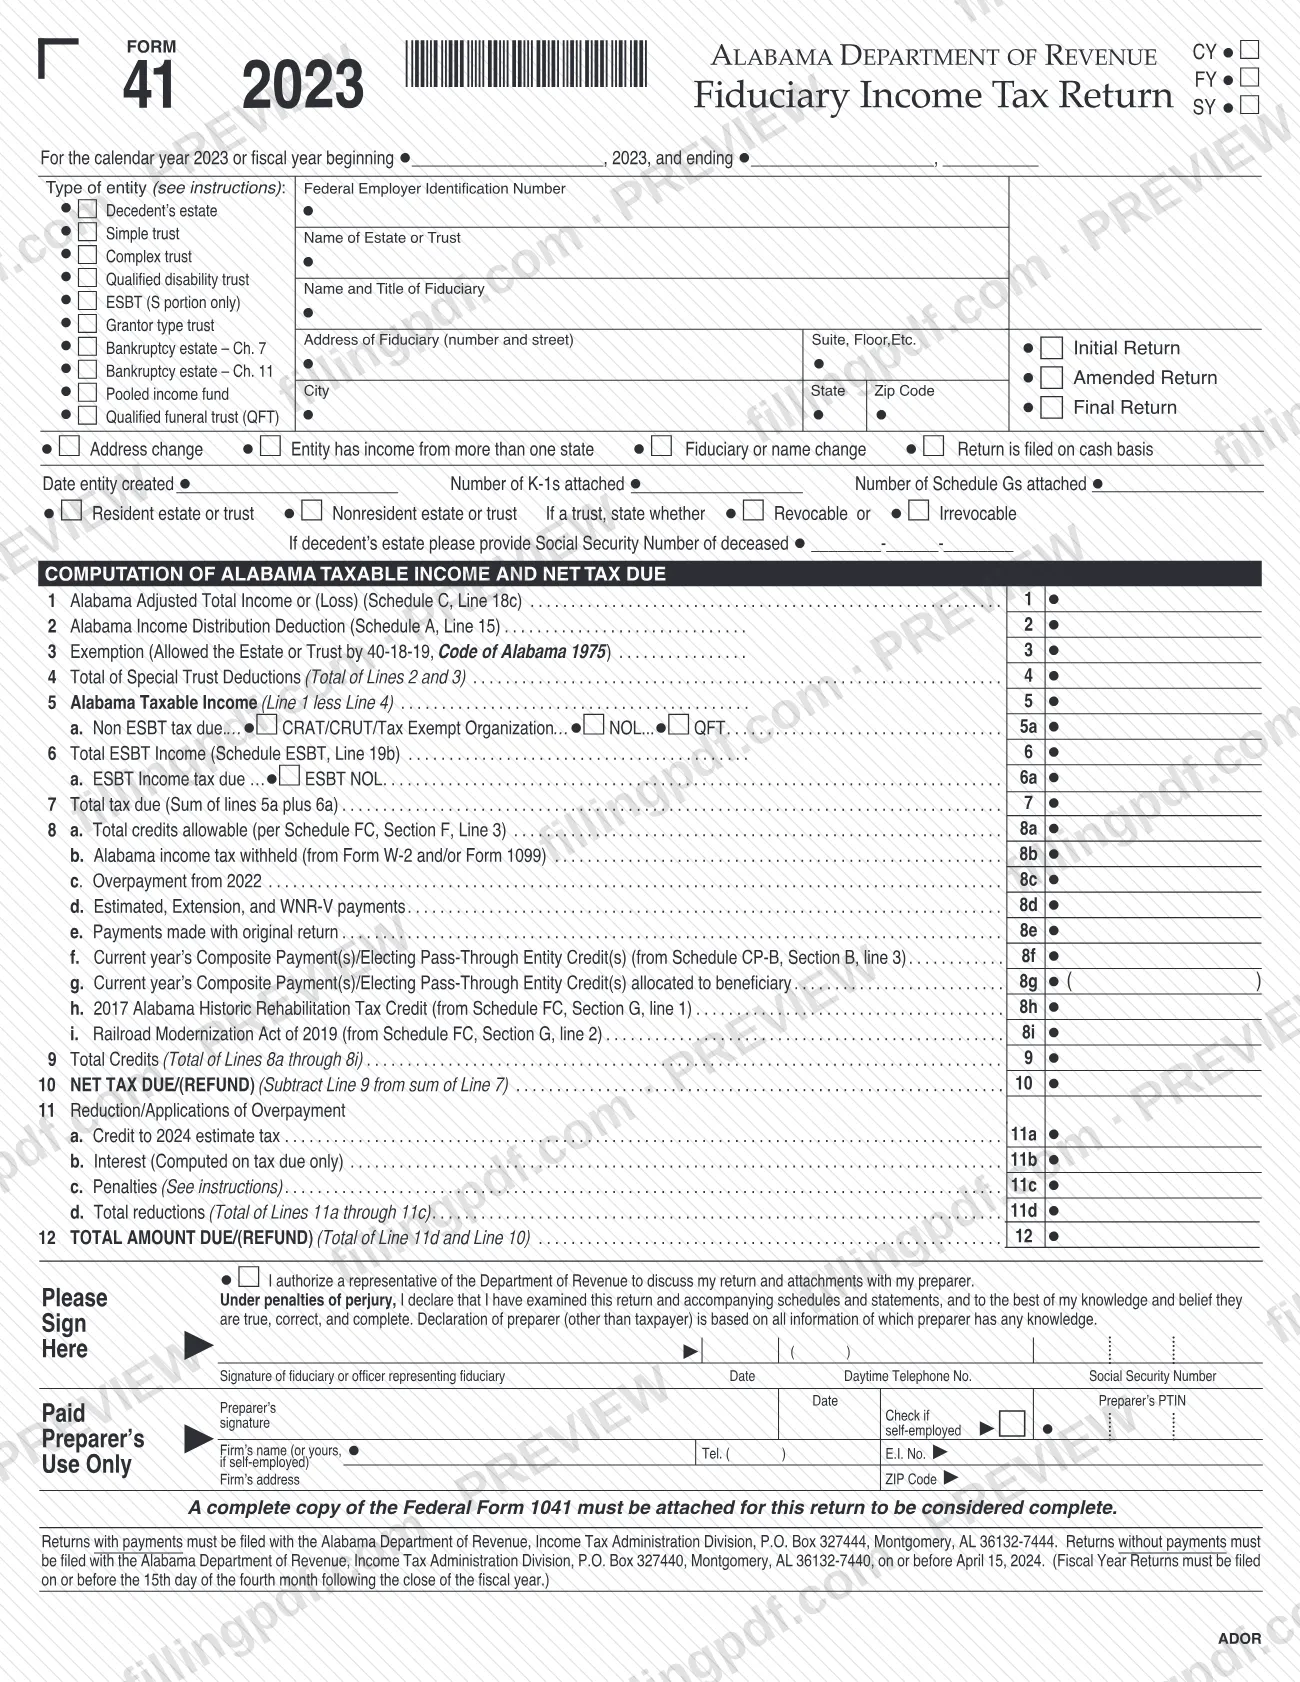
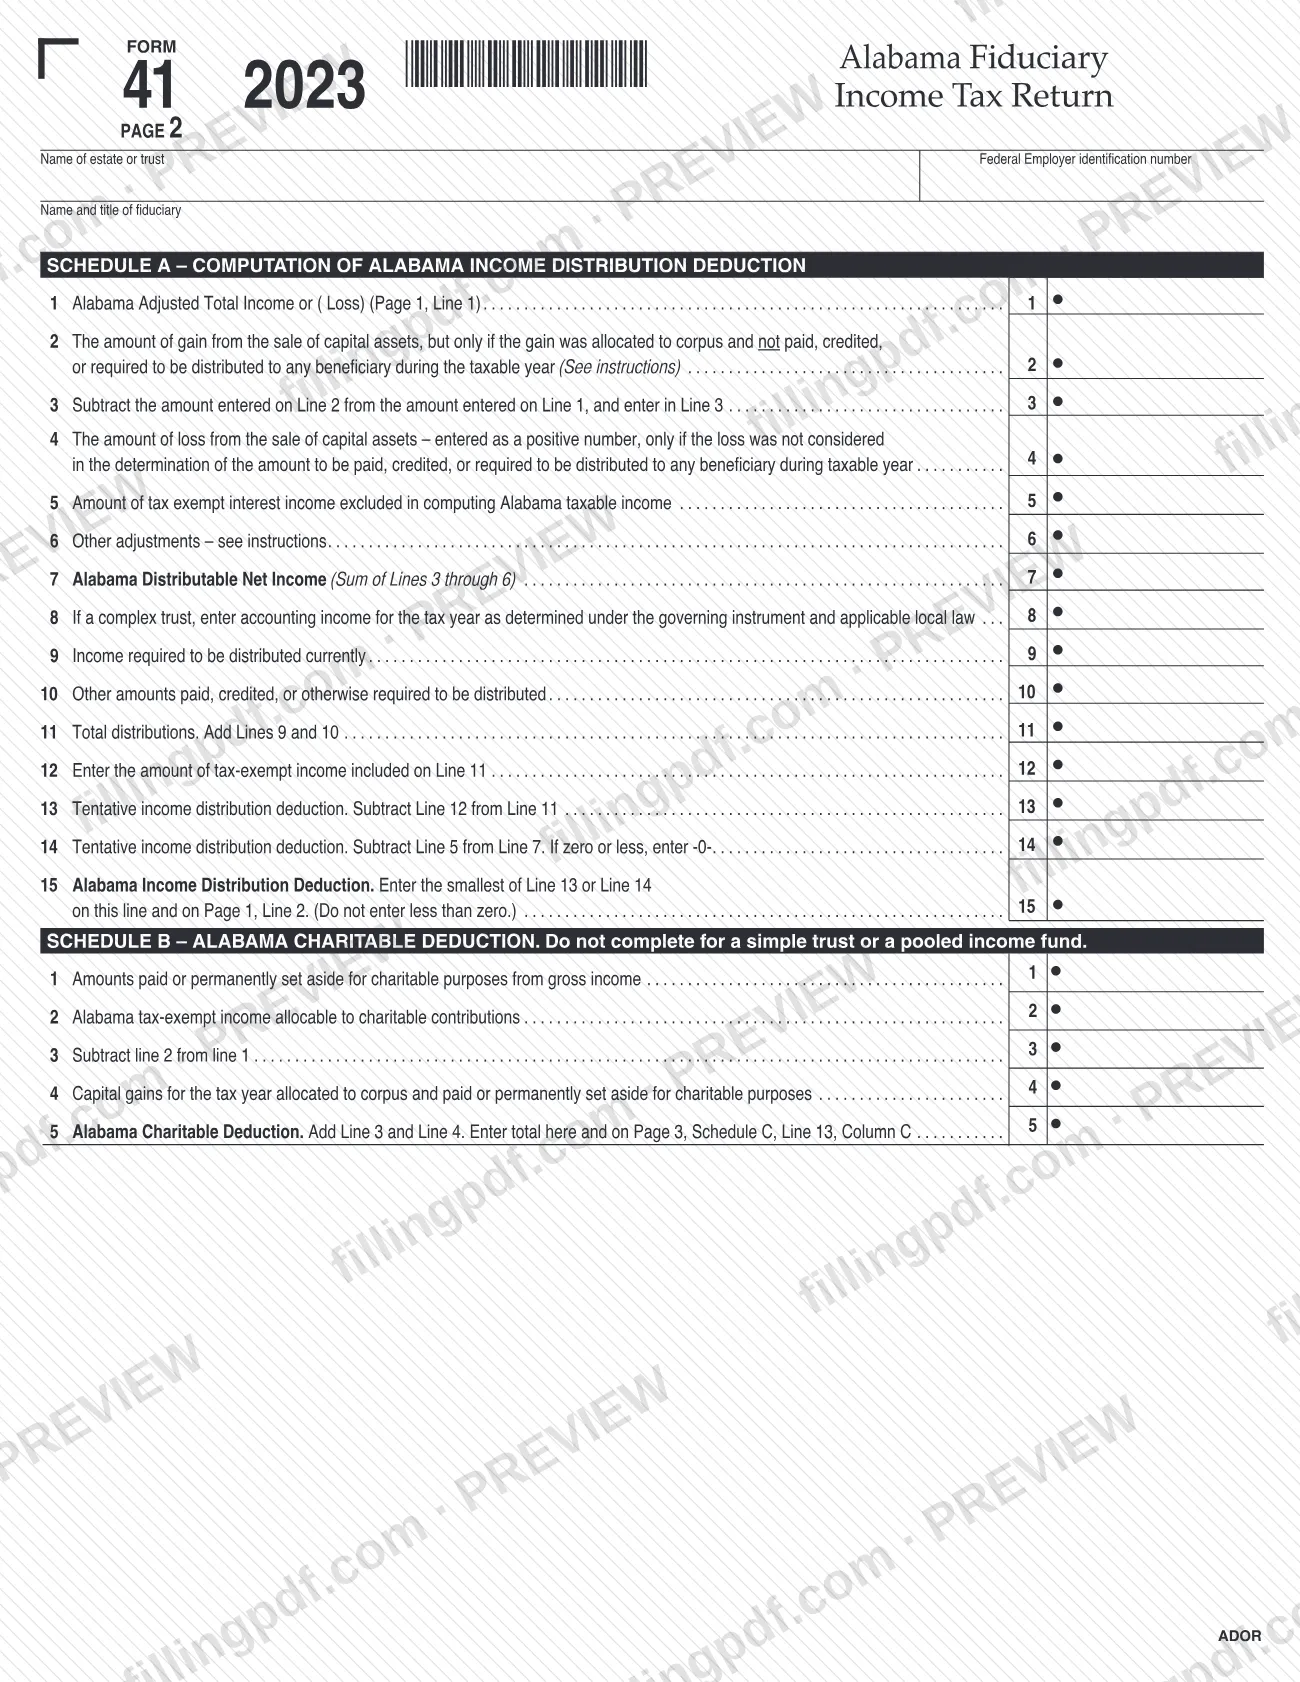
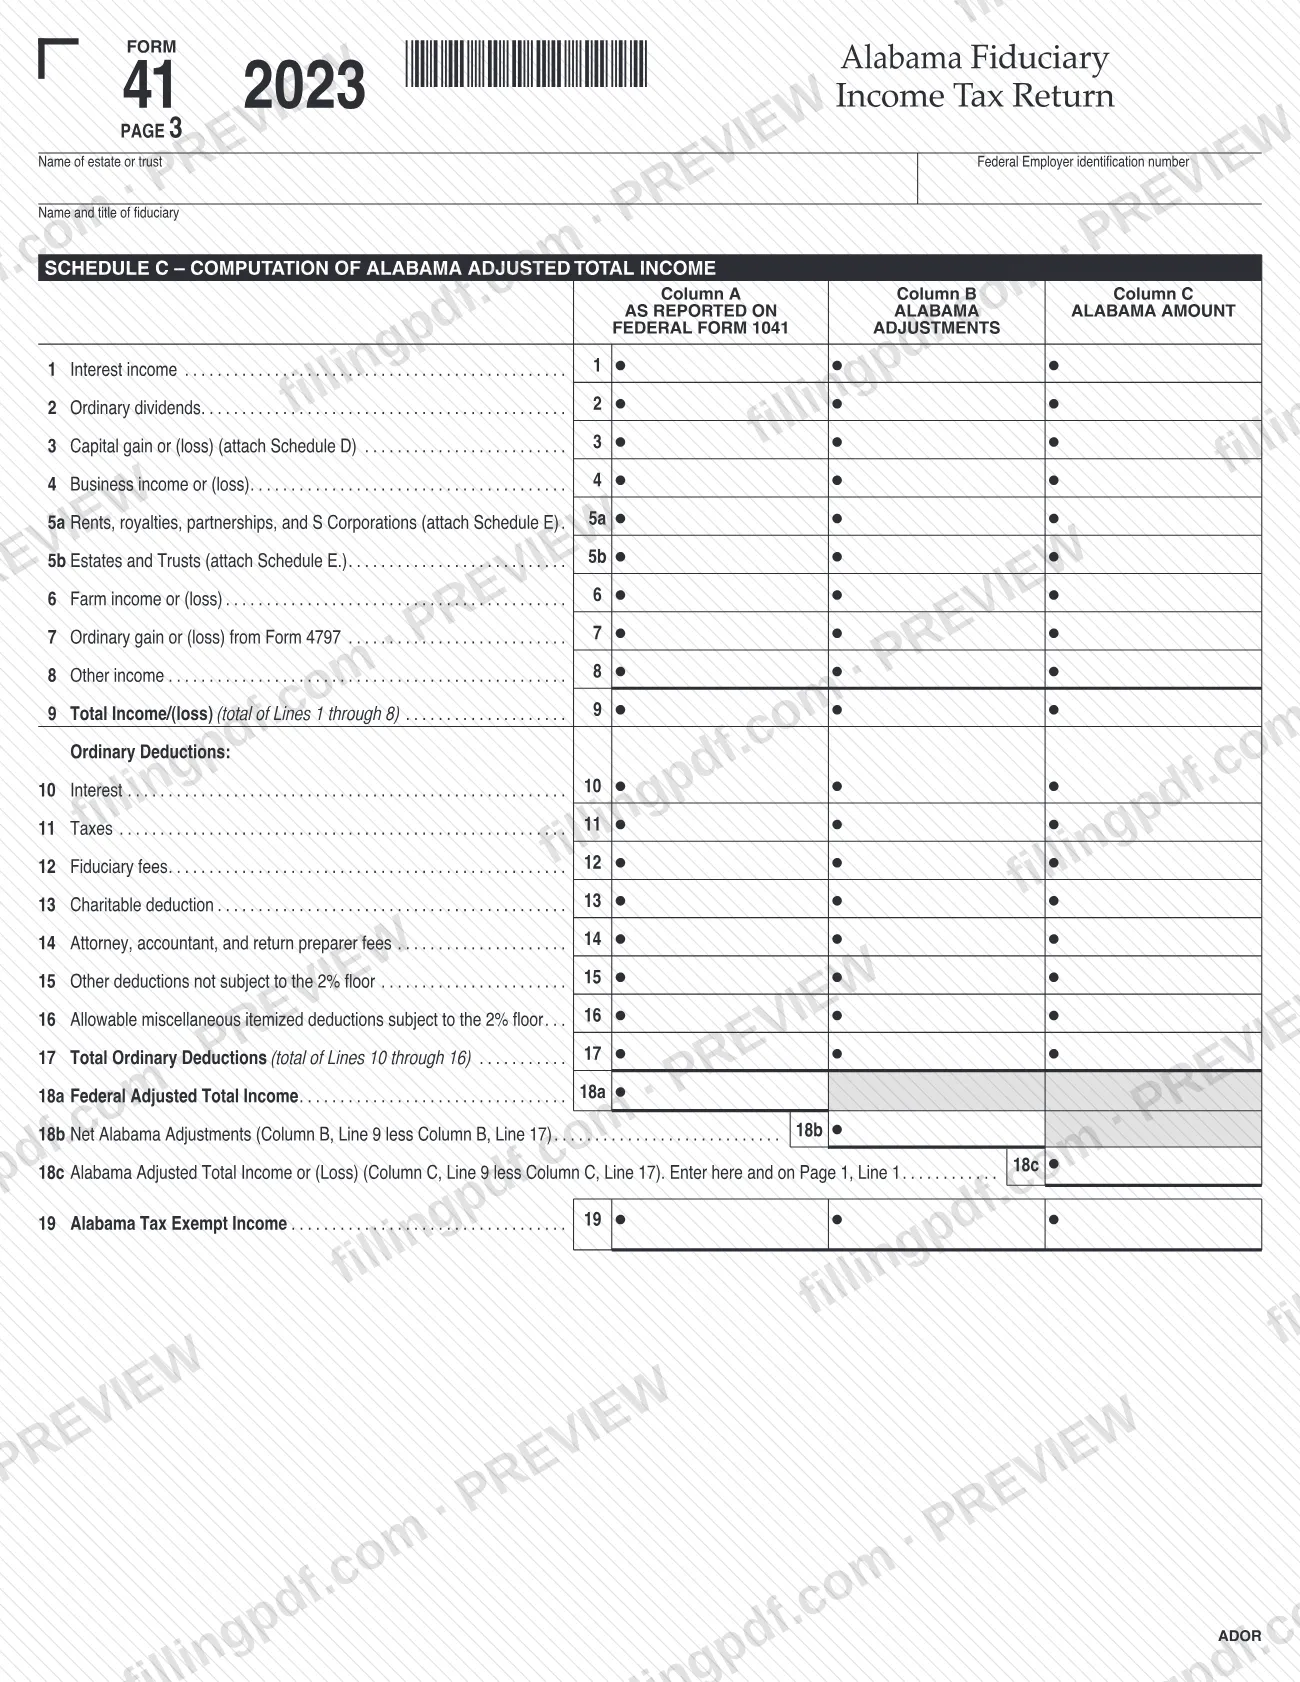
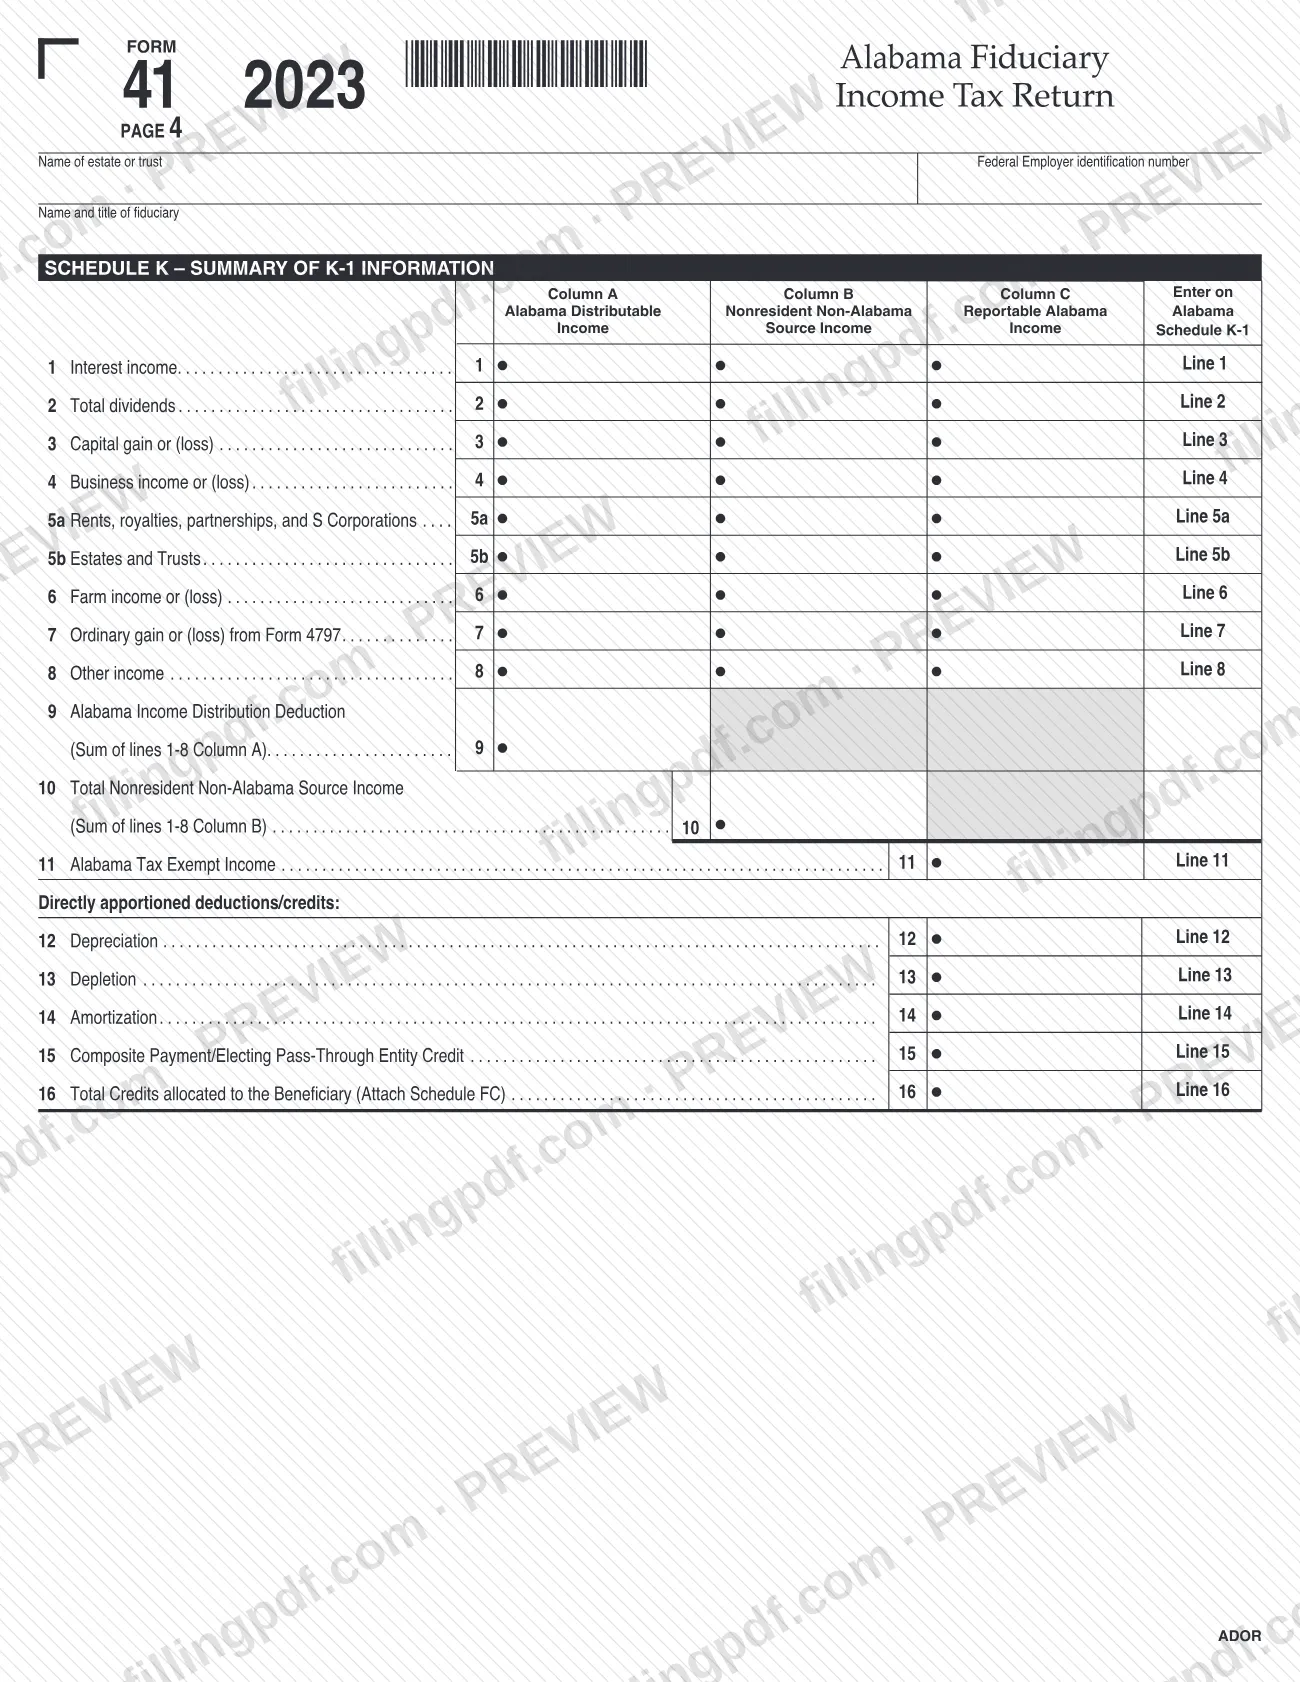
El Formulario 41 de Alabama, Declaración de impuestos sobre los ingresos de patrimonios y fideicomisos (Fiduciary Income Tax Return) (2023), es la declaración que utiliza el Departamento de Ingresos de Alabama (ADOR) para patrimonios y fideicomisos del año tributario 2023. Los fiduciarios de fideicomisos residentes y no residentes, patrimonios de personas fallecidas y ciertas otras entidades lo utilizan para calcular los ingresos sujetos a impuestos de Alabama, la deducción por distribución de ingresos y el impuesto neto adeudado o el reembolso. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; ADOR publica el formulario y sus instrucciones en revenue.alabama.gov.
Última actualización
¿Qué es el 41?
El Formulario 41 de Alabama, Declaración de impuestos sobre los ingresos de patrimonios y fideicomisos (Fiduciary Income Tax Return) (2023), es la declaración del Departamento de Ingresos de Alabama (ADOR) en la que el fiduciario de un patrimonio o fideicomiso calcula los ingresos sujetos a impuestos de Alabama, la deducción por distribución de ingresos y el impuesto neto adeudado o el reembolso del año tributario 2023.
La declaración consta de cuatro páginas:
- Página 1: información de la entidad y cálculo de impuestos, líneas 1 a 12.
- Anexo A (página 2): deducción por distribución de ingresos de Alabama. El Anexo B de la misma página es la deducción caritativa de Alabama.
- Anexo C (página 3): ingresos totales ajustados de Alabama, en tres columnas: según lo declarado en el Formulario federal 1041, ajustes de Alabama e importe de Alabama.
- Anexo K (página 4): resumen de la información de los Anexos K-1 de Alabama.
Las casillas de tipo de entidad incluyen patrimonio de una persona fallecida, fideicomiso simple, fideicomiso complejo, fideicomiso calificado para personas con discapacidad, ESBT (solo la parte S), fideicomiso tipo otorgante, patrimonios de bancarrota conforme a los Capítulos 7 y 11, fondo de ingresos mancomunados y fideicomiso funerario calificado. Las instrucciones de ADOR también abarcan los Anexos D, E y G, y el Anexo K-1 de Alabama.
El Formulario 41 no es el Formulario federal 1041, Declaración de impuestos sobre los ingresos de patrimonios y fideicomisos de Estados Unidos. Es la declaración de Alabama y se debe adjuntar una copia completa del Formulario federal 1041 para que la declaración se considere completa.
¿Quién tiene que presentar el 41?
Los fiduciarios de patrimonios y fideicomisos que cumplen el requisito de presentación de Alabama establecido en la Sección 40-18-29(a) presentan el Formulario 41. Las instrucciones de ADOR mencionan estos grupos:
- Todos los fideicomisos residentes con ingresos netos superiores a $1,500 durante el año.
- Todos los fideicomisos no residentes con cualquier ingreso neto derivado de Alabama después de las deducciones.
- Todo fideicomiso, residente o no residente, que reclame una pérdida neta de operación que reúna los requisitos. Debe presentar la declaración en el año de la pérdida para poder reclamar el crédito en las declaraciones de años futuros.
Los fideicomisos otorgantes, según se describen en 26 U.S.C. §671, también tienen la obligación de presentar una declaración en Alabama conforme a §§40-18-25(g) y 40-18-29. Deben completar la parte superior de la página 1, indicar en la página 1 que el fideicomiso es un fideicomiso otorgante, ingresar ceros en las líneas de cálculo y completar el Anexo G de Alabama, Declaración del otorgante de ingresos, deducciones y otras partidas. No se requiere el Anexo C para un fideicomiso otorgante.
Los fiduciarios de un CRAT, CRUT u organización exenta de impuestos (TEO) siguen las instrucciones estándar para las líneas 1 a 5, ingresan 0 en la línea 5a y marcan la casilla que identifica el tipo de entidad. El fiduciario o el funcionario que lo representa firma el formulario. El preparador remunerado completa la sección del preparador.
Cuándo presentar el 41
La declaración de un año calendario debe presentarse a más tardar el 15 de abril siguiente al cierre del año calendario; el formulario de 2023 indica el 15 de abril de 2024. Las declaraciones de año fiscal y de año corto deben presentarse a más tardar el día 15 del cuarto mes siguiente al cierre del año fiscal o corto. Si la fecha límite cae en sábado, domingo o día feriado, la declaración vence el siguiente día hábil.
Alabama reconoce una prórroga del plazo para presentar la declaración que se haya concedido para fines del impuesto federal sobre los ingresos. Esta no prorroga el plazo para pagar, por lo que el impuesto adeudado debe pagarse antes de la fecha límite original. Para los años tributarios que comienzan el 1 de enero de 2016 o después, la fecha límite de una organización exenta de impuestos es la misma que la fecha límite de su declaración federal.
La ley de Alabama no exige pagos estimados; los pagos voluntarios se pueden enviar con el Formulario FDT-V. Una declaración presentada después de la fecha límite (con prórroga) conlleva una multa por no presentar, incluso si muestra un reembolso o un saldo cero; consulte las instrucciones para la línea 11c.
Documentos que necesitas
- Una copia completa del Formulario federal 1041, Declaración de impuestos sobre los ingresos de patrimonios y fideicomisos de Estados Unidos, con todos los K-1 federales, declaraciones y documentos adjuntos; sin ella, la declaración no está completa.
- Una lista de los anexos voluminosos de depreciación o similares que haya omitido de la copia federal; debe proporcionar la lista si ADOR solicita los anexos.
- Un Anexo K-1 o Anexo G de Alabama completado debidamente para cada persona o entidad tributaria que haya sido beneficiaria en cualquier momento durante el año tributario.
- Formulario FDT-V, que debe incluirse cuando se envíe un pago por correo con la declaración.
- Una copia del Formulario W-2 o del Formulario 1099 si reclama retención del impuesto sobre los ingresos de Alabama en la línea 8b.
- Anexo FC para los créditos reclamados en la línea 8a y para las líneas 8h y 8i.
- Anexo CP-B si reclama pagos compuestos o créditos de entidades de transferencia que eligieron ese tratamiento en la línea 8f.
- Anexo ESBT si el fideicomiso es un fideicomiso de pequeñas empresas que eligió ese tratamiento, y Anexo NOL-F85A si corresponde una pérdida neta de operación de un ESBT.
- Un anexo de cálculo si se marca la casilla CRAT/CRUT o NOL en la línea 5a.
- Una explicación completa de cada ajuste ingresado en el Anexo A, línea 6, y documentos justificativos para los ajustes de la Columna B del Anexo C.
- Anexo D de Alabama, Anexo E, Anexo C federal (negocios) o Anexo F federal (agricultura) cuando los ingresos correspondientes se declaren en el Anexo C.
Cómo rellenar el 41
Indique el año tributario y el tipo de entidad
Marque CY, FY o SY y, para un año fiscal, ingrese las fechas de inicio y finalización. Marque un tipo de entidad: patrimonio de una persona fallecida, fideicomiso simple, fideicomiso complejo, fideicomiso calificado para personas con discapacidad, ESBT (solo la parte S), fideicomiso tipo otorgante, patrimonio de bancarrota (Capítulo 7 o Capítulo 11), fondo de ingresos mancomunados o fideicomiso funerario calificado.
Identifique el patrimonio o fideicomiso
Ingrese el Número de Identificación del Empleador federal, el nombre del patrimonio o fideicomiso, el nombre y cargo del fiduciario y la dirección del fiduciario. No use el EIN de la firma de contabilidad, del fiduciario, del bufete del abogado ni de quien pagó intereses.
Marque las casillas sobre el estado de la declaración
Marque Declaración inicial, Declaración enmendada o Declaración final, y cualquier casilla de cambio de dirección, ingresos de más de un estado, cambio de fiduciario o nombre, o base de efectivo. Ingrese la fecha de creación de la entidad, la cantidad de K-1 y Anexos G adjuntos, si es residente o no residente y, para un fideicomiso, si es revocable o irrevocable. Para el patrimonio de una persona fallecida, proporcione el Número de Seguro Social de la persona fallecida.
Calcule los ingresos sujetos a impuestos en las líneas 1 a 5
La línea 1 corresponde al Anexo C, línea 18c; la línea 2, al Anexo A, línea 15; y la línea 3, a la exención conforme a 40-18-19. La línea 4 es la suma de las líneas 2 y 3, y la línea 5 es la línea 1 menos la línea 4.
Calcule el impuesto en las líneas 5a a 7
Use la Hoja de trabajo de cálculo de impuestos de las instrucciones para la línea 5a e ingrese 0 para un CRAT, CRUT u organización exenta de impuestos. Para un ESBT, adjunte el Anexo ESBT e ingrese el total en la línea 6; luego calcule la línea 6a. La línea 7 es la suma de las líneas 5a y 6a.
Ingrese créditos y pagos en las líneas 8a a 9
Ingrese los créditos permitidos del Anexo FC (8a), la retención (8b), el sobrepago de 2022 (8c), los pagos estimados, de prórroga y WNR-V (8d), los pagos con la declaración original (8e) y los importes compuestos o de entidades de transferencia que eligieron ese tratamiento (8f). Ingrese la línea 8g como número negativo, sume las líneas 8h y 8i, y totalice las líneas 8a a 8i en la línea 9.
Calcule el impuesto neto adeudado o el reembolso
La línea 10 es la línea 7 menos la línea 9: un resultado positivo indica impuestos adeudados y uno negativo, un sobrepago. En las líneas 11a a 11d ingrese cualquier crédito para el impuesto estimado de 2024, intereses, multas y su total. La línea 12 combina las líneas 11d y 10; si debe dinero, debe incluir el Formulario FDT-V con el pago.
Complete el Anexo A en la página 2
Comience con la línea 1 de la página 1 en la línea 1 del Anexo A y luego complete las líneas 2 a 7 para determinar los ingresos netos distribuibles de Alabama. Complete las líneas 8 a 14 según indiquen las instrucciones (la línea 8 es solo para fideicomisos complejos), e ingrese el menor de los importes de las líneas 13 o 14 en la línea 15 y en la página 1, línea 2.
Complete el Anexo B si corresponde
Omita el Anexo B para un fideicomiso simple o un fondo de ingresos mancomunados. En los demás casos, ingrese los importes caritativos en las líneas 1 a 4; la línea 5 se transfiere al Anexo C, línea 13, Columna C.
Complete el Anexo C en la página 3
Para cada línea de ingresos y deducciones, ingrese en la Columna A el importe del Formulario federal 1041, en la Columna B los ajustes de Alabama (aumentos positivos y disminuciones negativos) y en la Columna C el importe de Alabama. Las líneas 18a, 18b y 18c deben concordar con las instrucciones, y la línea 18c se transfiere a la página 1, línea 1.
Resuma los datos de los K-1 en el Anexo K
Complete el Anexo K a partir de los Anexos K-1 de Alabama: ingresos distribuibles en la Columna A, ingresos de fuente no correspondiente a Alabama de no residentes en la Columna B, ingresos de Alabama que deben declararse en la Columna C, además de las líneas 9 a 16. La línea 9 no puede ser inferior a cero.
Revise, firme y descargue el PDF
Verifique que los importes concuerden entre las páginas y luego firme y feche como fiduciario o funcionario que representa al fiduciario; agregue un número de teléfono diurno y un Número de Seguro Social. El preparador remunerado completa la sección del preparador. Descargue o imprima el PDF completado desde FillingPDF y prepare el paquete indicado en Cómo presentar.
Cómo presentar el 41
El Formulario 41 se presenta ante ADOR por correo postal; las instrucciones describen opciones de pago electrónico. La dirección postal depende de si se incluye un pago.
- Declaraciones con pagos: Alabama Department of Revenue, Income Tax Administration Division, P.O. Box 327444, Montgomery, AL 36132-7444. Haga el cheque o giro postal a nombre de Alabama Department of Revenue e incluya el Formulario FDT-V.
- Declaraciones sin pagos: Alabama Department of Revenue, Income Tax Administration Division, P.O. Box 327440, Montgomery, AL 36132-7440.
- Pago electrónico: mediante débito directo a través de proveedores autorizados de software para presentar electrónicamente, o a través de My Alabama Taxes (MAT) en www.myalabamataxes.alabama.gov, que requiere un Sign On Id y un Access Code, y acepta tarjetas de crédito. Para obtener ayuda técnica con MAT, llame al 1-800-322-4106, opción 5, o al 334-242-1170, opción 5, de 8:00 a. m. a 5:00 p. m., hora estándar central. Si pagó por transferencia electrónica de fondos, marque la casilla indicadora de la línea 12.
Adjunte una copia completa del Formulario federal 1041 con todos los K-1 federales, las declaraciones y los documentos adjuntos, además de los anexos de Alabama indicados en los documentos requeridos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar la declaración sin una copia completa del Formulario federal 1041 con todos los K-1 y las declaraciones; las instrucciones consideran que esto constituye una preparación incorrecta y que la declaración está atrasada.
- Omitir el Anexo K-1 o el Anexo G de Alabama para una persona o entidad que haya sido beneficiaria en cualquier momento durante el año.
- Ingresar el Número de Identificación del Empleador de la firma de contabilidad, del fiduciario, del bufete del abogado o de quien pagó intereses, en vez del FEIN del patrimonio o fideicomiso.
- Usar paréntesis para los números negativos; las instrucciones indican que se deben ingresar con el signo negativo.
- Suponer que una prórroga federal también extiende el plazo para pagar; el impuesto debe pagarse antes de la fecha límite original.
- Enviar por correo una declaración con pago a P.O. Box 327440, que es la dirección para declaraciones sin pago, o enviar el pago sin el Formulario FDT-V.
- Completar la declaración de un fideicomiso otorgante como una declaración regular, en vez de ingresar ceros en las líneas 1-7 de la página 1, las líneas 1-15 de la página 2 y las líneas 1-19 de la página 3, y adjuntar el Anexo G.
- No ingresar 0 en la línea 5a para un CRAT, CRUT u organización exenta de impuestos, o no marcar la casilla del tipo de entidad.
- Completar el Anexo B para un fideicomiso simple o un fondo de ingresos mancomunados, aunque el formulario indica que no se debe hacer.
- Ingresar ajustes en el Anexo A, línea 6, sin la explicación completa que exigen las instrucciones.
Preguntas frecuentes
¿Qué es el Formulario 41 de Alabama?
El Formulario 41 de Alabama es la Declaración de impuestos sobre los ingresos de patrimonios y fideicomisos que el Departamento de Ingresos de Alabama exige a los patrimonios y fideicomisos que cumplen las reglas de presentación. Esta edición de 2023 calcula los ingresos sujetos a impuestos de Alabama, la deducción por distribución de ingresos y el impuesto neto adeudado o el reembolso.
¿Quién debe presentar una declaración de impuestos fiduciaria en Alabama?
Deben presentarla los fideicomisos residentes con ingresos netos superiores a $1,500, los fideicomisos no residentes con cualquier ingreso neto derivado de Alabama después de las deducciones y todo fideicomiso que reclame una pérdida neta de operación que reúna los requisitos. Los fideicomisos otorgantes también deben presentarla y completar el Anexo G.
¿Cuándo vence el Formulario 41 de Alabama de 2023?
El 15 de abril de 2024 para una declaración de año calendario. Las declaraciones de año fiscal y de año corto vencen el día 15 del cuarto mes después del cierre del año. Si esa fecha cae en fin de semana o día feriado, la declaración vence el siguiente día hábil.
¿Una prórroga federal extiende el plazo para presentar el Formulario 41?
Sí, para la presentación: Alabama reconoce cualquier prórroga permitida para fines del impuesto federal sobre los ingresos. No extiende el plazo para pagar, por lo que el impuesto adeudado debe pagarse antes de la fecha límite original de la declaración.
¿Qué debo adjuntar al Formulario 41 de Alabama?
Adjunte una copia completa del Formulario federal 1041 con todos los K-1 federales, declaraciones y documentos adjuntos, y un Anexo K-1 o Anexo G de Alabama para cada beneficiario. Incluya el Formulario FDT-V si realiza un pago, y otros anexos, como FC o CP-B, cuando los use.
¿A dónde envío por correo el Formulario 41 de Alabama?
Las declaraciones con pagos se envían a P.O. Box 327444, Montgomery, AL 36132-7444; las declaraciones sin pagos, a P.O. Box 327440, Montgomery, AL 36132-7440. Ambas deben dirigirse a Alabama Department of Revenue, Income Tax Administration Division.
¿Cómo presento el Formulario 41 para un fideicomiso otorgante?
Complete la parte superior de la página 1 e indique que el fideicomiso es un fideicomiso otorgante. Ingrese ceros en las líneas 1-7 de la página 1, las líneas 1-15 de la página 2 y las líneas 1-19 de la página 3, y complete el Anexo G de Alabama. No se requiere el Anexo C.
¿Se aplica una multa por presentar tarde el Formulario 41?
Sí. Las instrucciones para la línea 11c establecen una multa por no presentar, aplicable incluso si la declaración muestra un reembolso o un saldo cero, y una multa mensual por no pagar los impuestos que no se hayan pagado antes de la fecha límite. Consulte las instrucciones para conocer las tasas.
¿Puedo rellenar el Formulario 41 de Alabama en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante ADOR; usted la presenta mediante los canales de envío por correo y pago descritos en las instrucciones.
¿Listo para rellenar el 41?
Rellenar el 41 ahora