
El Formulario 41 de Alabama, Declaración de impuestos sobre los ingresos fiduciarios de Alabama (Alabama Fiduciary Income Tax Return), es la declaración que el Departamento de Ingresos de Alabama (ADOR) utiliza para sucesiones y fideicomisos correspondientes al año tributario 2024. Los fiduciarios de fideicomisos residentes y no residentes, sucesiones de personas fallecidas y varios tipos especiales de fideicomisos declaran en este formulario los ingresos, la deducción por distribución de ingresos, los créditos y los impuestos adeudados o el reembolso. En FillingPDF puede rellenar el formulario en línea y descargarlo o imprimirlo; la declaración solo llega al ADOR por los canales de envío y pago que se describen, y el PDF oficial se publica en el sitio web del ADOR.
Última actualización
¿Qué es el 41?
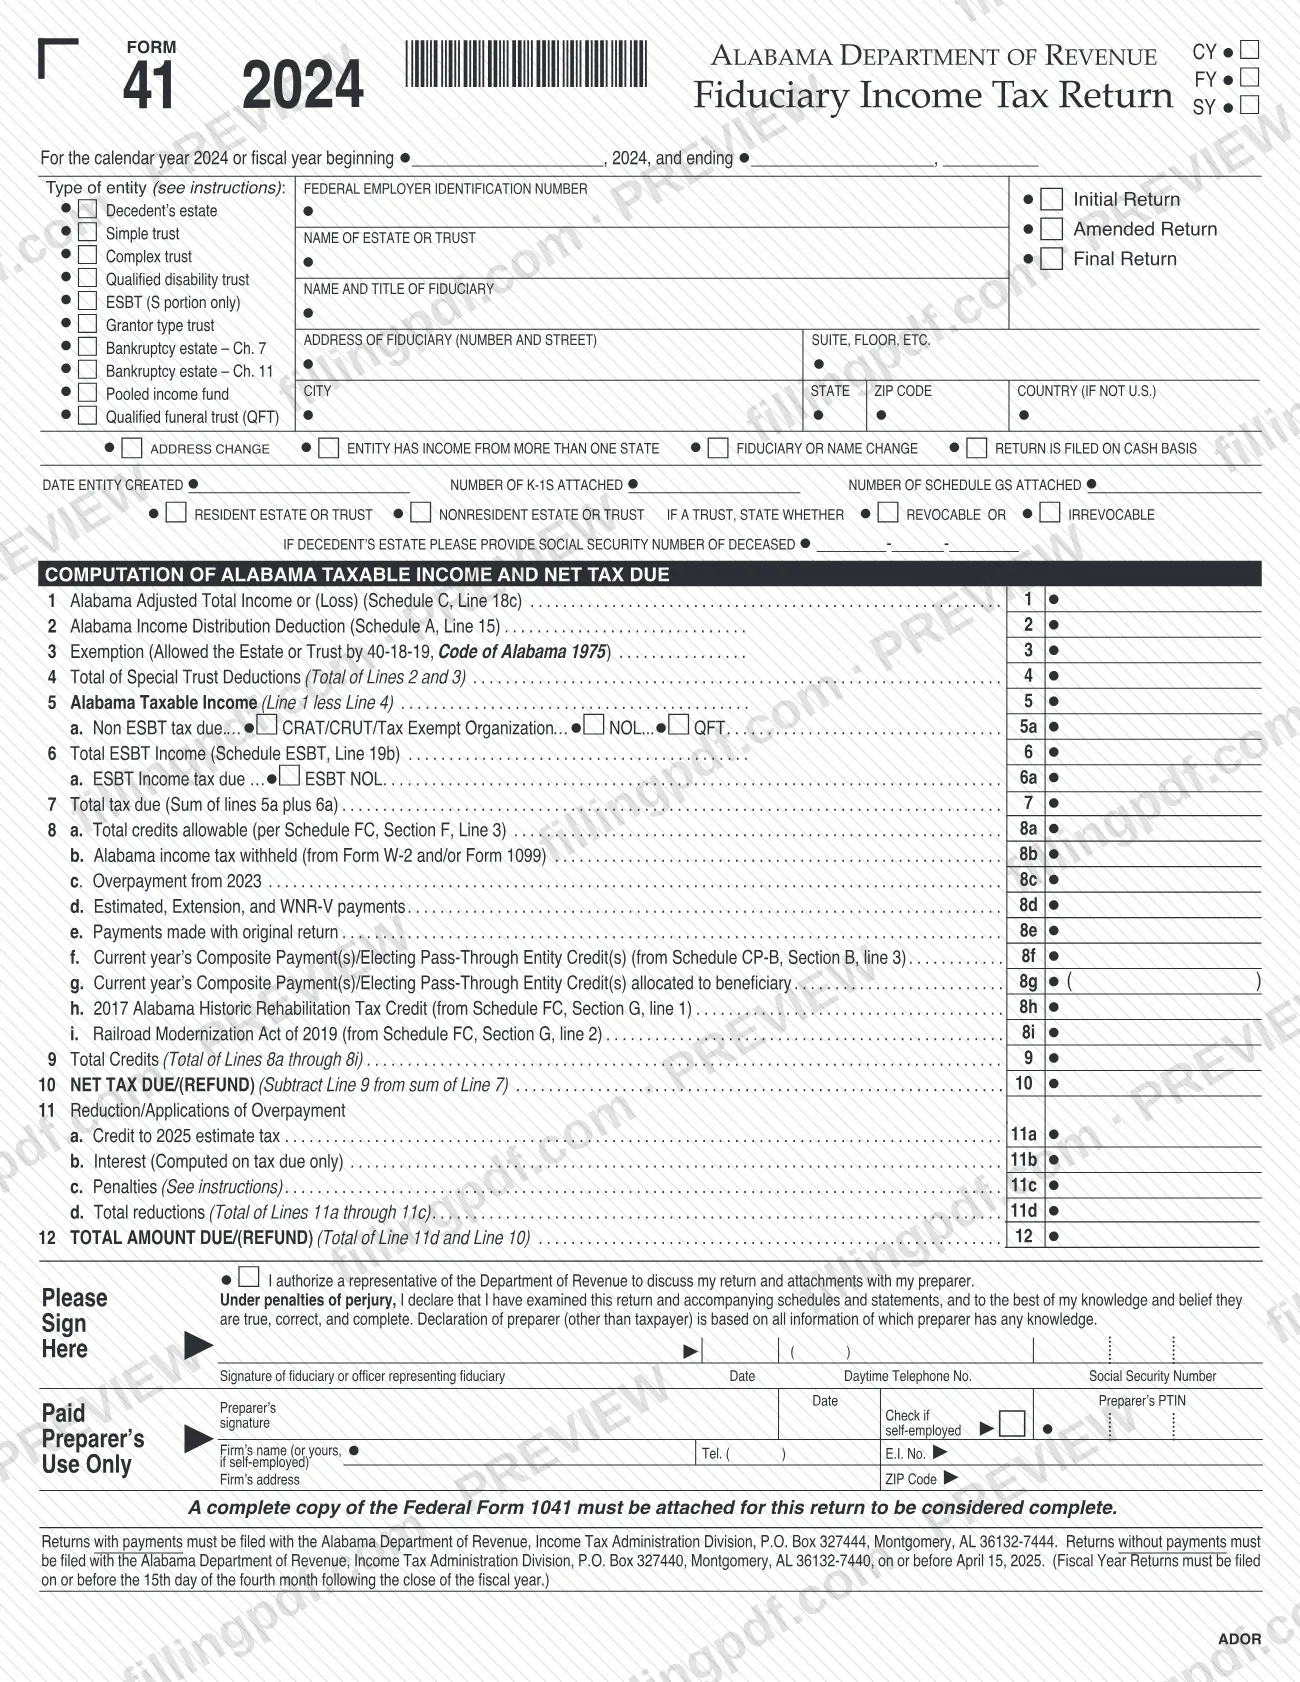
El Formulario 41, Declaración de impuestos sobre los ingresos fiduciarios de Alabama (Alabama Fiduciary Income Tax Return), es el formulario del Departamento de Ingresos de Alabama en el que el fiduciario de una sucesión o fideicomiso calcula los ingresos sujetos a impuestos de Alabama y los impuestos netos adeudados o el reembolso del año.
La declaración se estructura en torno a un cálculo breve en la página 1: ingresos totales ajustados de Alabama (línea 1), deducción por distribución de ingresos de Alabama (línea 2), exención permitida por la Sección 40-18-19, Código de Alabama de 1975 (línea 3), ingresos sujetos a impuestos (línea 5), impuestos adeudados (líneas 5a a 7), créditos y pagos (líneas 8a a 9) y los impuestos netos adeudados o el reembolso (líneas 10 a 12). Los anexos de respaldo van detrás:
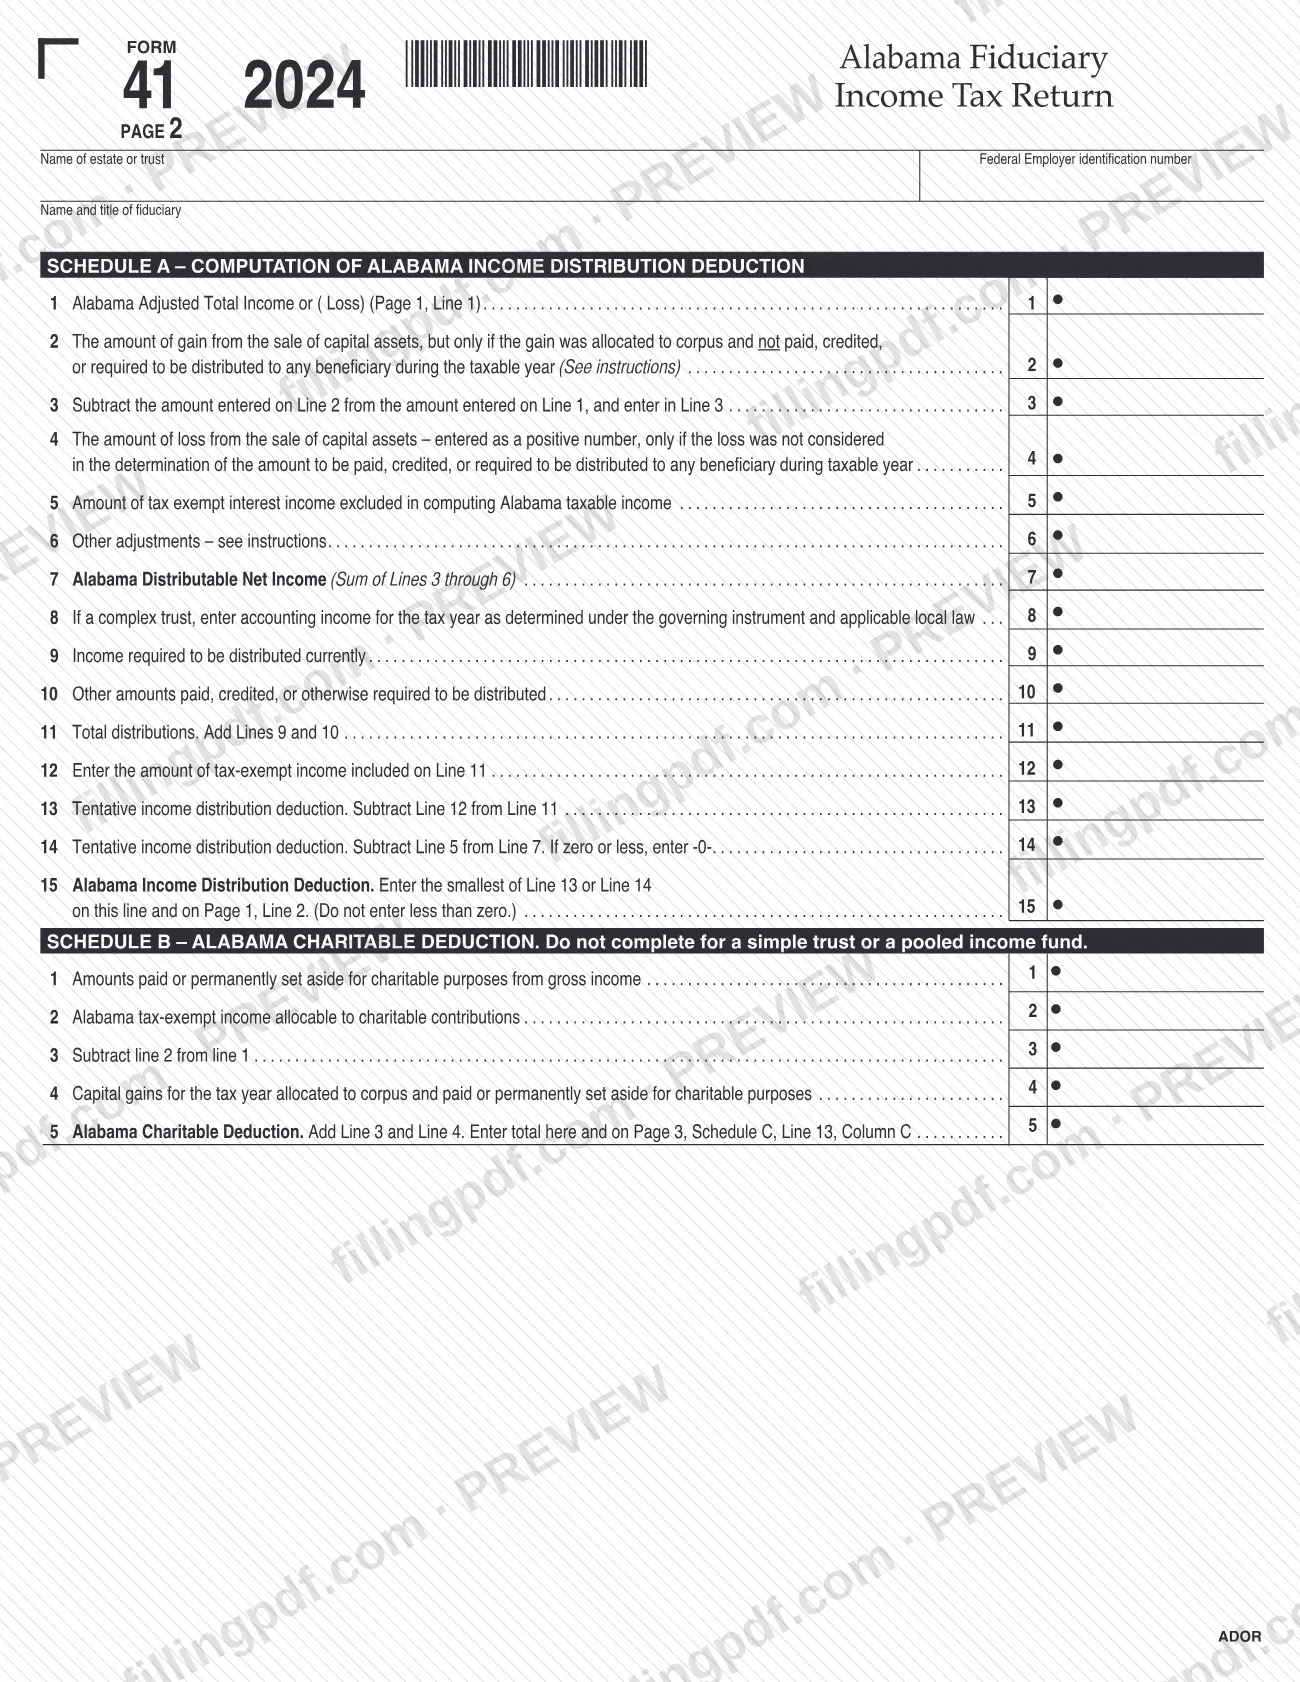
- Anexo A: deducción por distribución de ingresos de Alabama.
- Anexo B: deducción caritativa de Alabama; no se completa para un fideicomiso simple ni para un fondo común de ingresos.
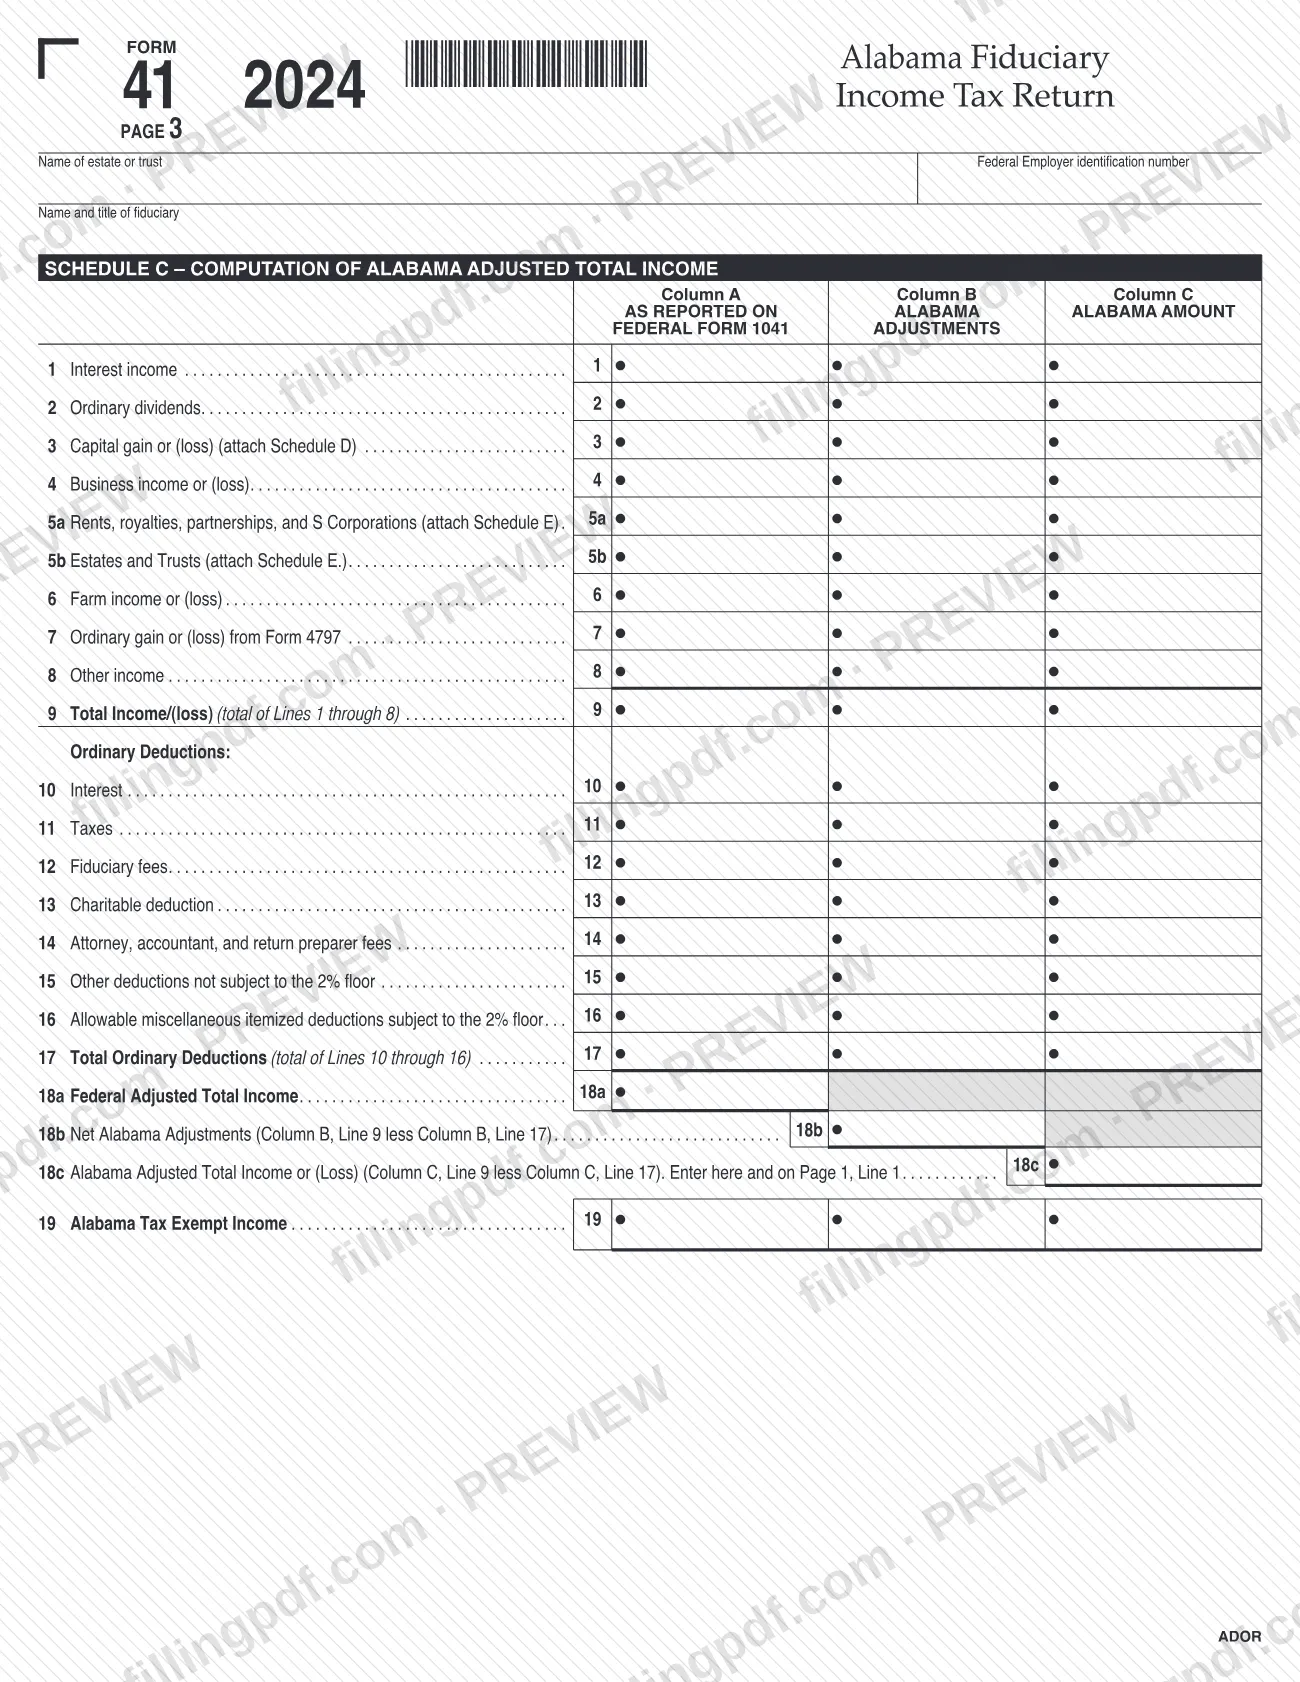
- Anexo C: ingresos totales ajustados de Alabama, comparando los importes del Formulario 1041 federal con los ajustes de Alabama.
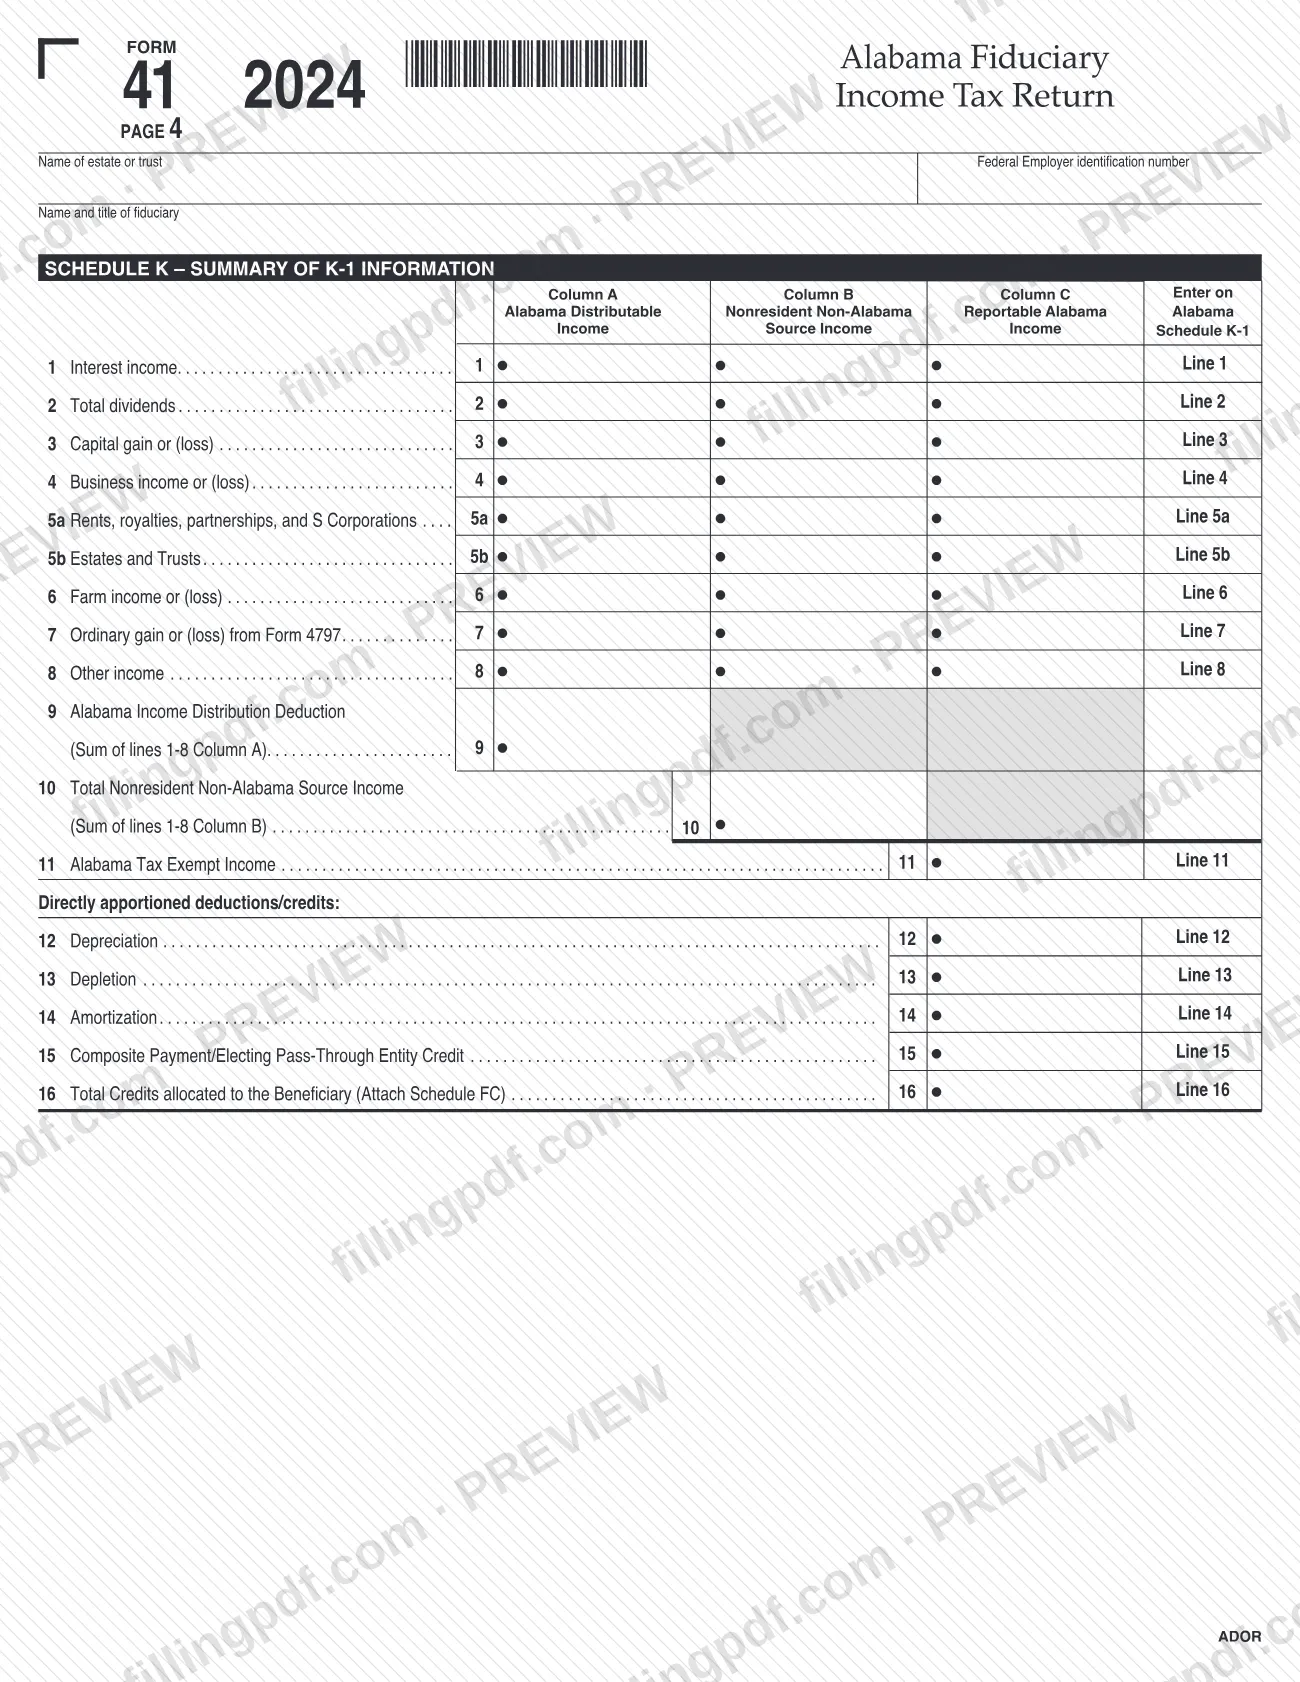
- Anexo K: resumen de la información del Anexo K-1 de Alabama para los beneficiarios.
Las casillas de tipo de entidad del formulario abarcan sucesiones de personas fallecidas, fideicomisos simples, complejos, de tipo otorgante y para personas con discapacidades que reúnen los requisitos, ESBT (solo la porción S), sucesiones de quiebra del Capítulo 7 y del Capítulo 11, fondos comunes de ingresos y fideicomisos funerarios calificados. Alabama aplica las reglas del Subcapítulo J a los ingresos y las deducciones determinados conforme a la ley de Alabama. La declaración no está completa sin una copia completa del Formulario 1041 federal, Declaración de impuestos sobre los ingresos de sucesiones y fideicomisos de Estados Unidos.
¿Quién tiene que presentar el 41?
Los fiduciarios que cumplan las reglas de presentación de la Sección 40-18-29(a), según se describen en las instrucciones del ADOR, presentan el Formulario 41:
- Todos los fideicomisos residentes con ingresos netos superiores a $1,500 durante el año.
- Todos los fideicomisos no residentes con cualquier ingreso neto derivado de Alabama después de las deducciones.
- Cualquier fideicomiso, residente o no residente, que reclame una pérdida neta de operación que reúna los requisitos; debe presentar la declaración en el año de la pérdida para poder reclamar el crédito en declaraciones de años futuros.
Los fideicomisos de otorgante tienen la obligación de presentar una declaración conforme a las Secciones 40-18-25(g) y 40-18-29. Completan la parte superior de la página 1, marcan la casilla de fideicomiso de tipo otorgante, anotan ceros en la página 1 (líneas 1 a 7), la página 2 (líneas 1 a 15) y la página 3 (líneas 1 a 19), y completan el Anexo G de Alabama, Declaración del otorgante sobre ingresos, deducciones y otras partidas. No se requiere el Anexo C para un fideicomiso de otorgante.
Los fiduciarios de un CRAT, CRUT o una organización exenta de impuestos siguen las instrucciones estándar para las líneas 1 a 5, anotan cero en la línea 5a y marcan la casilla que identifica el tipo de entidad.
Para una sucesión de una persona fallecida, el formulario solicita el número de Seguro Social de la persona fallecida. El fiduciario o un funcionario que represente al fiduciario firma la declaración.
Cuándo presentar el 41
Las declaraciones del año calendario vencen a más tardar el 15 de abril siguiente al cierre del año; por lo tanto, la declaración de 2024 vence a más tardar el 15 de abril de 2025. Las declaraciones de año fiscal y de año corto vencen a más tardar el día 15 del cuarto mes después del cierre del año fiscal o corto. Si la fecha límite cae en sábado, domingo o día festivo, la declaración vence el siguiente día hábil.
Alabama reconoce una prórroga del plazo para presentar que se conceda para fines federales, pero no prorroga el plazo para pagar: los impuestos deben pagarse para la fecha límite original. Para los años tributarios que comienzan el 1 de enero de 2016 o después, la fecha límite para las organizaciones exentas de impuestos es la misma que la fecha límite de la declaración federal.
La ley de Alabama no exige pagos estimados; los pagos voluntarios pueden enviarse con el Formulario FDT-V. Se aplica una multa por presentación tardía incluso cuando la declaración muestra un reembolso o saldo cero, y los intereses se calculan desde la fecha límite sin prórroga; consulte las instrucciones de las líneas 11b y 11c.
Documentos que necesitas
- Una copia completa del Formulario 1041 federal, Declaración de impuestos sobre los ingresos de sucesiones y fideicomisos de Estados Unidos, con todos los Formularios K-1 federales, estados y documentos adjuntos; sin ella, la declaración no está completa. Puede omitir los anexos voluminosos de depreciación si adjunta una lista de estos.
- Un Anexo K-1 o Anexo G de Alabama debidamente completado para cada persona o entidad tributaria que haya sido beneficiaria en algún momento durante el año tributario.
- Formulario FDT-V, incluido con el cheque o giro postal cuando envíe un pago con la declaración.
- Una copia del Formulario W-2 o del Formulario 1099, si reclama retención del impuesto sobre los ingresos de Alabama en la línea 8b.
- Anexo FC, si reclama créditos en la línea 8a, 8h o 8i.
- Anexo CP-B, si reclama pagos compuestos o créditos para entidades de traspaso que eligen tributar en la línea 8f.
- Anexo ESBT, si el fideicomiso es un fideicomiso para pequeñas empresas que elige tributar como tal (línea 6); también el Anexo NOL-F85A si marca la casilla de pérdida neta de operación de ESBT.
- Un anexo de cálculo, si marca la casilla CRAT/CRUT o NOL en la línea 5a.
- Una explicación completa de cada ajuste anotado en el Anexo A, línea 6.
- Anexo D de Alabama, Anexo E y, si la sucesión o el fideicomiso operó un negocio o una granja, el Anexo C o el Anexo F federal, según lo indiquen las líneas del Anexo C.
- Documentos de respaldo para los ajustes de la columna B del Anexo C y una explicación de las partidas declaradas en el Anexo C, línea 19.
Cómo rellenar el 41
Anote el año tributario y el tipo de entidad
Marque CY, FY o SY y, para un año fiscal, anote las fechas de inicio y finalización. Marque el tipo de entidad (por ejemplo, sucesión de una persona fallecida, fideicomiso simple, fideicomiso complejo o fideicomiso de tipo otorgante) y cualquier casilla de declaración inicial, enmendada o final.
Complete la sección de identificación del fiduciario
Anote el número federal de identificación del empleador, el nombre de la sucesión o el fideicomiso, el nombre y cargo del fiduciario y la dirección del fiduciario. Use el FEIN propio de la sucesión o el fideicomiso, no el del bufete de contabilidad, fiduciario, bufete de abogados o pagador de intereses.
Responda las casillas de estado y anote las cantidades
Marque las casillas que correspondan sobre cambio de dirección, ingresos de más de un estado, cambio de fiduciario o nombre y método contable de caja. Anote la fecha de creación de la entidad, la cantidad de Formularios K-1 adjuntos y la cantidad de Anexos GS adjuntos.
Indique la residencia y los detalles del fideicomiso
Marque sucesión o fideicomiso residente o no residente y, para un fideicomiso, indique si es revocable o irrevocable. Para una sucesión de una persona fallecida, anote el número de Seguro Social de la persona fallecida.
Calcule los ingresos sujetos a impuestos en las líneas 1 a 5
La línea 1 es el Anexo C, línea 18c; la línea 2 es el Anexo A, línea 15; la línea 3 es la exención; la línea 4 suma las líneas 2 y 3; la línea 5 es la línea 1 menos la línea 4. Haga esto después de completar los Anexos A y C.
Calcule los impuestos en las líneas 5a a 7
En la línea 5a, anote el total de impuestos sobre los ingresos adeudados según la hoja de trabajo para el cálculo de impuestos y marque la casilla CRAT/CRUT/organización exenta de impuestos, NOL o QFT cuando corresponda. Para un ESBT, anote el Anexo ESBT, línea 19b, en la línea 6; 5% de ese importe en la línea 6a; y la suma de 5a y 6a en la línea 7.
Anote créditos y pagos en las líneas 8a a 9
Anote los créditos del Anexo FC (8a), la retención del impuesto de Alabama (8b), el sobrepago de 2023 (8c), los pagos estimados, de prórroga y WNR-V (8d), los pagos realizados con la declaración original (8e), los pagos compuestos (8f), el importe asignado a un beneficiario como número negativo (8g) y las líneas 8h y 8i. La línea 9 suma las líneas 8a a 8i.
Calcule los impuestos netos adeudados o el reembolso
La línea 10 es la línea 7 menos la línea 9: un número positivo representa impuestos adeudados y uno negativo, un sobrepago. En la línea 11, anote cualquier crédito para los impuestos estimados de 2025 (11a), intereses (11b) y multas (11c); súmelos en la línea 11d y sume la línea 11d y la línea 10 en la línea 12.
Complete la deducción por distribución del Anexo A
Complete las líneas 1 a 7 para obtener los ingresos netos distribuibles de Alabama y luego las líneas 8 a 13 para las distribuciones (la línea 8 corresponde únicamente a fideicomisos complejos). La línea 15 es el menor de los importes de las líneas 13 o 14, pero no menos de cero, y se traslada a la página 1, línea 2.
Complete el Anexo B si corresponde
No complete el Anexo B para un fideicomiso simple ni para un fondo común de ingresos. Anote los importes caritativos en las líneas 1 a 4; la línea 5 es la deducción caritativa de Alabama y también se traslada al Anexo C, línea 13, columna C.
Complete el Anexo C por columnas
Para las líneas 1 a 17, anote en la columna A los importes del Formulario 1041 federal, en la columna B los ajustes de Alabama (aumentos positivos y disminuciones negativos) y en la columna C el importe de Alabama. Las líneas 18a, 18b y 18c muestran los totales ajustados federales, de ajustes y de Alabama; la línea 18c debe coincidir con la página 1, línea 1.
Resuma los datos de los Formularios K-1 en el Anexo K
Para cada línea de ingresos, anote los ingresos distribuibles de Alabama (columna A), los ingresos de origen no provenientes de Alabama de no residentes (columna B) y el importe declarable de Alabama (columna C). Complete las líneas 9 a 16 para los totales, los ingresos exentos de impuestos, la depreciación, el agotamiento, la amortización y los créditos asignados al beneficiario.
Firme, revise y descargue el PDF
Firme y feche como fiduciario, y añada el número de teléfono diurno; el preparador remunerado completa la sección del preparador. Verifique que adjuntará el Formulario 1041 federal y los anexos requeridos; luego descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el 41
El Formulario 41 se presenta por correo al ADOR; los impuestos adeudados pueden pagarse electrónicamente o por correo. La dirección depende de si se incluye un pago.
- Declaraciones con pagos: Alabama Department of Revenue, Income Tax Administration Division, Alabama Form 41, P.O. Box 327444, Montgomery, AL 36132-7444. Haga el cheque o giro postal pagadero a Alabama Department of Revenue e incluya el Formulario FDT-V.
- Declaraciones sin pagos: Alabama Department of Revenue, Income Tax Administration Division, Alabama Form 41, P.O. Box 327440, Montgomery, AL 36132-7440.
- Pago electrónico: débito directo mediante proveedores autorizados de programas para presentar electrónicamente, o My Alabama Taxes (MAT) en www.myalabamataxes.alabama.gov con un Sign On Id y Access Code. Los contribuyentes sin una cuenta del ADOR pueden usar la opción de MAT sin iniciar sesión en www.revenue.alabama.gov (en Payments, haga clic en Make a Payment); tenga a mano su información bancaria, período de presentación, tipo de pago y FEIN o número de cuenta tributaria de Alabama. Para obtener ayuda con los pagos por MAT, llame al 1-800-322-4106, opción 5, o al 334-242-1170, opción 5, de 8:00 am a 5:00 pm Central.
Adjunte el paquete completo del Formulario 1041 federal y los anexos requeridos de Alabama; de lo contrario, el ADOR no considerará completa la declaración. Si pagó electrónicamente, marque la casilla indicadora en la línea 12. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Presentar la declaración sin una copia completa del Formulario 1041 federal con todos los Formularios K-1 federales, estados y documentos adjuntos; en ese caso, la declaración se considera morosa.
- Omitir un Anexo K-1 o Anexo G de Alabama para un beneficiario que haya tenido una participación en algún momento durante el año tributario.
- Enviar por correo una declaración con pago a P.O. Box 327440, o una declaración sin pago a P.O. Box 327444, en vez de usar la dirección indicada para cada caso.
- Enviar un pago sin el Formulario FDT-V cuando se manda un cheque o giro postal por correo.
- Suponer que una prórroga federal también extiende el plazo para pagar; los impuestos siguen venciendo en la fecha límite original.
- Usar el Número de Identificación del Empleador del bufete de contabilidad, fiduciario, bufete de abogados o pagador de intereses, en lugar del FEIN propio de la sucesión o el fideicomiso.
- Completar el Anexo C o anotar importes en las líneas 1 a 7 de una declaración de fideicomiso de otorgante; esas líneas deben llevar ceros y, en su lugar, se completa el Anexo G.
- Anotar los impuestos de un CRAT, CRUT o una organización exenta de impuestos en la línea 5a, en vez de anotar cero y marcar la casilla de la entidad.
- Anotar ajustes en el Anexo A, línea 6, sin una explicación completa de cada uno.
- Anotar el importe de ESBT en la línea 6a sin multiplicar la línea 6 por 5%, como indican las instrucciones.
Preguntas frecuentes
¿Qué es la declaración de impuestos sobre los ingresos fiduciarios de Alabama?
Es el Formulario 41 de Alabama, la declaración en la que el fiduciario de una sucesión o fideicomiso declara los ingresos totales ajustados de Alabama, las deducciones, los créditos y los impuestos resultantes adeudados o el reembolso. El Departamento de Ingresos de Alabama exige que se adjunte una copia completa del Formulario 1041 federal.
¿Quién debe presentar el Formulario 41 de Alabama?
Los fideicomisos residentes con ingresos netos superiores a $1,500 durante el año, los fideicomisos no residentes con cualquier ingreso neto derivado de Alabama después de las deducciones y cualquier fideicomiso que reclame una pérdida neta de operación que reúna los requisitos, que debe presentar la declaración en el año de la pérdida. Los fideicomisos de otorgante también tienen la obligación de presentar una declaración.
¿Cuándo vence el Formulario 41 de 2024?
El 15 de abril de 2025 para las declaraciones del año calendario. Las declaraciones de año fiscal y de año corto vencen el día 15 del cuarto mes después del cierre del año. Se reconoce una prórroga federal, pero los impuestos aún deben pagarse para la fecha límite original.
¿A dónde envío por correo el Formulario 41 de Alabama?
Si incluye un pago, envíelo a Alabama Department of Revenue, Income Tax Administration Division, P.O. Box 327444, Montgomery, AL 36132-7444. Si no incluye un pago, use P.O. Box 327440, Montgomery, AL 36132-7440.
¿Qué debo adjuntar al Formulario 41?
Una copia completa del Formulario 1041 federal con todos los Formularios K-1 federales, estados y documentos adjuntos, además de un Anexo K-1 o Anexo G de Alabama para cada beneficiario. Incluya el Formulario FDT-V con cualquier pago enviado por correo y los anexos de créditos, ESBT o NOL que requieran sus líneas.
¿Cómo completo el Formulario 41 para un fideicomiso de otorgante?
Complete la parte superior de la página 1 y marque la casilla de fideicomiso de tipo otorgante; anote ceros en las líneas 1 a 7 de la página 1, las líneas 1 a 15 de la página 2 y las líneas 1 a 19 de la página 3; y complete el Anexo G de Alabama. No se requiere el Anexo C.
¿Puedo pagar electrónicamente los impuestos adeudados?
Sí. Las instrucciones permiten el débito directo mediante proveedores autorizados de programas para presentar electrónicamente, o el pago a través de My Alabama Taxes (MAT), incluida una opción sin iniciar sesión para contribuyentes que no tienen una cuenta del ADOR. Si paga electrónicamente, marque la casilla indicadora en la línea 12.
¿Puedo rellenar el Formulario 41 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente, no el Departamento de Ingresos de Alabama, y no presenta la declaración; usted debe enviarla por los canales del ADOR indicados arriba.
¿Listo para rellenar el 41?
Rellenar el 41 ahora