
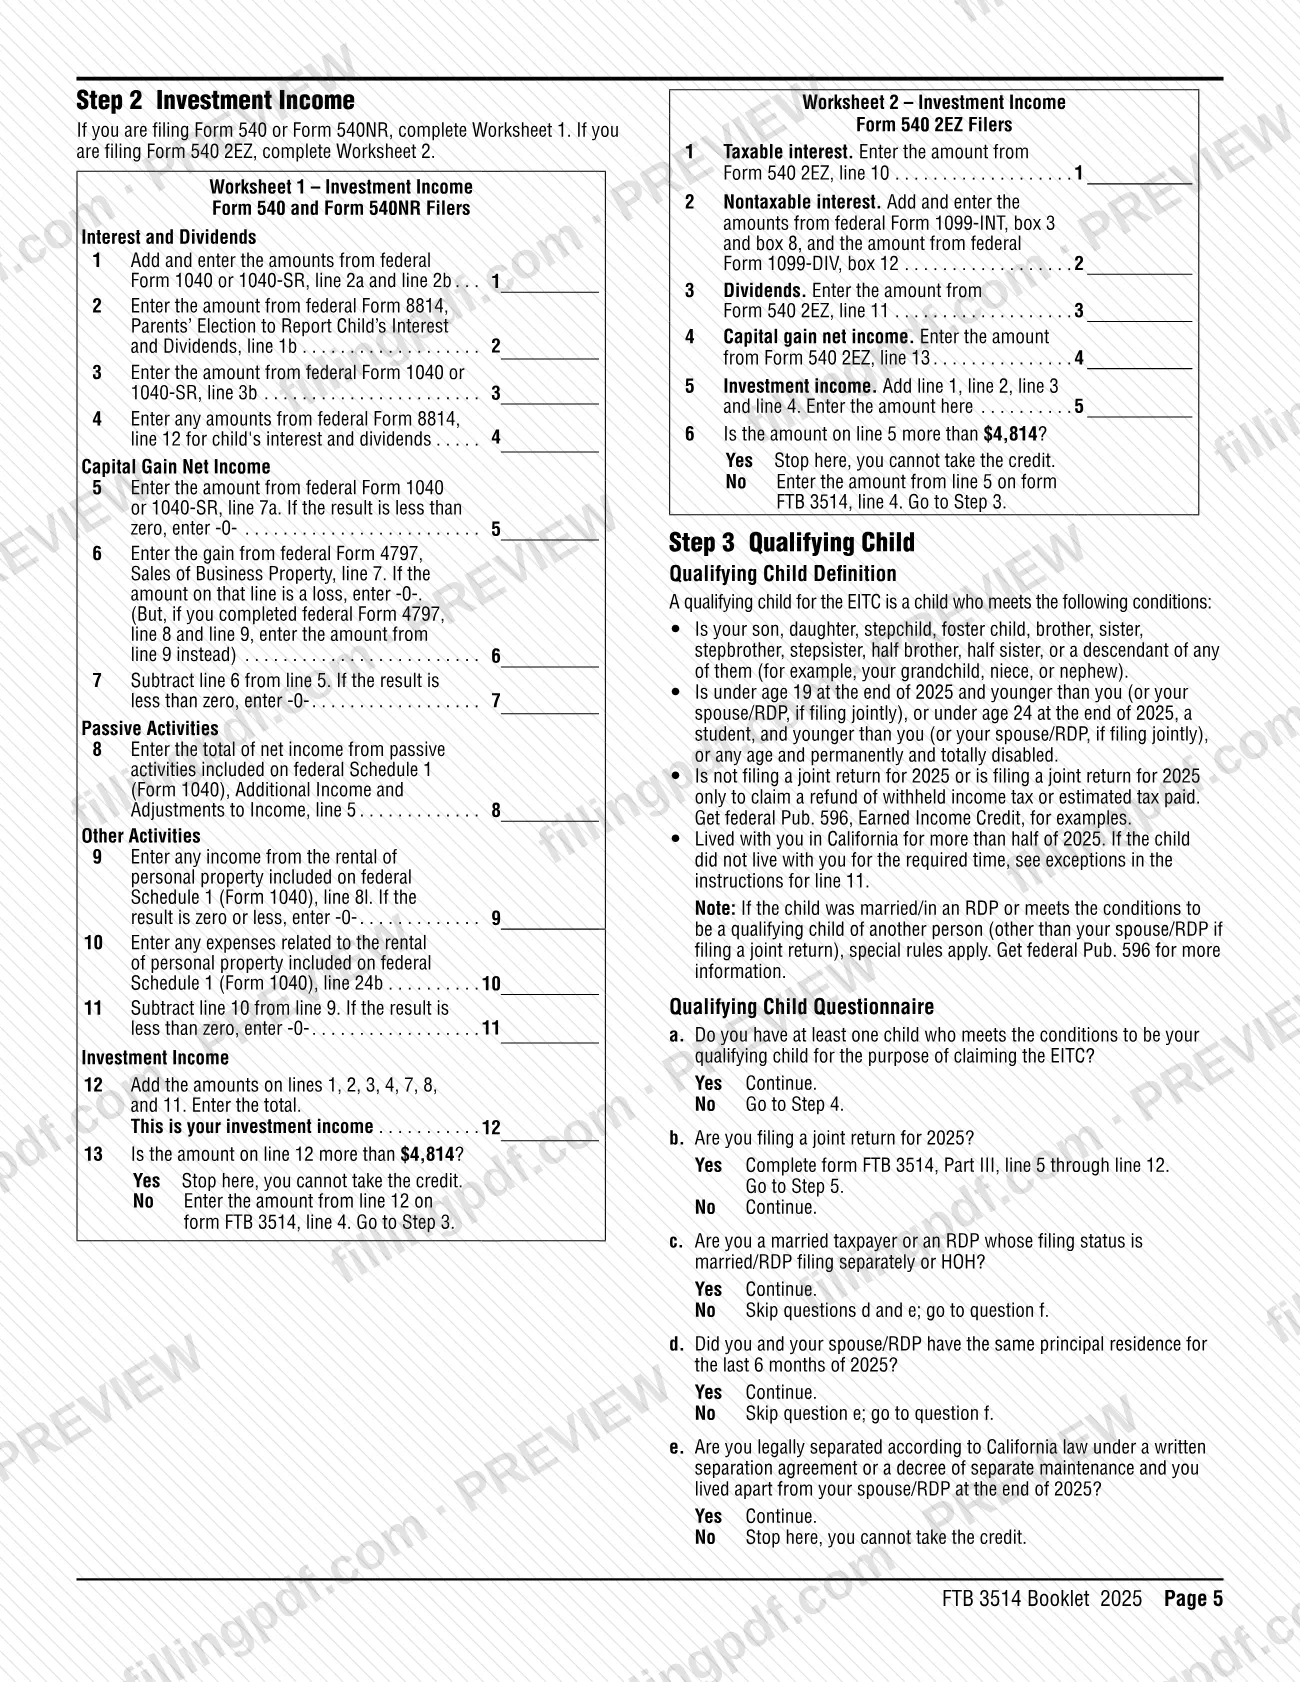
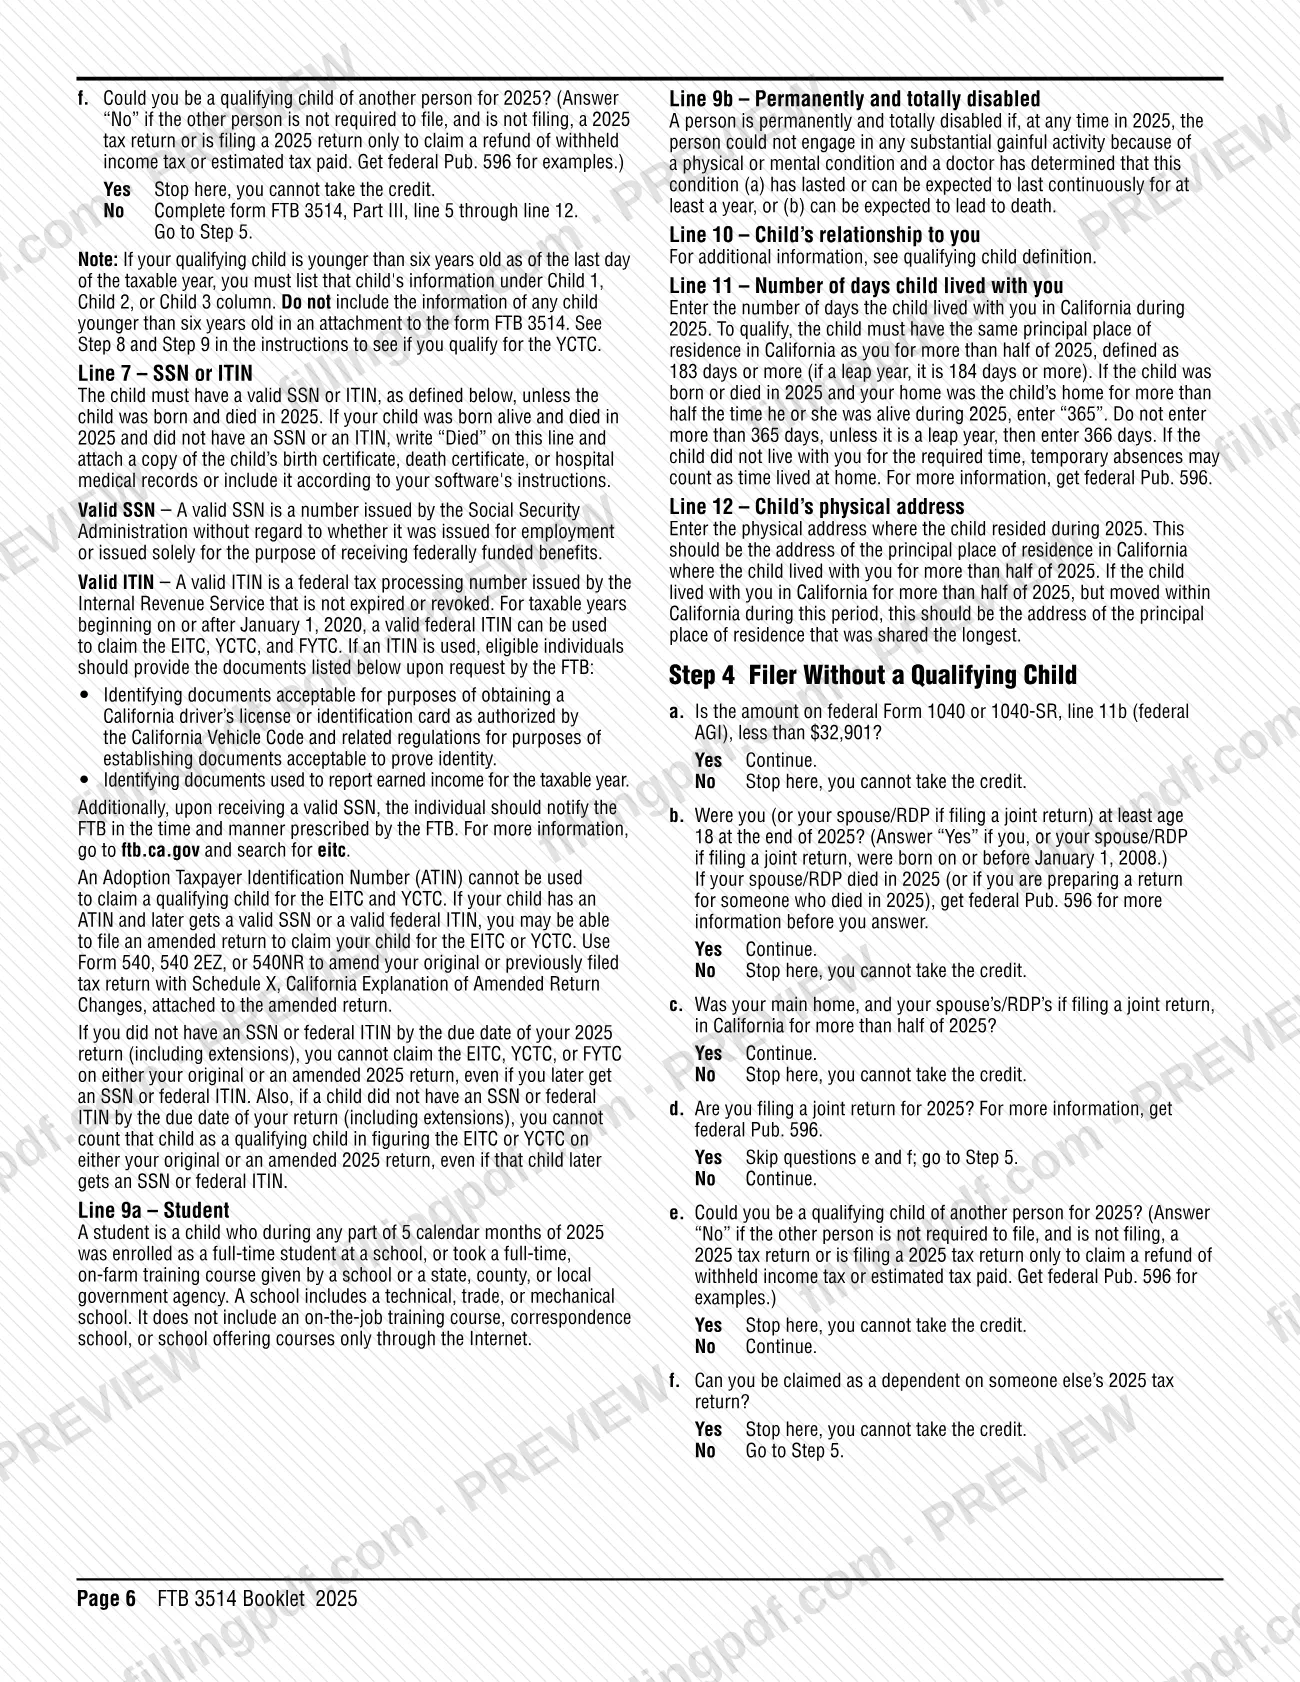
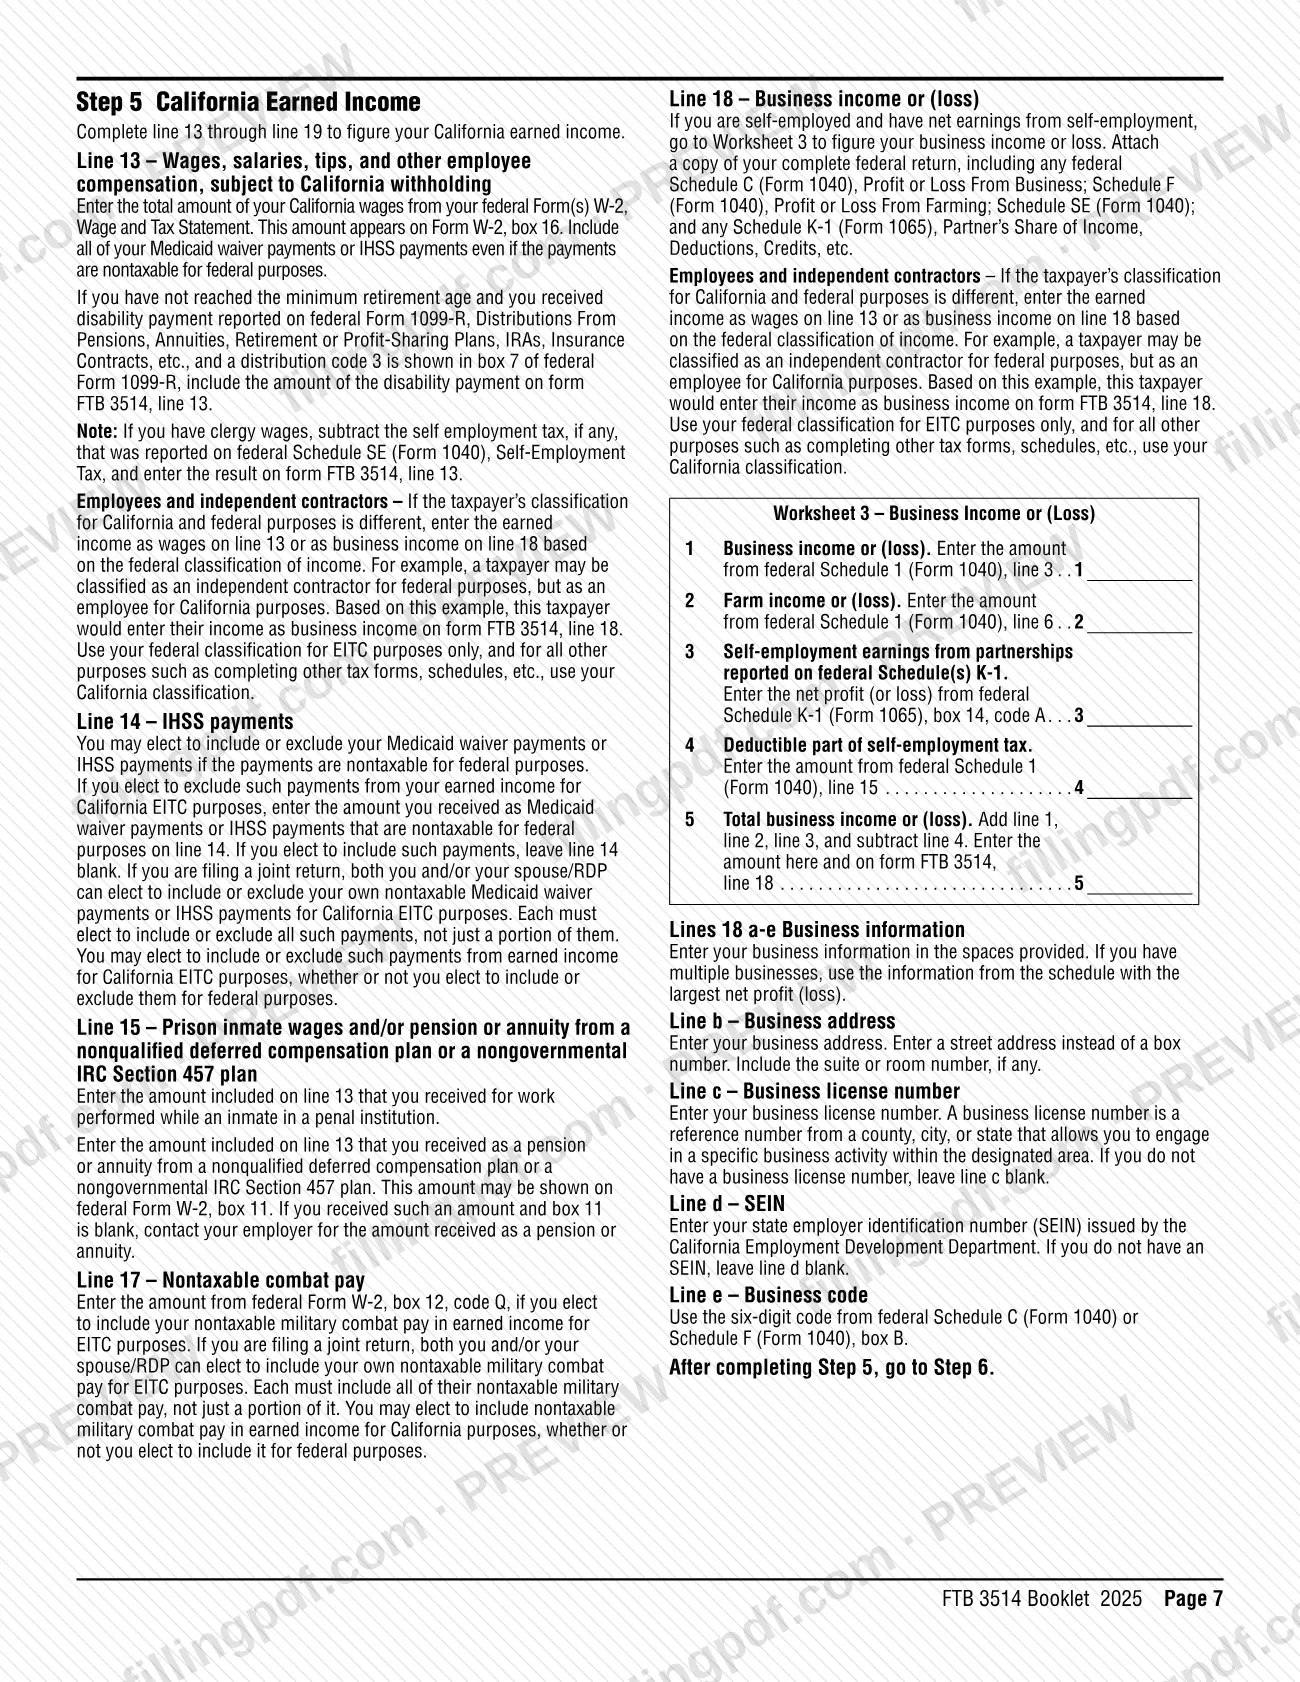
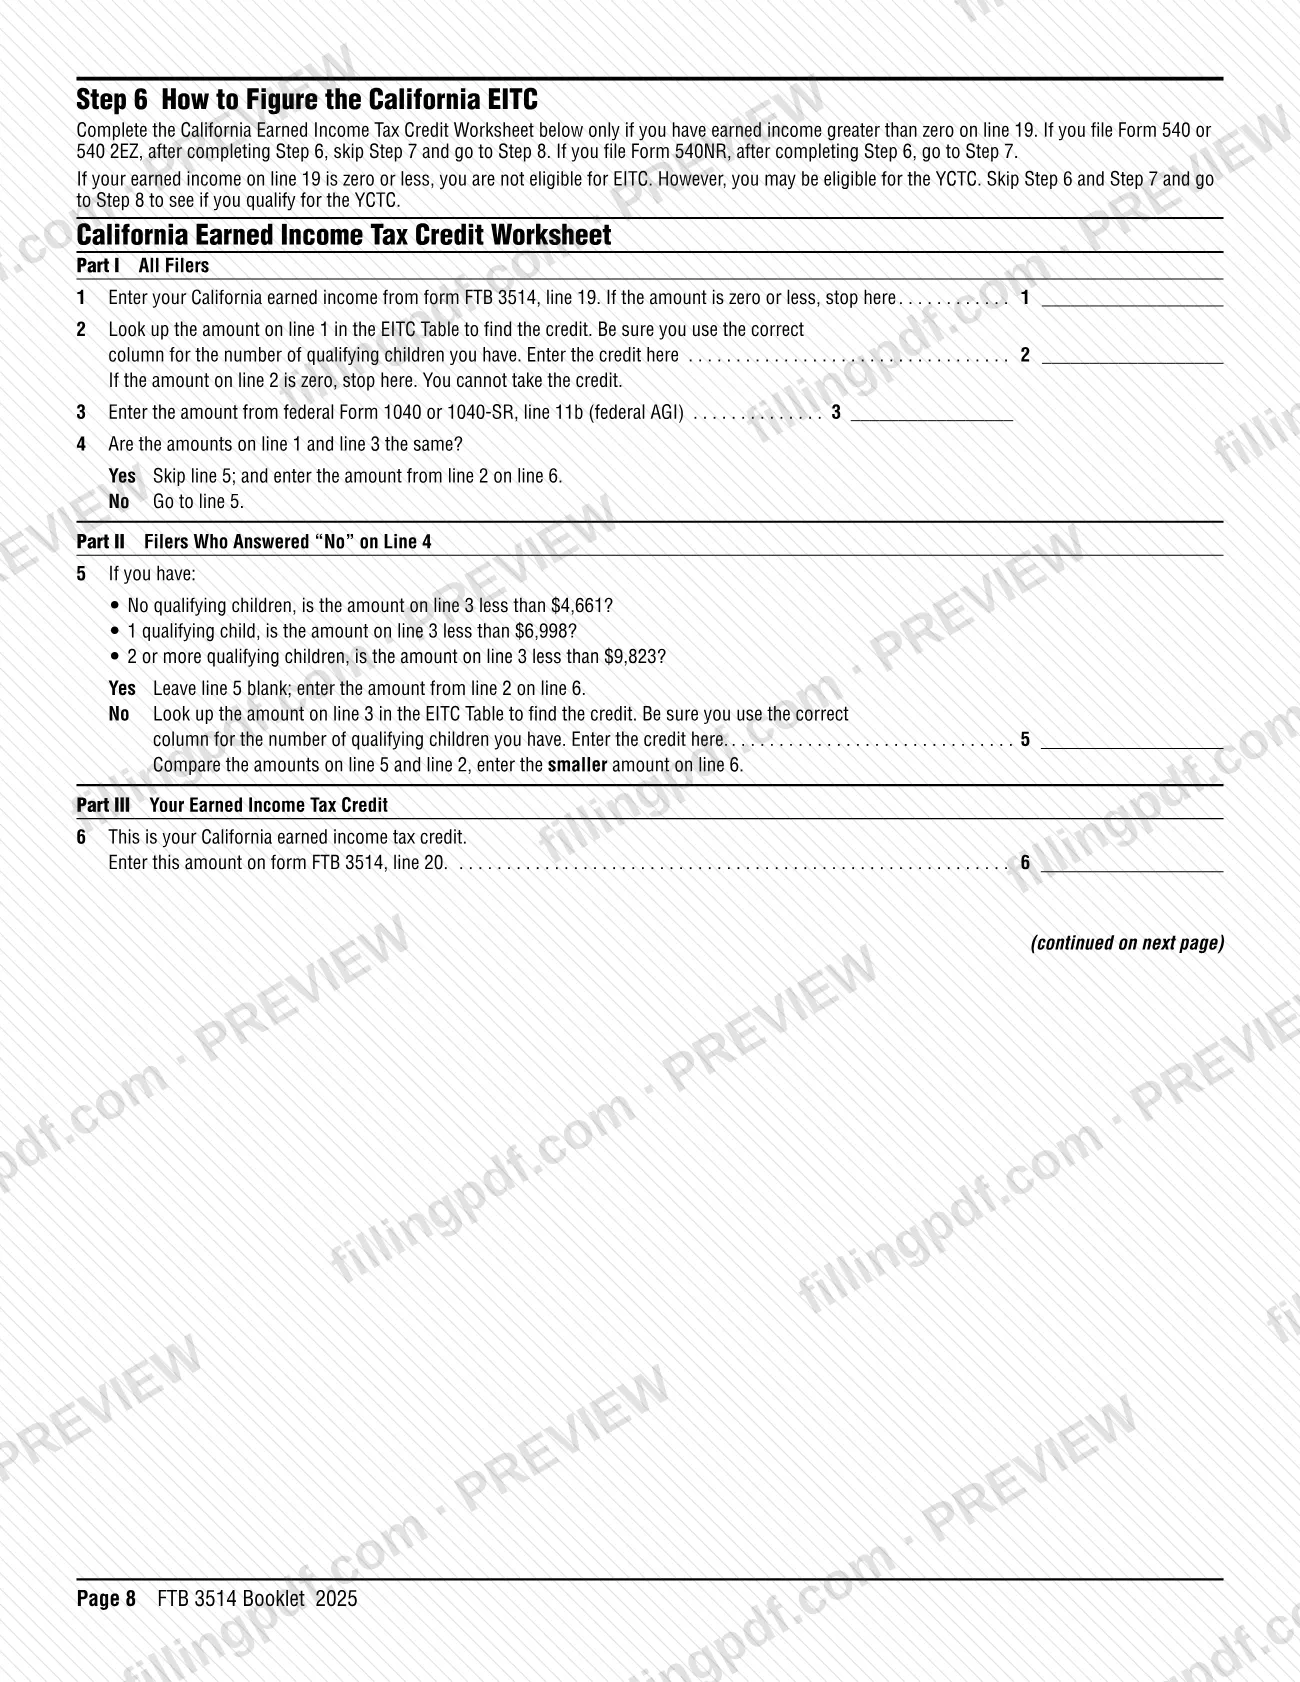
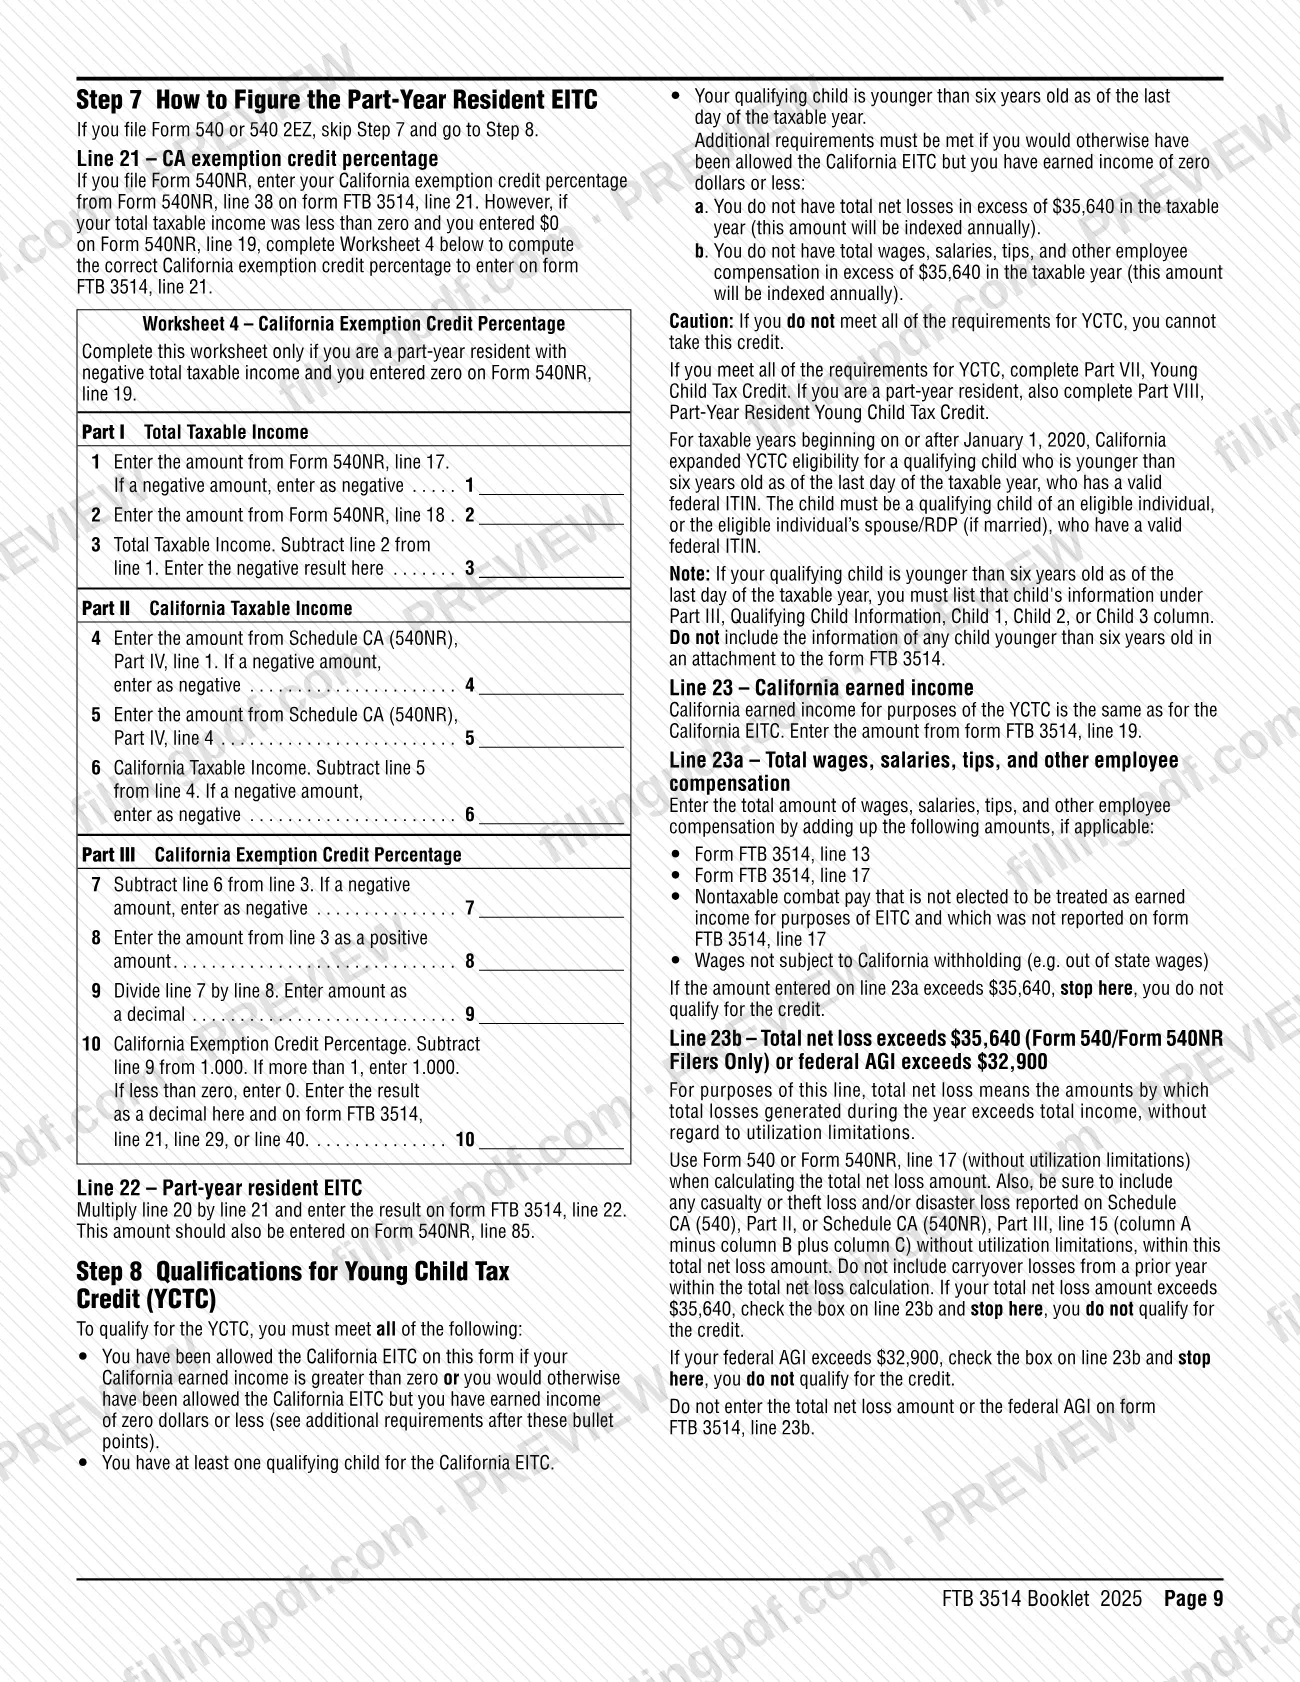
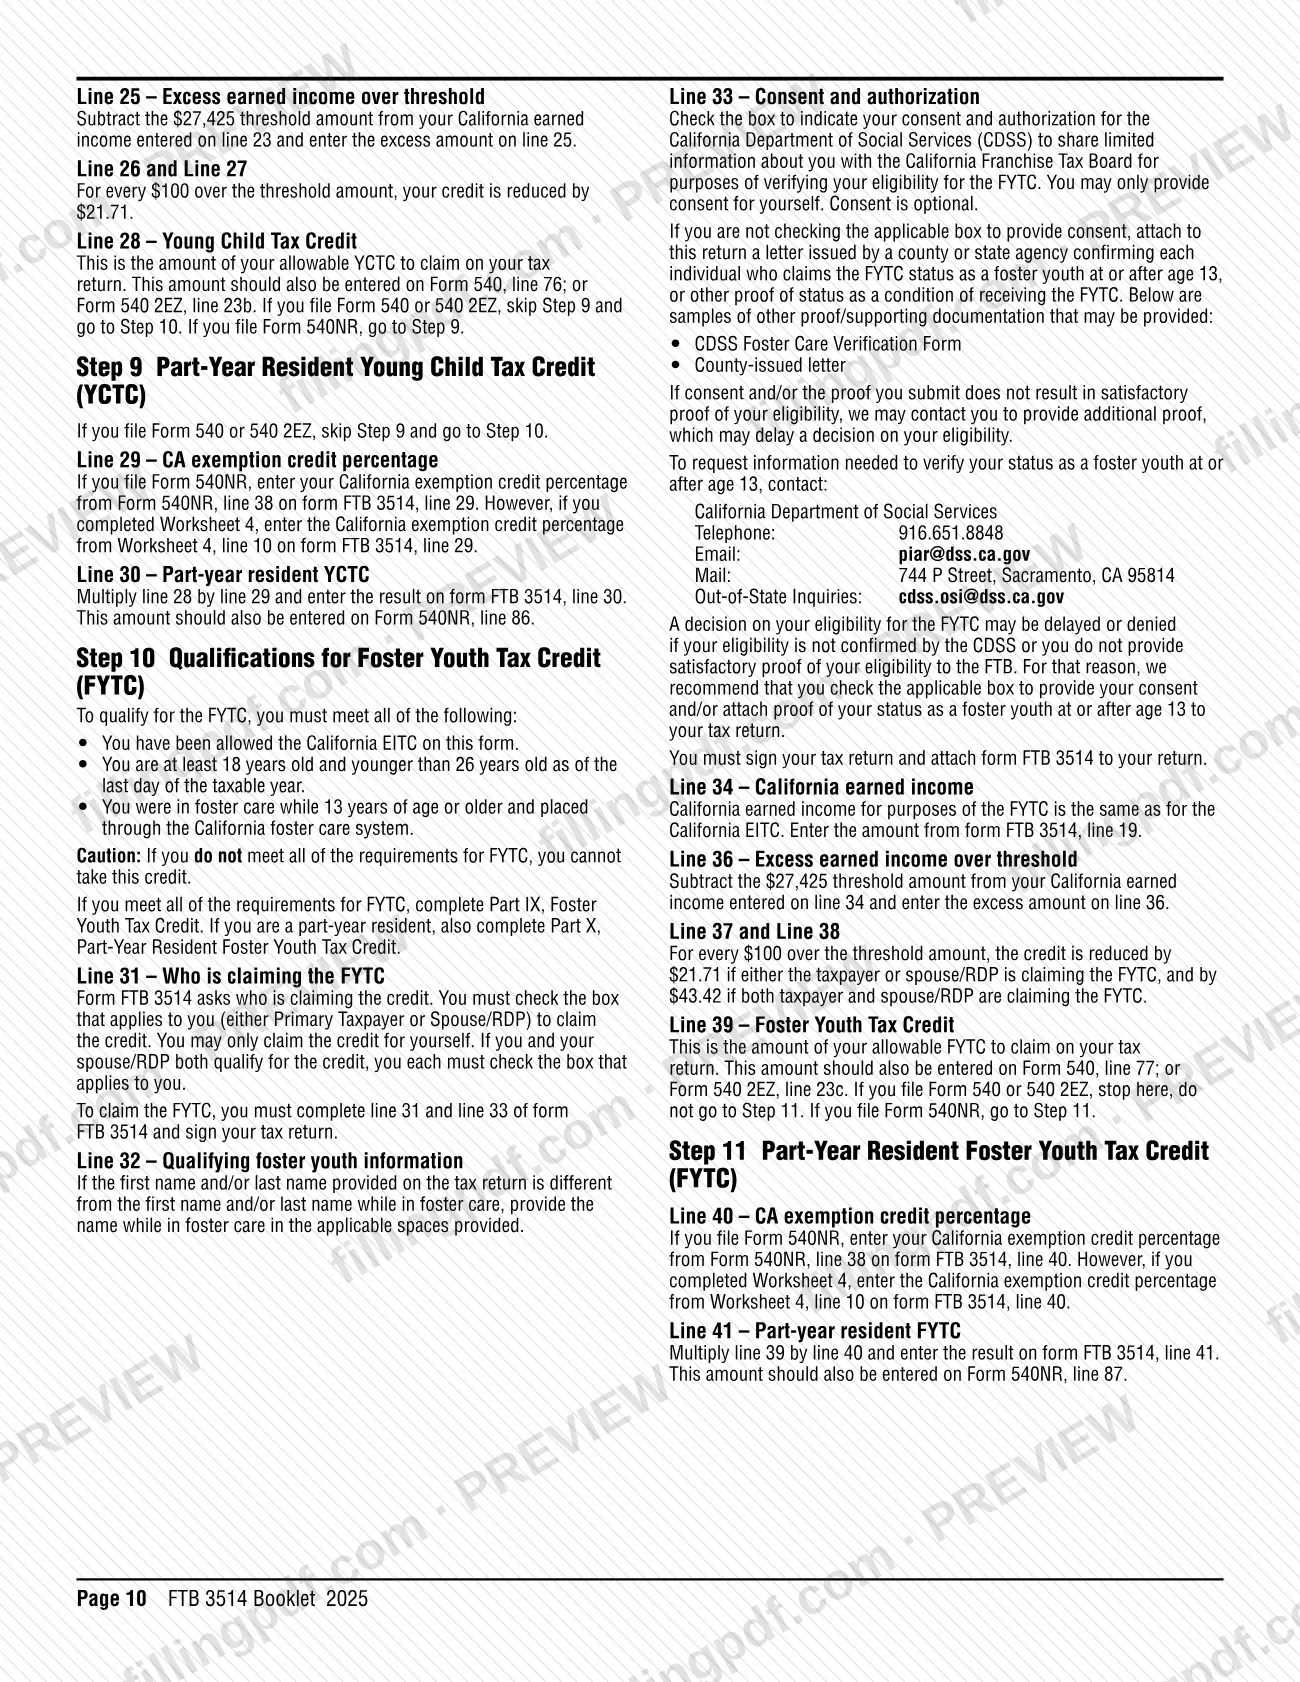
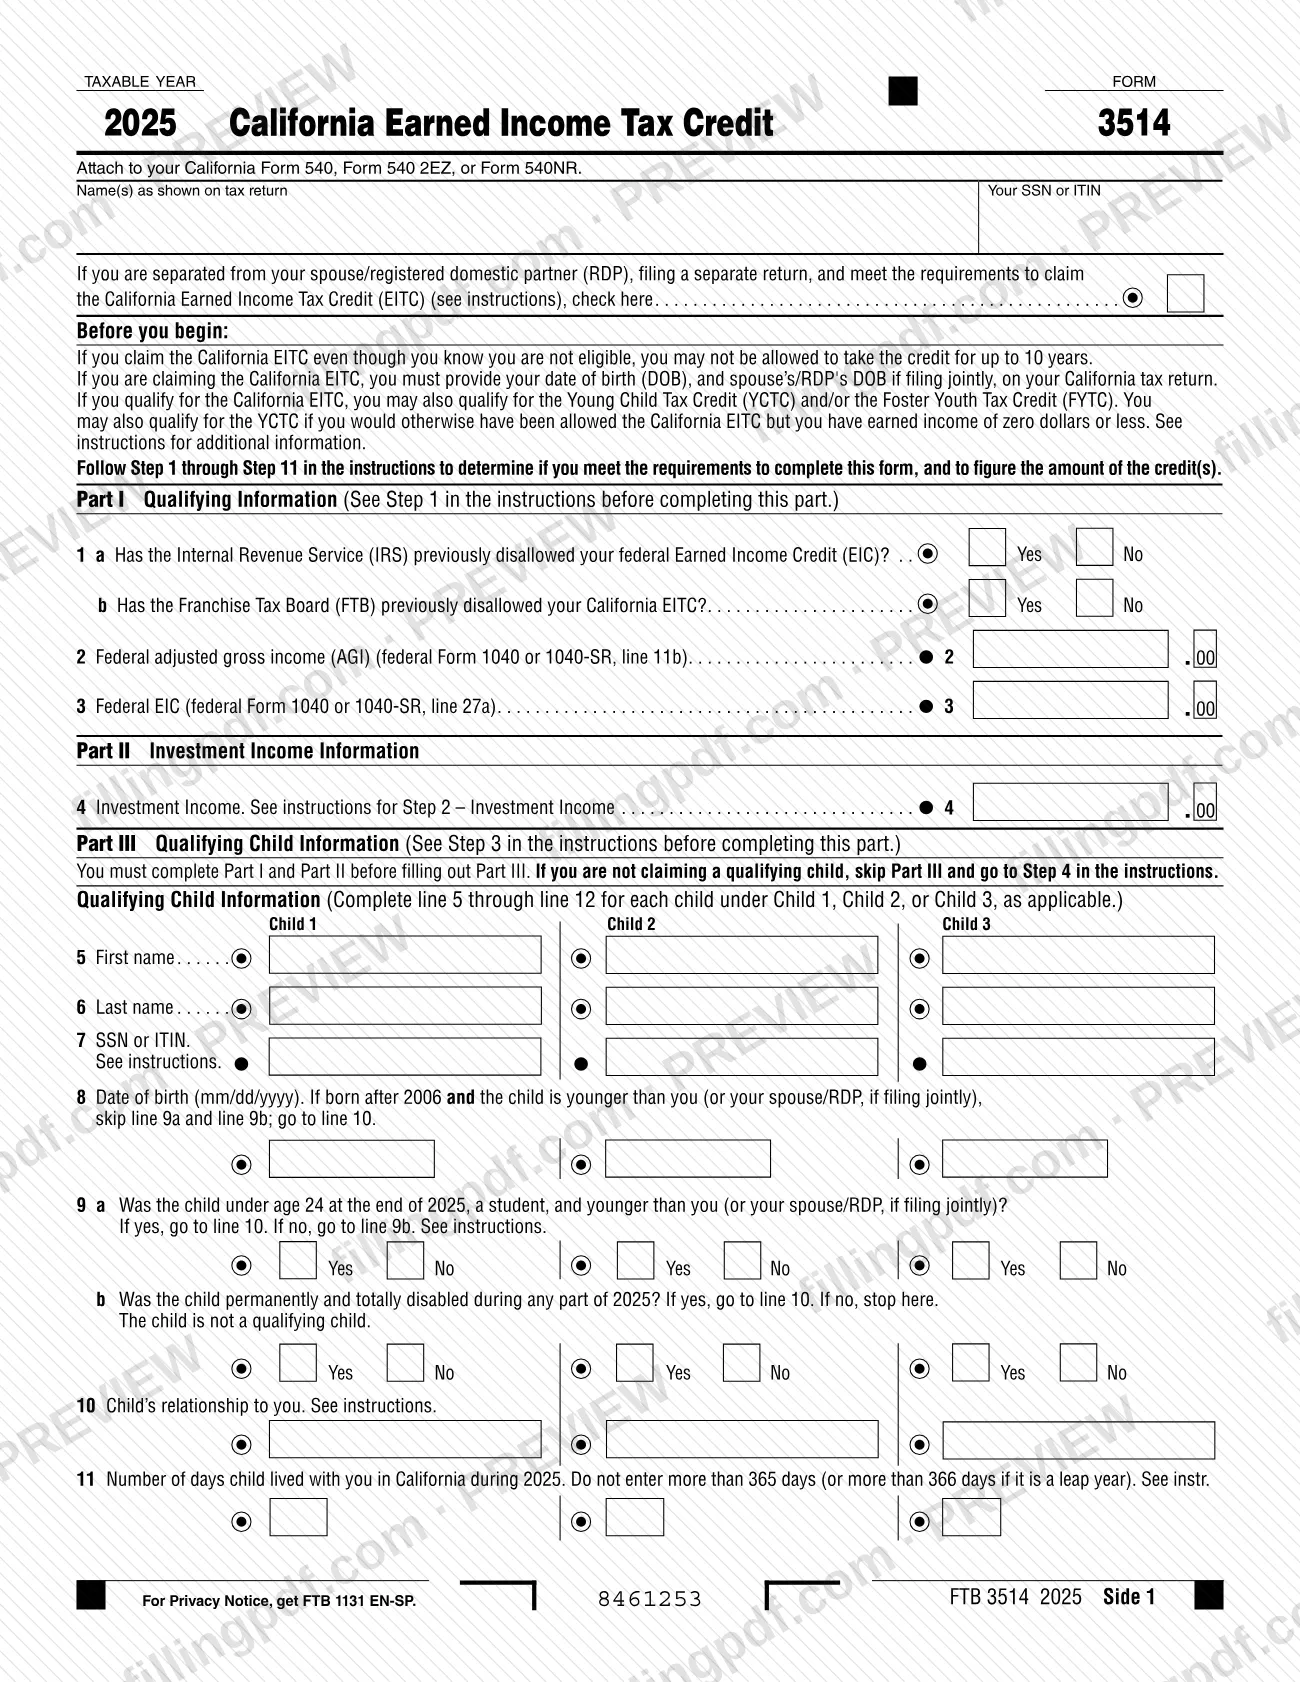
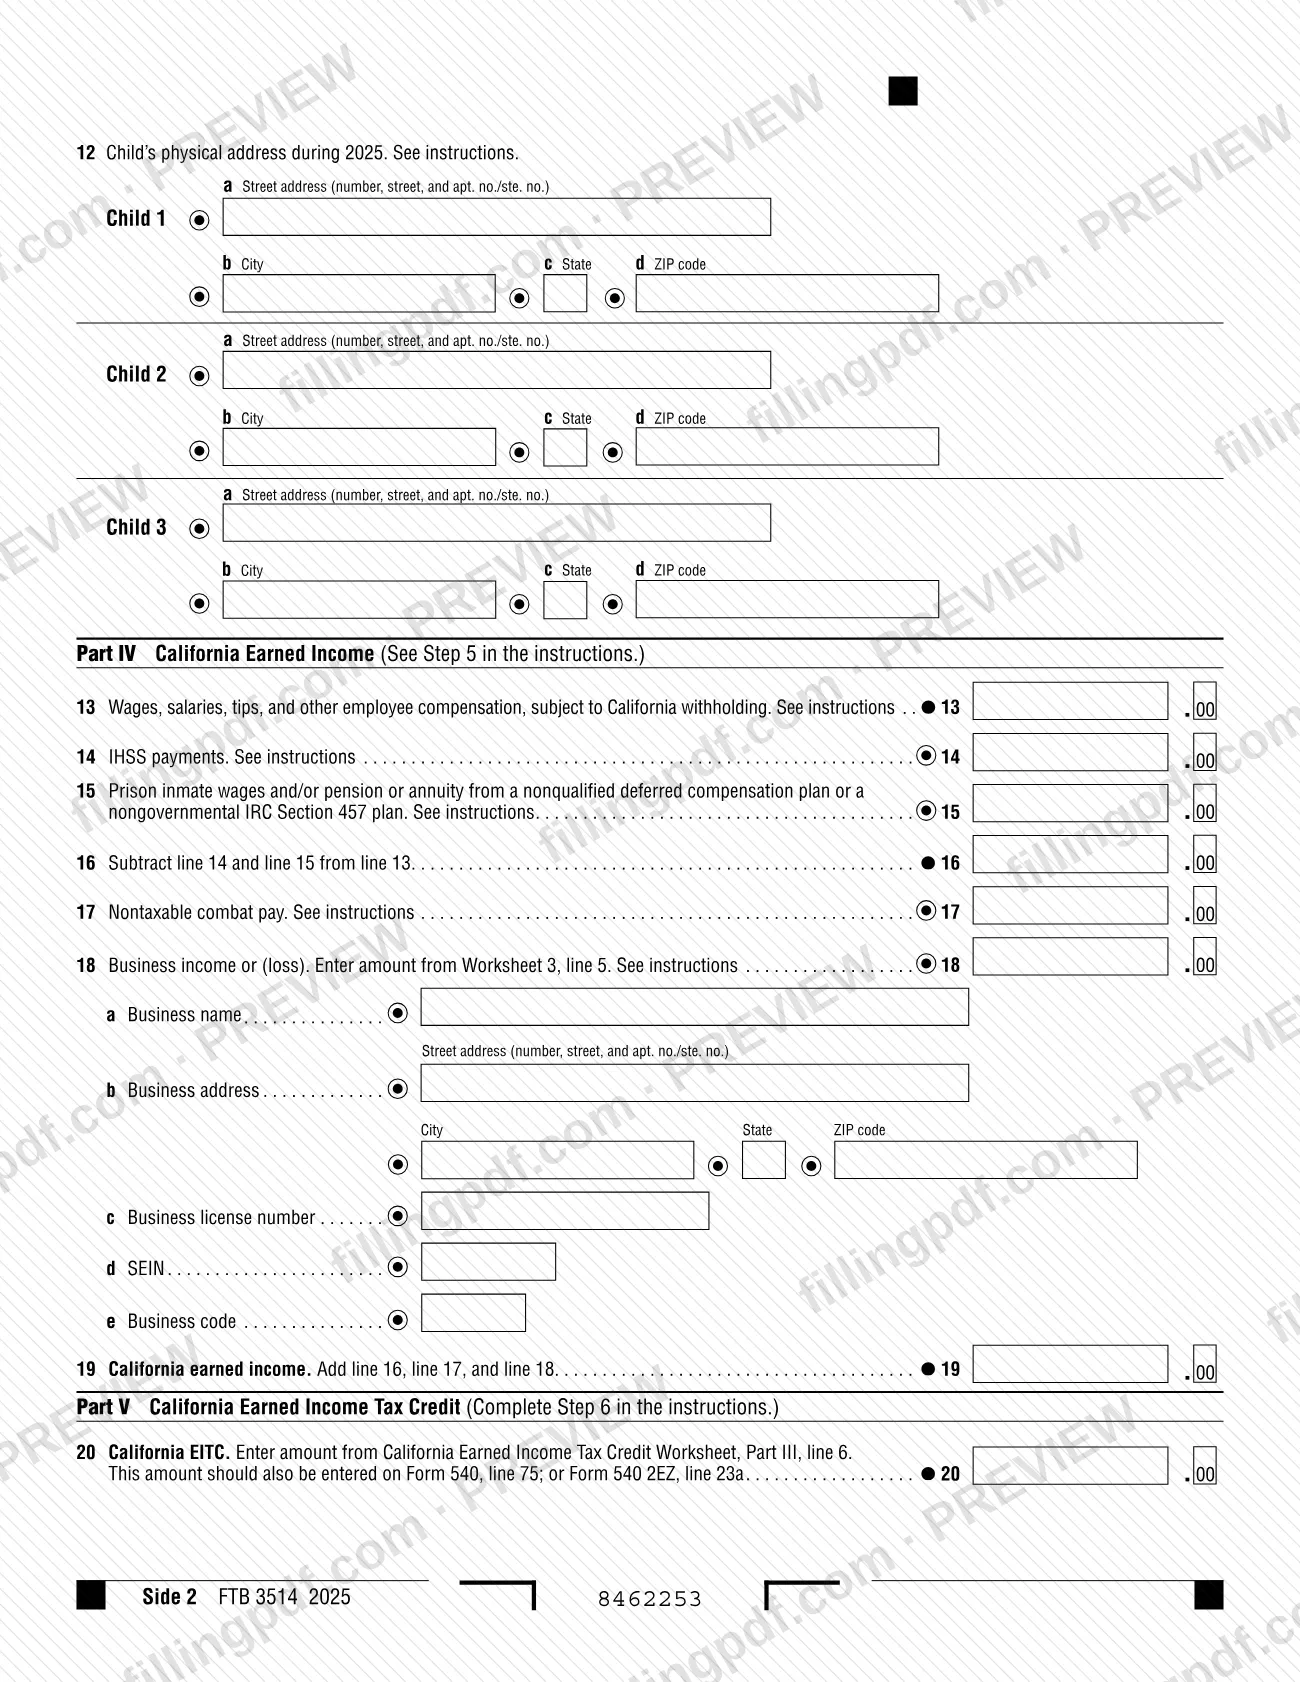
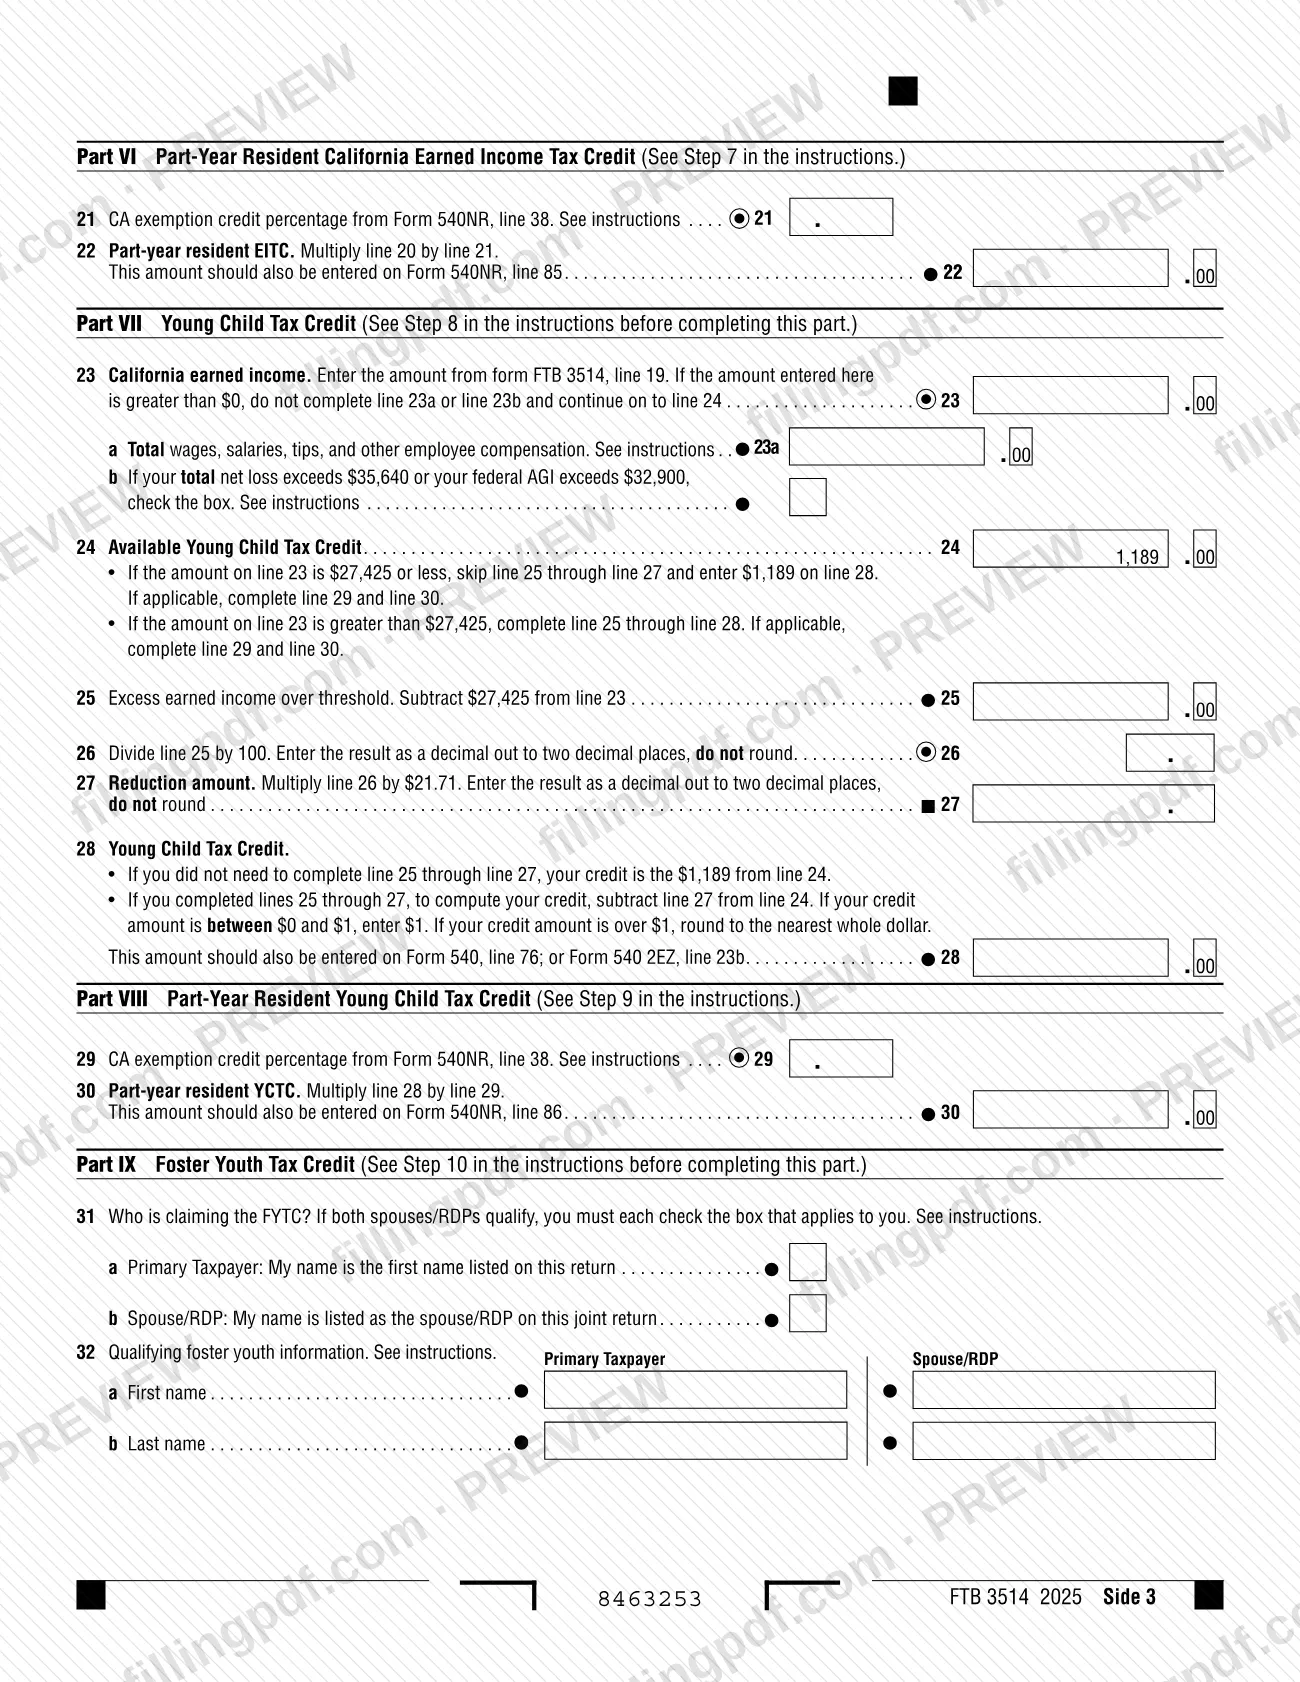
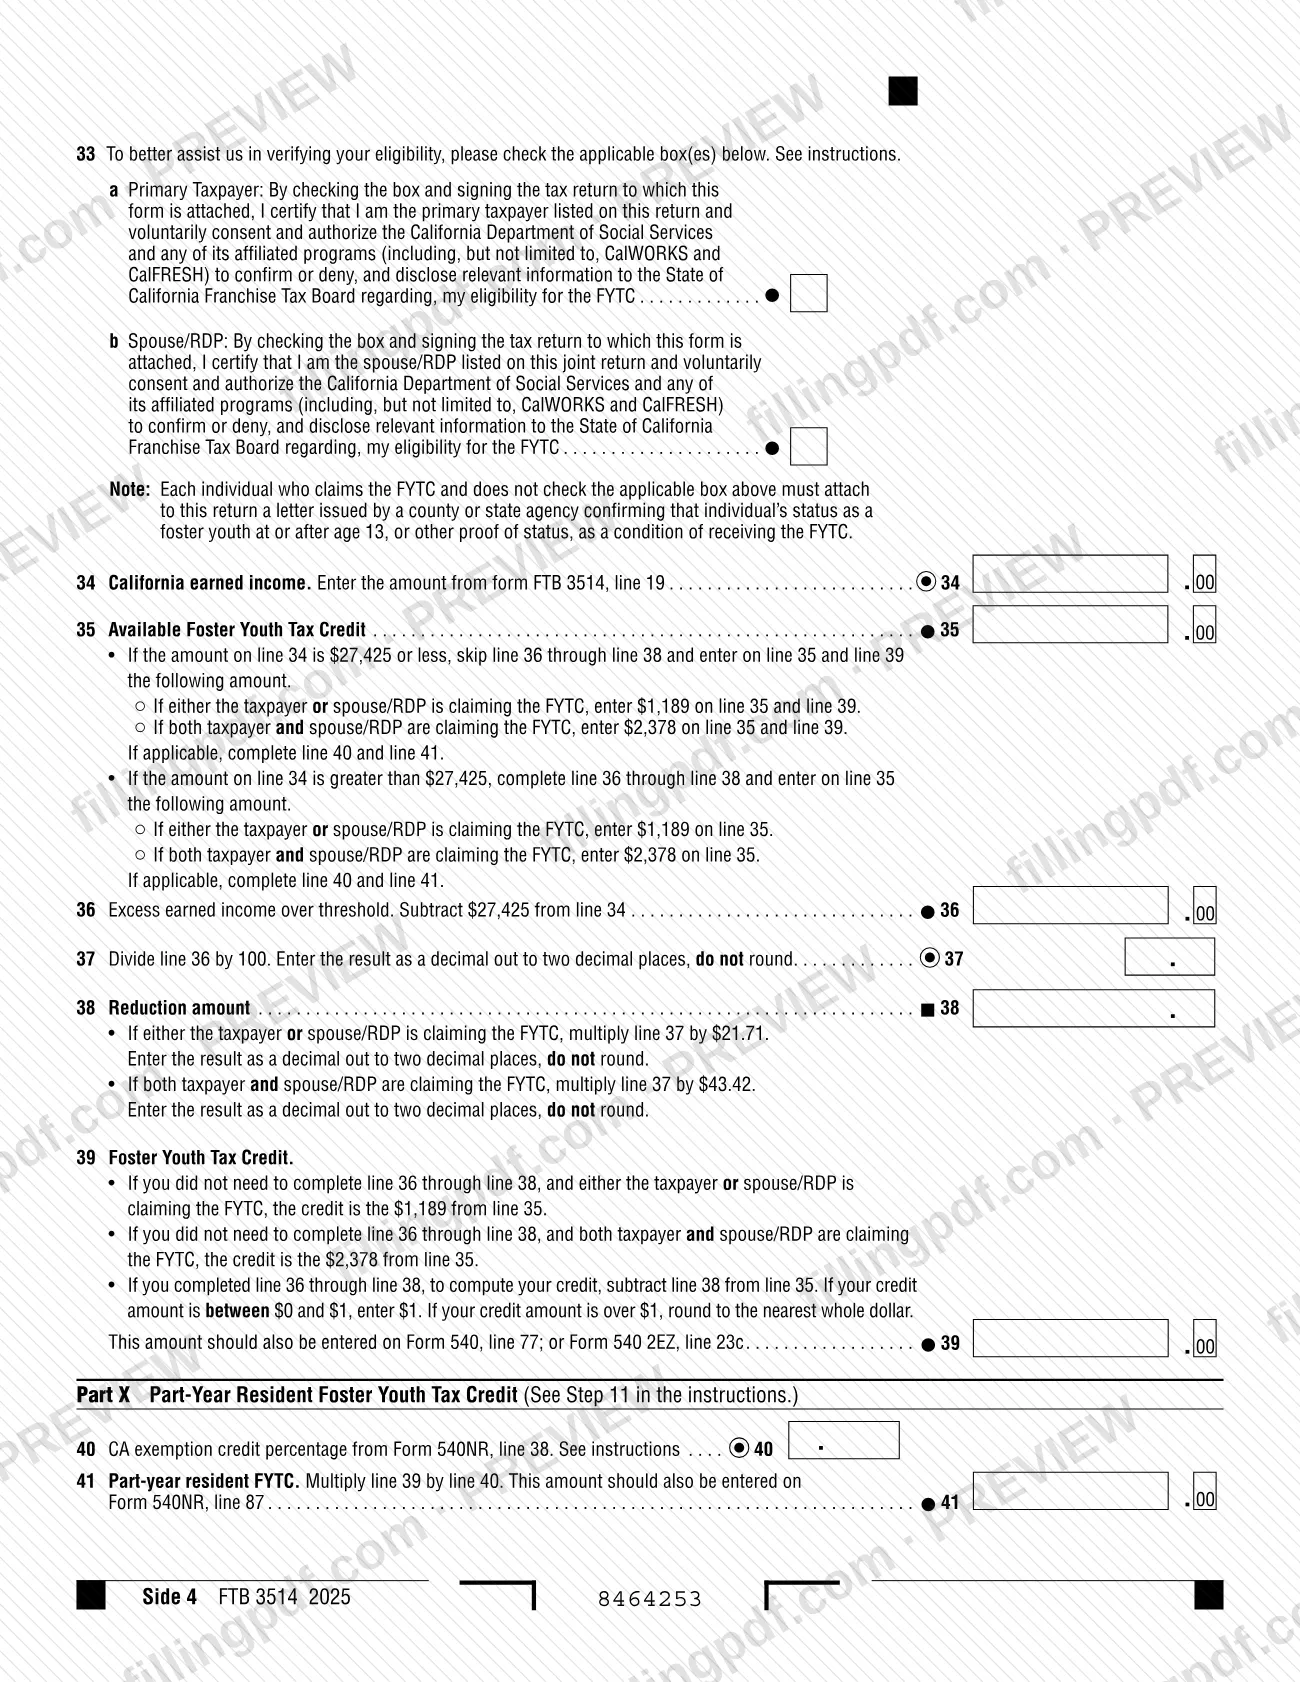
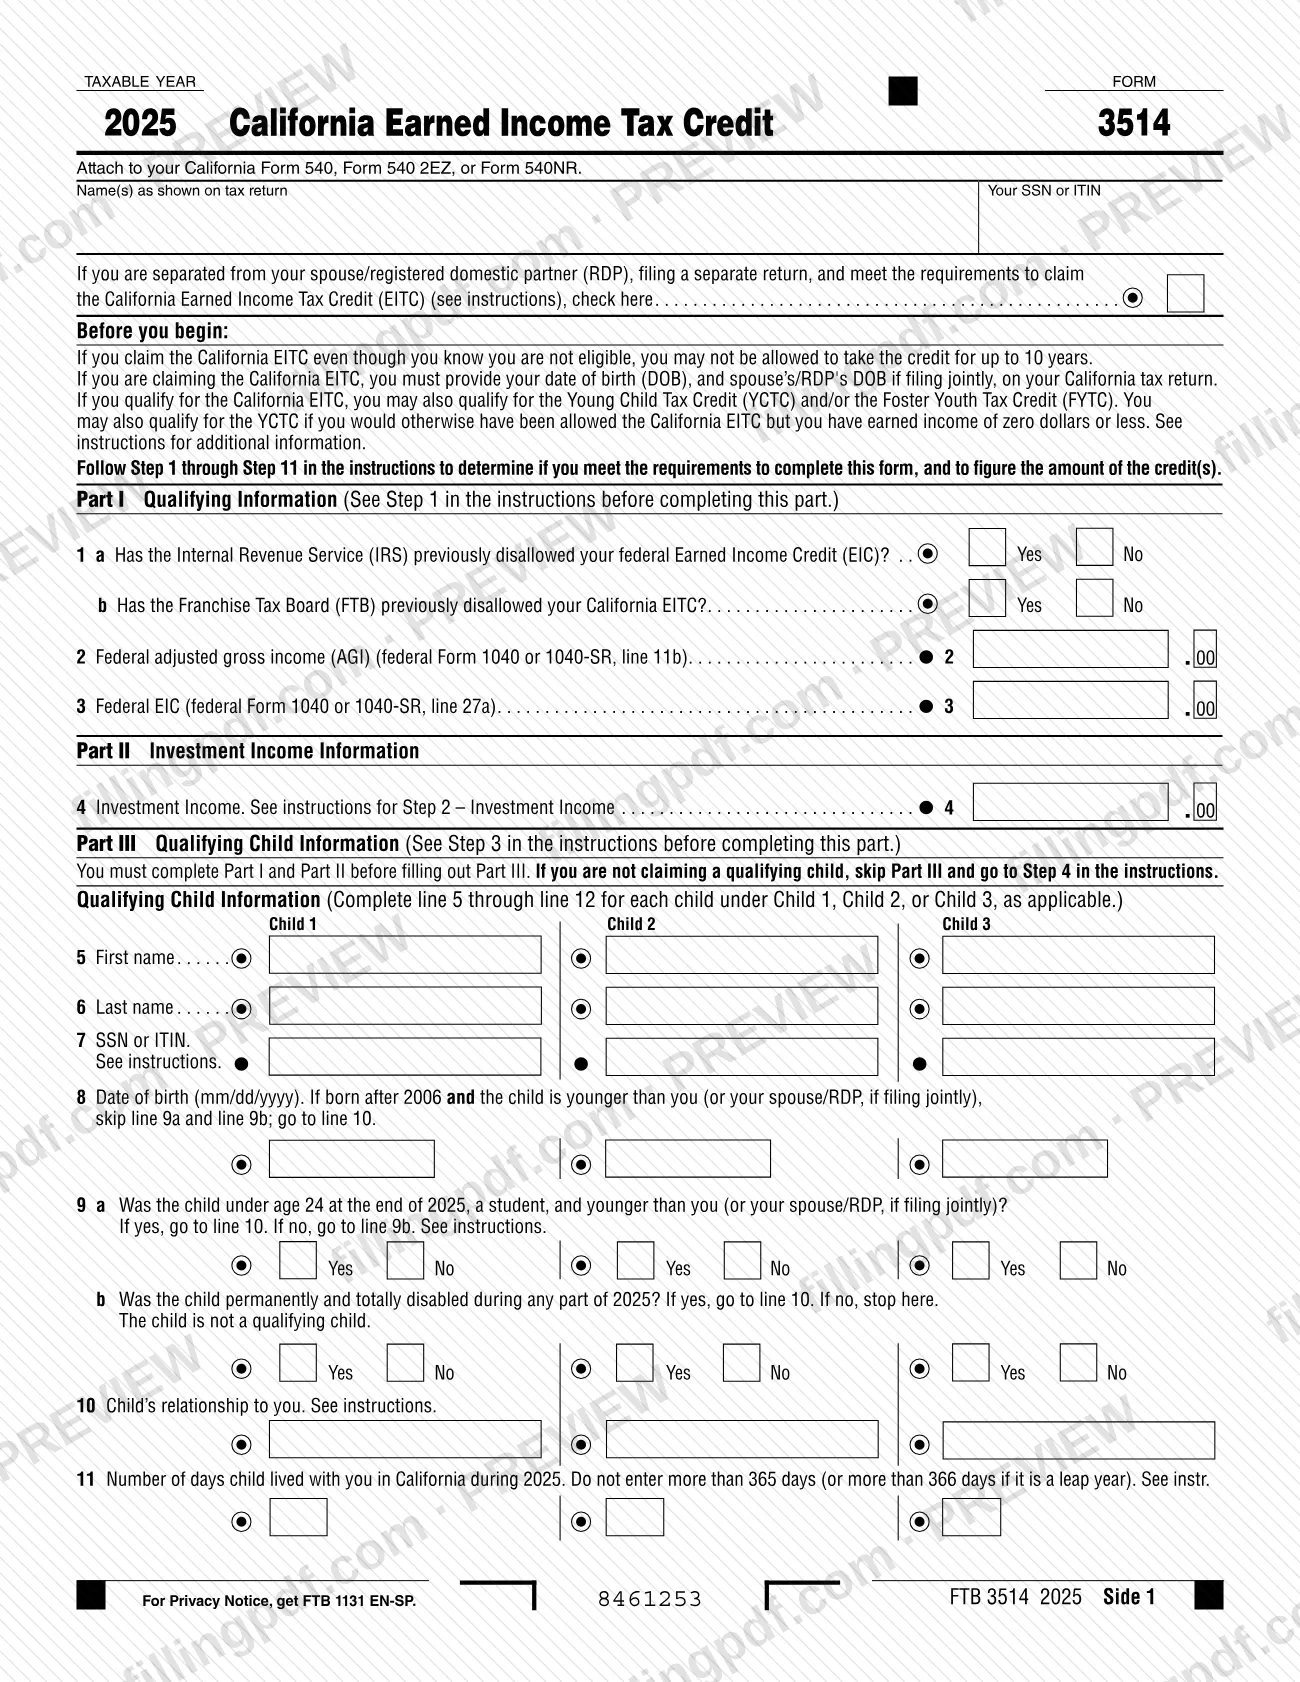
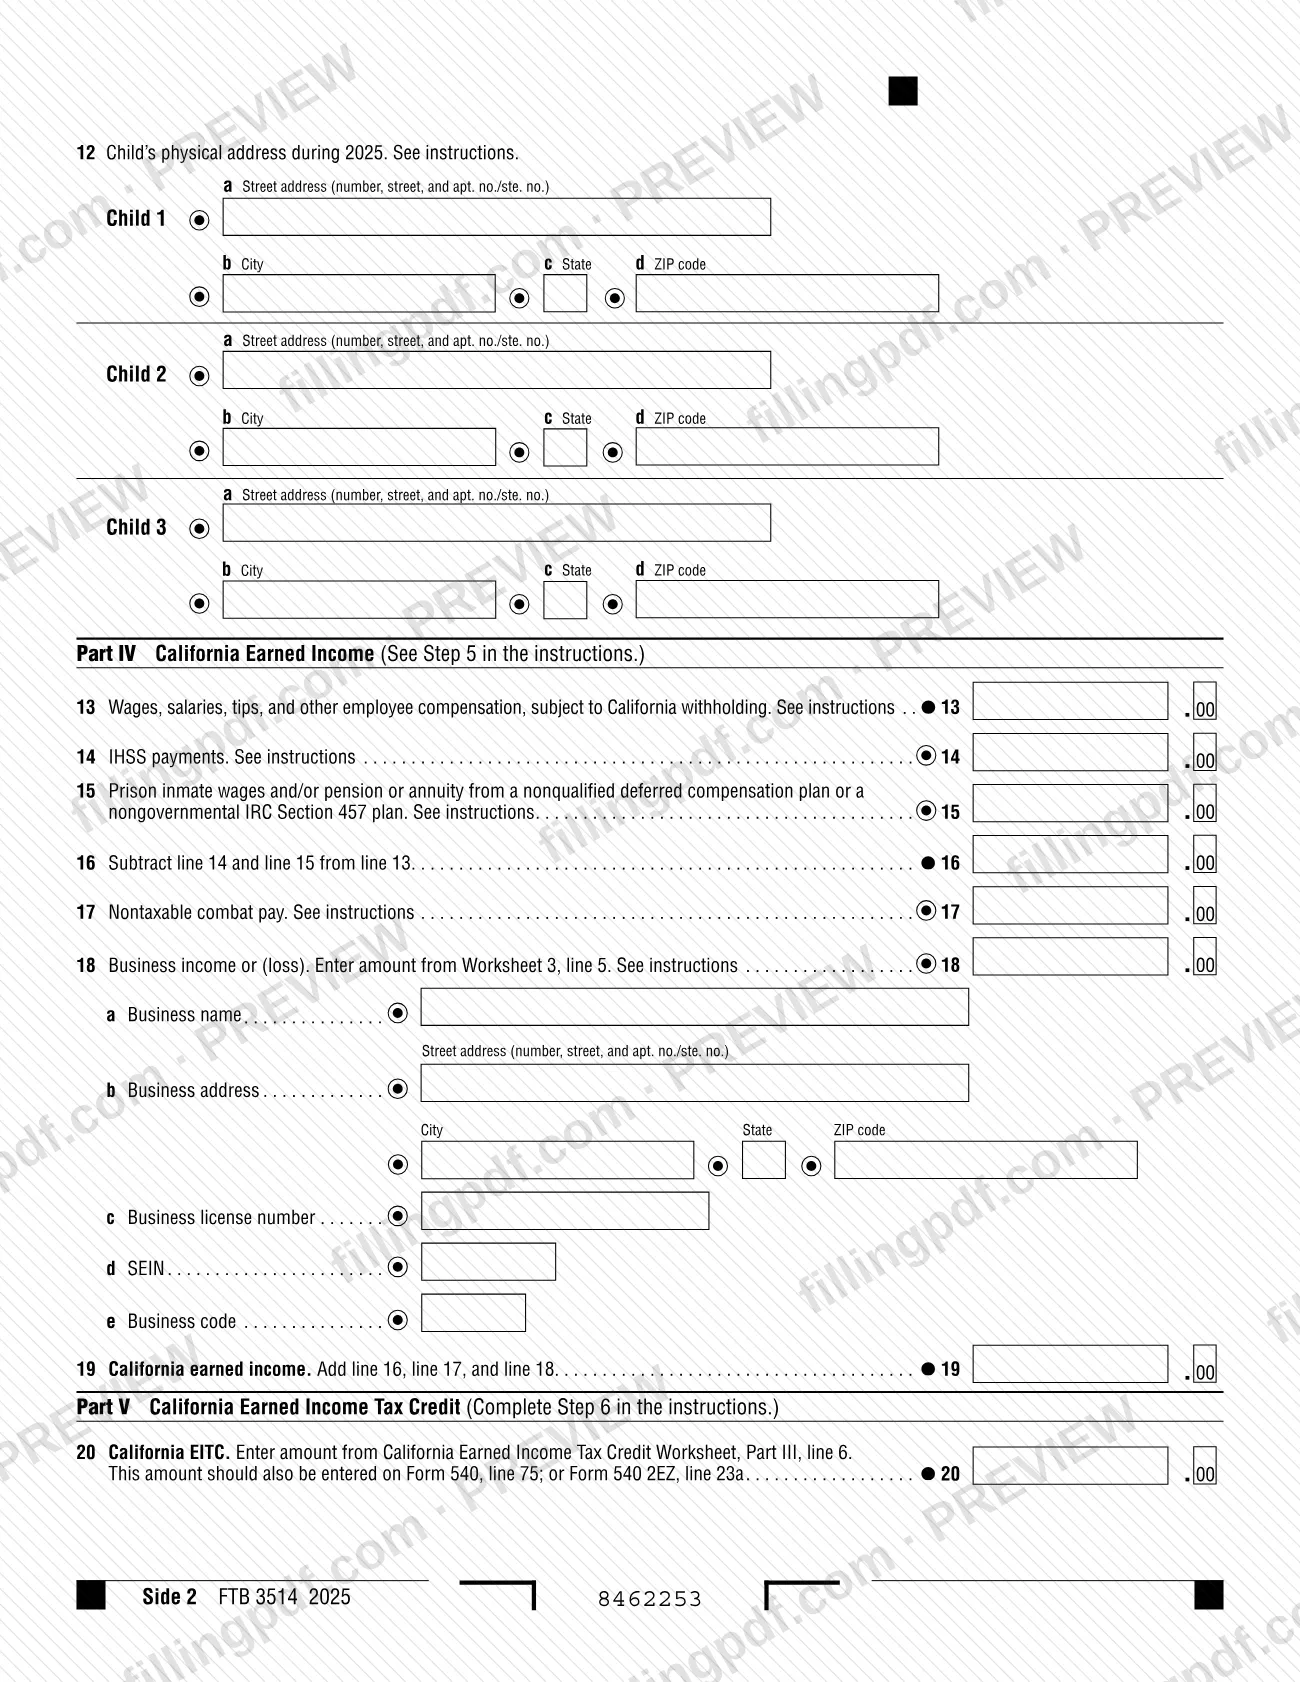
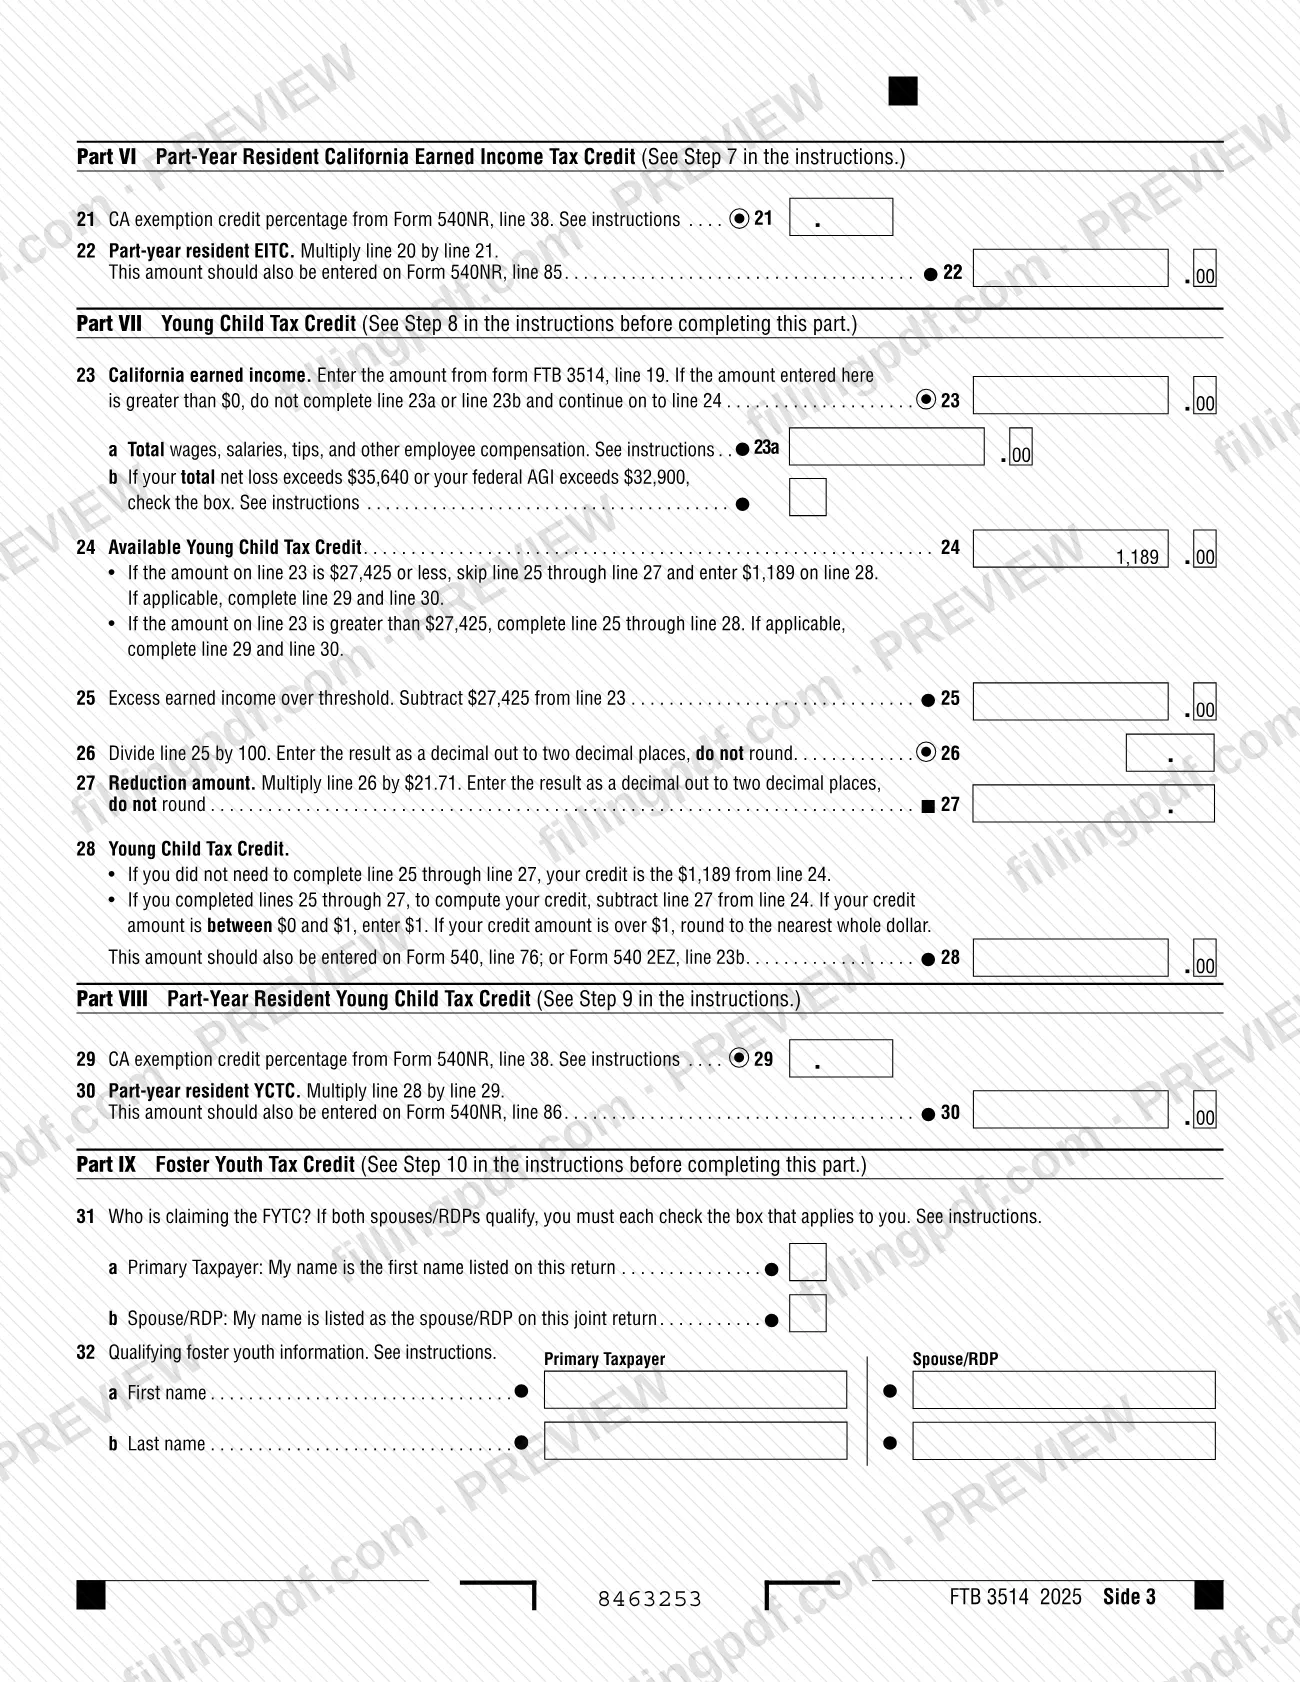
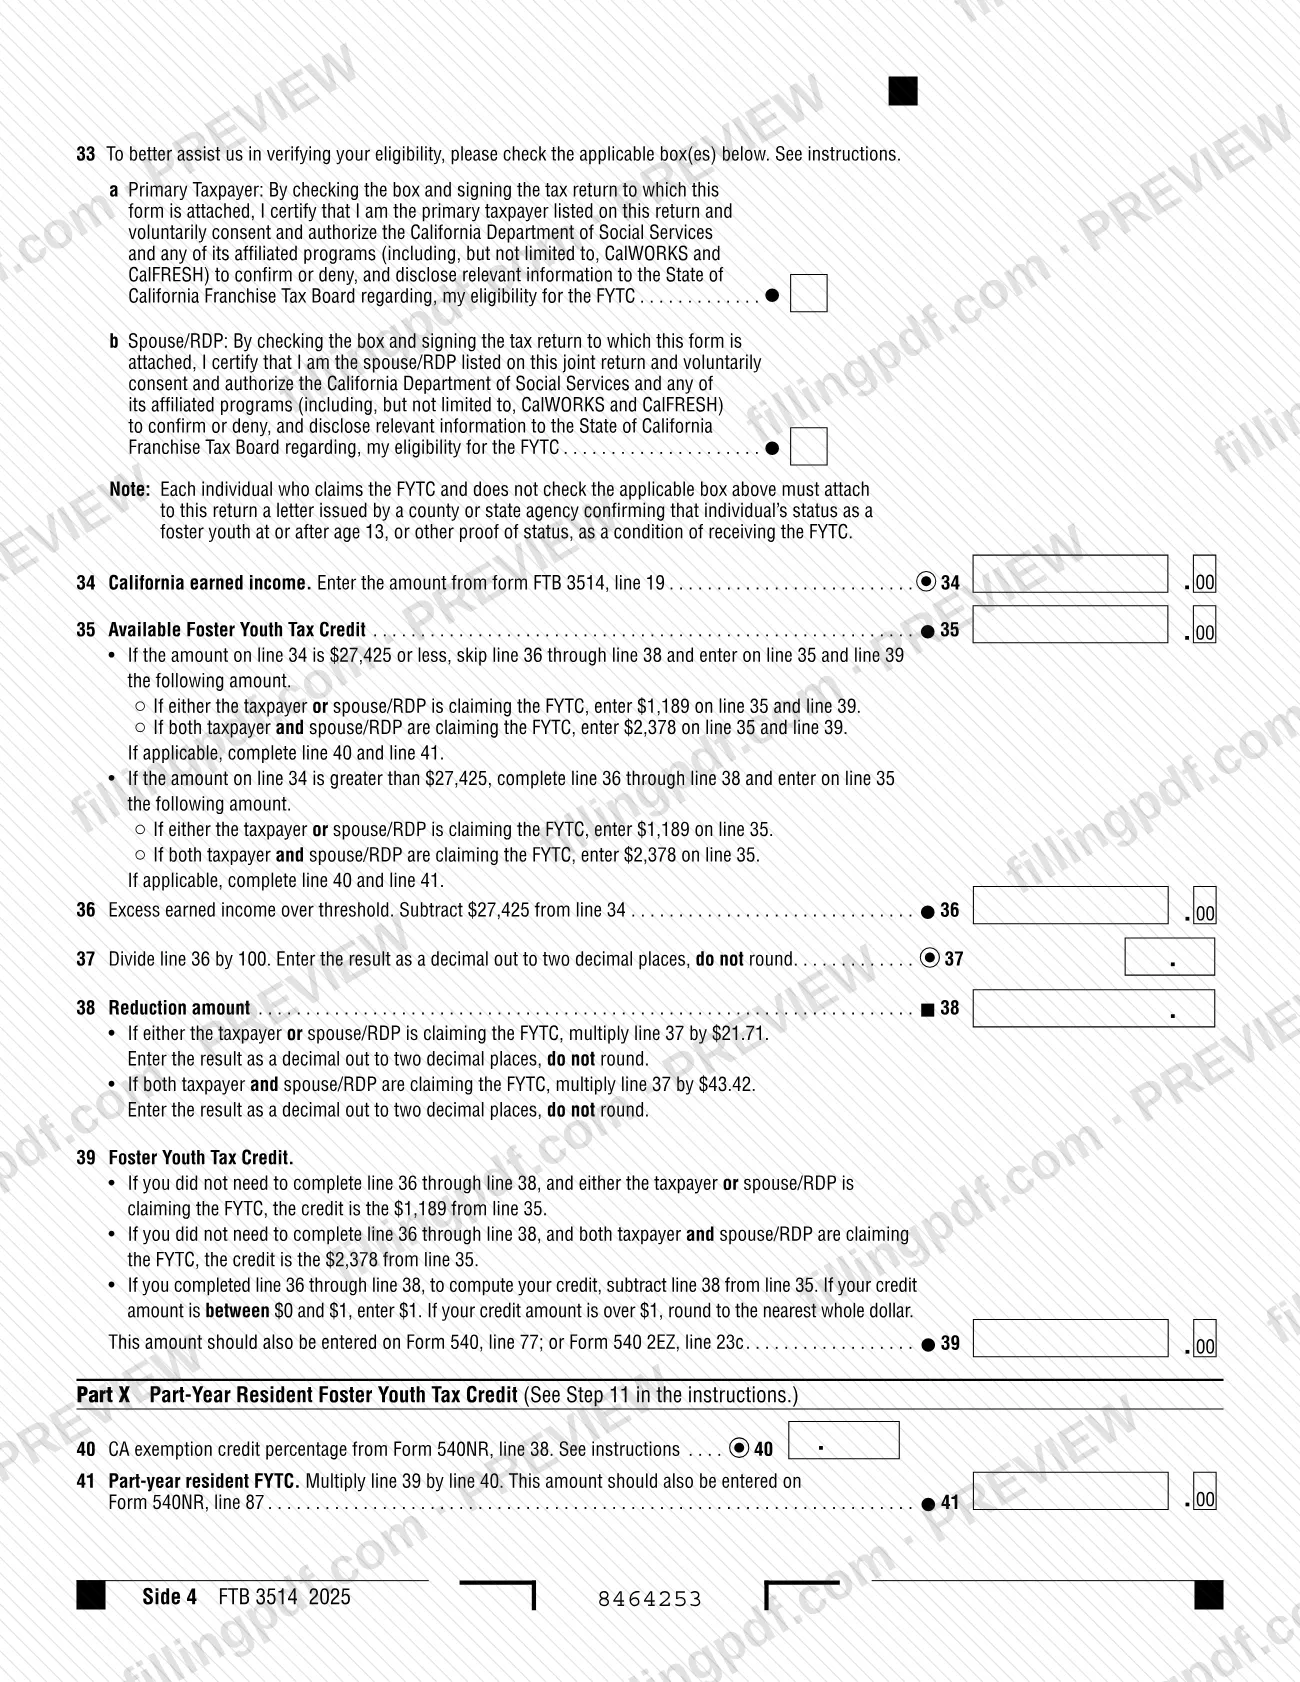
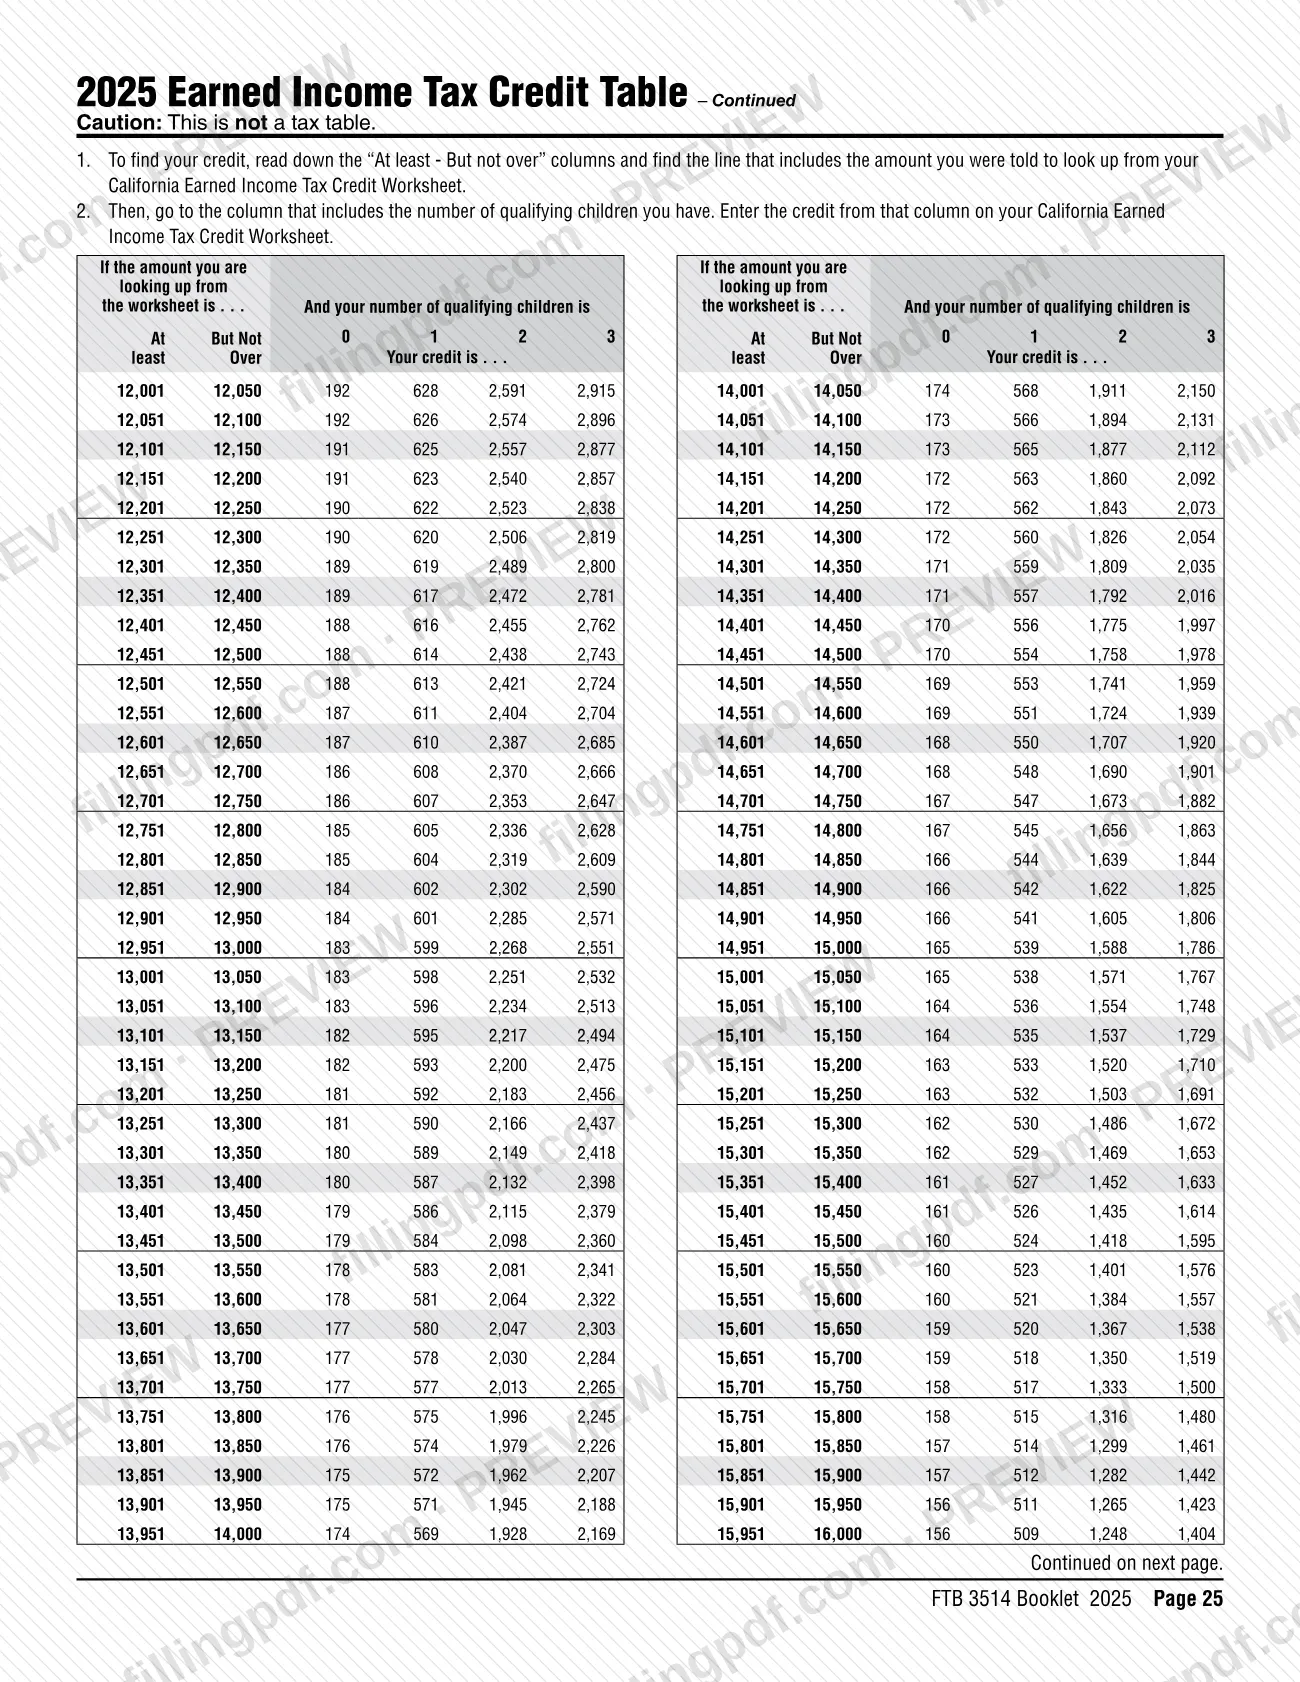
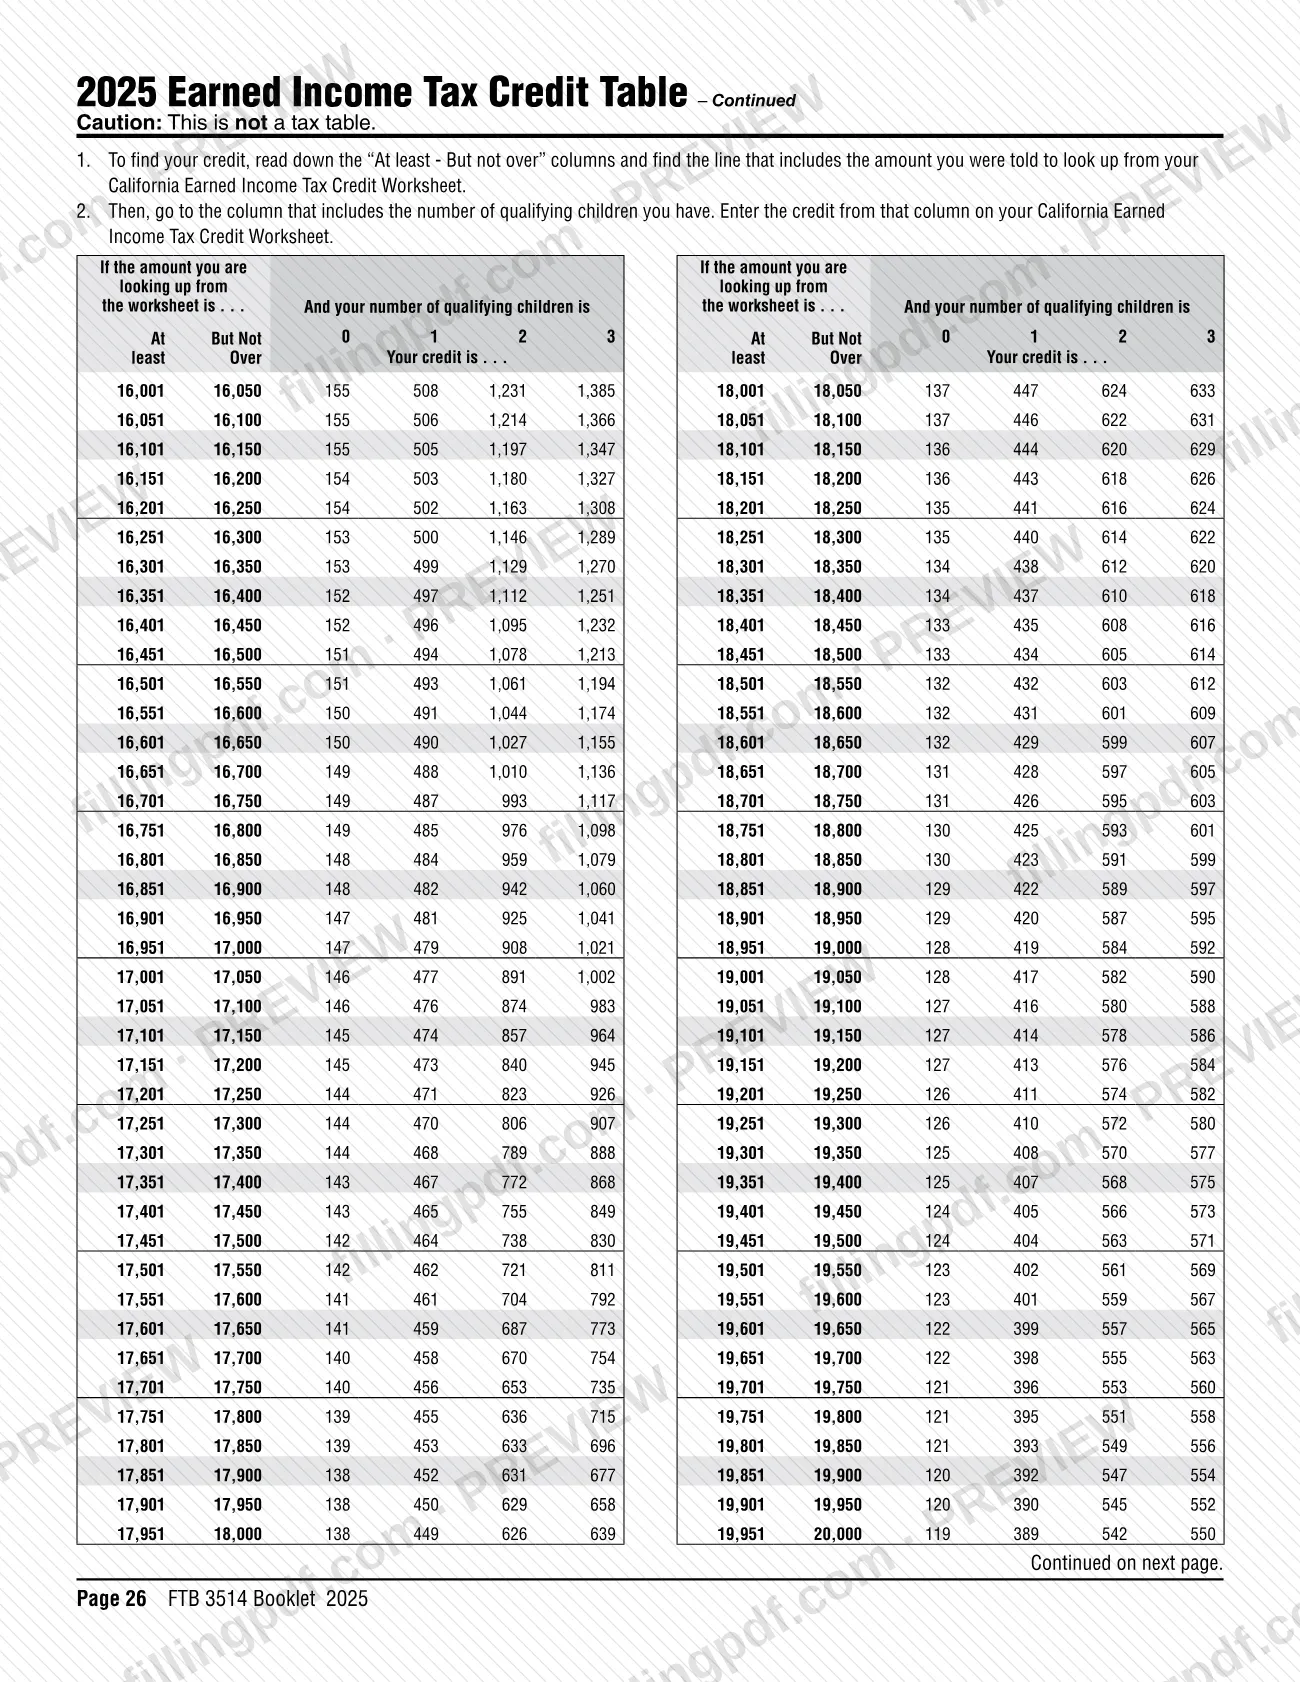
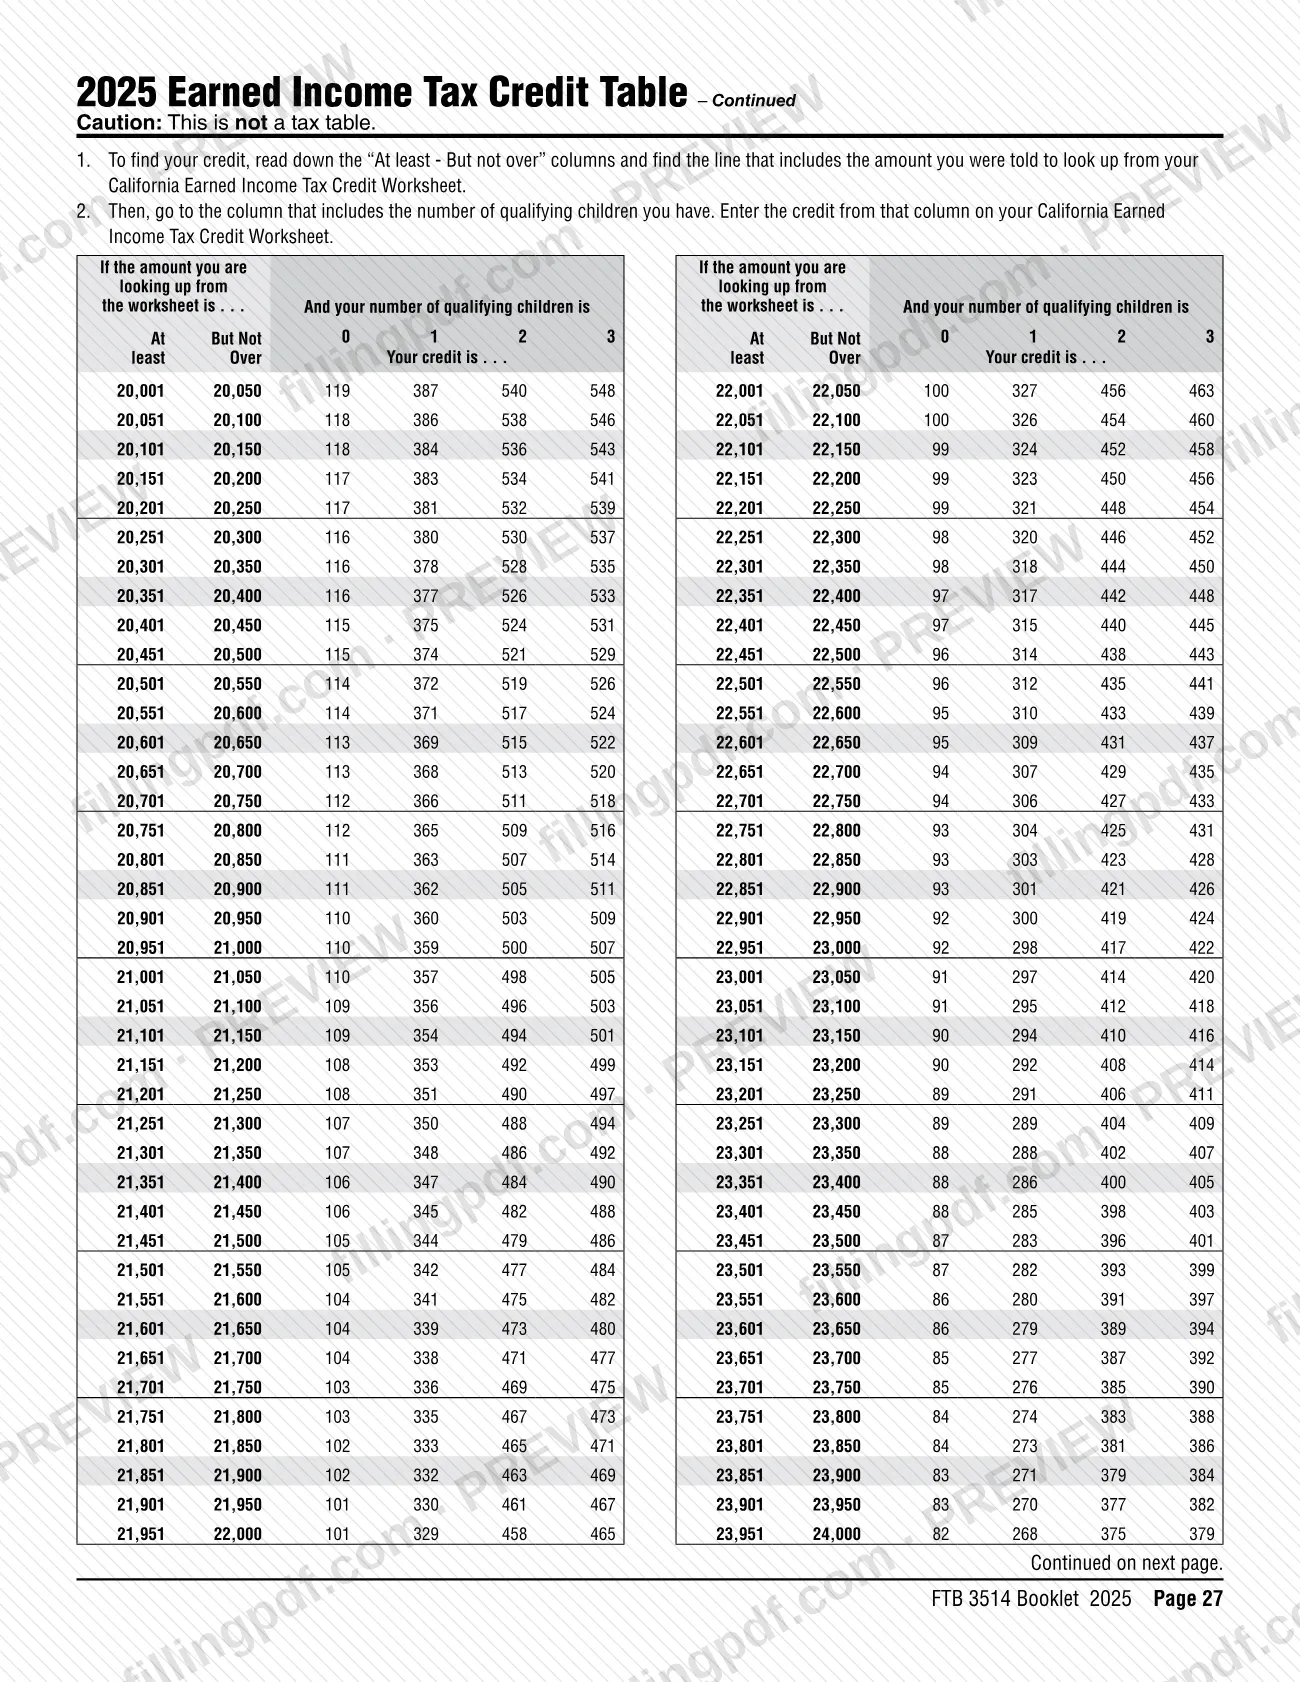
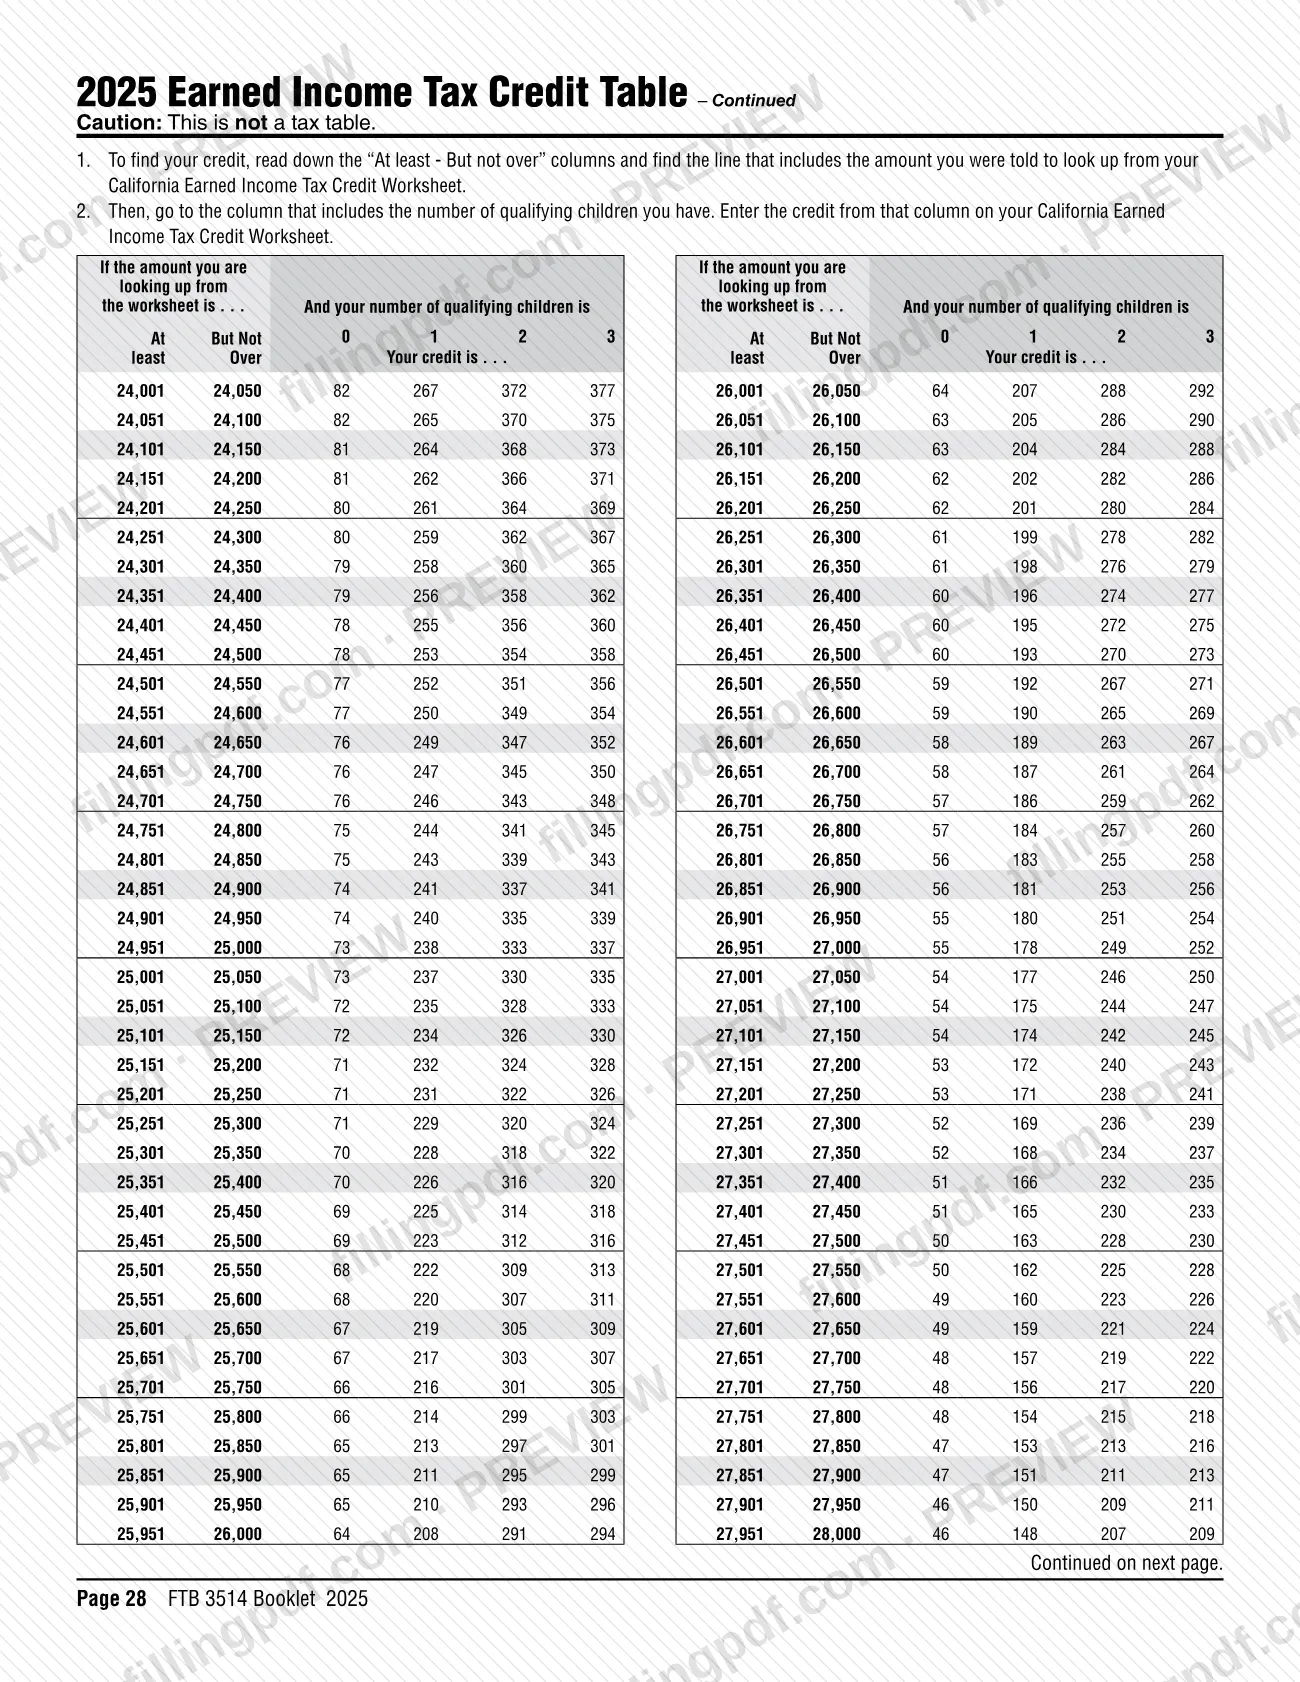
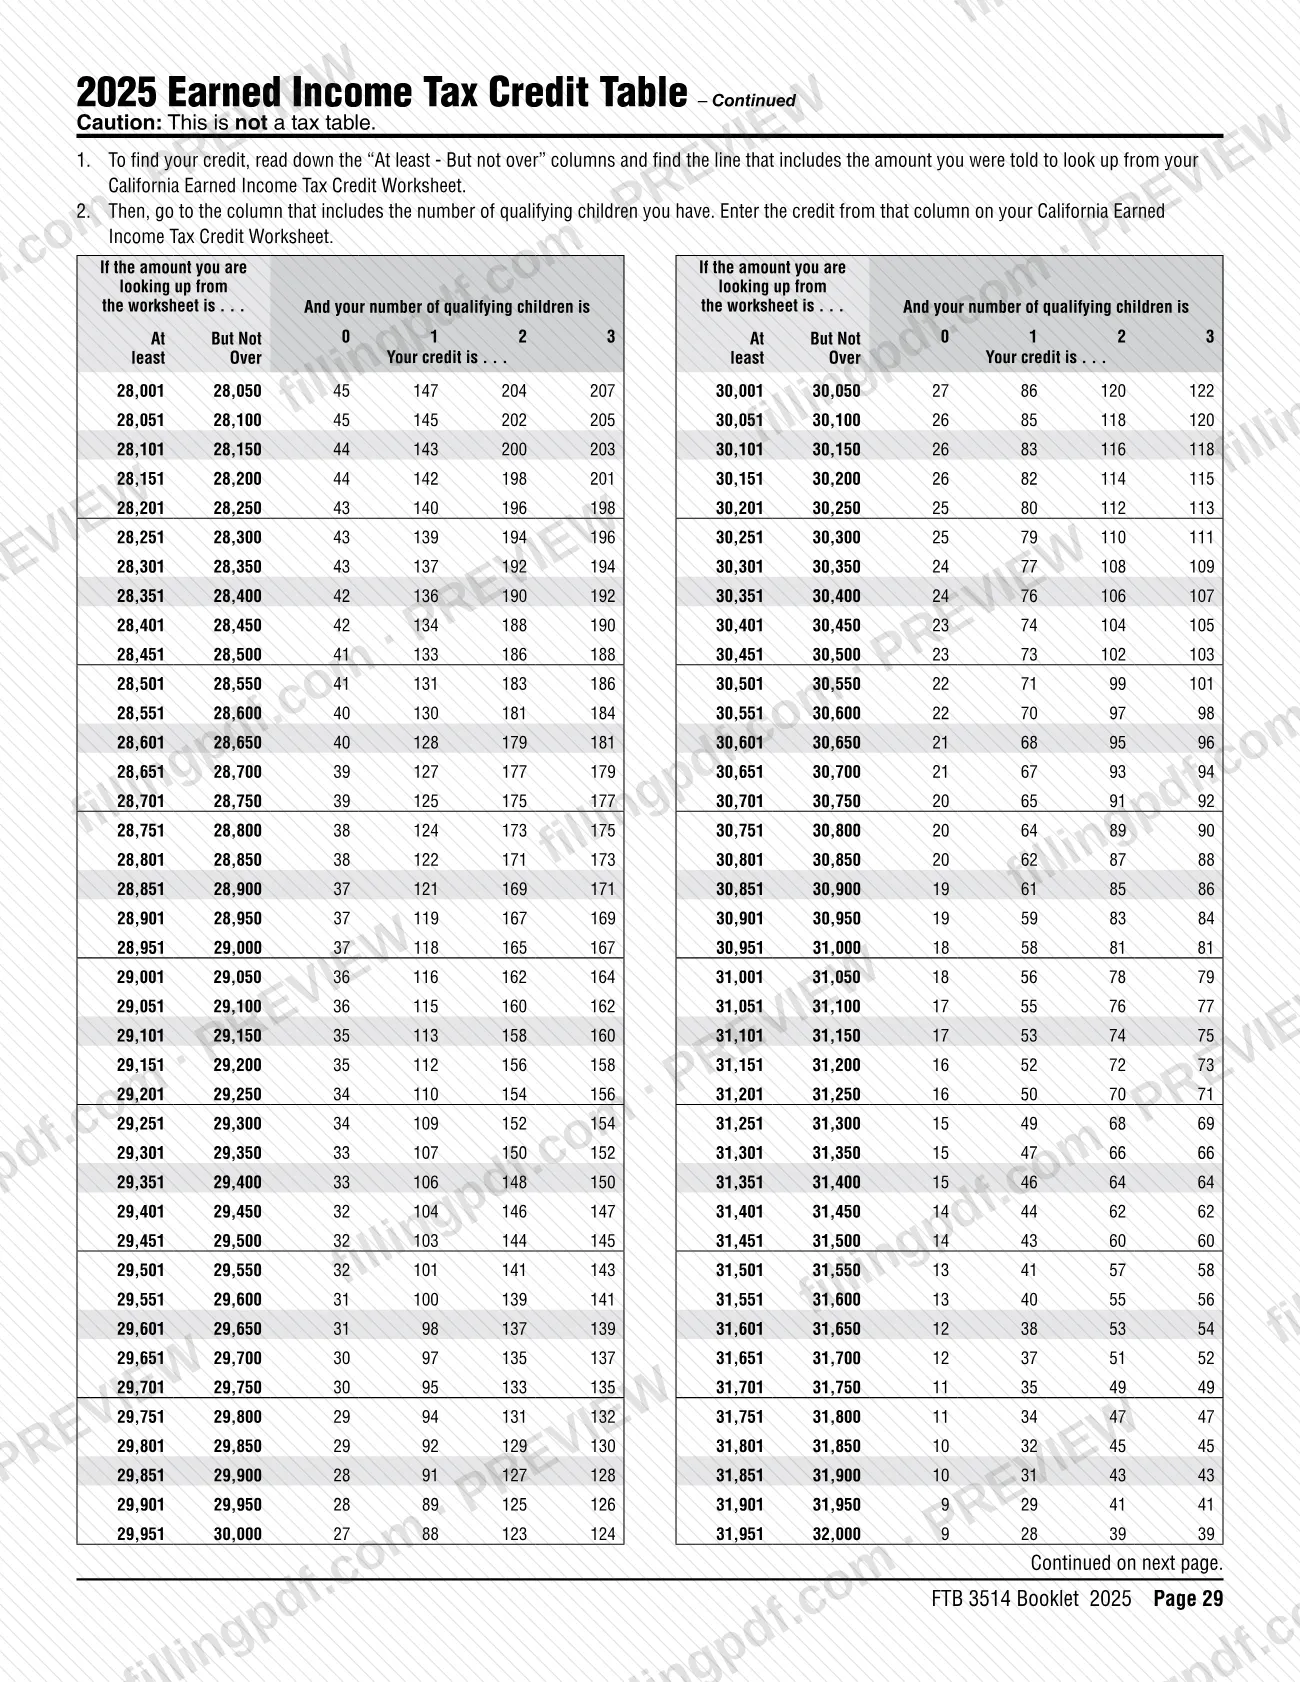
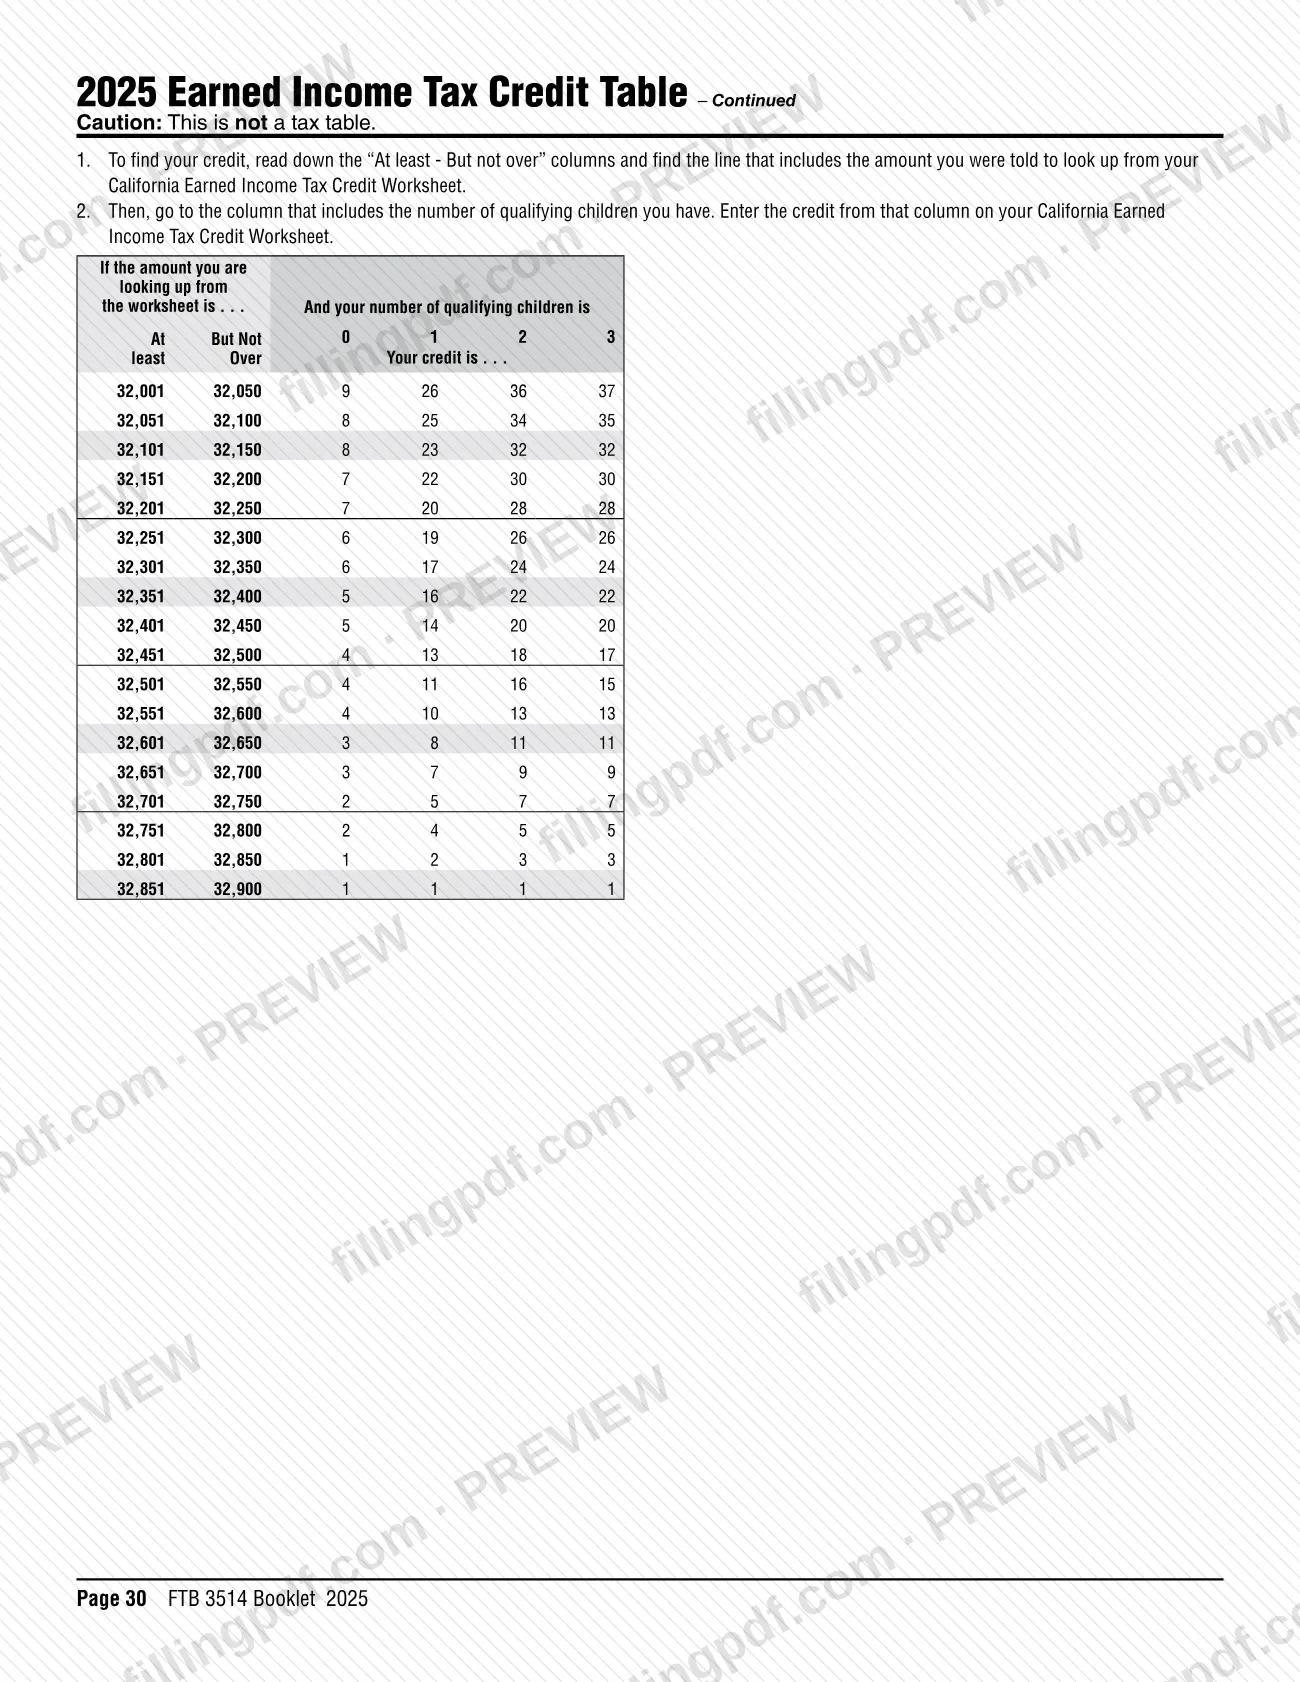
El Formulario FTB 3514, Crédito Tributario por Ingreso del Trabajo de California (California Earned Income Tax Credit), es el formulario de la Junta de Impuestos de Franquicia de California (FTB) que se incluye con sus instrucciones en el folleto de 2025 y que usted adjunta a su declaración de impuestos sobre los ingresos de California para reclamar el Crédito Tributario por Ingreso del Trabajo de California (EITC). El mismo formulario también cubre el Crédito Tributario para Niños Pequeños (YCTC) y el Crédito Tributario para Jóvenes de Crianza Temporal (FYTC). En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. La FTB publica el folleto oficial en ftb.ca.gov.
Última actualización
¿Qué es el FTB 3514?
Formulario FTB 3514, Crédito Tributario por Ingreso del Trabajo de California (California Earned Income Tax Credit), es el formulario de la Junta de Impuestos de Franquicia (FTB) que usted adjunta a su declaración de California para determinar si reúne los requisitos para el EITC, el YCTC y el FYTC de California, informar sobre sus hijos calificados y calcular el monto de cada crédito.
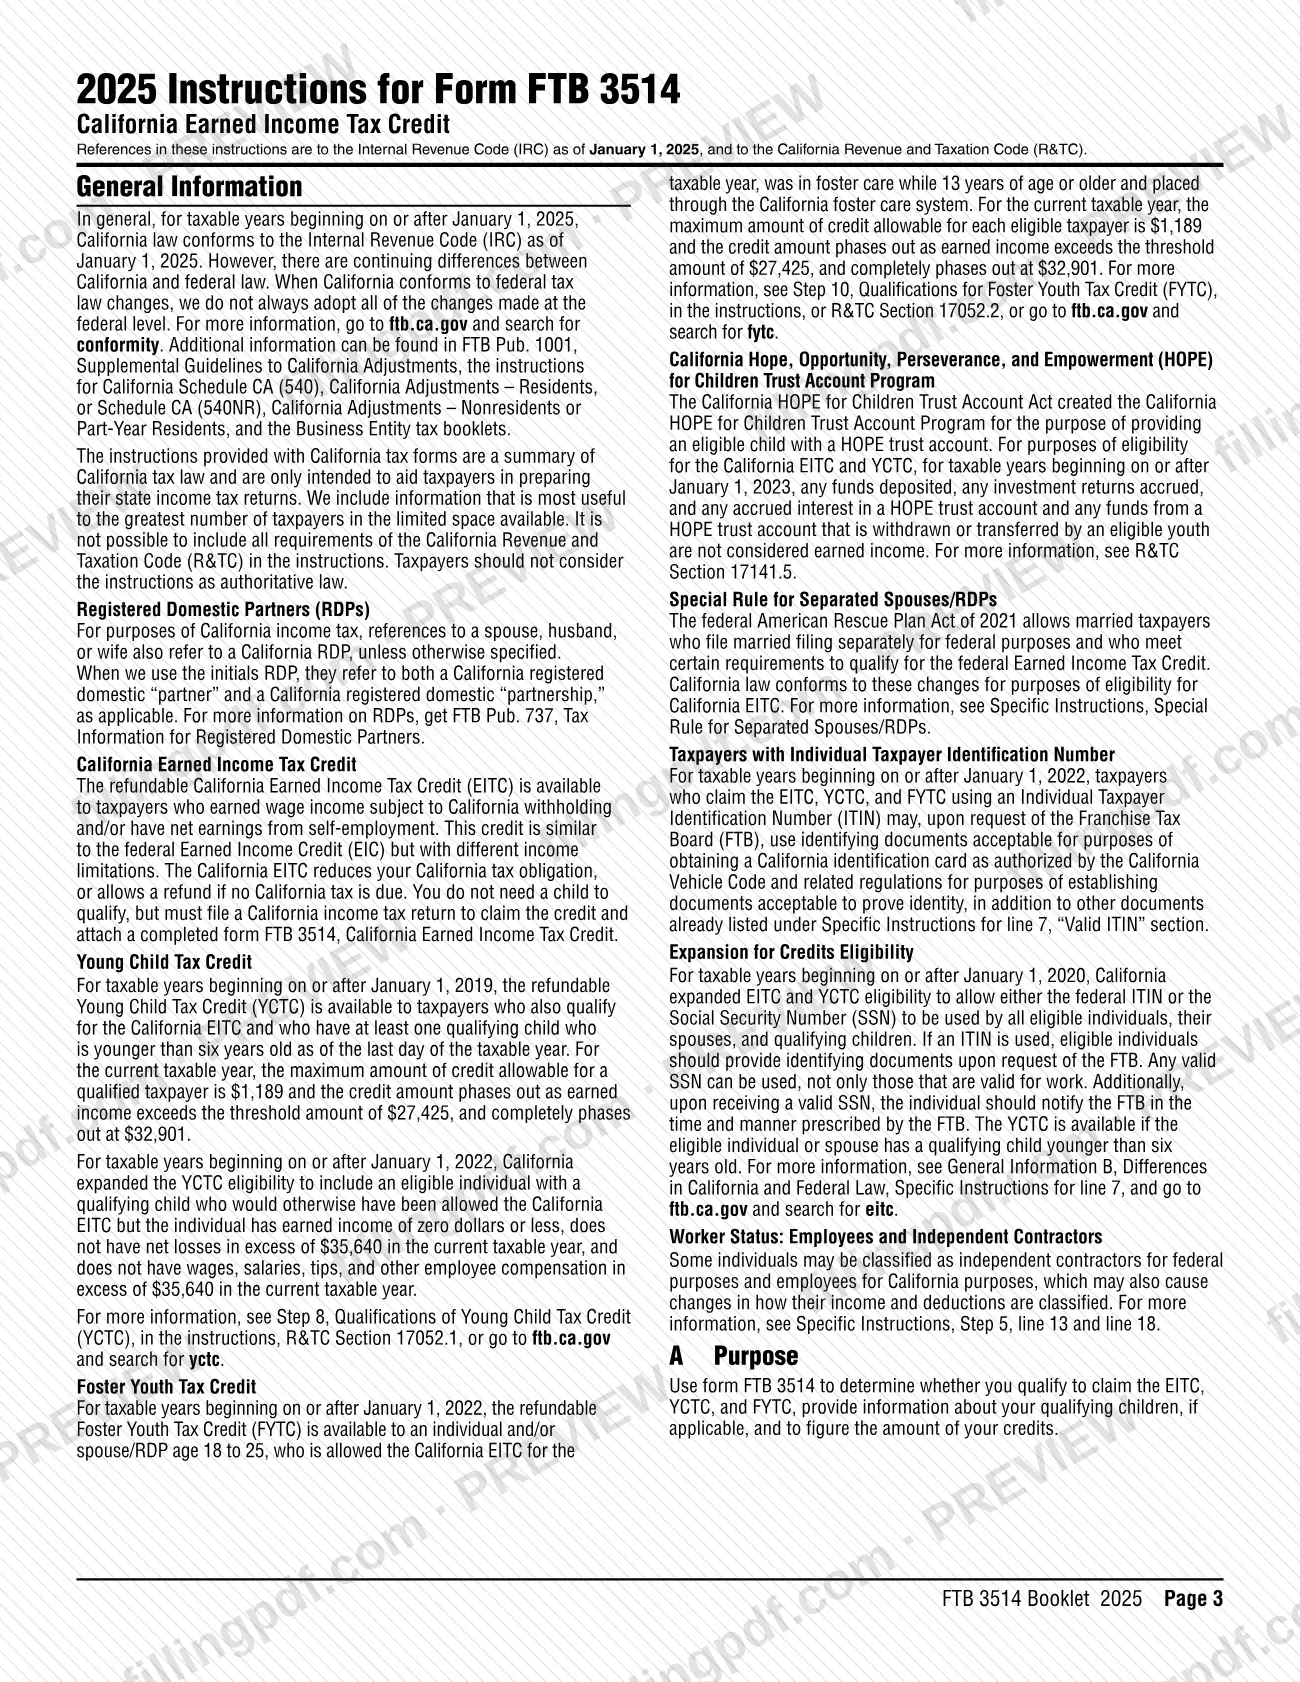
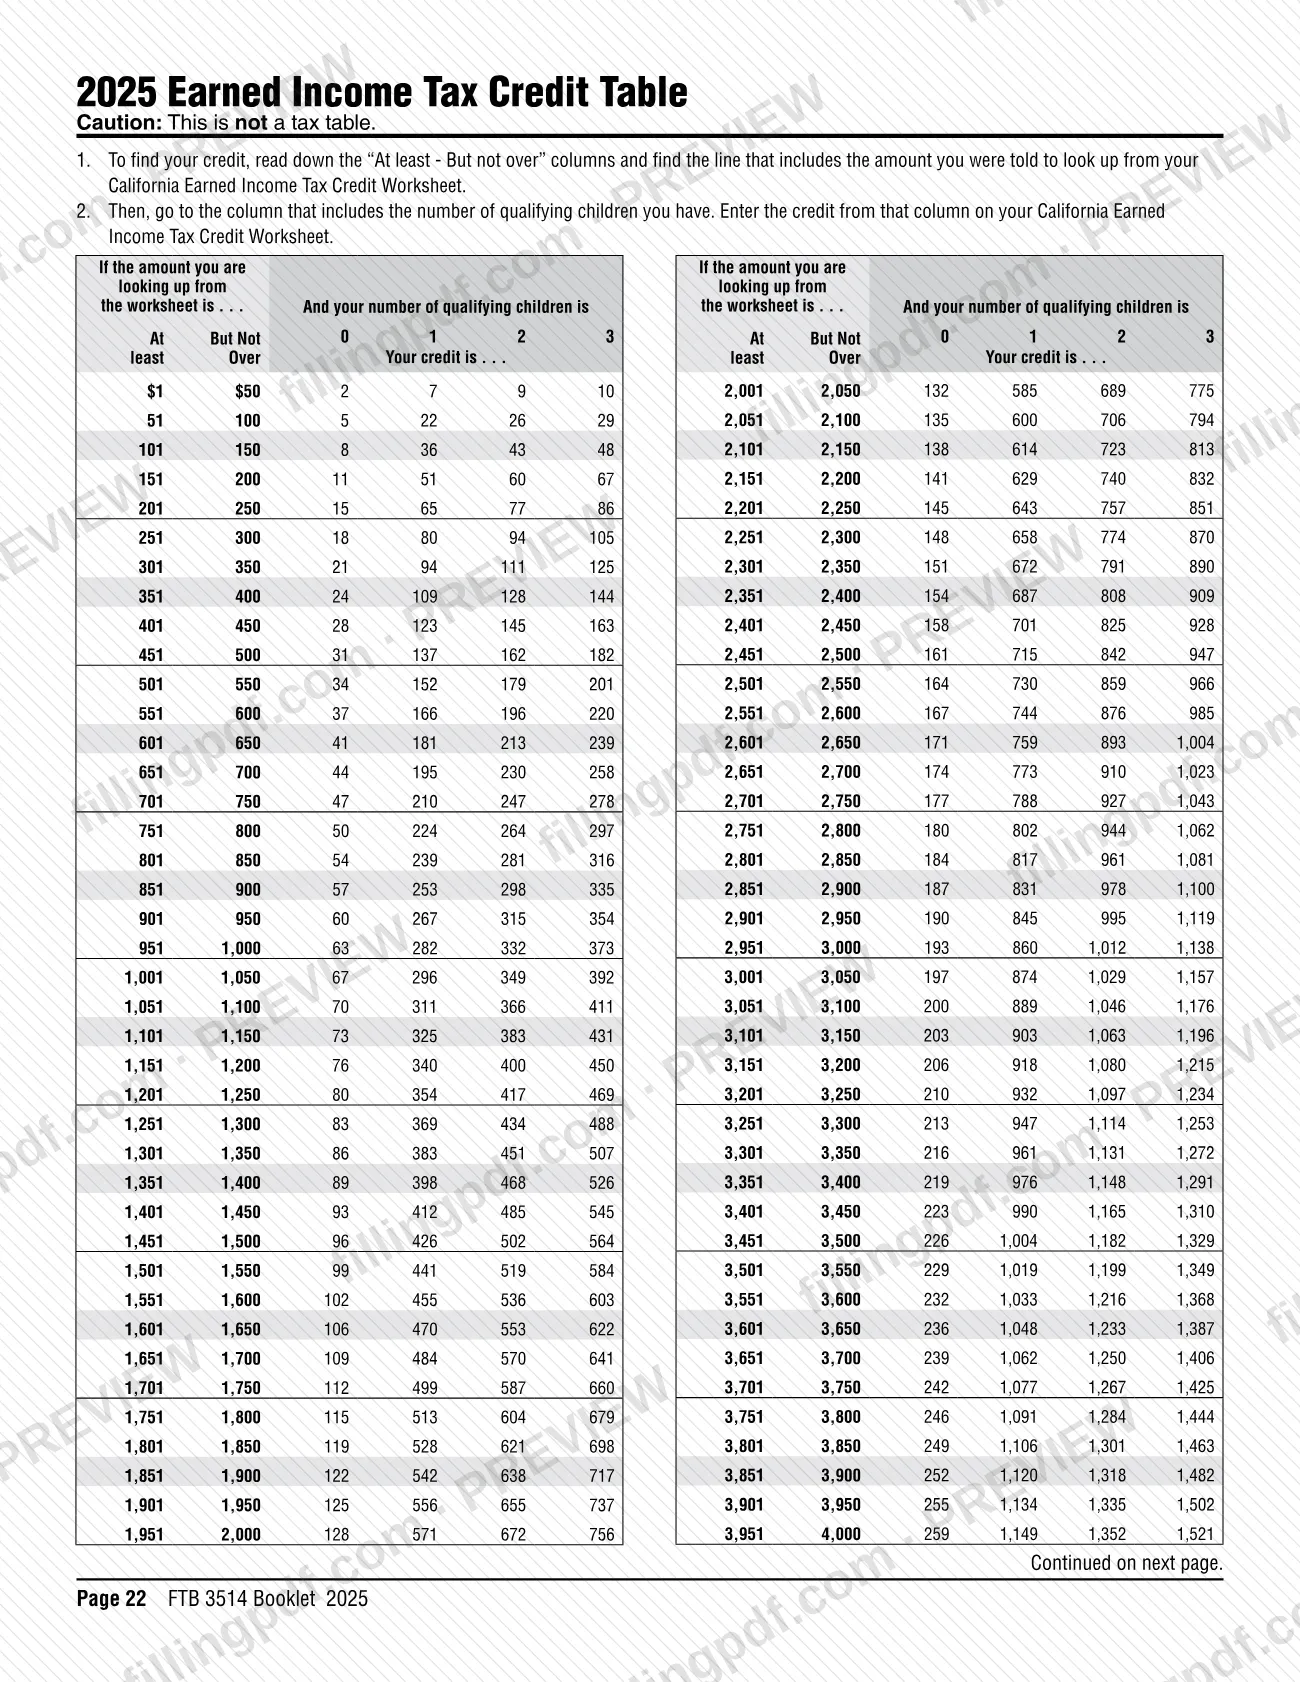
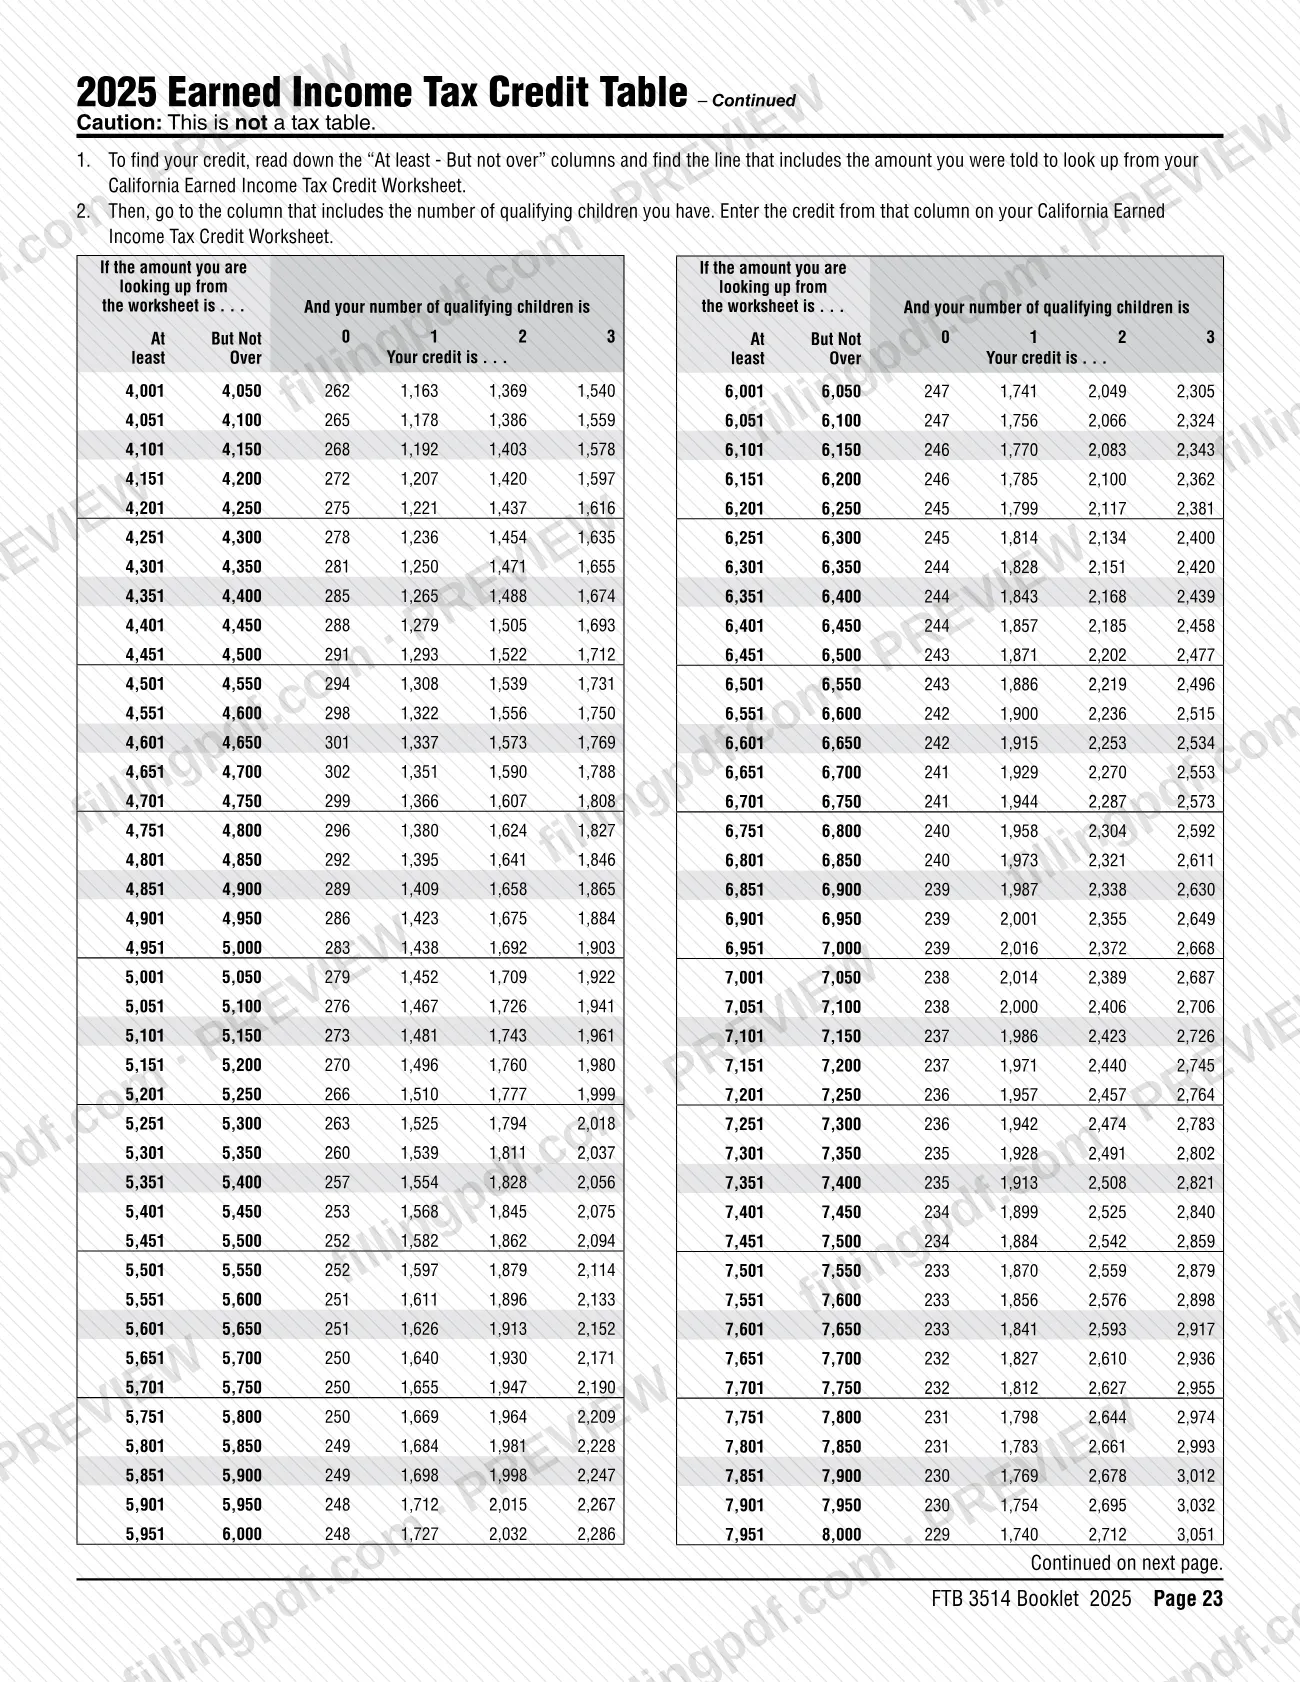
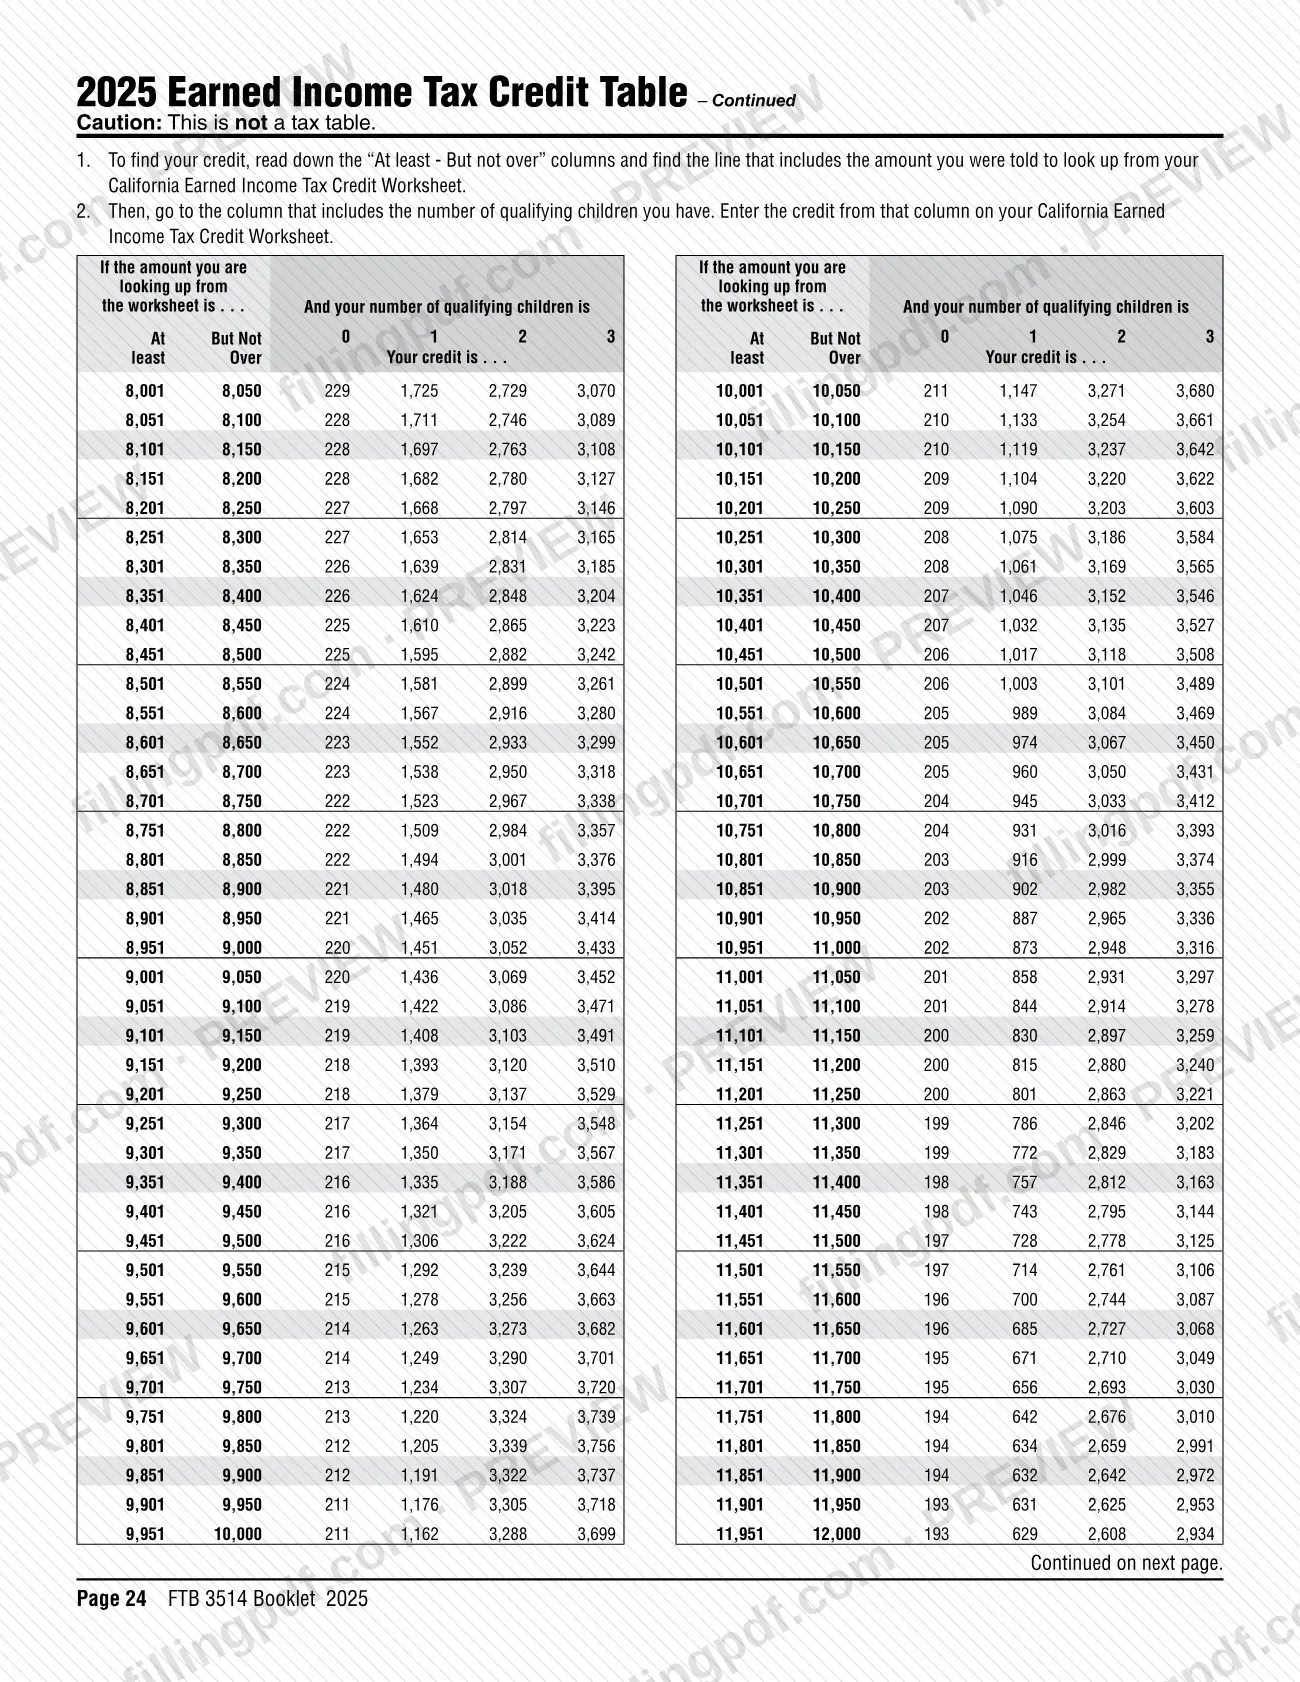
El folleto contiene las instrucciones de 2025, el formulario de cuatro páginas, las hojas de trabajo y la Tabla del Crédito Tributario por Ingreso del Trabajo de 2025. Las instrucciones indican que el EITC reembolsable de California es para las personas que obtuvieron ingresos salariales sujetos a retención de California o tienen ingresos netos del trabajo por cuenta propia. Es similar al Crédito Federal por Ingreso del Trabajo (EIC), pero tiene límites de ingresos distintos. Reduce sus impuestos de California o produce un reembolso si no adeuda impuestos de California. No necesita tener un hijo para reunir los requisitos, pero debe presentar una declaración de impuestos sobre los ingresos de California y adjuntar el formulario completado.
El formulario está organizado en partes:
- Parte I a Parte V: información sobre los requisitos, ingresos de inversión, hijos calificados, ingresos del trabajo de California y el EITC de California.
- Parte VI: el EITC para residentes durante parte del año.
- Parte VII y Parte VIII: el YCTC y el YCTC para residentes durante parte del año.
- Parte IX y Parte X: el FYTC y el FYTC para residentes durante parte del año.
Las instrucciones le guían de Paso 1 a Paso 11 e indican que son un resumen de la ley tributaria de California, no una fuente legal autorizada. El FTB 3514 no es una declaración de impuestos: acompaña al Formulario 540, Formulario 540 2EZ o Formulario 540NR.
¿Quién tiene que presentar el FTB 3514?
Los contribuyentes que presentan una declaración de impuestos sobre los ingresos de California y desean reclamar el EITC de California adjuntan el FTB 3514. El crédito es para las personas con ingresos salariales sujetos a retención de California o ingresos netos del trabajo por cuenta propia. No se requiere un hijo calificado; si no tiene uno, usted (o su cónyuge/pareja doméstica registrada [RDP] en una declaración conjunta) debe tener al menos 18 años.
También debe completar este formulario para reclamar:
- el YCTC, si reúne los requisitos para el EITC de California (o los habría reunido, pero sus ingresos del trabajo son cero o menos, dentro de los límites indicados en el Paso 8) y tiene un hijo calificado menor de seis años al final del año tributario;
- el FYTC, si usted o su cónyuge/RDP tienen al menos 18 años y menos de 26 al final del año tributario, tienen derecho al EITC de California y estuvieron en cuidado de crianza temporal a los 13 años o más a través del sistema de cuidado de crianza temporal de California.
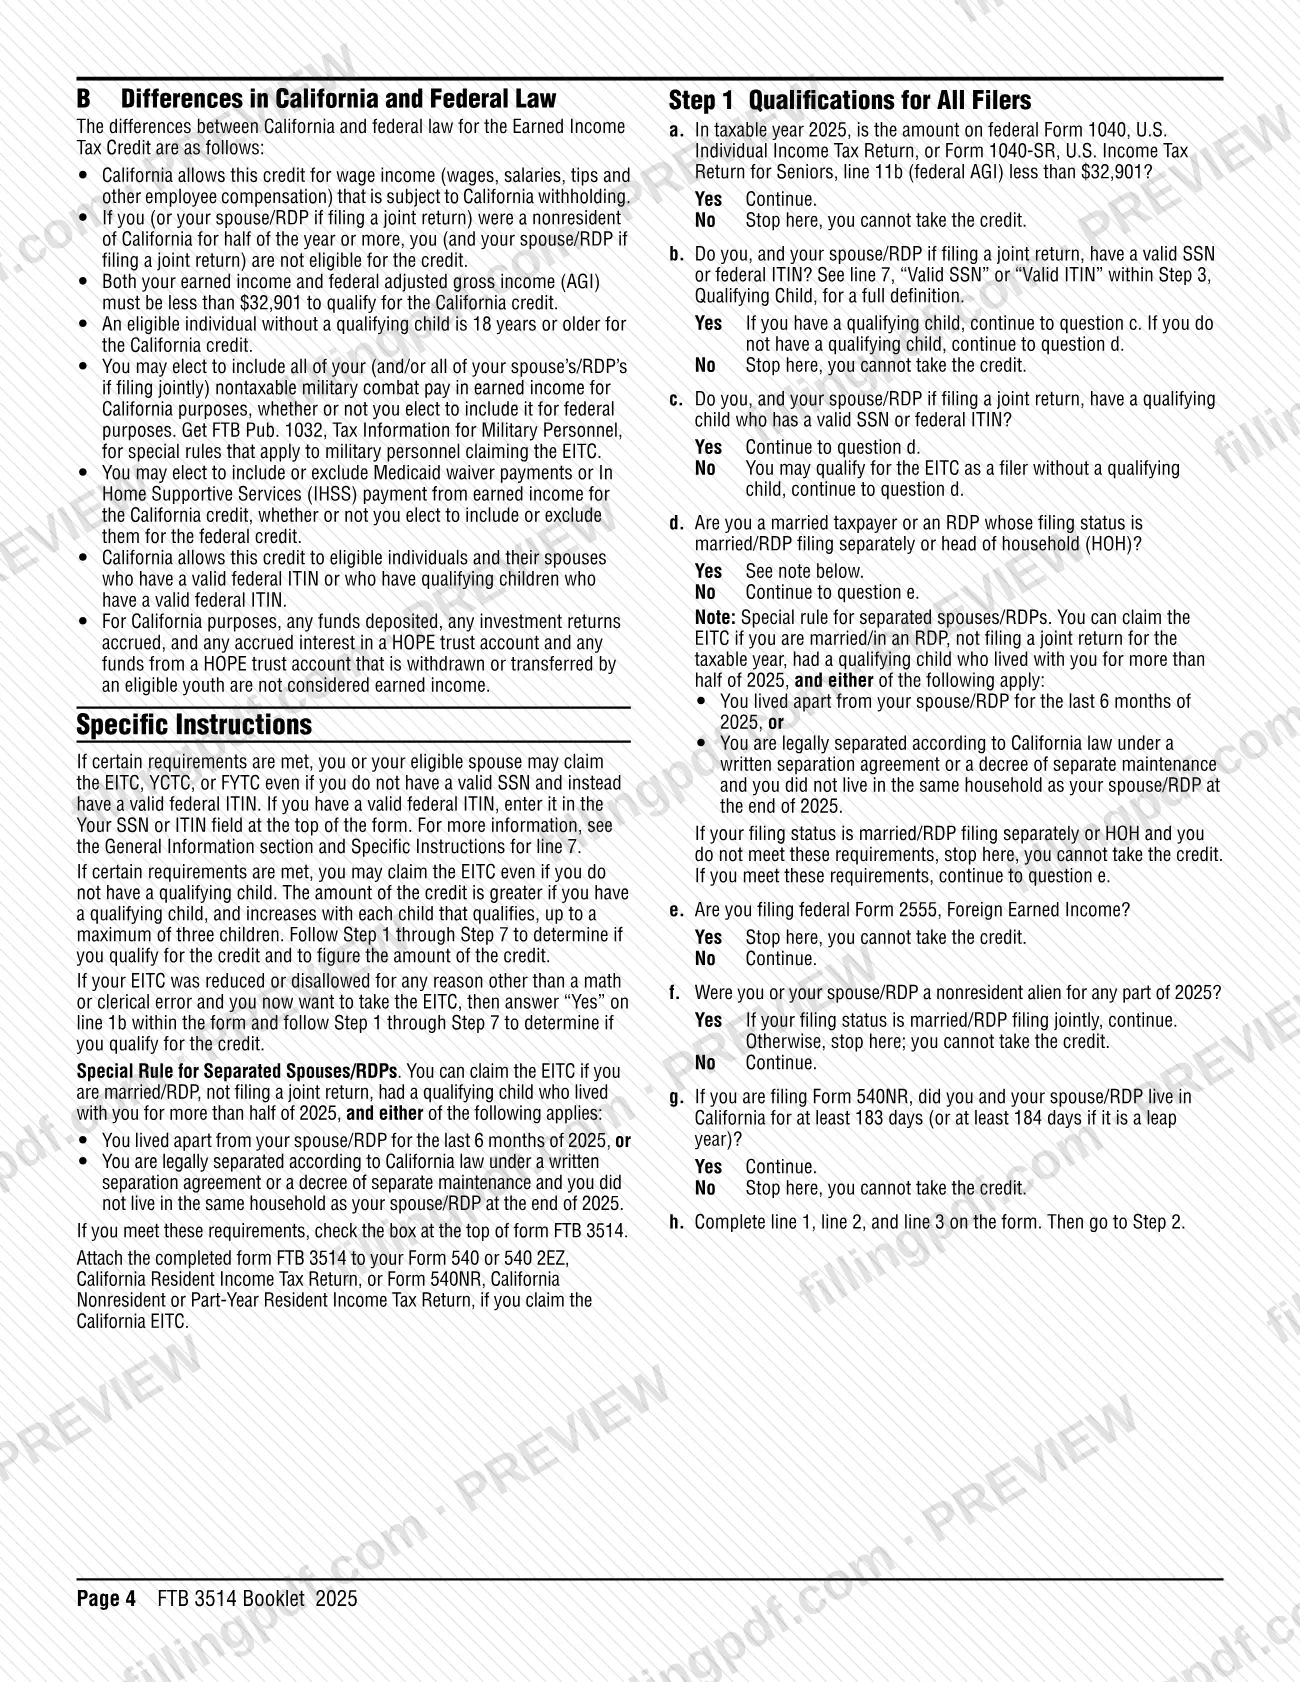
Usted, su cónyuge/RDP y cualquier hijo calificado deben tener un SSN o ITIN federal válido. Los contribuyentes casados/RDP que presentan declaraciones por separado o como cabeza de familia solo pueden reclamar el crédito conforme a la regla especial para cónyuges/RDP separados.
No puede reclamar el crédito si su AGI federal o sus ingresos del trabajo superan el límite de las instrucciones, si fue residente no domiciliado de California durante la mitad del año o más, si presenta el Formulario federal 2555 o, si presenta la declaración sin un hijo calificado, si otra persona puede reclamarlo como dependiente en su declaración.
Cuándo presentar el FTB 3514
El FTB 3514 se presenta cuando usted presenta la declaración de California con la que reclama el crédito: no tiene una fecha límite independiente y se envía con el Formulario 540, Formulario 540 2EZ o Formulario 540NR. La única regla de tiempo en las instrucciones se refiere a los números de identificación. Si usted o un hijo no tenían un SSN o ITIN federal para la fecha límite de su declaración de 2025, incluidas las prórrogas, no puede reclamar el EITC, el YCTC ni el FYTC en la declaración original o enmendada de 2025, aunque el número se expida más adelante.
Si tenía un ATIN para un hijo que luego obtiene un SSN o ITIN válido, es posible que pueda presentar una declaración enmendada para reclamar al hijo. Las instrucciones indican que debe usar el Formulario 540, 540 2EZ o 540NR con el Anexo X, Explicación de los cambios en la declaración enmendada de California, adjunto.
Documentos que necesitas
- Formulario 540, Formulario 540 2EZ o Formulario 540NR: el FTB 3514 completado se adjunta a la declaración de California que presenta para reclamar el crédito.
- Contribuyentes que trabajan por cuenta propia: una copia de su declaración federal completa, incluidos los anexos federales C, F y SE, y el Anexo K-1 (Formulario 1065), cuando informe ingresos comerciales en la línea 18.
- Un hijo nacido vivo que falleció en 2025 y no tiene SSN ni ITIN: una copia del certificado de nacimiento o defunción del hijo, o de los registros médicos del hospital, con la palabra "Died" escrita en la línea 7.
- Solicitantes del FYTC que no marcan la casilla de consentimiento en la línea 33: una carta de una agencia del condado o estatal que confirme que el joven estuvo en cuidado de crianza temporal a los 13 años o después, u otra prueba; algunos ejemplos son un Formulario de verificación de cuidado de crianza temporal de CDSS o una carta emitida por el condado.
- Más de un solicitante del FYTC en una declaración conjunta: cada persona que no marque su propia casilla de consentimiento proporciona la prueba descrita anteriormente.
- Contribuyentes que usan un ITIN, solo si la FTB lo solicita: documentos de identificación aceptables para obtener una licencia de conducir o tarjeta de identificación de California, y documentos utilizados para declarar los ingresos del trabajo del año.
Cómo rellenar el FTB 3514
Anote su nombre, identificación y casilla de separación
En la parte superior, anote los nombres tal como aparecen en su declaración de impuestos y su SSN o ITIN. Marque la casilla solo si está separado de su cónyuge/RDP, presenta una declaración por separado y cumple los requisitos de las instrucciones.
Responda las preguntas sobre requisitos de la Parte I
Complete primero el Paso 1. En las líneas 1a y 1b, responda Sí o No sobre desautorizaciones previas del IRS y la FTB; luego anote el AGI federal en la línea 2 (Formulario 1040 o 1040-SR, línea 11b) y el EIC federal en la línea 3 (línea 27a).
Calcule los ingresos de inversión para la línea 4
Use la Hoja de trabajo 1 si presenta el Formulario 540 o 540NR, o la Hoja de trabajo 2 si presenta el Formulario 540 2EZ. Anote el resultado en la línea 4 solo si está dentro del límite indicado en la hoja de trabajo.
Complete la Parte III para cada hijo
Para cada hijo calificado, anote el nombre y apellido (líneas 5 y 6), el SSN o ITIN (línea 7) y la fecha de nacimiento en formato mm/dd/yyyy (línea 8). Responda las líneas 9a y 9b según las instrucciones, luego indique la relación (línea 10) y los días que vivió con usted en California (línea 11).
Anote la dirección física de cada hijo
En la línea 12, anote la dirección, ciudad, estado y código ZIP donde vivió el hijo en 2025. Si el hijo se mudó dentro de California, use la dirección donde vivió durante más tiempo.
Declare los salarios y otros montos como empleado
Línea 13: salarios de California, de la casilla 16 del Formulario W-2. Línea 14: pagos no tributables de IHSS o exención de Medicaid, solo si opta por excluirlos. Línea 15: salarios de reclusos o pensión o anualidad de un plan no calificado. Línea 16: reste las líneas 14 y 15 de la línea 13.
Anote el pago por combate y los ingresos comerciales
Línea 17: pago no tributable por combate de la casilla 12, código Q, del Formulario W-2, si opta por incluirlo. Línea 18: el monto de la Hoja de trabajo 3, línea 5, junto con el nombre, la dirección, el número de licencia, el SEIN y el código comercial de seis dígitos en las líneas 18a a 18e, cuando corresponda.
Sume sus ingresos del trabajo y calcule el EITC
Línea 19: sume las líneas 16, 17 y 18. Si el resultado es mayor que cero, complete la Hoja de trabajo del Crédito Tributario por Ingreso del Trabajo de California y la Tabla del EITC; luego anote en la línea 20 el resultado de la Parte III, línea 6, de la hoja de trabajo.
Complete las líneas para residentes durante parte del año si corresponde
Quienes presentan el Formulario 540NR anotan en la línea 21 el porcentaje del crédito por exenciones del Formulario 540NR, línea 38, y multiplican la línea 20 por la línea 21 para obtener la línea 22. Use la Hoja de trabajo 4 si las instrucciones lo requieren.
Complete la Parte VII para el YCTC
Si reúne los requisitos conforme al Paso 8, anote los ingresos del trabajo en la línea 23. Complete las líneas 23a y 23b solo si la línea 23 es cero o menos y luego siga las líneas 24 a 28. Los residentes durante parte del año completan las líneas 29 y 30.
Complete las Partes IX y X para el FYTC
Si reúne los requisitos conforme al Paso 10, marque en la línea 31 la casilla que le corresponda e indique cualquier nombre usado durante el cuidado de crianza temporal en la línea 32. Marque la casilla de consentimiento en la línea 33 o adjunte una prueba; luego complete las líneas 34 a 39 y, para residentes durante parte del año, las líneas 40 y 41.
Revise, descargue y adjunte el formulario a su declaración
Compruebe que cada línea coincida con su declaración y que los montos de los créditos se transfieran a las líneas de la declaración impresas en el formulario. Descargue o imprima el PDF completado desde FillingPDF y luego adjúntelo a su declaración según se describe en Cómo presentar.
Cómo presentar el FTB 3514
El FTB 3514 no se presenta por separado: se adjunta a su declaración de impuestos sobre los ingresos de California y se envía junto con toda la declaración a través de los medios disponibles para esa declaración.
- Con el Formulario 540 o el Formulario 540 2EZ: adjunte el FTB 3514 completado a la Declaración de impuestos sobre los ingresos de residentes de California.
- Con el Formulario 540NR: adjúntelo a la Declaración de impuestos sobre los ingresos de no residentes o residentes durante parte del año de California.
- Presentación electrónica: los servicios en línea de la FTB incluyen CalFile para presentar electrónicamente una declaración de impuestos sobre los ingresos personales. Si usa un programa de impuestos, las instrucciones indican que incluya los documentos requeridos según las indicaciones del programa.
- Por correo: el formulario no tiene una dirección propia impresa; use las instrucciones de la declaración que acompaña.
Firme su declaración de impuestos. Para el FYTC, las instrucciones indican que debe completar las líneas 31 y 33 y firmar la declaración. Anote los montos de los créditos en las líneas de la declaración impresas en el formulario (líneas 75, 76 y 77 del Formulario 540; líneas 23a, 23b y 23c del Formulario 540 2EZ; o líneas 85, 86 y 87 del Formulario 540NR).
Si tiene preguntas, llame a la FTB al 800.852.5711 desde Estados Unidos o al 916.845.6500 desde fuera de Estados Unidos, de 8 a. m. a 5 p. m., de lunes a viernes, excepto los días festivos. La línea automatizada, 800.338.0505 (código 938), permite solicitar el folleto. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los medios indicados anteriormente.
Errores comunes que debes evitar
- Reclamar el crédito sin tener un SSN o ITIN federal válido para usted, su cónyuge/RDP o un hijo calificado para la fecha límite de la declaración, incluidas las prórrogas; un número expedido más adelante no corrige esto.
- Usar un Número de Identificación Personal del Contribuyente por Adopción (ATIN) para un hijo calificado; no se puede usar un ATIN para el EITC ni el YCTC.
- Indicar que el hijo vivió con usted más de 365 días (366 en un año bisiesto), o contar los días que pasó fuera de California.
- Incluir a un hijo menor de seis años en un anexo en lugar de hacerlo en la columna Hijo 1, Hijo 2 o Hijo 3 de la Parte III.
- Presentar una declaración como casado/RDP que presenta por separado o como cabeza de familia sin cumplir la regla para cónyuges/RDP separados, o no marcar la casilla en la parte superior del formulario cuando sí cumple los requisitos.
- Anotar los ingresos comerciales en la línea 18 según su clasificación de California en lugar de su clasificación federal, que es la que, según las instrucciones, debe usar únicamente para el EITC.
- Omitir la declaración federal completa y sus anexos cuando informe ingresos del trabajo por cuenta propia en la línea 18.
- Anotar la pérdida neta total o el AGI federal en la línea 23b; las instrucciones indican que solo debe marcar la casilla.
- Confundir la Hoja de trabajo 1 con la Hoja de trabajo 2: quienes presentan el Formulario 540 y 540NR usan la Hoja de trabajo 1, y quienes presentan el Formulario 540 2EZ usan la Hoja de trabajo 2.
Preguntas frecuentes
¿Para qué se usa el FTB 3514?
El FTB 3514 es el formulario de California que se usa para determinar si reúne los requisitos para el EITC, el YCTC y el FYTC de California, informar sobre sus hijos calificados y calcular cada crédito. El formulario completado se adjunta al Formulario 540, Formulario 540 2EZ o Formulario 540NR.
¿Necesito tener un hijo para reclamar el EITC de California?
No. Las instrucciones indican que puede reclamar el EITC sin un hijo calificado si cumple los requisitos y tiene al menos 18 años. El crédito es mayor cuando tiene un hijo calificado y aumenta con cada hijo calificado, hasta un máximo de tres.
¿Puedo usar un ITIN en el FTB 3514?
Sí. Usted, su cónyuge/RDP y sus hijos calificados pueden usar un ITIN federal válido en lugar de un SSN; anótelo en el campo Your SSN or ITIN. La FTB puede solicitar documentos de identificación, y debe tener un SSN o ITIN válido para la fecha límite de la declaración, incluidas las prórrogas.
¿Adónde envío el FTB 3514?
Adjúntelo a su declaración de California: Formulario 540, Formulario 540 2EZ o Formulario 540NR. El formulario no tiene una dirección propia, así que preséntelo electrónicamente o envíelo por correo según las instrucciones de esa declaración. Si necesita ayuda, llame a la FTB al 800.852.5711.
¿Puedo reclamar el EITC si estoy casado, pero presento una declaración por separado?
Solo conforme a la regla especial para cónyuges/RDP separados. No debe presentar una declaración conjunta, debe haber tenido un hijo calificado que vivió con usted más de la mitad de 2025 y, además, debe haber vivido separado de su cónyuge/RDP durante los últimos 6 meses de 2025 o estar separado legalmente conforme a la ley de California. En ese caso, marque la casilla en la parte superior del formulario.
¿Qué sucede si la FTB rechazó mi EITC anteriormente?
Si el EITC se redujo o rechazó por un motivo distinto de un error matemático o administrativo y ahora desea reclamarlo, responda Sí en la línea 1b y siga del Paso 1 al Paso 7. El formulario también advierte que reclamarlo sabiendo que no reúne los requisitos puede impedirle reclamar el crédito por hasta 10 años.
¿Cómo reclamo el Crédito Tributario para Jóvenes de Crianza Temporal?
Complete la Parte IX: marque la línea 31 para usted y marque la casilla de consentimiento en la línea 33, o adjunte una carta de una agencia del condado o estatal u otra prueba de que estuvo en cuidado de crianza temporal a los 13 años o después. También debe firmar su declaración de impuestos. Cada cónyuge/RDP que reúna los requisitos debe marcar sus propias casillas.
¿Puedo rellenar el FTB 3514 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ni su declaración ante la FTB; usted los presenta mediante los canales disponibles para su declaración de California.
¿Listo para rellenar el FTB 3514?
Rellenar el FTB 3514 ahora