
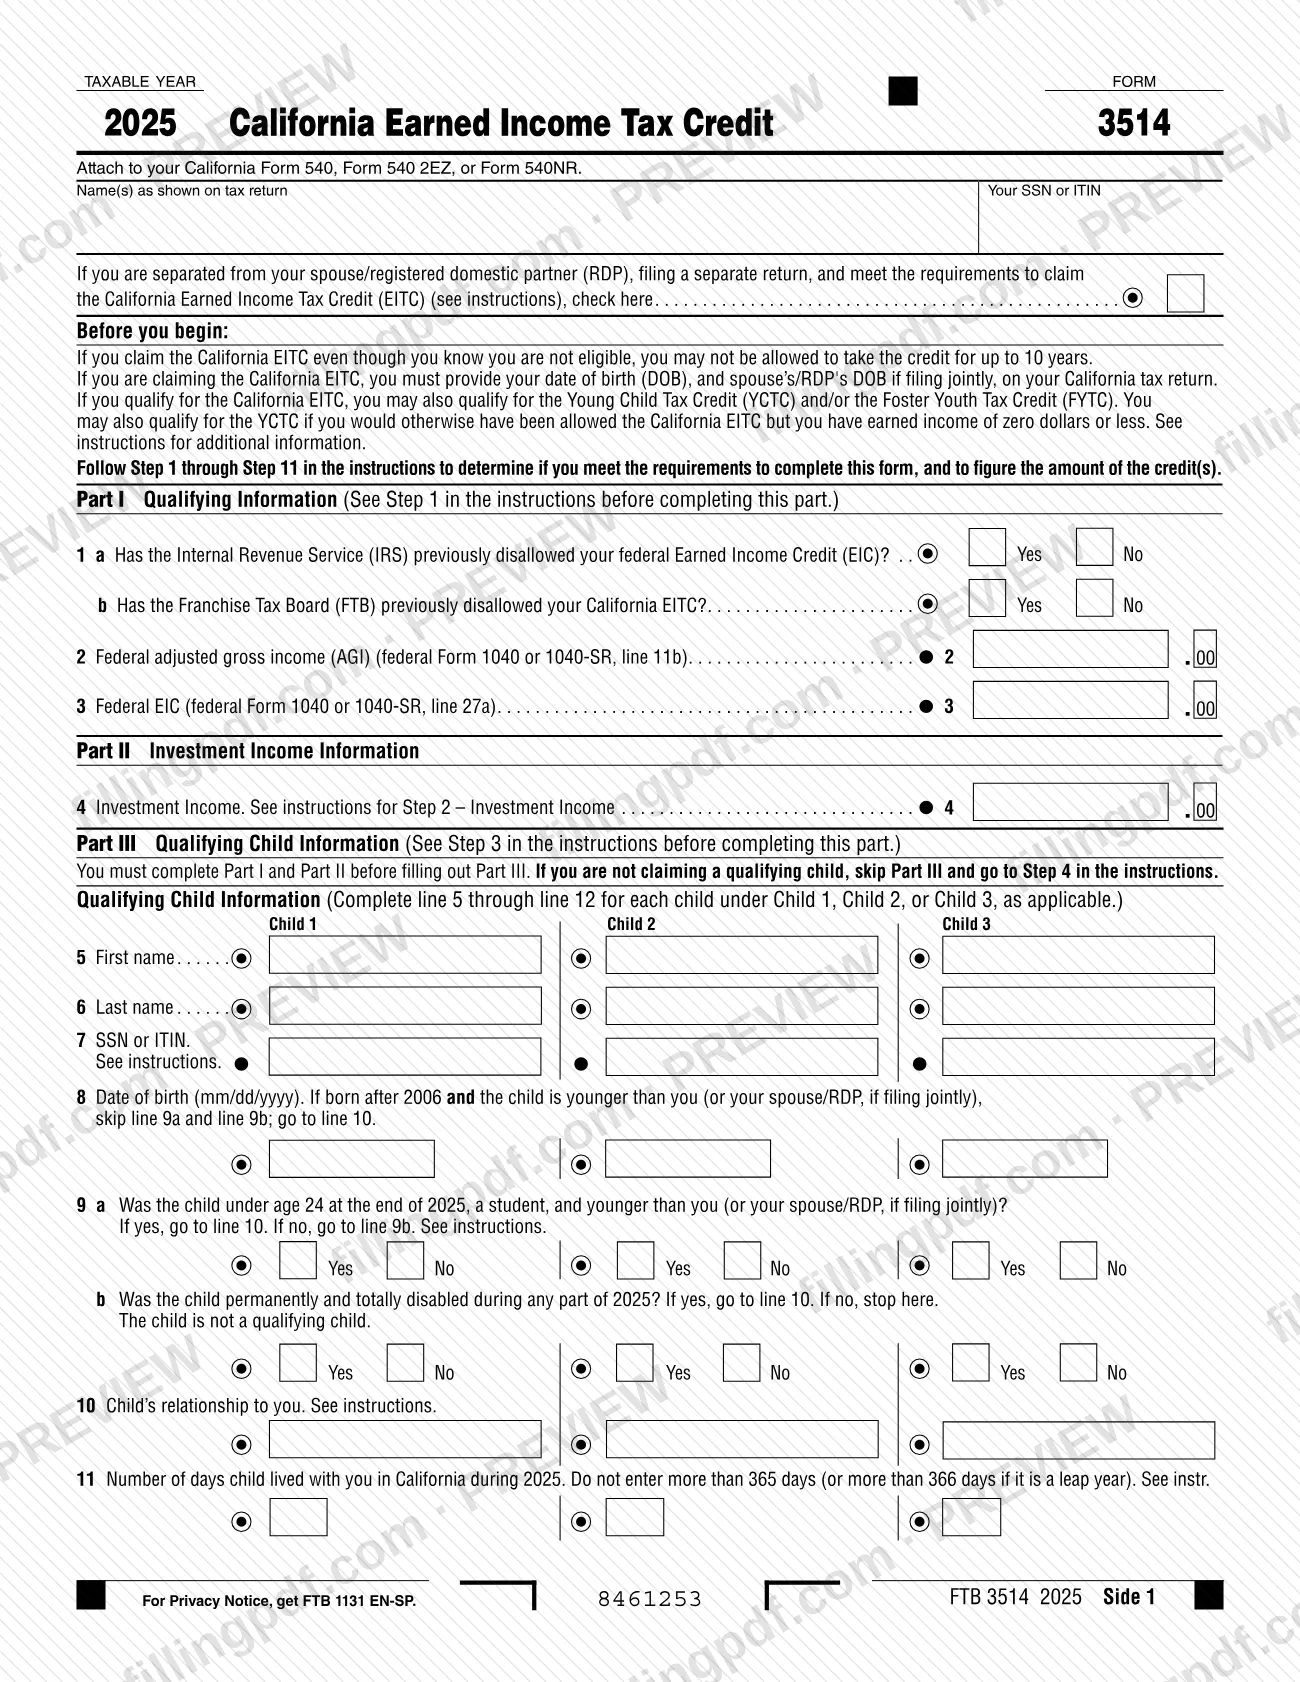
El Formulario 3514, Crédito Tributario por Ingreso del Trabajo de California (California Earned Income Tax Credit), es el formulario que la Junta de Impuestos de Franquicia de California (FTB) utiliza para determinar si usted puede reclamar el Crédito Tributario por Ingreso del Trabajo de California (EITC) y calcular su monto, además del Crédito Tributario para Niños Pequeños (YCTC) y el Crédito Tributario para Jóvenes de Crianza (FYTC). Debe adjuntarlo a su Formulario 540, Formulario 540 2EZ o Formulario 540NR de California. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; la FTB publica el formulario y su folleto de instrucciones en ftb.ca.gov.
Última actualización
¿Qué es el FTB 3514?
Formulario 3514, Crédito Tributario por Ingreso del Trabajo de California (California Earned Income Tax Credit), es el formulario de la Junta de Impuestos de Franquicia de California (FTB) que se utiliza para determinar si usted reúne los requisitos para el Crédito Tributario por Ingreso del Trabajo de California (EITC), el Crédito Tributario para Niños Pequeños (YCTC) y el Crédito Tributario para Jóvenes de Crianza (FYTC), y para calcular cada crédito.
El EITC de California es un crédito reembolsable para las personas que obtuvieron ingresos por salarios sujetos a retención de California o que tienen ganancias netas del trabajo por cuenta propia. Es similar al Crédito por Ingreso del Trabajo federal (EIC), pero tiene límites de ingresos distintos. Reduce sus impuestos de California o genera un reembolso si no debe impuestos de California. No necesita tener un hijo para reunir los requisitos, pero debe presentar una declaración de impuestos de California y adjuntar este formulario.
El mismo formulario también incluye el YCTC (para un hijo que reúna los requisitos y que sea menor de seis años al final del año tributario) y el FYTC (para una persona de 18 a 25 años que estuvo en cuidado de crianza en California a los 13 años o más). Los residentes de parte del año utilizan partes separadas del formulario para prorratear cada crédito.
Los resultados se transfieren a la declaración: líneas 75, 76 y 77 del Formulario 540; líneas 23a, 23b y 23c del Formulario 540 2EZ; líneas 85, 86 y 87 del Formulario 540NR. El folleto de 2025 que incluye este formulario también contiene las instrucciones, las hojas de trabajo y la tabla del Crédito Tributario por Ingreso del Trabajo de 2025. El formulario no es una declaración de impuestos en sí.
¿Quién tiene que presentar el FTB 3514?
Los contribuyentes que quieran reclamar el EITC de California presentan el Formulario 3514 junto con su declaración de California. El crédito está disponible para quienes presentan declaraciones con o sin un hijo que reúna los requisitos, siempre que cumplan las pruebas de ingresos y elegibilidad indicadas en los Pasos 1 a 4 de las instrucciones.
- Todos los contribuyentes: tanto el AGI federal como los ingresos del trabajo de California deben ser inferiores al límite indicado en las instrucciones, y usted (y su cónyuge/pareja de hecho registrada (RDP), si presentan una declaración conjunta) necesita un SSN o ITIN federal válido.
- Contribuyentes sin un hijo que reúna los requisitos: usted o su cónyuge/RDP debe tener al menos 18 años al final de 2025, y su vivienda principal debe haber estado en California durante más de la mitad del año.
- Cónyuges/RDP separados: puede reclamar el crédito al presentar una declaración por separado solo si cumple la regla especial; en ese caso, marque la casilla en la parte superior del formulario.
- Solicitantes del YCTC y el FYTC: estos créditos se reclaman en el mismo formulario cuando se cumplen los requisitos del Paso 8 o del Paso 10.
No puede reclamar el crédito si presenta el Formulario federal 2555 o si usted o su cónyuge/RDP fueron no residentes de California durante la mitad del año o más. Quienes presentan el Formulario 540NR deben haber vivido en California por lo menos 183 días (184 en un año bisiesto). Si reclama el crédito sabiendo que no reúne los requisitos, podrían prohibirle reclamarlo por hasta 10 años.
Cuándo presentar el FTB 3514
El Formulario 3514 no tiene una fecha límite propia: complételo cuando presente la declaración de California del año tributario, porque el formulario indica que debe adjuntarse al Formulario 540, Formulario 540 2EZ o Formulario 540NR. El formulario de 2025 corresponde al año tributario 2025.
Debe tener su SSN o ITIN federal para la fecha límite de su declaración de 2025, incluidas las prórrogas. Si no tenía uno para esa fecha, no puede reclamar el EITC, el YCTC ni el FYTC en una declaración original o enmendada de 2025, aunque obtenga un número más adelante. Lo mismo se aplica a un hijo que no tenía SSN o ITIN para esa fecha.
Si anteriormente se redujo o denegó su EITC por un motivo que no fuera un error matemático o administrativo y ahora quiere reclamar el crédito, responda «Yes» (Sí) en la línea 1b y complete los Pasos 1 a 7.
Documentos que necesitas
- Una copia de su declaración federal completa, incluido cualquier Anexo C, Anexo F, Anexo SE y Anexo K-1 (Formulario 1065) federal, si trabaja por cuenta propia y declara ingresos o pérdidas de negocios en la línea 18.
- Para un hijo nacido vivo que murió en 2025 y no tiene SSN ni ITIN: escriba «Died» (Falleció) en la línea 7 y adjunte una copia del certificado de nacimiento, el certificado de defunción o los expedientes médicos del hospital del hijo, o inclúyala según indiquen las instrucciones de su programa.
- Para el FYTC, si no marca la casilla de consentimiento en la línea 33: una carta de una agencia del condado o estatal que confirme su condición de joven de crianza a los 13 años o después, u otra prueba de dicha condición.
- Otra prueba aceptable para el FYTC incluye un Formulario de Verificación de Cuidado de Crianza de CDSS o una carta emitida por el condado.
- Si utiliza un ITIN, documentos de identificación cuando los solicite la FTB: documentos aceptables para obtener una licencia de conducir o tarjeta de identificación de California, y documentos utilizados para declarar los ingresos del trabajo del año.
Cómo rellenar el FTB 3514
Indique su nombre y SSN o ITIN
En la parte superior, indique los nombres tal como aparecen en su declaración de impuestos y su SSN o ITIN. Si está separado de su cónyuge/RDP, presenta una declaración por separado y cumple la regla especial, marque la casilla debajo del nombre.
Responda las preguntas de elegibilidad de la Parte I
La línea 1a pregunta si el IRS denegó anteriormente su EIC federal, y la línea 1b, si la FTB denegó su EITC de California; marque Yes (Sí) o No. Anote el AGI federal en la línea 2 (Formulario federal 1040 o 1040-SR, línea 11b) y el EIC federal en la línea 3 (línea 27a).
Calcule los ingresos de inversiones
En la línea 4, anote los ingresos de inversiones de la Hoja de trabajo 1 (para quienes presentan el Formulario 540 y el Formulario 540NR) o la Hoja de trabajo 2 (para quienes presentan el Formulario 540 2EZ) del Paso 2. Si el resultado de la hoja de trabajo supera el límite, no puede reclamar el crédito.
Describa a cada hijo que reúna los requisitos
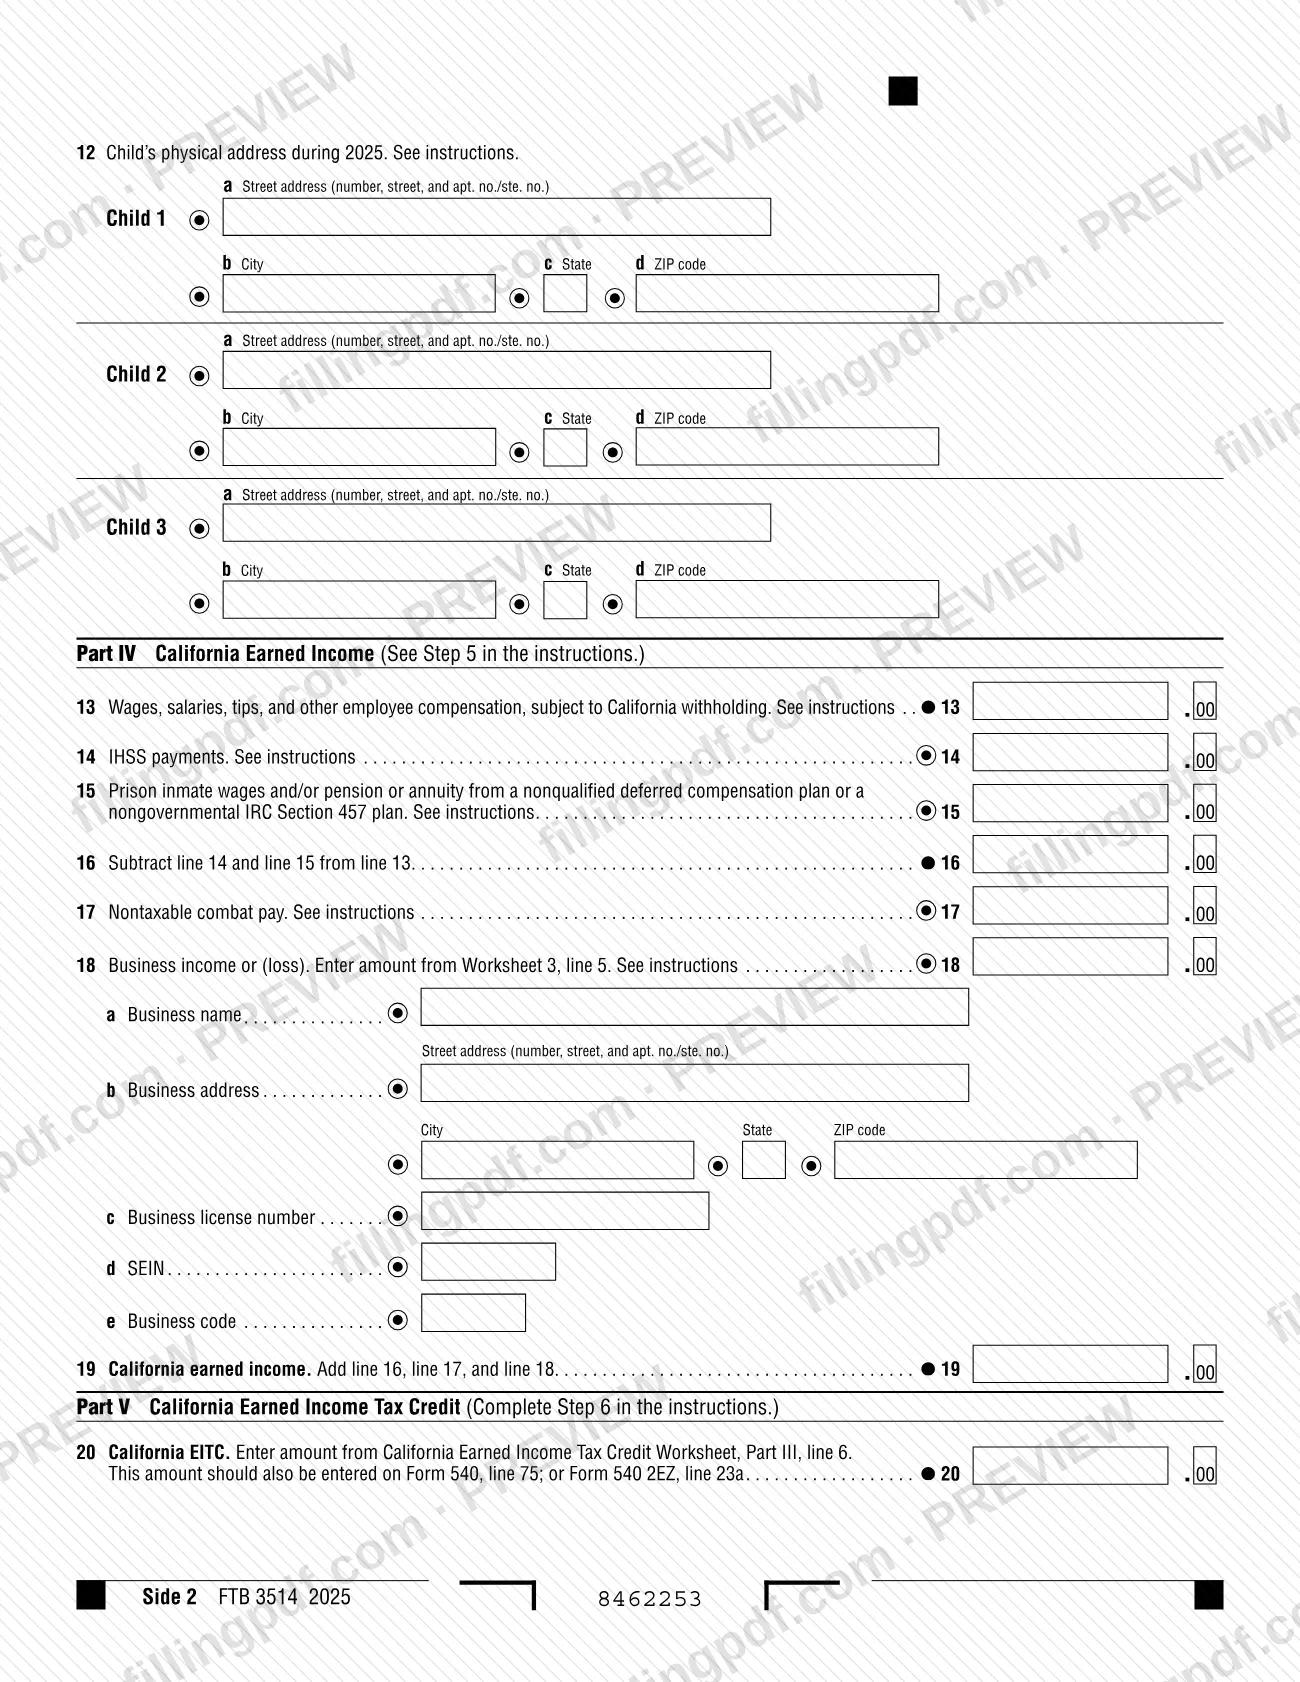
Primero complete las Partes I y II; después, complete las líneas 5 a 12 para un máximo de tres hijos: nombre, SSN o ITIN, fecha de nacimiento (mm/dd/yyyy), las respuestas sobre edad/estudiante/discapacidad de las líneas 9a y 9b, parentesco, días que vivió con usted en California y dirección física del hijo. Omita la Parte III si no tiene hijos que reúnan los requisitos.
Declare salarios y otros ingresos del trabajo
Línea 13: salarios de California del Formulario W-2, casilla 16. Línea 14: pagos no tributables de exención de Medicaid o IHSS solo si elige excluirlos. Línea 15: salarios de personas encarceladas o determinadas pensiones o anualidades de compensación diferida; en la línea 16 reste las líneas 14 y 15 de la línea 13. Línea 17: paga de combate no tributable si elige incluirla.
Anote los ingresos de negocios si trabaja por cuenta propia
Línea 18: el monto de la Hoja de trabajo 3, línea 5. Después, indique el nombre de la empresa, la dirección física, el número de licencia si corresponde, el SEIN si corresponde y el código empresarial de seis dígitos (líneas 18a a 18e). Termine con la línea 19, sumando las líneas 16, 17 y 18.
Calcule el EITC de California
Complete la Hoja de trabajo del Crédito Tributario por Ingreso del Trabajo de California del Paso 6 usando la Tabla del EITC del folleto; luego anote en la línea 20 el monto de la Parte III, línea 6 de la hoja de trabajo. Transfiera el monto a la línea 75 del Formulario 540 o a la línea 23a del Formulario 540 2EZ.
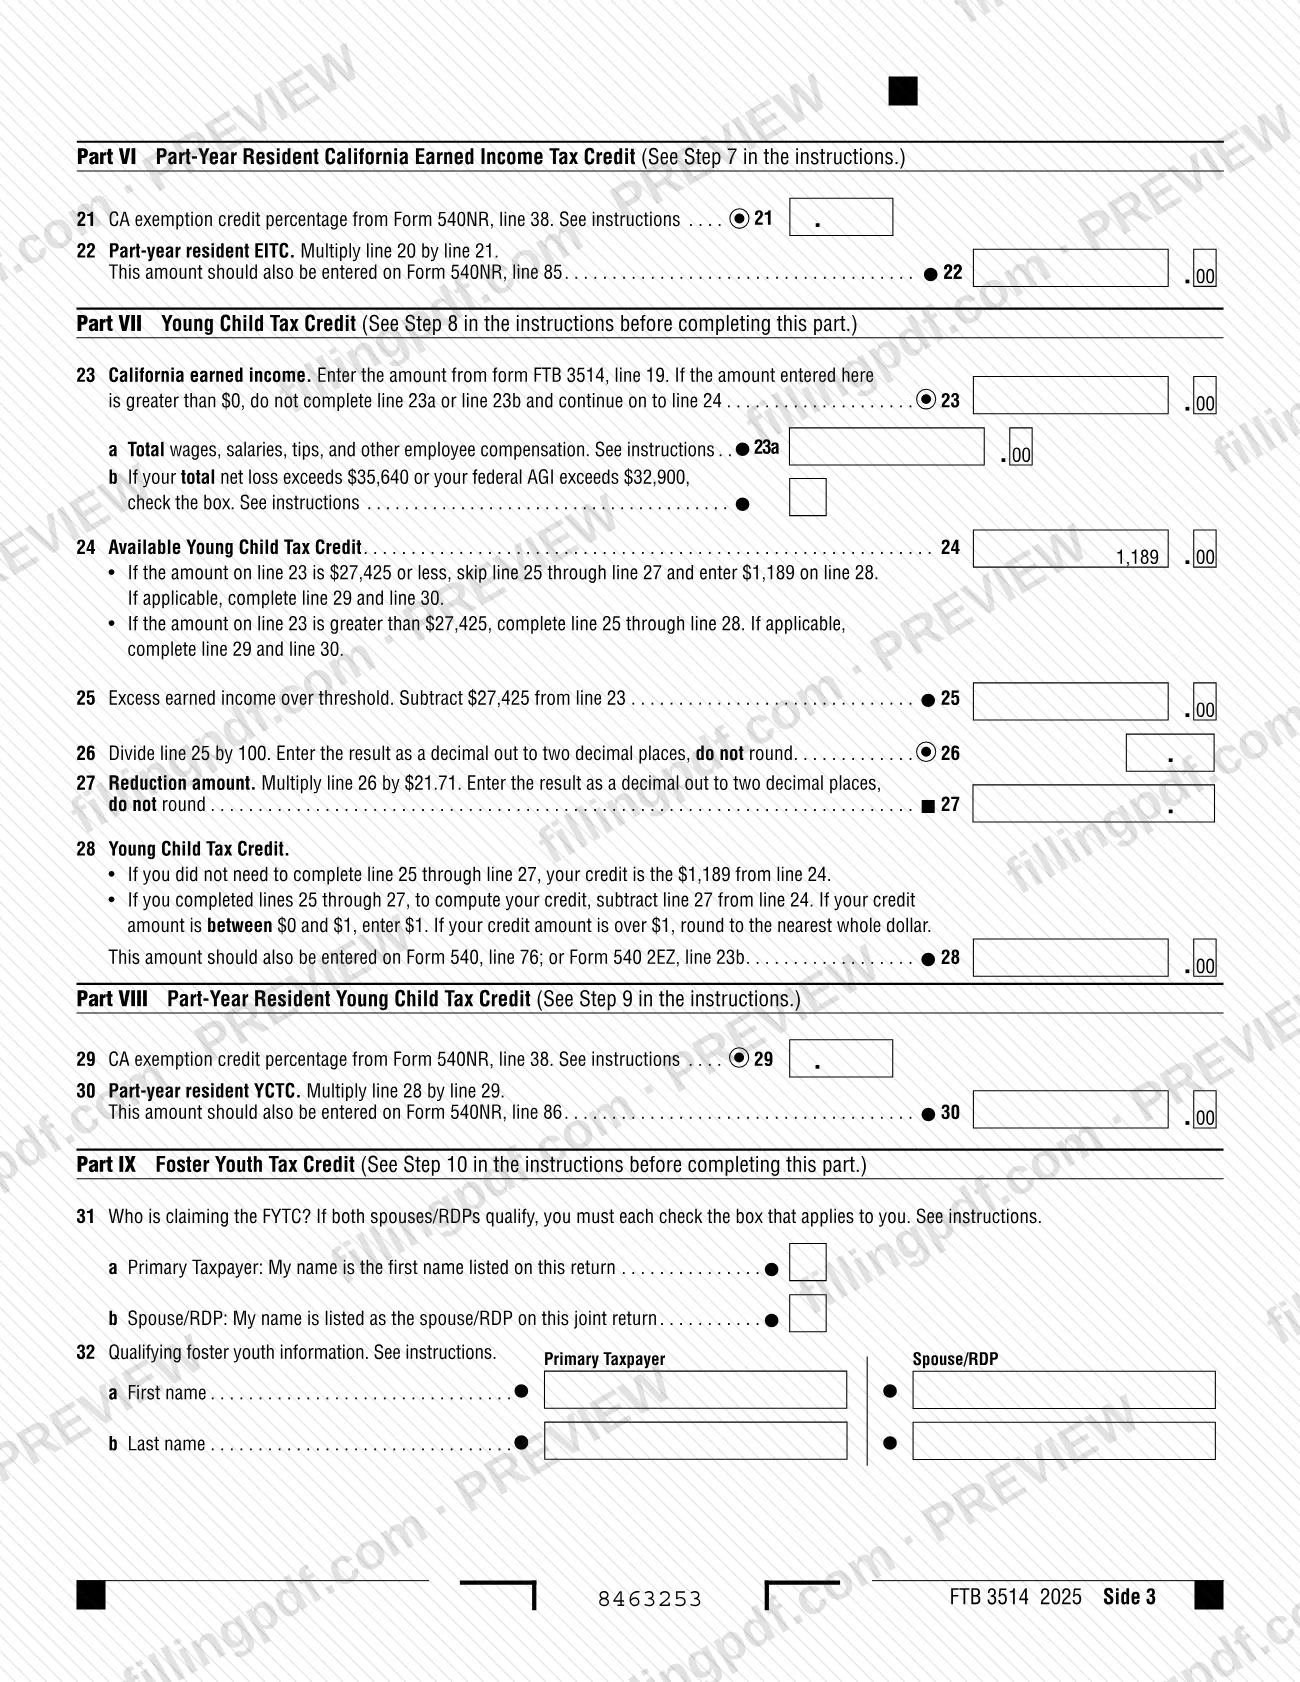
Prorratee el crédito si fue residente durante parte del año
Quienes presentan el Formulario 540NR anotan en la línea 21 el porcentaje del crédito de exención de California del Formulario 540NR, línea 38, y lo multiplican por el monto de la línea 20 para obtener el de la línea 22, que también se transfiere a la línea 85 del Formulario 540NR. La Hoja de trabajo 4 se aplica si el ingreso tributable fue inferior a cero.
Complete el Crédito Tributario para Niños Pequeños
Si cumple los requisitos del Paso 8, anote el monto de la línea 19 en la línea 23; utilice las líneas 23a y 23b solo si los ingresos del trabajo son cero o menos. Siga las instrucciones de las líneas 24 a 28 para calcular el crédito, que se transfiere a la línea 76 del Formulario 540 o a la línea 23b del Formulario 540 2EZ.
Prorratee el YCTC si fue residente durante parte del año
Quienes presentan el Formulario 540NR anotan el porcentaje del crédito de exención en la línea 29 y multiplican el monto de la línea 28 por ese porcentaje en la línea 30. También deben anotar el resultado en la línea 86 del Formulario 540NR.
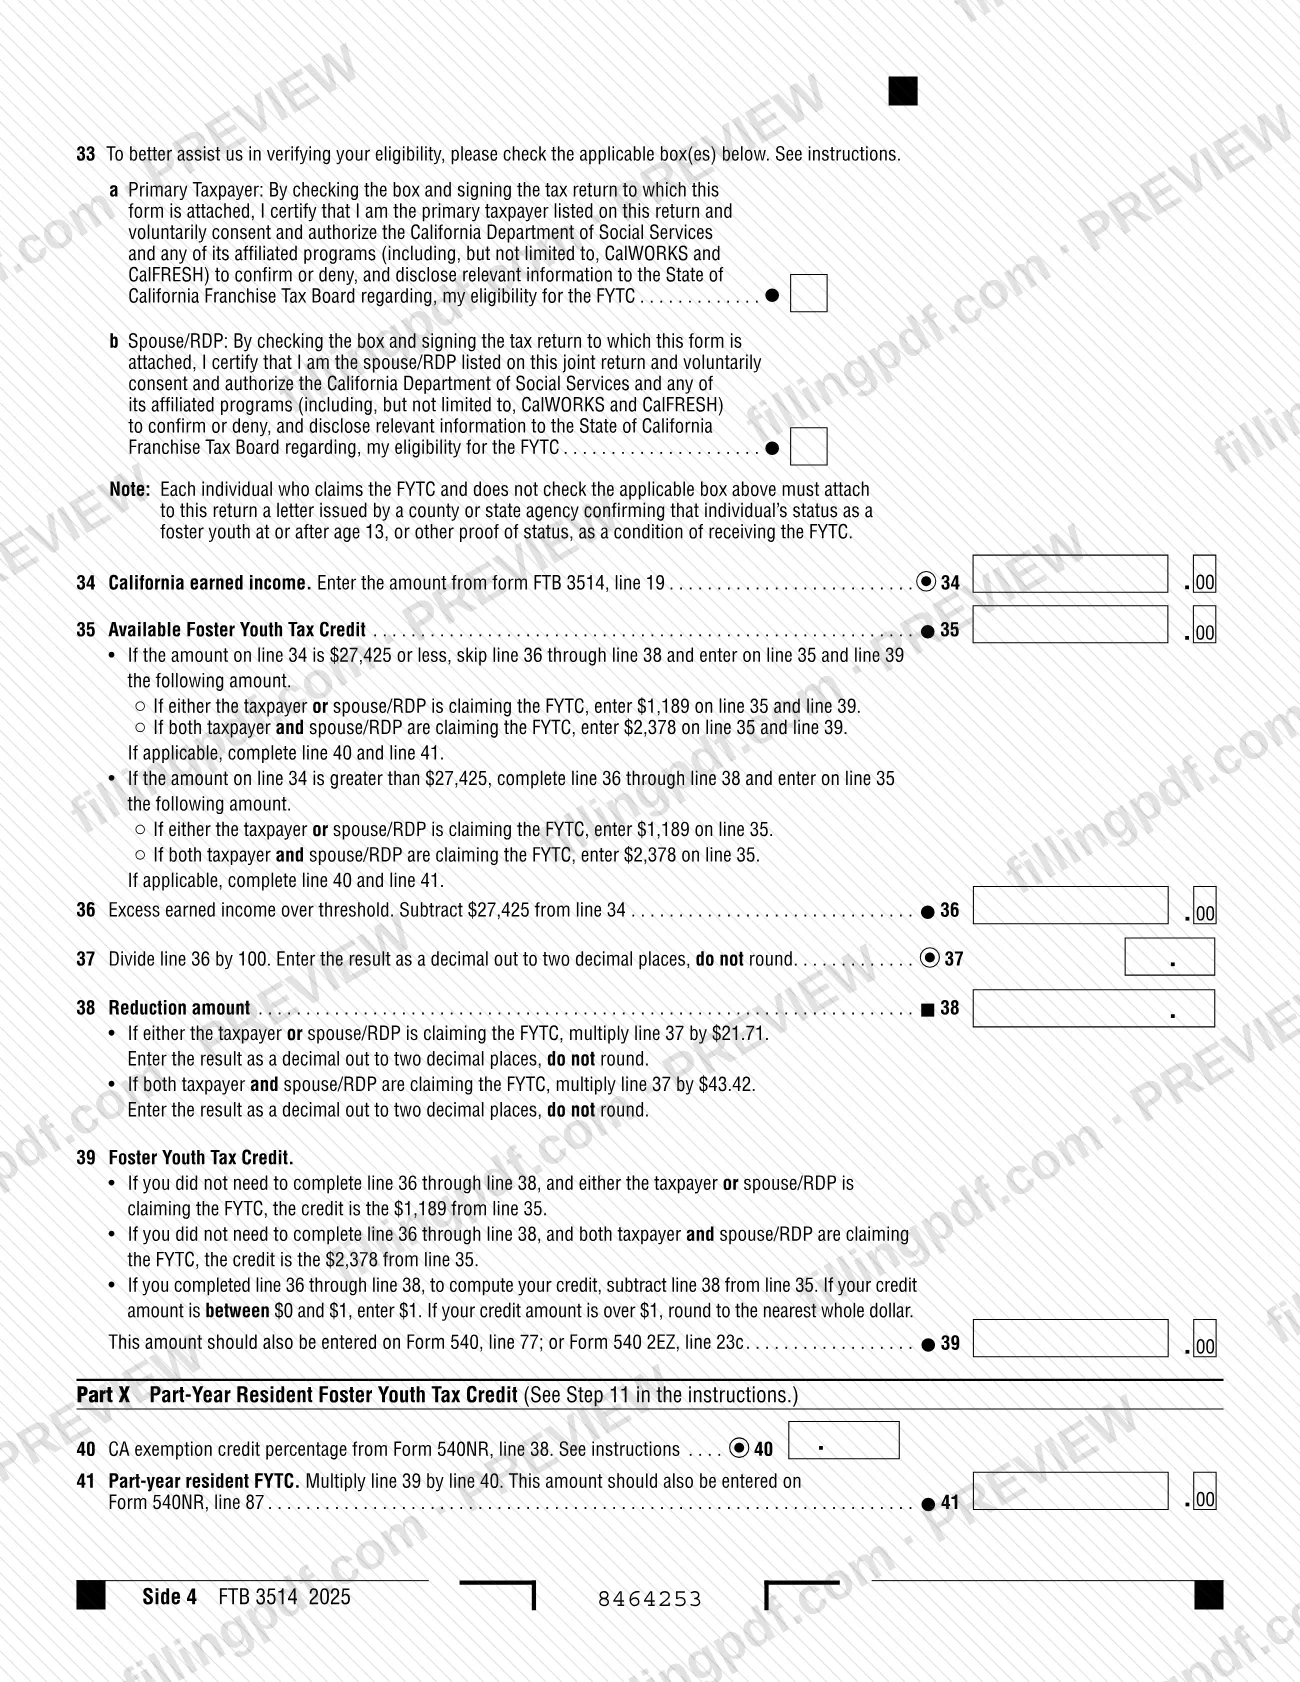
Complete el Crédito Tributario para Jóvenes de Crianza
En la línea 31, marque la casilla que le corresponda; indique en la línea 32 el nombre que usaba en el sistema de cuidado de crianza si es distinto, y marque la casilla de consentimiento en la línea 33 o adjunte una prueba. Complete las líneas 34 a 39; el crédito se transfiere a la línea 77 del Formulario 540 o a la línea 23c del Formulario 540 2EZ.
Prorratee el FYTC si fue residente durante parte del año
Quienes presentan el Formulario 540NR anotan el porcentaje en la línea 40 y lo multiplican por el monto de la línea 39 en la línea 41. También deben anotar el resultado en la línea 87 del Formulario 540NR.
Revise y descargue el PDF completado
Revise cada línea, los totales transferidos a su declaración y su SSN o ITIN. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración de California según se describe en Cómo presentar.
Cómo presentar el FTB 3514
El Formulario 3514 no se presenta por separado. Se envía junto con su declaración de impuestos sobre los ingresos de California, por el canal que utilice para presentar esa declaración.
- Adjúntelo a su declaración: adjunte el formulario completado al Formulario 540, Formulario 540 2EZ o Formulario 540NR. El formulario no indica una dirección postal ni un portal separados.
- Presente electrónicamente: la FTB incluye CalFile entre sus servicios en línea para presentar electrónicamente una declaración personal de impuestos sobre los ingresos en ftb.ca.gov. Si utiliza un programa de impuestos, siga sus instrucciones para añadir el formulario y los documentos de respaldo que correspondan.
- Firme la declaración: debe firmar su declaración de impuestos, y para reclamar el FYTC también se requieren las líneas 31 y 33 y su firma.
- Preguntas: la asistencia telefónica de la FTB está disponible en el 800.852.5711 desde Estados Unidos y en el 916.845.6500 desde el extranjero, de lunes a viernes, de 8 a. m. a 5 p. m., excepto los días festivos. El Servicio de Retransmisión de California está disponible en el 711 o el 800.735.2929.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Omitir la respuesta «Yes» (Sí) en la línea 1b cuando la FTB denegó o redujo anteriormente su EITC por un motivo que no fuera un error matemático o administrativo y ahora quiere reclamar el crédito.
- Incluir a un hijo menor de seis años en un documento adjunto en vez de en las columnas Child 1, Child 2 o Child 3 de la Parte III.
- Anotar más de 365 días (366 en un año bisiesto) en la línea 11 o contar días en los que el hijo no vivió con usted en California.
- Utilizar un Número de Identificación del Contribuyente para Adopciones (ATIN) para un hijo; no se puede utilizar para reclamar a un hijo que reúna los requisitos para el EITC o el YCTC.
- Anotar el monto de la pérdida neta o el AGI federal en la línea 23b; solo debe marcar la casilla cuando se exceda cualquiera de los límites.
- Indicar un apartado postal en la línea 18b en vez de la dirección física de la empresa.
- Marcar la casilla de consentimiento del FYTC en nombre de otra persona; solo puede dar su consentimiento por usted mismo, y cada cónyuge/RDP debe marcar su propia casilla.
- Anotar ingresos incorrectos en la línea 13 o 18 cuando su clasificación laboral de California y federal no coincidan; para el EITC, utilice la clasificación federal.
- Olvidar firmar la declaración de impuestos o adjuntar el Formulario 3514 al reclamar el crédito.
Preguntas frecuentes
¿Para qué se utiliza el FTB 3514?
El FTB 3514 es el formulario de la Junta de Impuestos de Franquicia de California para reclamar el Crédito Tributario por Ingreso del Trabajo de California. También determina y calcula el Crédito Tributario para Niños Pequeños y el Crédito Tributario para Jóvenes de Crianza, y recopila información sobre sus hijos que reúnen los requisitos. Se adjunta a su declaración de California.
¿Necesito un hijo que reúna los requisitos para reclamar el EITC de California?
No. Puede reclamar el crédito sin un hijo que reúna los requisitos si cumple las condiciones, entre ellas tener al menos 18 años al final de 2025 y haber tenido su vivienda principal en California durante más de la mitad del año. El crédito es mayor si tiene un hijo que reúna los requisitos, hasta un máximo de tres.
¿Adónde envío el Formulario 3514?
No lo envíe por separado. Adjunte el formulario a su Formulario 540, Formulario 540 2EZ o Formulario 540NR de California y presente la declaración como lo hace normalmente. El formulario no indica una dirección separada; puede llamar a la línea telefónica de la FTB, 800.852.5711, para obtener respuestas a preguntas sobre la presentación.
¿Puedo rellenar el FTB 3514 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante la FTB; debe adjuntar el formulario completado a su declaración de California y presentarla por los canales de la FTB.
¿Puedo reclamar el crédito con un ITIN en vez de un SSN?
Sí. California permite un ITIN federal válido o cualquier SSN válido para los contribuyentes, cónyuges e hijos que reúnan los requisitos. Anótelo en el campo Your SSN or ITIN. La FTB puede solicitar documentos de identificación, y el número debe existir para la fecha límite de su declaración, incluidas las prórrogas.
¿Qué debo adjuntar si trabajo por cuenta propia?
Adjunte una copia de su declaración federal completa, incluidos el Anexo C o el Anexo F federal, el Anexo SE y cualquier Anexo K-1 (Formulario 1065). Los ingresos o pérdidas de negocios de la línea 18 se calculan con la Hoja de trabajo 3 de las instrucciones.
¿Cómo demuestro mi condición de joven de crianza para el FYTC?
Marque la casilla de consentimiento en la línea 33 para que el Departamento de Servicios Sociales de California pueda compartir información limitada con la FTB. Si no lo hace, adjunte una carta de una agencia del condado o estatal u otra prueba, como un Formulario de Verificación de Cuidado de Crianza de CDSS.
¿Qué ocurre si la FTB denegó anteriormente mi EITC de California?
Responda Yes (Sí) en la línea 1b y complete los Pasos 1 a 7 para verificar si reúne los requisitos. Esto se aplica cuando el crédito se redujo o denegó por un motivo que no fuera un error matemático o administrativo. De lo contrario, las instrucciones indican que no puede reclamar el crédito.
¿Puedo reclamar el Crédito Tributario para Niños Pequeños si mis ingresos del trabajo son cero?
Es posible. Puede reunir los requisitos si, de otro modo, habría tenido derecho al EITC de California, pero sus ingresos del trabajo son cero o menos, y cumple los límites de pérdidas netas y salarios del Paso 8. También debe tener un hijo que reúna los requisitos y sea menor de seis años al final del año.
¿Listo para rellenar el FTB 3514?
Rellenar el FTB 3514 ahora