
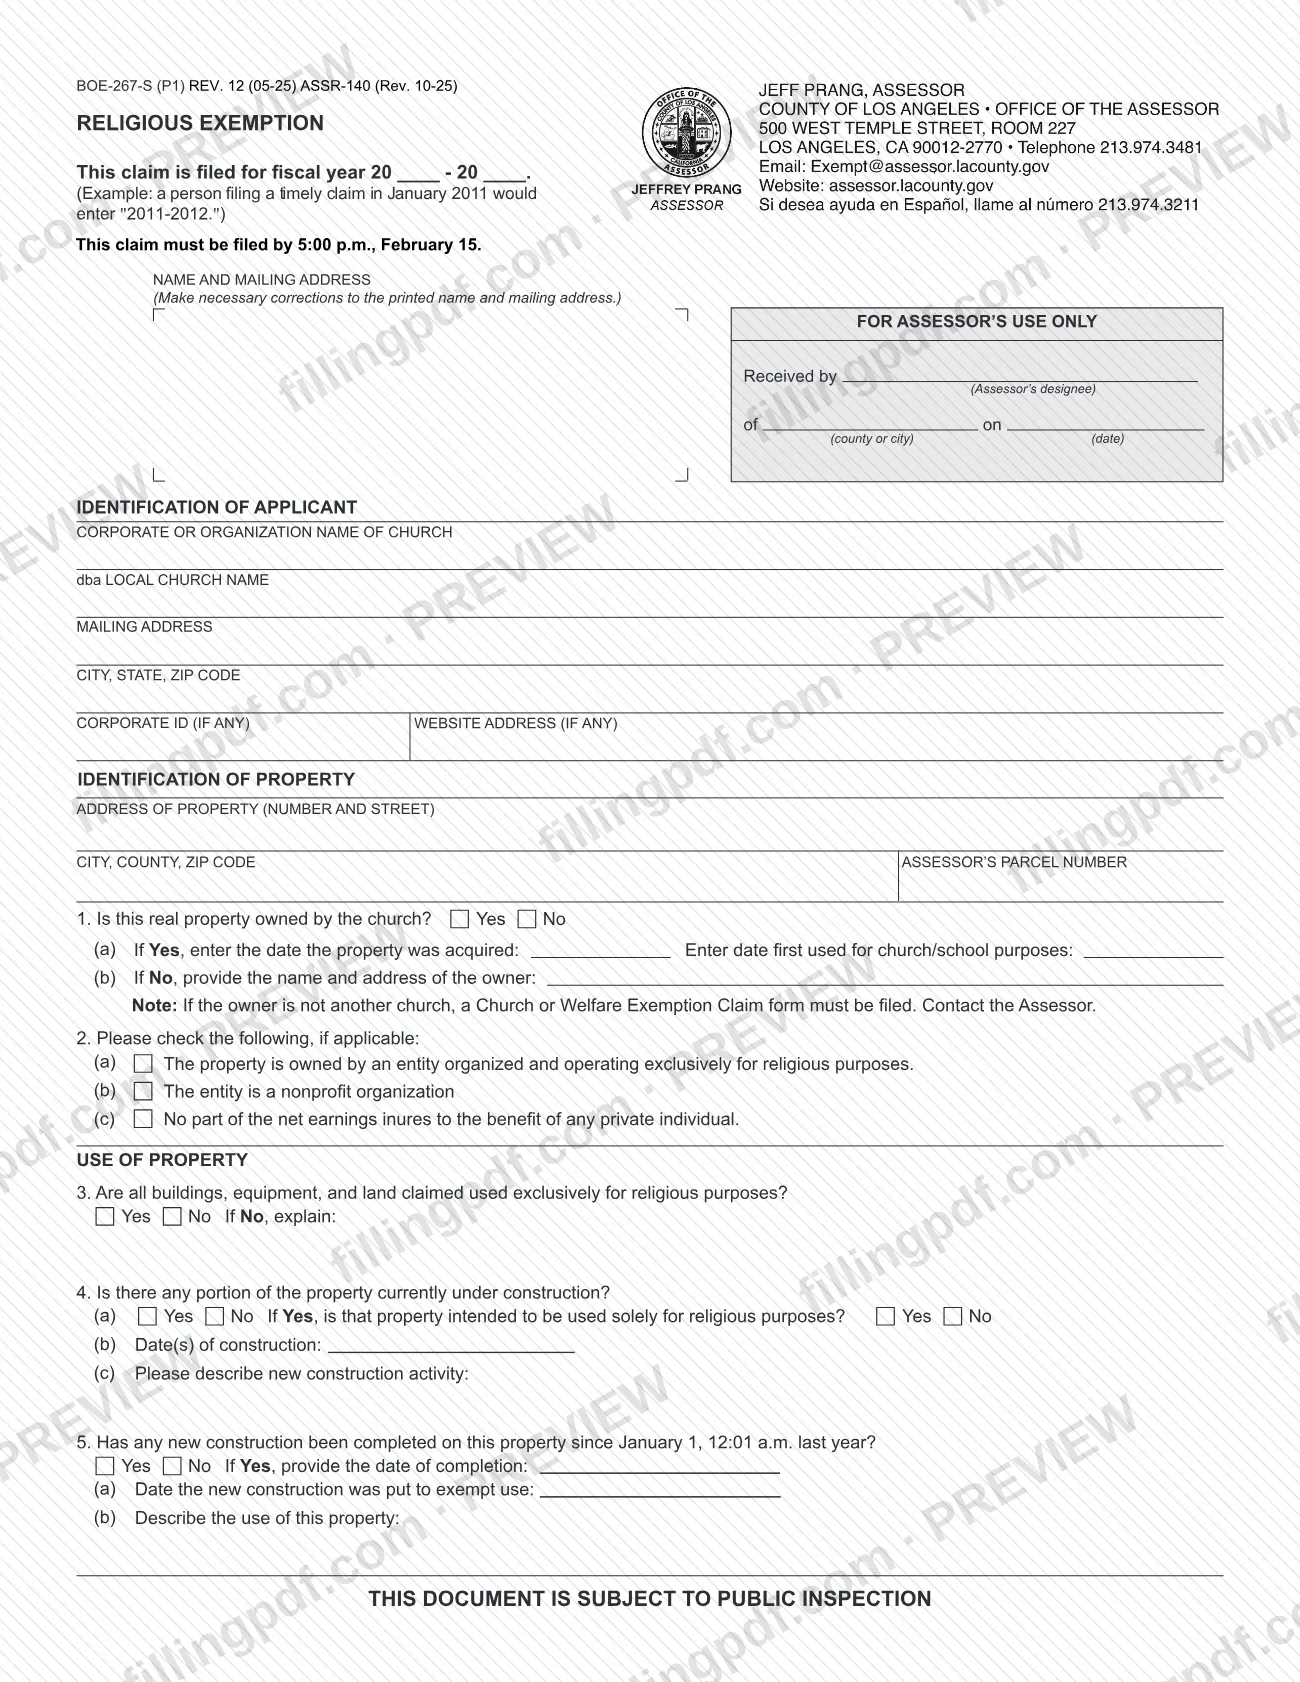
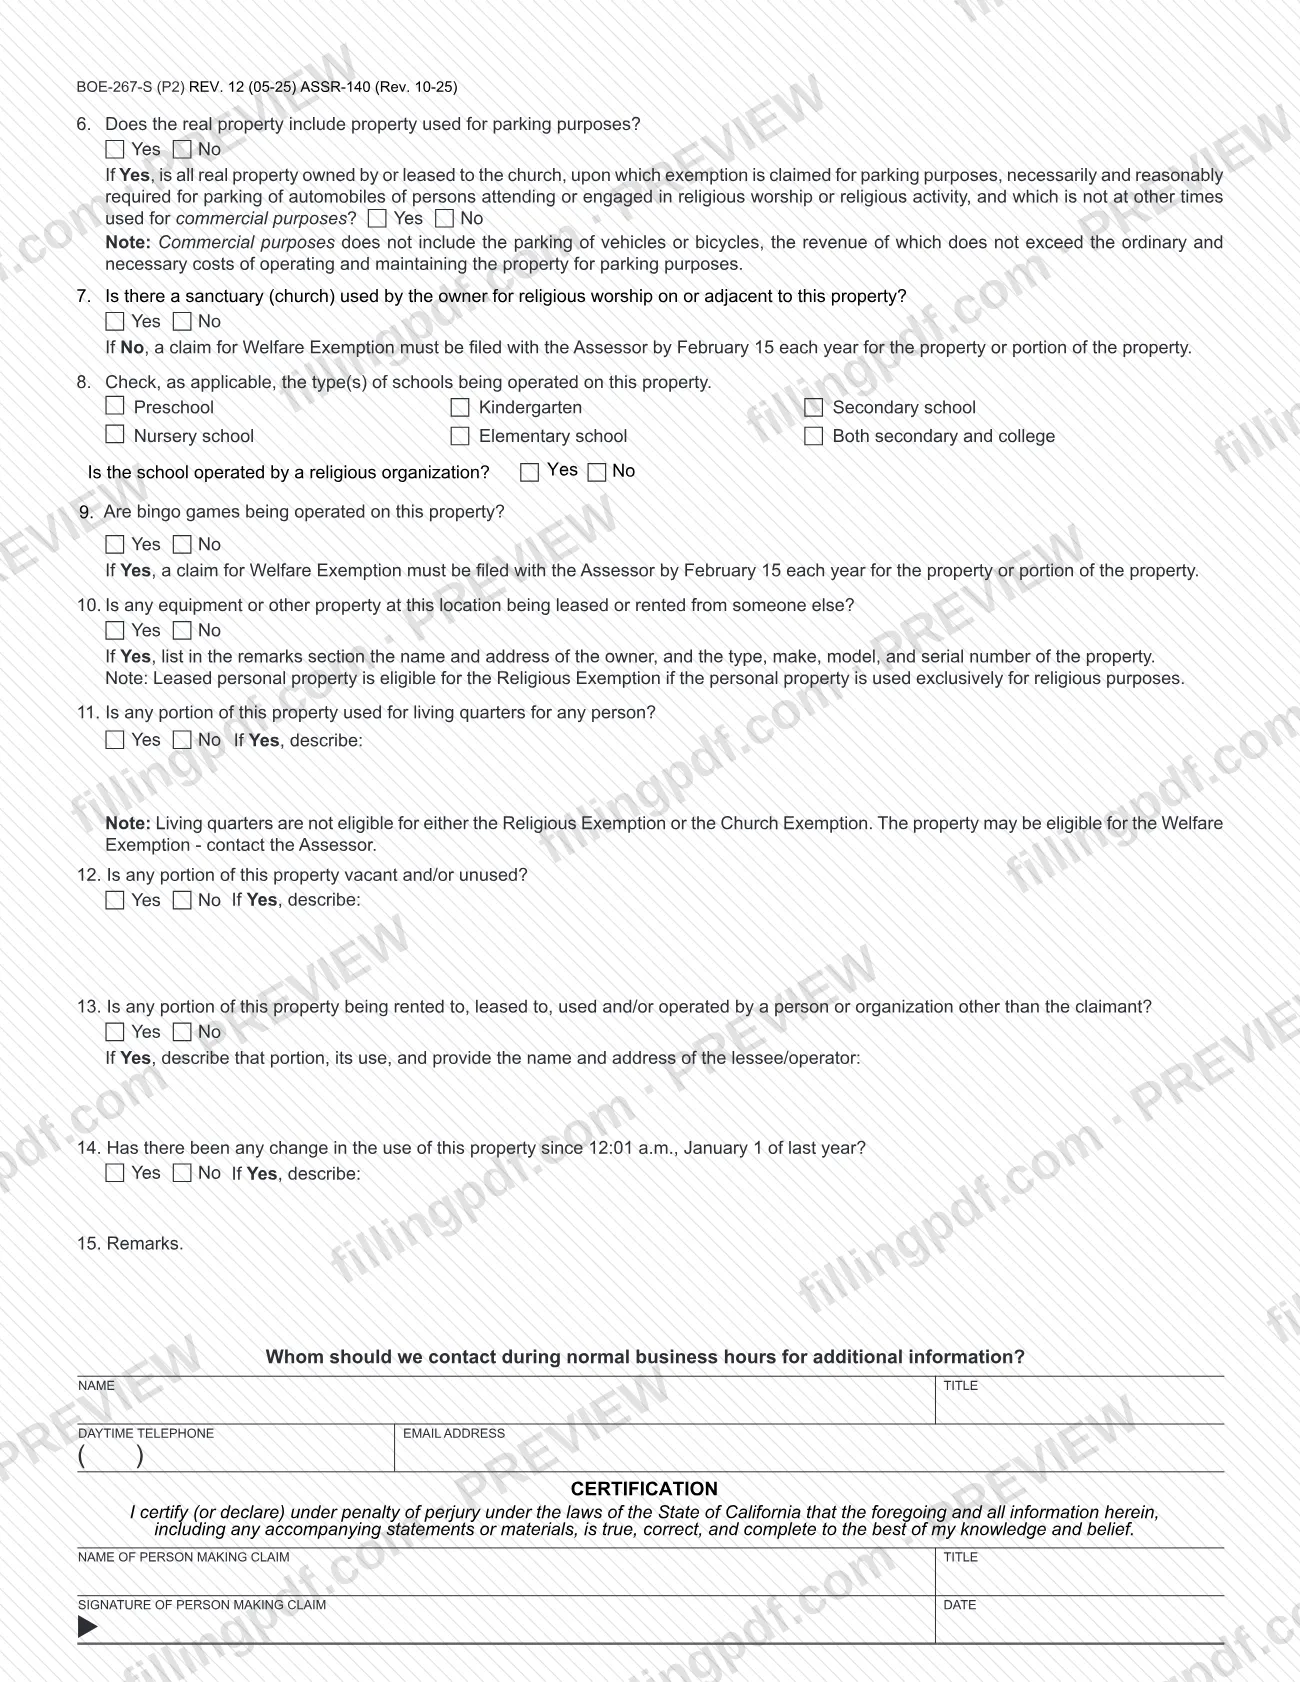
El Formulario BOE-267-S, Exención religiosa (Religious Exemption), es la solicitud que una iglesia presenta ante la Oficina del Tasador del condado de Los Ángeles para eximir del impuesto sobre la propiedad los bienes inmuebles que se usan exclusivamente con fines religiosos. Es uno de los formularios de impuestos sobre la propiedad del condado de Los Ángeles para solicitar exenciones y también lleva el código de agencia ASSR-140. Cada solicitud cubre una ubicación y, una vez concedida la exención, permanece vigente hasta que se dé por terminada. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el Tasador publica el PDF oficial y la solicitud se presenta ante el Tasador.
Última actualización
¿Qué es el BOE-267-S?
El Formulario BOE-267-S, Exención religiosa (Religious Exemption), es la declaración jurada que una organización religiosa presenta ante el Tasador para solicitar la exención del impuesto sobre la propiedad que posee y usa exclusivamente con fines religiosos. La Oficina del Tasador del condado de Los Ángeles lo publica como ASSR-140.
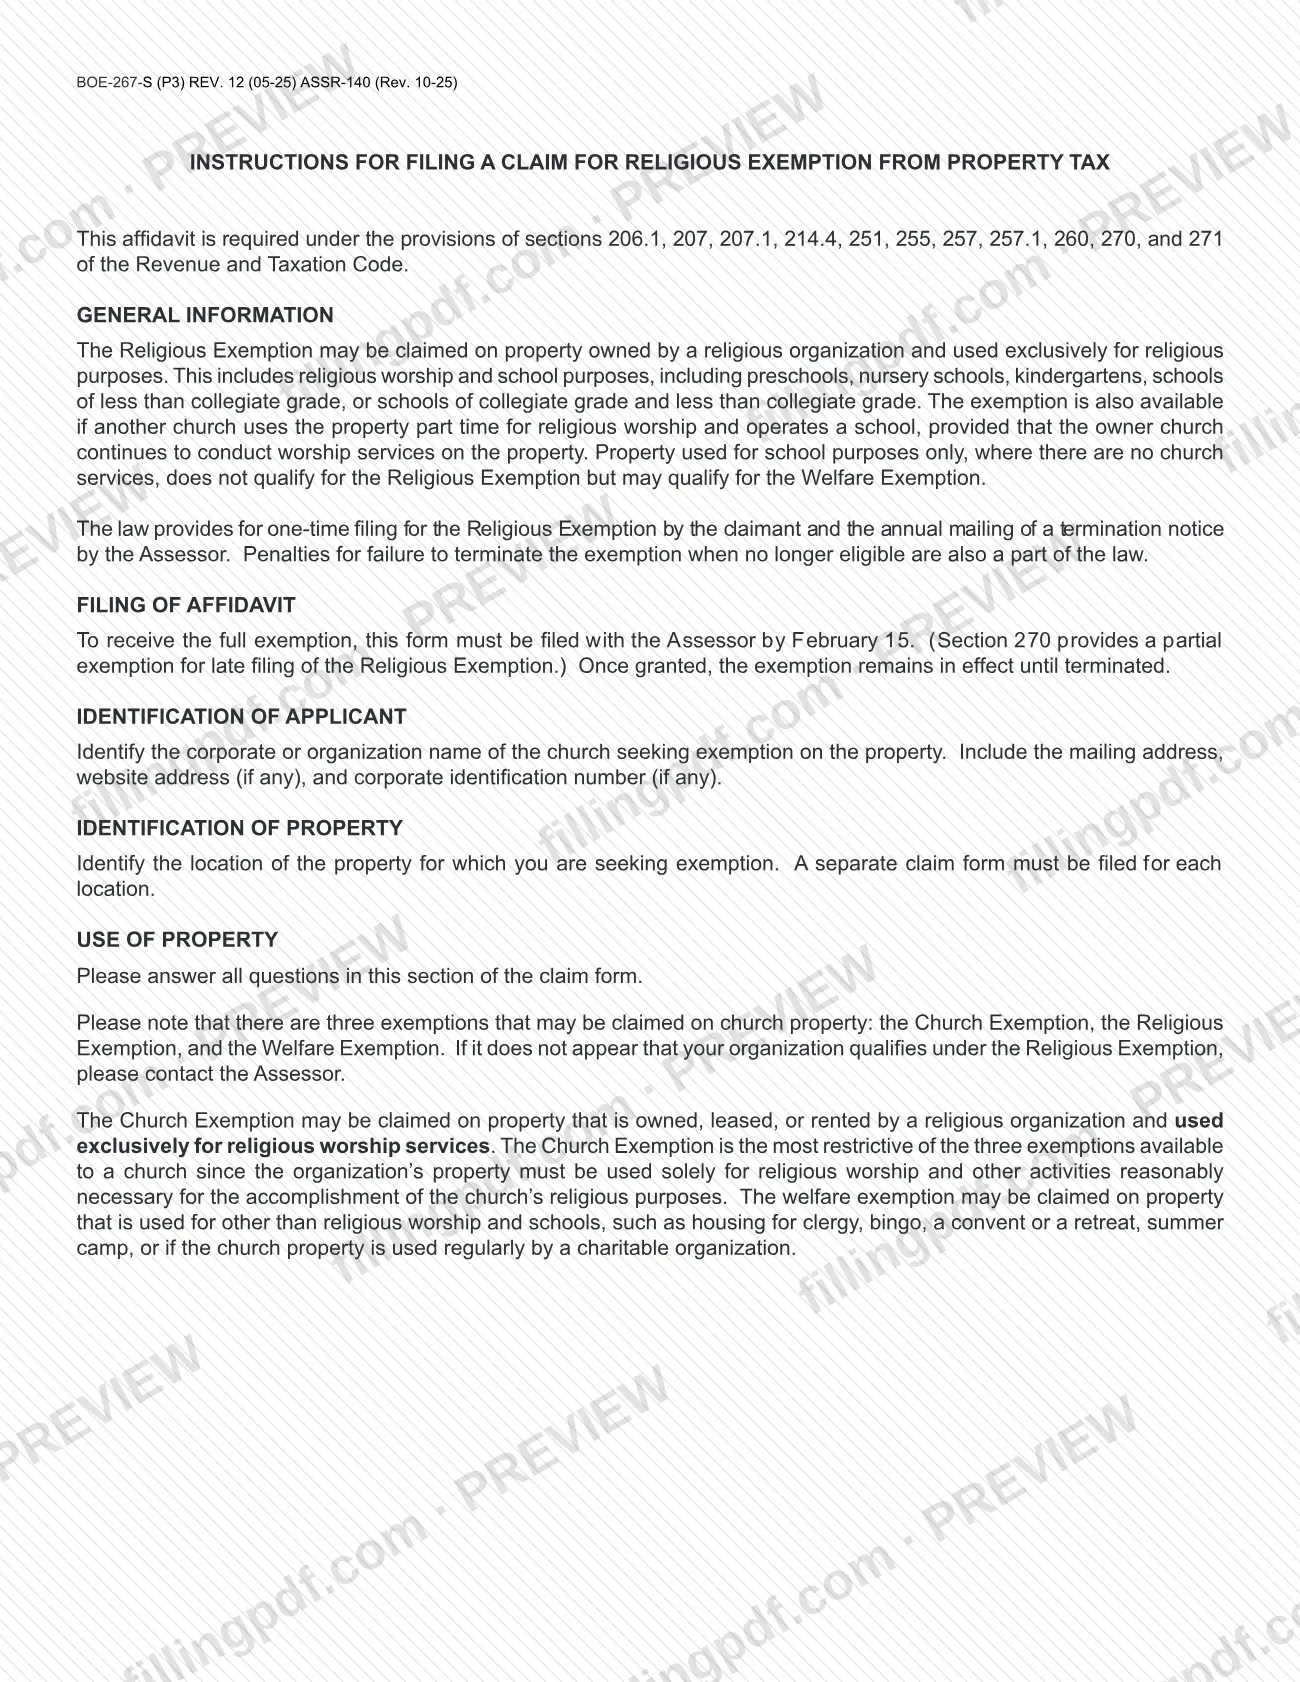
El formulario indica que se exige conforme a las secciones 206.1, 207, 207.1, 214.4, 251, 255, 257, 257.1, 260, 270 y 271 del Código de Ingresos e Impuestos. La Exención religiosa cubre el culto religioso y los fines escolares, incluidos los centros preescolares, guarderías, jardines de infancia y escuelas de nivel inferior al universitario, o de nivel universitario e inferior al universitario. También está disponible cuando otra iglesia usa la propiedad a tiempo parcial para el culto y administra una escuela, siempre que la iglesia propietaria siga celebrando servicios religiosos allí.
La presentación se realiza una sola vez: el solicitante presenta la solicitud una vez y el Tasador envía por correo un aviso de terminación cada año. La ley también establece sanciones por no terminar la exención cuando la propiedad deja de reunir los requisitos.
Las instrucciones distinguen tres exenciones que pueden aplicarse a una propiedad de una iglesia. La Exención para iglesias (Formulario BOE-262-AH) es la más restrictiva y se aplica a los bienes inmuebles que se usan exclusivamente para el culto religioso. La Exención de bienestar cubre usos como vivienda para el clero, bingo, un convento o centro de retiro, un campamento de verano o el uso regular por una organización benéfica. Los bienes inmuebles que se usan únicamente como escuela, sin servicios religiosos, no reúnen los requisitos para la Exención religiosa, pero podrían reunir los requisitos para la Exención de bienestar.
¿Quién tiene que presentar el BOE-267-S?
Una iglesia u otra organización religiosa que posea bienes inmuebles usados exclusivamente con fines religiosos presenta esta solicitud ante el Tasador para recibir la Exención religiosa. Presente una solicitud por separado para cada ubicación.
Puntos sobre quién reúne los requisitos que se indican en el formulario y sus instrucciones:
- La iglesia debe ser propietaria de los bienes inmuebles. Si otra organización es la propietaria, la línea 1(b) solicita el nombre y la dirección del propietario; si este no es otra iglesia, debe presentarse un formulario de solicitud de Exención para iglesias o de Exención de bienestar. Comuníquese con el Tasador.
- La línea 2 le pide marcar si el propietario es una entidad organizada y operada exclusivamente con fines religiosos, si es una entidad sin fines de lucro y si ninguna parte de sus ingresos netos beneficia a una persona privada.
- Si los bienes inmuebles no tienen un santuario usado para el culto en ellos o junto a ellos, o si se juegan partidas de bingo allí, debe presentarse ante el Tasador una solicitud de Exención de bienestar antes del 15 de febrero de cada año para esos bienes inmuebles o esa parte de ellos.
- Las viviendas para cualquier persona no reúnen los requisitos para la Exención religiosa ni para la Exención para iglesias; los bienes inmuebles podrían reunir los requisitos para la Exención de bienestar.
- Los bienes inmuebles usados únicamente como escuela, sin servicios religiosos, no reúnen los requisitos.
Si no parece que su organización reúna los requisitos, las instrucciones le indican que se comunique con el Tasador. La persona que presenta la solicitud indica su nombre y cargo en la certificación y la firma.
Cuándo presentar el BOE-267-S
La solicitud debe presentarse ante el Tasador antes de las 5:00 p. m. del 15 de febrero para recibir la exención completa. La sección 270 establece una exención parcial para las solicitudes de Exención religiosa presentadas fuera de plazo. En la parte superior del formulario se solicita el año fiscal de la solicitud, escrito como en el ejemplo del formulario: una solicitud presentada a tiempo en enero de 2011 indicaría «2011-2012».
La presentación se realiza una sola vez. Una vez concedida, la exención permanece vigente hasta que se dé por terminada, y el Tasador envía por correo un aviso de terminación cada año. Si los bienes inmuebles dejan de reunir los requisitos, debe terminarse la exención; la ley impone sanciones por no hacerlo. La página de formularios del Tasador incluye el BOE-267-SNT, Aviso de cambio de elegibilidad o terminación de la Exención religiosa, como formulario complementario.
La fecha del 15 de febrero también se aplica a las solicitudes de Exención de bienestar que podrían exigirse según las líneas 7 y 9.
Cómo rellenar el BOE-267-S
Indique el año fiscal
En la parte superior, escriba el año fiscal de la solicitud en el formato «20__-20__». El ejemplo del formulario es «2011-2012» para una solicitud presentada a tiempo en enero de 2011.
Corrija el nombre y la dirección postal
En la casilla Nombre y dirección postal, corrija el nombre y la dirección impresos si es necesario. Deje en blanco la casilla For Assessor's Use Only.
Identifique al solicitante
Indique el nombre corporativo o de la organización de la iglesia, el nombre de la iglesia local después de dba, la dirección postal, la ciudad, el estado y el código ZIP, así como el número de identificación corporativa y la dirección del sitio web, si los tiene.
Identifique los bienes inmuebles
Indique la dirección postal, la ciudad, el condado y el código ZIP de los bienes inmuebles, así como su número de parcela del Tasador. Use una solicitud por separado para cada ubicación.
Responda las preguntas 1 y 2 sobre la propiedad
Línea 1: marque Sí o No para indicar si la iglesia es propietaria; después, indique la fecha de adquisición y la fecha del primer uso o, si la respuesta es No, el nombre y la dirección del propietario. Línea 2: marque las casillas correspondientes a los fines religiosos, la condición de entidad sin fines de lucro y la ausencia de beneficio privado.
Describa el uso y la construcción
Línea 3: indique si todos los edificios, equipos y terrenos se usan exclusivamente con fines religiosos y explique la situación si no es así. Líneas 4 y 5: responda las preguntas sobre construcciones nuevas actuales y terminadas, e indique las fechas y descripciones solicitadas en el formulario.
Responda sobre estacionamiento, santuario, escuela y bingo
Línea 6: estacionamiento. Línea 7: santuario. Línea 8: marque los tipos de escuela y si una organización religiosa la administra. Línea 9: partidas de bingo. Responda Sí o No a cada pregunta.
Responda sobre arrendamientos, viviendas y uso
Líneas 10 a 14: equipos arrendados o alquilados, viviendas, áreas vacías o sin uso, partes usadas por alguien que no sea el solicitante y cualquier cambio de uso desde las 12:01 a. m. del 1 de enero del año pasado. Describa lo que se le solicite.
Añada observaciones y una persona de contacto
Línea 15: indique las observaciones, incluida la lista de equipos arrendados si respondió Sí a la línea 10. Proporcione el nombre, el cargo, el teléfono durante el día y el correo electrónico de la persona de contacto.
Complete la certificación
Indique el nombre y el cargo de la persona que presenta la solicitud y luego firme y feche. La certificación se realiza bajo pena de perjurio conforme a la ley de California.
Revise, firme y descargue el PDF
Revise cada respuesta y asegúrese de haber respondido todas las preguntas; luego descargue o imprima el PDF completado desde FillingPDF. Preséntelo según se describe en Cómo presentar.
Cómo presentar el BOE-267-S
Presente la solicitud completada y firmada ante la Oficina del Tasador del condado de Los Ángeles antes de las 5:00 p. m. del 15 de febrero. El formulario no indica una dirección postal, un portal en línea ni una regla sobre citas, y tampoco especifica otro medio de presentación. Comuníquese con el Tasador para conocer las opciones de presentación actuales; la página de formularios del Tasador es https://assessor.lacounty.gov/forms.
Qué debe saber al presentar la solicitud:
- Una solicitud por ubicación: las instrucciones exigen un formulario de solicitud por cada ubicación de la propiedad.
- Recepción: la casilla marcada For Assessor's Use Only registra quién recibió la solicitud y en qué fecha; déjela en blanco.
- Inspección pública: el formulario indica que el documento está sujeto a inspección pública.
- Solicitudes de Exención de bienestar: si se aplica la línea 7 (sin santuario) o la línea 9 (bingo), también debe presentarse ante el Tasador una solicitud de Exención de bienestar antes del 15 de febrero de cada año.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios del Tasador indicados arriba.
Errores comunes que debes evitar
- Presentar la solicitud después de las 5:00 p. m. del 15 de febrero y esperar recibir la exención completa; una presentación tardía solo recibe la exención parcial conforme a la sección 270.
- Usar una sola solicitud para varias ubicaciones; las instrucciones exigen un formulario de solicitud por cada ubicación.
- Usar este formulario para bienes inmuebles que se usan únicamente con fines escolares y sin servicios religiosos; esos bienes inmuebles podrían reunir los requisitos solo para la Exención de bienestar.
- Solicitar la Exención religiosa para viviendas; no reúnen los requisitos para esta ni para la Exención para iglesias.
- Responder No a la línea 7 (santuario) o Sí a la línea 9 (bingo) sin presentar también una solicitud de Exención de bienestar antes del 15 de febrero.
- Dejar sin responder preguntas de la sección Uso de la propiedad; las instrucciones indican que debe responderlas todas.
- No indicar en las observaciones el propietario, el tipo, la marca, el modelo y el número de serie del equipo arrendado al responder Sí a la línea 10.
- No terminar la exención cuando los bienes inmuebles dejan de reunir los requisitos; la ley establece sanciones por ello.
- Escribir en la casilla For Assessor's Use Only en vez de dejarla para el representante designado del Tasador.
Preguntas frecuentes
¿Qué es el Formulario BOE-267-S?
El Formulario BOE-267-S, Exención religiosa, es la solicitud que una iglesia presenta ante el Tasador para eximir del impuesto sobre la propiedad los bienes inmuebles que posee y usa exclusivamente con fines religiosos. El Tasador del condado de Los Ángeles también lo identifica como ASSR-140.
¿Cuál es la fecha límite para presentar la solicitud de Exención religiosa?
La solicitud debe presentarse ante el Tasador antes de las 5:00 p. m. del 15 de febrero para recibir la exención completa. La sección 270 concede una exención parcial para las solicitudes presentadas fuera de plazo.
¿Debo presentar la solicitud de Exención religiosa todos los años?
No. La ley establece que se presenta una sola vez y, una vez concedida, la exención permanece vigente hasta que se dé por terminada. El Tasador envía por correo un aviso de terminación cada año, y no terminarla cuando deja de reunir los requisitos conlleva sanciones.
¿Una escuela de una iglesia reúne los requisitos para la Exención religiosa?
Sí, cuando los bienes inmuebles se usan para el culto religioso y fines escolares, incluidos los centros preescolares, guarderías, jardines de infancia y escuelas de nivel inferior al universitario. Los bienes inmuebles usados únicamente como escuela, sin servicios religiosos, no reúnen los requisitos, pero podrían reunirlos para la Exención de bienestar.
¿Cuál es la diferencia entre la Exención religiosa y la Exención para iglesias?
La Exención para iglesias, Formulario BOE-262-AH, es la más restrictiva. Cubre los bienes inmuebles usados exclusivamente para el culto religioso y las actividades razonablemente necesarias para fines religiosos. La Exención religiosa también cubre el uso escolar y exige que la iglesia sea propietaria de los bienes inmuebles.
¿Necesito una solicitud por separado para cada propiedad de la iglesia?
Sí. Las instrucciones indican que debe presentarse un formulario de solicitud por separado para cada ubicación. Indique la dirección de esa ubicación y su número de parcela del Tasador en la sección Identificación de los bienes inmuebles.
¿Qué ocurre si en mi propiedad se juega bingo o no hay un santuario?
Debe presentarse ante el Tasador una solicitud de Exención de bienestar antes del 15 de febrero de cada año para esos bienes inmuebles o esa parte de ellos. Esto se aplica si la respuesta a la línea 9 (bingo) es Sí o si la respuesta a la línea 7 (santuario) es No.
¿Puedo rellenar el Formulario BOE-267-S en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta la solicitud; usted debe presentarla ante la Oficina del Tasador del condado de Los Ángeles.
¿Listo para rellenar el BOE-267-S?
Rellenar el BOE-267-S ahora