
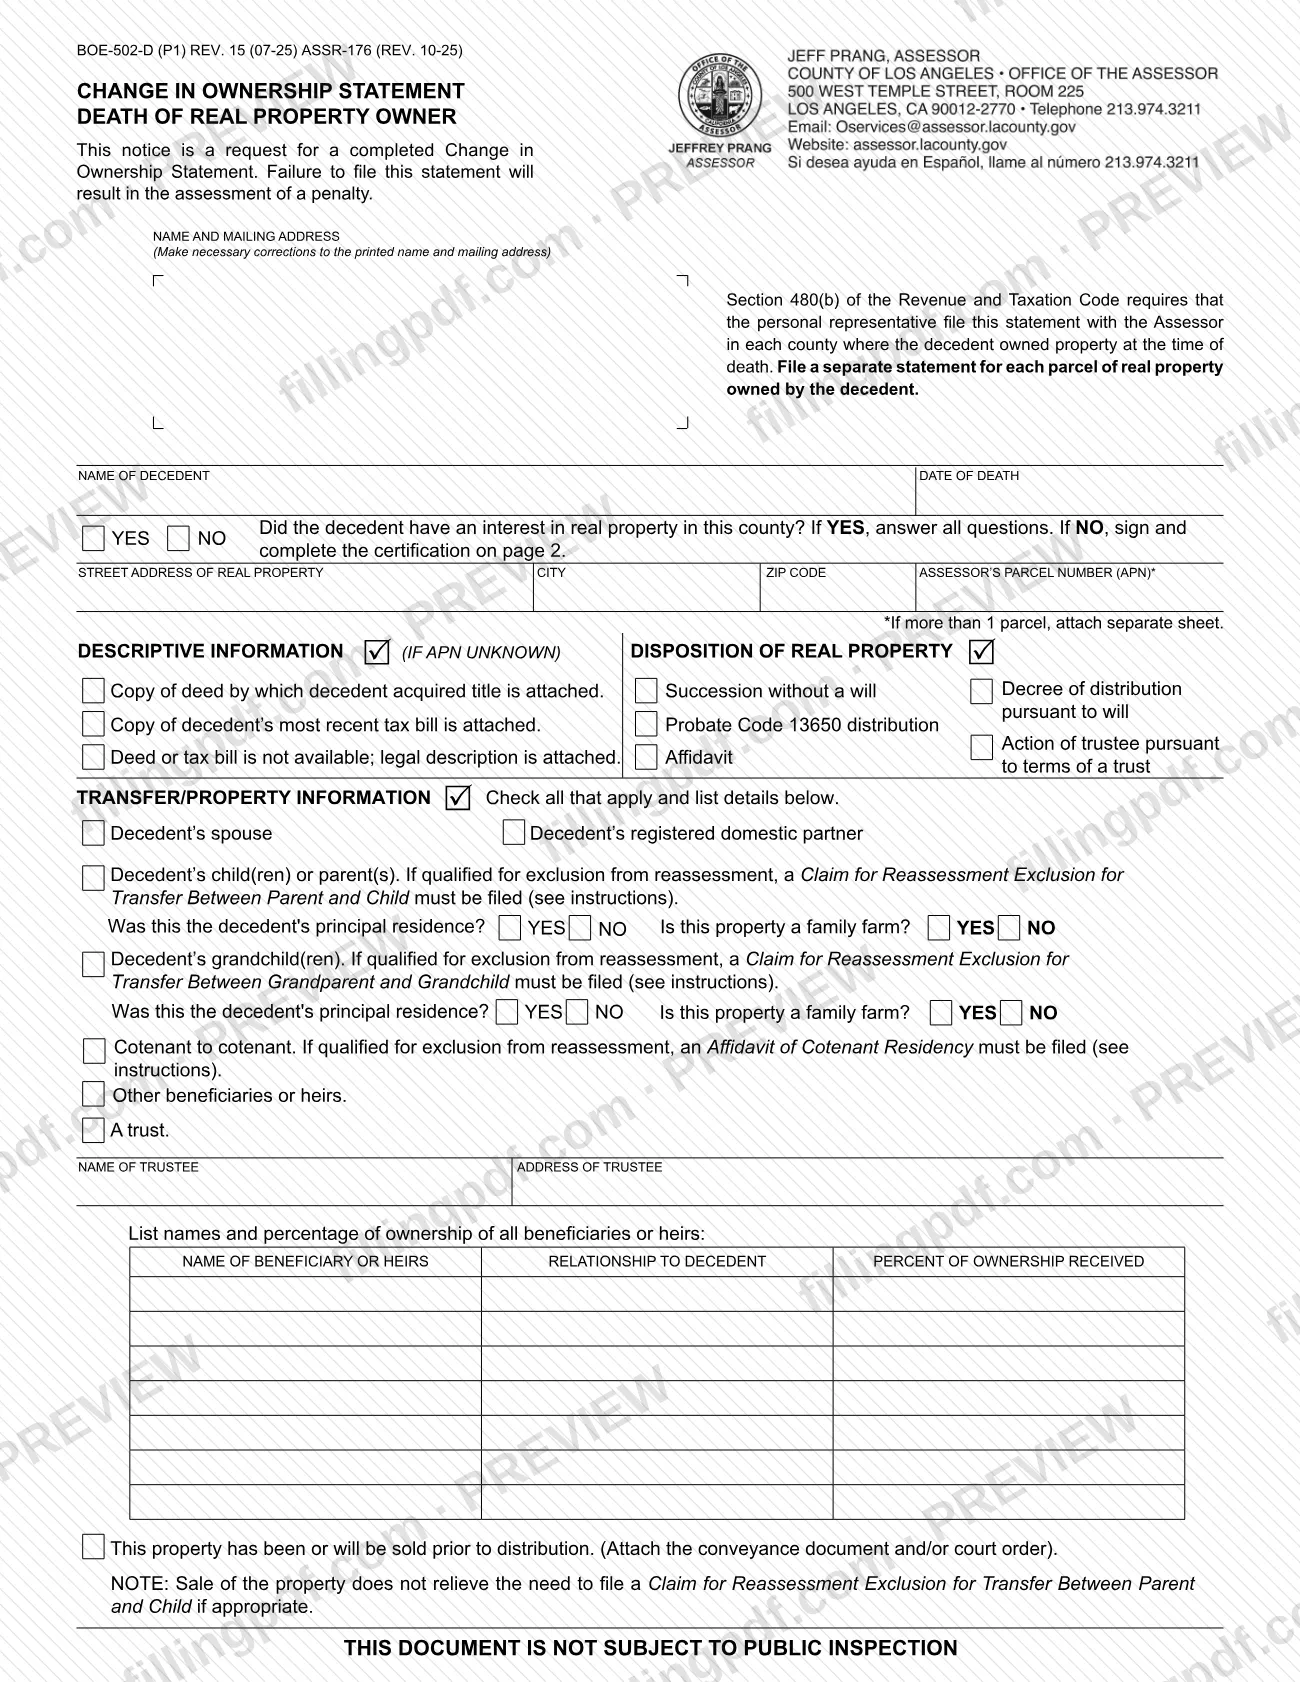
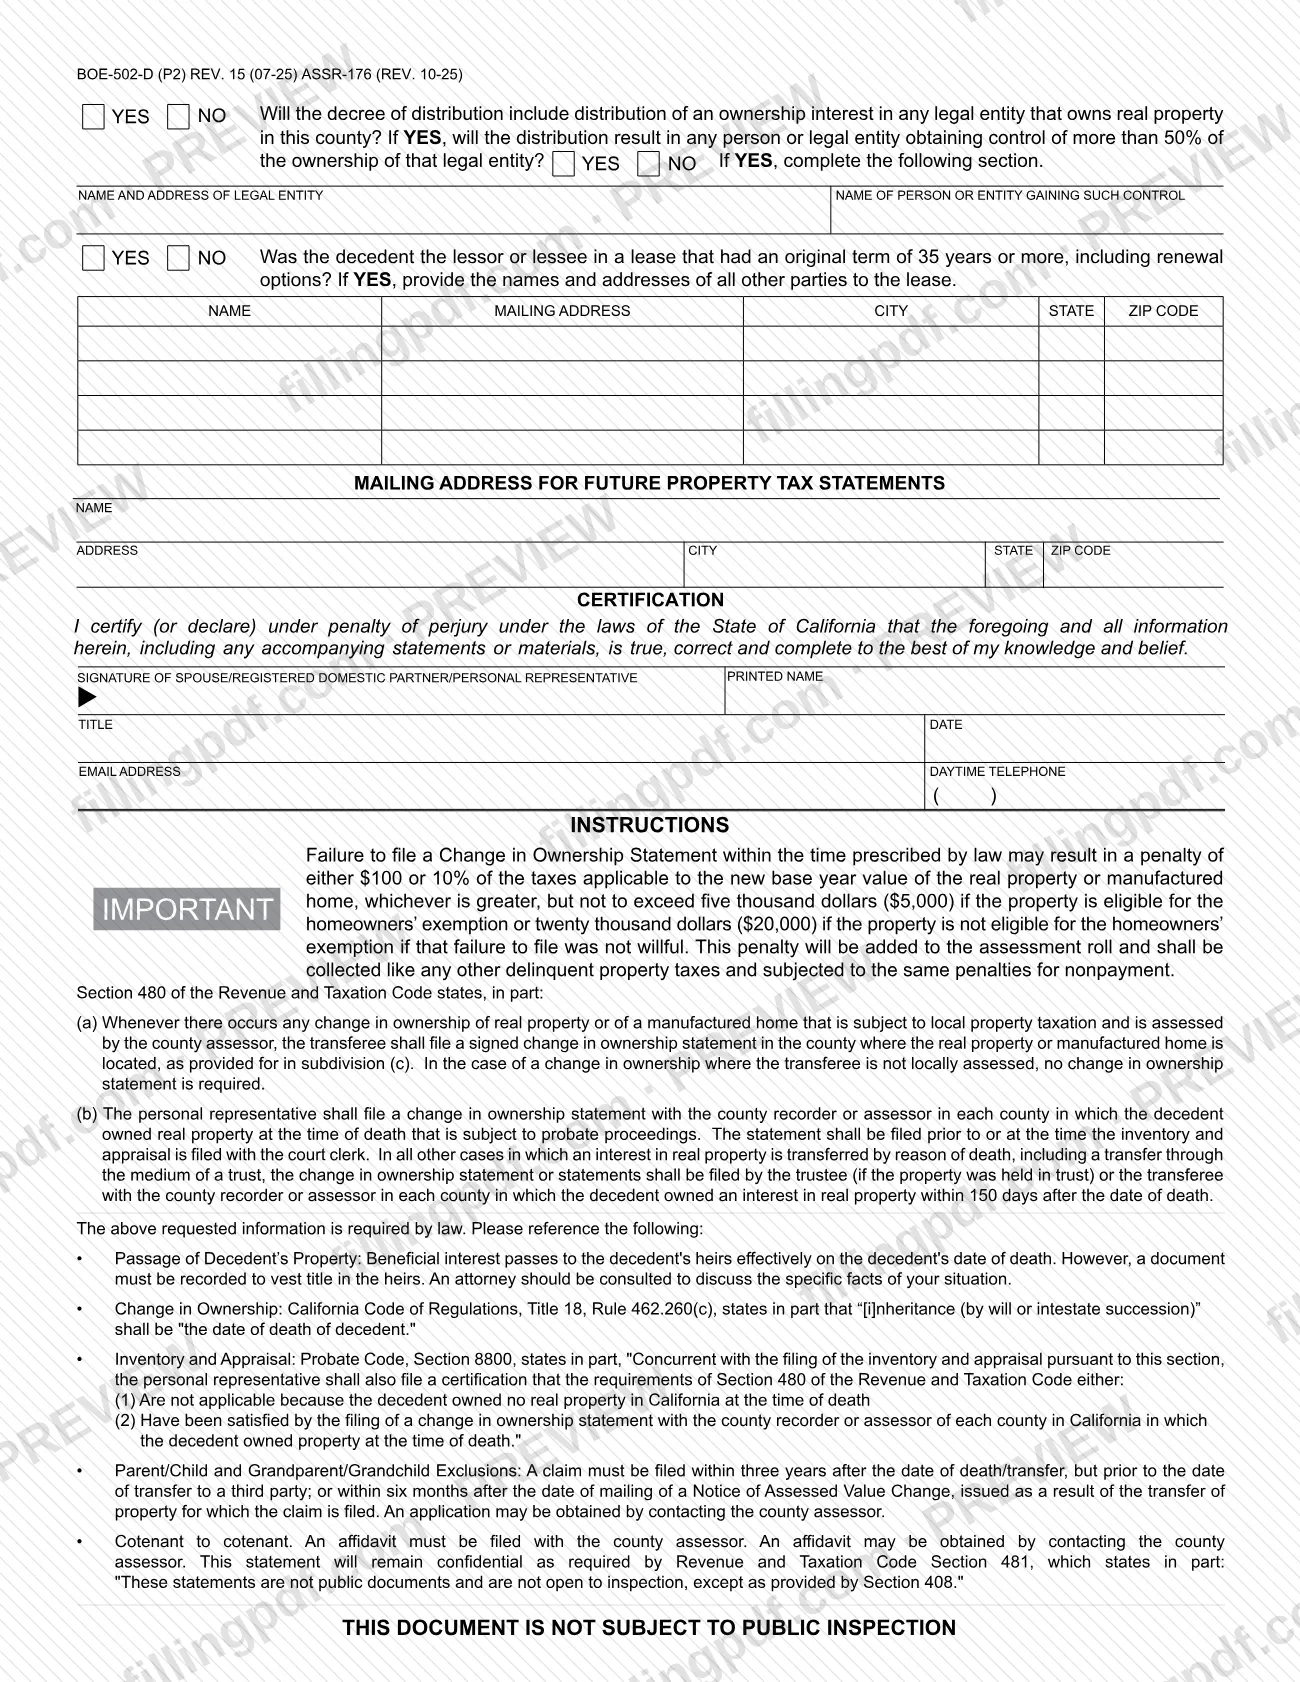
El Formulario BOE-502-D, Declaración de cambio de titularidad por fallecimiento del propietario de bienes inmuebles (Change in Ownership Statement Death of Real Property Owner; también numerado ASSR-176), es la declaración que se presenta ante el tasador del condado para informar de un cambio de titularidad de bienes inmuebles causado por el fallecimiento de un propietario. Es uno de los formularios de impuestos sobre la propiedad del condado de Los Ángeles publicados por la Oficina del Tasador del condado de Los Ángeles, y se presenta una declaración aparte por cada parcela que poseía la persona fallecida. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial es publicado por el Tasador.
Última actualización
¿Qué es el BOE-502-D?
El Formulario BOE-502-D, Declaración de cambio de titularidad por fallecimiento del propietario de bienes inmuebles, es una declaración de dos páginas que informa al tasador del condado que los bienes inmuebles se transfirieron debido al fallecimiento de su propietario, e indica al Tasador quién los recibió y de qué manera.
El formulario está impreso como un aviso y una solicitud para presentar una Declaración de cambio de titularidad completada, y señala que no presentarla dará lugar a la imposición de una multa. Se basa en la Sección 480 del Código de Ingresos e Impuestos de California, y la Sección 480(b) exige que el representante personal la presente ante el Tasador en cada condado donde la persona fallecida poseía bienes al momento de su muerte. Las instrucciones del formulario agregan que el interés beneficiario en los bienes de una persona fallecida pasa efectivamente a los herederos en la fecha del fallecimiento, que el Título 18, Regla 462.260(c) del Código de Reglamentos de California considera que la herencia constituye un cambio de titularidad en la fecha del fallecimiento, y que aun así se debe registrar un documento para conferir el título a los herederos. Para conocer los detalles de su situación, el formulario recomienda consultar a un abogado.
La declaración recopila el nombre de la persona fallecida y la fecha de su muerte, la dirección de la propiedad y el Número de parcela del tasador (APN), cómo se distribuyó o se distribuirá la propiedad, quién la recibe y en qué porcentajes, si interviene una entidad legal o un arrendamiento a largo plazo, y una dirección postal para futuros estados de cuenta de impuestos sobre la propiedad.
La página de formularios del Tasador enumera otras declaraciones de titularidad con distintos propósitos, como la Declaración de cambio de titularidad (BOE-502-AH / ASSR-73) y la Declaración de cambio de titularidad de propiedades de petróleo y gas (BOE-502-G). El Formulario BOE-502-D es el que se utiliza para una transferencia causada por un fallecimiento. El documento no está sujeto a inspección pública.
¿Quién tiene que presentar el BOE-502-D?
El representante personal de una persona fallecida que poseía bienes inmuebles en el condado presenta el Formulario BOE-502-D. Conforme a la Sección 480(b), impresa en el formulario, el representante personal lo presenta ante el Tasador en cada condado donde la persona fallecida poseía bienes al momento de su muerte.
Cuando un interés en bienes inmuebles se transfiere por causa de fallecimiento y la propiedad no se administra mediante un proceso sucesorio, las instrucciones indican que presenta la declaración el fideicomisario, si la propiedad estaba en un fideicomiso, o el cesionario. Esto incluye las transferencias realizadas por medio de un fideicomiso.
- Presente una declaración aparte por cada parcela de bienes inmuebles que poseía la persona fallecida.
- La certificación puede ser firmada por el cónyuge, la pareja doméstica registrada o el representante personal.
- Si la persona fallecida no tenía ningún interés en bienes inmuebles en este condado, marque NO en la página 1 y luego firme y complete la certificación en la página 2.
Los beneficiarios que puedan cumplir los requisitos para una exclusión de la reevaluación, como un hijo o padre, un nieto o un copropietario, deben presentar el reclamo o la declaración jurada por separado que se indica en el formulario, además de esta declaración. Vender la propiedad antes de su distribución no elimina la necesidad de presentar el Reclamo de exclusión de reevaluación por transferencia entre padre e hijo, si corresponde.
Cuándo presentar el BOE-502-D
El plazo depende de cómo se transfiere la propiedad. Para las propiedades sujetas a un proceso sucesorio, la Sección 480(b) exige que el representante personal presente la declaración antes de presentar el inventario y la tasación ante el secretario del tribunal, o en el momento de presentarlos. La Sección 8800 del Código de Sucesiones también exige que el representante personal presente, junto con el inventario y la tasación, una certificación de que este trámite satisface los requisitos de la Sección 480 o de que estos no corresponden porque la persona fallecida no poseía bienes inmuebles en California.
En todos los demás casos en que un interés en bienes inmuebles se transfiere por causa de fallecimiento, incluso mediante un fideicomiso, el fideicomisario o cesionario debe presentar la declaración dentro de los 150 días posteriores a la fecha del fallecimiento.
Los reclamos de exclusión tienen sus propios plazos. El reclamo de padre/hijo o abuelo/nieto debe presentarse dentro de los tres años posteriores a la fecha del fallecimiento o de la transferencia, pero antes de que la propiedad se transfiera a un tercero, o dentro de los seis meses posteriores a la fecha de envío por correo del Aviso de cambio del valor tasado emitido a causa de la transferencia. No cumplir con el plazo para presentar la declaración puede dar lugar a una multa que se agrega a la lista de tasación y se cobra como los impuestos sobre la propiedad morosos.
Documentos que necesitas
- Copia de la escritura mediante la cual la persona fallecida adquirió el título, adjunta cuando marque esa casilla en Información descriptiva.
- Copia de la factura de impuestos más reciente de la persona fallecida, adjunta cuando marque esa casilla en lugar de la escritura.
- Descripción legal de la propiedad, adjunta cuando no esté disponible ni la escritura ni la factura de impuestos.
- Hoja aparte con la lista de las parcelas, cuando haya más de una parcela (el formulario lo indica en el campo APN).
- Documento de transferencia o una orden judicial, adjuntos cuando la propiedad se haya vendido o se vaya a vender antes de su distribución.
- Reclamo de exclusión de reevaluación por transferencia entre padre e hijo, presentado cuando un hijo o padre cumple los requisitos para una exclusión de la reevaluación.
- Reclamo de exclusión de reevaluación por transferencia entre abuelo y nieto, presentado cuando un nieto cumple los requisitos para una exclusión de la reevaluación.
- Declaración jurada de residencia de copropietario, presentada ante el tasador del condado cuando una transferencia entre copropietarios cumple los requisitos para una exclusión de la reevaluación.
Cómo rellenar el BOE-502-D
Corrija el nombre y la dirección postal
En el recuadro NAME AND MAILING ADDRESS, haga las correcciones necesarias al nombre y a la dirección postal impresos.
Indique la persona fallecida y la fecha de su muerte
Escriba el NAME OF DECEDENT y la DATE OF DEATH.
Responda la pregunta sobre el interés en bienes inmuebles
Marque YES o NO para indicar si la persona fallecida tenía un interés en bienes inmuebles en este condado. Si responde YES, conteste todas las preguntas; si responde NO, firme y complete la certificación de la página 2.
Identifique la propiedad
Escriba la dirección, ciudad, código postal y ASSESSOR'S PARCEL NUMBER (APN). Presente una declaración aparte por cada parcela.
Marque la información descriptiva
Marque si adjunta una copia de la escritura, una copia de la factura de impuestos más reciente o una descripción legal (cuando ninguno de esos documentos esté disponible). Use la línea de información descriptiva si desconoce el APN.
Seleccione cómo se distribuyó la propiedad
Marque la opción que corresponda: sucesión sin testamento, decreto de distribución conforme a un testamento, distribución según el Código de Sucesiones 13650, actuación del fideicomisario conforme a los términos de un fideicomiso o declaración jurada.
Marque la información sobre la transferencia y la propiedad
Marque todas las casillas que correspondan (cónyuge, pareja doméstica registrada, hijo o padre, nieto, copropietario, otros beneficiarios o un fideicomiso). Para los hijos, padres y nietos, responda las preguntas sobre la residencia principal y la granja familiar.
Indique los datos del fideicomisario y los beneficiarios
En el caso de un fideicomiso, proporcione el nombre y la dirección del fideicomisario. Indique cada beneficiario o heredero, su relación con la persona fallecida y el porcentaje de titularidad que recibe, y marque la casilla de venta si la propiedad se vendió o se venderá antes de su distribución.
Responda la pregunta sobre una entidad legal
En la página 2, marque YES o NO para indicar si se distribuyó un interés de titularidad en una entidad legal que posee bienes inmuebles en este condado. Si responde YES y una persona o entidad obtiene el control de más del 50%, escriba el nombre y la dirección de la entidad y el nombre de la persona o entidad que obtiene el control.
Responda la pregunta sobre un arrendamiento a largo plazo
Marque YES o NO para indicar si la persona fallecida era arrendador o arrendatario en un contrato de arrendamiento con un plazo original de 35 años o más, incluidas las opciones de renovación. Si responde YES, indique el nombre, la dirección postal, la ciudad, el estado y el código postal de cada una de las otras partes.
Indique la dirección postal para los estados de cuenta de impuestos
En MAILING ADDRESS FOR FUTURE PROPERTY TAX STATEMENTS, escriba el nombre, la dirección, la ciudad, el estado y el código postal.
Complete la certificación
El cónyuge, la pareja doméstica registrada o el representante personal firma y luego escribe su nombre en letra de imprenta, cargo, fecha, dirección de correo electrónico y teléfono diurno. La certificación se realiza bajo pena de perjurio.
Revise y descargue el PDF completado
Compruebe que todas las respuestas coincidan con sus registros y que los documentos adjuntos estén listos. Descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentar.
Cómo presentar el BOE-502-D
Presente la declaración completada ante el tasador del condado donde está ubicada la propiedad. La Sección 480(b), impresa en el formulario, también menciona al registrador del condado como lugar de presentación, y el formulario indica que debe presentarse en cada condado donde la persona fallecida poseía bienes inmuebles.
- Ante el tasador del condado: para una propiedad del condado de Los Ángeles, es la Oficina del Tasador del condado de Los Ángeles. El formulario no incluye una dirección postal, un portal ni el horario de las oficinas; por lo tanto, confirme los detalles actuales para presentar el documento en la página de formularios del Tasador: https://assessor.lacounty.gov/forms.
- Una declaración por parcela: presente una declaración aparte por cada parcela de bienes inmuebles que poseía la persona fallecida.
- Documentos adjuntos: incluya una copia de la escritura o de la factura de impuestos (o la descripción legal), y el documento de transferencia o la orden judicial si la propiedad se vendió o se venderá antes de su distribución.
- Reclamos de exclusión: el Reclamo de exclusión de reevaluación por transferencia entre padre e hijo, el reclamo por transferencia entre abuelo y nieto y la Declaración jurada de residencia de copropietario son presentaciones separadas ante el tasador del condado. Puede obtenerlas comunicándose con el Tasador.
La información se mantiene confidencial conforme a la Sección 481 del Código de Ingresos e Impuestos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales del Tasador indicados anteriormente.
Errores comunes que debes evitar
- Anotar varias parcelas en una sola declaración, cuando el formulario indica que se debe presentar una declaración aparte por cada parcela de bienes inmuebles que poseía la persona fallecida.
- No cumplir el plazo de presentación: antes de presentar el inventario y la tasación, o al presentarlos, en el caso de una propiedad sujeta a un proceso sucesorio; o dentro de los 150 días posteriores a la fecha del fallecimiento en los demás casos.
- Responder SÍ a la pregunta sobre el interés en bienes inmuebles y luego dejar en blanco las preguntas posteriores; el formulario indica que se deben contestar todas las preguntas.
- No corregir el nombre impreso y la dirección postal en la parte superior cuando sean incorrectos.
- Marcar la casilla de la escritura o de la factura de impuestos sin adjuntar una copia, u omitir la descripción legal cuando ninguno de esos documentos esté disponible.
- Vender la propiedad antes de su distribución sin adjuntar el documento de transferencia o la orden judicial.
- Suponer que la declaración reemplaza el reclamo de padre/hijo o de abuelo/nieto, o la Declaración jurada de residencia de copropietario; cada uno se presenta por separado.
- Omitir los nombres y las direcciones de todas las demás partes de un arrendamiento cuyo plazo original sea de 35 años o más.
- Presentar la certificación sin firmar; se realiza bajo pena de perjurio y requiere firma, nombre en letra de imprenta, cargo y fecha.
Preguntas frecuentes
¿Para qué se utiliza el Formulario BOE-502-D?
El Formulario BOE-502-D es la Declaración de cambio de titularidad por fallecimiento del propietario de bienes inmuebles. Informa al tasador del condado que los bienes inmuebles se transfirieron debido al fallecimiento del propietario, y enumera la propiedad, su distribución y quién la recibió. Se presenta una declaración aparte por cada parcela.
¿El BOE-502-D es uno de los formularios de impuestos sobre la propiedad del condado de Los Ángeles?
Sí. La Oficina del Tasador del condado de Los Ángeles lo incluye en su página de formularios como BOE-502-D / ASSR-176. Es la versión del Tasador de la declaración que se utiliza cuando el fallecimiento de un propietario cambia quién posee la propiedad.
¿Quién debe presentar la Declaración de cambio de titularidad después de un fallecimiento?
El representante personal la presenta ante el Tasador en cada condado donde la persona fallecida poseía bienes. En los demás casos, incluso cuando la propiedad estaba en un fideicomiso, el fideicomisario o cesionario la presenta ante el registrador o el tasador del condado.
¿Cuál es el plazo para presentar el Formulario BOE-502-D?
Para una propiedad sujeta a un proceso sucesorio, preséntelo antes de presentar el inventario y la tasación ante el secretario del tribunal, o en el momento de presentarlos. En todos los demás casos, preséntelo dentro de los 150 días posteriores a la fecha del fallecimiento. La presentación tardía puede dar lugar a una multa que se agrega a la lista de tasación.
¿Debo presentar un Formulario BOE-502-D por cada parcela?
Sí. El formulario indica que se debe presentar una declaración aparte por cada parcela de bienes inmuebles que poseía la persona fallecida. Si anota más de una parcela en el campo APN, el formulario indica que debe adjuntar una hoja aparte.
¿La declaración por fallecimiento está disponible para inspección pública?
No. El formulario señala que no está sujeta a inspección pública. La Sección 481 del Código de Ingresos e Impuestos, citada en el formulario, indica que estas declaraciones no son documentos públicos y no están disponibles para inspección, salvo según lo dispuesto en la Sección 408.
¿El BOE-502-D también sirve para reclamar la exclusión de reevaluación para padres e hijos?
No. Si un hijo, padre o nieto cumple los requisitos para una exclusión de la reevaluación, debe presentar un reclamo por separado. El reclamo debe presentarse dentro de los tres años posteriores a la fecha del fallecimiento o de la transferencia, antes de cualquier transferencia a un tercero, o dentro de los seis meses posteriores al envío por correo de un Aviso de cambio del valor tasado.
¿Puedo rellenar el Formulario BOE-502-D en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración; usted debe presentarla ante el tasador o el registrador del condado mediante sus canales.
¿Listo para rellenar el BOE-502-D?
Rellenar el BOE-502-D ahora