
Pub 17, Procedimientos de apelación: impuestos sobre las ventas y el uso, e impuestos y cargos especiales (Appeals Procedures: Sales and Use Taxes and Special Taxes and Fees), es la publicación del Departamento de Administración de Impuestos y Cargos de California (CDTFA) que explica cómo impugnar una decisión sobre los impuestos o cargos que usted debe. Describe el proceso de apelación desde el Aviso de determinación, pasando por la petición de redeterminación, la conferencia de apelación y la Oficina de Apelaciones Tributarias (OTA), hasta la reclamación de reembolso y la acción judicial; también aborda los acuerdos y las ofertas de compromiso. En esta página puede rellenar el documento en línea en FillingPDF y descargar o imprimir el PDF; el CDTFA publica el original y los formularios que menciona en cdtfa.ca.gov.
Última actualización
¿Qué es el Pub 17?
Pub 17, Procedimientos de apelación: impuestos sobre las ventas y el uso, e impuestos y cargos especiales (Appeals Procedures: Sales and Use Taxes and Special Taxes and Fees), es la publicación del Departamento de Administración de Impuestos y Cargos de California (CDTFA) que explica cómo impugnar una decisión sobre impuestos o cargos, desde una petición de redeterminación hasta una reclamación de reembolso y una acción judicial.
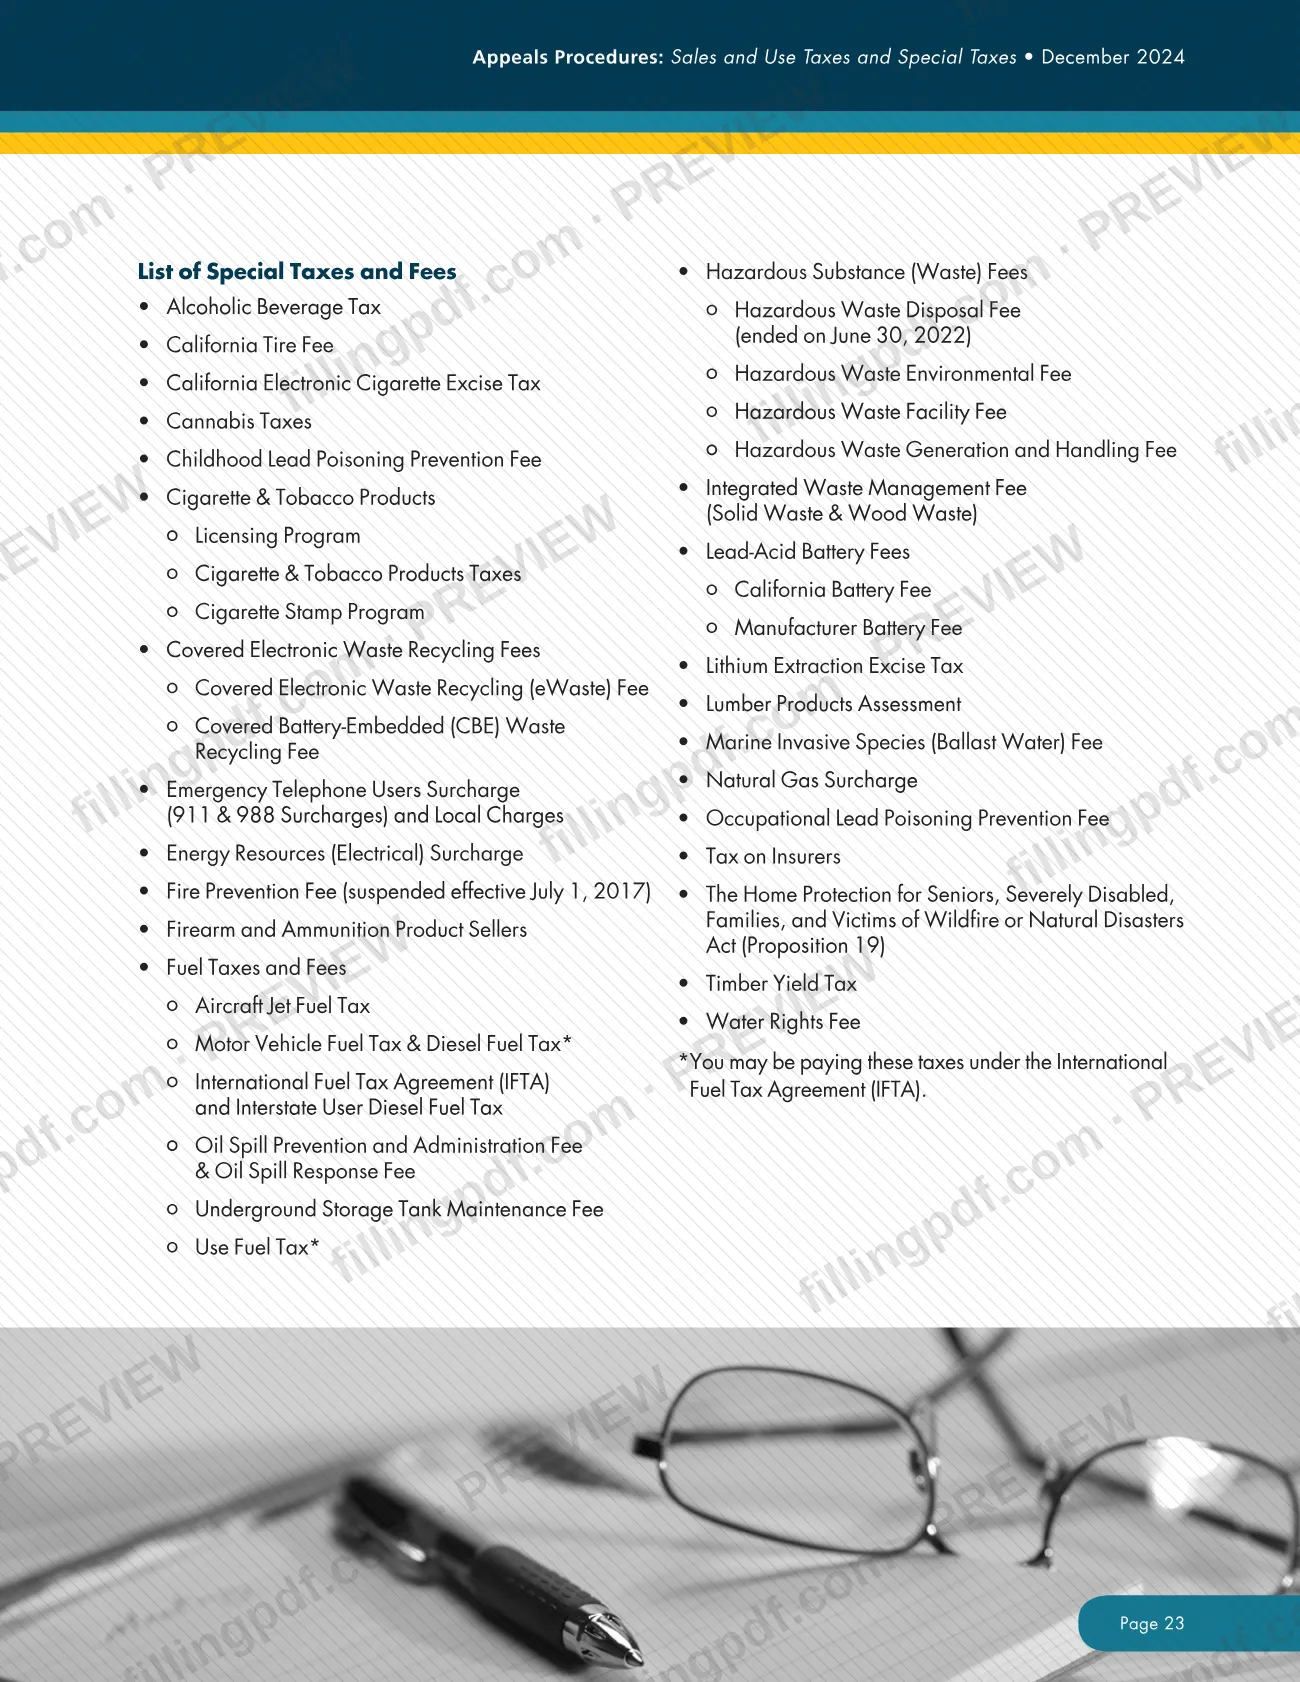
El CDTFA utiliza la expresión «impuestos y cargos especiales» para referirse a los impuestos y cargos comerciales que administra, aparte de los impuestos sobre las ventas y el uso; la lista aparece en la página 23 de la publicación. Pub 17 ofrece solo información general. Indica que, si existe un conflicto con las leyes o los reglamentos, las decisiones se rigen por estos, y que los procedimientos pueden diferir ligeramente entre las apelaciones de impuestos sobre las ventas y el uso y las apelaciones de impuestos y cargos especiales.
La publicación abarca estos temas:
- Apelar un Aviso de determinación mediante una petición de redeterminación, incluida la conferencia de apelación, la decisión de la Oficina de Apelaciones y una apelación ante la OTA.
- Presentar una reclamación de reembolso y entablar una demanda si se deniega la reclamación.
- Apelar una determinación de responsabilidad del sucesor, una protesta administrativa y una determinación de riesgo.
- Proponer un acuerdo y el programa de Oferta de compromiso.
- Qué ocurre con una apelación si usted presenta una petición de quiebra.
La publicación remite a formularios relacionados del CDTFA: CDTFA-416, Petición de redeterminación; CDTFA-101, Reclamación de reembolso o crédito; CDTFA-101-DMV; CDTFA-393, Solicitud de revisión de acuerdo; CDTFA-392, Poder legal; y las solicitudes de Oferta de compromiso CDTFA-490 y CDTFA-490-C. El CDTFA también enumera las ediciones en chino, coreano, español y vietnamita (Pub 17-C, 17-K, 17-S y 17-V).
¿Quién tiene que presentar el Pub 17?
Los contribuyentes y las personas responsables de pagar cargos que no estén de acuerdo con una decisión del CDTFA sobre su responsabilidad por impuestos sobre las ventas y el uso o por un impuesto o cargo especial son los principales lectores de Pub 17. Entre ellos:
- Empresas que recibieron un Aviso de determinación después de una auditoría u otro hallazgo del CDTFA y desean presentar una petición de redeterminación.
- Cualquier persona que haya pagado un importe que considera que no debía, ya sea conforme a un Aviso de determinación, con una declaración o de otra manera, y desea reclamar un reembolso.
- Compradores de una empresa o de existencias de mercancías que recibieron un Aviso de responsabilidad del sucesor.
- Contribuyentes que recibieron una Notificación de determinación de riesgo.
- Contribuyentes con una apelación pendiente que desean proponer un acuerdo. El programa de acuerdos no se aplica a los impuestos sobre el combustible para aviones, los impuestos sobre el combustible para vehículos motorizados ni los cargos de prevención de incendios.
- Contribuyentes que no pueden pagar en su totalidad una responsabilidad definitiva y desean saber si pueden acogerse a una Oferta de compromiso. Uno de los requisitos es que usted no esté impugnando actualmente la responsabilidad.
Usted puede actuar a través de un representante autorizado; tanto usted como su representante pueden firmar una petición o una reclamación de reembolso. Para preguntas sobre el procedimiento relativo a un impuesto o cargo específico, Pub 17 le indica que llame a la unidad del CDTFA que lo administra, en vez de confiar únicamente en la publicación.
Cuándo presentar el Pub 17
El plazo comienza cuando el CDTFA le envía un aviso, y cada etapa tiene su propia fecha límite. Por lo general, usted tiene 30 días desde la fecha en que se envió por correo un Aviso de determinación para presentar una petición de redeterminación; una petición presentada antes de que se emita el aviso no es válida. Después de recibir una Notificación de determinación de riesgo, usted tiene diez días para presentar una petición junto con el depósito de garantía requerido.
Otros plazos indicados en Pub 17:
- Responda a una carta de la División de Impuestos y Cargos Comerciales dentro de 30 días para solicitar o confirmar una conferencia de apelación.
- Solicite una reconsideración o apele ante la OTA dentro de 30 días a partir de la carta de la Oficina de Apelaciones sobre las opciones de apelación.
- Presente una demanda de reembolso dentro de 90 días después de que el CDTFA envíe por correo una Notificación de denegación de la reclamación de reembolso.
- Por lo general, las reclamaciones de reembolso de impuestos sobre las ventas y el uso y de la mayoría de los impuestos y cargos especiales deben presentarse a más tardar en la fecha que resulte posterior entre tres años desde la fecha límite de la declaración, seis meses desde el pago u otras fechas indicadas en la publicación; consulte la ley aplicable a su impuesto o cargo.
Las fechas límite que caen en fin de semana o en un feriado estatal se trasladan al siguiente día hábil. Para los documentos enviados por correo, cuenta la fecha del matasellos. Todos los plazos se cuentan en días calendario.
Documentos que necesitas
- Una petición de redeterminación por escrito, firmada por usted o su representante autorizado, que incluya su número de cuenta, los importes que impugna si los conoce y los motivos específicos. Puede utilizar CDTFA-416, pero no se exige un formulario específico.
- Una reclamación de reembolso por escrito, firmada por usted o su representante, que indique todos los motivos, el período de declaración, el importe del reembolso si lo conoce y los datos de contacto. Puede utilizar CDTFA-101 o CDTFA-101-DMV; también se acepta una carta.
- Formularios específicos de reclamación del CDTFA para reembolsos de estampillas de impuestos sobre cigarrillos y de impuestos sobre el combustible diésel; comuníquese con Appeals and Data Analysis Branch para obtenerlos.
- El formulario Verification of Appeals Conference que se envía cuando su caso se remite a la Oficina de Apelaciones; devuélvalo dentro de 15 días.
- El formulario Response to Notice of Appeals Conference que se envía con el aviso de la conferencia; devuélvalo dentro de 15 días.
- Para una determinación de riesgo: una petición presentada junto con el depósito de garantía por el importe especificado en el aviso.
- Para solicitar un acuerdo: sus datos de contacto, el número de cuenta del contribuyente, el tipo de impuesto o cargo y los períodos correspondientes, y CDTFA-392, Poder legal, si un representante actúa en su nombre.
Cómo rellenar el Pub 17
Lea el aviso del CDTFA y revise el plazo
Identifique el aviso que recibió, como un Aviso de determinación o una Notificación de determinación de riesgo, y anote la fecha en que se envió por correo. Cuente los plazos de Pub 17 en días calendario.
Elija entre una petición y una reclamación de reembolso
Si no está de acuerdo con una determinación, presente una petición de redeterminación. Si ya pagó un importe que considera que no debía, presente una reclamación de reembolso.
Prepare su petición por escrito
Indique el número de cuenta de su programa de impuestos o cargos, los importes que impugna y los motivos específicos. Fírmela usted o pídale a su representante autorizado que la firme.
Agregue solicitudes de conferencia o acuerdo
Puede solicitar una conferencia de apelación en la petición y pedir una revisión conforme al Programa Administrativo de Acuerdos marcando la casilla en CDTFA-416.
Prepare una reclamación de reembolso si es necesario
Redacte o complete CDTFA-101 (o CDTFA-101-DMV para el impuesto sobre el uso pagado al DMV) con todos los motivos, el período de declaración, el importe del reembolso si lo conoce y sus datos de contacto.
Elija la unidad correcta del CDTFA
Las peticiones y reclamaciones de reembolso de impuestos sobre las ventas y el uso se envían a unidades distintas de las que atienden los impuestos y cargos especiales. Consulte las direcciones en la sección Cómo presentar.
Devuelva a tiempo los formularios de la conferencia
Si su caso se remite a la Oficina de Apelaciones, devuelva el formulario Verification of Appeals Conference y, más adelante, el formulario Response to Notice of Appeals Conference, cada uno dentro de 15 días.
Revise y descargue el PDF
Verifique los nombres, los números de cuenta y los plazos; luego rellene el PDF en línea en FillingPDF y descárguelo o imprímalo. Presente los documentos a través de los medios del CDTFA descritos en la sección Cómo presentar.
Cómo presentar el Pub 17
Pub 17 es una guía y no se presenta por sí misma. Los documentos que describe se envían al CDTFA a través de su cuenta en línea en www.cdtfa.ca.gov, o por correo electrónico, fax o correo postal.
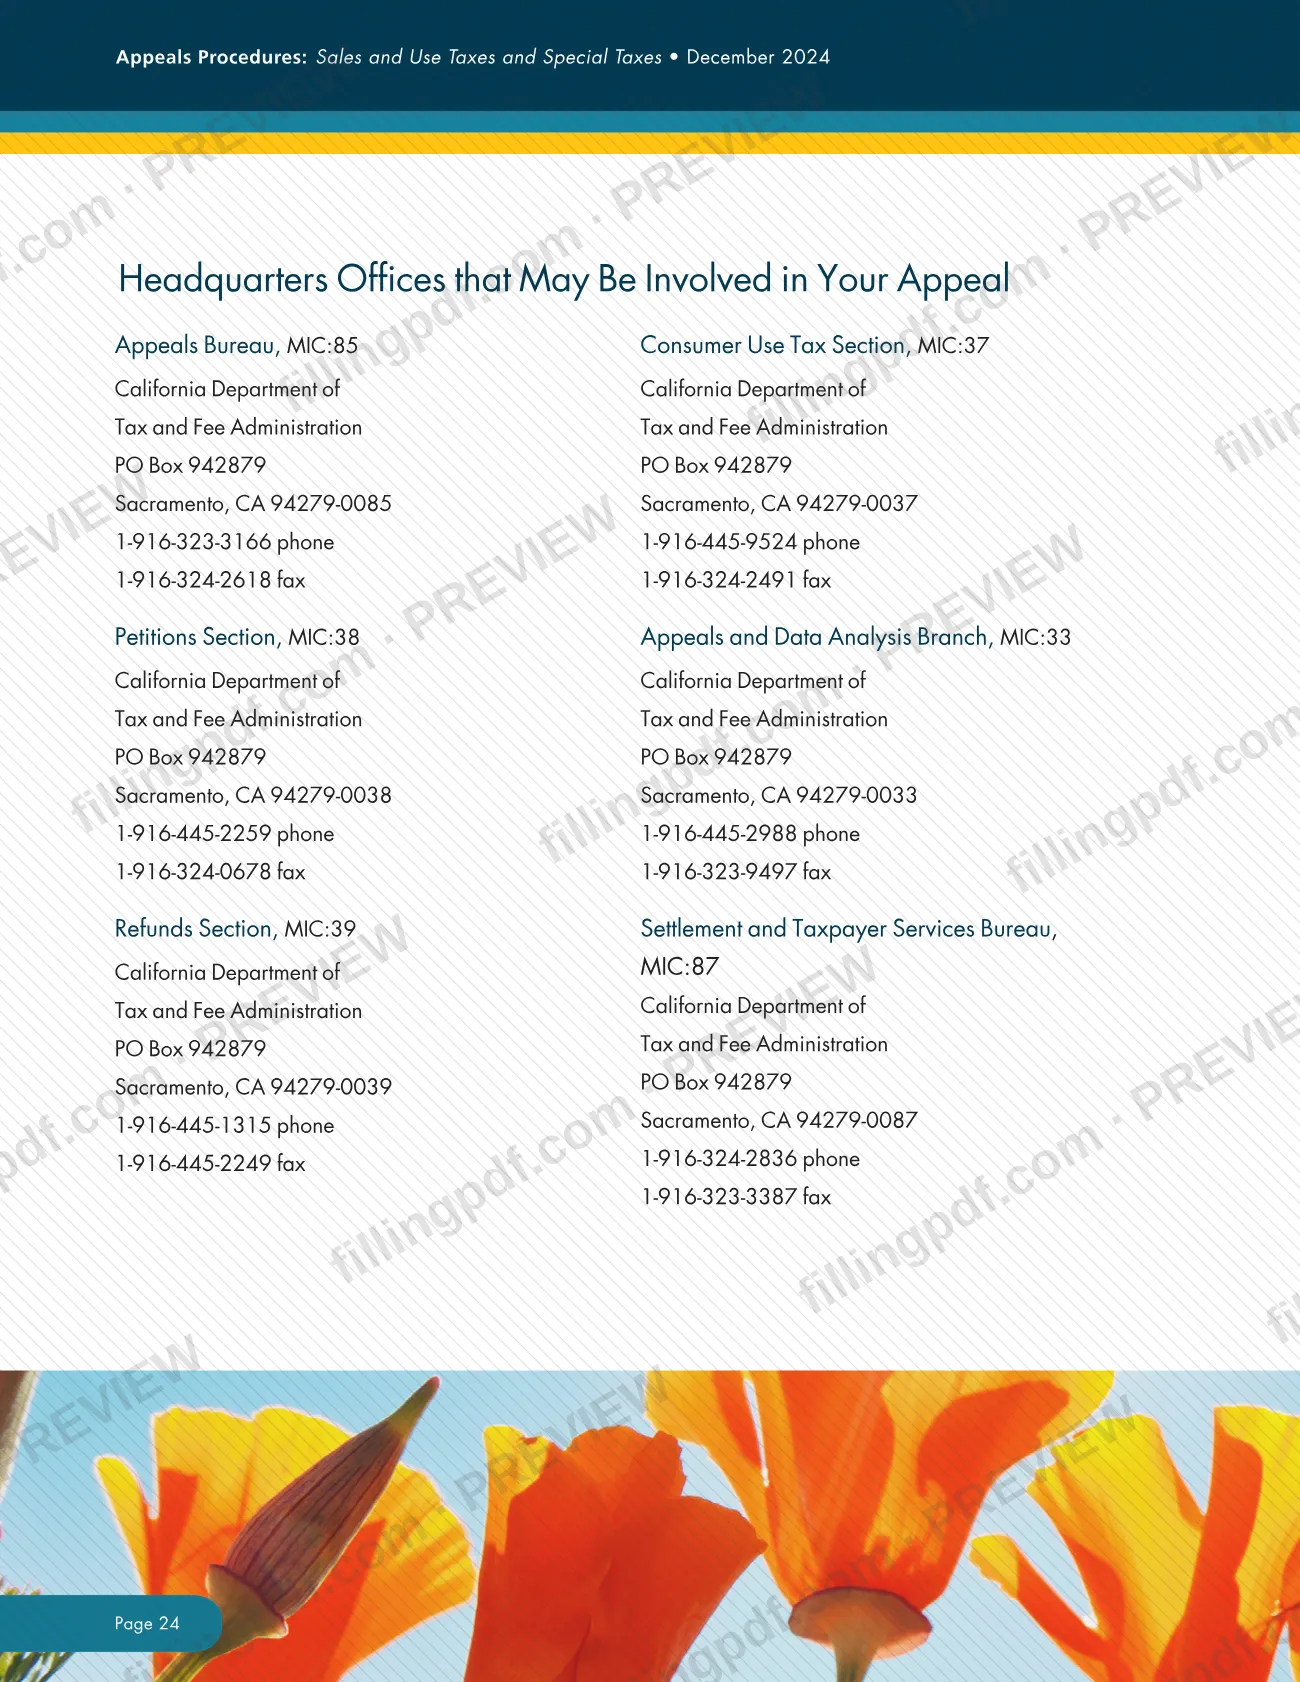
- Petición de redeterminación, impuestos sobre las ventas y el uso: envíela por correo electrónico a [email protected], por fax al 1-916-324-0678 o por correo postal a Petitions Section, MIC:38, California Department of Tax and Fee Administration, PO Box 942879, Sacramento, CA 94279-0038.
- Petición, impuesto o cargo especial: envíela por correo electrónico a [email protected], por fax al 1-916-323-9497 o por correo postal a Appeals and Data Analysis Branch, MIC:33, California Department of Tax and Fee Administration, PO Box 942879, Sacramento, CA 94279-0033.
- Reclamación de reembolso, impuestos sobre las ventas y el uso: envíela por correo electrónico a [email protected], por fax al 1-916-445-2249 o por correo postal a Refunds Section, MIC:39, PO Box 942879, Sacramento, CA 94279-0039. El impuesto sobre el uso pagado al DMV y los impuestos y cargos especiales tienen unidades separadas; consulte la página 11.
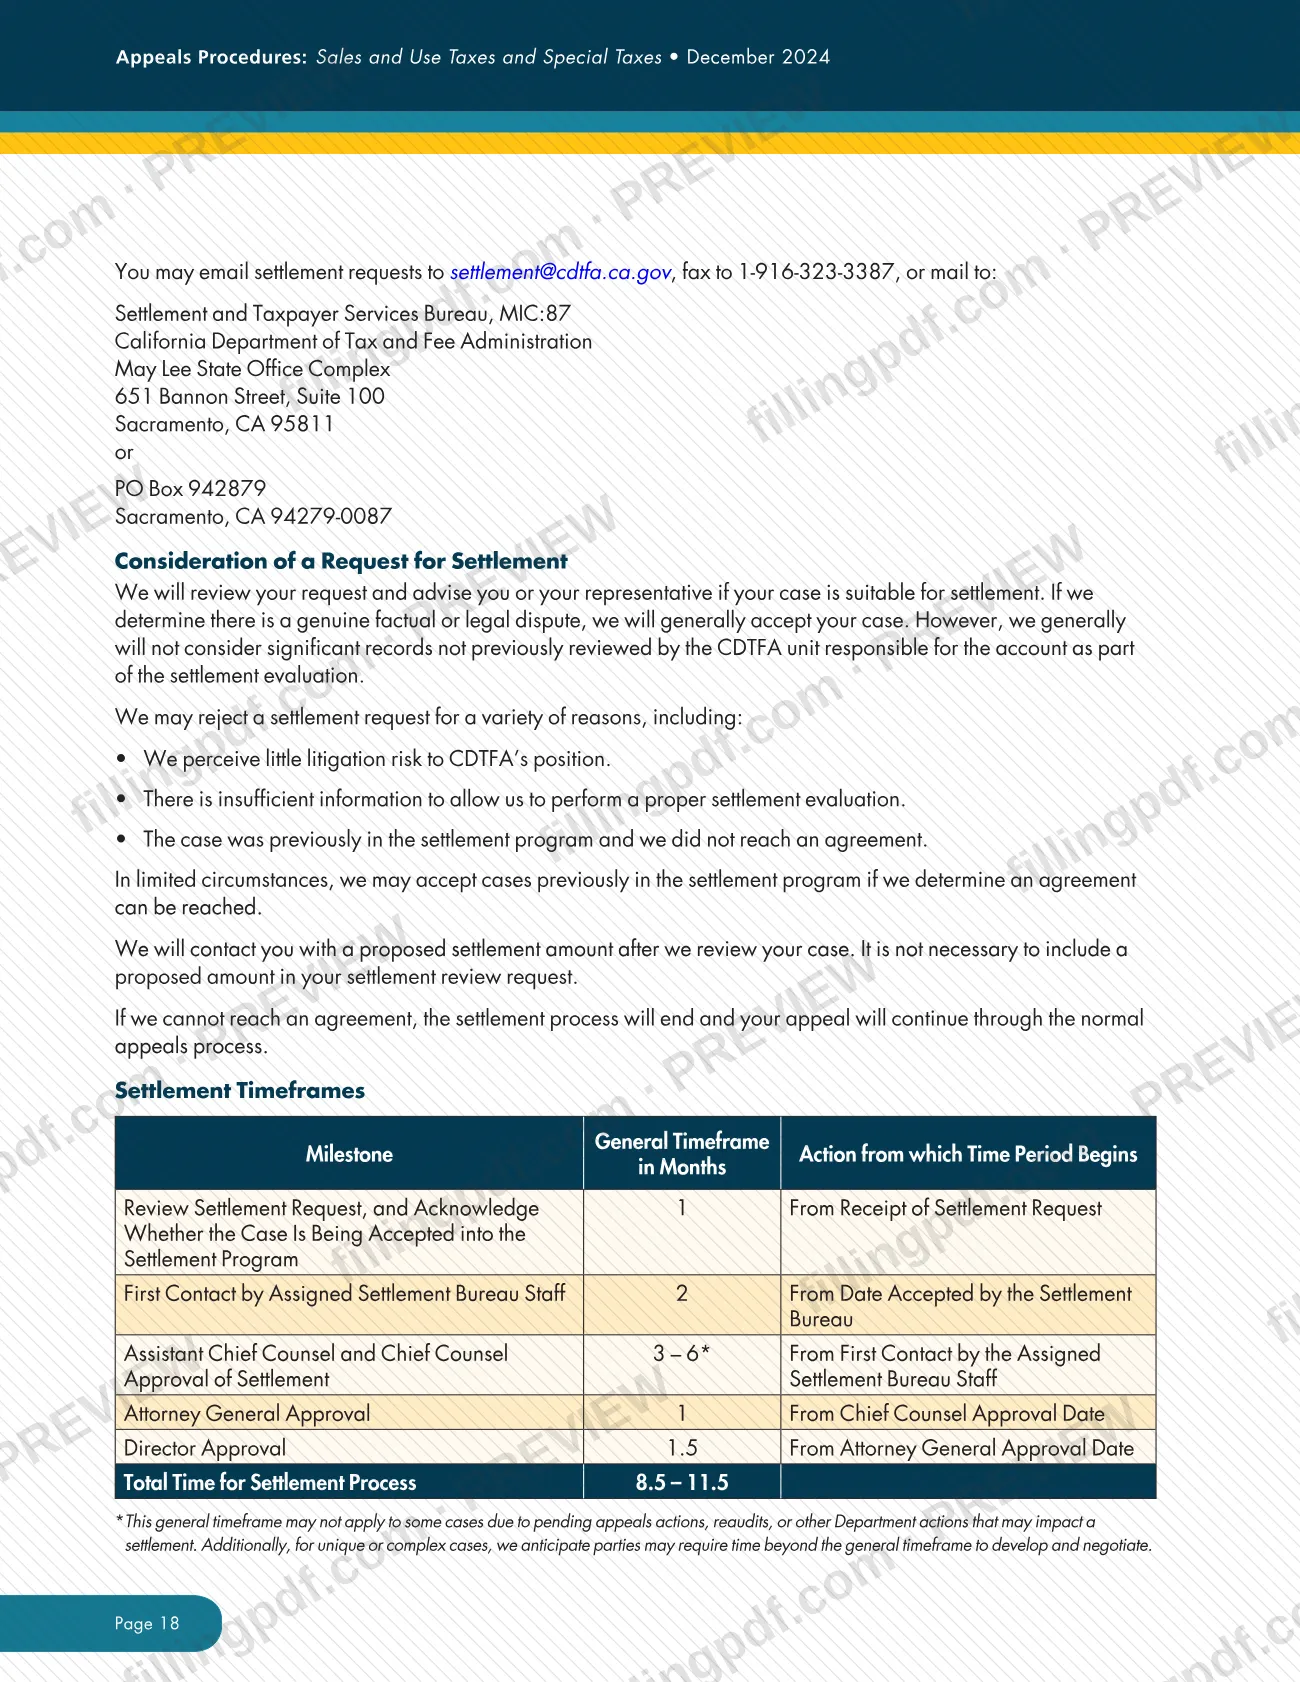
- Solicitud de acuerdo: envíela por correo electrónico a [email protected], por fax al 1-916-323-3387 o por correo postal a Settlement and Taxpayer Services Bureau, MIC:87, 651 Bannon Street, Suite 100, Sacramento, CA 95811, o PO Box 942879, Sacramento, CA 94279-0087.
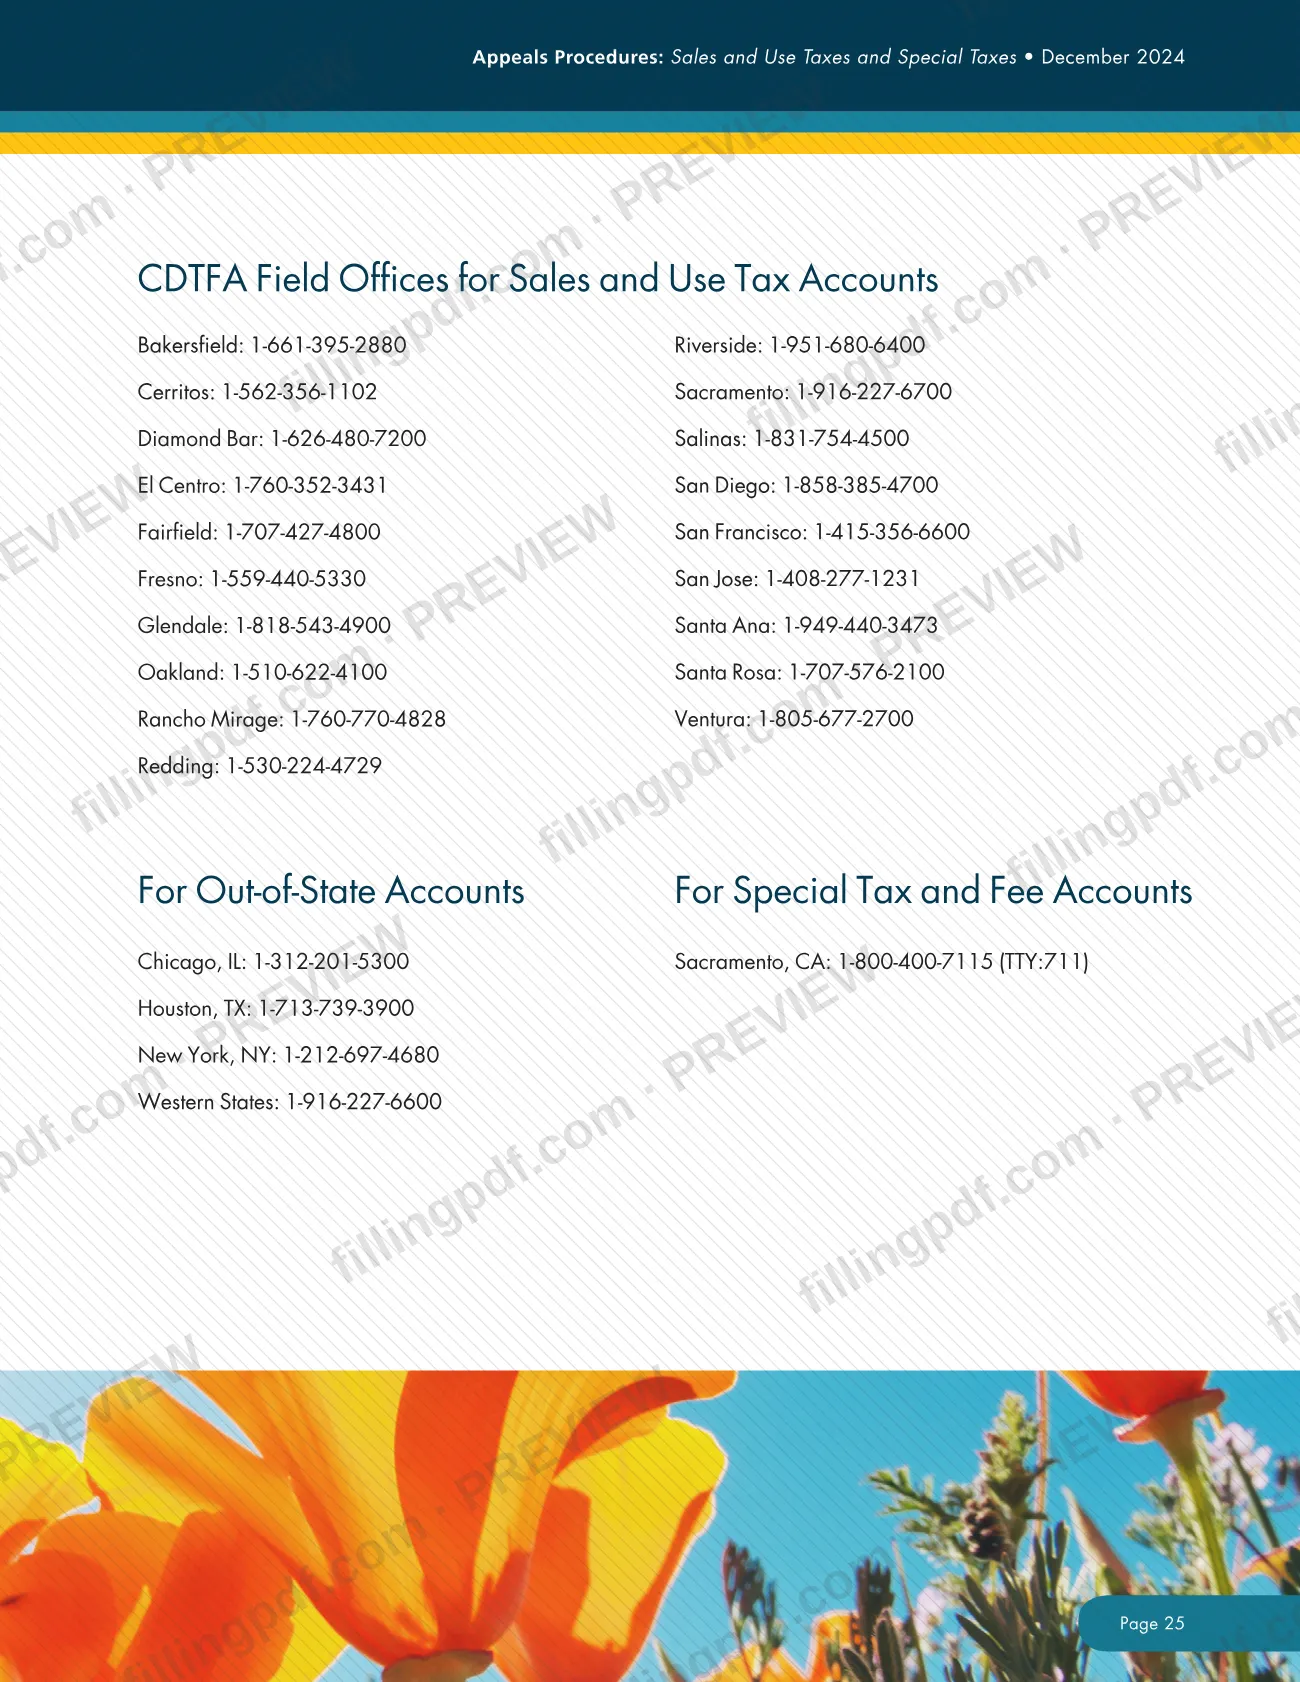
Una petición o reclamación de reembolso presentada correctamente a través de su cuenta en línea cuenta como documento escrito y firmado. El Centro de Servicio al Cliente atiende en el 1-800-400-7115 (TTY:711). FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar una petición antes de que se emita el Aviso de determinación; una apelación presentada tan pronto no es una petición válida.
- Presentar una petición después del plazo de 30 días y esperar que se considere válida; una apelación tardía no es una petición válida y la responsabilidad pasa a ser definitiva.
- No responder a la carta de la División de Impuestos y Cargos Comerciales dentro de 30 días; la apelación termina y se emite un Aviso de redeterminación.
- Suponer que una apelación detiene los intereses; los intereses siguen acumulándose sobre los importes determinados que no se hayan pagado mientras la apelación está pendiente.
- No cumplir el plazo para presentar una reclamación de reembolso; el CDTFA no puede reembolsar ningún importe sin una reclamación oportuna.
- Presentar una demanda de reembolso más de 90 días después de que se haya enviado por correo la Notificación de denegación de la reclamación de reembolso.
- Suponer que una protesta administrativa o una solicitud de audiencia cubre los importes que ya se pagaron; para estos sigue siendo necesaria una reclamación de reembolso.
- Presentar una propuesta de acuerdo menos de cinco días antes de una audiencia ante la OTA, lo cual podría considerarse poco propicio para llegar a un acuerdo.
- Dejar de controlar las fechas límite durante el proceso de acuerdo; usted debe seguir cumpliendo los plazos de apelación mientras la solicitud de acuerdo esté pendiente.
Preguntas frecuentes
¿Qué es CDTFA Pub 17?
Pub 17 es la publicación del CDTFA titulada Procedimientos de apelación: impuestos sobre las ventas y el uso, e impuestos y cargos especiales. Explica cómo impugnar una decisión sobre impuestos o cargos mediante una petición de redeterminación, una reclamación de reembolso, un proceso ante la Oficina de Apelaciones Tributarias y los tribunales, además de las opciones de acuerdo y Oferta de compromiso.
¿Cuánto tiempo tengo para presentar una petición de redeterminación?
Por lo general, tiene 30 días desde la fecha en que se le envió por correo el Aviso de determinación. Para una Notificación de determinación de riesgo, el plazo es de diez días y la petición debe ir acompañada del depósito de garantía requerido. Una petición presentada tarde no es válida.
¿Tengo que pagar el impuesto mientras mi apelación está pendiente?
No, pero los intereses siguen acumulándose sobre los importes determinados que no se hayan pagado. Puede pagar una parte o la totalidad mientras la apelación está pendiente para detener los intereses, e indicar cómo se aplica el pago. Pagar no significa admitir que debía ese importe.
¿Todavía puedo apelar si no cumplí el plazo de 30 días?
Es posible. Puede pagar el impuesto o cargo y presentar una reclamación de reembolso oportuna. El CDTFA también puede aceptar una apelación tardía como protesta administrativa si puede haber un error, pero entonces usted no tiene un derecho absoluto a una conferencia ni a apelar ante la OTA.
¿Adónde envío una petición de redeterminación?
Preséntela a través de su cuenta en línea en www.cdtfa.ca.gov o, para impuestos sobre las ventas y el uso, envíela por correo electrónico a [email protected], por fax al 1-916-324-0678 o por correo postal a Petitions Section, MIC:38, PO Box 942879, Sacramento, CA 94279-0038. Para los impuestos y cargos especiales, debe utilizar Appeals and Data Analysis Branch.
¿Cuál es la fecha límite para una reclamación de reembolso?
Para los impuestos sobre las ventas y el uso y la mayoría de los impuestos y cargos especiales, por lo general, el plazo vence en la fecha que resulte posterior entre tres años desde la fecha límite de la declaración o seis meses desde el pago; se aplican otras reglas a las determinaciones y los cobros. Pub 17 indica que debe consultar la ley aplicable a su impuesto o cargo.
¿Qué ocurre si el CDTFA deniega mi reclamación de reembolso?
Puede solicitar una conferencia de apelación, que el CDTFA concede a su discreción, o presentar una demanda de reembolso dentro de 90 días después de que se haya enviado por correo la Notificación de denegación de la reclamación de reembolso. Si no cumple ese plazo de 90 días, su apelación termina.
¿Hay una versión en español de Pub 17?
Sí. El CDTFA enumera Pub 17-S, Procedimientos de apelación, junto con las ediciones en chino (Pub 17-C), coreano (Pub 17-K) y vietnamita (Pub 17-V). Esas ediciones tienen fecha de diciembre de 2024, mientras que la edición en inglés tiene fecha de noviembre de 2025.
¿Puedo rellenar Pub 17 en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta documentos ante el CDTFA; las peticiones y reclamaciones se envían a través de los medios del CDTFA.
¿Listo para rellenar el Pub 17?
Rellenar el Pub 17 ahora