
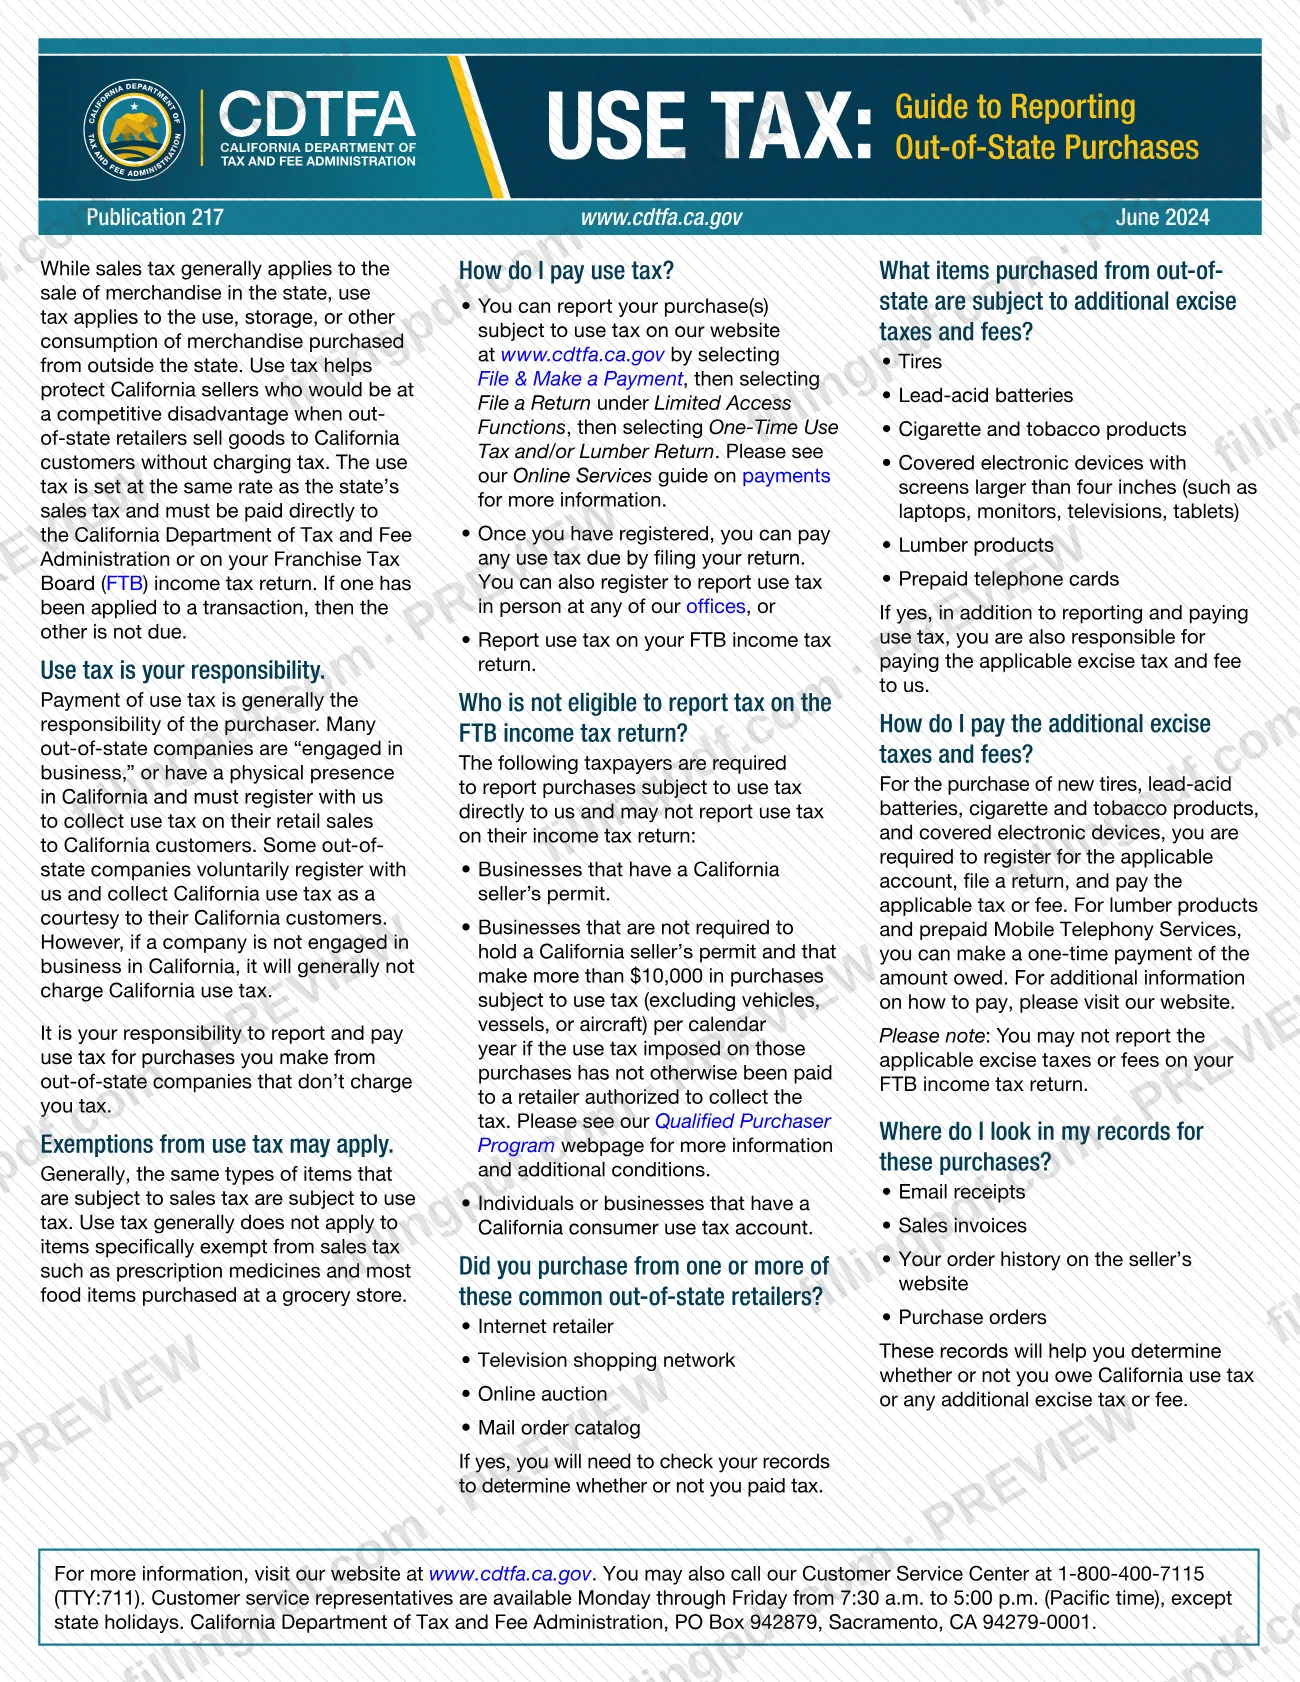
La Publicación 217, Impuesto sobre el uso: Guía para declarar compras de otros estados (Use Tax: Guide to Reporting Out-of-State Purchases), es una publicación del Departamento de Administración de Impuestos y Cuotas de California (CDTFA) que explica cómo declarar y pagar el impuesto sobre el uso por bienes comprados a vendedores de otros estados que no cobraron el impuesto de California. Está dirigida a personas y empresas que compran a minoristas de internet, redes de compras por televisión, subastas en línea o catálogos de pedidos por correo. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; la publicación en sí y los canales para declarar corresponden a la CDTFA.
Última actualización
¿Qué es el Pub 217?
La Publicación 217, Impuesto sobre el uso: Guía para declarar compras de otros estados, es una guía de la CDTFA que explica que el impuesto sobre el uso de California se aplica al uso, almacenamiento u otro consumo de mercancías compradas fuera del estado, y muestra cómo los compradores lo declaran y pagan.
La guía explica que, por lo general, el impuesto sobre las ventas se aplica a las mercancías vendidas en California, mientras que el impuesto sobre el uso se aplica cuando la compra se hace fuera del estado. La tasa del impuesto sobre el uso es la misma que la tasa del impuesto sobre las ventas del estado. Se paga directamente a la CDTFA o en una declaración de impuestos sobre los ingresos de la Junta de Impuestos de Franquicias (FTB). Si se ha aplicado uno a una transacción, no se debe el otro.
La Publicación 217 también trata lo siguiente:
- Qué contribuyentes no pueden declarar el impuesto sobre el uso en la declaración de la FTB.
- Qué minoristas comunes de otros estados debe buscar en sus registros.
- Qué compras están sujetas a impuestos especiales y cuotas adicionales: neumáticos, baterías de plomo-ácido, cigarrillos y productos de tabaco, dispositivos electrónicos cubiertos con pantallas de más de cuatro pulgadas, productos de madera y tarjetas telefónicas prepagadas.
- Dónde buscar en sus registros.
Es una guía, no una declaración. No tiene líneas para completar, y el impuesto se declara a través del sitio web de la CDTFA o de la declaración de impuestos sobre los ingresos de la FTB. En general, los mismos artículos sujetos al impuesto sobre las ventas están sujetos al impuesto sobre el uso, y los artículos específicamente exentos del impuesto sobre las ventas, como los medicamentos con receta y la mayoría de los alimentos de supermercado, por lo general no lo están.
¿Quién tiene que presentar el Pub 217?
Los compradores que adquirieron mercancías de empresas de otros estados que no les cobraron el impuesto de California deben usar esta guía. Por lo general, el comprador es responsable de pagar el impuesto sobre el uso, y la guía indica que es su responsabilidad declarar y pagar el impuesto sobre el uso por compras a empresas de otros estados que no le cobran impuestos.
El lugar donde lo declara depende de quién sea usted:
- Las personas pueden declarar el impuesto sobre el uso en su declaración de impuestos sobre los ingresos de la FTB o declararlo a la CDTFA en su sitio web.
- Las empresas con un permiso de vendedor de California deben declarar directamente a la CDTFA las compras sujetas al impuesto sobre el uso y no pueden declararlas en su declaración de impuestos sobre los ingresos.
- Las empresas que no están obligadas a tener un permiso de vendedor y que realizan más de $10,000 en compras sujetas al impuesto sobre el uso (sin incluir vehículos, embarcaciones ni aeronaves) por año calendario, cuando el impuesto no se haya pagado de otro modo a un minorista autorizado para cobrarlo, también deben declarar directamente a la CDTFA. La página web del Programa de Compradores Calificados ofrece más información y condiciones adicionales.
- Las personas o empresas que tengan una cuenta de impuesto sobre el uso para consumidores de California también declaran directamente a la CDTFA.
Cualquier persona que compre neumáticos nuevos, baterías de plomo-ácido, cigarrillos y productos de tabaco, dispositivos electrónicos cubiertos o productos de madera, o tarjetas telefónicas prepagadas, también debe revisar los impuestos especiales y las cuotas que describe la guía.
Cuándo presentar el Pub 217
El hecho que da lugar a la obligación es una compra a una empresa de otro estado que no cobró el impuesto de California. La Publicación 217 no establece su propia fecha límite, así que consulte el sitio web de la CDTFA o llame al Centro de Servicio al Cliente al 1-800-400-7115 (TTY:711) para conocer el período de declaración que le corresponde.
Después de hacer compras, revise sus registros para comprobar si pagó el impuesto. Si declara a través de la CDTFA, la guía indica que, una vez que se haya registrado, puede pagar cualquier impuesto sobre el uso adeudado al presentar su declaración. Si declara en su declaración de impuestos sobre los ingresos de la FTB, el impuesto sobre el uso se incluye con esa declaración. Para neumáticos nuevos, baterías de plomo-ácido, cigarrillos y productos de tabaco, y dispositivos electrónicos cubiertos, debe registrarse para la cuenta correspondiente, presentar una declaración y pagar. Para productos de madera y servicios de telefonía móvil prepagados, puede hacer un pago único del monto adeudado.
Documentos que necesitas
- Recibos por correo electrónico de compras realizadas en otros estados, para determinar si debe el impuesto sobre el uso de California o un impuesto especial o una cuota adicional.
- Facturas de ventas por compras a vendedores de otros estados, para comprobar si se cobró y pagó el impuesto.
- Su historial de pedidos en el sitio web del vendedor, para identificar compras hechas a minoristas de internet o en subastas en línea.
- Órdenes de compra, que la guía incluye entre los registros útiles para determinar si debe el impuesto sobre el uso.
Cómo rellenar el Pub 217
Identifique compras a vendedores de otros estados
Haga una lista de las compras a minoristas de internet, redes de compras por televisión, subastas en línea y catálogos de pedidos por correo, los vendedores comunes de otros estados que menciona la guía.
Revise sus registros de compras
Revise los recibos por correo electrónico, las facturas de ventas, su historial de pedidos en el sitio web del vendedor y las órdenes de compra para determinar si pagó el impuesto.
Confirme que los artículos están sujetos a impuestos
Por lo general, los artículos sujetos al impuesto sobre las ventas están sujetos al impuesto sobre el uso. Los artículos específicamente exentos del impuesto sobre las ventas, como los medicamentos con receta y la mayoría de los alimentos de supermercado, por lo general no lo están.
Busque impuestos especiales y cuotas
Busque neumáticos, baterías de plomo-ácido, cigarrillos y productos de tabaco, dispositivos electrónicos cubiertos con pantallas de más de cuatro pulgadas, productos de madera y tarjetas telefónicas prepagadas. Si compró alguno de estos artículos, también debe pagar a la CDTFA el impuesto especial o la cuota correspondiente.
Decida dónde declarar
Consulte la lista de la guía de contribuyentes que no pueden usar la declaración de impuestos sobre los ingresos de la FTB, como las empresas con un permiso de vendedor de California. Los contribuyentes que reúnen los requisitos pueden declarar en esa declaración; de lo contrario, deben declarar a la CDTFA.
Declare y pague por el canal correcto
Para declarar en línea a la CDTFA, seleccione File & Make a Payment, luego File a Return en Limited Access Functions y, después, One-Time Use Tax and/or Lumber Return. La presentación se realiza por los canales descritos en la sección Cómo presentar.
Revise y descargue el PDF
Compare sus notas con la guía y, luego, descargue o imprima el PDF completado desde FillingPDF y guárdelo con sus registros de compras.
Cómo presentar el Pub 217
No se presenta la Publicación 217; el impuesto sobre el uso se declara por uno de estos tres canales: el sitio web de la CDTFA, una oficina de la CDTFA o su declaración de impuestos sobre los ingresos de la FTB.
- En línea con la CDTFA: vaya a www.cdtfa.ca.gov, seleccione File & Make a Payment, luego File a Return en Limited Access Functions y, después, One-Time Use Tax and/or Lumber Return. La guía de servicios en línea de la CDTFA ofrece más información sobre los pagos.
- En persona: puede registrarse para declarar el impuesto sobre el uso en cualquier oficina de la CDTFA.
- Declaración de impuestos sobre los ingresos de la FTB: los contribuyentes que reúnan los requisitos pueden declarar allí el impuesto sobre el uso. Los impuestos especiales y las cuotas no se pueden declarar en la declaración de la FTB.
Para neumáticos, baterías de plomo-ácido, cigarrillos y productos de tabaco, y dispositivos electrónicos cubiertos, regístrese para la cuenta correspondiente, presente una declaración y pague. Para productos de madera y servicios de telefonía móvil prepagados, puede hacer un pago único; consulte el sitio web de la CDTFA para saber cómo pagar.
Si tiene preguntas, comuníquese con el Centro de Servicio al Cliente al 1-800-400-7115 (TTY:711), de lunes a viernes, de 7:30 a. m. a 5:00 p. m., hora del Pacífico, excepto los días festivos estatales. La dirección de la CDTFA que aparece en la guía es PO Box 942879, Sacramento, CA 94279-0001. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Suponer que no se debe ningún impuesto porque el vendedor de otro estado no lo cobró; la guía indica que es su responsabilidad declarar y pagar el impuesto sobre el uso por esas compras.
- Declarar impuestos especiales o cuotas en su declaración de impuestos sobre los ingresos de la FTB; la guía indica que no puede declararlos allí.
- Declarar el impuesto sobre el uso en una declaración de impuestos sobre los ingresos cuando tiene un permiso de vendedor de California; esas empresas deben declarar directamente a la CDTFA.
- Pagar el impuesto sobre el uso a la CDTFA y también declararlo en la declaración de la FTB por la misma transacción; si se ha aplicado uno, no se debe el otro.
- Pasar por alto los impuestos especiales y las cuotas adicionales sobre neumáticos, baterías de plomo-ácido, cigarrillos y productos de tabaco, dispositivos electrónicos cubiertos o productos de madera.
- No revisar sus registros para comprobar si un minorista ya cobró el impuesto antes de declarar el impuesto sobre el uso.
Preguntas frecuentes
¿Qué es la Publicación 217?
La Publicación 217 es una publicación de la CDTFA titulada Impuesto sobre el uso: Guía para declarar compras de otros estados (Use Tax: Guide to Reporting Out-of-State Purchases) (junio de 2024). Explica cuándo se aplica el impuesto sobre el uso de California a los bienes comprados fuera del estado y cómo declararlo y pagarlo, ya sea a la CDTFA o en una declaración de impuestos sobre los ingresos de la FTB.
¿Tengo que pagar el impuesto sobre el uso por compras en línea?
Sí, cuando un vendedor de otro estado no le cobró el impuesto de California. La guía indica que es su responsabilidad declarar y pagar el impuesto sobre el uso por esas compras. Por lo general, el impuesto sobre el uso no se aplica a los artículos exentos del impuesto sobre las ventas, como los medicamentos con receta y la mayoría de los alimentos de supermercado.
¿Puedo declarar el impuesto sobre el uso en mi declaración de impuestos sobre los ingresos de California?
Sí, si reúne los requisitos. Las empresas con un permiso de vendedor de California, ciertas empresas con más de $10,000 en compras anuales sujetas al impuesto sobre el uso y los titulares de una cuenta de impuesto sobre el uso para consumidores de California deben declarar directamente a la CDTFA. Los impuestos especiales y las cuotas no se pueden incluir en la declaración de la FTB.
¿Cómo pago en línea el impuesto sobre el uso a la CDTFA?
Vaya a www.cdtfa.ca.gov, seleccione File & Make a Payment, luego File a Return en Limited Access Functions y, después, One-Time Use Tax and/or Lumber Return. La CDTFA también ofrece registro en persona en sus oficinas; la guía de servicios en línea ofrece más información sobre los pagos.
¿Cuál es la tasa del impuesto sobre el uso?
Según la Publicación 217, la tasa del impuesto sobre el uso es la misma que la tasa del impuesto sobre las ventas del estado. La guía no indica una cifra, así que consulte el sitio web de la CDTFA o llame al 1-800-400-7115 (TTY:711) para conocer la tasa que se aplica a su compra.
¿Qué compras están sujetas a impuestos especiales o cuotas adicionales?
La Publicación 217 menciona neumáticos, baterías de plomo-ácido, cigarrillos y productos de tabaco, dispositivos electrónicos cubiertos con pantallas de más de cuatro pulgadas, productos de madera y tarjetas telefónicas prepagadas. Debe pagar el impuesto especial o la cuota correspondiente a la CDTFA, no incluirlo en su declaración de la FTB.
¿Hay algo que deba rellenar en la Publicación 217?
No. La Publicación 217 es una guía informativa sin líneas para completar; el impuesto sobre el uso se declara a través del sitio web de la CDTFA o de la declaración de la FTB. FillingPDF es un servicio independiente y no presenta declaraciones ni paga el impuesto sobre el uso por usted.
¿Dónde puedo obtener ayuda con preguntas sobre el impuesto sobre el uso?
Llame al Centro de Servicio al Cliente de la CDTFA al 1-800-400-7115 (TTY:711), de lunes a viernes, de 7:30 a. m. a 5:00 p. m., hora del Pacífico, excepto los días festivos estatales, o visite www.cdtfa.ca.gov.
¿Listo para rellenar el Pub 217?
Rellenar el Pub 217 ahora