
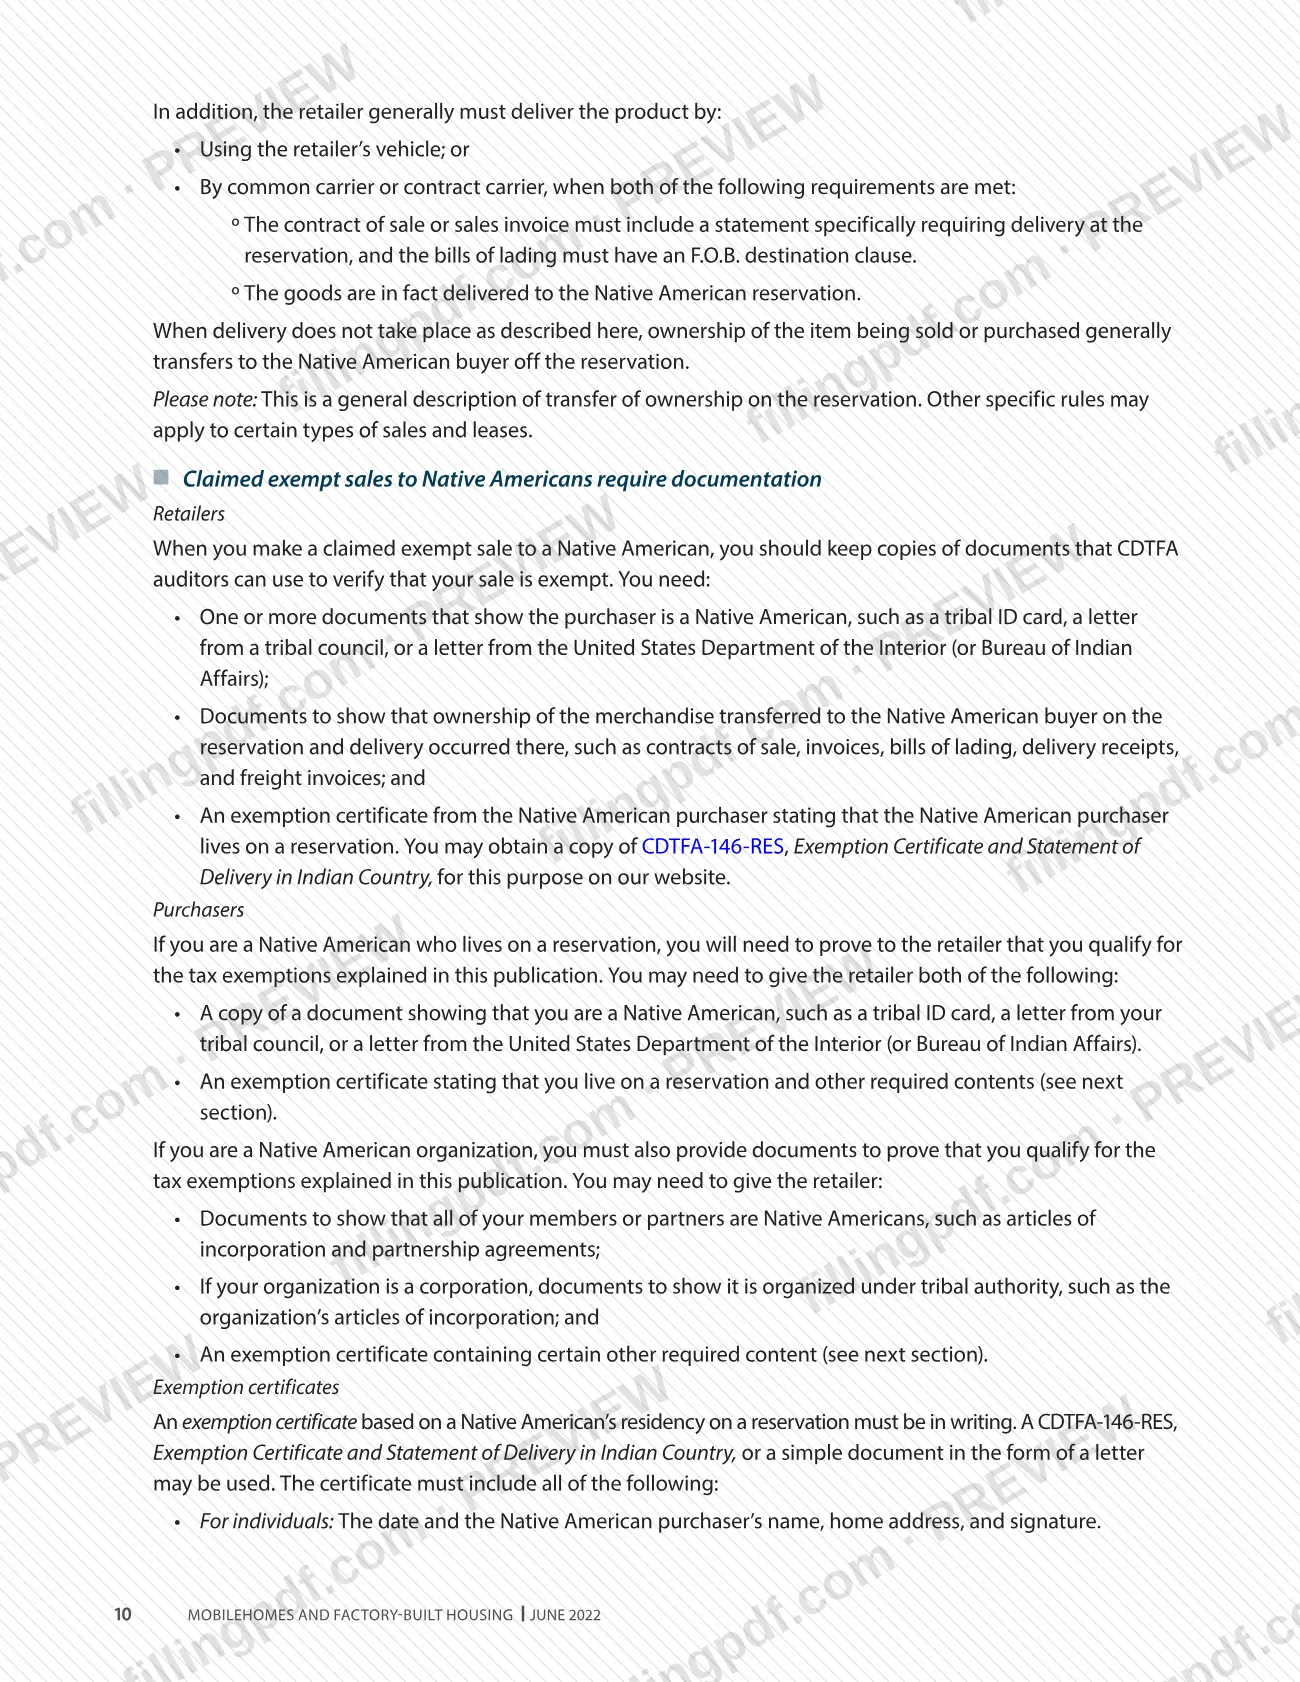
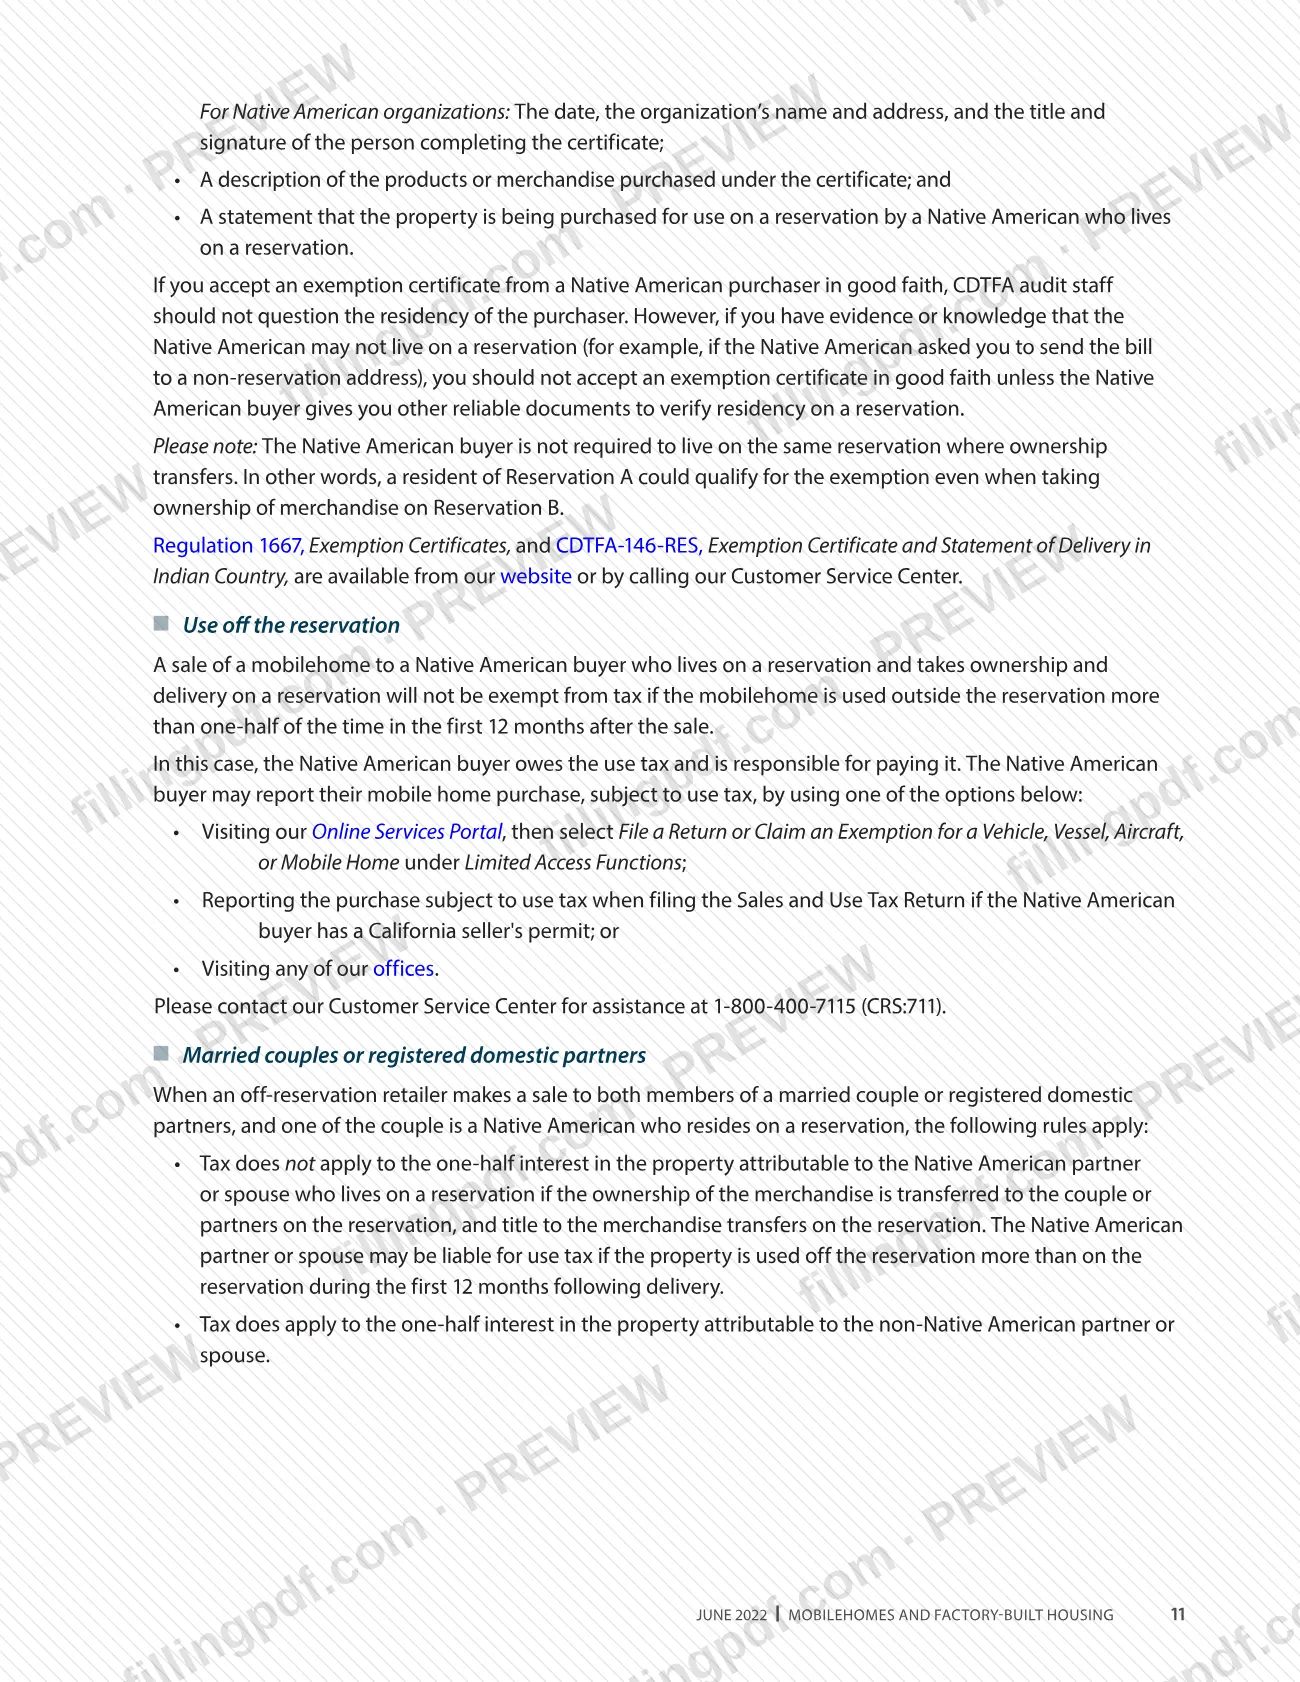
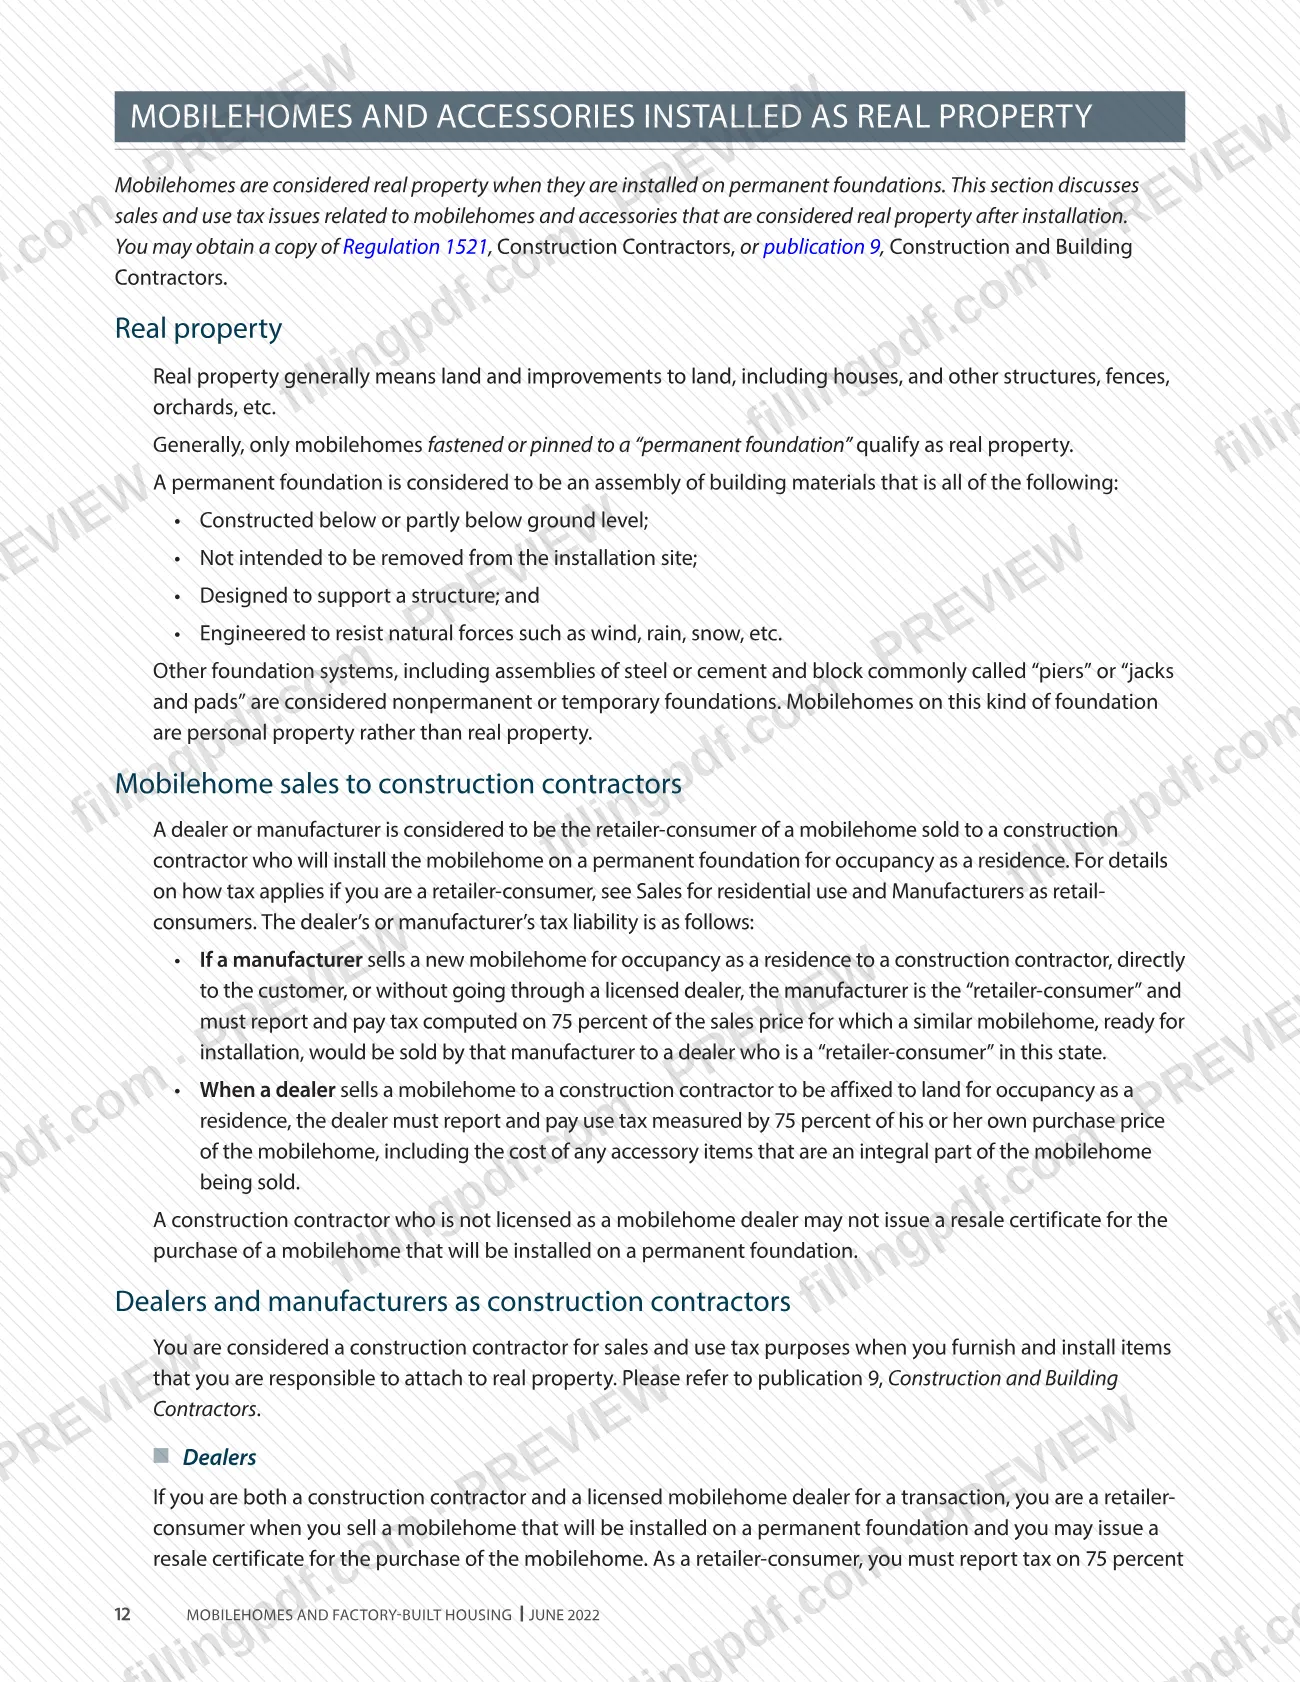
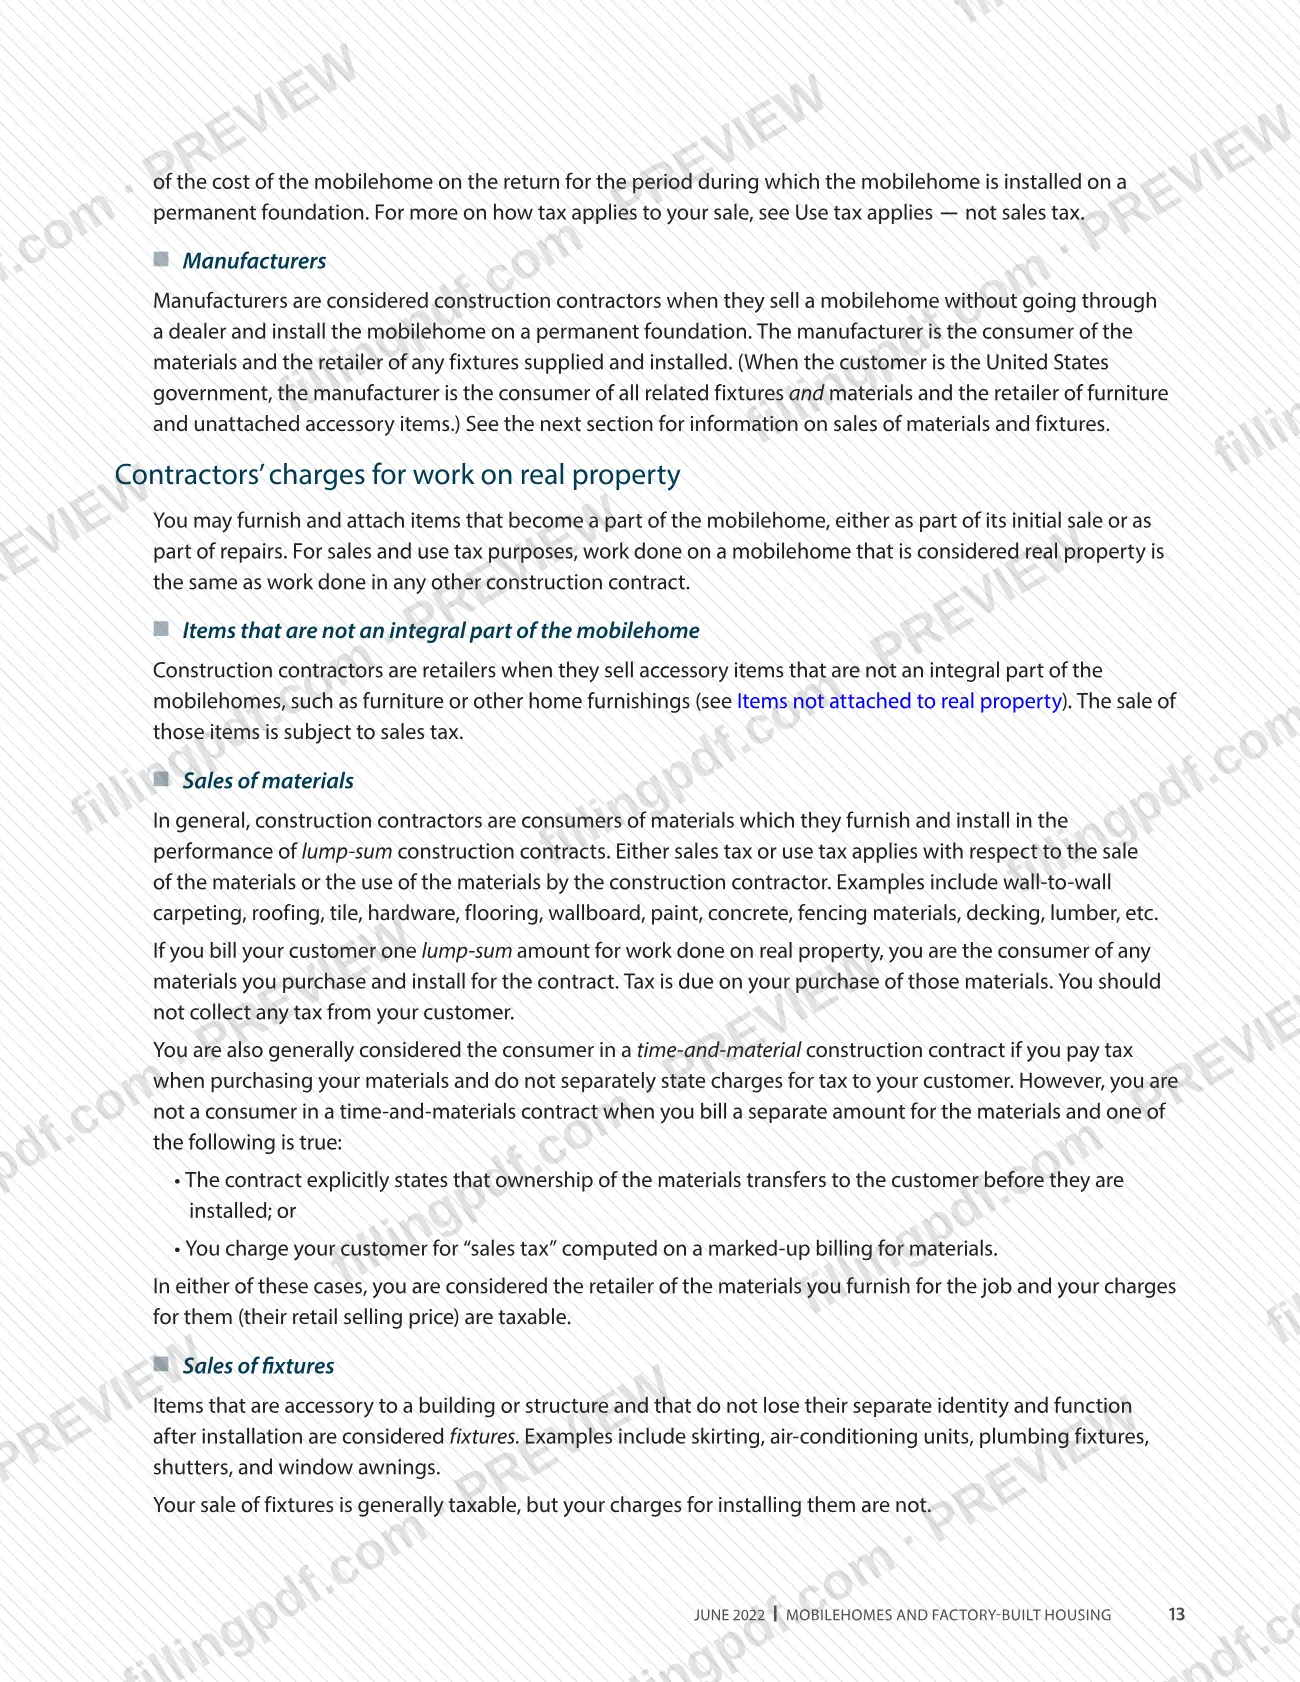
La Publicación 47, Casas móviles y viviendas construidas en fábrica (Mobilehomes and Factory-Built Housing), es la publicación en la que el Departamento de Administración de Impuestos y Cuotas de California (CDTFA) explica cómo se aplican las leyes de impuestos sobre ventas y uso de California a las casas móviles y las viviendas construidas en fábrica. Los distribuidores, fabricantes, arrendadores, contratistas y compradores la utilizan para determinar si corresponde el impuesto sobre ventas o el impuesto sobre uso y sobre qué importe. El apéndice contiene una transacción de muestra y dos certificados. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el CDTFA publica el original en cdtfa.ca.gov.
Última actualización
¿Qué es el Pub 47?
Publicación 47, Casas móviles y viviendas construidas en fábrica (Mobilehomes and Factory-Built Housing), es la publicación del CDTFA que explica cómo se aplican las leyes de impuestos sobre ventas y uso de California a las casas móviles y las viviendas construidas en fábrica, incluidas las ventas de distribuidores, los arrendamientos, las casas móviles usadas y las exenciones.
El Departamento de Administración de Impuestos y Cuotas de California (CDTFA) utiliza el término "mobilehome" en lugar de "manufactured home" porque así lo hacen las regulaciones estatales relacionadas. La publicación abarca las ventas y los arrendamientos de casas móviles nuevas por parte de distribuidores, las compras y el uso por parte de distribuidores, las compras de consumidores a distribuidores y fabricantes de otros estados, las exenciones relacionadas, las casas móviles y los accesorios instalados como bienes inmuebles, las casas móviles usadas, las viviendas construidas en fábrica y la información tributaria general, como el reembolso del impuesto sobre ventas, las deudas incobrables y el mantenimiento de registros.
Complementa la publicación 73, Su permiso de vendedor de California (Your California Seller's Permit). Es una guía, no una declaración: no aborda los impuestos sobre la propiedad, el registro de casas móviles ni los permisos de construcción. Si su texto entra en conflicto con la ley, las decisiones se basan en la ley y las regulaciones.
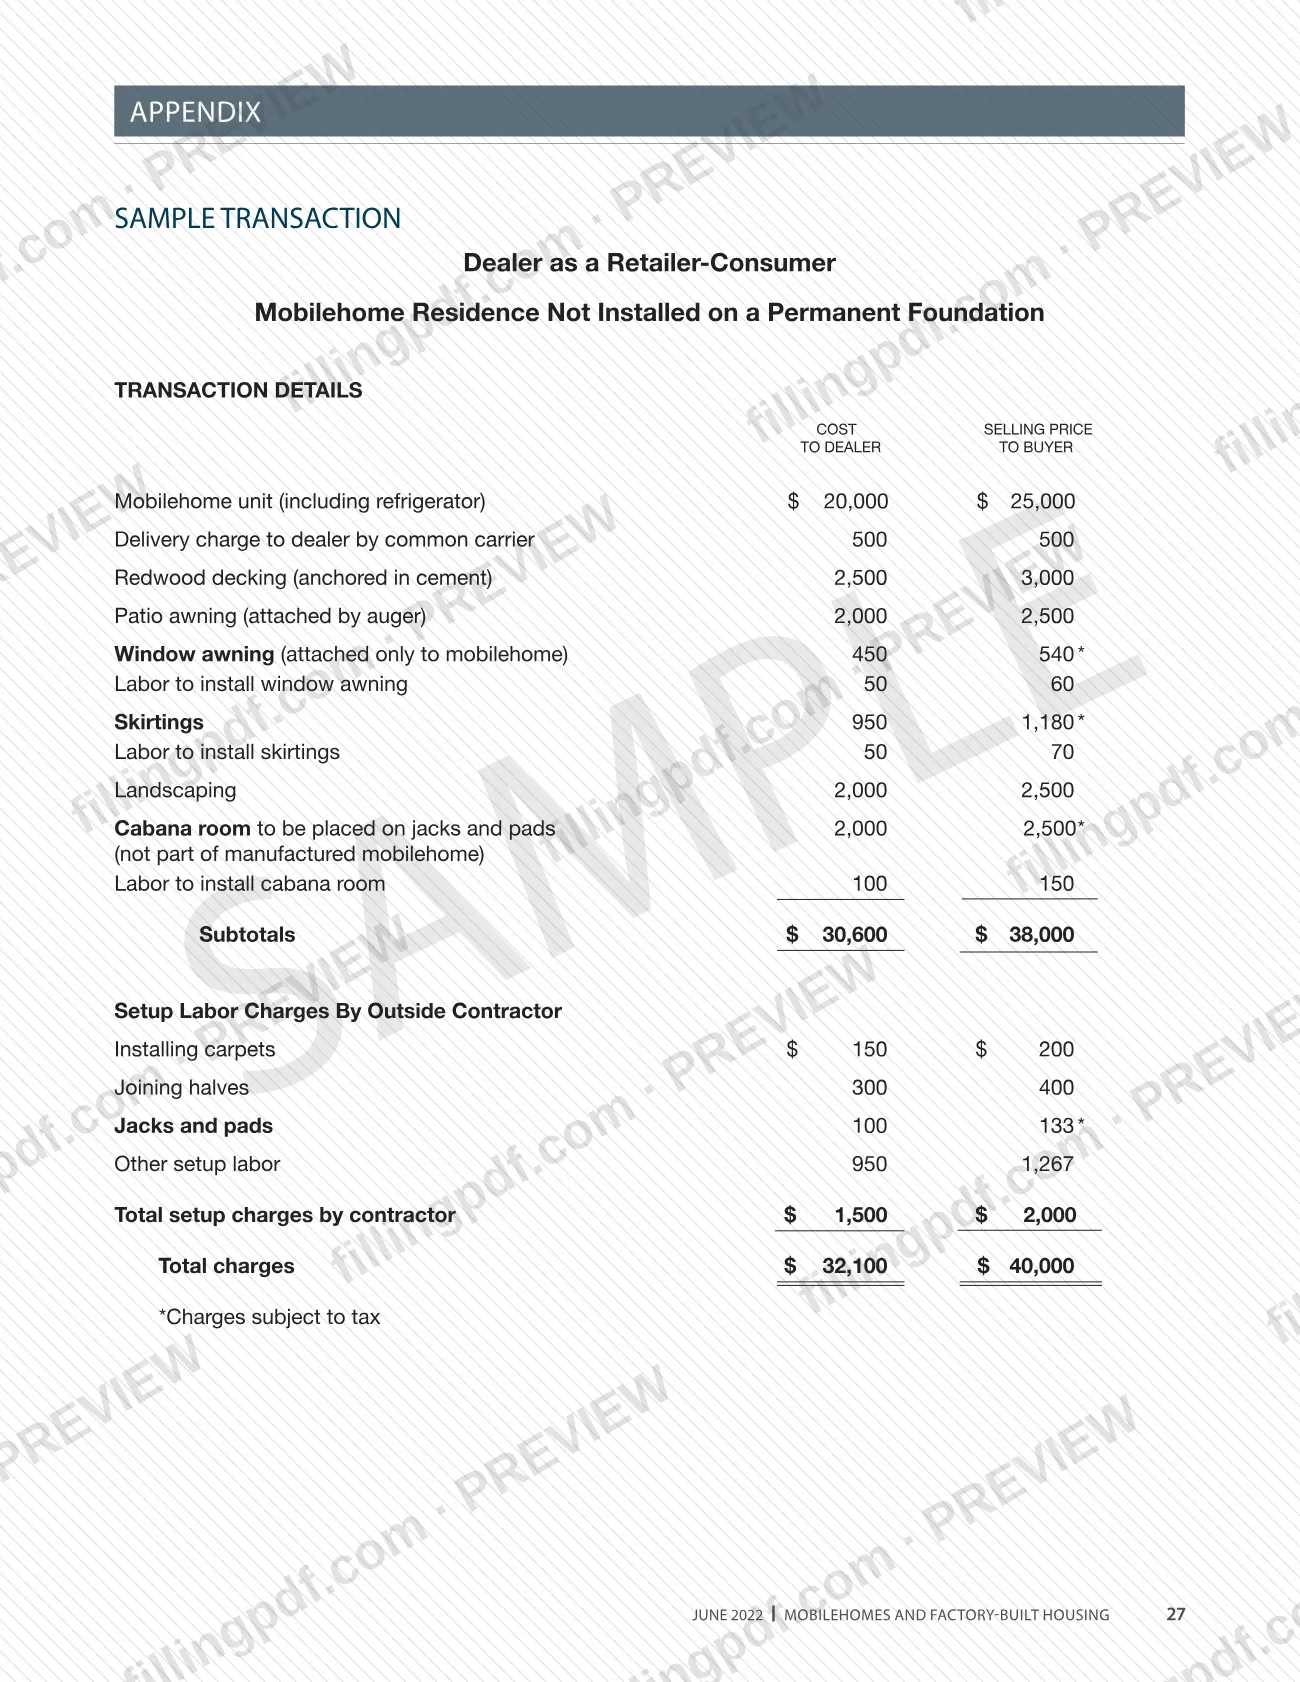
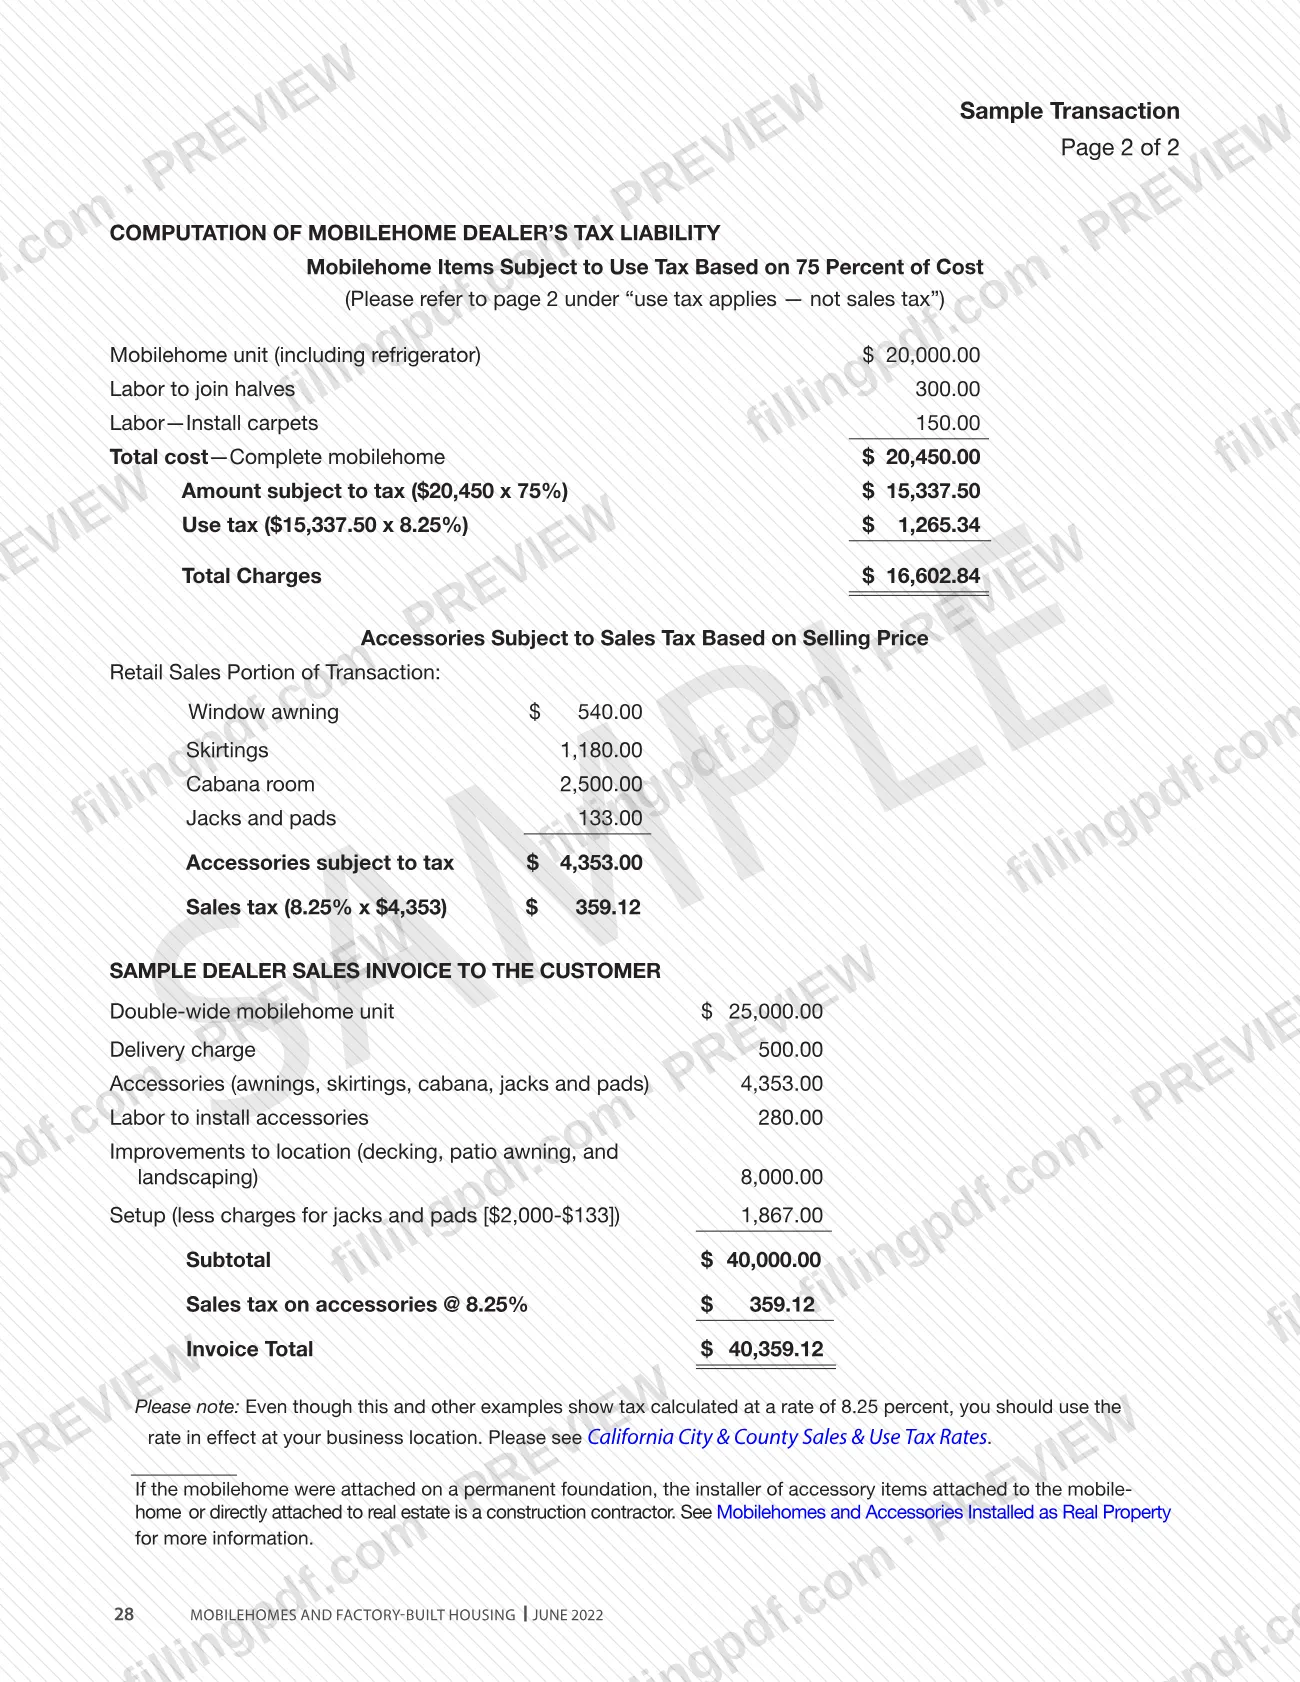
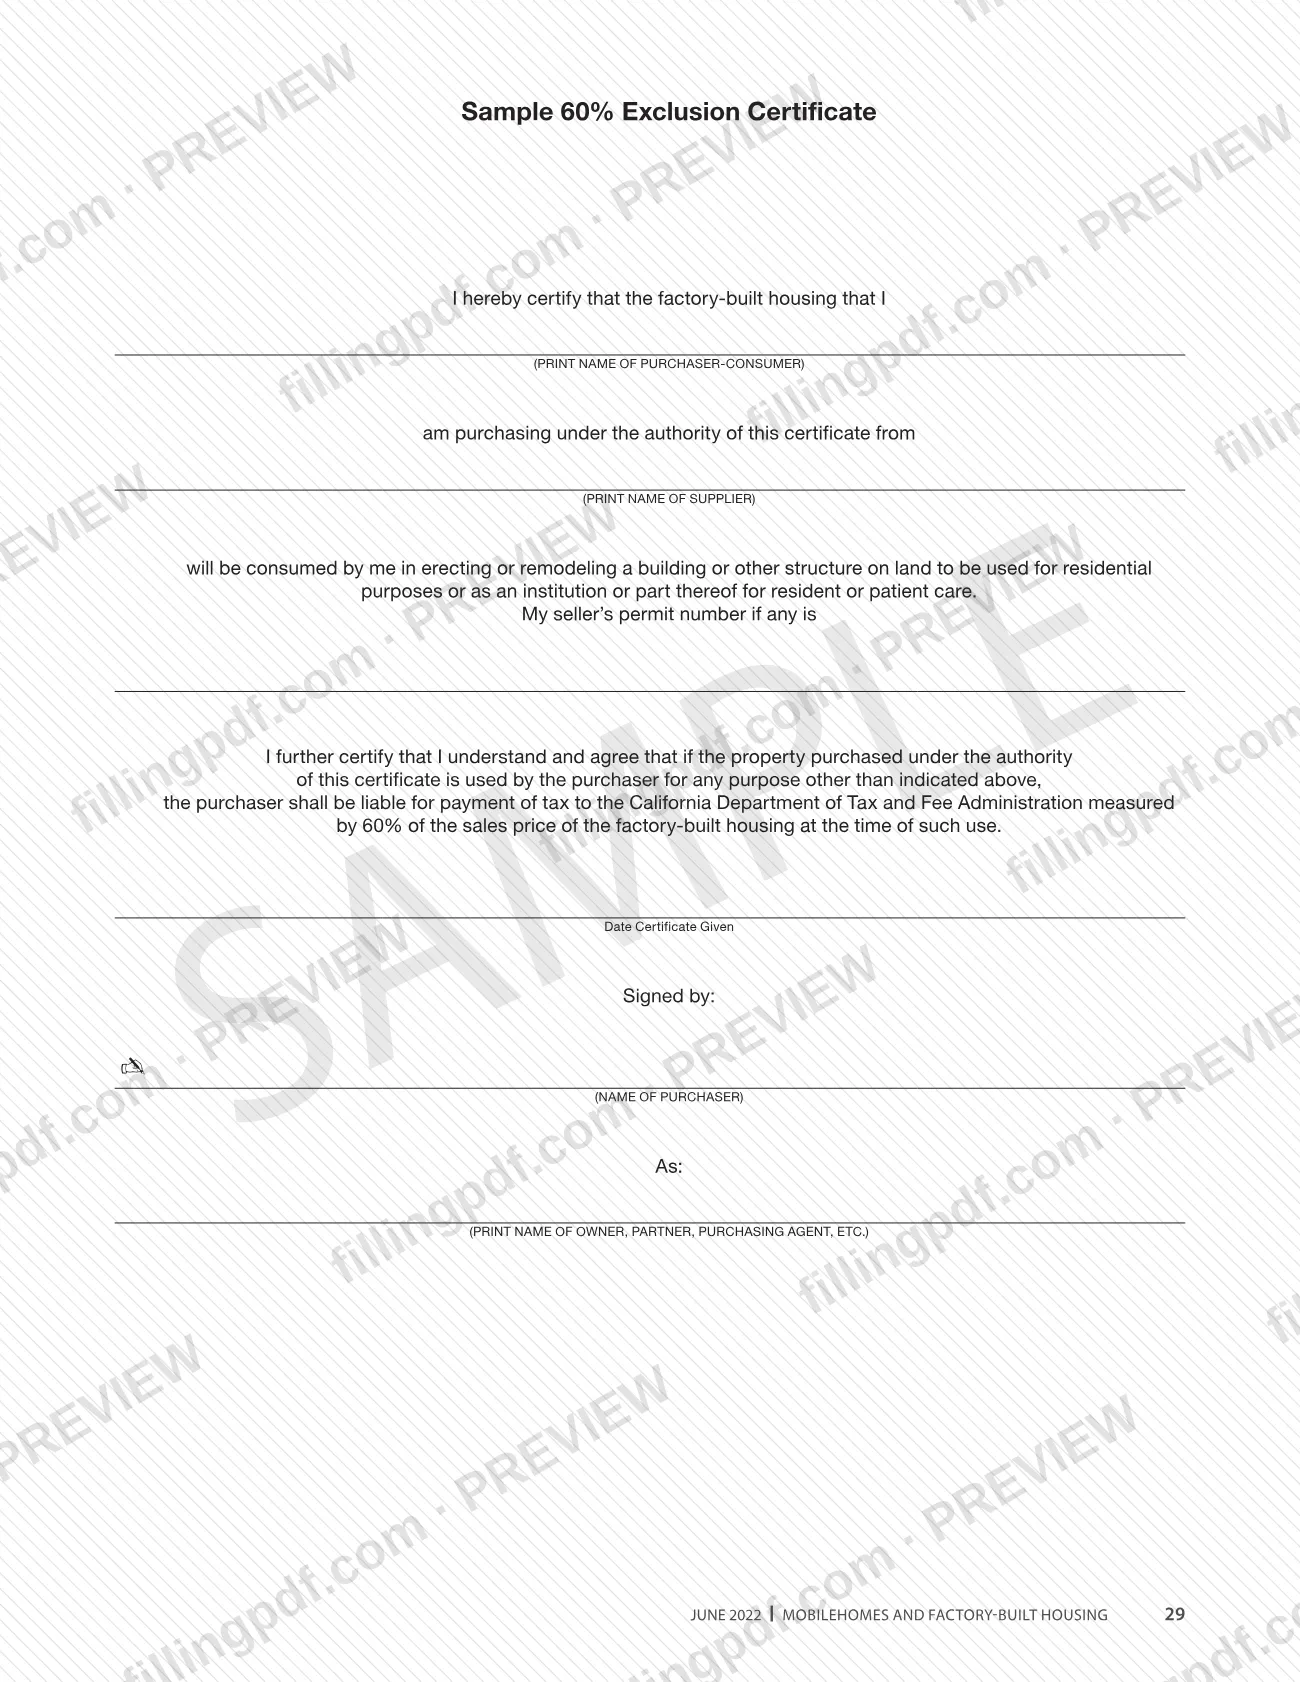
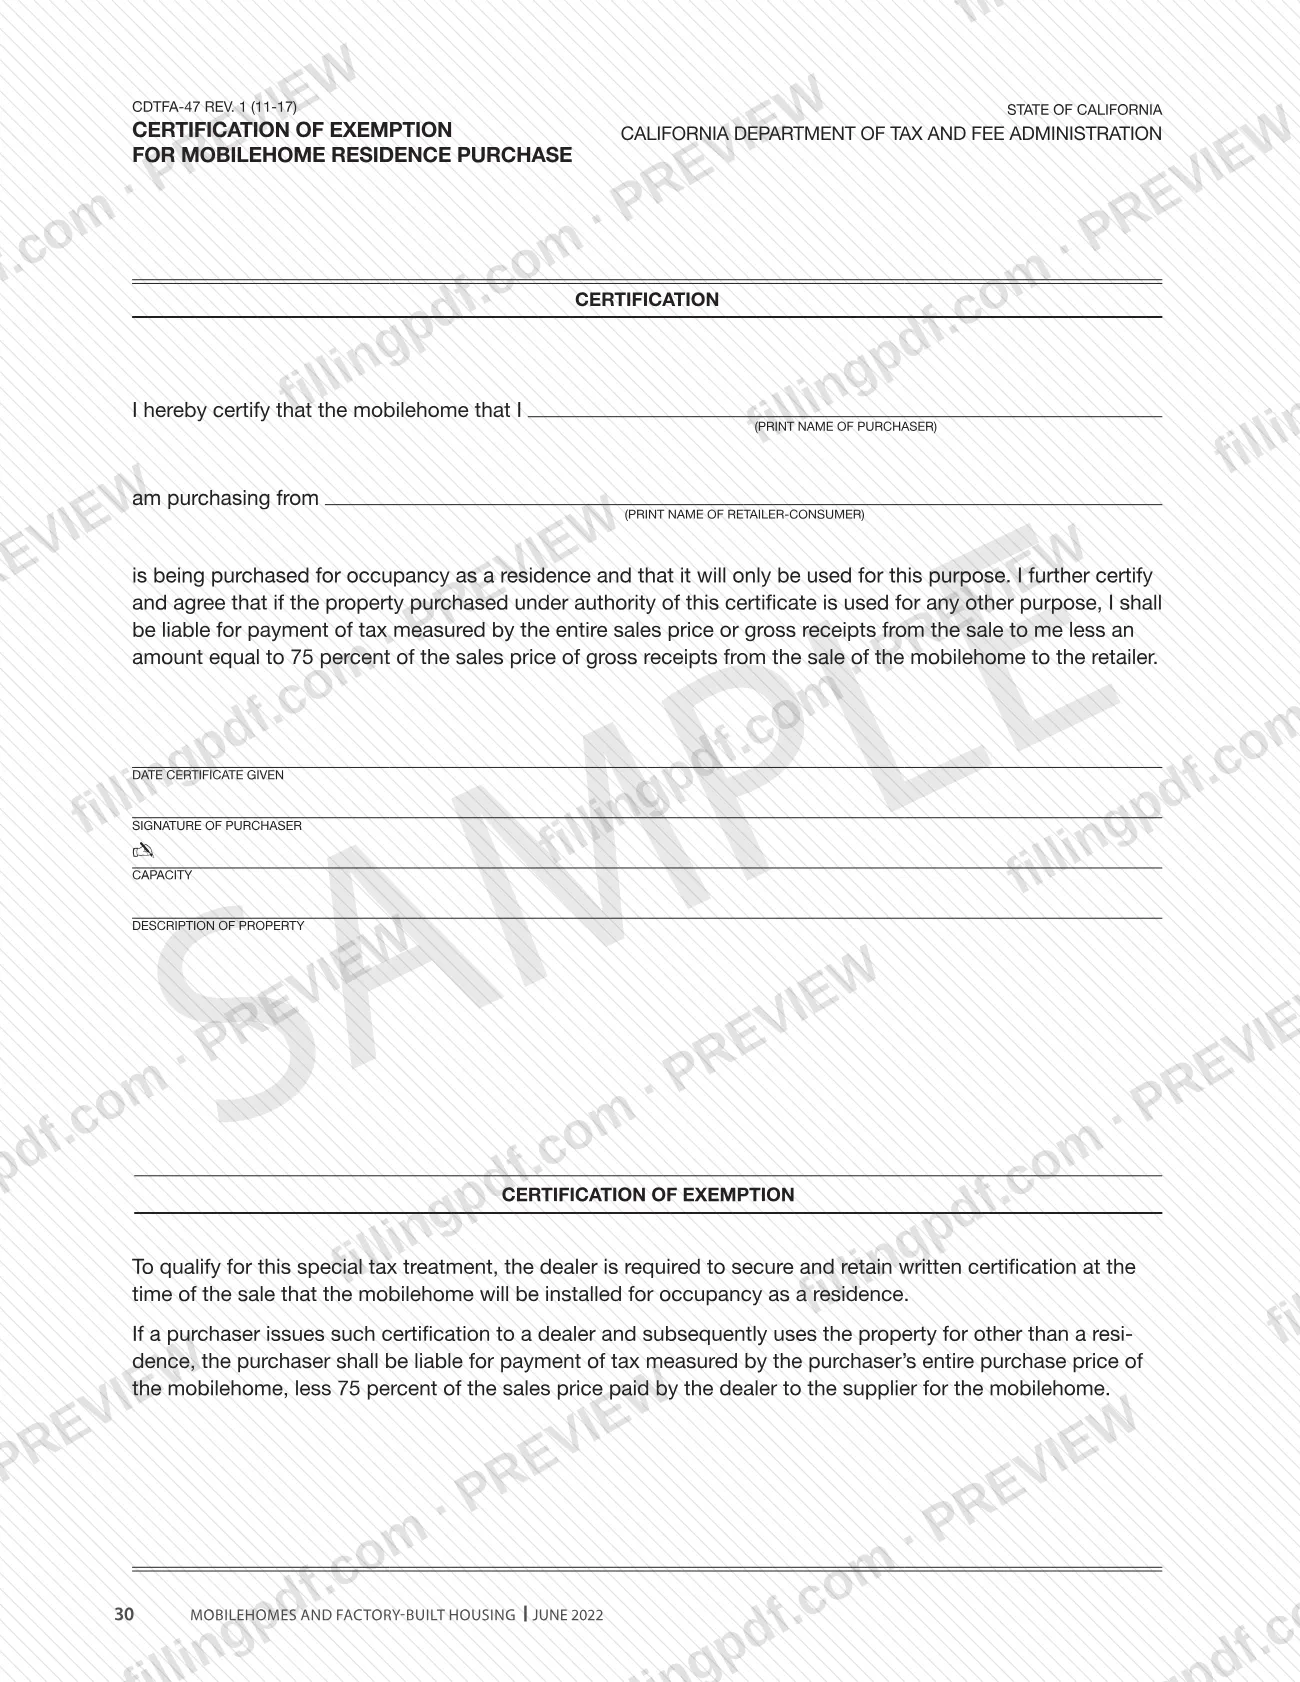
El apéndice contiene una transacción de muestra, un certificado de exclusión del 60 % de muestra para viviendas construidas en fábrica y CDTFA-47, Certification of Exemption for Mobilehome Residence Purchase (certificación de exención para la compra de una casa móvil como residencia). Los vehículos recreativos y los autobuses comerciales están cubiertos en la publicación 34, Distribuidores de vehículos motorizados (Motor Vehicle Dealers), no en esta publicación.
¿Quién tiene que presentar el Pub 47?
Los distribuidores y fabricantes de casas móviles utilizan la Publicación 47 para saber cuándo son un "retailer-consumer" (minorista-consumidor) que debe pagar el impuesto sobre uso sobre el 75 por ciento del precio de compra, y qué accesorios y cargos están sujetos a impuestos como ventas minoristas.
Otros lectores a quienes está dirigida:
- Arrendadores de casas móviles nuevas o usadas.
- Consumidores que compran una casa móvil nueva a un distribuidor o fabricante de otro estado para que se entregue en California.
- Contratistas de construcción que instalan casas móviles o accesorios sobre cimientos permanentes.
- Compradores y vendedores de casas móviles usadas, incluidas las ventas entre familiares que pueden estar exentas.
- Compradores nativos americanos que viven en una reserva y los minoristas que les venden.
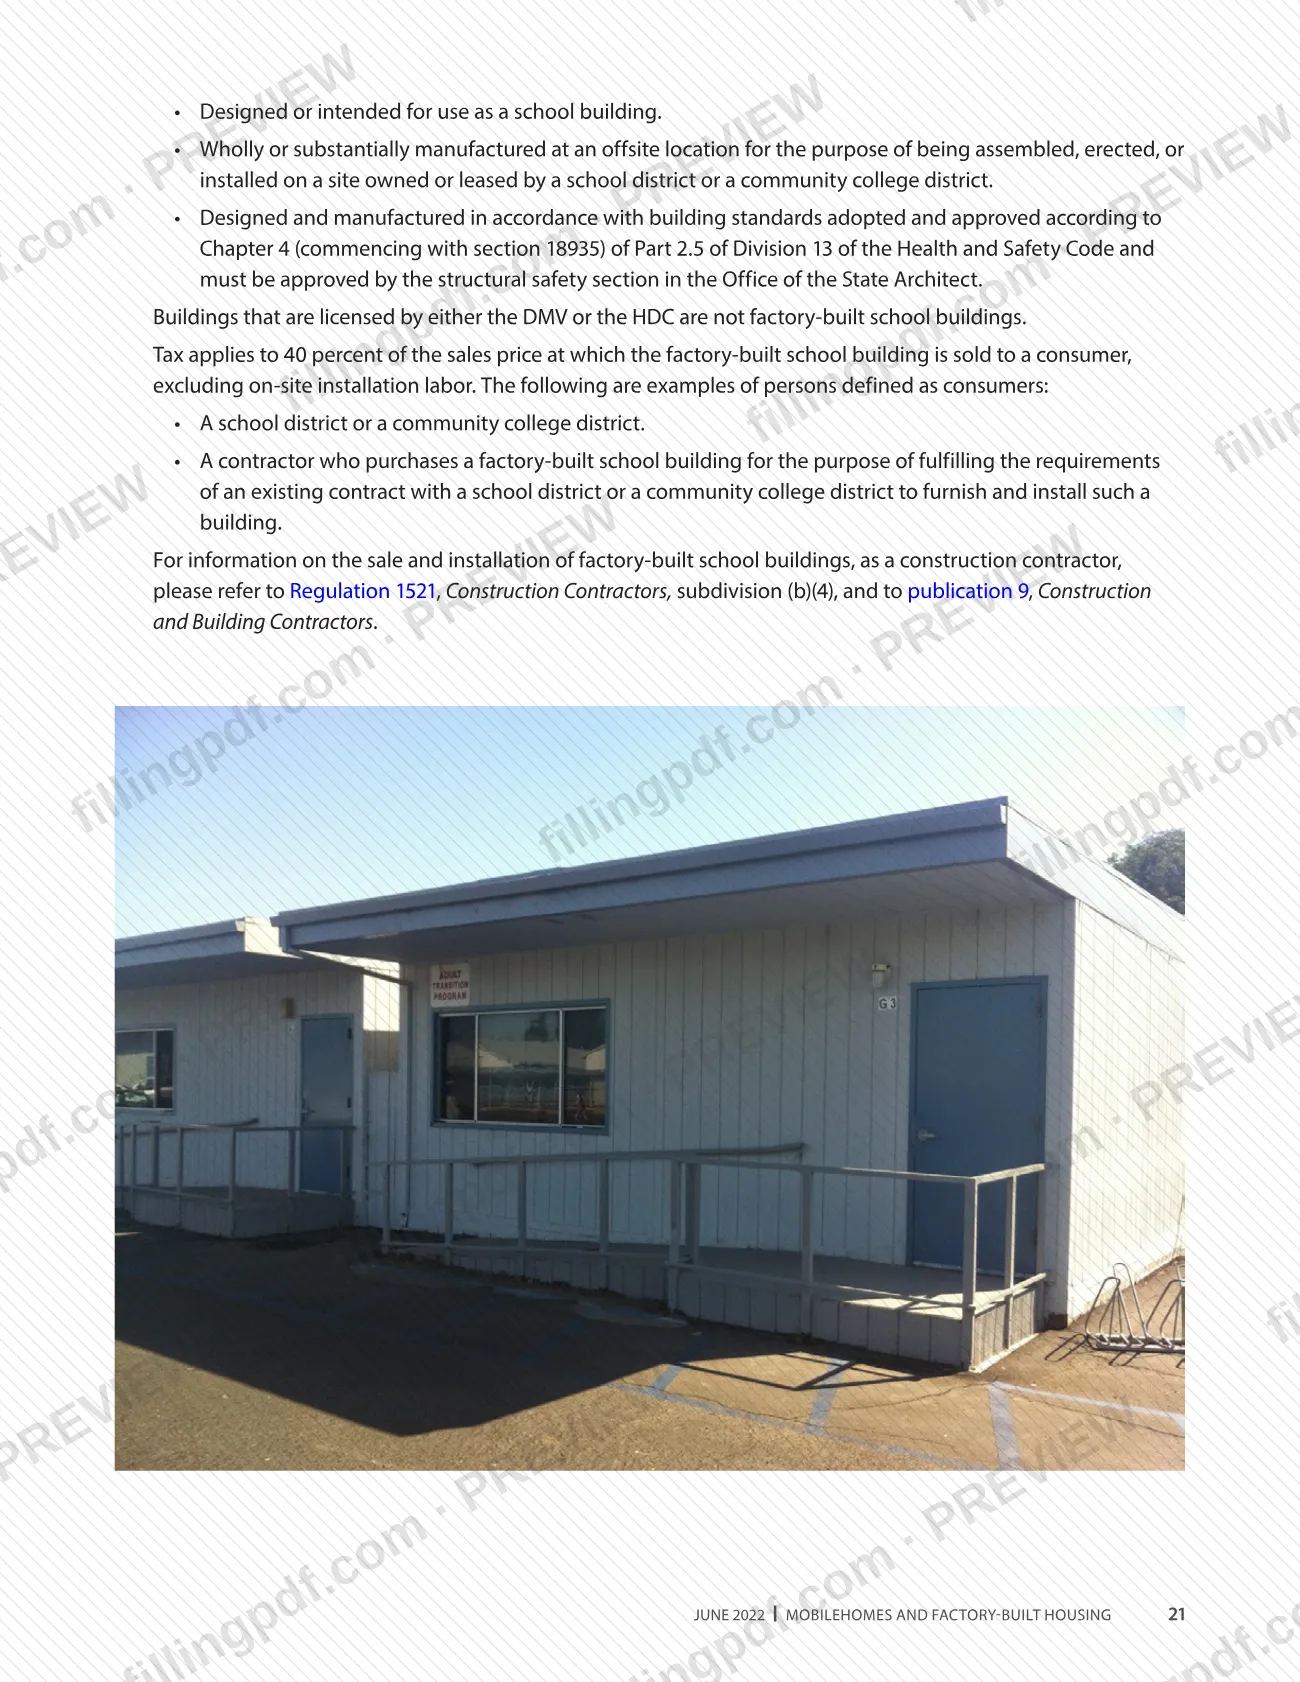
- Vendedores y compradores de viviendas construidas en fábrica, incluidos edificios escolares construidos en fábrica.
Los compradores que adquieren una casa móvil para uso residencial firman la certificación del apéndice CDTFA-47. Los compradores de viviendas construidas en fábrica para uso residencial o para la atención de pacientes entregan al vendedor un certificado de exclusión del 60 %.
Las preguntas sobre el impuesto sobre la propiedad deben dirigirse al tasador del condado. Las preguntas sobre registro y licencias deben dirigirse al Departamento de Vivienda y Desarrollo Comunitario (HCD).
Cuándo presentar el Pub 47
La Publicación 47 no establece una fecha límite de presentación propia; el momento depende de la transacción que describe. Un distribuidor que sea minorista-consumidor debe obtener y conservar una certificación por escrito, en el momento de la venta, de que el cliente utilizará la casa móvil como residencia y, por lo general, debe el impuesto sobre uso a partir de la fecha de venta.
En una compra realizada fuera del estado, el impuesto sobre uso vence cuando la casa móvil se utiliza por primera vez en California, y el HCD lo cobra en el primer registro. Un distribuidor que destine a otro uso una casa móvil comprada para reventa paga el impuesto sobre uso con la declaración de impuestos sobre ventas y uso correspondiente al período del primer uso. Para las viviendas construidas en fábrica, obtenga del cliente el certificado de exclusión del 60 % para pagar impuestos solamente sobre el 40 por ciento del precio de venta.
Conserve los registros requeridos durante al menos cuatro años, a menos que el CDTFA autorice su destrucción anticipada.
Documentos que necesitas
- CDTFA-47, Certification of Exemption for Mobilehome Residence Purchase: certificación por escrito del comprador, obtenida en el momento de la venta, de que la casa móvil se compra para ocuparla como residencia.
- Certificado de exclusión del 60 % del cliente: necesario para pagar impuestos solamente sobre el 40 por ciento del precio de venta de viviendas construidas en fábrica que se venden para uso residencial o para la atención de pacientes.
- Certificado de reventa: un distribuidor puede emitirlo a fabricantes y proveedores para artículos que venderá como minorista o minorista-consumidor.
- Conocimientos de embarque u otras pruebas de entrega: el minorista los conserva para respaldar las ventas interestatales exentas o las exportaciones.
- Orden de compra del gobierno de Estados Unidos u otra prueba de pago directo por parte del gobierno: se conserva para documentar las ventas exentas al gobierno de Estados Unidos.
- Para ventas a un nativo americano que vive en una reserva: un documento que demuestre la condición de nativo americano, documentos que demuestren el título de propiedad y la entrega en la reserva, y un certificado de exención, como CDTFA-146-RES.
- Prueba del parentesco al registrar una casa móvil usada: necesaria para reclamar la exención del impuesto sobre uso por venta entre familiares.
- CDTFA-106, Vehicle/Vessel Use Tax Clearance Request: se utiliza para solicitar una autorización de exención del impuesto sobre uso CDTFA-111 para la compra exenta de una casa móvil usada.
Cómo rellenar el Pub 47
Identifique la sección correspondiente a su transacción
Utilice la tabla de contenido para encontrar su caso: venta o arrendamiento por un distribuidor, compra fuera del estado, casa móvil usada, instalación como bien inmueble o vivienda construida en fábrica. Determine si usted es minorista, minorista-consumidor o consumidor.
Complete la certificación CDTFA-47
En la Certification of Exemption for Mobilehome Residence Purchase, escriba en letra de imprenta el nombre del comprador y el nombre del minorista-consumidor al que se compra la casa móvil.
Feche, firme y describa la propiedad
Ingrese la fecha en que se entrega el certificado, la firma del comprador, la capacidad en la que firma y la descripción de la propiedad.
Complete el certificado de exclusión del 60 %
Para una vivienda construida en fábrica, escriba en letra de imprenta el nombre del comprador-consumidor y el nombre del proveedor, agregue el número de permiso del vendedor si lo tiene e ingrese la fecha en que se entrega el certificado. Añada la firma, el nombre del comprador y el cargo o la capacidad (propietario, socio, agente de compras, etc.).
Verifique los importes con la transacción de muestra
El apéndice muestra cómo se calcula la base del impuesto sobre uso del 75 por ciento a partir de la casa móvil, la mano de obra para unir las mitades y la instalación de alfombras, mientras que los accesorios se gravan por separado sobre su precio de venta. Úselo como referencia; aplique la tasa vigente en la ubicación de su negocio.
Revise y descargue el PDF completado
Verifique cada nombre, fecha y firma; después, descargue o imprima el PDF completado desde FillingPDF. Entregue el certificado al vendedor y conserve su copia según se describe en Cómo presentar.
Cómo presentar el Pub 47
La Publicación 47 es una guía, y los certificados de su apéndice no se envían por correo al CDTFA. El vendedor los conserva.
- Certificados: el distribuidor conserva la certificación por escrito (CDTFA-47) obtenida en el momento de la venta. El vendedor de viviendas construidas en fábrica conserva en sus registros el certificado de exclusión del 60 %.
- Impuesto sobre uso de una casa móvil: los distribuidores lo declaran en su declaración de impuestos sobre ventas y uso. En una compra realizada fuera del estado, el HCD cobra el impuesto sobre uso en el primer registro. Un comprador nativo americano que deba el impuesto sobre uso puede utilizar el Portal de servicios en línea del CDTFA (Presentar una declaración o reclamar una exención para un vehículo, embarcación, aeronave o casa móvil), declararlo en la declaración de impuestos sobre ventas y uso si tiene un permiso de vendedor de California, o acudir a cualquier oficina del CDTFA.
- Preguntas: Centro de Servicio al Cliente, 1-800-400-7115 (CRS:711), de lunes a viernes, de 7:30 a. m. a 5:00 p. m., hora del Pacífico, excepto los días festivos estatales.
- Comentarios sobre la publicación o solicitudes escritas de asesoramiento tributario: Audit and Information Section, MIC:44, California Department of Tax and Fee Administration, PO Box 942879, Sacramento, CA 94279-0044.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados arriba.
Errores comunes que debes evitar
- Cobrar al cliente un importe por reembolso del impuesto en una casa móvil vendida como residencia cuando usted es el minorista-consumidor; la publicación indica que no puede cobrarlo.
- No obtener y conservar, en el momento de la venta, una certificación por escrito de que el cliente utilizará la casa móvil como residencia.
- Incluir muebles y otros accesorios no fijados en la base del impuesto sobre uso del 75 por ciento, en lugar de enumerarlos por separado y cobrar el impuesto sobre ventas sobre su precio de venta.
- Tratar como bien inmueble una casa móvil instalada sobre pilares o gatos y bloques; solo califica un cimiento permanente.
- Suponer que una venta a un comprador nativo americano está exenta cuando la casa móvil se utiliza fuera de la reserva más de la mitad del tiempo durante los primeros 12 meses.
- Que un contratista de construcción sin licencia como distribuidor de casas móviles emita un certificado de reventa para una casa móvil que se instalará sobre un cimiento permanente.
- Retirar una casa móvil del inventario para reventa y destinarla a otro uso, como oficina o regalo, sin declarar el impuesto sobre uso sobre el precio total de compra.
- Reclamar deducciones por deudas incobrables en transacciones en las que usted es el minorista-consumidor o consumidor, como casas móviles nuevas vendidas para residencia a partir del 1 de julio de 1980.
- Tratar una venta de vivienda construida en fábrica como gravable solamente sobre el 40 por ciento sin tener archivado el certificado de exclusión del 60 % del cliente.
Preguntas frecuentes
¿Qué es la Publicación 47?
La Publicación 47 es la publicación del CDTFA Casas móviles y viviendas construidas en fábrica, de junio de 2022. Explica cómo se aplican los impuestos sobre ventas y uso de California a las ventas y los arrendamientos de distribuidores, las compras fuera del estado, las casas móviles usadas, las instalaciones como bienes inmuebles y las viviendas construidas en fábrica.
¿Qué significa minorista-consumidor en la venta de una casa móvil?
Un distribuidor es minorista-consumidor cuando vende una casa móvil nueva para uso residencial, sujeta al impuesto sobre la propiedad, y cuya venta normalmente estaría gravada. En ese caso, el distribuidor debe el impuesto sobre uso sobre el 75 por ciento de su precio de compra, no el impuesto sobre ventas, y no puede cobrar al cliente el reembolso del impuesto.
¿Necesito un certificado al vender una casa móvil para uso residencial?
Sí. Para acogerse al tratamiento especial, el distribuidor debe obtener y conservar, en el momento de la venta, una certificación por escrito de que el cliente utilizará la casa móvil como residencia. El apéndice incluye CDTFA-47, Certification of Exemption for Mobilehome Residence Purchase, para este fin.
¿Cómo se gravan las viviendas construidas en fábrica según la Publicación 47?
Una venta a un consumidor está sujeta al impuesto sobre ventas, pero el impuesto se aplica solamente al 40 por ciento del precio de venta cuando la vivienda se destina a uso residencial en un terreno o en una institución para la atención de residentes o pacientes. El vendedor debe conservar el certificado de exclusión del 60 % del cliente.
¿Quién cobra el impuesto sobre uso de una casa móvil comprada a un distribuidor de otro estado?
El Departamento de Vivienda y Desarrollo Comunitario (HCD) cobra el impuesto sobre uso cuando la casa móvil se registra por primera vez en California. Para uso residencial, se calcula sobre el 75 por ciento del precio que pagó el distribuidor o, si no se presenta prueba satisfactoria, sobre el 60 por ciento del importe pagado al distribuidor.
¿La Publicación 47 abarca el impuesto sobre la propiedad o el registro?
No. La publicación no aborda el impuesto sobre la propiedad, el registro de casas móviles ni los permisos de construcción. Comuníquese con el tasador del condado para asuntos del impuesto sobre la propiedad y con el HCD para el registro y las licencias. Para preguntas tributarias que sí cubre la publicación, llame al CDTFA al 1-800-400-7115 (CRS:711).
¿Durante cuánto tiempo debo conservar los registros de ventas de casas móviles?
Conserve los registros requeridos, incluidos los certificados de exención y exclusión, durante al menos cuatro años, a menos que el CDTFA autorice por escrito su destrucción anticipada. Consérvelos por más tiempo si hay una auditoría, una disputa o una solicitud de reembolso pendiente.
¿Puedo rellenar los certificados de la Publicación 47 en FillingPDF?
Puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. FillingPDF es un servicio independiente, no afiliado al CDTFA, y no presenta ni envía nada; los certificados se entregan al vendedor y se conservan en sus registros.
¿Listo para rellenar el Pub 47?
Rellenar el Pub 47 ahora