
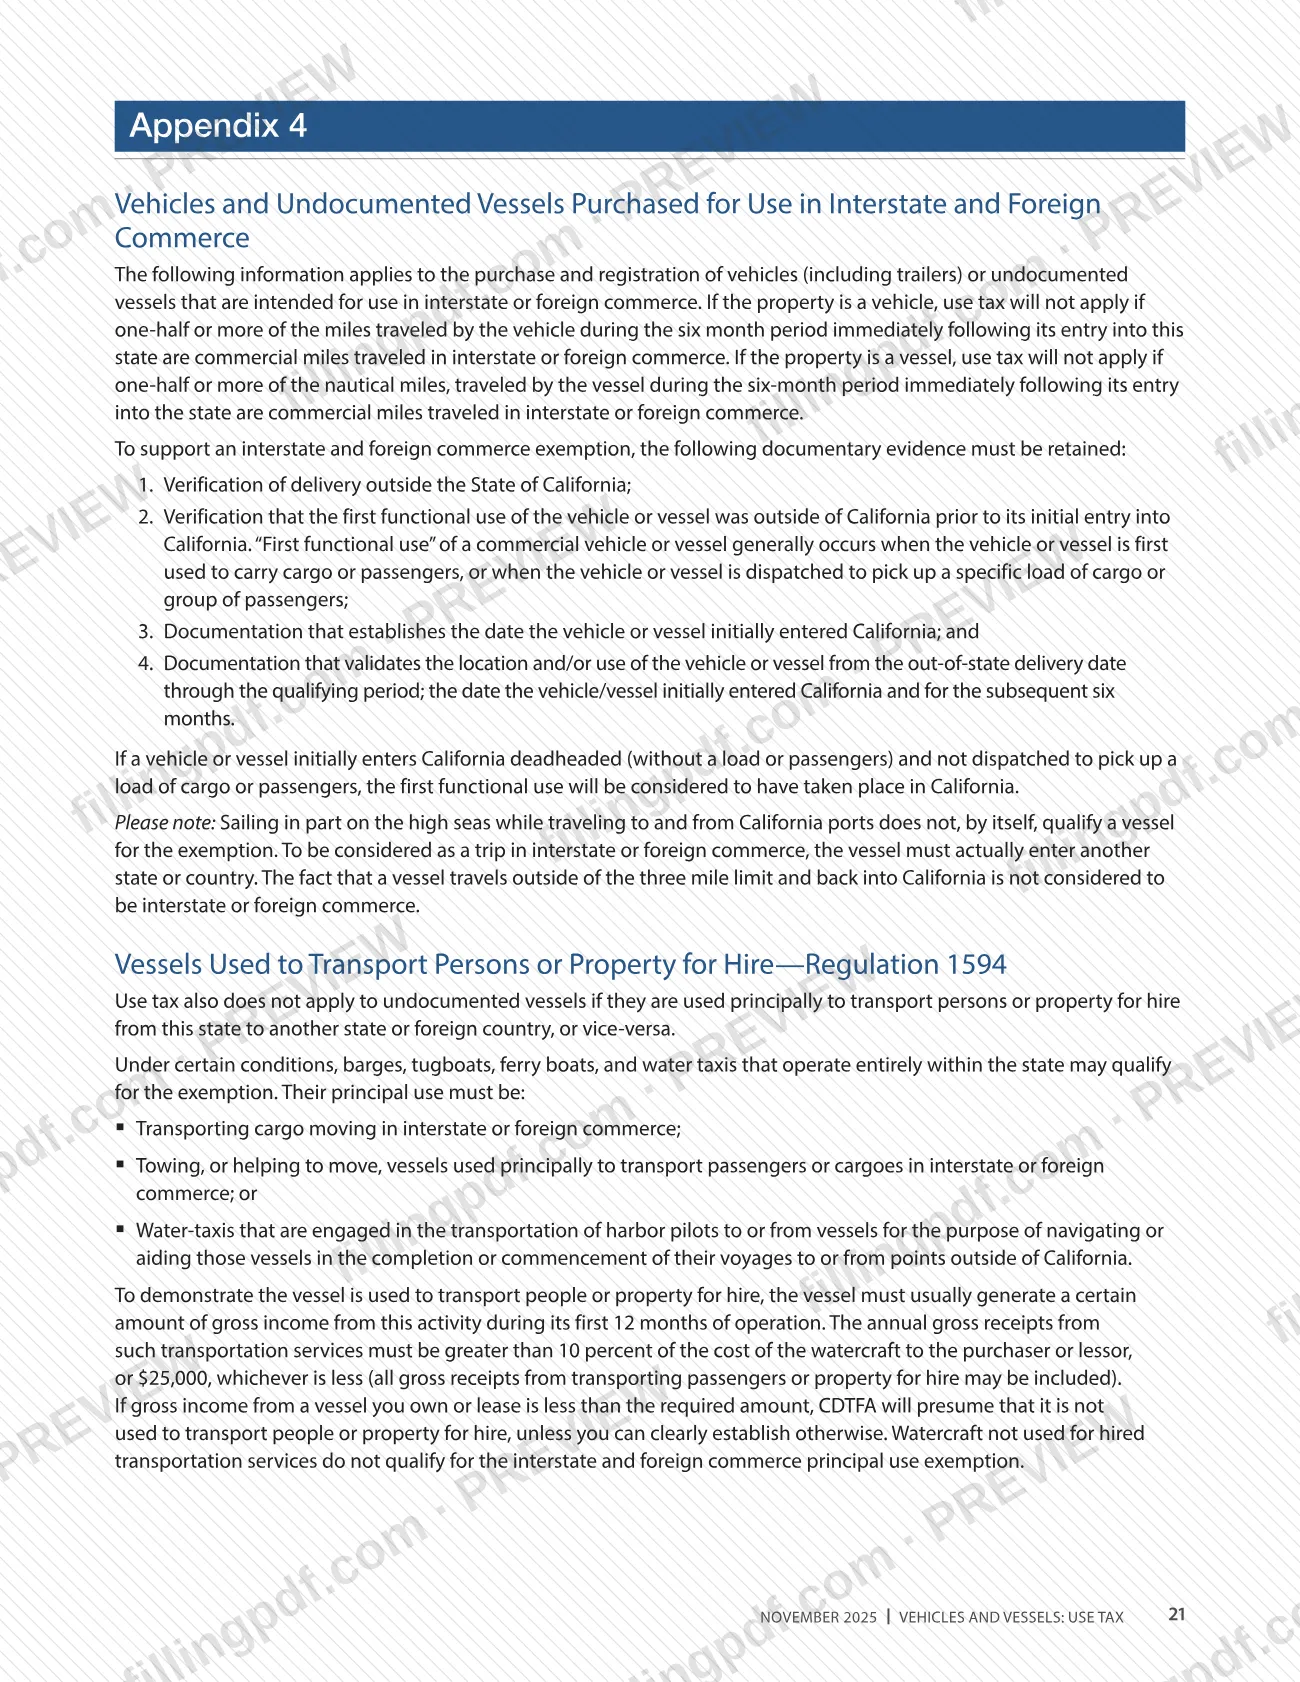
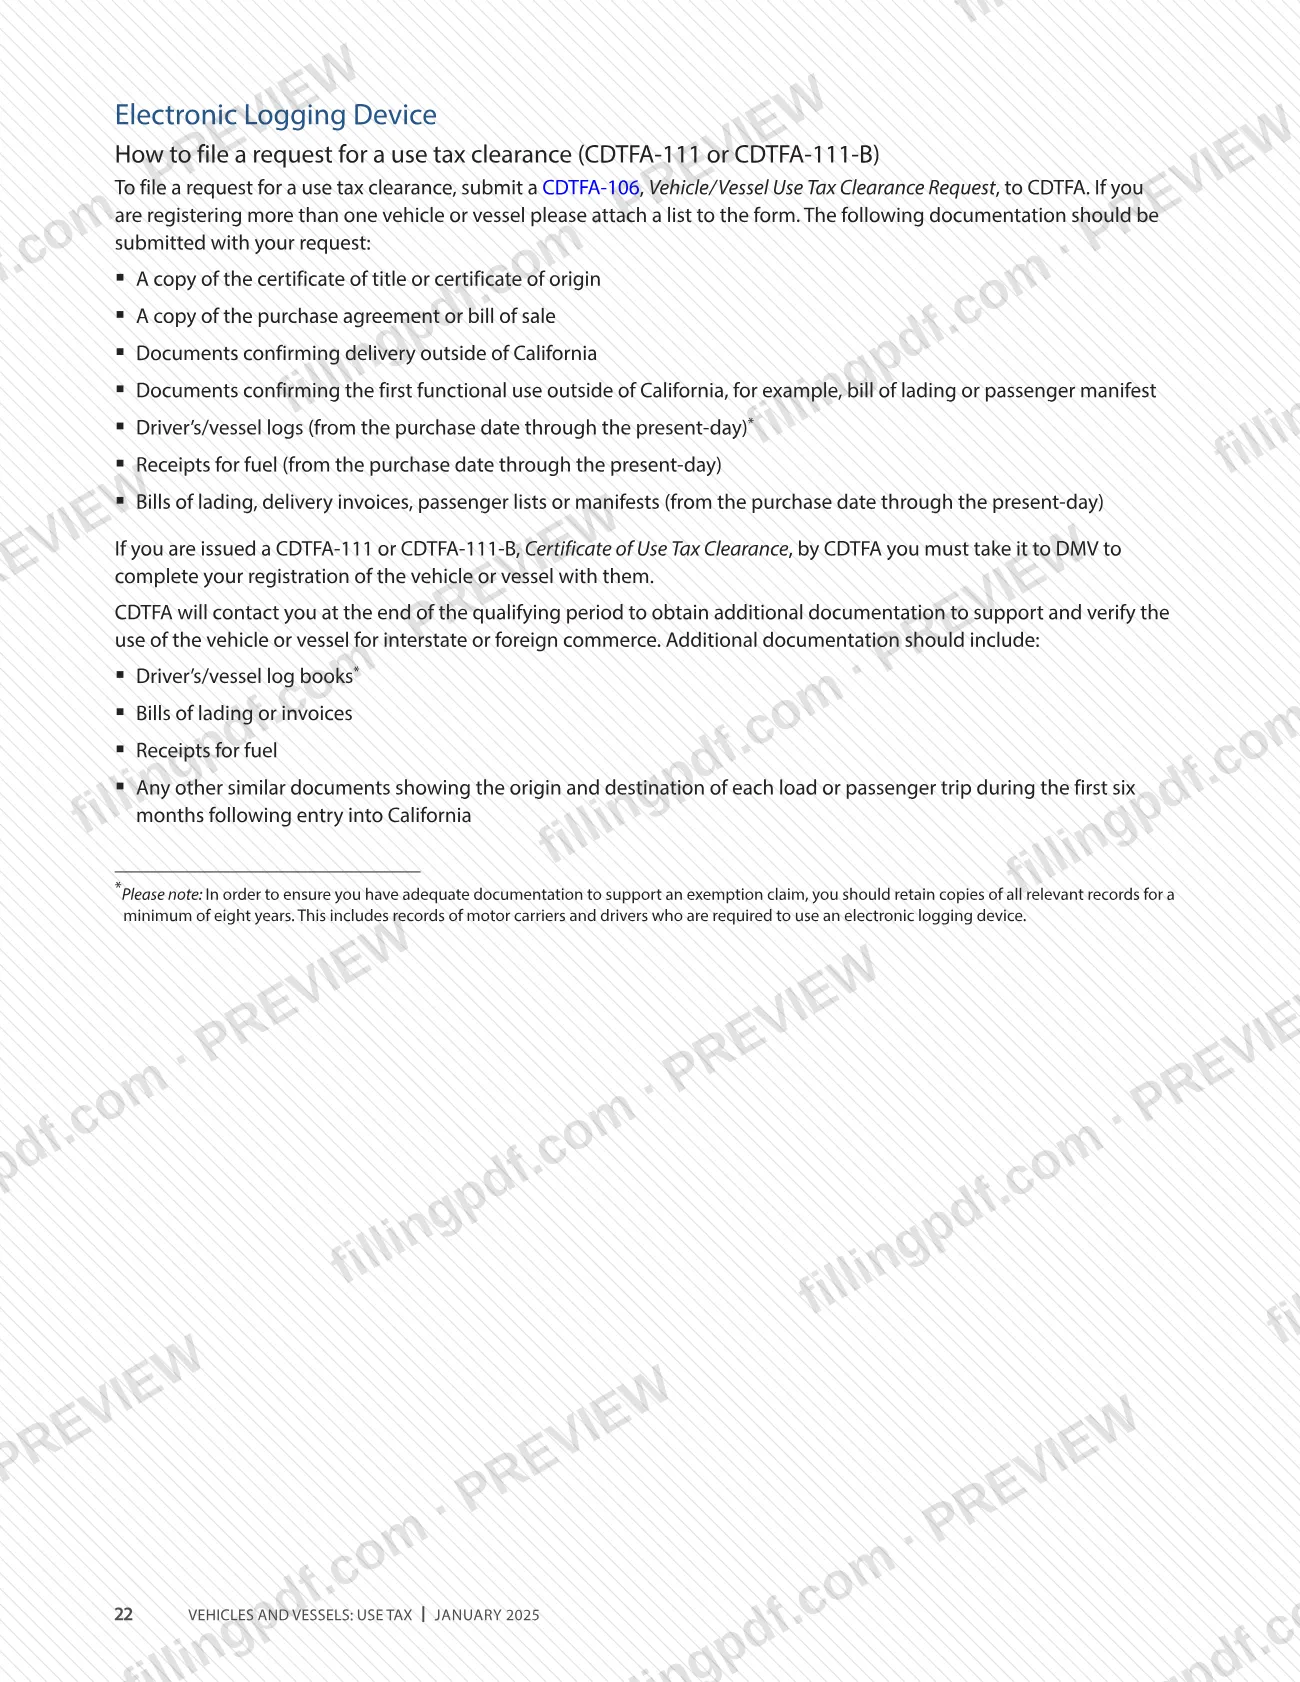
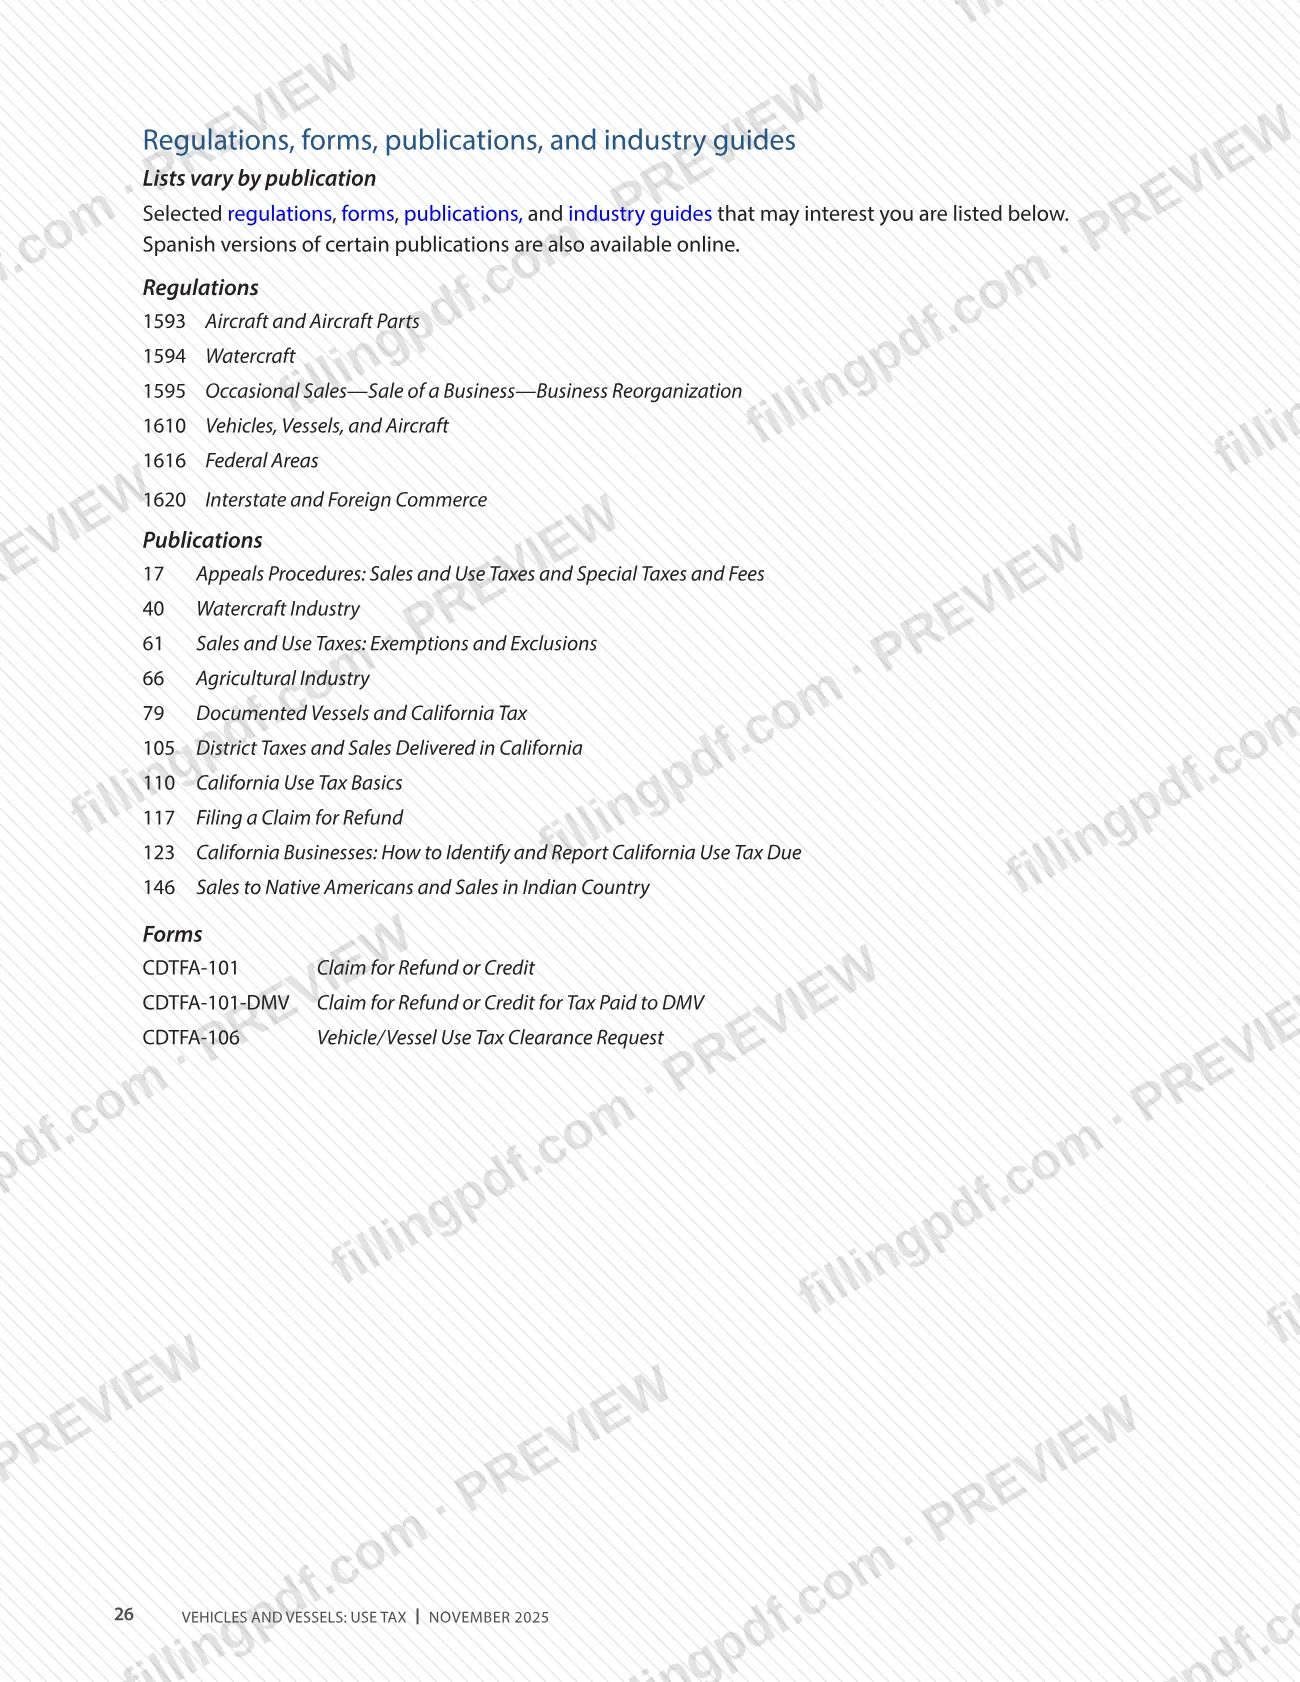
La Publicación 52, Vehículos y embarcaciones: impuesto sobre el uso (Vehicles and Vessels: Use Tax), del Departamento de Administración de Impuestos y Tasas de California (CDTFA), enumera las transferencias comunes de vehículos y embarcaciones que no están sujetas al impuesto sobre el uso de California y explica cómo solicitar una autorización de impuesto sobre el uso. La usan las personas que registran un vehículo o una embarcación en el Departamento de Vehículos Motorizados (DMV) y creen que se aplica una exención. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el PDF original lo publica CDTFA.
Última actualización
¿Qué es el Publication 52?
Publicación 52, Vehículos y embarcaciones: impuesto sobre el uso (Vehicles and Vessels: Use Tax), es una publicación del Departamento de Administración de Impuestos y Tasas de California (CDTFA) que ofrece ejemplos de transferencias de vehículos y embarcaciones no sujetas al impuesto sobre el uso de California y explica cómo solicitar una autorización de impuesto sobre el uso.
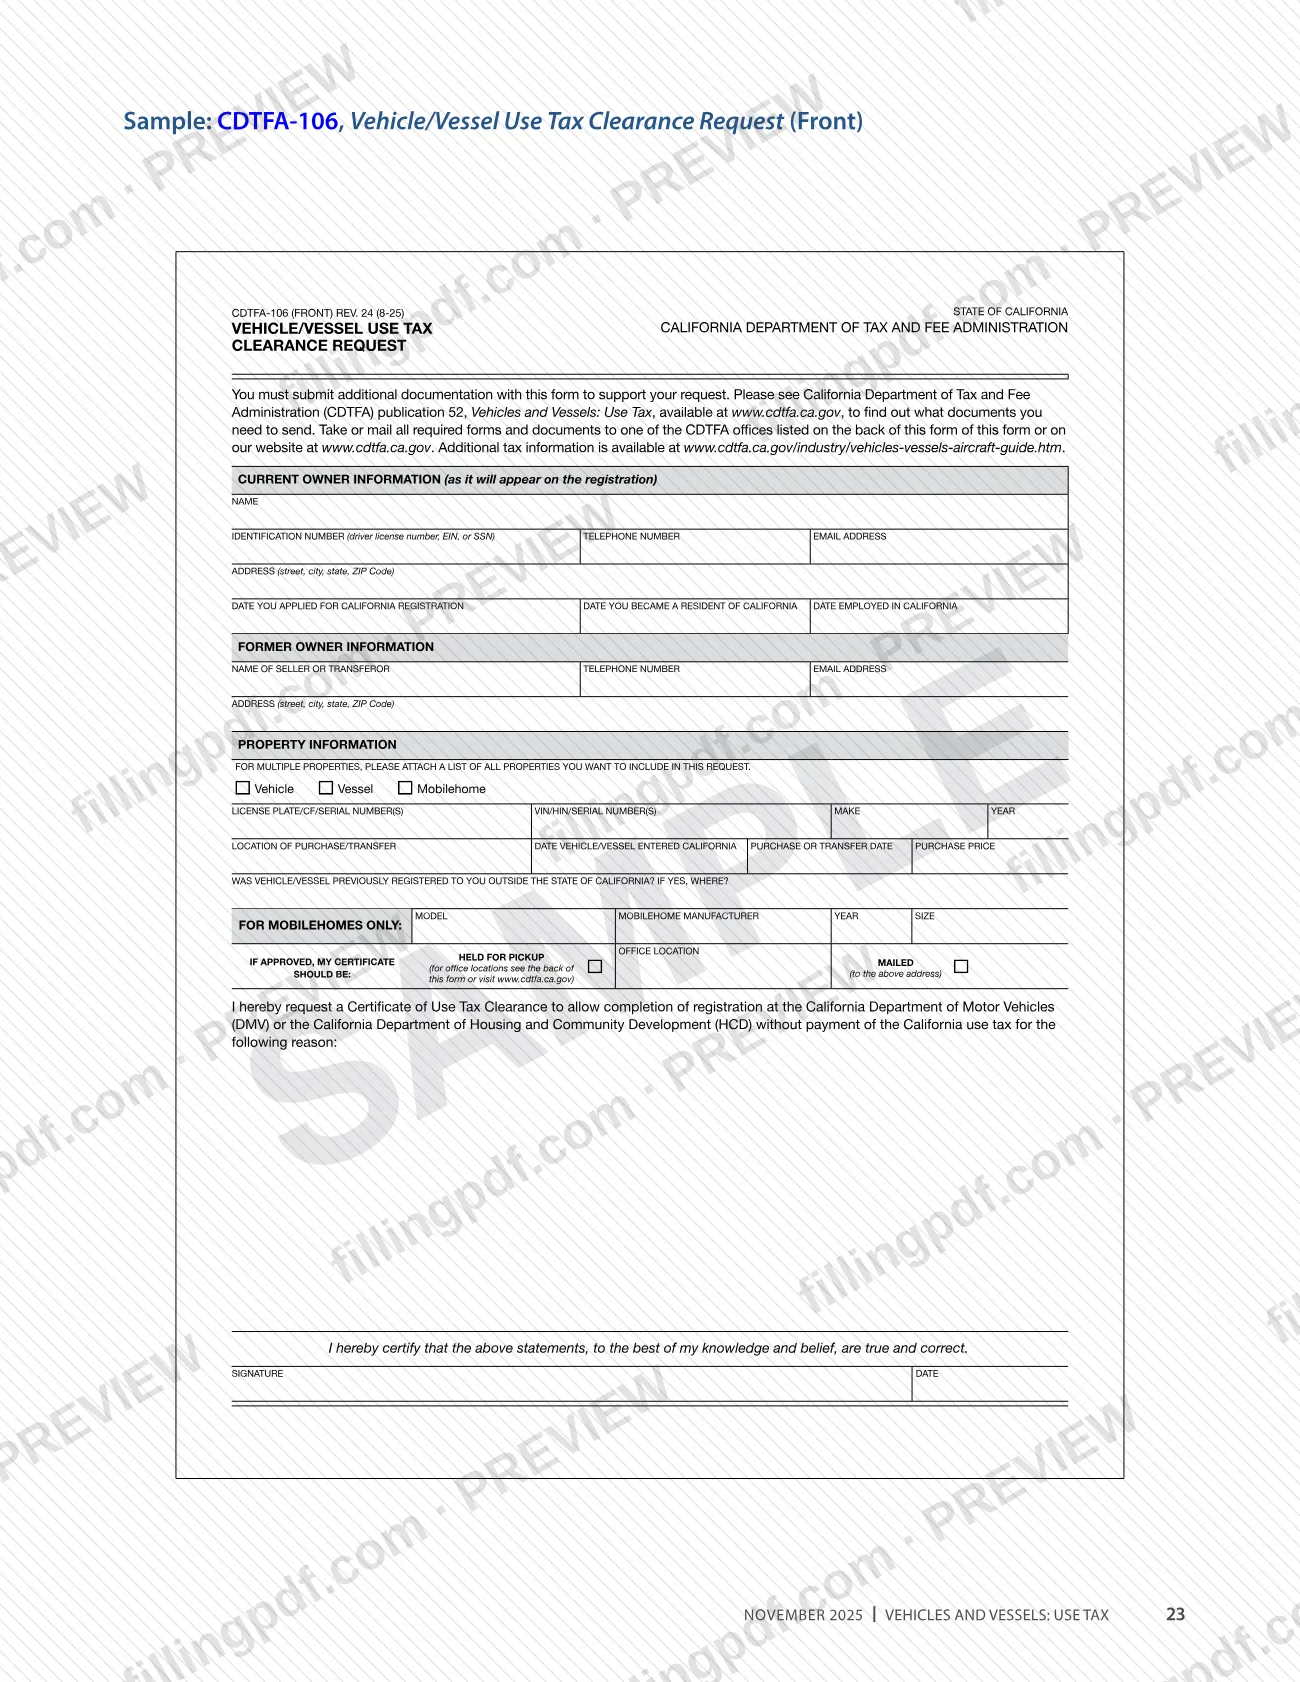
Una autorización de impuesto sobre el uso es un documento emitido por CDTFA que indica que usted reúne los requisitos para una exención específica y puede registrar su vehículo o embarcación sin pagar el impuesto sobre el uso. CDTFA emite dos certificados: CDTFA-111, Certificado de autorización del impuesto sobre el uso de vehículos, casas prefabricadas o vehículos comerciales recreativos, y CDTFA-111-B, Certificado de autorización del impuesto sobre el uso de embarcaciones. Para solicitar cualquiera de ellos, se utiliza CDTFA-106, Solicitud de autorización del impuesto sobre el uso de vehículos/embarcaciones, cuyo modelo aparece al final de la publicación.
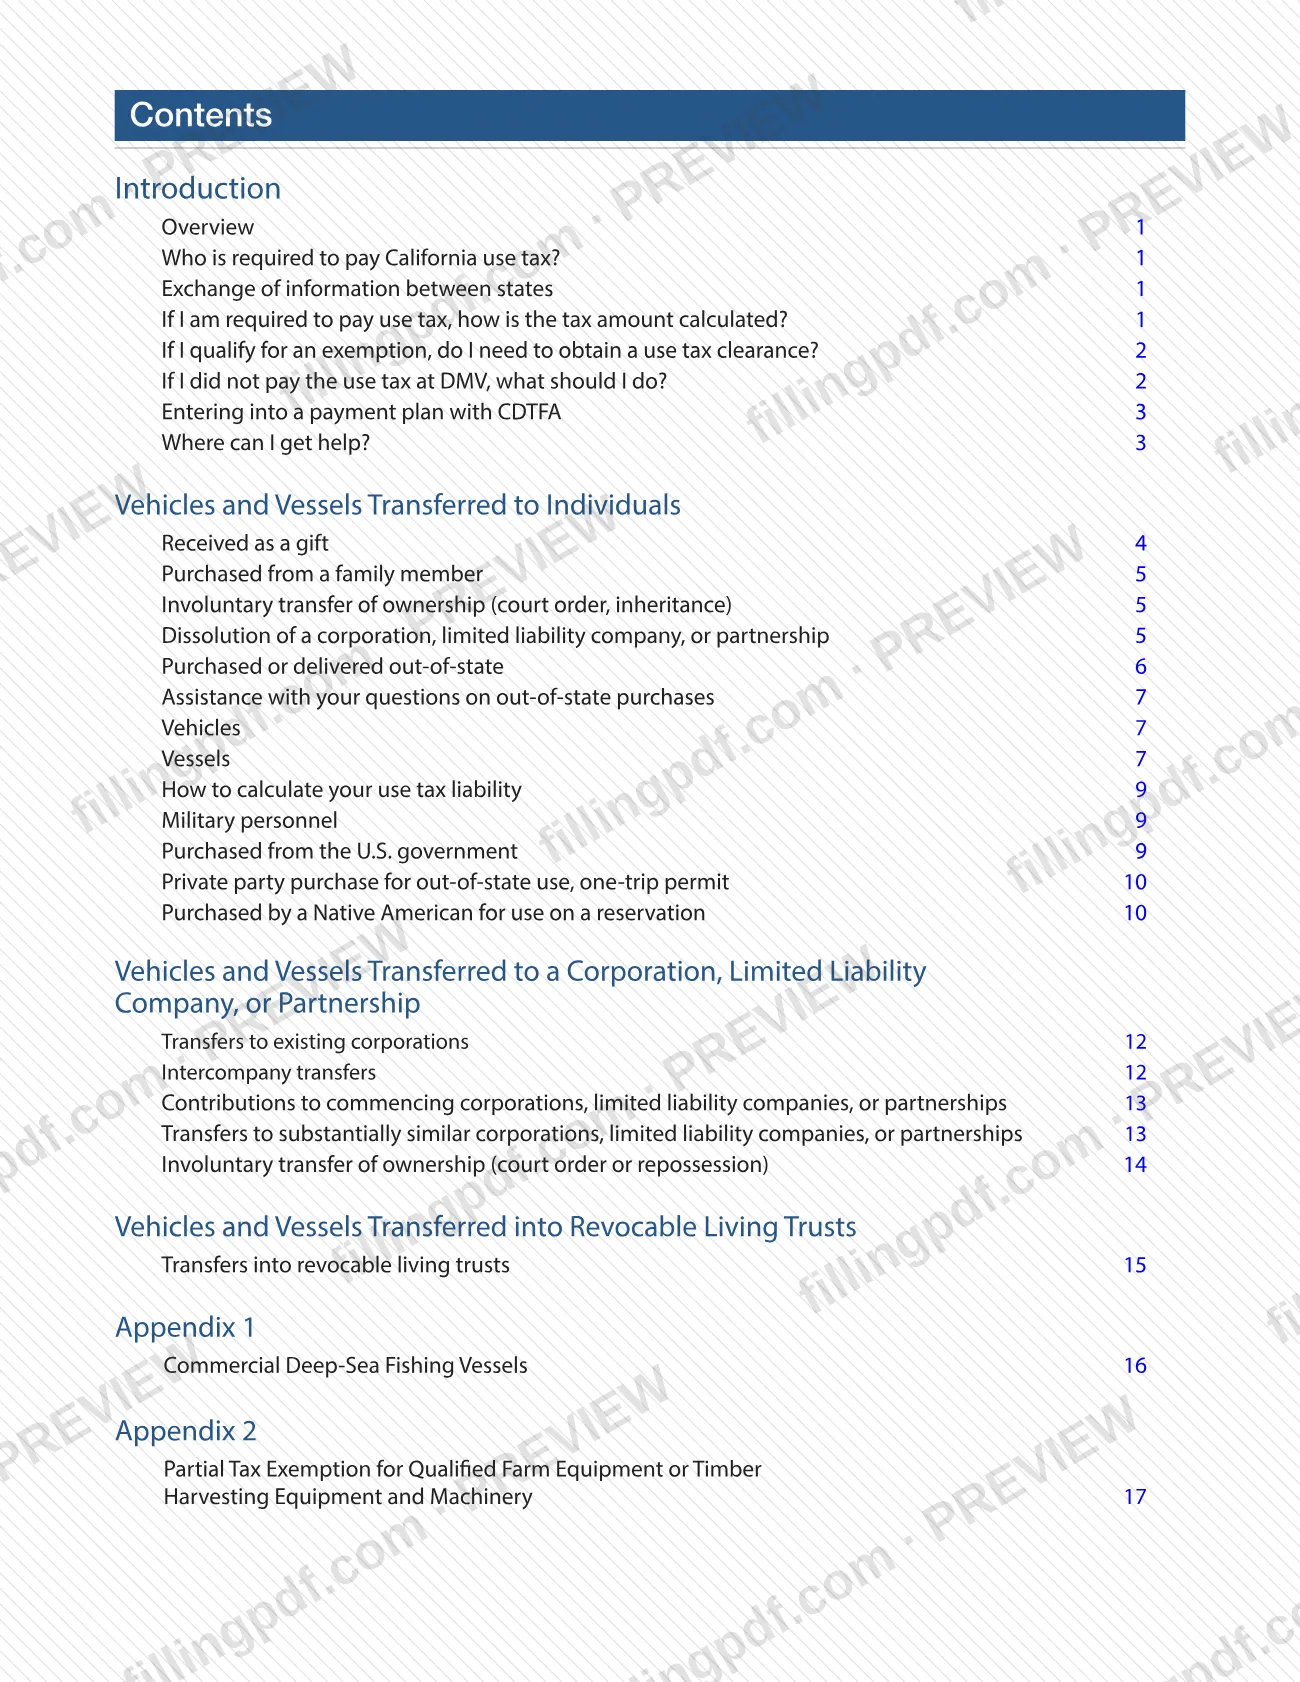
La publicación solo cubre las exenciones más comunes. Sus secciones tratan sobre:
- transferencias a personas: regalos, compras a familiares, transferencias involuntarias, disoluciones, compras fuera del estado, personal militar, compras al gobierno de EE. UU., compras a particulares para uso fuera del estado y compras de indígenas estadounidenses para uso en una reserva;
- transferencias a sociedades anónimas, sociedades de responsabilidad limitada y sociedades colectivas;
- transferencias a fideicomisos revocables en vida;
- apéndices sobre embarcaciones comerciales de pesca en alta mar, la exención parcial para equipos agrícolas y de aprovechamiento forestal, tasas impositivas incorrectas cobradas por DMV y comercio interestatal e internacional.
No se aplica a las embarcaciones documentadas registradas en la Guardia Costera de EE. UU.; la publicación remite esos casos a la Publicación 40, Industria de embarcaciones. Es una guía, no la solicitud en sí: la solicitud es el formulario CDTFA-106.
¿Quién tiene que presentar el Publication 52?
Usted usa la Publicación 52 si compra un vehículo o una embarcación, o lo recibe como compensación, de alguien que no es un distribuidor de California, para usarlo en California, y cree que la transferencia está exenta del impuesto sobre el uso. A menos que se aplique una exención, estas compras están sujetas al impuesto sobre las ventas o sobre el uso. Si compra a un distribuidor de vehículos o embarcaciones de California, el distribuidor es responsable de declarar y pagar el impuesto sobre las ventas.
La publicación tiene una sección para cada una de estas situaciones:
- recibió un vehículo o una embarcación como regalo;
- compró a un padre, abuelo, nieto, hijo, cónyuge o pareja de hecho;
- adquirió la propiedad involuntariamente, por ejemplo, mediante una orden judicial, un acuerdo de divorcio, una herencia o una recuperación;
- la recibió al disolverse una sociedad anónima, una sociedad de responsabilidad limitada o una sociedad colectiva;
- compró o recibió la entrega fuera de California, incluso si es un miembro de las Fuerzas Armadas en servicio activo o si compró al gobierno de EE. UU.;
- es indígena estadounidense, una organización indígena o una pareja indígena que compra para usar el bien en una reserva;
- el cesionario es una sociedad anónima, una sociedad de responsabilidad limitada, una sociedad colectiva o un fideicomiso revocable en vida;
- registra una embarcación comercial de pesca en alta mar, equipos agrícolas o de aprovechamiento forestal, o un vehículo o una embarcación no documentada que se usa en el comercio interestatal o internacional.
No se base en esta publicación para embarcaciones documentadas registradas en la Guardia Costera de EE. UU. Solo necesita una autorización de impuesto sobre el uso si DMV se la solicita.
Cuándo presentar el Publication 52
Solicite una autorización de impuesto sobre el uso cuando DMV se la pida al registrar un vehículo o una embarcación; la publicación no establece una fecha límite para presentar la solicitud. DMV puede tramitar muchas transferencias no sujetas a impuestos, como transferencias entre familiares que reúnen los requisitos, sin una autorización, y en la mayoría de los casos de regalos y compras familiares no la solicita.
Pague a tiempo la tarifa de transferencia de DMV aunque CDTFA todavía no haya respondido, para evitar multas. Cuando solicita una autorización, DMV devuelve su solicitud de registro y le pide que la vuelva a presentar después de que CDTFA responda.
Si no pagó, o no pagó por completo, el impuesto sobre el uso a DMV al registrar el vehículo, declárelo y páguelo directamente a CDTFA. Para obtener el reembolso del impuesto pagado a DMV, generalmente debe presentar una reclamación a más tardar tres años después del último día del mes siguiente al cierre del período de declaración en que se pagó el monto en exceso, o seis meses desde la fecha de pago, lo que venza más tarde. Para las compras fuera del estado, se presume que el bien se usó en California durante los primeros 12 meses de propiedad. Conserve los documentos justificativos durante al menos ocho años.
Documentos que necesitas
- Certificado de título o registro vigente si no tiene el título: se solicita en la mayoría de las categorías, como regalos, compras familiares, transferencias involuntarias, compras militares y compras al gobierno.
- Regalo de una persona: declaración firmada del donante que indique que el bien fue un regalo, con el VIN, número de placa, CF o HIN, y la dirección postal y el número de teléfono del donante. Es preferible que esté notarizada, pero no es obligatorio.
- Regalo de una empresa: acta de la junta directiva o del órgano rector que autorice el regalo, o una declaración firmada por un funcionario o miembro si no hay actas disponibles. Regalo de un distribuidor con licencia: factura de venta o declaración del distribuidor que indique que se pagará el impuesto.
- Compra a un familiar: prueba del parentesco y de la edad si la transferencia es entre menores, como una licencia de matrimonio, una declaración de la Junta de Impuestos de Franquicia que muestre a los cónyuges, un certificado de pareja de hecho, un certificado de nacimiento o un certificado de adopción.
- Transferencia involuntaria: documentos judiciales de liquidación de bienes o un certificado de recuperación que describa el vehículo o la embarcación, o documentos debidamente endosados del tribunal o de DMV.
- Disolución de una entidad: actas que autoricen la distribución (o una declaración firmada si no hay actas disponibles) y documentos de disolución con el sello de presentación de la Secretaría de Estado que demuestren que se saldaron las obligaciones.
- Personal militar: contrato de compra que muestre la fecha de compra y sus órdenes oficiales de traslado militar.
- Compra al gobierno de EE. UU.: documentos de transferencia emitidos por el gobierno, factura de compra y documentación de la autoridad (título y sección del Código de EE. UU.) en virtud de la cual se vendió el bien.
- Compra de un indígena estadounidense para uso en una reserva: factura de compra que muestre la fecha del título y la fecha y el lugar de entrega, además de una carta de residencia del consejo tribal, una tarjeta de identificación tribal o una carta del Departamento del Interior de EE. UU.
- Transferencias a sociedades anónimas, sociedades de responsabilidad limitada o sociedades colectivas: declaraciones firmadas por la entidad y el donante, o actas, documentos de constitución con el sello de presentación de la Secretaría de Estado y registros de propiedad, según la categoría.
- Fideicomiso revocable en vida: certificado del fideicomiso o las páginas del título y de las firmas, secciones sobre transferencias de bienes, documentos de asunción de préstamos y documentación del parentesco del donante con el fideicomiso.
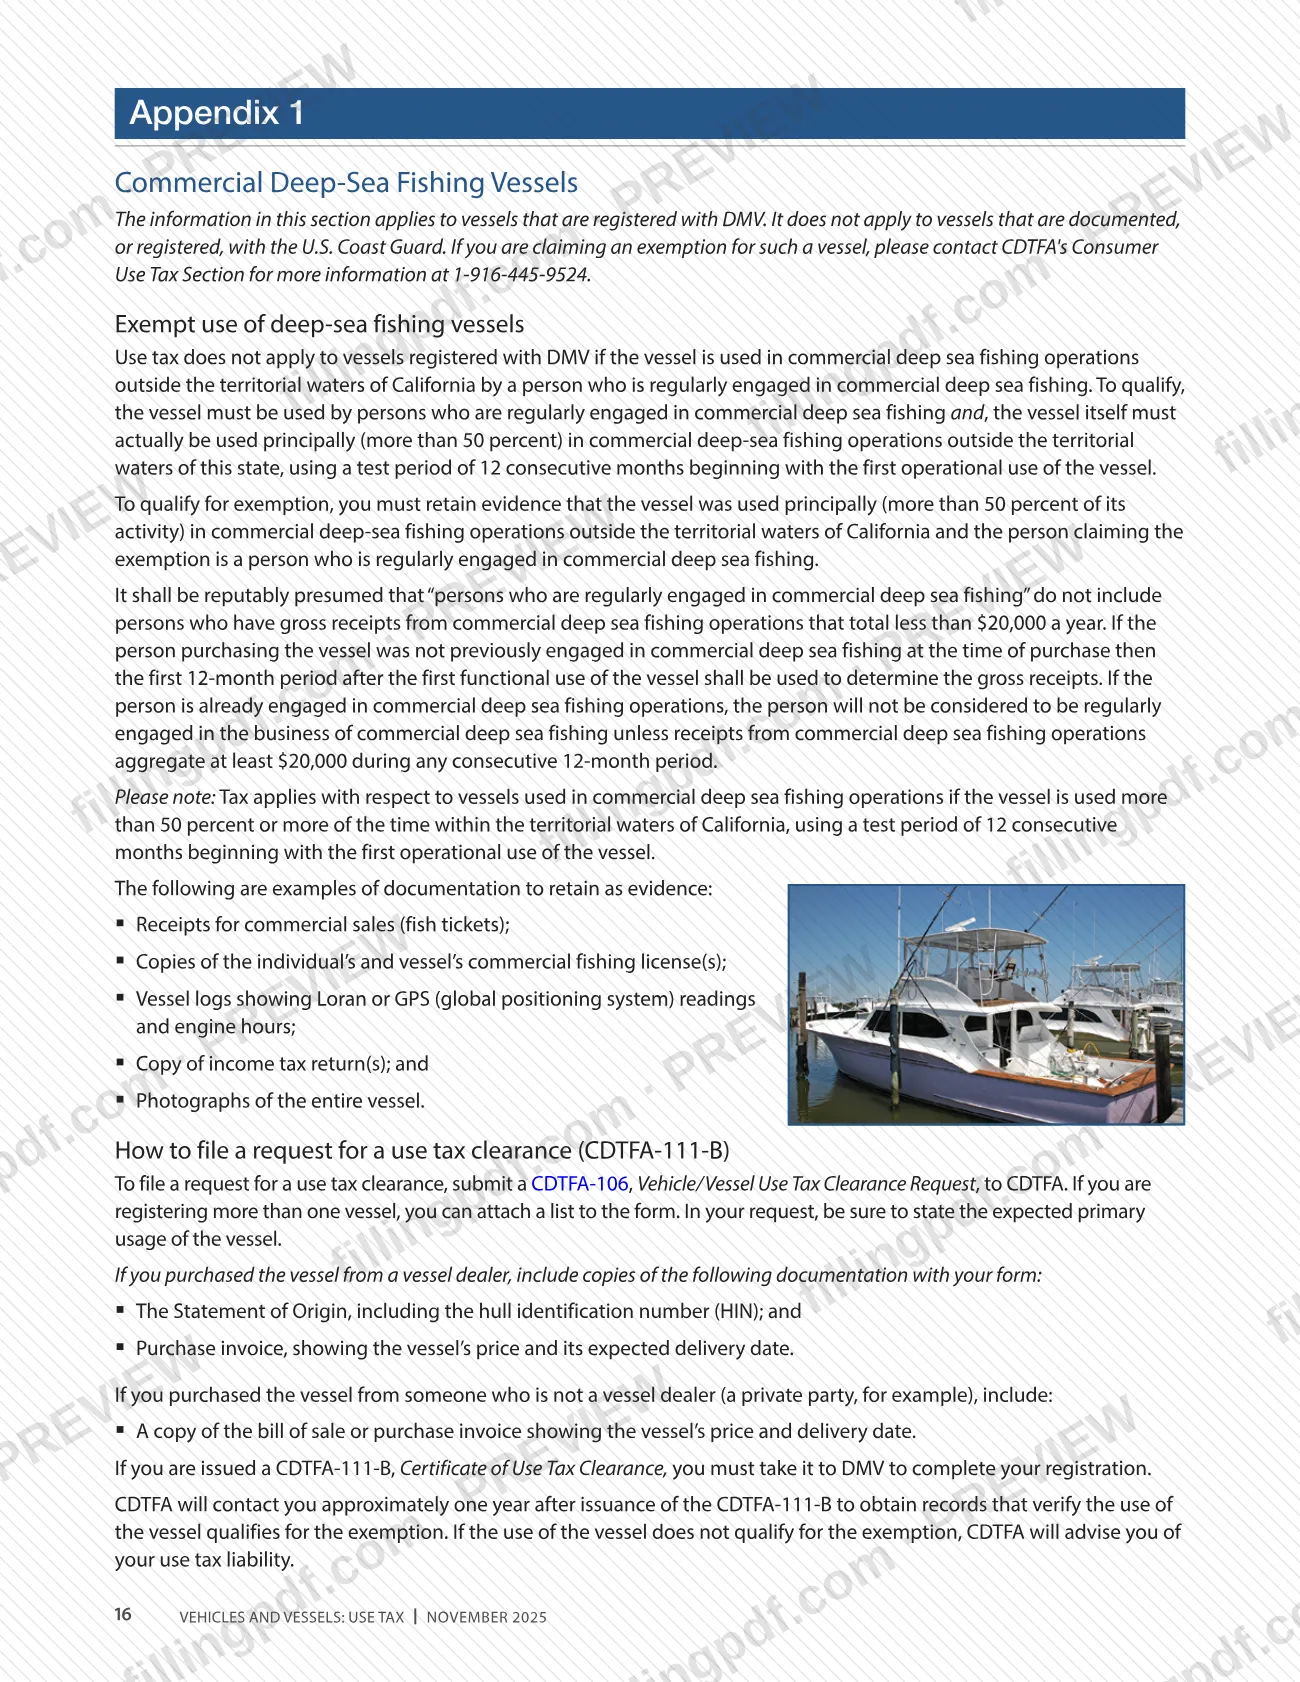
- Embarcación comercial de pesca en alta mar: Declaración de origen con el HIN y una factura de compra de un distribuidor, o una factura de venta o factura con el precio y la fecha de entrega de un particular.
- Comercio interestatal o internacional: título o certificado de origen, contrato de compra o factura de venta, prueba de entrega y primer uso funcional fuera de California, y registros de navegación, recibos de combustible y conocimientos de embarque desde la fecha de compra.
- Tasa impositiva incorrecta pagada directamente a CDTFA: título o registro vigente, además de una factura de impuestos sobre la propiedad que muestre la dirección física y el número de parcela, o una factura de servicios públicos que muestre su nombre y dirección.
- Reembolso de la exención parcial para agricultura o aprovechamiento forestal: factura de venta o factura, prueba de pertenencia a una industria que reúna los requisitos y certificado de exención parcial completado (CDTFA-230-D o CDTFA-230-H).
Cómo rellenar el Publication 52
Identifique el tipo de transferencia
Busque la sección de la Publicación 52 que corresponda a su situación, como regalo, compra familiar, transferencia involuntaria, compra fuera del estado, transferencia a una entidad o fideicomiso revocable en vida. Cada sección indica las condiciones y los documentos que debe copiar.
Confirme si DMV exige una autorización
DMV puede tramitar muchas transferencias no sujetas a impuestos sin una autorización de impuesto sobre el uso. Solicítela mediante el formulario CDTFA-106 solo si DMV se la pide.
Ingrese la información del propietario actual
En el modelo del formulario CDTFA-106, ingrese su nombre tal como aparecerá en el registro, su número de identificación (número de licencia de conducir, EIN o SSN), teléfono, correo electrónico y dirección, además de las fechas en que solicitó el registro en California, se convirtió en residente y comenzó a trabajar en California.
Ingrese la información del propietario anterior
En Former Owner Information, ingrese el nombre, el número de teléfono, el correo electrónico y la dirección del vendedor o cedente.
Describa el vehículo, la embarcación o la casa prefabricada
Marque Vehicle, Vessel o Mobilehome e ingrese el número de placa, CF o de serie, VIN, HIN o número de serie, marca y año. Si hay varios bienes, adjunte una lista de todos ellos a la solicitud.
Ingrese los datos de compra y entrada
Indique el lugar de compra o transferencia, la fecha en que el bien entró en California, la fecha y el precio de compra o transferencia, y si anteriormente estuvo registrado a su nombre fuera de California y dónde.
Elija cómo recibir el certificado
Indique si el certificado debe quedar disponible para recogerlo en una oficina de CDTFA o si debe enviarse por correo a la dirección indicada arriba.
Indique el motivo de la exención
Complete la línea en que solicita un Certificate of Use Tax Clearance para poder registrar el bien sin pagar el impuesto sobre el uso, e indique el motivo de la exención. Si se trata de un regalo, incluya una declaración firmada que indique que no pagó por el bien, no lo intercambió, no asumió una deuda ni lo recibió como dividendo o compensación.
Firme y feche la certificación
Firme y feche la certificación en la que declara que, según su leal saber y entender, las declaraciones son verdaderas y correctas.
Reúna fotocopias de los documentos justificativos
Copie los documentos que la Publicación 52 indica para su tipo de transferencia. No envíe originales.
Revise y descargue el PDF completado
Verifique cada dato con su título y documentos de compra; luego descargue o imprima el PDF completado desde FillingPDF y prepare el paquete descrito en Cómo presentar.
Cómo presentar el Publication 52
Puede solicitar una autorización de impuesto sobre el uso mediante los Servicios en línea de CDTFA, o presentar un formulario CDTFA-106 impreso enviado por correo, fax o en persona a CDTFA.
- En línea: en los Servicios en línea de CDTFA, en Limited Access Functions, seleccione Request Use Tax Clearance for Registration with DMV/HCD.
- Por correo: envíe el formulario CDTFA-106 con fotocopias de los documentos justificativos a Consumer Use Tax Section MIC:37, California Department of Tax and Fee Administration, PO Box 942879, Sacramento, CA 94279-0037. No envíe documentos originales.
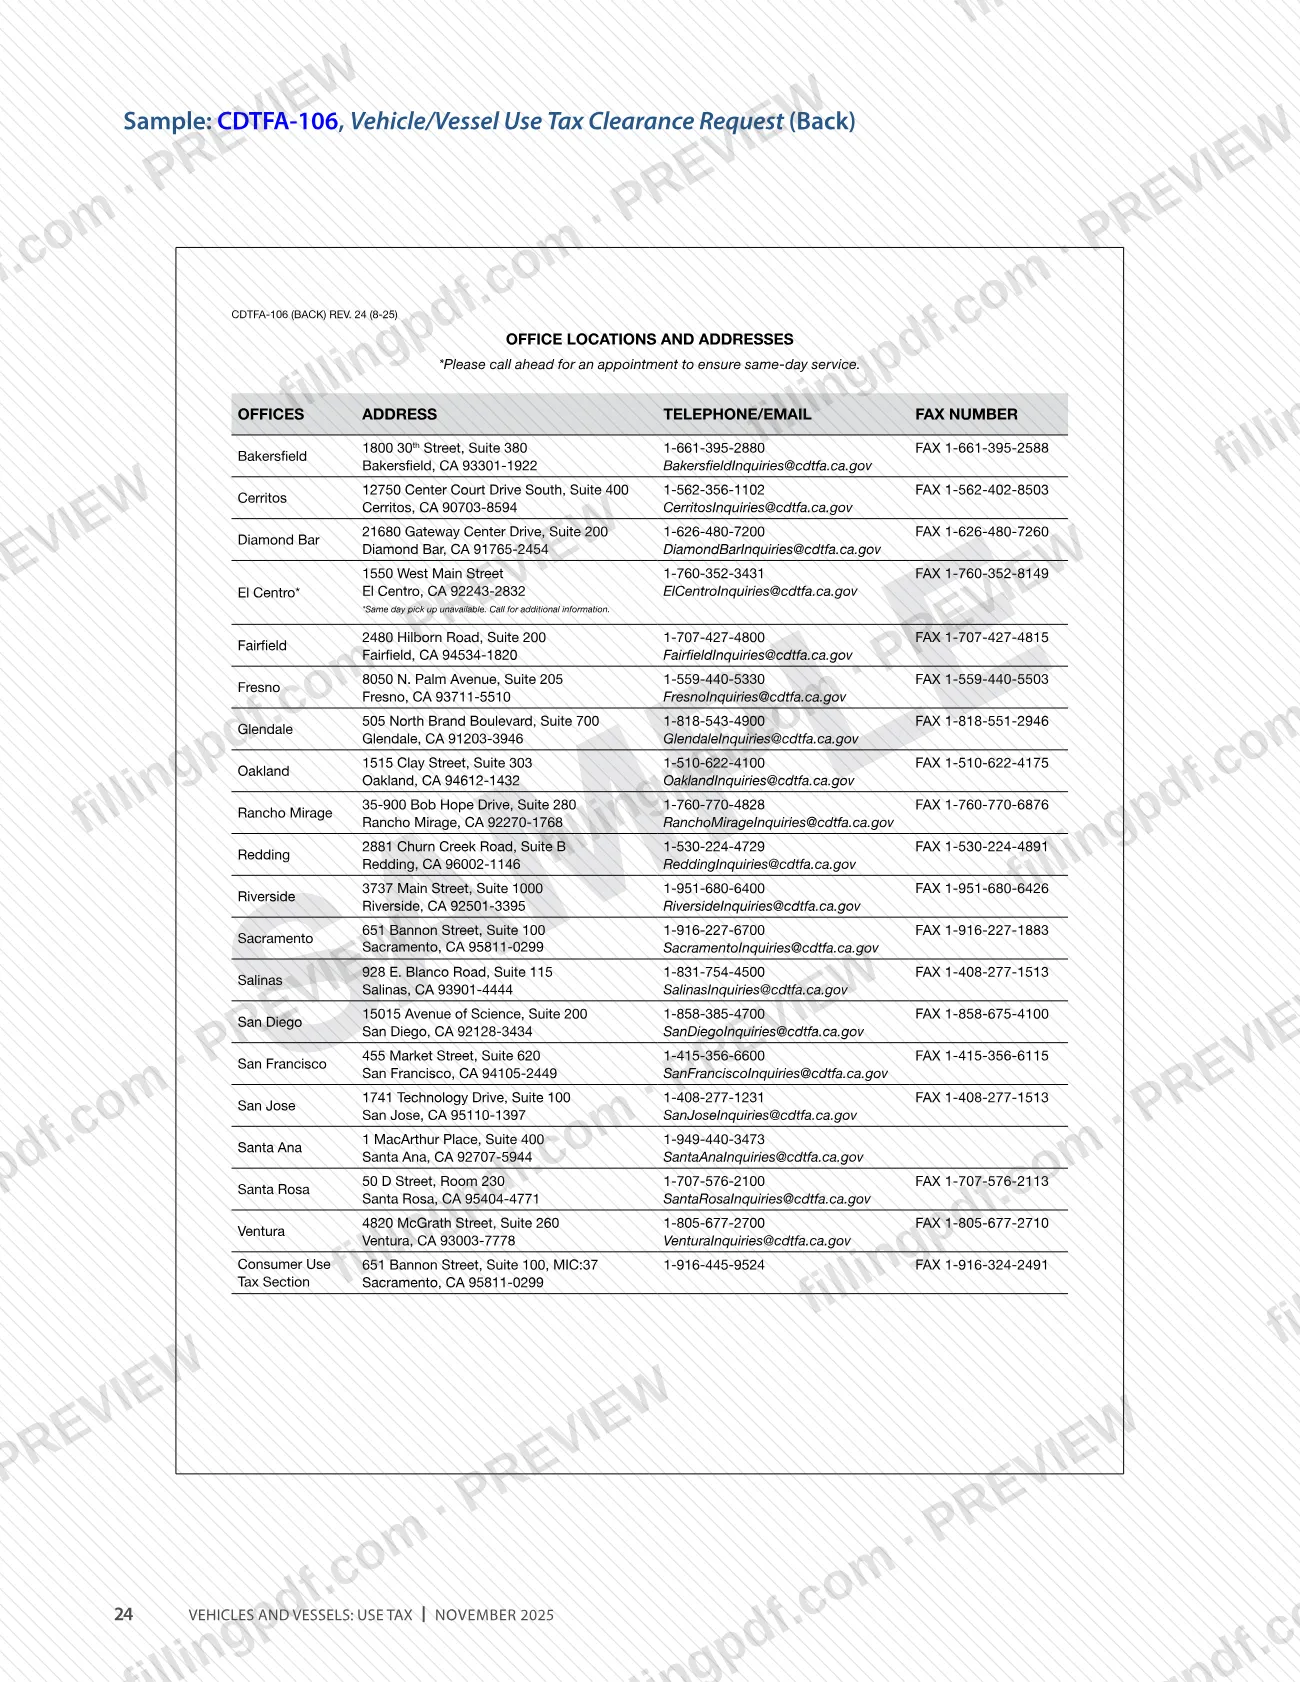
- Por fax o en persona: entregue el formulario CDTFA-106 en una oficina local de CDTFA o en Consumer Use Tax Section en Sacramento. El reverso del formulario CDTFA-106 contiene las direcciones de las oficinas y los números de teléfono y fax; algunas oficinas piden que llame con anticipación para concertar una cita.
- Para pagar directamente el impuesto sobre el uso: use el sitio web de CDTFA en www.cdtfa.ca.gov (Register y luego Pay Use Tax or File an Exemption for a Vehicle, Vessel, Aircraft, or Mobile Home) o visite una oficina local.
Si CDTFA aprueba la solicitud, entregue el original del formulario CDTFA-111 o CDTFA-111-B a DMV junto con su solicitud de registro y conserve copias. Si deniega la solicitud, pague el impuesto sobre el uso a DMV; puede presentar una reclamación de reembolso ante Refunds Section MIC:39, California Department of Tax and Fee Administration, PO Box 942879, Sacramento, CA 94279-0039. Si tiene preguntas, comuníquese con Consumer Use Tax Section al 1-916-445-9524 o con Customer Service Center al 1-800-400-7115 (CRS:711).
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados arriba.
Errores comunes que debes evitar
- Retener la tarifa de transferencia de DMV hasta que CDTFA responda; la tarifa debe pagarse a tiempo aunque la solicitud de autorización esté pendiente, o pueden aplicarse multas.
- Enviar documentos originales junto con el formulario CDTFA-106; CDTFA solicita solo fotocopias.
- Llamar regalo a una transferencia cuando usted asumió el préstamo, pagó o intercambió algo, o recibió el bien como compensación de su empleador; en esos casos se aplica el impuesto sobre el uso al valor entregado a cambio.
- Esperar que se aplique la exención familiar a un padrastro o madrastra, hijastro o relación similar sin adopción legal, o a una compra a un familiar que sea distribuidor con licencia.
- Transferir un vehículo o una embarcación a un fideicomiso irrevocable y esperar una exención; la publicación indica que la ley no contempla ninguna.
- Pedir a un amigo o agente que entregue el vehículo o la embarcación en California y reclamar que la entrega ocurrió fuera del estado; si se desvía la entrega, se aplica el impuesto sobre el uso.
- Usar la Publicación 52 para una embarcación documentada registrada en la Guardia Costera de EE. UU.; no se aplica a esas embarcaciones.
- No conservar durante al menos ocho años los registros del uso fuera del estado o del uso en el comercio interestatal.
- Presentar una reclamación de reembolso después de la fecha límite; una vez vencida, CDTFA generalmente no puede reembolsar los pagos en exceso.
Preguntas frecuentes
¿Para qué se usa la Pub 52?
La Pub 52 es la publicación de CDTFA Vehículos y embarcaciones: impuesto sobre el uso. Ofrece ejemplos de transferencias de vehículos y embarcaciones que no están sujetas al impuesto sobre el uso de California y explica cómo solicitar una autorización de impuesto sobre el uso mediante el formulario CDTFA-106 para poder registrar el bien sin pagar el impuesto cuando se aplica una exención.
¿Necesito una autorización de impuesto sobre el uso para registrar mi vehículo en DMV?
Solo si DMV se la pide. DMV puede tramitar muchas transferencias no sujetas a impuestos, como las que se realizan entre familiares que reúnen los requisitos, sin una autorización. Si DMV se la solicita, pídala a CDTFA y entregue a DMV el original del formulario CDTFA-111 o CDTFA-111-B junto con su solicitud de registro.
¿Un vehículo que recibí como regalo está sujeto al impuesto sobre el uso de California?
No, un regalo verdadero no está sujeto al impuesto sobre el uso. No es un regalo si pagó dinero en efectivo, intercambió bienes, prestó servicios o asumió una obligación a cambio, o si su empleador se lo dio como compensación. Si asume un préstamo, se aplica el impuesto sobre el uso al saldo pendiente.
¿Qué familiares reúnen los requisitos para la exención por compra familiar?
Está exenta una compra a un padre, abuelo, nieto, hijo, cónyuge o pareja de hecho. Los menores también pueden comprar a un hermano o hermana menor con quien estén relacionados por sangre o adopción. La exención no se aplica a un familiar que sea distribuidor con licencia ni a relaciones de parentesco por afinidad sin adopción legal.
¿Qué ocurre si CDTFA deniega mi solicitud de autorización de impuesto sobre el uso?
En ese caso, debe pagar el impuesto sobre el uso a DMV, incluso si no está de acuerdo con las conclusiones de CDTFA. Después puede presentar una reclamación de reembolso ante CDTFA; la publicación remite a la Publicación 117, Cómo presentar una reclamación de reembolso.
¿Un vehículo comprado fuera de California está sujeto al impuesto sobre el uso?
Puede estarlo. Si lo usó por primera vez en California, se aplica el impuesto sobre el uso. Si lo usó por primera vez en otro lugar y lo trajo a California dentro de los 12 meses posteriores a la compra, se presume que lo compró para usarlo en California bajo ciertas condiciones, pero puede refutar esa presunción con documentación del uso fuera del estado.
¿Qué debo hacer si no pagué el impuesto sobre el uso a DMV?
Declare y pague el impuesto sobre el uso directamente a CDTFA en www.cdtfa.ca.gov o en persona en una oficina local. Tenga a mano los nombres y las direcciones de ambas partes, el VIN, número de placa, CF o HIN, la marca, el modelo, el año, la fecha y el precio total de compra, y la dirección de registro o amarre.
¿La Pub 52 cubre las embarcaciones documentadas con la Guardia Costera de EE. UU.?
No. La Pub 52 no se aplica a las embarcaciones documentadas registradas en la Guardia Costera de EE. UU. Para esas embarcaciones, la publicación remite a la Publicación 40, Industria de embarcaciones, o al Centro de Servicio al Cliente de CDTFA al 1-800-400-7115 (CRS:711).
¿Puedo rellenar la Pub 52 en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante CDTFA ni DMV; usted presenta la solicitud CDTFA-106 a través de los canales de CDTFA.
¿Listo para rellenar el Publication 52?
Rellenar el Publication 52 ahora