
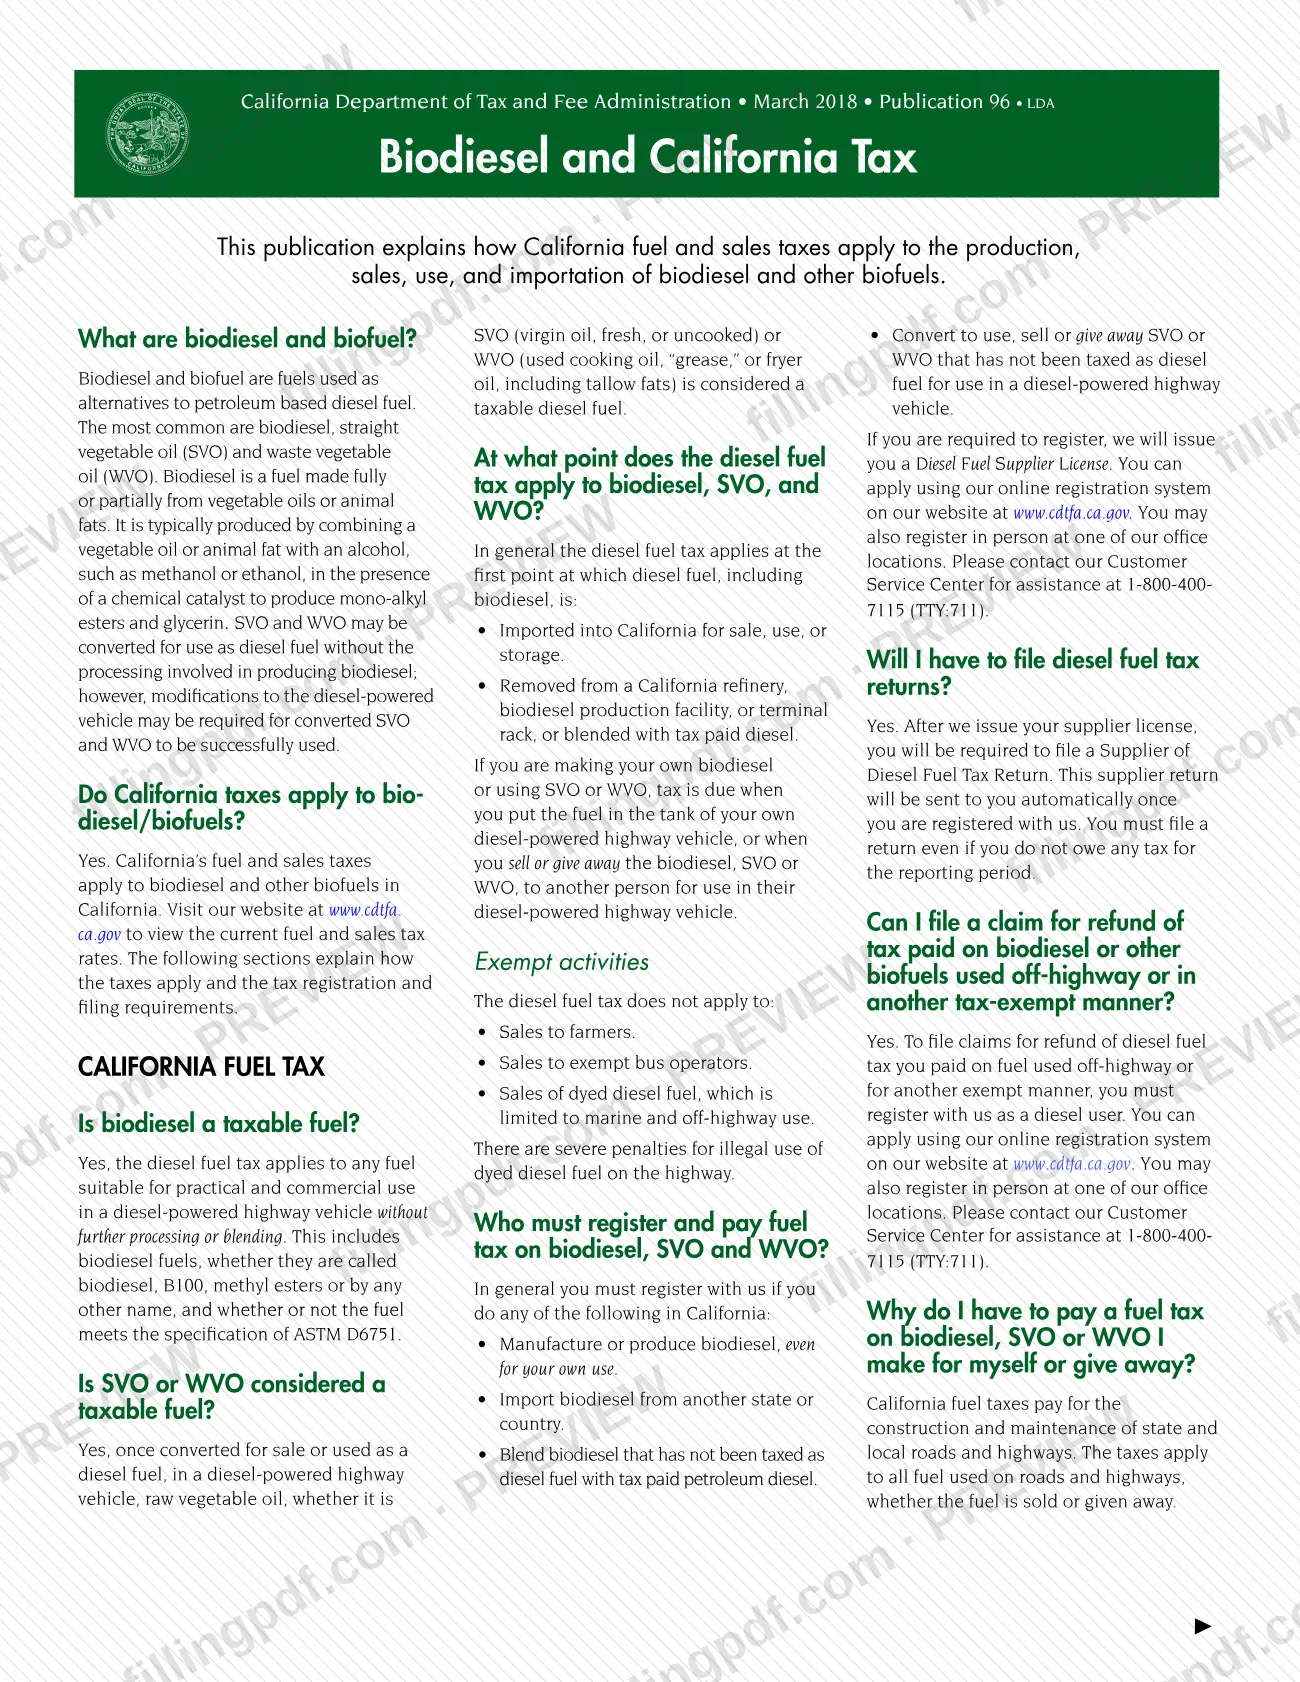
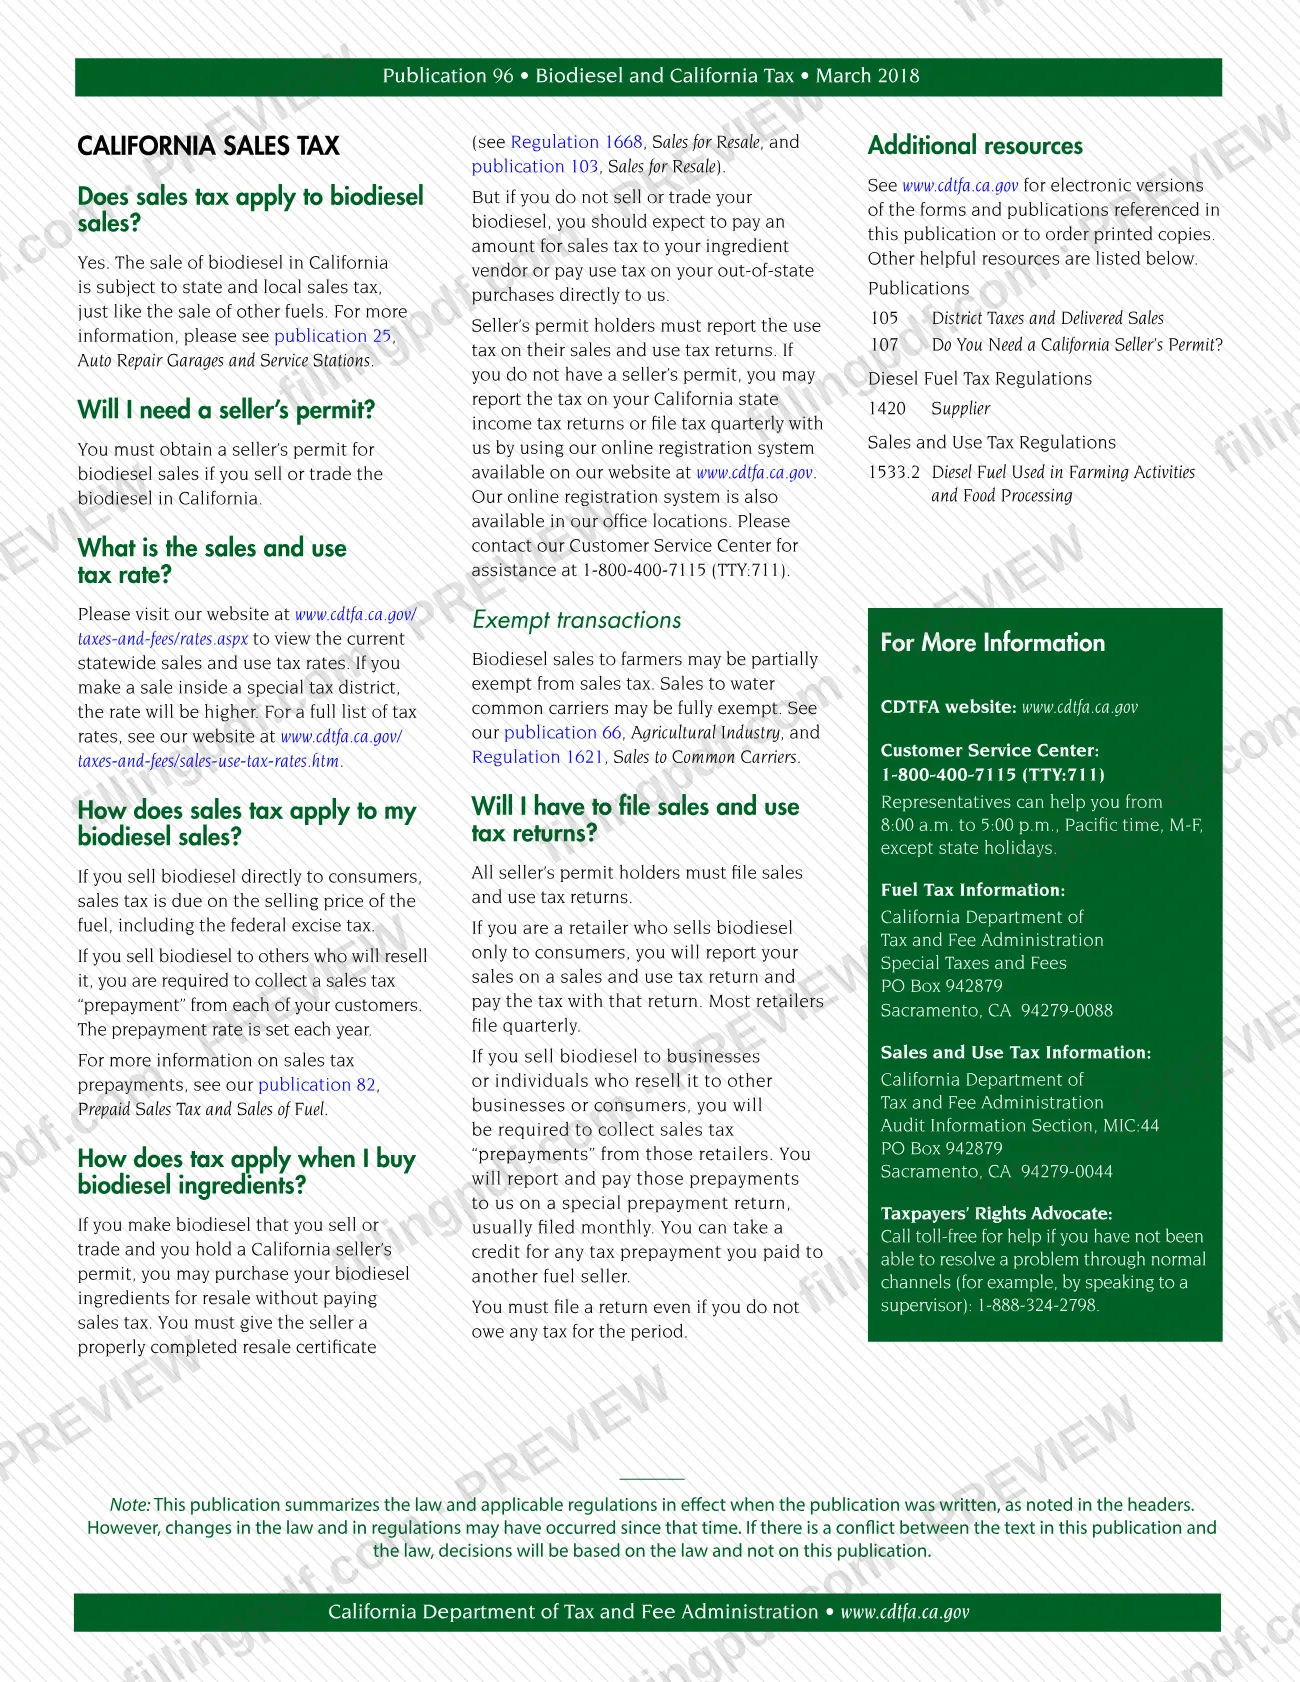
La Publicación 96, Biodiésel e impuestos de California (Biodiesel and California Tax), es una publicación del Departamento de Administración de Impuestos y Cuotas de California (CDTFA) que explica cómo se aplican los impuestos de California sobre el combustible y las ventas a la producción, venta, uso e importación de biodiésel y otros biocombustibles. Está dirigida a quienes producen su propio biodiésel, conducen vehículos diésel con aceite vegetal puro o aceite vegetal usado, o venden biodiésel a otras personas. En esta página puede consultar y descargar el PDF oficial; es una guía, no un formulario que se deba presentar, y la CDTFA la publica en cdtfa.ca.gov.
Última actualización
¿Qué es el Publication 96?
Publicación 96, Biodiésel e impuestos de California, es una publicación del Departamento de Administración de Impuestos y Cuotas de California (CDTFA) que explica cómo se aplican los impuestos de California sobre el combustible y las ventas a la producción, venta, uso e importación de biodiésel y otros biocombustibles.
La publicación define los combustibles que abarca. El biodiésel es un combustible elaborado total o parcialmente con aceites vegetales o grasas animales. SVO es aceite vegetal puro (virgen, fresco o sin cocinar), y WVO es aceite vegetal usado (aceite de cocina usado, «grasa» o aceite de freidora, incluidas las grasas de sebo). El SVO y el WVO son combustible diésel sujeto a impuestos una vez que se convierten para la venta o se usan en un vehículo de carretera con motor diésel.
Está organizada en dos partes. La parte sobre el impuesto al combustible de California abarca cuándo se aplica el impuesto al combustible diésel, quién debe registrarse y obtener una Licencia de proveedor de combustible diésel, las declaraciones de los proveedores, las actividades exentas y las solicitudes de reembolso por combustible usado fuera de carretera o de otra manera exenta de impuestos. La parte sobre el impuesto a las ventas de California abarca las ventas de biodiésel, el permiso de vendedor, el impuesto sobre los ingredientes del biodiésel, los pagos anticipados y las declaraciones del impuesto sobre las ventas y el uso.
La publicación no incluye tasas impositivas; remite a los lectores al sitio web de la CDTFA para consultar las tasas vigentes. Resume la ley vigente cuando se redactó (marzo de 2018) e indica que, si entra en conflicto con la ley, las decisiones se basarán en la ley. No es una declaración, una solicitud ni un formulario de registro.
¿Quién tiene que presentar el Publication 96?
El público principal es cualquier persona que produzca, importe, mezcle, venda, regale o consuma biodiésel, SVO o WVO en California. La publicación indica que, en general, debe registrarse en la CDTFA si realiza alguna de las siguientes actividades en California:
- Fabricar o producir biodiésel, incluso para uso propio.
- Importar biodiésel de otro estado o país.
- Mezclar biodiésel que no haya pagado el impuesto como combustible diésel con combustible diésel de petróleo que sí haya pagado el impuesto.
- Convertir SVO o WVO no gravado como combustible diésel para usarlo, venderlo o regalarlo para su uso en un vehículo de carretera con motor diésel.
Los vendedores de biodiésel en California deben obtener un permiso de vendedor si lo venden o intercambian. Los compradores que usan biodiésel fuera de carretera o de otra manera exenta de impuestos y desean un reembolso del impuesto al combustible diésel deben registrarse como usuarios de diésel.
El impuesto al combustible diésel no se aplica a las ventas a agricultores, a las ventas a operadores de autobuses exentos ni a las ventas de combustible diésel teñido, cuyo uso está limitado a actividades marinas y fuera de carretera. Las ventas de biodiésel a agricultores pueden estar parcialmente exentas del impuesto a las ventas, y las ventas a transportistas comunes por agua pueden estar totalmente exentas.
Cuándo presentar el Publication 96
La Publicación 96 es una guía, por lo que no tiene una fecha límite de presentación propia. Las reglas de plazos que describe dependen de su actividad. En general, el impuesto al combustible diésel se aplica en el primer momento en que el combustible se importa a California para su venta, uso o almacenamiento; se retira de una refinería, instalación de producción de biodiésel o plataforma de carga de una terminal de California; o se mezcla con combustible diésel que ya pagó impuestos. Si produce su propio biodiésel o usa SVO o WVO, debe pagar el impuesto cuando pone el combustible en el tanque de su propio vehículo de carretera con motor diésel, o cuando lo vende o regala a otra persona para su uso en un vehículo de carretera con motor diésel.
Después de que la CDTFA le emita la licencia de proveedor, se le envía automáticamente una declaración de impuestos del proveedor de combustible diésel, y debe presentarla incluso si no debe impuestos por el período. La mayoría de los minoristas presentan declaraciones del impuesto sobre las ventas y el uso trimestralmente; las declaraciones de pagos anticipados suelen presentarse mensualmente.
Documentos que necesitas
- Un certificado de reventa debidamente completado, entregado a su vendedor de ingredientes, si produce biodiésel que vende o intercambia, tiene un permiso de vendedor de California y desea comprar ingredientes para revenderlos sin pagar el impuesto sobre las ventas.
Cómo rellenar el Publication 96
Descargue la publicación oficial
Abra el PDF de la Publicación 96 de la CDTFA (marzo de 2018). Es una guía informativa sin líneas que se deban completar.
Identifique qué combustible maneja
Lea las definiciones de biodiésel, SVO y WVO, y compruebe si su combustible es combustible diésel sujeto a impuestos cuando se usa en un vehículo de carretera con motor diésel.
Verifique el registro y las declaraciones del impuesto al combustible
Compare su actividad con la lista de quienes deben registrarse y determine si corresponde una Licencia de proveedor de combustible diésel, una declaración del proveedor o el registro como usuario de diésel.
Revise las reglas del impuesto sobre las ventas y el uso
Si vende o intercambia biodiésel, lea las secciones sobre el permiso de vendedor, el certificado de reventa, los pagos anticipados y la declaración del impuesto sobre las ventas y el uso.
Comuníquese con la CDTFA para obtener información vigente
Consulte el sitio web de la CDTFA o llame al Centro de Servicio al Cliente al 1-800-400-7115 (TTY:711) para conocer las tasas vigentes y los requisitos de registro, ya que la publicación refleja la ley vigente en marzo de 2018.
Cómo presentar el Publication 96
La Publicación 96 no se presenta. Los trámites que describe se realizan mediante el sistema de registro en línea de la CDTFA, sus oficinas, su Centro de Servicio al Cliente y sus direcciones postales.
- En línea: regístrese para obtener una Licencia de proveedor de combustible diésel, registrarse como usuario de diésel u obtener un permiso de vendedor mediante el sistema de registro en línea en www.cdtfa.ca.gov.
- En persona: regístrese en una de las oficinas de la CDTFA.
- Por teléfono: llame al Centro de Servicio al Cliente al 1-800-400-7115 (TTY:711). Hay representantes disponibles de 8:00 a. m. a 5:00 p. m., hora del Pacífico, de lunes a viernes, excepto los días festivos estatales.
- Por correo, preguntas sobre el impuesto al combustible: California Department of Tax and Fee Administration, Special Taxes and Fees, PO Box 942879, Sacramento, CA 94279-0088.
- Por correo, preguntas sobre el impuesto a las ventas y el uso: California Department of Tax and Fee Administration, Audit Information Section, MIC:44, PO Box 942879, Sacramento, CA 94279-0044.
Si los canales habituales no han resuelto un problema, puede comunicarse con el Defensor de los Derechos de los Contribuyentes, sin cargo, al 1-888-324-2798. FillingPDF le permite consultar y descargar el PDF oficial; cualquier registro o declaración debe realizarse por los canales de la CDTFA indicados anteriormente.
Errores comunes que debes evitar
- Suponer que el biodiésel, el SVO o el WVO que produce para sí mismo o regala no está gravado; la publicación indica que el impuesto al combustible se aplica a todo combustible usado en carreteras y autopistas, ya sea que se venda o se regale.
- No presentar la declaración de impuestos del proveedor de combustible diésel en un período en el que no se debe ningún impuesto; debe presentarse incluso si no debe nada.
- Usar combustible diésel teñido en carreteras; la publicación advierte que el uso ilegal puede conllevar sanciones severas.
- Comprar ingredientes para biodiésel sin pagar el impuesto sobre las ventas y sin entregar al vendedor un certificado de reventa debidamente completado ni tener un permiso de vendedor.
- Solicitar el reembolso del impuesto al combustible diésel pagado por uso fuera de carretera o por otro uso exento sin registrarse primero en la CDTFA como usuario de diésel.
- Tratar el SVO o el WVO como no gravado cuando se usa en un vehículo de carretera con motor diésel; es combustible diésel sujeto a impuestos cuando se convierte para la venta o el uso.
- Confiar en esta publicación de marzo de 2018 para consultar las tasas impositivas vigentes; la publicación remite al sitio web de la CDTFA para obtenerlas.
- No declarar el impuesto sobre el uso correspondiente a compras de ingredientes realizadas fuera del estado cuando no vende ni intercambia su biodiésel.
Preguntas frecuentes
¿Qué es la Publicación 96 de la CDTFA?
La Publicación 96 es la publicación de la CDTFA titulada Biodiésel e impuestos de California. Explica cómo se aplican los impuestos de California sobre el combustible y las ventas a la producción, venta, uso e importación de biodiésel, aceite vegetal puro (SVO) y aceite vegetal usado (WVO). Es una guía, no un formulario que se deba completar.
¿Se aplican los impuestos de California al biodiésel?
Sí. La publicación indica que los impuestos de California sobre el combustible y las ventas se aplican al biodiésel y otros biocombustibles en California. El impuesto al combustible diésel se aplica a cualquier combustible apto para usarse en un vehículo de carretera con motor diésel sin procesamiento ni mezcla adicionales, independientemente de cómo se llame.
¿Debo pagar el impuesto al combustible por el biodiésel que produzco para mí?
Sí. Si produce su propio biodiésel o usa SVO o WVO, debe pagar el impuesto cuando pone el combustible en el tanque de su propio vehículo de carretera con motor diésel, o cuando lo vende o regala a otra persona para su uso en carretera. En general, debe registrarse en la CDTFA.
¿Necesito un permiso de vendedor para vender biodiésel en California?
Sí, si vende o intercambia biodiésel en California. Las ventas de biodiésel están sujetas a los impuestos estatales y locales sobre las ventas, y todos los titulares de permisos de vendedor deben presentar declaraciones del impuesto sobre las ventas y el uso, incluso cuando no deben impuestos por el período.
¿Puedo obtener un reembolso del impuesto al combustible diésel por el uso de biodiésel fuera de carretera?
Sí. Puede presentar una solicitud de reembolso del impuesto al combustible diésel pagado por combustible usado fuera de carretera o de otra manera exenta, pero primero debe registrarse en la CDTFA como usuario de diésel, en línea, en persona en una oficina o con ayuda del Centro de Servicio al Cliente.
¿La Publicación 96 incluye las tasas impositivas vigentes?
No. La publicación remite a los lectores al sitio web de la CDTFA, www.cdtfa.ca.gov, para consultar las tasas vigentes de los impuestos sobre el combustible y las ventas. Tiene fecha de marzo de 2018 e indica que, si entra en conflicto con la ley, las decisiones se basarán en la ley.
¿Puedo completar la Publicación 96 en línea en FillingPDF?
La Publicación 96 es una publicación informativa sin líneas que se deban completar, por lo que FillingPDF le permite consultar y descargar el PDF oficial. FillingPDF es independiente de la CDTFA y no lo registra, presenta declaraciones ni envía nada en su nombre.
¿Listo para rellenar el Publication 96?
Rellenar el Publication 96 ahora