
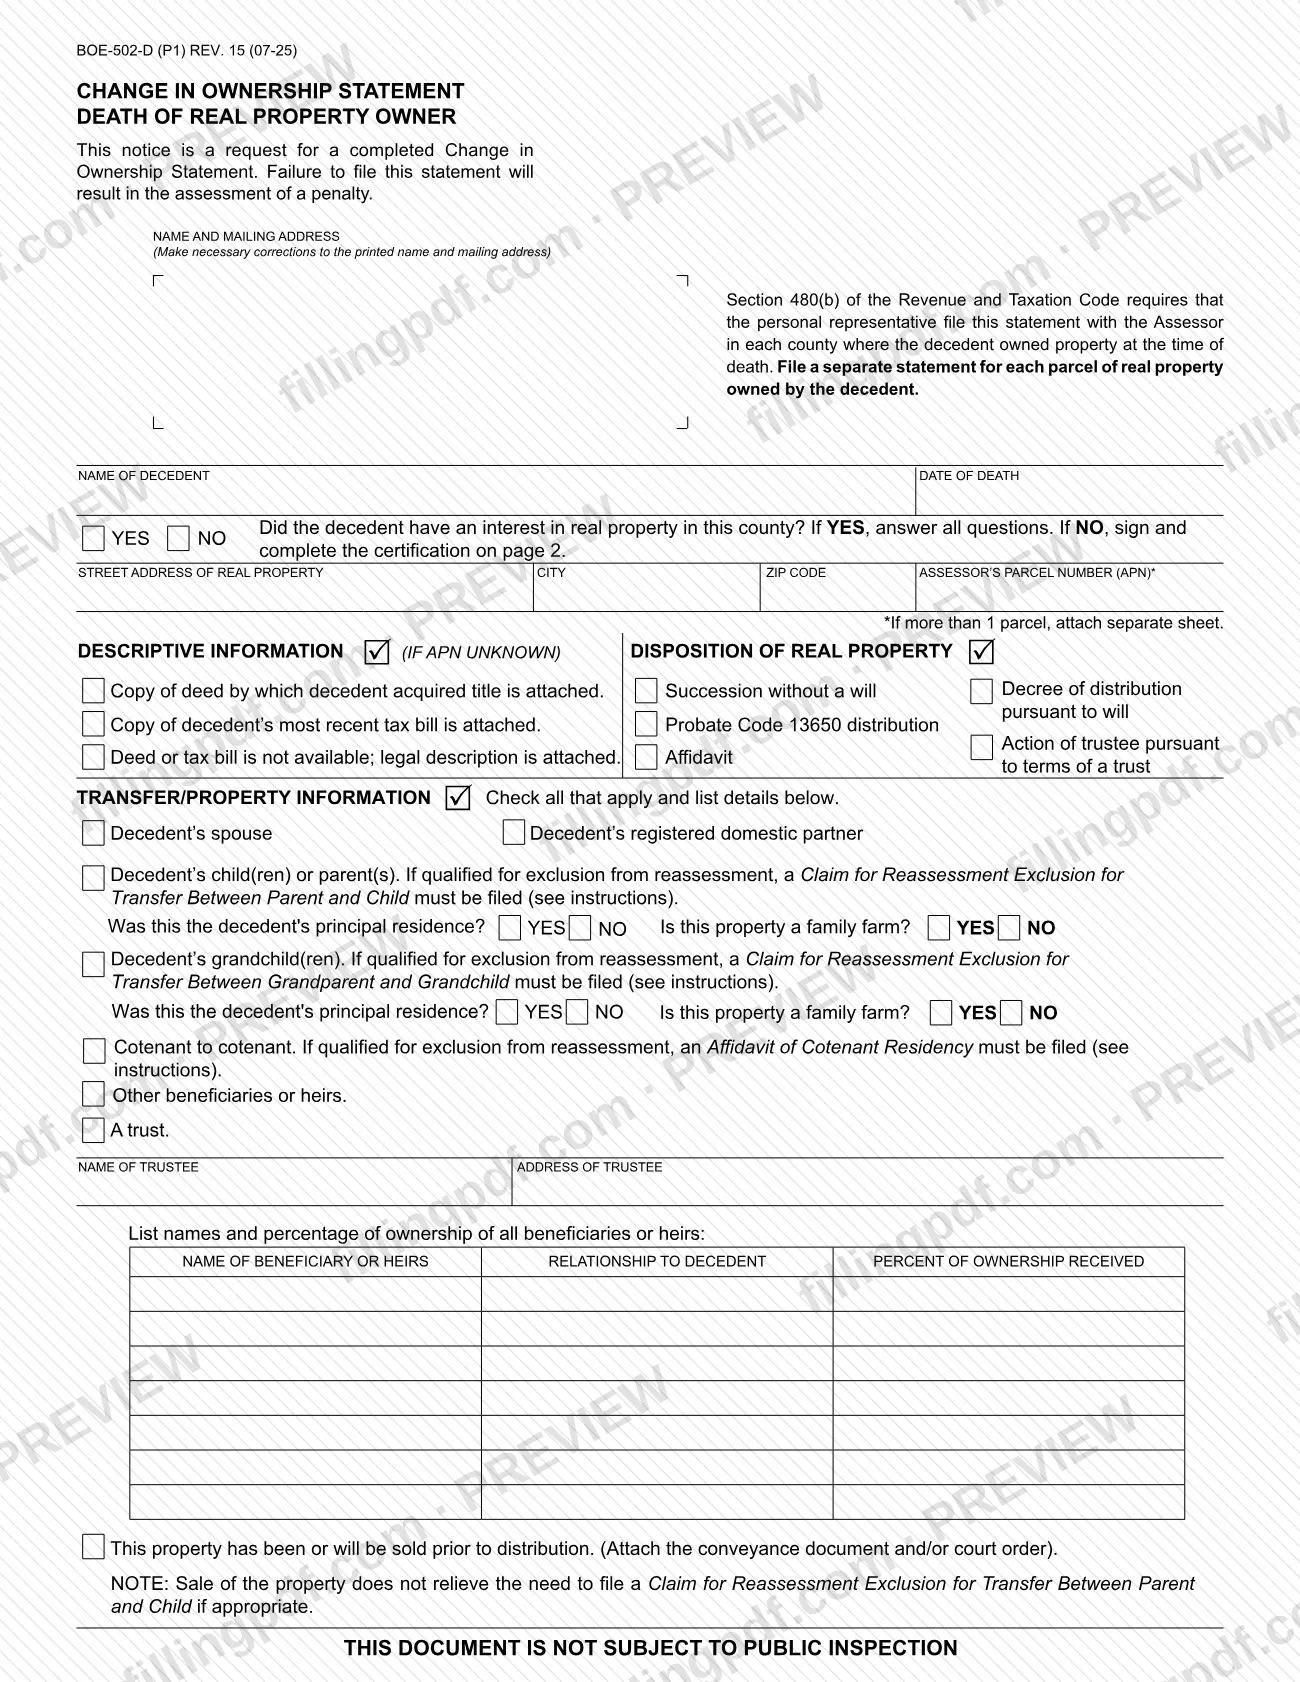
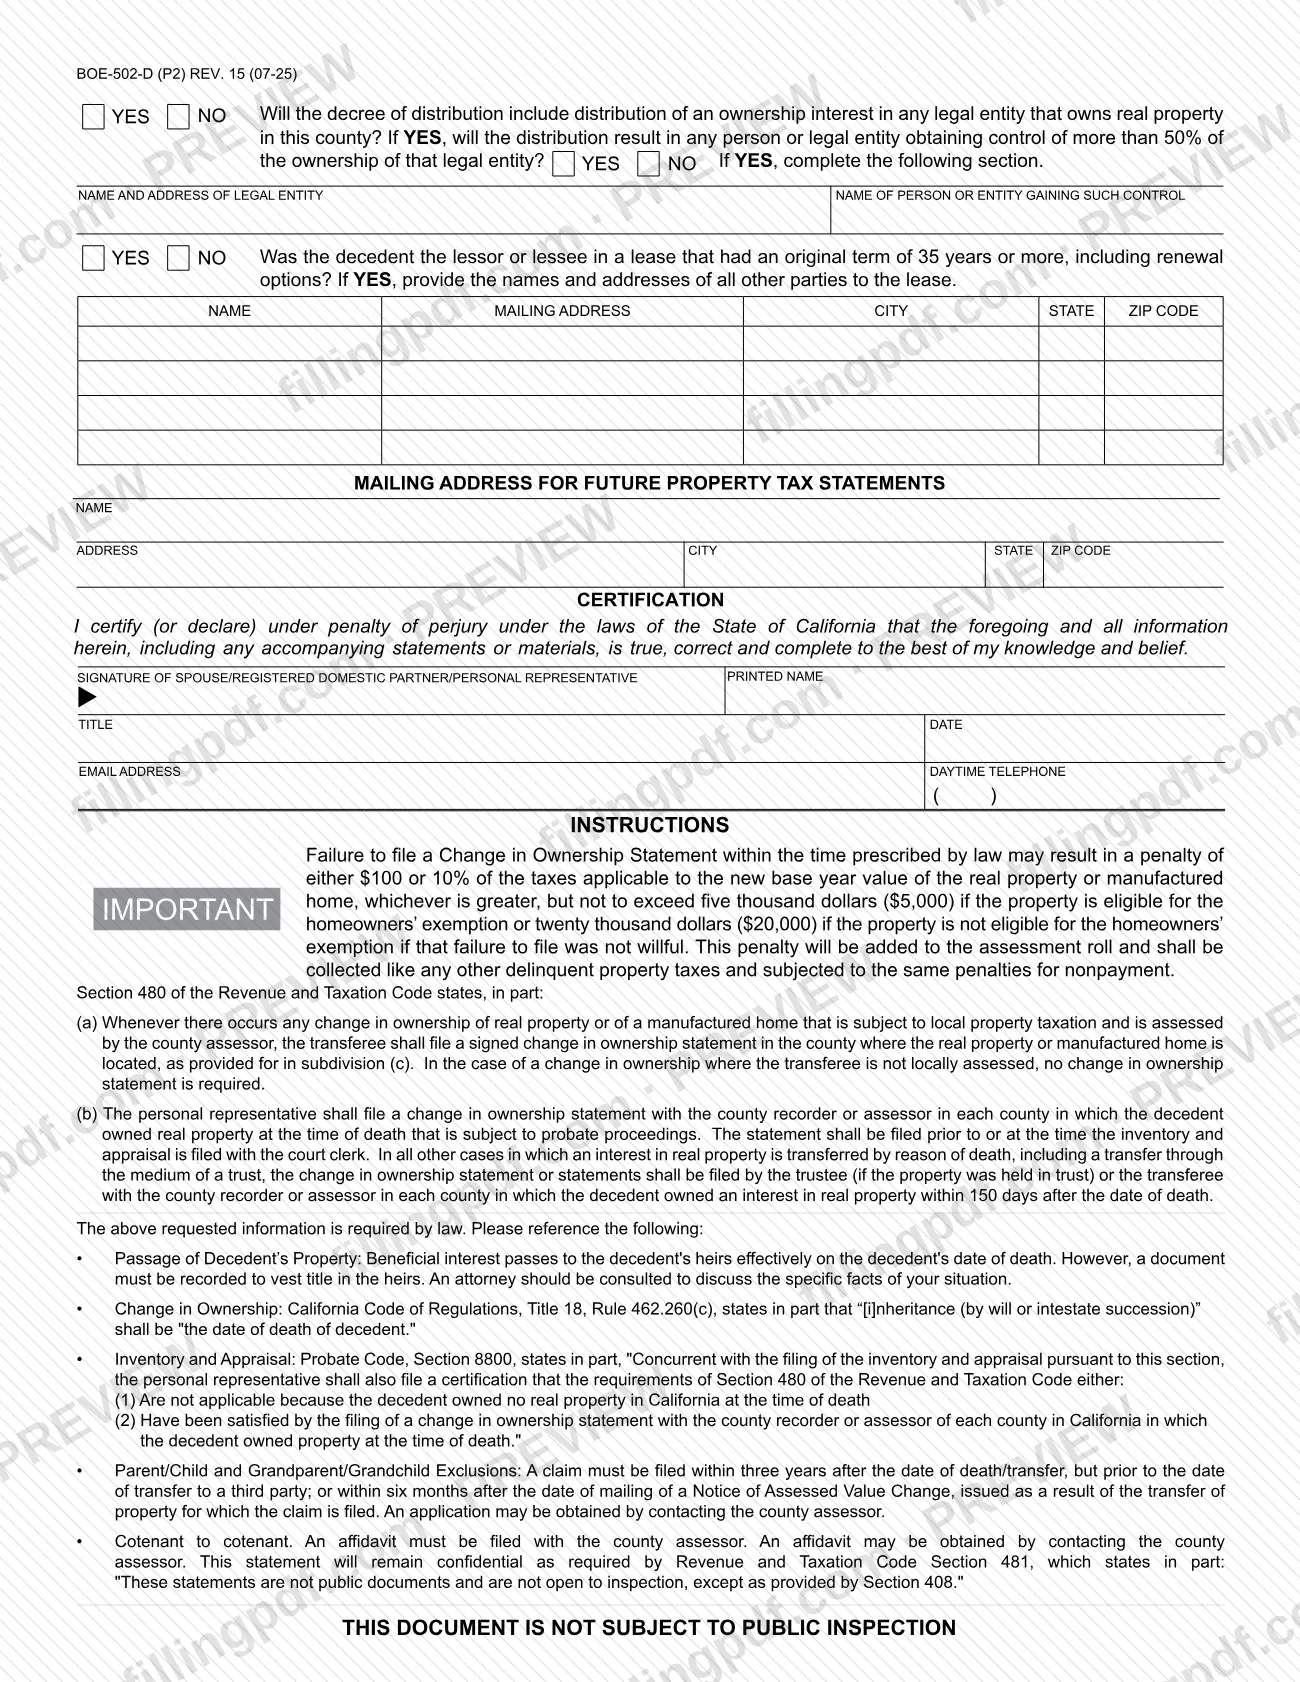
El Formulario BOE-502-D, la Declaración de cambio de titularidad por el fallecimiento del propietario de un bien inmueble (Change in Ownership Statement for the death of a real property owner), es el formulario que utiliza el Tasador-Secretario-Registrador del Condado de Riverside para saber quién recibió los bienes inmuebles de una persona fallecida. Es uno de los formularios de impuestos sobre la propiedad del Condado de Riverside y lo exige la Sección 480 del Código de Ingresos y Tributación de California. Puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El condado publica el original en el enlace a la fuente oficial, y el formulario no está disponible para inspección pública.
Última actualización
¿Qué es el BOE-502-D?
Formulario BOE-502-D, Declaración de cambio de titularidad – Fallecimiento del propietario de un bien inmueble (Change in Ownership Statement – Death of Real Property Owner), es el formulario del Tasador-Secretario-Registrador del Condado de Riverside que utiliza un representante personal, fideicomisario o cesionario para informar quién recibió los bienes inmuebles de una persona fallecida después de su muerte.
El formulario es una declaración aparte para cada parcela. Solicita el nombre de la persona fallecida y la fecha de defunción, la dirección y el Número de parcela del tasador (APN), cómo se transmite la propiedad (sucesión sin testamento, decreto de distribución conforme a un testamento, declaración jurada de distribución según el Probate Code 13650, o actuación de un fideicomisario conforme a un fideicomiso) y quién la recibe: un cónyuge o pareja de hecho registrada, hijos o padres, nietos, un cotitular, otros herederos o un fideicomiso. La página 2 pregunta sobre cualquier entidad legal que sea propietaria de bienes inmuebles en el condado, sobre arrendamientos con un plazo original de 35 años o más y sobre dónde deben enviarse por correo las futuras declaraciones de impuestos sobre la propiedad.
Las instrucciones del formulario citan el Título 18, Regla 462.260(c) del Código de Regulaciones de California, que considera que una herencia constituye un cambio de titularidad en la fecha de defunción. También señalan que se debe registrar un documento para conferir el título a los herederos. El condado solicita esta declaración y no presentarla puede dar lugar a una multa.
No reclama ninguna exclusión. Las transferencias entre padre o madre e hijo, o entre abuelo o abuela y nieto, requieren una Solicitud de exclusión de reevaluación aparte, y las transferencias entre cotitulares requieren una Declaración jurada de residencia de cotitular.
¿Quién tiene que presentar el BOE-502-D?
El representante personal de la sucesión de una persona fallecida presenta el Formulario BOE-502-D ante el registrador o tasador del condado en cada condado donde la persona fallecida era propietaria de bienes inmuebles sujetos a procedimientos sucesorios al momento de su muerte. En todos los demás casos en los que se transmita una participación en bienes inmuebles debido a un fallecimiento, el fideicomisario (si la propiedad estaba en un fideicomiso) o el cesionario lo presenta en cada condado donde la persona fallecida tenía una participación.
- Presente una declaración aparte por cada parcela de bienes inmuebles que pertenecía a la persona fallecida.
- La línea de firma es para el cónyuge, la pareja de hecho registrada o el representante personal.
- Si la persona fallecida no tenía ninguna participación en bienes inmuebles en este condado, marque NO y firme la certificación de la página 2 en lugar de responder las preguntas restantes.
Quien reclame una exclusión de reevaluación por una transferencia a un hijo, padre o madre, o nieto, también debe presentar el formulario de reclamación indicado en la declaración. Los cotitulares presentan una Declaración jurada de residencia de cotitular. El formulario no menciona a ningún otro representante que pueda firmar.
Cuándo presentar el BOE-502-D
Presente el formulario dentro del plazo establecido por el Código de Ingresos y Tributación, que depende de cómo se transmita la propiedad. Para los bienes sujetos a procedimientos sucesorios, el representante personal presenta la declaración antes o en el momento de presentar el inventario y la tasación ante el secretario del tribunal. En todos los demás casos, incluidas las transferencias mediante un fideicomiso, el fideicomisario o cesionario la presenta dentro de los 150 días posteriores a la fecha de defunción.
El Probate Code exige que el representante personal certifique, cuando se presenta el inventario y la tasación, que se ha cumplido la Sección 480 o que esta no es aplicable. No presentar el formulario dentro del plazo establecido puede dar lugar a una multa que se añade al registro de tasación y se cobra como los impuestos sobre la propiedad morosos.
Las reclamaciones de exclusión para transferencias entre padre o madre e hijo, y entre abuelo o abuela y nieto, tienen sus propios plazos. Preséntelas dentro de los tres años posteriores a la fecha de defunción o transferencia, pero antes de que la propiedad se transfiera a un tercero. Como alternativa, preséntelas dentro de los seis meses posteriores a la fecha en que se envíe por correo un Aviso de cambio del valor tasado para la transferencia.
Documentos que necesitas
- Copia de la escritura por la que la persona fallecida adquirió el título, si está disponible; marque la casilla correspondiente bajo Descriptive Information.
- Copia de la factura de impuestos más reciente de la persona fallecida, como alternativa a la escritura.
- Descripción legal de la propiedad, si no está disponible ni la escritura ni la factura de impuestos.
- Una hoja aparte con todos los APN, si hay más de una parcela.
- Documento de transmisión o resolución judicial, si la propiedad se ha vendido o se venderá antes de su distribución.
- Solicitud de exclusión de reevaluación para transferencias entre padre o madre e hijo, si la transferencia a un hijo o padre puede reunir los requisitos para una exclusión de reevaluación.
- Solicitud de exclusión de reevaluación para transferencias entre abuelo o abuela y nieto, si la transferencia a un nieto puede reunir los requisitos para una exclusión de reevaluación.
- Declaración jurada de residencia de cotitular, si una transferencia entre cotitulares puede reunir los requisitos para una exclusión de reevaluación.
Cómo rellenar el BOE-502-D
Corrija el nombre y la dirección postal
En el recuadro NAME AND MAILING ADDRESS, haga las correcciones necesarias al nombre impreso y a la dirección postal.
Ingrese los datos de la persona fallecida
Escriba el NAME OF DECEDENT y la DATE OF DEATH. Luego indique si la persona fallecida tenía una participación en bienes inmuebles en este condado; si responde NO, pase a la certificación de la página 2.
Identifique los bienes inmuebles
Ingrese la dirección, ciudad, código ZIP y Número de parcela del tasador (APN). Si hay más de una parcela, adjunte una hoja aparte y presente una declaración aparte por cada parcela.
Marque la información descriptiva
Marque si adjunta una copia de la escritura o de la factura de impuestos más reciente, o si adjunta una descripción legal porque no dispone de ninguna de las dos.
Seleccione cómo se dispone de la propiedad
Marque cómo se transmite la propiedad: sucesión sin testamento, decreto de distribución conforme a un testamento, declaración jurada de distribución según el Probate Code 13650, o actuación del fideicomisario de acuerdo con los términos de un fideicomiso.
Complete la información de la transferencia
Marque todas las opciones que correspondan: cónyuge o pareja de hecho registrada, hijo(s) o padre(s), nieto(s), cotitular, otros beneficiarios o herederos, o un fideicomiso. En las transferencias a hijos, padres o nietos, responda las preguntas sobre la residencia principal y la granja familiar.
Indique el fideicomisario y los beneficiarios
En el caso de un fideicomiso, ingrese el nombre y la dirección del fideicomisario. Indique cada beneficiario o heredero, su relación con la persona fallecida y el porcentaje de titularidad recibido.
Indique si hubo una venta antes de la distribución
Si la propiedad se ha vendido o se venderá antes de la distribución, marque la casilla y adjunte el documento de transmisión o la resolución judicial.
Responda las preguntas sobre entidades y arrendamientos
En la página 2, indique si el decreto de distribución incluye una participación en una entidad legal propietaria de bienes inmuebles en el condado, y complete la sección sobre entidades si cambia el control de más del 50 %. Responda la pregunta sobre arrendamientos de 35 años y, si responde SÍ, indique las otras partes.
Indique la dirección postal para las declaraciones de impuestos
Ingrese el nombre, la dirección, la ciudad, el estado y el código ZIP para el envío de futuras declaraciones de impuestos sobre la propiedad.
Firme, revise y descargue el PDF
El cónyuge, la pareja de hecho registrada o el representante personal firma e ingresa el nombre en letra de molde, el cargo, la fecha, la dirección de correo electrónico y el teléfono diurno. Luego descargue o imprima el PDF completado desde FillingPDF y reúna los documentos adjuntos.
Cómo presentar el BOE-502-D
El formulario no establece canales separados. La Sección 480(b) indica que la declaración se presenta ante el registrador o tasador del condado de cada condado donde la persona fallecida era propietaria de bienes inmuebles. En la parte superior del formulario se identifica al Tasador-Secretario-Registrador del Condado de Riverside.
- Dirección: PO Box 751, Riverside, CA 92502-0751.
- Teléfono: (951) 955-0400.
- Sitio web: www.rivcoacr.org.
Adjunte los documentos que solicita el formulario, como la escritura o la factura de impuestos, y cualquier documento de transmisión o resolución judicial. Si hay más de una parcela, adjunte una hoja aparte. Para obtener la Solicitud de exclusión de reevaluación o la Declaración jurada de residencia de cotitular, comuníquese con el tasador del condado.
El formulario indica que el documento no está sujeto a inspección pública. No se indica ninguna tarifa en el formulario, pero puede aplicarse una multa por presentarlo tarde. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Presentar una sola declaración para varias parcelas; el formulario exige una declaración aparte por cada parcela de bienes inmuebles que pertenecía a la persona fallecida.
- Marcar NO en la pregunta sobre la participación en bienes inmuebles, pero no firmar la certificación de la página 2.
- Presentar el formulario después de la fecha límite: antes de presentar el inventario y la tasación, o al mismo tiempo, para bienes sujetos a procedimientos sucesorios; o dentro de los 150 días posteriores al fallecimiento en los demás casos.
- No adjuntar la escritura, la factura de impuestos o la descripción legal, lo que impide identificar la propiedad.
- Indicar a los herederos sin especificar su relación con la persona fallecida o el porcentaje de titularidad que recibieron.
- Suponer que vender la propiedad elimina la necesidad de presentar una Solicitud de exclusión de reevaluación para transferencias entre padre o madre e hijo.
- Omitir la entidad legal y la persona que adquiere el control cuando la distribución otorga a alguien más del 50 % de una entidad propietaria de bienes inmuebles en el condado.
- Omitir la pregunta sobre el arrendamiento, o no incluir los nombres y las direcciones de las otras partes cuando la persona fallecida tenía un arrendamiento con un plazo original de 35 años o más.
- No corregir el nombre impreso y la dirección postal cuando son incorrectos.
- Presentar la declaración sin firmar; la certificación se realiza bajo pena de perjurio.
Preguntas frecuentes
¿Para qué se utiliza el Formulario BOE-502-D?
El Formulario BOE-502-D es la Declaración de cambio de titularidad por el fallecimiento del propietario de un bien inmueble, emitida por el Tasador-Secretario-Registrador del Condado de Riverside. Informa al condado quién recibió los bienes inmuebles de la persona fallecida para que se pueda registrar el cambio de titularidad. Se presenta una declaración aparte por cada parcela.
¿Quién debe presentar la declaración de cambio de titularidad después de un fallecimiento?
El representante personal la presenta para los bienes sujetos a procedimientos sucesorios, en cada condado donde la persona fallecida era propietaria de bienes inmuebles. En los demás casos, la presenta el fideicomisario (para bienes en fideicomiso) o el cesionario. La línea de firma es para el cónyuge, la pareja de hecho registrada o el representante personal.
¿Cuál es la fecha límite del Formulario BOE-502-D?
Para los bienes sujetos a procedimientos sucesorios, preséntelo antes de presentar el inventario y la tasación ante el secretario del tribunal, o al mismo tiempo. En todos los demás casos, preséntelo dentro de los 150 días posteriores a la fecha de defunción. La presentación tardía puede dar lugar a una multa que se añade al registro de tasación y se cobra como los impuestos sobre la propiedad morosos.
¿Qué ocurre si la persona fallecida no era propietaria de bienes inmuebles en el Condado de Riverside?
Marque NO en la pregunta sobre la participación en bienes inmuebles en el condado y luego firme y complete la certificación de la página 2. No necesita responder las demás preguntas.
¿Necesito un formulario aparte para cada parcela?
Sí. El formulario indica que se debe presentar una declaración aparte por cada parcela de bienes inmuebles que pertenecía a la persona fallecida. Si incluye más de un APN en una declaración, adjunte una hoja aparte.
¿Este formulario reclama la exclusión para transferencias entre padre o madre e hijo, o entre abuelo o abuela y nieto?
No. Una transferencia que reúne los requisitos para una exclusión de reevaluación requiere la Solicitud de exclusión de reevaluación para transferencias entre padre o madre e hijo, o entre abuelo o abuela y nieto. Comuníquese con el tasador del condado para obtener la solicitud. Vender la propiedad no elimina la necesidad de presentar la reclamación para transferencias entre padre o madre e hijo.
¿Está el Formulario BOE-502-D disponible para inspección pública?
No. El formulario indica que no está sujeto a inspección pública. Cita la Sección 481 del Código de Ingresos y Tributación, que establece que estas declaraciones no son documentos públicos y no están disponibles para inspección, salvo lo dispuesto en la Sección 408.
¿Puedo rellenar el Formulario BOE-502-D en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el condado; usted la presenta mediante los canales del Tasador-Secretario-Registrador.
¿Listo para rellenar el BOE-502-D?
Rellenar el BOE-502-D ahora