
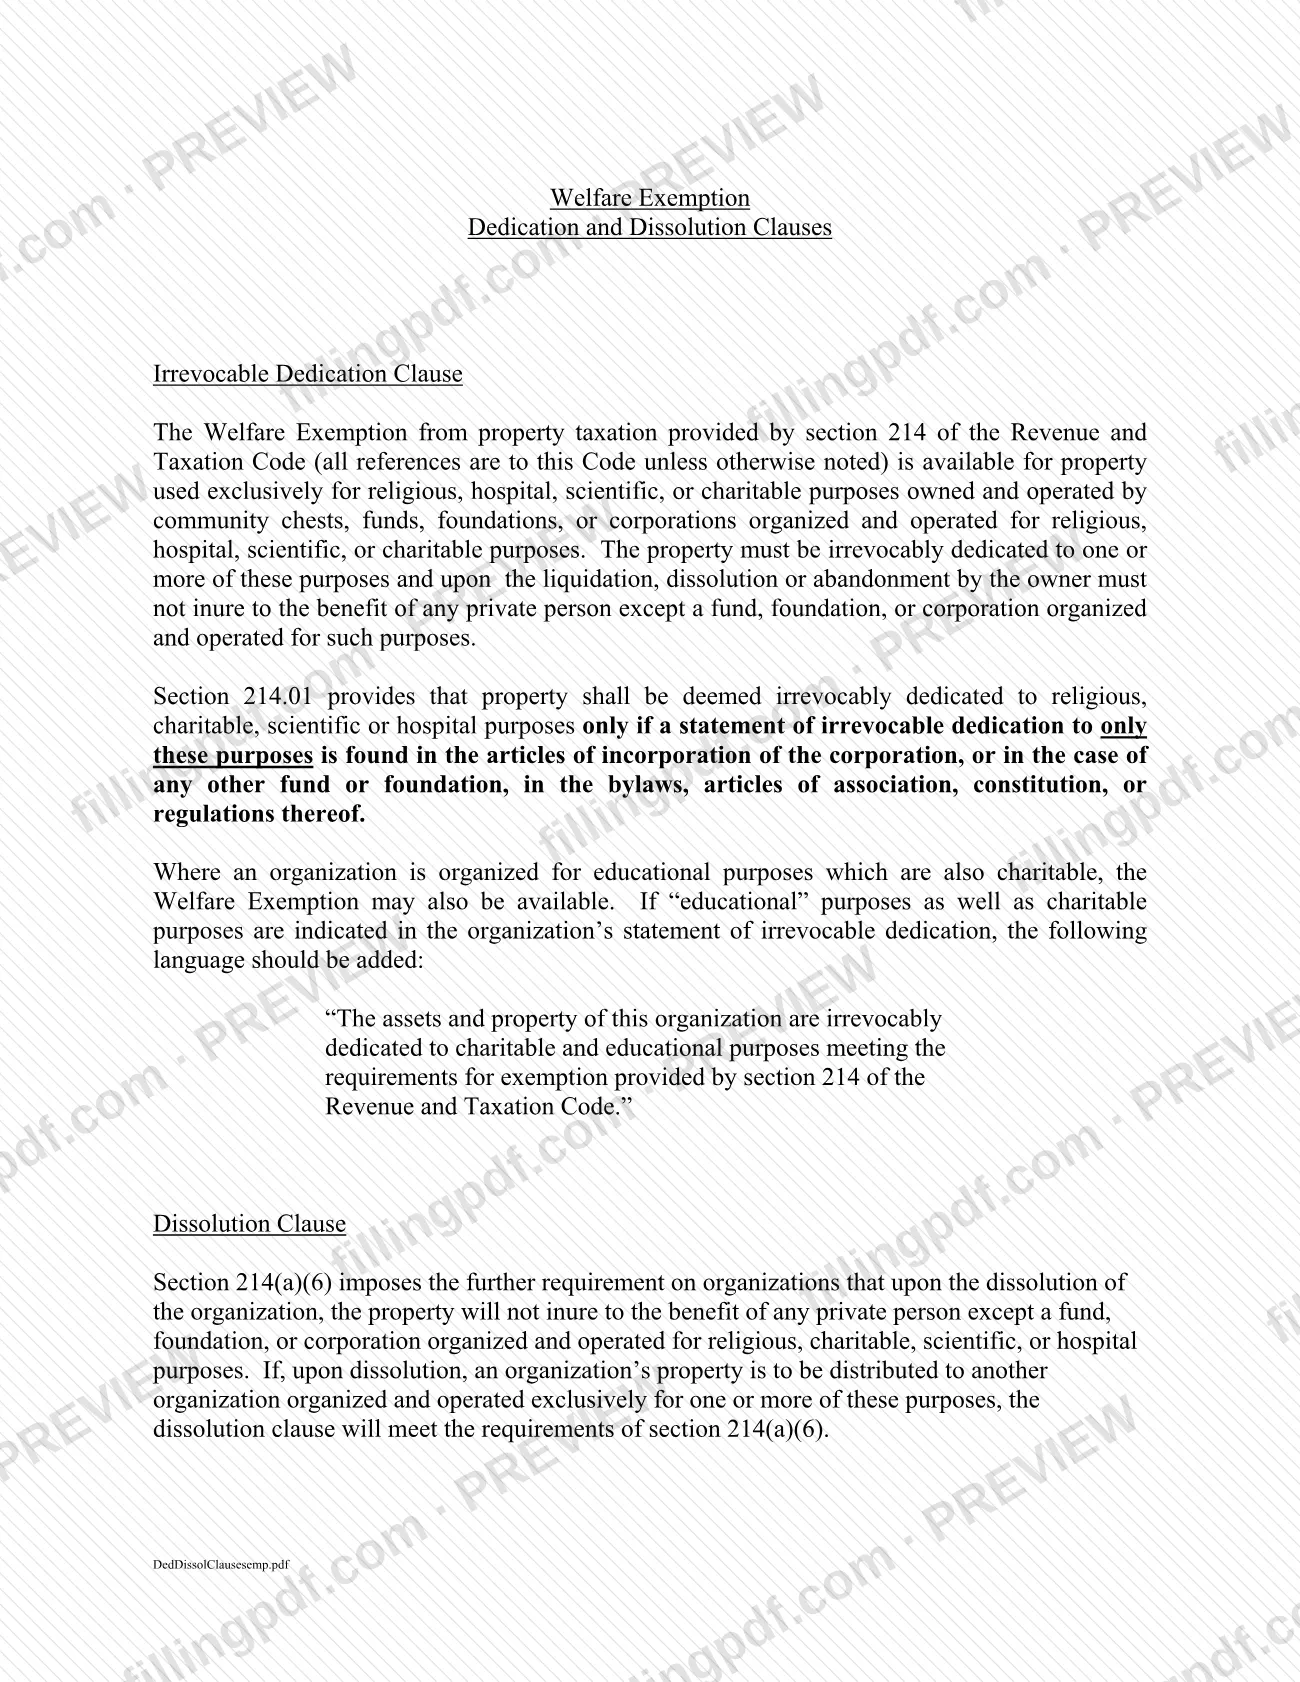
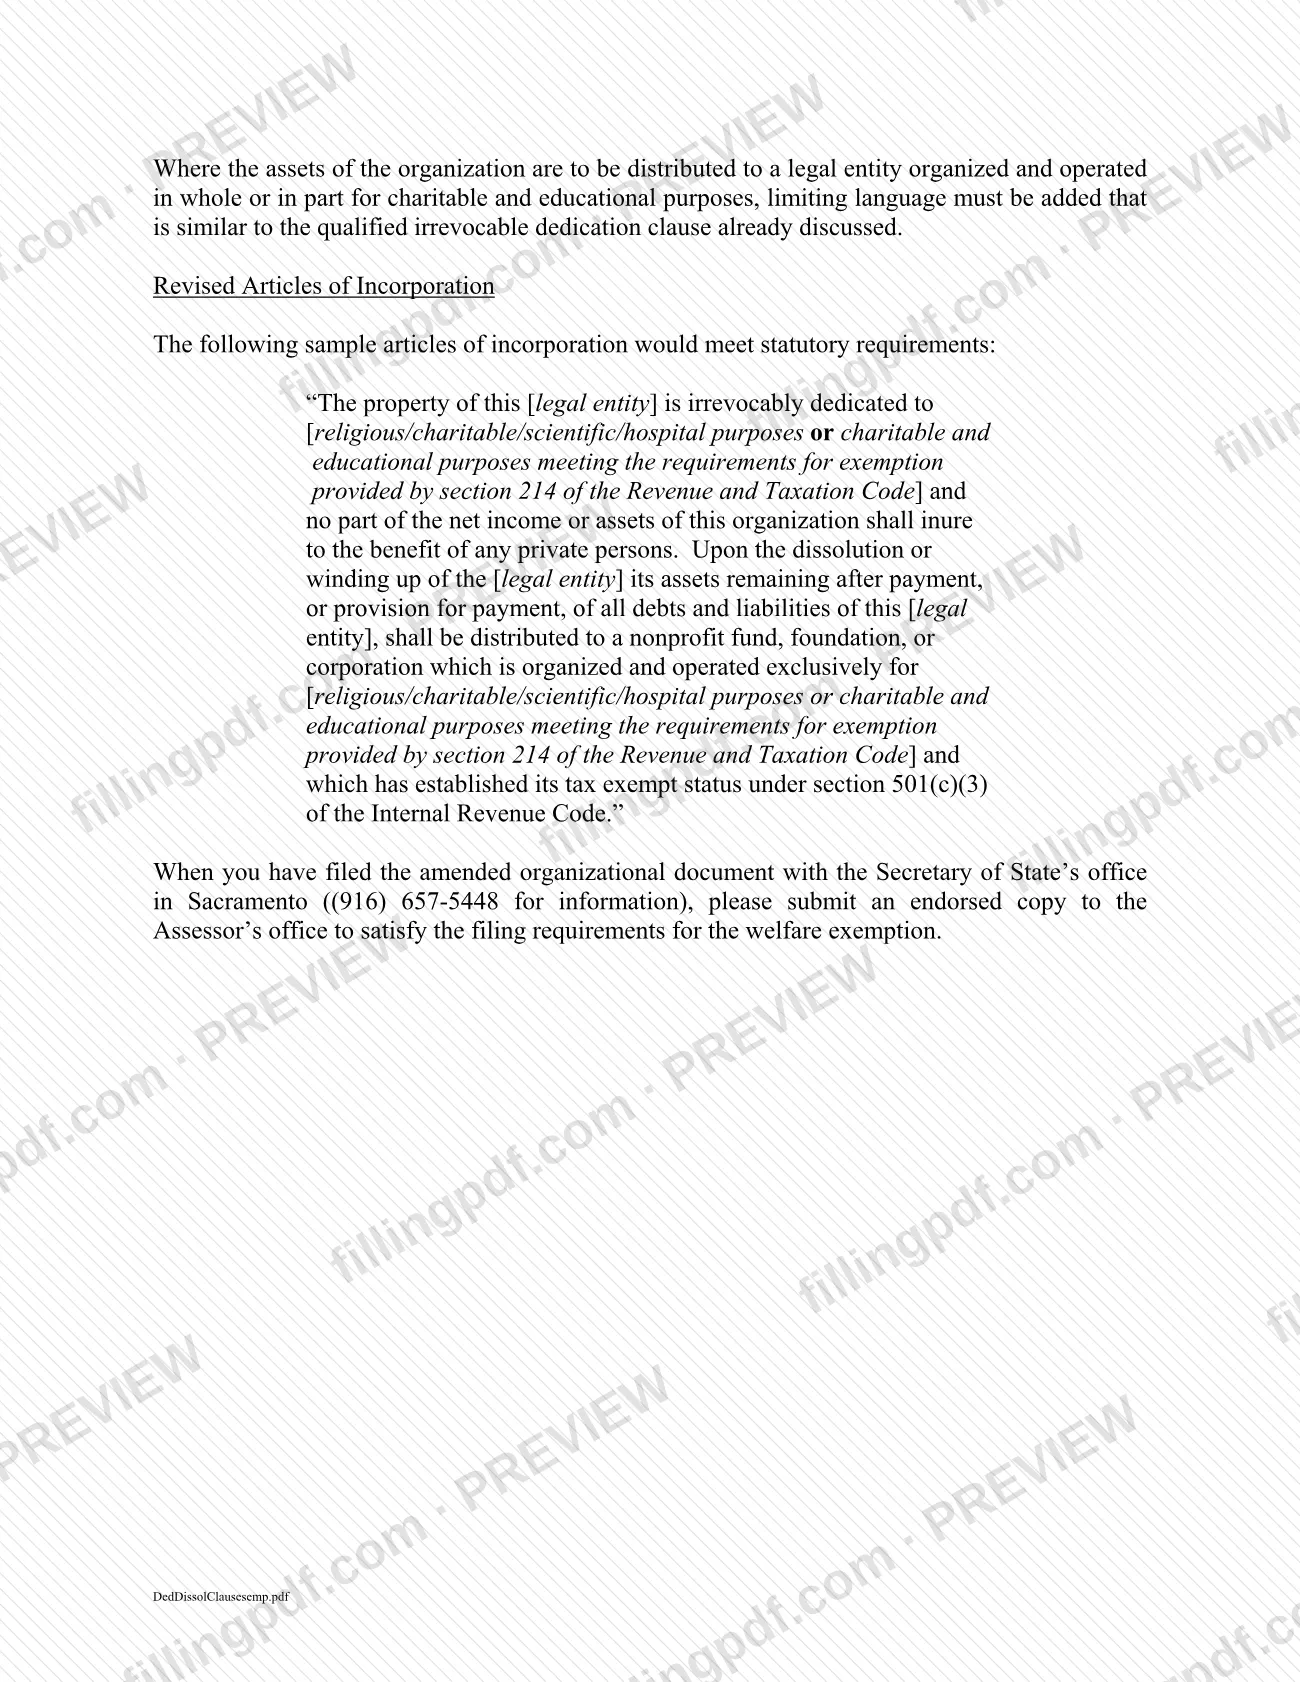
Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses) es una hoja sobre la exención por beneficencia publicada por el Tasador del condado de San Diego. Explica la cláusula de dedicación irrevocable y la cláusula de disolución que debe incluir el documento rector de una organización sin fines de lucro, e imprime ejemplos de texto para los artículos de incorporación. Es uno de los documentos de exención del impuesto sobre la propiedad del condado de San Diego que utilizan las organizaciones cuando solicitan la exención por beneficencia. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial se encuentra en el sitio de la agencia.
Última actualización
¿Qué es el Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses)?
Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses) es la hoja sobre la exención por beneficencia del Tasador del condado de San Diego que explica la cláusula de dedicación irrevocable y la cláusula de disolución que debe incluir el documento rector de una organización, y ofrece ejemplos de texto para los artículos de incorporación que cumplen los requisitos legales.
La exención por beneficencia proviene de la sección 214 del Código de Ingresos e Impuestos. Está disponible para propiedades utilizadas exclusivamente con fines religiosos, hospitalarios, científicos o de beneficencia, y que sean propiedad de y estén operadas por organizaciones comunitarias de beneficencia, fondos, fundaciones o corporaciones organizados y operados para esos fines. La propiedad debe dedicarse irrevocablemente a esos fines y, en caso de liquidación, disolución o abandono, no debe beneficiar a ninguna persona privada, excepto a un fondo, fundación o corporación organizado y operado para dichos fines.
La hoja abarca tres puntos:
- Dedicación irrevocable (sección 214.01): la declaración debe aparecer en los artículos de incorporación de una corporación o, para cualquier otro fondo o fundación, en sus estatutos, artículos de asociación, constitución o reglamentos.
- Fines educativos: cuando se indiquen fines educativos que también sean de beneficencia, se proporciona texto adicional.
- Disolución (sección 214(a)(6)): los activos restantes deben transferirse a una organización organizada y operada exclusivamente para los fines que reúnen los requisitos.
No tiene líneas propias para completar una solicitud. La página de formularios del Tasador incluye la Exención por beneficencia (presentación inicial) y la Exención por beneficencia (presentación anual) como elementos separados bajo Exenciones institucionales.
¿Quién tiene que presentar el Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses)?
Las organizaciones que solicitan la exención por beneficencia conforme a la sección 214 del Código de Ingresos e Impuestos necesitan incluir este texto en su documento rector. La exención cubre las propiedades utilizadas exclusivamente con fines religiosos, hospitalarios, científicos o de beneficencia, y que sean propiedad de y estén operadas por organizaciones comunitarias de beneficencia, fondos, fundaciones o corporaciones organizados y operados para esos fines.
- Corporaciones: la declaración de dedicación irrevocable debe incluirse en los artículos de incorporación.
- Otros fondos o fundaciones: debe incluirse en los estatutos, artículos de asociación, constitución o reglamentos.
- Organizaciones con fines educativos que también sean de beneficencia: también pueden reunir los requisitos para la exención por beneficencia y, si se indican fines educativos en la declaración de dedicación, debe usarse el texto adicional de la hoja.
- Organizaciones cuyos activos se transferirán a una entidad organizada total o parcialmente para fines de beneficencia y educativos: debe añadirse texto restrictivo similar al de la cláusula de dedicación calificada.
La hoja se refiere únicamente a documentos organizativos. No indica quién puede firmar o presentar documentos en nombre de una organización.
Cuándo presentar el Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses)
El motivo para actuar es una modificación de su documento organizativo: cuando los artículos, estatutos u otro documento similar no contienen el texto requerido sobre dedicación y disolución, debe revisarlos. Después de presentar el documento modificado ante la oficina del Secretario de Estado en Sacramento, debe entregar una copia certificada por endoso a la oficina del Tasador para cumplir los requisitos de presentación de la exención por beneficencia. La hoja no indica una fecha límite específica ni establece un ciclo de renovación. La hoja es una guía de redacción, por lo que se utiliza cuando una organización redacta o revisa las disposiciones sobre dedicación y disolución que respaldan una solicitud de exención por beneficencia.
Documentos que necesitas
- Una copia certificada por endoso de los artículos de incorporación modificados u otro documento organizativo, después de presentarlo ante la oficina del Secretario de Estado, para cumplir los requisitos de presentación del Tasador para la exención por beneficencia.
Cómo rellenar el Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses)
Confirme el requisito de dedicación
Lea la sección de la cláusula de dedicación irrevocable: conforme a la sección 214, la propiedad debe dedicarse irrevocablemente a fines religiosos, hospitalarios, científicos o de beneficencia, y la declaración debe aparecer en sus artículos de incorporación o, si se trata de otro fondo o fundación, en sus estatutos, artículos de asociación, constitución o reglamentos.
Elija los fines que reúnen los requisitos
Determine si su organización se dedica a fines religiosos, de beneficencia, científicos u hospitalarios, o a fines de beneficencia y educativos que cumplan los requisitos para la exención conforme a la sección 214.
Añada el texto educativo si corresponde
Si se indican fines educativos además de los fines de beneficencia, añada la oración de la hoja que dedica los activos y la propiedad a fines de beneficencia y educativos que cumplan los requisitos de la sección 214.
Escriba el nombre de la entidad legal
En el ejemplo de los artículos de incorporación, sustituya cada marcador [legal entity] por el nombre de su corporación, fondo o fundación.
Incluya los fines en ambos lugares
Sustituya la lista de fines entre corchetes en la oración de dedicación y, nuevamente, en la oración de disolución, por los fines que eligió en el paso anterior.
Revise el destinatario en caso de disolución
Los activos restantes, después de pagar o disponer el pago de todas las deudas y obligaciones, deben transferirse a un fondo, fundación o corporación sin fines de lucro organizado y operado exclusivamente para esos fines y con condición conforme a la sección 501(c)(3).
Incluya el texto en su documento
Incluya el texto completado en los artículos de incorporación o, si se trata de un fondo o fundación, en los estatutos u otro documento rector, y conserve la declaración de que ninguna parte de los ingresos netos ni de los activos beneficia a una persona privada.
Presente el documento modificado
Presente el documento organizativo modificado ante la oficina del Secretario de Estado en Sacramento y, luego, obtenga una copia certificada por endoso para entregarla a la oficina del Tasador.
Revise y descargue el PDF completado
Compruebe que no quede ningún marcador entre corchetes y que los fines coincidan en ambas oraciones. Descargue o imprima el PDF completado desde FillingPDF y siga los canales indicados en Cómo presentar.
Cómo presentar el Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses)
Hay dos pasos: presente el documento modificado ante el Secretario de Estado y, luego, entregue una copia certificada por endoso al Tasador.
- Secretario de Estado: presente el documento organizativo modificado ante la oficina del Secretario de Estado en Sacramento. La hoja indica el número (916) 657-5448 para obtener información.
- Oficina del Tasador: después de presentarlo, entregue una copia certificada por endoso a la oficina del Tasador del condado de San Diego para cumplir los requisitos de presentación de la exención por beneficencia.
La hoja no incluye una dirección postal, un portal ni una regla sobre citas para la oficina del Tasador; consulte la página de formularios del Tasador para obtener los datos de contacto actuales. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Colocar la declaración de dedicación irrevocable en otro documento que no sean los artículos de incorporación (para corporaciones) o los estatutos, artículos de asociación, constitución o reglamentos (para otros fondos y fundaciones).
- Dedicar la propiedad a fines distintos de los religiosos, de beneficencia, científicos u hospitalarios; la declaración debe dedicarla únicamente a estos fines, además de los educativos cuando también sean de beneficencia.
- No incluir el texto educativo adicional cuando también se indiquen fines educativos en la declaración de dedicación.
- Designar como destinatario en caso de disolución a una entidad que no esté organizada y operada exclusivamente para los fines que reúnen los requisitos, sin añadir el texto restrictivo que exige la hoja para entidades de beneficencia y educativas.
- Dejar sin reemplazar los marcadores entre corchetes, como [legal entity] y la lista de fines, en el ejemplo de texto para los artículos de incorporación.
- Omitir del texto de disolución la condición de exención de impuestos del destinatario conforme a la sección 501(c)(3) del Código de Impuestos Internos.
- Enviar la modificación al Tasador antes de presentarla ante el Secretario de Estado, o enviar una copia sin certificar por endoso en lugar de una copia certificada por endoso.
Preguntas frecuentes
¿Qué son las cláusulas de dedicación y disolución para la exención por beneficencia?
Son las dos declaraciones que debe incluir el documento rector de una organización para respaldar la exención por beneficencia conforme a la sección 214 del Código de Ingresos e Impuestos: una dedicación irrevocable a fines que reúnen los requisitos y una cláusula de disolución que destine los activos restantes a una organización que reúna los requisitos.
¿Dónde debe aparecer la declaración de dedicación irrevocable?
Para una corporación, en los artículos de incorporación. Para cualquier otro fondo o fundación, en sus estatutos, artículos de asociación, constitución o reglamentos. La sección 214.01 considera que la propiedad está dedicada irrevocablemente solo si la declaración aparece allí.
¿Qué texto añado si mi organización también tiene fines educativos?
Si se indican fines educativos además de los fines de beneficencia, añada una oración que indique que los activos y la propiedad se dedican irrevocablemente a fines de beneficencia y educativos que cumplan los requisitos para la exención previstos en la sección 214 del Código de Ingresos e Impuestos.
¿Qué debe decir la cláusula de disolución?
En caso de disolución o liquidación, los activos restantes después de pagar o disponer el pago de las deudas y obligaciones deben transferirse a un fondo, fundación o corporación sin fines de lucro, organizado y operado exclusivamente para los fines que reúnen los requisitos y con condición conforme a la sección 501(c)(3), de modo que ninguna persona privada se beneficie.
¿A dónde envío los artículos de incorporación modificados?
Presente el documento modificado ante la oficina del Secretario de Estado en Sacramento; la hoja indica el número (916) 657-5448 para obtener información. Luego, entregue una copia certificada por endoso a la oficina del Tasador del condado de San Diego para cumplir los requisitos de presentación de la exención por beneficencia.
¿Es este uno de los formularios de impuestos sobre la propiedad del condado de San Diego?
Es un documento del Tasador del condado de San Diego que aparece en la sección de formularios de exención y exclusión del impuesto sobre la propiedad, y está relacionado con la exención por beneficencia. Es una guía de redacción, no una solicitud: la solicitud de exención por beneficencia en sí utiliza los formularios de presentación inicial o presentación anual que indica el Tasador.
¿Puedo rellenar Cláusulas de dedicación y disolución en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del Tasador del condado de San Diego y no presenta documentos; el documento modificado se entrega al Secretario de Estado y una copia certificada por endoso se entrega al Tasador.
¿Listo para rellenar el Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses)?
Rellenar el Cláusulas de dedicación y disolución (Dedication and Dissolution Clauses) ahora