
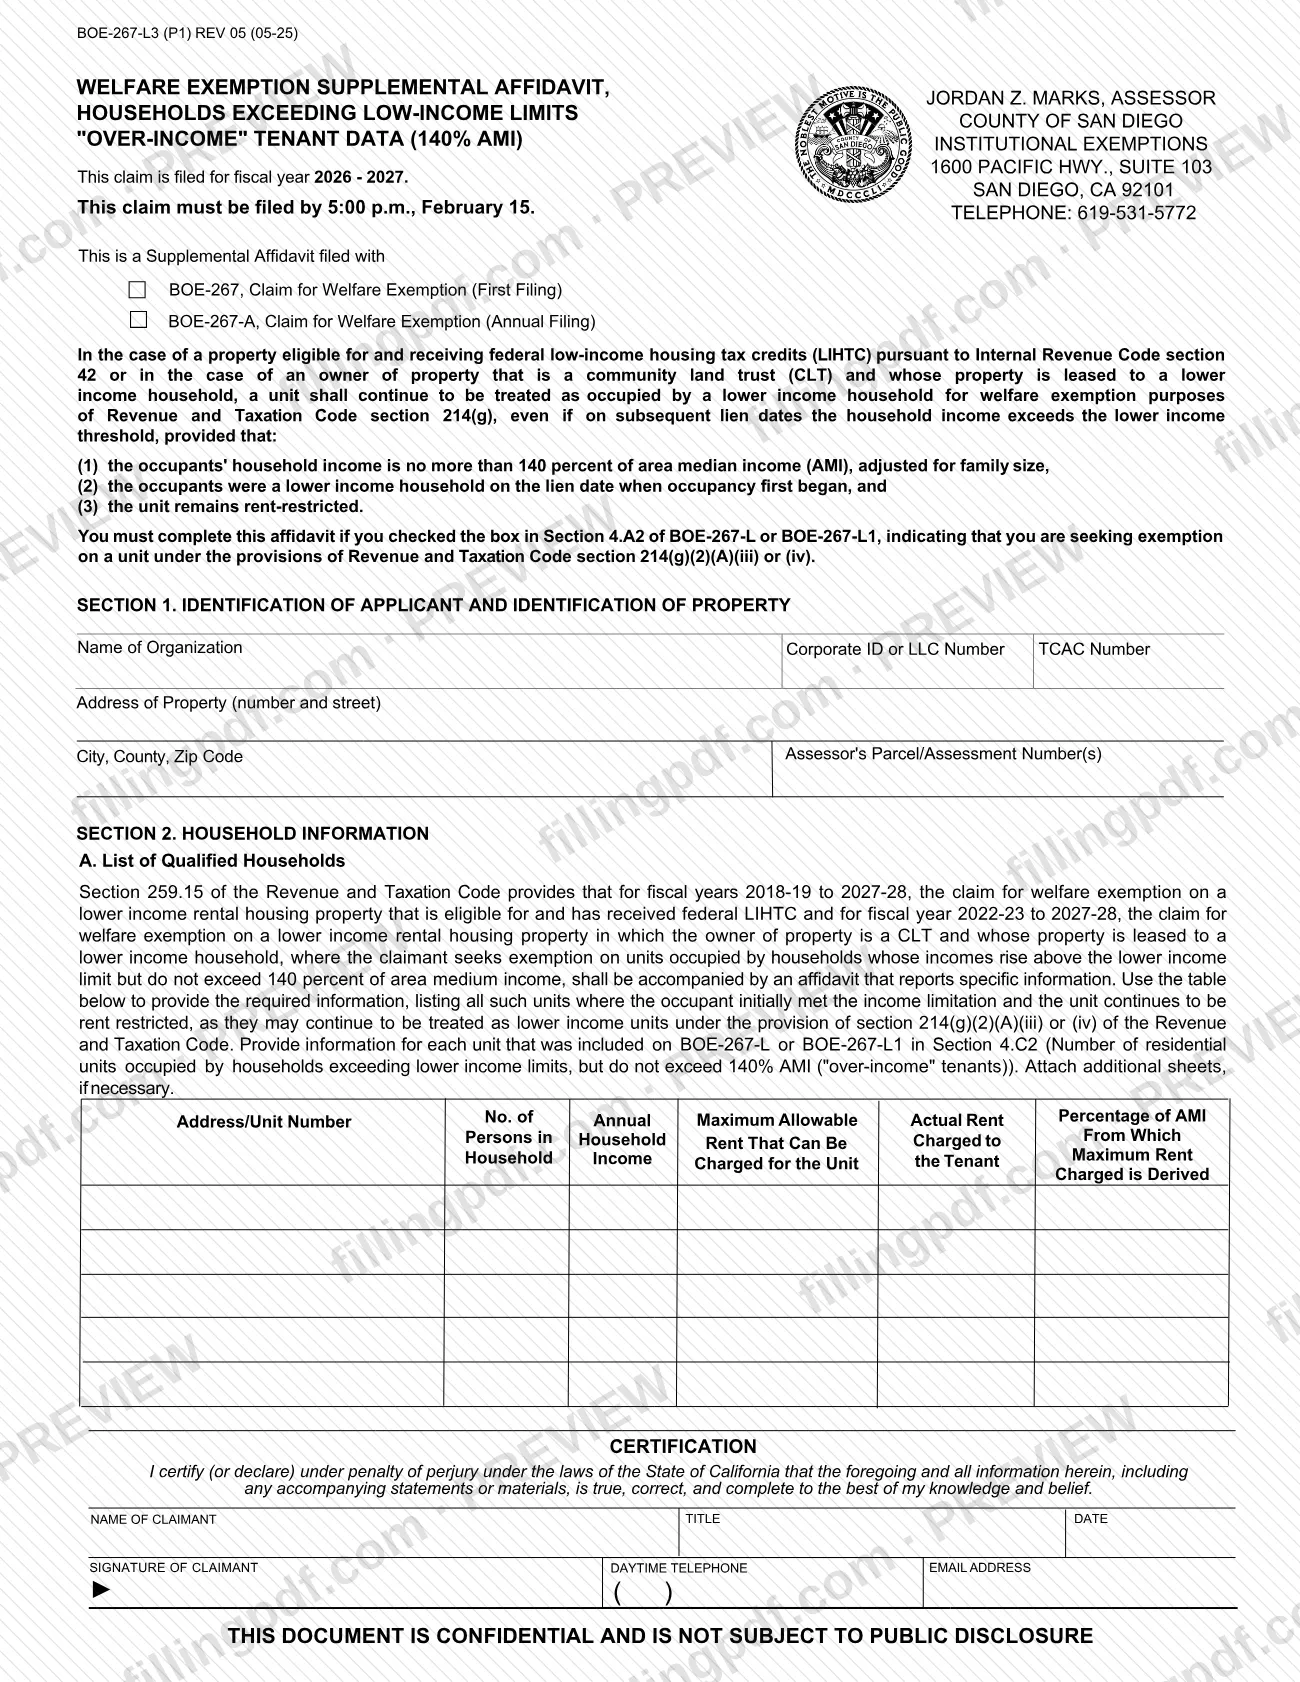
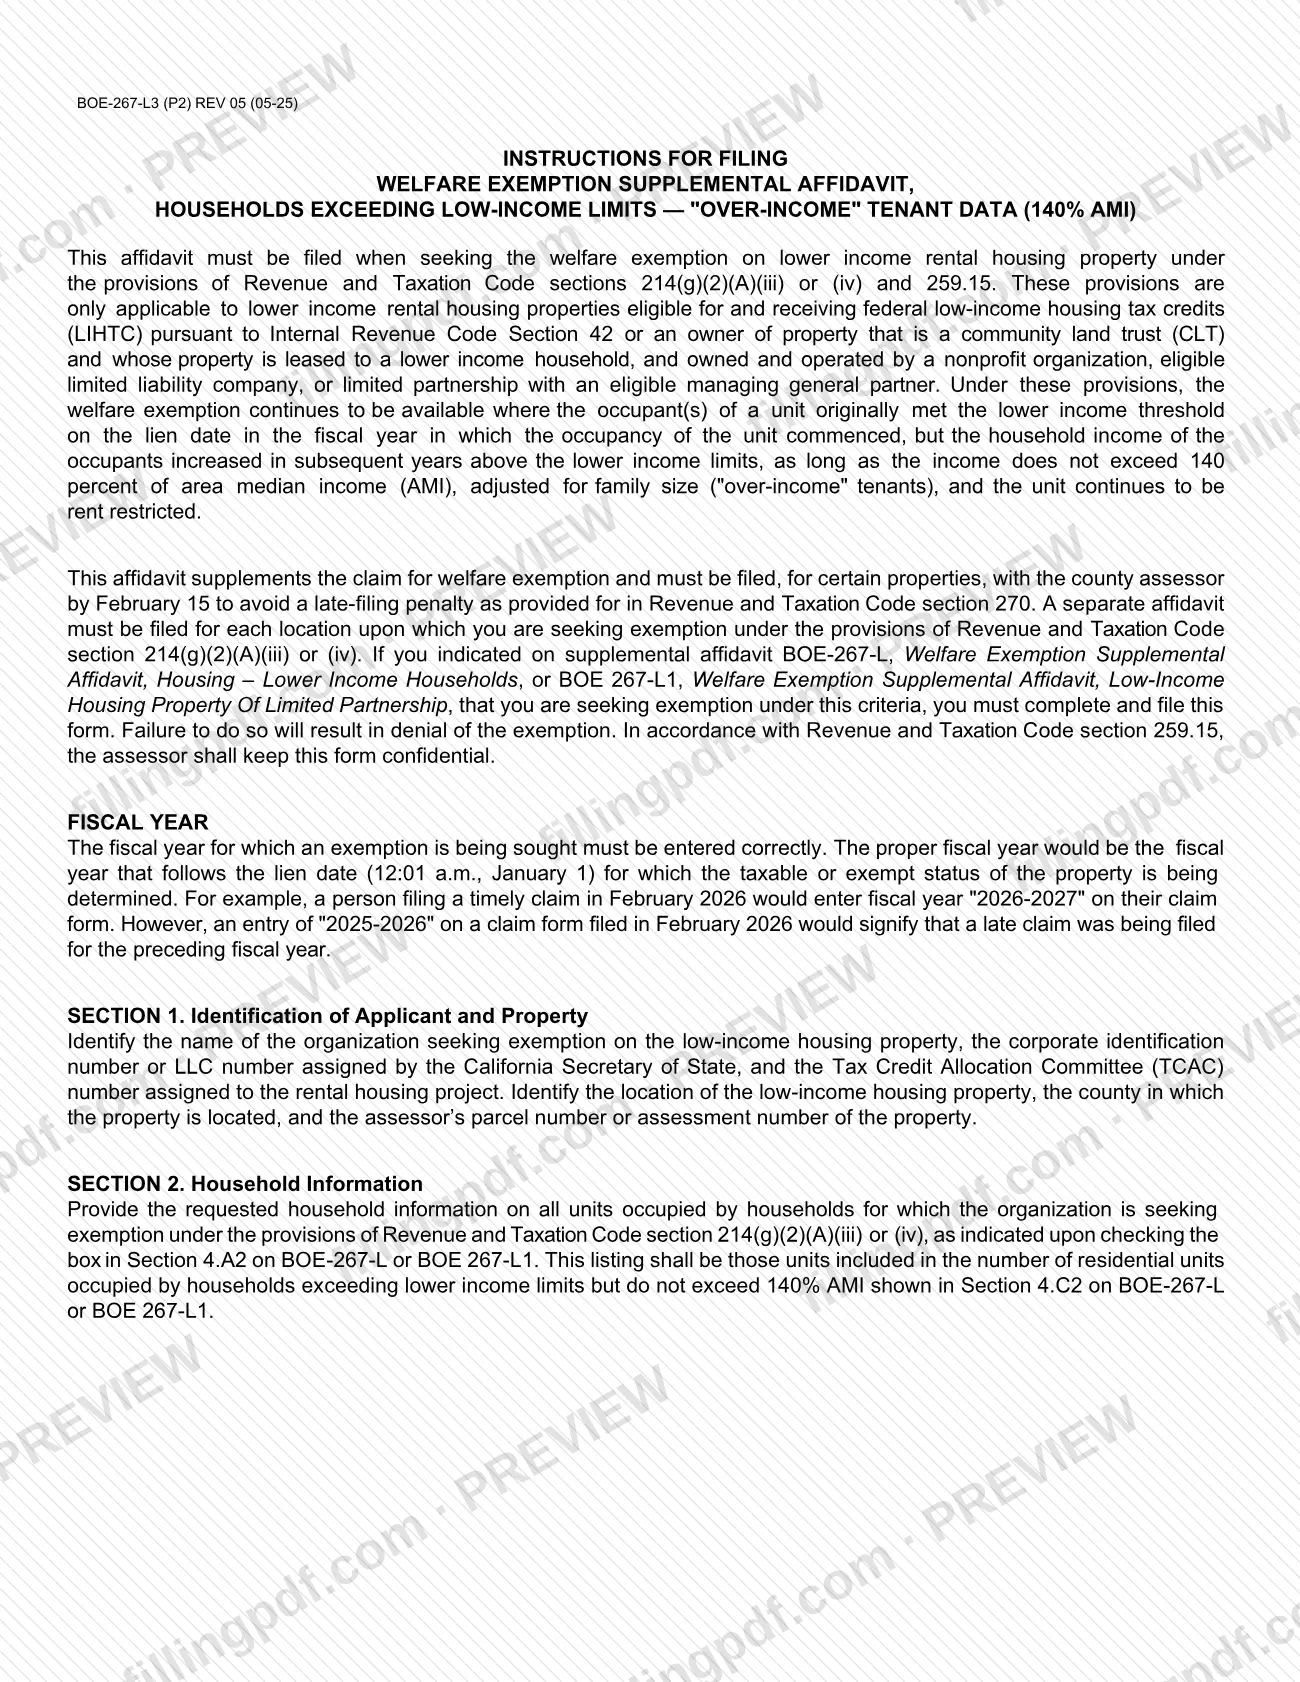
El Formulario BOE-267-L3, Hogares que superan los límites de bajos ingresos: datos de inquilinos «por encima del límite de ingresos» (140 % del AMI) (Households Exceeding Low-Income Limits - "Over-Income" Tenant Data (140% AMI)), es una declaración jurada complementaria de exención de bienestar del tasador del condado de San Diego, uno de los formularios de impuestos sobre la propiedad del condado de San Diego para exenciones institucionales. Lo presentan junto con la solicitud de exención de bienestar las organizaciones cuyas unidades de alquiler para personas de bajos ingresos están ocupadas por inquilinos cuyos ingresos superan el límite inferior, pero no exceden el 140 % del ingreso medio del área (AMI). En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el original está publicado por el tasador.
Última actualización
¿Qué es el BOE-267-L3?
El Formulario BOE-267-L3 es la Declaración jurada complementaria de exención de bienestar en la que el solicitante enumera las unidades de alquiler cuyos ingresos familiares han superado el límite inferior de ingresos, pero se mantienen dentro del 140 % del ingreso medio del área (AMI), de modo que las unidades todavía puedan considerarse para personas de bajos ingresos.
El formulario pertenece al grupo de Exenciones institucionales del tasador del condado de San Diego. Es una declaración jurada complementaria que se presenta junto con el BOE-267, Solicitud de exención de bienestar (primera presentación), o el BOE-267-A, Solicitud de exención de bienestar (presentación anual). Da cumplimiento a las secciones 214(g)(2)(A)(iii) o (iv) y 259.15 del Código de Ingresos y Tributación. Según estas disposiciones, una unidad sigue contando como ocupada por un hogar de bajos ingresos si sus ocupantes pertenecían a un hogar de bajos ingresos en la fecha del gravamen en que comenzó la ocupación, los ingresos familiares no superan el 140 % del AMI ajustado según el tamaño de la familia y la unidad sigue sujeta a restricciones de alquiler.
Las disposiciones se aplican únicamente a viviendas de alquiler para personas de bajos ingresos que reciben créditos fiscales federales para viviendas de bajos ingresos (LIHTC) conforme a la sección 42 del Código de Impuestos Internos, o cuyo propietario es un fideicomiso comunitario de tierras (CLT) que arrienda la propiedad a un hogar de bajos ingresos. La propiedad debe ser propiedad y estar operada por una organización sin fines de lucro, una compañía de responsabilidad limitada elegible o una sociedad limitada con un socio general administrador elegible.
El formulario tiene dos secciones: identificación del solicitante y de la propiedad, y una tabla de hogares para cada unidad con ingresos por encima del límite. La declaración jurada es confidencial y no está sujeta a divulgación pública.
¿Quién tiene que presentar el BOE-267-L3?
Debe completar esta declaración jurada si marcó la casilla de la Sección 4.A2 del BOE-267-L o del BOE-267-L1 para indicar que solicita una exención para una unidad conforme a la sección 214(g)(2)(A)(iii) o (iv) del Código de Ingresos y Tributación. Las instrucciones indican que no presentarla resulta en la denegación de la exención.
El formulario se aplica a:
- organizaciones que solicitan la exención de bienestar para viviendas de alquiler para personas de bajos ingresos que reúnen los requisitos y reciben LIHTC conforme a la sección 42 del Código de Impuestos Internos;
- propietarios que sean un fideicomiso comunitario de tierras (CLT) cuya propiedad esté arrendada a un hogar de bajos ingresos;
- en ambos casos, propiedades que sean propiedad y estén operadas por una organización sin fines de lucro, una compañía de responsabilidad limitada elegible o una sociedad limitada con un socio general administrador elegible.
Debe incluir las unidades contabilizadas en la Sección 4.C2 del BOE-267-L o del BOE-267-L1, es decir, las unidades cuyos ocupantes inicialmente cumplían el límite de ingresos, cuyo hogar ahora recibe ingresos que no superan el 140 % del AMI y que todavía están sujetas a restricciones de alquiler.
Se requiere una declaración jurada por separado para cada ubicación para la que solicite la exención conforme a estas disposiciones. El formulario identifica al solicitante como la persona que firma; no describe la firma de un representante.
Cuándo presentar el BOE-267-L3
El formulario debe presentarse antes de las 5:00 p. m. del 15 de febrero para evitar una multa por presentación tardía conforme a la sección 270 del Código de Ingresos y Tributación. Esta revisión está impresa para el año fiscal 2026-2027. Se presenta junto con la solicitud de exención de bienestar, BOE-267 o BOE-267-A, correspondiente al mismo año.
Ingrese el año fiscal que sigue a la fecha del gravamen (12:01 a. m. del 1 de enero) que se está determinando. Una solicitud presentada a tiempo en febrero de 2026 indica «2026-2027»; ingresar «2025-2026» en una solicitud presentada en febrero de 2026 señala que se trata de una solicitud tardía para el año fiscal anterior.
Conforme a la sección 259.15, el requisito de presentar la declaración jurada se aplica a solicitudes de los años fiscales 2018-19 a 2027-28 para propiedades con LIHTC y de 2022-23 a 2027-28 para propiedades de fideicomisos comunitarios de tierras.
Documentos que necesitas
- Formulario BOE-267, Solicitud de exención de bienestar (primera presentación), o BOE-267-A, Solicitud de exención de bienestar (presentación anual): esta declaración jurada se presenta junto con la solicitud a la que complementa.
- Hojas adicionales, únicamente si la tabla de la Sección 2 no tiene espacio para todas las unidades que reúnen los requisitos; el formulario indica que las adjunte si es necesario.
Cómo rellenar el BOE-267-L3
Confirme que debe presentar esta declaración jurada
Preséntela si marcó la casilla de la Sección 4.A2 del BOE-267-L o del BOE-267-L1 para solicitar una exención conforme a la sección 214(g)(2)(A)(iii) o (iv) del Código de Ingresos y Tributación. Use una declaración jurada por cada ubicación de propiedad.
Verifique el año fiscal
El formulario está impreso para el año fiscal 2026 - 2027. El año debe ser el año fiscal que sigue a la fecha del gravamen del 1 de enero que se está determinando.
Ingrese los datos de la organización
En la Sección 1, ingrese el nombre de la organización, el número de identificación corporativa o de LLC asignado por la Secretaría de Estado de California y el número de TCAC asignado al proyecto de viviendas de alquiler.
Identifique la propiedad
Ingrese la dirección de la propiedad (número y calle), la ciudad, el condado y el código postal, y el número o los números de parcela/evaluación del tasador.
Enumere cada unidad con ingresos por encima del límite
En la Sección 2.A, indique la dirección/número de unidad de cada unidad contabilizada en la Sección 4.C2 del BOE-267-L o del BOE-267-L1. Incluya solo unidades cuyos ocupantes inicialmente cumplían el límite de ingresos y que todavía están sujetas a restricciones de alquiler.
Ingrese el tamaño y los ingresos del hogar
Para cada unidad, ingrese el número de personas en el hogar y los ingresos anuales del hogar.
Ingrese las cifras del alquiler
Ingrese el alquiler máximo permitido que se puede cobrar al inquilino y el alquiler real cobrado por la unidad.
Ingrese el porcentaje del AMI
Ingrese el porcentaje del AMI del que se deriva el alquiler máximo cobrado. Los ingresos del hogar no deben superar el 140 % del AMI, ajustado según el tamaño de la familia.
Adjunte hojas adicionales si es necesario
Si la tabla no tiene espacio para todas las unidades que reúnen los requisitos, adjunte hojas adicionales con la misma información.
Complete la certificación
Ingrese el nombre del solicitante, el cargo y la fecha; firme encima de la firma del solicitante; y añada el teléfono diurno y la dirección de correo electrónico. La firma se realiza bajo pena de perjurio.
Revise y descargue el PDF completado
Verifique el año fiscal, la lista de unidades y las cifras comparándolos con su BOE-267-L o BOE-267-L1. Descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en la sección Cómo presentar.
Cómo presentar el BOE-267-L3
Presente la declaración jurada completada ante el tasador del condado, junto con su solicitud BOE-267 o BOE-267-A, antes de las 5:00 p. m. del 15 de febrero. El formulario incluye los datos de la oficina del tasador:
- Oficina: San Diego County Assessor, 1600 Pacific Hwy., Suite 103, San Diego, CA 92101.
- Teléfono: 619-531-5772.
El formulario no incluye una dirección postal, un portal ni instrucciones para solicitar una cita por separado; por lo tanto, llame a la oficina para confirmar cómo acepta las presentaciones. Presente una declaración jurada por cada ubicación de propiedad. Las instrucciones indican que el tasador mantiene el formulario confidencial. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales del tasador indicados anteriormente.
Errores comunes que debes evitar
- No presentar esta declaración jurada después de marcar la casilla de la Sección 4.A2 del BOE-267-L o del BOE-267-L1; las instrucciones indican que no presentarla resulta en la denegación de la exención.
- Incluir varias ubicaciones de propiedad en una sola declaración jurada; debe presentarse una declaración jurada por separado para cada ubicación.
- Presentar el formulario después de las 5:00 p. m. del 15 de febrero, lo que expone la solicitud a la multa por presentación tardía de la sección 270 del Código de Ingresos y Tributación.
- Ingresar un año fiscal incorrecto; «2025-2026» en una solicitud presentada en febrero de 2026 señala que se trata de una solicitud tardía para el año anterior.
- Incluir unidades que no estén en la Sección 4.C2 del BOE-267-L o del BOE-267-L1, o no incluir unidades que sí estén allí.
- Incluir una unidad cuyos ocupantes no cumplían inicialmente el límite inferior de ingresos o que ya no esté sujeta a restricciones de alquiler.
- Omitir el número de TCAC o el número de identificación corporativa o de LLC en la Sección 1.
- Dejar la certificación sin firmar o no incluir el nombre, el cargo y la fecha del solicitante.
- Quedarse sin filas en la tabla y no adjuntar hojas adicionales.
Preguntas frecuentes
¿Qué es el Formulario BOE-267-L3?
El Formulario BOE-267-L3 es la Declaración jurada complementaria de exención de bienestar del tasador del condado de San Diego para los datos de inquilinos «por encima del límite de ingresos». Enumera las unidades de alquiler cuyos ingresos familiares superaron el límite inferior, pero no exceden el 140 % del AMI, de modo que las unidades todavía puedan contar como viviendas para personas de bajos ingresos a efectos de la exención de bienestar.
¿Quién debe presentar el BOE-267-L3?
Debe presentarlo si marcó la casilla de la Sección 4.A2 del BOE-267-L o del BOE-267-L1 para solicitar una exención conforme a la sección 214(g)(2)(A)(iii) o (iv) del Código de Ingresos y Tributación. Estas disposiciones abarcan propiedades con LIHTC y propiedades de fideicomisos comunitarios de tierras arrendadas a hogares de bajos ingresos.
¿Cuándo vence el BOE-267-L3?
Debe presentarse antes de las 5:00 p. m. del 15 de febrero para evitar la multa por presentación tardía establecida en la sección 270 del Código de Ingresos y Tributación. La revisión que aparece aquí está impresa para el año fiscal 2026-2027.
¿Qué ocurre si no presento el BOE-267-L3?
Si indicó en el BOE-267-L o en el BOE-267-L1 que solicita una exención conforme a estas disposiciones y no presenta este formulario, las instrucciones indican que se denegará la exención. La presentación tardía también conlleva la multa de la sección 270.
¿Necesito un BOE-267-L3 por cada propiedad?
Sí. Las instrucciones exigen una declaración jurada por separado para cada ubicación para la que solicite una exención conforme a la sección 214(g)(2)(A)(iii) o (iv). Dentro de cada propiedad, enumere todas las unidades que reúnen los requisitos en la tabla de la Sección 2 y adjunte hojas adicionales si es necesario.
¿El BOE-267-L3 es un documento público?
No. El formulario indica que es confidencial y no está sujeto a divulgación pública, y las instrucciones señalan que el tasador lo mantiene confidencial conforme a la sección 259.15 del Código de Ingresos y Tributación.
¿Con qué formularios se presenta el BOE-267-L3?
Complementa el BOE-267, Solicitud de exención de bienestar (primera presentación), o el BOE-267-A, Solicitud de exención de bienestar (presentación anual). También se basa en la cantidad de unidades que informa en la Sección 4.C2 del BOE-267-L o del BOE-267-L1.
¿Puedo rellenar el BOE-267-L3 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración jurada; usted debe presentarla ante el tasador del condado de San Diego.
¿Listo para rellenar el BOE-267-L3?
Rellenar el BOE-267-L3 ahora