
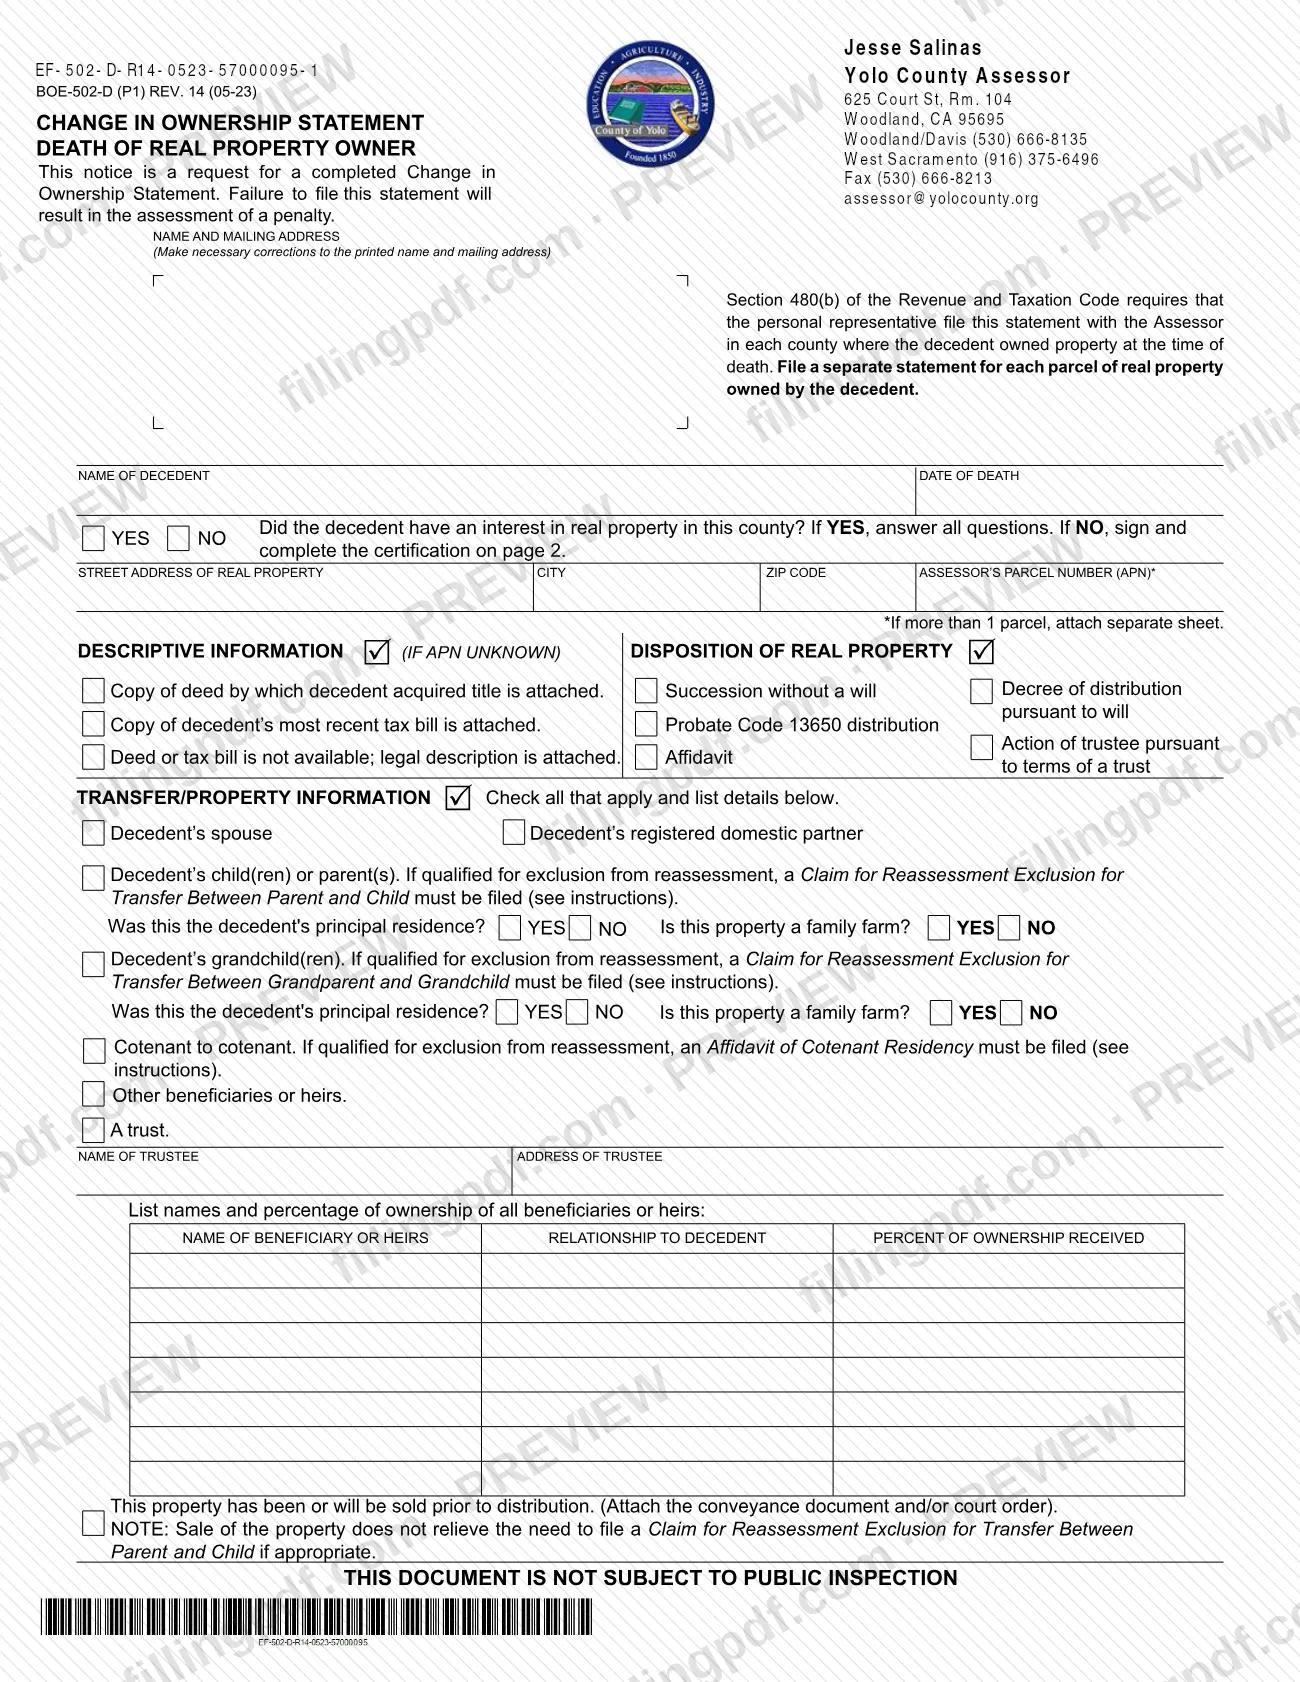
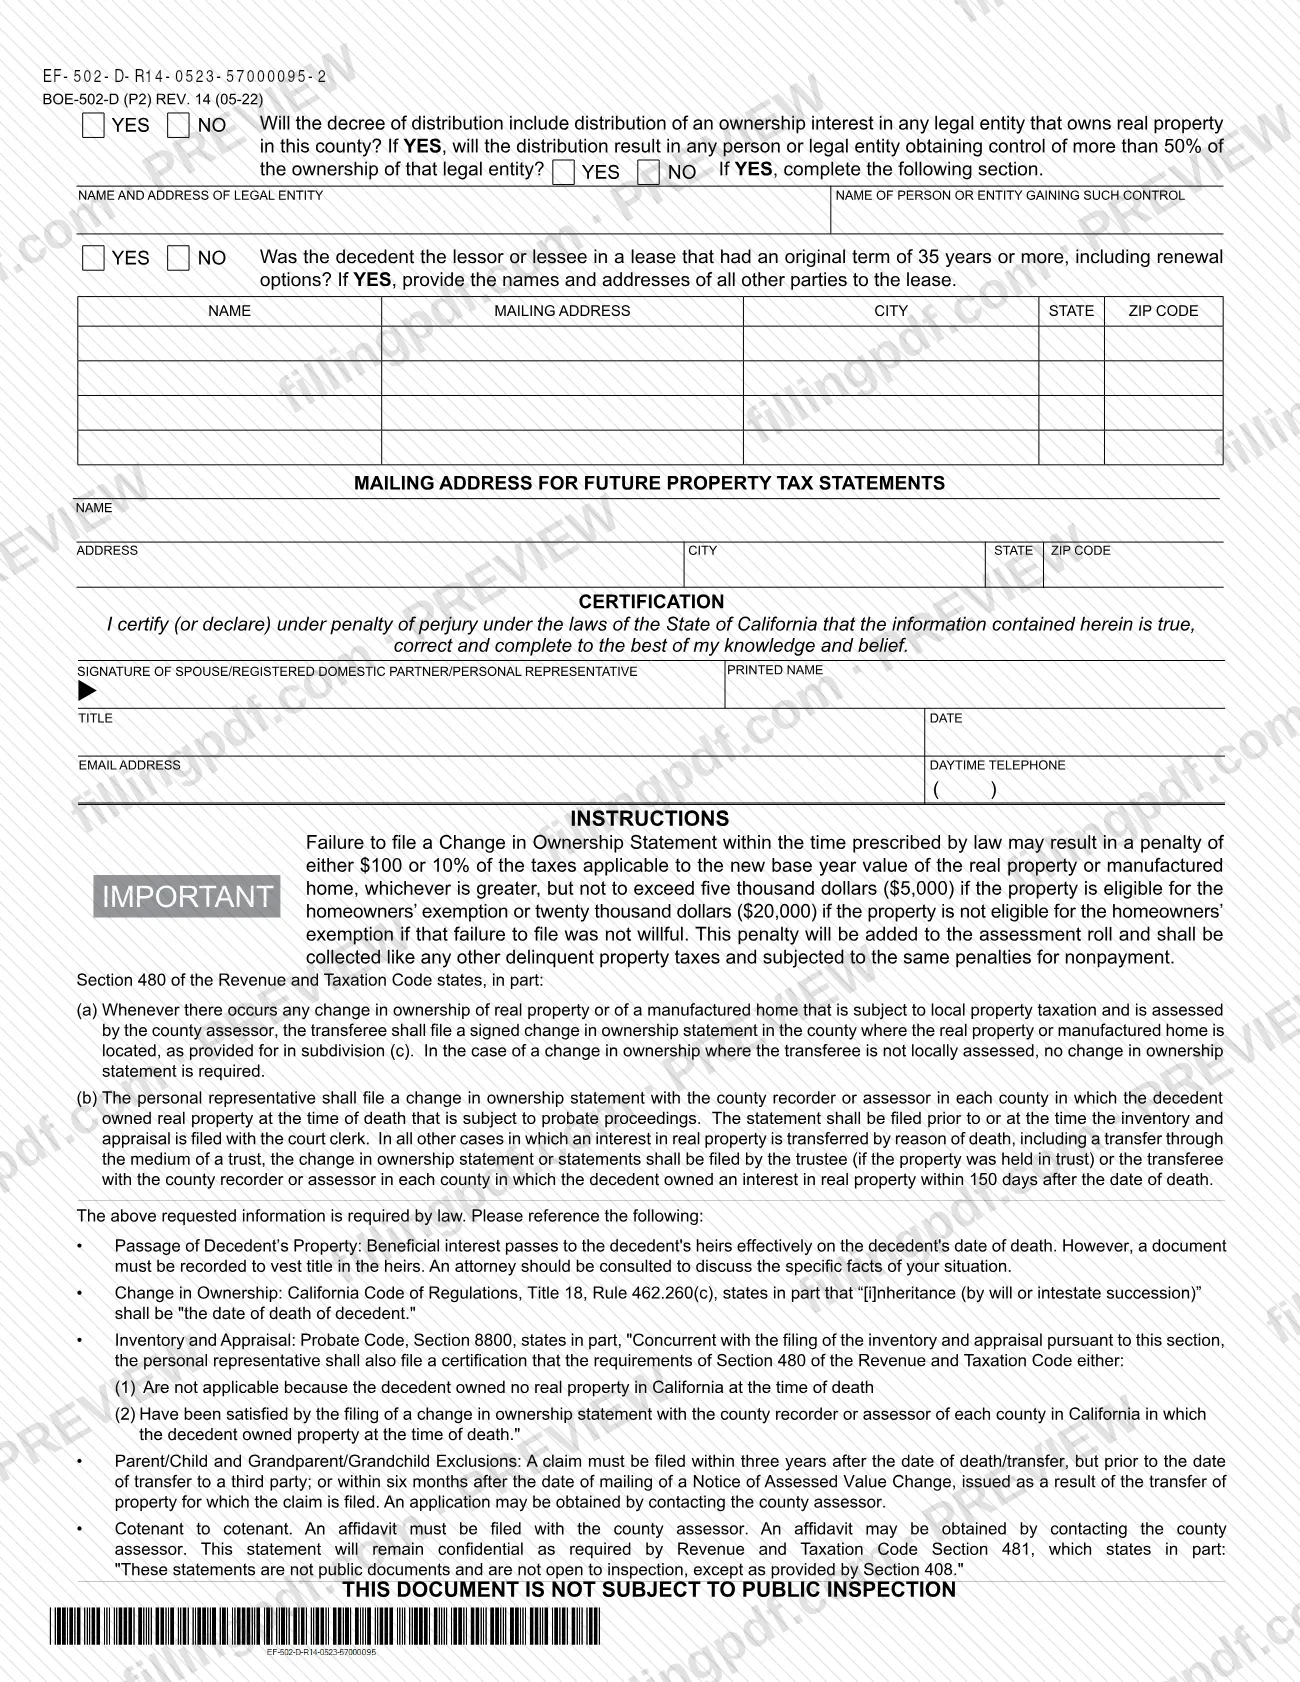
El Formulario BOE-502-D, Declaración de cambio de titularidad por fallecimiento del propietario de bienes inmuebles (Change in Ownership Statement Death of Real Property Owner), es la declaración que solicita el tasador del condado de Yolo cuando fallece una persona que era propietaria de bienes inmuebles en el condado. Es uno de los formularios de impuestos sobre la propiedad del condado de Yolo relacionados con una transferencia por fallecimiento, y lo firma bajo pena de perjurio el cónyuge, la pareja de hecho registrada o el representante personal. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el tasador publica el formulario original en ace.yolocounty.gov.
Última actualización
¿Qué es el BOE-502-D?
El Formulario BOE-502-D, Declaración de cambio de titularidad por fallecimiento del propietario de bienes inmuebles, es la declaración que solicita el tasador del condado de Yolo después del fallecimiento del propietario de un inmueble. En ella se informa sobre los bienes inmuebles del difunto en el condado y las personas o el fideicomiso que los reciben.
El formulario está impreso como un aviso y una solicitud para presentar una Declaración de cambio de titularidad completada. Indica que no presentar el formulario dará lugar a la imposición de una multa. Se basa en la Sección 480(b) del Código de Ingresos e Impuestos de California, que exige que el representante personal presente la declaración ante el tasador de cada condado donde el difunto poseía bienes al momento de su fallecimiento. Se presenta una declaración por separado para cada parcela.
La página 1 identifica al difunto, la fecha de fallecimiento y la parcela; luego registra cómo se transfiere la propiedad: sucesión sin testamento, decreto de distribución conforme a un testamento, distribución según el Probate Code 13650, acción del fiduciario de acuerdo con los términos de un fideicomiso o una declaración jurada. También registra quién la recibe, por ejemplo, el cónyuge, la pareja de hecho registrada, un hijo, padre, nieto, copropietario, otro heredero o un fideicomiso. La página 2 pregunta sobre entidades legales y arrendamientos a largo plazo, la dirección postal para futuras facturas de impuestos sobre la propiedad y la certificación.
El formulario no sustituye las solicitudes de exclusión de la reevaluación. La Solicitud de exclusión de reevaluación por transferencia entre padre e hijo, la Solicitud de exclusión de reevaluación por transferencia entre abuelo y nieto y la Declaración jurada de residencia del copropietario se presentan por separado cuando corresponda. El formulario no está sujeto a inspección pública.
¿Quién tiene que presentar el BOE-502-D?
El representante personal de un difunto que poseía bienes inmuebles en el condado de Yolo presenta el Formulario BOE-502-D ante el tasador. La Sección 480(b) del Código de Ingresos e Impuestos, citada en el formulario, exige presentar la declaración en cada condado donde el difunto poseía bienes al momento de su fallecimiento.
En otros casos en los que un interés en bienes inmuebles se transfiere debido al fallecimiento, incluso a través de un fideicomiso, la ley asigna la presentación al fiduciario (si los bienes se tenían en un fideicomiso) o al beneficiario de la transferencia. El cónyuge, la pareja de hecho registrada o el representante personal firma el apartado de certificación.
Otros puntos que indica el formulario:
- Si el difunto no tenía ningún interés en bienes inmuebles en este condado, marque NO y complete únicamente la firma y la certificación en la página 2.
- Presente una declaración por separado para cada parcela que poseía el difunto.
- Las transferencias a un hijo, padre o nieto pueden reunir los requisitos para una exclusión de la reevaluación, pero solo si se presenta la solicitud correspondiente. Una transferencia entre copropietarios requiere una Declaración jurada de residencia del copropietario.
- Si el tasador le envió este formulario como solicitud, complételo incluso si es necesario corregir el nombre impreso y la dirección postal; el formulario tiene un espacio para hacerlo.
Cuándo presentar el BOE-502-D
La fecha límite depende de cómo se transfieran los bienes al fallecer su propietario. Según la Sección 480(b), citada en el formulario, el representante personal presenta la declaración para los bienes sujetos a un proceso sucesorio antes del momento en que se presente el inventario y la tasación ante el secretario del tribunal o en ese mismo momento. En todos los demás casos, incluidos los bienes mantenidos en un fideicomiso, el fiduciario o el beneficiario de la transferencia presenta la declaración dentro de los 150 días posteriores a la fecha de fallecimiento.
No presentar la declaración dentro del plazo establecido por la ley puede dar lugar a una multa. El formulario indica que esta se agrega al registro de tasación y se cobra como cualquier otro impuesto sobre la propiedad moroso; el formulario explica cómo se calcula el importe, y el tasador del condado de Yolo puede explicar cómo se aplica a su caso.
Las solicitudes relacionadas tienen sus propios plazos. La solicitud de exclusión entre padre e hijo o entre abuelo y nieto debe presentarse dentro de los tres años posteriores a la fecha del fallecimiento o la transferencia, pero antes de que los bienes se transfieran a un tercero, o dentro de los seis meses posteriores a la fecha de envío del Aviso de cambio del valor tasado emitido como resultado de la transferencia.
Documentos que necesitas
- Copia de la escritura mediante la cual el difunto adquirió el título de propiedad; adjúntela si marca esa casilla en la sección de información descriptiva.
- Copia de la factura de impuestos más reciente del difunto; adjúntela si marca esa casilla en lugar de la escritura.
- Una descripción legal, únicamente si no se dispone de la escritura ni de la factura de impuestos; marque la casilla que indica que se adjunta la descripción legal.
- Una hoja separada con la lista de todos los números de parcela del tasador (APN), si el difunto poseía más de una parcela.
- El documento de transferencia y/o la orden judicial, únicamente si los bienes se han vendido o se venderán antes de su distribución.
- Nombres y direcciones postales de todas las demás partes del arrendamiento, únicamente si el difunto era arrendador o arrendatario en un contrato con un plazo original de 35 años o más, incluidas las opciones de renovación.
- Una Solicitud de exclusión de reevaluación por transferencia entre padre e hijo o entre abuelo y nieto, únicamente si la transferencia a un hijo, padre o nieto reúne los requisitos para la exclusión; se presenta por separado.
- Una Declaración jurada de residencia del copropietario, únicamente si una transferencia entre copropietarios reúne los requisitos para la exclusión; se presenta ante el tasador del condado.
Cómo rellenar el BOE-502-D
Corrija su nombre y dirección postal
En el apartado Name and Mailing Address (nombre y dirección postal) de la parte superior de la página 1, corrija el nombre impreso y la dirección postal si es necesario.
Indique el nombre del difunto y la fecha de fallecimiento
Escriba el Name of Decedent (nombre del difunto) y la Date of Death (fecha de fallecimiento).
Responda la pregunta sobre bienes inmuebles
Marque YES (sí) o NO para indicar si el difunto tenía un interés en bienes inmuebles en este condado. Si responde SÍ, conteste todas las preguntas; si responde NO, firme y complete la certificación en la página 2.
Identifique la parcela
Indique la dirección, la ciudad, el código postal y el número de parcela del tasador (APN). Complete una declaración por parcela; si hay más de una parcela, adjunte una hoja separada.
Marque la casilla de información descriptiva
Indique si adjunta una copia de la escritura, la factura de impuestos más reciente o una descripción legal (si no dispone de ninguna de las dos primeras). Use la línea de información descriptiva únicamente si desconoce el APN.
Indique cómo se transfieren los bienes
Marque la forma en que se transfieren los bienes: sucesión sin testamento, decreto de distribución conforme a un testamento, distribución según el Probate Code 13650, acción del fiduciario de acuerdo con los términos de un fideicomiso o declaración jurada.
Indique quién recibe los bienes
En Transfer/Property Information (información sobre la transferencia y los bienes), marque todas las opciones que correspondan: cónyuge, pareja de hecho registrada, hijo(s) o padre(s), nieto(s), copropietario, otros beneficiarios o herederos, o un fideicomiso. Si se trata de hijos, padres o nietos, responda las preguntas sobre la residencia principal y la granja familiar.
Indique los datos del fiduciario y los beneficiarios
Si marca un fideicomiso, indique el nombre y la dirección del fiduciario. Luego, enumere a cada beneficiario o heredero e indique su parentesco con el difunto y el porcentaje de titularidad que recibe.
Indique si los bienes se venden antes de su distribución
Si los bienes se han vendido o se venderán antes de su distribución, marque esa casilla y adjunte el documento de transferencia y/o la orden judicial.
Responda la pregunta sobre entidades legales
En la página 2, marque YES (sí) o NO para indicar si el decreto de distribución incluye un interés de titularidad en una entidad legal que posee bienes inmuebles en este condado. Si responde SÍ, indique si alguien adquiere el control de más del 50 % e indique la entidad y la persona o entidad que adquiere el control.
Responda la pregunta sobre arrendamientos a largo plazo
Marque YES (sí) o NO para indicar si el difunto era arrendador o arrendatario en un contrato con un plazo original de 35 años o más, incluidas las opciones de renovación. Si responde SÍ, indique el nombre, la dirección postal, la ciudad, el estado y el código postal de todas las demás partes.
Indique la dirección para las facturas de impuestos
En Mailing Address for Future Property Tax Statements (dirección postal para futuras facturas de impuestos sobre la propiedad), escriba el nombre, la dirección, la ciudad, el estado y el código postal donde deben enviarse las facturas.
Revise, firme y descargue el PDF
Firme como cónyuge, pareja de hecho registrada o representante personal, e indique el nombre en letra de imprenta, el cargo, la fecha, la dirección de correo electrónico y el teléfono diurno. Descargue o imprima el PDF completado desde FillingPDF y envíelo según se describe en la sección Cómo presentar.
Cómo presentar el BOE-502-D
El Formulario BOE-502-D se presenta ante el tasador del condado (la ley también menciona al registrador del condado) de cada condado donde el difunto poseía bienes inmuebles. Para el condado de Yolo, el formulario incluye los datos del tasador del condado de Yolo:
- Dirección: Yolo County Assessor, 625 Court St, Rm. 104, Woodland, CA 95695.
- Teléfono: Woodland/Davis (530) 666-8135; West Sacramento (916) 375-6496.
- Fax: (530) 666-8213.
- Correo electrónico: [email protected].
El formulario no indica métodos de entrega específicos ni si se requiere una cita, así que pregunte a la oficina cuáles de estos métodos acepta para una declaración firmada antes de enviarla. Adjunte la escritura, la factura de impuestos o la descripción legal, una hoja separada si hay más de una parcela y cualquier documento de transferencia u orden judicial, según se describe en los documentos requeridos. Envíe una declaración por separado para cada parcela.
Para obtener las solicitudes de exclusión de la reevaluación y la declaración jurada del copropietario, comuníquese con el tasador del condado; se presentan por separado. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Presentar una sola declaración para varias parcelas; el formulario exige una declaración por separado para cada parcela de bienes inmuebles que poseía el difunto.
- Incluir más de una parcela sin adjuntar una hoja separada con los APN adicionales.
- Responder NO a la pregunta sobre bienes inmuebles, pero omitir la firma y la certificación en la página 2.
- Omitir la escritura, la factura de impuestos más reciente o la descripción legal que respalda la sección de información descriptiva.
- Suponer que el formulario por sí solo garantiza una exclusión para un hijo, padre o nieto; también debe presentarse la Solicitud de exclusión de reevaluación correspondiente.
- Creer que vender los bienes elimina la necesidad de presentar una solicitud de exclusión entre padre e hijo; el formulario indica que no es así cuando corresponde presentar la solicitud.
- Indicar a los beneficiarios o herederos sin incluir su parentesco con el difunto ni el porcentaje de titularidad que reciben.
- Omitir las preguntas sobre entidades legales o arrendamientos de 35 años en la página 2, o no proporcionar los nombres y las direcciones de las partes del arrendamiento cuando la respuesta es SÍ.
- Presentar la declaración sin firmar; la certificación se realiza bajo pena de perjurio y requiere una firma, el nombre en letra de imprenta, el cargo y la fecha.
- No cumplir el plazo de presentación, lo que puede dar lugar a una multa agregada al registro de tasación.
Preguntas frecuentes
¿Para qué se usa el Formulario BOE-502-D?
El Formulario BOE-502-D es la Declaración de cambio de titularidad que se presenta ante el tasador del condado después del fallecimiento del propietario de un inmueble. Informa sobre los bienes inmuebles del difunto, cómo se transfieren y quién los recibe. El tasador del condado de Yolo lo imprime como solicitud, y no presentarlo da lugar a una multa.
¿El Formulario BOE-502-D forma parte de los impuestos sobre la propiedad del condado de Yolo?
Sí. Es un formulario del tasador del condado de Yolo que respalda la tasación de impuestos sobre los bienes inmuebles después de un fallecimiento al informar el cambio de titularidad. El formulario no está abierto a inspección pública y se mantiene confidencial conforme a la Sección 481 del Código de Ingresos e Impuestos.
¿Quién debe presentar la Declaración de cambio de titularidad después de un fallecimiento?
El representante personal la presenta en cada condado donde el difunto poseía bienes inmuebles. Cuando los bienes se transfieren fuera del proceso sucesorio, incluso a través de un fideicomiso, el fiduciario (si los bienes se mantenían en un fideicomiso) o el beneficiario de la transferencia la presenta, conforme a la Sección 480(b) impresa en el formulario.
¿Cuál es la fecha límite para presentar el Formulario BOE-502-D?
Para los bienes sujetos a un proceso sucesorio, presente la declaración antes del momento en que se presente el inventario y la tasación ante el secretario del tribunal o en ese mismo momento. En todos los demás casos, preséntela dentro de los 150 días posteriores a la fecha de fallecimiento. Presentarla tarde puede dar lugar a una multa.
¿Presento un formulario para varias parcelas?
No. Presente una declaración por separado para cada parcela de bienes inmuebles que poseía el difunto. Si una sola declaración enumera más de un APN, el formulario indica que debe adjuntar una hoja separada.
¿Qué hago si el difunto no poseía bienes inmuebles en el condado de Yolo?
Marque NO en respuesta a la pregunta de si el difunto tenía un interés en bienes inmuebles en este condado y, luego, firme y complete la certificación en la página 2. No es necesario responder las demás preguntas.
¿El formulario excluye de la reevaluación una transferencia a un hijo o nieto?
No. El formulario solo informa la transferencia. Si una transferencia a un hijo, padre o nieto reúne los requisitos, también debe presentar la Solicitud de exclusión de reevaluación correspondiente, generalmente dentro de los tres años posteriores a la fecha del fallecimiento o la transferencia. Solicite la solicitud al tasador del condado.
¿Puedo rellenar el Formulario BOE-502-D en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente del tasador del condado de Yolo y no presenta el formulario; usted debe presentarlo ante el tasador mediante los canales de la oficina.
¿Listo para rellenar el BOE-502-D?
Rellenar el BOE-502-D ahora