
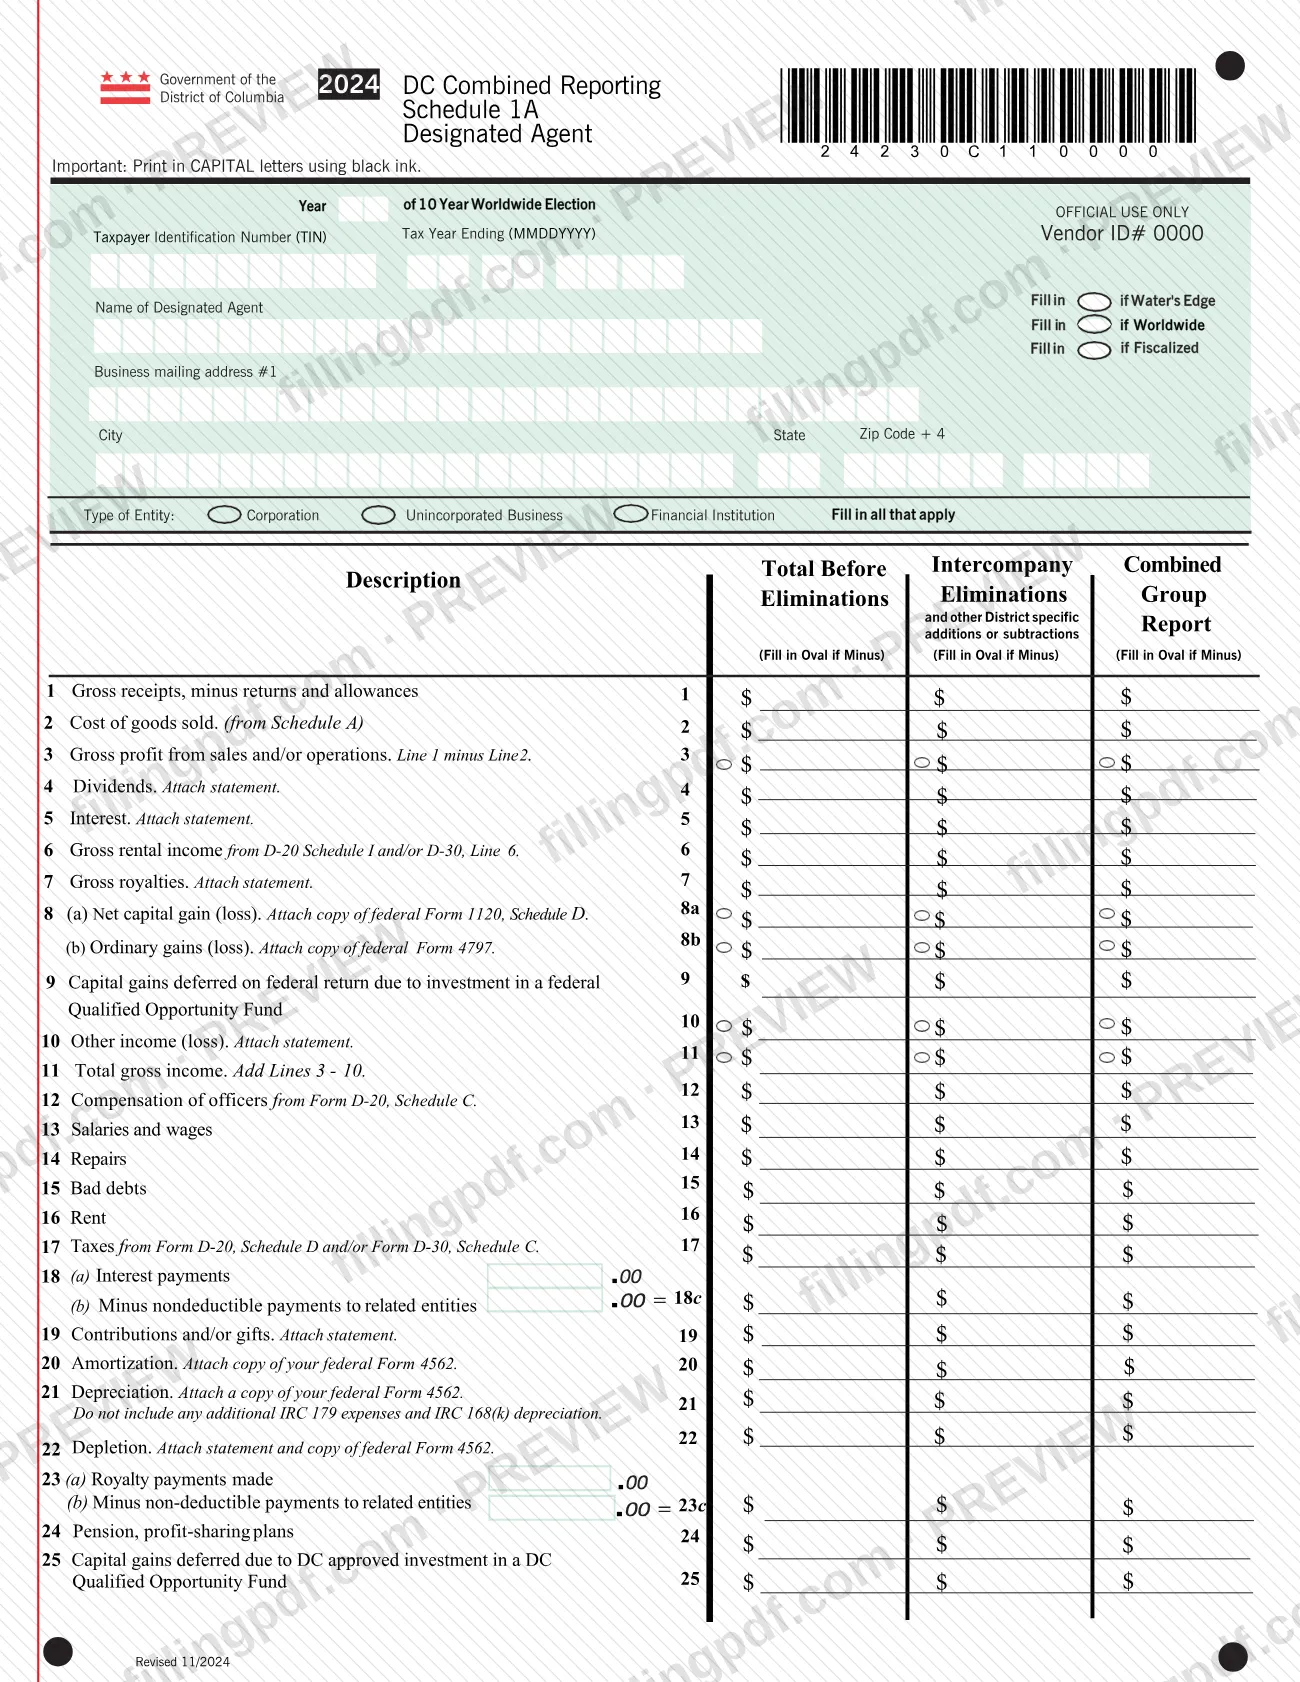
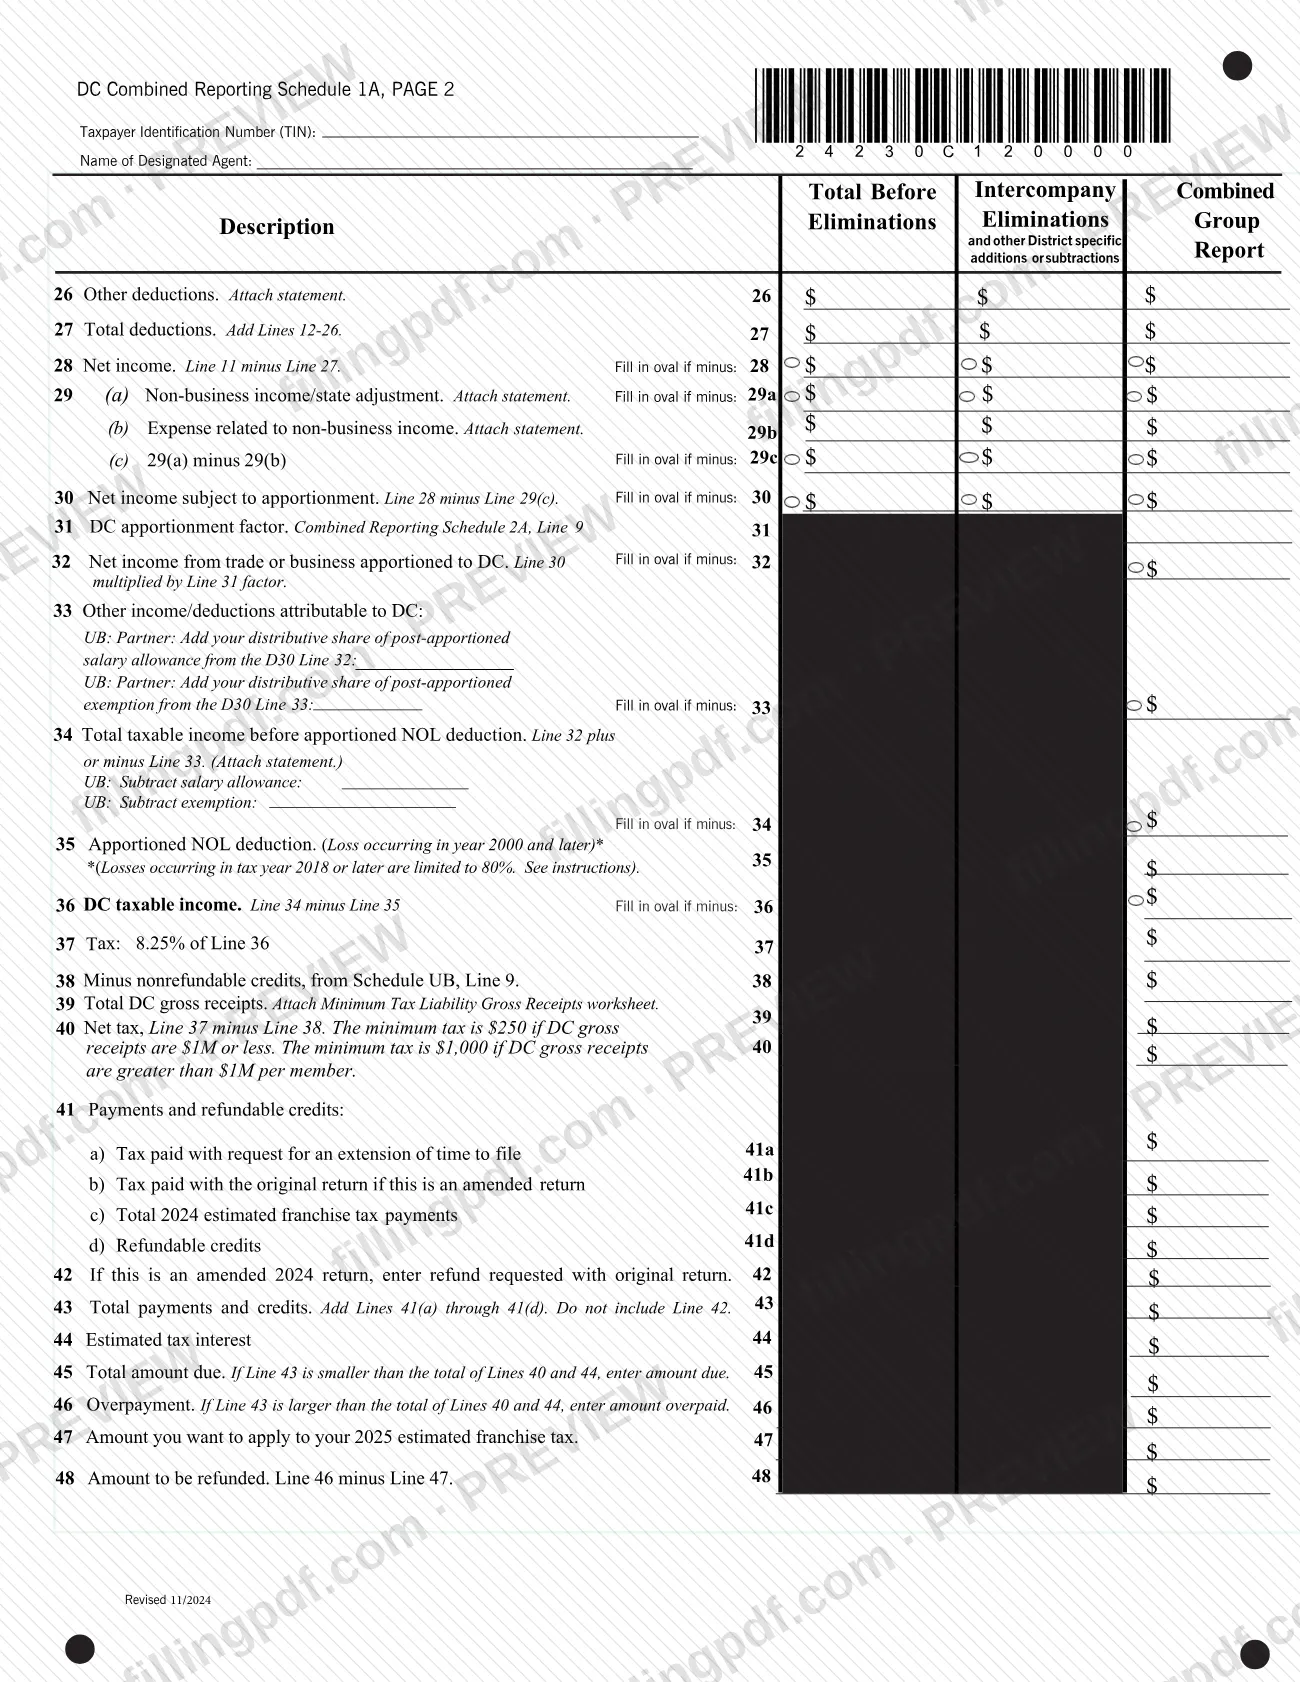
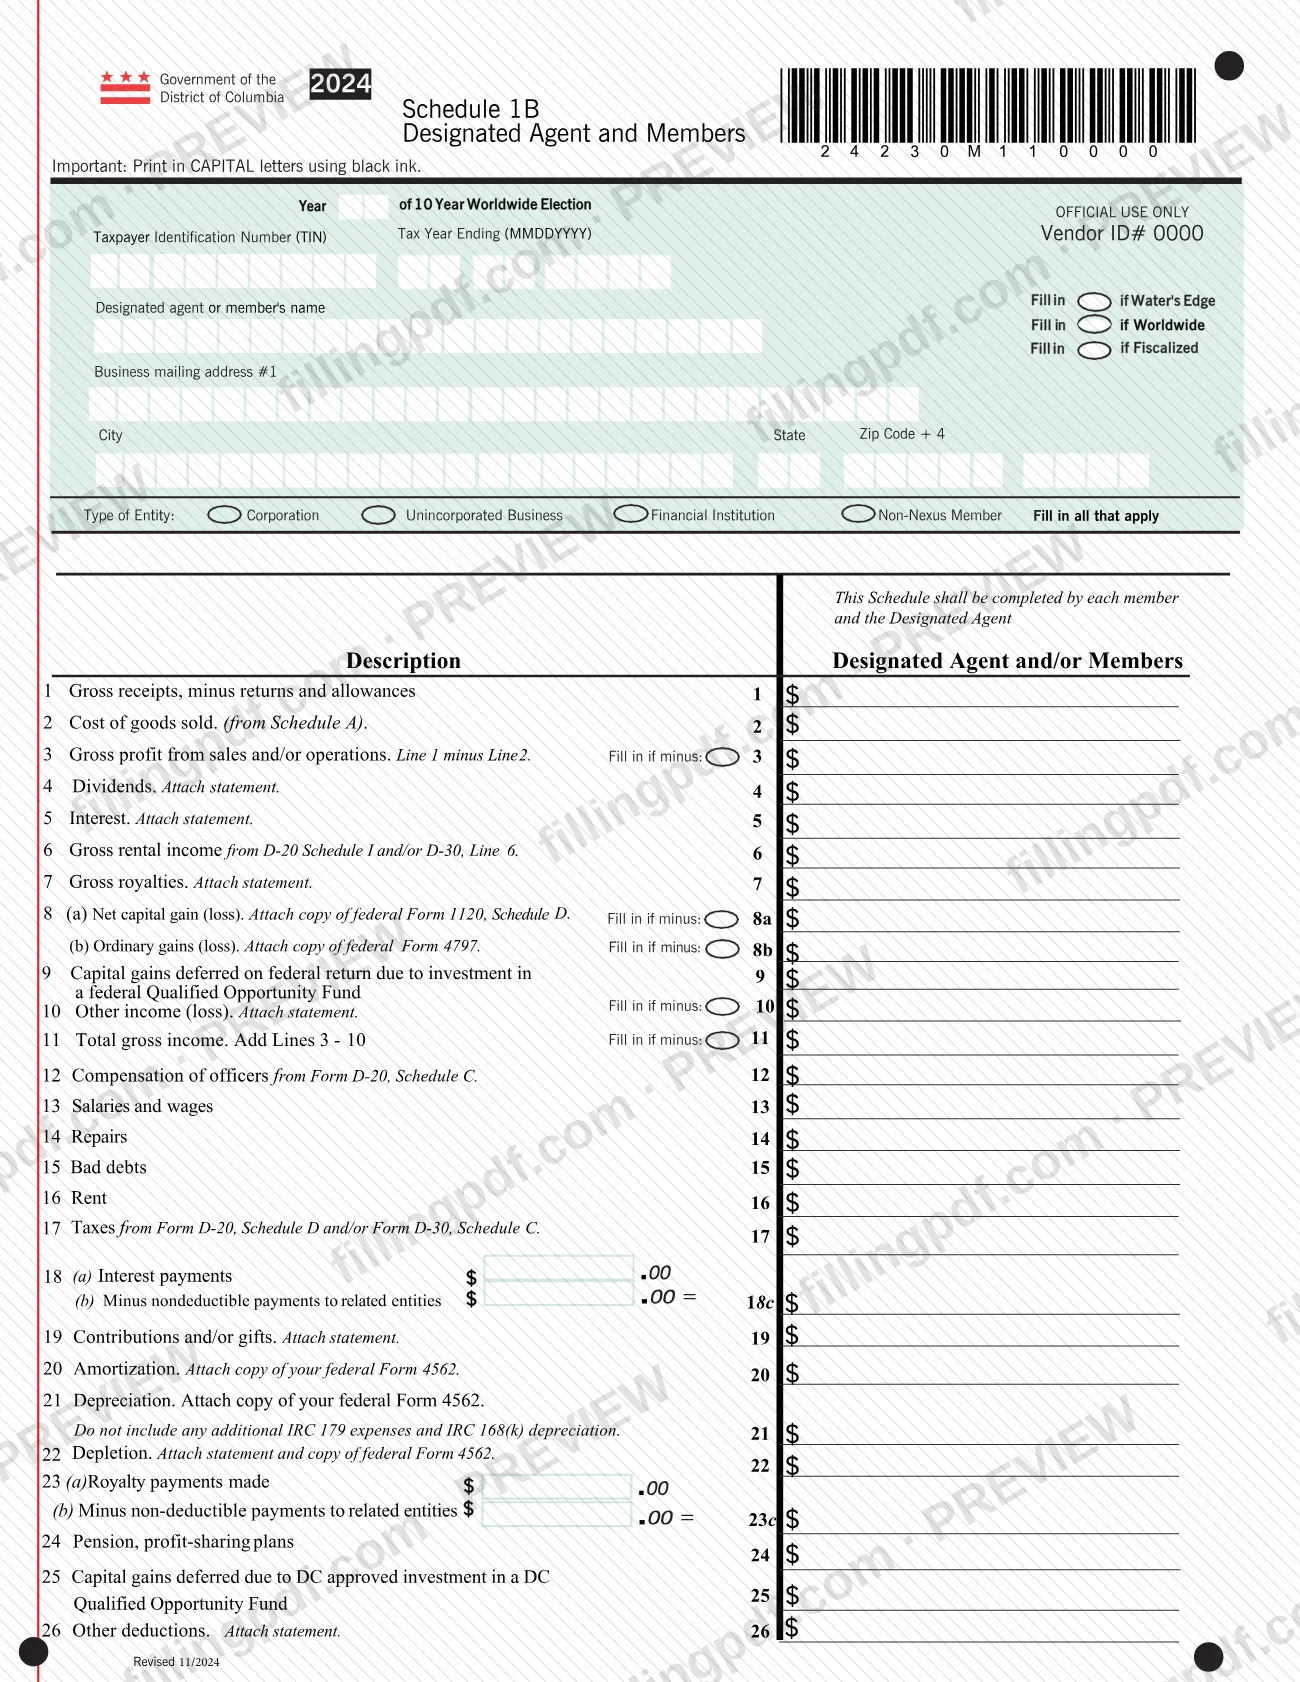
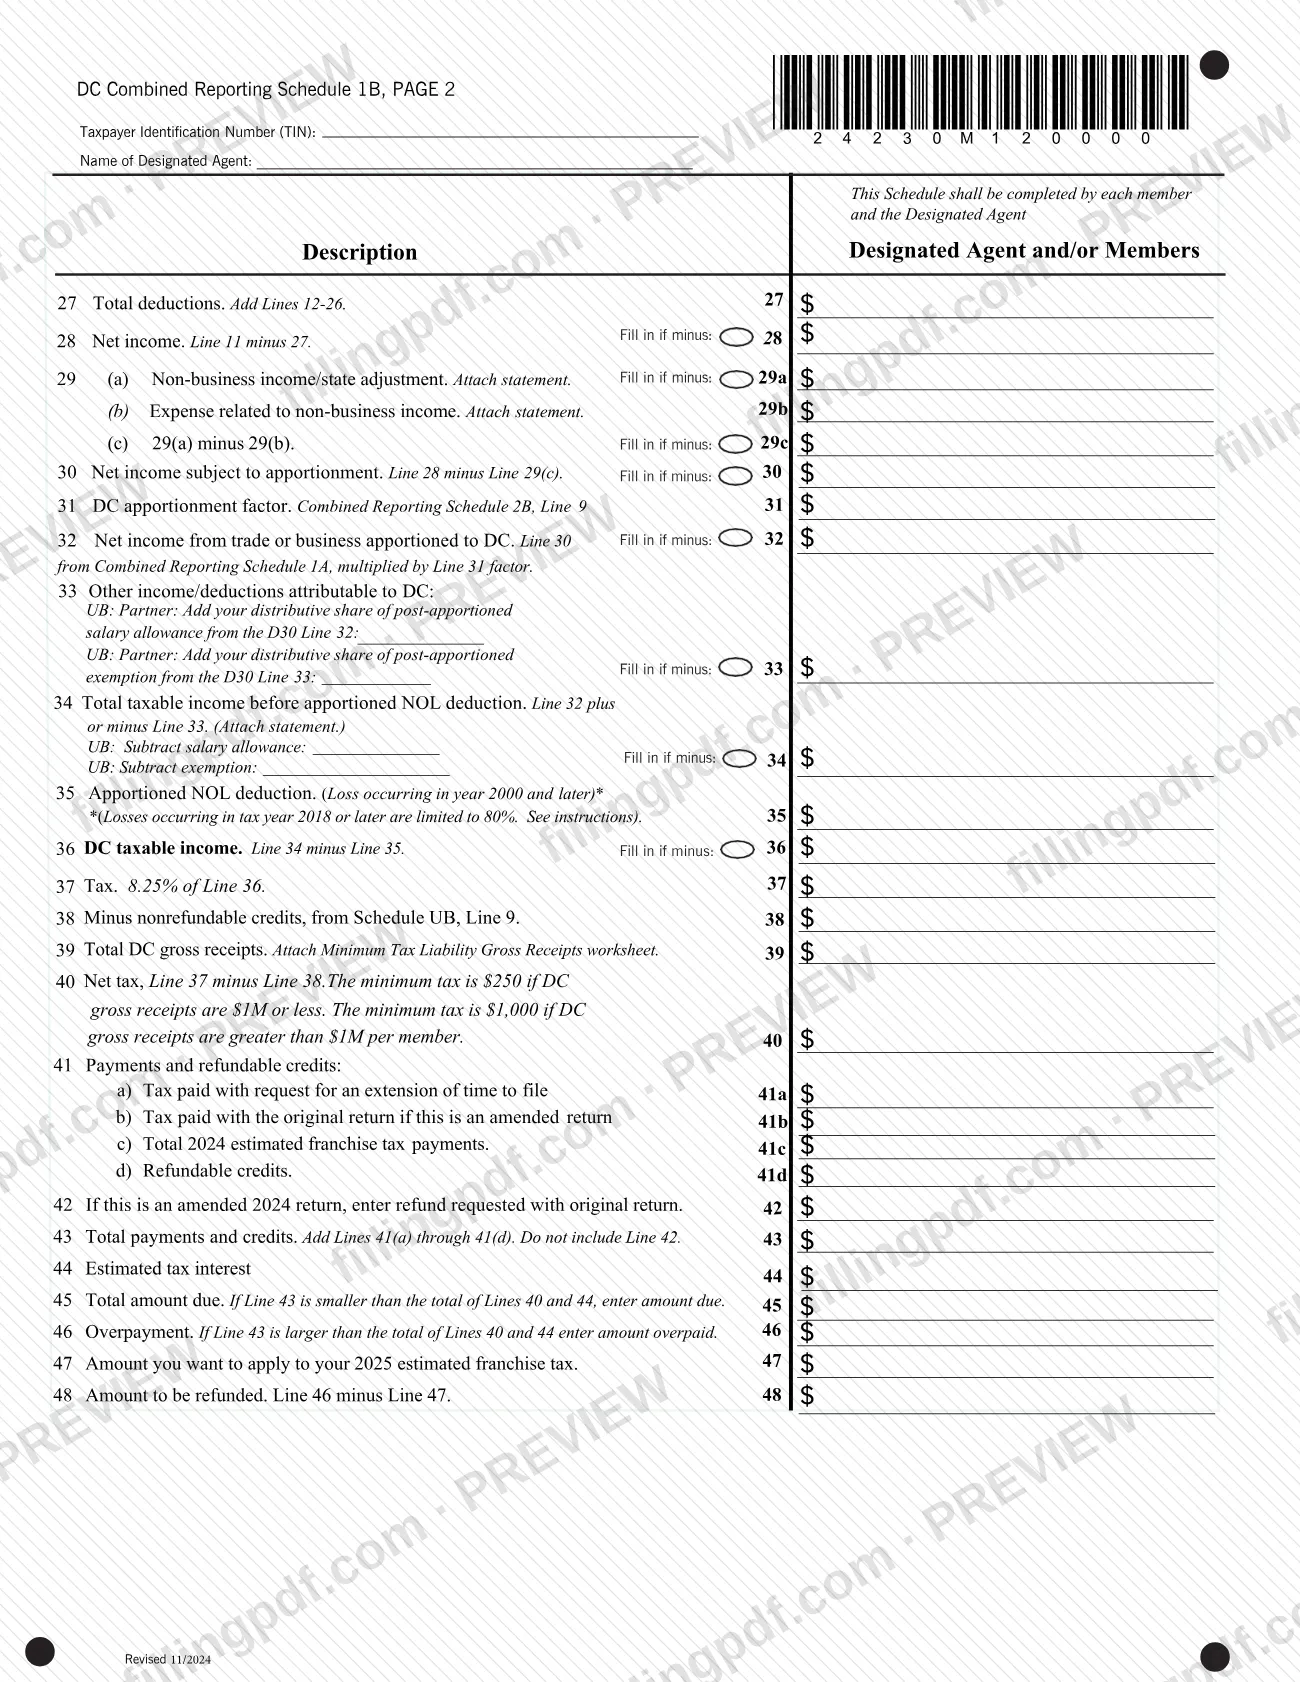
Las Instrucciones de declaración combinada de 2024 son la publicación de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) que explica cómo una empresa unitaria presenta una declaración combinada para impuestos sobre franquicias, junto con el Anexo de miembros del grupo combinado y los Anexos 1A, 1B, 2A y 2B. Las utiliza el agente designado de un grupo combinado que presenta el Formulario D-20 o el Formulario D-30 para el grupo. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; OTR publica la publicación oficial y los anexos rellenables en otr.cfo.dc.gov.
Última actualización
¿Qué es el Instrucciones y anexos para completar la declaración combinada de impuestos sobre franquicias de DC de 2024 (2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns)?
Las Instrucciones de declaración combinada de 2024 son la publicación de la Oficina de Impuestos e Ingresos (OTR) que explica cómo los miembros de una empresa unitaria presentan una declaración combinada de DC para impuestos sobre franquicias, y contiene los anexos utilizados para prepararla.
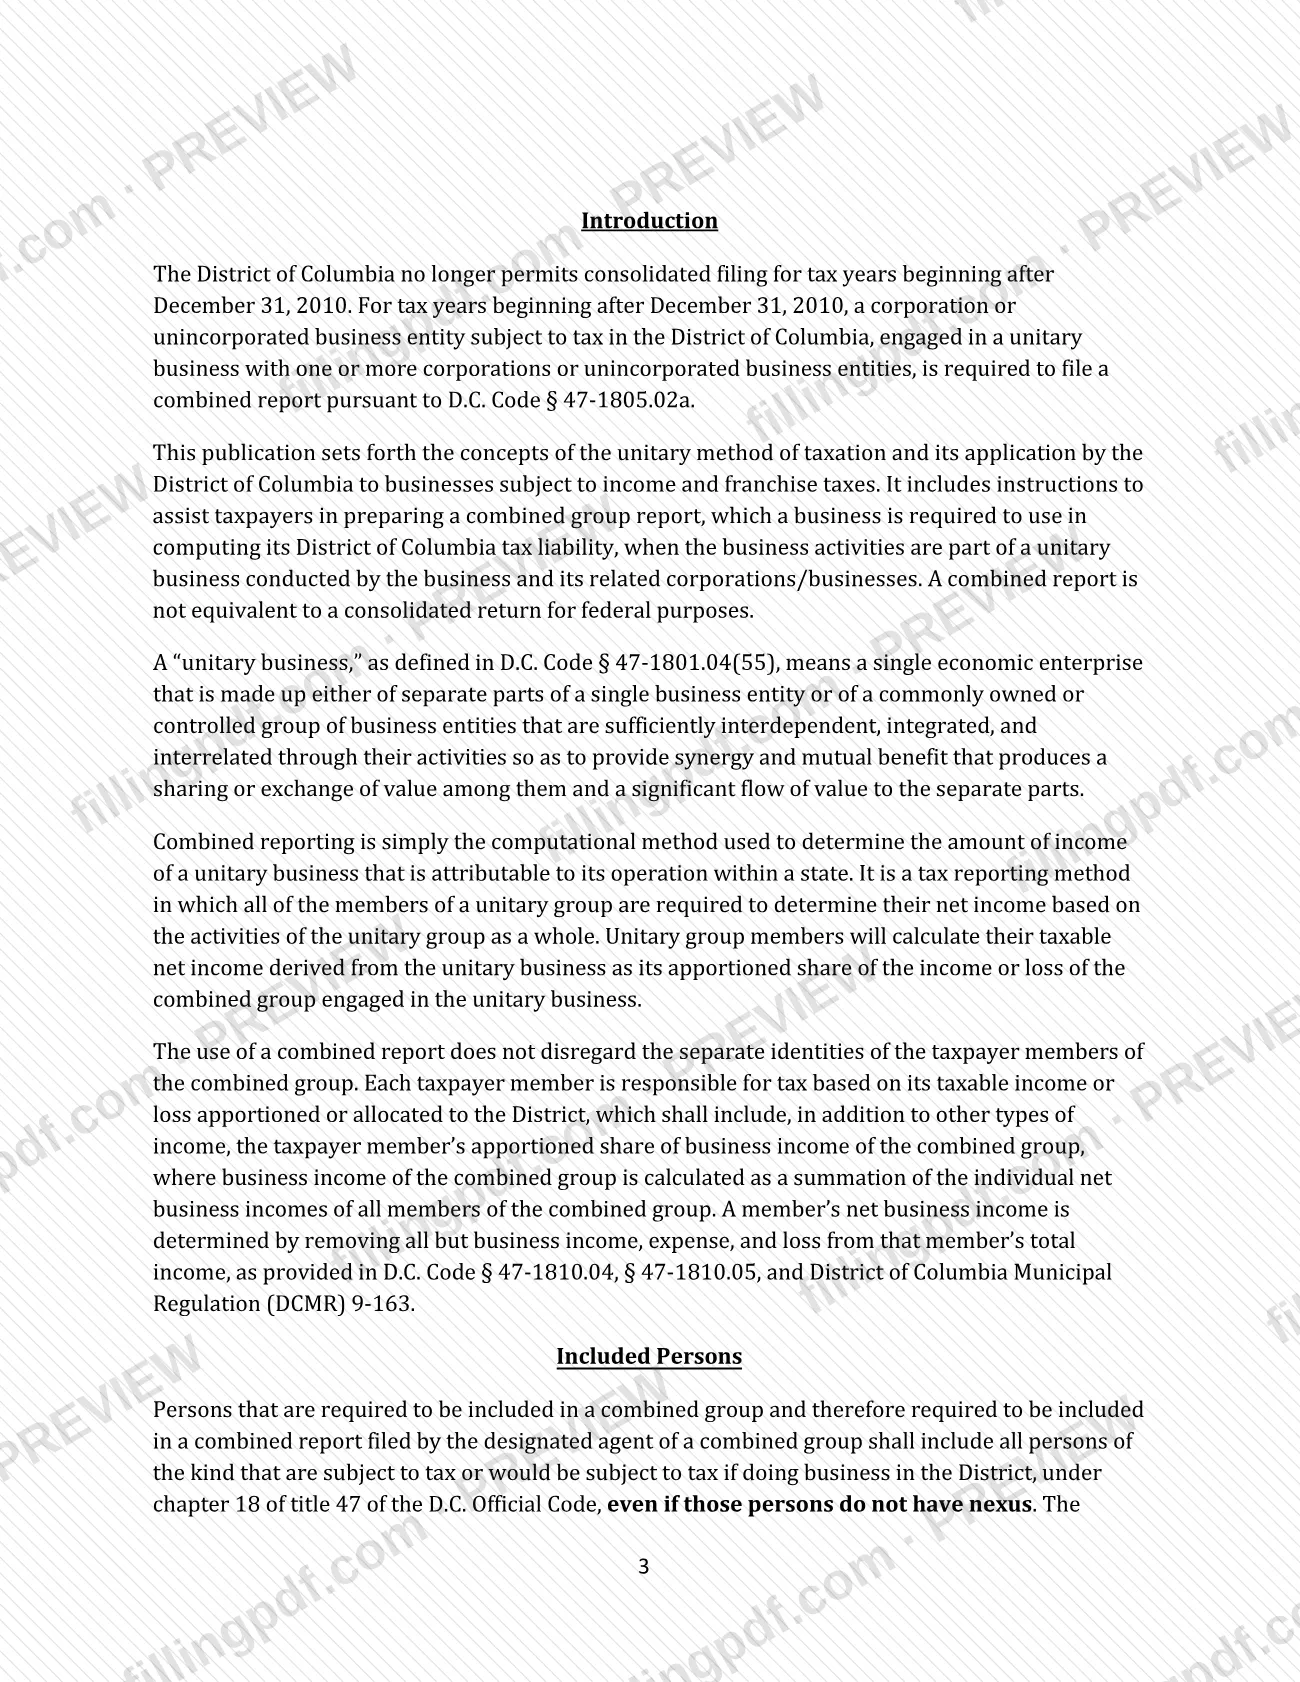
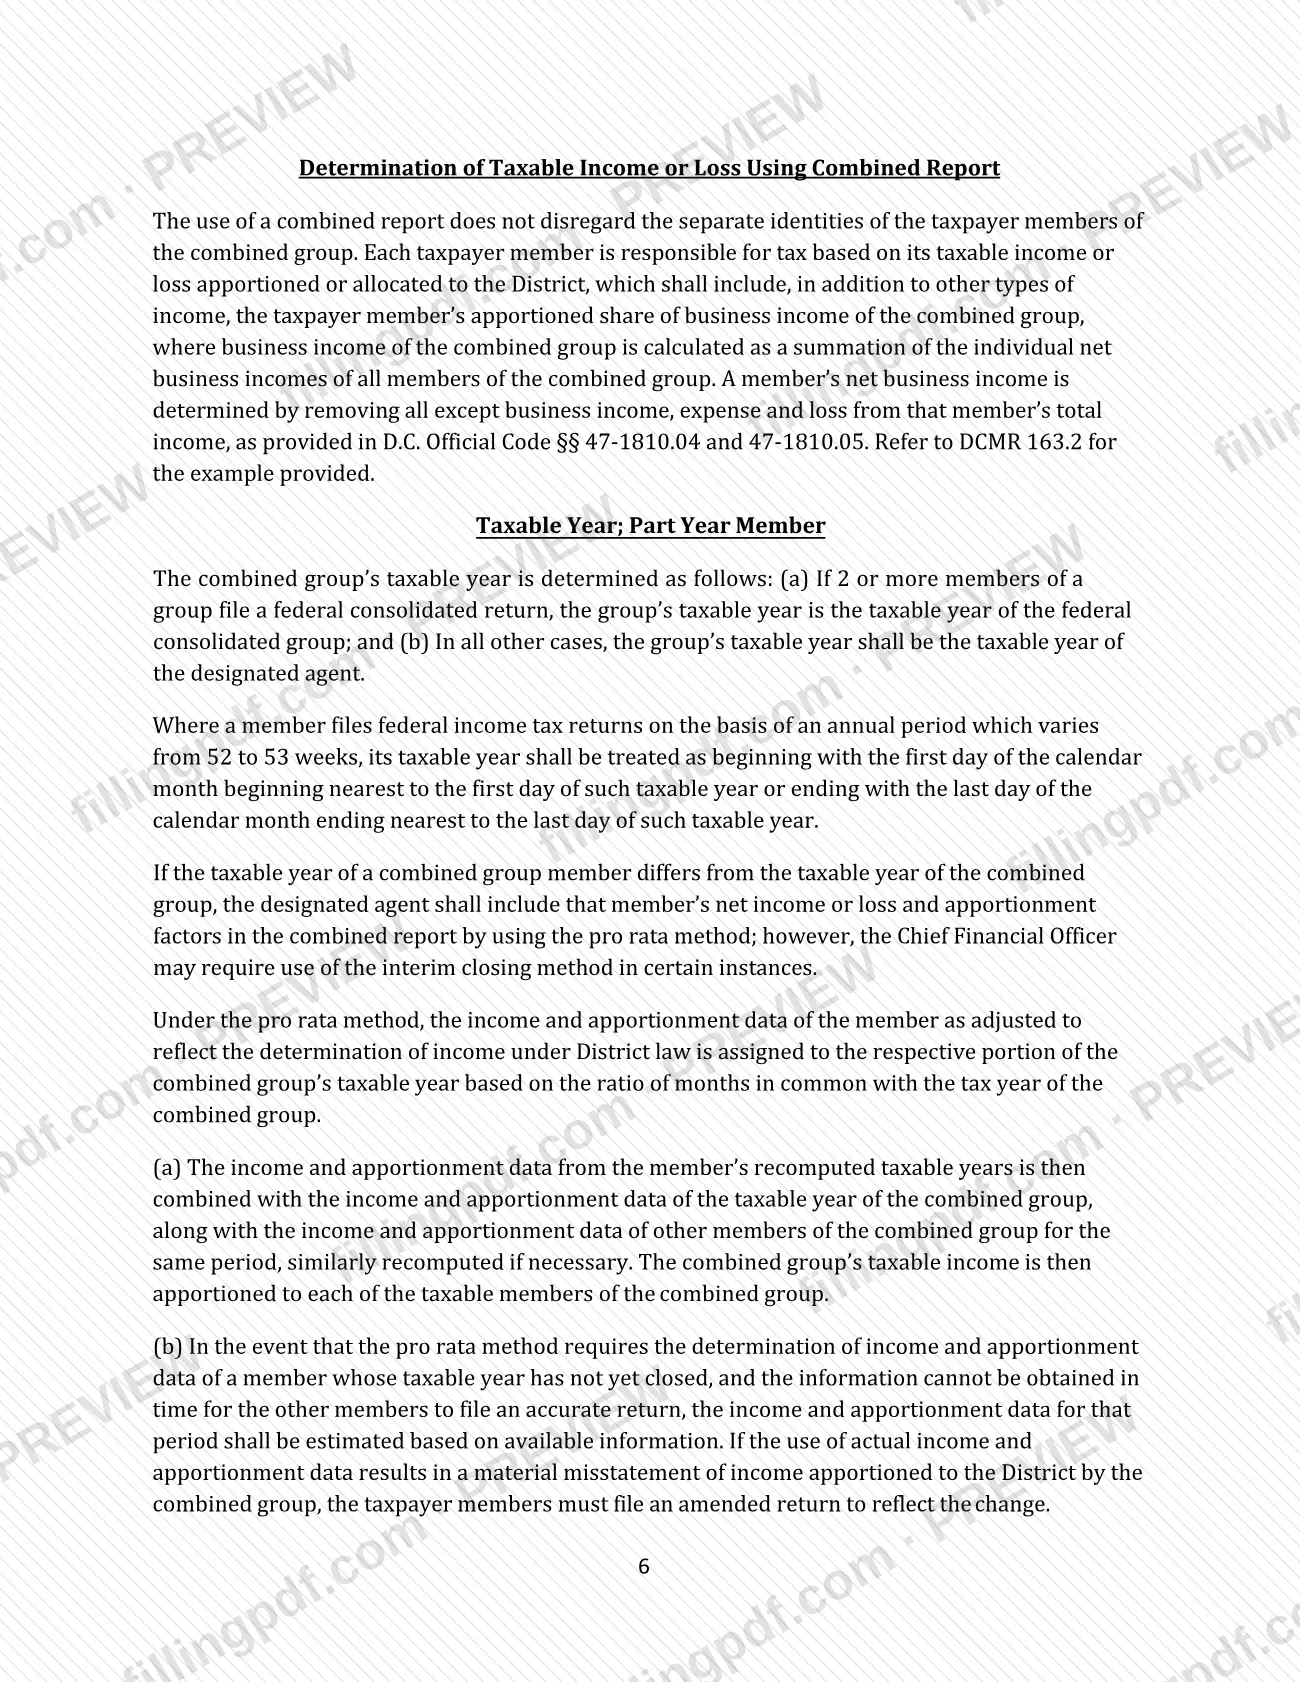
OTR imprime el título completo como "2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns". El Distrito ya no permite la presentación consolidada para años tributarios que comiencen después del 31 de diciembre de 2010. Desde entonces, una corporación o entidad comercial no incorporada sujeta a impuestos de DC que participe en una empresa unitaria con otras corporaciones o entidades comerciales no incorporadas debe presentar una declaración combinada conforme al D.C. Code § 47-1805.02a. Las instrucciones indican que una declaración combinada no equivale a una declaración federal consolidada y que cada miembro contribuyente conserva su identidad separada y es responsable de los impuestos sobre sus propios ingresos prorrateados o asignados.
La publicación explica quiénes están incluidos y excluidos, el agente designado, la presentación limitada a los Estados Unidos frente a la presentación mundial, las pérdidas operativas netas, los créditos, el prorrateo, el impuesto mínimo, los pagos estimados, las prórrogas y el cierre de entidades separadas. Sus formularios y anexos son:
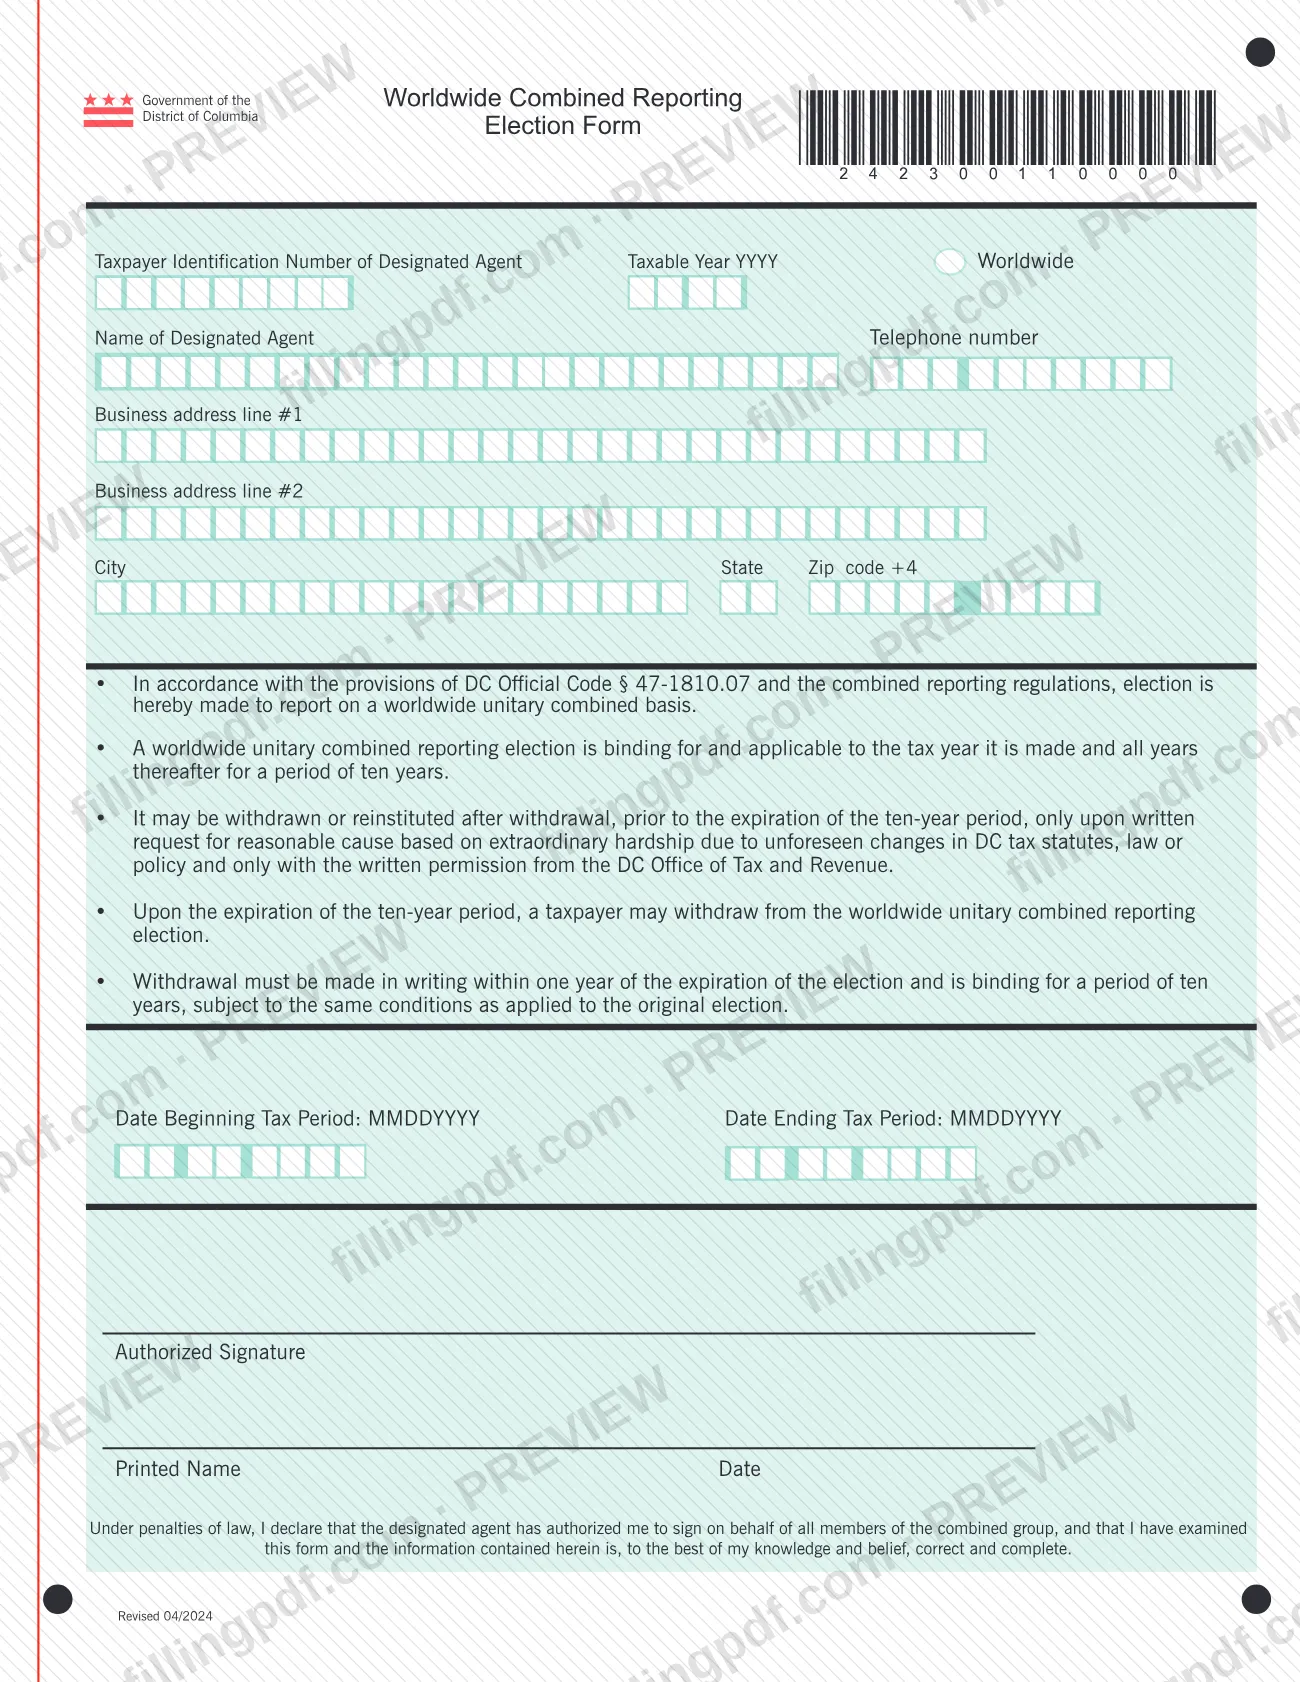
- Formulario de elección de presentación combinada mundial (revisado 04/2024)
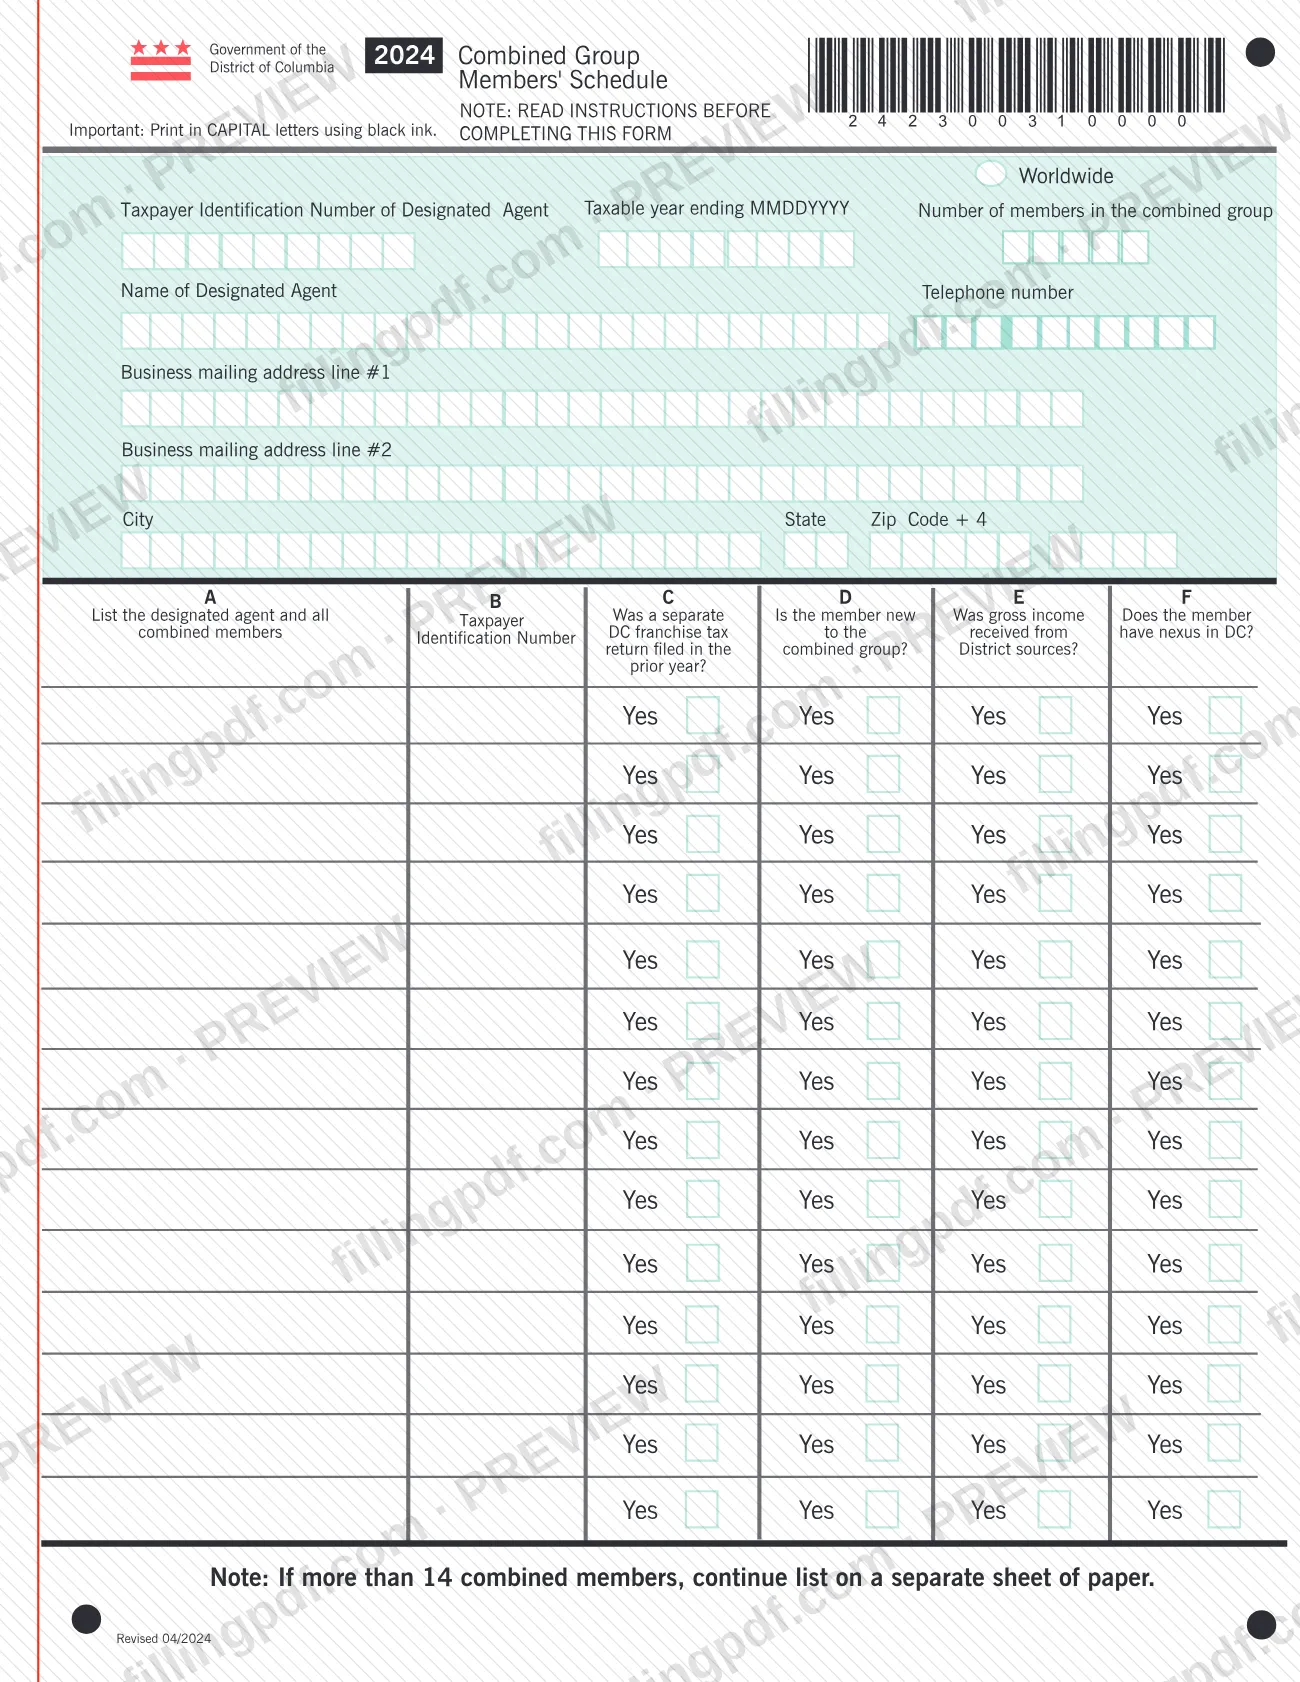
- Anexo de miembros del grupo combinado (revisado 04/2024)
- Anexos 1A, 1B, 2A y 2B para la declaración combinada de DC (revisados 11/2024)
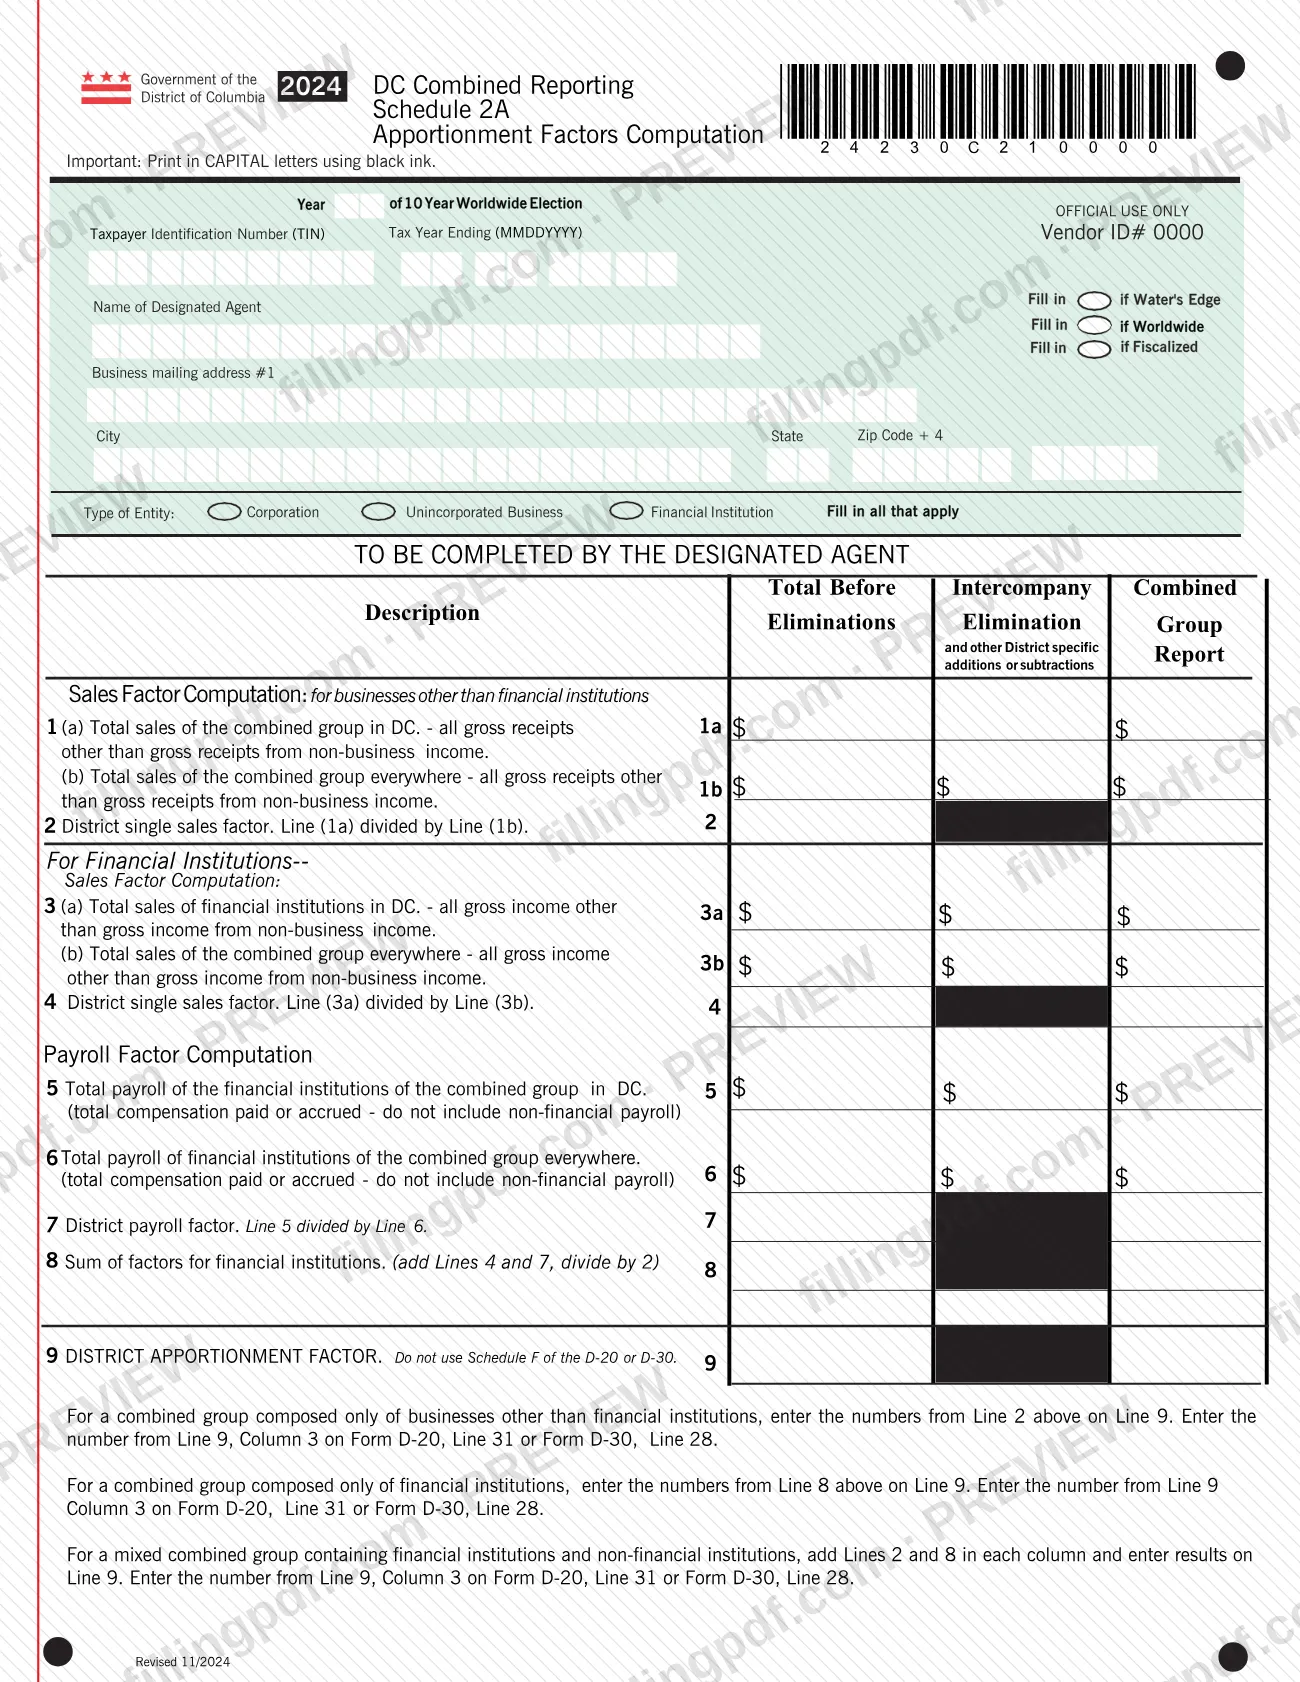
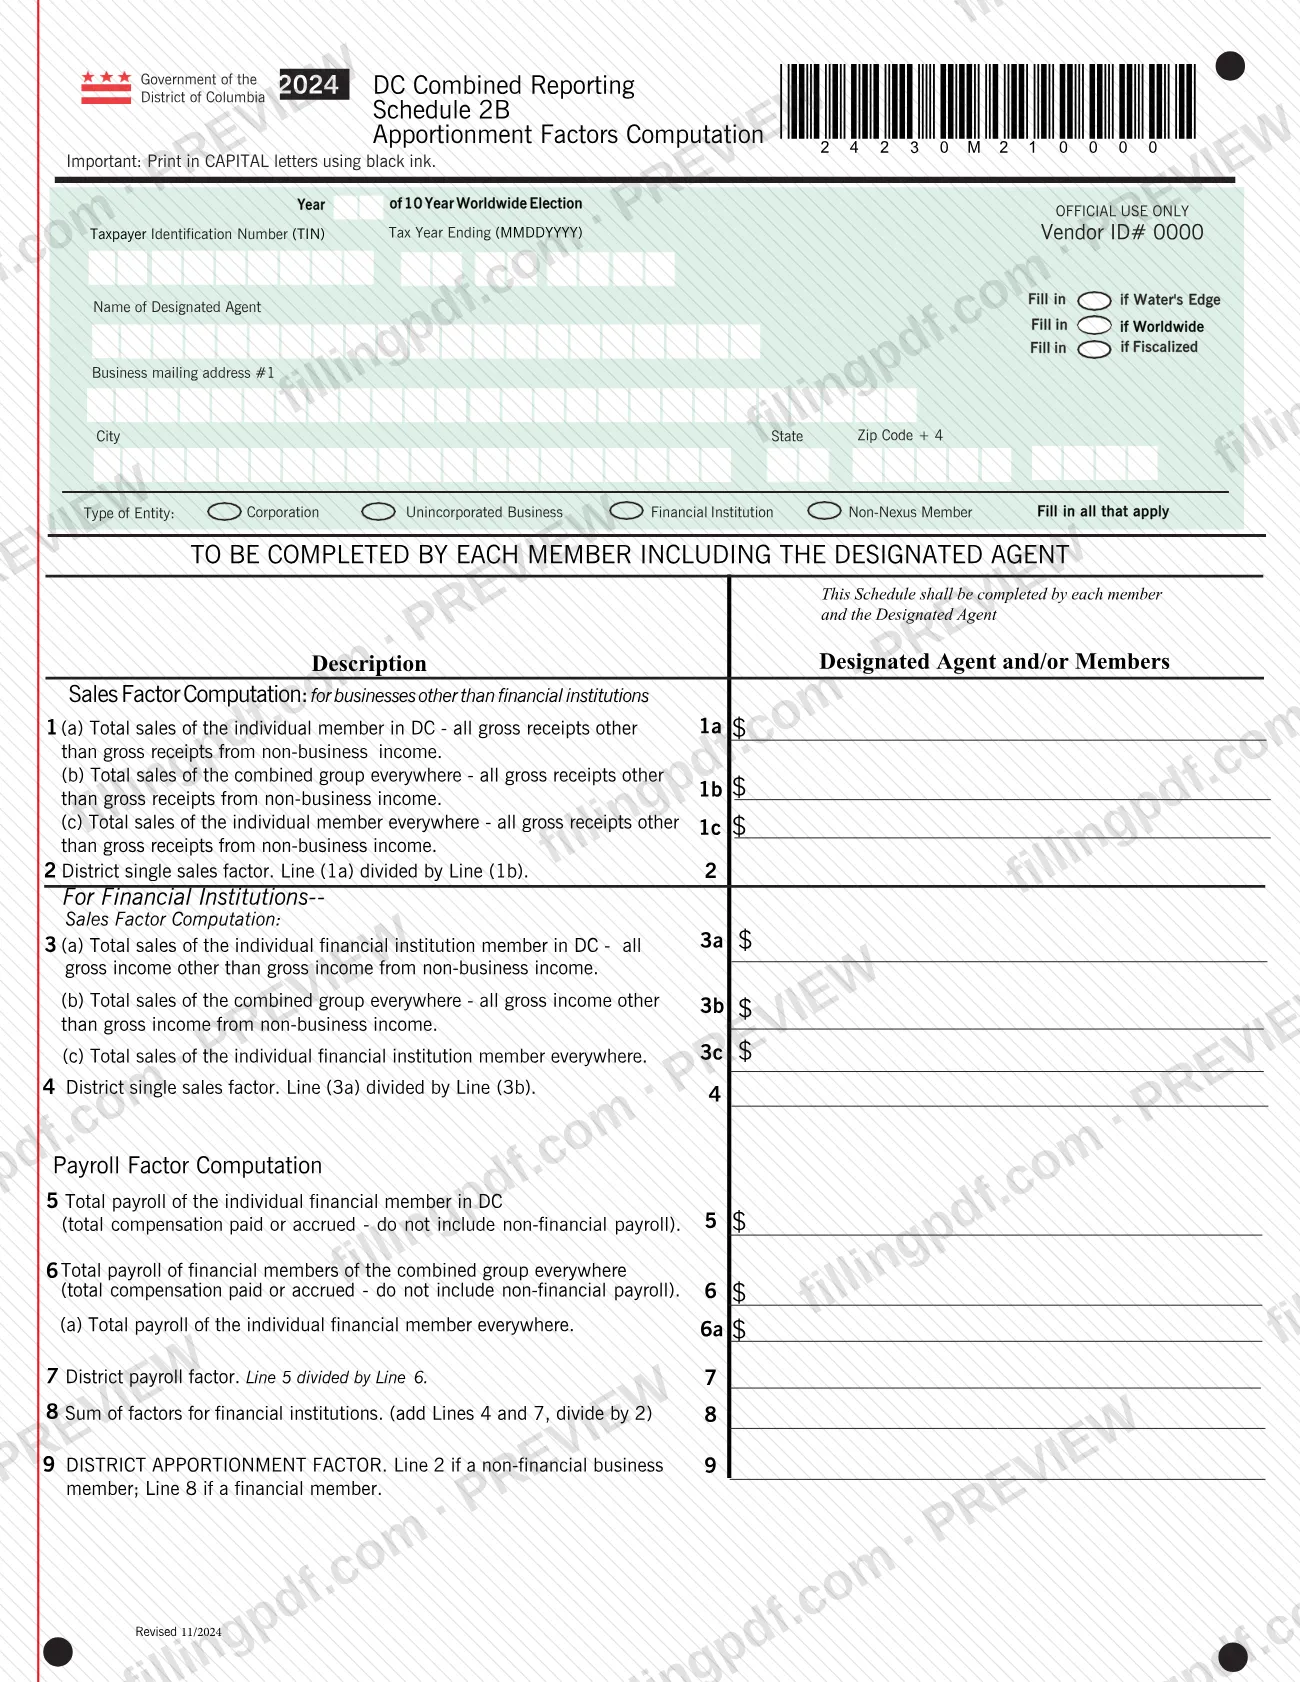
Los anexos se presentan con la declaración de impuestos sobre franquicias corporativas D-20 o la declaración de impuestos sobre franquicias de empresas no incorporadas D-30; no las reemplazan. El Anexo 1A y el Anexo 1B contienen las líneas de ingresos, deducciones, impuestos y pagos, y el Anexo 2A y el Anexo 2B calculan los factores de prorrateo.
¿Quién tiene que presentar el Instrucciones y anexos para completar la declaración combinada de impuestos sobre franquicias de DC de 2024 (2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns)?
Una corporación o entidad comercial no incorporada sujeta a impuestos de DC que participe en una empresa unitaria con una o más corporaciones u otras entidades comerciales no incorporadas debe presentar una declaración combinada, y el agente designado del grupo completa estos anexos.
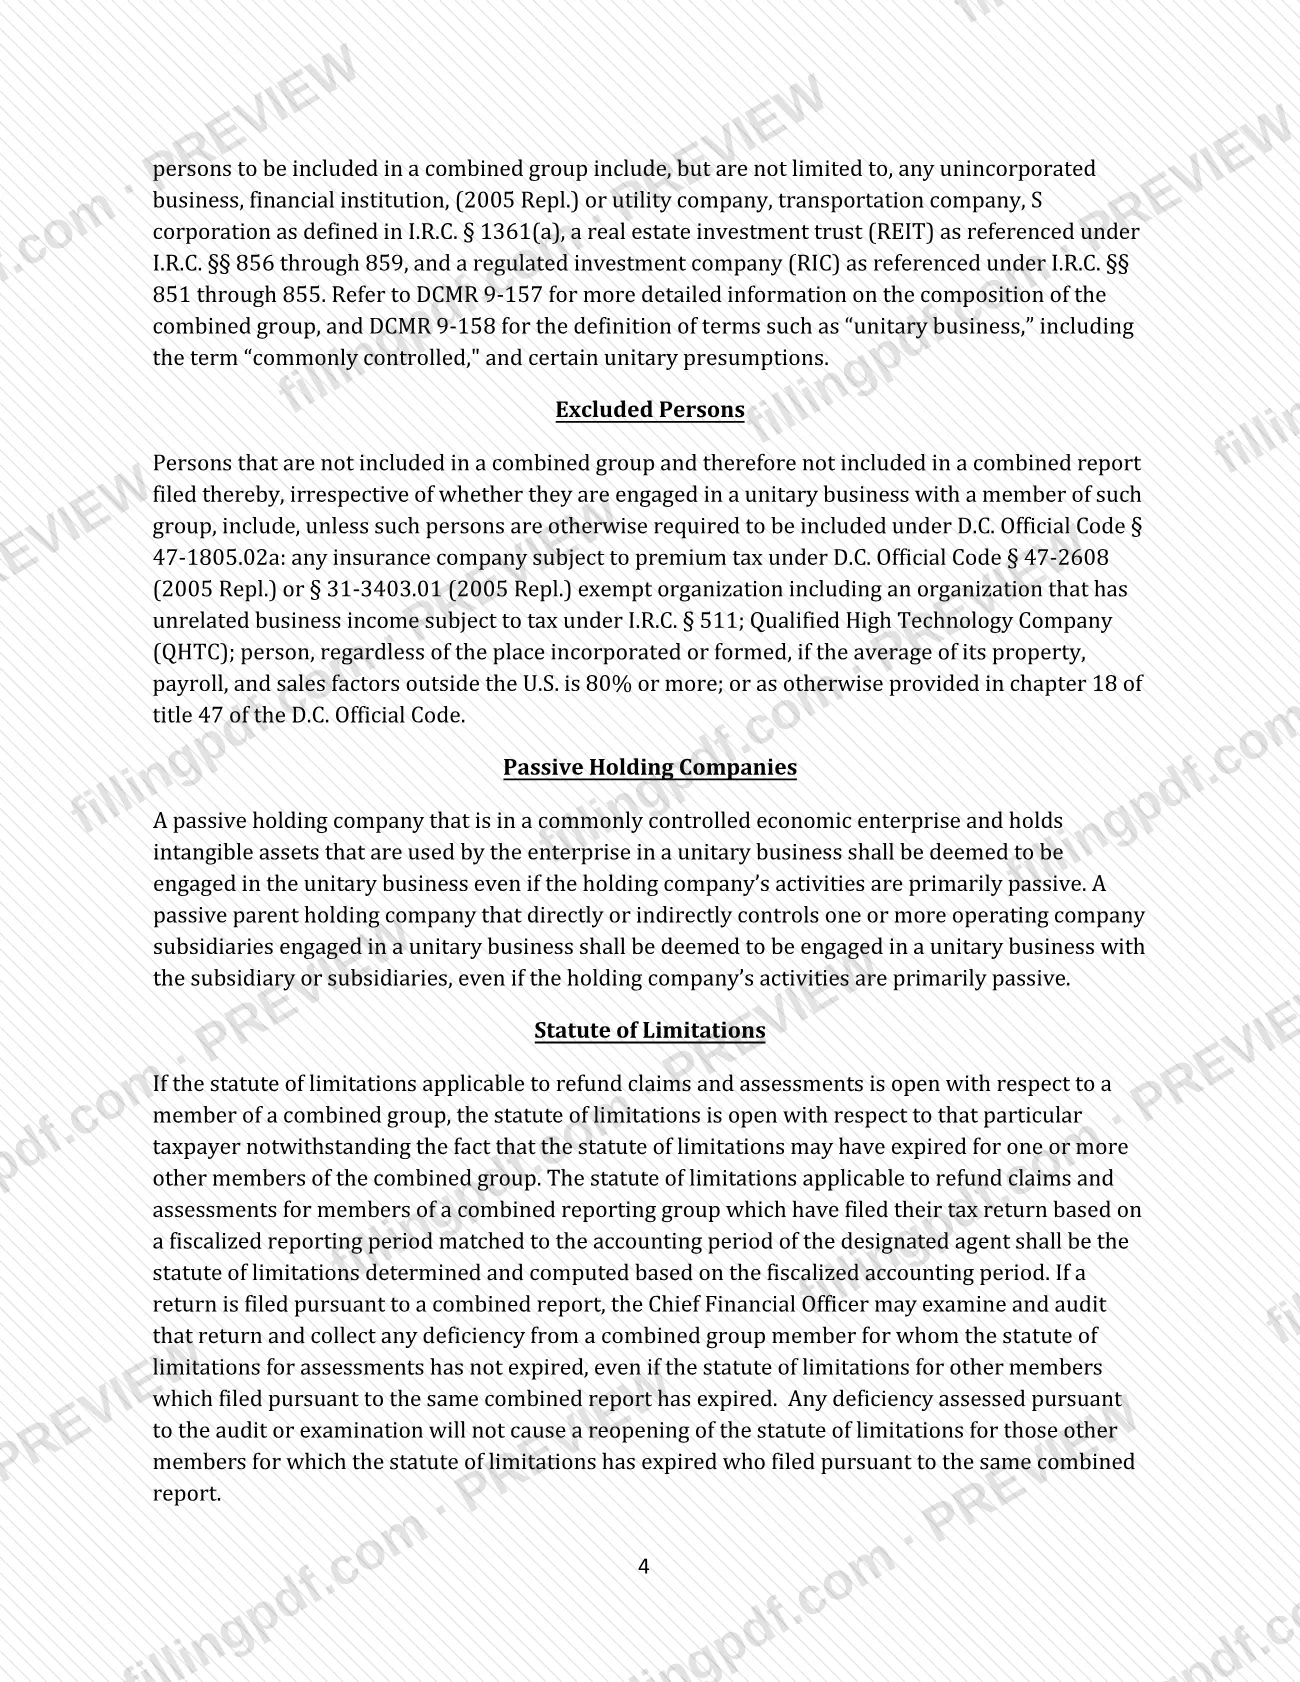
- Personas incluidas: todas las personas de un tipo sujeto a impuestos, o que estaría sujeto a impuestos si realizara negocios en el Distrito, conforme al capítulo 18 del título 47 del D.C. Official Code, incluso sin nexo. Esto incluye empresas no incorporadas, instituciones financieras, compañías de servicios públicos y transporte, corporaciones S, REIT y RIC.
- Personas excluidas: salvo que se exija de otro modo conforme al D.C. Official Code § 47-1805.02a, compañías de seguros sujetas al impuesto sobre primas, organizaciones exentas (incluidos los ingresos de actividades comerciales no relacionadas sujetos a impuestos conforme al I.R.C. § 511), compañías de tecnología altamente calificadas y cualquier persona cuyos factores promedio de propiedad, nómina y ventas fuera de los Estados Unidos sean del 80% o más.
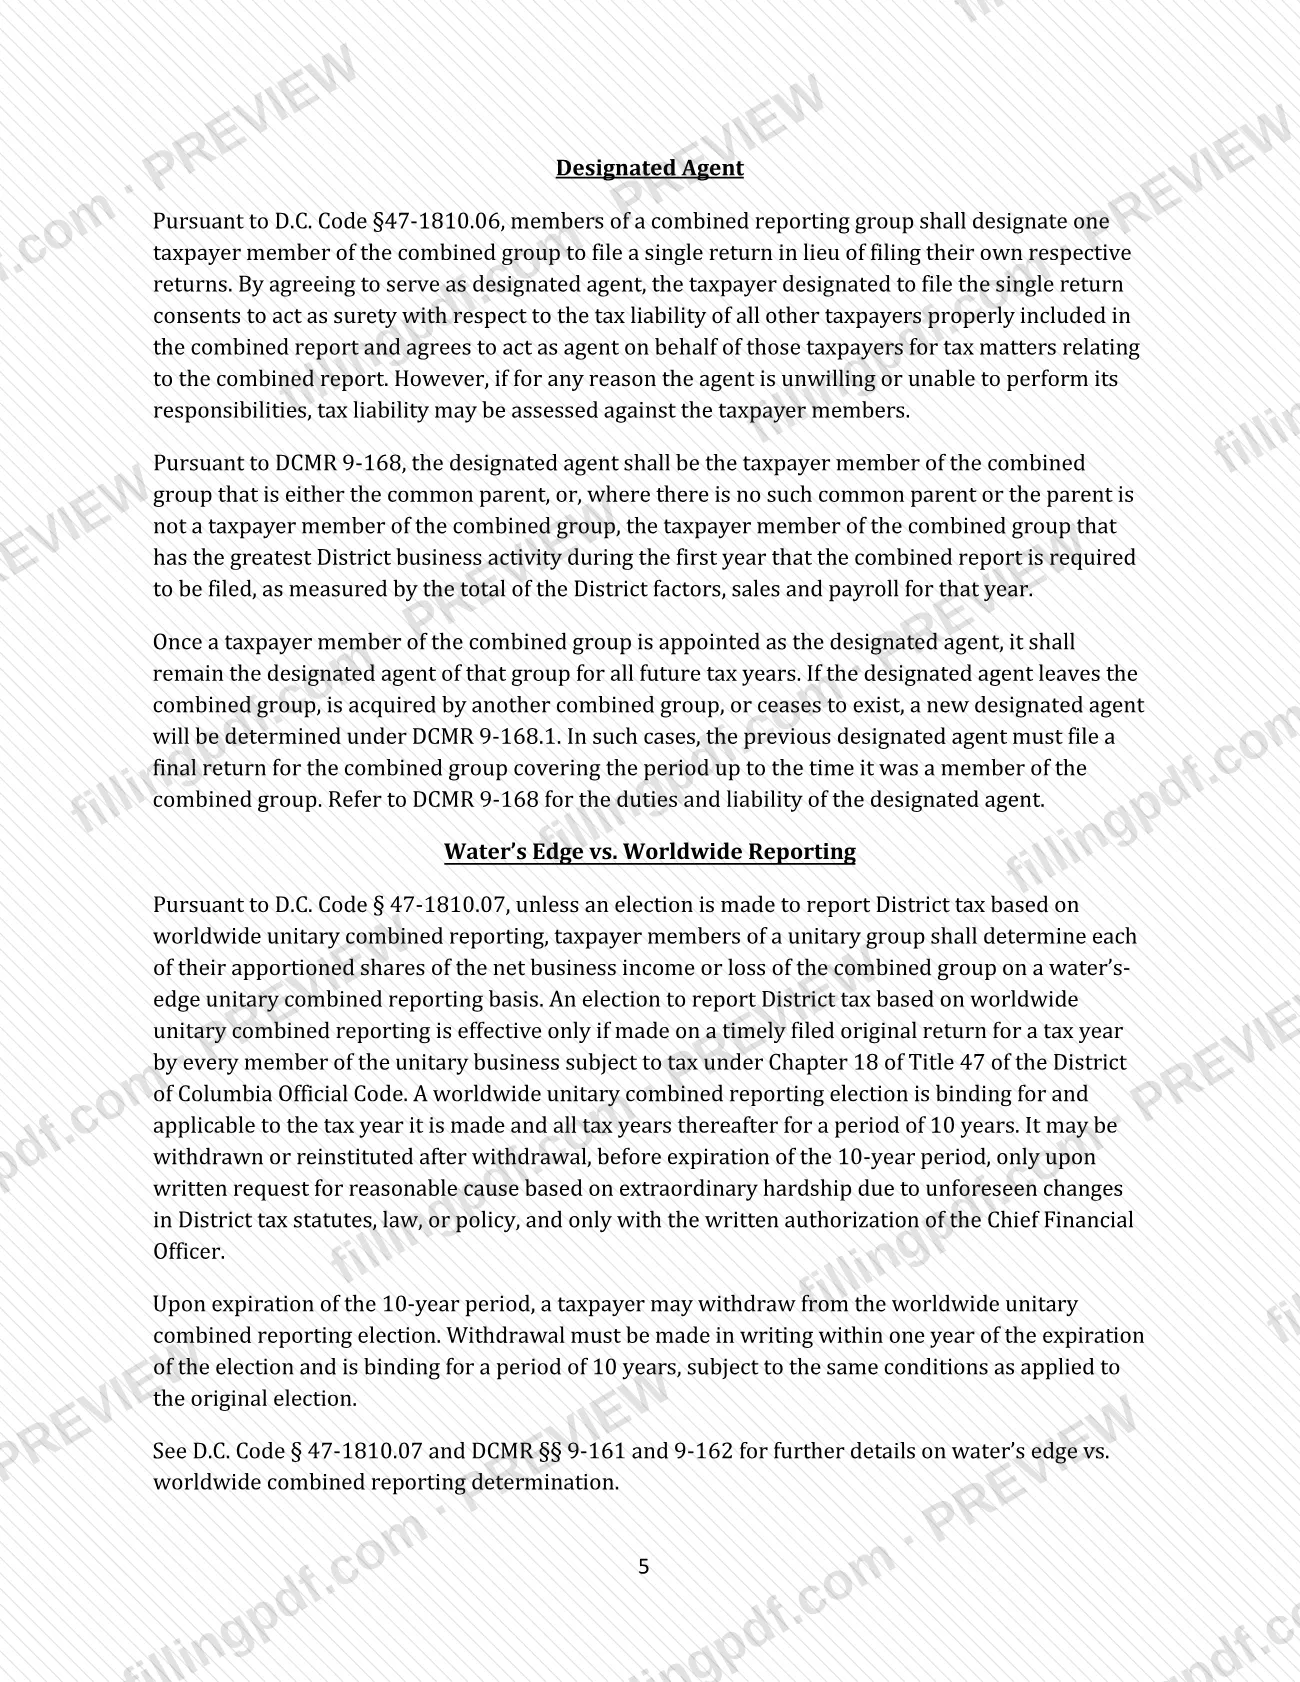
- Agente designado: un miembro contribuyente presenta la declaración única del grupo. Un miembro sin nexo no puede ser el agente designado. Un agente que sea una corporación o institución financiera presenta el Formulario D-20; un agente que sea una empresa no incorporada presenta el Formulario D-30.
- Cada miembro: cada miembro, incluido el agente designado, prepara su propio Anexo 1B y Anexo 2B.
Al actuar como agente designado, un miembro acepta servir como garante de la obligación tributaria de los demás contribuyentes incluidos en la declaración.
Cuándo presentar el Instrucciones y anexos para completar la declaración combinada de impuestos sobre franquicias de DC de 2024 (2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns)
Se requiere una declaración combinada por cada año tributario que comience después del 31 de diciembre de 2010 en el que un contribuyente de DC participe en una empresa unitaria con entidades relacionadas. El agente designado presenta los anexos junto con el Formulario D-20 o D-30; las instrucciones no indican una fecha límite aparte para estos anexos.
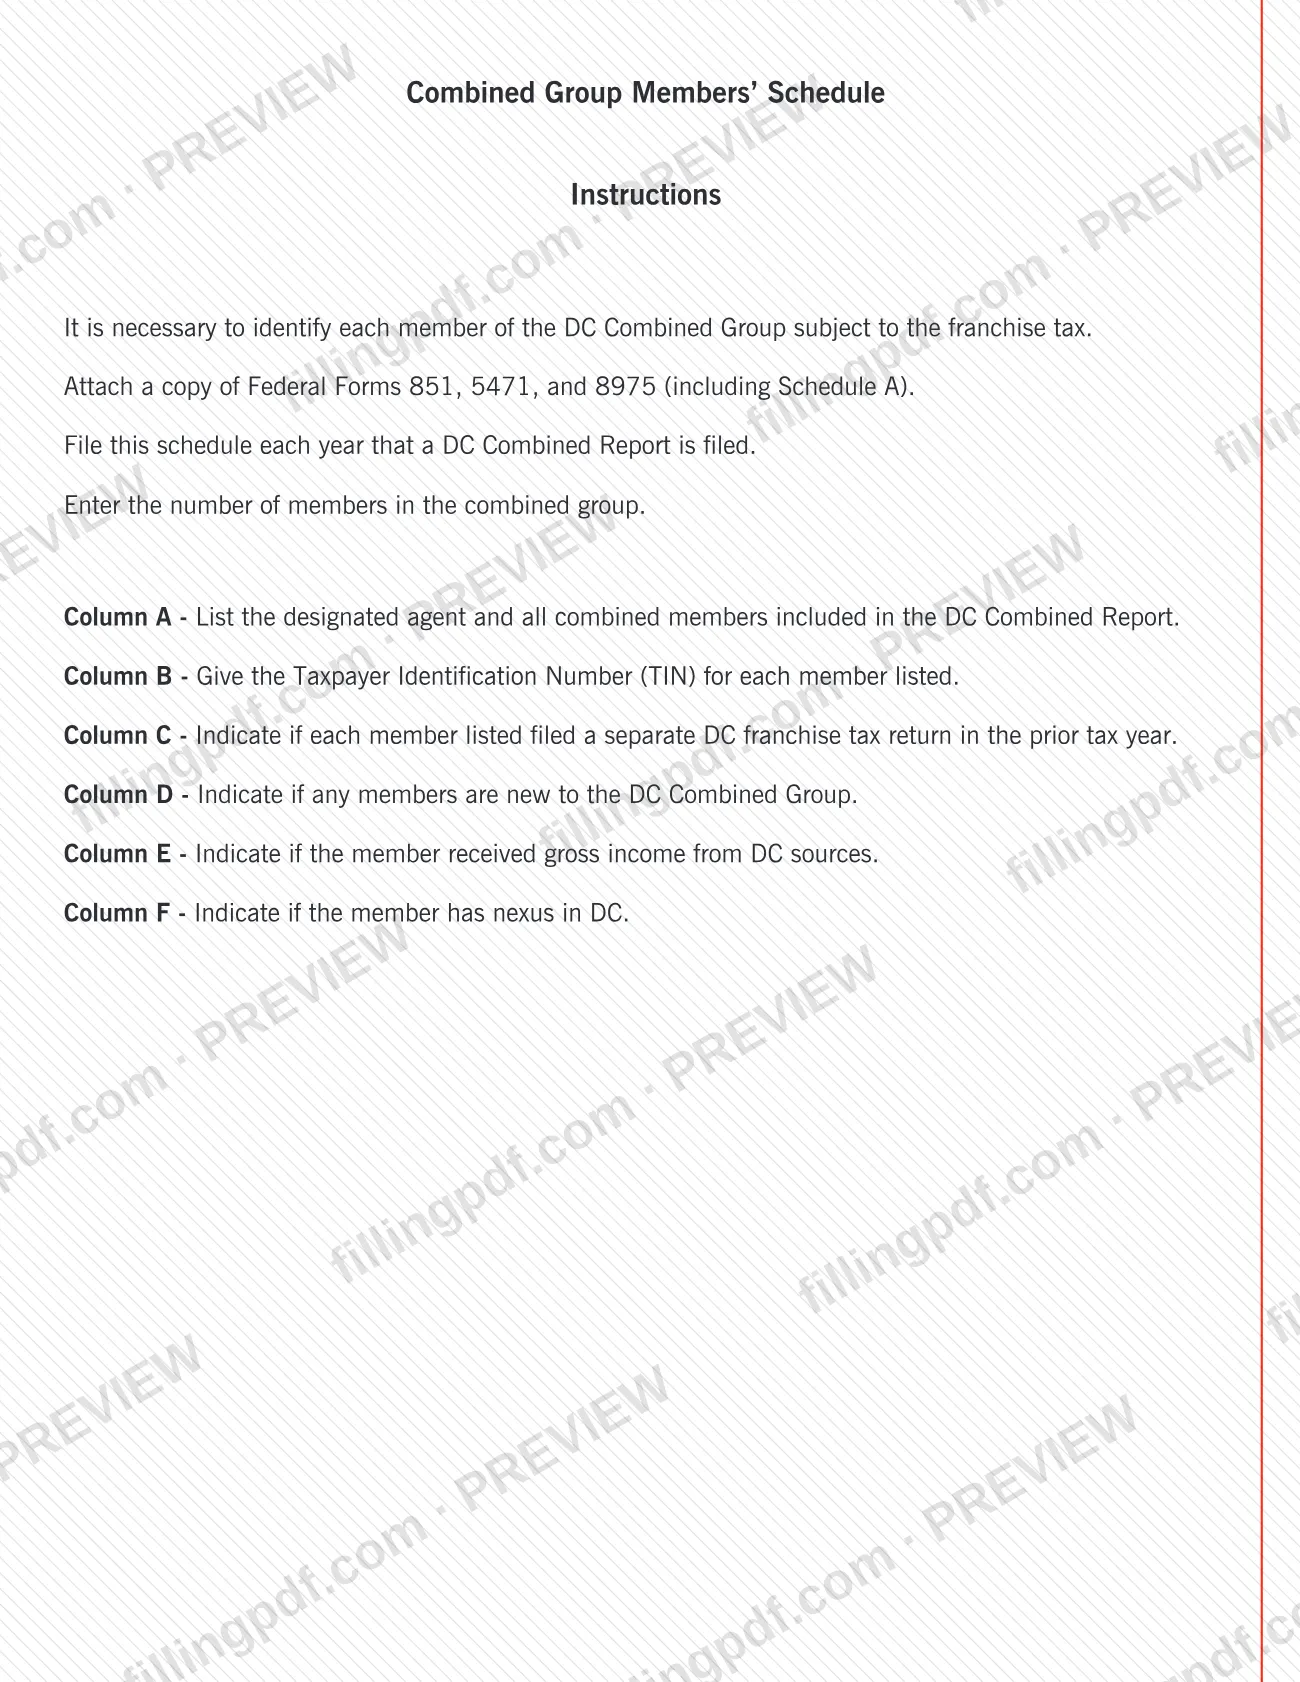
- El Anexo de miembros del grupo combinado debe presentarse cada año en que se presente una declaración combinada de DC.
- Se puede solicitar una prórroga para presentar a más tardar en la fecha límite de la declaración, por siete meses y nunca por más de un año. No es una prórroga del plazo para pagar: el impuesto debe pagarse al presentar la solicitud. No use el formulario federal de prórroga. El agente designado presenta la solicitud en nombre de todo el grupo.
- Una elección de presentación mundial solo es efectiva si cada miembro sujeto a impuestos la realiza en una declaración original presentada a tiempo. La elección es vinculante para el año de la elección y los años siguientes durante 10 años.
- Una entidad que presentó una declaración por separado el año pasado y ahora se incorpora a la declaración combinada, excepto el agente designado, presenta una declaración final separada en cero junto con la declaración combinada.
Documentos que necesitas
- Formulario D-20 o Formulario D-30, presentado por el agente designado en nombre del grupo combinado: D-20 si el agente es una corporación o institución financiera, D-30 si es una empresa no incorporada.
- Anexo de miembros del grupo combinado, presentado por el agente designado cada año en que se presente una declaración combinada de DC.
- Un Anexo 1B y un Anexo 2B por cada miembro, incluido el agente designado, además de un Anexo 1A y un Anexo 2A para el grupo.
- Formulario de elección de presentación combinada mundial, solo si se ha hecho una elección para presentar sobre una base combinada unitaria mundial.
- Una declaración para cada miembro que muestre las eliminaciones entre compañías y otras adiciones o sustracciones, porque los Anexos 1B y 2B no tienen una columna para ellas.
- Anexos federales J, M y M-3, y UTP federal, si corresponde.
- Formularios federales 851, 5471, 5472, 8833, 8868, 8886 y 8975 (incluido el Anexo A), si corresponde; deben incluirse copias completas de las declaraciones federales o proporcionarse si se solicitan.
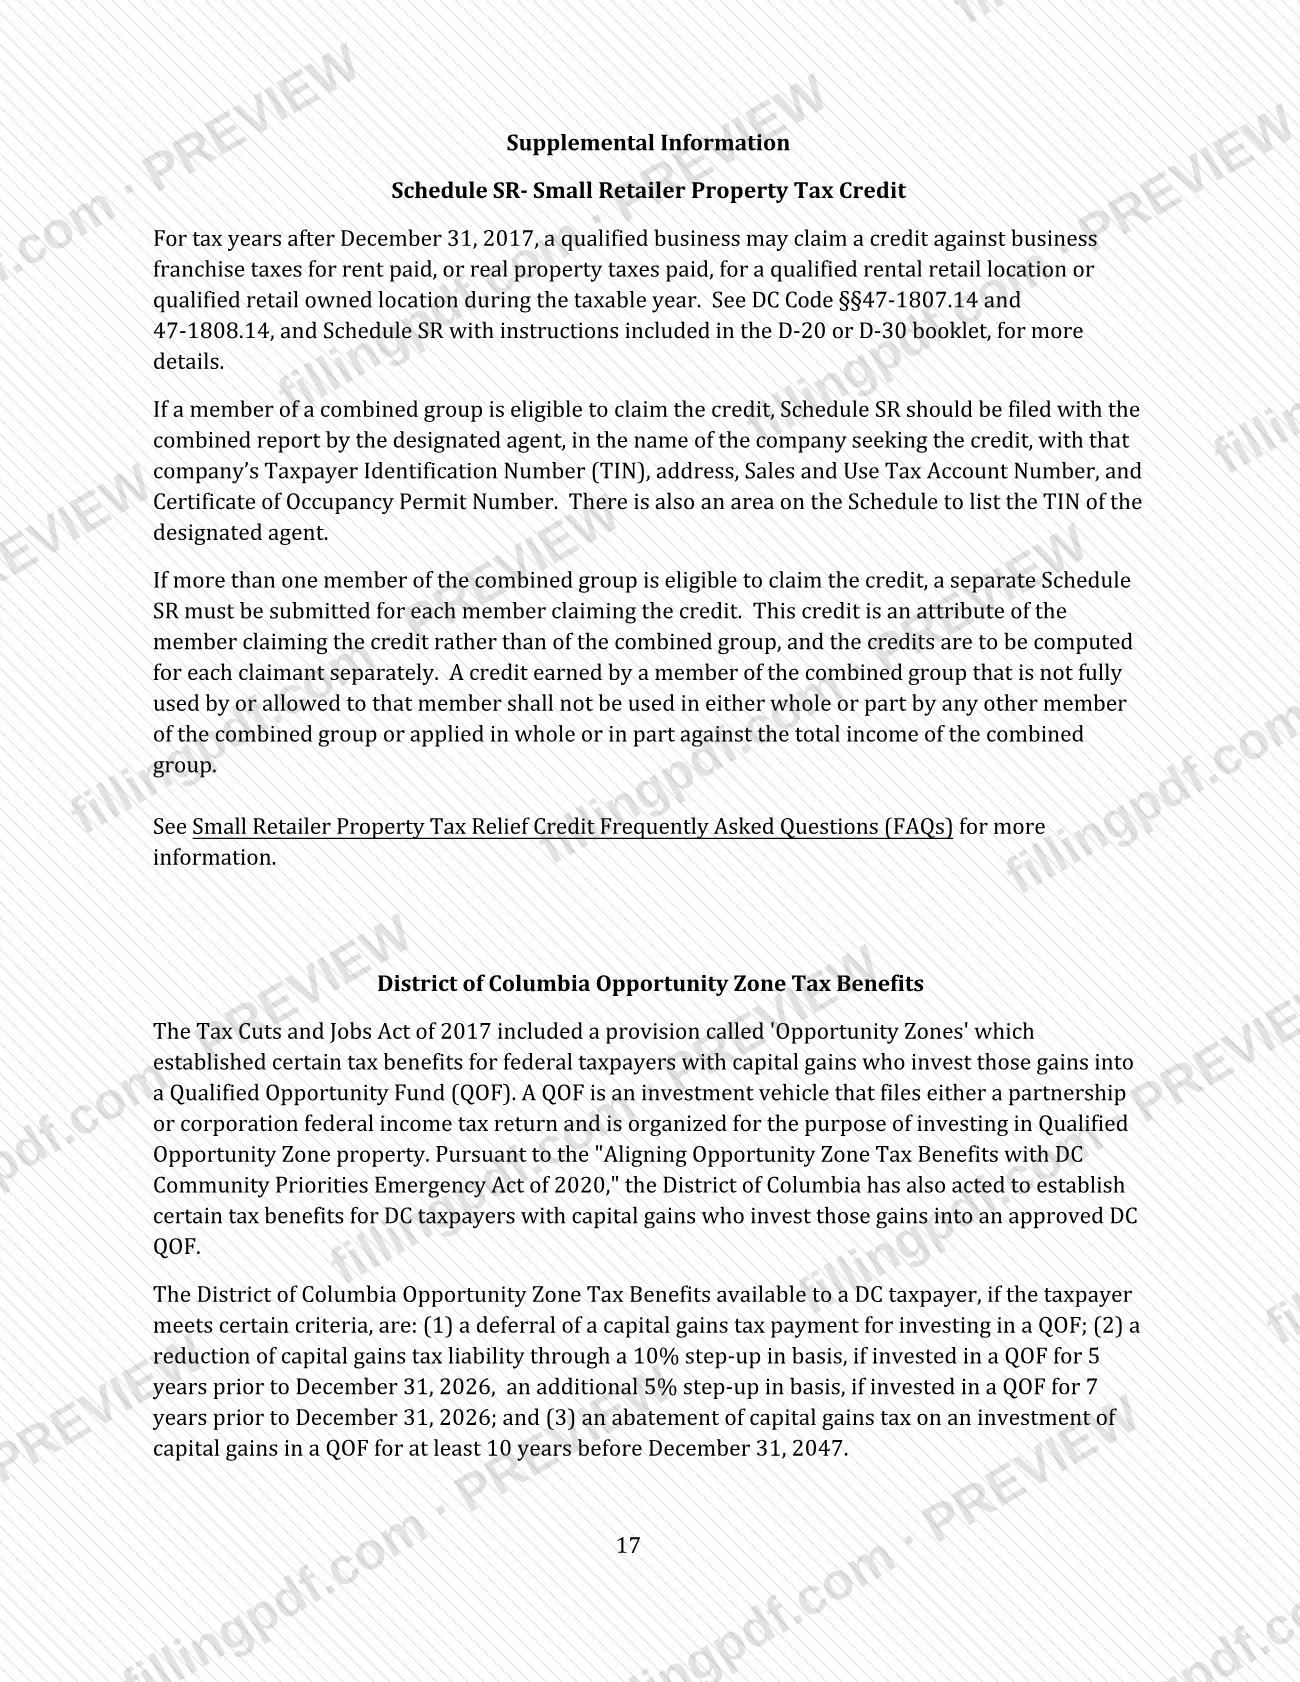
- Anexo SR, uno por cada miembro elegible, si un miembro reclama el crédito de alivio del impuesto sobre la propiedad para pequeños minoristas.
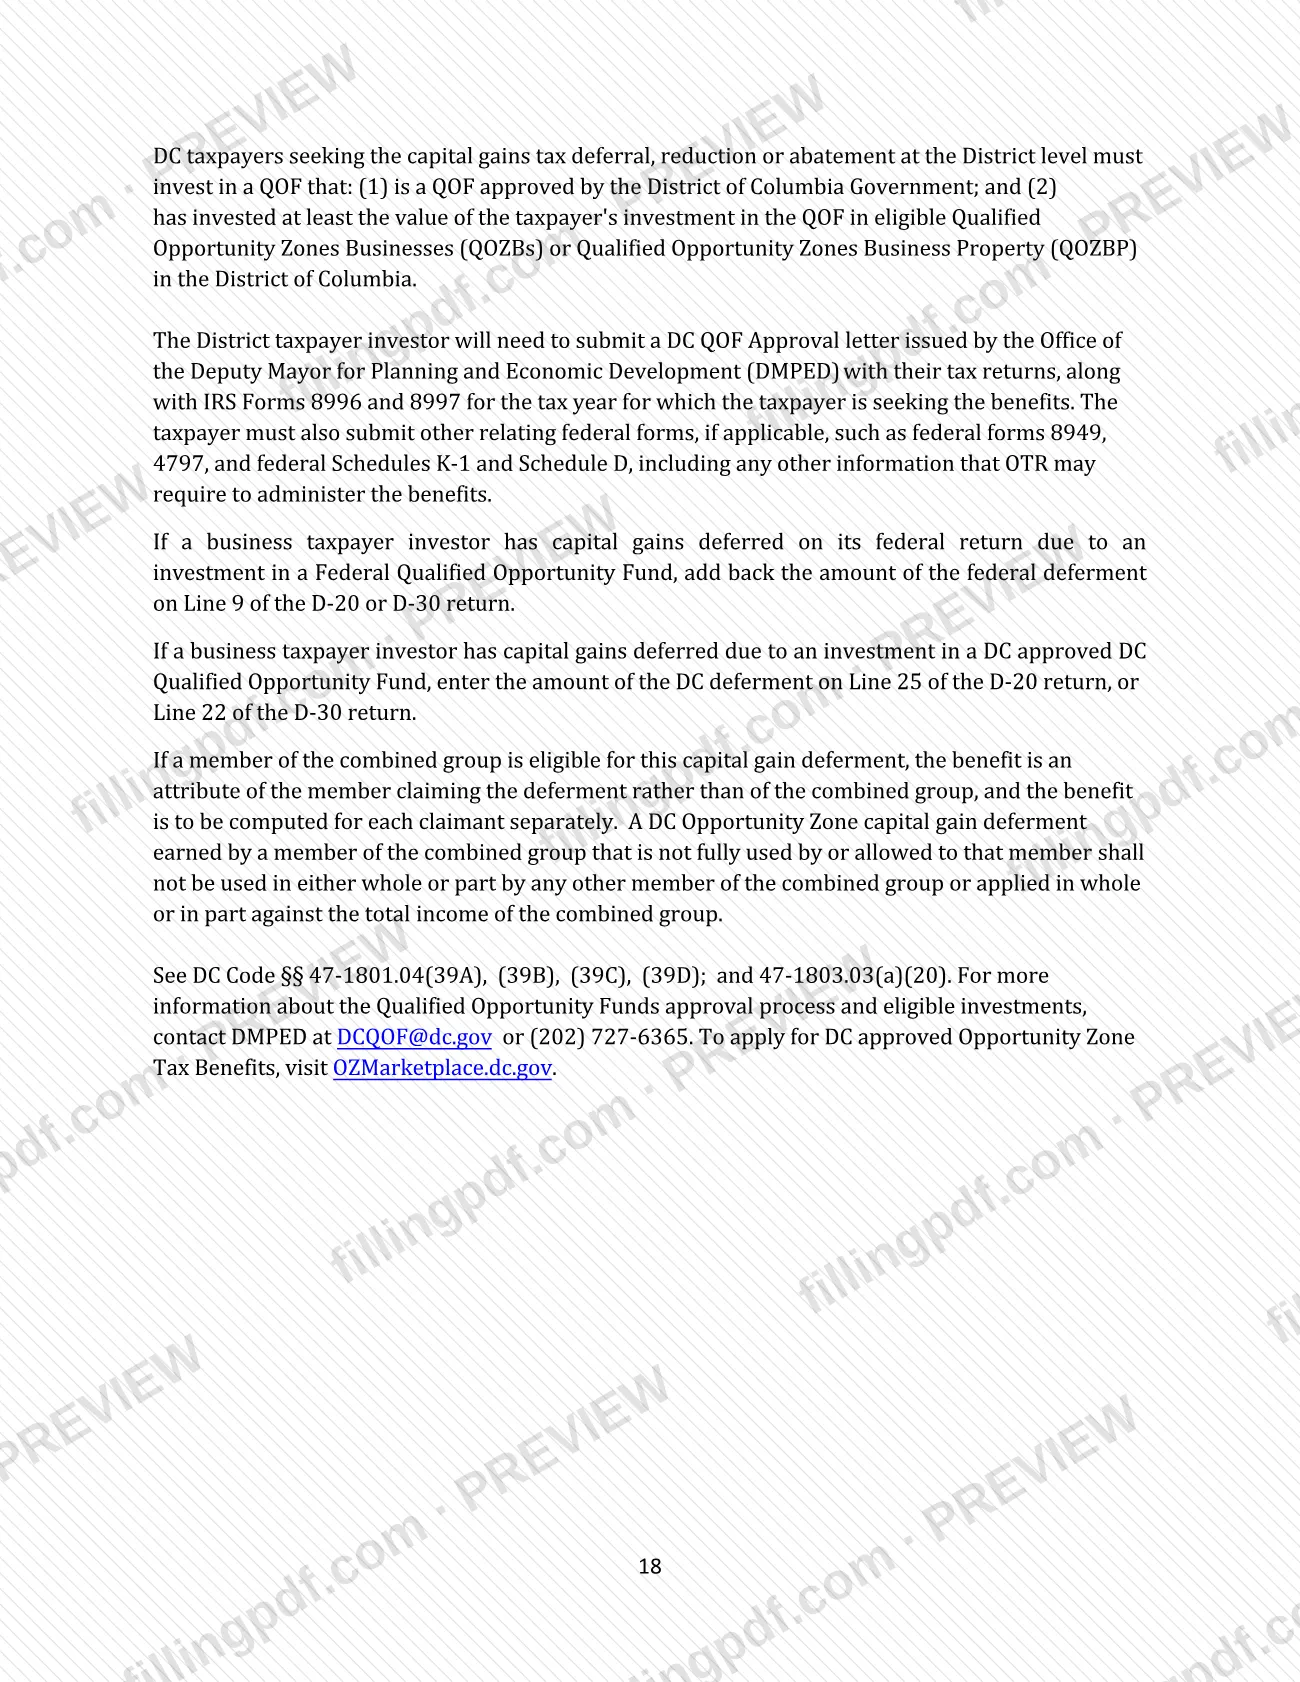
- Para beneficios de zonas de oportunidad de DC: la carta de aprobación de DC QOF de DMPED y los Formularios 8996 y 8997 del IRS, además de los Formularios federales 8949, 4797 y los Anexos K-1 y D, si corresponde.
Cómo rellenar el Instrucciones y anexos para completar la declaración combinada de impuestos sobre franquicias de DC de 2024 (2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns)
Identifique al agente designado
El agente designado es la matriz común o, si no existe o la matriz no es un miembro contribuyente, el miembro contribuyente con la mayor actividad comercial en el Distrito durante el primer año combinado. Un miembro sin nexo no puede actuar como agente.
Elija presentación limitada o mundial
La presentación limitada a los Estados Unidos es la opción predeterminada. Cada miembro debe hacer la elección de presentación mundial en una declaración original presentada a tiempo; si corresponde, complete el Formulario de elección de presentación combinada mundial con el TIN del agente, el año tributario (YYYY), el nombre, el teléfono, la dirección, las fechas del período tributario (MMDDYYYY), la firma autorizada, el nombre en letra de imprenta y la fecha.
Enumere los miembros en el Anexo de miembros
Ingrese el TIN, nombre, dirección y fin del año tributario del agente designado, así como el número de miembros. En las Columnas A a F, enumere cada miembro, su TIN y las respuestas Sí para declaración separada de DC del año anterior, nuevo en el grupo, ingresos brutos de fuente de DC y nexo con DC. Continúe en una hoja aparte si es necesario.
Prepare el Anexo 1B para cada miembro
Ingrese el nombre, TIN, dirección postal y tipo de entidad del miembro (incluido Miembro sin nexo), además del TIN del agente y el fin del año tributario. Complete las líneas 1 a 48 usando las instrucciones de las líneas del folleto D-20 o D-30, y repita los óvalos de presentación limitada a los Estados Unidos, mundial y año fiscalizado del Anexo 1A.
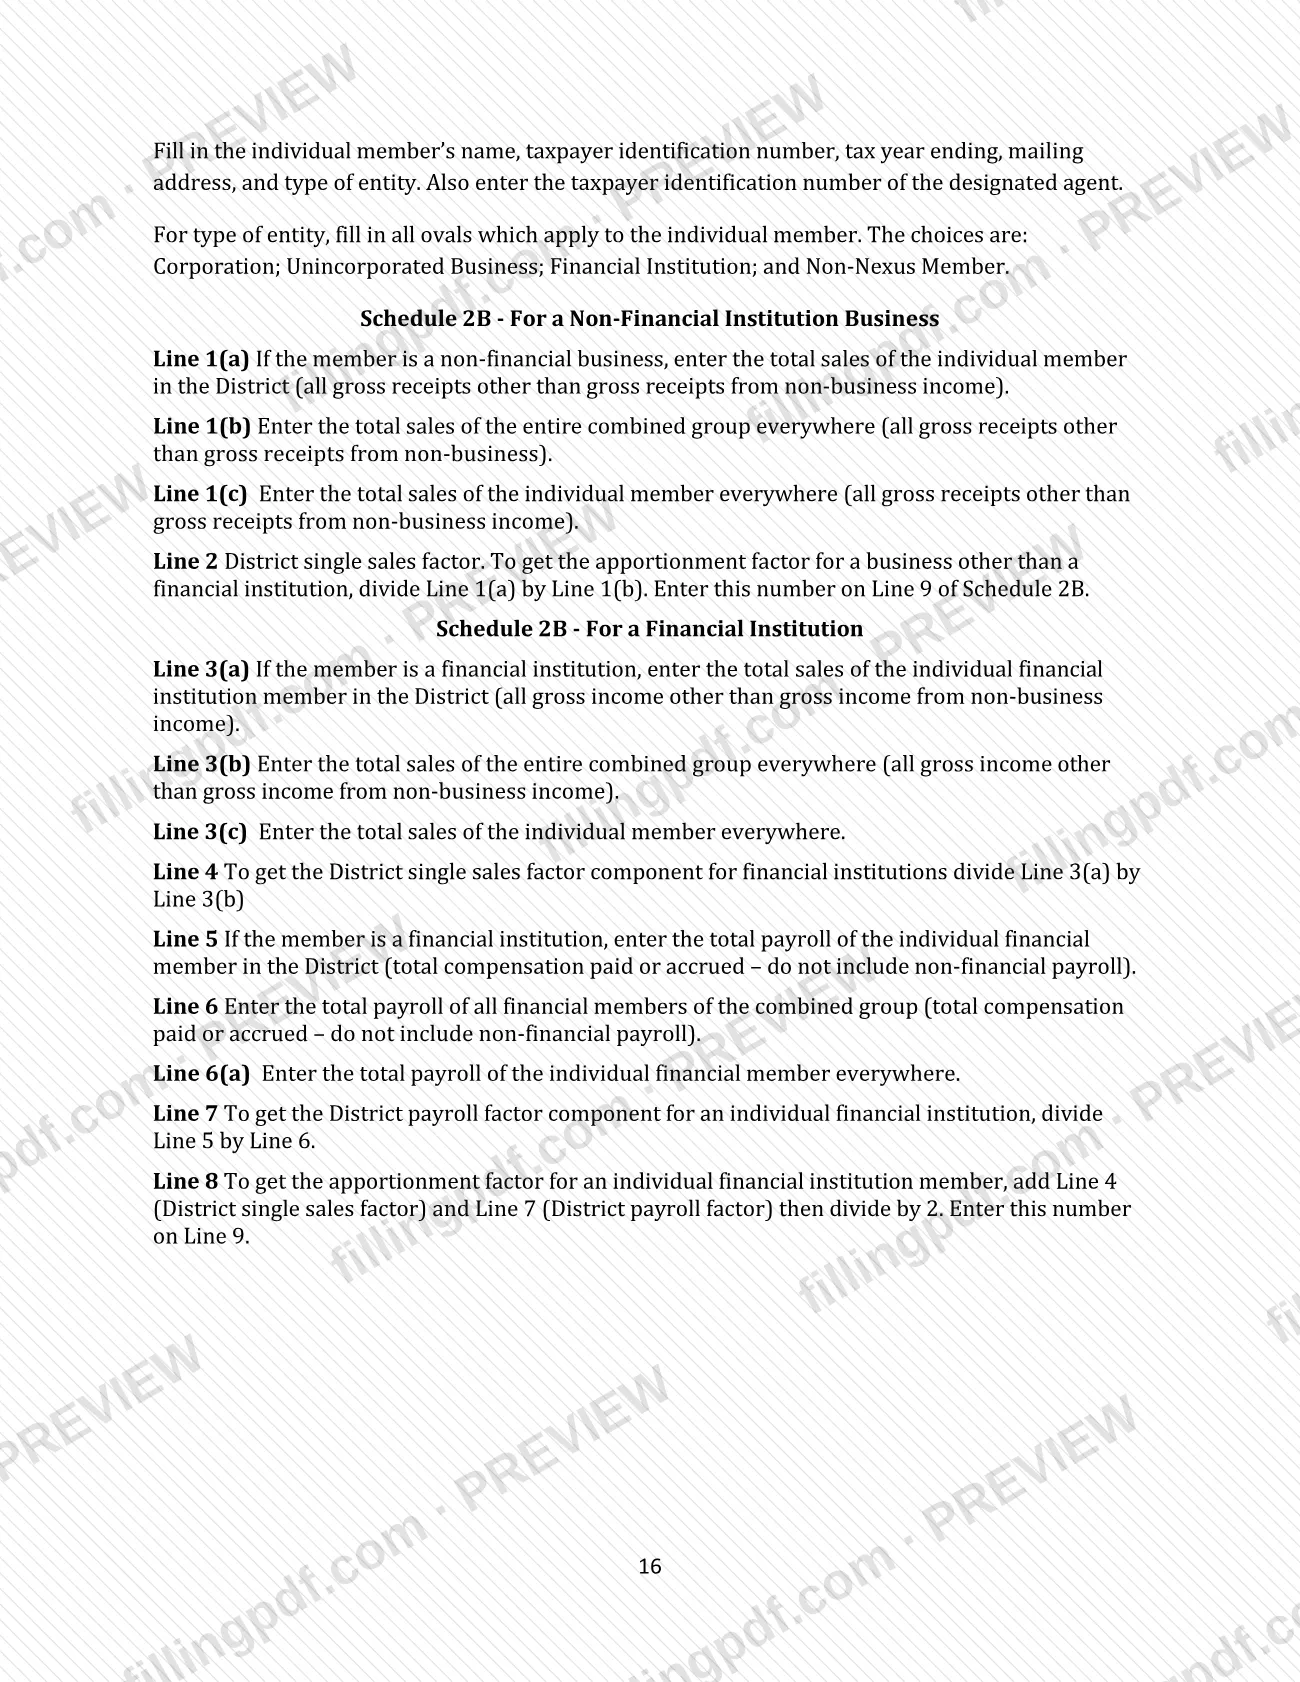
Prepare el Anexo 2B para cada miembro
Una empresa no financiera ingresa las líneas 1(a) a 1(c) y divide 1(a) entre 1(b) en la línea 2. Una institución financiera completa las líneas 3(a) a 3(c), 4, 5, 6, 6(a), 7 y 8. Ingrese el resultado en la línea 9.
Complete el Anexo 1A para el grupo
El agente designado rellena el óvalo de presentación limitada a los Estados Unidos o mundial (con el número de años desde la elección mundial), el de año fiscalizado si corresponde y todos los óvalos de tipos de entidad que correspondan. Complete las líneas 1 a 48 en las tres columnas, sumando las declaraciones de todos los miembros; conserve las hojas de cálculo y declaraciones para una auditoría.
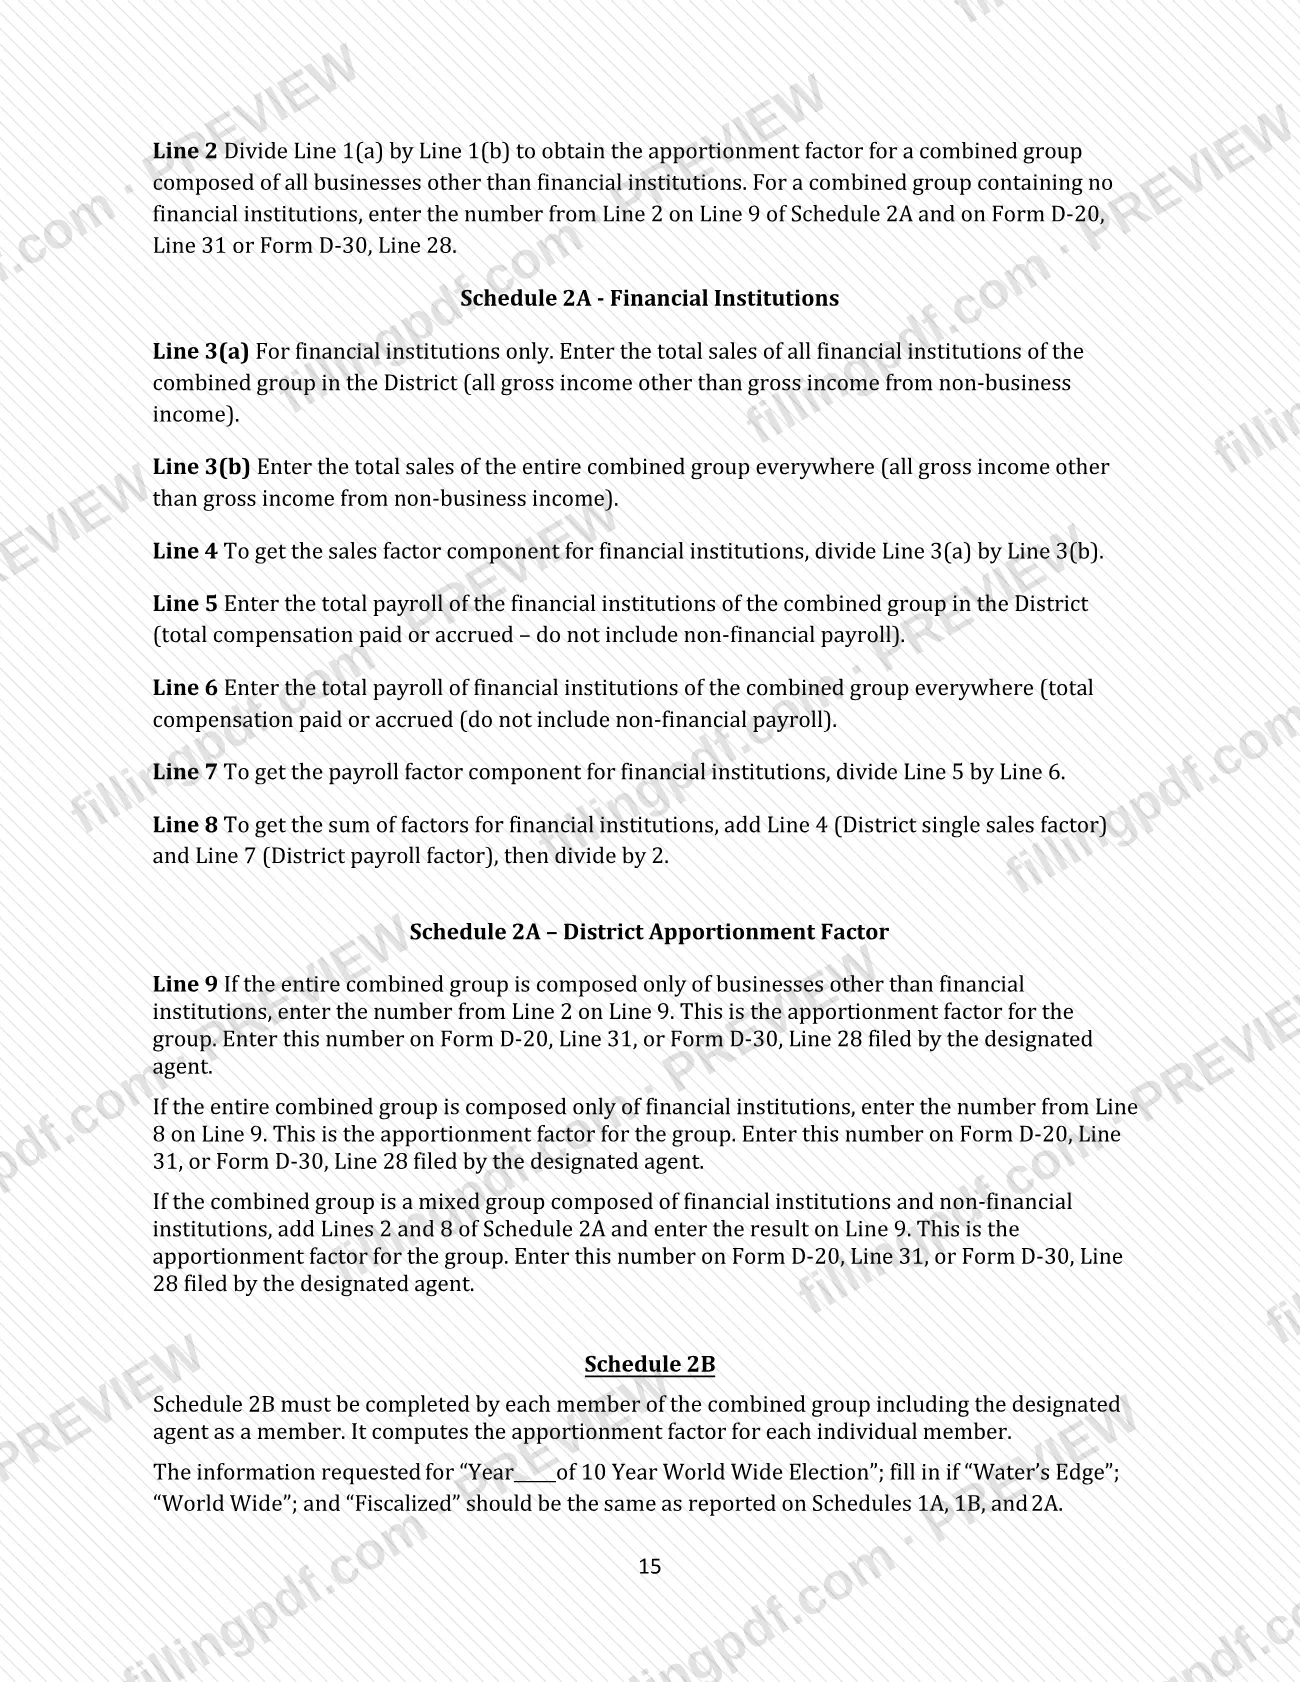
Calcule el factor del grupo en el Anexo 2A
Use las líneas 1(a) a 2 para grupos no financieros y las líneas 3(a) a 8 para instituciones financieras. En la línea 9, ingrese el resultado de la línea 2 para un grupo sin instituciones financieras, el de la línea 8 para un grupo compuesto únicamente por instituciones financieras, o la suma de las líneas 2 y 8 para un grupo mixto.
Transfiera el factor a la declaración
Ingrese el resultado de la línea 9 en el Formulario D-20, línea 31, o en el Formulario D-30, línea 28. Rellene el óvalo 'fill in if Combined Report' (rellene si es una declaración combinada) en la página 1 y use el nombre y TIN del agente designado.
Añada declaraciones y formularios de respaldo
Prepare las declaraciones exigidas por las líneas, como las eliminaciones entre compañías, y reúna los formularios federales que correspondan. Presente un Anexo SR por cada miembro que reclame ese crédito y los documentos de zonas de oportunidad si corresponden.
Revise, firme y descargue el PDF
Verifique que el Anexo 1B y el Anexo 2B de cada miembro concuerden con los totales del grupo en los Anexos 1A y 2A, y que los datos de presentación limitada a los Estados Unidos, mundial y año fiscalizado coincidan en todos los anexos. Descargue o imprima el PDF completado de FillingPDF y reúna el paquete descrito en Cómo presentar.
Cómo presentar el Instrucciones y anexos para completar la declaración combinada de impuestos sobre franquicias de DC de 2024 (2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns)
El agente designado presenta la declaración combinada junto con el Formulario D-20 o el Formulario D-30; las instrucciones no indican una dirección postal aparte para los anexos.
- Con el D-20 o D-30: adjunte el Anexo de miembros del grupo combinado, el Anexo 1A, un Anexo 1B y 2B por cada miembro, el Anexo 2A y el Formulario de elección de presentación combinada mundial si corresponde. Rellene el óvalo fill in if Combined Report (rellene si es una declaración combinada) en la página 1 de la declaración.
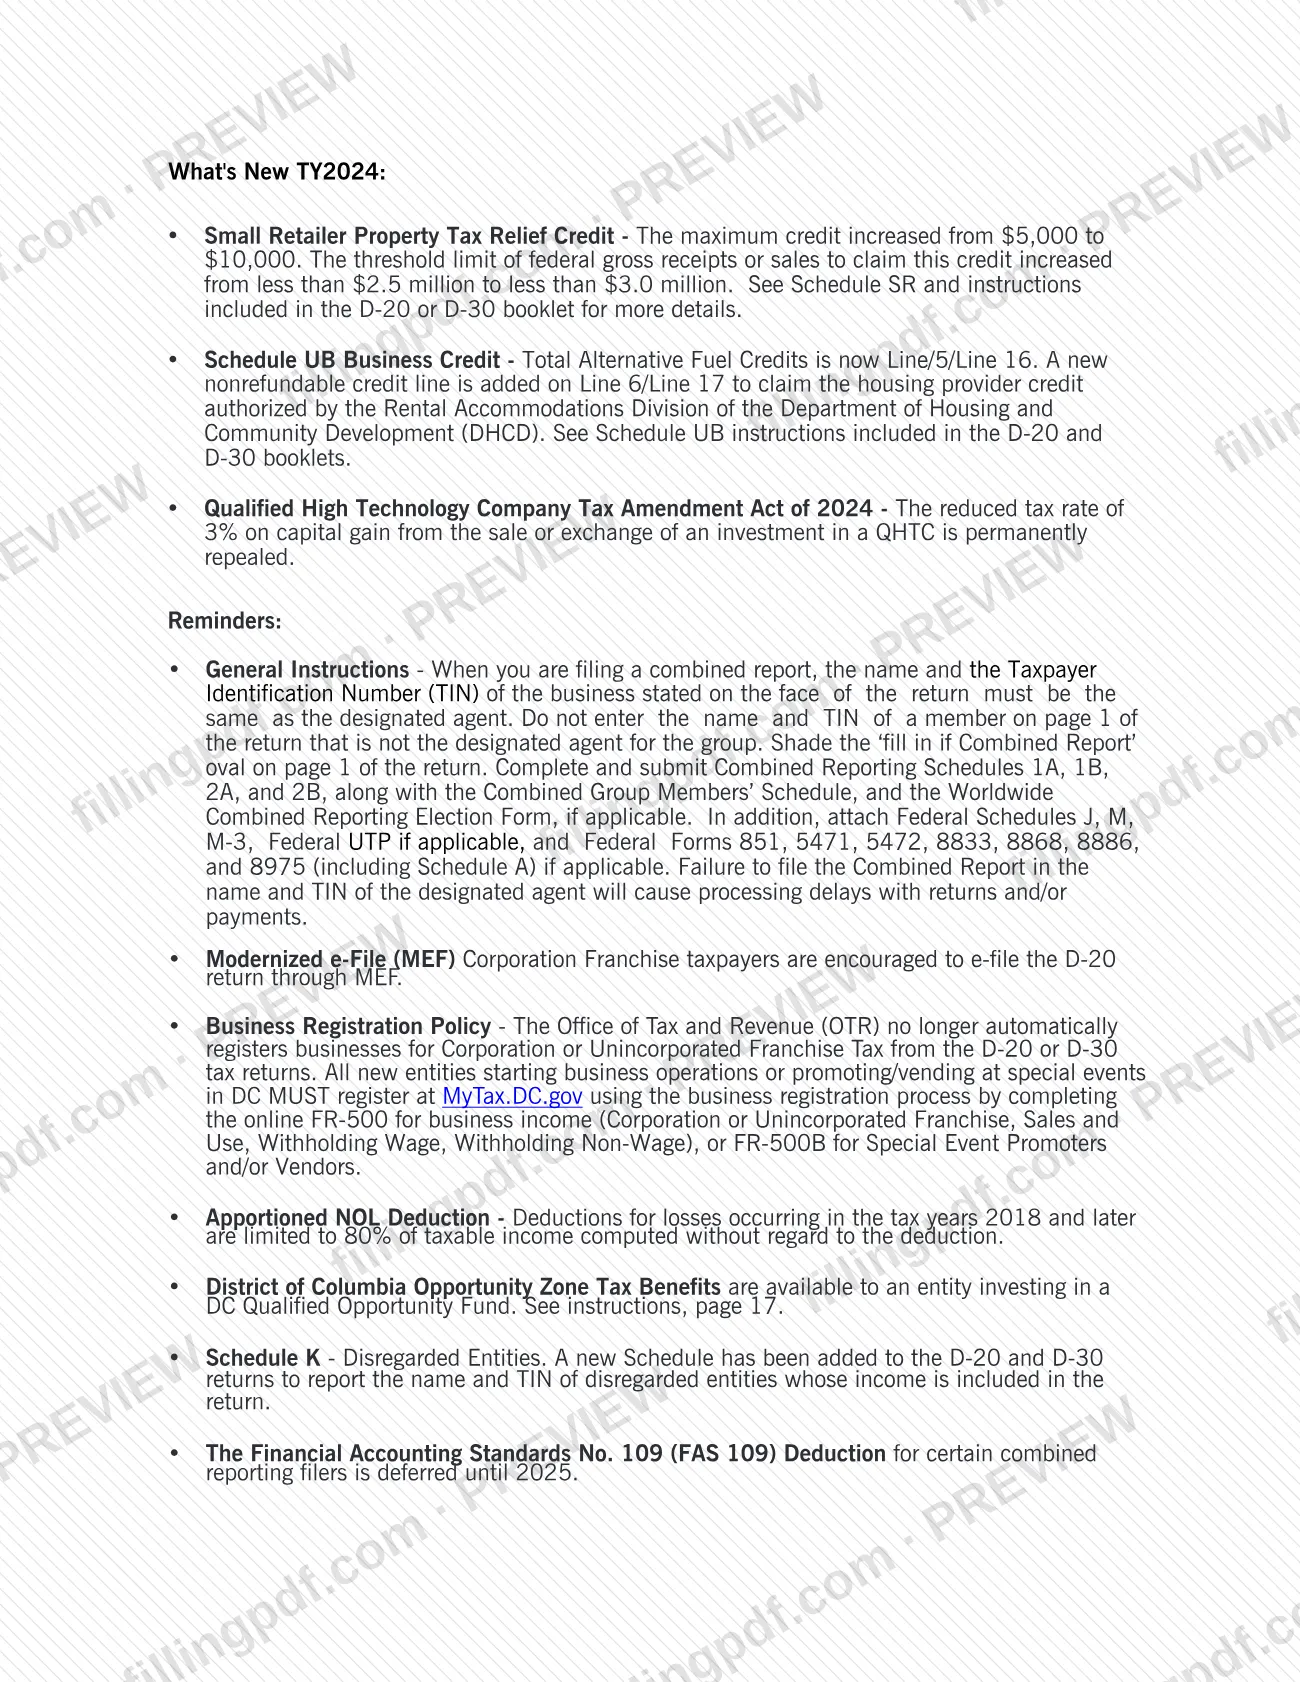
- Presentación electrónica: OTR recomienda que los contribuyentes de impuestos sobre franquicias corporativas presenten electrónicamente la declaración D-20 mediante Modernized e-File (MEF).
- Registro de empresas: OTR ya no registra empresas para el impuesto sobre franquicias mediante el D-20 o el D-30. Las nuevas entidades se registran en MyTax.DC.gov con el FR-500 en línea (o el FR-500B para promotores y proveedores de eventos especiales).
- Preguntas: Office of Tax and Revenue, 1101 4th Street, SW, Washington, DC 20024; MyTax.DC.gov; (202) 759-1946; [email protected].
Es importante poner la declaración a nombre del agente designado y usar su TIN: presentarla con otro nombre causará demoras en la tramitación de las declaraciones y los pagos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Ingresar en la página 1 del D-20 o D-30 el nombre y TIN de un miembro que no sea el agente designado; esto causa demoras en la tramitación de las declaraciones y los pagos.
- Olvidar rellenar el óvalo 'fill in if Combined Report' (rellene si es una declaración combinada) en la página 1 de la declaración.
- Usar el Anexo F de la página 4 del D-20 o D-30 para calcular el factor de prorrateo del grupo en vez del Anexo 2A de presentación combinada (o el Anexo 2B para un miembro).
- Designar como agente a un miembro sin nexo; las instrucciones indican que un miembro sin nexo no puede ser el agente designado.
- Preparar los Anexos 1A y 2A antes de que cada miembro, incluido el agente designado, haya preparado sus propios Anexos 1B y 2B.
- Omitir la declaración de eliminaciones entre compañías y otros ajustes para cada miembro, ya que los Anexos 1B y 2B no tienen una columna para ellos.
- Presentar el formulario federal de prórroga para DC, o considerar que una prórroga de siete meses para presentar también da más tiempo para pagar el impuesto.
- Presentar la tarifa fija sobre una base de grupo combinado; cada miembro que cumpla los criterios la presenta y la paga individualmente.
- Permitir que un miembro use el remanente de pérdidas operativas netas o el crédito no utilizado de otro miembro; ambos permanecen con el miembro que los generó.
- Omitir la declaración final separada en cero para un antiguo contribuyente que presentaba por separado y que, salvo el agente designado, se incorpora a la declaración combinada.
Preguntas frecuentes
¿Qué es la declaración combinada de DC para impuestos sobre franquicias?
Es la declaración única que presenta un grupo unitario para que sus miembros calculen el impuesto sobre franquicias de DC sobre los ingresos comerciales combinados del grupo. El agente designado la presenta con el Formulario D-20 o D-30, además del Anexo de miembros del grupo combinado y los Anexos 1A, 1B, 2A y 2B.
¿Este es un formulario de impuesto sobre la propiedad de DC?
No. Estas instrucciones abarcan la presentación combinada para el impuesto sobre franquicias. El impuesto sobre la propiedad solo aparece en el crédito de alivio del impuesto sobre la propiedad para pequeños minoristas, que se reclama en el Anexo SR del folleto D-20 o D-30 contra los impuestos sobre franquicias comerciales correspondientes al alquiler o los impuestos sobre bienes inmuebles pagados por un local minorista calificado.
¿Quién debe presentar una declaración combinada de DC?
Una corporación o empresa no incorporada sujeta a impuestos de DC que participe en una empresa unitaria con una o más entidades relacionadas, para años tributarios que comiencen después del 31 de diciembre de 2010. Se excluyen las compañías de seguros sujetas al impuesto sobre primas, las organizaciones exentas, las QHTC y ciertas personas principalmente extranjeras.
¿Quién es el agente designado y qué hace?
El agente designado es el miembro contribuyente que presenta la declaración única del grupo. Es la matriz común o, si no la hay, el miembro con la mayor actividad comercial en el Distrito durante el primer año. Actúa como garante de la obligación tributaria de los demás miembros.
¿Presento el Formulario D-20 o el Formulario D-30 con una declaración combinada?
Depende del agente designado. Una corporación o institución financiera presenta el Formulario D-20; una empresa no incorporada presenta el Formulario D-30. Cualquiera de las declaraciones resume la información tributaria requerida de cada miembro, y el factor de prorrateo proviene del Anexo 2A, no del Anexo F.
¿Cómo obtengo una prórroga para una declaración combinada de DC?
El agente designado la solicita para todo el grupo a más tardar en la fecha límite de la declaración. La prórroga amplía el plazo para presentar por siete meses, nunca por más de un año, y no amplía el plazo para pagar. No use el formulario federal de prórroga.
¿Cuánto dura una elección de presentación combinada mundial?
Diez años. Es vinculante para el año de la elección y todos los años posteriores de ese período. Para retirarla antes, se necesita una solicitud por escrito basada en causa razonable por dificultades extraordinarias, con autorización por escrito. Después del período, el retiro debe solicitarse por escrito dentro de un año.
¿Puedo rellenar en línea los anexos de presentación combinada de DC?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente de OTR y no presenta ningún documento; el agente designado presenta los anexos con el D-20 o el D-30 por los canales de OTR.
¿Listo para rellenar el Instrucciones y anexos para completar la declaración combinada de impuestos sobre franquicias de DC de 2024 (2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns)?
Rellenar el Instrucciones y anexos para completar la declaración combinada de impuestos sobre franquicias de DC de 2024 (2024 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns) ahora