
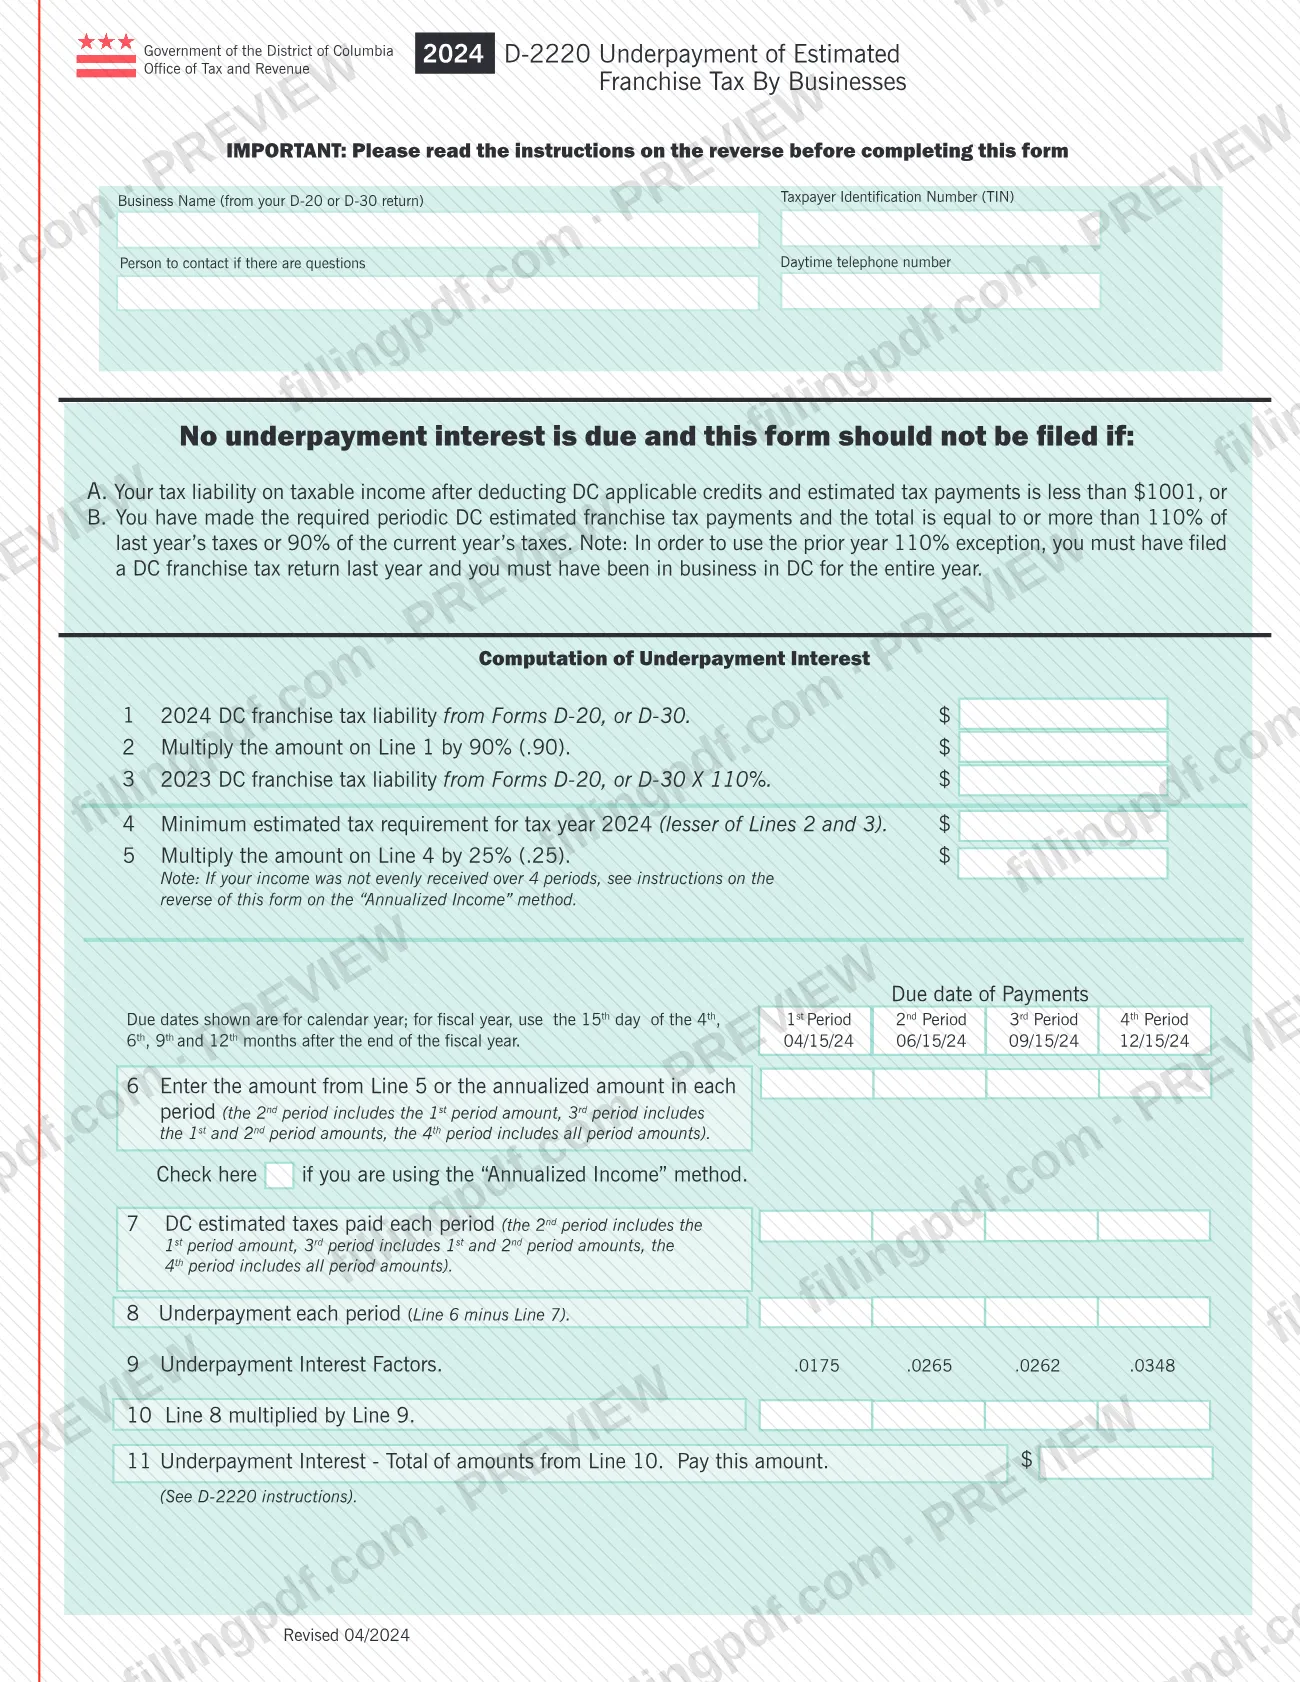
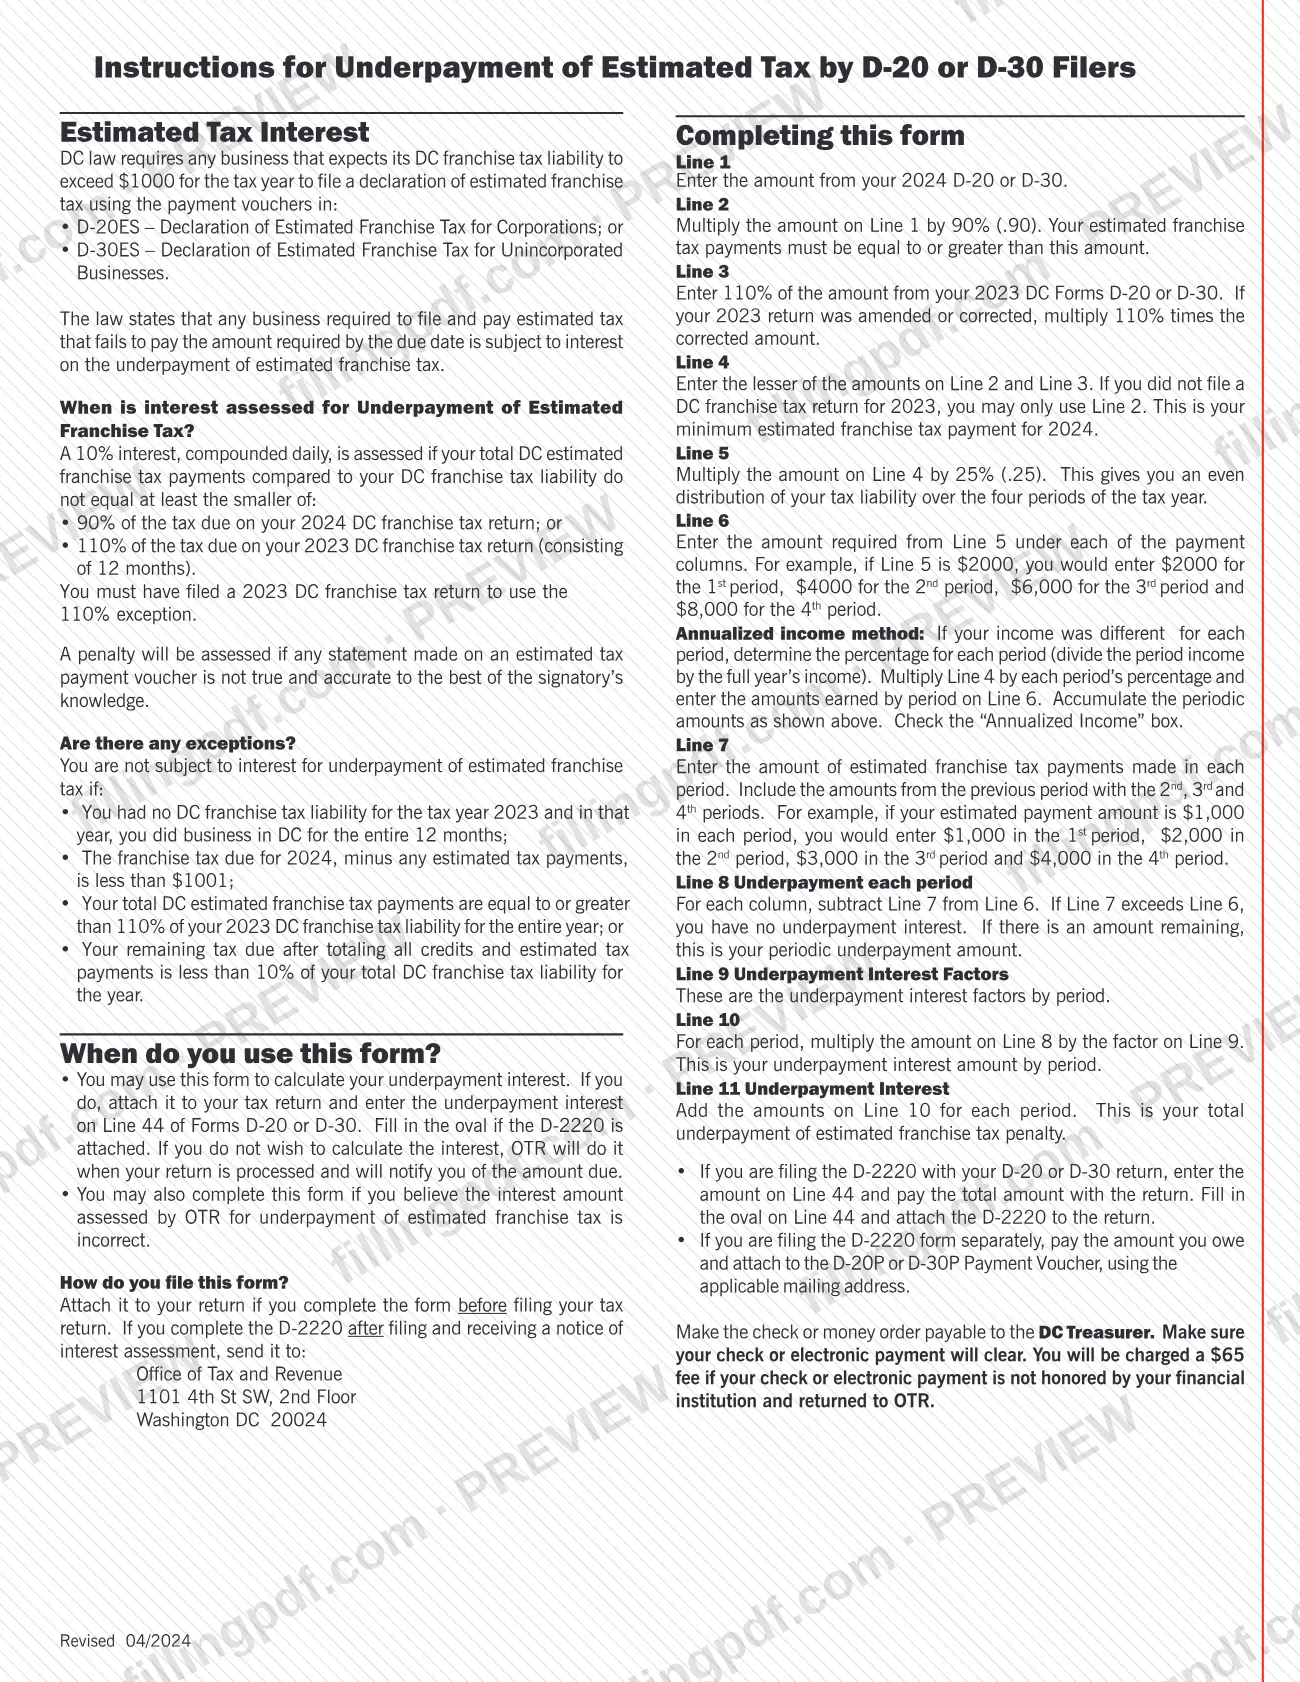
El Formulario D-2220 de 2024, pago insuficiente del impuesto estimado de franquicia por empresas (Underpayment of Estimated Franchise Tax By Businesses), es el formulario que proporciona la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) para calcular los intereses sobre el impuesto estimado de franquicia que una empresa no pagó a tiempo. Las empresas que presentan el Formulario D-20 o el Formulario D-30 lo usan para calcular los intereses y adjuntarlo a la declaración. Se refiere al impuesto de franquicia para empresas, no al impuesto sobre bienes inmuebles. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; OTR publica el PDF original.
Última actualización
¿Qué es el D-2220?
Formulario D-2220 de 2024, pago insuficiente del impuesto estimado de franquicia por empresas (Underpayment of Estimated Franchise Tax By Businesses), es el formulario del Gobierno del Distrito de Columbia, Oficina de Impuestos e Ingresos (OTR), que una empresa usa para calcular los intereses adeudados cuando sus pagos estimados del impuesto de franquicia de DC son menores que lo que exige la ley para el año tributario 2024.
El formulario funciona período por período. Empiece con su obligación tributaria de franquicia de 2024 que aparece en el Formulario D-20 o D-30 y, si presentó una declaración para 2023, con el 110% de su obligación tributaria de 2023. El menor entre el 90% de la cifra de 2024 y la cifra de 2023 se convierte en su requisito mínimo de impuesto estimado, que se distribuye en cuatro períodos de pago, al 25% cada uno. Luego compare ese requisito con el impuesto estimado que realmente pagó en cada período, y multiplique el pago insuficiente de cada período por el factor de intereses por pago insuficiente impreso en el formulario. El total de la línea 11 corresponde a los intereses que debe pagar.
Los pagos estimados se hacen con los comprobantes del Formulario D-20ES, Declaración del impuesto estimado de franquicia para corporaciones, o del Formulario D-30ES, Declaración del impuesto estimado de franquicia para empresas no constituidas en sociedad. El Formulario D-2220 no sustituye esos comprobantes; mide las consecuencias de no haberlos pagado en su totalidad o a tiempo.
El formulario también ofrece la opción de anualizar los ingresos: si sus ingresos no se recibieron de manera uniforme durante los cuatro períodos, puede marcar la casilla Annualized Income (ingresos anualizados) e ingresar los importes de cada período según los ingresos recibidos durante ese período.
OTR publica dos versiones de este documento en su sitio: una versión oficial y esta versión para rellenar.
¿Quién tiene que presentar el D-2220?
El grupo principal son las empresas que presentan una declaración del impuesto de franquicia de DC en el Formulario D-20 o el Formulario D-30 y no pagaron suficiente impuesto estimado de franquicia durante 2024. La ley de DC exige que una empresa que espere que su obligación tributaria de franquicia supere el umbral indicado en las instrucciones declare y pague el impuesto estimado con los comprobantes D-20ES o D-30ES.
Puede usar el formulario en dos situaciones:
- Para calcular usted mismo los intereses por pago insuficiente y adjuntar el formulario a su declaración. Si prefiere no hacerlo, OTR calculará los intereses cuando procese su declaración y le notificará el importe adeudado.
- Si considera que los intereses que OTR determinó por el pago insuficiente del impuesto estimado de franquicia son incorrectos.
No presente el formulario si no debe intereses por pago insuficiente. El formulario indica que este es el caso si:
- su obligación tributaria después de los créditos de DC y los pagos estimados está por debajo del umbral en dólares impreso en el punto A del formulario; o
- sus pagos estimados periódicos requeridos de DC suman al menos el 110% del impuesto del año anterior o el 90% del impuesto del año en curso. Para usar la excepción del 110% del año anterior, debe haber presentado una declaración del impuesto de franquicia de DC el año pasado y haber tenido actividad comercial en DC durante todo el año.
Las instrucciones indican otras excepciones, entre ellas no haber tenido obligación tributaria de franquicia de DC para 2023 y haber hecho negocios en DC durante los 12 meses, o deber menos del 10% de la obligación tributaria total del año después de los créditos y pagos estimados.
Cuándo presentar el D-2220
El formulario no tiene una fecha límite propia: se completa junto con la declaración del Formulario D-20 o D-30 de 2024, o posteriormente si OTR le envía un aviso de determinación de intereses. Si lo completa antes de presentar su declaración, adjúntelo a esta. Si lo completa después de presentar la declaración y recibir el aviso, envíelo a OTR a la dirección indicada en la sección sobre cómo presentarlo.
Los pagos estimados que mide el formulario vencen en cuatro períodos. Para una empresa con año calendario, las fechas límite están impresas encima de la línea 6; una empresa con año fiscal usa el día 15 del cuarto, sexto, noveno y duodécimo mes después del final de su año fiscal. Los intereses se calculan con relación a esas fechas, por lo que los períodos que ingrese en las líneas 6 y 7 deben corresponder a su propio año tributario.
Documentos que necesitas
- Declaración del impuesto de franquicia del Formulario D-20 o Formulario D-30: adjunte el D-2220 completado si rellena el formulario antes de presentar la declaración.
- Comprobante de pago del Formulario D-20P o Formulario D-30P: adjunte el D-2220 y su pago únicamente si presenta el D-2220 por separado de la declaración.
- Cheque o giro postal pagadero a DC Treasurer por los intereses de la línea 11, si paga con cheque o giro postal.
- Aviso de determinación de intereses de OTR: presente el formulario en respuesta a este aviso únicamente si completa el D-2220 después de presentar la declaración y recibirlo.
Cómo rellenar el D-2220
Ingrese los datos de la empresa y de contacto
En la parte superior, ingrese el nombre de la empresa exactamente como aparece en su declaración D-20 o D-30, su número de identificación del contribuyente (TIN), una persona de contacto y un número de teléfono diurno.
Determine si debe presentar el formulario
Lea los puntos A y B en la parte superior del formulario. Si se aplica cualquiera de ellos, no debe intereses por pago insuficiente y no debe presentar el formulario.
Ingrese la obligación tributaria de 2024 en la línea 1
Ingrese la obligación tributaria de franquicia de DC de 2024 que aparece en el Formulario D-20 o D-30.
Calcule el 90% en la línea 2
Multiplique el importe de la línea 1 por el 90% (.90). Sus pagos estimados del impuesto de franquicia deben ser al menos de este importe.
Calcule el 110% de 2023 en la línea 3
Ingrese la obligación tributaria de franquicia de DC de 2023 que aparece en el Formulario D-20 o D-30, multiplicada por el 110%. Si la declaración de 2023 se modificó o corrigió, use el importe corregido.
Determine el mínimo en la línea 4
Ingrese el menor de los importes de las líneas 2 y 3. Si no presentó una declaración del impuesto de franquicia de DC para 2023, use solo la línea 2.
Divida el mínimo en la línea 5
Multiplique la línea 4 por el 25% (.25) para distribuir su obligación tributaria equitativamente en los cuatro períodos.
Complete los importes requeridos en la línea 6
Ingrese el importe de la línea 5 para cada período, acumulando los períodos anteriores en las columnas del segundo, tercer y cuarto período. Si los ingresos fueron desiguales, use el método de ingresos anualizados y marque la casilla Annualized Income.
Ingrese los pagos estimados en la línea 7
Ingrese los impuestos estimados de DC que pagó en cada período, de forma acumulada: el segundo período incluye el primero, el tercero incluye el primero y el segundo, y el cuarto los incluye todos.
Calcule cada pago insuficiente en la línea 8
Para cada período, reste la línea 7 de la línea 6. Si el importe de la línea 7 es mayor, no debe intereses por pago insuficiente para ese período.
Aplique los factores de intereses
Multiplique cada importe de la línea 8 por el factor impreso en la línea 9 e ingrese el resultado en la línea 10. Sume los importes de la línea 10 e ingrese el total en la línea 11.
Revise y descargue el PDF completado
Compruebe que los importes de las líneas 6 y 7 sean acumulados y que los totales coincidan. Descargue o imprima el PDF completado desde FillingPDF y, si lo adjunta, ingrese el importe de la línea 11 en la línea 44 de su Formulario D-20 o D-30.
Cómo presentar el D-2220
Hay dos maneras de presentar el Formulario D-2220: con su declaración o por separado.
- Con su declaración D-20 o D-30: adjunte el formulario completado a la declaración, ingrese los intereses por pago insuficiente de la línea 11 en la línea 44 de la declaración, rellene el óvalo de la línea 44 para indicar que adjunta el D-2220 y pague el total junto con la declaración.
- Por separado, después de recibir un aviso: si completa el formulario después de presentar la declaración y recibir un aviso de determinación de intereses, envíelo a Office of Tax and Revenue, 1101 4th St SW, 2nd Floor, Washington DC 20024.
- Por separado, con el pago: si presenta el D-2220 aparte de la declaración, pague el importe adeudado y adjunte el formulario al comprobante de pago del Formulario D-20P o D-30P, usando la dirección postal correspondiente.
Haga el cheque o giro postal pagadero a DC Treasurer. Asegúrese de que su cheque o pago electrónico se procese: OTR cobra un cargo si el pago no se acepta y se devuelve. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Presentar el formulario cuando no se deben intereses por pago insuficiente, por ejemplo, si los pagos estimados requeridos ya cumplen la prueba del 90% o 110% impresa en el punto B.
- Usar la prueba del 110% del año anterior sin haber presentado una declaración del impuesto de franquicia de DC el año pasado o sin haber tenido actividad comercial en DC durante todo el año.
- Usar en la línea 3 la obligación tributaria original de 2023 cuando la declaración de 2023 se modificó o corrigió; las instrucciones indican que se debe multiplicar el importe corregido por 110%.
- Ingresar importes de un solo período en las líneas 6 y 7 en vez de importes acumulados, donde los períodos segundo, tercero y cuarto incluyen los períodos anteriores.
- Usar la línea 3 si no presentó una declaración del impuesto de franquicia de DC para 2023; las instrucciones indican que en ese caso puede usar solo la línea 2.
- Olvidar marcar la casilla Annualized Income cuando la línea 6 se basa en ingresos recibidos de manera desigual durante los cuatro períodos.
- No rellenar el óvalo de la línea 44 del Formulario D-20 o D-30 cuando adjunta el D-2220.
- Pagar con un cheque que no se procese, lo que da lugar a un cargo de OTR por pago devuelto.
Preguntas frecuentes
¿Para qué se usa el Formulario D-2220?
El Formulario D-2220 calcula los intereses que debe una empresa cuando sus pagos estimados del impuesto de franquicia de DC son menores que el importe requerido. Las empresas que presentan el Formulario D-20 o D-30 pueden usarlo para calcular los intereses o para impugnar una determinación de intereses que OTR ya haya hecho.
¿Es el Formulario D-2220 un formulario del impuesto sobre bienes inmuebles de DC?
No. El D-2220 se refiere al impuesto de franquicia de DC que pagan las empresas que presentan el Formulario D-20 o D-30. Mide los pagos insuficientes del impuesto estimado de franquicia, no el impuesto sobre bienes inmuebles de DC. Comuníquese con OTR para obtener formularios relacionados con otros impuestos.
¿Tengo que presentar el Formulario D-2220?
No necesariamente. Puede usarlo para calcular sus propios intereses; si no lo hace, OTR calculará los intereses cuando procese su declaración y le notificará el importe adeudado. No lo presente si no debe intereses, tal como se describe en los puntos A y B del formulario.
¿Dónde ingreso los intereses del Formulario D-2220?
Ingrese el total de la línea 11 en la línea 44 del Formulario D-20 o D-30 y rellene el óvalo de la línea 44 para indicar que adjunta el D-2220. Pague el total junto con la declaración. Adjunte el D-2220 a la declaración.
¿A dónde envío por correo el Formulario D-2220 después de recibir un aviso?
Si completa el formulario después de presentar la declaración y recibir un aviso de determinación de intereses, envíelo a Office of Tax and Revenue, 1101 4th St SW, 2nd Floor, Washington DC 20024.
¿Qué es el método de ingresos anualizados del Formulario D-2220?
Es una opción para las empresas cuyos ingresos no se recibieron de manera uniforme durante los cuatro períodos. Divida los ingresos de cada período entre los ingresos de todo el año, multiplique la línea 4 por ese porcentaje, ingrese los importes acumulados en la línea 6 y marque la casilla Annualized Income.
¿Puedo usar la excepción del 110% del impuesto del año pasado?
Solo si presentó una declaración del impuesto de franquicia de DC el año pasado y tuvo actividad comercial en DC durante todo el año. Si no presentó una declaración de 2023, las instrucciones indican que puede usar solo la línea 2, la prueba del 90%.
¿Puedo rellenar el Formulario D-2220 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ni paga los intereses; usted lo presenta a OTR mediante los canales descritos en la sección sobre cómo presentarlo.
¿Listo para rellenar el D-2220?
Rellenar el D-2220 ahora