
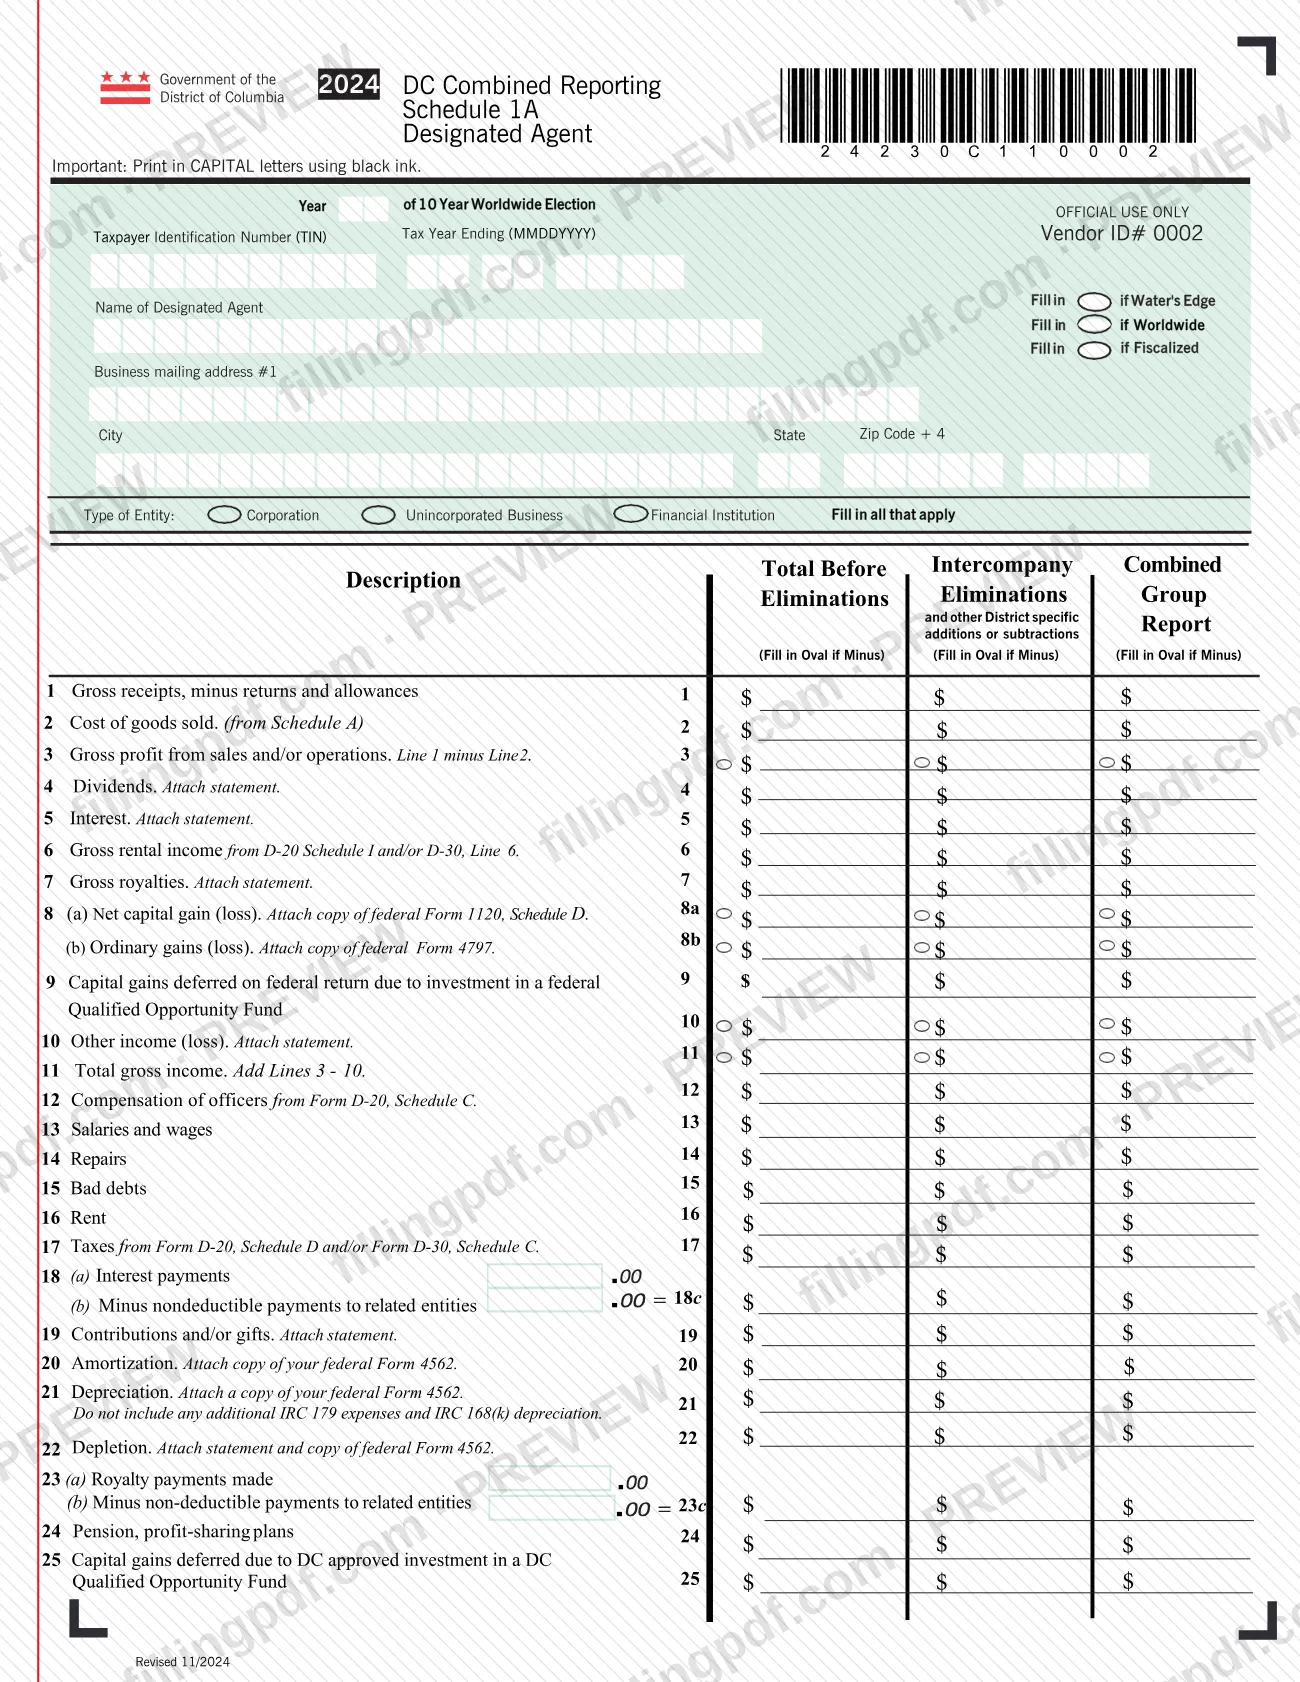
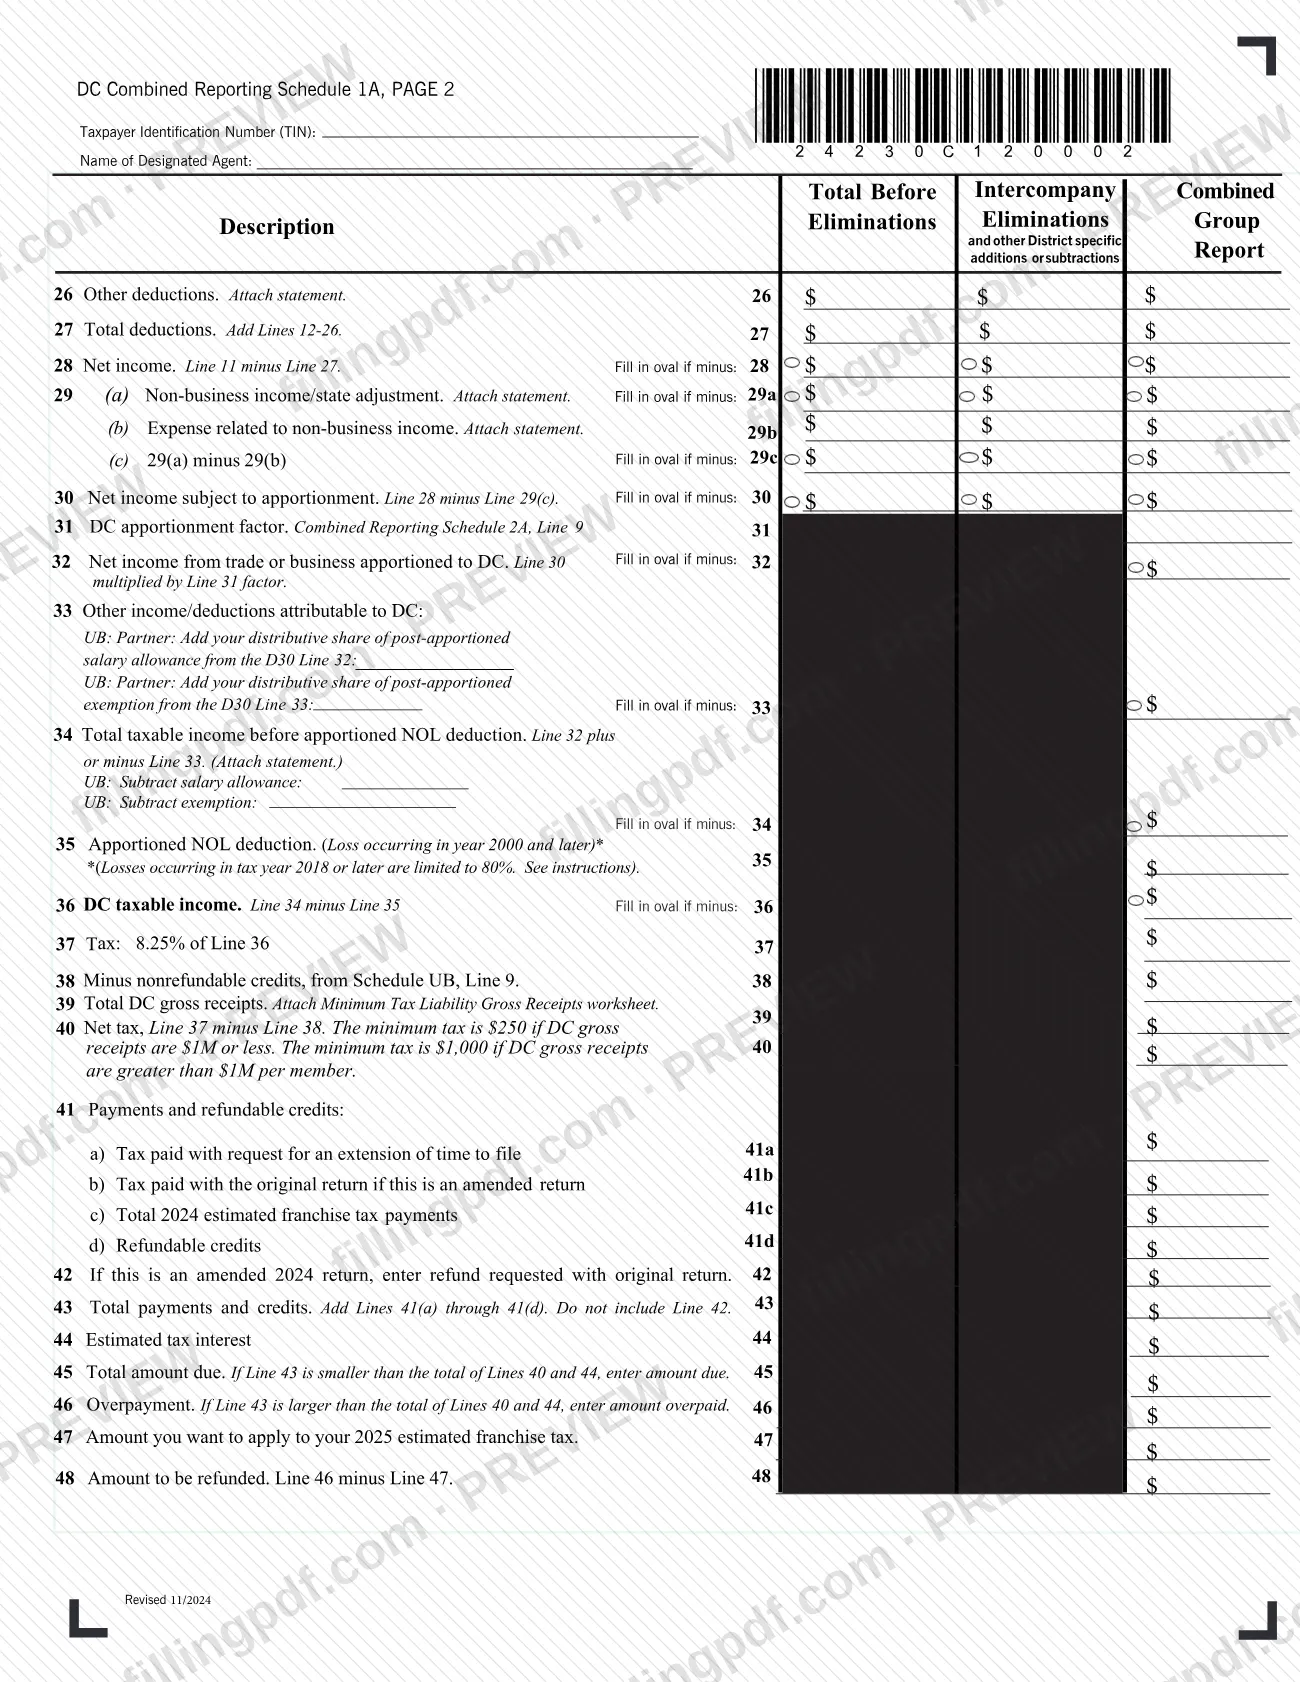
El Anexo 1A de declaración combinada de DC de 2024, agente designado (2024 DC Combined Reporting Schedule 1A, Designated Agent), es un anexo publicado por la Oficina de Impuestos e Ingresos de DC (OTR) para el Gobierno del Distrito de Columbia. Registra los ingresos y las deducciones de un grupo combinado mediante eliminaciones y prorrateo para determinar los ingresos imponibles en DC, los impuestos, los pagos y cualquier reembolso o saldo adeudado. Es un anexo del impuesto de franquicia, no uno de los formularios que las personas buscan para los impuestos sobre la propiedad de DC. En esta página puede rellenar el anexo en línea en FillingPDF y descargar o imprimir el PDF completado; OTR publica el PDF original y las instrucciones de 2024.
Última actualización
¿Qué es el Schedule 1A?
Anexo 1A de declaración combinada de DC de 2024, agente designado (2024 DC Combined Reporting Schedule 1A, Designated Agent), es el anexo de la Oficina de Impuestos e Ingresos de DC (OTR) en el que el agente designado de un grupo combinado informa los ingresos brutos, las deducciones, el prorrateo, los ingresos imponibles en DC, los impuestos, los pagos y el reembolso o monto adeudado resultante para el año tributario 2024.
El formulario está impreso con tres columnas de importes: Total Before Eliminations (total antes de eliminaciones), Intercompany Eliminations and other District specific additions or subtractions (eliminaciones entre compañías y otras adiciones o sustracciones específicas del Distrito) y Combined Group Report (informe del grupo combinado). Los importes negativos se indican rellenando el óvalo junto a la columna.
El anexo sigue este orden:
- Líneas 1 a 11: ingresos brutos, costo de los bienes vendidos, dividendos, intereses, alquileres, regalías, ganancias de capital y ordinarias, otros ingresos e ingresos brutos totales.
- Líneas 12 a 27: deducciones, desde la compensación de funcionarios hasta la depreciación, el agotamiento y otras deducciones, para llegar al total de deducciones.
- Líneas 28 a 36: ingresos netos, ajustes por ingresos no comerciales, el factor de prorrateo de DC, otros ingresos o deducciones atribuibles a DC, la deducción prorrateada por pérdidas operativas netas (NOL) y los ingresos imponibles en DC.
- Líneas 37 a 48: impuestos, créditos no reembolsables, impuesto mínimo, pagos y créditos reembolsables, intereses sobre impuestos estimados, monto adeudado, sobrepago y reembolso.
El encabezado también registra el año de la elección mundial de 10 años, el número de identificación del contribuyente, el año tributario que termina y si el grupo es Water's Edge, Worldwide o Fiscalized. El factor de prorrateo de DC de la línea 31 proviene de Combined Reporting Schedule 2A, Line 9. OTR publica el anexo junto con los Anexos 1B, 2A y 2B, y las instrucciones de declaración combinada de 2024.
¿Quién tiene que presentar el Schedule 1A?
El agente designado de un grupo que presenta una declaración combinada completa el Anexo 1A: el formulario solicita el nombre del agente designado y el número de identificación del contribuyente (TIN) del agente, y su columna central registra las eliminaciones entre compañías del grupo. Marque el tipo de entidad (Corporation, Unincorporated Business o Financial Institution; rellene todas las opciones que correspondan) y si el grupo presenta la declaración como Water's Edge, Worldwide o Fiscalized.
Se indica a los socios de empresas no constituidas en sociedad que sumen en la línea 33 su parte distributiva de la asignación salarial y la exención posteriores al prorrateo del Formulario D-30, y que las empresas no constituidas en sociedad resten la asignación salarial y la exención en la línea 34.
El anexo no indica quién debe usar la declaración combinada. Consulte las instrucciones de declaración combinada de 2024 que OTR publica junto con el anexo antes de decidir si su grupo debe presentarlo. Este es un anexo del impuesto de franquicia y no se utiliza para asuntos relacionados con el impuesto sobre bienes inmuebles de DC.
Cuándo presentar el Schedule 1A
El Anexo 1A se completa para el año tributario 2024 y no tiene fecha límite propia: el formulario solicita la fecha en que termina el año tributario (MMDDYYYY) y forma parte del paquete de declaración combinada de DC de 2024, por lo que se prepara cuando se presenta el informe combinado de 2024 del grupo.
Las líneas muestran las situaciones de plazos que contempla. La línea 41a registra el impuesto pagado con una solicitud de prórroga para presentar la declaración. Las líneas 41b y 42 se aplican solo si se trata de una declaración enmendada de 2024. La línea 47 permite aplicar un sobrepago al impuesto de franquicia estimado de 2025. Consulte las instrucciones de declaración combinada de 2024 publicadas por OTR para conocer la fecha límite de presentación y las reglas de prórroga.
Documentos que necesitas
- Una declaración para cada una de las líneas 4 (dividendos), 5 (intereses), 7 (regalías brutas), 10 (otros ingresos), 19 (contribuciones y donaciones), 26 (otras deducciones), 29(a), 29(b) y 34, cuando ingrese un importe en esa línea.
- Una copia del Formulario federal 1120, Anexo D, con la ganancia (pérdida) neta de capital de la línea 8(a).
- Una copia del Formulario federal 4797, con las ganancias (pérdidas) ordinarias de la línea 8(b).
- Una copia de su Formulario federal 4562, con la línea 20 (amortización), la línea 21 (depreciación) y la línea 22 (agotamiento; adjunte también una declaración para la línea 22).
- La hoja de trabajo de ingresos brutos para la obligación tributaria del impuesto mínimo, adjunta con el total de ingresos brutos de DC de la línea 39.
- Las cifras del Anexo A para la línea 2, costo de los bienes vendidos, y las cifras del Anexo I del D-20 o de la línea 6 del D-30 para la línea 6, ingresos brutos por alquileres, según las instrucciones del formulario.
Cómo rellenar el Schedule 1A
Ingrese la información del encabezado
Escriba en LETRAS MAYÚSCULAS con tinta negra. Ingrese el año de la elección mundial de 10 años, el número de identificación del contribuyente (TIN), el año tributario que termina en formato MMDDYYYY, el nombre del agente designado y la dirección postal comercial, ciudad, estado y código ZIP + 4.
Marque la base de declaración y el tipo de entidad
Rellene el óvalo correspondiente a Water's Edge, Worldwide o Fiscalized. En Type of Entity, rellene todas las opciones que correspondan: Corporation, Unincorporated Business o Financial Institution.
Informe los ingresos brutos en las líneas 1 a 11
Para cada línea, ingrese los importes en las tres columnas: Total Before Eliminations, Intercompany Eliminations and other District specific additions or subtractions y Combined Group Report. La línea 3 es la línea 1 menos la línea 2, y la línea 11 suma las líneas 3 a 10; adjunte las declaraciones o los formularios federales que se indican en las líneas.
Ingrese las deducciones en las líneas 12 a 26
Informe la compensación de funcionarios, los salarios, las reparaciones, las deudas incobrables, el alquiler, los impuestos, los intereses, las contribuciones, la amortización, la depreciación, el agotamiento, los pagos de regalías, los planes de pensión, las ganancias diferidas de un DC Qualified Opportunity Fund y otras deducciones. En las líneas 18 y 23, ingrese el pago, reste los pagos no deducibles a entidades relacionadas e ingrese el resultado en las líneas 18c y 23c.
Sume las deducciones y calcule los ingresos netos
La línea 27 suma las líneas 12 a 26. La línea 28 es la línea 11 menos la línea 27; rellene el óvalo si el resultado es negativo.
Ajuste por ingresos no comerciales
En las líneas 29(a) y 29(b), ingrese los ingresos no comerciales o los ajustes estatales y el gasto relacionado, y adjunte las declaraciones. La línea 29(c) es 29(a) menos 29(b), y la línea 30 es la línea 28 menos la línea 29(c).
Aplique el factor de prorrateo de DC
Ingrese en la línea 31 el factor de Combined Reporting Schedule 2A, Line 9; luego multiplíquelo por la línea 30 para obtener la línea 32, los ingresos netos de actividades comerciales prorrateados a DC.
Complete las líneas 33 a 36
Ingrese en la línea 33 otros ingresos o deducciones atribuibles a DC, incluidos los conceptos de la parte distributiva del Formulario D-30 para los socios de empresas no constituidas en sociedad. La línea 34 es la línea 32 más o menos la línea 33; adjunte una declaración. Reste la deducción prorrateada por NOL en la línea 35 para obtener los ingresos imponibles en DC en la línea 36.
Calcule el impuesto en las líneas 37 a 40
Calcule en la línea 37 el impuesto correspondiente a la línea 36, reste en la línea 38 los créditos no reembolsables del Anexo UB, Line 9 e ingrese en la línea 39 el total de ingresos brutos de DC. La línea 40 es el impuesto neto y está sujeta a las reglas del impuesto mínimo impresas junto a ella.
Ingrese los pagos en las líneas 41 a 43
Informe el impuesto pagado con una solicitud de prórroga (41a), el impuesto pagado con la declaración original si se trata de una declaración enmendada (41b), los pagos del impuesto de franquicia estimado de 2024 (41c) y los créditos reembolsables (41d). La línea 42 se usa solo para una declaración enmendada, y la línea 43 suma las líneas 41(a) a 41(d) sin incluir la línea 42.
Complete las líneas de saldo y reembolso
Ingrese los intereses sobre impuestos estimados en la línea 44. Use la línea 45 para el monto adeudado o la línea 46 para un sobrepago; luego divida el sobrepago entre la línea 47, que se aplica al impuesto de franquicia estimado de 2025, y la línea 48, el monto que se reembolsará.
Revise, descargue e imprima el PDF
Compruebe que haya rellenado todos los óvalos correspondientes a importes negativos, que el TIN y el nombre del agente de la página 2 coincidan con los de la página 1 y que tenga listos los documentos adjuntos requeridos. Descargue o imprima el PDF completado desde FillingPDF.
Cómo presentar el Schedule 1A
El anexo no incluye una dirección postal, un portal, reglas para citas ni un medio de pago. Es uno de los anexos de declaración combinada de DC de 2024 que publica la Oficina de Impuestos e Ingresos de DC (OTR) junto con las instrucciones de declaración combinada de 2024; por lo tanto, el método de presentación y cualquier dirección se encuentran en esas instrucciones: https://otr.cfo.dc.gov/publication/2024-dc-combined-reporting-instructions-and-schedules-official-and-fill.
Antes de presentarlo, asegúrese de adjuntar las declaraciones, los formularios federales y la hoja de trabajo que exigen las líneas correspondientes (consulte los documentos enumerados en esta página). La línea 45 muestra un monto adeudado y la línea 48 un monto que se reembolsará; el formulario no explica cómo pagar un saldo, así que siga las instrucciones de pago.
FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse mediante los canales que OTR especifica en sus instrucciones.
Errores comunes que debes evitar
- Rellenar el formulario con letras minúsculas o tinta de color; el formulario indica que se escriba en LETRAS MAYÚSCULAS usando tinta negra.
- Ingresar un importe negativo sin rellenar el óvalo junto a este cuando el formulario indique que debe rellenar el óvalo si es un importe negativo.
- Incluir gastos adicionales de IRC 179 o depreciación de IRC 168(k) en la línea 21; el formulario indica que no se haga.
- No adjuntar la declaración o el formulario federal que requiere una línea, como la declaración para las líneas 4, 5, 7, 10, 19 y 26, o la copia del Formulario 4562 para las líneas 20 a 22.
- Omitir la hoja de trabajo de ingresos brutos para la obligación tributaria del impuesto mínimo al ingresar el total de ingresos brutos de DC en la línea 39.
- Ingresar en la línea 31 un factor que no proviene de Combined Reporting Schedule 2A, Line 9.
- Aplicar la deducción prorrateada por NOL en la línea 35 sin comprobar el límite para las pérdidas ocurridas en el año tributario 2018 o después; el formulario remite a las instrucciones.
- Sumar la línea 42, el reembolso solicitado con la declaración original, a la línea 43; el formulario indica que no se incluya.
- Ingresar tanto un monto adeudado en la línea 45 como un sobrepago en la línea 46; solo corresponde uno, según si la línea 43 es menor o mayor que las líneas 40 más 44.
Preguntas frecuentes
¿Qué es el Anexo 1A de declaración combinada de DC?
Es el anexo de OTR, titulado Designated Agent, que registra los ingresos y las deducciones de un grupo combinado mediante eliminaciones entre compañías y prorrateo de DC para determinar los ingresos imponibles en DC, los impuestos, los pagos y un reembolso o saldo adeudado para el año tributario 2024.
¿Es el Anexo 1A un formulario de impuestos sobre la propiedad de DC?
No. El Anexo 1A es un anexo del impuesto de franquicia: utiliza los ingresos brutos y las deducciones para determinar los ingresos imponibles en DC y hace referencia a pagos estimados del impuesto de franquicia. No se refiere a bienes inmuebles. Busque los formularios del impuesto sobre bienes inmuebles en las secciones del sitio web de OTR que tratan ese tema.
¿Dónde puedo obtener las instrucciones del Anexo 1A de DC?
La Oficina de Impuestos e Ingresos de DC publica las instrucciones de declaración combinada de 2024 en la misma página que los Anexos 1A, 1B, 2A y 2B. Allí se explican los conceptos de las líneas a los que hace referencia el anexo, como el límite de NOL de la línea 35.
¿De dónde proviene el factor de prorrateo de la línea 31?
La línea 31 es el factor de prorrateo de DC tomado de Combined Reporting Schedule 2A, Line 9. Complete primero el Anexo 2A y luego multiplique la línea 30 por ese factor en la línea 32 para obtener los ingresos netos prorrateados a DC.
¿Cómo indico un importe negativo en el Anexo 1A?
Rellene el óvalo junto al importe cuando la columna indique que debe rellenarlo si el importe es negativo. Las líneas 28, 29, 30, 32, 33, 34 y 36 tienen la misma instrucción, así que revise cada línea que complete.
¿Qué debo adjuntar al Anexo 1A?
Depende de las líneas que utilice: declaraciones para las líneas 4, 5, 7, 10, 19 y 26; una copia del Formulario federal 1120, Anexo D, para la línea 8a; el Formulario federal 4797 para la línea 8b; el Formulario 4562 para las líneas 20 a 22; y la hoja de trabajo de ingresos brutos para la obligación tributaria del impuesto mínimo para la línea 39.
¿Puedo rellenar el Anexo 1A de DC en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante OTR; usted debe presentarlo por los canales que OTR indica en sus instrucciones de 2024.
¿El Anexo 1A indica una fecha límite?
No. El anexo no indica una fecha límite; corresponde al año tributario 2024 y acompaña la declaración combinada. Consulte las instrucciones de declaración combinada de 2024 para conocer las fechas límite de presentación y de prórroga.
¿Listo para rellenar el Schedule 1A?
Rellenar el Schedule 1A ahora