
El Folleto de instrucciones de 2024 FR-1000Q es la guía que publica la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) para el Formulario FR-1000Q, la Declaración trimestral del impuesto especial sobre productos de tabaco. La declaración informa y paga el impuesto sobre los cigarros pequeños, el tabaco para liar (RYO), los productos de vapor y otros productos de tabaco vendidos en el Distrito, para los trimestres que comienzan el 1 de octubre de 2023 o después. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. OTR publica el folleto; la declaración en sí se presenta y paga electrónicamente.
Última actualización
¿Qué es el FR-1000Q?
El Folleto de instrucciones de 2024 FR-1000Q (2024 FR-1000Q Instruction Booklet) contiene las instrucciones de la Oficina de Impuestos e Ingresos (OTR) para el Formulario FR-1000Q, la Declaración trimestral del impuesto especial sobre productos de tabaco que se utiliza para declarar y pagar el impuesto especial del Distrito de Columbia sobre los cigarros pequeños, el tabaco RYO, los productos de vapor y otros productos de tabaco vendidos en el Distrito.
El folleto lleva el título "Tobacco Products Excise Tax Instructions" y se aplica a los trimestres que comienzan el 1 de octubre de 2023 o después. Indica que la declaración debe presentarse y pagarse electrónicamente y que el documento en sí solo proporciona instrucciones. Lo emite OTR, que forma parte de la Oficina del Director Financiero del Gobierno del Distrito de Columbia.
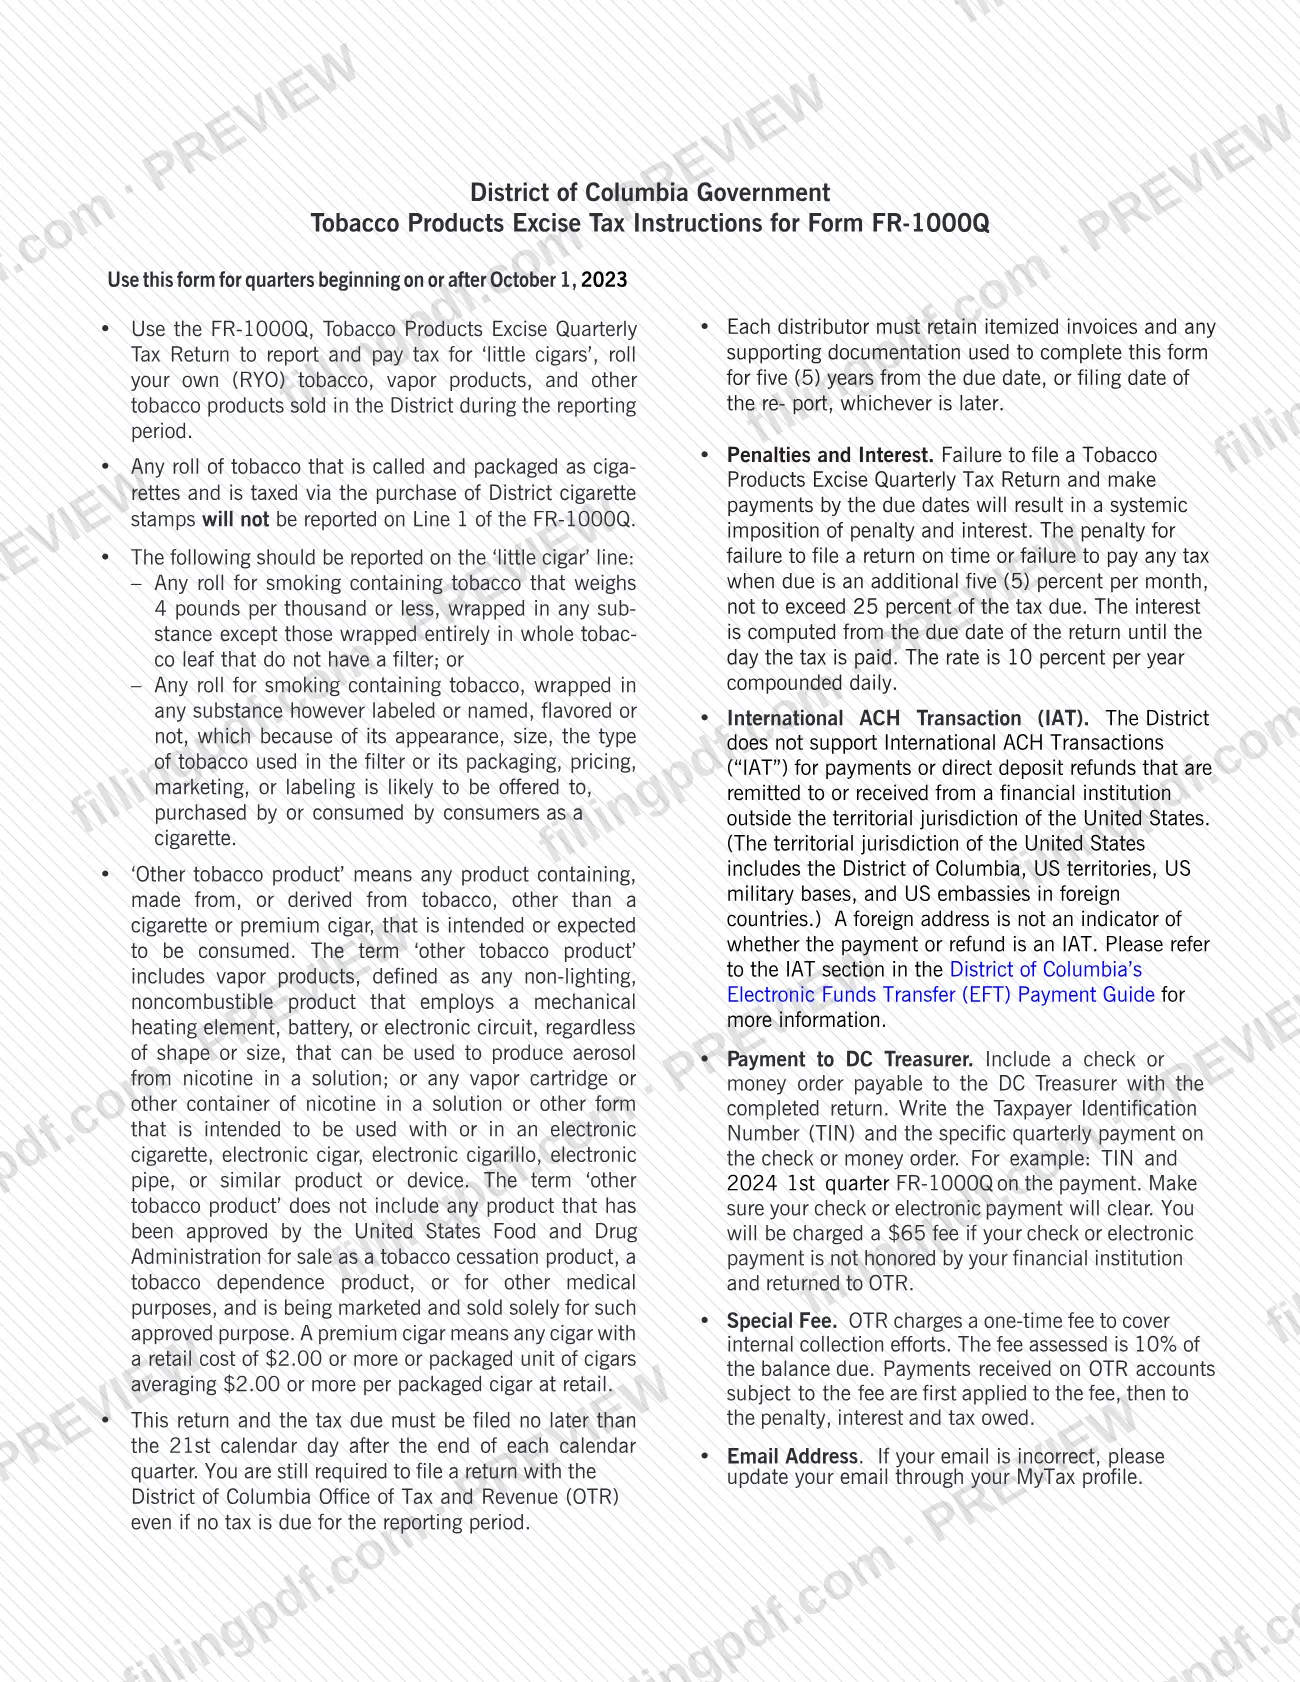
Las instrucciones definen los productos que cubre la declaración:
- Cigarros pequeños: rollos para fumar que contienen tabaco y pesan 4 libras por cada mil o menos, envueltos en cualquier sustancia (excepto los envueltos completamente en hoja entera de tabaco sin filtro), y rollos que probablemente se ofrezcan a los consumidores o sean consumidos por estos como cigarrillos.
- Otros productos de tabaco: cualquier producto elaborado con tabaco o derivado de este, que no sea un cigarrillo ni un cigarro premium, y que esté destinado al consumo. Esto incluye los productos de vapor. Se excluyen los productos aprobados por la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) como productos para dejar de fumar, para la dependencia o médicos, y que se vendan exclusivamente para ese propósito.
Los cigarrillos gravados mediante la compra de timbres fiscales para cigarrillos del Distrito no se declaran en la línea 1. Este documento corresponde al impuesto especial sobre el tabaco, no a un formulario de impuesto sobre bienes inmuebles.
¿Quién tiene que presentar el FR-1000Q?
Los distribuidores y otros vendedores que vendieron cigarros pequeños, tabaco RYO, productos de vapor u otros productos de tabaco en el Distrito durante un trimestre calendario utilizan el Formulario FR-1000Q para declarar esas ventas y pagar el impuesto. La línea 3 se refiere a los mayoristas que declaran los ingresos brutos por las ventas de productos de vapor.
- Los minoristas y consumidores individuales que compran productos de vapor a un mayorista u otro proveedor que no paga el impuesto especial son responsables de pagarlo ellos mismos y declaran en la línea 3 el importe bruto de esas compras no gravadas.
- Quienes presentan una declaración sin impuesto adeudado deben presentarla de todos modos: las instrucciones exigen una declaración para el período informado incluso cuando no se adeuda ningún impuesto.
- Los distribuidores deben conservar facturas detalladas y la documentación justificativa utilizada para completar el formulario.
No declare en la línea 1 ningún rollo de tabaco que se denomine y empaque como cigarrillo y que esté gravado mediante la compra de timbres fiscales para cigarrillos del Distrito. El folleto no explica quién puede firmar en nombre de otra persona.
Cuándo presentar el FR-1000Q
Presente la declaración y pague el impuesto a más tardar el día calendario 21 después del final de cada trimestre calendario. Debe presentarla ante OTR incluso si no se adeuda ningún impuesto por el período. Esta edición se aplica a los trimestres que comienzan el 1 de octubre de 2023 o después.
No cumplir la fecha límite tiene consecuencias expresamente indicadas. No presentar o pagar a tiempo da lugar a una multa sistémica e intereses; los intereses se calculan desde la fecha límite de la declaración hasta el día en que se paga el impuesto. OTR también cobra una tarifa única por sus gestiones internas de cobro en las cuentas sujetas a ella. Los pagos de esas cuentas se aplican primero a la tarifa, luego a la multa, los intereses y el impuesto. Las instrucciones indican los importes exactos de la multa, los intereses y la tarifa.
Documentos que necesitas
- Facturas detalladas y documentación justificativa utilizadas para completar la declaración: los distribuidores deben conservarlas durante cinco años desde la fecha límite o la fecha de presentación, lo que ocurra más tarde; el folleto no indica que deban adjuntarse.
- Un cheque o giro postal pagadero al DC Treasurer, solo si paga con cheque o giro postal: inclúyalo con la declaración completada y escriba su TIN y el trimestre, como "2024 1st quarter FR-1000Q".
Cómo rellenar el FR-1000Q
Confirme el trimestre informado
Utilice esta edición para los trimestres que comienzan el 1 de octubre de 2023 o después y complete una declaración por cada trimestre calendario en el que haya vendido productos cubiertos en el Distrito.
Clasifique los productos por categoría
Separe los cigarros pequeños, el tabaco RYO, los productos de vapor y otros productos de tabaco conforme a las definiciones del folleto. Excluya los cigarrillos gravados mediante timbres fiscales para cigarrillos del Distrito.
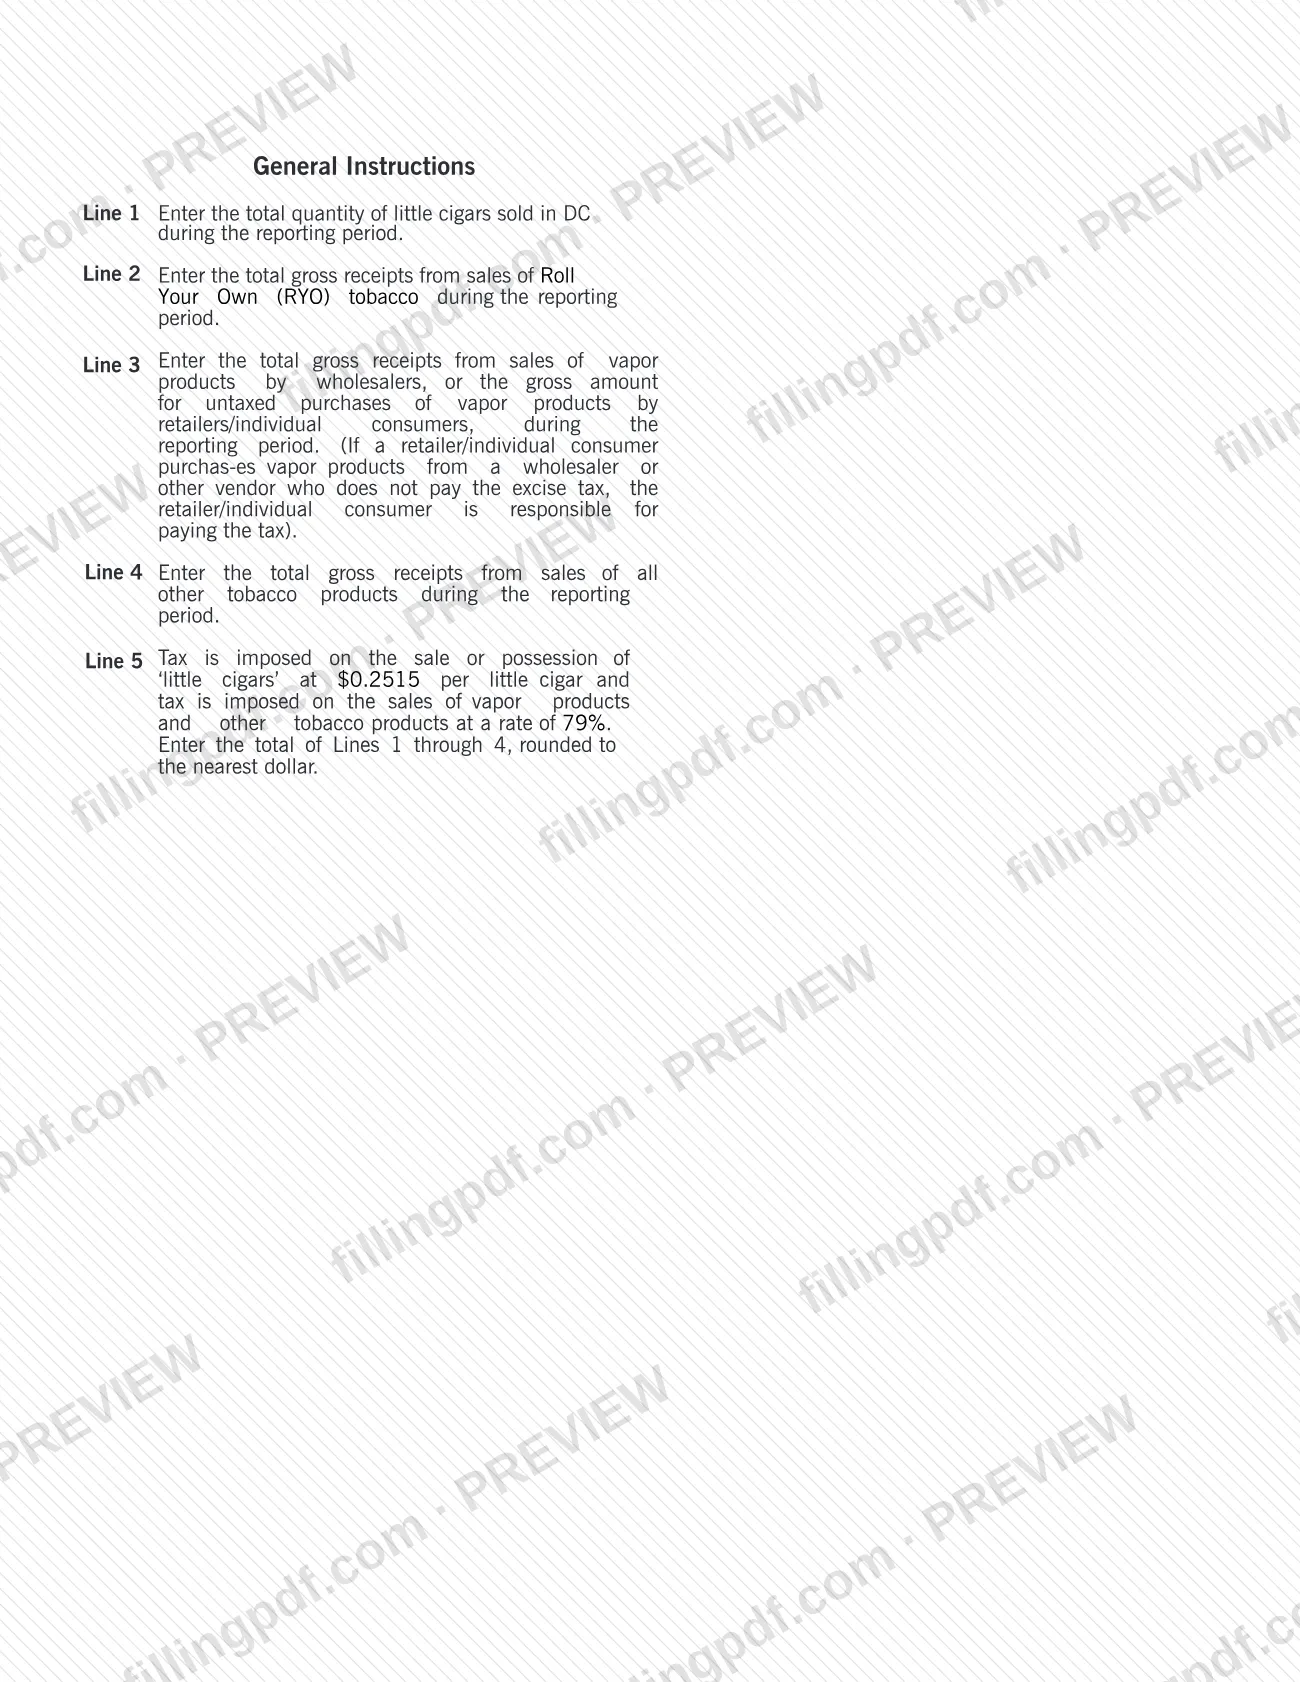
Declare los cigarros pequeños en la línea 1
Ingrese la cantidad total de cigarros pequeños vendidos en DC durante el período informado. Se trata de una cantidad, no de un importe en dólares.
Declare el tabaco RYO en la línea 2
Ingrese los ingresos brutos totales por las ventas de tabaco para liar (RYO) durante el período informado.
Declare los productos de vapor en la línea 3
Los mayoristas ingresan los ingresos brutos totales por las ventas de productos de vapor. Los minoristas y consumidores individuales ingresan el importe bruto de los productos de vapor que compraron sin pagar el impuesto.
Declare otros productos en la línea 4
Ingrese los ingresos brutos totales por las ventas de todos los demás productos de tabaco durante el período informado.
Complete el total de la línea 5
Aplique las tasas indicadas en las instrucciones de la línea 5 a los importes de las líneas 1 a 4 e ingrese el total redondeado al dólar más cercano.
Revise y descargue el PDF completado
Revise cada línea comparándola con el folleto y luego descargue o imprima el PDF completado desde FillingPDF. Presente la declaración y pague según se describe en la sección Cómo presentar.
Cómo presentar el FR-1000Q
Las instrucciones indican que la declaración debe presentarse y pagarse electrónicamente; también describen cómo pagar con cheque o giro postal y cómo actualizar su correo electrónico mediante MyTax.
- Presentación y pago electrónicos: presente la declaración y pague electrónicamente, según las instrucciones del folleto. Para los pagos, el folleto remite a la Guía de pagos mediante transferencia electrónica de fondos (EFT) del Distrito. No se admiten transacciones ACH internacionales (IAT) para pagos ni para reembolsos de depósito directo enviados a una institución financiera fuera de la jurisdicción territorial de Estados Unidos o recibidos de ella.
- Cheque o giro postal: incluya un cheque o giro postal pagadero al DC Treasurer con la declaración completada. Escriba su número de identificación del contribuyente (TIN) y el pago trimestral específico, por ejemplo, "TIN and 2024 1st quarter FR-1000Q". Se aplica una tarifa si su cheque o pago electrónico no se acepta y se devuelve a OTR.
- Dirección de correo electrónico: si la dirección de correo electrónico registrada es incorrecta, actualícela en su perfil de MyTax.
El folleto no proporciona una dirección postal. Conserve las facturas detalladas y la documentación justificativa durante cinco años. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse mediante los canales indicados arriba.
Errores comunes que debes evitar
- Declarar en la línea 1 rollos empacados como cigarrillos que ya están gravados mediante la compra de timbres fiscales para cigarrillos del Distrito.
- No presentar la declaración de un trimestre en el que no se adeuda ningún impuesto; las instrucciones exigen presentarla incluso en ese caso.
- Presentar o pagar después del día calendario 21 siguiente al final del trimestre, lo que genera una multa sistémica e intereses.
- Ingresar los ingresos brutos en la línea 1; la línea 1 solicita la cantidad de cigarros pequeños vendidos en DC, mientras que las líneas 2 a 4 solicitan los ingresos brutos.
- Suponer que un minorista o consumidor no debe pagar impuesto por productos de vapor comprados a un proveedor que no pagó el impuesto especial; el comprador es responsable de pagarlo.
- Enviar un cheque o giro postal sin escribir el TIN y el trimestre específico, o hacerlo pagadero a alguien que no sea el DC Treasurer.
- Intentar pagar mediante una transacción ACH internacional (IAT), que el Distrito no admite.
- Dejar sin redondear el total de la línea 5; las instrucciones indican que se redondee al dólar más cercano.
Preguntas frecuentes
¿Qué es el Formulario FR-1000Q?
El Formulario FR-1000Q es la Declaración trimestral del impuesto especial sobre productos de tabaco de la Oficina de Impuestos e Ingresos de DC (OTR). Se utiliza para declarar y pagar el impuesto sobre los cigarros pequeños, el tabaco RYO, los productos de vapor y otros productos de tabaco vendidos en el Distrito. Este folleto contiene las instrucciones para completarlo.
¿El FR-1000Q es un formulario de impuesto sobre bienes inmuebles de DC?
No. El FR-1000Q corresponde al impuesto especial del Distrito sobre productos de tabaco, no al impuesto sobre bienes inmuebles. Si buscaba información sobre el impuesto sobre bienes inmuebles de DC, este folleto no le será útil; se aplica únicamente a cigarros pequeños, tabaco RYO, productos de vapor y otros productos de tabaco.
¿Cuándo vence el FR-1000Q?
La declaración y el impuesto deben presentarse y pagarse a más tardar el día calendario 21 después del final de cada trimestre calendario. Presentar o pagar tarde da lugar a una multa sistémica e intereses; estos se calculan desde la fecha límite hasta el día en que se paga el impuesto.
¿Debo presentar el FR-1000Q si no adeudo impuestos?
Sí. Las instrucciones indican que aun así debe presentar una declaración ante OTR, incluso si no se adeuda ningún impuesto por el período informado.
¿Puedo presentar el FR-1000Q en papel?
El folleto indica que la declaración debe presentarse y pagarse electrónicamente. También explica que se puede incluir un cheque o giro postal pagadero al DC Treasurer con la declaración completada y que deben escribirse el TIN y el trimestre. No proporciona una dirección postal.
¿Quién paga el impuesto por los productos de vapor comprados a un proveedor que no lo pagó?
El minorista o consumidor individual que los compró. Si un mayorista u otro proveedor no paga el impuesto especial, las instrucciones responsabilizan al comprador, quien debe declarar en la línea 3 el importe bruto de esas compras no gravadas.
¿Cuánto tiempo debo conservar los registros del FR-1000Q?
Cada distribuidor debe conservar las facturas detalladas y la documentación justificativa utilizada para completar el formulario durante cinco años desde la fecha límite o la fecha de presentación de la declaración, lo que ocurra más tarde.
¿Se declaran los cigarrillos en la línea 1 del FR-1000Q?
No, si están empacados como cigarrillos y gravados mediante la compra de timbres fiscales para cigarrillos del Distrito. La línea 1 es para declarar la cantidad de cigarros pequeños vendidos en DC durante el período informado.
¿Puedo rellenar el FR-1000Q en FillingPDF?
Puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF. FillingPDF es independiente de OTR y no presenta la declaración ni paga el impuesto; usted debe presentar y pagar mediante los canales electrónicos que exige OTR.
¿Listo para rellenar el FR-1000Q?
Rellenar el FR-1000Q ahora