
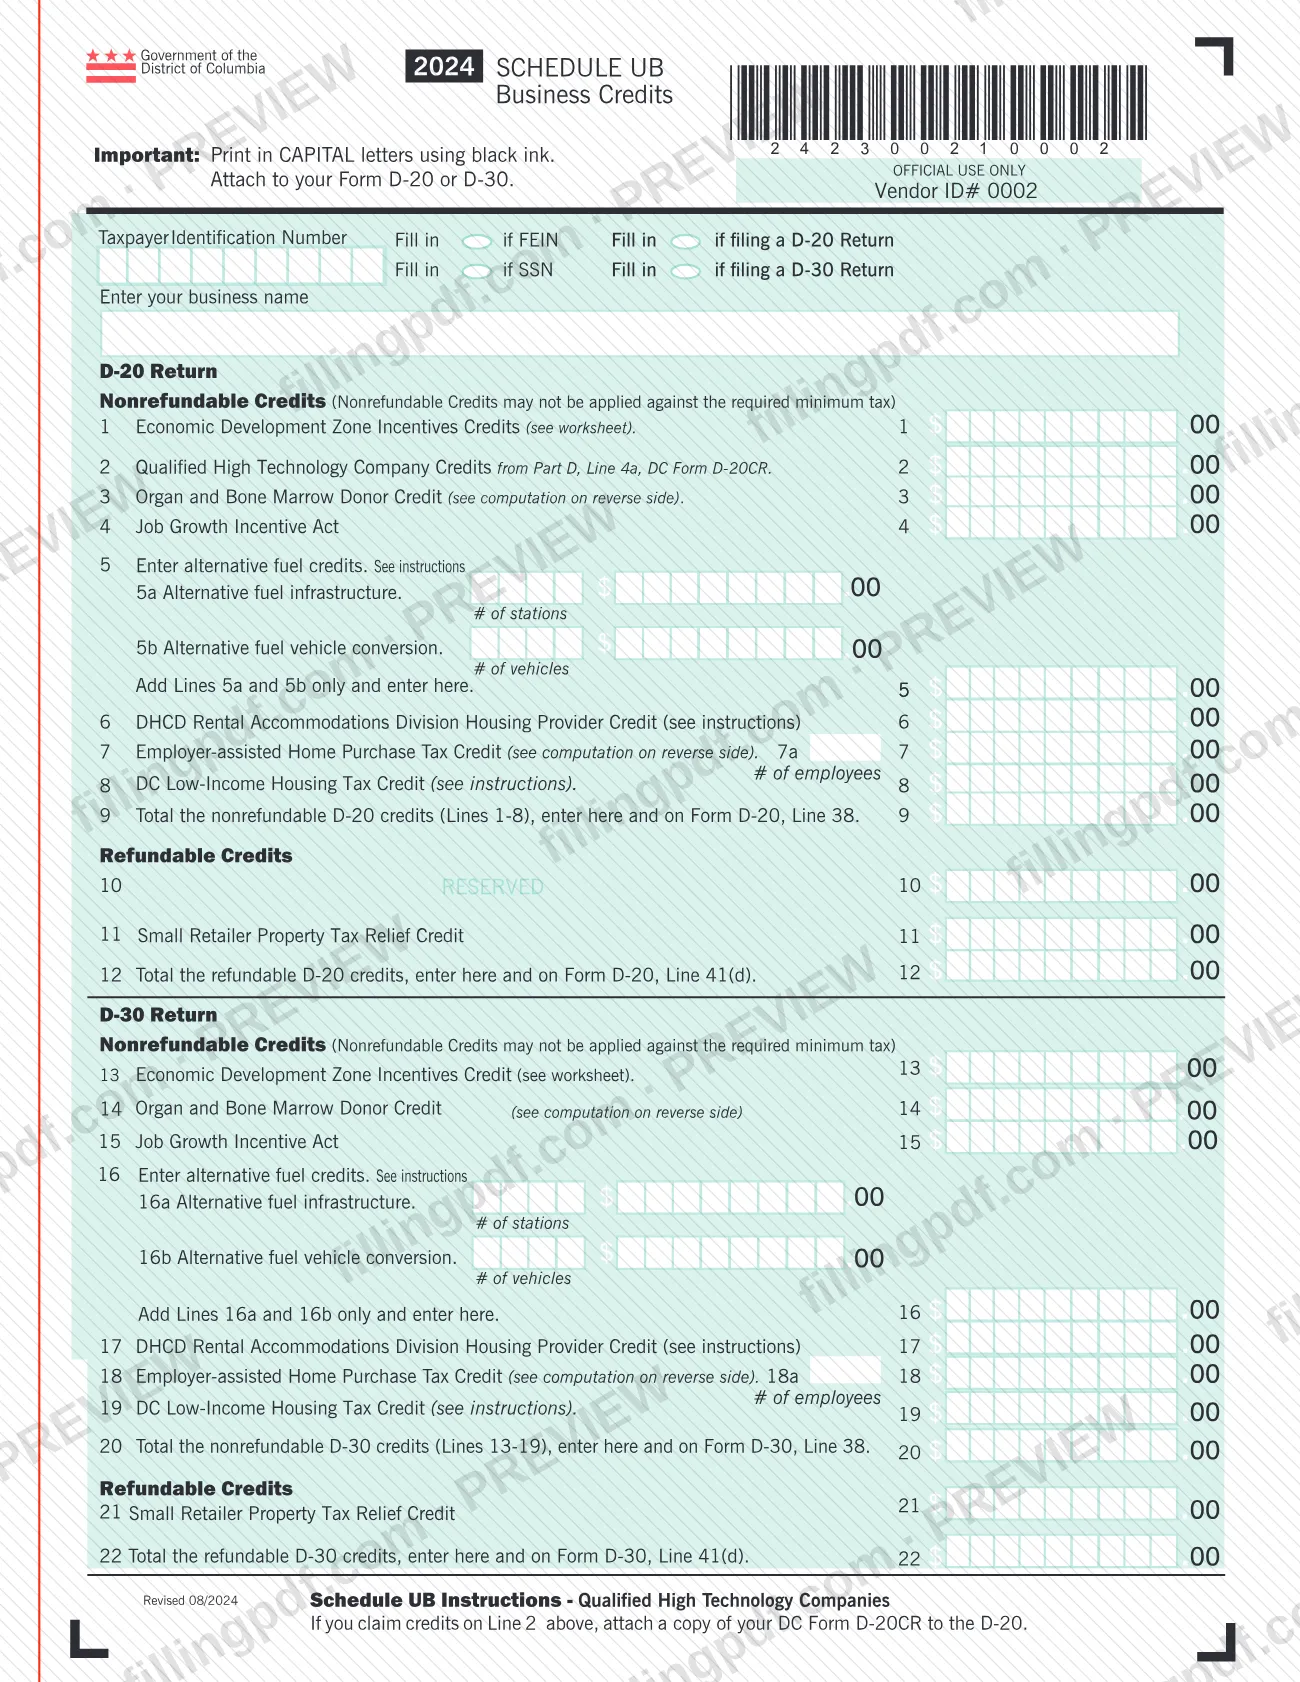
El Anexo UB de 2024, Créditos comerciales (2024 Schedule UB, Business Credits) es el anexo que proporciona la Oficina de Impuestos y Recaudación del Distrito de Columbia (OTR) para enumerar los créditos comerciales que un contribuyente reclama en el Formulario D-20 o el Formulario D-30. Tiene una sección de líneas de créditos para las declaraciones D-20 y otra paralela para las declaraciones D-30; cada una termina con totales que se trasladan a la declaración. En esta página puede completar en línea la versión rellenable en FillingPDF y descargar o imprimir el PDF completado; OTR publica el formulario en otr.cfo.dc.gov.
Última actualización
¿Qué es el Schedule UB?
El Anexo UB de 2024, Créditos comerciales (2024 Schedule UB, Business Credits) es el anexo de la Oficina de Impuestos y Recaudación del Distrito de Columbia (OTR) en el que una empresa enumera sus créditos reembolsables y no reembolsables para el año tributario 2024 y los suma para transferirlos a su Formulario D-20 o Formulario D-30.
El formulario consta de dos bloques. El bloque D-20 Return (Declaración D-20) abarca las líneas 1 a 12, y el bloque D-30 Return (Declaración D-30) abarca las líneas 13 a 20, además de una sección de créditos reembolsables. Los créditos que se mencionan incluyen:
- Créditos de incentivos para zonas de desarrollo económico, calculados en una hoja de trabajo;
- Créditos para empresas calificadas de alta tecnología, tomados de la Parte D, línea 4a del Formulario D-20CR de DC (declarantes D-20);
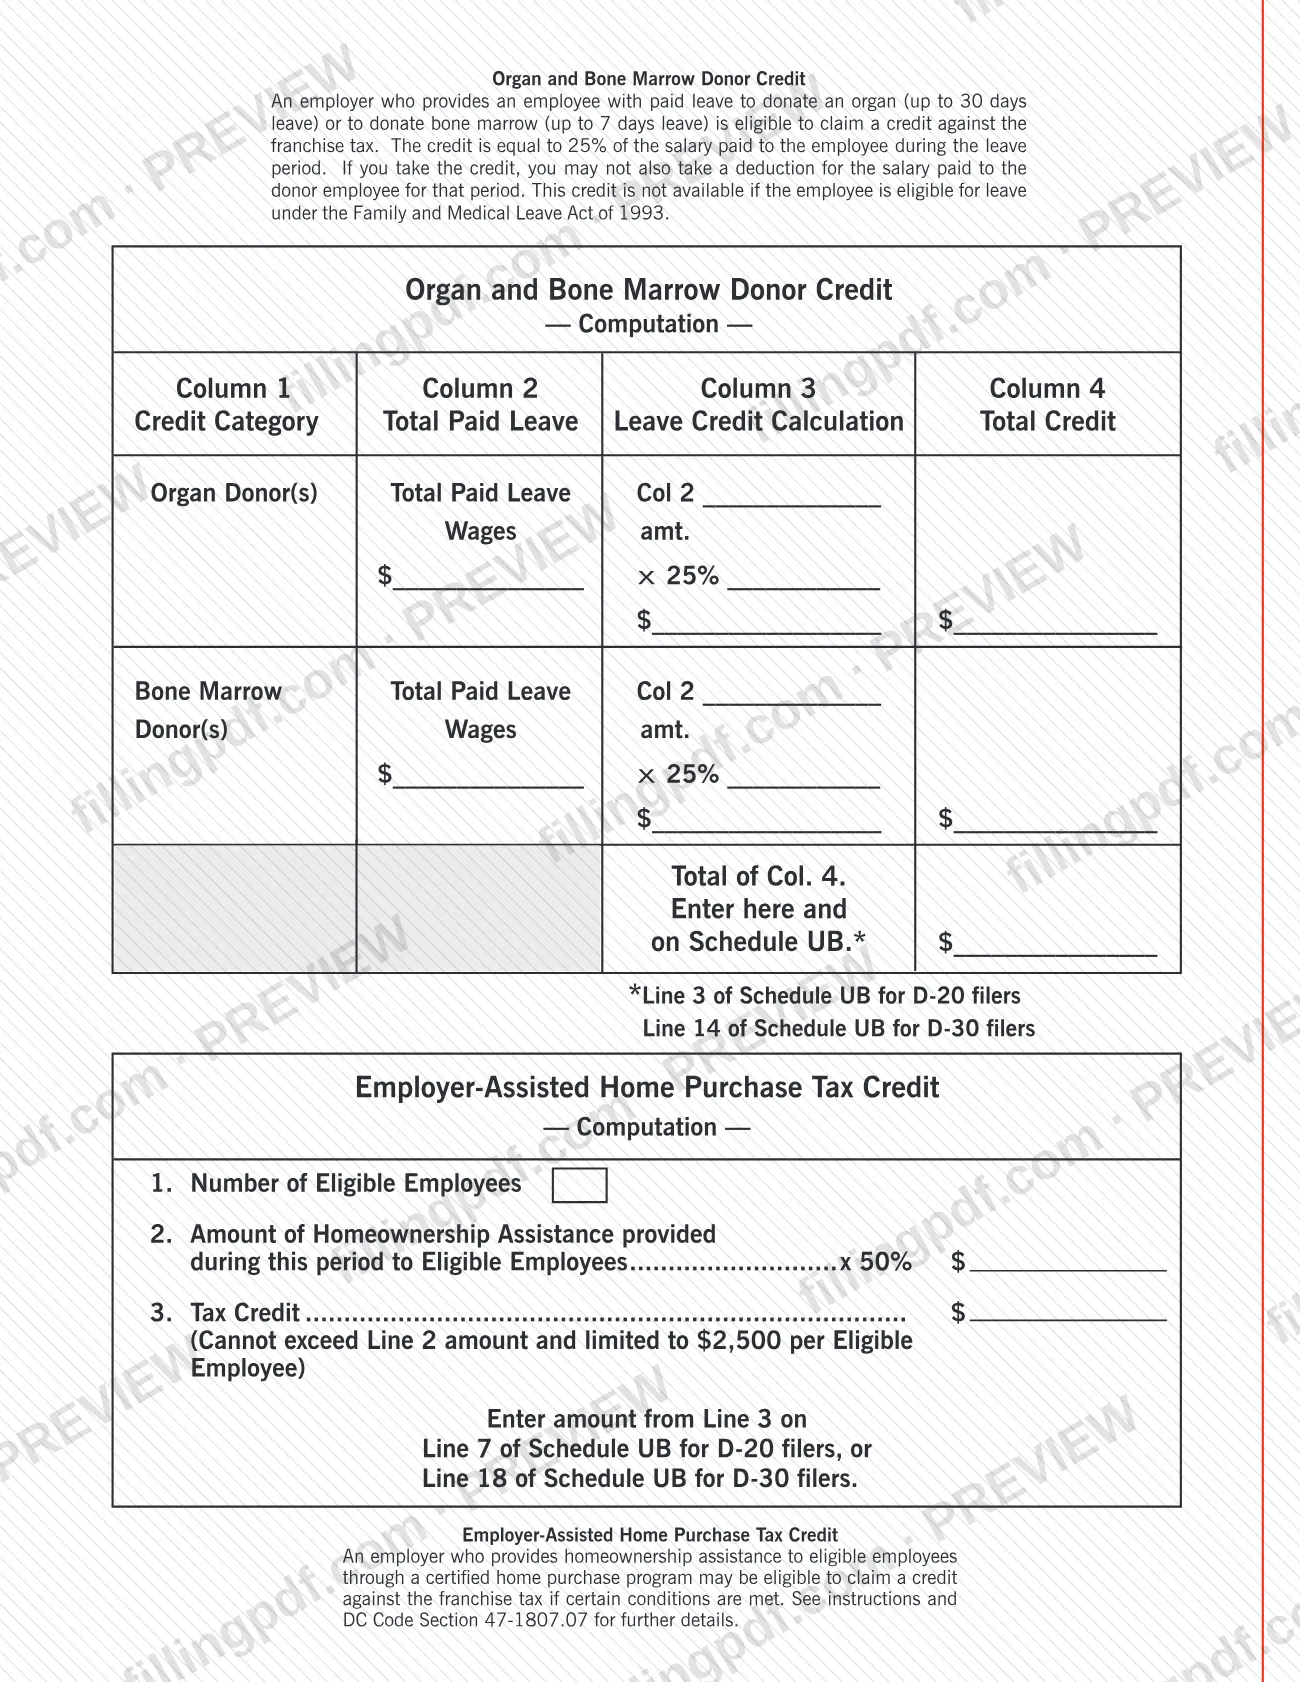
- Crédito para donantes de órganos y médula ósea, con una tabla de cálculo en el reverso;
- Ley de Incentivos al Crecimiento del Empleo;
- créditos para combustibles alternativos destinados a infraestructura y a la conversión de vehículos;
- Crédito para proveedores de vivienda de la División de Alojamientos de Alquiler del DHCD;
- Crédito tributario para la compra de vivienda asistida por el empleador, con su propio cálculo;
- Crédito tributario de DC para viviendas de bajos ingresos.
El formulario indica que los créditos no reembolsables no pueden aplicarse contra el impuesto mínimo requerido. Es un anexo, no una declaración: se adjunta al Formulario D-20 o D-30. OTR enumera dos versiones en su página: una copia «Official» y esta copia «Fill-in».
¿Quién tiene que presentar el Schedule UB?
Las empresas que presentan el Formulario D-20 o el Formulario D-30 de DC y reclaman alguno de los créditos impresos en el Anexo UB deben adjuntarlo a esa declaración. Quienes presentan el D-20 completan la sección D-20 Return (líneas 1 a 12). Quienes presentan el D-30 completan la sección D-30 Return (líneas 13 a 20 y los créditos reembolsables que siguen). En la parte superior del formulario se le pide que indique si presenta una declaración D-20 o D-30.
Condiciones impresas en el formulario para determinados créditos:
- Línea 2 (D-20): si reclama créditos para empresas calificadas de alta tecnología, adjunte una copia de su Formulario D-20CR de DC al D-20.
- Crédito para donantes de órganos y médula ósea: corresponde a un empleador que concede a un empleado licencia remunerada para donar un órgano (hasta 30 días) o médula ósea (hasta 7 días). No está disponible si el empleado reúne los requisitos para obtener licencia conforme a la Ley de Licencia Familiar y Médica de 1993.
- Crédito tributario para la compra de vivienda asistida por el empleador: corresponde a un empleador que proporciona asistencia para ser propietario de una vivienda a empleados elegibles mediante un programa certificado de compra de vivienda, si se cumplen ciertas condiciones. Consulte la Sección 47-1807.07 del Código de DC.
Una empresa que no reclame ninguno de estos créditos no tiene nada que anotar en el anexo.
Cuándo presentar el Schedule UB
El Anexo UB no tiene una fecha límite propia: se adjunta al Formulario D-20 o D-30, por lo que se completa y presenta cuando se presenta esa declaración. Prepárelo una vez que sepa qué créditos reclama, porque sus totales se trasladan a la declaración: el total de créditos no reembolsables se anota en la línea 38 del D-20 o del D-30, y el total de créditos reembolsables se anota en la línea 41d (D-20) o la línea 41(d) (D-30). Consulte las instrucciones del D-20 o D-30 para conocer la fecha límite de la declaración.
Documentos que necesitas
- Formulario D-20 o Formulario D-30, la declaración a la que se adjunta el Anexo UB; el anexo no se presenta sin ella.
- Una copia del Formulario D-20CR de DC, adjunta al D-20, si reclama créditos para empresas calificadas de alta tecnología en la línea 2.
Cómo rellenar el Schedule UB
Anote sus datos de identificación
Escriba en LETRAS MAYÚSCULAS con tinta negra. Anote su número de identificación del contribuyente, indique si es FEIN o SSN, indique si presenta una declaración D-20 o D-30 y escriba el nombre de su empresa.
Use la sección correspondiente a su declaración
Quienes presentan el D-20 completan las líneas 1 a 12 bajo D-20 Return. Quienes presentan el D-30 completan las líneas 13 a 20 y los créditos reembolsables bajo D-30 Return.
Anote los créditos de zonas de desarrollo económico
Anote en la línea 1 (D-20) o la línea 13 (D-30) el Crédito de incentivos para zonas de desarrollo económico calculado en la hoja de trabajo.
Anote los créditos para empresas de alta tecnología
Solo quienes presentan el D-20: anote en la línea 2 los créditos para empresas calificadas de alta tecnología de la Parte D, línea 4a del Formulario D-20CR de DC, y adjunte una copia de ese formulario.
Calcule los créditos para donantes y crecimiento del empleo
Use el cálculo del reverso para el Crédito para donantes de órganos y médula ósea y luego anote el total en la línea 3 (D-20) o la línea 14 (D-30). Anote cualquier crédito de la Ley de Incentivos al Crecimiento del Empleo en la línea 4 (D-20) o la línea 15 (D-30).
Anote los créditos para combustibles alternativos
Anote el crédito para infraestructura y el número de estaciones en la línea 5a (16a), y el crédito para la conversión de vehículos y el número de vehículos en la línea 5b (16b). Sume únicamente esas dos líneas y anote el resultado en la línea 5 (D-20) o la línea 16 (D-30).
Anote los créditos de vivienda y compra de vivienda
Anote el Crédito para proveedores de vivienda de la División de Alojamientos de Alquiler del DHCD en la línea 6 (17). Anote el Crédito tributario para la compra de vivienda asistida por el empleador calculado en su sección en la línea 7 (18), junto con el número de empleados en la línea 7a (18a).
Anote el crédito tributario para viviendas de bajos ingresos
Anote el Crédito tributario de DC para viviendas de bajos ingresos en la línea 8 (D-20) o la línea 19 (D-30), siguiendo las instrucciones.
Sume los créditos no reembolsables
D-20: sume las líneas 1 a 8 en la línea 9 y anote el total en el Formulario D-20, línea 38. D-30: sume las líneas 13 a 19 en la línea 20 y anote el total en el Formulario D-30, línea 38.
Complete los créditos reembolsables
D-20: la línea 10 está RESERVADA; anote cualquier crédito en la línea 11 y sume los créditos reembolsables en la línea 12; luego traslade el total al Formulario D-20, línea 41d. D-30: sume los créditos reembolsables en la última sección y anote el resultado en el Formulario D-30, línea 41(d).
Revise, descargue y adjunte
Compruebe que los totales coincidan con su declaración; luego descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su D-20 o D-30 como se describe en «Cómo presentar».
Cómo presentar el Schedule UB
El Anexo UB no se presenta por separado. Se adjunta al Formulario D-20 o Formulario D-30 y se envía a la Oficina de Impuestos y Recaudación del Distrito de Columbia (OTR) por el canal que utilice para esa declaración. El anexo no indica una dirección postal, un portal ni una regla de cita por separado.
- Con su declaración: adjunte el anexo completado al D-20 o D-30. Los totales del anexo también deben anotarse en la declaración: el total de créditos no reembolsables en la línea 38 y el total de créditos reembolsables en la línea 41d (D-20) o la línea 41(d) (D-30).
- Si reclama créditos de la línea 2 (D-20): adjunte también una copia de su Formulario D-20CR de DC al D-20.
- Dónde encontrar el formulario: OTR publica el Anexo UB de 2024 en otr.cfo.dc.gov, en una versión «Official» y otra «Fill-in».
FillingPDF le permite completar y descargar el PDF; la presentación se realiza por los canales correspondientes a su D-20 o D-30.
Errores comunes que debes evitar
- Presentar el Anexo UB por separado en lugar de adjuntarlo al Formulario D-20 o D-30, como indica el formulario.
- Reclamar créditos para empresas calificadas de alta tecnología en la línea 2 sin adjuntar una copia del Formulario D-20CR de DC al D-20.
- Aplicar créditos no reembolsables contra el impuesto mínimo requerido; el formulario indica que no pueden aplicarse contra este impuesto.
- Reclamar el Crédito para donantes de órganos y médula ósea y también deducir el salario pagado al empleado donante por el mismo período de licencia.
- Reclamar el Crédito para donantes de órganos y médula ósea por un empleado que reúne los requisitos para obtener licencia conforme a la Ley de Licencia Familiar y Médica de 1993.
- Incluir en el total de combustible alternativo de la línea 5 (o 16) algo que no sean las líneas 5a y 5b (o 16a y 16b).
- Completar la sección D-20 cuando presenta un D-30, o viceversa, y no marcar qué declaración presenta.
- Anotar un crédito para la compra de vivienda mayor que el importe de asistencia de la línea 2 del cálculo; el crédito no puede superarlo.
- Completar el formulario con letras minúsculas o tinta que no sea negra cuando se solicitan LETRAS MAYÚSCULAS en tinta negra.
Preguntas frecuentes
¿Para qué sirve el Anexo UB en las declaraciones de impuestos comerciales de DC?
El Anexo UB, Créditos comerciales, es el anexo de la Oficina de Impuestos y Recaudación de DC en el que una empresa enumera sus créditos reembolsables y no reembolsables para 2024. Se adjunta al Formulario D-20 o D-30, y sus totales se trasladan a esas declaraciones.
¿Adjunto el Anexo UB al Formulario D-20 o al Formulario D-30?
A cualquiera de los dos. El formulario indica que debe adjuntarlo al Formulario D-20 o D-30. Quienes presentan el D-20 usan las líneas 1 a 12 y quienes presentan el D-30 usan las líneas 13 a 20, además de los créditos reembolsables que siguen. Marque en la parte superior qué declaración presenta.
¿Dónde se anotan en mi declaración los totales del Anexo UB?
Créditos no reembolsables: el total de la línea 9 se anota en el Formulario D-20, línea 38, y el total de la línea 20 se anota en el Formulario D-30, línea 38. Los créditos reembolsables se anotan en la línea 41d del D-20 (desde la línea 12) o en la línea 41(d) del D-30.
¿Debo adjuntar el Formulario D-20CR al Anexo UB?
Solo si reclama créditos en la línea 2, es decir, créditos para empresas calificadas de alta tecnología. En ese caso, el formulario indica que debe adjuntar una copia de su Formulario D-20CR de DC al D-20. El importe de la línea 2 se toma de la Parte D, línea 4a de ese formulario.
¿Quién puede reclamar el Crédito para donantes de órganos y médula ósea?
Un empleador que concede a un empleado licencia remunerada para donar un órgano (hasta 30 días) o médula ósea (hasta 7 días). No puede deducir también ese salario, y el crédito no está disponible si el empleado reúne los requisitos para obtener licencia conforme a la Ley de Licencia Familiar y Médica de 1993.
¿Pueden los créditos no reembolsables reducir el impuesto mínimo?
No. El formulario indica que los créditos no reembolsables no pueden aplicarse contra el impuesto mínimo requerido. Aplíquelos únicamente al impuesto que puedan compensar, según las instrucciones de su D-20 o D-30.
¿Puedo completar el Anexo UB en línea en FillingPDF?
Sí. Puede completar en línea el PDF rellenable en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente de la Oficina de Impuestos y Recaudación de DC y no presenta ningún documento; usted debe adjuntar el anexo a su D-20 o D-30 y presentarlo por los canales correspondientes a esa declaración.
¿Listo para rellenar el Schedule UB?
Rellenar el Schedule UB ahora