
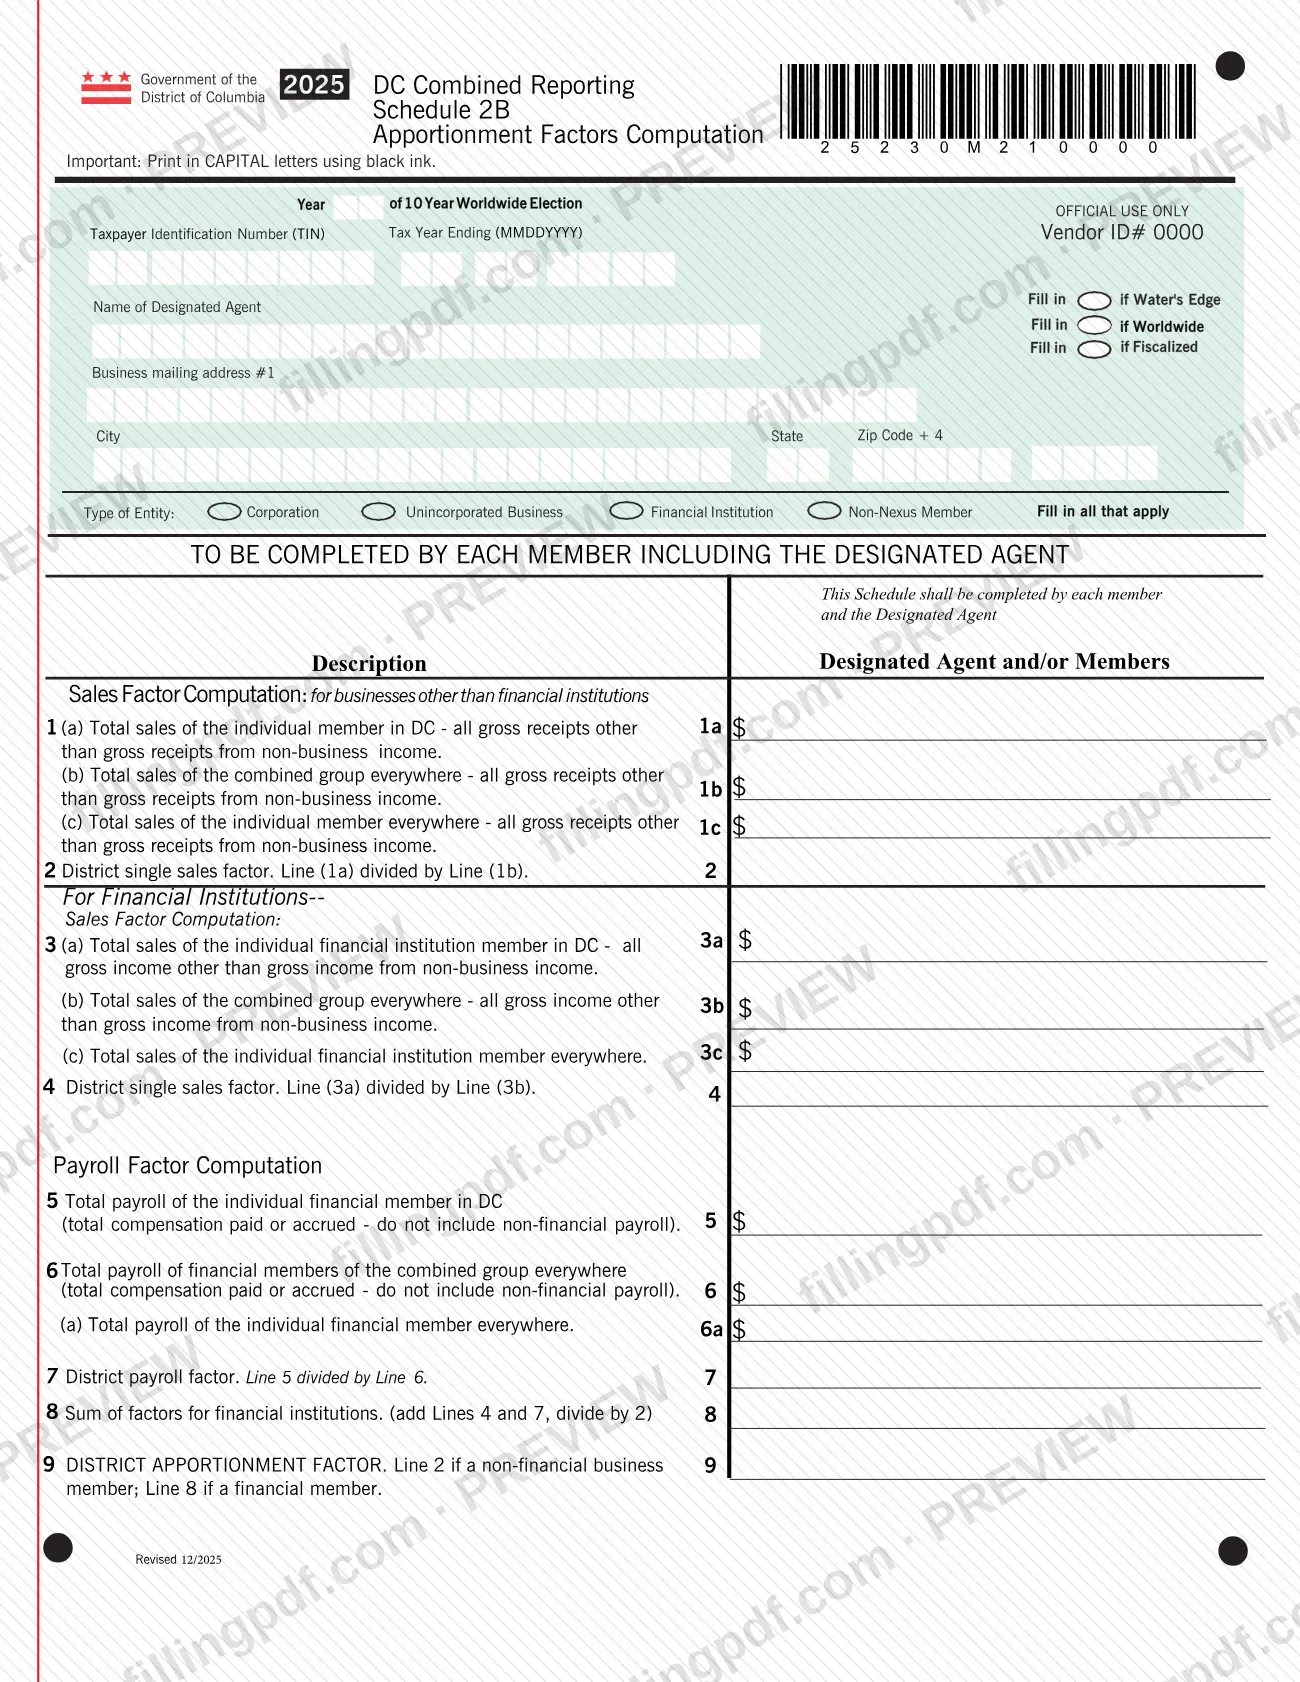
Las Instrucciones para la presentación combinada de 2025 (2025 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns), publicadas por la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR), explican cómo un grupo unitario de empresas declara el impuesto de franquicia de DC en un informe combinado. El agente designado del grupo lo presenta con el Formulario D-20 o el Formulario D-30 y completa los anexos de presentación combinada. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; OTR publica el folleto y los anexos rellenables en otr.cfo.dc.gov.
Última actualización
¿Qué es el Instrucciones para la presentación combinada de 2025 – Washington, DC?
Las Instrucciones y anexos para completar el Informe combinado de DC para las declaraciones del impuesto de franquicia de 2025 (2025 Instructions and Schedules for Completing the DC Combined Report for Franchise Tax Returns) son el folleto de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) que explica la presentación combinada del impuesto de franquicia de DC y proporciona los anexos que presenta un grupo combinado para el año tributario 2025.
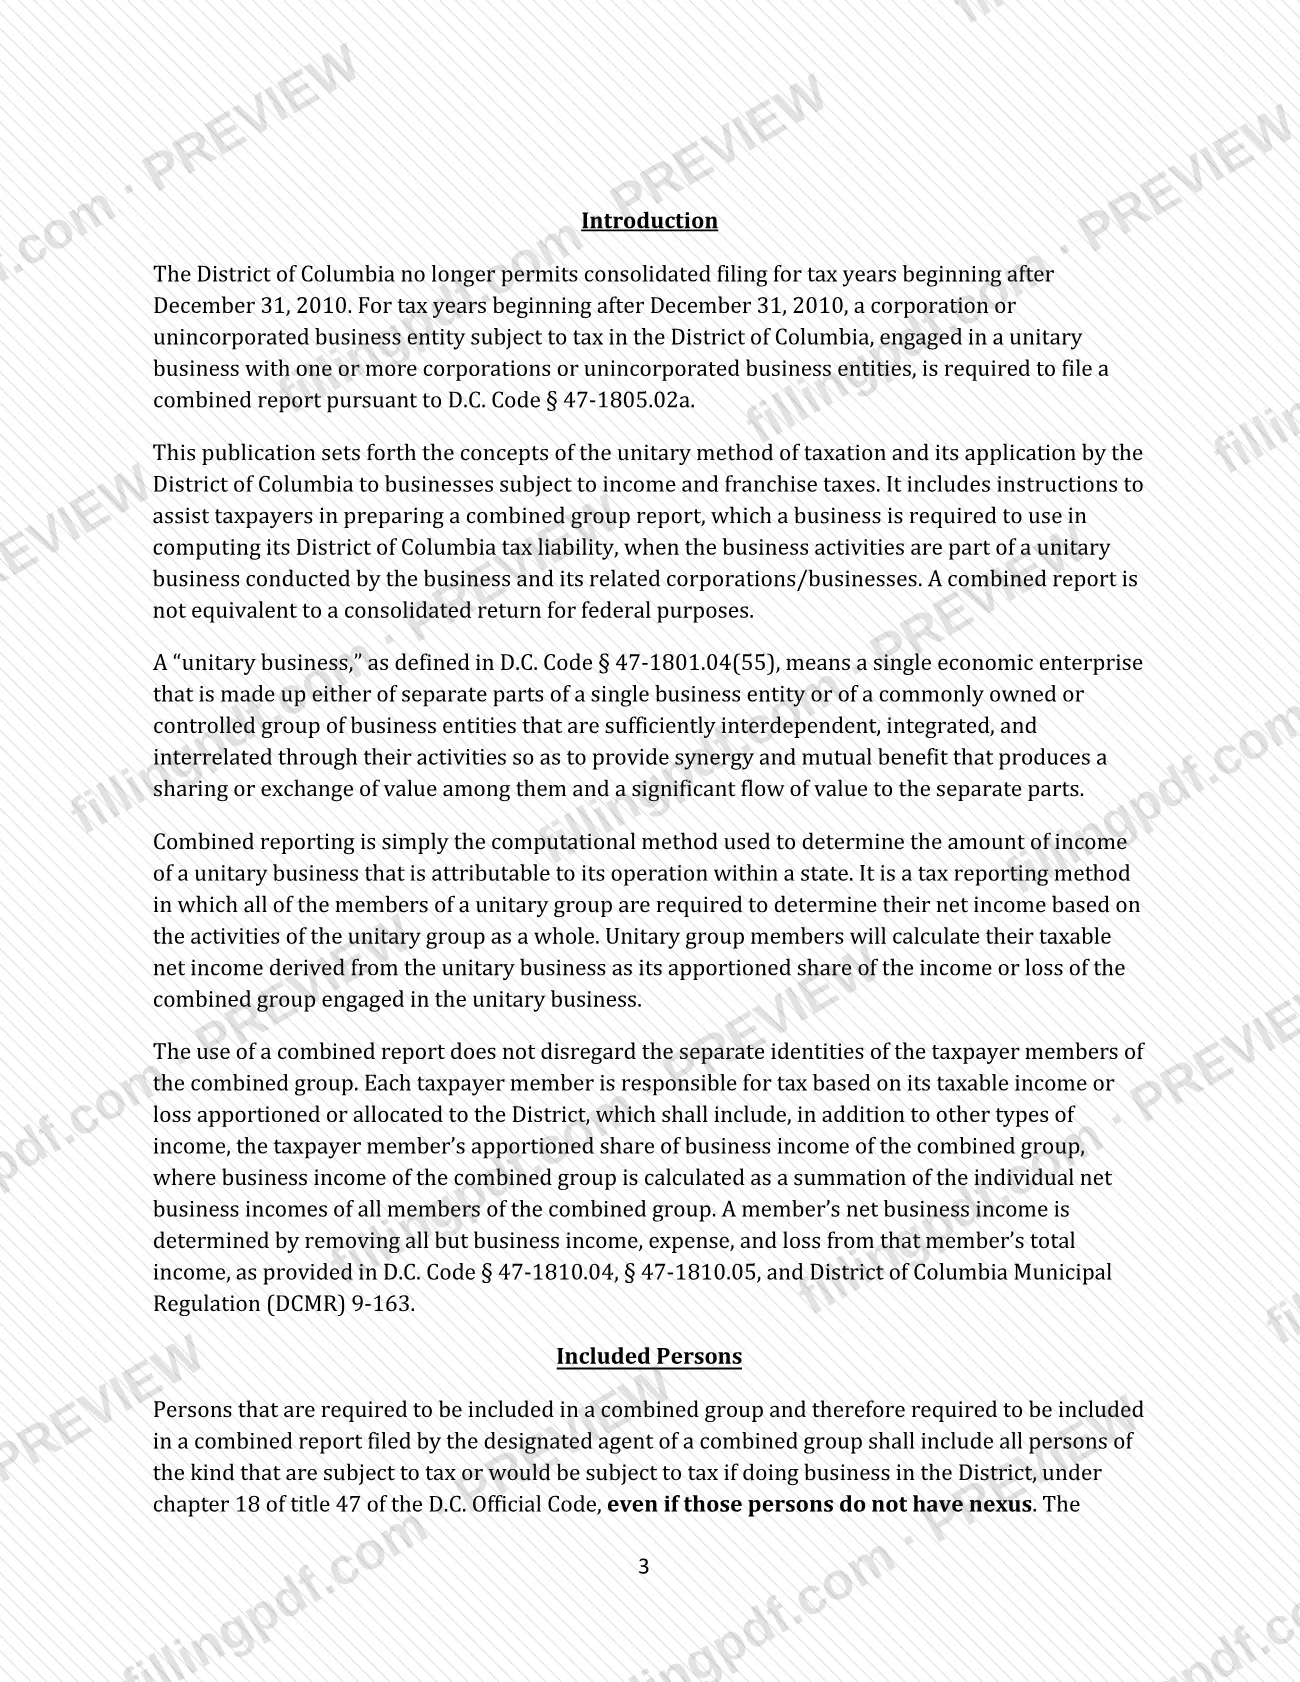
DC ya no permite presentar declaraciones consolidadas para los años tributarios que comiencen después del 31 de diciembre de 2010. Una corporación o entidad comercial no constituida en sociedad sujeta a impuestos de DC que participe en un negocio unitario con otras corporaciones o entidades debe presentar un informe combinado conforme a D.C. Code § 47-1805.02a. Un informe combinado no es lo mismo que una declaración federal consolidada, y cada miembro contribuyente sigue siendo responsable del impuesto sobre sus propios ingresos prorrateados o asignados al Distrito.
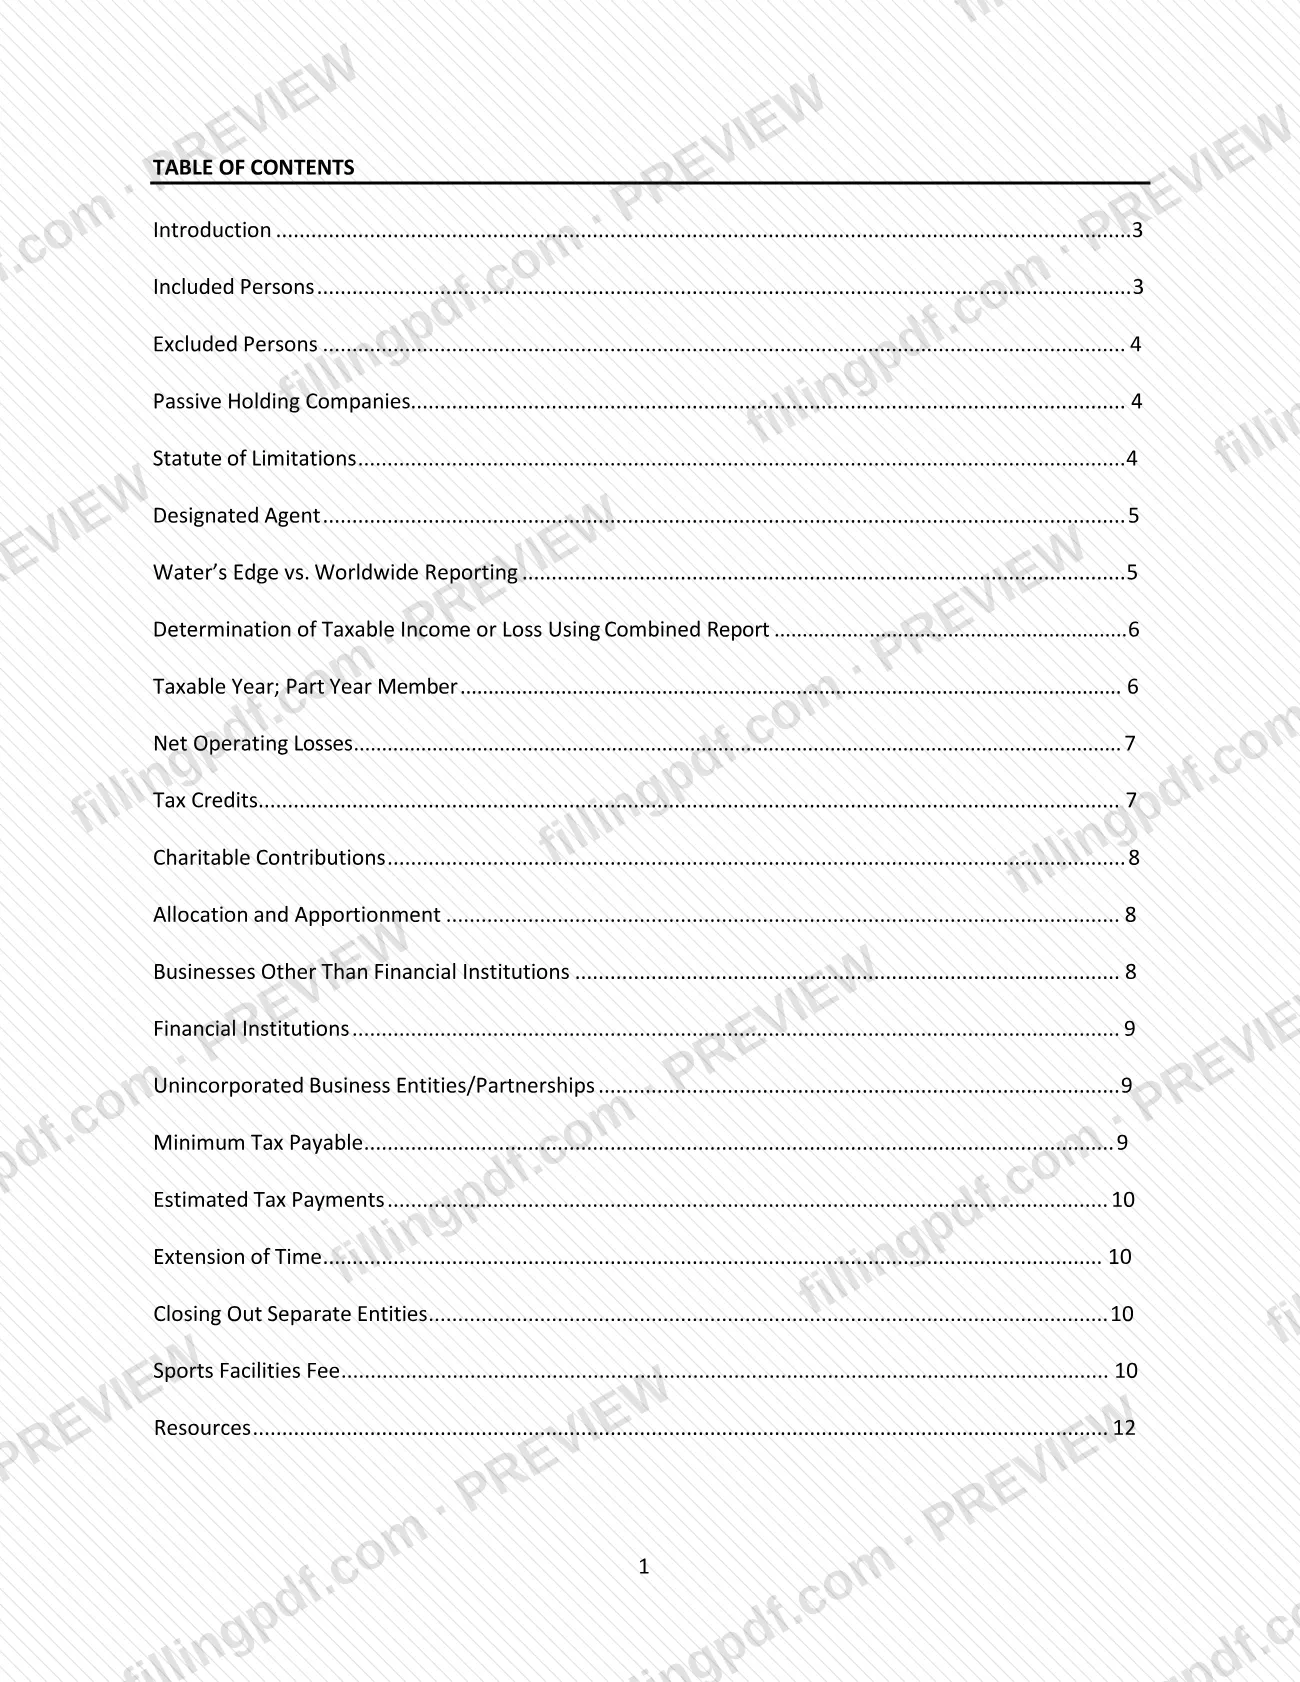
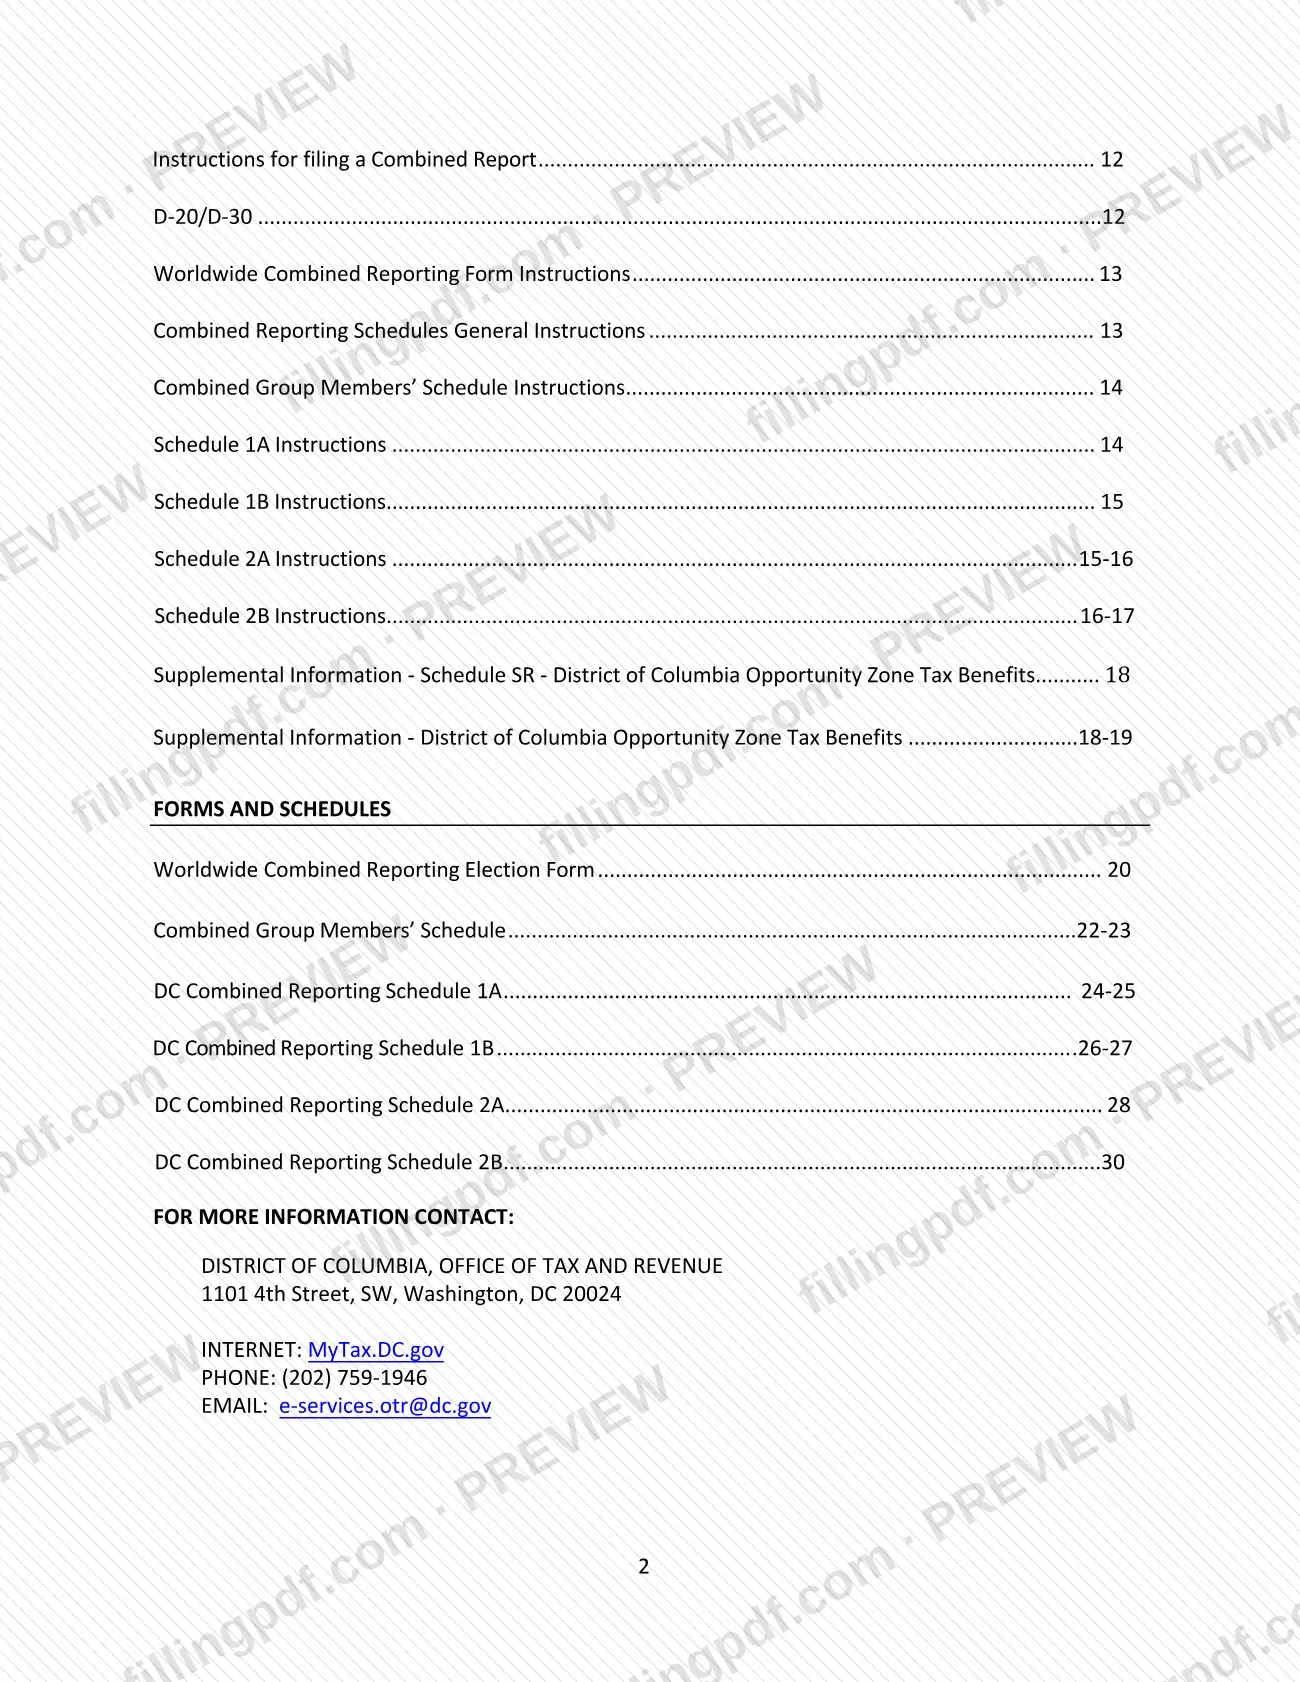
El folleto trata quiénes se incluyen en un grupo combinado o se excluyen de este, el agente designado, la presentación limitada a los Estados Unidos o mundial, el año tributario, las pérdidas operativas netas, los créditos, el prorrateo, las extensiones y la tarifa de instalaciones deportivas. Luego proporciona instrucciones línea por línea para estos formularios y anexos:
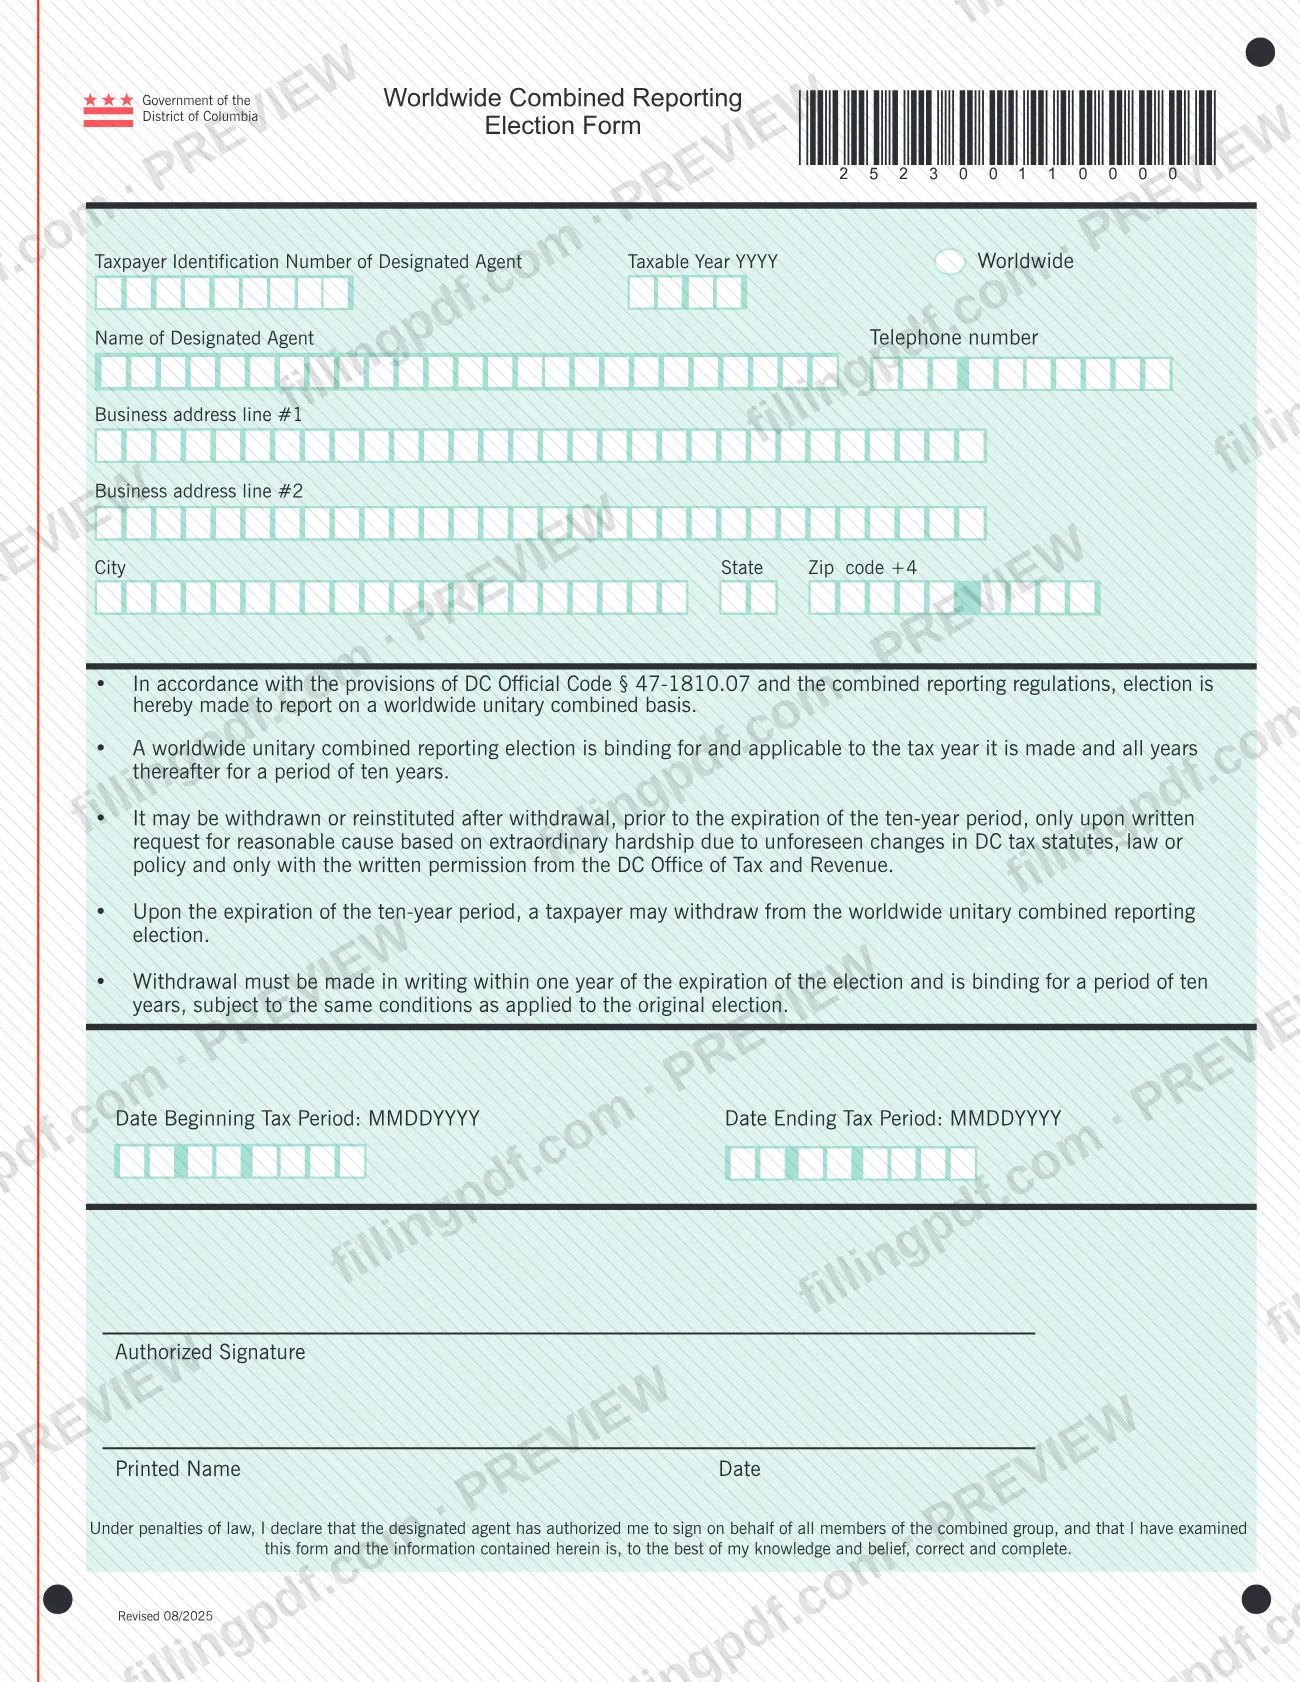
- Formulario de elección de presentación combinada mundial
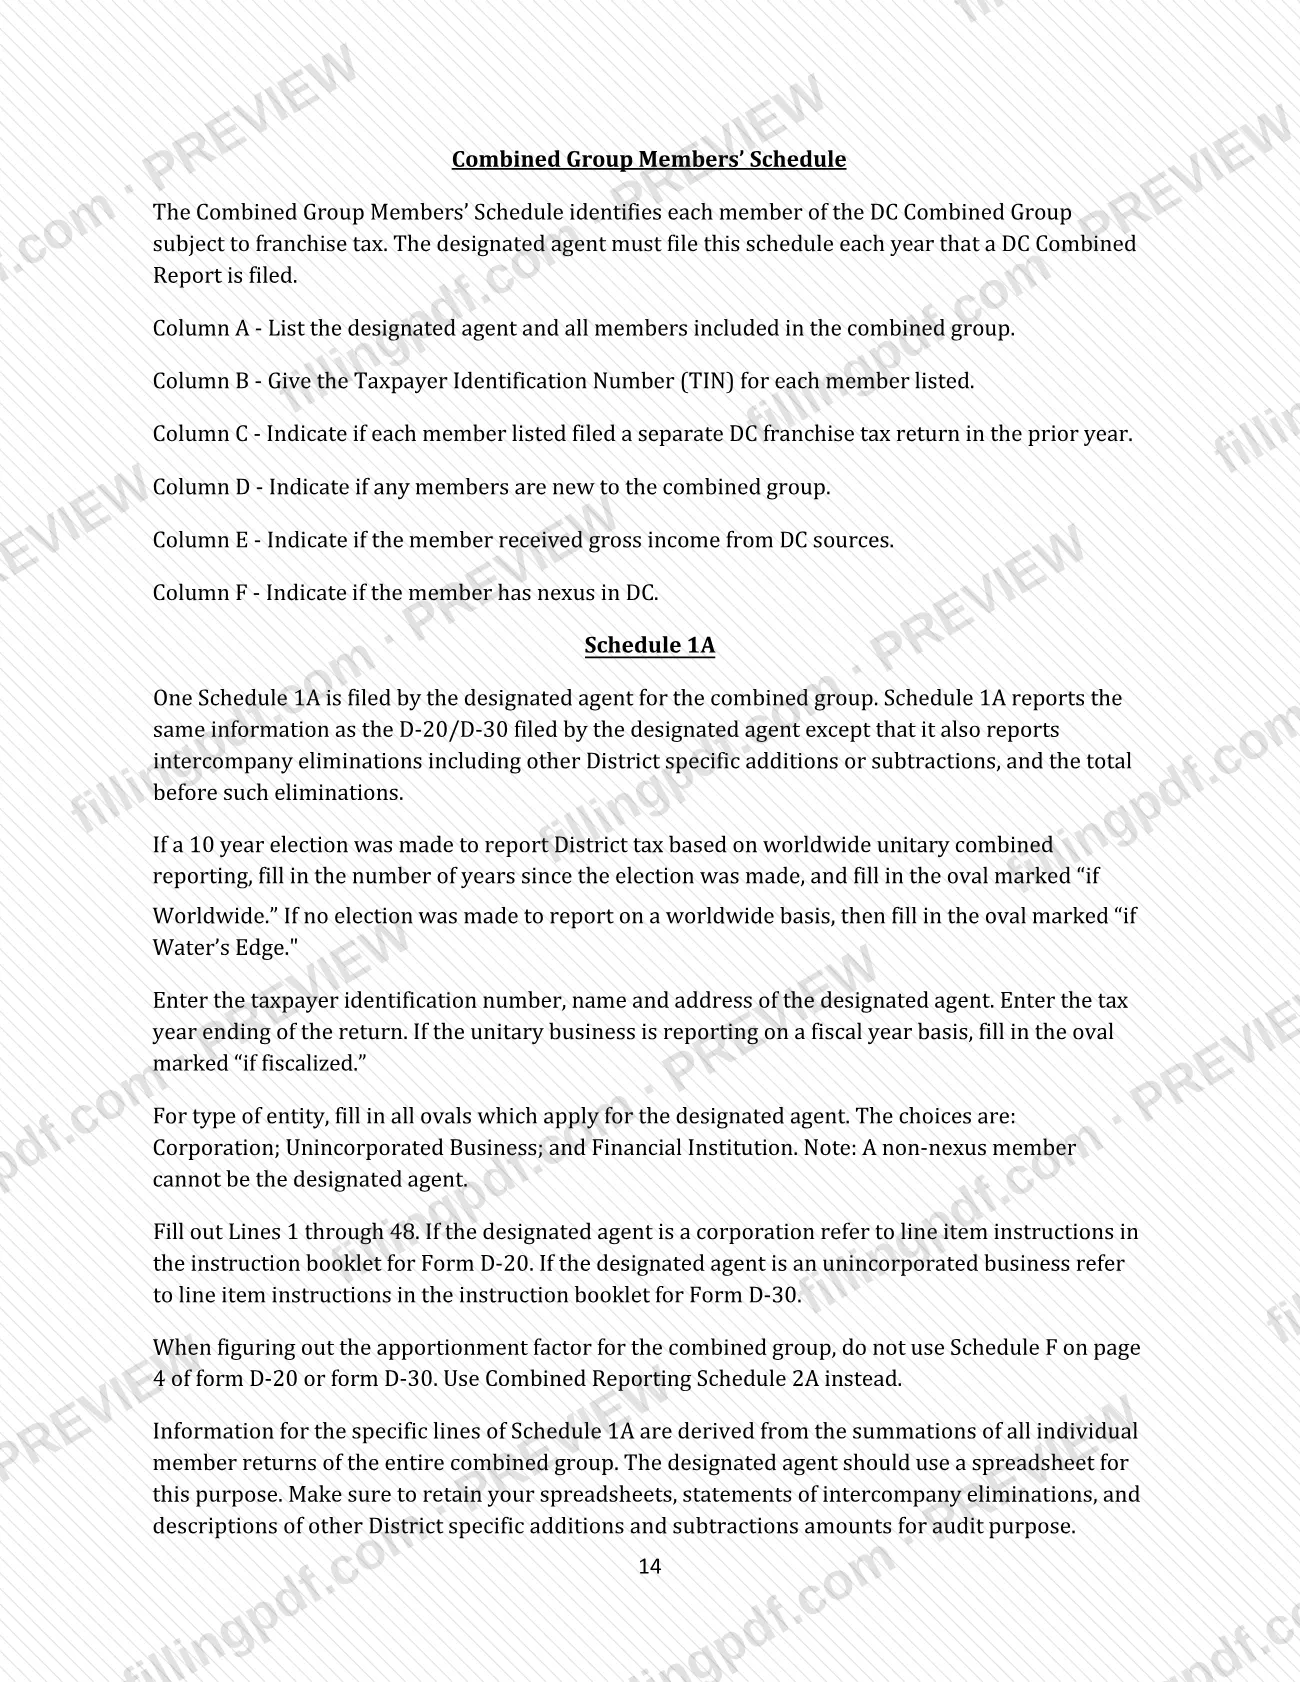
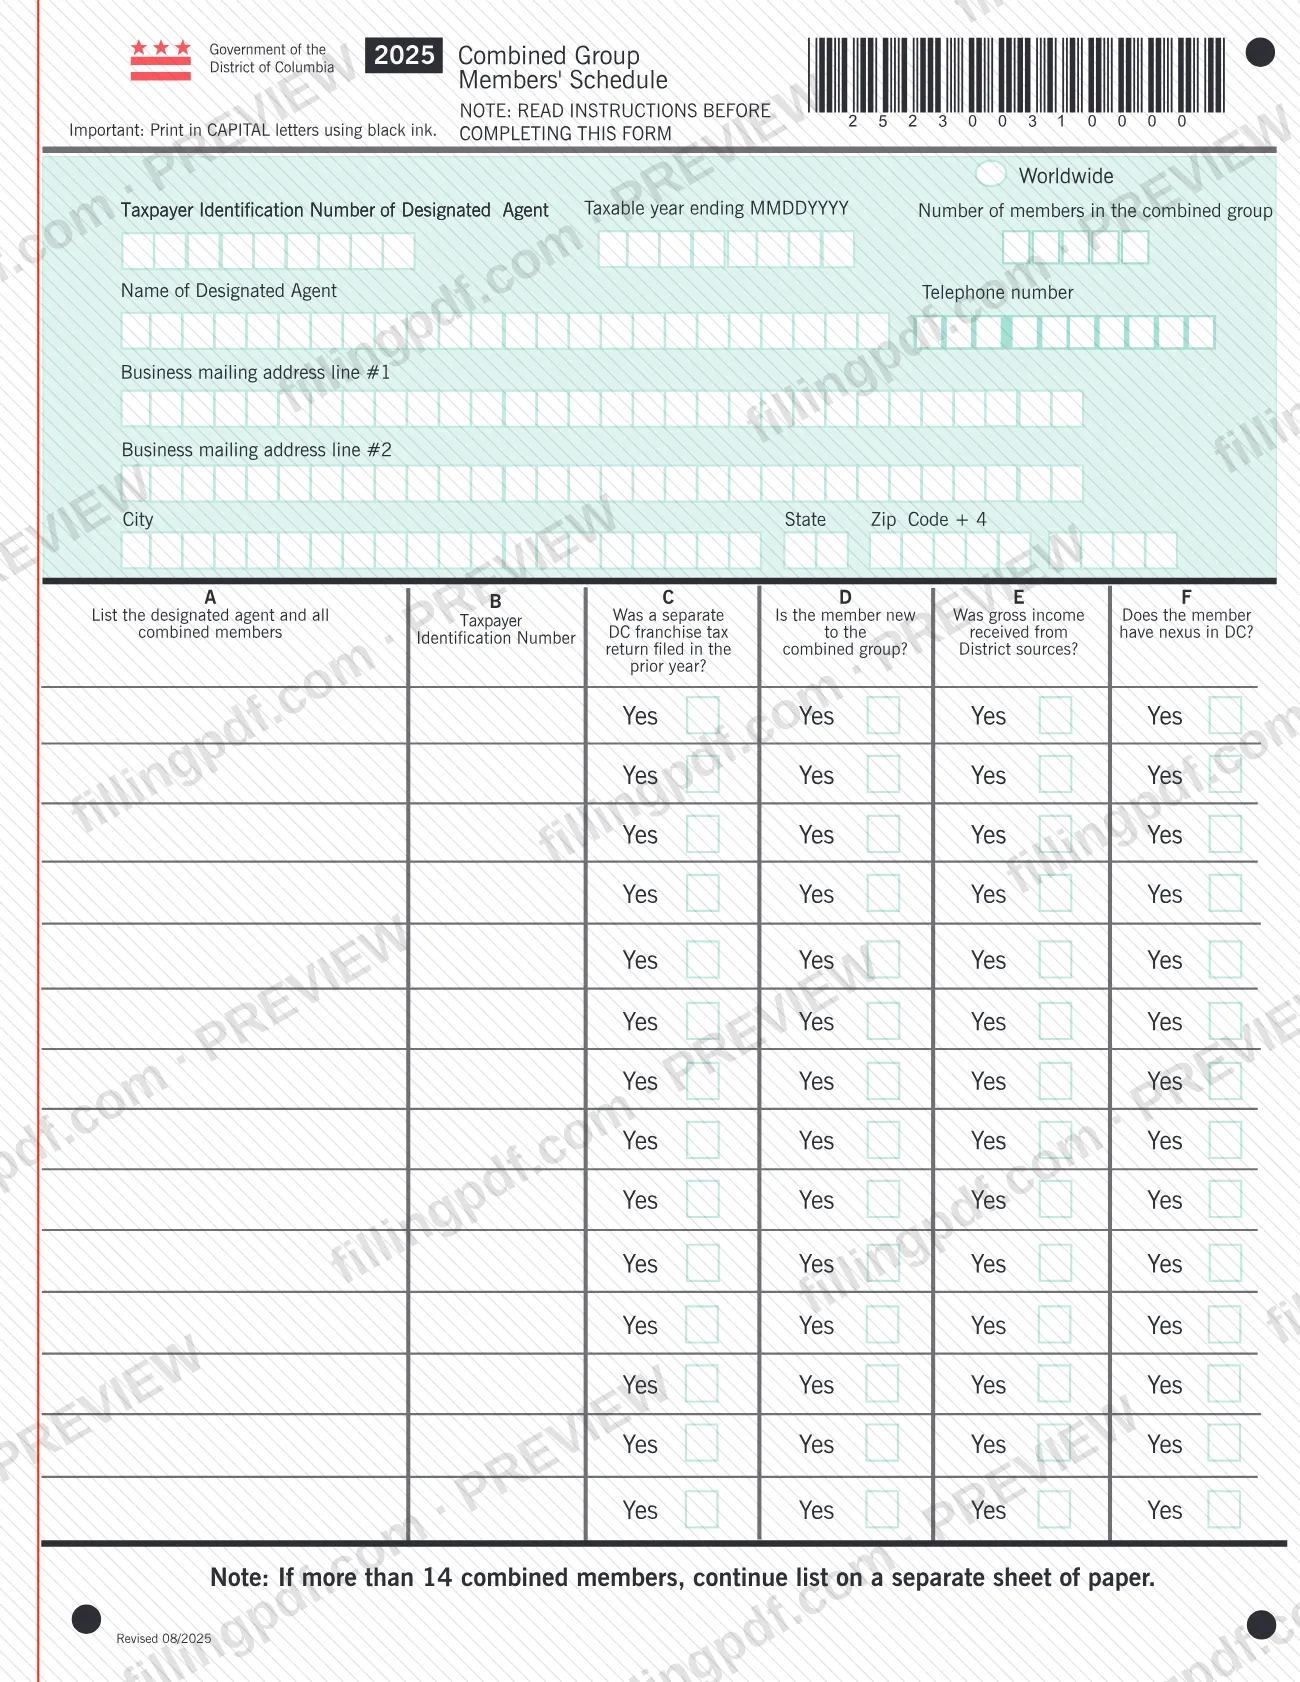
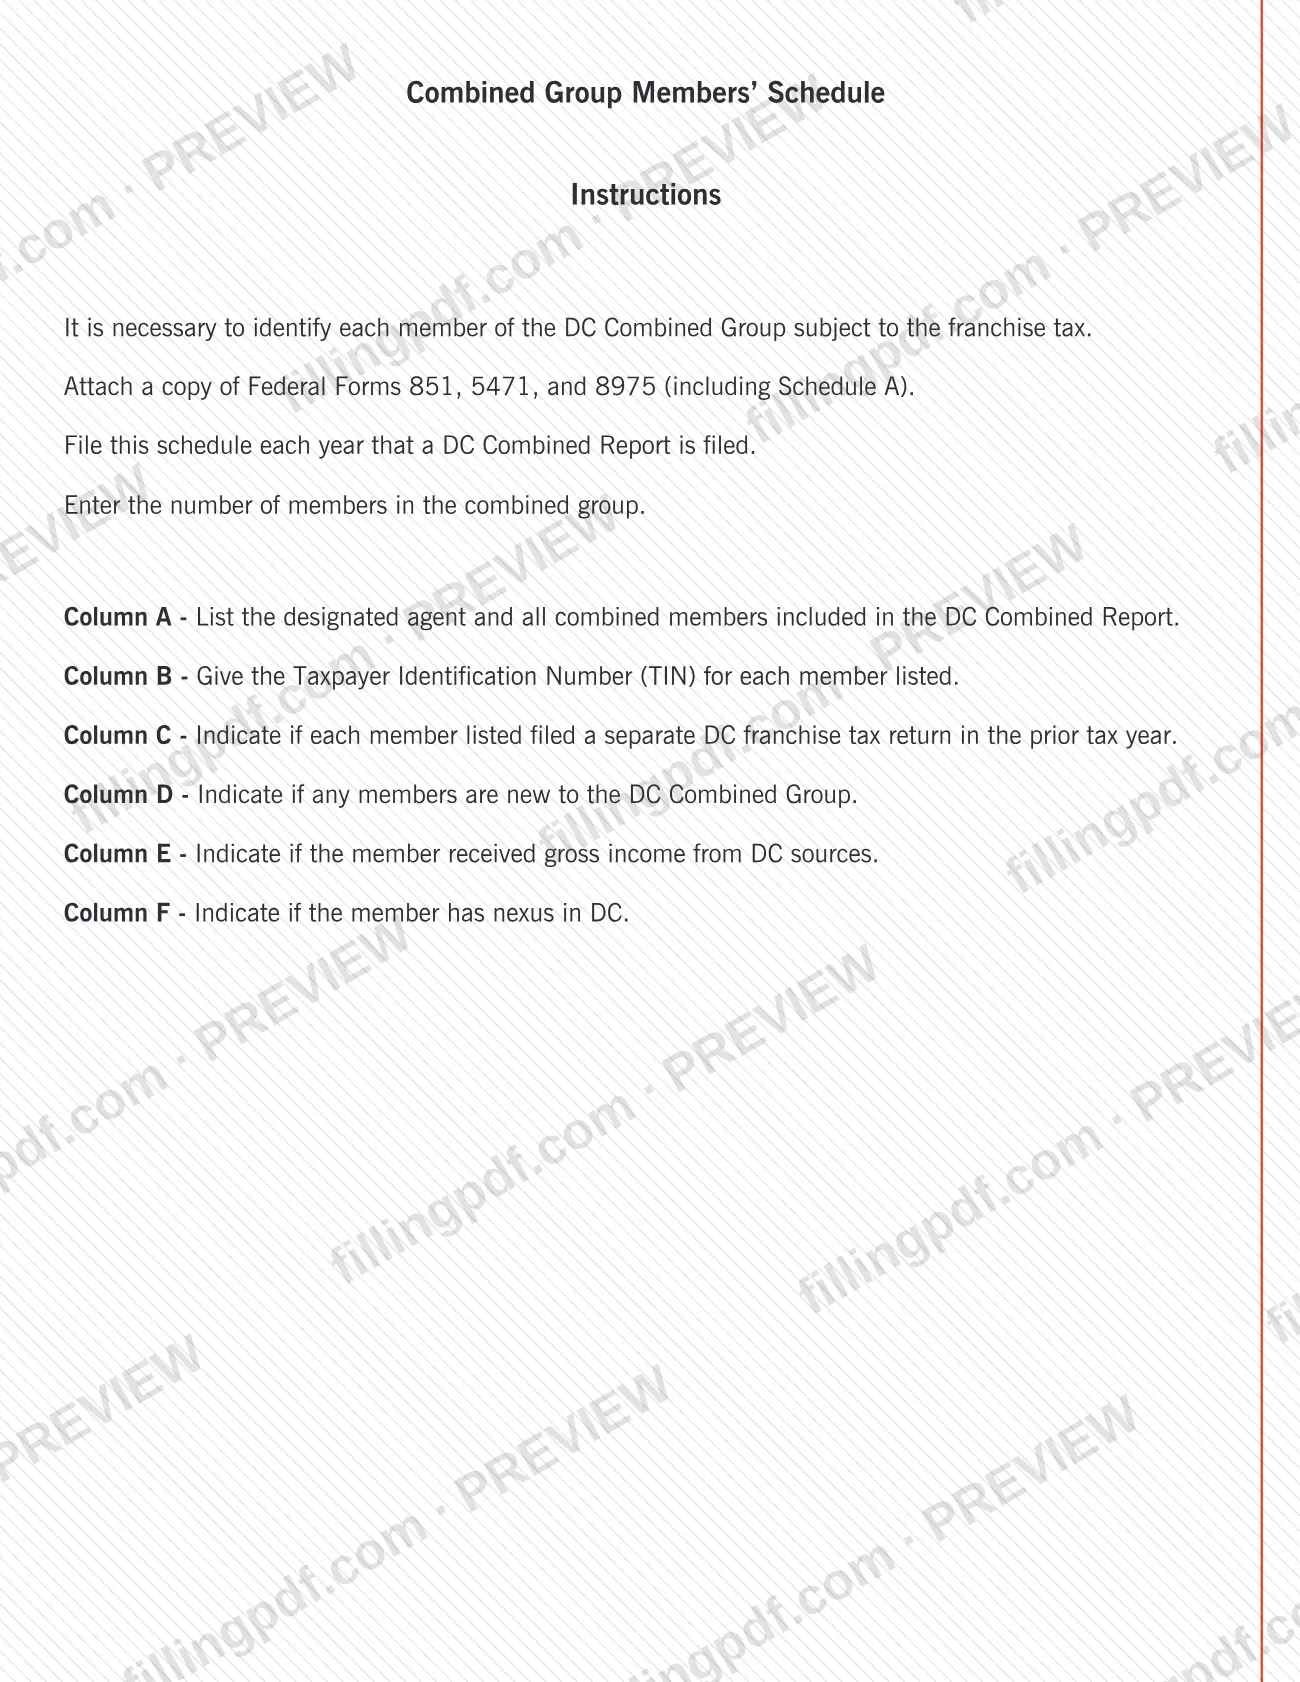
- Anexo de miembros del grupo combinado
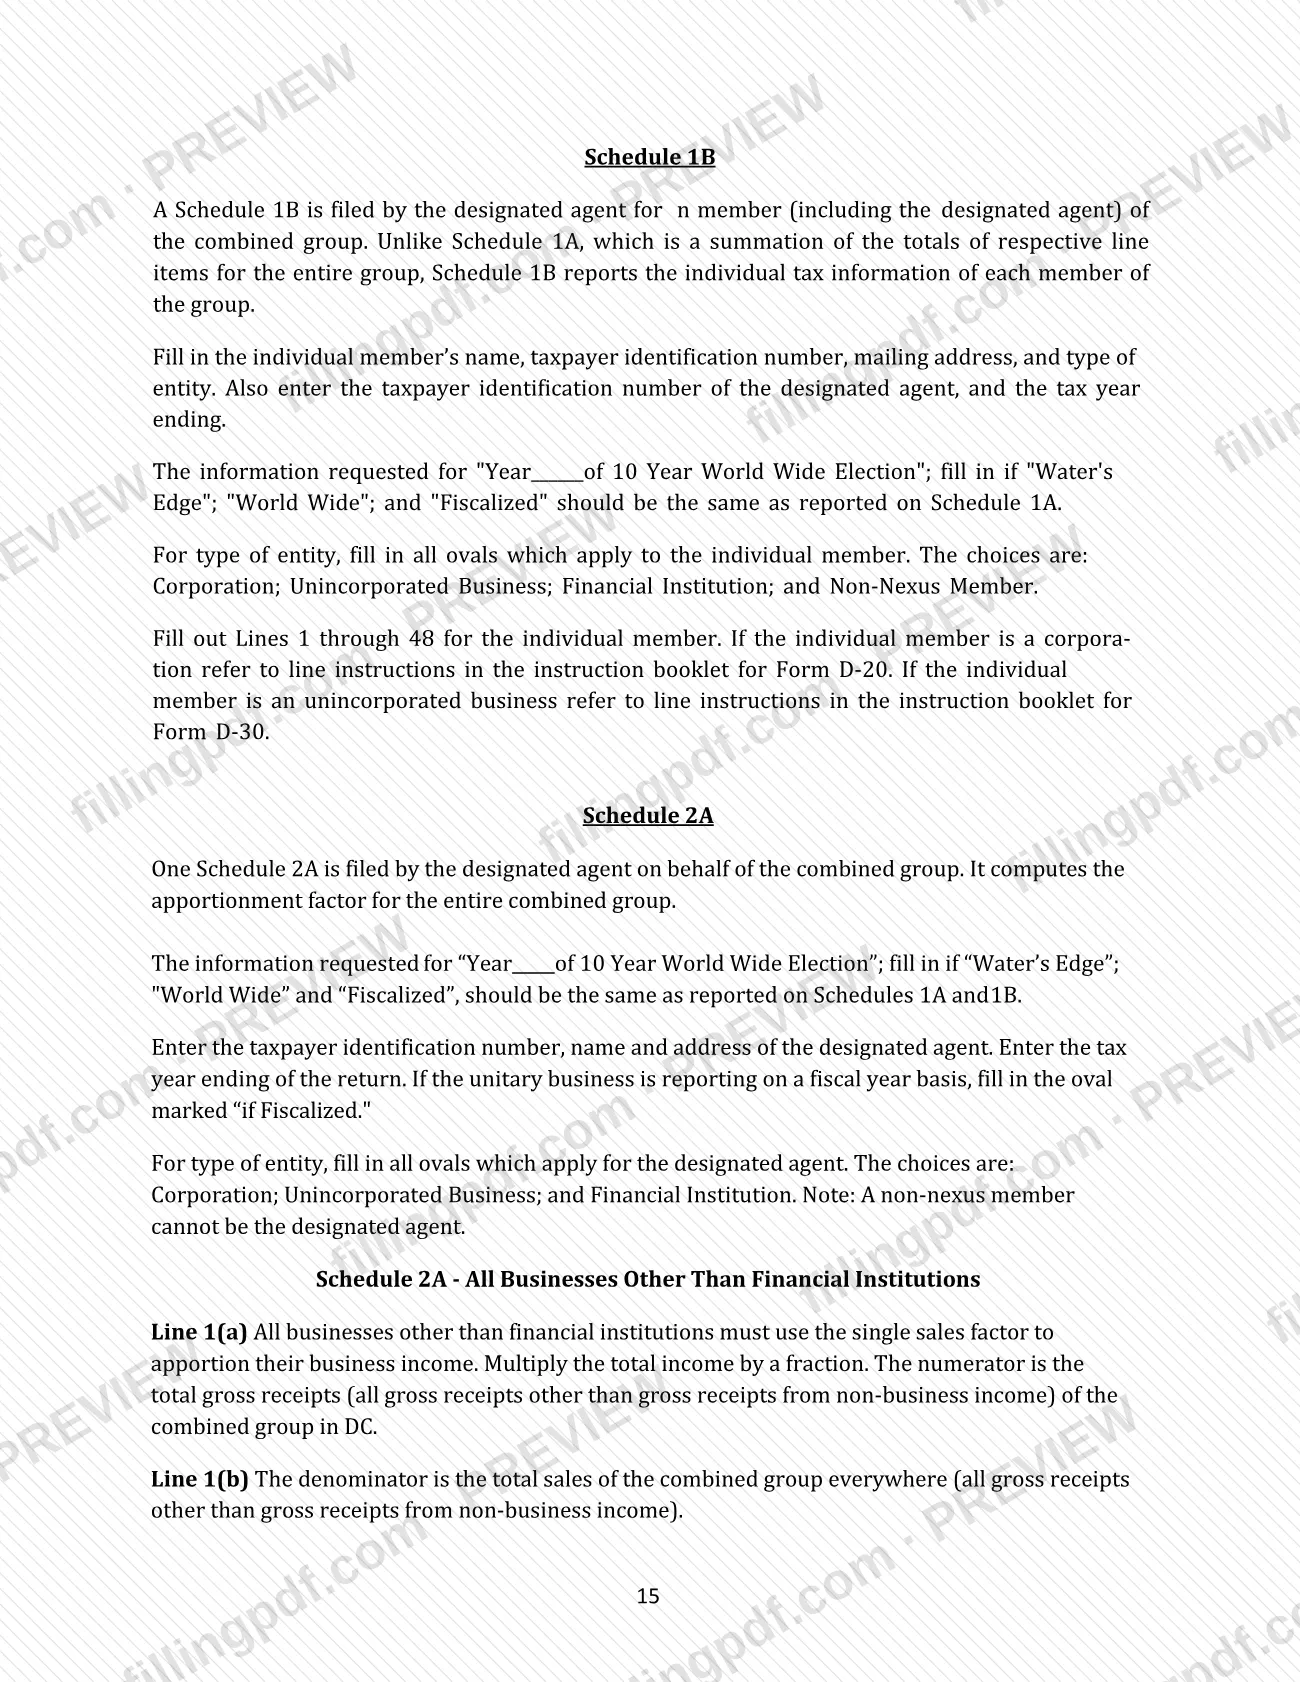
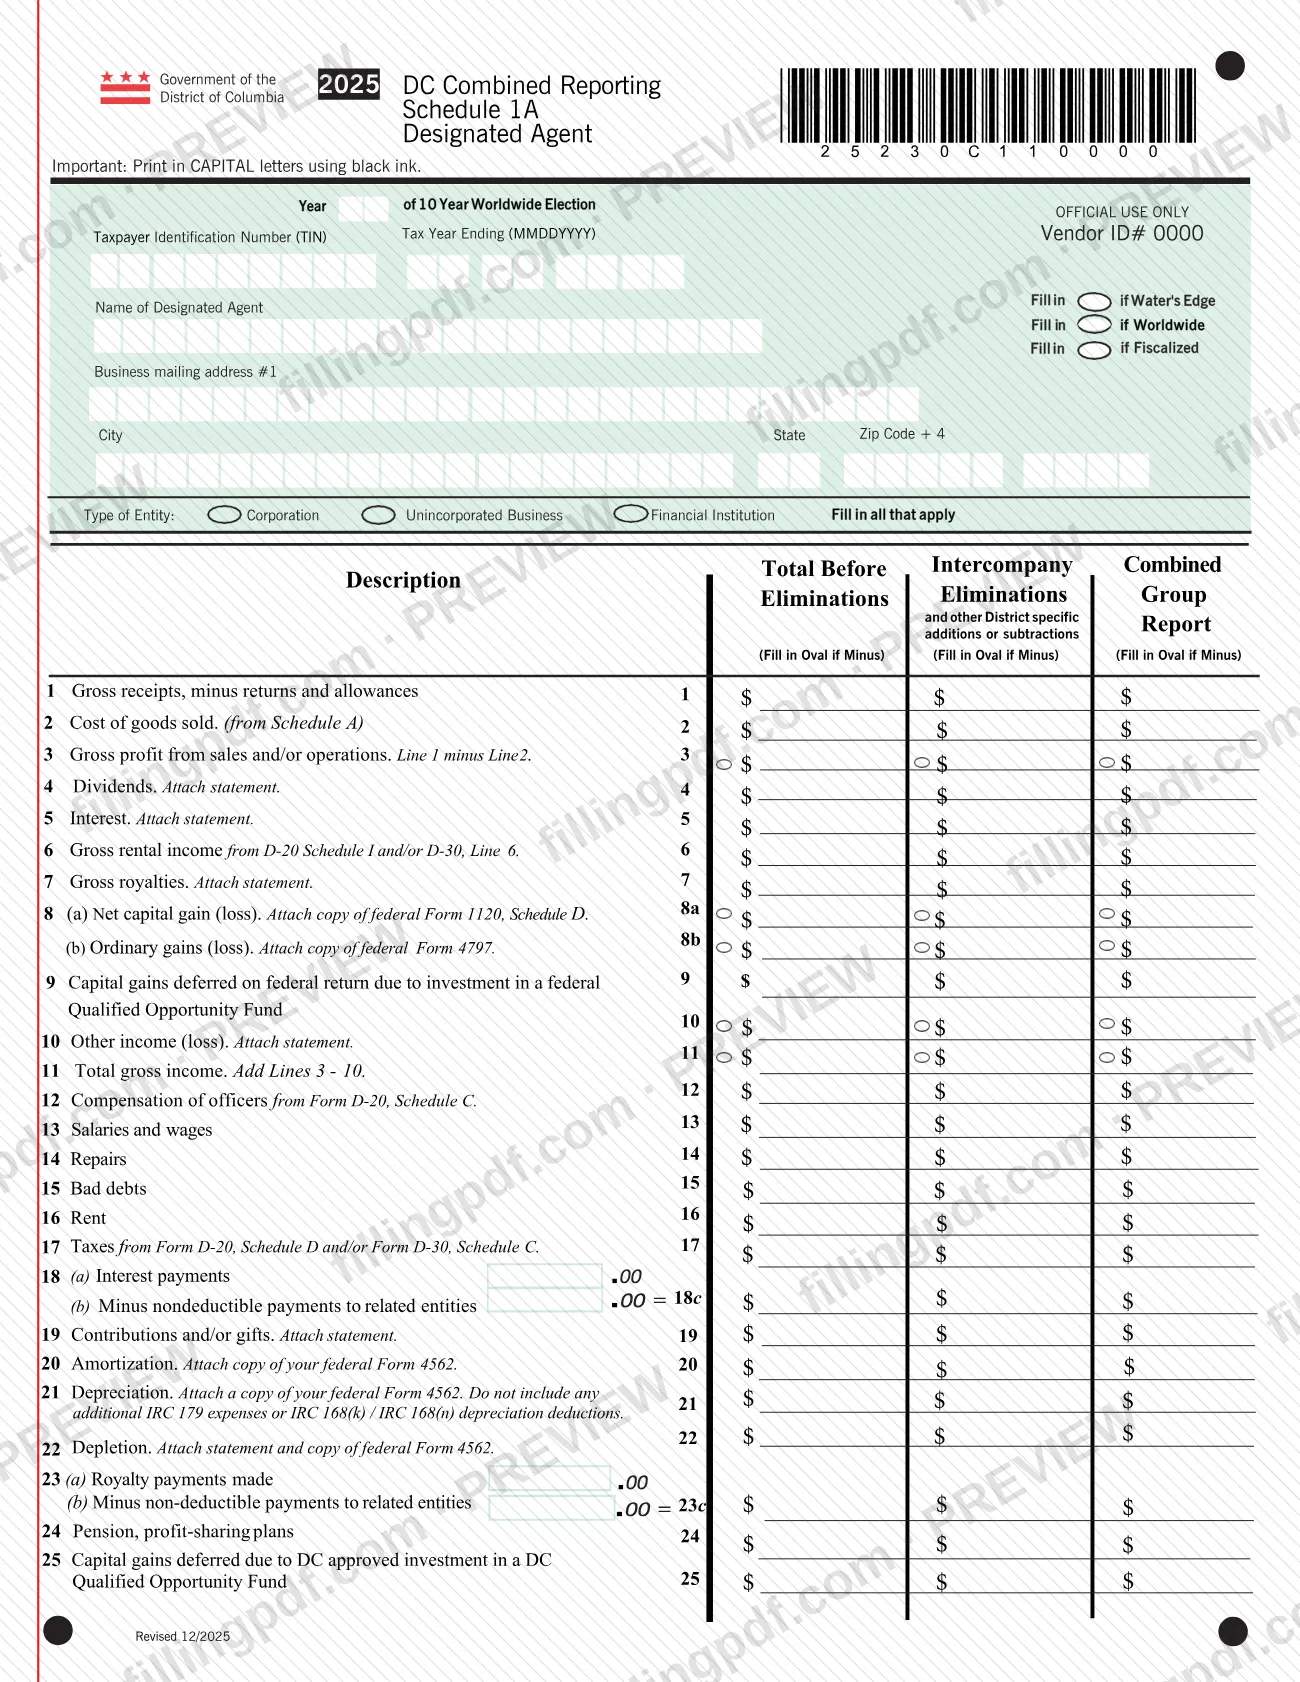
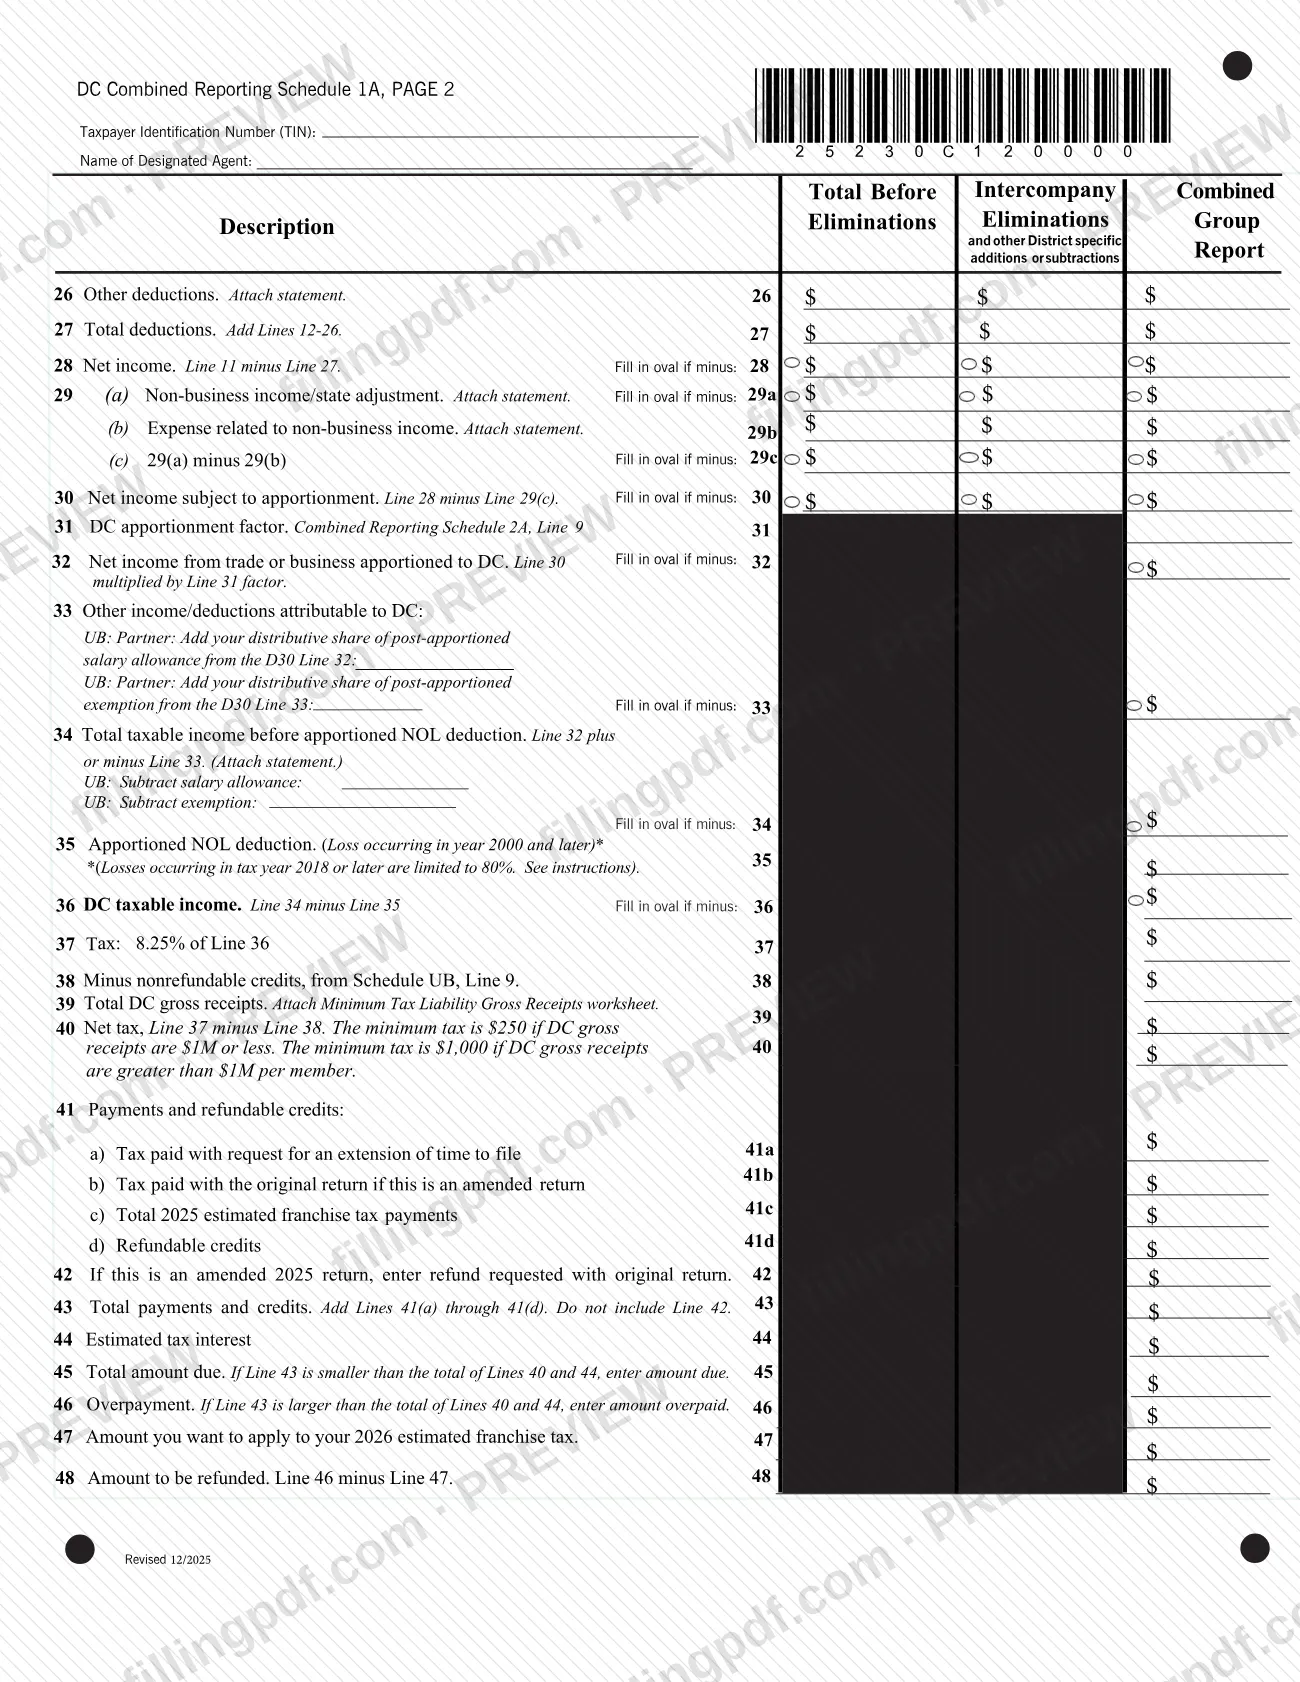
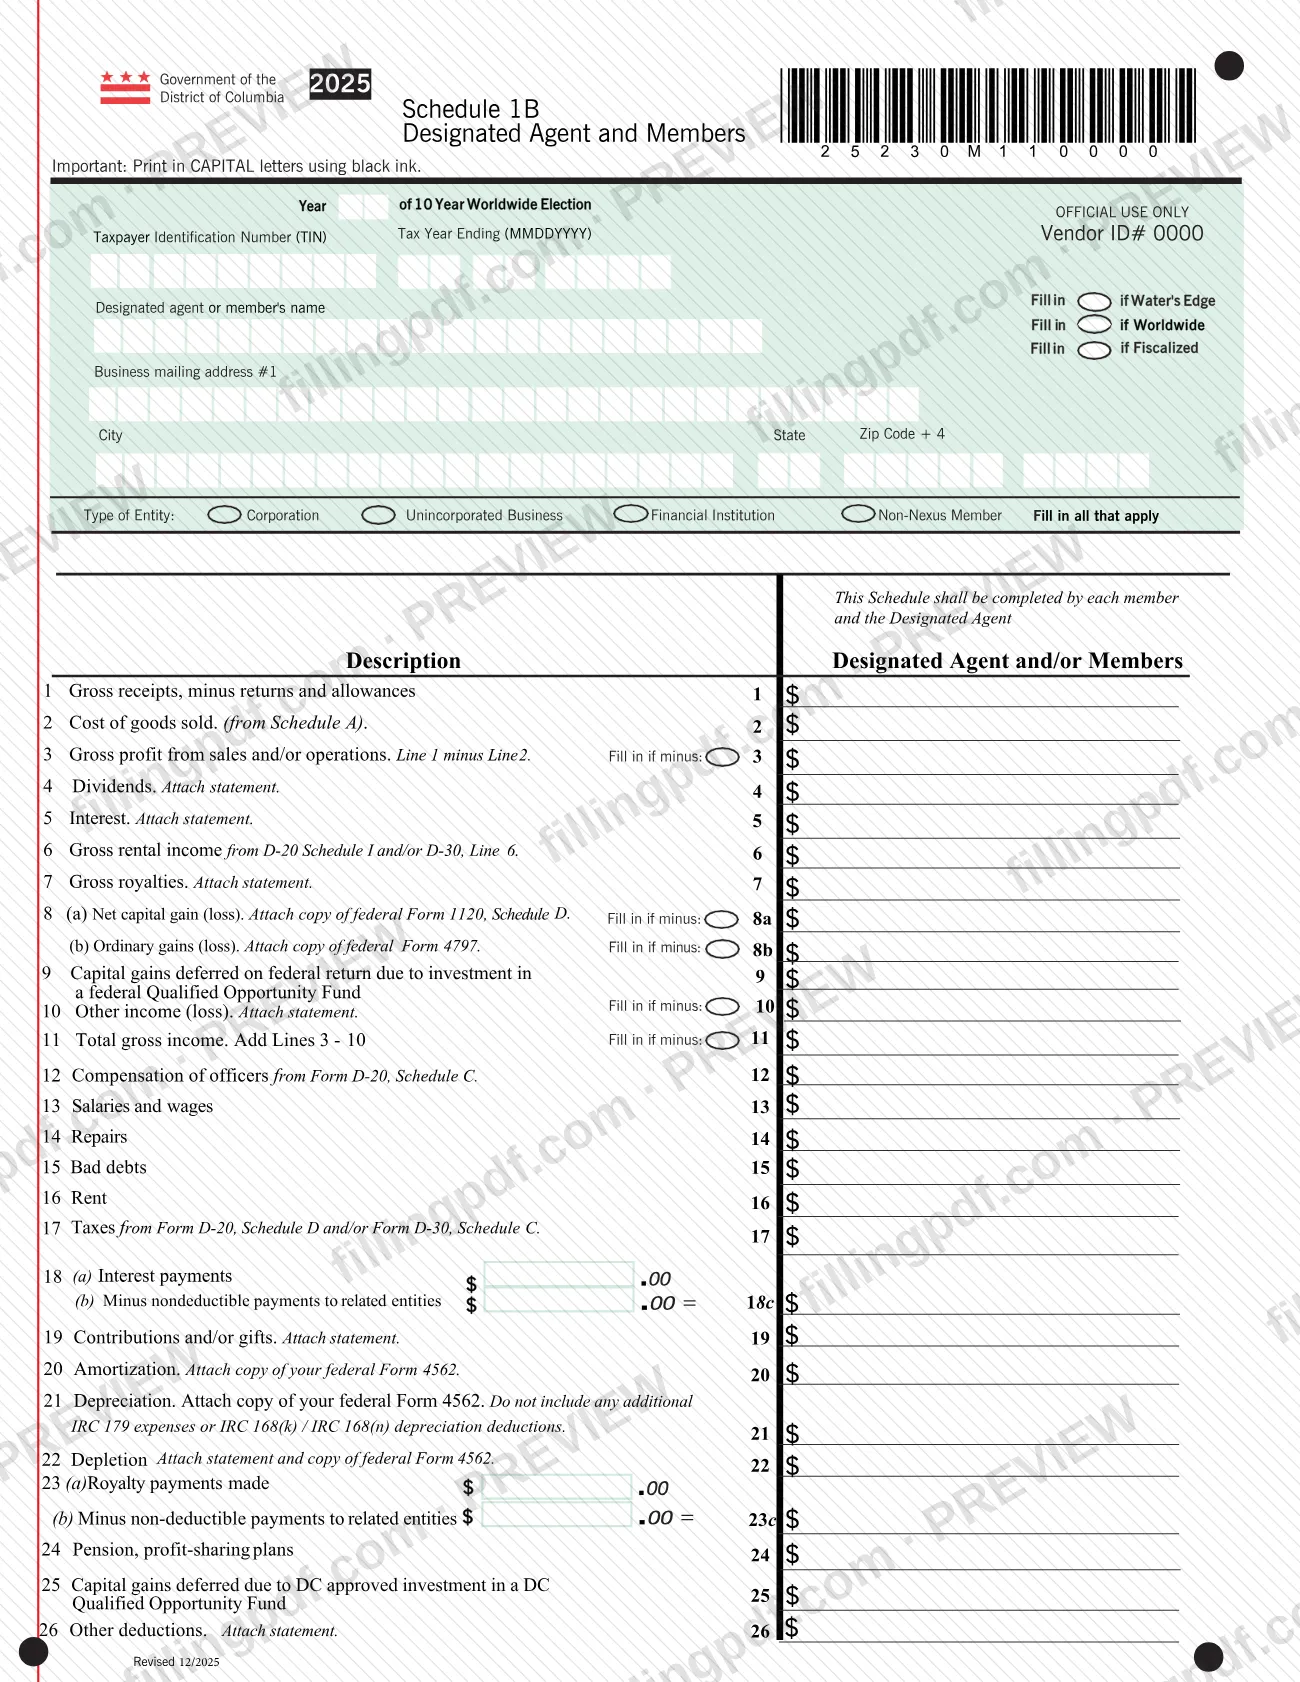
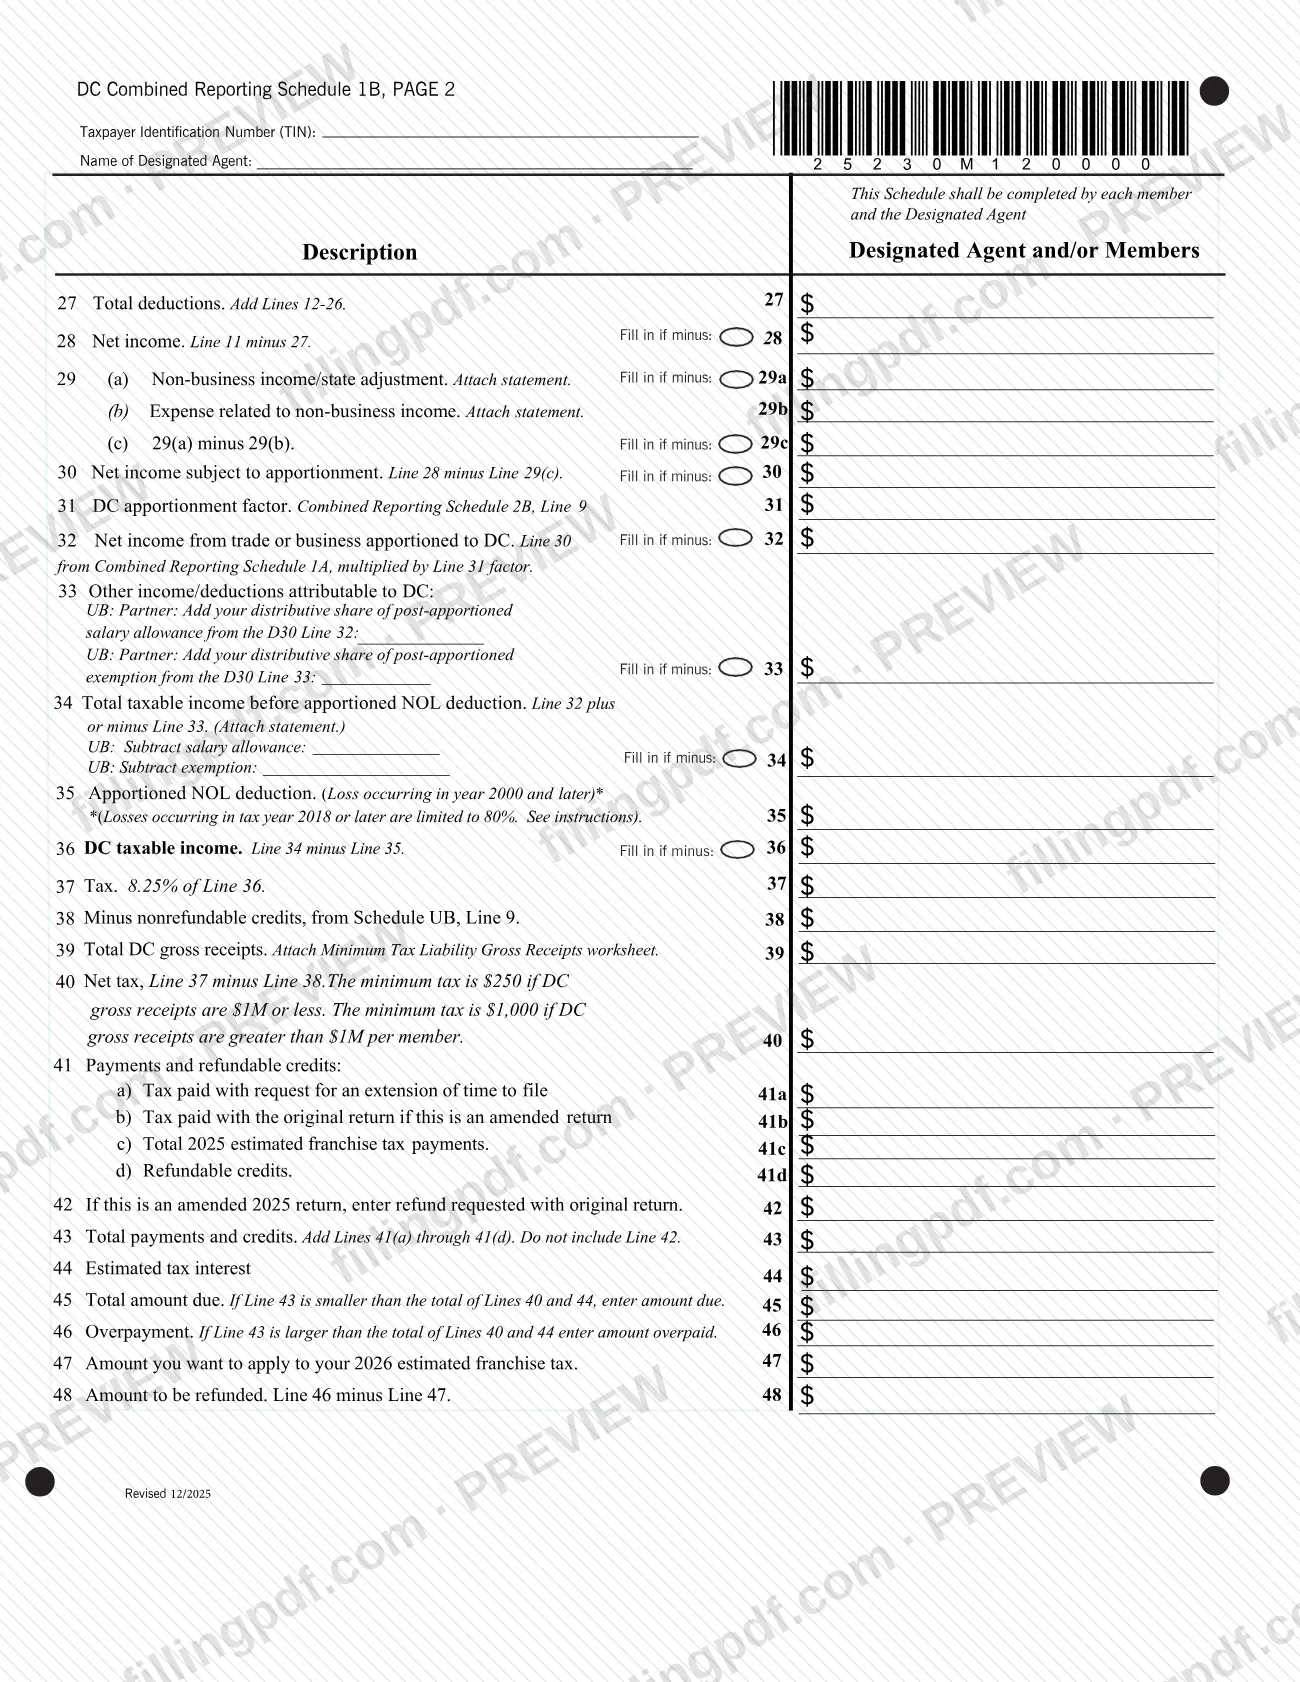
- Anexo 1A de presentación combinada de DC (totales del grupo) y Anexo 1B (cada miembro)
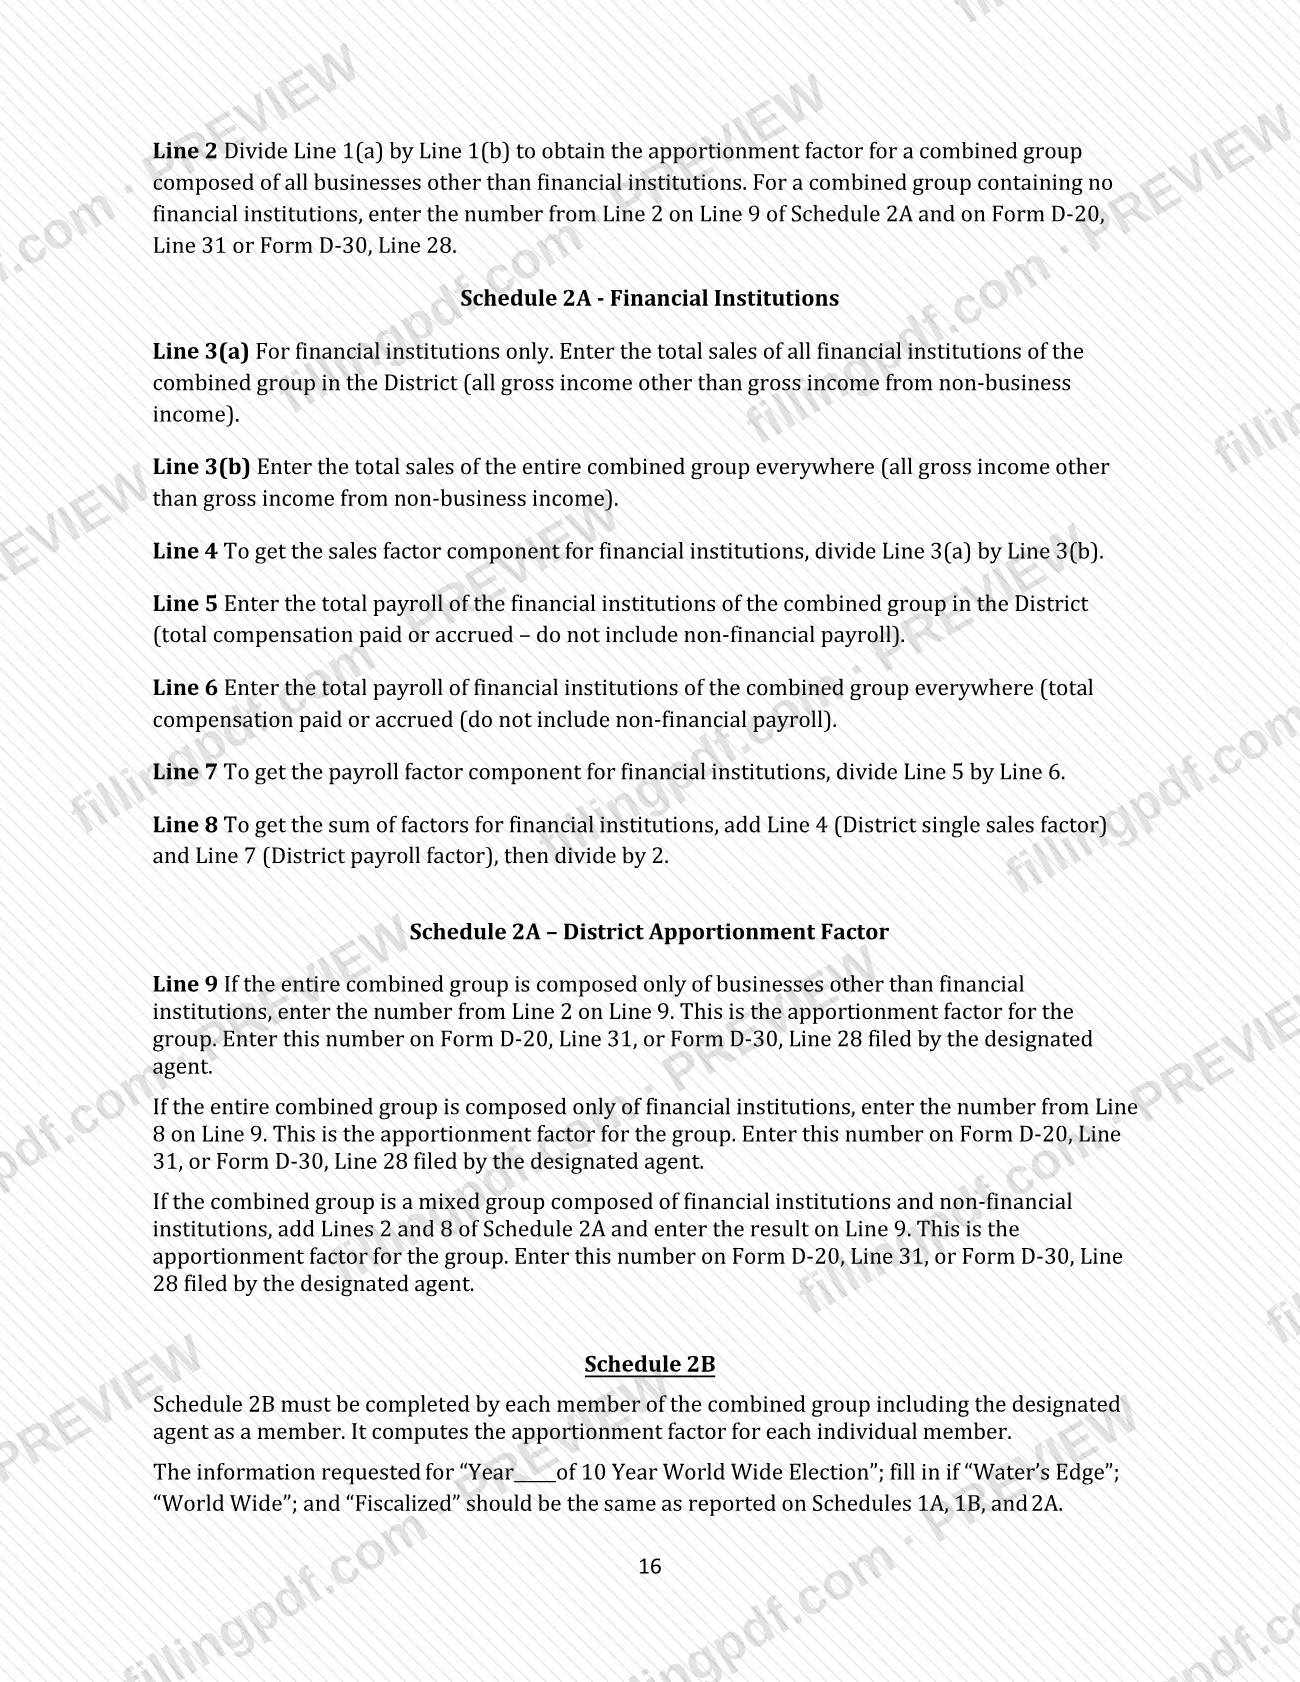
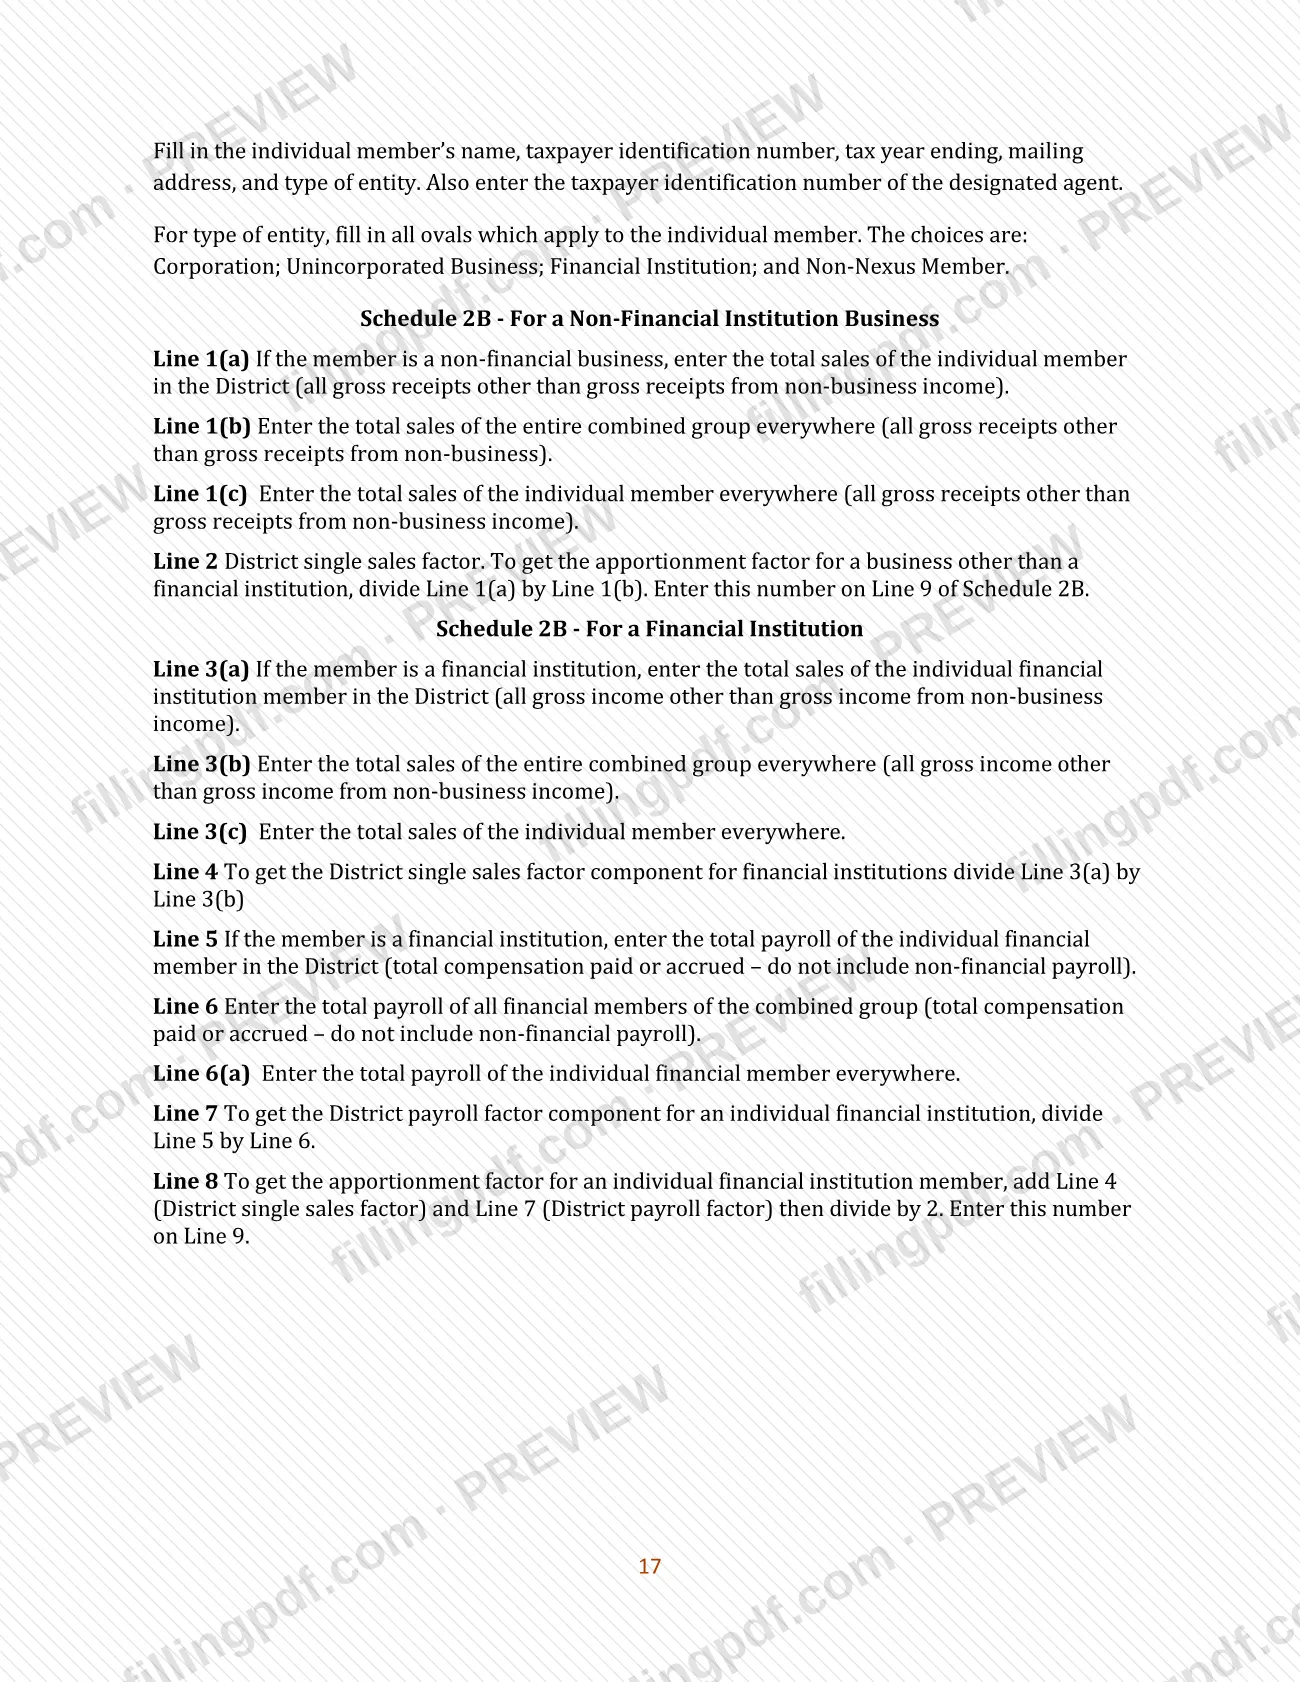
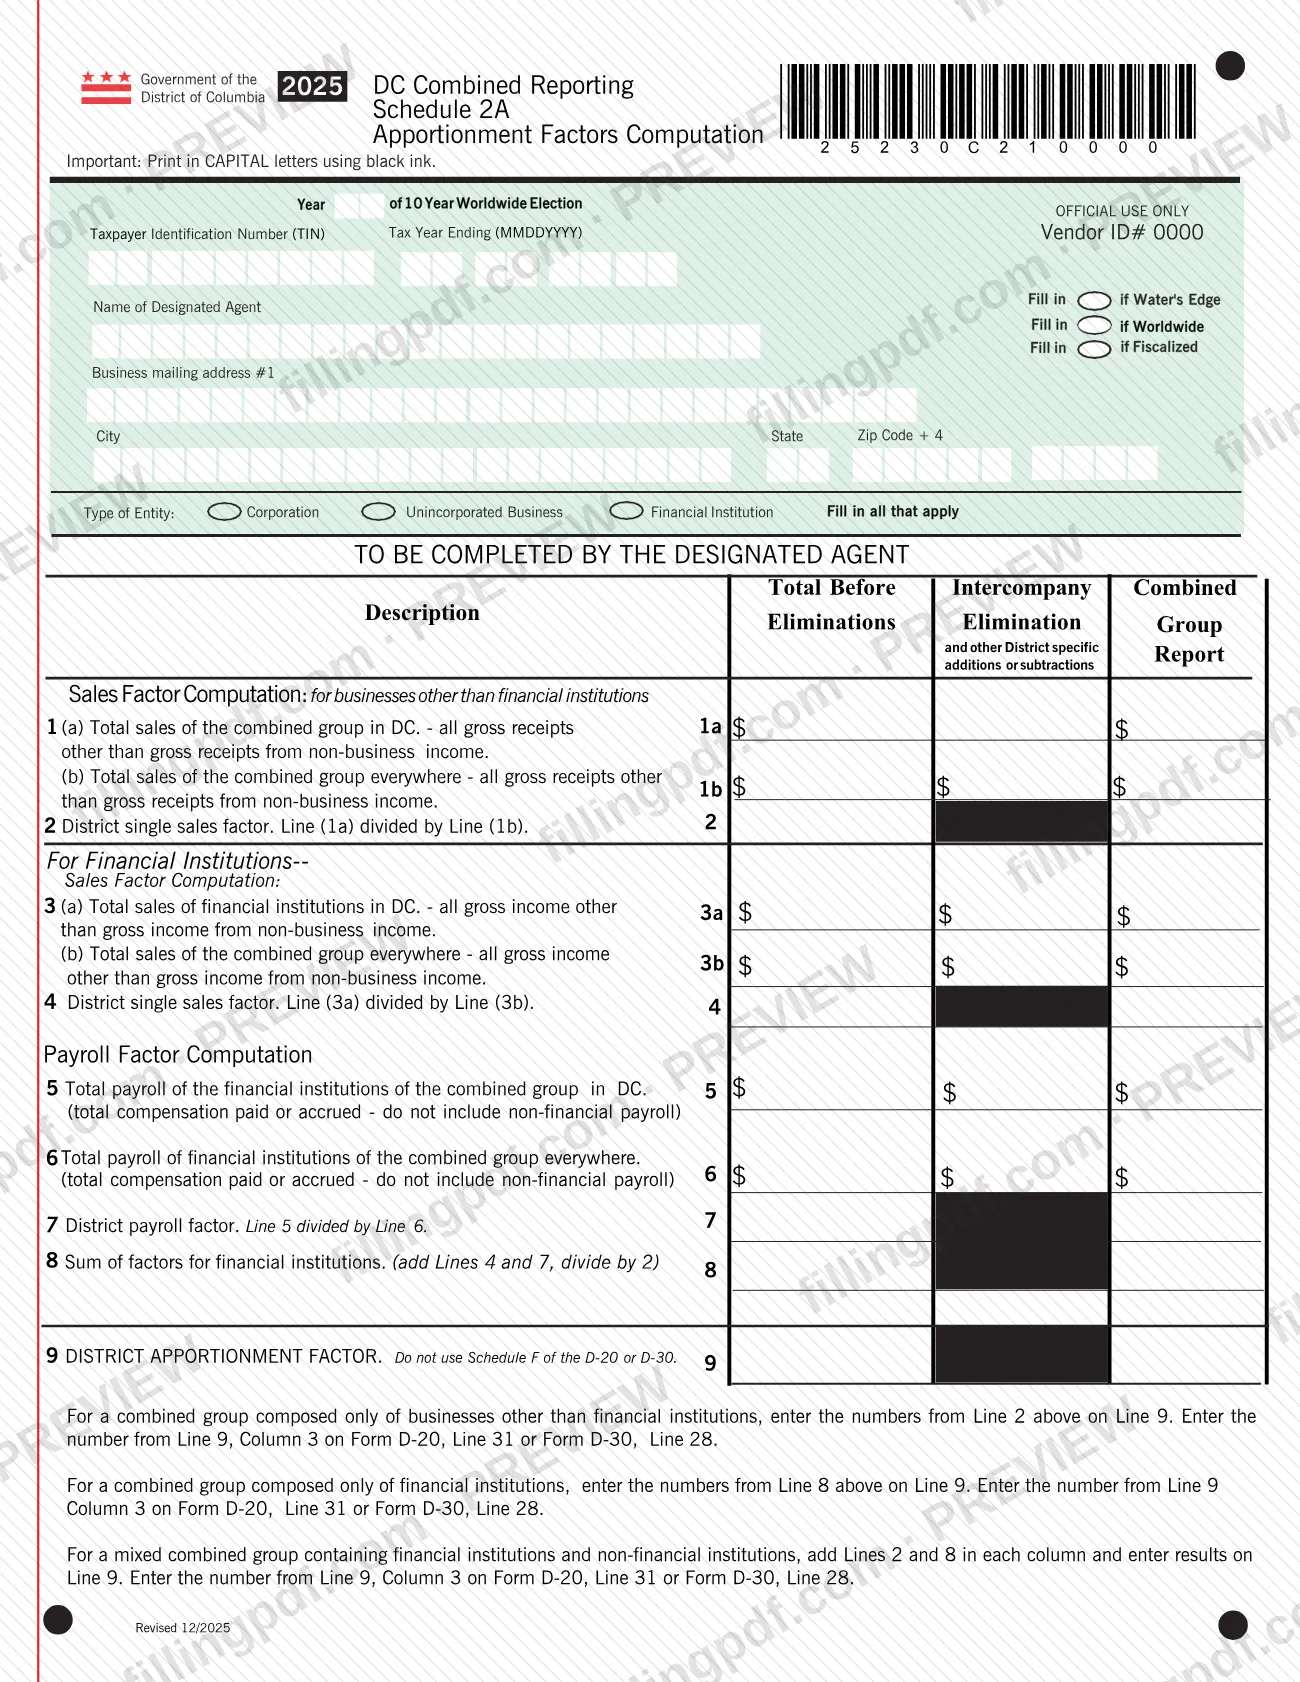
- Anexo 2A de presentación combinada de DC (factor de prorrateo del grupo) y Anexo 2B (cada miembro)
El informe se presenta junto con el Formulario D-20 (Declaración del impuesto de franquicia corporativa) o el Formulario D-30 (Declaración del impuesto de franquicia para empresas no constituidas en sociedad) del agente designado; las instrucciones para las partidas provienen de esos folletos. Es un documento del impuesto de franquicia, no un formulario de impuestos sobre la propiedad de DC.
¿Quién tiene que presentar el Instrucciones para la presentación combinada de 2025 – Washington, DC?
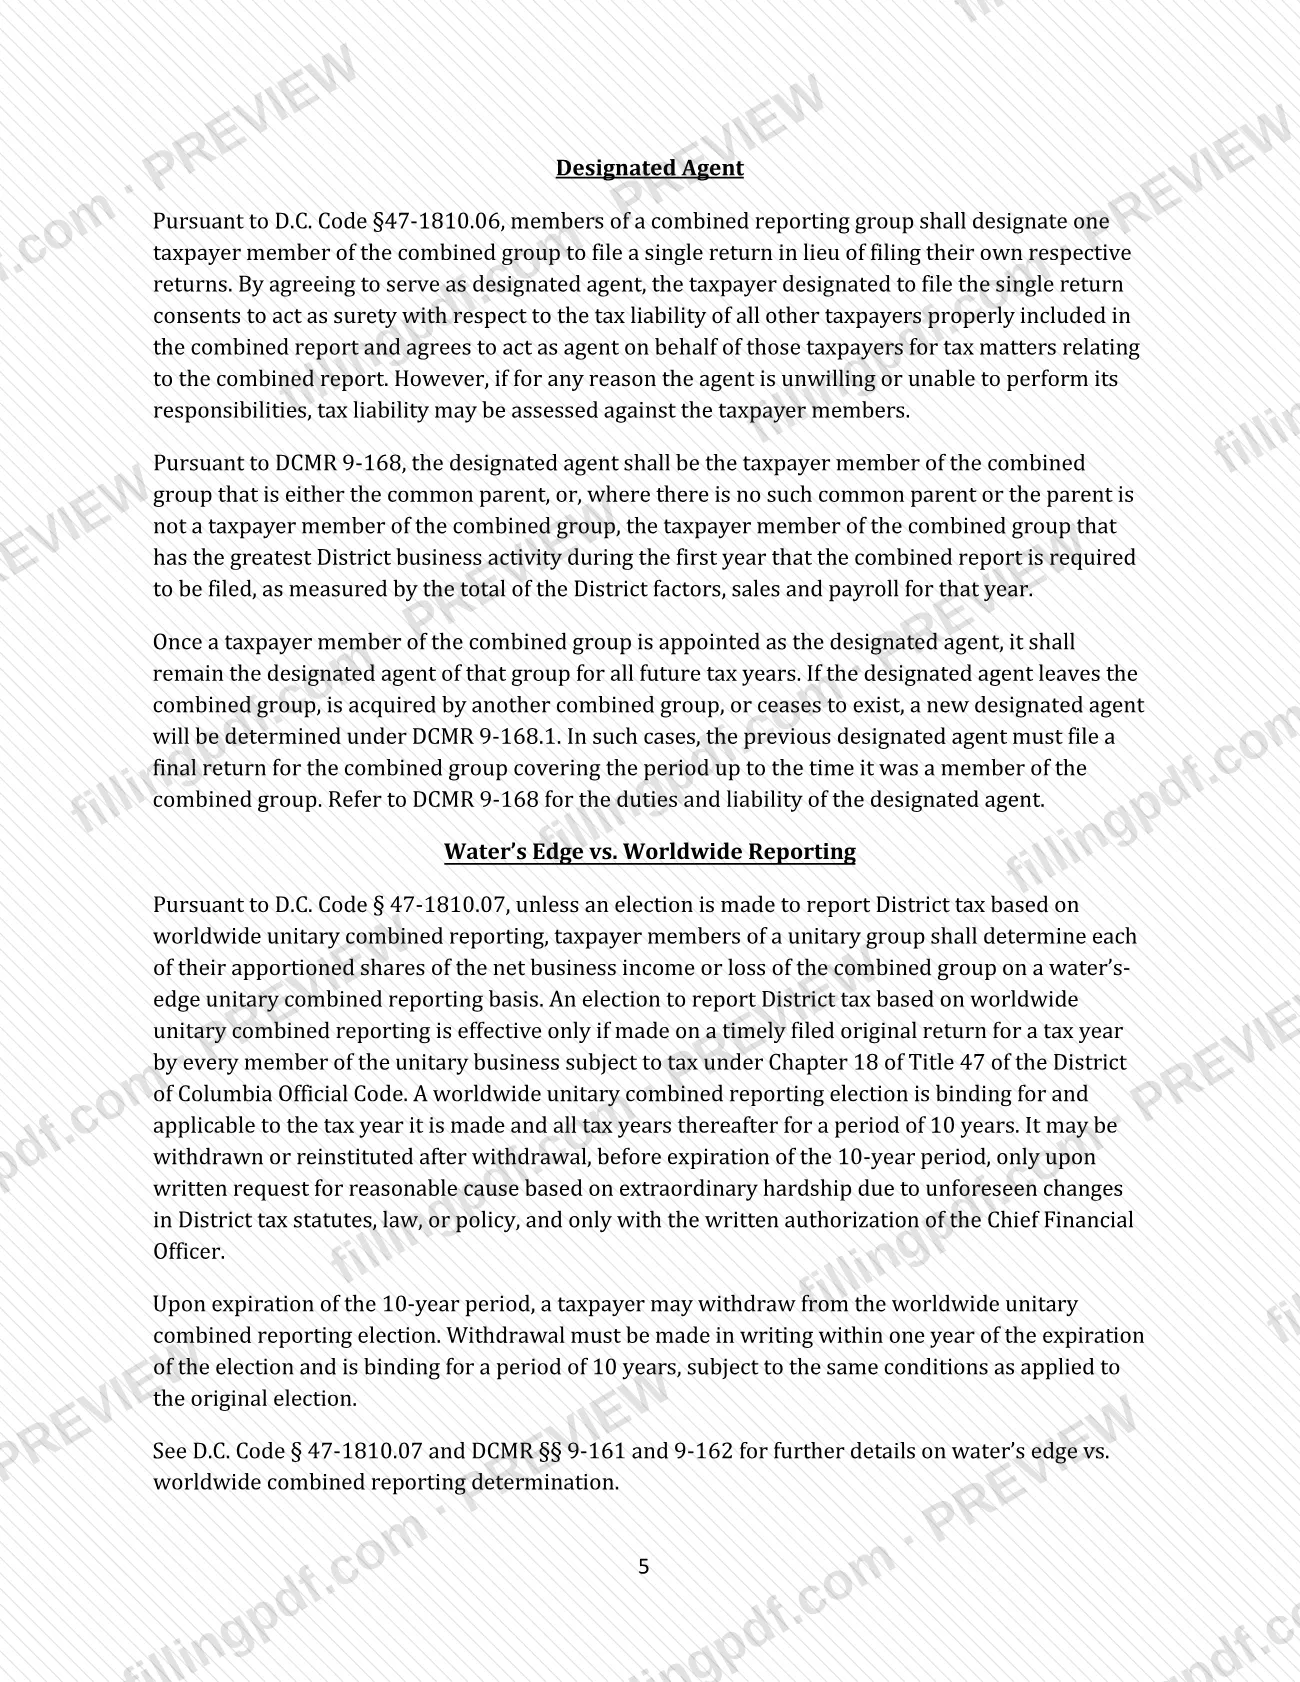
El declarante principal es el agente designado de un grupo combinado: el miembro contribuyente que presenta una sola declaración para todos los miembros en lugar de que estos presenten sus propias declaraciones. Una corporación o entidad comercial no constituida en sociedad sujeta a impuestos de DC que participe en un negocio unitario con una o más corporaciones o entidades relacionadas debe presentar un informe combinado.
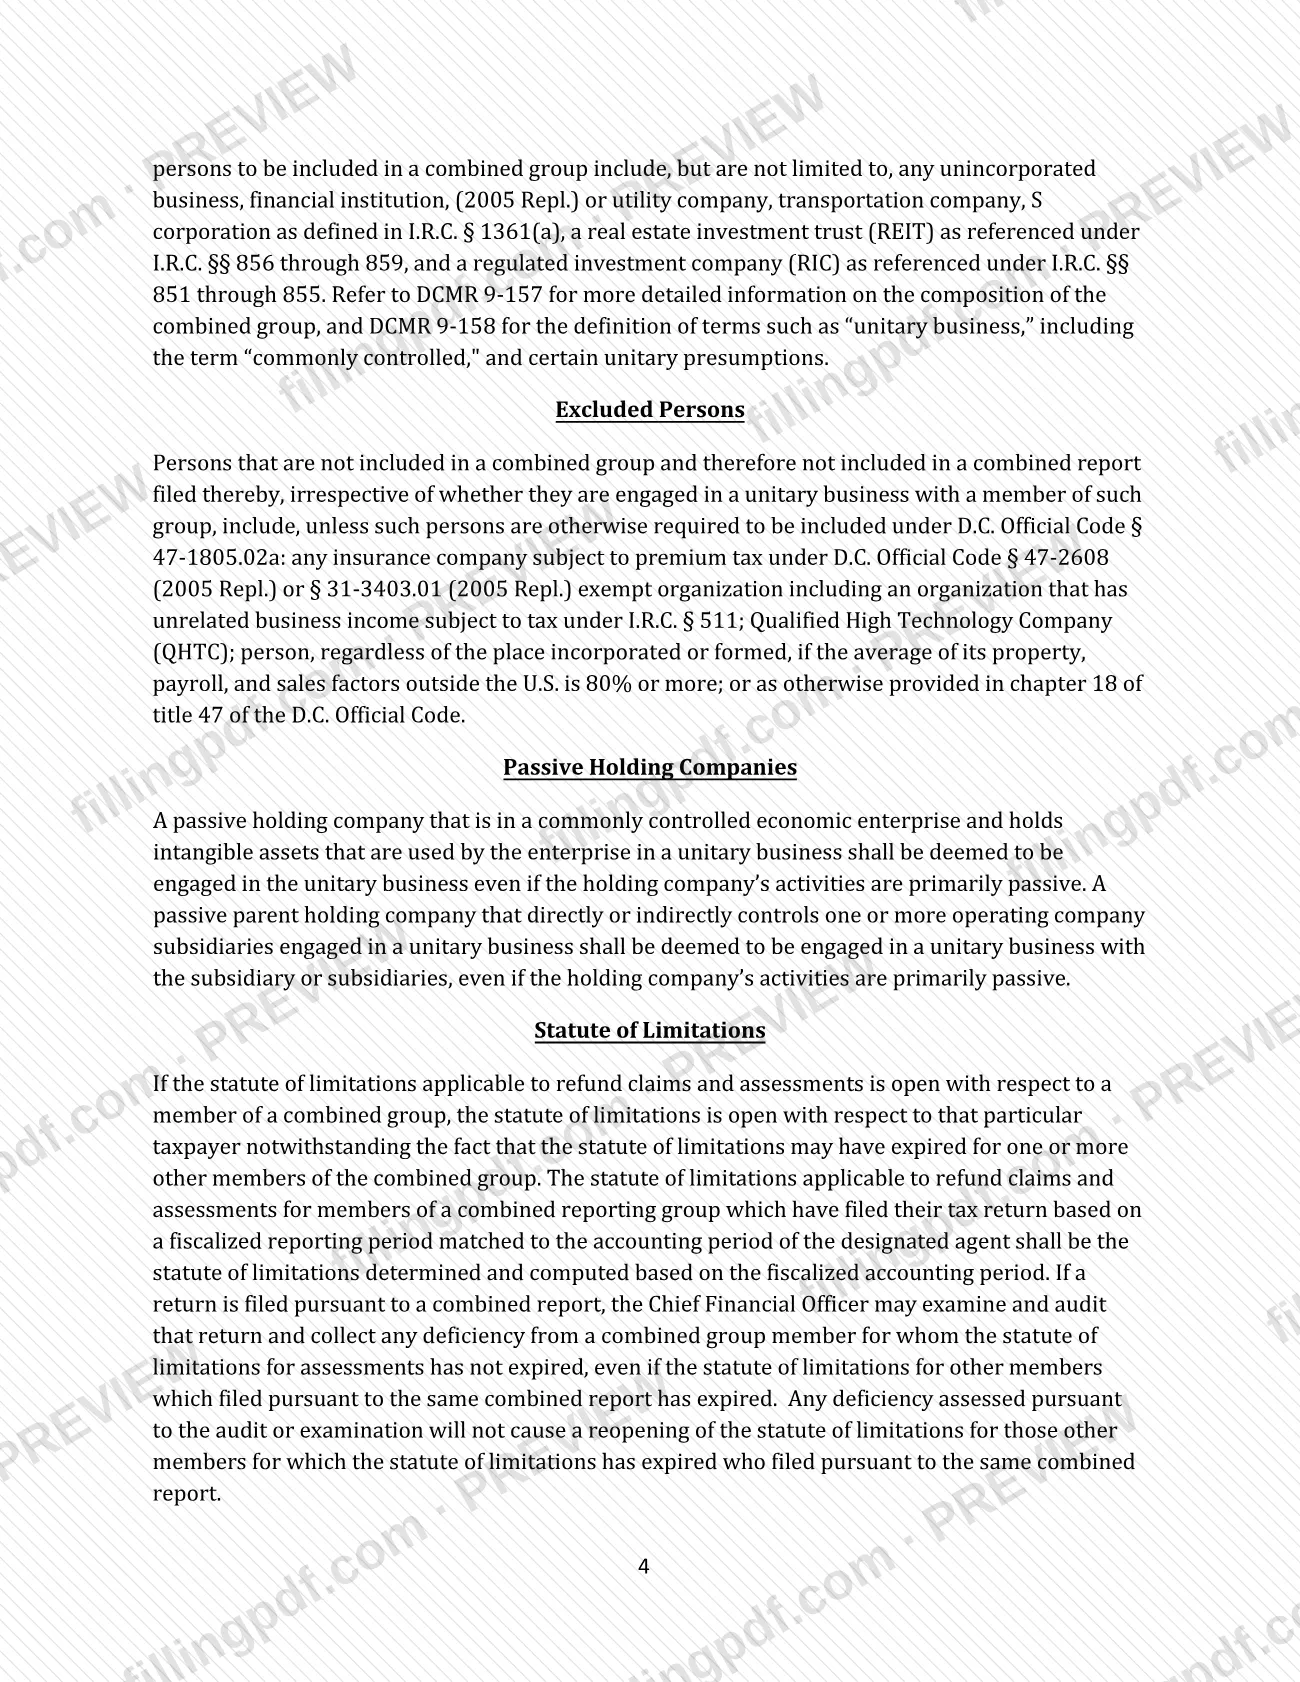
- Personas incluidas: todas las personas del tipo sujeto a impuestos conforme al capítulo 18 del título 47 del D.C. Official Code, o que lo estarían si hicieran negocios en el Distrito, incluso sin nexo. Entre los ejemplos mencionados figuran las empresas no constituidas en sociedad, las instituciones financieras, las empresas de servicios públicos y de transporte, las corporaciones S, los REIT y los RIC.
- Personas excluidas: salvo que D.C. Official Code § 47-1805.02a exija lo contrario, las compañías de seguros sujetas al impuesto sobre primas, las organizaciones exentas (incluidas aquellas con ingresos comerciales no relacionados sujetos a impuestos conforme a I.R.C. § 511), las compañías de tecnología avanzada calificadas y las personas cuyo promedio de los factores de propiedad, nómina y ventas fuera de los Estados Unidos sea del 80% o más.
- Cada miembro: prepara su propio Anexo 1B y Anexo 2B para el agente designado.
Un miembro sin nexo no puede ser el agente designado. Las entidades que presentaron declaraciones por separado el año pasado presentan una declaración final con saldo cero junto con el informe combinado, excepto el agente designado.
Cuándo presentar el Instrucciones para la presentación combinada de 2025 – Washington, DC
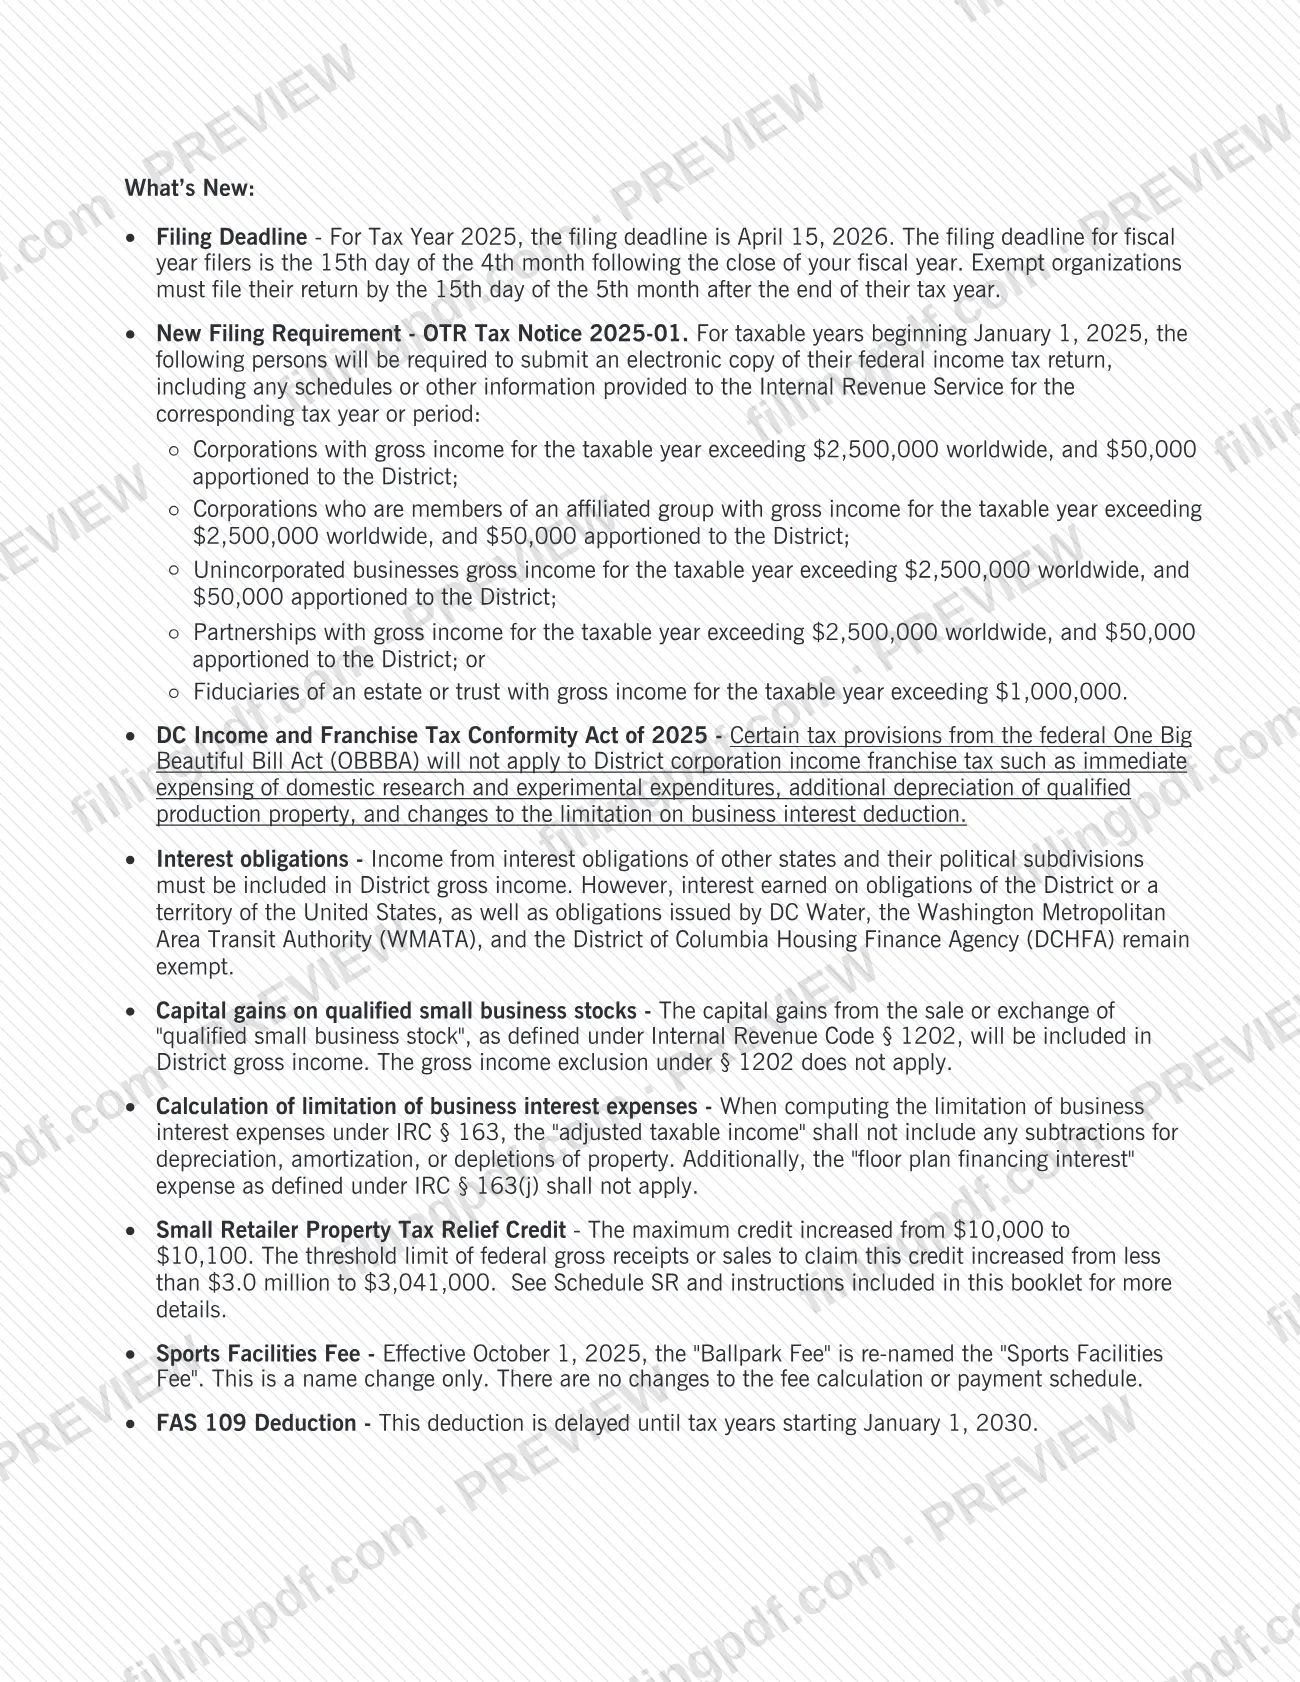
Para el año tributario 2025, la fecha límite de presentación es el 15 de abril de 2026. Quienes presentan declaraciones por año fiscal deben presentarlas para el día 15 del cuarto mes siguiente al cierre del año fiscal. Las organizaciones exentas deben presentarlas para el día 15 del quinto mes después del final de su año tributario.
Un grupo puede solicitar una extensión para presentar por siete meses, a más tardar en la fecha límite de la declaración, y nunca por más de un año. Una extensión para presentar no amplía el plazo para pagar: el impuesto debe pagarse cuando se presenta la solicitud de extensión. No use el formulario federal de extensión; el agente designado presenta una sola solicitud para todo el grupo.
El Anexo de miembros del grupo combinado debe presentarse cada año en que se presente un Informe combinado de DC. La elección mundial solo es válida si se realiza en una declaración original presentada a tiempo.
Documentos que necesitas
- Formulario D-20 o Formulario D-30 presentado por el agente designado: D-20 si el agente es una corporación o institución financiera, D-30 si es una empresa no constituida en sociedad.
- Anexo de miembros del grupo combinado, Anexo 1A y Anexo 2A, presentados una vez por el agente designado cada año en que se presente un informe combinado.
- Un Anexo 1B y un Anexo 2B por cada miembro, incluido el agente designado.
- Formulario de elección de presentación combinada mundial, solo si el grupo elige la presentación combinada unitaria mundial.
- Anexos federales J, M, M-3 y Federal UTP, y Formularios 851, 5471, 5472, 8833, 8868, 8886 y 8975 (incluido el Anexo A), cada uno si corresponde.
- Declaración de eliminaciones entre compañías y otras adiciones o restas para los Anexos 1B y 2B de cada miembro, ya que esos anexos no tienen una columna para incluirlas.
- Declaración que muestre el importe de la amortización o depreciación, si se reclamaron a nivel federal depreciación adicional por bonificación federal o gastos adicionales conforme a IRC § 179.
- Anexo SR, uno por cada miembro que reclame el Crédito de alivio del impuesto sobre la propiedad para pequeños minoristas, solo si el miembro reúne los requisitos.
- Carta de aprobación de DC QOF de DMPED y Formularios 8996 y 8997 del IRS, solo para contribuyentes que soliciten beneficios tributarios de zonas de oportunidad de DC.
- Declaración final por separado con saldo cero para cada entidad que presentó por separado el año pasado, excepto el agente designado.
Cómo rellenar el Instrucciones para la presentación combinada de 2025 – Washington, DC
Confirme el agente designado y el formulario
Identifique al agente designado y luego use el Formulario D-20 si es una corporación o institución financiera, o el Formulario D-30 si es una empresa no constituida en sociedad. En la página 1, ingrese el nombre y el TIN del agente y sombree el óvalo «fill in if Combined Report».
Complete el Anexo de miembros del grupo combinado
Ingrese el número de miembros. En la Columna A, indique el agente designado y todos los miembros; en la Columna B, el TIN de cada uno; y en las Columnas C a F, responda Sí para cada miembro según corresponda. Continúe en una hoja separada si hay más de 14 miembros.
Prepare el Anexo 1B de cada miembro
Ingrese el nombre, el TIN, la dirección, la fecha de cierre del año tributario y el tipo de entidad del miembro, además del TIN del agente designado. Complete las líneas 1 a 48 siguiendo las instrucciones para las partidas del D-20 o D-30.
Prepare el Anexo 2B de cada miembro
Ingrese las líneas 1(a) a 1(c) para una empresa no financiera, o las líneas 3(a) a 3(c) y 5 a 6(a) para una institución financiera. La línea 9 corresponde a la línea 2 para un miembro no financiero o a la línea 8 para un miembro financiero.
Redacte la declaración de eliminaciones entre compañías
Cada miembro prepara una declaración que muestre los importes y las descripciones de las eliminaciones entre compañías y otras adiciones o restas, porque los Anexos 1B y 2B no tienen una columna para incluirlas.
Complete el Anexo 1A del grupo
Ingrese el TIN, el nombre, la dirección y la fecha de cierre del año tributario del agente designado. Marque el óvalo «Water's Edge» o «Worldwide» y, si corresponde, «Fiscalized». Complete las líneas 1 a 48 con la suma de las declaraciones de todos los miembros.
Calcule el factor del grupo en el Anexo 2A
Complete las líneas 1 a 8 según corresponda al grupo y luego la línea 9. Ingrese el resultado de la línea 9 en el Formulario D-20, línea 31, o el Formulario D-30, línea 28.
Incluya el formulario de elección mundial si es necesario
Si se realiza una elección mundial, el agente designado presenta el Formulario de elección de presentación combinada mundial con el año tributario, las fechas del período tributario y una firma autorizada. Omita este paso si el grupo presenta con base en el criterio limitado a los Estados Unidos.
Incluya el Anexo SR para los miembros que reúnen los requisitos
Si un miembro reclama el Crédito de alivio del impuesto sobre la propiedad para pequeños minoristas, presente un Anexo SR por separado a nombre y con el TIN de ese miembro, e indique el TIN del agente designado.
Revise, adjunte y descargue el PDF
Verifique que las opciones de óvalo coincidan en los Anexos 1A, 1B, 2A y 2B y, luego, adjunte los formularios federales y las declaraciones que exijan las instrucciones. Descargue o imprima el PDF completado desde FillingPDF y preséntelo mediante los canales de OTR descritos en «Cómo presentar».
Cómo presentar el Instrucciones para la presentación combinada de 2025 – Washington, DC
El folleto señala los siguientes canales y contactos; no incluye una dirección postal separada para el informe combinado.
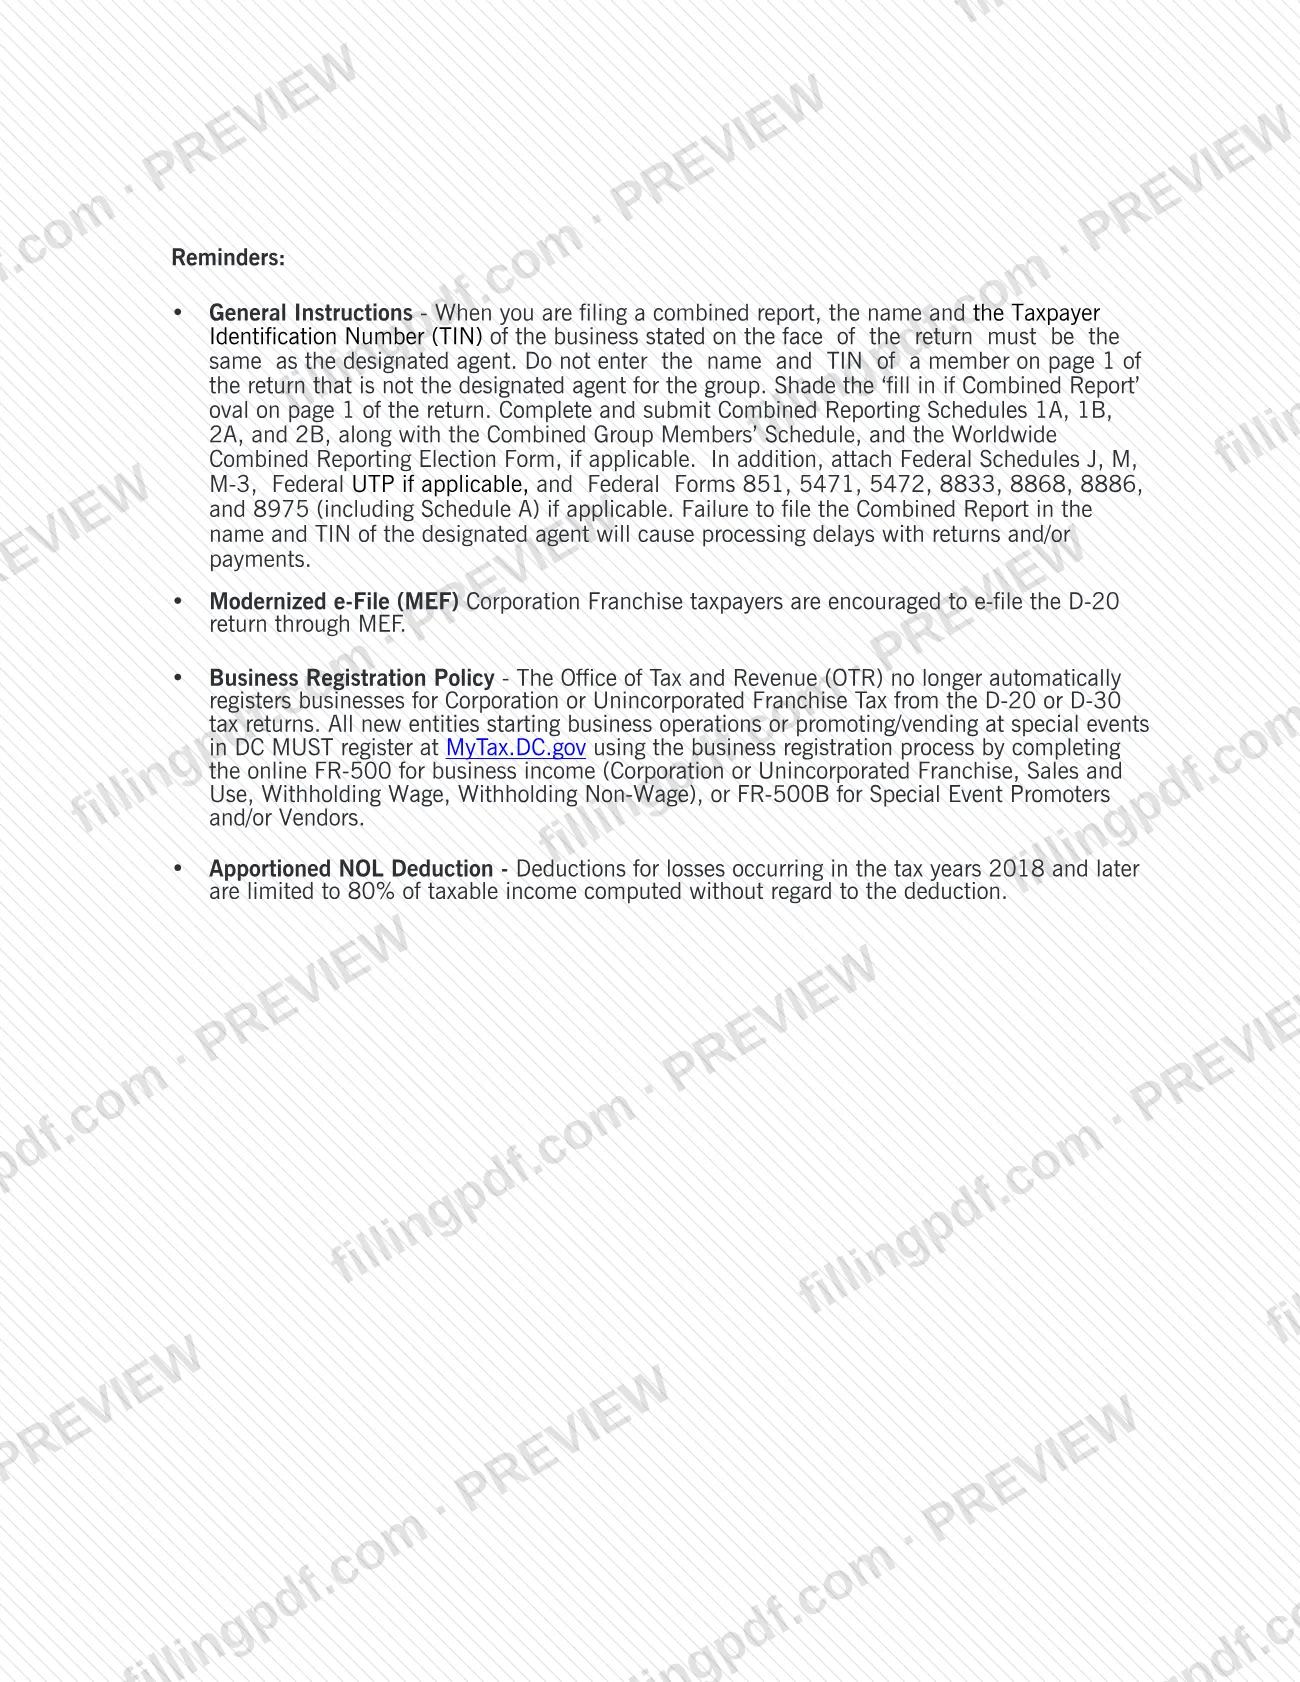
- Presentación electrónica modernizada (MEF): se recomienda a los contribuyentes del impuesto de franquicia corporativa presentar electrónicamente la declaración D-20 mediante MEF.
- Copia electrónica de la declaración federal: conforme al Aviso tributario de OTR 2025-01, ciertos declarantes que superen los umbrales de ingresos brutos indicados en el folleto deben presentar una copia electrónica de su declaración federal de impuestos sobre los ingresos, con sus anexos, para los años tributarios que comiencen el 1 de enero de 2025.
- Registro de empresas: las entidades nuevas se registran en MyTax.DC.gov completando el Formulario FR-500 en línea (Formulario FR-500B para promotores o vendedores de eventos especiales); OTR ya no registra empresas automáticamente a partir de las declaraciones D-20 o D-30.
- Preguntas: District of Columbia, Office of Tax and Revenue, 1101 4th Street, SW, Washington, DC 20024; MyTax.DC.gov; (202) 759-1946; [email protected].
Presente el informe combinado con el nombre y el TIN del agente designado; de lo contrario, las declaraciones y los pagos pueden retrasarse. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales de OTR indicados anteriormente.
Errores comunes que debes evitar
- Ingresar el nombre y el TIN de un miembro que no es el agente designado en la página 1 de la declaración; esto causa demoras en la tramitación de las declaraciones y los pagos.
- Olvidar sombrear el óvalo «fill in if Combined Report» en la página 1 del D-20 o D-30.
- Usar el Anexo F de la página 4 del D-20 o D-30 para calcular el factor de prorrateo en lugar del Anexo 2A o 2B de presentación combinada.
- Usar el formulario federal de extensión o suponer que una extensión para presentar también amplía el plazo para pagar.
- Reclamar en la declaración de DC depreciación federal por bonificación, depreciación adicional por propiedad de producción calificada o gastos adicionales conforme a IRC § 179.
- Nombrar como agente designado a un miembro sin nexo.
- Permitir que un miembro use el saldo de pérdidas operativas netas de otro miembro o un crédito tributario no utilizado; ambos pertenecen al miembro que los generó.
- Presentar la tarifa de instalaciones deportivas como grupo combinado; cada miembro que cumpla los criterios la presenta y paga individualmente.
- Confiar en el D-20 o D-30 para registrar una empresa nueva en lugar de registrarla en MyTax.DC.gov mediante el Formulario FR-500.
Preguntas frecuentes
¿Qué es el informe combinado de DC?
Es el informe único del impuesto de franquicia que presenta un grupo unitario de corporaciones o empresas no constituidas en sociedad conforme a D.C. Code § 47-1805.02a. El agente designado lo presenta con el Formulario D-20 o D-30. Los miembros calculan los ingresos netos según la actividad combinada del grupo, pero cada uno sigue siendo responsable de sus propios impuestos de DC.
¿Quién debe presentar un informe combinado de DC?
Una corporación o entidad comercial no constituida en sociedad sujeta a impuestos de DC que participe en un negocio unitario con una o más corporaciones o entidades relacionadas. Entre las entidades excluidas se encuentran las compañías de seguros sujetas al impuesto sobre primas, las organizaciones exentas y las compañías de tecnología avanzada calificadas, salvo que se exija incluirlas.
¿Este es un formulario de impuestos sobre la propiedad de DC?
No. Este folleto trata de la presentación combinada del impuesto de franquicia de DC, no de los impuestos sobre la propiedad de DC. El único elemento relacionado con la propiedad es el Anexo SR, el Crédito de alivio del impuesto sobre la propiedad para pequeños minoristas, que una empresa calificada reclama contra los impuestos de franquicia empresarial por el alquiler o los impuestos sobre bienes inmuebles pagados.
¿Cuándo vence el informe combinado de DC de 2025?
El 15 de abril de 2026 para el año tributario 2025. Quienes presentan declaraciones por año fiscal deben presentarlas para el día 15 del cuarto mes después del cierre del año, y las organizaciones exentas, para el día 15 del quinto mes. Se puede solicitar una extensión de siete meses para presentar a más tardar en la fecha límite.
¿Una extensión me da más tiempo para pagar el impuesto de franquicia de DC?
No. Una extensión para presentar no amplía el plazo para pagar, y el impuesto debe pagarse cuando se presenta la solicitud de extensión. No use el formulario federal de extensión; el agente designado presenta la solicitud para todo el grupo.
¿Quién es el agente designado de un grupo combinado?
Es la compañía matriz común si es miembro contribuyente. De lo contrario, es el miembro contribuyente que tenga la mayor actividad comercial en el Distrito durante el primer año en que se exija un informe combinado, medida según las ventas y la nómina en el Distrito. Una vez designado, sigue siendo el agente en todos los años posteriores.
¿Cuál es la diferencia entre el Anexo 1A y el Anexo 1B?
El agente designado presenta el Anexo 1A una sola vez y este totaliza todo el grupo, incluidas las eliminaciones entre compañías. Se presenta un Anexo 1B por cada miembro, incluido el agente designado, y se informa la información tributaria propia de ese miembro en las líneas 1 a 48.
¿Cuánto tiempo dura una elección de presentación combinada mundial?
Diez años. La elección es vinculante para el año tributario en que se realiza y los años posteriores, y solo es válida si cada miembro sujeto a impuestos de DC la realiza en una declaración original presentada a tiempo. Para retirarse anticipadamente se necesita la aprobación por escrito del Director Financiero por dificultades extraordinarias.
¿Puedo rellenar en línea los anexos de presentación combinada de DC en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente, no afiliado a OTR, y no presenta ni envía documentos; usted debe presentarlos mediante los canales de OTR descritos en «Cómo presentar».
¿Listo para rellenar el Instrucciones para la presentación combinada de 2025 – Washington, DC?
Rellenar el Instrucciones para la presentación combinada de 2025 – Washington, DC ahora