
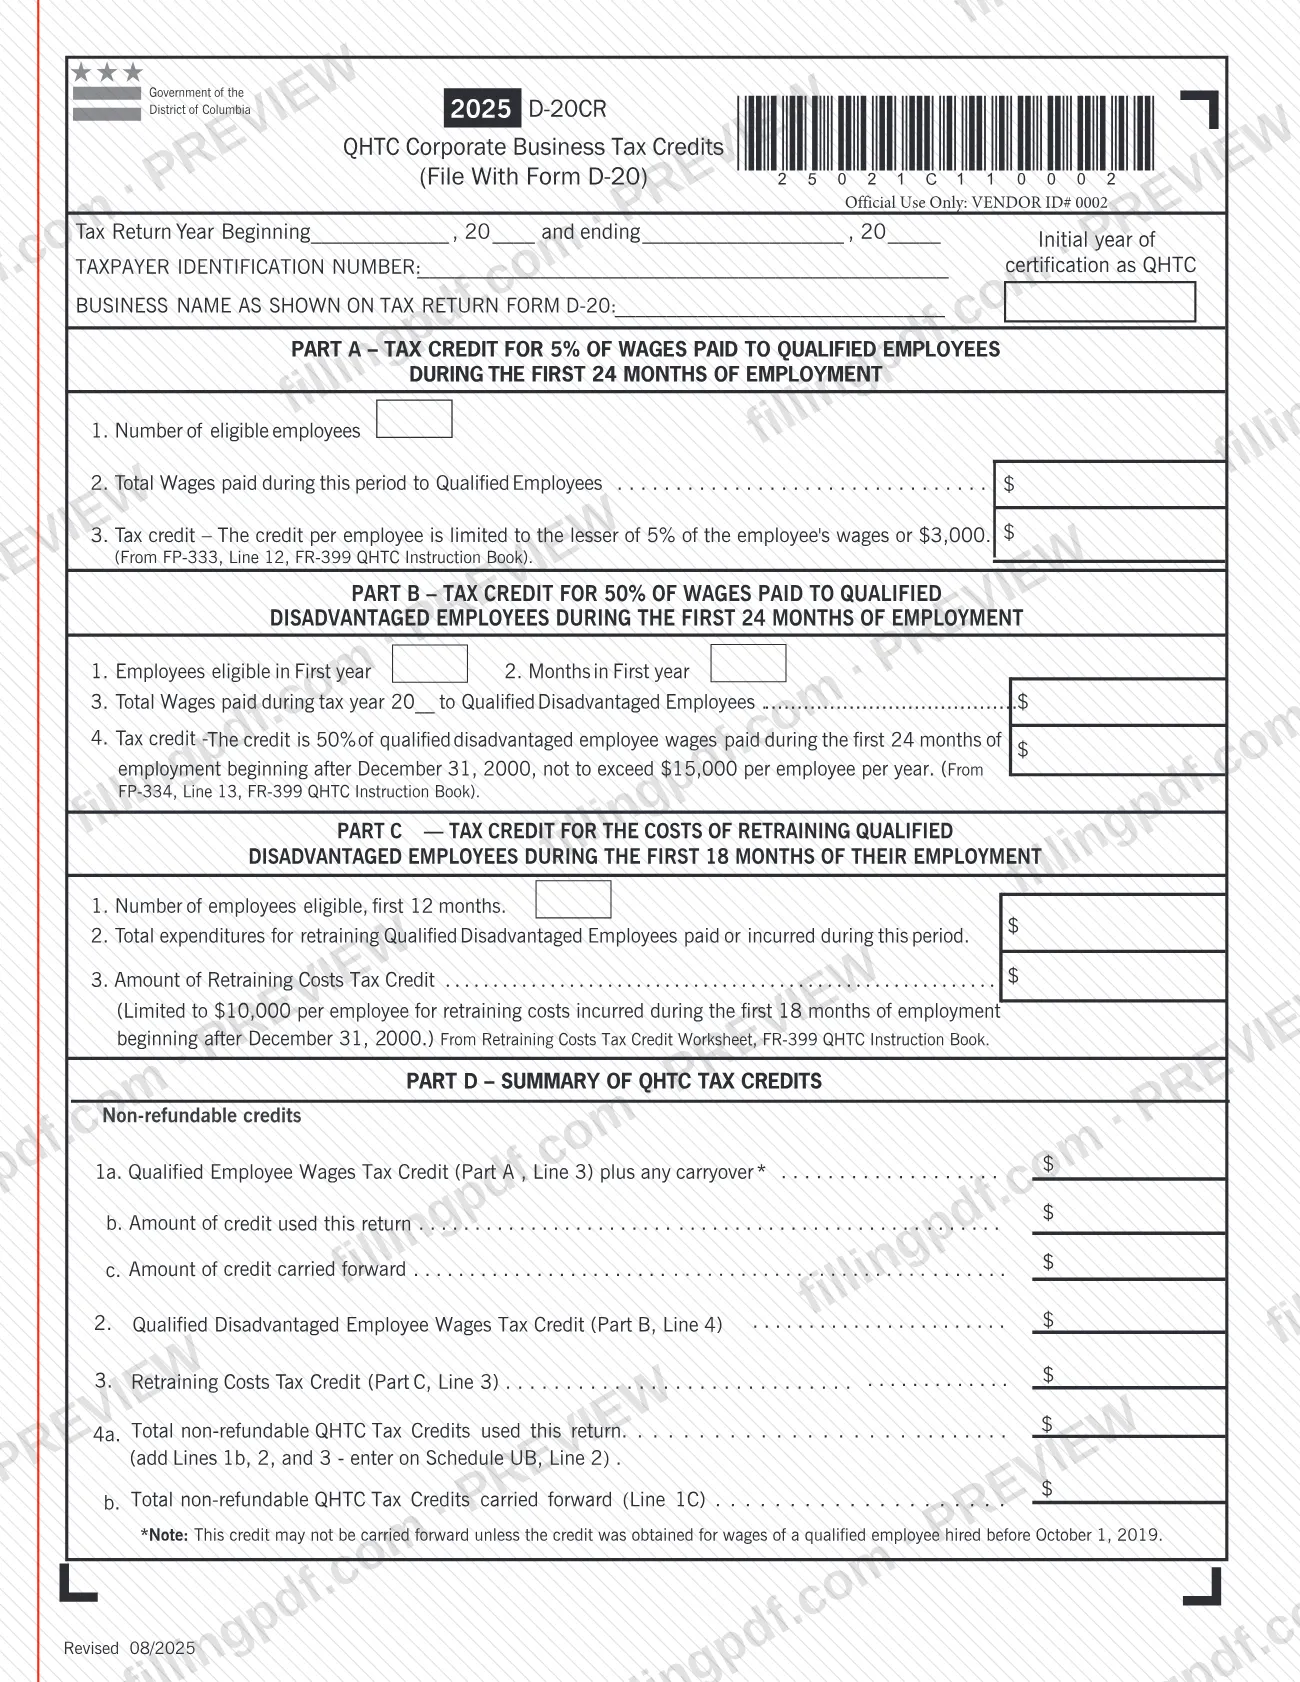
El Formulario D-20CR de 2025, Créditos tributarios corporativos para empresas QHTC (QHTC Corporate Business Tax Credits), es un anexo tributario del Distrito de Columbia emitido por la Oficina de Impuestos y Rentas del Distrito de Columbia (OTR) y se presenta con el Formulario D-20. Las corporaciones lo usan para calcular los créditos QHTC basados en salarios y costos de capacitación, y para totalizar los importes que se transfieren al Anexo UB. En esta página puede rellenar el Formulario D-20CR en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario es publicado por la OTR.
Última actualización
¿Qué es el D-20CR?
El Formulario D-20CR de 2025, Créditos tributarios corporativos para empresas QHTC (QHTC Corporate Business Tax Credits), es el anexo del Gobierno del Distrito de Columbia en el que una corporación calcula sus créditos tributarios QHTC para un año de declaración de impuestos y resume los importes que usa o transfiere a años futuros. El subtítulo impreso es "File With Form D-20" (Presente con el Formulario D-20).
El formulario tiene cuatro partes:
- Part A (Parte A): crédito tributario por el 5% de los salarios pagados a empleados calificados durante los primeros 24 meses de empleo.
- Part B (Parte B): crédito tributario por el 50% de los salarios pagados a empleados calificados desfavorecidos durante los primeros 24 meses de empleo.
- Part C (Parte C): crédito tributario por los costos de capacitación de empleados calificados desfavorecidos durante los primeros 18 meses de empleo.
- Part D (Parte D): resumen de los créditos tributarios QHTC, dividido entre el importe usado en esta declaración y el importe transferido a años futuros.
Los importes de crédito de las Partes A, B y C provienen de hojas de trabajo del libro de instrucciones FR-399 QHTC: FP-333 (línea 12) para la Parte A, FP-334 (línea 13) para la Parte B y la hoja de trabajo del crédito tributario por costos de capacitación para la Parte C. El total de los créditos no reembolsables utilizados se ingresa en el Anexo UB, línea 2.
El Formulario D-20CR es un anexo de créditos, no una licencia ni un registro. No se presenta por separado: acompaña la declaración corporativa, Formulario D-20. La revisión impresa en esta versión es Revised 08/2025.
¿Quién tiene que presentar el D-20CR?
Las corporaciones que presentan el Formulario D-20 para el año de declaración de impuestos 2025 y reclaman créditos QHTC por salarios pagados a empleados calificados, salarios pagados a empleados calificados desfavorecidos o costos de capacitación de empleados calificados desfavorecidos completan este anexo y lo presentan con esa declaración.
Condiciones impresas en el formulario:
- La Parte A se aplica a los salarios pagados a empleados calificados durante los primeros 24 meses de empleo.
- La Parte B se aplica a empleados calificados desfavorecidos durante los primeros 24 meses de empleo que comience después del 31 de diciembre de 2000.
- La Parte C se aplica a los costos de capacitación de empleados calificados desfavorecidos durante los primeros 18 meses de empleo que comience después del 31 de diciembre de 2000.
- Un crédito de la Parte A solo puede transferirse a años futuros si se obtuvo por salarios de un empleado calificado contratado antes del 1 de octubre de 2019.
Los contribuyentes que no tengan ningún crédito QHTC que reclamar no necesitan completarlo. El formulario no indica un representante o firmante propio: se presenta con el Formulario D-20. No lo use como solicitud de licencia comercial; solo informa créditos tributarios.
Cuándo presentar el D-20CR
Presente el Formulario D-20CR al mismo tiempo que el Formulario D-20 correspondiente al año de declaración de impuestos que cubre, porque el encabezado del formulario dice "File With Form D-20". El anexo no indica una fecha límite independiente.
En la parte superior del formulario se pide el año de la declaración de impuestos, con sus fechas de inicio y fin, para que el anexo coincida con el período del Formulario D-20 que presenta. Tenga listos de antemano los resultados de las hojas de trabajo FP-333, FP-334 y de capacitación, ya que las Partes A, B y C toman de ellas los importes de los créditos. Para conocer el plazo del Formulario D-20, consulte la OTR.
Documentos que necesitas
- Formulario D-20, la declaración corporativa con la que se presenta este anexo; el Formulario D-20CR no se presenta por separado.
- FP-333 del libro de instrucciones FR-399 QHTC: el crédito de la línea 3 de la Parte A proviene de su línea 12.
- FP-334 del libro de instrucciones FR-399 QHTC: el crédito de la línea 4 de la Parte B proviene de su línea 13.
- Hoja de trabajo del crédito tributario por costos de capacitación del libro de instrucciones FR-399 QHTC: el crédito de la línea 3 de la Parte C proviene de ella, si reclama costos de capacitación.
- Anexo UB: el total de créditos QHTC no reembolsables utilizados (Parte D, línea 4a) se ingresa en su línea 2.
Cómo rellenar el D-20CR
Ingrese el año tributario y los datos del contribuyente
En la parte superior, complete las fechas de inicio y fin del año de la declaración de impuestos, su número de identificación del contribuyente y el nombre de la empresa tal como aparece en la declaración de impuestos, Formulario D-20.
Complete la Parte A sobre salarios de empleados calificados
En la línea 1, ingrese la cantidad de empleados elegibles y, en la línea 2, el total de salarios pagados a empleados calificados durante el período. En la línea 3, ingrese el crédito tributario de FP-333, línea 12, limitado al menor entre el 5% de los salarios o el máximo por empleado impreso en el formulario.
Complete las líneas de empleados y salarios de la Parte B
En la línea 1, ingrese los empleados elegibles durante el primer año y, en la línea 2, los meses del primer año. En la línea 3, ingrese el total de salarios pagados durante el año tributario (indique el año) a empleados calificados desfavorecidos.
Ingrese el crédito tributario de la Parte B
En la línea 4, ingrese el crédito de FP-334, línea 13. El crédito es el 50% de los salarios pagados a empleados calificados desfavorecidos durante los primeros 24 meses de empleo que comience después del 31 de diciembre de 2000, sujeto al límite anual por empleado impreso en el formulario.
Complete los costos de capacitación de la Parte C
En la línea 1, ingrese la cantidad de empleados elegibles durante los primeros 12 meses y, en la línea 2, el total de gastos de capacitación pagados o incurridos. En la línea 3, ingrese el crédito de la hoja de trabajo del crédito tributario por costos de capacitación, sin superar el límite por empleado impreso en el formulario.
Complete la línea 1 de la Parte D
En la línea 1a, ingrese el crédito de la línea 3 de la Parte A más cualquier importe transferido de años anteriores. En la línea 1b, ingrese el importe del crédito utilizado en esta declaración y, en la línea 1c, el importe transferido a años futuros.
Complete las líneas 2 y 3 de la Parte D
En la línea 2, ingrese el crédito de la línea 4 de la Parte B. En la línea 3, ingrese el crédito de la línea 3 de la Parte C.
Sume los créditos no reembolsables
En la línea 4a, sume las líneas 1b, 2 y 3, e ingrese el total en el Anexo UB, línea 2. En la línea 4b, ingrese el total de créditos QHTC no reembolsables transferidos a años futuros (línea 1c).
Verifique la regla de transferencia a años futuros
Confirme que cualquier importe de la Parte A transferido a años futuros corresponda a salarios de un empleado calificado contratado antes del 1 de octubre de 2019, según lo exige la nota del formulario.
Revise y descargue el PDF completado
Verifique los nombres, las fechas y cada total con sus hojas de trabajo; luego descargue o imprima el PDF completado desde FillingPDF y preséntelo con el Formulario D-20.
Cómo presentar el D-20CR
El Formulario D-20CR se presenta junto con el Formulario D-20; el formulario no indica una dirección, un portal ni una regla de cita por separado.
- Con el Formulario D-20: incluya el anexo completado en la misma presentación que su declaración corporativa correspondiente al año de declaración de impuestos que aparece en la parte superior.
- Anexo UB: ingrese en el Anexo UB, línea 2, el total de la Parte D, línea 4a (la suma de las líneas 1b, 2 y 3), según las instrucciones del formulario.
- Dónde consultar los detalles de presentación: el formulario es publicado por la Oficina de Impuestos y Rentas del Distrito de Columbia (OTR) en otr.cfo.dc.gov; use los canales que la OTR indique para el Formulario D-20.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales de la OTR aplicables al Formulario D-20.
Errores comunes que debes evitar
- Presentar el Formulario D-20CR sin el Formulario D-20; el formulario indica que debe presentarse con el Formulario D-20.
- Ingresar un crédito que no respete el límite impreso en la línea 3 de la Parte A o la línea 4 de la Parte B, en vez de tomar la cifra de la hoja de trabajo FP-333 o FP-334.
- Transferir a años futuros un crédito de la Parte A cuando el empleado calificado fue contratado el 1 de octubre de 2019 o después; el formulario permite la transferencia únicamente para empleados contratados antes de esa fecha.
- Escribir un nombre comercial distinto del que aparece en el Formulario D-20, cuando el formulario pide el nombre tal como aparece en el Formulario D-20.
- Omitir las fechas de inicio y fin del año de declaración de impuestos en la parte superior del formulario.
- Sumar las líneas incorrectas en la línea 4a de la Parte D; el formulario indica que se sumen las líneas 1b, 2 y 3.
- Olvidar transferir el total de la línea 4a al Anexo UB, línea 2.
- Calcular el crédito por capacitación de la Parte C sin la hoja de trabajo del crédito tributario por costos de capacitación, o superar el límite por empleado impreso en el formulario.
Preguntas frecuentes
¿Qué es el Formulario D-20CR?
El Formulario D-20CR, Créditos tributarios corporativos para empresas QHTC, es el anexo de la Oficina de Impuestos y Rentas del Distrito de Columbia en el que una corporación calcula sus créditos QHTC por salarios de empleados calificados, salarios de empleados calificados desfavorecidos y costos de capacitación. Se presenta con el Formulario D-20.
¿Es el Formulario D-20CR una licencia comercial del Distrito de Columbia?
No. El formulario es un anexo de créditos tributarios que se presenta con la declaración corporativa, Formulario D-20, y no otorga licencias ni registra nada. Informa los créditos QHTC en cuatro partes y resume en la Parte D los importes utilizados y transferidos a años futuros.
¿Presento el Formulario D-20CR por separado?
No. El encabezado del formulario dice "File With Form D-20", por lo que se incluye con su declaración corporativa correspondiente al mismo año de declaración de impuestos. El total del crédito no reembolsable utilizado en la línea 4a también se ingresa en el Anexo UB, línea 2.
¿De dónde provienen los importes de los créditos del Formulario D-20CR?
Provienen de las hojas de trabajo del libro de instrucciones FR-399 QHTC: FP-333, línea 12 para la Parte A; FP-334, línea 13 para la Parte B; y la hoja de trabajo del crédito tributario por costos de capacitación para la Parte C. Primero calcule los importes y luego ingrese los resultados.
¿Puedo transferir un crédito QHTC a años futuros en el Formulario D-20CR?
Solo en un caso limitado. La nota del formulario indica que el crédito salarial de la línea 1 de la Parte D no puede transferirse a años futuros, a menos que se haya obtenido por salarios de un empleado calificado contratado antes del 1 de octubre de 2019. Ingrese cualquier importe transferido a años futuros en la línea 1c.
¿Cuál es la diferencia entre la Parte A y la Parte B?
La Parte A es un crédito por el 5% de los salarios pagados a empleados calificados durante sus primeros 24 meses de empleo. La Parte B es un crédito por el 50% de los salarios pagados a empleados calificados desfavorecidos durante los primeros 24 meses, sujeto a su propio límite anual por empleado.
¿Puedo rellenar el Formulario D-20CR en línea?
Sí. Puede completar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante la OTR; usted lo presenta con el Formulario D-20 a través de los canales de la OTR.
¿Listo para rellenar el D-20CR?
Rellenar el D-20CR ahora