
Las Instrucciones de 2025 para la asignación y certificación del crédito tributario para viviendas de bajos ingresos son el folleto que publica la Oficina de Impuestos e Ingresos (OTR) del Distrito de Columbia para el crédito tributario del Distrito de Columbia para viviendas de bajos ingresos (DC LIHTC). Explica cómo los propietarios de edificios certifican un proyecto elegible mediante el Formulario D-8609 y cómo los titulares del crédito consultan, transfieren y reclaman el crédito a través de MyTax.DC.gov. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; OTR publica el folleto y el D-8609 en el enlace oficial que aparece abajo.
Última actualización
¿Qué es el D-8609?
Las Instrucciones de 2025 para la asignación y certificación del crédito tributario para viviendas de bajos ingresos son el folleto de la Oficina de Impuestos e Ingresos (OTR) que explica cómo consultar el crédito tributario disponible del Distrito de Columbia para viviendas de bajos ingresos (DC LIHTC), declarar transferencias, ventas, cesiones y asignaciones del crédito, y reclamarlo. El folleto termina con un Formulario D-8609 en blanco.
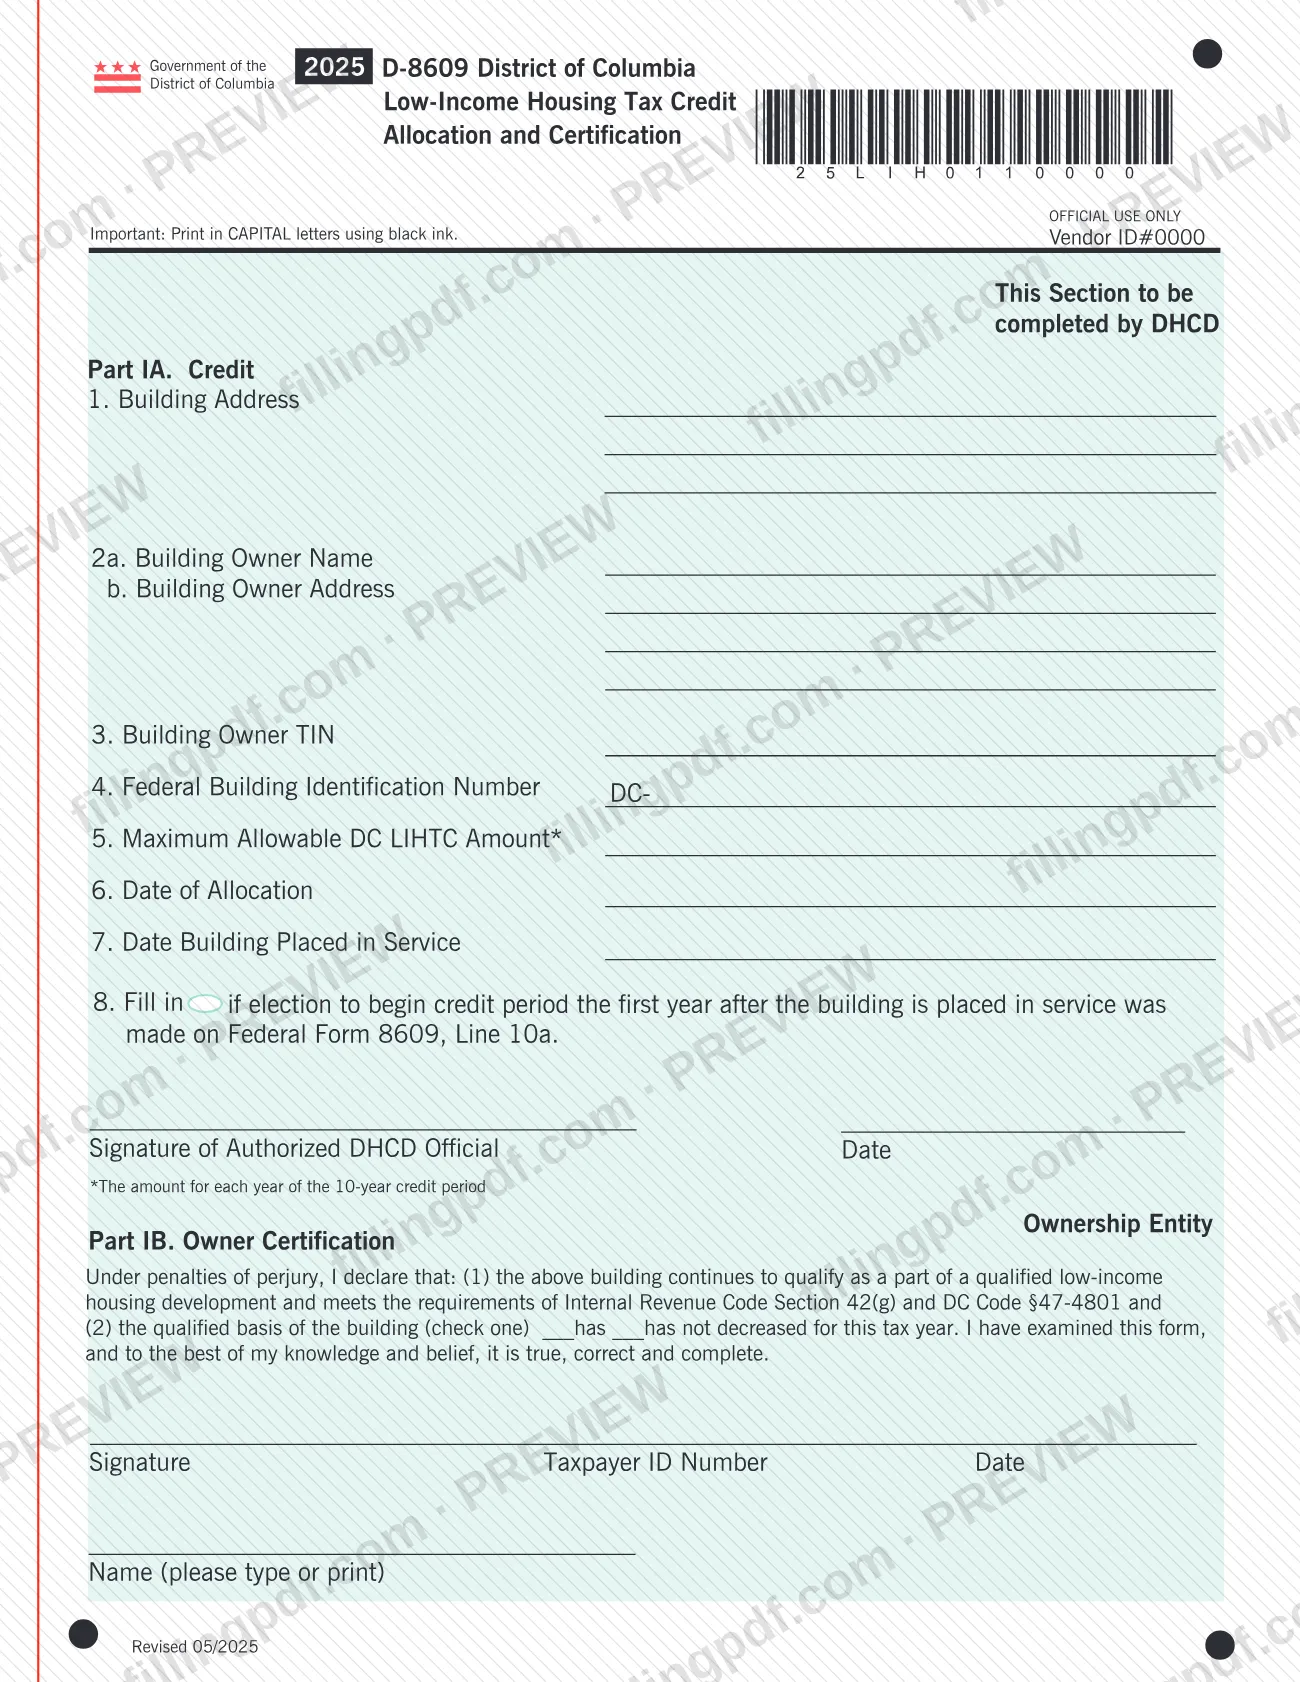
El Formulario D-8609, asignación y certificación del crédito tributario del Distrito de Columbia para viviendas de bajos ingresos (District of Columbia Low-Income Housing Tax Credit Allocation and Certification) es el formulario que completa el propietario del edificio de un proyecto elegible y que firma un funcionario autorizado del Departamento de Vivienda y Desarrollo Comunitario (DHCD). El folleto indica que hay un D-8609 en blanco al final del folleto y en los folletos de impuestos sobre los ingresos individuales y comerciales del Distrito de Columbia.
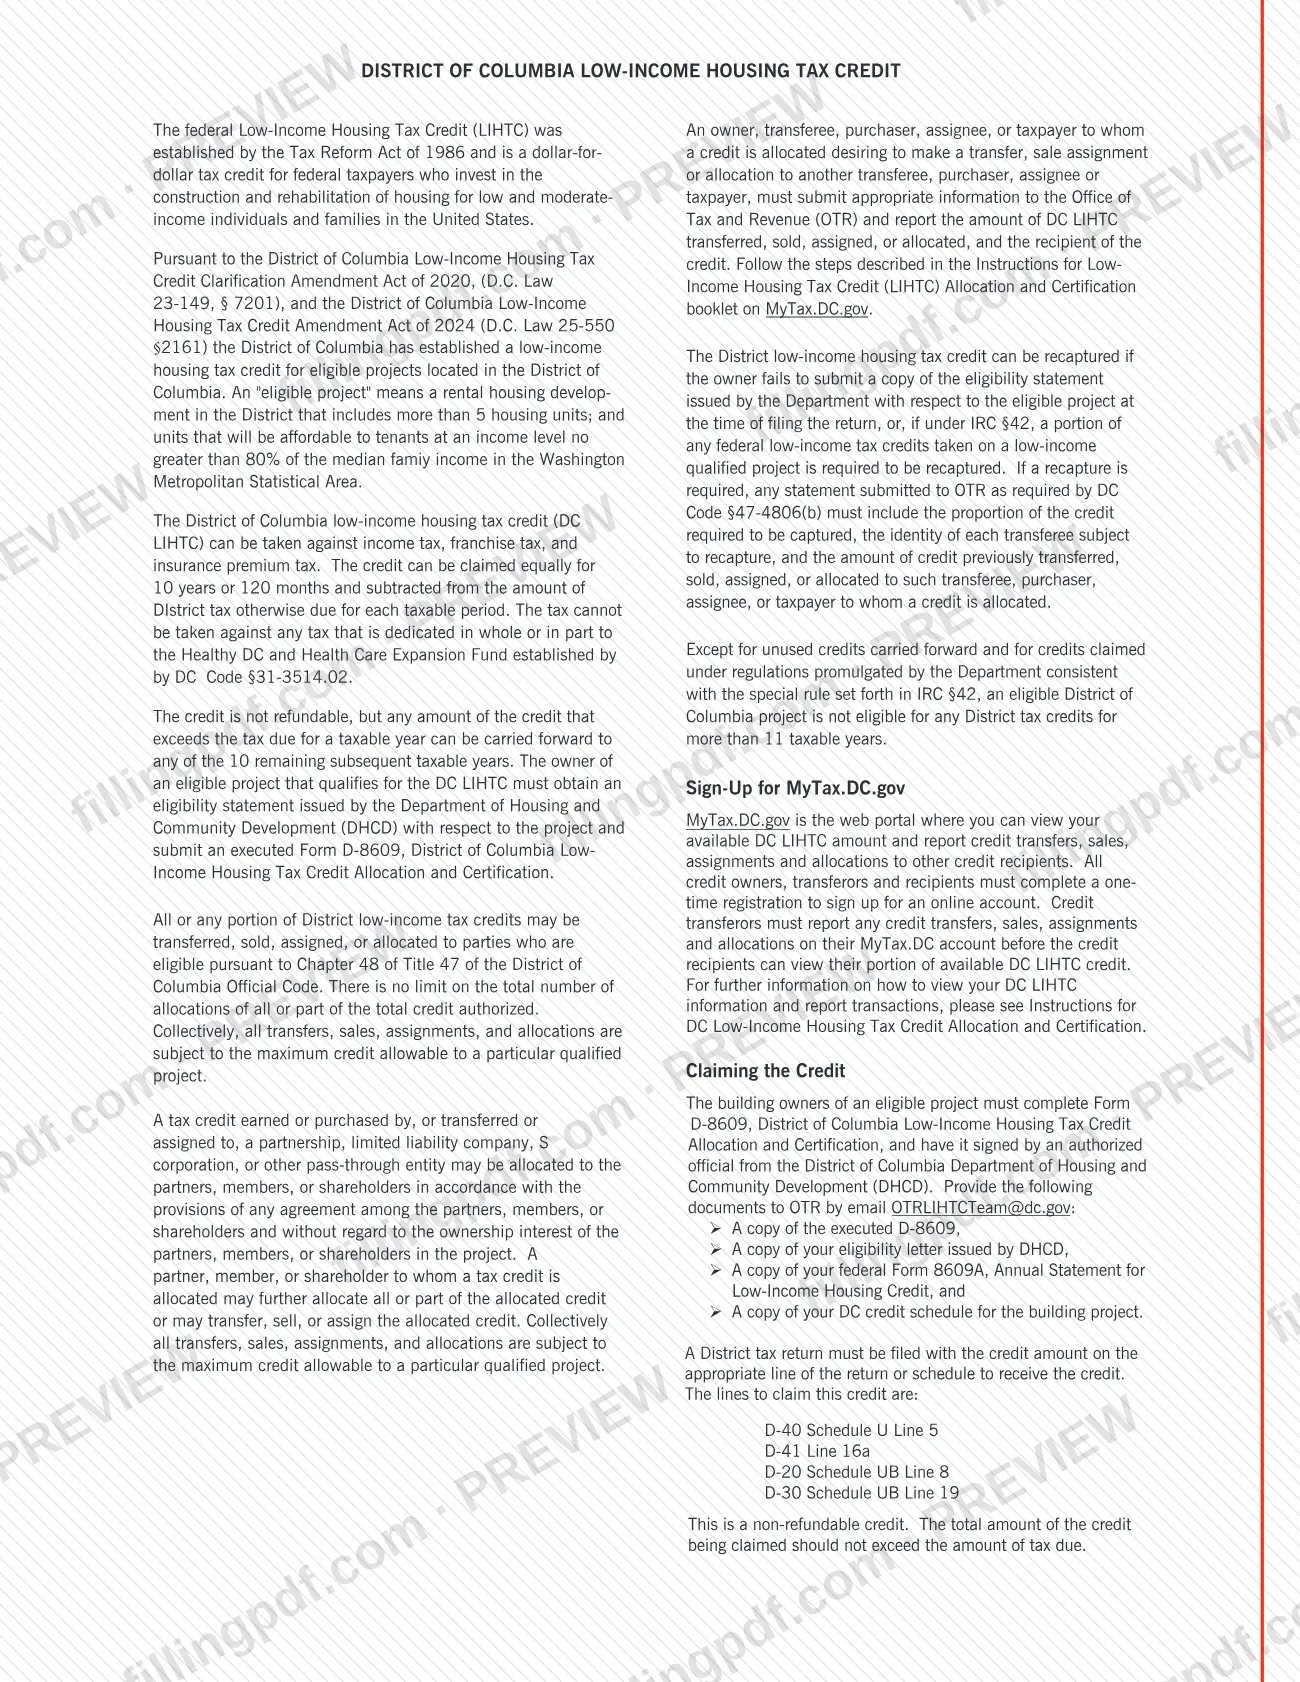
El DC LIHTC puede aplicarse al impuesto sobre los ingresos, al impuesto de franquicia y al impuesto sobre las primas de seguro. Puede reclamarse en partes iguales durante 10 años o 120 meses y no es reembolsable: cualquier importe que supere el impuesto adeudado de un año puede trasladarse a cualquiera de los 10 años tributarios posteriores restantes. Las instrucciones definen un proyecto elegible como un desarrollo de viviendas de alquiler en el Distrito con más de 5 unidades de vivienda, incluidas unidades asequibles para inquilinos con un nivel de ingresos que no supere el 80% del ingreso familiar medio en el Área Estadística Metropolitana de Washington.
El folleto también abarca el registro ante OTR, el recorrido por MyTax.DC.gov, la función de transferencia masiva incorporada en 2025 y las reglas de recuperación del crédito.
¿Quién tiene que presentar el D-8609?
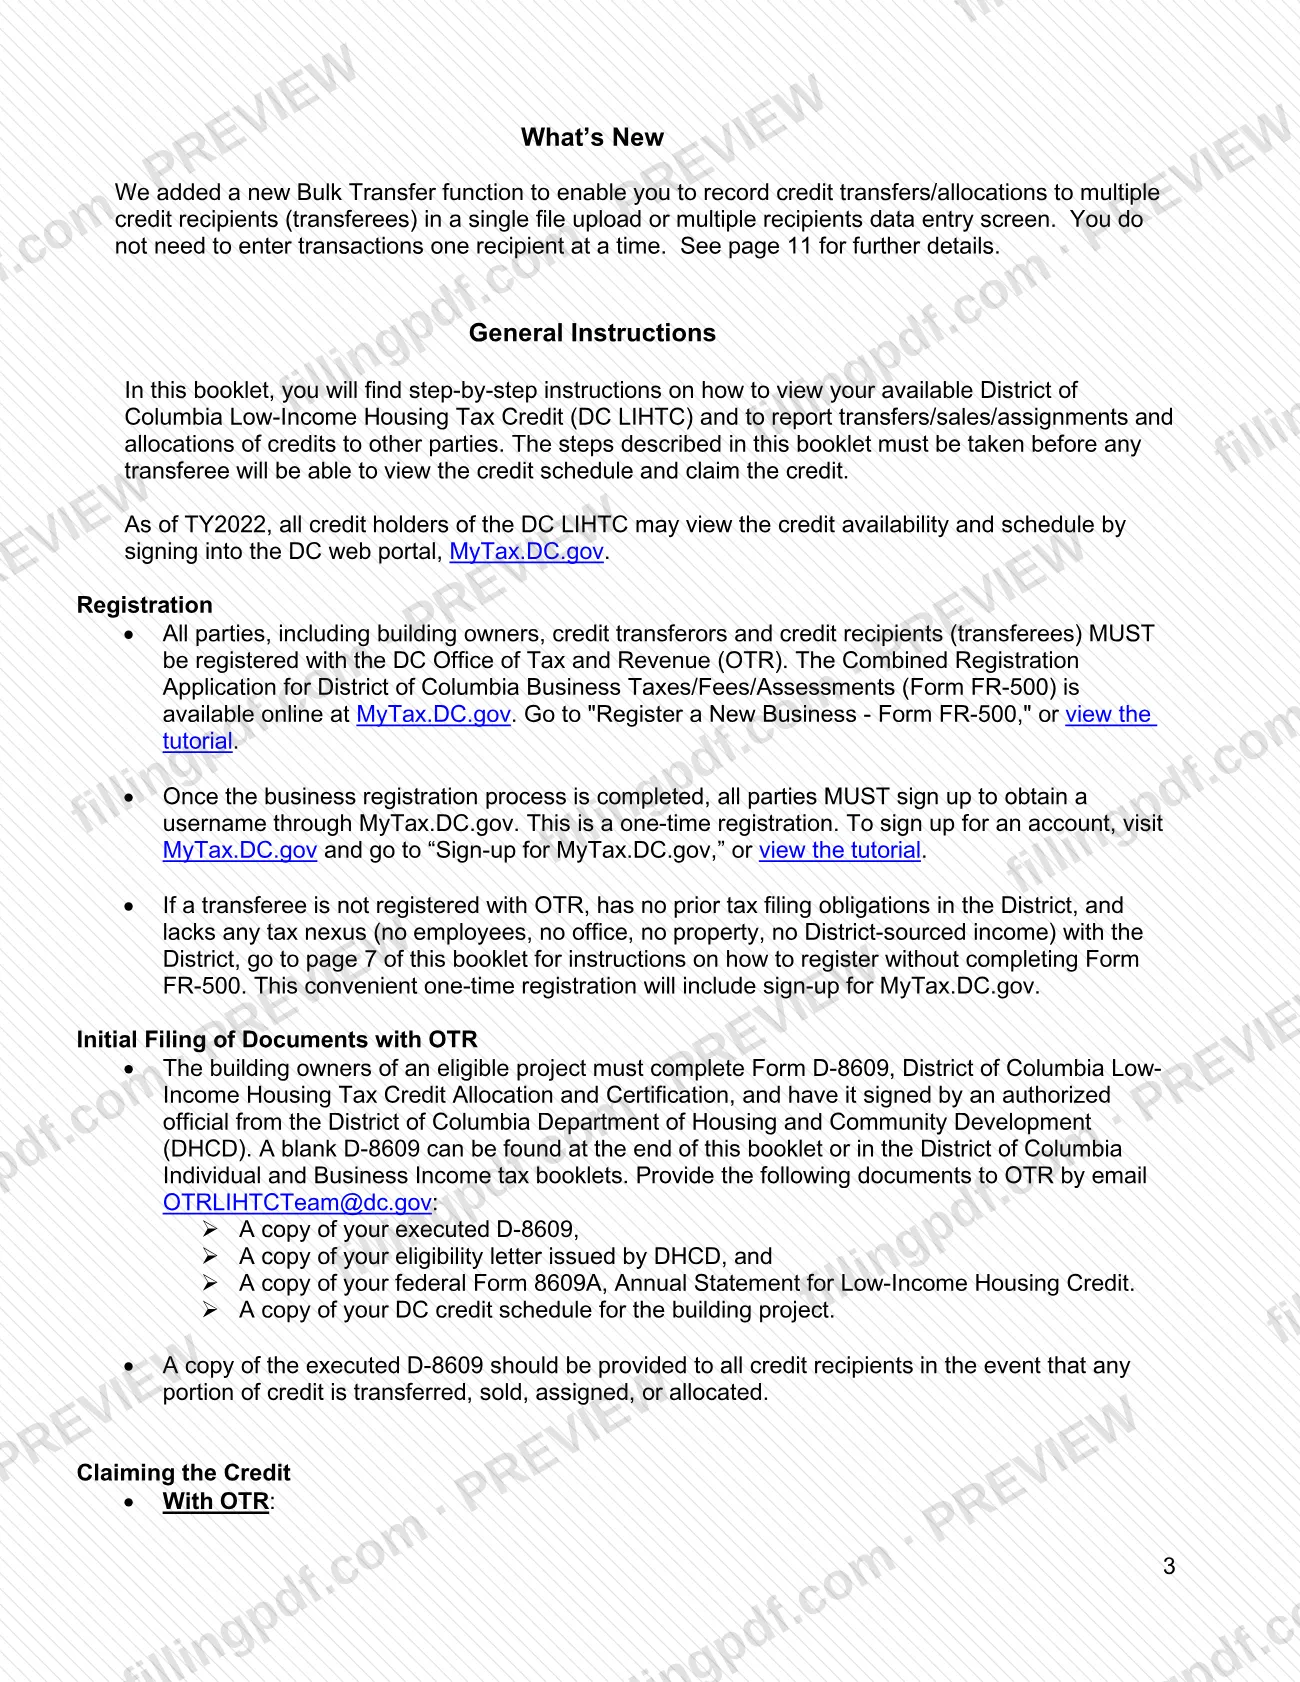
El grupo principal son los propietarios de edificios de un proyecto elegible de DC LIHTC, quienes completan el Formulario D-8609, obtienen la firma de un funcionario autorizado del DHCD y entregan a OTR los documentos enumerados en el folleto.
Otras personas que usan el folleto:
- Cedentes del crédito (propietarios o titulares que transfieren, venden, ceden o asignan todo o parte del crédito). Deben declarar cada transacción a OTR en MyTax.DC.gov; ningún cesionario puede consultar el cronograma del crédito ni reclamarlo hasta que lo hagan.
- Destinatarios del crédito (cesionarios), quienes deben registrarse ante OTR y tener un nombre de usuario de MyTax.DC.gov antes de poder consultar y reclamar su crédito.
- Socios, miembros o accionistas de una sociedad colectiva, compañía de responsabilidad limitada, corporación S u otra entidad de traspaso que haya recibido el crédito, que puede asignarlo conforme al acuerdo de la entidad.
- Compañías de seguros que aplican el crédito al impuesto sobre las primas de seguro presentado ante el Departamento de Seguros, Valores y Banca de DC (DISB).
Los destinatarios sin nexo tributario con DC, sin obligaciones de presentación anteriores y sin registro ante OTR pueden utilizar el registro de destinatario no residente de LIHTC en lugar del Formulario FR-500. El folleto no establece ninguna regla para representantes que firmen en nombre del propietario.
Cuándo presentar el D-8609
El folleto no establece una fecha límite única. Estos son los eventos que lo activan: el propietario del edificio completa el Formulario D-8609 y envía a OTR el primer conjunto de documentos cuando se establece el crédito del proyecto, y cada transferencia, venta, cesión o asignación del crédito se declara cuando ocurre.
No se puede reclamar ningún crédito en una declaración de impuestos del Distrito para un año determinado hasta que se haya presentado la información correspondiente a OTR. Antes de presentar la declaración, inicie sesión en MyTax.DC.gov y compruebe el importe disponible del DC LIHTC; reclamar un importe superior al que aparece podría dar lugar a que se deniegue el crédito para ese año.
Para recibir el crédito, debe presentar una declaración de impuestos del Distrito e indicar el importe del crédito en la línea correspondiente. El período del crédito es de 10 años o 120 meses, y un proyecto no puede reunir los requisitos para el DC LIHTC durante más de 11 años tributarios, con las excepciones que menciona el folleto. Las reglas de recuperación difieren para los créditos otorgados antes del 1 de octubre de 2025 y a partir de esa fecha.
Documentos que necesitas
- Una copia del Formulario D-8609 firmado por un funcionario autorizado del DHCD, enviada por correo electrónico a OTR por el propietario del edificio.
- Una copia de la carta de elegibilidad del proyecto emitida por el DHCD, enviada a OTR junto con el D-8609.
- Una copia del Formulario federal 8609A, Declaración anual para el crédito por viviendas de bajos ingresos, enviada a OTR junto con el D-8609.
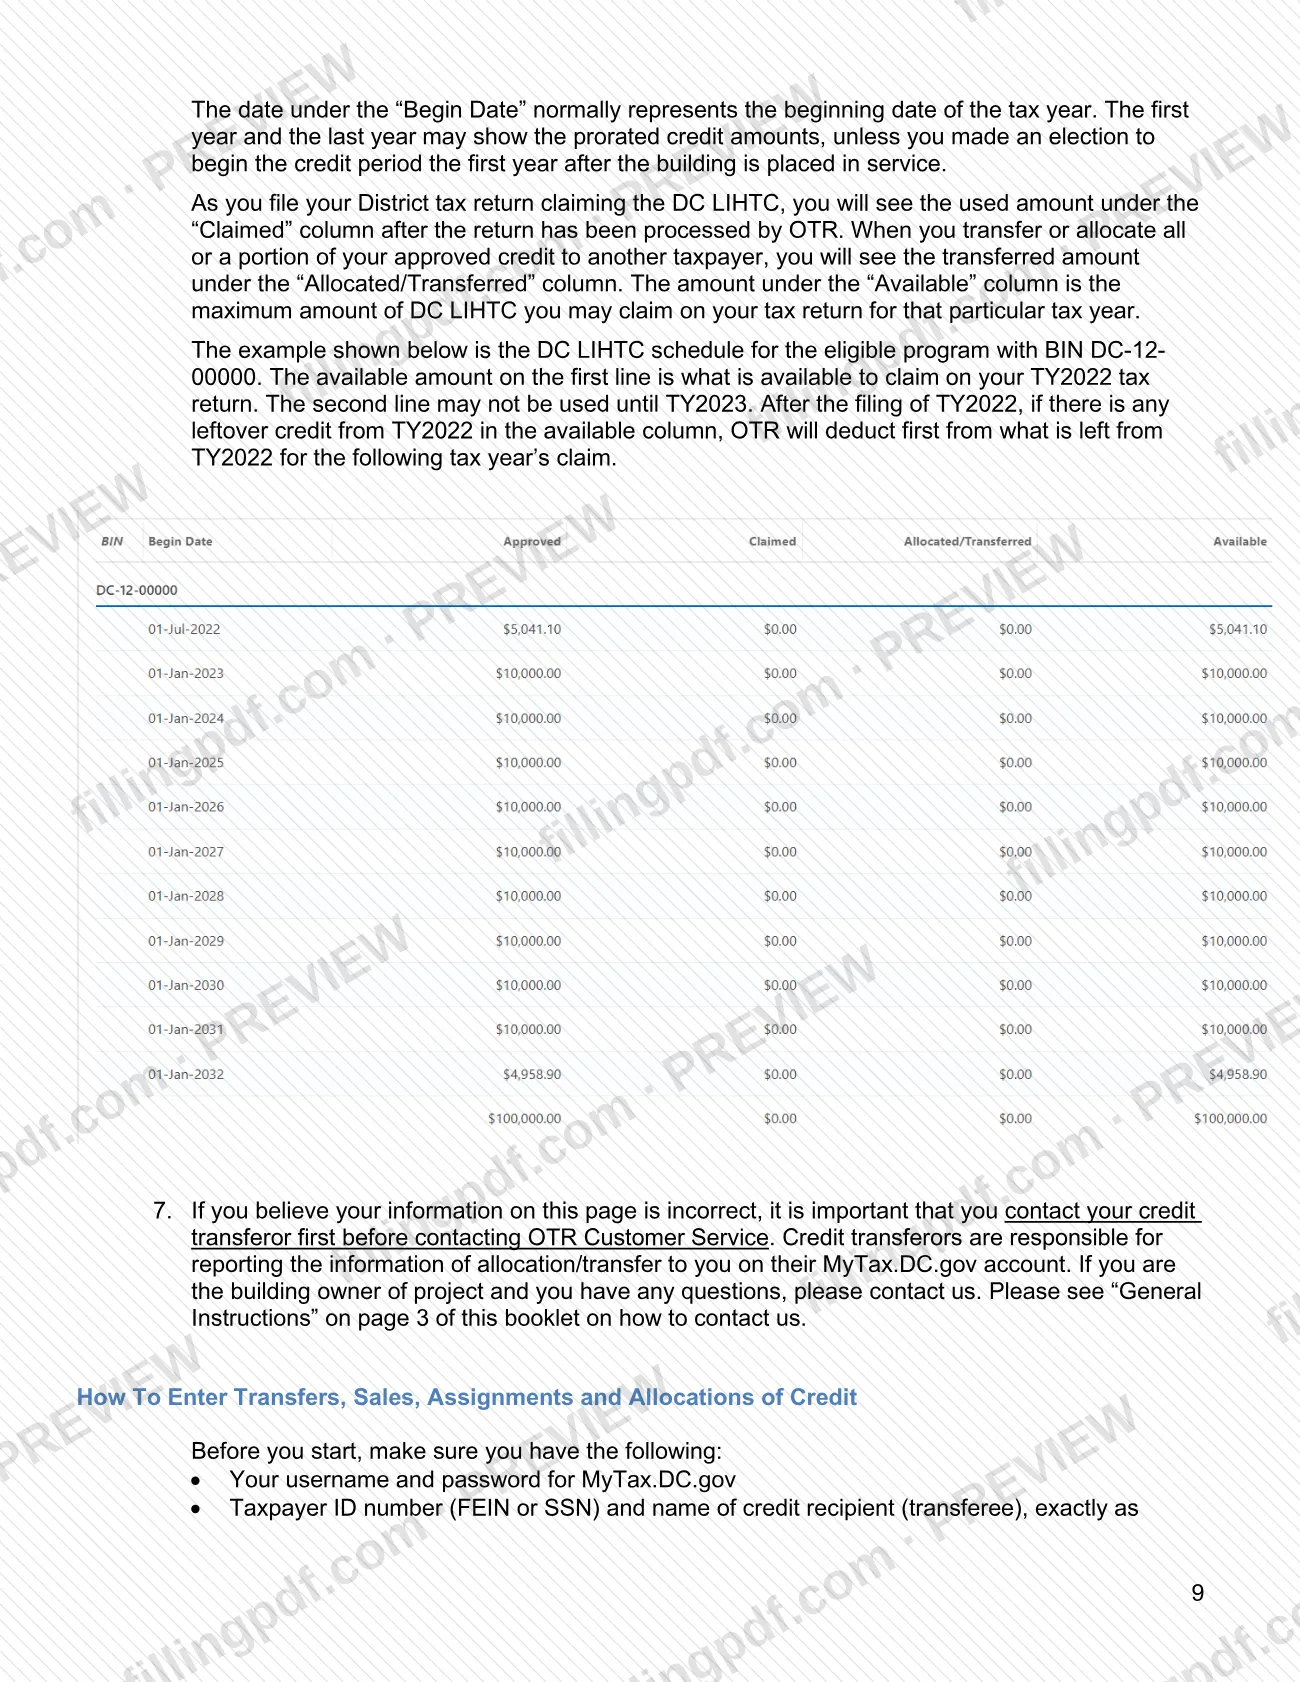
- Una copia del cronograma del crédito de DC para el proyecto del edificio, enviada a OTR junto con los demás documentos.
- Una copia del D-8609 firmado para cada destinatario del crédito, cuando se transfiera, venda, ceda o asigne cualquier parte del crédito.
- Para una transferencia ingresada en MyTax.DC.gov: el número de identificación tributaria del cesionario (FEIN o SSN) y el nombre exactamente como está registrado ante OTR.
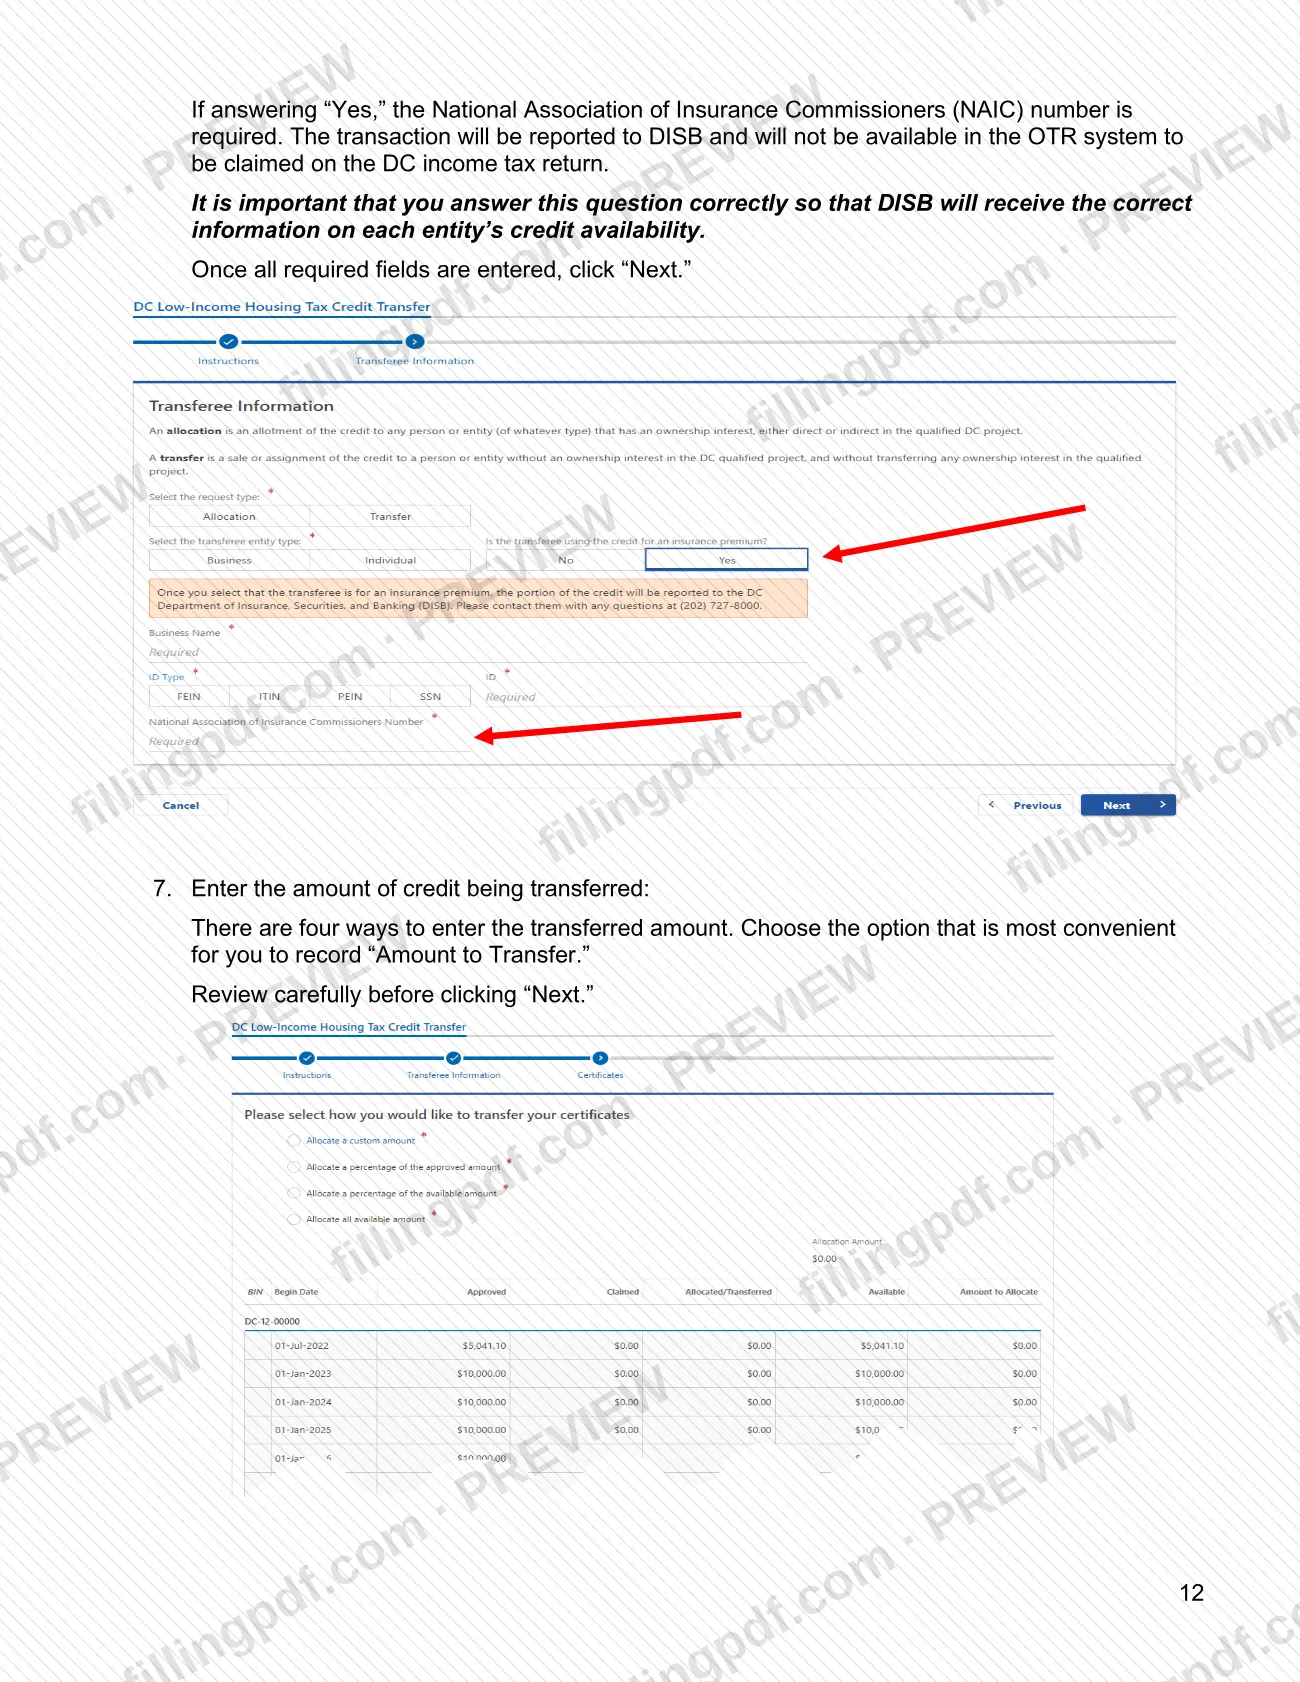
- El número NAIC del cesionario, solo si el destinatario utilizará el crédito para el impuesto sobre las primas de seguro presentado ante DISB.
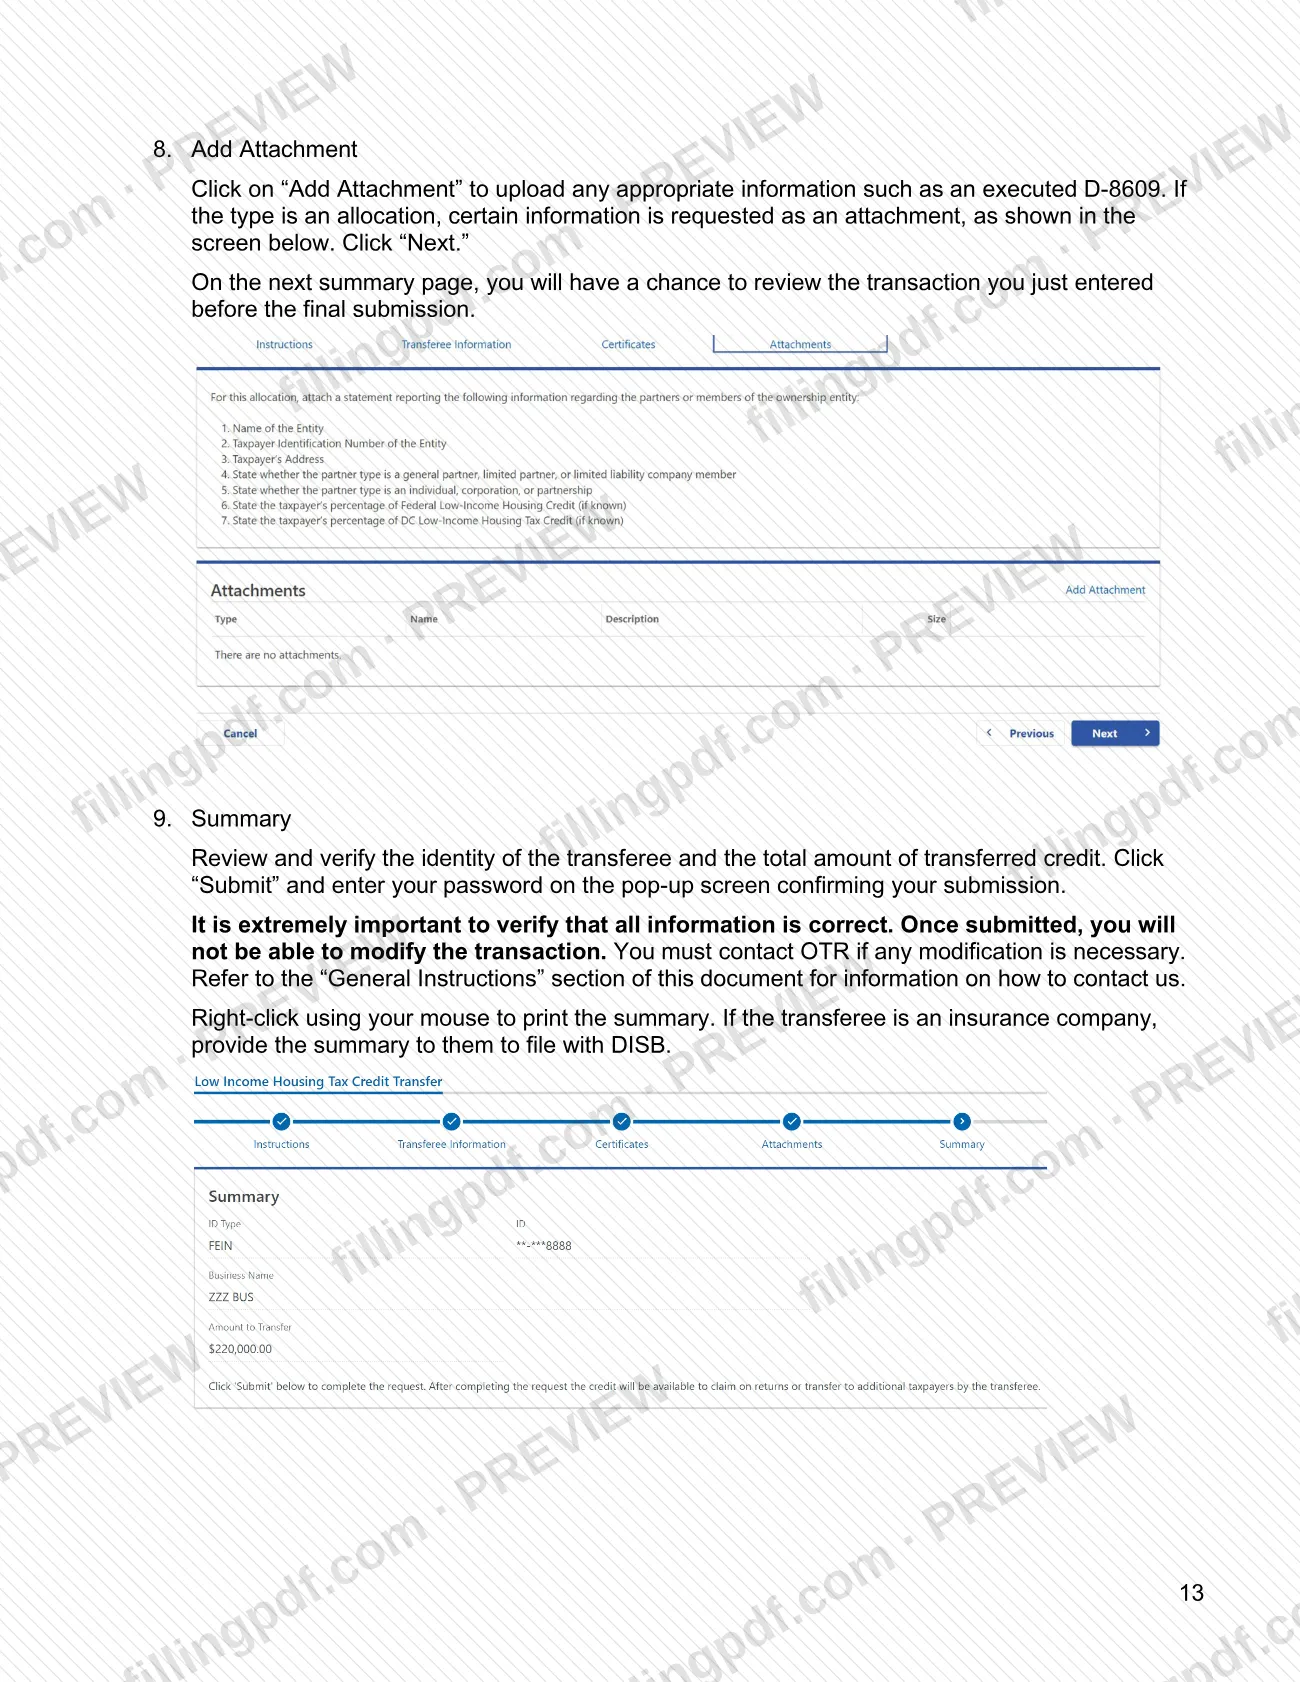
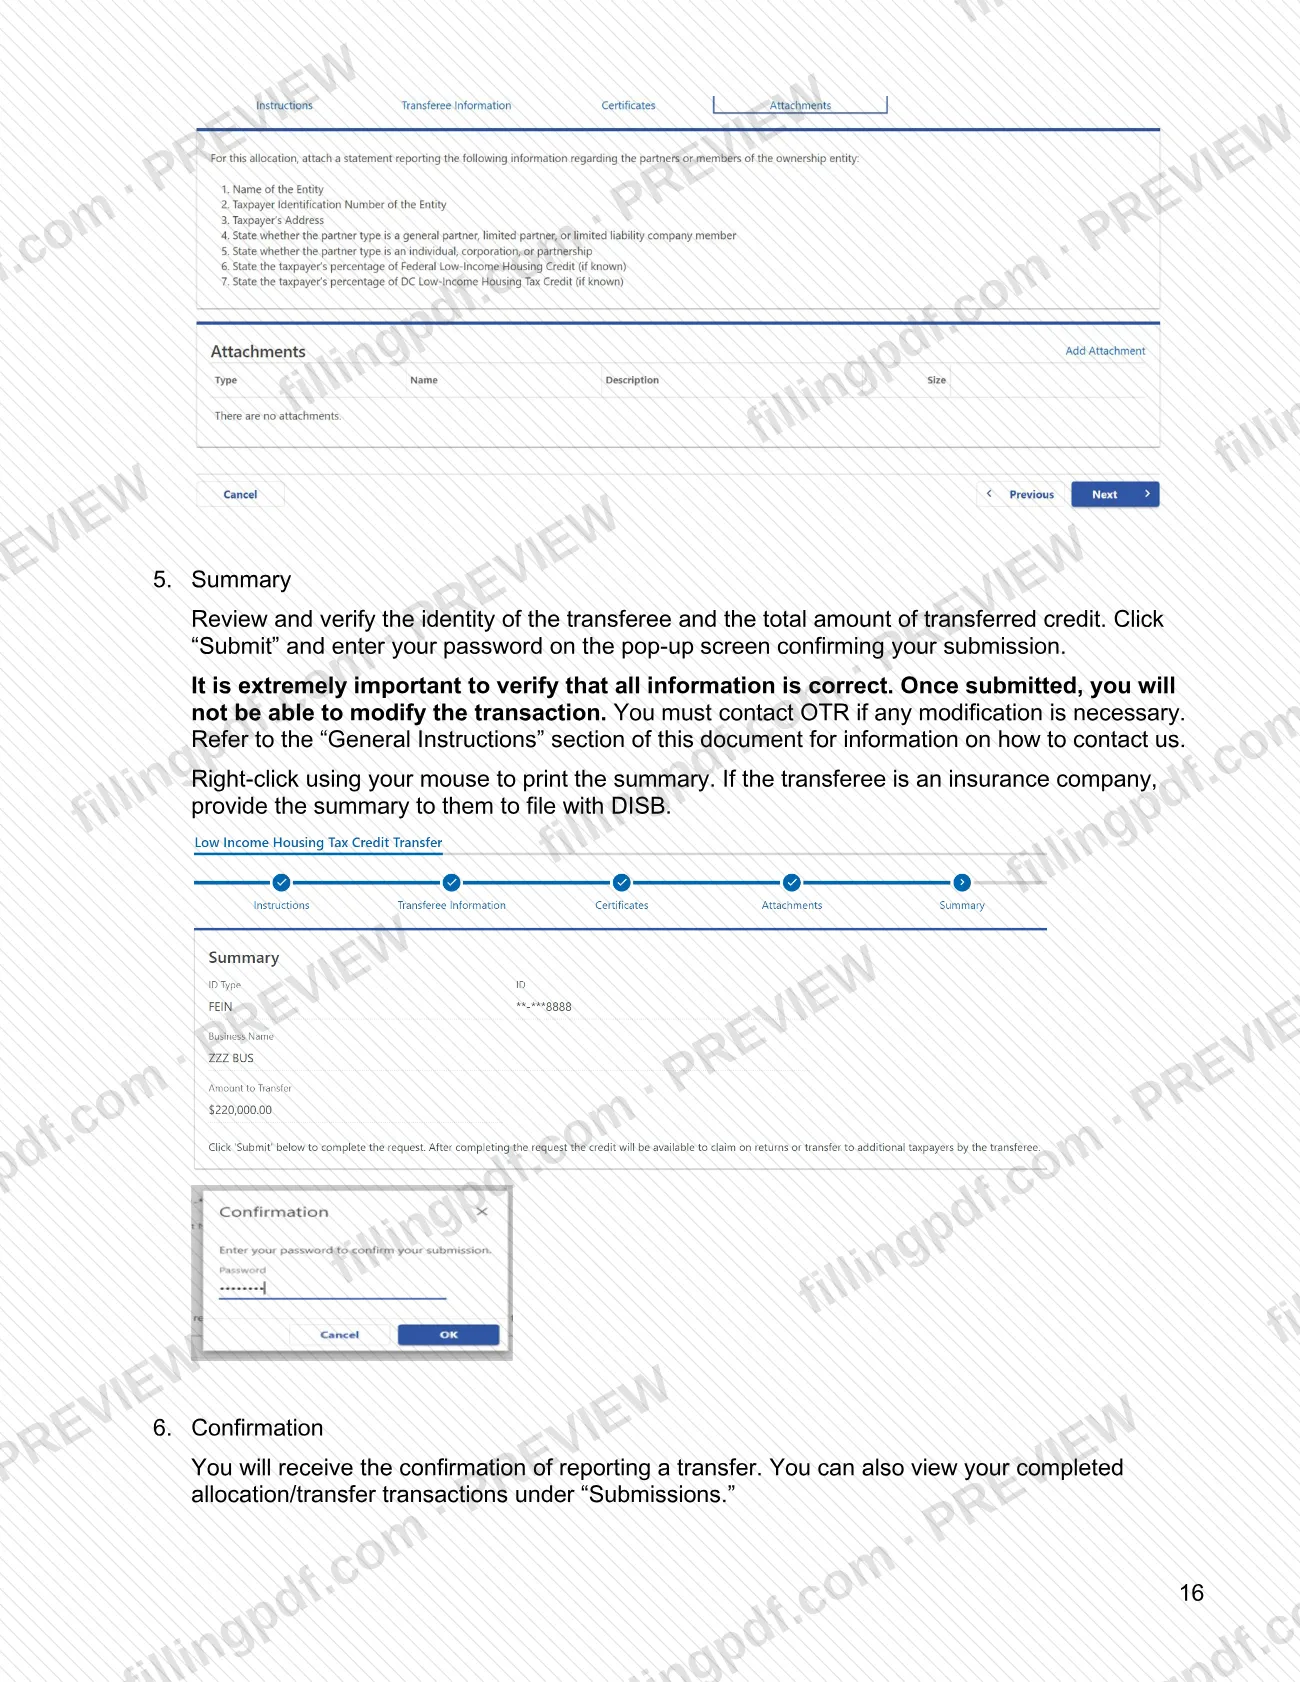
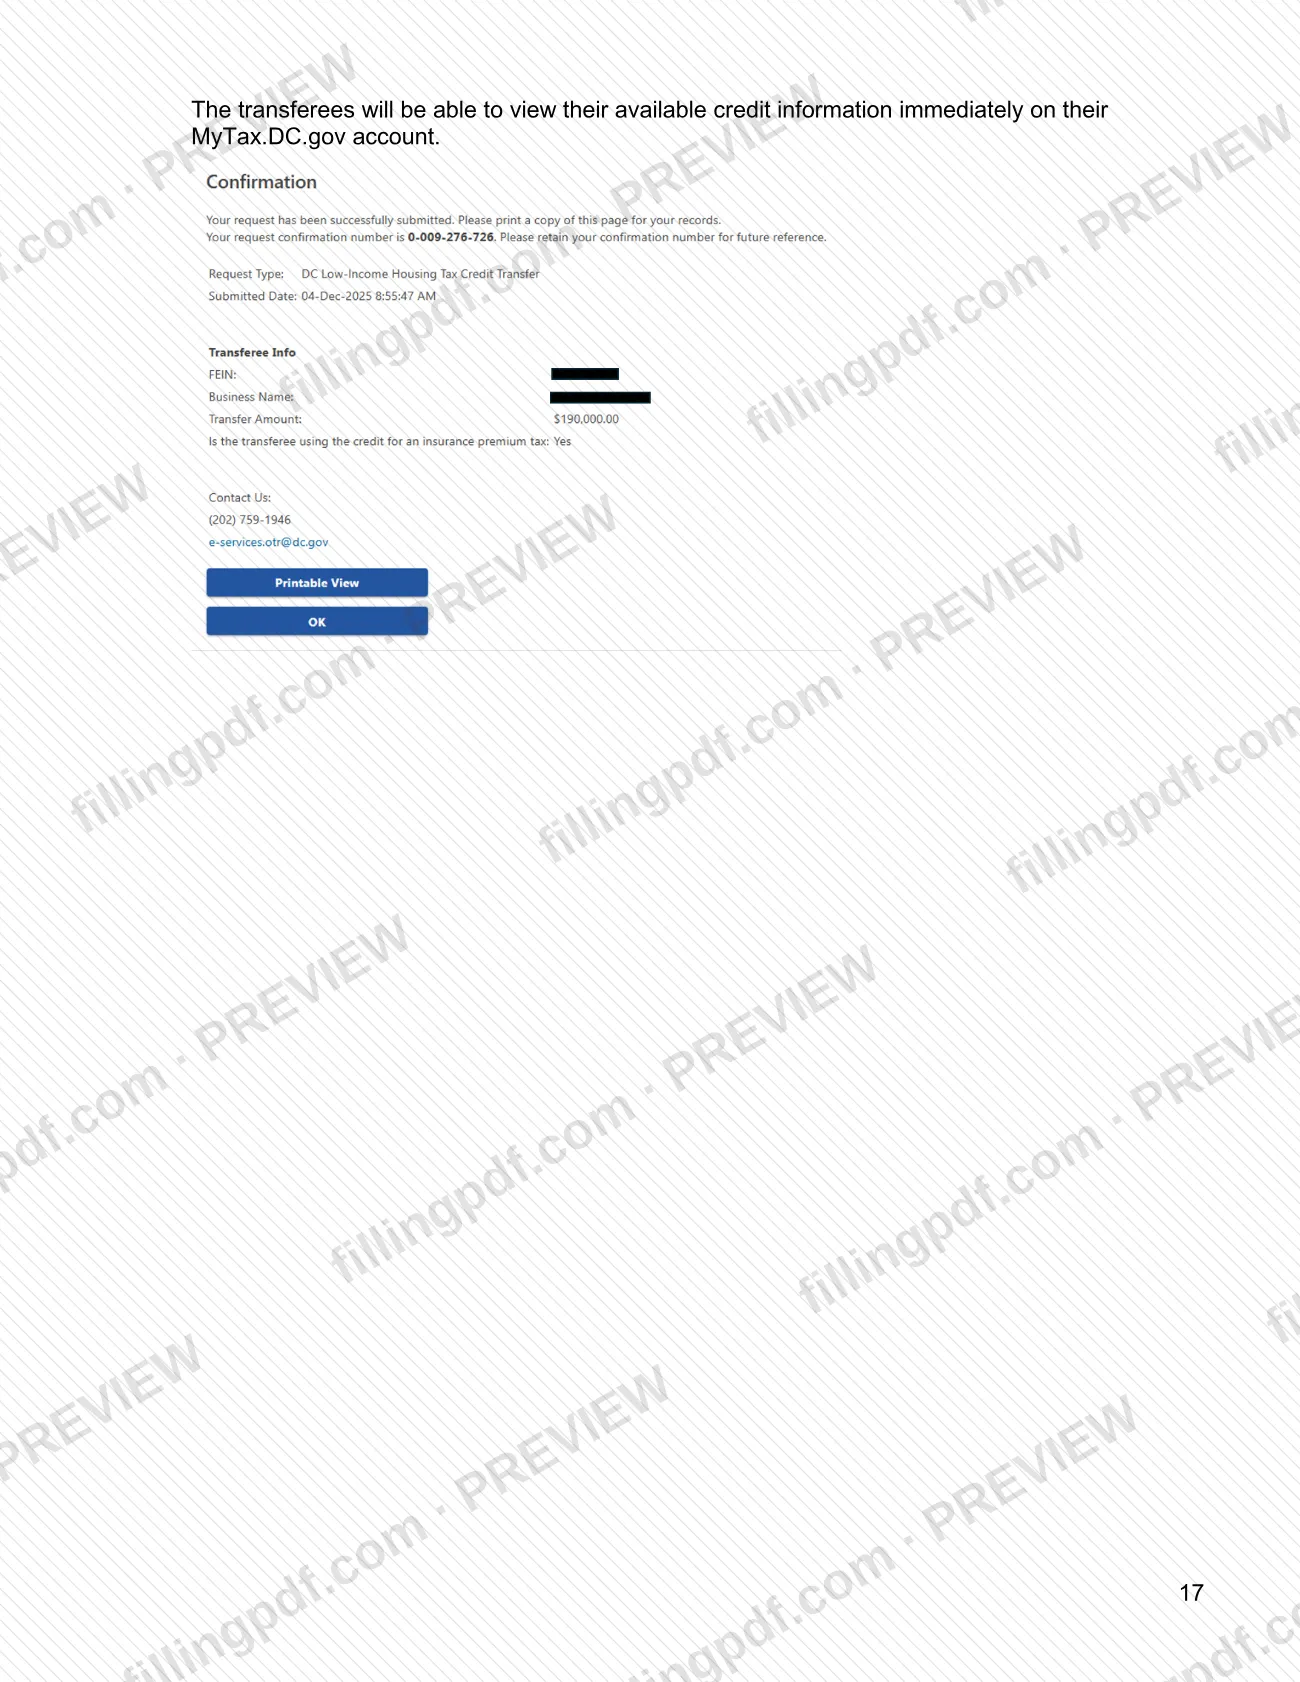
- Documentación que respalde la transferencia, cargada mediante "Add Attachment"; una asignación requiere adjuntar cierta información.
- Para el impuesto sobre las primas de seguro: documentación que respalde el importe del crédito, adjunta a la declaración presentada ante DISB.
Cómo rellenar el D-8609
Reúna los documentos del proyecto
Antes de completar el Formulario D-8609, tenga a mano la carta de elegibilidad del DHCD, el Formulario federal 8609A y el cronograma del crédito de DC para el proyecto del edificio. OTR solicita copias de estos documentos junto con el formulario firmado.
Ingrese la dirección del edificio
En la línea 1, ingrese la dirección del edificio tal como aparece para el proyecto elegible.
Ingrese los datos del propietario del edificio
En la línea 2a, ingrese el nombre del propietario del edificio y, en la línea 2b, su dirección. En la línea 3, ingrese el número de identificación tributaria (TIN) del propietario del edificio.
Ingrese el número federal del edificio
En la línea 4, ingrese el Número federal de identificación del edificio (BIN) del proyecto. El folleto indica que los BIN empiezan con DC en mayúsculas.
Ingrese el crédito máximo permitido
En la línea 5, ingrese el importe máximo permitido del DC LIHTC para el edificio, tal como aparece en el cronograma del crédito.
Ingrese las fechas de asignación y puesta en servicio
En la línea 6, ingrese la fecha de asignación y, en la línea 7, la fecha en que el edificio se puso en servicio.
Marque la elección del período del crédito
En la línea 8, marque la casilla solo si la elección de comenzar el período del crédito el primer año después de que el edificio se ponga en servicio se hizo en la línea 10a del Formulario federal 8609.
Ingrese el importe de cada año del crédito
Ingrese en la tabla del formulario el importe del crédito para cada año del período de crédito de 10 años.
Obtenga la firma del funcionario del DHCD
Un funcionario autorizado del Departamento de Vivienda y Desarrollo Comunitario debe firmar el formulario en la sección correspondiente al funcionario del DHCD. El folleto indica que el propietario debe obtener la firma de ese funcionario.
Complete la declaración del propietario
Marque si la base calificada del edificio ha disminuido o no durante este año tributario. Luego firme, ingrese su número de identificación tributaria, la fecha y su nombre en letra de imprenta.
Revise y descargue el PDF completado
Verifique cada línea con la carta de elegibilidad del DHCD y el Formulario federal 8609A. Descargue o imprima el PDF completado desde FillingPDF y luego envíe los documentos como se describe en Cómo presentar.
Cómo presentar el D-8609
Hay tres canales: correo electrónico a OTR para los documentos iniciales del propietario, el portal MyTax.DC.gov para las transferencias y la declaración de impuestos en la que se reclama el crédito.
- Correo electrónico: envíe una copia del D-8609 firmado, la carta de elegibilidad del DHCD, el Formulario federal 8609A y el cronograma del crédito de DC para el proyecto del edificio a [email protected]. Entregue una copia del D-8609 firmado a cada destinatario del crédito.
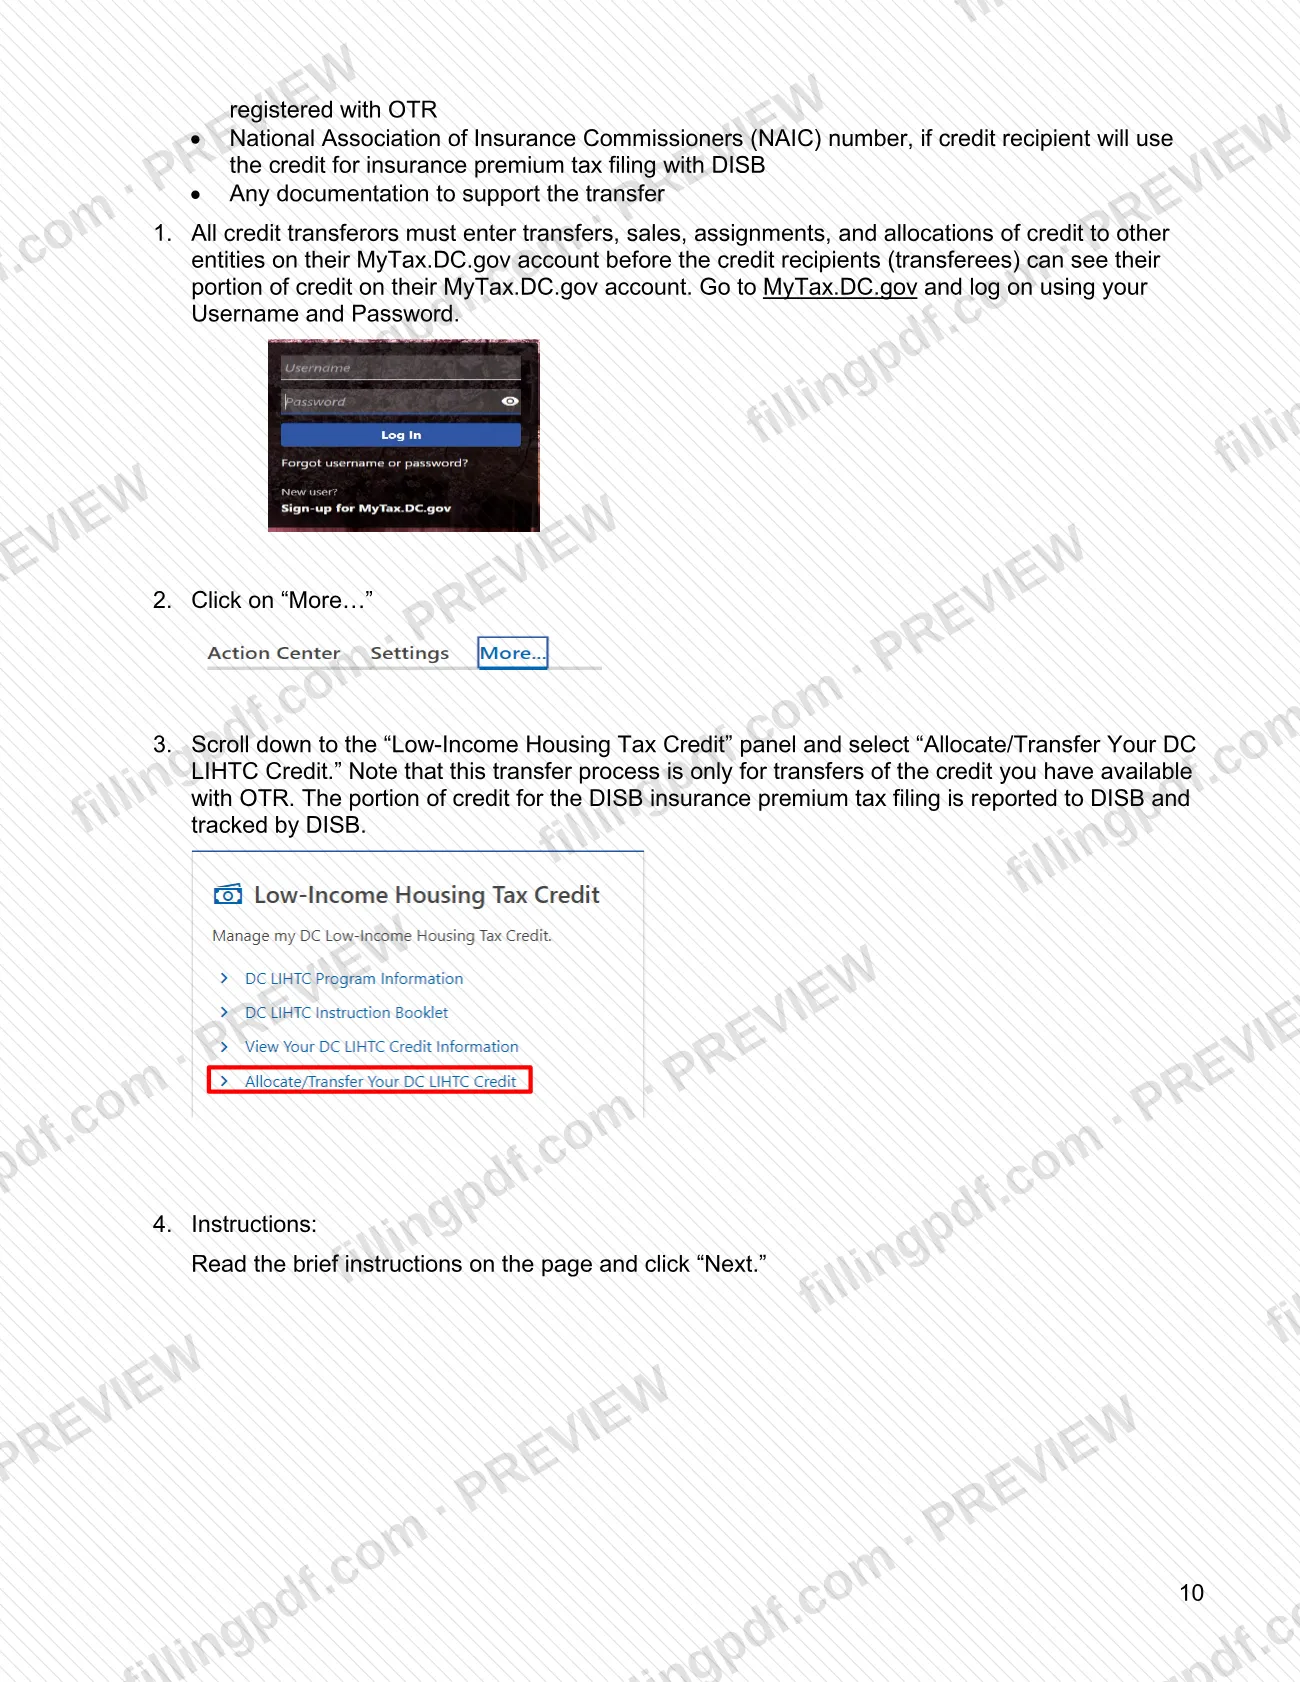
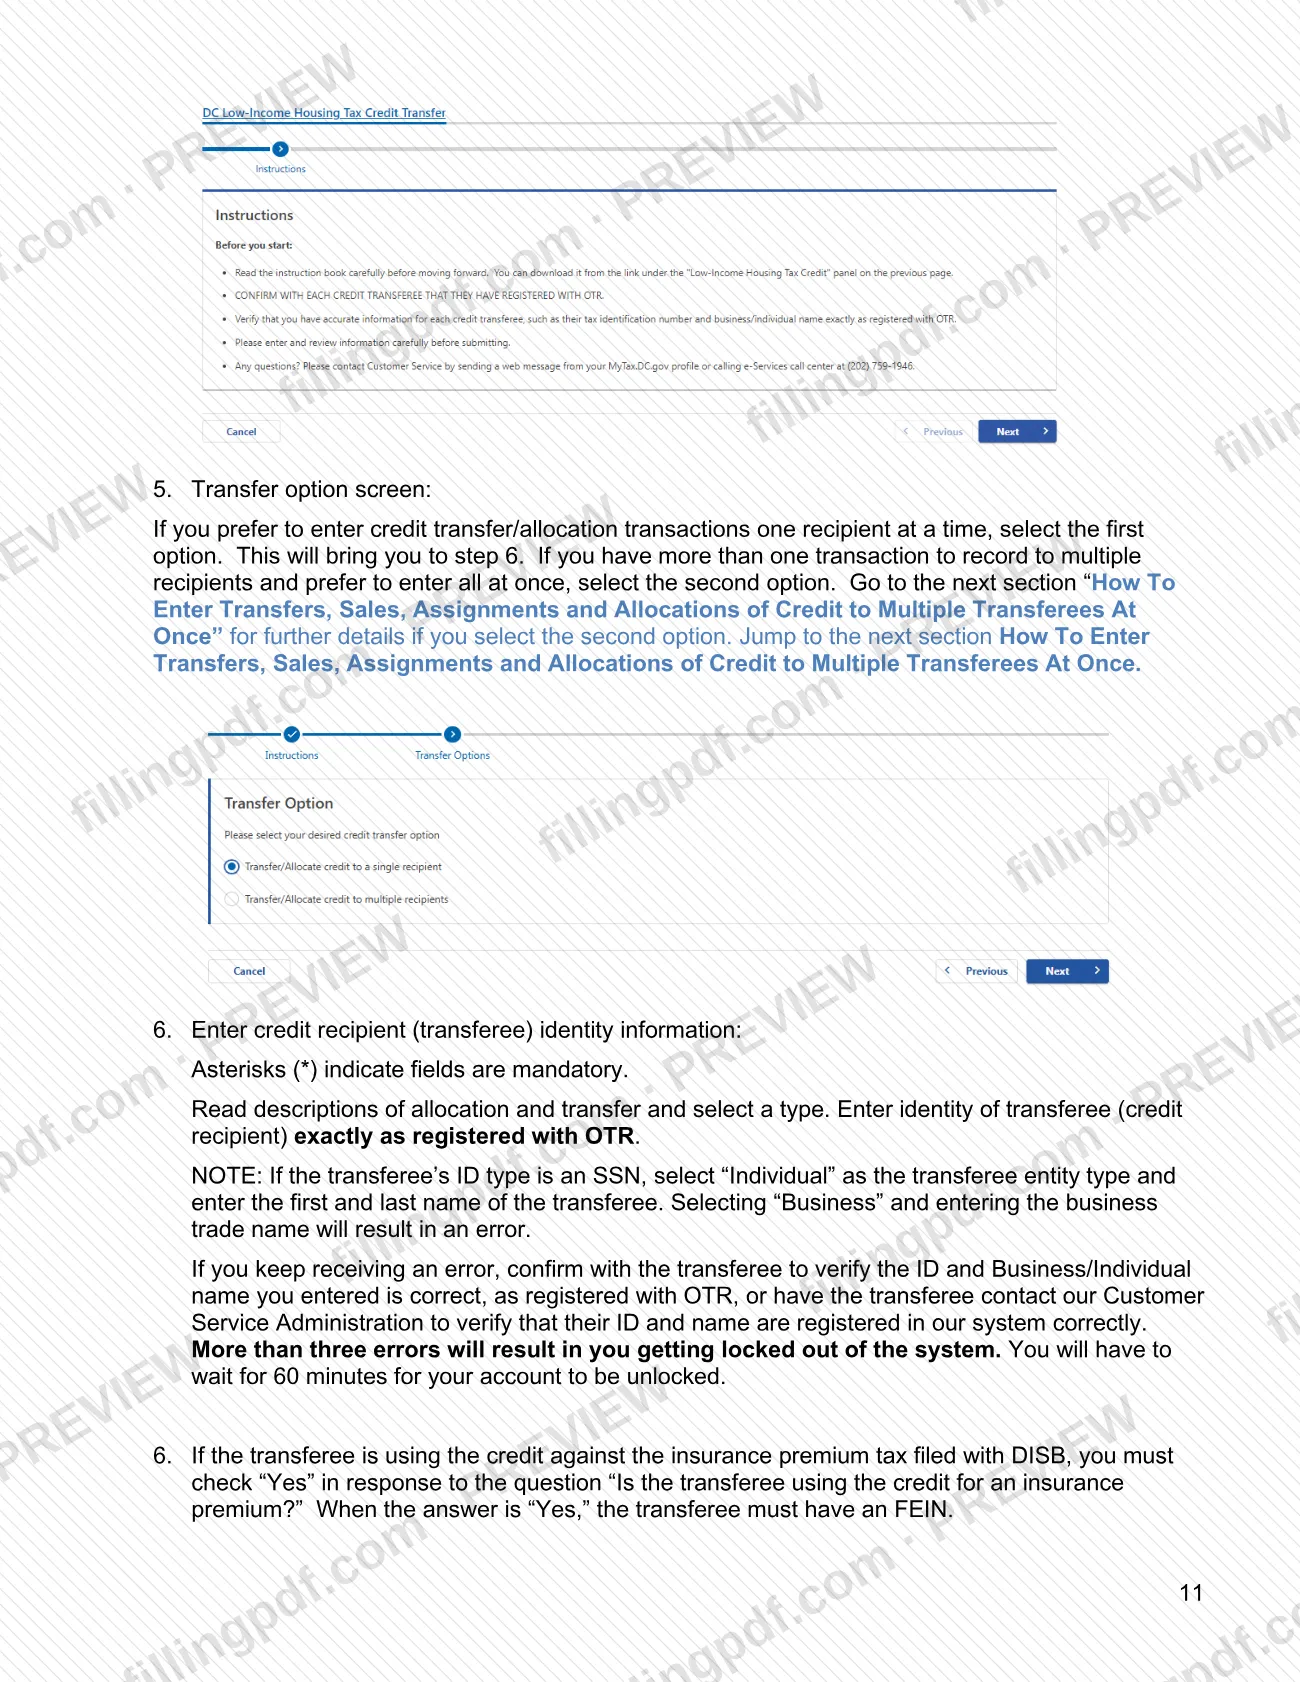
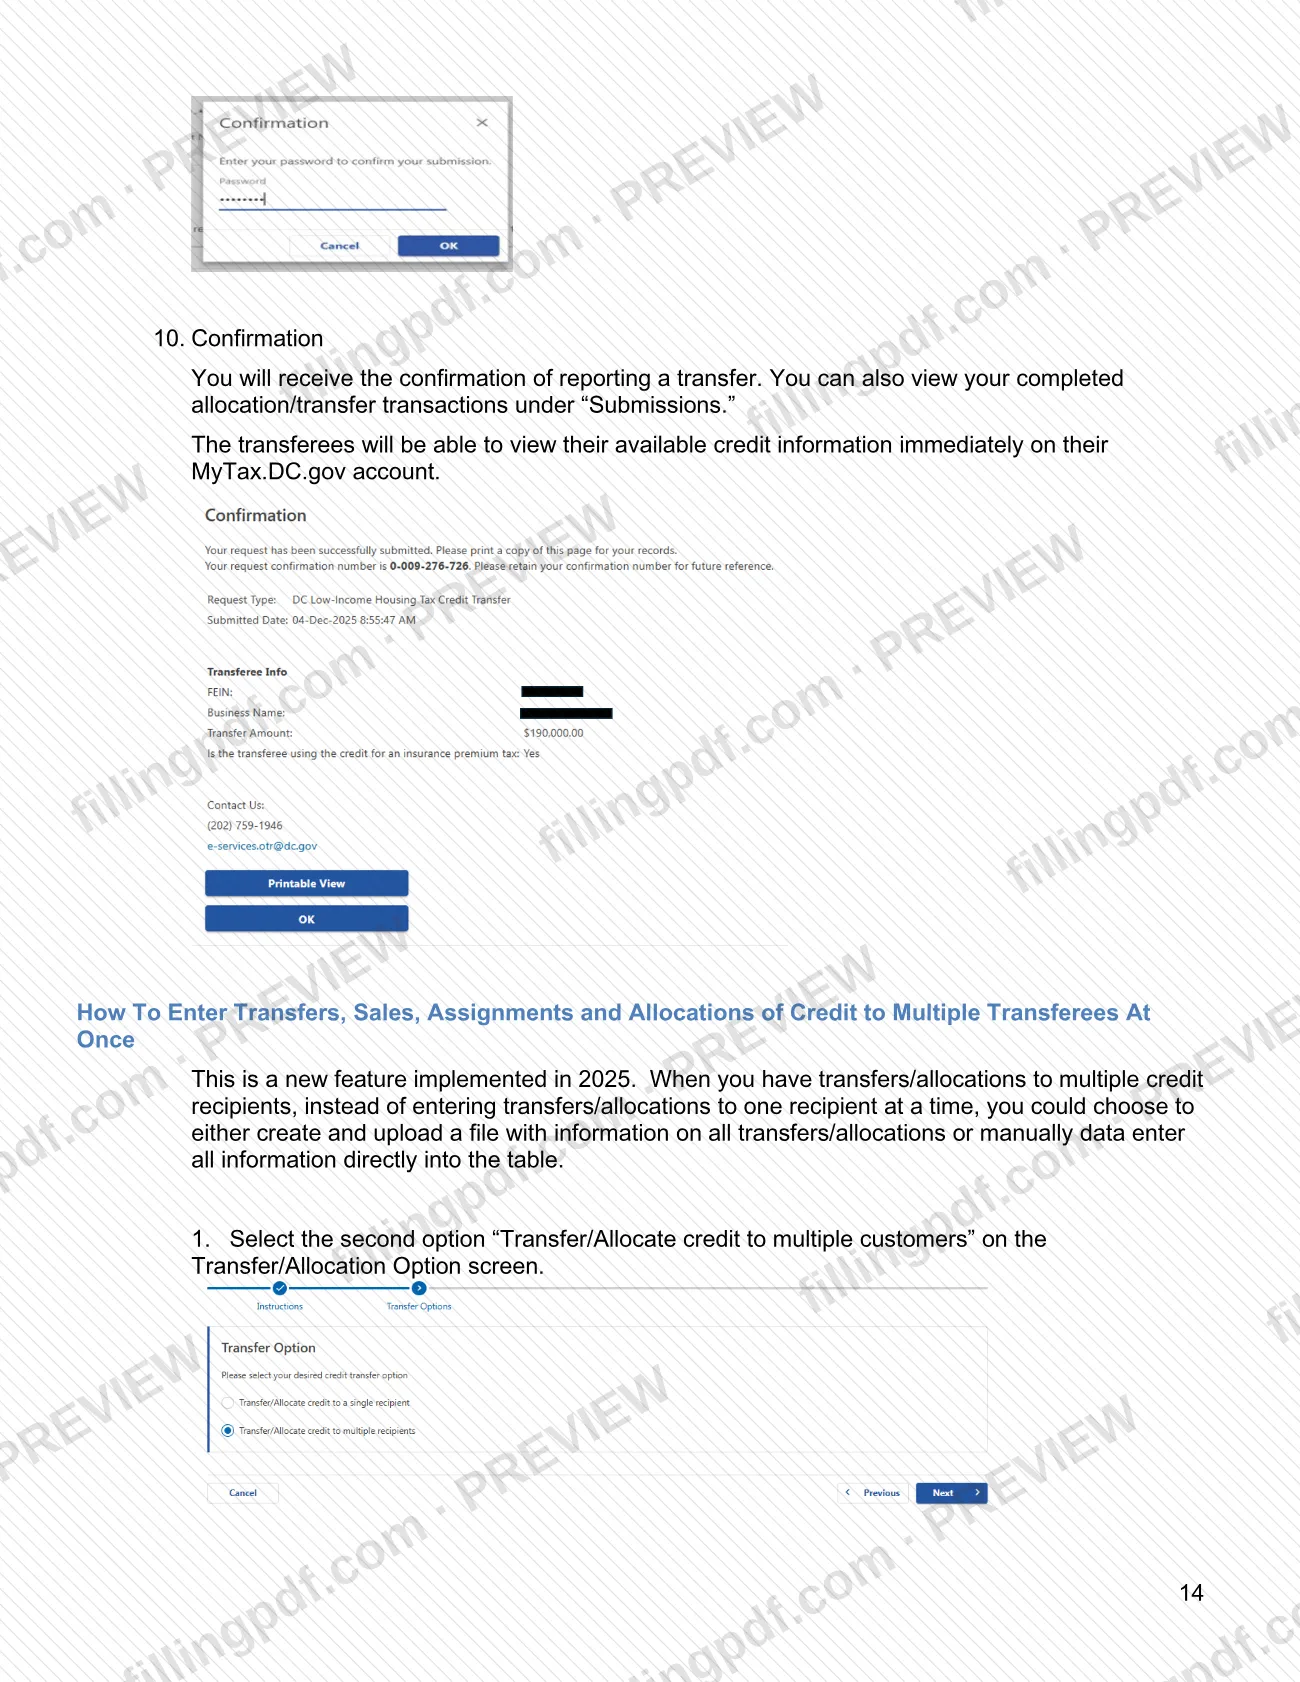
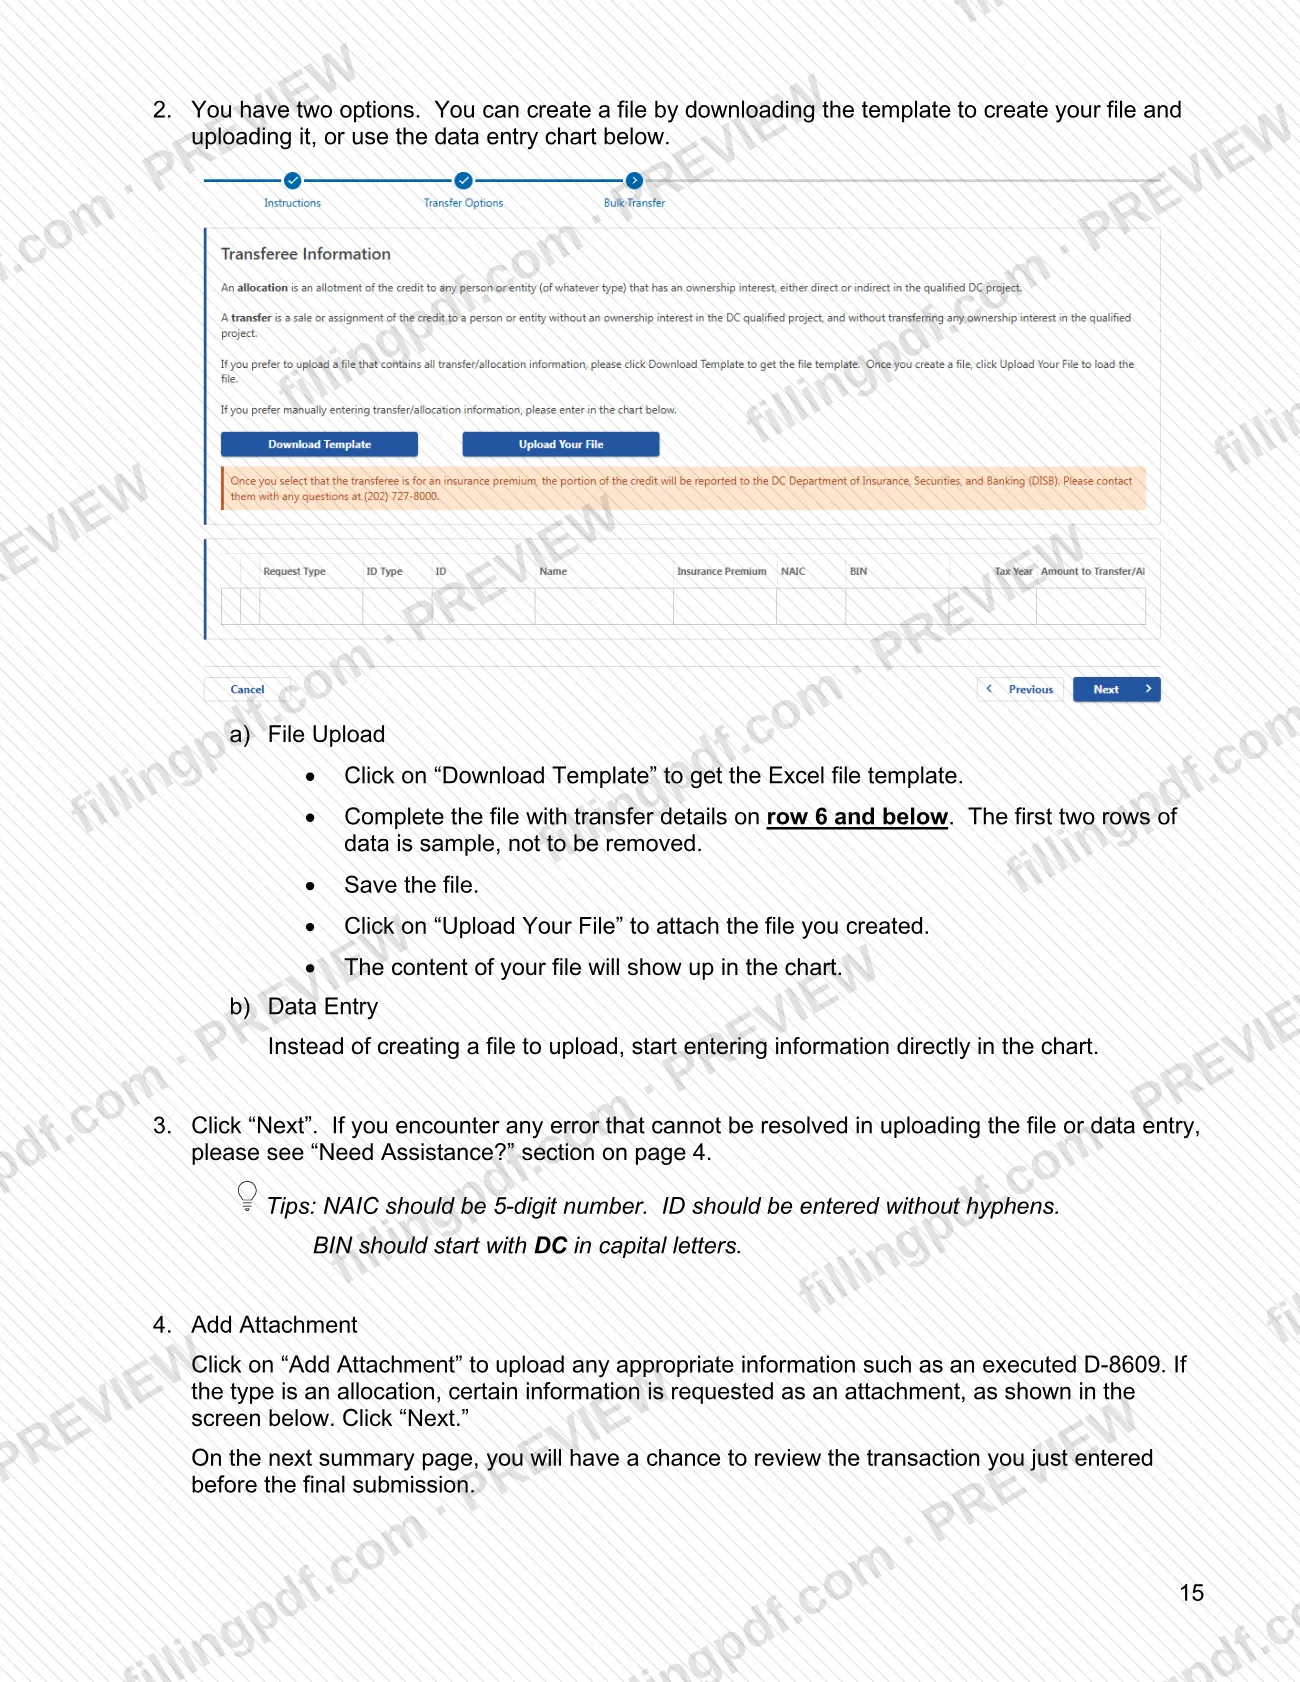
- MyTax.DC.gov: inicie sesión en https://mytax.dc.gov, haga clic en "More…" y luego seleccione "Allocate/Transfer Your DC LIHTC Credit". Puede ingresar un destinatario a la vez o usar la opción de transferencia masiva con la plantilla de Excel o el cuadro de ingreso de datos. Revise el resumen antes de hacer clic en "Submit"; una transacción enviada no se puede modificar y los cambios deben tramitarse a través de OTR.
- Declaración de impuestos: indique el crédito en D-40 Anexo U Línea 5, D-41 Línea 16, D-20 Anexo UB Línea 8 o D-30 Anexo UB Línea 19.
- DISB: para el impuesto sobre las primas de seguro, adjunte documentación que respalde el importe del crédito a la declaración presentada ante DISB.
Preguntas: Administración de Servicio al Cliente de OTR, (202) 727-4TAX (4829), de 9:00 a. m. a 4:00 p. m., de lunes a viernes; [email protected]; o envíe un mensaje web en MyTax. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por los canales indicados arriba.
Errores comunes que debes evitar
- Reclamar el crédito en una declaración de impuestos del Distrito antes de que se haya presentado la información a OTR; el folleto indica que no se puede reclamar ningún crédito hasta entonces.
- Reclamar un importe superior al disponible que aparece en su cuenta de MyTax.DC.gov, lo que puede dar lugar a que se deniegue el crédito para ese año.
- Seleccionar "Business" e ingresar un nombre comercial cuando el tipo de identificación del cesionario es un SSN; seleccione "Individual" e ingrese el nombre y apellido.
- Ingresar un nombre o una identificación del cesionario que no coincida con el registro de OTR; más de tres errores bloquean el acceso al sistema durante 60 minutos.
- Responder incorrectamente a la pregunta sobre el impuesto sobre las primas de seguro: responder "Yes" requiere un FEIN y el número NAIC, y envía el crédito a DISB en lugar de al sistema de OTR.
- Hacer clic en "Submit" para una transferencia sin verificar al cesionario y el importe; después no se puede modificar la transacción.
- Eliminar las dos primeras filas de muestra de la plantilla masiva o empezar a ingresar los datos encima de la fila 6.
- Ingresar un número NAIC que no tenga 5 dígitos, una identificación con guiones o un BIN que no empiece con DC en mayúsculas.
- No entregar a los destinatarios del crédito una copia del D-8609 firmado.
Preguntas frecuentes
¿Para qué sirve el Formulario D-8609 del DC LIHTC?
El Formulario D-8609, asignación y certificación del crédito tributario del Distrito de Columbia para viviendas de bajos ingresos, lo completa el propietario del edificio de un proyecto elegible y lo firma un funcionario autorizado del DHCD. Se envía una copia del formulario firmado a OTR y a cada destinatario del crédito.
¿Se aplica el DC LIHTC al impuesto sobre la propiedad de DC?
Las instrucciones no mencionan el impuesto sobre la propiedad. Indican que el DC LIHTC puede aplicarse al impuesto sobre los ingresos, al impuesto de franquicia y al impuesto sobre las primas de seguro. Se reclama en D-40 Anexo U, D-41, D-20 Anexo UB o D-30 Anexo UB, o en la declaración del impuesto sobre las primas de seguro presentada ante DISB.
¿A dónde envío a OTR el D-8609 firmado?
Envíelo por correo electrónico a [email protected] junto con una copia de la carta de elegibilidad del DHCD, el Formulario federal 8609A y el cronograma del crédito de DC para el proyecto del edificio. El folleto no indica ninguna dirección postal para estos documentos.
¿Deben registrarse los destinatarios del crédito ante OTR?
Sí. Todas las partes, incluidos los propietarios de edificios, los cedentes y los cesionarios, deben registrarse ante OTR y crear un nombre de usuario de MyTax.DC.gov. Los destinatarios sin nexo con DC pueden registrarse como destinatarios no residentes de LIHTC sin completar el Formulario FR-500.
¿El DC LIHTC es reembolsable?
No. El crédito no es reembolsable. Cualquier importe que supere el impuesto adeudado de un año tributario puede trasladarse a cualquiera de los 10 años tributarios posteriores restantes, y el total reclamado no debe superar el impuesto adeudado.
¿Cómo transfiero el DC LIHTC a varios destinatarios a la vez?
Utilice la opción de transferencia masiva en MyTax.DC.gov: elija "Transfer/Allocate credit to multiple customers" y luego cargue la plantilla de Excel o ingrese los datos en el cuadro de ingreso. Complete la plantilla desde la fila 6 hacia abajo y deje las dos primeras filas de muestra.
¿Puedo cambiar una transferencia después de enviarla?
No. Una vez enviada, una transacción no se puede modificar en MyTax.DC.gov. Si necesita hacer un cambio, debe comunicarse con OTR. Por eso, verifique la identidad del cesionario y el importe en la página del resumen antes de hacer clic en "Submit".
¿Puedo rellenar el Formulario D-8609 en línea en FillingPDF?
Sí. Puede rellenar el D-8609 en línea en FillingPDF y descargar o imprimir el PDF. FillingPDF es independiente de OTR y no presenta ni transmite documentos; usted envía los documentos a OTR por correo electrónico y declara las transferencias en MyTax.DC.gov.
¿Listo para rellenar el D-8609?
Rellenar el D-8609 ahora