
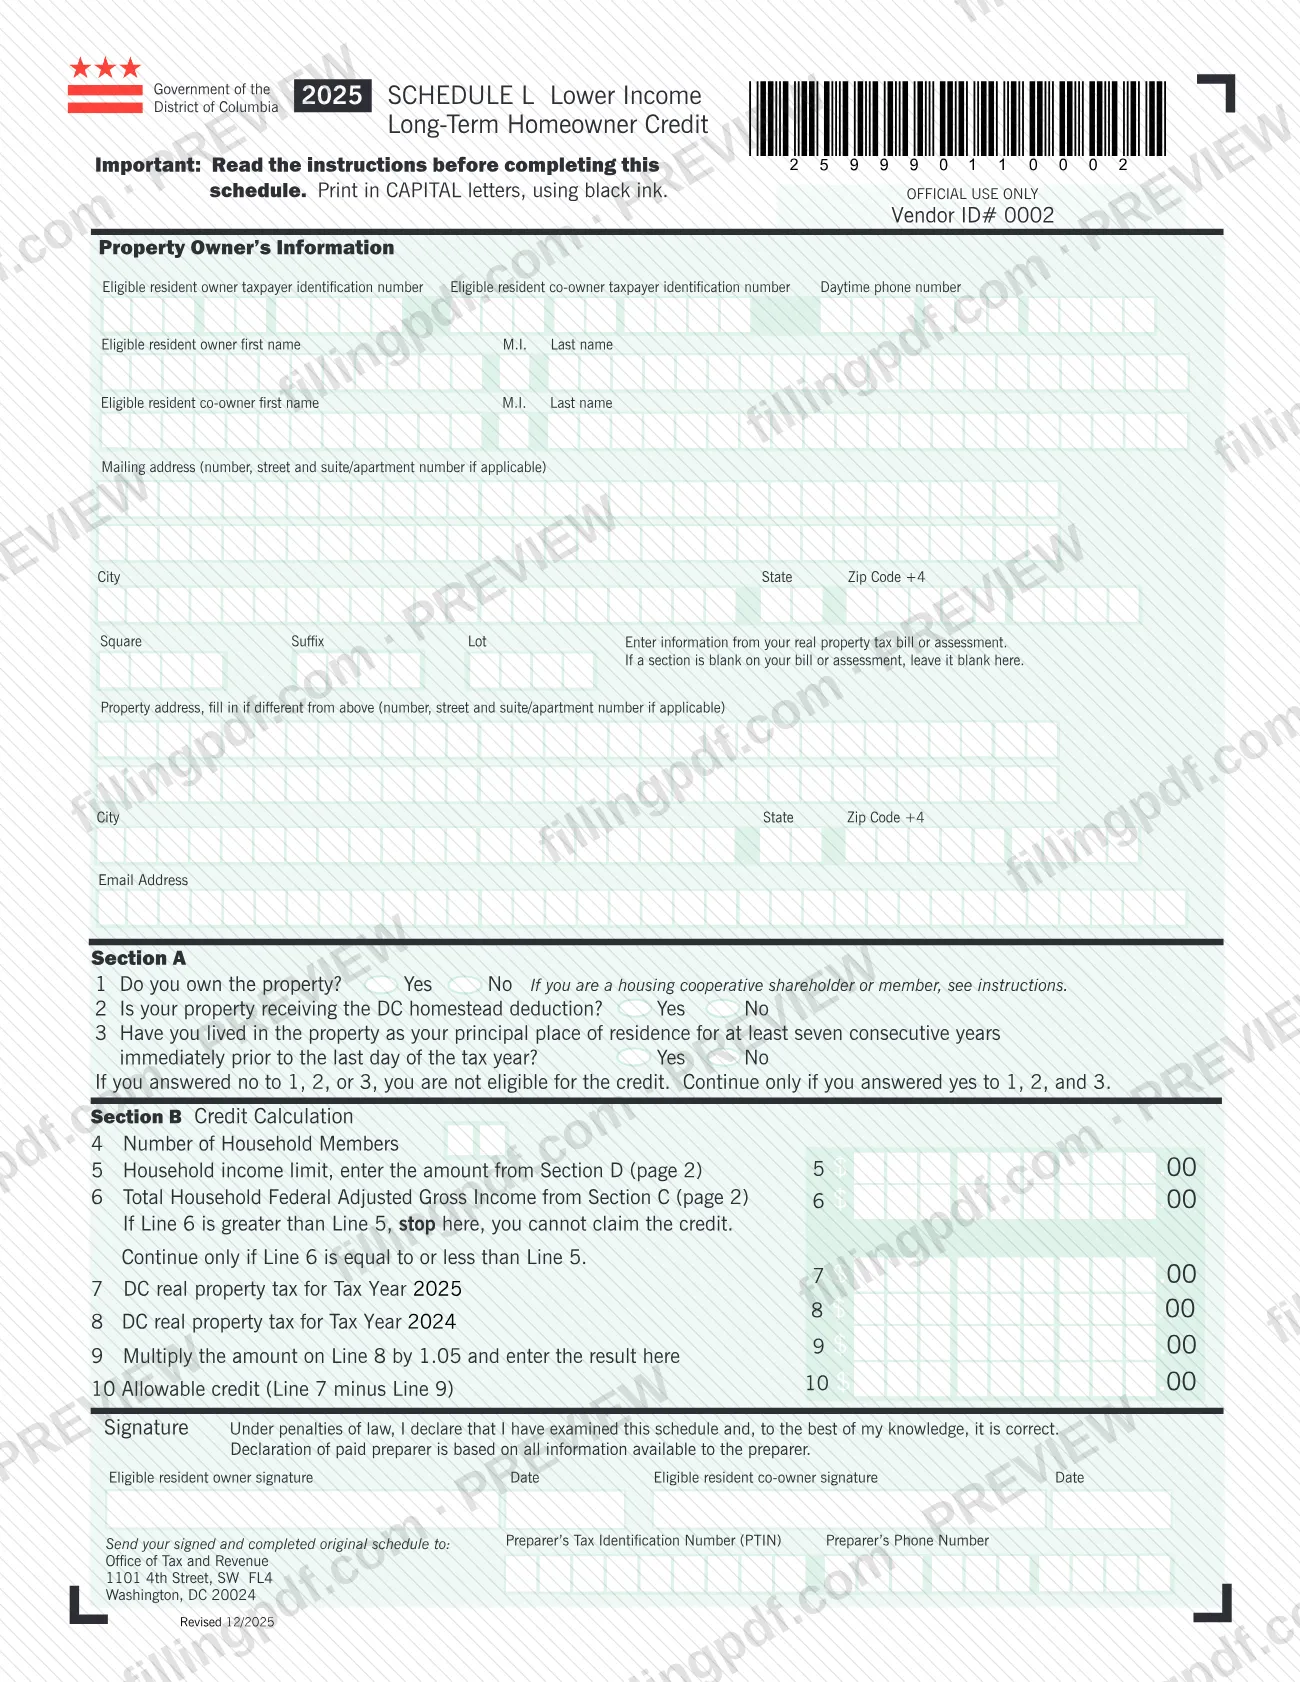
El Anexo L de 2025, Crédito para propietarios de vivienda de larga duración con ingresos más bajos (Lower Income Long-Term Homeowner Credit), es el anexo que utiliza la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) para calcular un reembolso relacionado con los impuestos sobre bienes inmuebles de DC. Es uno de los formularios de impuestos sobre bienes inmuebles de DC para residentes que han sido propietarios de la misma vivienda y han vivido en ella durante al menos siete años consecutivos, y cuyos ingresos familiares no superan el límite correspondiente al tamaño de su hogar. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; la OTR publica el formulario y sus instrucciones.
Última actualización
¿Qué es el Schedule L?
El Anexo L de 2025, Crédito para propietarios de vivienda de larga duración con ingresos más bajos (Lower Income Long-Term Homeowner Credit), es el anexo de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) en el que un propietario de vivienda de larga duración que reúna los requisitos y tenga ingresos familiares limitados calcula el crédito por los aumentos en los impuestos sobre bienes inmuebles de DC.
Según las instrucciones del formulario, si no tiene deudas pendientes con el gobierno de DC, el crédito le concede un reembolso de los impuestos sobre los ingresos individuales de DC por ciertos impuestos sobre bienes inmuebles de DC aplicados. El reembolso se calcula restando 1.05 veces el impuesto sobre bienes inmuebles aplicado para el año tributario 2024 del impuesto sobre bienes inmuebles aplicado para el año tributario 2025. La diferencia es su posible reembolso.
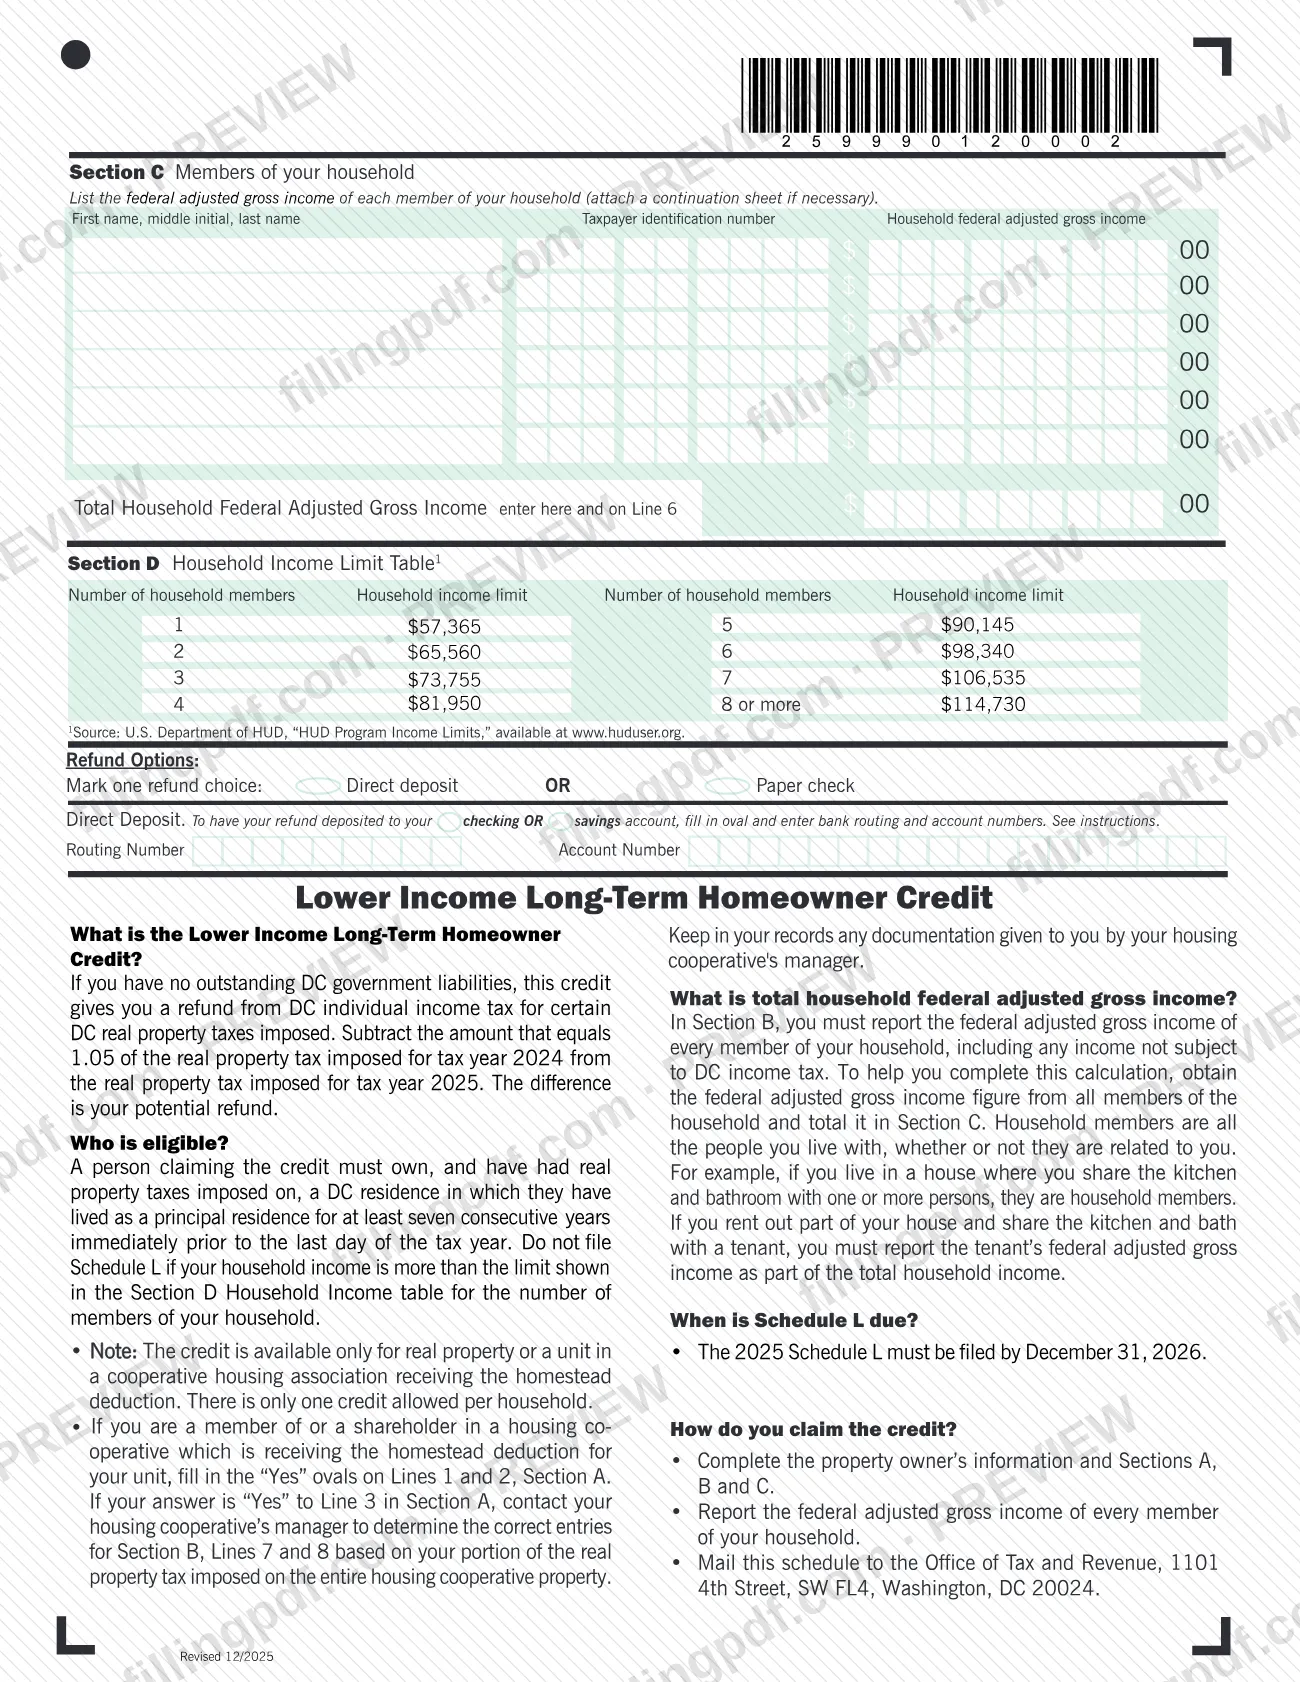
El anexo tiene cuatro partes. El bloque de información del propietario identifica al propietario residente y al copropietario que reúnen los requisitos, así como la propiedad. La Sección A incluye tres preguntas de elegibilidad de sí o no. La Sección B (líneas 4 a 10) incluye el cálculo del crédito. La Sección C enumera el ingreso bruto ajustado federal de cada miembro del hogar, y la Sección D contiene la tabla del límite de ingresos familiares según el número de miembros del hogar. El formulario también le pide que elija recibir el reembolso mediante depósito directo o cheque en papel.
El crédito solo está disponible para bienes inmuebles, o una unidad de una asociación de vivienda cooperativa, que recibe la deducción por vivienda principal. Solo se permite un crédito por hogar. Los accionistas y miembros de cooperativas de vivienda tienen instrucciones especiales para las líneas 1, 2, 7 y 8.
¿Quién tiene que presentar el Schedule L?
Un propietario de vivienda de DC que haya vivido en la propiedad como residencia principal durante al menos siete años consecutivos inmediatamente antes del último día del año tributario utiliza el Anexo L, siempre que la propiedad reciba la deducción por vivienda principal de DC y los ingresos familiares estén dentro del límite.
Para continuar después de la Sección A, debe responder Sí a las tres preguntas: usted es propietario de la propiedad (línea 1), la propiedad recibe la deducción por vivienda principal de DC (línea 2) y usted ha vivido en ella como residencia principal durante al menos siete años consecutivos (línea 3). Si responde No a cualquiera de ellas, no reúne los requisitos para el crédito.
No presente el Anexo L si el ingreso bruto ajustado federal total de su hogar (línea 6) es mayor que el límite de ingresos familiares correspondiente al número de miembros de su hogar (línea 5).
- Solo se permite un crédito por hogar.
- Los accionistas o miembros de una cooperativa de vivienda cuya cooperativa recibe la deducción por vivienda principal para su unidad deben marcar Sí en las líneas 1 y 2. Si la respuesta a la línea 3 es Sí, deben comunicarse con el administrador de la cooperativa para obtener los datos correctos para las líneas 7 y 8, según su parte del impuesto sobre bienes inmuebles aplicado a toda la propiedad de la cooperativa.
- Los miembros del hogar son todas las personas con quienes usted vive, sean parientes o no, como una persona que comparte su cocina y baño. También cuenta un inquilino que comparte la cocina y el baño.
- Un preparador remunerado puede completar el formulario e ingresar un PTIN y un número de teléfono en el bloque del preparador.
Cuándo presentar el Schedule L
El Anexo L de 2025 debe presentarse antes del 31 de diciembre de 2026, según las instrucciones del formulario. El anexo corresponde al año tributario 2025, por lo que la prueba de residencia de siete años de la línea 3 se mide hasta el último día de ese año tributario.
El formulario no incluye una regla aparte para presentar antes o después de la fecha límite ni indica un plazo de procesamiento. Para reclamar el crédito, complete el anexo y envíe por correo el original firmado a la Oficina de Impuestos e Ingresos, como se describe en la sección sobre cómo presentar.
Documentos que necesitas
- Una hoja de continuación, que se adjunta solo si su hogar tiene más miembros que filas disponibles en la Sección C; debe incluir el nombre, el número de identificación del contribuyente y el ingreso bruto ajustado federal de cada miembro.
Cómo rellenar el Schedule L
Ingrese la información del propietario
Ingrese los números de identificación del contribuyente, los nombres, el número de teléfono durante el día, la dirección postal y el correo electrónico del propietario residente y del copropietario que reúnen los requisitos. Escriba en letras mayúsculas, tal como indica el formulario.
Ingrese los datos de la propiedad
Complete Square, Suffix y Lot según su factura o tasación de impuestos sobre bienes inmuebles, y deje en blanco cualquier sección que también esté en blanco allí. Agregue la dirección de la propiedad solo si es distinta de la dirección postal.
Responda las preguntas de la Sección A
Marque Sí o No en la línea 1 (es propietario de la propiedad), la línea 2 (recibe la deducción por vivienda principal de DC) y la línea 3 (ha vivido allí durante al menos siete años consecutivos). Continúe solo si las tres respuestas son Sí.
Enumere a los miembros del hogar en la Sección C
Para cada miembro del hogar, ingrese el nombre, la inicial del segundo nombre, el apellido, el número de identificación del contribuyente y el ingreso bruto ajustado federal. Sume los importes en la casilla de la parte inferior; adjunte una hoja de continuación si es necesario.
Ingrese el tamaño del hogar y el límite de ingresos
Línea 4: número de miembros del hogar. Línea 5: límite de ingresos familiares de la tabla de la Sección D correspondiente a ese número de miembros. Línea 6: total de la Sección C.
Compare la línea 6 con la línea 5
Si la línea 6 es mayor que la línea 5, deténgase; no puede reclamar el crédito. Continúe solo si la línea 6 es igual o menor que la línea 5.
Ingrese los importes del impuesto sobre bienes inmuebles
Línea 7: impuesto sobre bienes inmuebles de DC para el año tributario 2025. Línea 8: impuesto sobre bienes inmuebles de DC para el año tributario 2024. Los miembros de cooperativas de vivienda deben obtener del administrador de la cooperativa los datos para estas líneas.
Calcule el crédito permitido
Línea 9: multiplique la línea 8 por 1.05. Línea 10: reste la línea 9 de la línea 7 para determinar el crédito permitido.
Elija el método para recibir el reembolso
Marque una opción: Direct deposit (depósito directo) o Paper check (cheque en papel). Para el depósito directo, rellene el óvalo de cuenta corriente o de ahorros e ingrese los números de ruta y de cuenta.
Firme y feche el anexo
El propietario residente que reúne los requisitos y cualquier copropietario deben firmar y fechar debajo de la declaración. Un preparador remunerado ingresa un PTIN y un número de teléfono.
Revise y descargue el PDF completado
Revise cada línea y, a continuación, descargue o imprima el PDF completado desde FillingPDF. Envíe por correo el original firmado a la OTR, como se describe en la sección sobre cómo presentar.
Cómo presentar el Schedule L
El Anexo L se presenta por correo a la OTR; el formulario no indica otro método.
- Por correo: envíe el anexo original, completado y firmado, a Office of Tax and Revenue, 1101 4th Street, SW FL4, Washington, DC 24 — consulte la dirección exacta: Office of Tax and Revenue, 1101 4th Street, SW FL4, Washington, DC 20024.
Envíelo por correo de modo que se presente antes del 31 de diciembre de 2026. Si solicita un reembolso mediante depósito directo, rellene el óvalo del formulario e ingrese los números de ruta y de cuenta bancaria; de lo contrario, marque Paper check (cheque en papel). Si utilizó un preparador remunerado, el PTIN y el número de teléfono del preparador deben ingresarse en el bloque del preparador de la página 1. Si su hogar tiene más miembros que filas en la Sección C, adjunte una hoja de continuación. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por el método de la OTR descrito anteriormente.
Errores comunes que debes evitar
- Continuar después de la Sección A tras responder No a la línea 1, 2 o 3; una respuesta No a cualquiera de ellas significa que no reúne los requisitos para el crédito.
- Presentar el formulario cuando la línea 6 es mayor que la línea 5; el formulario indica que debe detenerse y que no puede reclamar el crédito.
- Omitir los ingresos de miembros del hogar que no sean parientes o que no deban impuestos sobre los ingresos de DC; la Sección C debe incluir a todos los miembros del hogar y cualquier ingreso no sujeto a impuestos sobre los ingresos de DC.
- Omitir a un inquilino que comparte su cocina y baño; las instrucciones indican que el ingreso bruto ajustado federal del inquilino forma parte del ingreso familiar total.
- Completar las casillas Square, Suffix o Lot cuando están en blanco en su factura o tasación de impuestos; el formulario indica que debe dejarlas en blanco.
- Usar cifras incorrectas en las líneas 7 y 8 como accionista o miembro de una cooperativa de vivienda, en lugar de obtener los datos del administrador de la cooperativa.
- Enviar una copia en vez del anexo original, completado y firmado, a la Oficina de Impuestos e Ingresos.
- Enviar el anexo por correo después del 31 de diciembre de 2026.
- No elegir el método de reembolso o ingresar números de ruta y de cuenta bancaria incompletos al elegir el depósito directo.
Preguntas frecuentes
¿Qué es el crédito para propietarios de vivienda de larga duración con ingresos más bajos de DC?
Es un reembolso de los impuestos sobre los ingresos individuales de DC por ciertos impuestos sobre bienes inmuebles de DC aplicados. Se reclama en el Anexo L si no tiene deudas pendientes con el gobierno de DC. El posible reembolso es el impuesto sobre bienes inmuebles de 2025 menos 1.05 veces el impuesto sobre bienes inmuebles de 2024.
¿Quién reúne los requisitos para reclamar el crédito en el Anexo L?
Debe ser propietario y haber pagado impuestos sobre bienes inmuebles por una residencia de DC en la que haya vivido como residencia principal durante al menos siete años consecutivos antes del último día del año tributario. La propiedad debe recibir la deducción por vivienda principal y los ingresos familiares deben estar dentro del límite de la Sección D.
¿Cuál es la fecha límite para presentar el Anexo L de 2025?
El Anexo L de 2025 debe presentarse antes del 31 de diciembre de 2026, según las instrucciones del formulario. Envíe por correo el original firmado a la Oficina de Impuestos e Ingresos de modo que se presente antes de esa fecha.
¿A dónde debo enviar por correo el Anexo L?
Envíe por correo el anexo original, completado y firmado, a Office of Tax and Revenue, 1101 4th Street, SW FL4, Washington, DC 20024. El formulario no indica otro método de presentación.
¿De quiénes se cuentan los ingresos como ingresos familiares en el Anexo L?
Se cuenta el ingreso bruto ajustado federal de cada miembro del hogar, incluidos los ingresos no sujetos a impuestos sobre los ingresos de DC. Los miembros del hogar son todas las personas con quienes usted vive, sean parientes o no, incluido un inquilino que comparte su cocina y baño.
¿Puedo reclamar el crédito si vivo en una cooperativa de vivienda?
Sí, si la cooperativa recibe la deducción por vivienda principal para su unidad. Marque Sí en las líneas 1 y 2 y, si la respuesta a la línea 3 es Sí, pida al administrador de la cooperativa los datos correctos para las líneas 7 y 8, según su parte del impuesto sobre la propiedad.
¿Puedo rellenar el Anexo L de DC en línea?
Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante la OTR; debe enviar por correo el original firmado a la Oficina de Impuestos e Ingresos.
¿Qué ocurre si los ingresos de mi hogar superan el límite?
No presente el formulario. Si la línea 6 es mayor que la línea 5, el formulario indica que debe detenerse porque no puede reclamar el crédito. El límite de la línea 5 se obtiene de la tabla de la Sección D y depende del número de personas que viven en su hogar.
¿Listo para rellenar el Schedule L?
Rellenar el Schedule L ahora