
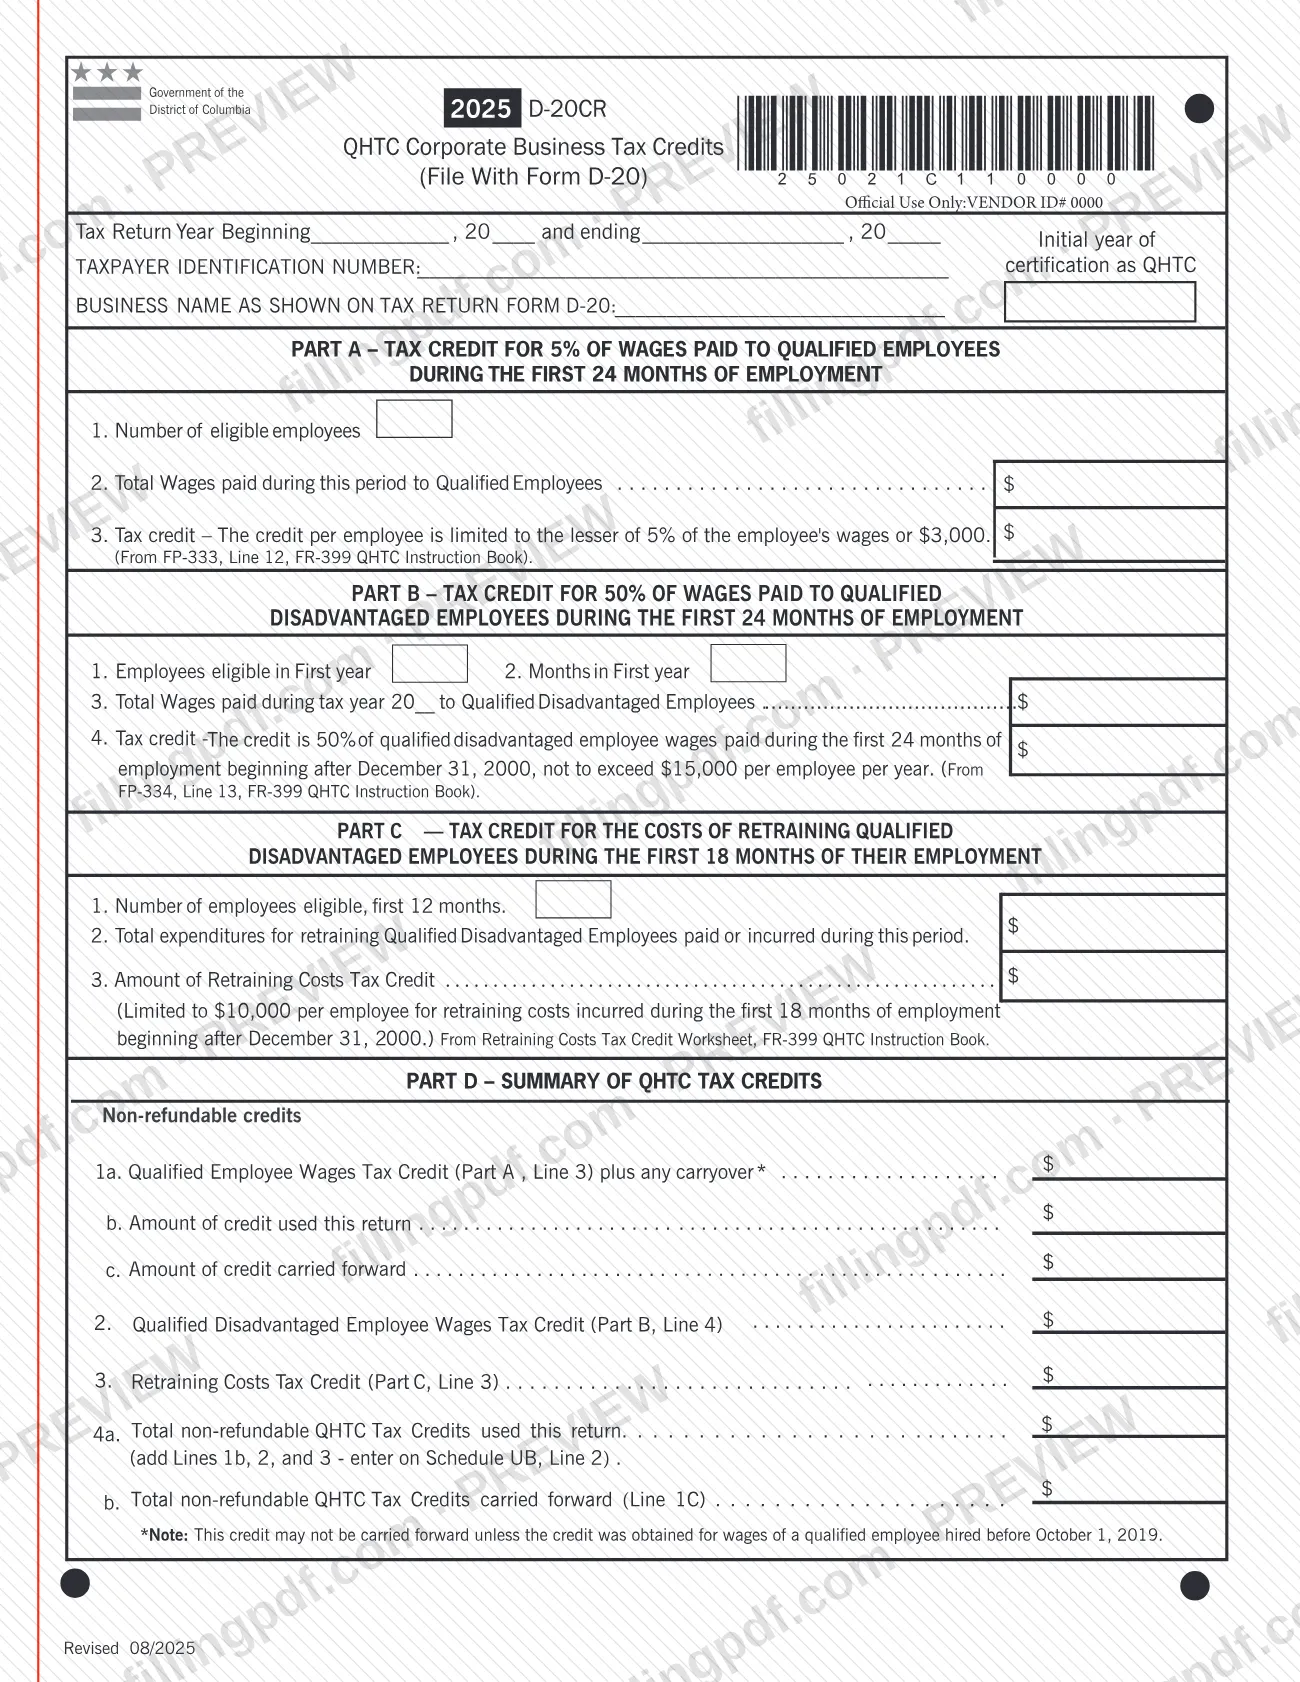
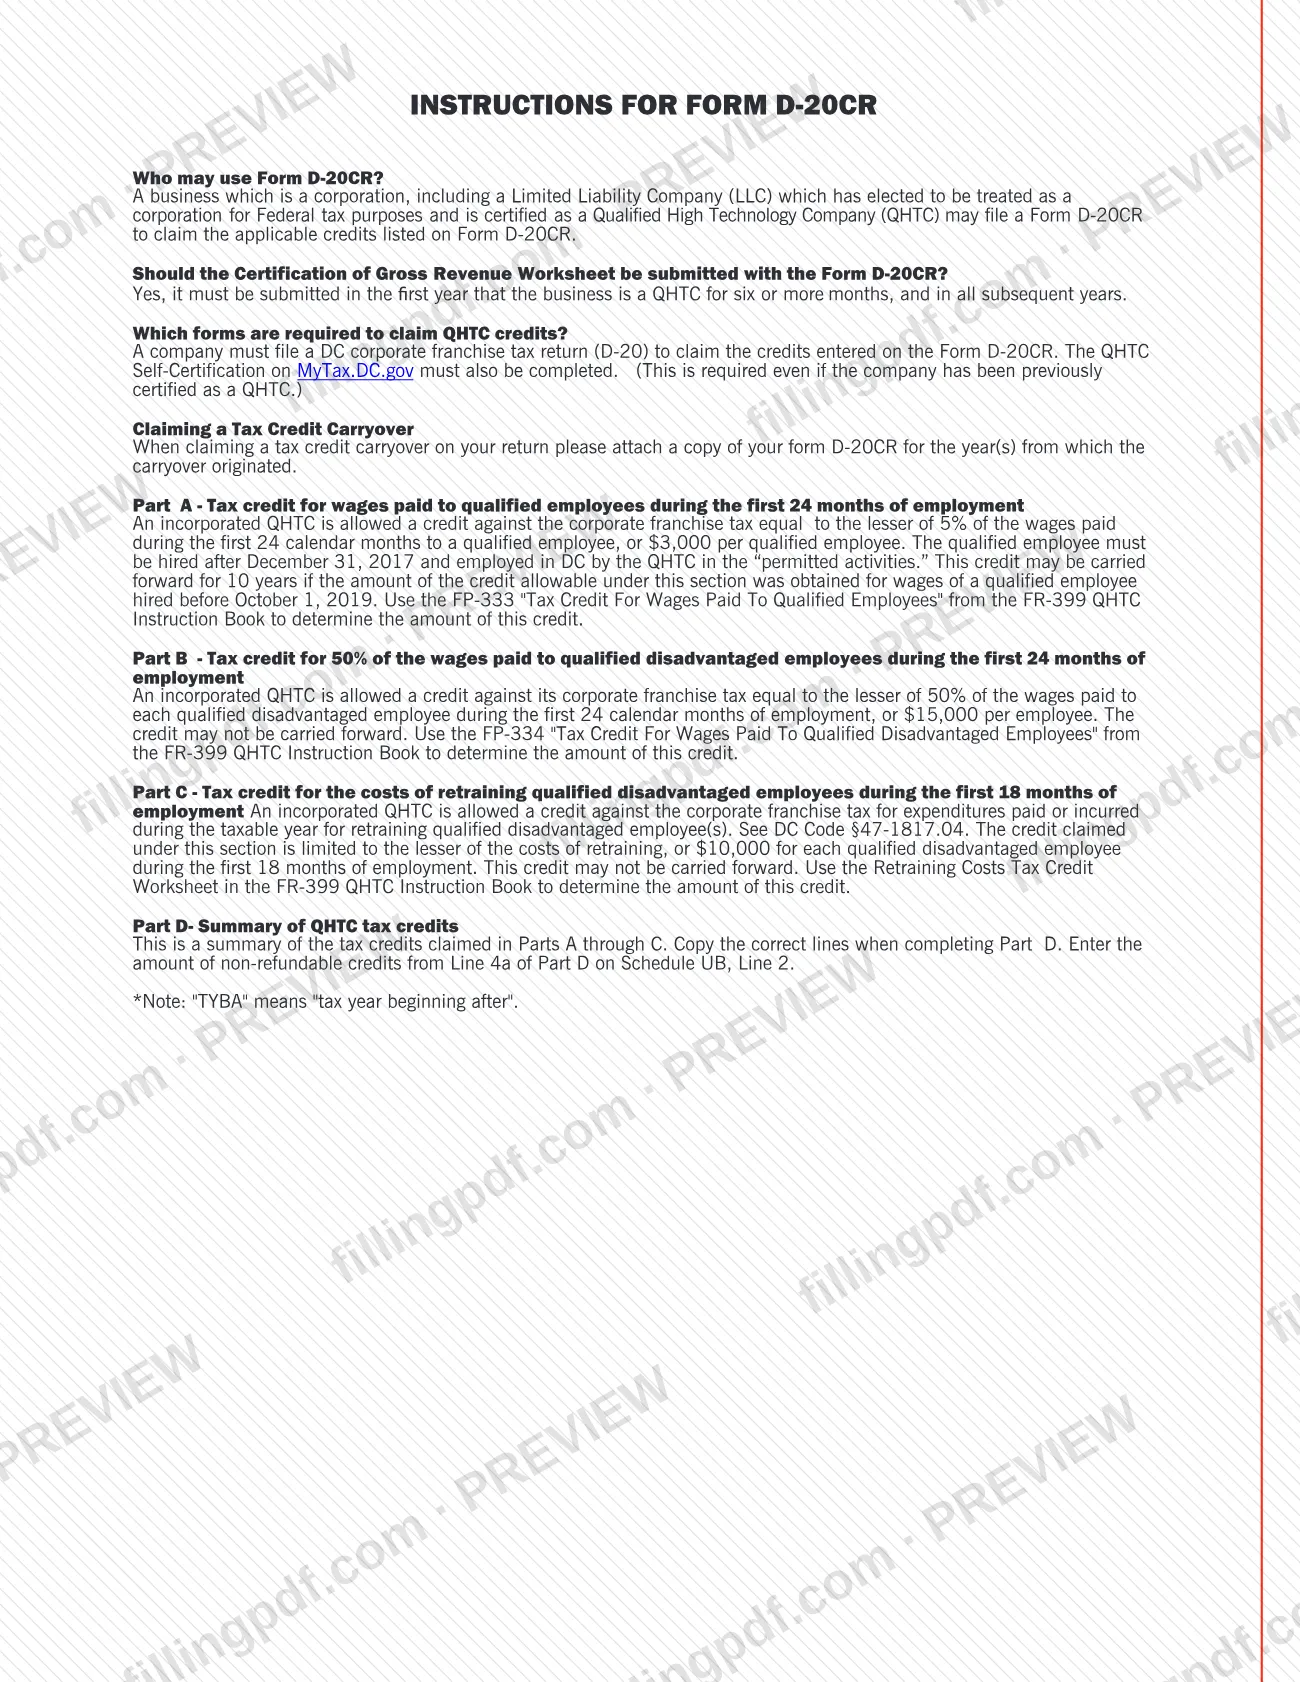
El Formulario D-20CR, Créditos fiscales corporativos para empresas QHTC (QHTC Corporate Business Tax Credits), es el formulario de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) en el que una empresa de alta tecnología calificada (QHTC) certificada reclama créditos por salarios y capacitación contra el impuesto de franquicia corporativa. Es un anexo de créditos fiscales que se presenta con el Formulario D-20, no una licencia comercial de DC. En FillingPDF puede rellenar el formulario de 2025 en línea y descargar o imprimir el PDF completado; OTR publica el formulario y sus instrucciones en el enlace de la fuente oficial.
Última actualización
¿Qué es el D-20CR?
Formulario D-20CR, Créditos fiscales corporativos para empresas QHTC (QHTC Corporate Business Tax Credits), es el formulario de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR), que lleva impreso «File With Form D-20» (Presente con el Formulario D-20), que una corporación certificada como empresa de alta tecnología calificada (QHTC) utiliza para reclamar los créditos indicados en él contra el impuesto de franquicia corporativa de DC.
El formulario de 2025 (Rev. 08/2025) tiene cuatro partes:
- Parte A: crédito equivalente al 5% de los salarios pagados a empleados calificados durante sus primeros 24 meses de empleo. El crédito se calcula por empleado y se limita al menor de estos importes: el 5% de los salarios del empleado o el límite monetario impreso en el formulario.
- Parte B: crédito equivalente al 50% de los salarios pagados a empleados calificados en situación de desventaja durante sus primeros 24 meses de empleo, también sujeto a un límite por empleado y por año.
- Parte C: crédito por los costos de recapacitación de empleados calificados en situación de desventaja durante sus primeros 18 meses de empleo, conforme al Código de DC §47-1817.04.
- Parte D: resumen de los créditos reclamados en las Partes A a C; el total no reembolsable se transfiere al Anexo UB, línea 2.
Los importes de las Partes A, B y C se calculan mediante hojas de trabajo del Libro de instrucciones FR-399 QHTC: FP-333, FP-334 y la Hoja de trabajo del crédito fiscal por costos de recapacitación. El Formulario D-20CR no certifica a una empresa como QHTC ni es una licencia: las instrucciones requieren una autocertificación QHTC por separado en MyTax.DC.gov.
¿Quién tiene que presentar el D-20CR?
Una empresa constituida como corporación y certificada como empresa de alta tecnología calificada (QHTC) puede presentar el Formulario D-20CR para reclamar los créditos indicados en él. Una sociedad de responsabilidad limitada (LLC) califica únicamente si eligió recibir el tratamiento de corporación para fines del impuesto federal y está certificada como QHTC.
Condiciones aplicables a cada crédito, según las instrucciones:
- Parte A: el empleado calificado debe haber sido contratado después del 31 de diciembre de 2017 y haber trabajado en DC para la QHTC en las «actividades permitidas».
- Parte B: se aplica a empleados calificados en situación de desventaja durante sus primeros 24 meses calendario de empleo.
- Parte C: se aplica a los gastos de recapacitación pagados o incurridos durante el año tributario para empleados calificados en situación de desventaja, durante sus primeros 18 meses de empleo.
La empresa también debe presentar una declaración del impuesto de franquicia corporativa de DC (Formulario D-20), porque allí se reclaman los créditos registrados en el D-20CR. Las empresas que no son corporaciones o que no están certificadas como QHTC quedan fuera del grupo descrito en las instrucciones.
Cuándo presentar el D-20CR
El Formulario D-20CR se presenta junto con el Formulario D-20, la declaración del impuesto de franquicia corporativa de DC, para el año tributario en que se reclaman los créditos. El formulario no indica una fecha límite aparte, por lo que se presenta con el D-20 y sigue el calendario de esa declaración.
Las instrucciones establecen dos reglas de calendario. La Hoja de trabajo de certificación de ingresos brutos debe presentarse el primer año en que la empresa sea una QHTC durante seis meses o más, y en todos los años siguientes. La autocertificación QHTC en MyTax.DC.gov es obligatoria con la declaración incluso si la empresa ya había sido certificada como QHTC. En el formulario de 2025, indique en la parte superior las fechas de inicio y finalización del año de la declaración de impuestos.
Documentos que necesitas
- Formulario D-20, la declaración del impuesto de franquicia corporativa de DC: los créditos registrados en el D-20CR se reclaman en esta declaración, y el D-20CR se presenta con ella.
- Hoja de trabajo de certificación de ingresos brutos: preséntela el primer año en que la empresa sea una QHTC durante seis meses o más, y en todos los años siguientes.
- Autocertificación QHTC completada en MyTax.DC.gov: es obligatoria incluso si la empresa ya había sido certificada como QHTC.
- Copia del Formulario D-20CR de cada año del que provenga el crédito transferido: adjúntela cuando reclame un crédito fiscal transferido.
- Importes de FP-333, FP-334 y la Hoja de trabajo del crédito fiscal por costos de recapacitación del Libro de instrucciones FR-399 QHTC: se utilizan para calcular las Partes A, B y C, respectivamente.
Cómo rellenar el D-20CR
Indique el año tributario, el TIN y el nombre de la empresa
En la parte superior, indique las fechas de inicio y finalización del año de la declaración de impuestos, su número de identificación del contribuyente y el nombre de la empresa exactamente como aparecen en el Formulario D-20.
Complete la Parte A, líneas 1 y 2
En la línea 1, indique la cantidad de empleados elegibles. En la línea 2, indique el total de salarios pagados durante el período a empleados calificados.
Calcule el crédito fiscal de la Parte A
La línea 3 es el crédito, limitado por empleado al menor de estos importes: el 5% de los salarios o el límite indicado en el formulario. Tome el importe de FP-333, línea 12, del Libro de instrucciones FR-399 QHTC.
Complete la Parte B, líneas 1 y 2
Indique en la línea 1 los empleados elegibles en el primer año y en la línea 2 los meses correspondientes al primer año.
Indique los salarios y el crédito de la Parte B
Línea 3: total de salarios pagados durante el año tributario que indique a empleados calificados en situación de desventaja. Línea 4: el crédito, tomado de FP-334, línea 13, del Libro de instrucciones FR-399 QHTC.
Complete el crédito por recapacitación de la Parte C
Línea 1: número de empleados elegibles durante los primeros 12 meses. Línea 2: total de gastos de recapacitación pagados o incurridos. Línea 3: el crédito calculado en la Hoja de trabajo del crédito fiscal por costos de recapacitación, dentro del límite por empleado indicado en el formulario.
Indique el crédito por salarios de la Parte D
En la línea 1a, indique el crédito de la Parte A, línea 3, más cualquier importe transferido. La línea 1b es el importe utilizado en esta declaración y la línea 1c es el importe transferido a años futuros; solo se permite transferir créditos por empleados contratados antes del 1 de octubre de 2019.
Copie los créditos de las Partes B y C
Línea 2: crédito de la Parte B, línea 4. Línea 3: crédito de la Parte C, línea 3. Ninguno de estos créditos se puede transferir a años futuros.
Sume los créditos no reembolsables
Línea 4a: sume las líneas 1b, 2 y 3, e indique el total en el Anexo UB, línea 2. Línea 4b: indique el total transferido a años futuros de la línea 1c.
Revise y descargue el PDF completado
Revise cada parte comparándola con las hojas de trabajo y su Formulario D-20; luego descargue o imprima el PDF completado desde FillingPDF. Prepare el paquete descrito en la sección Cómo presentar.
Cómo presentar el D-20CR
El Formulario D-20CR no tiene un canal de presentación propio: lleva impreso «File With Form D-20» (Presente con el Formulario D-20), por lo que se envía a OTR como parte de la declaración del impuesto de franquicia corporativa. Utilice los canales indicados en las instrucciones del Formulario D-20.
El paquete debe incluir:
- Formulario D-20: la declaración en la que se reclaman los créditos; el total de créditos no reembolsables de la Parte D, línea 4a, también se registra en el Anexo UB, línea 2.
- Hoja de trabajo de certificación de ingresos brutos: obligatoria el primer año en que la empresa sea una QHTC durante seis meses o más, y en todos los años siguientes.
- Copia del D-20CR del año anterior: cuando reclame un crédito transferido, adjunte el D-20CR de cada año del que provenga el crédito transferido.
- Autocertificación QHTC: complétela en MyTax.DC.gov, incluso si la empresa ya había sido certificada.
El formulario no indica una dirección postal, un portal ni una tarifa para su presentación. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario D-20CR sin un Formulario D-20; las instrucciones exigen una declaración del impuesto de franquicia corporativa de DC para reclamar los créditos.
- Omitir la autocertificación QHTC en MyTax.DC.gov porque la empresa fue certificada en un año anterior; sigue siendo obligatoria.
- Transferir el crédito de la Parte A correspondiente a un empleado contratado el 1 de octubre de 2019 o después; solo se permite transferirlo por salarios de empleados contratados antes de esa fecha.
- Transferir el crédito de la Parte B o de la Parte C; las instrucciones indican que ninguno de estos créditos se puede transferir.
- Reclamar un crédito de la Parte A por un empleado contratado el 31 de diciembre de 2017 o antes.
- Reclamar un crédito transferido sin adjuntar una copia del Formulario D-20CR del año del que proviene.
- Omitir la Hoja de trabajo de certificación de ingresos brutos el primer año en que la empresa sea una QHTC durante seis meses o más, o en años posteriores.
- Sumar la línea 1a en vez de las líneas 1b, 2 y 3 en la línea 4a, o registrar el total en un lugar distinto del Anexo UB, línea 2.
Preguntas frecuentes
¿El Formulario D-20CR es una licencia comercial de DC?
No. El Formulario D-20CR es un anexo de créditos fiscales de la Oficina de Impuestos e Ingresos de DC, que presenta con el Formulario D-20 una corporación certificada como empresa de alta tecnología calificada. Permite reclamar créditos contra el impuesto de franquicia corporativa y no otorga una licencia ni registra una empresa.
¿Para qué se utiliza el Formulario D-20CR?
Se utiliza para reclamar créditos QHTC contra el impuesto de franquicia corporativa de DC: el crédito por salarios de empleados calificados (Parte A), el crédito por salarios de empleados calificados en situación de desventaja (Parte B) y el crédito por recapacitación (Parte C). La Parte D los resume.
¿Quién puede presentar el Formulario D-20CR?
Puede presentarlo una corporación certificada como QHTC, incluida una LLC que haya elegido recibir el tratamiento de corporación para fines del impuesto federal. La empresa también debe presentar el Formulario D-20 y completar la autocertificación QHTC en MyTax.DC.gov.
¿Puedo transferir a años futuros créditos QHTC del Formulario D-20CR?
Solo el crédito por salarios de la Parte A, y únicamente si se obtuvo por salarios de un empleado calificado contratado antes del 1 de octubre de 2019; las instrucciones permiten transferirlo durante 10 años. Los créditos de las Partes B y C no se pueden transferir.
¿Qué debo adjuntar cuando reclame un crédito transferido?
Adjunte una copia del Formulario D-20CR de cada año del que provenga el crédito transferido. Las instrucciones lo exigen siempre que se reclame un crédito fiscal transferido en la declaración.
¿Necesito la Hoja de trabajo de certificación de ingresos brutos?
Sí. Según las instrucciones del D-20CR, preséntela el primer año en que la empresa sea una QHTC durante seis meses o más y en todos los años siguientes.
¿Dónde indico el total de la Parte D, línea 4a?
Indique el total de créditos QHTC no reembolsables utilizados en esta declaración, de la Parte D, línea 4a, en el Anexo UB, línea 2. La línea 4a es la suma de las líneas 1b, 2 y 3.
¿Puedo rellenar el Formulario D-20CR en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente de la Oficina de Impuestos e Ingresos de DC y no presenta el formulario; usted lo presenta con el Formulario D-20 mediante los canales de OTR.
¿Listo para rellenar el D-20CR?
Rellenar el D-20CR ahora