
El Formulario FR-399, Empresas de alta tecnología calificadas (Qualified High Technology Companies (QHTC)), es el folleto que publica la Oficina de Impuestos e Ingresos de DC (OTR) para los años tributarios 2021, 2022 y 2023 (Rev. 03/2025). Explica quiénes califican como QHTC y qué beneficios tributarios de DC se aplican, y contiene los formularios de solicitud de crédito FP-332, FP-333 y FP-334, así como la hoja de trabajo de Certificación de ingresos brutos. Es solo en parte un recurso de DC sobre impuestos a la propiedad: también indica que la exención del impuesto sobre bienes muebles para las QHTC terminó a partir del 1 de julio de 2021. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; OTR publica el original en la URL oficial.
Última actualización
¿Qué es el FR-399?
Formulario FR-399, Empresas de alta tecnología calificadas (Qualified High Technology Companies (QHTC)), es el folleto de la Oficina de Impuestos e Ingresos (OTR) para los años tributarios 2021, 2022 y 2023, que explica cómo una empresa califica como empresa de alta tecnología calificada en el Distrito de Columbia y cómo solicita los beneficios tributarios relacionados.
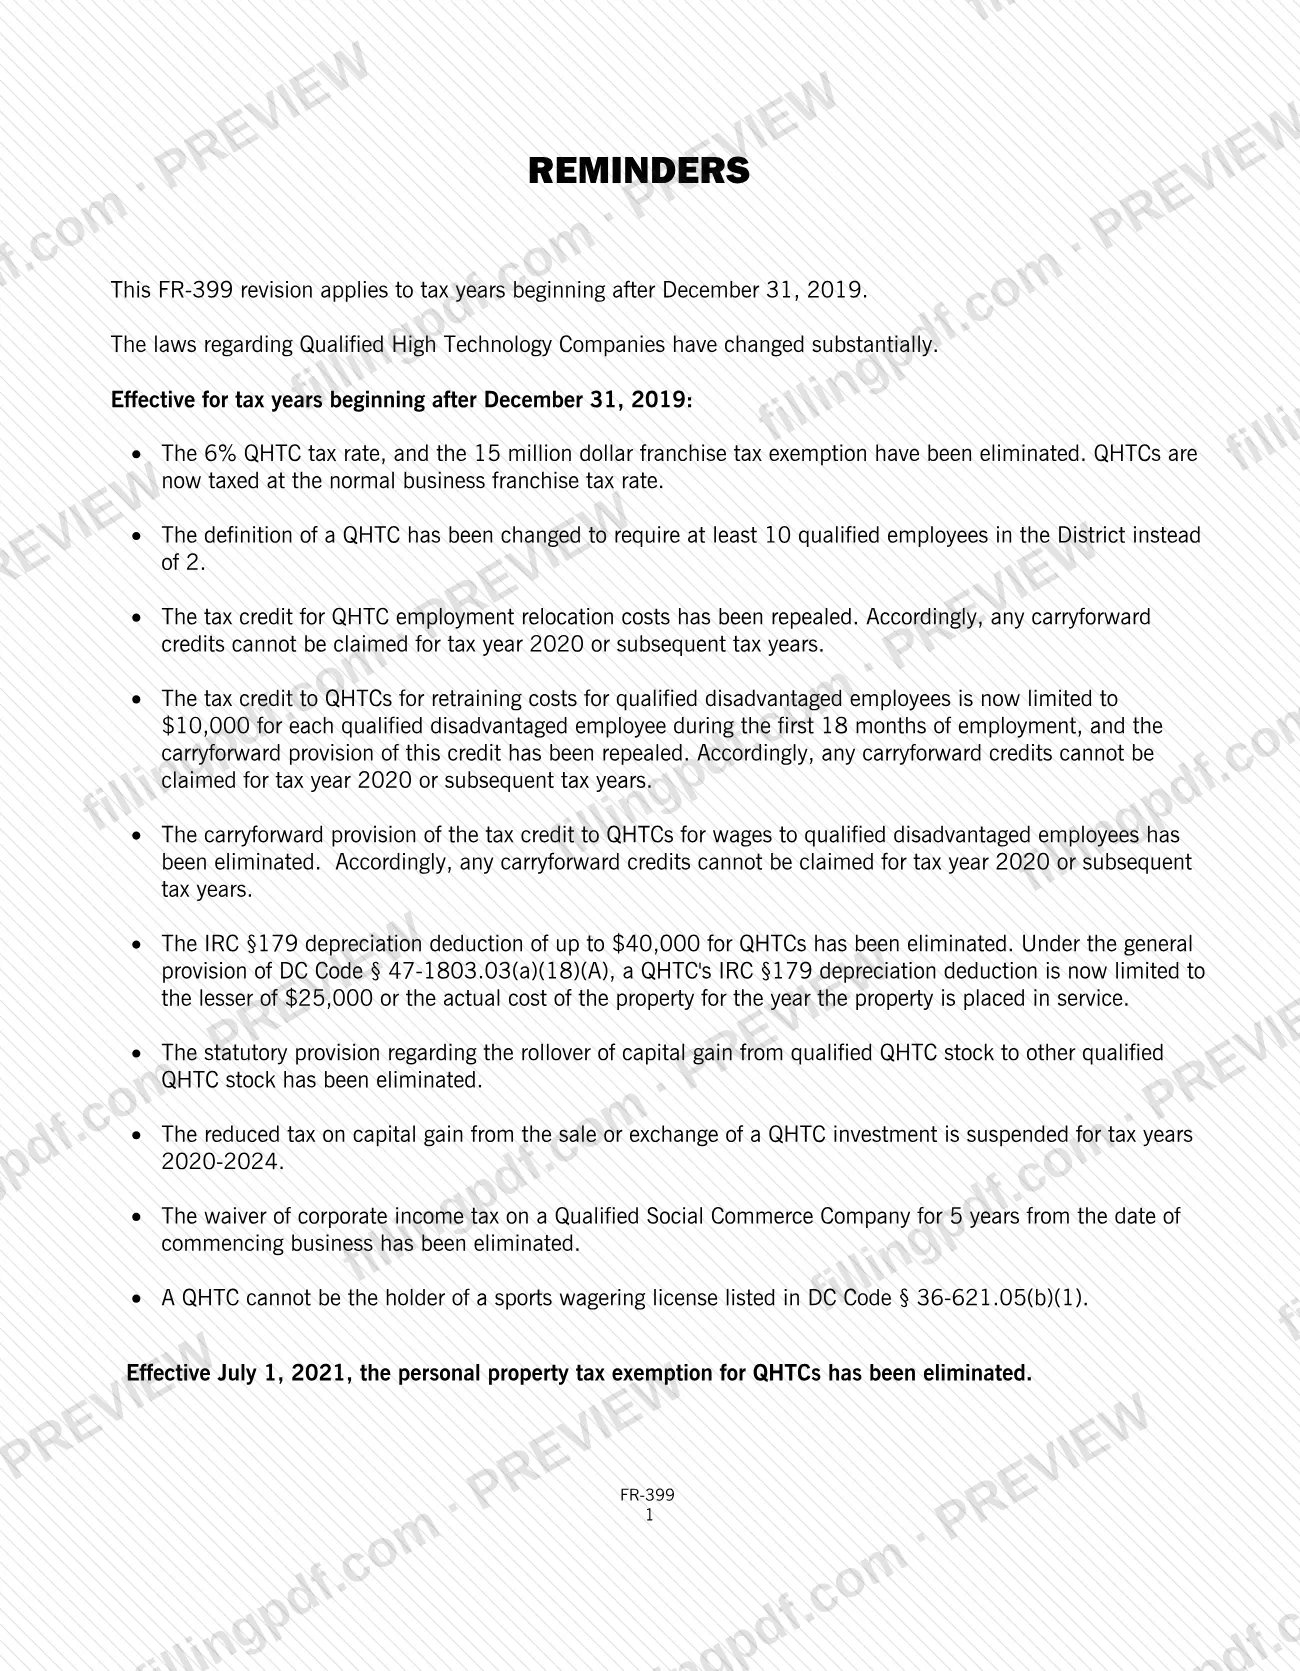
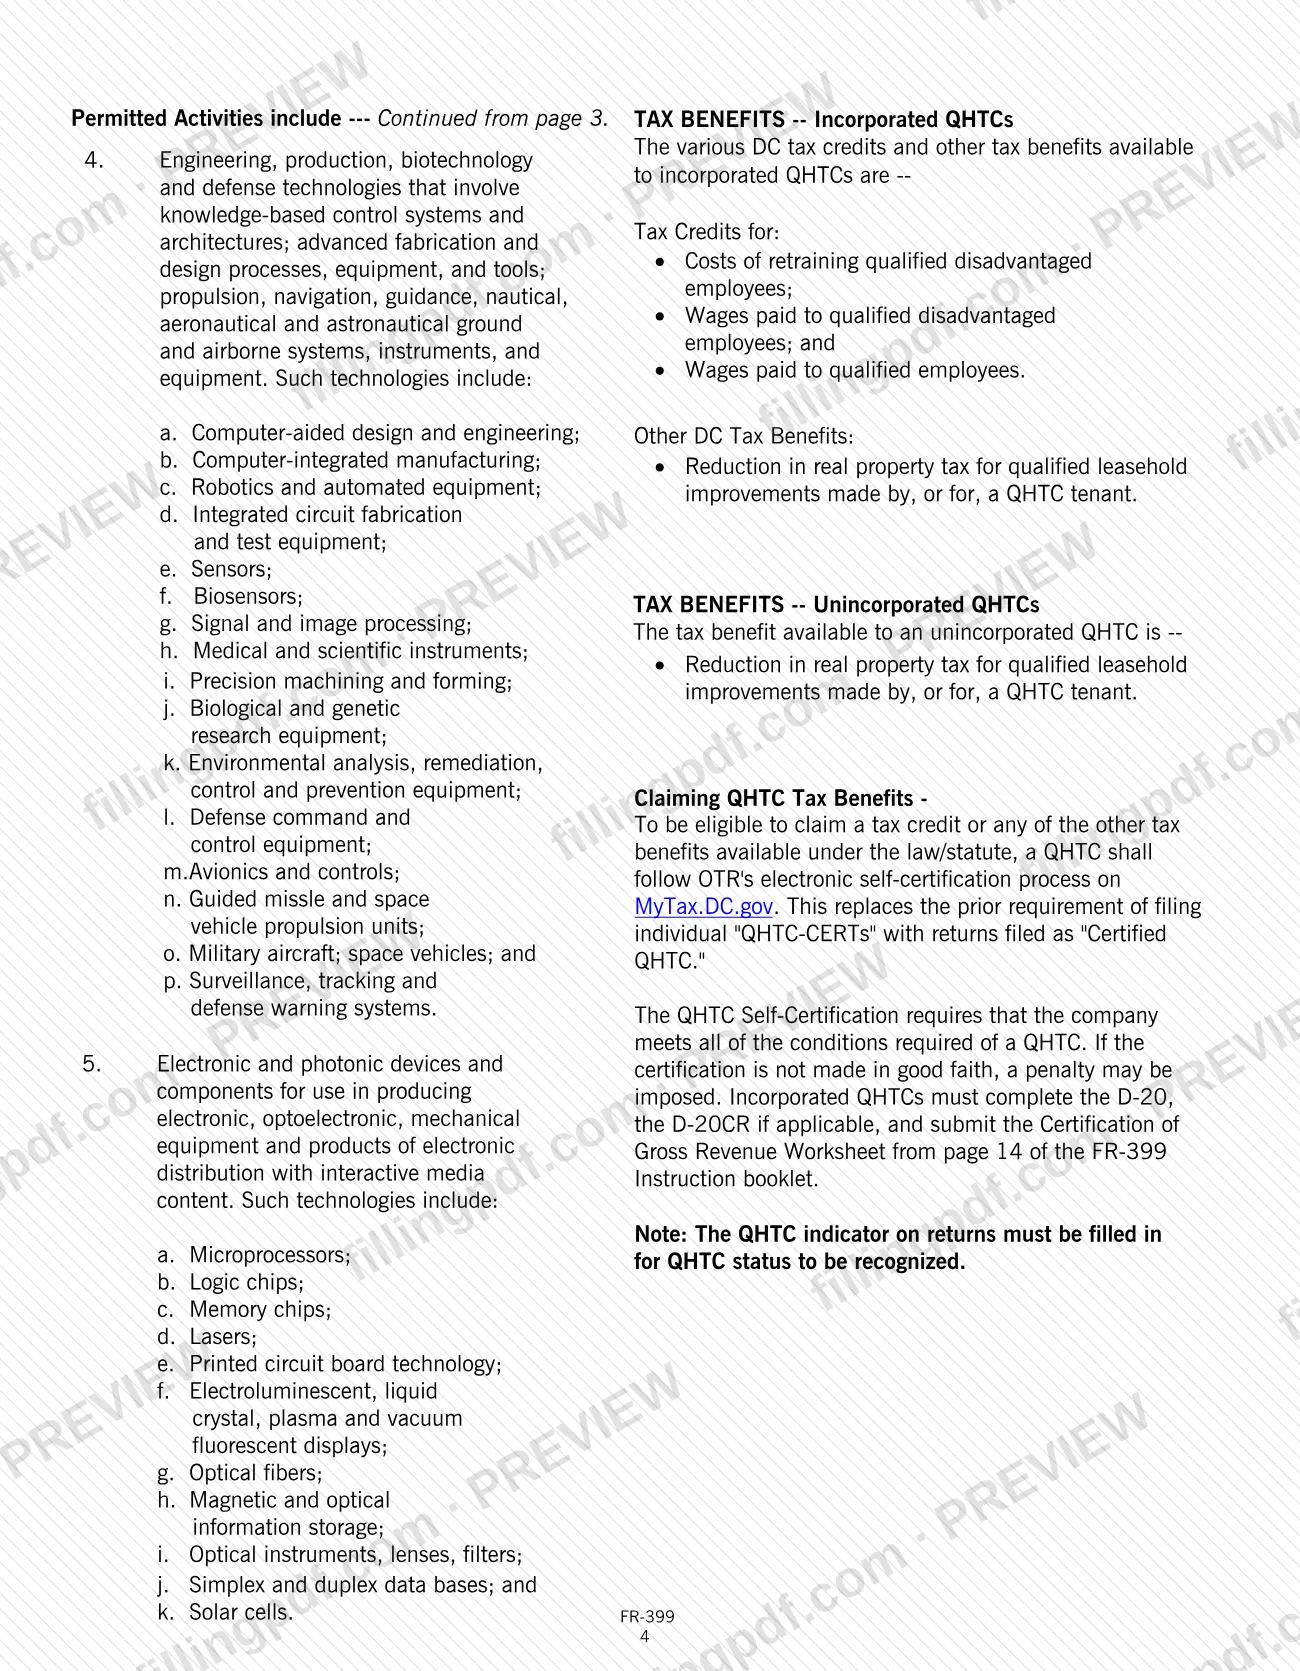
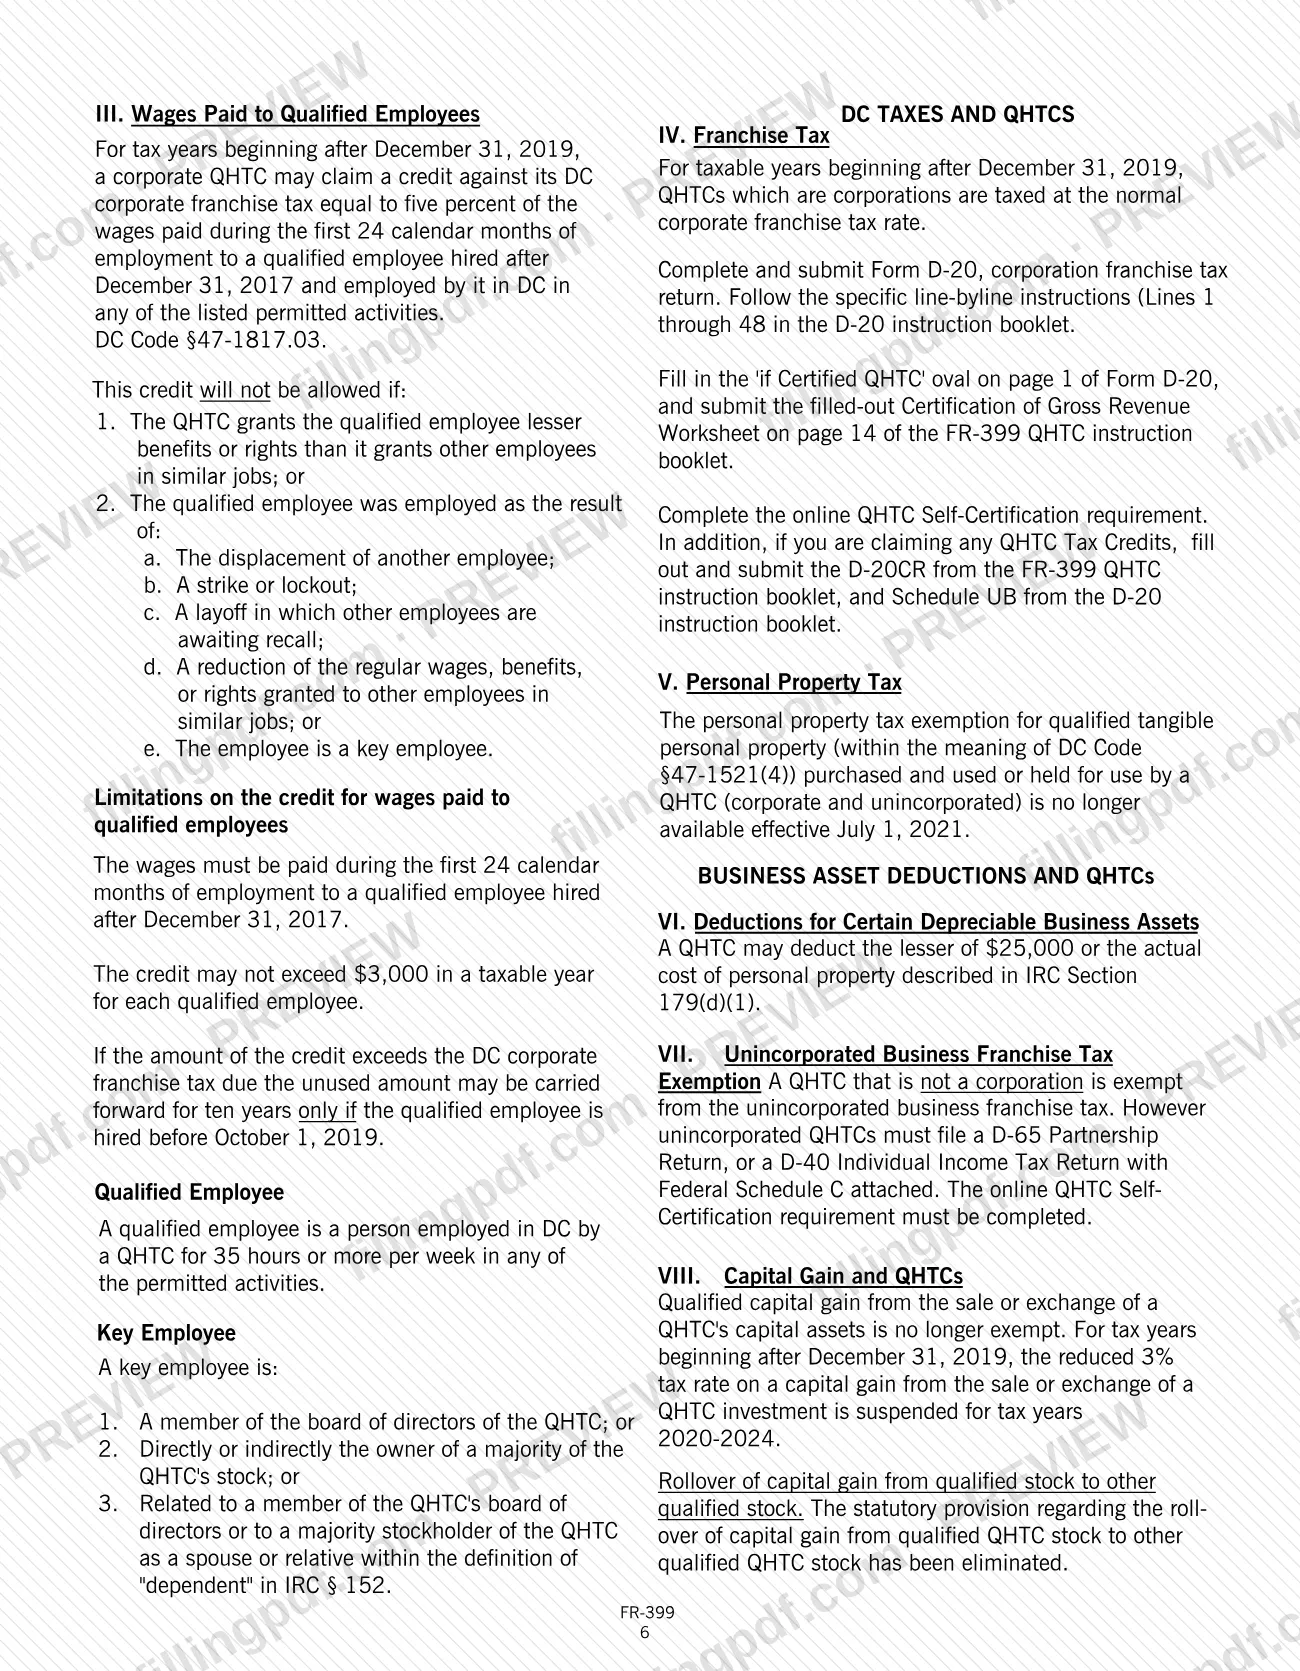
El folleto se aplica a los años tributarios que comienzan después del 31 de diciembre de 2019 y refleja la Ley de Enmienda de Modificación de Incentivos Tributarios para QHTC de 2020. Entre los cambios que enumera: las QHTC tributan a la tasa normal del impuesto de franquicia empresarial; una QHTC necesita al menos 10 empleados calificados en el Distrito; se derogó el crédito por costos de reubicación; y la exención del impuesto sobre bienes muebles para las QHTC se eliminó a partir del 1 de julio de 2021.
Dentro del folleto encontrará:
- la definición de QHTC, las empresas que quedan excluidas y la lista de actividades permitidas;
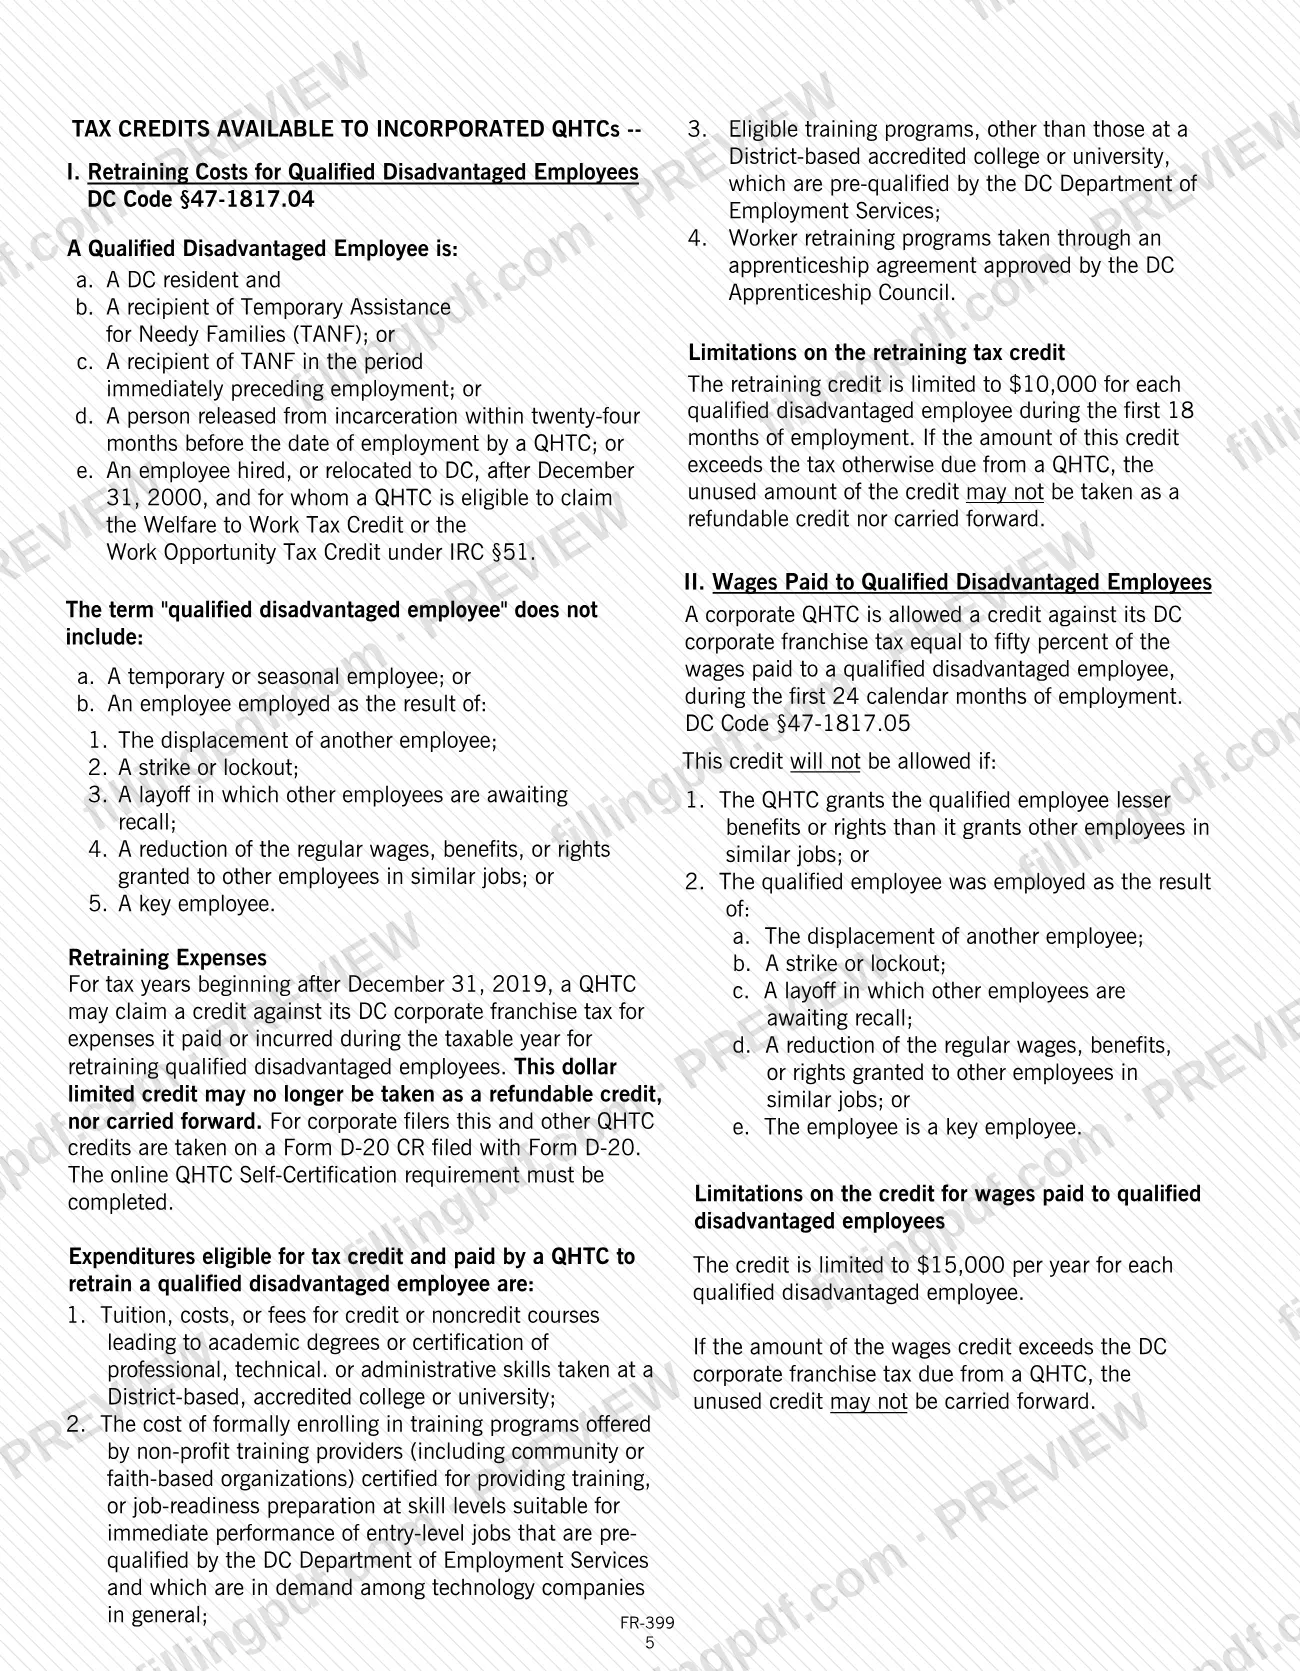
- los créditos tributarios por costos de recapacitación, por salarios pagados a empleados calificados desfavorecidos y por salarios pagados a empleados calificados;
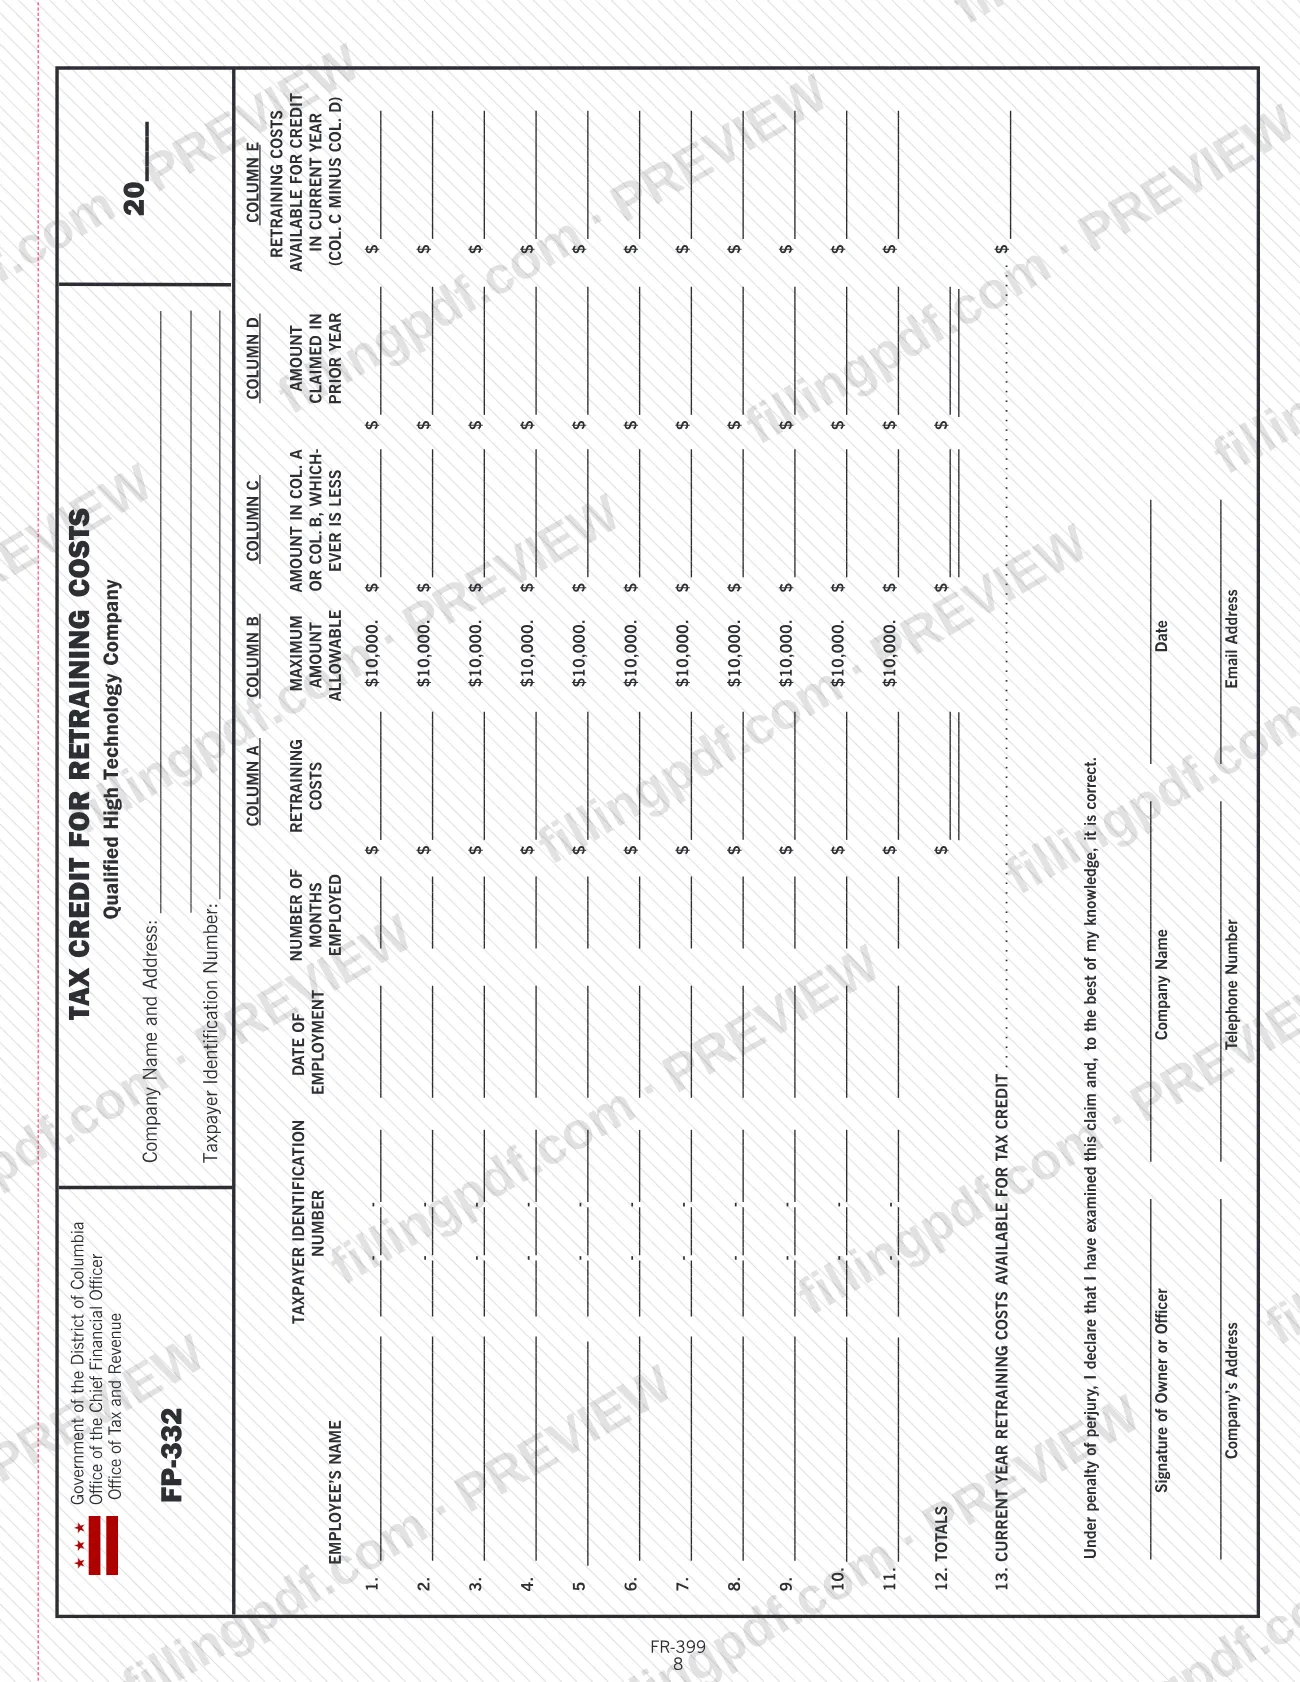
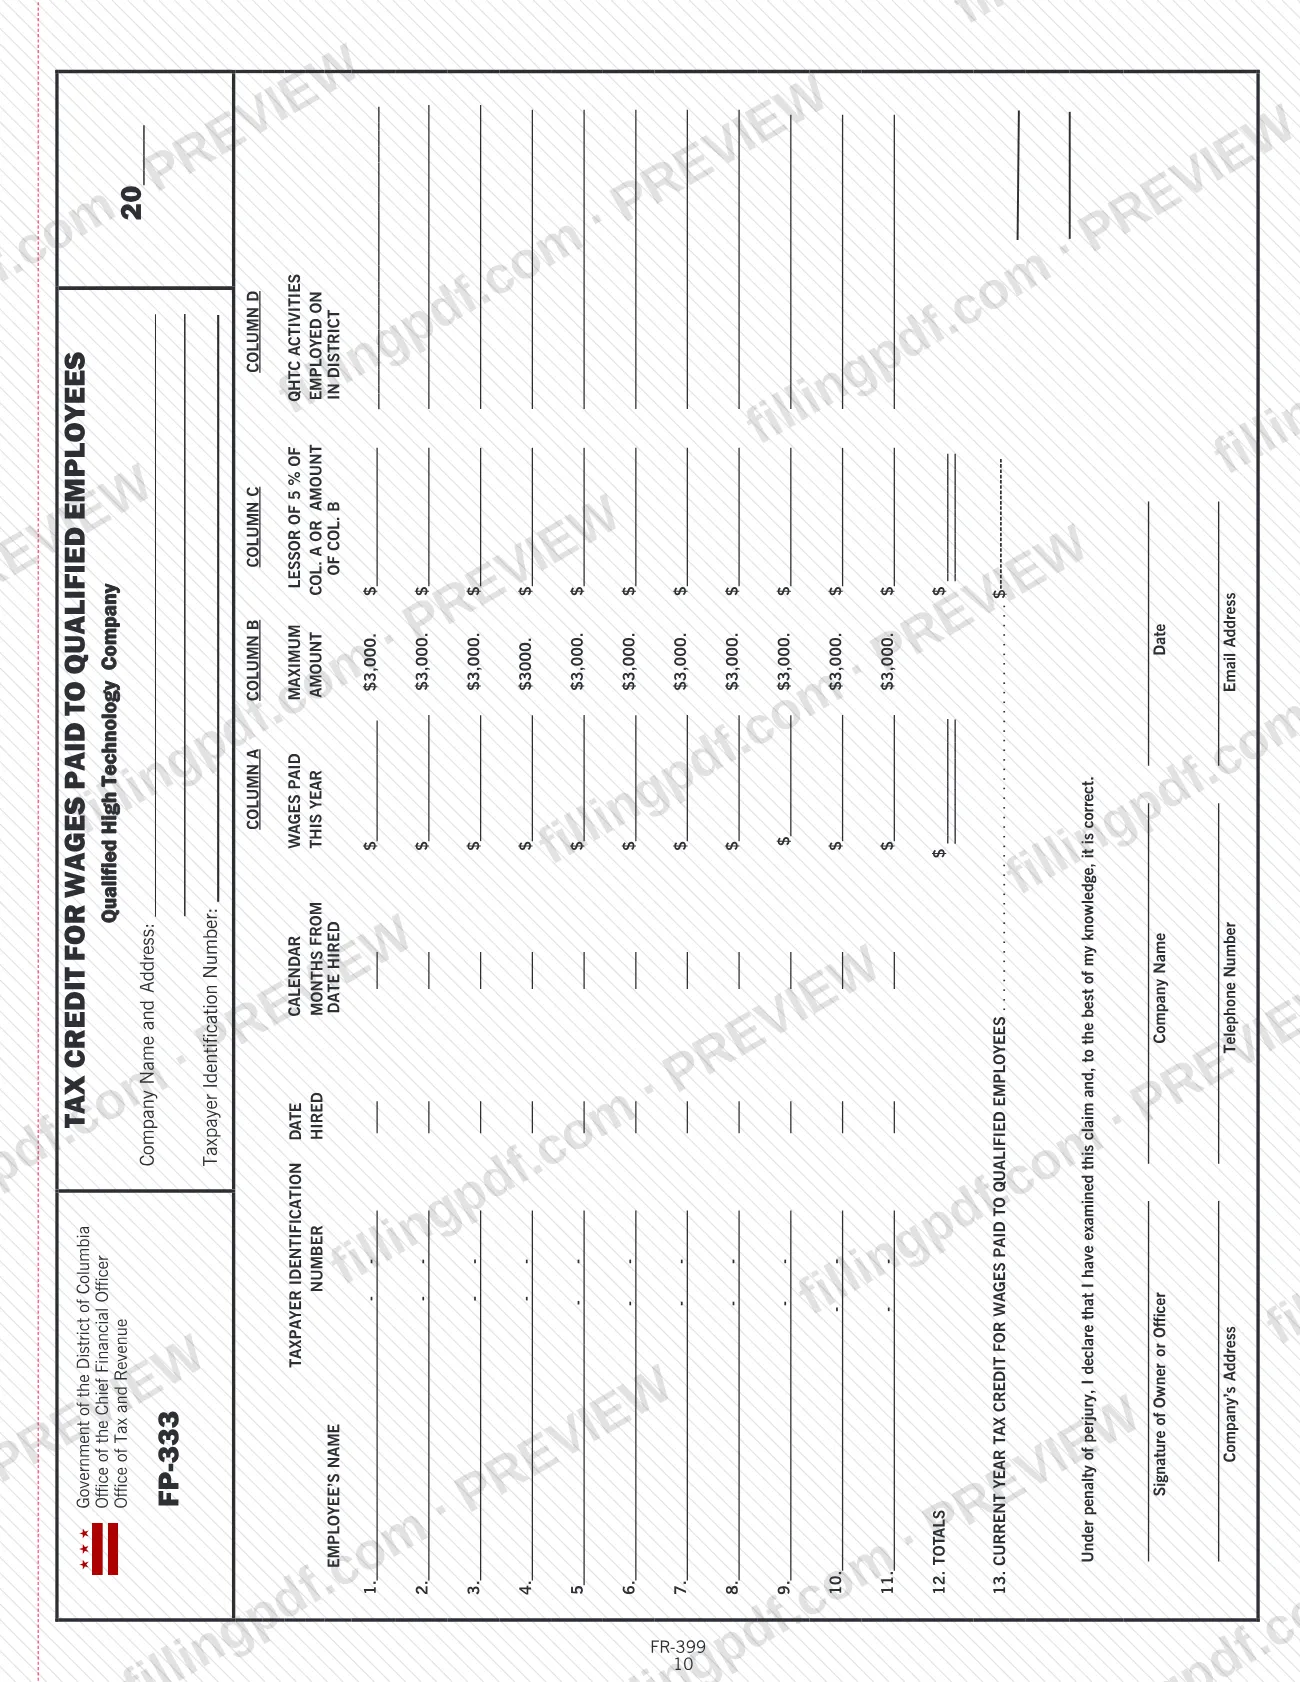
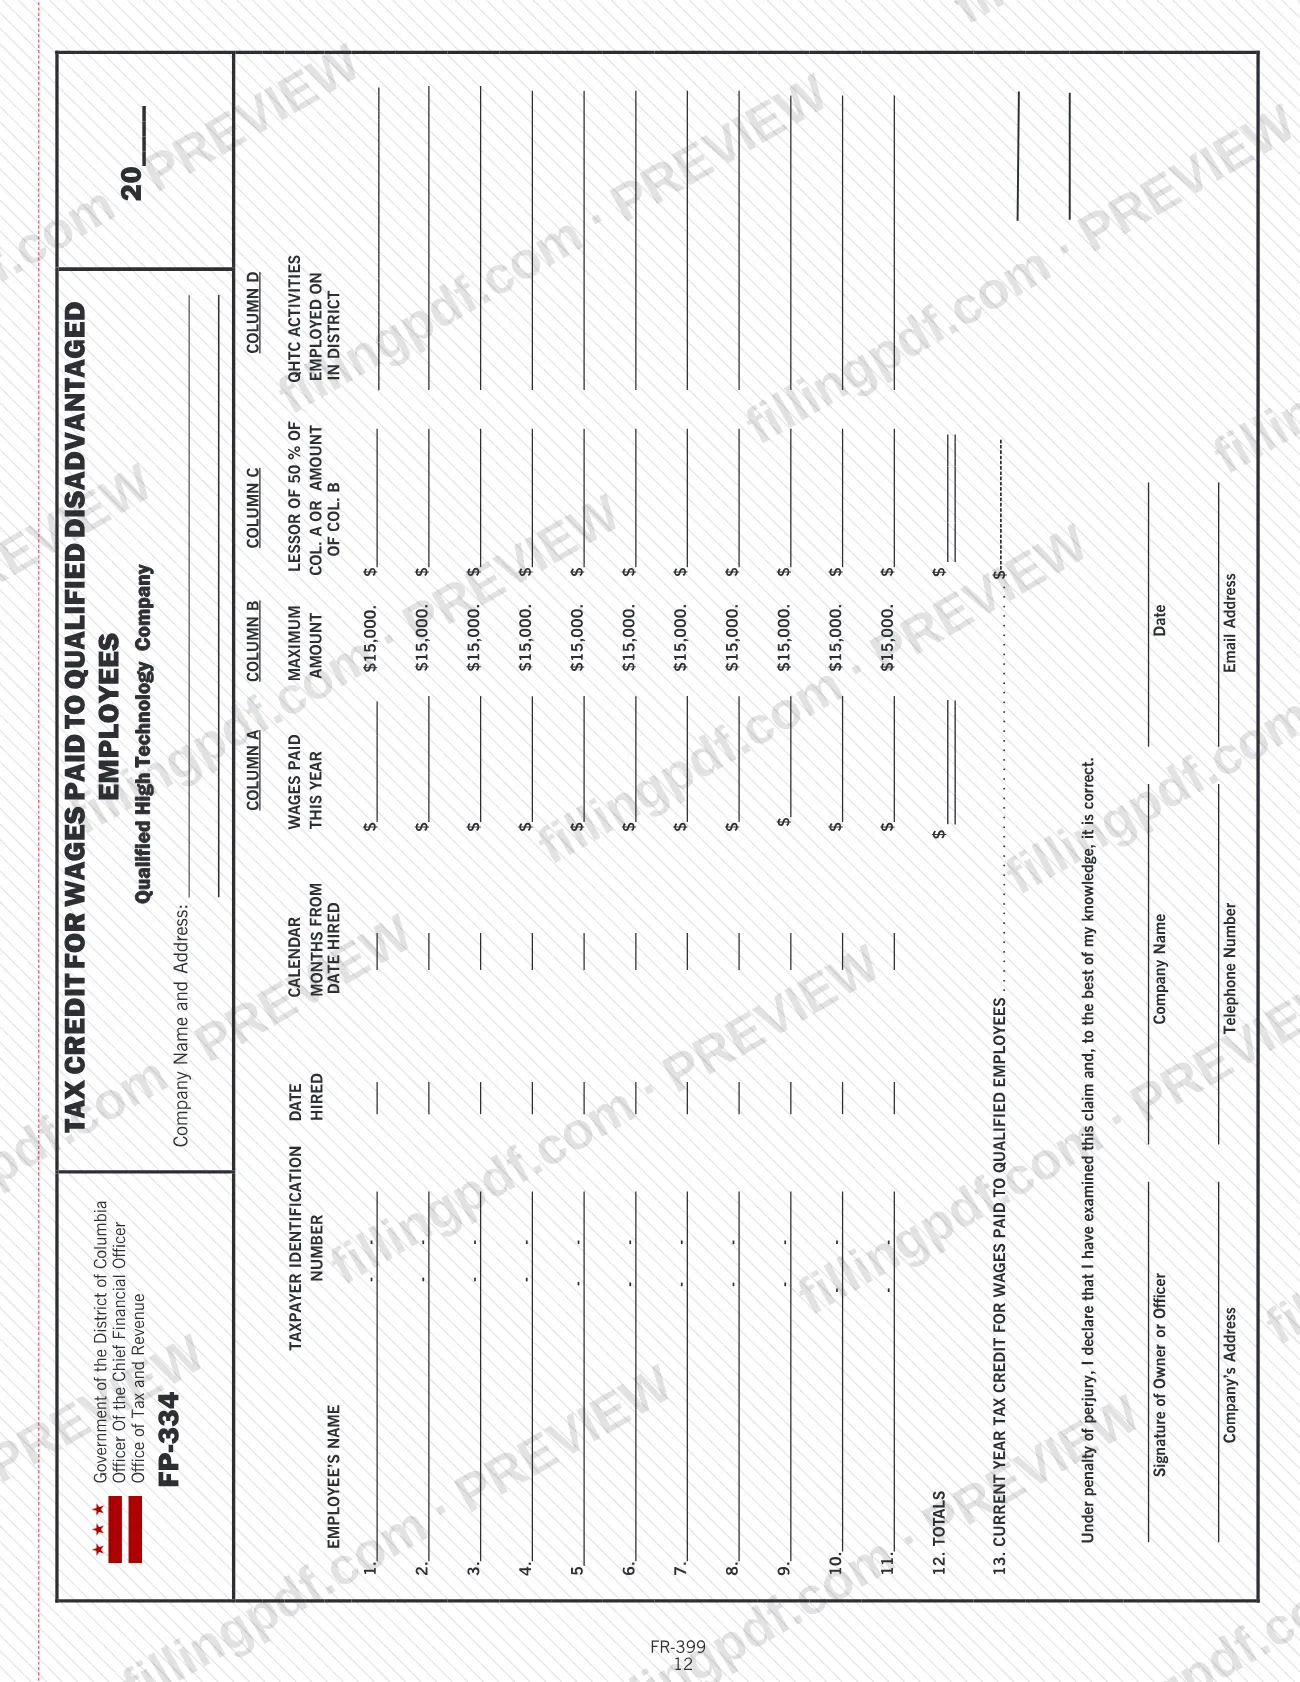
- Formulario FP-332 (costos de recapacitación), Formulario FP-333 (salarios pagados a empleados calificados) y Formulario FP-334 (salarios pagados a empleados calificados desfavorecidos);
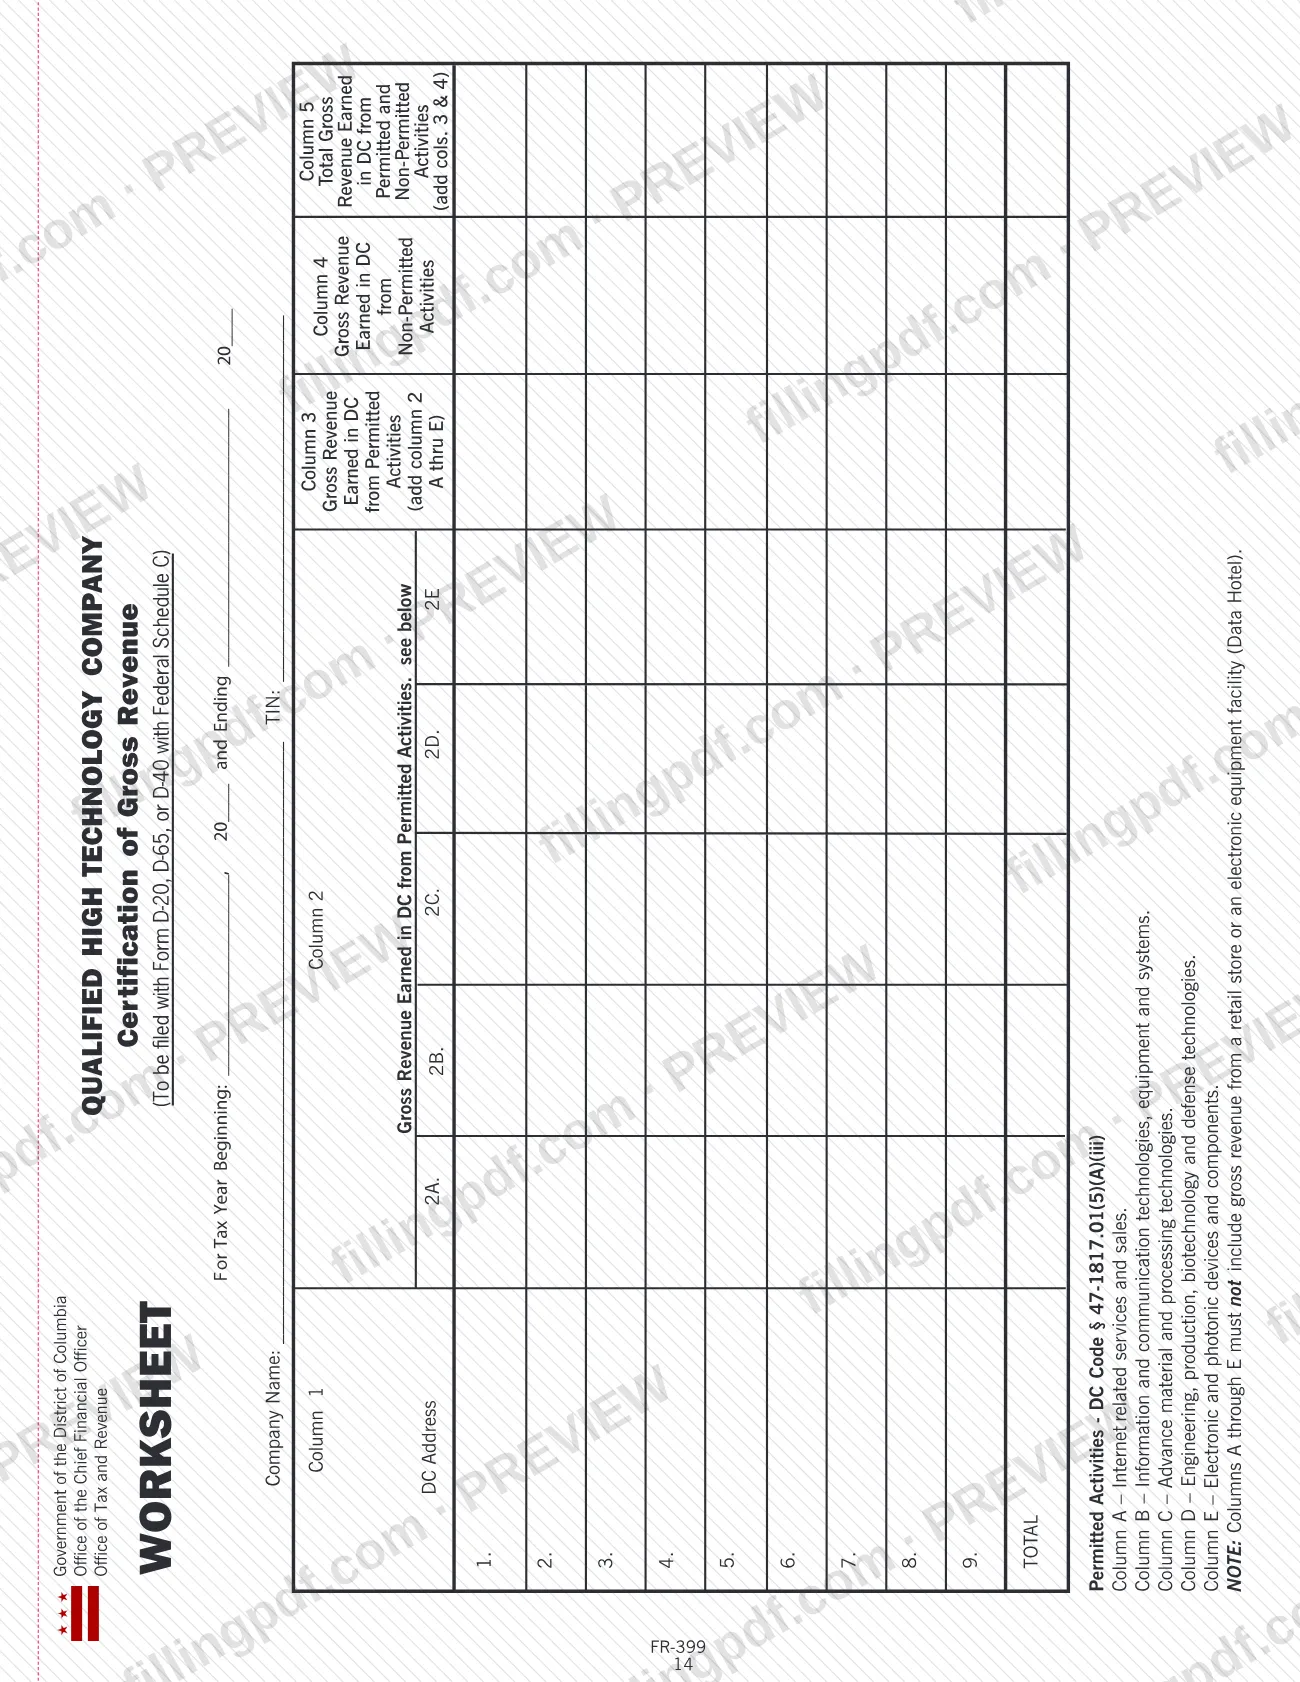
- la hoja de trabajo de Certificación de ingresos brutos de QHTC.
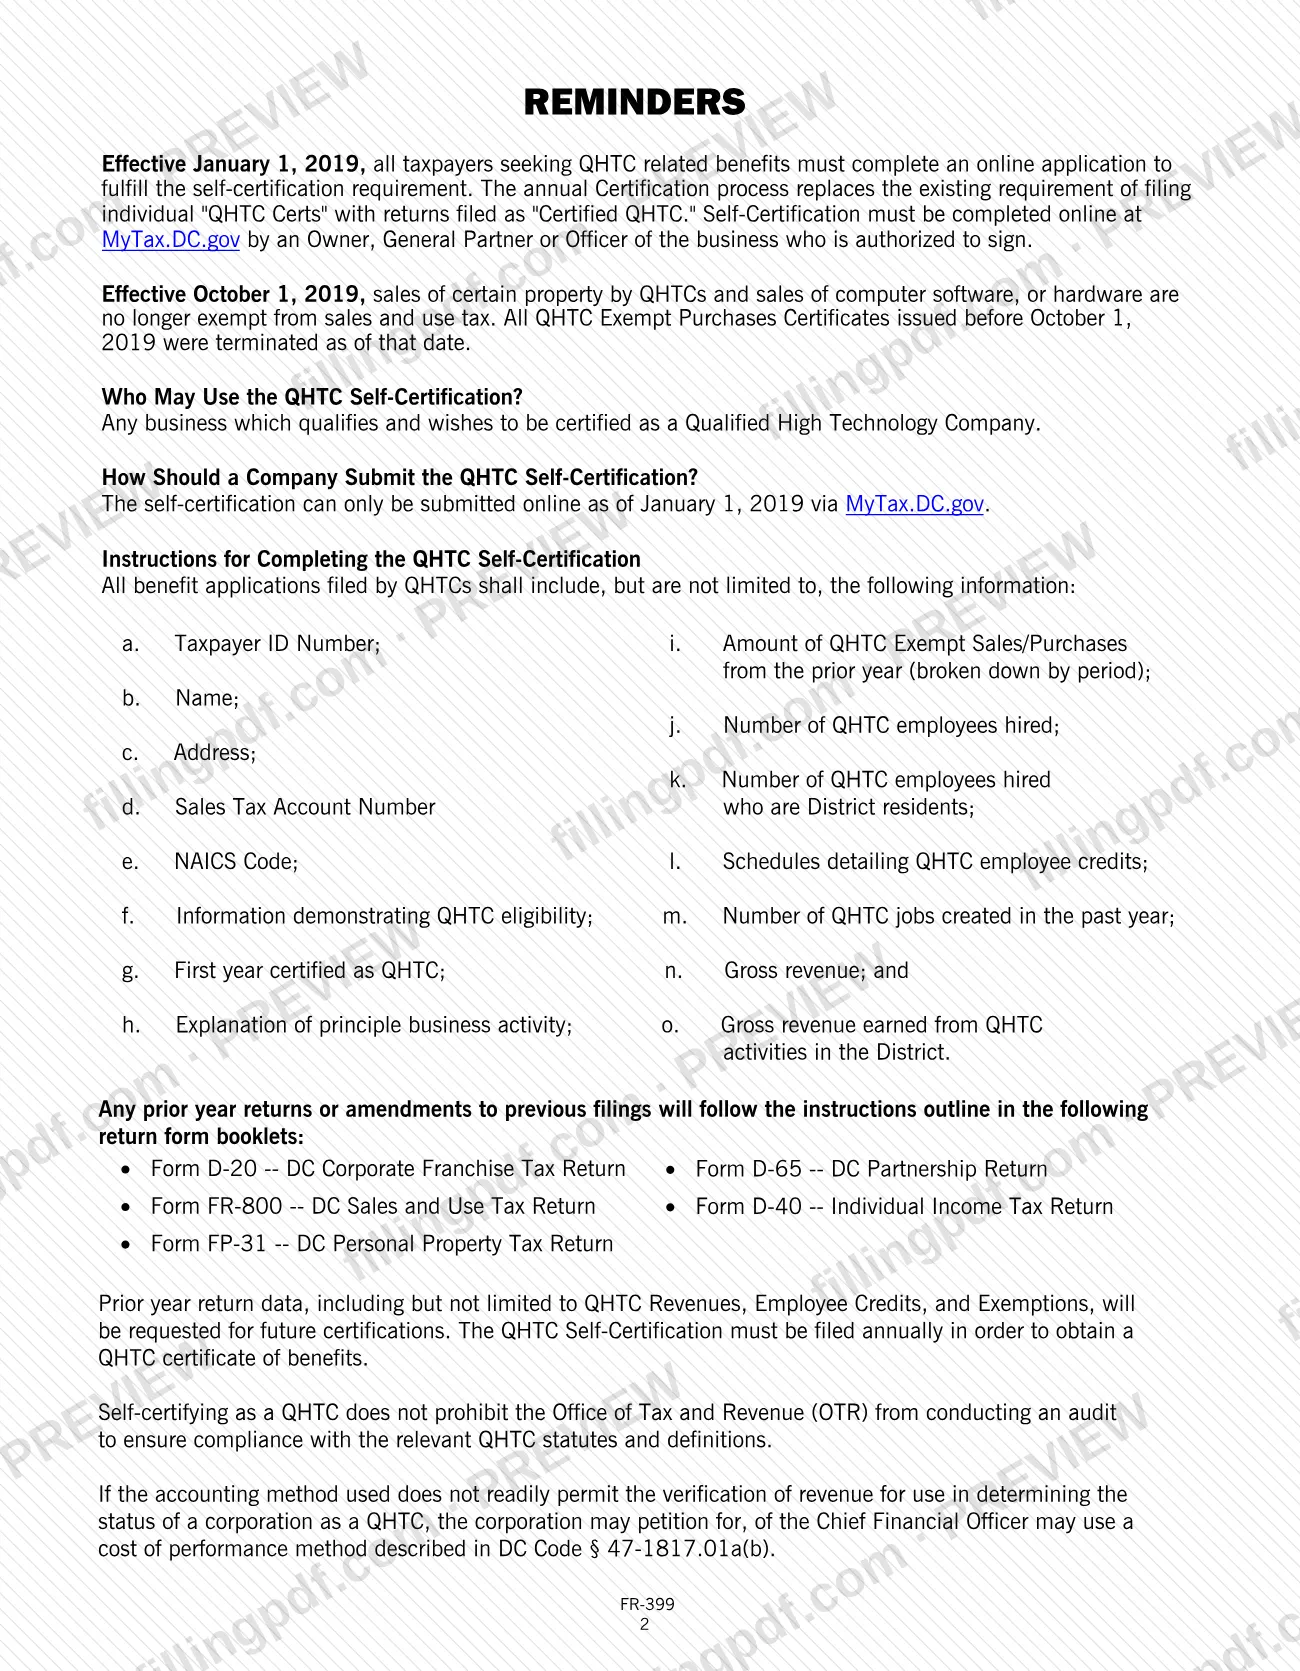
El FR-399 no es una declaración. Las corporaciones solicitan los créditos en el Formulario D-20CR, que presentan con el Formulario D-20, y los beneficios dependen de la autocertificación anual en línea de QHTC en MyTax.DC.gov, que reemplazó la presentación anterior de "QHTC-CERT".
¿Quién tiene que presentar el FR-399?
Toda empresa que califique y quiera certificarse como empresa de alta tecnología calificada utiliza la autocertificación descrita en este folleto. Las corporaciones que estén certificadas como QHTC y soliciten uno de los créditos utilizan el formulario de solicitud correspondiente: FP-332 para costos de recapacitación, FP-333 para salarios pagados a empleados calificados y FP-334 para salarios pagados a empleados calificados desfavorecidos.
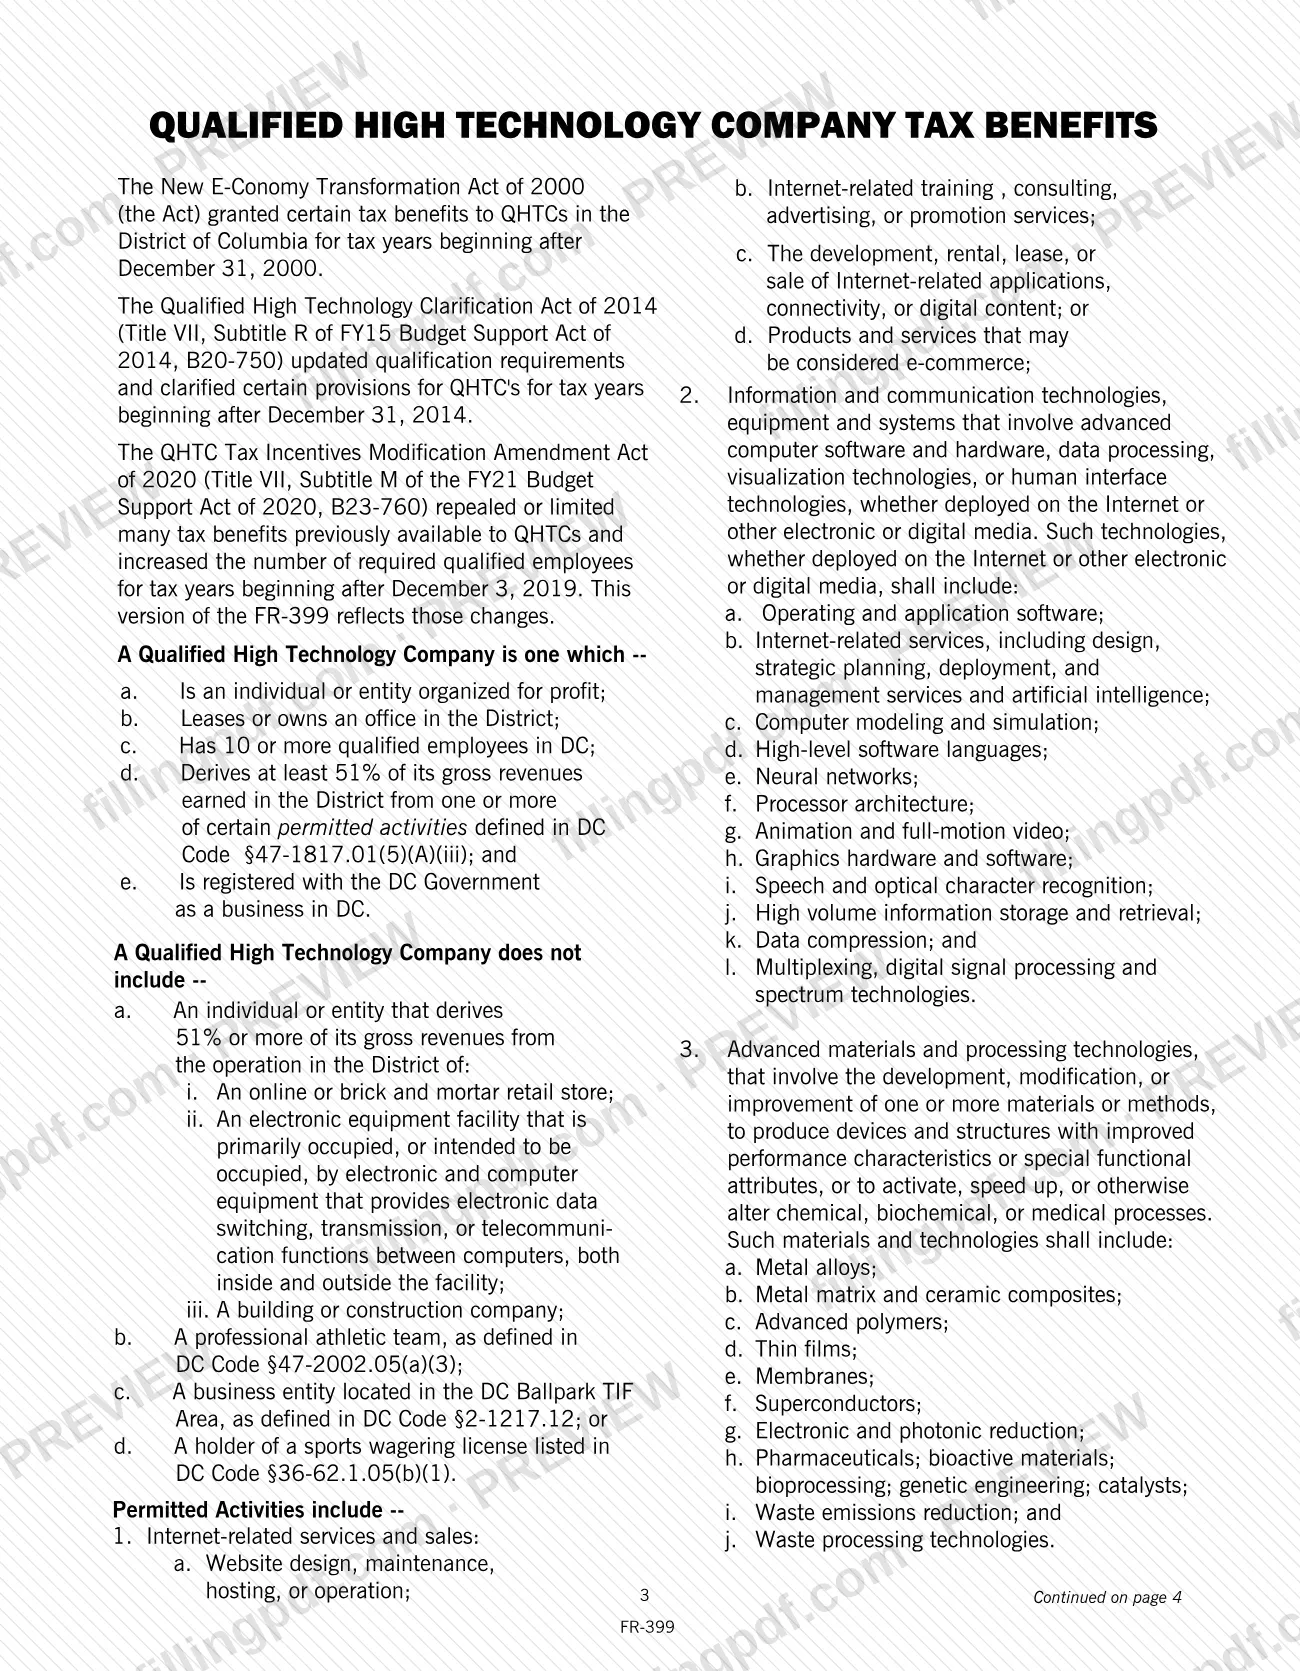
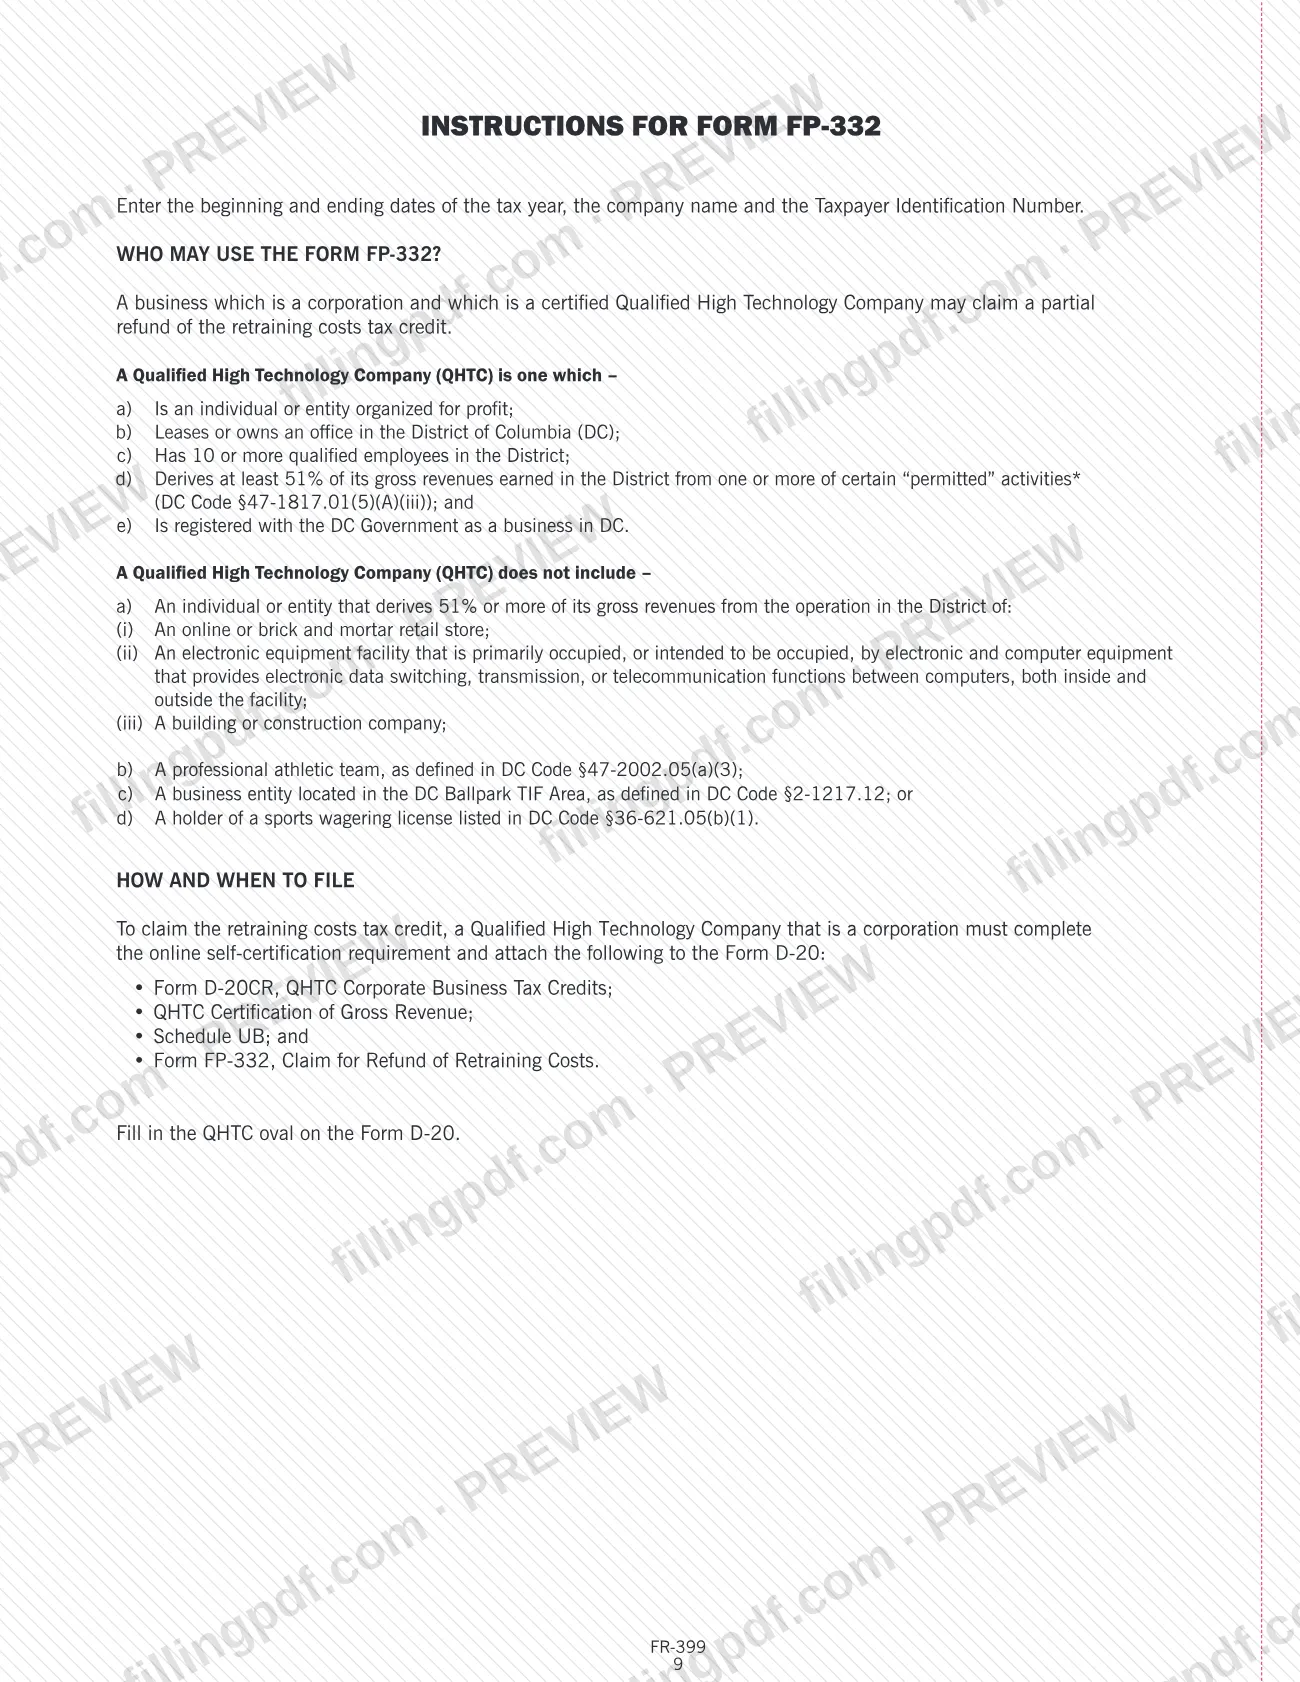
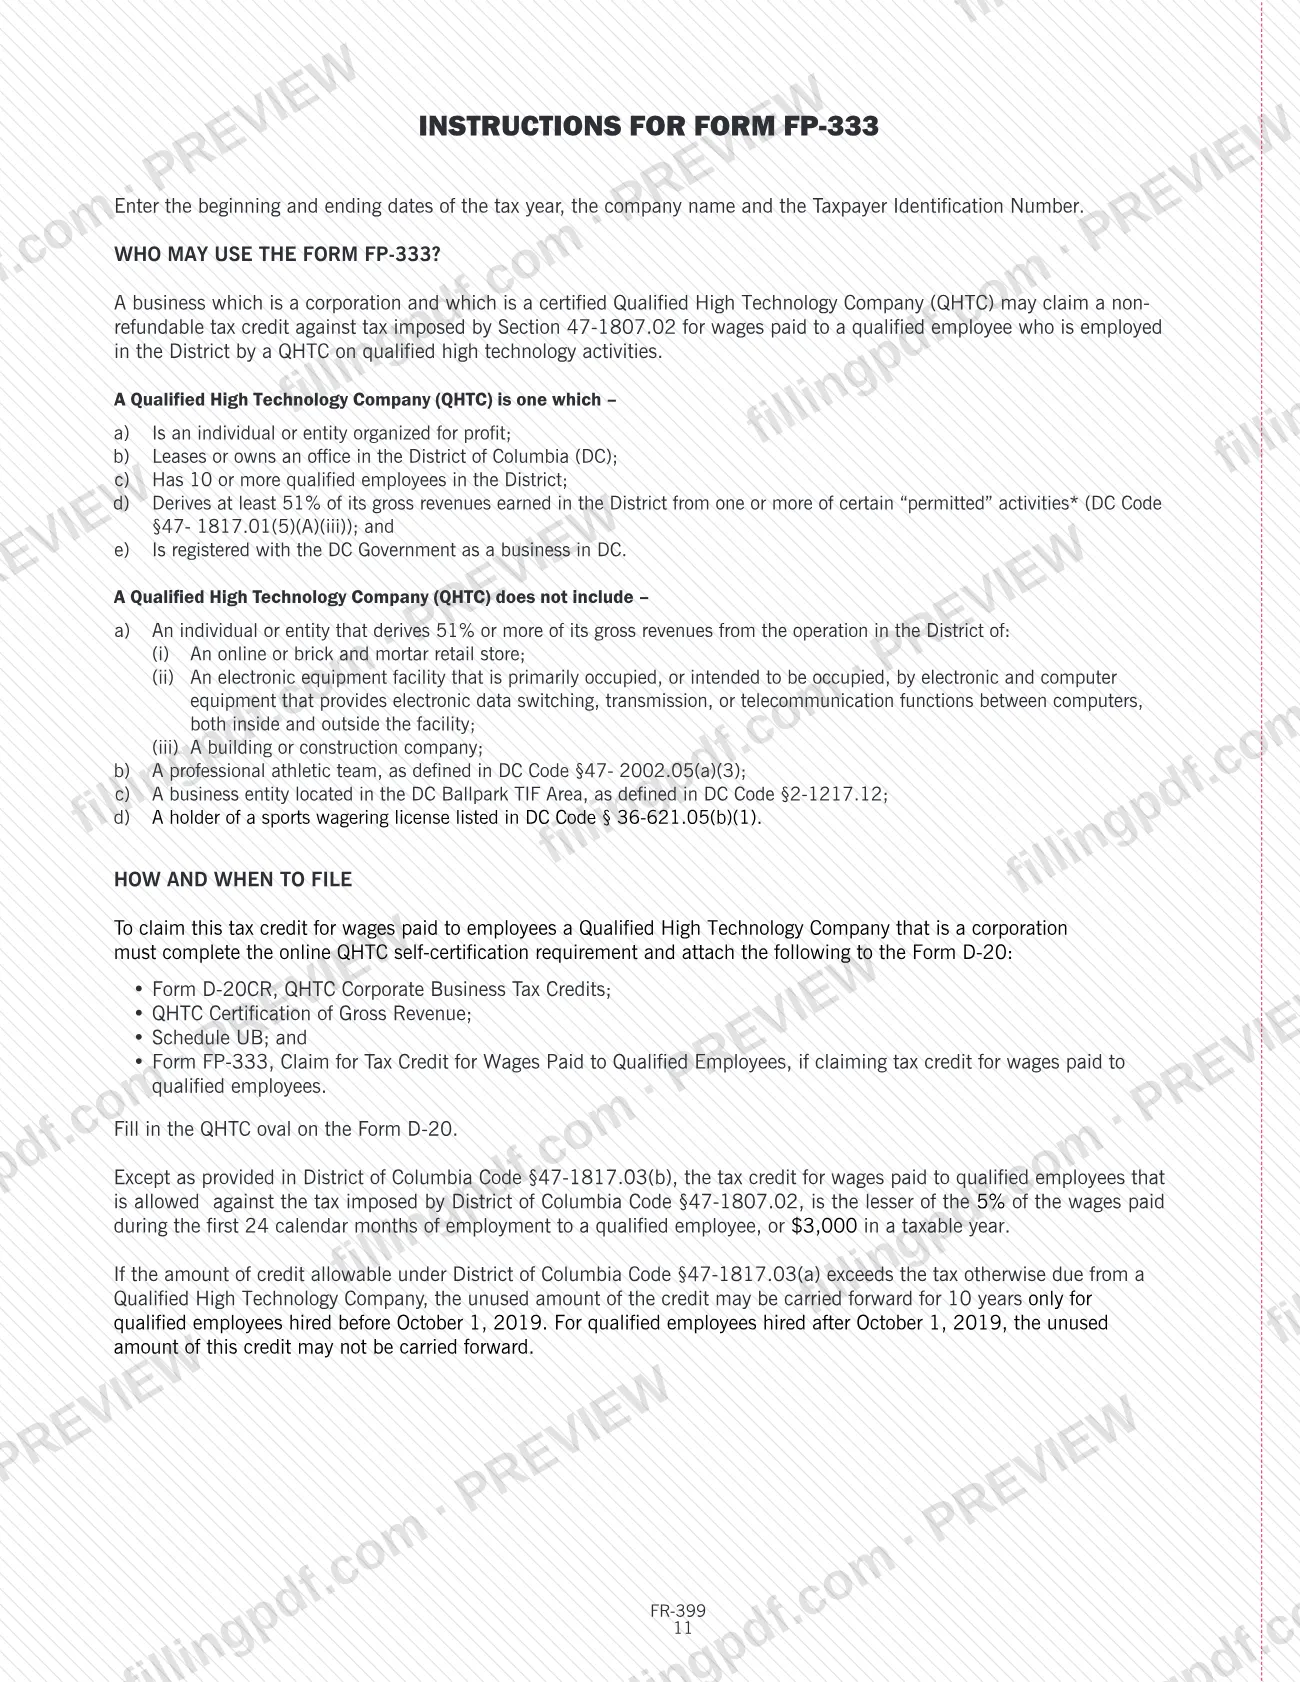
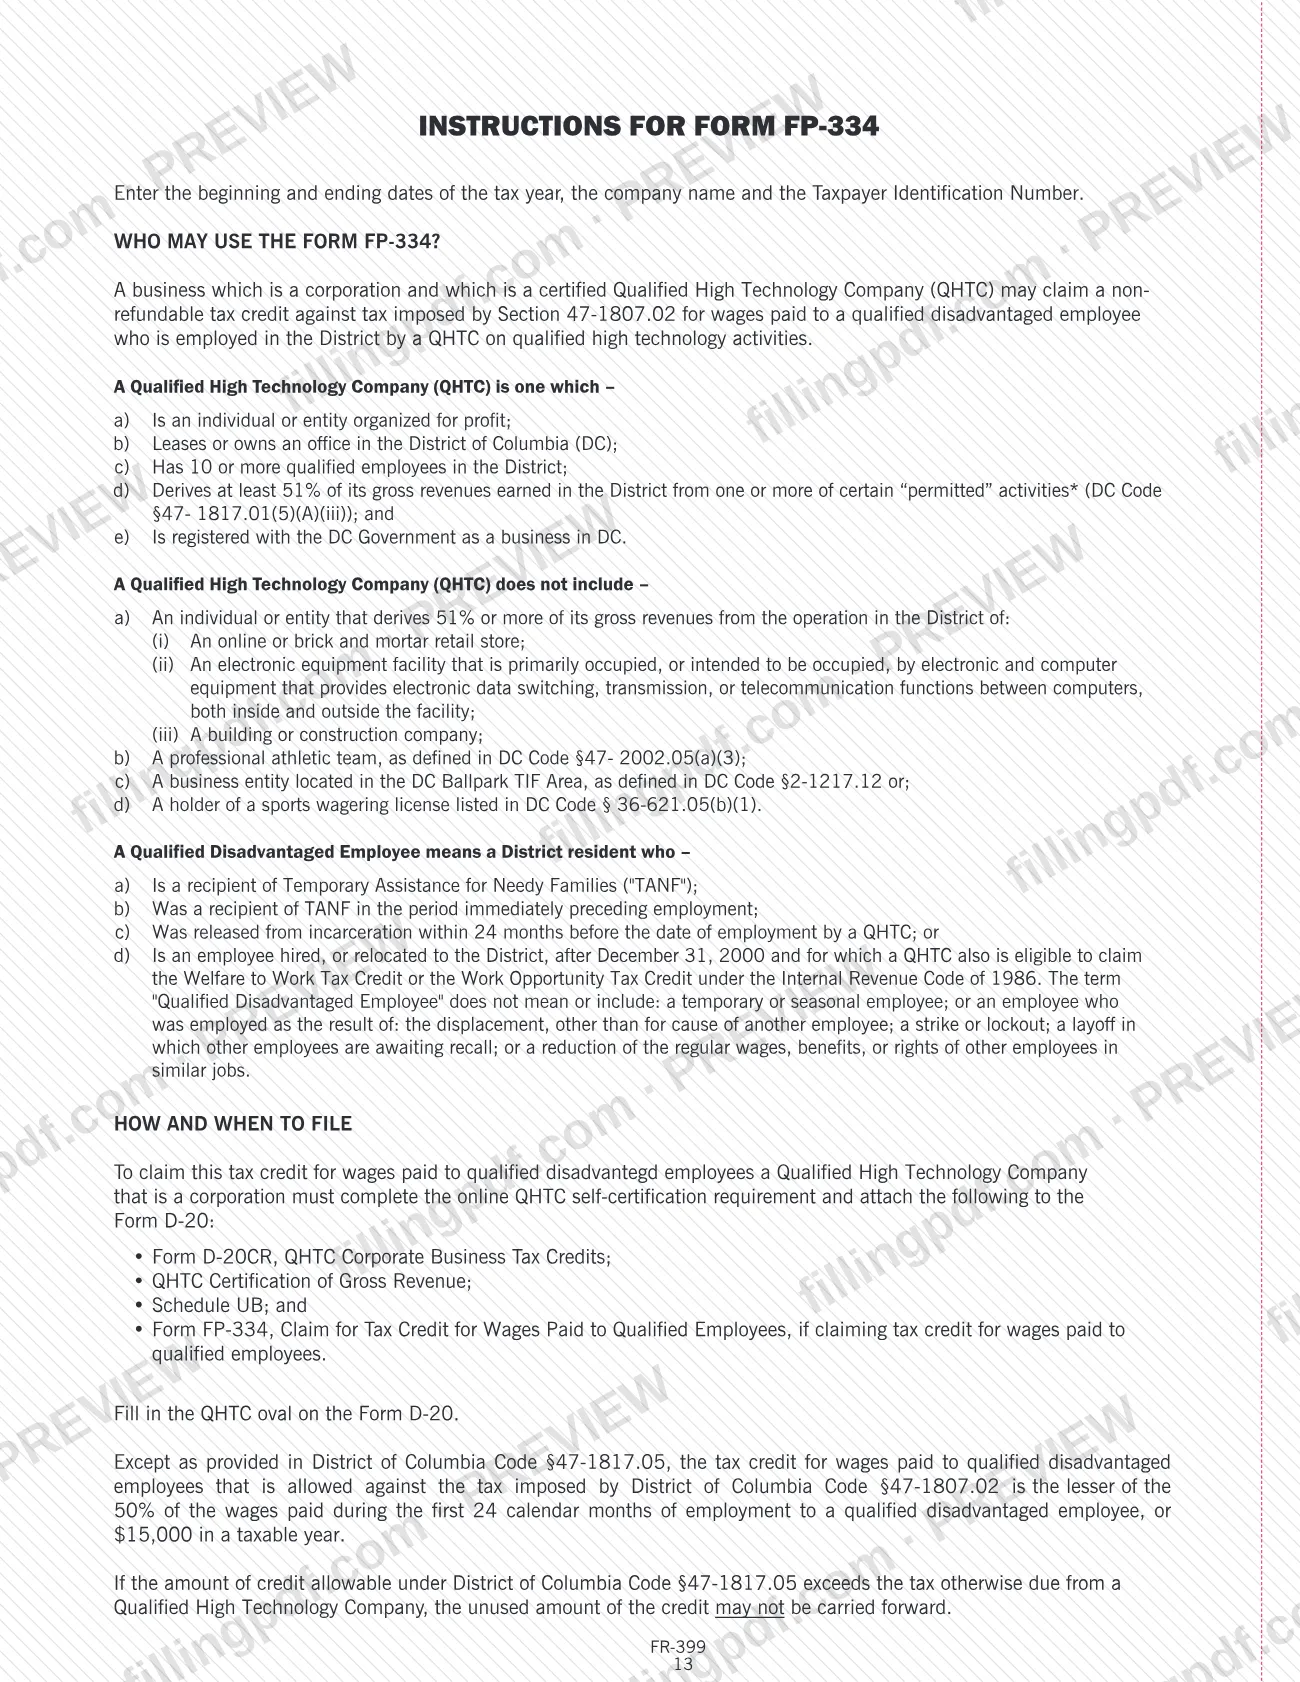
Una QHTC está organizada con fines de lucro, alquila o es propietaria de una oficina en el Distrito, tiene 10 o más empleados calificados en DC, obtiene al menos el 51% de sus ingresos brutos generados en el Distrito de actividades permitidas y está registrada como empresa ante el Gobierno de DC.
El folleto excluye a:
- una empresa que obtenga el 51% o más de sus ingresos brutos de operar una tienda minorista (en línea o física), una instalación de equipos electrónicos o una empresa de construcción en el Distrito;
- un equipo deportivo profesional;
- una entidad comercial ubicada en el área Ballpark TIF de DC;
- un titular de una licencia de apuestas deportivas incluida en el Código de DC § 36-621.05(b)(1).
Las QHTC no constituidas no solicitan los créditos corporativos. Presentan una declaración de sociedad colectiva D-65 o una declaración de impuestos sobre los ingresos individuales D-40 con el Anexo C federal adjunto.
La autocertificación en línea la completa un propietario, socio general o funcionario de la empresa autorizado para firmar.
Cuándo presentar el FR-399
La autocertificación de QHTC debe presentarse todos los años para obtener un certificado de beneficios de QHTC, y los formularios de solicitud del folleto se presentan con la declaración de impuestos que solicita el beneficio. Las corporaciones adjuntan el Formulario FP-332, FP-333 o FP-334 al Formulario D-20, junto con el Formulario D-20CR, la Certificación de ingresos brutos de QHTC y el Anexo UB. La hoja de trabajo de Certificación de ingresos brutos se presenta con el Formulario D-20, D-65 o D-40 con el Anexo C federal. El folleto no establece una fecha límite independiente; la fecha límite es la de la declaración que acompaña. Esta revisión abarca los años tributarios 2021, 2022 y 2023. No se pueden solicitar créditos arrastrados para el año tributario 2020 ni para años posteriores, salvo que el crédito no utilizado por salarios pagados a empleados calificados puede arrastrarse durante 10 años únicamente para empleados contratados antes del 1 de octubre de 2019.
Documentos que necesitas
- Formulario D-20, declaración del impuesto de franquicia corporativa de DC, cuando una QHTC constituida como corporación solicita créditos; se debe marcar el óvalo de QHTC en la página 1.
- Formulario D-20CR, créditos tributarios corporativos para empresas QHTC, cuando una QHTC corporativa solicita algún crédito tributario de QHTC.
- Hoja de trabajo de Certificación de ingresos brutos de QHTC, que se presenta con el Formulario D-20, D-65 o D-40 con el Anexo C federal.
- Anexo UB del folleto D-20, cuando una QHTC corporativa solicita un crédito de QHTC.
- Formulario FP-332, FP-333 o FP-334, únicamente para el crédito que se solicita: costos de recapacitación, salarios pagados a empleados calificados o salarios pagados a empleados calificados desfavorecidos.
- Formulario D-65, declaración de sociedad colectiva, o Formulario D-40 con el Anexo C federal adjunto, para una QHTC no constituida.
Cómo rellenar el FR-399
Confirme que su empresa es una QHTC
Revise las condiciones del folleto: estar organizada con fines de lucro, tener una oficina en el Distrito, contar con 10 o más empleados calificados en DC, obtener al menos el 51% de los ingresos brutos de DC de actividades permitidas y estar registrada ante el Gobierno de DC. Asegúrese de que ninguna de las exclusiones se aplique.
Complete la autocertificación en línea
Un propietario, socio general o funcionario autorizado para firmar completa la autocertificación de QHTC en MyTax.DC.gov. Es independiente de este PDF y debe presentarse anualmente.
Complete la Certificación de ingresos brutos
Indique las fechas del año tributario, el nombre de la empresa y el TIN. En la columna 1, indique cada ubicación de DC; en la columna 2, anote los ingresos brutos de DC por actividad permitida (A a E); la columna 3 los suma, la columna 4 incluye los ingresos de actividades no permitidas y la columna 5 suma las columnas 3 y 4.
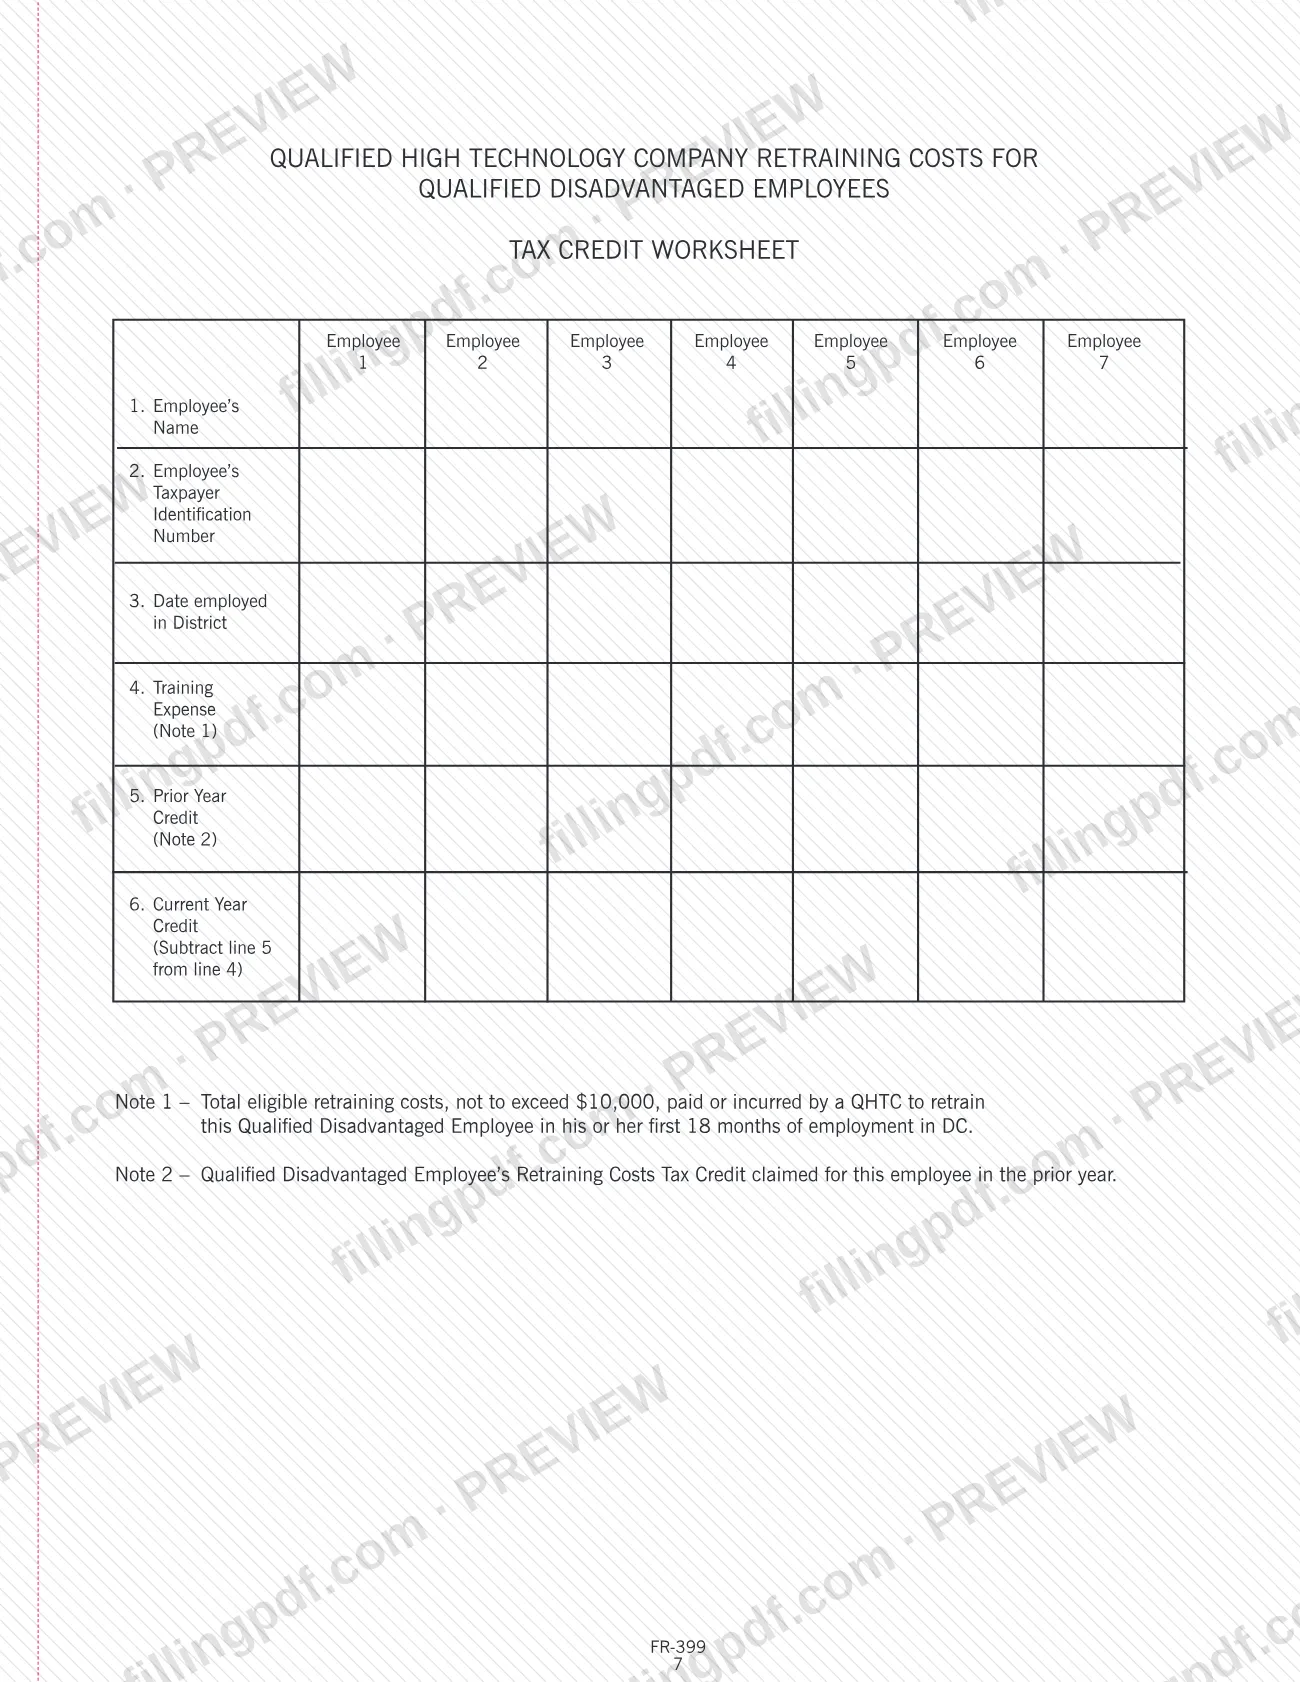
Complete la hoja de trabajo del crédito por recapacitación
En la hoja de trabajo de recapacitación de QHTC, indique el nombre y el TIN de cada empleado, la fecha en que comenzó a trabajar en el Distrito y los gastos de capacitación; reste en la línea 6 el crédito del año anterior de la línea 5 al crédito del año actual de la línea 4.
Complete el Formulario FP-332 para costos de recapacitación
Indique el año tributario, el nombre de la empresa y el TIN. Para cada empleado, indique el nombre, el TIN, la fecha de empleo, los meses trabajados y los costos de recapacitación; las columnas C a E muestran el importe permitido, la solicitud del año anterior y el importe disponible. Sume las líneas 12 y 13.
Complete el Formulario FP-333 para empleados calificados
Para cada empleado calificado, indique el nombre, el TIN, la fecha de contratación, los meses calendario del año y los salarios pagados. Las columnas C y D aplican los límites del formulario y las actividades de QHTC en las que se empleó al trabajador en el Distrito. Sume la línea 12 e indique el crédito en la línea 13.
Complete el Formulario FP-334 para empleados desfavorecidos
Para cada empleado calificado desfavorecido, indique el nombre, el TIN, la fecha de contratación, los meses calendario y los salarios pagados, aplicando los límites de la columna C. Sume la línea 12 e indique el crédito en la línea 13.
Firme y feche cada formulario de solicitud
Cada formulario de solicitud incluye una declaración bajo pena de perjurio. El propietario o funcionario firma y luego añade el nombre de la empresa, la fecha, la dirección, el número de teléfono y la dirección de correo electrónico.
Adjunte el paquete a la declaración
Una corporación adjunta al Formulario D-20 el Formulario D-20CR, la Certificación de ingresos brutos, el Anexo UB y el Formulario FP-332, FP-333 o FP-334 que corresponda, y marca el óvalo de QHTC.
Revise y descargue el PDF completado
Verifique los nombres, TIN, fechas y totales de cada página que utilizó; luego descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en Cómo presentar.
Cómo presentar el FR-399
Hay dos vías: la autocertificación en línea y la declaración de impuestos a la que se adjuntan los formularios.
- Autocertificación en línea: la autocertificación de QHTC solo puede presentarse en línea en MyTax.DC.gov, por un propietario, socio general o funcionario autorizado para firmar. La presentación en papel de formularios individuales "QHTC-CERT" fue reemplazada por este proceso anual.
- Con la declaración: una corporación adjunta el Formulario D-20CR, la Certificación de ingresos brutos de QHTC, el Anexo UB y la solicitud FP-332, FP-333 o FP-334 que corresponda al Formulario D-20, y marca el óvalo de QHTC (el óvalo "if Certified QHTC" en la página 1 del Formulario D-20). Una QHTC no constituida presenta el Formulario D-65 o el Formulario D-40 con el Anexo C federal junto con la Certificación de ingresos brutos.
El folleto no proporciona una dirección postal propia; siga las instrucciones de presentación de los folletos de las declaraciones (D-20, D-65, D-40) para saber dónde y cómo presentarlas. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por las vías indicadas anteriormente.
Errores comunes que debes evitar
- Omitir la autocertificación de QHTC en línea en MyTax.DC.gov; las solicitudes de crédito requieren que se complete primero.
- Dejar sin marcar el óvalo "if Certified QHTC" del Formulario D-20, por lo que no se reconoce la condición de QHTC en la declaración.
- Solicitar un crédito arrastrado por recapacitación o el crédito por salarios pagados a empleados calificados desfavorecidos; se eliminó la posibilidad de arrastrarlos.
- Arrastrar crédito no utilizado por salarios para un empleado calificado contratado el 1 de octubre de 2019 o después; solo se permite para empleados contratados antes de esa fecha.
- Incluir ingresos de una tienda minorista o una instalación de equipos electrónicos (centro de alojamiento de datos) en las columnas A a E de la hoja de trabajo de Certificación de ingresos brutos.
- Indicar varias ubicaciones de DC en una sola fila de la hoja de trabajo; la columna 1 solicita cada ubicación por separado.
- Solicitar la exención del impuesto sobre bienes muebles de QHTC después del 1 de julio de 2021, cuando ya se había eliminado.
- Presentar la solicitud como QHTC cuando la empresa obtiene el 51% o más de sus ingresos brutos de DC del comercio minorista, una instalación de equipos electrónicos o la construcción.
Preguntas frecuentes
¿Para qué se utiliza el Formulario FR-399?
El FR-399 es el folleto de OTR para empresas de alta tecnología calificadas correspondiente a los años tributarios 2021 a 2023. Explica los requisitos para ser QHTC y los beneficios tributarios de DC, e incluye los formularios de solicitud FP-332, FP-333 y FP-334, así como la hoja de trabajo de Certificación de ingresos brutos. No es una declaración de impuestos.
¿Presento la autocertificación de QHTC en papel?
No. Desde el 1 de enero de 2019, la autocertificación de QHTC solo puede presentarse en línea en MyTax.DC.gov, por un propietario, socio general o funcionario autorizado para firmar. Debe presentarse anualmente para obtener un certificado de beneficios de QHTC.
¿Una QHTC todavía recibe una exención del impuesto sobre bienes muebles de DC?
No. El folleto indica que la exención del impuesto sobre bienes muebles tangibles calificados de una QHTC ya no está disponible a partir del 1 de julio de 2021. Sigue indicando como beneficio una reducción del impuesto sobre bienes inmuebles para mejoras calificadas de locales arrendados realizadas por o para un arrendatario QHTC.
¿Qué formularios adjunto para solicitar un crédito de QHTC?
Una QHTC corporativa adjunta el Formulario D-20CR, la Certificación de ingresos brutos de QHTC, el Anexo UB y el formulario de solicitud correspondiente (FP-332, FP-333 o FP-334) al Formulario D-20, y marca el óvalo de QHTC. Primero se debe completar la autocertificación.
¿Cuántos empleados necesita una empresa para ser QHTC?
Al menos 10 empleados calificados en el Distrito. Esto reemplazó el requisito anterior de 2 para los años tributarios que comienzan después del 31 de diciembre de 2019. Un empleado calificado trabaja en DC para la QHTC 35 horas o más por semana en una actividad permitida.
¿Puede una QHTC no constituida utilizar los Formularios FP-332 a FP-334?
No. Esos formularios son para corporaciones. Una QHTC no constituida está exenta del impuesto de franquicia para empresas no constituidas, pero debe presentar una declaración de sociedad colectiva D-65 o un D-40 con el Anexo C federal adjunto, y completar la autocertificación en línea.
¿Puedo rellenar el FR-399 en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente: no presenta nada ante OTR ni completa la autocertificación de MyTax.DC.gov, por lo que usted presenta los documentos mediante los canales de la agencia.
¿Puedo arrastrar créditos de QHTC no utilizados?
En general, no. El crédito por recapacitación y el crédito por salarios pagados a empleados desfavorecidos no pueden arrastrarse. El crédito no utilizado por salarios pagados a empleados calificados puede arrastrarse durante 10 años únicamente para empleados contratados antes del 1 de octubre de 2019.
¿Listo para rellenar el FR-399?
Rellenar el FR-399 ahora