
El Formulario OTR-10 es la solicitud de oferta de transacción (Offer in Compromise) de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR), que forma parte de la Oficina del Director Financiero. Un contribuyente lo usa para proponer pagar menos del monto total de una deuda tributaria determinada, ya sea porque existen dudas sobre la responsabilidad tributaria o sobre la posibilidad de cobro. En FillingPDF puede rellenar el Formulario OTR-10 en línea y descargar o imprimir el PDF completado; la oferta se presenta ante la OTR, como se describe en la sección sobre cómo presentarla. El folleto de la OTR que contiene el formulario y sus instrucciones está publicado en otr.cfo.dc.gov.
Última actualización
¿Qué es el OTR-10?
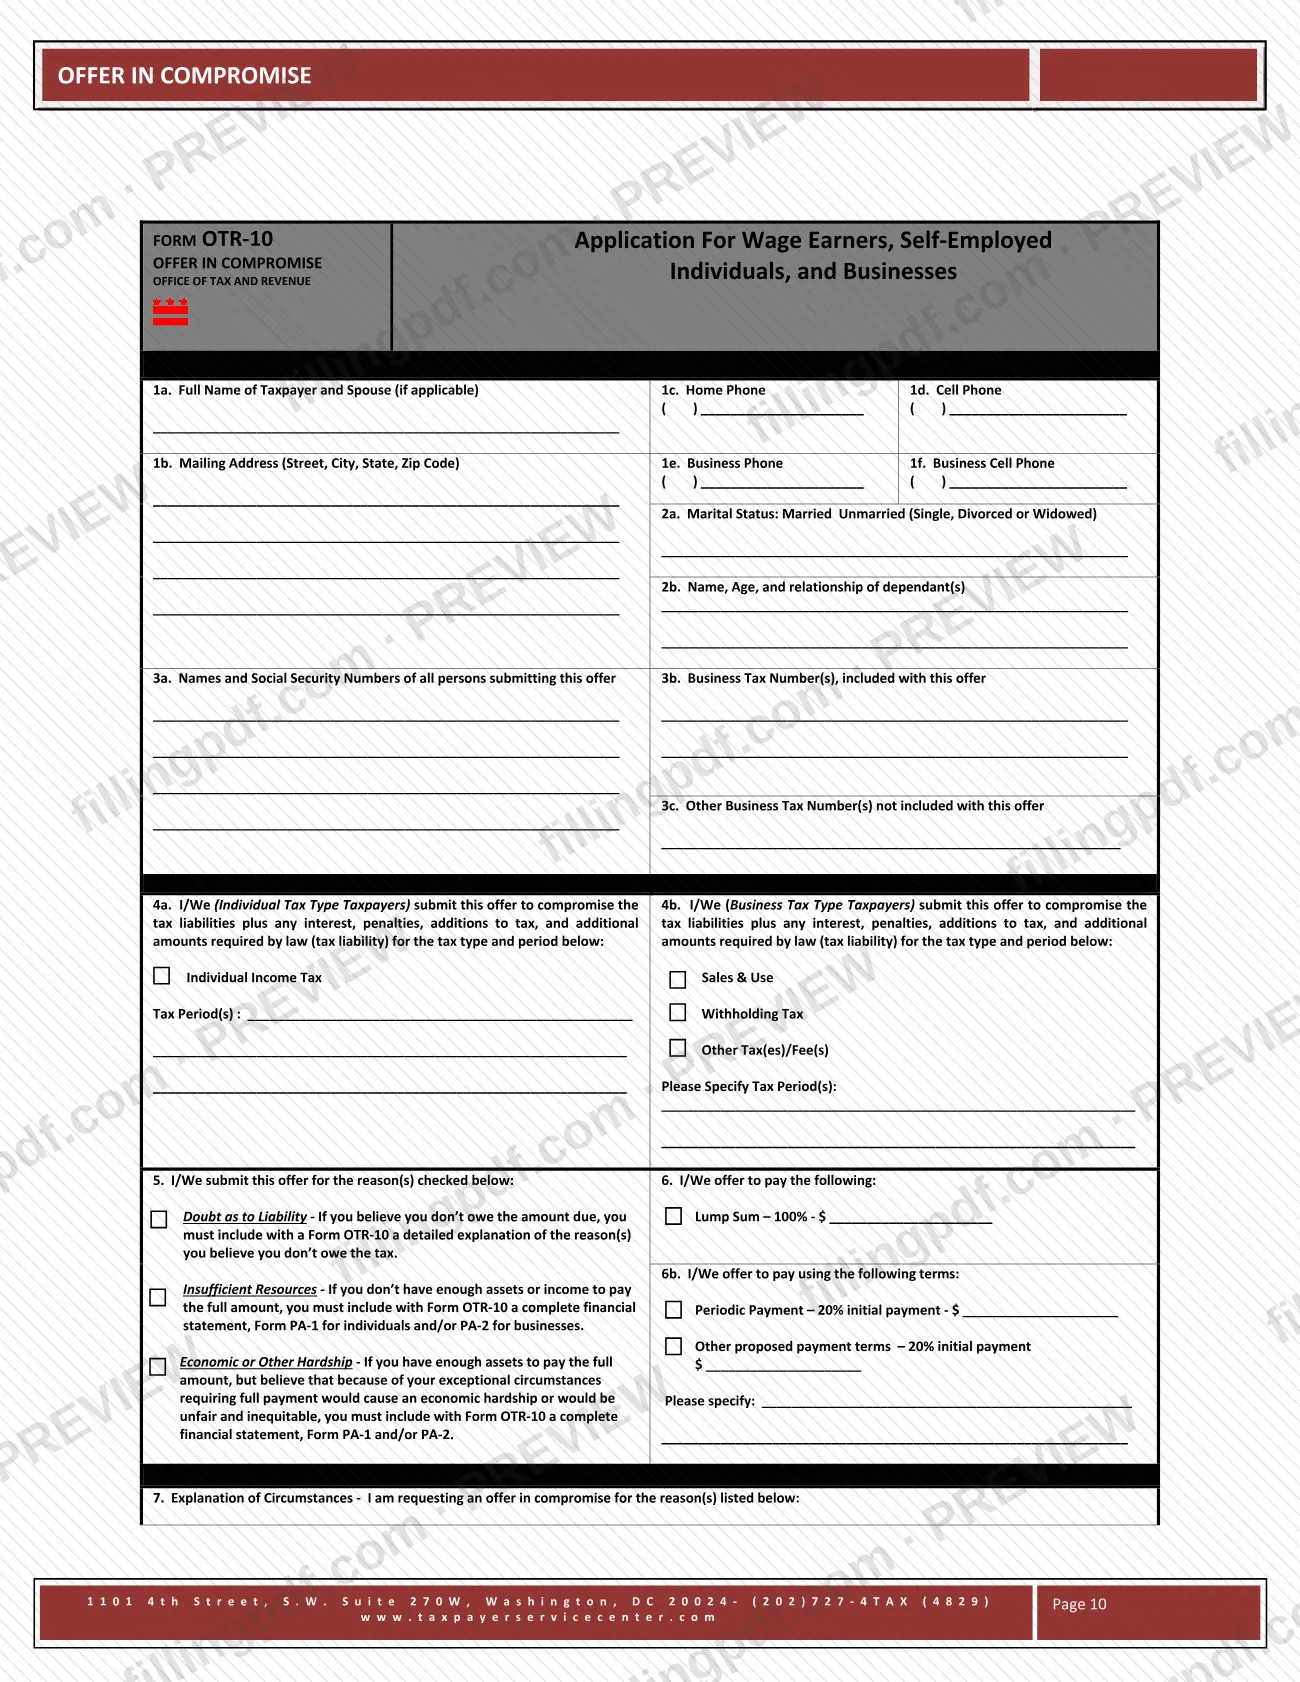
Formulario OTR-10, Oferta de transacción (Offer in Compromise), es la solicitud que la Oficina de Impuestos e Ingresos de DC (OTR) usa para considerar la oferta de un contribuyente de liquidar obligaciones tributarias impagas por menos del monto total adeudado. Una vez firmado, sirve como contrato de oferta.
El formulario identifica al contribuyente, el tipo de impuesto y los períodos que se incluirán en la transacción, el monto ofrecido y las condiciones de pago propuestas. La OTR considera una oferta cuando existe una duda razonable sobre la responsabilidad tributaria del contribuyente o la posibilidad de cobrar el impuesto, conforme al Código de DC § 47-4404. El folleto indica que el programa abarca el impuesto sobre los ingresos, el impuesto sobre las ventas y el uso, el impuesto sobre la retención o cualquier otro impuesto administrado por la OTR, cuando el contribuyente no puede pagar el total y han fracasado otros intentos de resolver la deuda.
Una oferta de transacción no es una apelación de la responsabilidad tributaria. La OTR evalúa sus recursos y bienes disponibles, así como sus circunstancias, para decidir si se justifica una reducción o una condonación. Presentar una oferta no garantiza que sea aceptada.
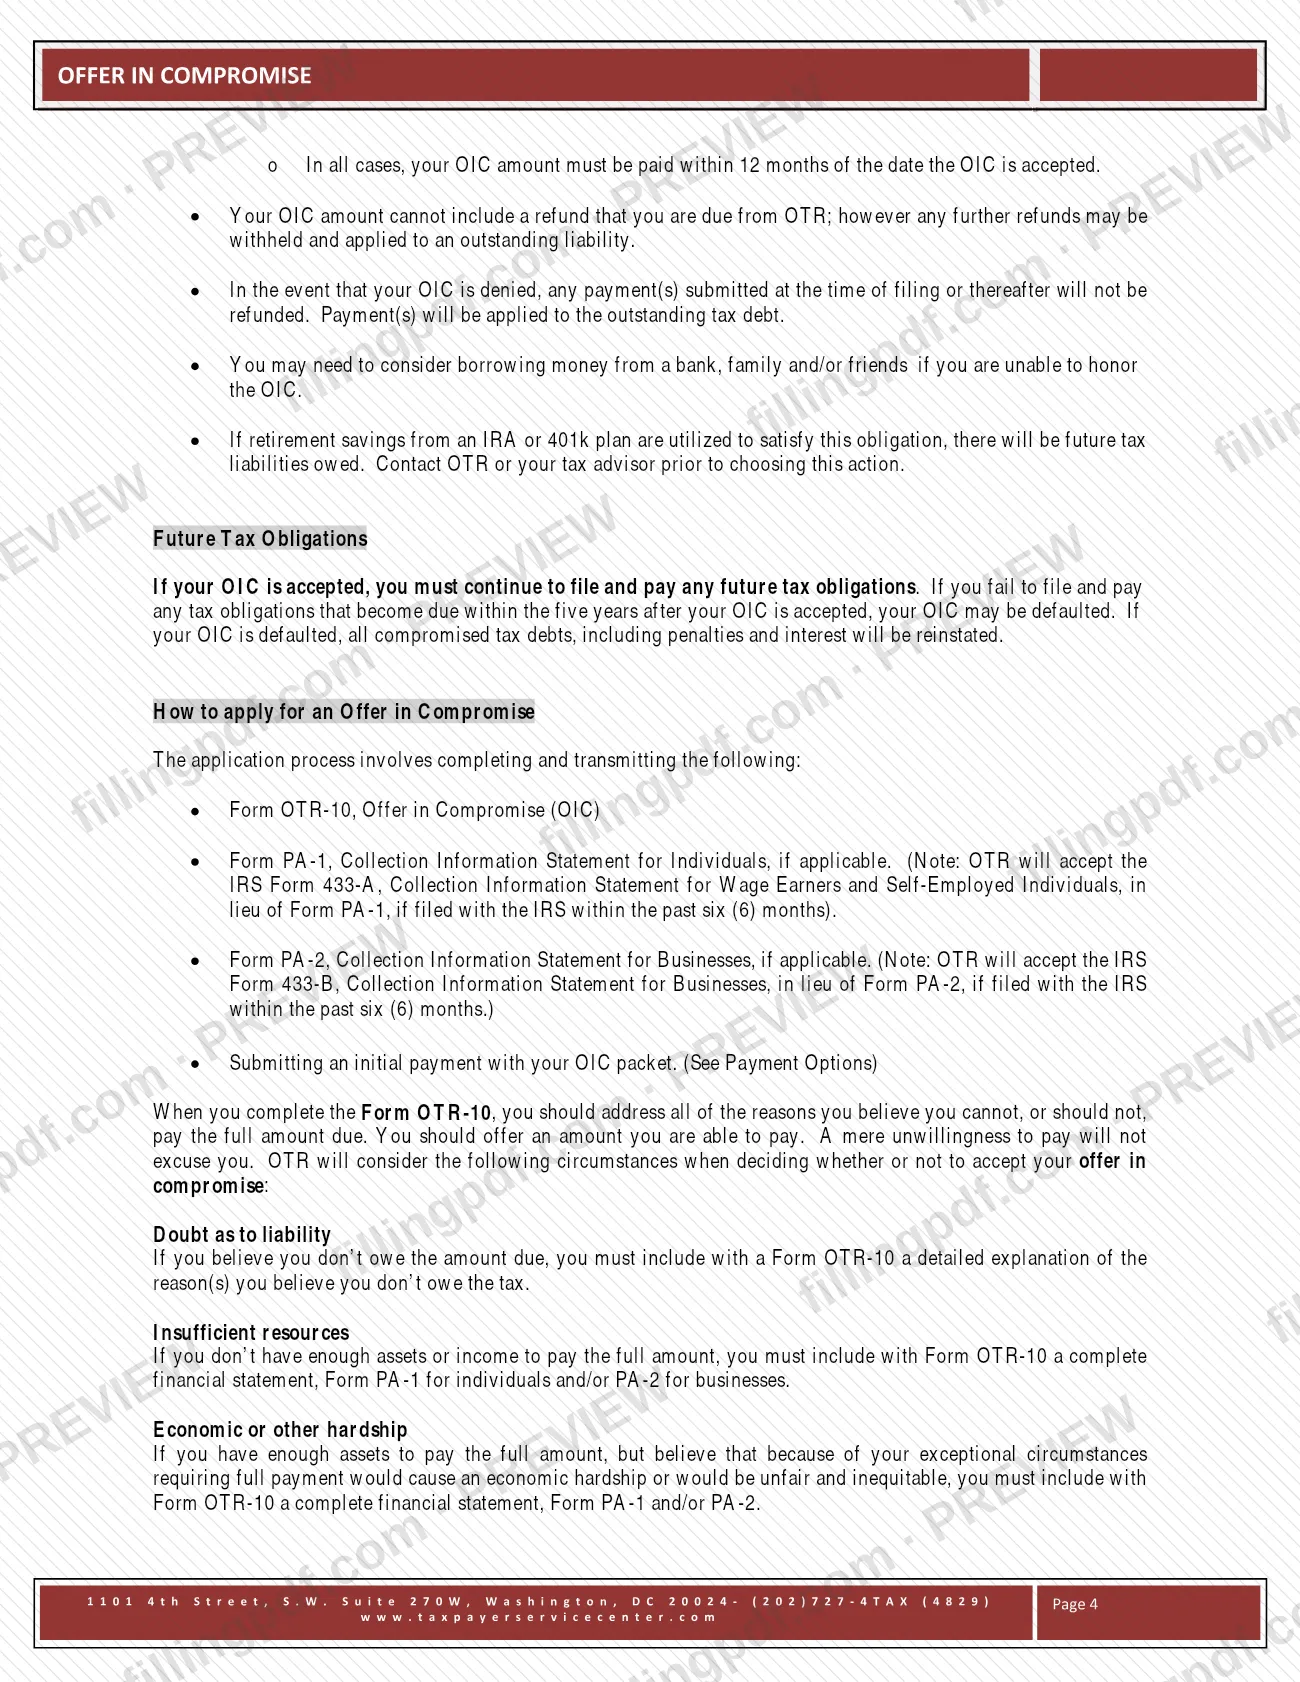
El Formulario OTR-10 se presenta con formularios complementarios: Formulario PA-1, Declaración de información de cobro para personas físicas, y Formulario PA-2, Declaración de información de cobro para empresas, cuando corresponda. La OTR acepta en su lugar el Formulario 433-A o el Formulario 433-B del IRS si se presentaron ante el IRS durante los últimos seis meses.
¿Quién tiene que presentar el OTR-10?
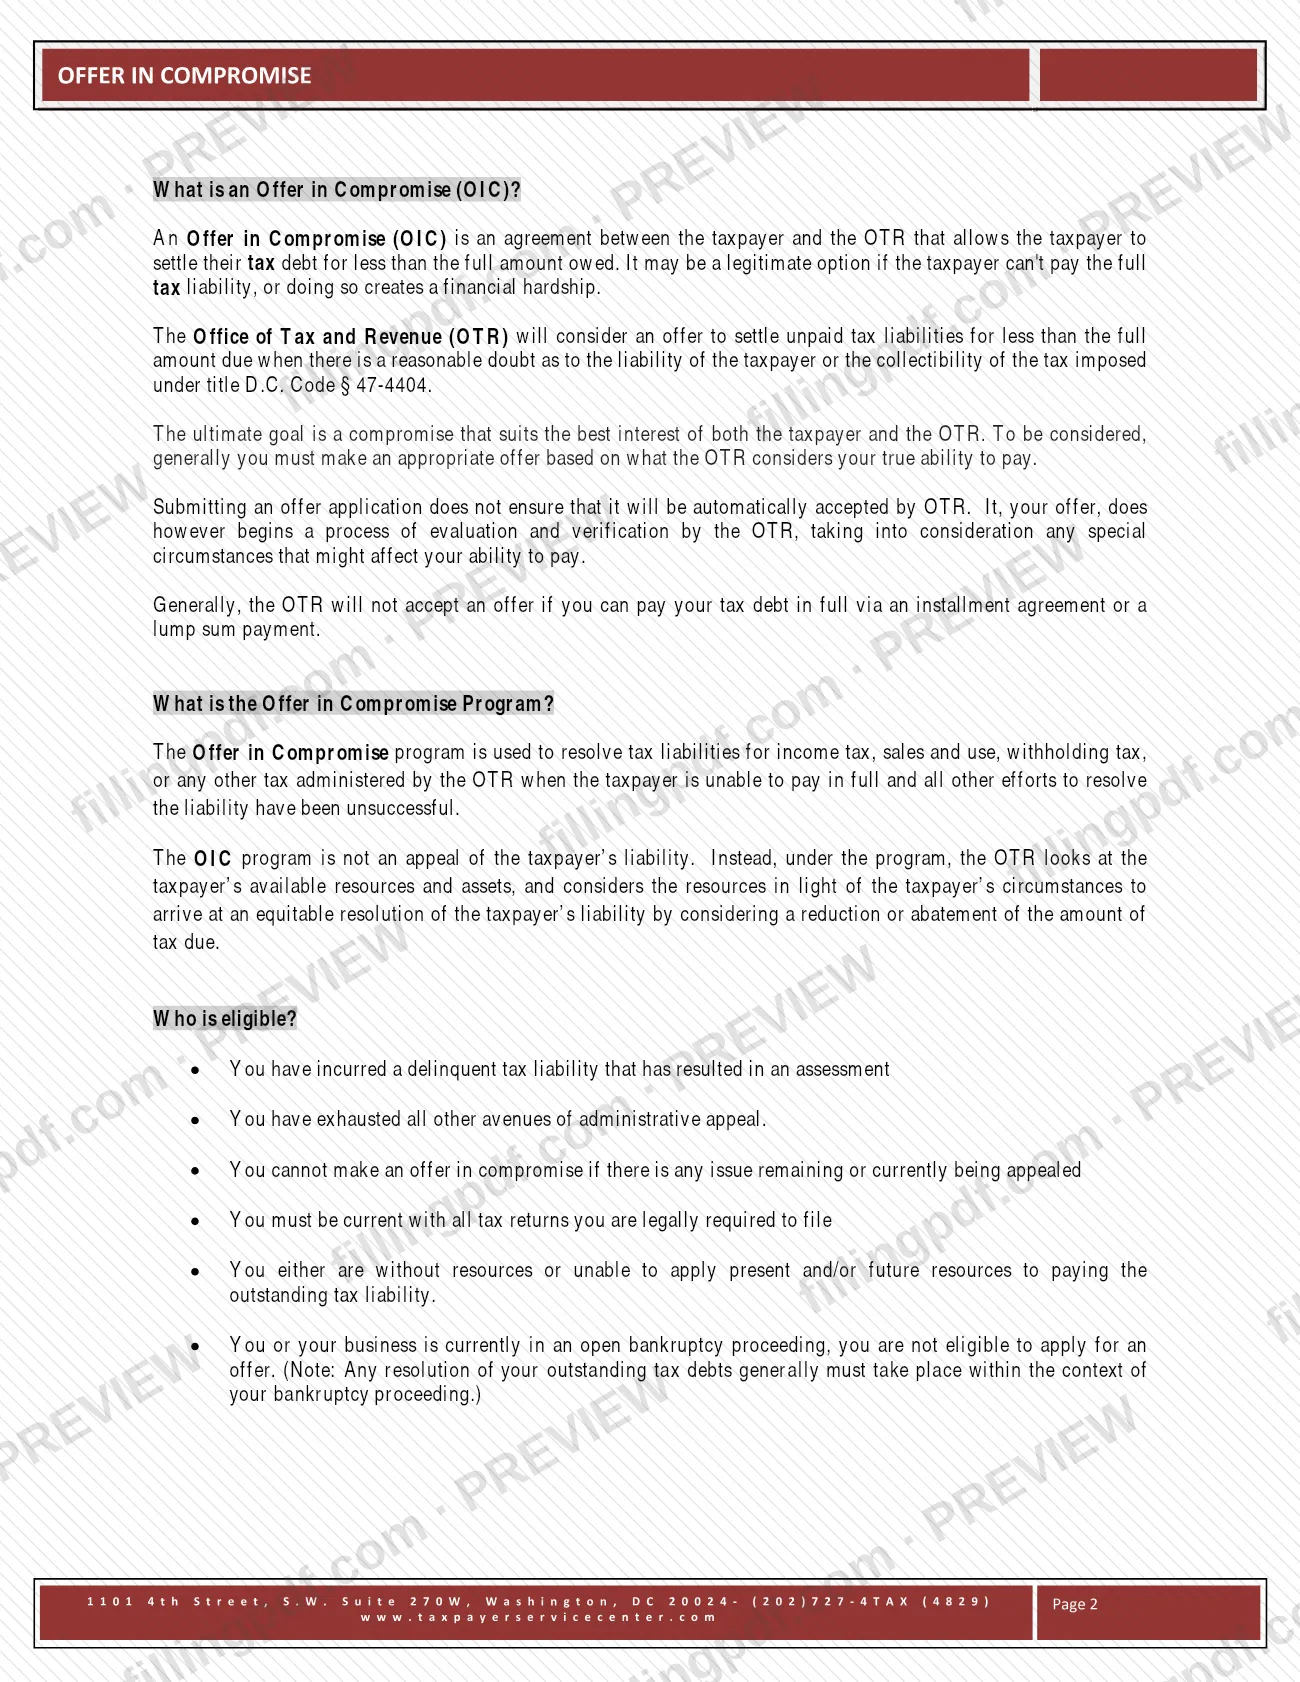
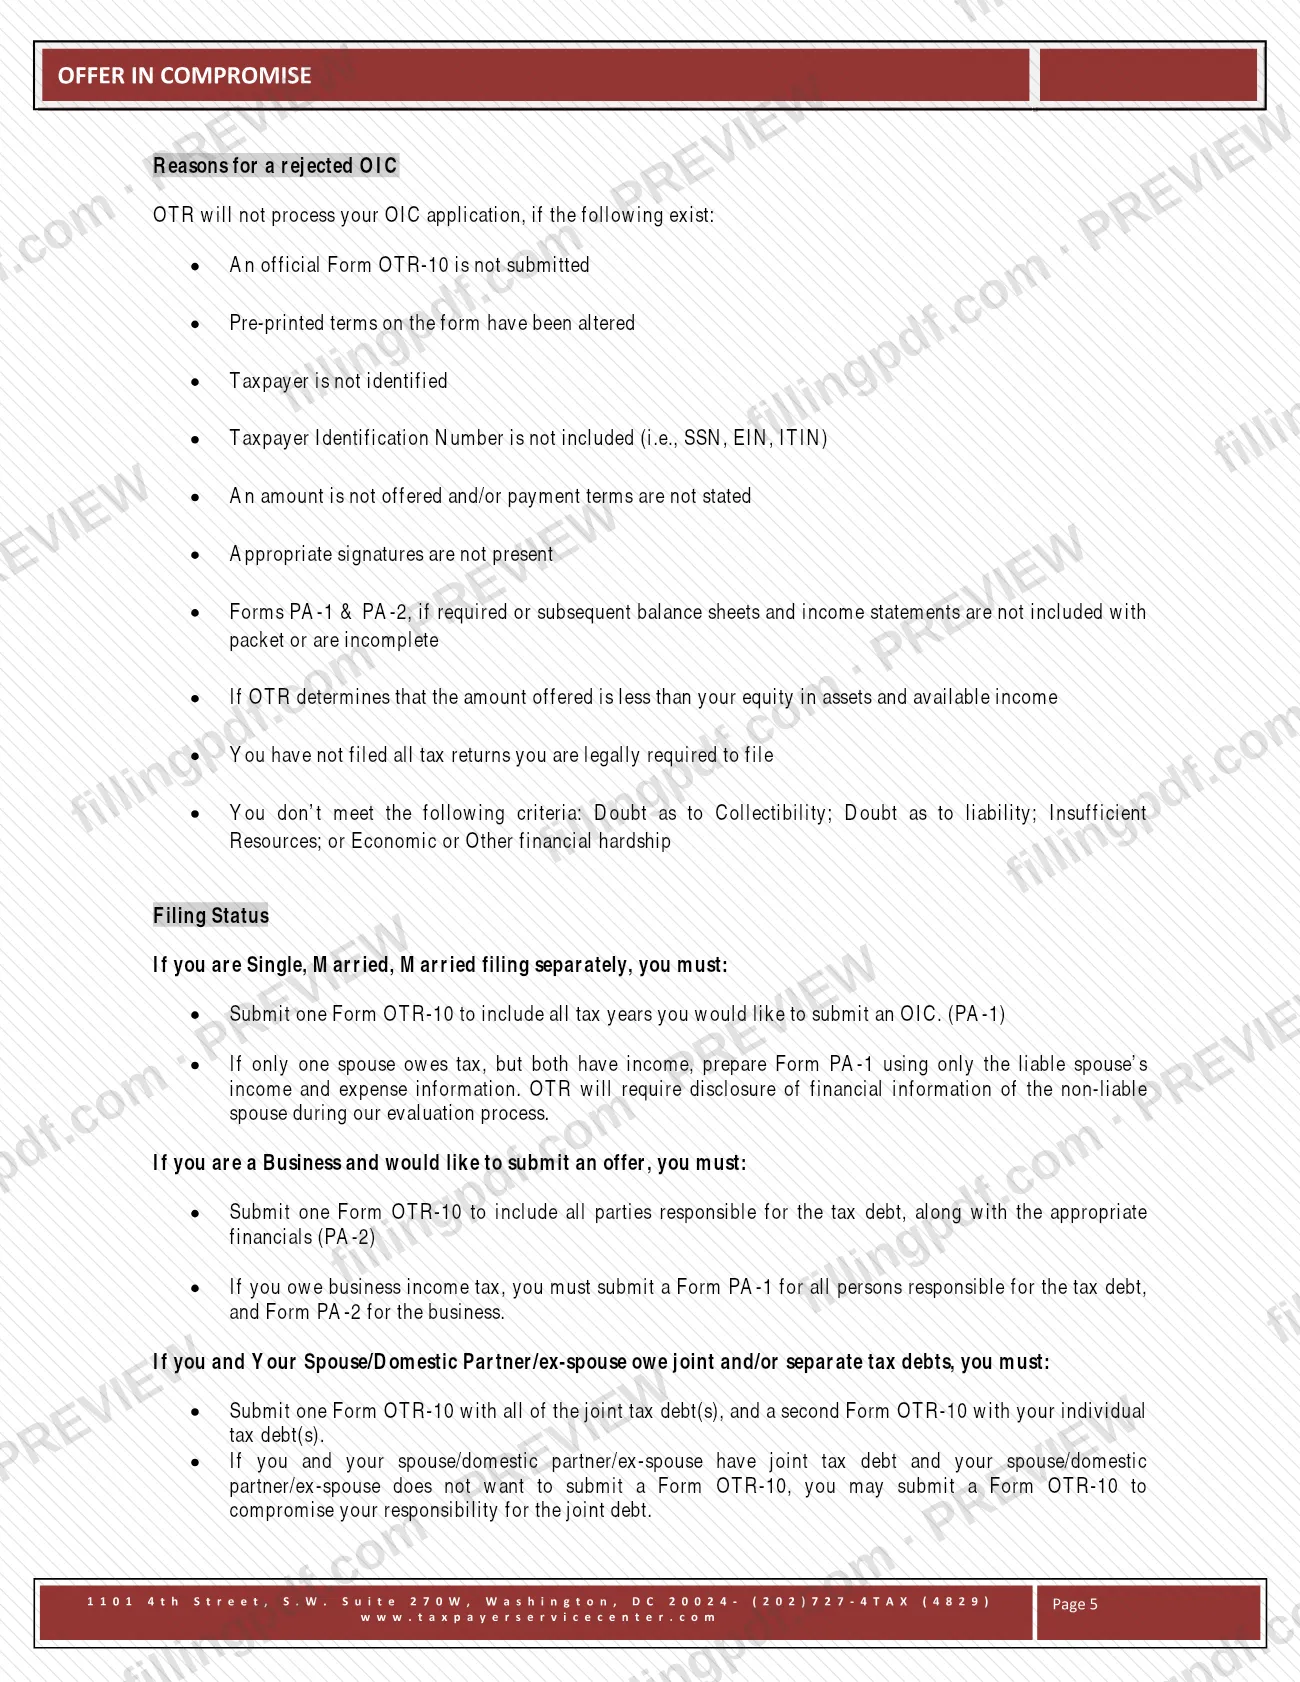
Los contribuyentes que tienen una deuda tributaria determinada de DC que no pueden pagar en su totalidad, o para quienes el pago completo causaría dificultades económicas, usan el Formulario OTR-10. El folleto indica las siguientes condiciones de elegibilidad:
- Tiene una obligación tributaria morosa que ha sido determinada.
- Ha agotado todas las demás apelaciones administrativas; no puede quedar ningún asunto pendiente ni en apelación.
- Está al día con todas las declaraciones de impuestos que debe presentar por ley.
- Carece de recursos o no puede destinar recursos actuales o futuros a la deuda.
No es elegible si usted o su empresa se encuentra en un procedimiento de quiebra abierto. Tampoco puede presentar una oferta por años tributarios que no hayan sido determinados. Por lo general, la OTR no aceptará una oferta si puede pagar el total mediante un acuerdo de pago a plazos o un pago único.
Reglas para presentar: las personas físicas presentan un Formulario OTR-10 que cubra todos los años tributarios que desean incluir en la transacción. Una empresa presenta un formulario en el que nombra a todas las partes responsables de la deuda. Si usted y su cónyuge, pareja de hecho o excónyuge deben deudas conjuntas y separadas, presente un formulario por las deudas conjuntas y otro por sus deudas individuales. Si su cónyuge no desea presentar una oferta, usted todavía puede presentar un formulario para transigir su responsabilidad por la deuda conjunta.
Cuándo presentar el OTR-10
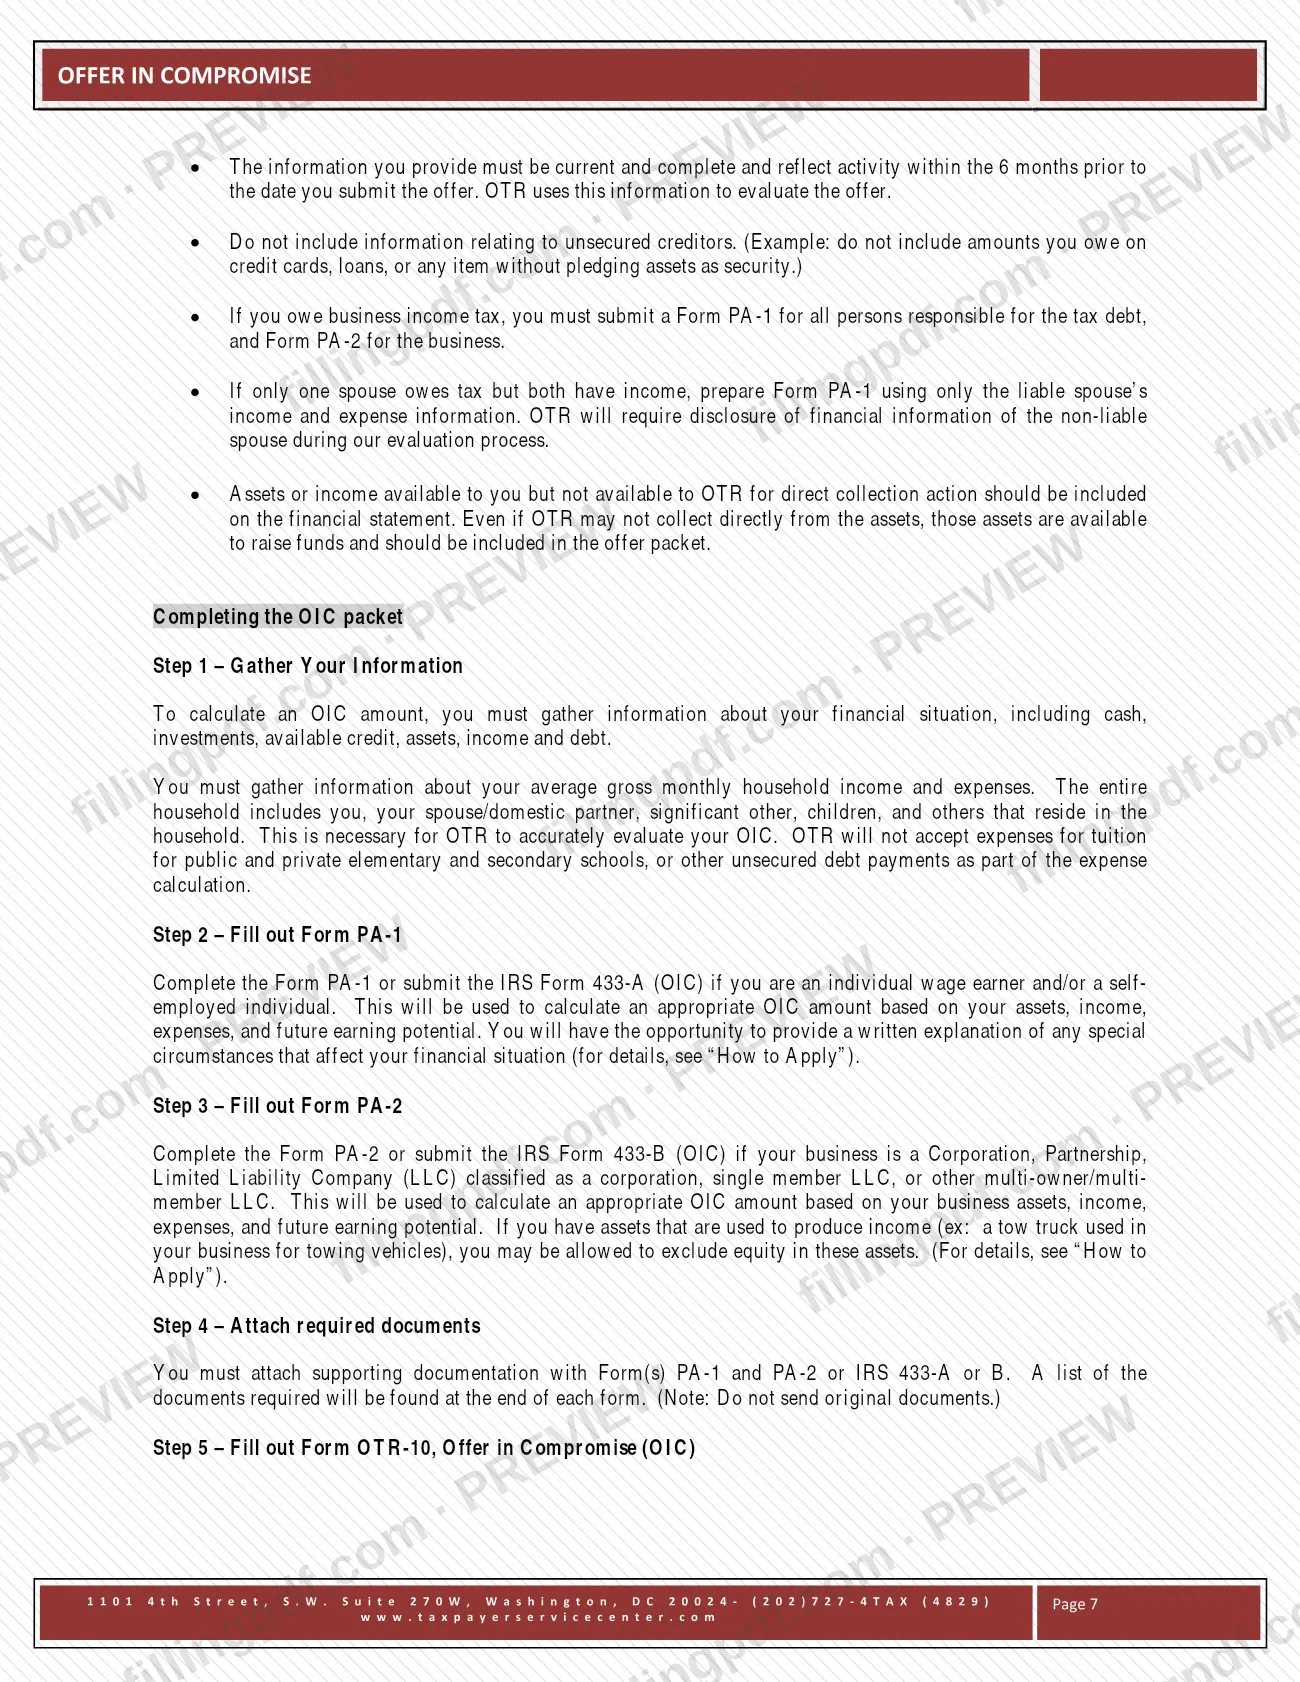
Presente el Formulario OTR-10 después de que se haya determinado el impuesto y haya agotado las apelaciones administrativas; el folleto no establece una fecha límite para presentar la oferta. La información financiera que adjunte debe reflejar actividad durante los 6 meses anteriores a la fecha en que presente la oferta.
Reglas de plazos relacionadas con la oferta:
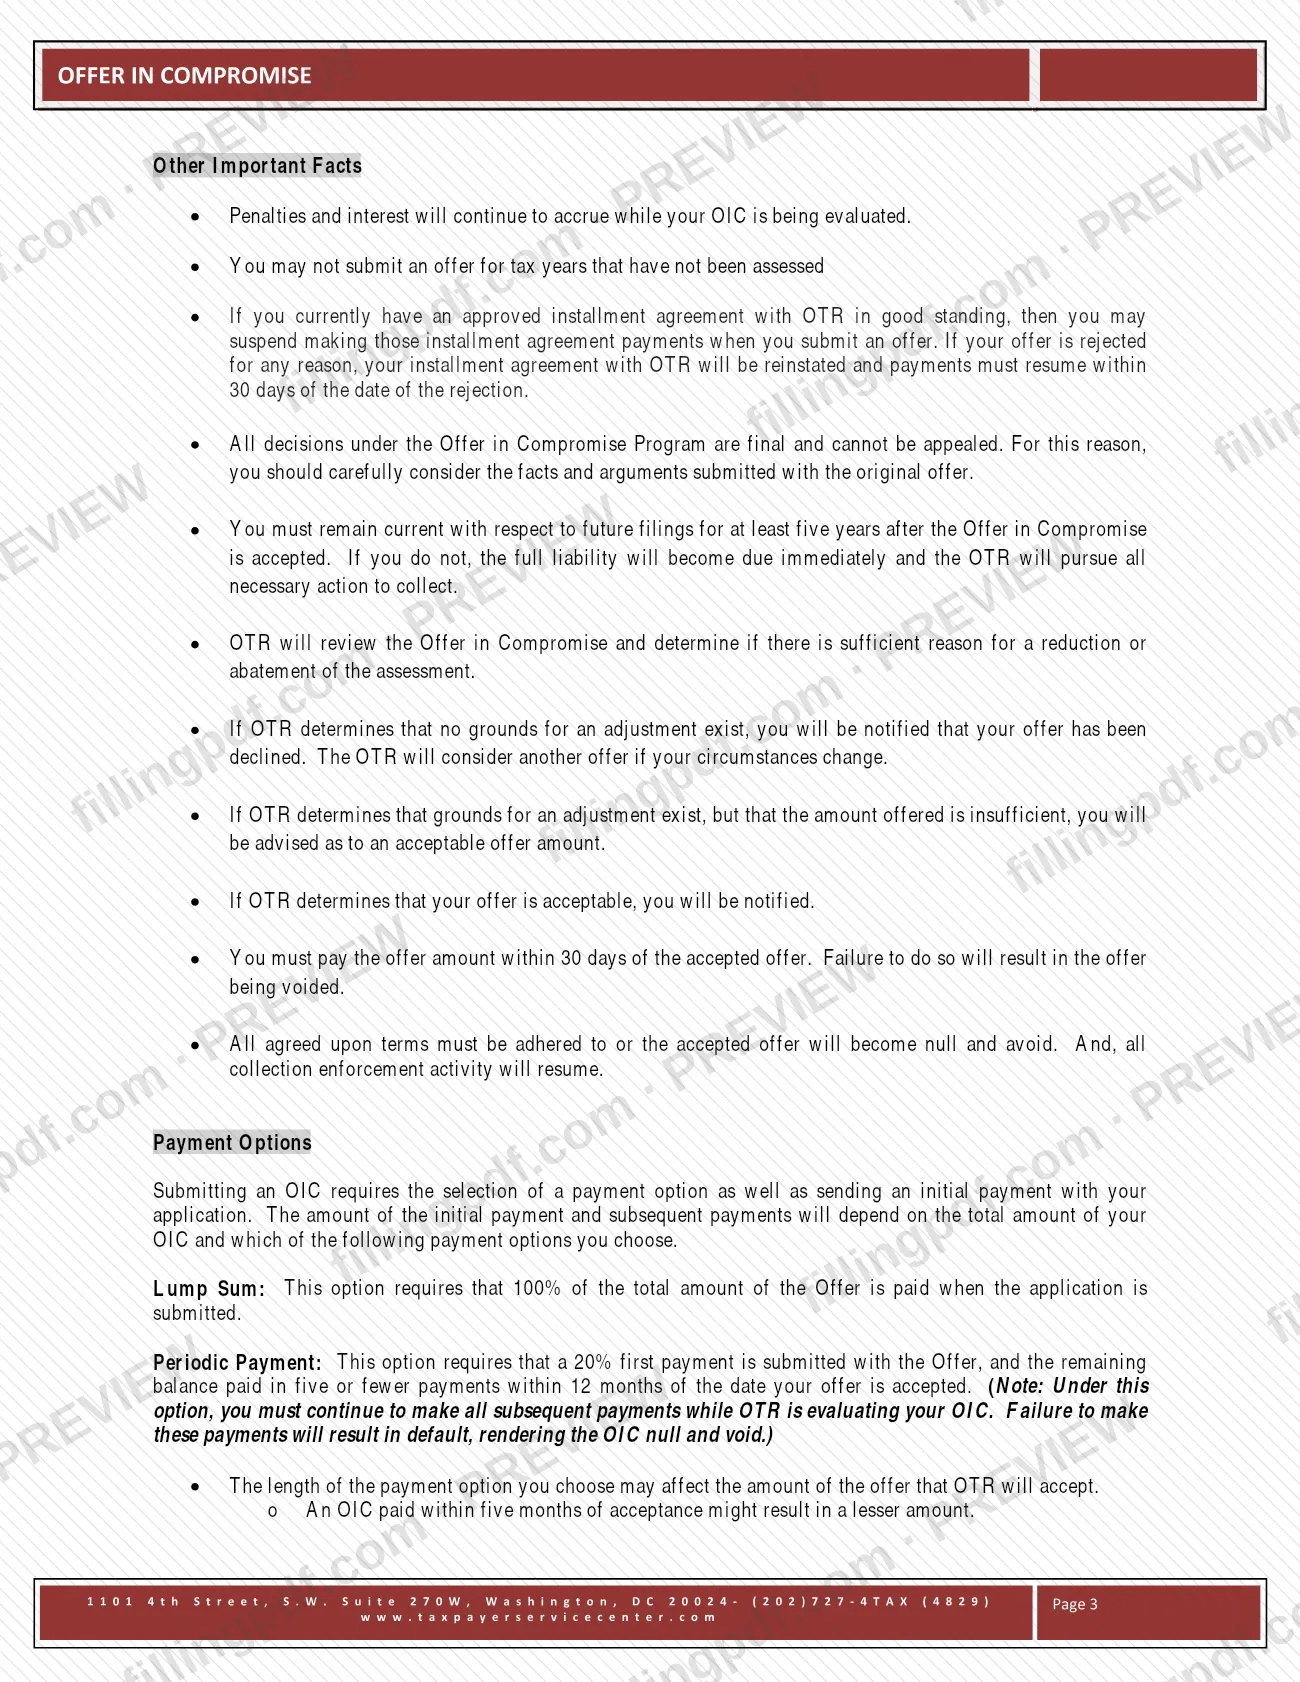
- Las multas y los intereses siguen acumulándose mientras la OTR evalúa la oferta.
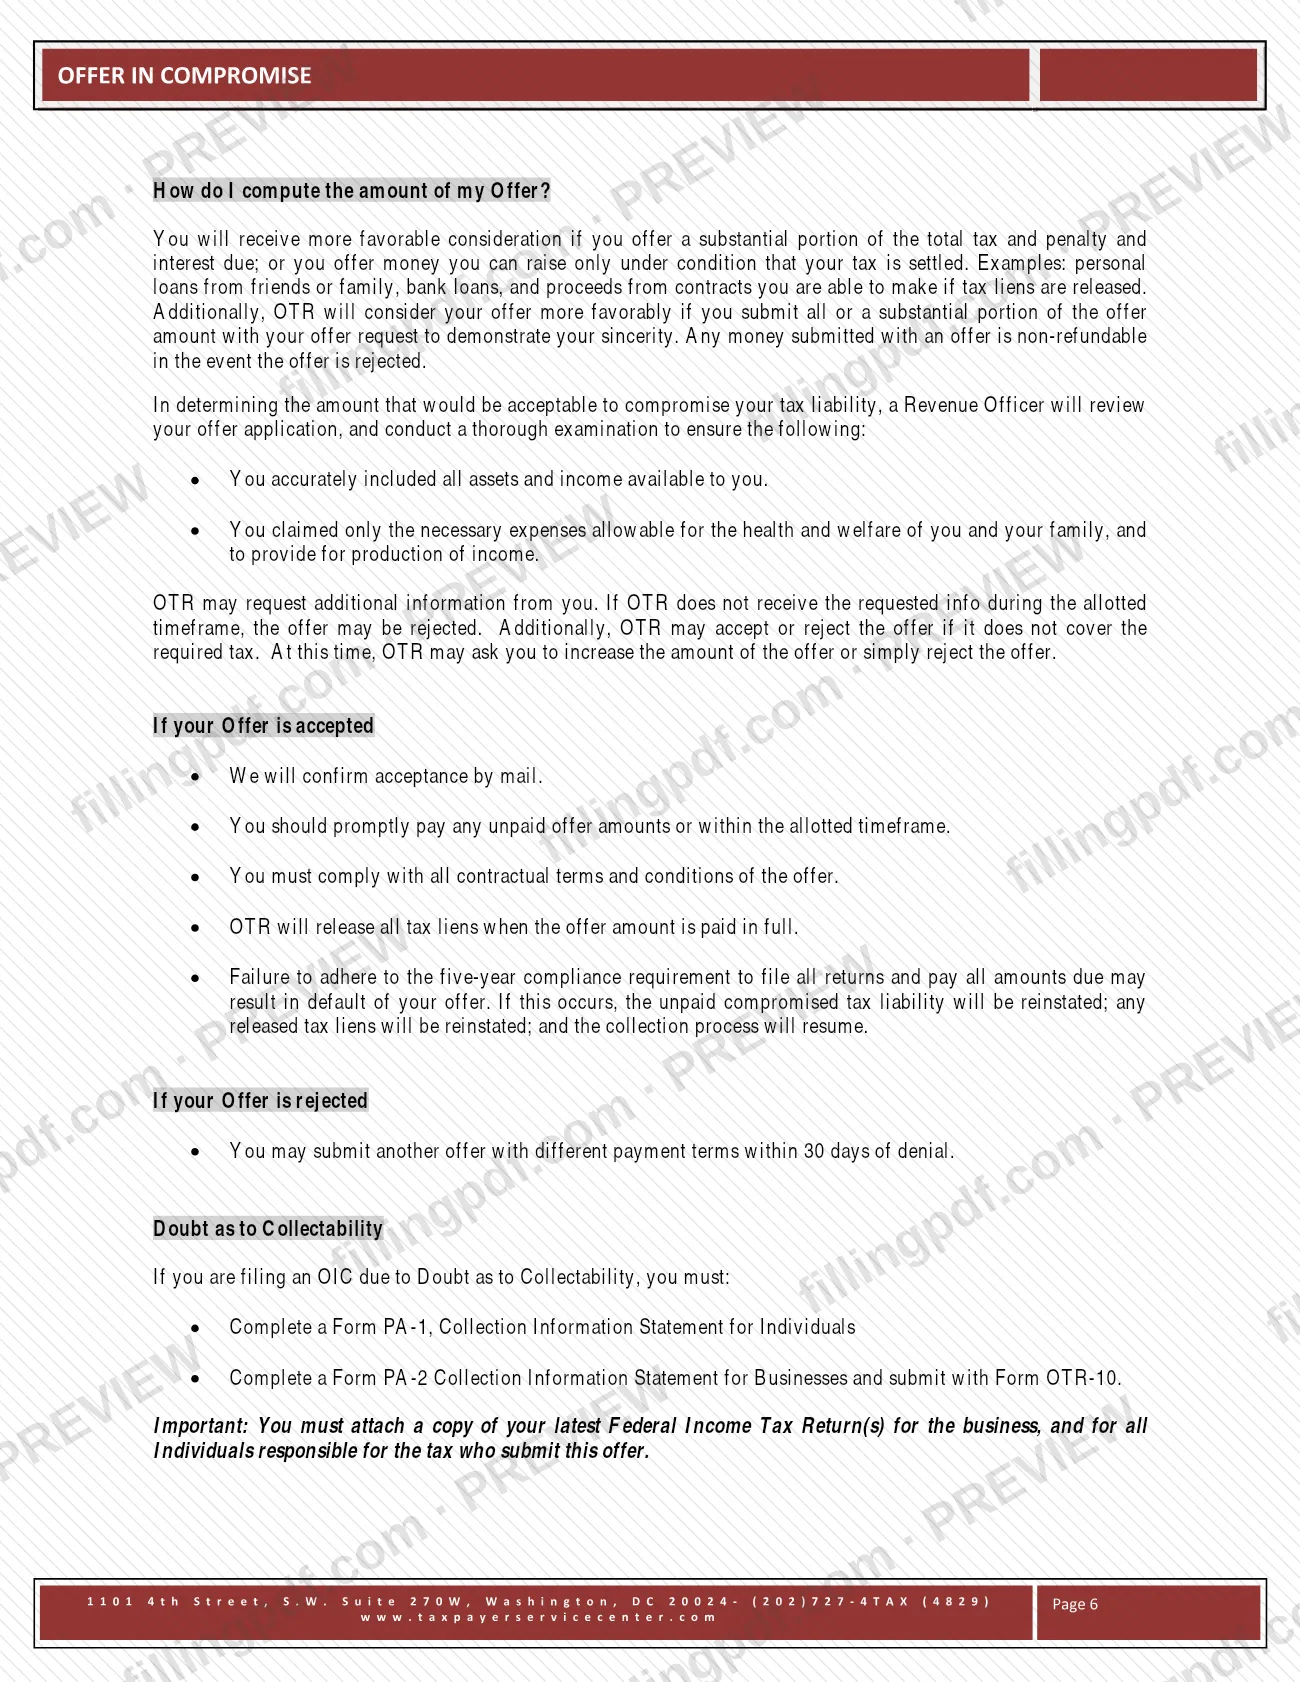
- Si la OTR rechaza la oferta, puede presentar otra con condiciones de pago diferentes dentro de los 30 días posteriores a la denegación.
- Si tiene un acuerdo de pago a plazos aprobado y al día, puede suspender esos pagos cuando presente una oferta; si la oferta es rechazada, debe reanudar los pagos dentro de los 30 días posteriores al rechazo.
- Si se acepta la oferta, debe pagar el monto ofrecido dentro de los 30 días posteriores a la aceptación o la oferta quedará anulada, y debe mantenerse al día con sus declaraciones y pagos durante cinco años.
Documentos que necesitas
- Formulario PA-1, Declaración de información de cobro para personas físicas, si es una persona física; se acepta en su lugar el Formulario 433-A del IRS si se presentó ante el IRS durante los últimos seis meses.
- Formulario PA-2, Declaración de información de cobro para empresas, si una empresa debe el impuesto; se acepta en su lugar el Formulario 433-B del IRS si se presentó ante el IRS durante los últimos seis meses.
- Documentación de respaldo indicada al final del Formulario PA-1 o PA-2 (o del Formulario 433-A o 433-B del IRS). Envíe copias, no documentos originales.
- Una copia de sus declaraciones de impuestos federales sobre los ingresos más recientes de la empresa y de cada persona responsable del impuesto, para una oferta basada en dudas sobre la posibilidad de cobro.
- Una explicación detallada por escrito de por qué considera que no debe el impuesto, para una oferta basada en dudas sobre la responsabilidad tributaria.
- Un anexo aparte que indique el tipo de impuesto, el período tributario y el monto de cada factura tributaria que desea incluir en la transacción, según las instrucciones de la línea 4.
- Una hoja adicional para la explicación de la línea 7, si necesita más espacio.
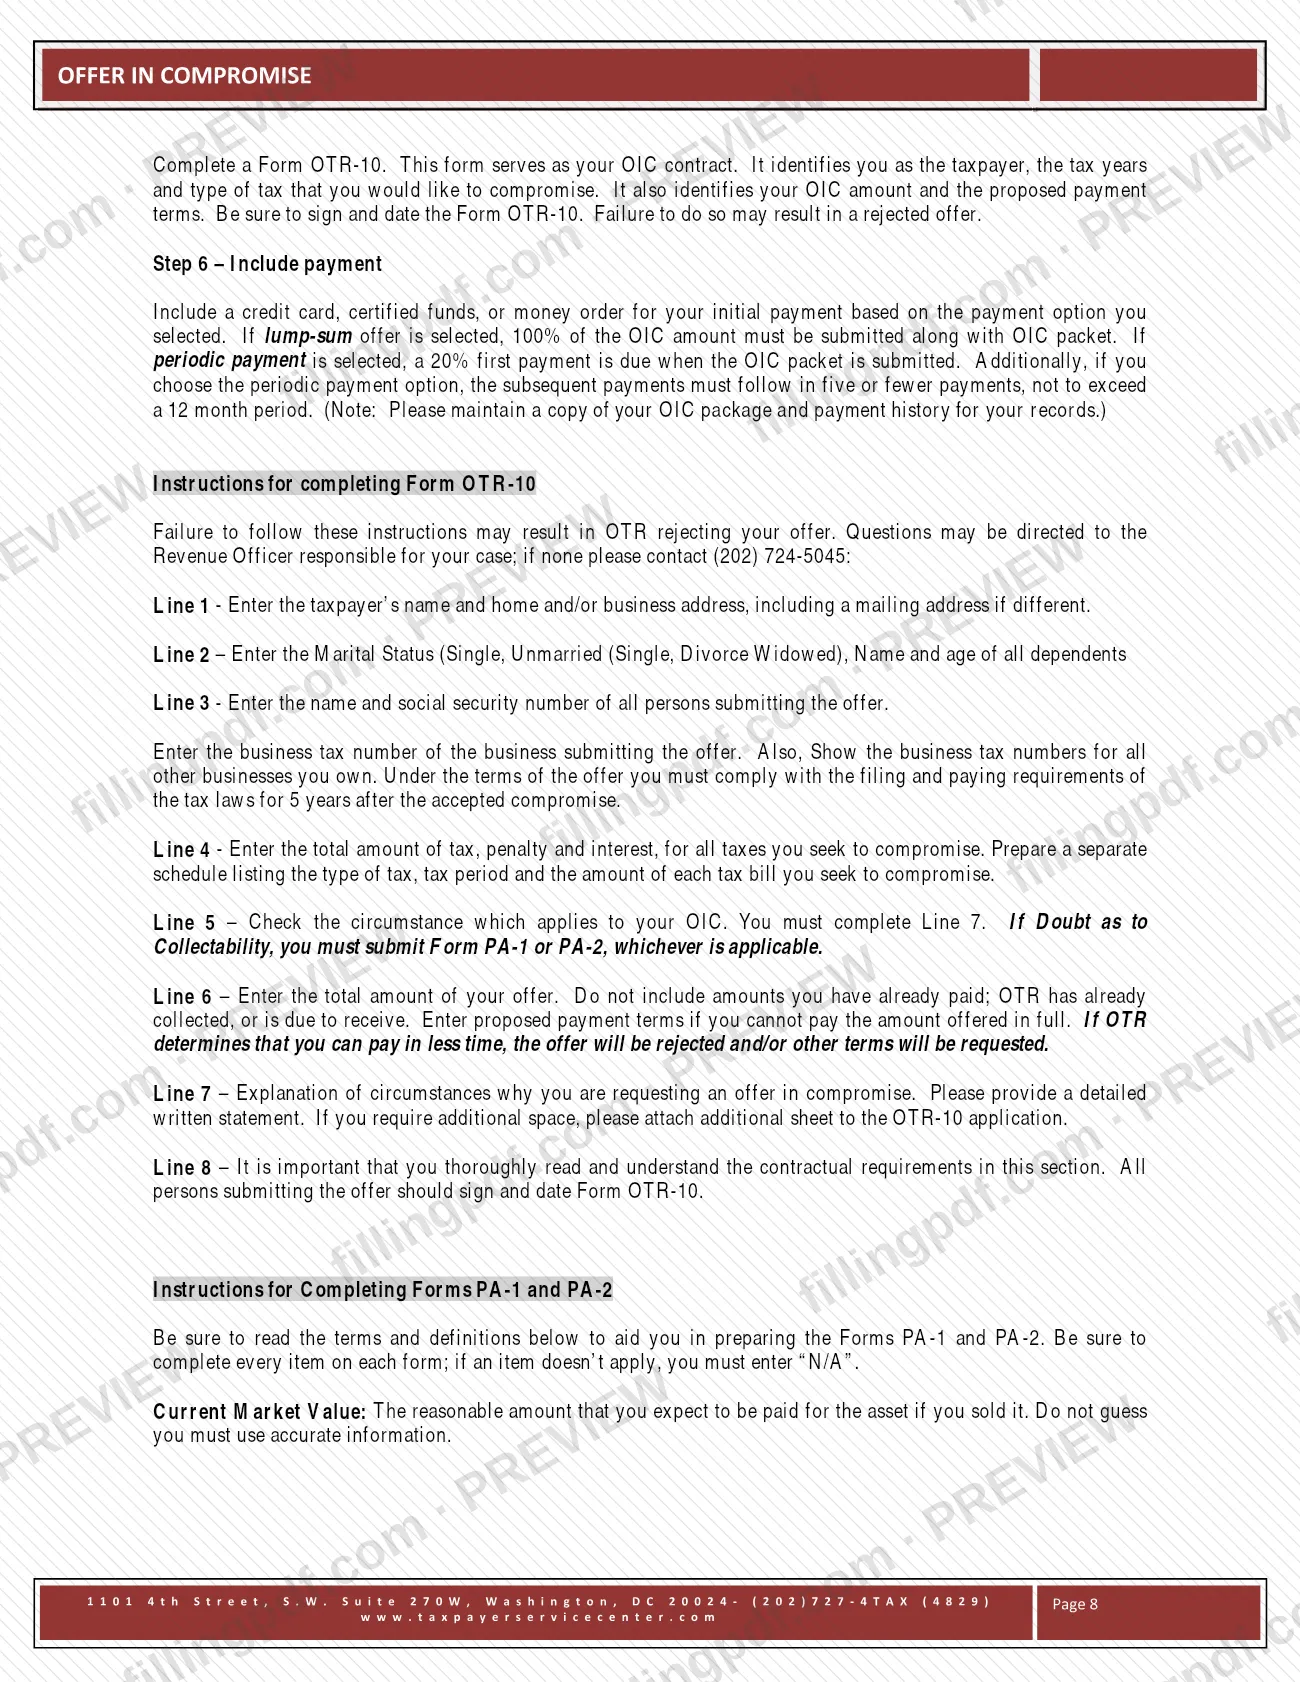
- Su pago inicial mediante tarjeta de crédito, fondos certificados o giro postal: el 100% de la oferta si es un pago único, o un primer pago del 20% si elige la opción de pagos periódicos.
Cómo rellenar el OTR-10
Reúna su información financiera
Reúna información sobre efectivo, inversiones, crédito disponible, bienes, ingresos y deudas, además de sus ingresos brutos mensuales promedio y los gastos del hogar. El hogar incluye a usted, su cónyuge o pareja de hecho, pareja sentimental, hijos y otras personas que viven con usted.
Ingrese el nombre, la dirección y los teléfonos del contribuyente
Línea 1a: nombre completo del contribuyente y de su cónyuge, si corresponde. Línea 1b: dirección postal. Líneas 1c a 1f: números de teléfono del hogar, celular, trabajo y celular del trabajo.
Indique el estado civil y las personas a cargo
Línea 2a: marque Married o Unmarried (Single, Divorced or Widowed). Línea 2b: nombre, edad y parentesco de cada persona a cargo.
Enumere las personas y los números tributarios de la empresa
Línea 3a: nombres y números del Seguro Social de todas las personas que presentan la oferta. Línea 3b: números tributarios de empresas incluidos en la oferta; línea 3c: otros números tributarios de empresas que usted posee y que no están incluidos.
Identifique la deuda tributaria que desea transigir
En la línea 4a (tipos de impuestos de personas físicas) o 4b (tipos de impuestos de empresas), marque el tipo de impuesto e indique los períodos tributarios. La línea 4 solicita el total de impuestos, multas e intereses; adjunte un anexo aparte que indique cada tipo de impuesto, período y monto.
Marque el motivo de su oferta
Línea 5: marque Doubt as to Liability, Insufficient Resources o Economic or Other Hardship. Cada opción tiene reglas sobre los documentos que se deben adjuntar, impresas en el formulario; si marca Doubt as to Collectability, presente el Formulario PA-1 o PA-2.
Ingrese el monto y las condiciones de su oferta
Línea 6: ingrese el monto de Lump Sum (100%) o, en la 6b, la opción Periodic Payment con su pago inicial del 20%, u otras condiciones propuestas. No incluya montos que ya haya pagado.
Explique sus circunstancias
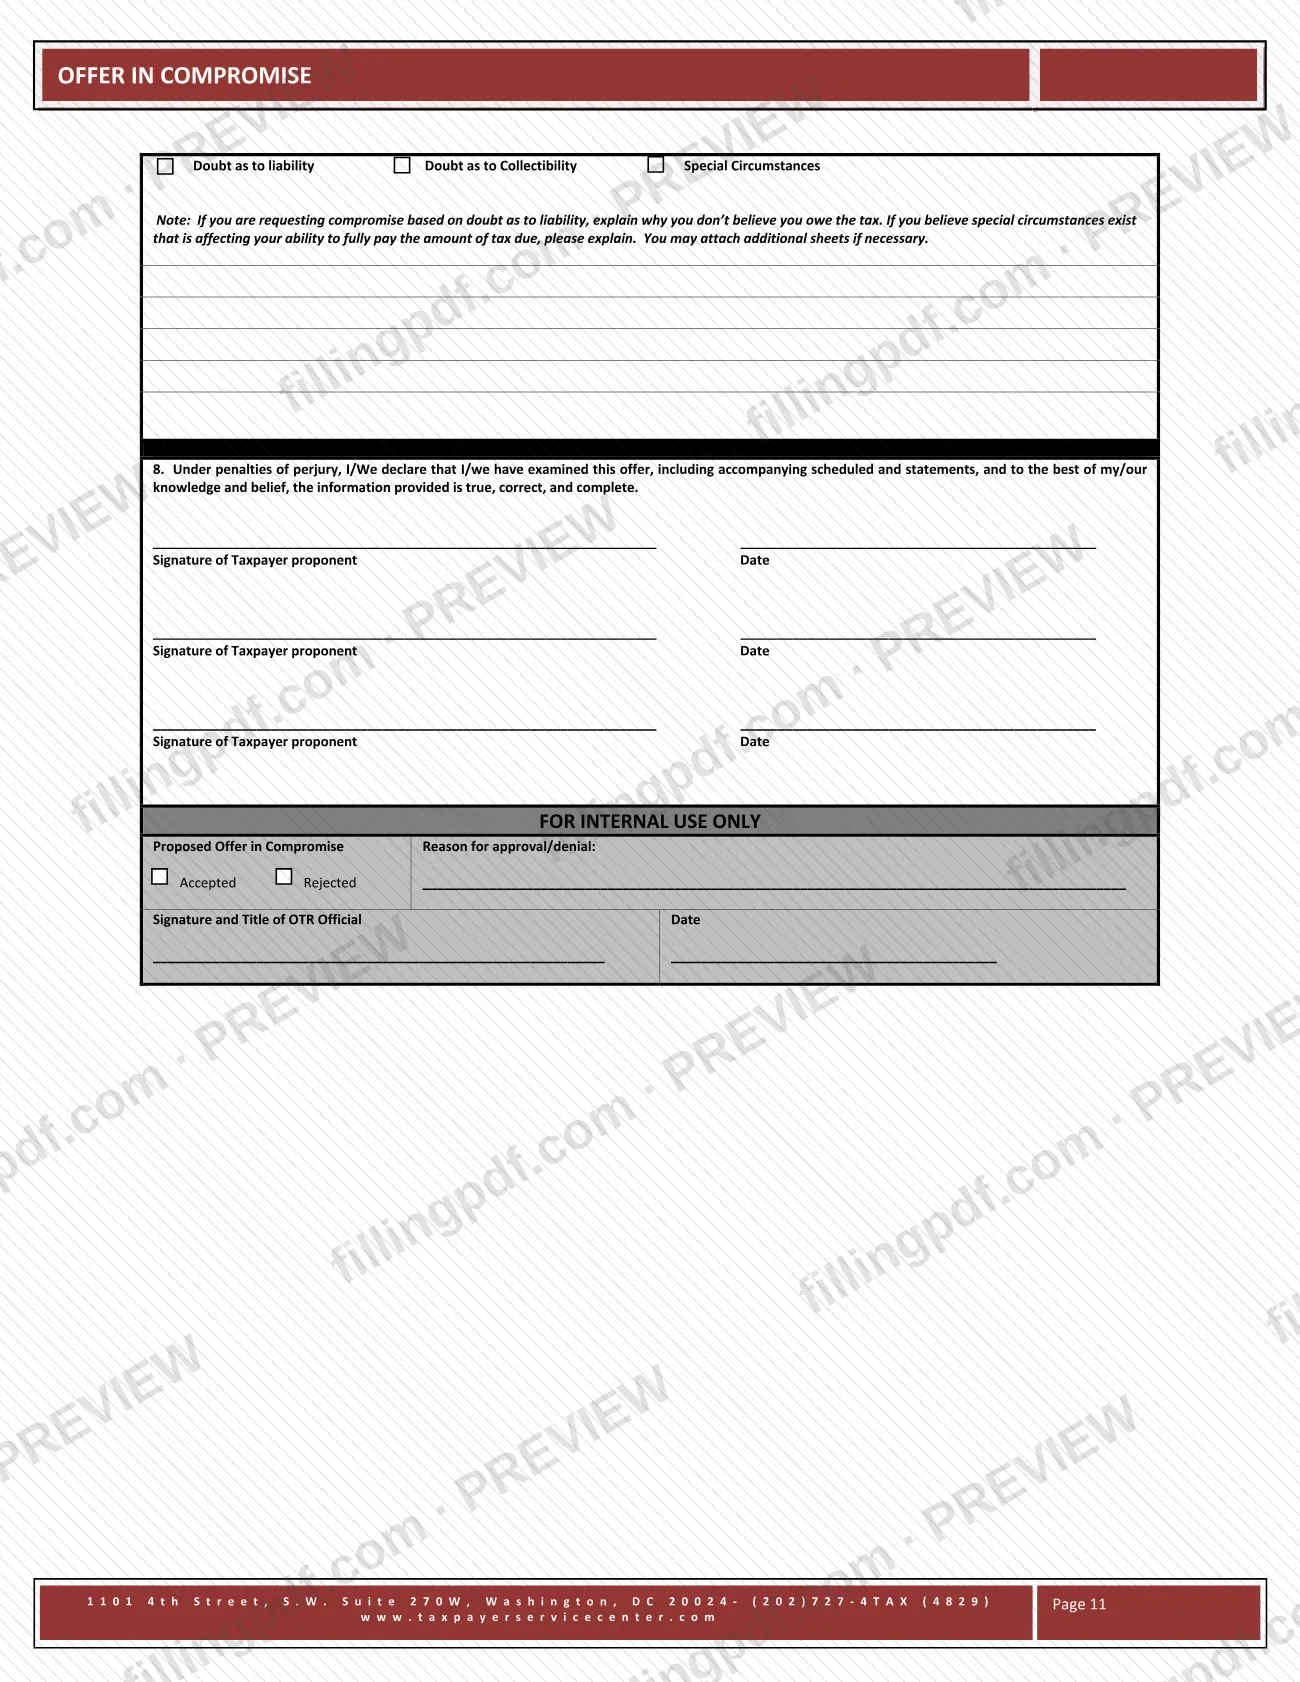
Línea 7: escriba una declaración detallada de por qué solicita la transacción y adjunte hojas adicionales si es necesario. Si existen dudas sobre la responsabilidad tributaria, explique por qué considera que no debe el impuesto.
Complete los Formularios PA-1 y PA-2
Rellene el Formulario PA-1 (personas físicas) y/o PA-2 (empresas), o use el Formulario 433-A o 433-B del IRS; escriba "N/A" cuando un elemento no corresponda. Adjunte los documentos de respaldo indicados al final de cada formulario.
Lea, firme y feche la línea 8
Lea las condiciones contractuales de la línea 8. Todas las personas que presentan la oferta deben firmar y fechar el Formulario OTR-10; una solicitud sin firma puede ser rechazada.
Revise y descargue el PDF
Verifique que todas las líneas, anexos y documentos adjuntos estén completos; luego descargue o imprima el PDF completado desde FillingPDF. Prepare el paquete con su pago inicial y preséntelo por el medio indicado en la sección Cómo presentar.
Cómo presentar el OTR-10
Presente en persona ante la OTR el paquete de oferta completo en la dirección indicada a continuación; el folleto señala este único lugar de presentación y no proporciona una dirección postal, un portal ni reglas sobre citas.
- Dónde: Office of Tax and Revenue, 1101 – 4th Street, S.W., Suite 270W, Washington, DC 20024. Si ha estado trabajando con un empleado específico de la OTR, comuníquese con esa persona antes de presentar la solicitud.
- Qué incluir: Formulario OTR-10, Formulario PA-1 y/o PA-2 (o Formulario 433-A o 433-B del IRS presentado ante el IRS durante los últimos seis meses), documentos de respaldo y el pago inicial. No envíe documentos originales.
- Pago: tarjeta de crédito, fondos certificados o giro postal. Una oferta de pago único requiere el 100% del monto ofrecido con el paquete; la opción de pagos periódicos requiere un primer pago del 20%.
- Preguntas: llame al (202) 724-5045 o comuníquese con el agente de ingresos asignado a su caso.
Conserve una copia de su paquete y del historial de pagos. No se reembolsa ningún dinero enviado con una oferta si esta es rechazada. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Modificar las condiciones preimpresas del Formulario OTR-10 o presentar algo que no sea el formulario oficial; la OTR no procesará la solicitud.
- Omitir el número de identificación del contribuyente (SSN, EIN o ITIN), el monto de la oferta, las condiciones de pago o una firma requerida.
- Omitir el Formulario PA-1 o PA-2, o enviarlos incompletos; escriba "N/A" en cada elemento que no corresponda, en vez de dejarlo en blanco.
- Presentar la solicitud mientras tiene declaraciones requeridas pendientes, un procedimiento de quiebra abierto o un asunto todavía en apelación.
- Incluir años tributarios que no hayan sido determinados.
- Indicar deudas no garantizadas, como tarjetas de crédito, o matrículas de escuelas primarias y secundarias como gastos en la declaración financiera.
- Enviar documentos originales en vez de copias con el paquete.
- Incluir en el monto de la oferta un reembolso que le debe la OTR o ingresar en la línea 6 montos que ya haya pagado.
- Combinar deudas tributarias conjuntas e individuales en un solo Formulario OTR-10, en vez de presentar dos formularios.
- Esperar poder apelar una decisión o recuperar pagos: las decisiones de la OTR son definitivas y los pagos enviados con una oferta denegada se aplican a la deuda.
Preguntas frecuentes
¿Qué es el Formulario OTR-10?
El Formulario OTR-10 es la solicitud de oferta de transacción de la Oficina de Impuestos e Ingresos de DC. Se usa para proponer liquidar una deuda tributaria determinada por menos del monto total adeudado, debido a dudas sobre la responsabilidad tributaria o la posibilidad de cobro. Una vez firmado, sirve como contrato de oferta.
¿Puedo usar el Formulario OTR-10 para una deuda del impuesto sobre la propiedad de DC?
El folleto indica que el programa abarca el impuesto sobre los ingresos, el impuesto sobre las ventas y el uso, el impuesto sobre la retención o cualquier otro impuesto administrado por la OTR, y la línea 4 enumera esos tipos, además de "Other Tax(es)/Fee(s)". No menciona el impuesto sobre la propiedad, así que llame a la OTR al (202) 724-5045 para confirmar si su deuda reúne los requisitos.
¿Quién reúne los requisitos para una oferta de transacción en DC?
Debe tener una obligación morosa determinada, no tener asuntos pendientes ni en apelación, haber presentado todas las declaraciones requeridas y no poder pagar el total. No es elegible mientras usted o su empresa se encuentre en un procedimiento de quiebra abierto.
¿Cómo pago una oferta de transacción?
Elija Lump Sum, con el 100% de la oferta pagado al presentarla, o Periodic Payment, con un primer pago del 20% y el resto en cinco pagos o menos dentro de los 12 meses posteriores a la aceptación. Pague con tarjeta de crédito, fondos certificados o giro postal.
¿Dónde presento el Formulario OTR-10?
Preséntelo en Office of Tax and Revenue, 1101 – 4th Street, S.W., Suite 270W, Washington, DC 20024. El folleto no indica otro lugar de presentación. Si trabaja con un empleado específico de la OTR, comuníquese con esa persona antes de presentar la solicitud.
¿Puedo apelar si la OTR rechaza mi oferta?
No. El folleto indica que todas las decisiones del programa son definitivas y no se pueden apelar. Sin embargo, puede presentar otra oferta con condiciones de pago diferentes dentro de los 30 días posteriores a la denegación. No se reembolsan los pagos enviados con una oferta rechazada.
¿Qué ocurre después de que la OTR acepta mi oferta?
La OTR confirma la aceptación por correo. Debe pagar el monto de la oferta dentro de los 30 días o la oferta quedará anulada, y debe presentar sus declaraciones y pagar puntualmente durante cinco años. La OTR libera los gravámenes tributarios una vez que se paga el monto total de la oferta.
¿Puedo rellenar el Formulario OTR-10 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente de la OTR y no presenta la oferta; usted debe presentar el paquete y el pago ante la OTR.
¿Listo para rellenar el OTR-10?
Rellenar el OTR-10 ahora