
Las Instrucciones del impuesto sobre bienes muebles personales del Distrito de Columbia (FP-31 District of Columbia Personal Property Tax Instructions) son la guía de la Oficina de Impuestos y Recaudación de DC (OTR) para completar el Formulario FP-31, uno de los documentos de impuestos sobre bienes de DC que se aplica a los propietarios de bienes muebles tangibles. El FP-31 debe presentarse y pagarse electrónicamente a través de MyTax.DC.gov, y el folleto ya no se imprime ni se envía por correo. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el PDF oficial y la presentación se encuentran en OTR.
Última actualización
¿Qué es el FP-31?
Las Instrucciones del impuesto sobre bienes muebles personales del Distrito de Columbia (FP-31 District of Columbia Personal Property Tax Instructions) son la guía de la Oficina de Impuestos y Recaudación de DC (OTR) para el Formulario FP-31, la declaración de impuestos sobre bienes muebles personales que informa los bienes muebles tangibles que se poseen o se mantienen en fideicomiso en el Distrito.
El documento contiene solo instrucciones. La declaración se completa, se presenta y se paga en línea en MyTax.DC.gov, donde puede imprimirla después de presentarla correctamente. El folleto ya no se imprime ni se envía por correo.
La guía cubre cuatro temas:
- Quién debe presentar la declaración, quién está exento, la fecha límite, las opciones de pago, las multas y los intereses, las declaraciones enmendadas y las declaraciones finales.
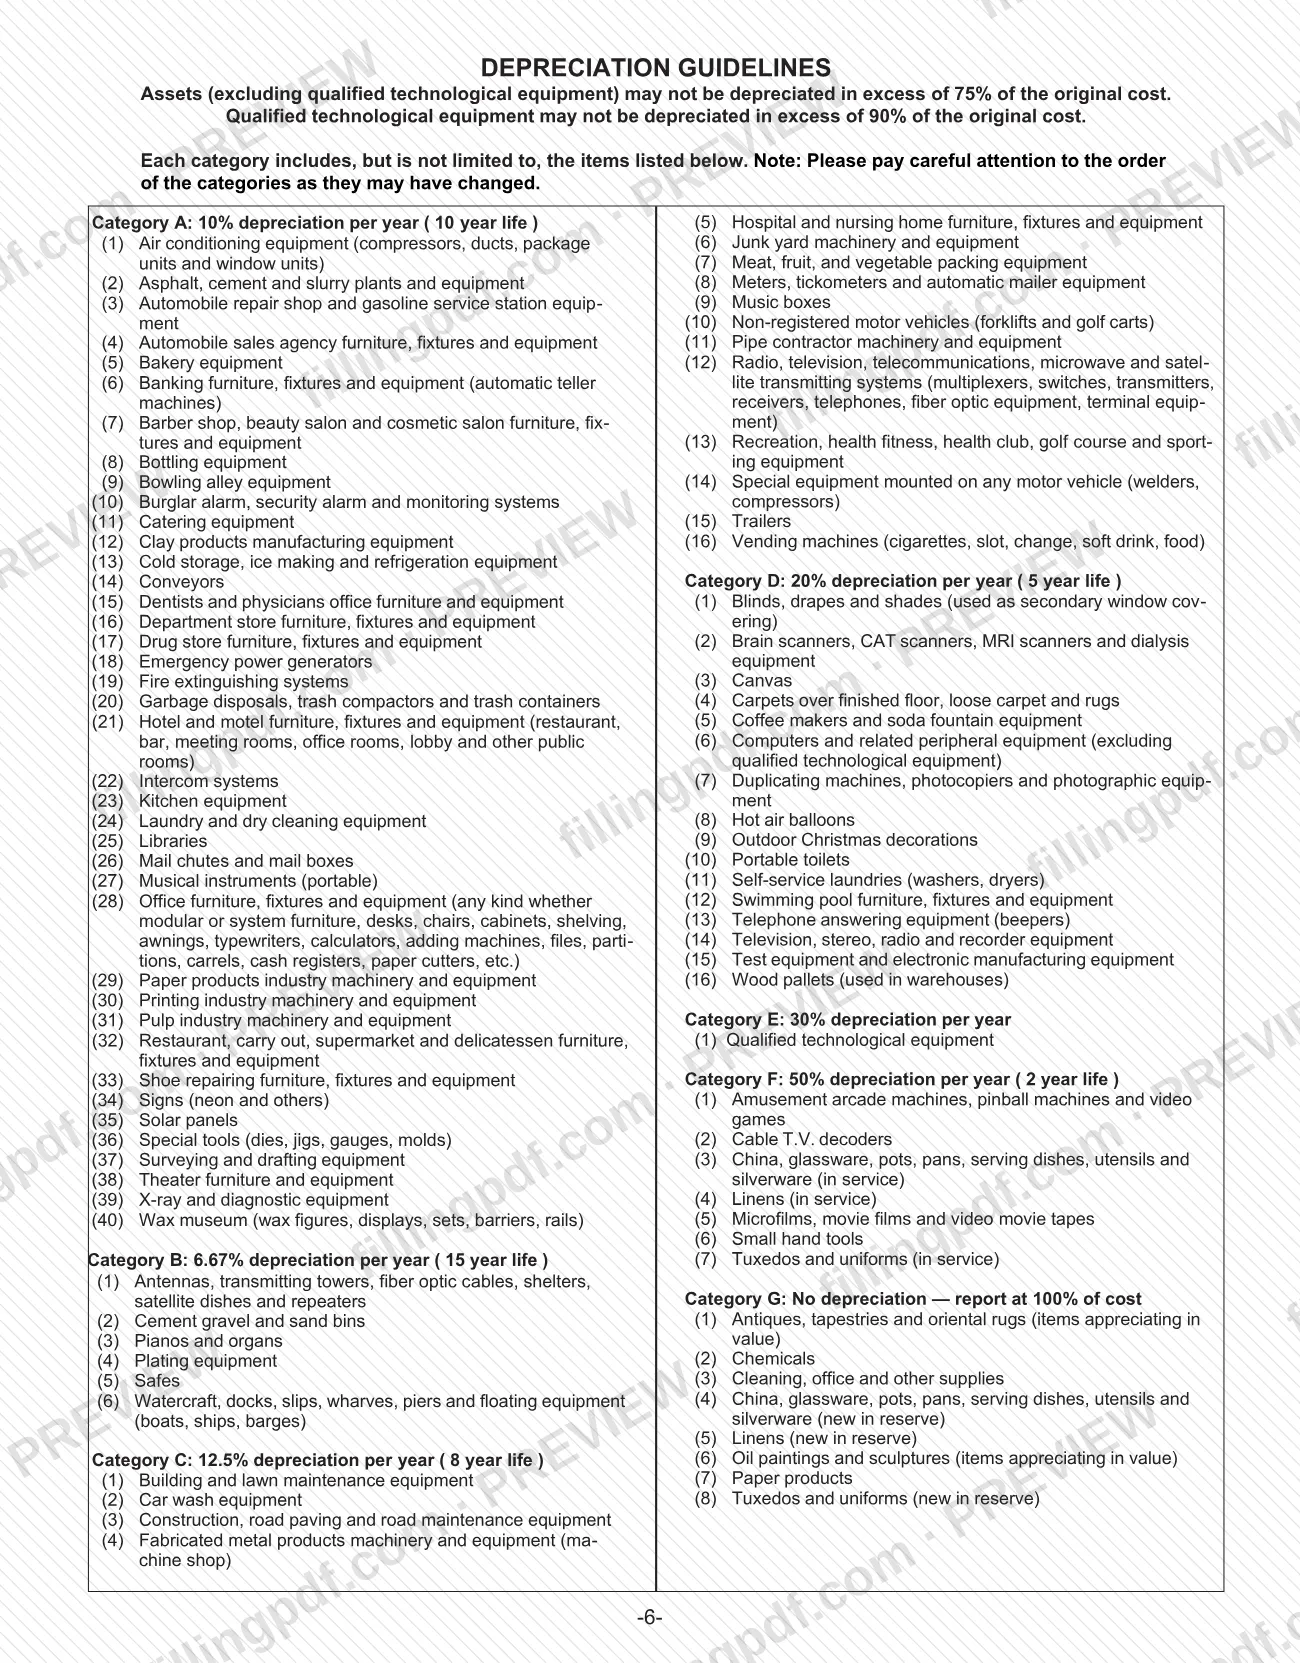
- Cómo valorar los bienes: costo restante (valor actual) al 1 de julio de 2026, usando únicamente la depreciación lineal, con una guía de depreciación de las Categorías A a G.
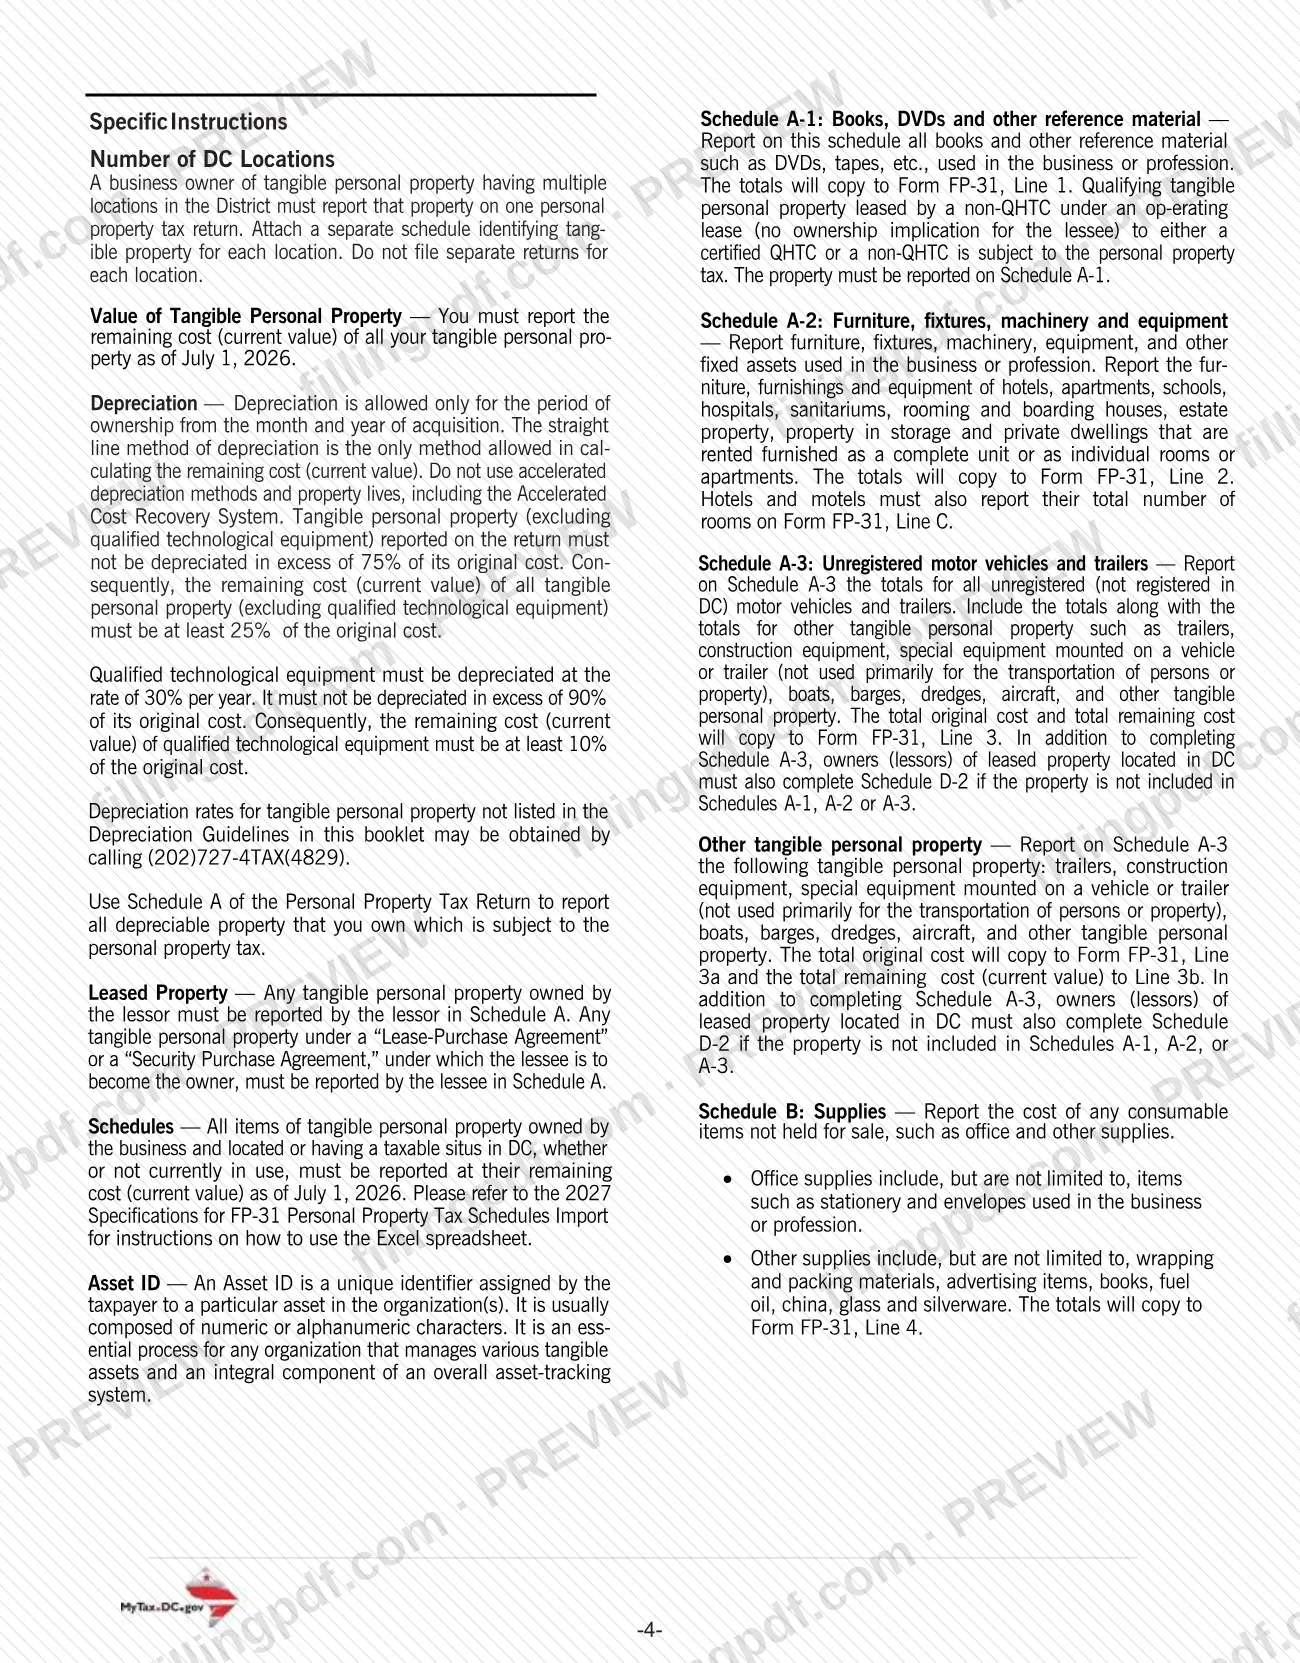
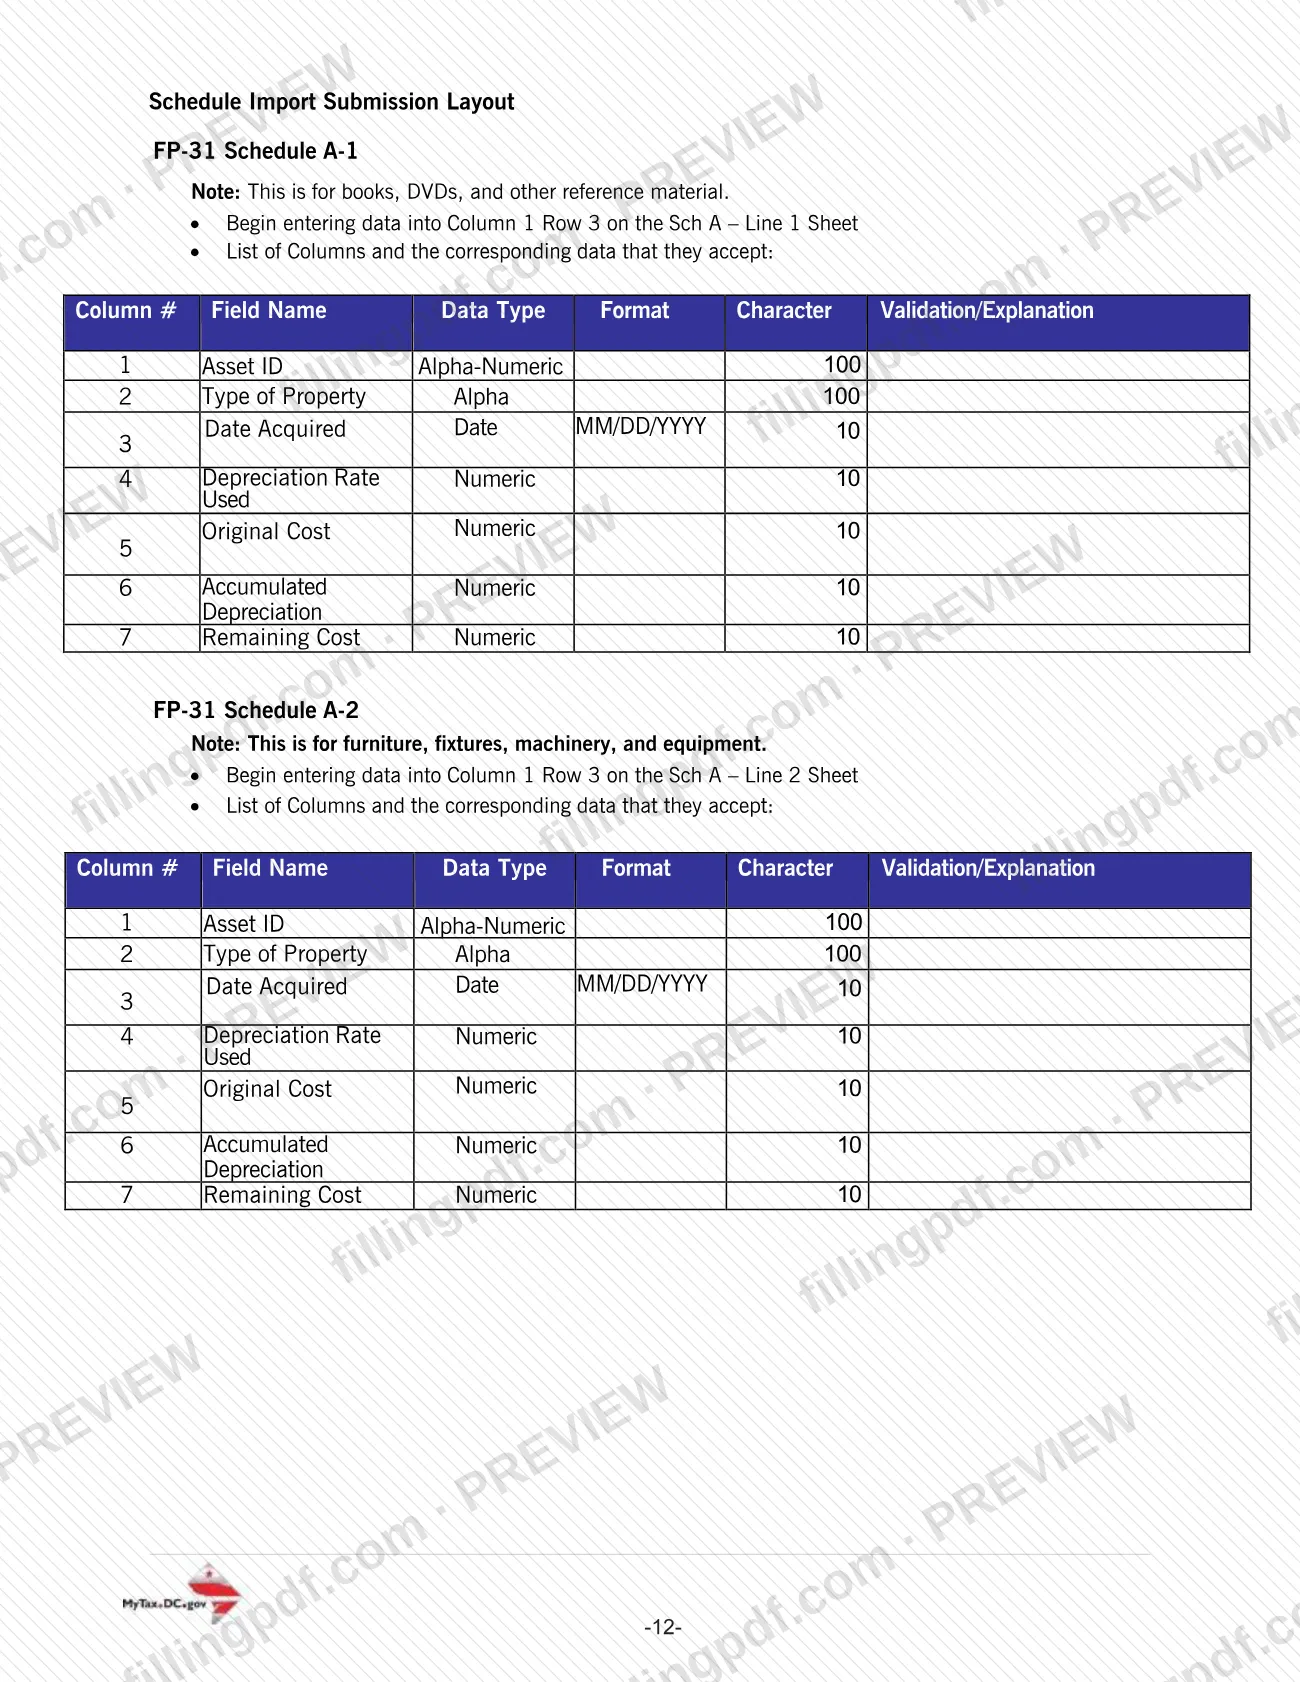
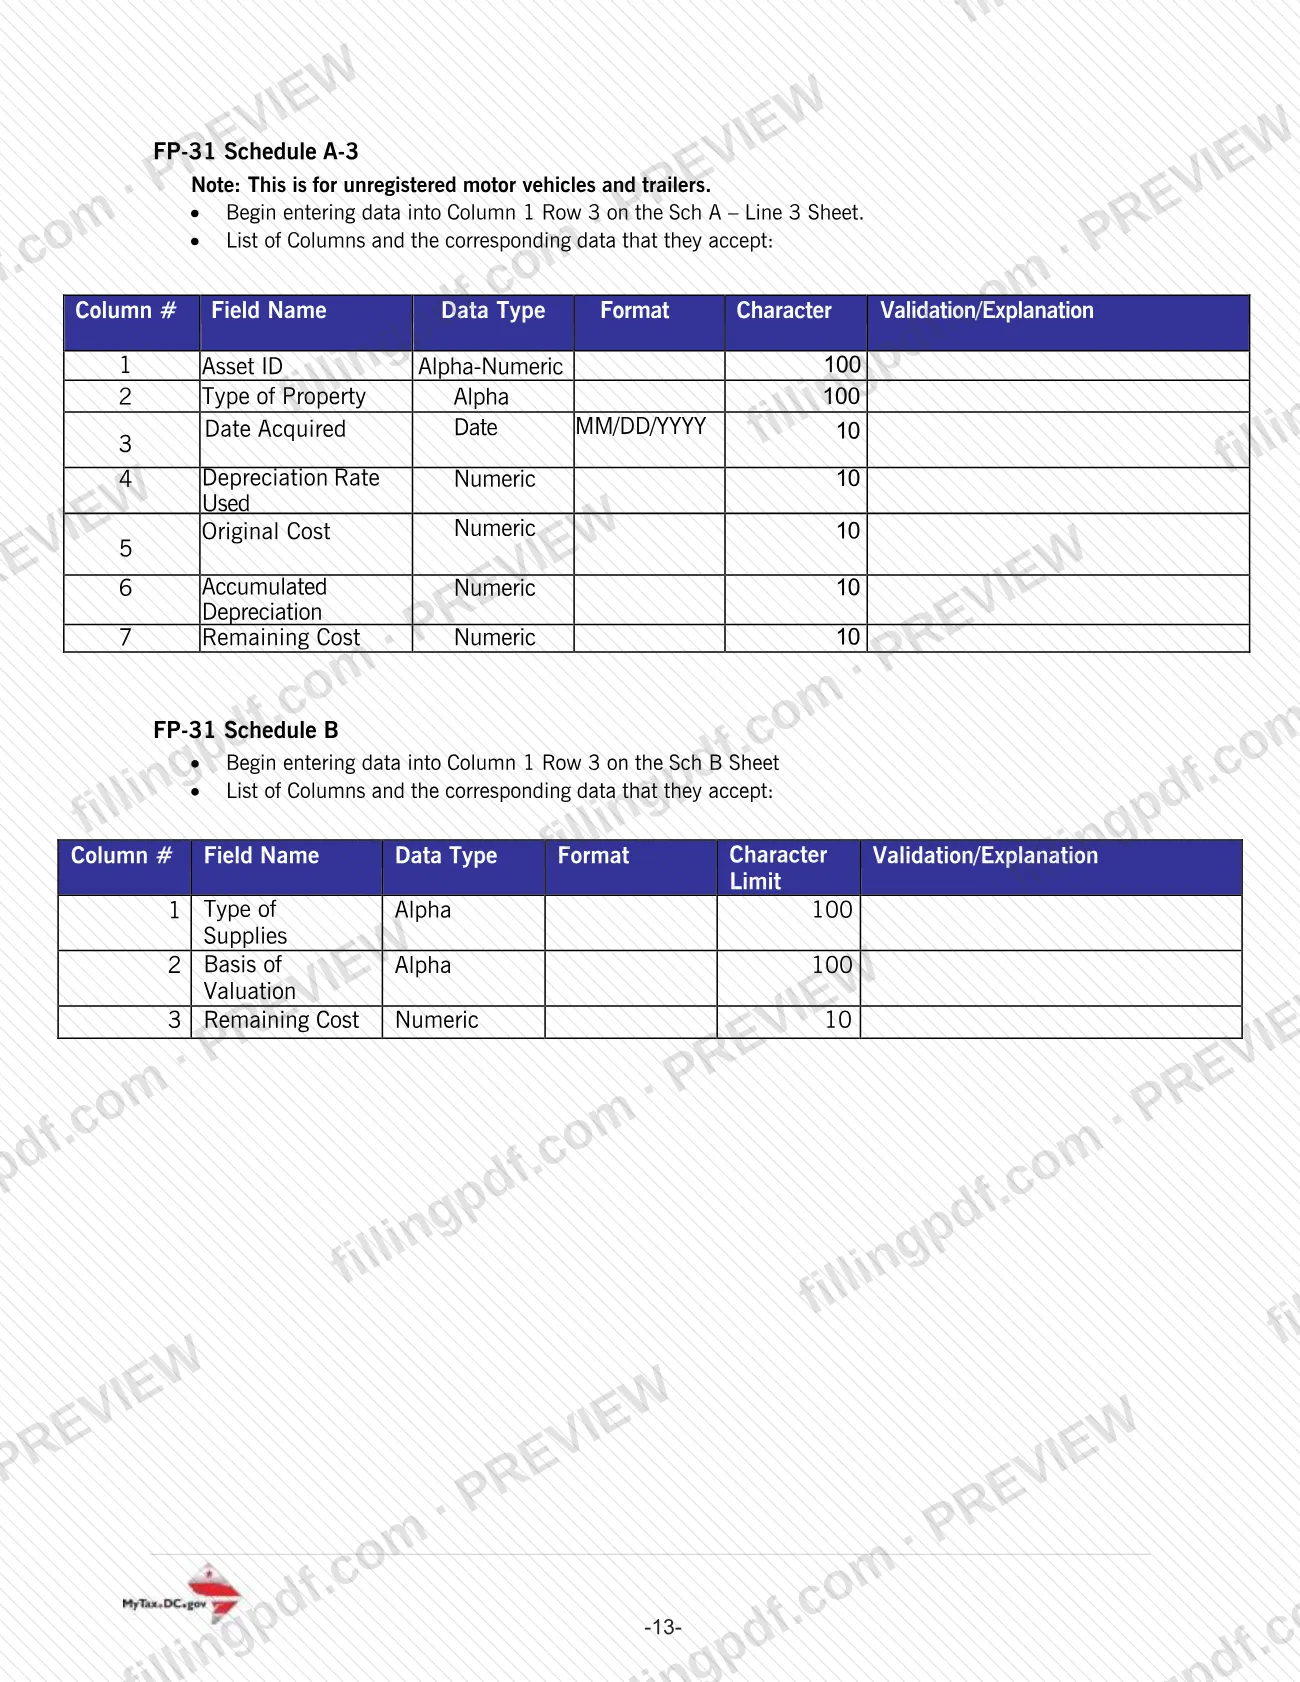
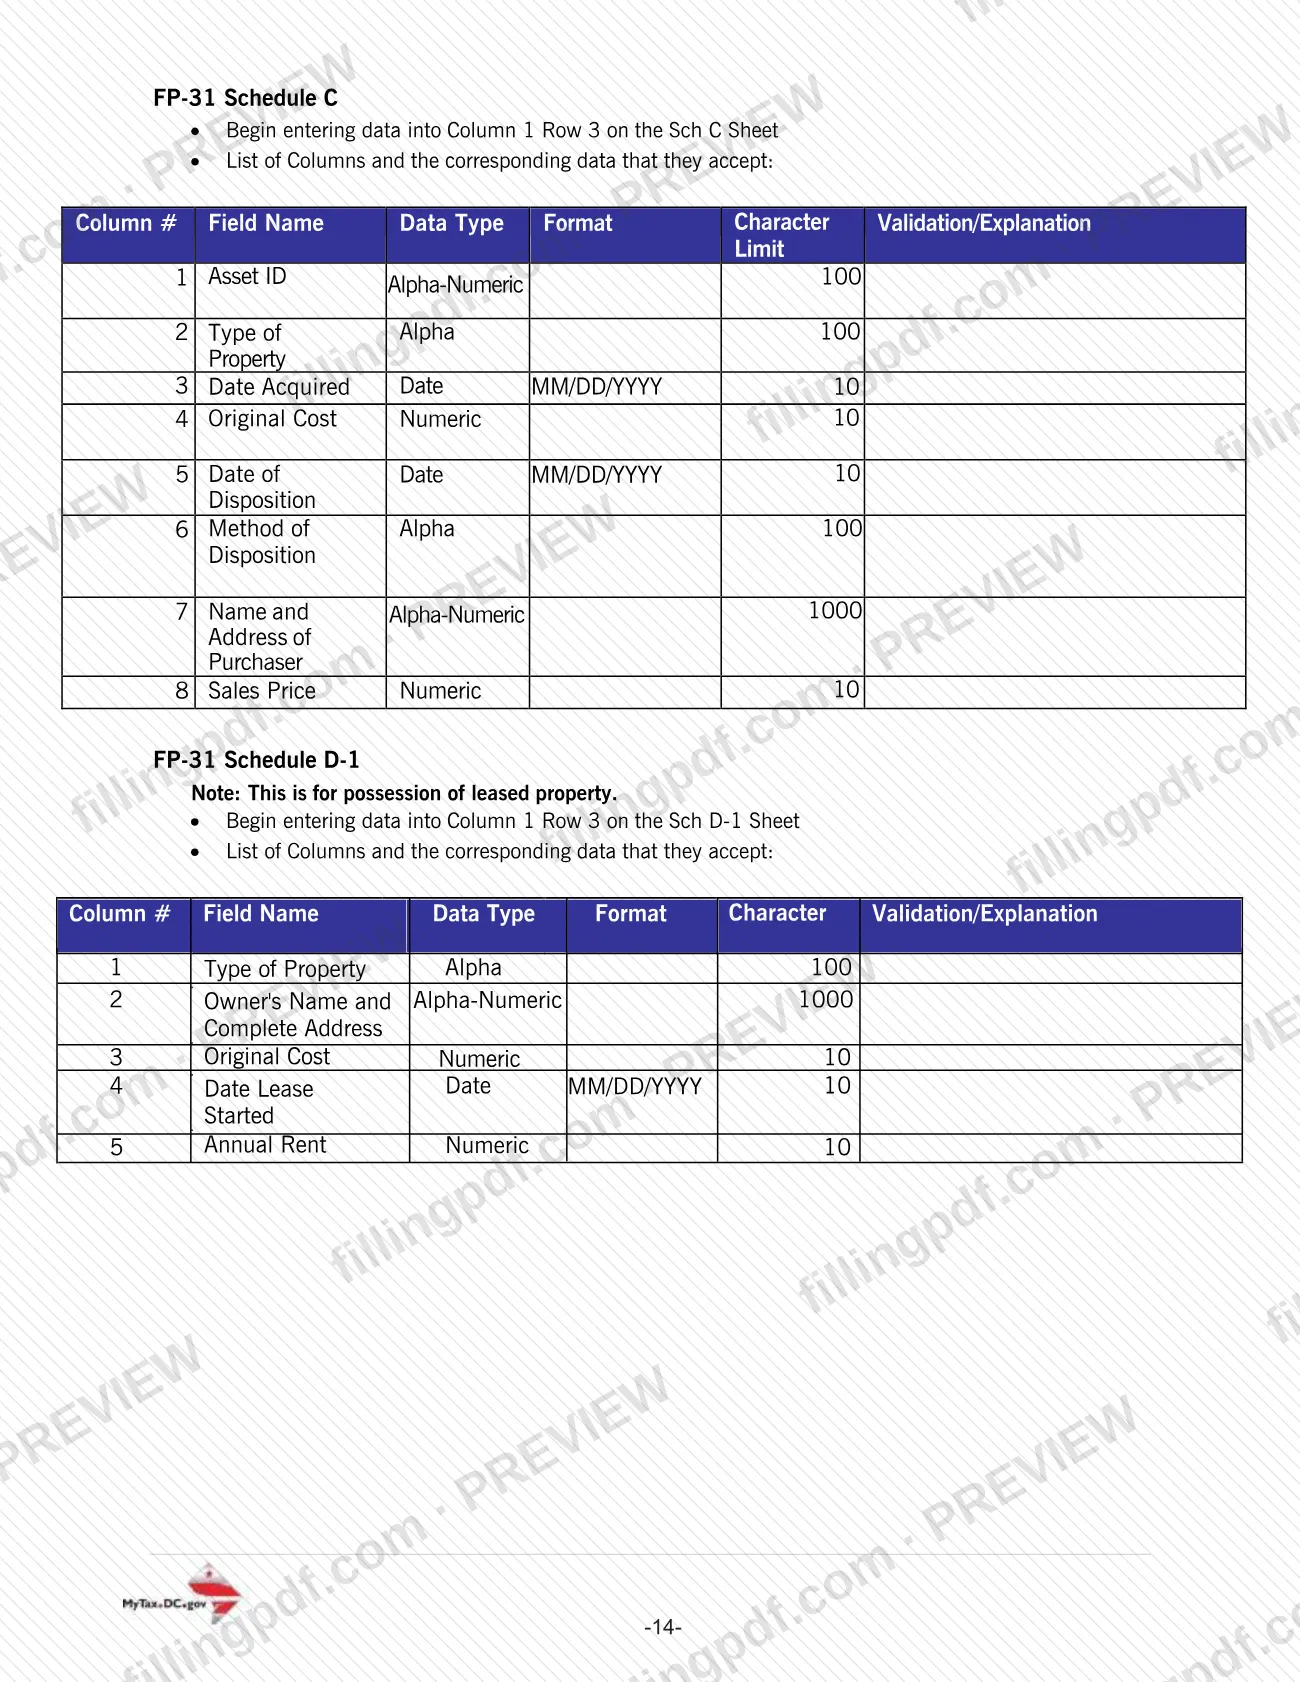
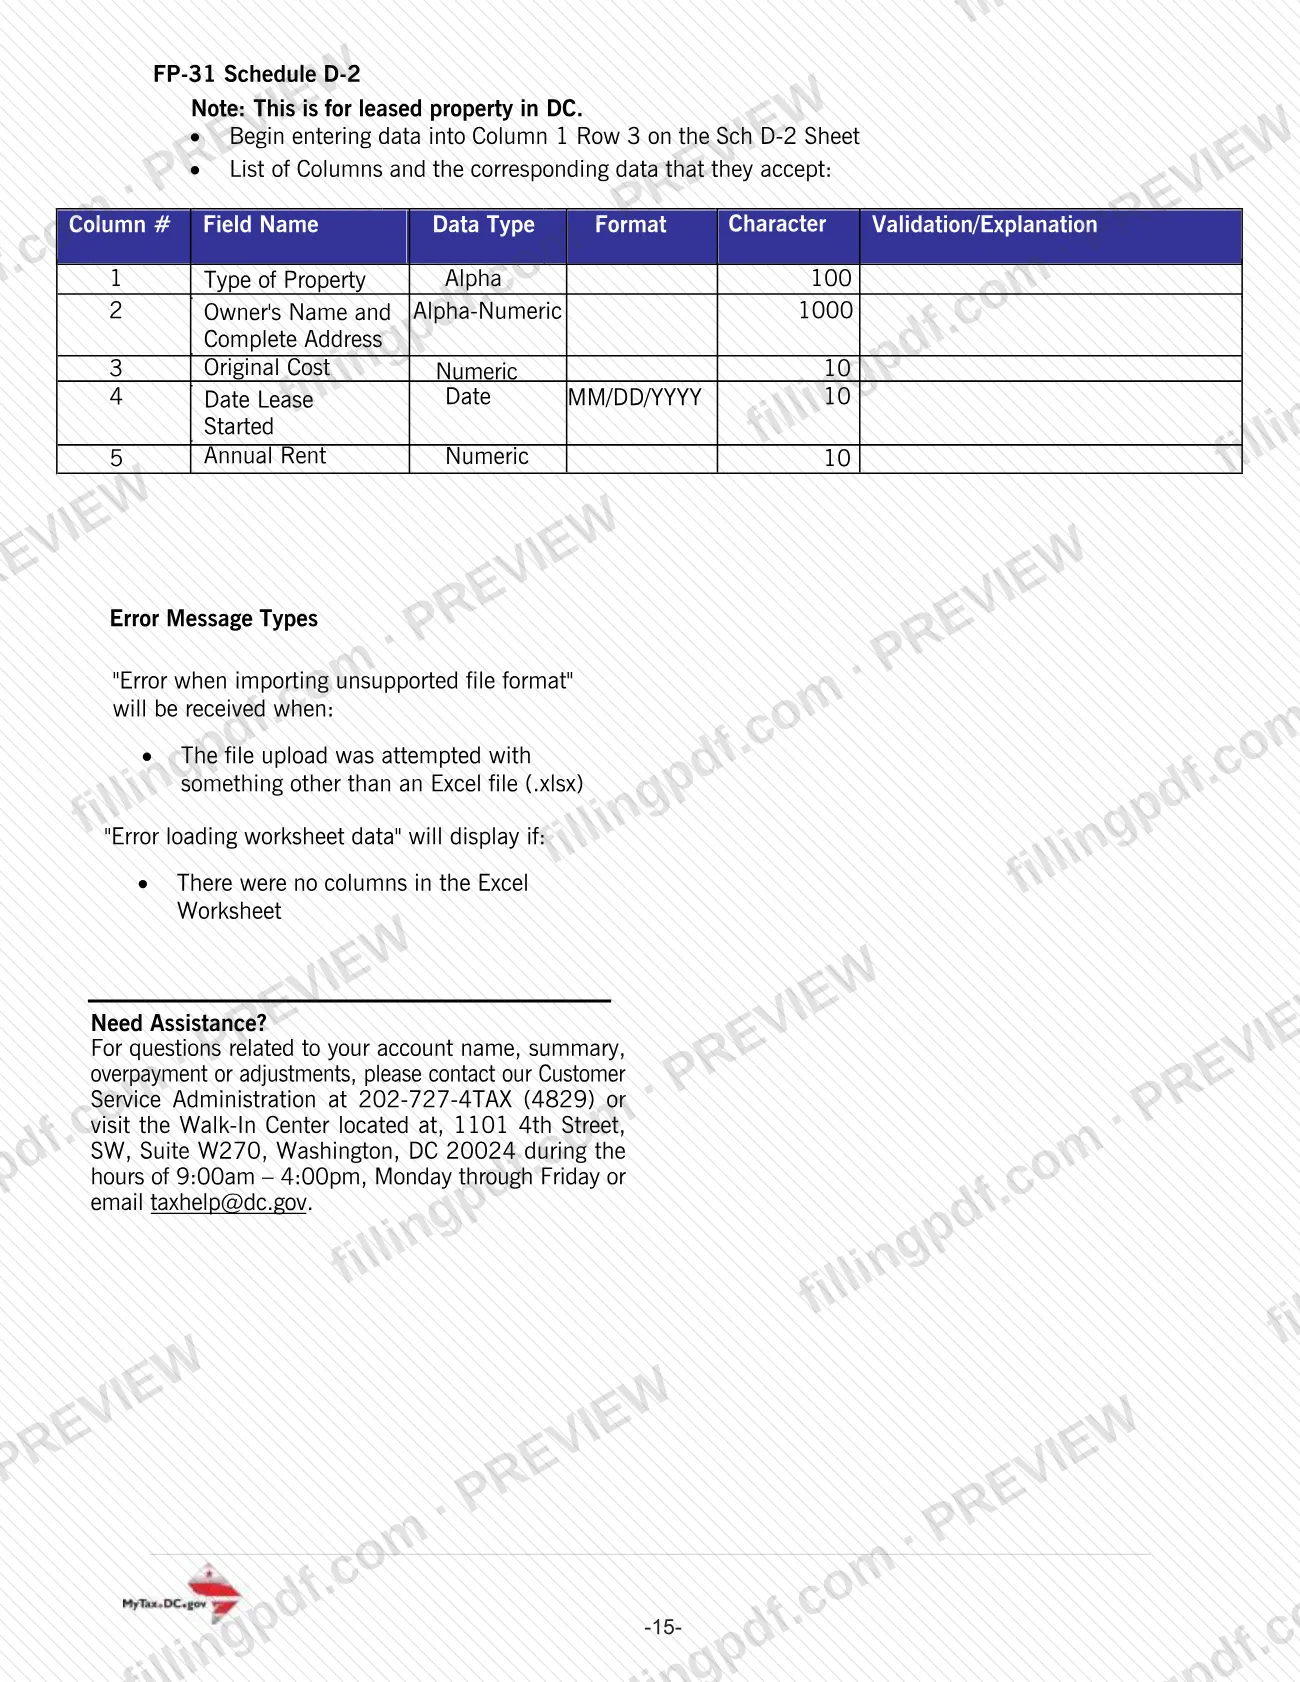
- Instrucciones línea por línea para los anexos: A-1 (libros, DVD y otros materiales de consulta), A-2 (muebles, accesorios, maquinaria y equipo), A-3 (vehículos motorizados no registrados, remolques y otros bienes tangibles), B (suministros), C (disposiciones), D-1 (posesión de bienes arrendados) y D-2 (bienes arrendados en DC).
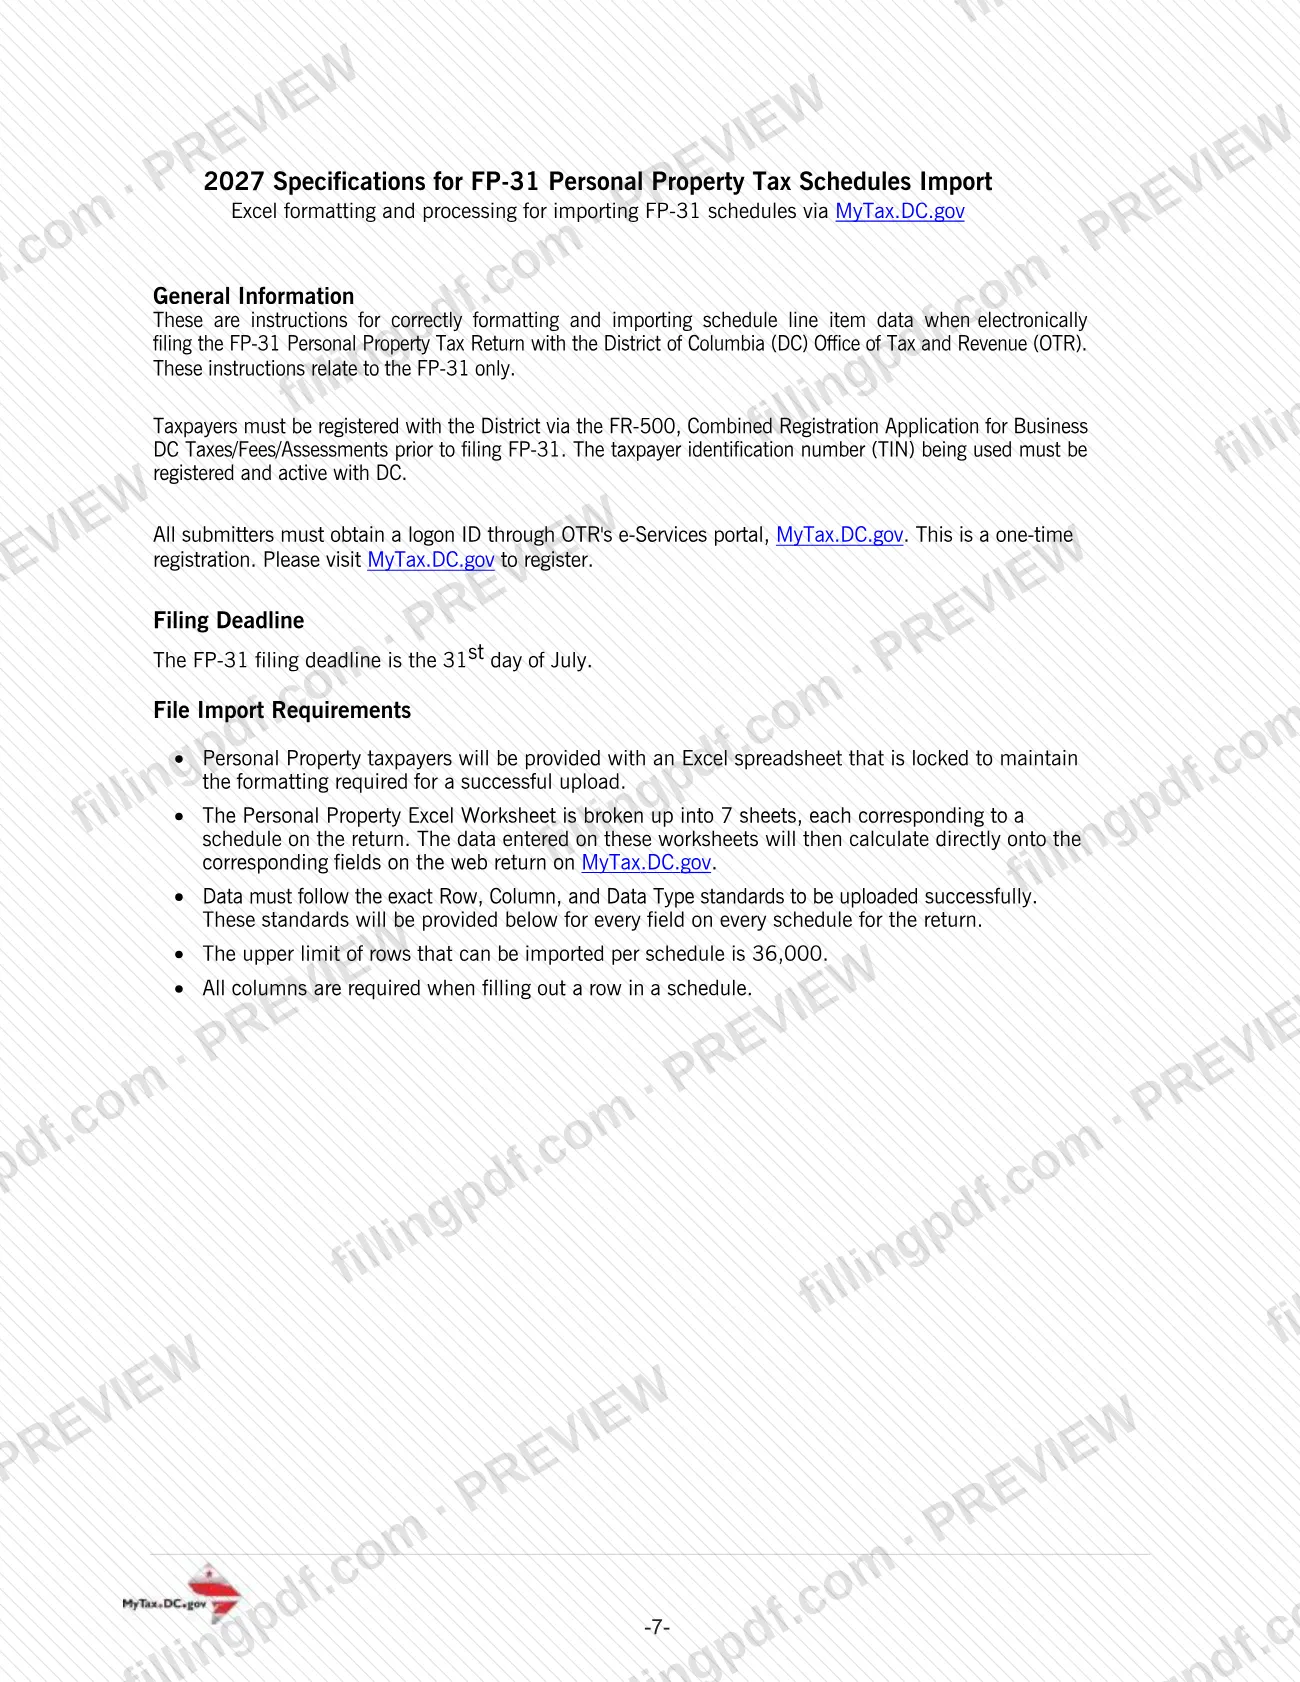
- Las Especificaciones de 2027 para la importación de los anexos del impuesto sobre bienes muebles personales FP-31, que establecen el formato de Excel para cargar los anexos.
Se relaciona con otros formularios de OTR: el Formulario FR-500 registra una empresa antes de que presente la declaración, y el Formulario FR-164 es la solicitud de exención para organizaciones conforme a IRC 501(c)(3).
¿Quién tiene que presentar el FP-31?
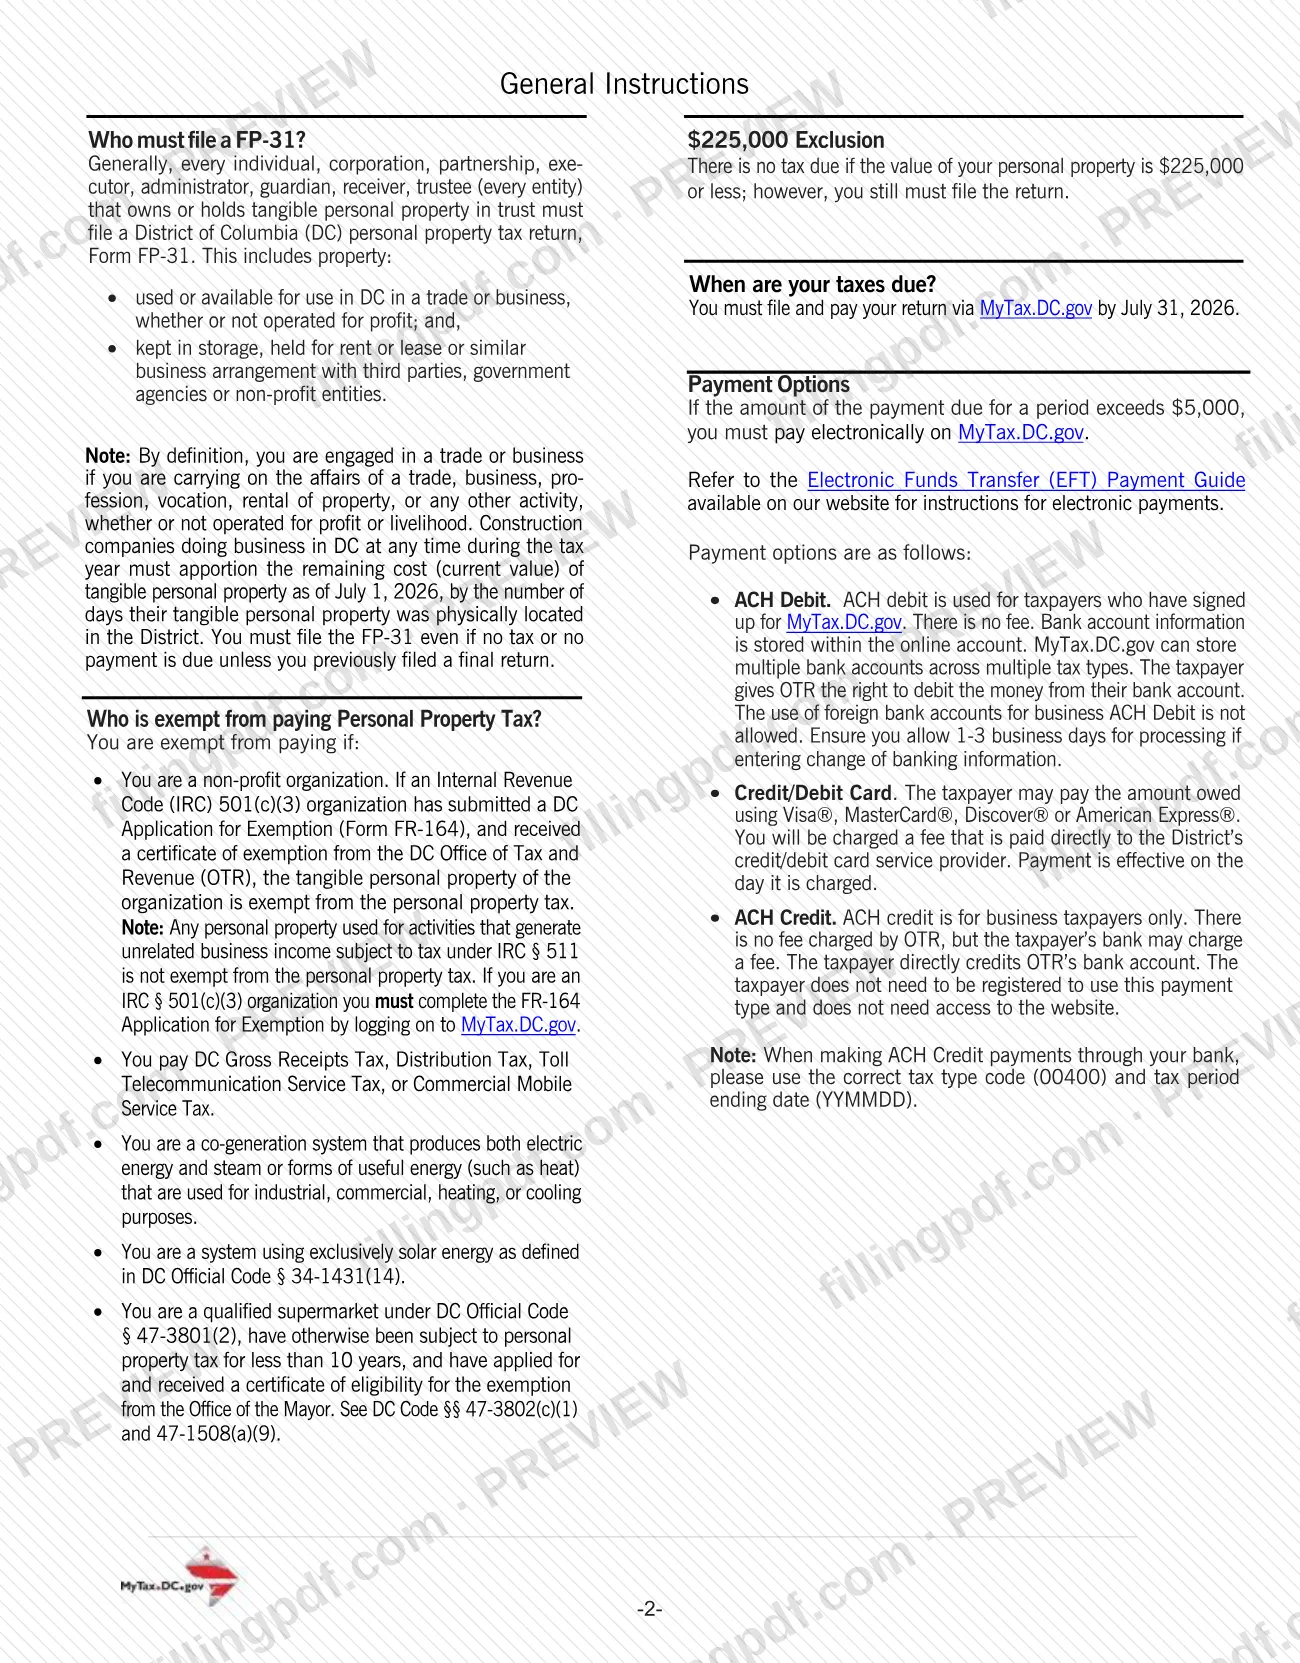
Por lo general, toda persona, corporación, sociedad, albacea, administrador, tutor, síndico y fideicomisario (toda entidad) que posea o mantenga bienes muebles tangibles en fideicomiso debe presentar una declaración de impuestos sobre bienes muebles personales de DC, el Formulario FP-31. Esto incluye bienes utilizados o disponibles para su uso en DC en una actividad comercial o empresarial, ya sea que opere o no con fines de lucro, así como bienes almacenados o mantenidos para alquilar o arrendar a terceros, agencias gubernamentales o entidades sin fines de lucro.
Las empresas de construcción que realicen actividades comerciales en DC en cualquier momento durante el año tributario prorratean el costo restante de sus bienes según el número de días que estuvieron físicamente en el Distrito.
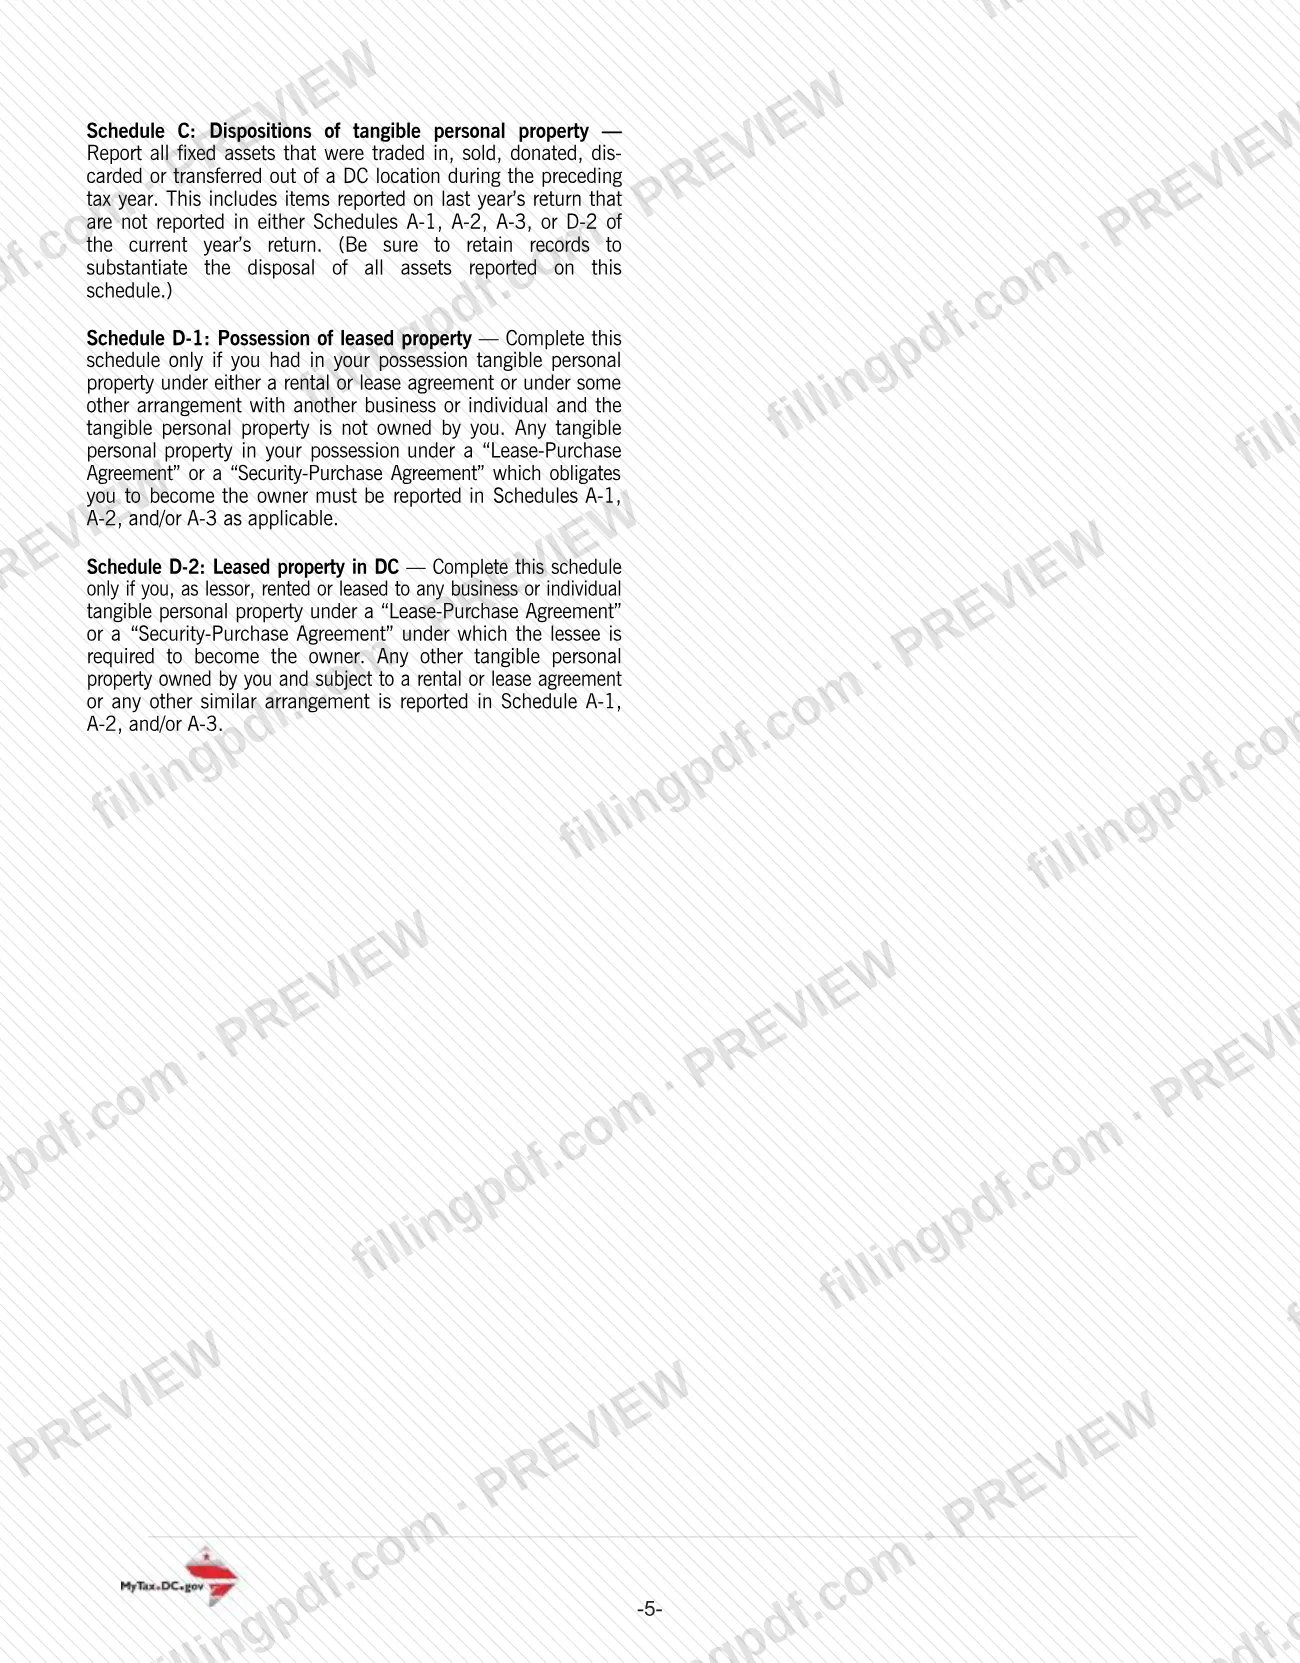
Los arrendadores y arrendatarios tienen obligaciones distintas. El arrendador informa los bienes que posee en el Anexo A y completa el Anexo D-2 para los acuerdos de arrendamiento con opción a compra o de compra con garantía. El arrendatario informa los bienes que mantiene bajo esos acuerdos en el Anexo A y utiliza el Anexo D-1 para otros bienes arrendados que no posee.
Las instrucciones indican quiénes están exentos del pago:
- Organizaciones sin fines de lucro que sean organizaciones conforme a IRC 501(c)(3) y tengan un certificado de exención de OTR (Formulario FR-164), excepto por los bienes utilizados para ingresos comerciales no relacionados.
- Entidades que paguen el impuesto sobre ingresos brutos de DC, el impuesto sobre distribución, el impuesto sobre servicios de telecomunicaciones con peaje o el impuesto sobre servicios móviles comerciales.
- Sistemas de cogeneración y sistemas que utilicen exclusivamente energía solar.
- Supermercados calificados que cumplan las condiciones indicadas y tengan un certificado de elegibilidad de la Oficina del Alcalde.
Si ya presentó una declaración final, no necesita volver a presentar la declaración.
Cuándo presentar el FP-31
Debe presentar y pagar el FP-31 a través de MyTax.DC.gov a más tardar el 31 de julio de 2026. Las especificaciones de importación también indican que la fecha límite para presentar el FP-31 es el día 31 de julio. Los bienes se informan según su costo restante (valor actual) al 1 de julio de 2026.
Presente la declaración aunque no deba impuestos ni pagos, salvo que anteriormente haya presentado una declaración final. Si el valor de sus bienes muebles personales es igual o inferior a la exclusión de $225,000, no se adeudan impuestos, pero aun así debe presentar la declaración.
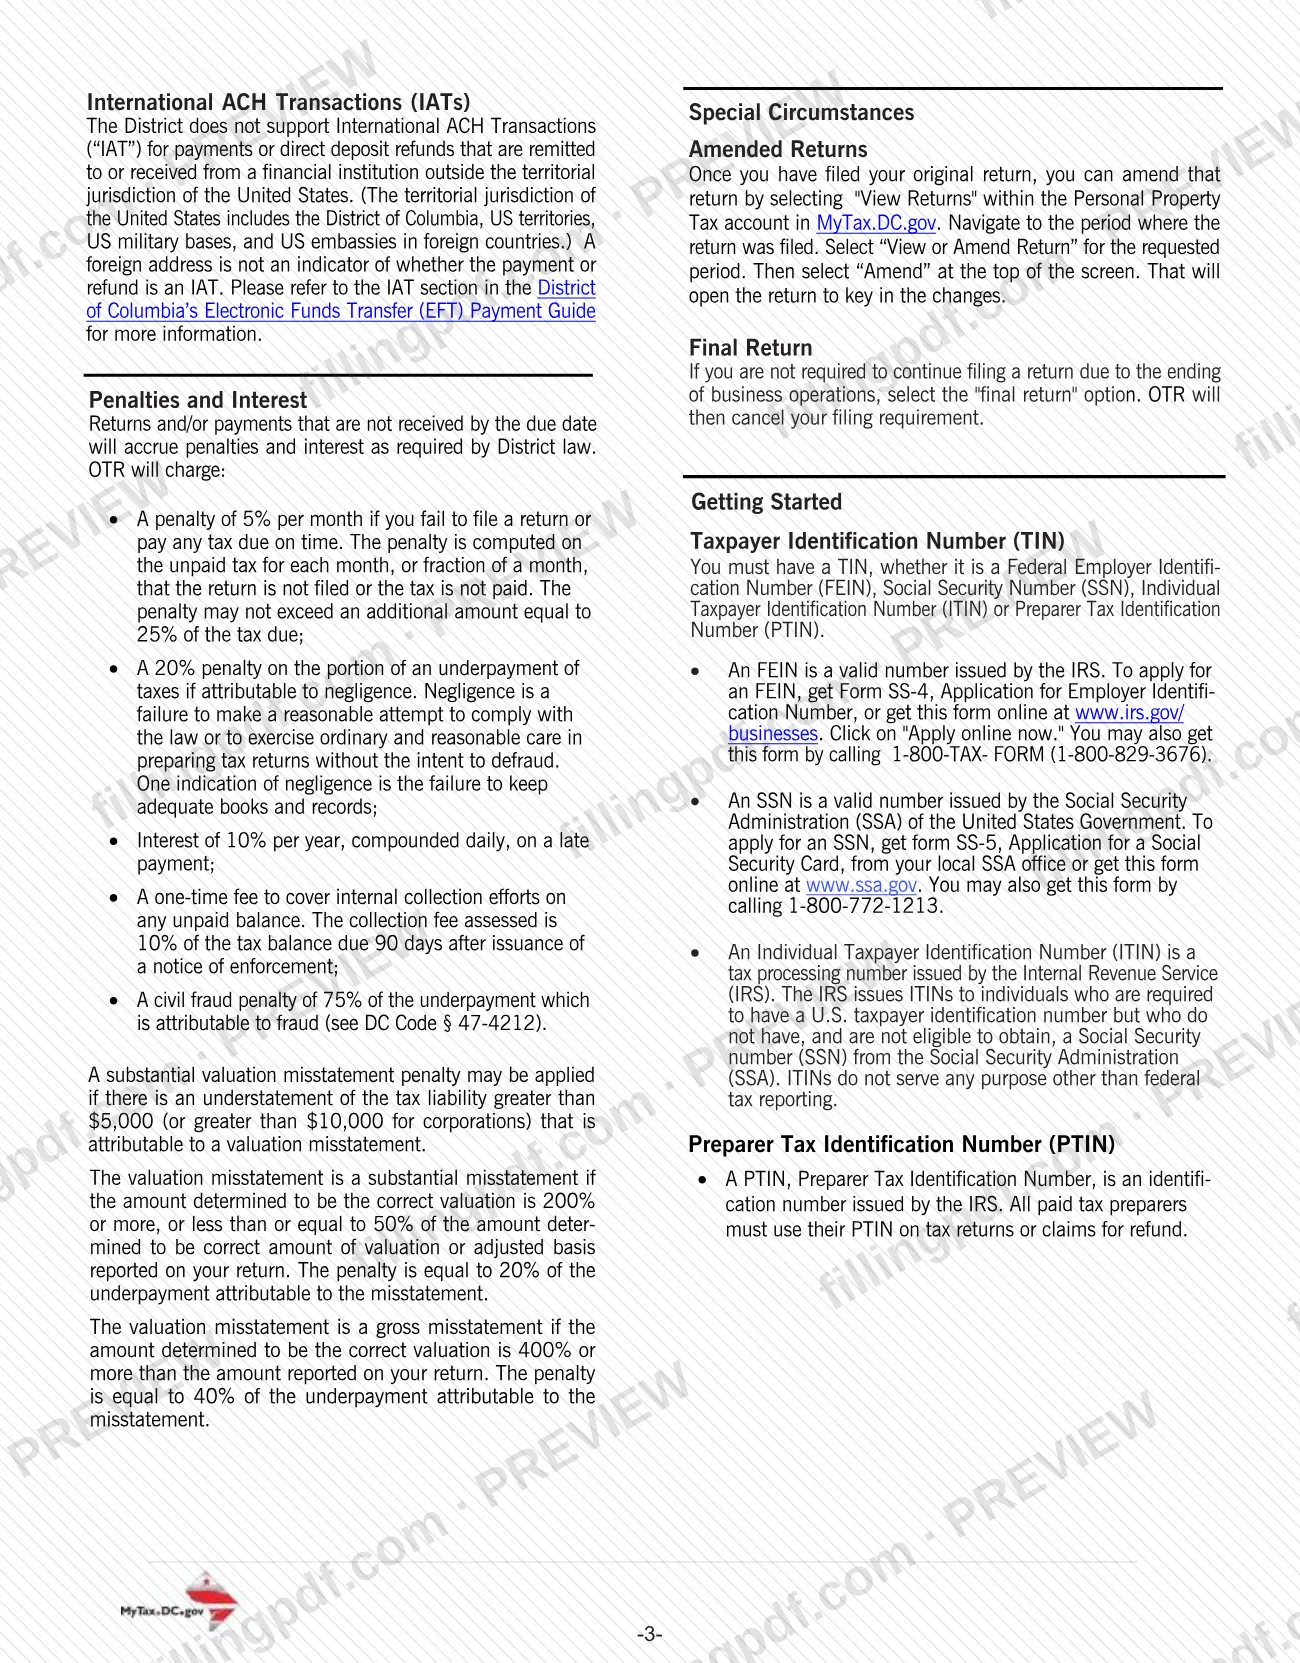
Las declaraciones y los pagos que no se reciban antes de la fecha límite acumulan multas e intereses según lo exige la ley del Distrito, incluida una multa mensual por no presentar o pagar y el interés sobre pagos atrasados. Si deja de operar, seleccione la opción "final return" (declaración final) y OTR cancelará su obligación de presentar la declaración. Para corregir una declaración presentada, abra "View Returns" en su cuenta de Personal Property Tax, seleccione "View or Amend Return" para el período y luego "Amend".
Documentos que necesitas
- Formulario FR-500, Solicitud combinada de registro para impuestos, cargos y evaluaciones comerciales de DC: las entidades nuevas deben registrarse en MyTax.DC.gov antes de presentar la declaración, porque OTR ya no registra automáticamente a las empresas cuando se presenta un FP-31.
- Un número de identificación del contribuyente (FEIN, SSN, ITIN o PTIN) registrado y activo en DC; los preparadores remunerados utilizan su PTIN.
- Un ID de inicio de sesión de MyTax.DC.gov, obtenido mediante un registro de un solo uso en el portal de servicios electrónicos de OTR.
- Un anexo separado que identifique los bienes tangibles en cada ubicación de DC, si tiene varias ubicaciones; infórmelas en una sola declaración, no en declaraciones separadas.
- Anexo D-2, si usted es arrendador de bienes ubicados en DC que no están incluidos en los Anexos A-1, A-2 o A-3.
- Registros que respalden la disposición de cada activo informado en el Anexo C; consérvelos.
- Formulario FR-164, Solicitud de exención, completado en MyTax.DC.gov, solo si usted es una organización conforme a IRC 501(c)(3) que reclama la exención para organizaciones sin fines de lucro.
- Un certificado de elegibilidad de la Oficina del Alcalde, solo si reclama la exención para supermercados calificados.
Cómo rellenar el FP-31
Regístrese y obtenga un ID de inicio de sesión
Confirme que su entidad está registrada con el Formulario FR-500 y que el TIN que utiliza está activo en DC. Obtenga su ID de inicio de sesión de un solo uso en MyTax.DC.gov.
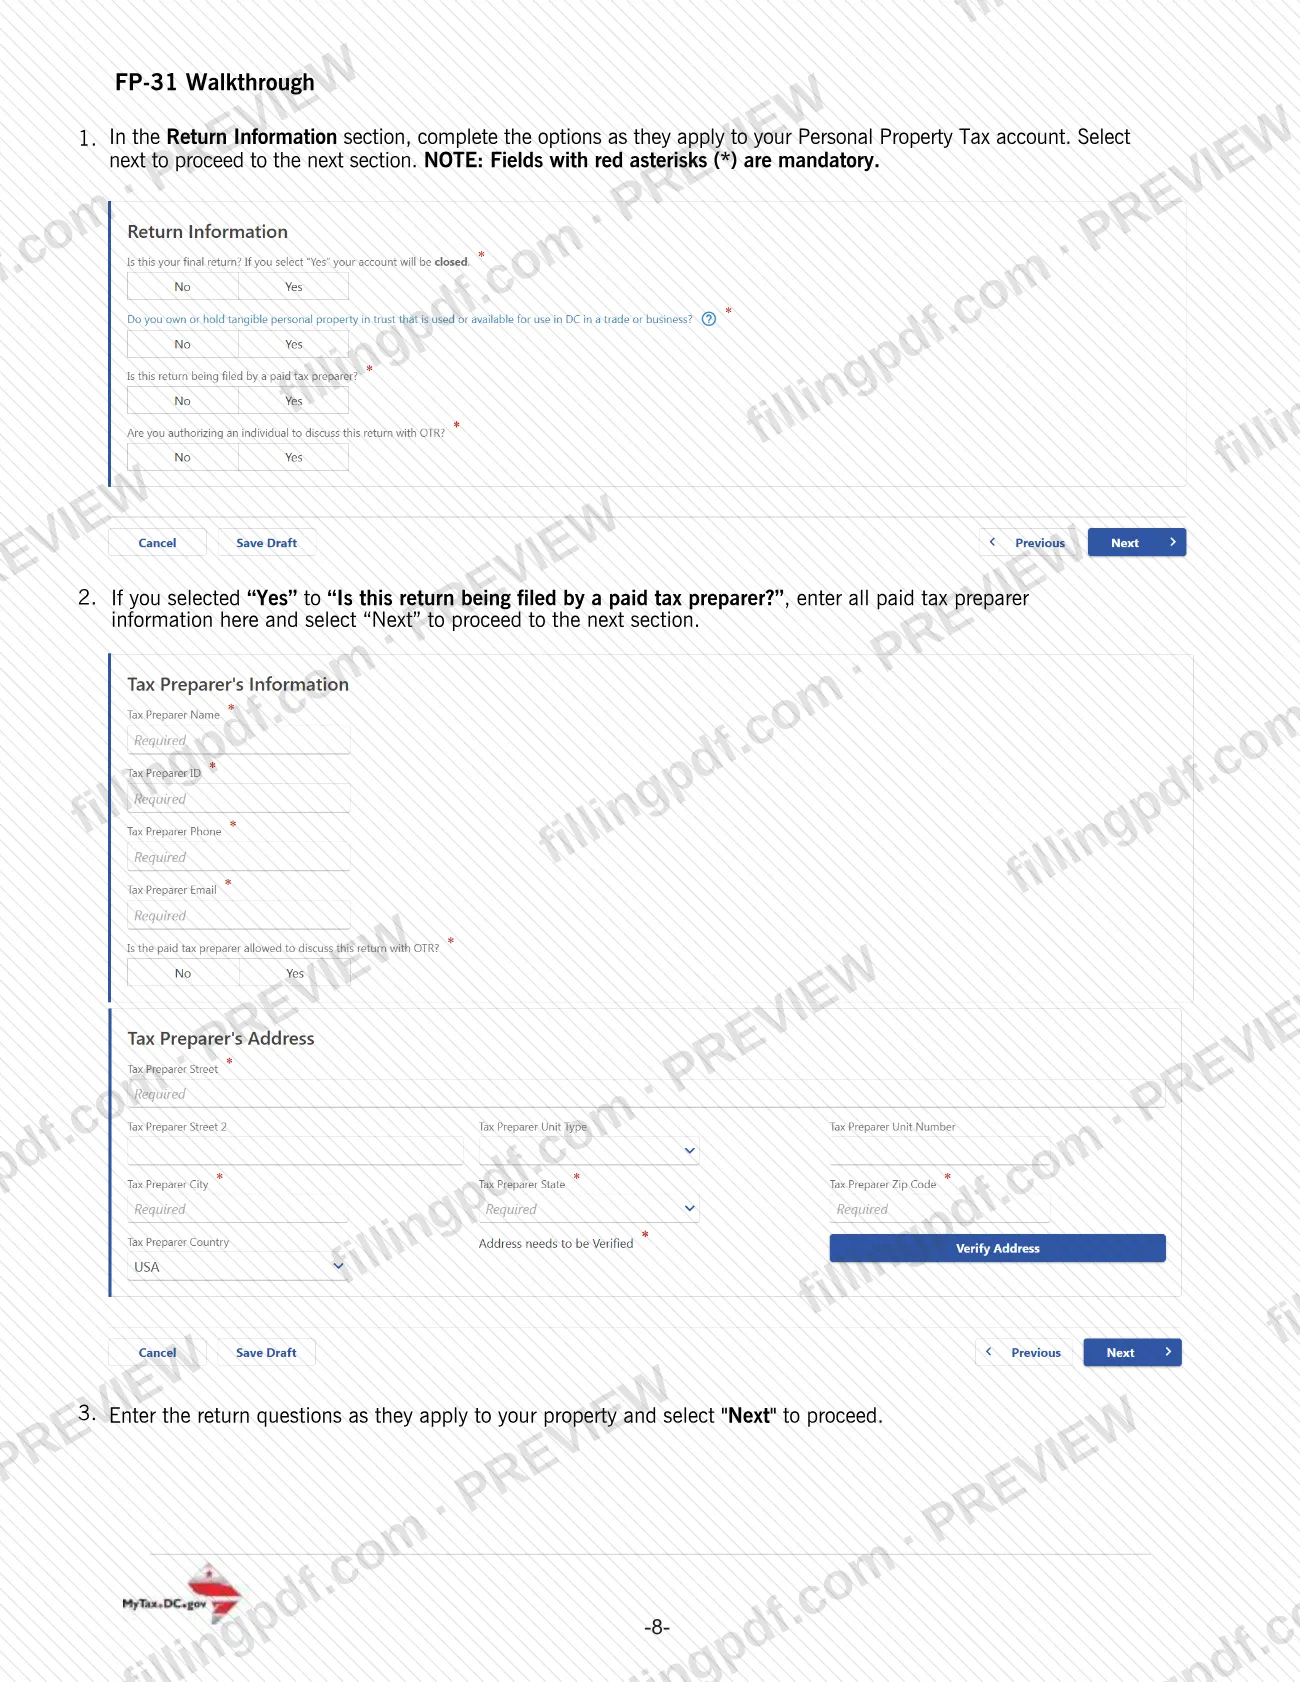
Complete la sección Return Information
Elija las opciones que correspondan a su cuenta de Personal Property Tax y luego seleccione Next. Los campos marcados con un asterisco rojo (*) son obligatorios, y debe usar el nombre comercial o de actividad que registró en OTR.
Introduzca la información del preparador remunerado
Si responde Yes a "Is this return being filed by a paid tax preparer?", introduzca la información del preparador, incluido el PTIN, y seleccione Next.
Responda las preguntas de la declaración
Responda las preguntas que correspondan a sus bienes. Los hoteles y moteles también informan el número total de habitaciones en el Formulario FP-31, línea C.
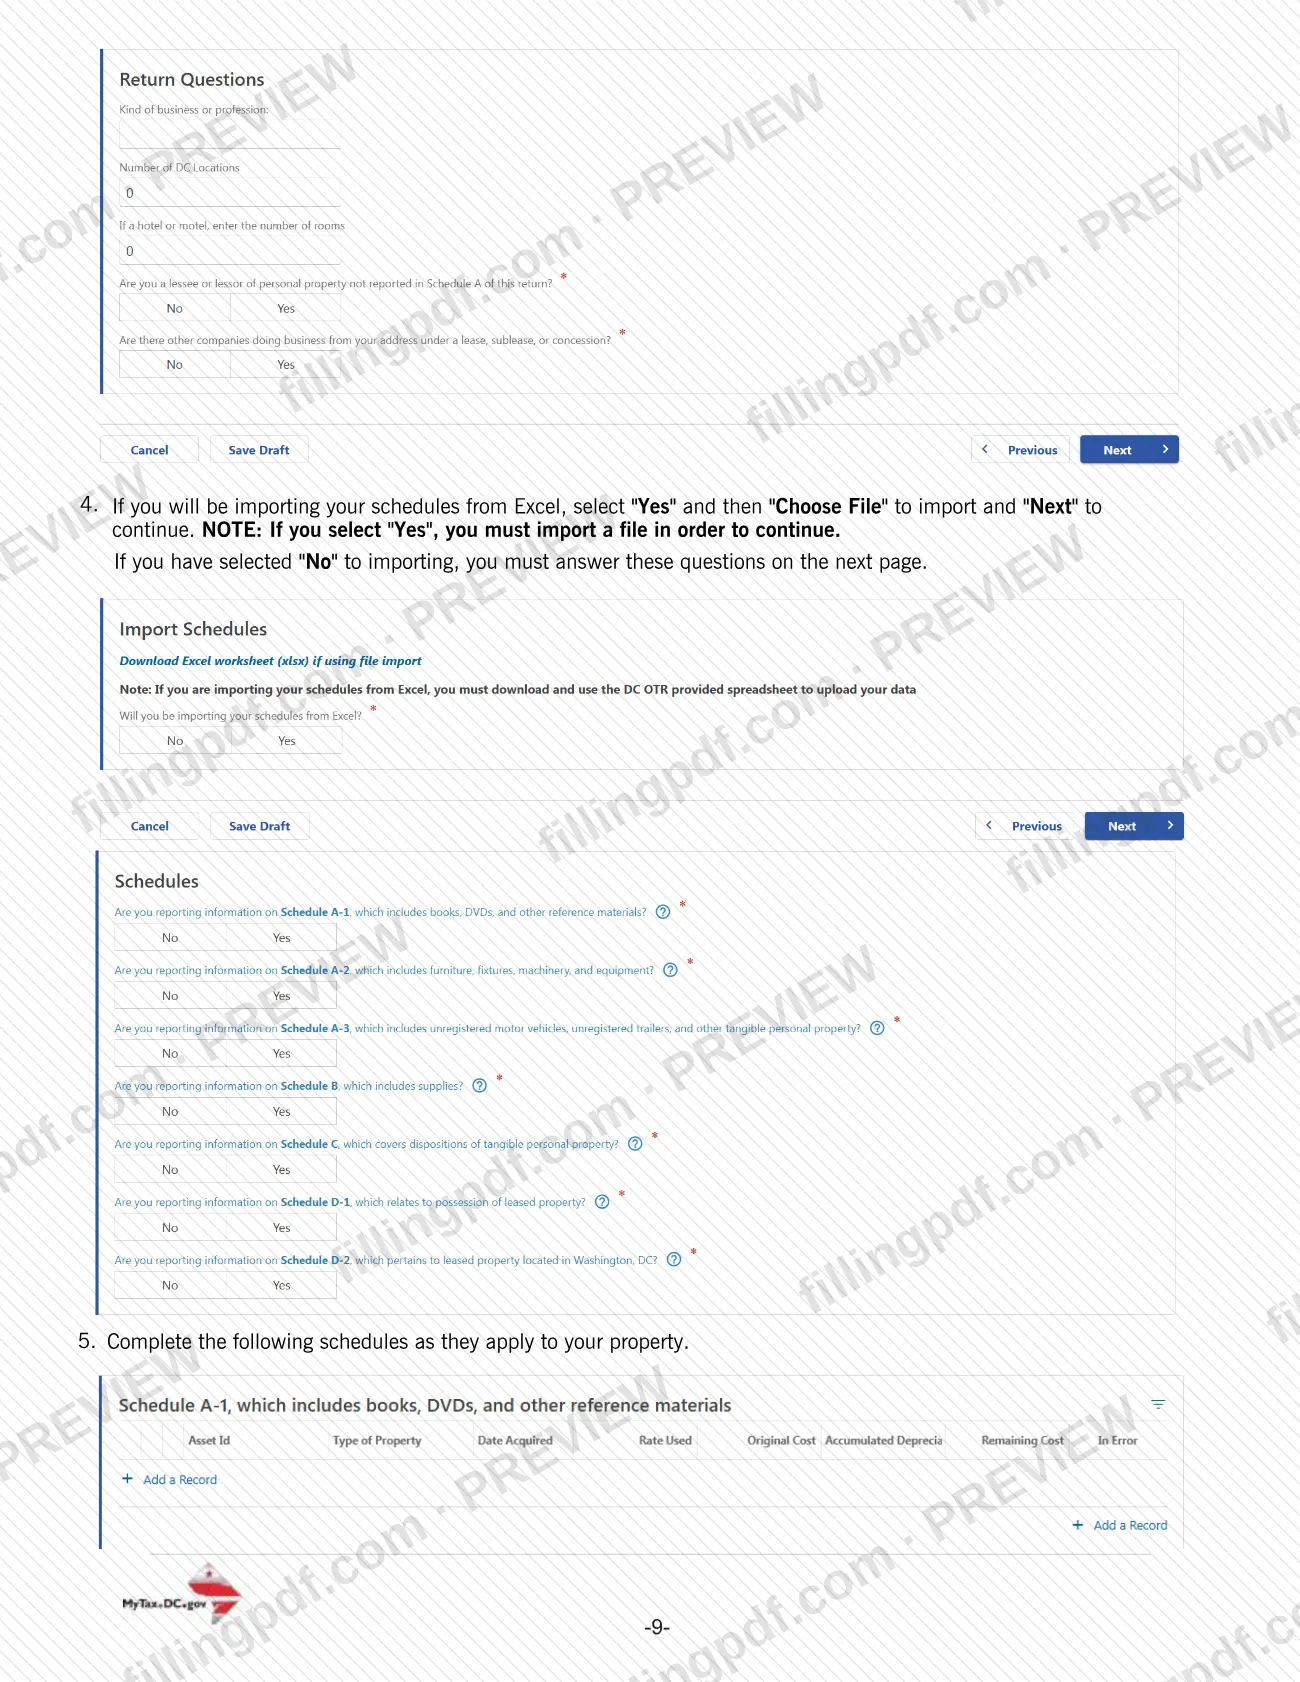
Elija importar o introducir los datos manualmente
Seleccione Yes para importar anexos desde Excel y luego use Choose File; debe importar un archivo para continuar. Seleccione No para responder las preguntas sobre los anexos en la página siguiente.
Valore sus bienes al 1 de julio
Informe el costo restante (valor actual) al 1 de julio de 2026, utilizando la depreciación lineal conforme a las directrices de las Categorías A a G. No deprecie más del 75% del costo original; el equipo tecnológico calificado tiene un límite del 90%.
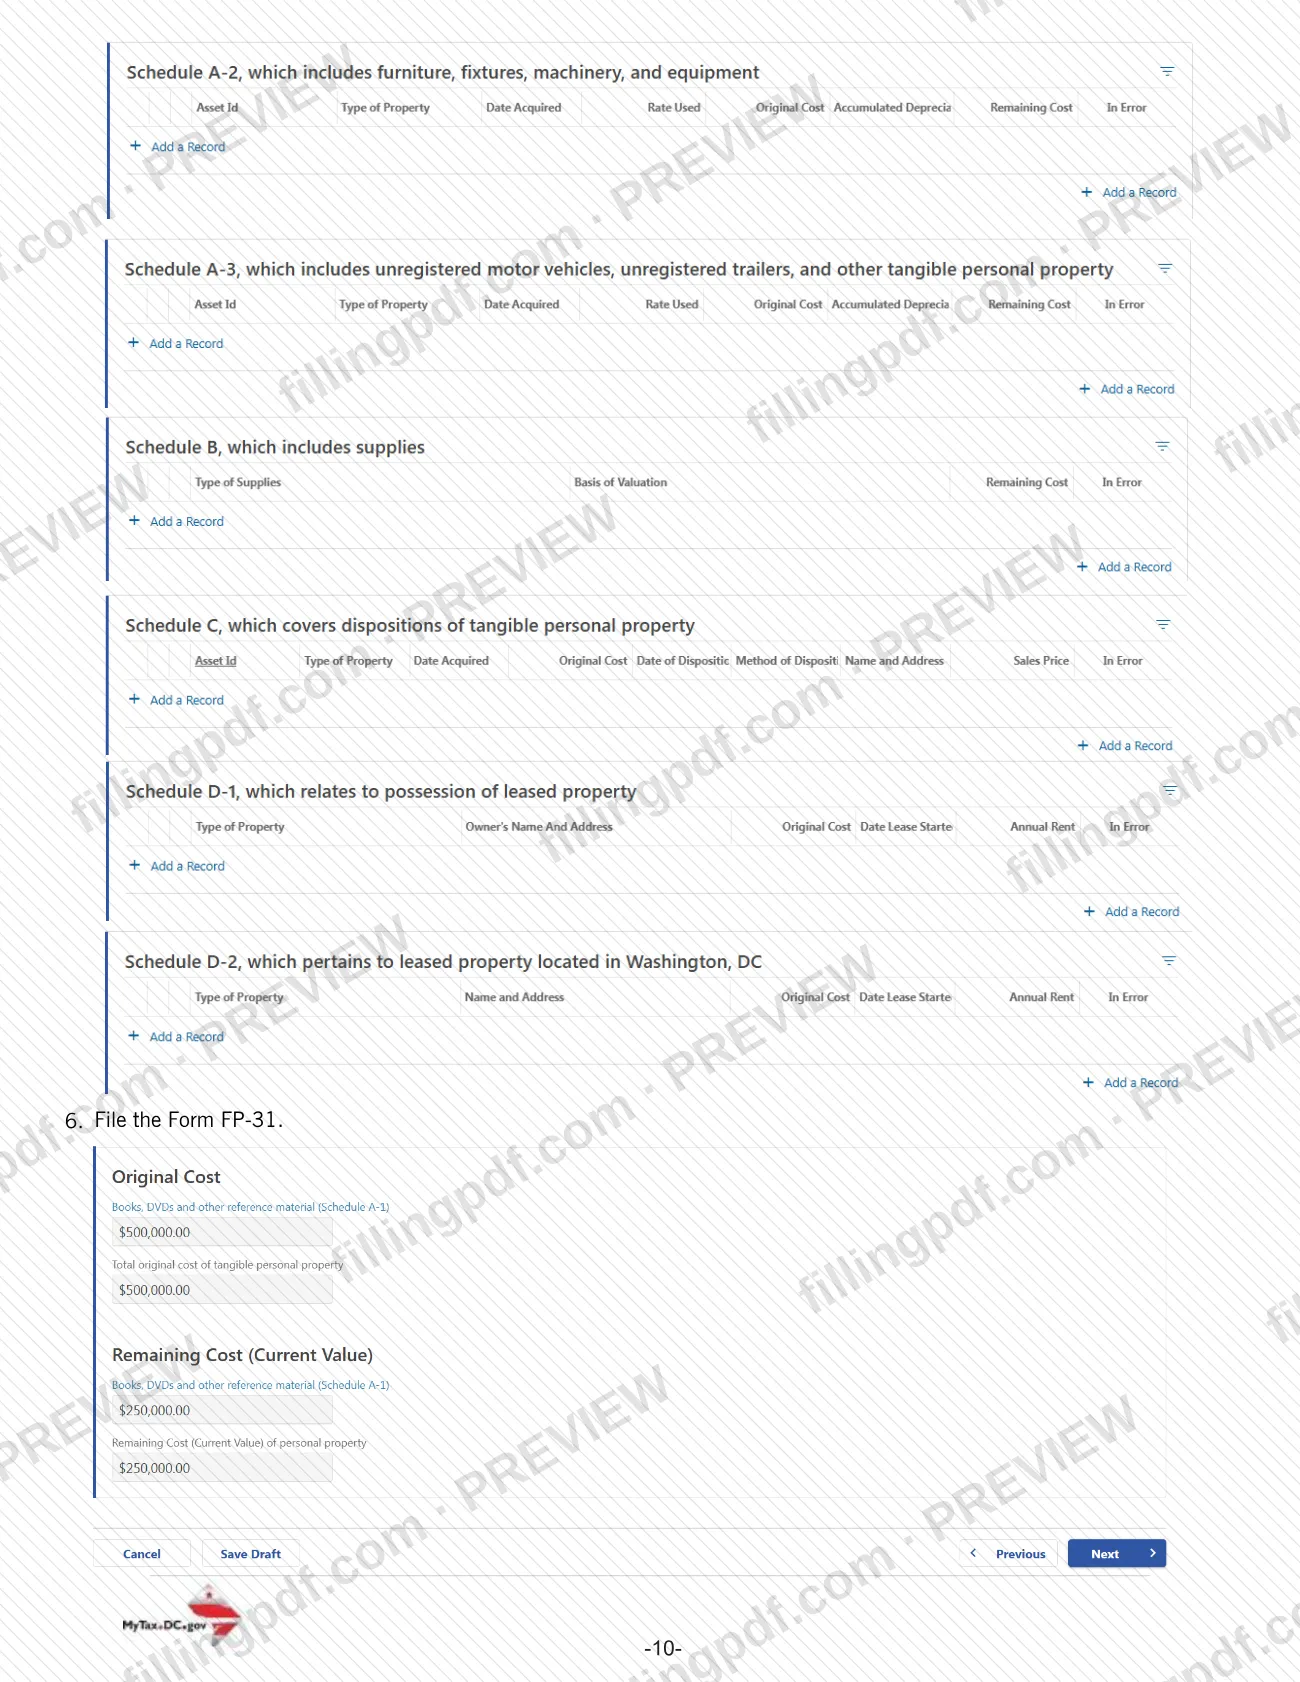
Complete los Anexos A-1, A-2 y A-3
El Anexo A-1 (libros, DVD y material de consulta) se transfiere a la línea 1; el Anexo A-2 (muebles, accesorios, maquinaria y equipo), a la línea 2; y el Anexo A-3 (vehículos no registrados, remolques y otros bienes), a las líneas 3, 3a y 3b. Los arrendadores también completan el Anexo D-2 cuando corresponda.
Complete el Anexo B para los suministros
Informe el costo de los artículos consumibles que no se mantienen para la venta, como los suministros de oficina y otros suministros. Los totales se transfieren a la línea 4.
Informe las disposiciones en el Anexo C
Indique los activos fijos entregados como parte de pago, vendidos, donados, desechados o trasladados fuera de una ubicación de DC durante el año tributario anterior, y conserve los registros de cada disposición.
Complete los Anexos D-1 y D-2
Utilice el Anexo D-1 solo para los bienes arrendados que usted posee, pero que no son de su propiedad. Utilice el Anexo D-2 solo si es arrendador en virtud de un acuerdo de arrendamiento con opción a compra o de compra con garantía.
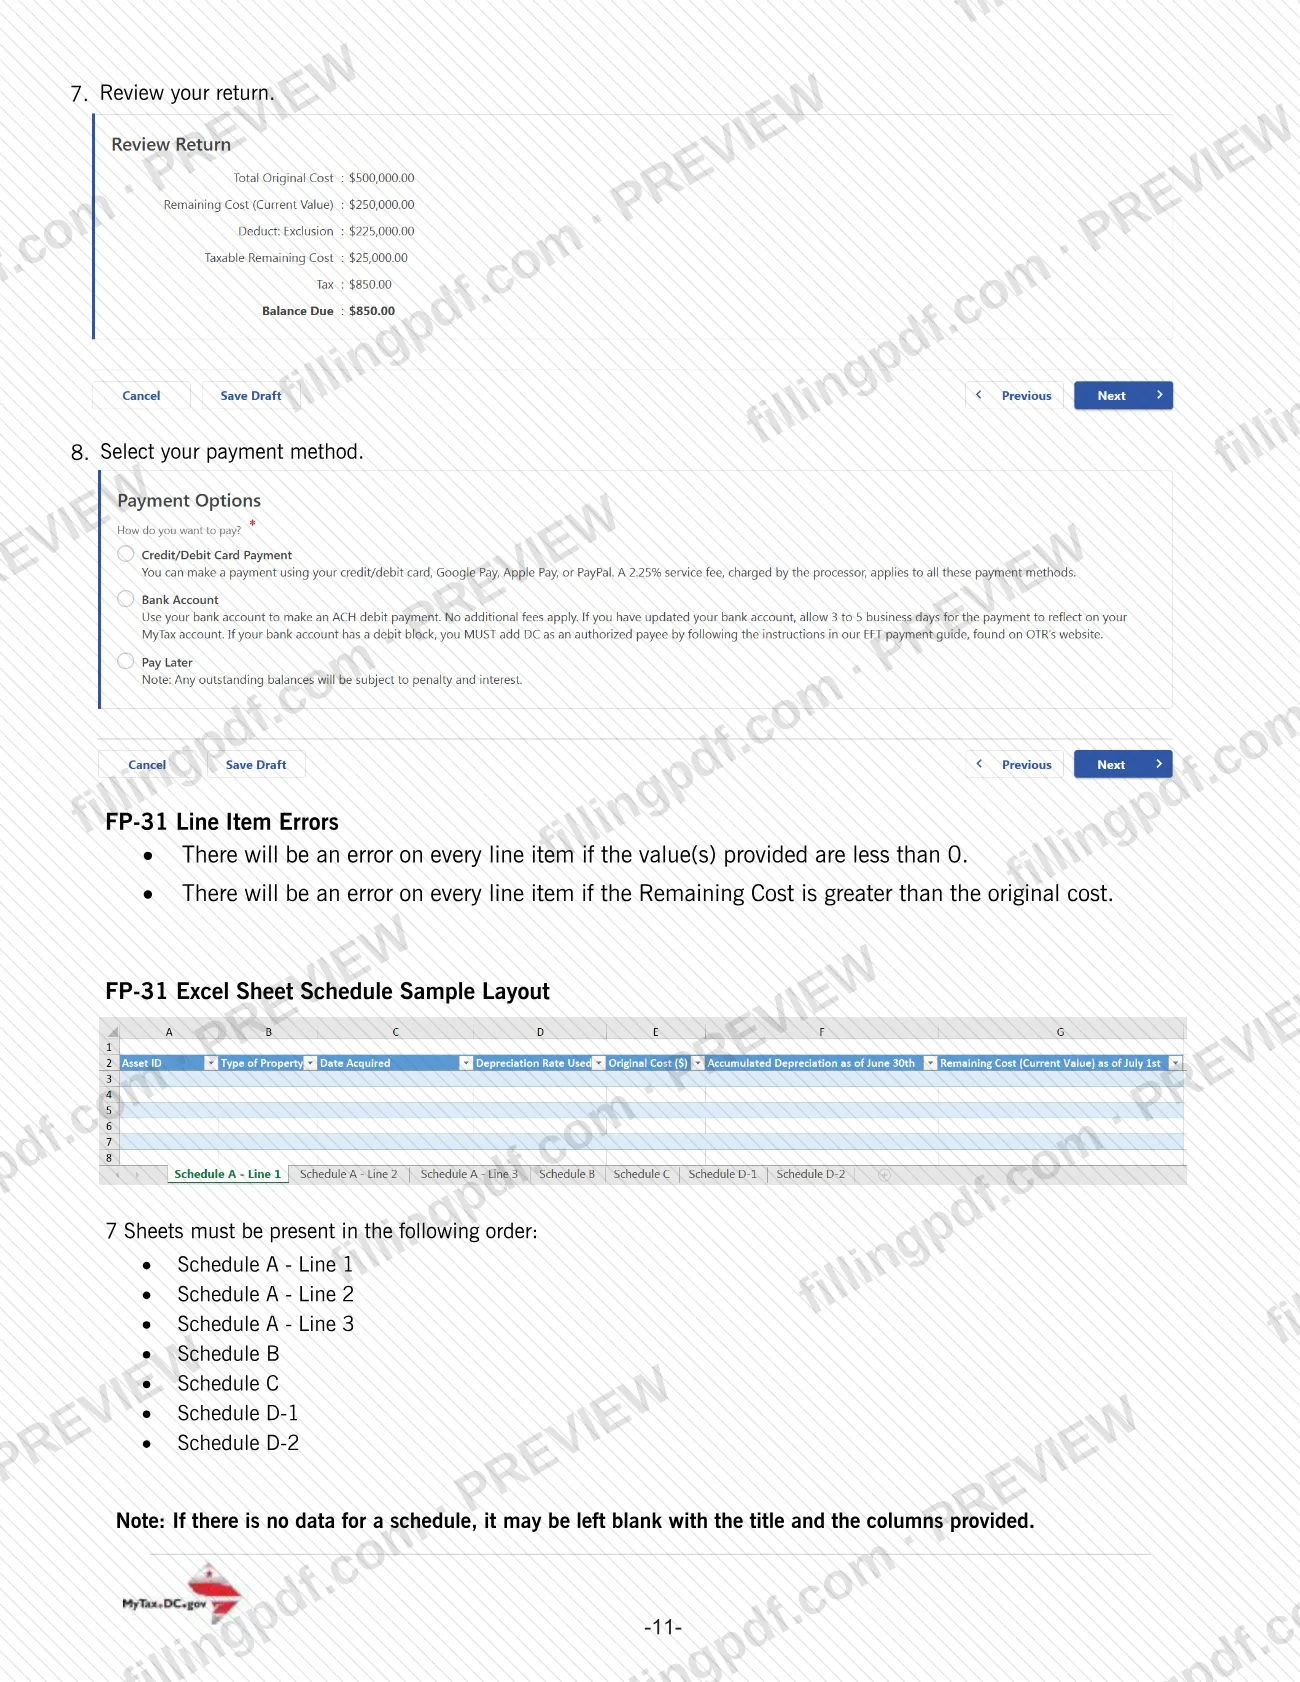
Presente la declaración, revísela y elija el pago
Seleccione File, revise la declaración y luego elija su método de pago en MyTax.DC.gov. Preséntela a más tardar el 31 de julio de 2026.
Revise y descargue el PDF completado
Verifique cada dato con sus registros y luego descargue o imprima el PDF completado desde FillingPDF. La declaración se presenta y se paga en MyTax.DC.gov.
Cómo presentar el FP-31
El FP-31 se presenta y se paga únicamente de forma electrónica, a través de MyTax.DC.gov. Las instrucciones indican que el folleto ya no se imprime ni se envía por correo, por lo que no hay una dirección postal.
- Presentación en MyTax.DC.gov: Regístrese, si es necesario, con el Formulario FR-500 y obtenga un ID de inicio de sesión de un solo uso; luego complete la declaración en línea. Importe los anexos desde la hoja de cálculo de Excel de OTR o introdúzcalos manualmente, presente la declaración, revísela y seleccione un método de pago. Después de enviarla correctamente, puede imprimirla.
- Débito ACH: Para contribuyentes registrados en MyTax.DC.gov; sin cargo; no se permiten cuentas bancarias extranjeras; después de un cambio bancario, espere de 1 a 3 días hábiles.
- Tarjeta de crédito o débito: Visa, MasterCard, Discover o American Express; se paga un cargo al proveedor del servicio de tarjeta; el pago se hace efectivo el día en que se cobra.
- Crédito ACH: Solo para contribuyentes comerciales; no es necesario registrarse; su banco podría cobrar un cargo; use el código de tipo de impuesto 00400 y la fecha de finalización del período tributario en formato AAMMDD.
Consulte la Guía de pagos EFT para obtener información sobre los pagos electrónicos. Si necesita ayuda, llame al 202-727-4TAX (4829), envíe un correo electrónico a [email protected] o visite el Centro de atención sin cita previa en 1101 4th Street, SW, Suite W270, Washington, DC 20024, de 9:00am a 4:00pm, de lunes a viernes. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados arriba.
Errores comunes que debes evitar
- Omitir la declaración porque no se adeudan impuestos ni pagos; debe presentarse el FP-31, salvo que anteriormente haya presentado una declaración final.
- Enviar por correo una declaración en papel; la declaración debe presentarse y pagarse electrónicamente a través de MyTax.DC.gov.
- Presentar la declaración con un nombre comercial o nombre de actividad distinto del registrado en OTR, lo que retrasa el procesamiento de las declaraciones y los pagos.
- Confiar en el registro automático; las entidades nuevas deben registrarse con el Formulario FR-500 antes de presentar la declaración.
- Usar depreciación acelerada o depreciar los bienes más del 75% de su costo original, o el equipo tecnológico calificado más del 90%.
- Presentar una declaración separada para cada ubicación de DC en vez de una sola declaración con un anexo separado por ubicación.
- Ingresar un costo restante mayor que el costo original o un valor negativo; la importación genera un error en cada partida.
- Seleccionar "Yes" para importar anexos sin cargar el archivo, o cargar un archivo que no sea Excel .xlsx.
- Usar una cuenta bancaria extranjera para el débito ACH u omitir el código de tipo de impuesto 00400 y la fecha del período en formato AAMMDD en un crédito ACH.
- Informar los bienes arrendados en el anexo equivocado, por ejemplo, que el arrendatario omita del Anexo A los bienes con opción a compra.
Preguntas frecuentes
¿Quién debe presentar el FP-31 en DC?
Por lo general, toda entidad que posea o mantenga bienes muebles tangibles en fideicomiso debe presentarlo, incluidos los bienes utilizados o disponibles para su uso en DC en una actividad comercial o empresarial y los bienes mantenidos para alquilar, arrendar o almacenar. Las entidades exentas, como las organizaciones sin fines de lucro 501(c)(3) certificadas, están exentas del pago.
¿Cuándo vence la declaración de impuestos sobre bienes muebles personales FP-31 de DC?
La declaración debe presentarse y pagarse a través de MyTax.DC.gov a más tardar el 31 de julio de 2026. Los bienes se informan según su costo restante (valor actual) al 1 de julio de 2026. Las declaraciones y los pagos atrasados acumulan multas e intereses conforme a la ley del Distrito.
¿Debo presentar el FP-31 si no adeudo impuestos?
Sí, salvo que anteriormente haya presentado una declaración final. No se adeudan impuestos si sus bienes muebles personales están dentro de la exclusión de $225,000 o por debajo de ella, pero aun así debe presentar la declaración.
¿Puedo enviar el FP-31 por correo o debo presentarlo en línea?
Debe presentarlo y pagarlo electrónicamente a través de MyTax.DC.gov. El folleto del FP-31 ya no se imprime ni se envía por correo. Después de presentar la declaración correctamente, puede imprimirla desde MyTax.DC.gov.
¿Cómo calculo la depreciación para el FP-31?
Use la depreciación lineal desde el mes y año de adquisición, conforme a las directrices de las Categorías A a G. La mayoría de los bienes no puede depreciarse más del 75% del costo original; el equipo tecnológico calificado se deprecia un 30% anual, hasta un máximo del 90%. Los bienes de la Categoría G se informan al 100% del costo.
¿Cómo enmiendo un FP-31 o presento una declaración final?
Para enmendar, seleccione "View Returns" en su cuenta de Personal Property Tax en MyTax.DC.gov, elija "View or Amend Return" para el período y luego "Amend". Si va a cerrar la empresa, seleccione la opción "final return" y OTR cancelará su obligación de presentar la declaración.
¿Cómo pago el impuesto sobre bienes muebles personales de DC?
Pague a través de MyTax.DC.gov mediante débito ACH (sin cargo) o con tarjeta de crédito o débito (el cargo se paga al proveedor de la tarjeta). Los contribuyentes comerciales también pueden pagar mediante crédito ACH a través de su banco, utilizando el código de tipo de impuesto 00400. Consulte la Guía de pagos EFT de OTR para obtener más información.
¿Puedo rellenar en línea las instrucciones del FP-31 en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es independiente, no es la Oficina de Impuestos y Recaudación de DC y no presenta ni paga el FP-31; la presentación y el pago se realizan únicamente en MyTax.DC.gov.
¿Listo para rellenar el FP-31?
Rellenar el FP-31 ahora