
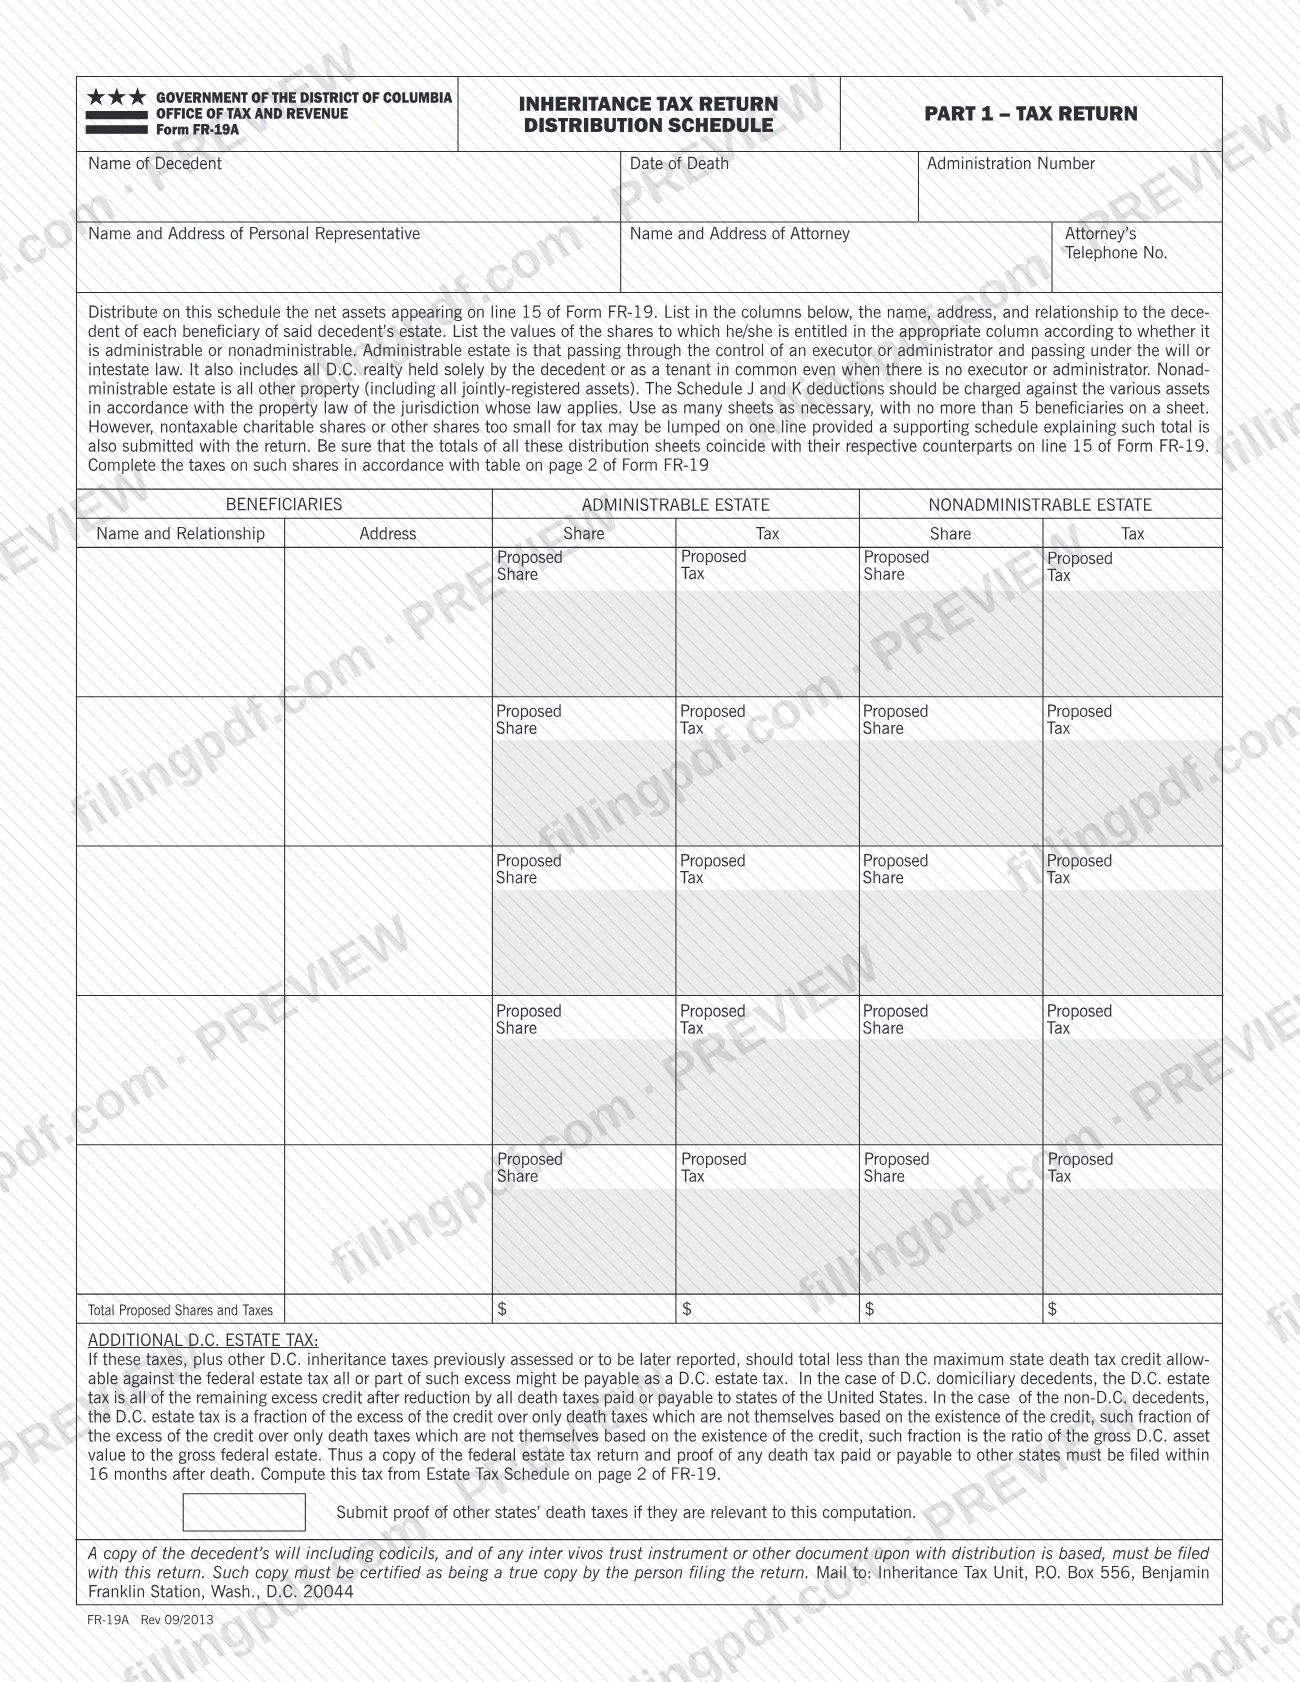
El Formulario FR-19A, Anexo de distribución de la declaración del impuesto sobre sucesiones (Inheritance Tax Return Distribution Schedule), es el anexo que la Oficina de Impuestos e Ingresos del Gobierno del Distrito de Columbia (OTR) utiliza para distribuir entre los beneficiarios de la sucesión de una persona fallecida los activos netos indicados en la línea 15 del Formulario FR-19. Un representante personal o un abogado lo completa para enumerar a cada beneficiario, su participación y el impuesto propuesto correspondiente. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; OTR publica el PDF oficial en otr.cfo.dc.gov.
Última actualización
¿Qué es el FR-19A?
Formulario FR-19A, Anexo de distribución de la declaración del impuesto sobre sucesiones (Inheritance Tax Return Distribution Schedule), es el anexo de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR), impreso como Parte 1 de la declaración de impuestos, donde se asignan a cada beneficiario de la sucesión de una persona fallecida los activos netos de la línea 15 del Formulario FR-19, junto con el impuesto propuesto sobre cada participación.
El anexo distingue dos tipos de bienes de la sucesión y cada participación se incluye en una u otra columna:
- Sucesión administrable: bienes que pasan bajo el control de un albacea o administrador y conforme al testamento o a la ley de sucesión intestada. También incluye todos los bienes inmuebles de D. C. que pertenecían únicamente a la persona fallecida o que esta poseía como copropietaria en común, incluso cuando no hay albacea ni administrador.
- Sucesión no administrable: todos los demás bienes, incluidos todos los activos registrados conjuntamente.
Para cada beneficiario, el formulario solicita el nombre, el parentesco con la persona fallecida y la dirección, además de la participación propuesta y el impuesto propuesto en la columna correspondiente. Las deducciones de los Anexos J y K se cargan a los distintos activos conforme a la ley de propiedad de la jurisdicción cuya legislación sea aplicable. Los impuestos sobre las participaciones se calculan utilizando la tabla de la página 2 del Formulario FR-19.
El formulario también explica el impuesto adicional sobre sucesiones de D. C., que se calcula a partir del Anexo de impuesto sobre sucesiones de la página 2 del Formulario FR-19, no en este anexo. El FR-19A acompaña al Formulario FR-19 y no se presenta por separado.
¿Quién tiene que presentar el FR-19A?
Quienes preparan la declaración del impuesto sobre sucesiones de D. C. para la sucesión de una persona fallecida utilizan el Formulario FR-19A. El encabezado del formulario los identifica: el representante personal y el abogado, cuyos nombres y direcciones, así como el número de teléfono del abogado, se indican en la parte superior. El formulario indica al declarante que distribuya en este anexo los activos netos que aparecen en la línea 15 del Formulario FR-19, por lo que toda persona que complete el Formulario FR-19 para una sucesión también completa el FR-19A.
Condiciones que establece el formulario:
- Si la sucesión tiene más de 5 beneficiarios, use tantas hojas como sea necesario, con un máximo de 5 beneficiarios por hoja.
- Las participaciones benéficas no sujetas a impuestos y otras participaciones demasiado pequeñas para generar impuestos pueden agruparse en una línea, siempre que se presente con la declaración un anexo de respaldo que explique el total.
- Para el impuesto adicional sobre sucesiones de D. C., el formulario distingue entre personas fallecidas domiciliadas en D. C. y personas fallecidas no domiciliadas en D. C.; el cálculo se realiza en la página 2 del Formulario FR-19.
El formulario no menciona ningún grupo exento de utilizarlo. La persona que presenta la declaración es quien certifica que la copia del testamento y de cualquier instrumento de fideicomiso es una copia fiel.
Cuándo presentar el FR-19A
El Formulario FR-19A se completa y se presenta junto con la declaración del impuesto sobre sucesiones de D. C., Formulario FR-19; el formulario indica que la copia del testamento, sus codicilos y cualquier instrumento de fideicomiso deben presentarse con esta declaración. No se indica en el formulario una fecha límite independiente para el anexo.
Se establece un plazo: se debe presentar una copia de la declaración federal de impuestos sobre sucesiones y comprobantes de cualquier impuesto sucesorio pagado o pagadero a otros estados dentro de los 16 meses posteriores al fallecimiento. Estos documentos se relacionan con el impuesto adicional sobre sucesiones de D. C., que se calcula a partir del Anexo de impuesto sobre sucesiones de la página 2 del Formulario FR-19.
Antes de presentar la declaración, compruebe que los totales de todas las hojas de distribución coincidan con los valores correspondientes de la línea 15 del Formulario FR-19. Para conocer la fecha límite de la declaración del impuesto sobre sucesiones, consulte las instrucciones de OTR para el Formulario FR-19.
Documentos que necesitas
- Copia del testamento de la persona fallecida, incluidos los codicilos, certificada como copia fiel por la persona que presenta la declaración; el formulario indica que debe presentarse con la declaración.
- Copia de cualquier instrumento de fideicomiso inter vivos u otro documento en el que se base la distribución, certificada como copia fiel por la persona que presenta la declaración.
- Anexo de respaldo que explique el total, solo si agrupa en una línea participaciones benéficas no sujetas a impuestos o participaciones demasiado pequeñas para generar impuestos.
- Comprobantes de impuestos sucesorios de otros estados, solo si son pertinentes para calcular el impuesto adicional sobre sucesiones de D. C.
- Copia de la declaración federal de impuestos sobre sucesiones, que debe presentarse dentro de los 16 meses posteriores al fallecimiento.
- Hojas de distribución adicionales, solo si la sucesión tiene más de 5 beneficiarios; cada hoja admite un máximo de 5.
Cómo rellenar el FR-19A
Ingrese los datos de la persona fallecida
En la parte superior, indique el Name of Decedent (nombre de la persona fallecida), la Date of Death (fecha de fallecimiento) y el Administration Number (número de administración).
Ingrese los datos del representante y del abogado
Indique el nombre y la dirección del representante personal; luego, el nombre y la dirección del abogado y el número de teléfono de este.
Clasifique los activos según el tipo de sucesión
Determine para cada activo si corresponde a una sucesión administrable (bienes que pasan por medio de un albacea o administrador, además de bienes inmuebles de D. C. que pertenecían únicamente a la persona fallecida o que esta poseía como copropietaria en común) o a una sucesión no administrable (todos los demás bienes, incluidos los activos registrados conjuntamente).
Enumere a cada beneficiario
En las columnas Beneficiaries (beneficiarios), indique el nombre y el parentesco de cada beneficiario con la persona fallecida, además de la dirección. Use un máximo de 5 beneficiarios por hoja y agregue hojas según sea necesario.
Indique las participaciones y los impuestos administrables
En las columnas Administrable Estate (sucesión administrable), indique la participación propuesta y el impuesto propuesto de cada beneficiario con derecho a bienes administrables.
Indique las participaciones y los impuestos no administrables
En las columnas Nonadministrable Estate (sucesión no administrable), indique la participación propuesta y el impuesto propuesto de cada beneficiario con derecho a bienes no administrables.
Aplique la tabla de impuestos y las deducciones
Complete los impuestos sobre las participaciones utilizando la tabla de la página 2 del Formulario FR-19. Cargue las deducciones de los Anexos J y K a los activos conforme a la ley de propiedad de la jurisdicción cuya legislación sea aplicable.
Agrupe las participaciones pequeñas o benéficas
Si combina en una línea participaciones benéficas no sujetas a impuestos o participaciones demasiado pequeñas para generar impuestos, prepare un anexo de respaldo que explique el total y preséntelo con la declaración.
Complete la línea de totales
En la línea Total Proposed Shares and Taxes (total de participaciones e impuestos propuestos), indique los totales de cada una de las cuatro columnas. Compruebe que los totales de todas las hojas coincidan con los valores correspondientes de la línea 15 del Formulario FR-19.
Considere el impuesto adicional sobre sucesiones de D. C.
Si el total de otros impuestos sobre sucesiones de D. C. es inferior al crédito tributario estatal máximo por impuestos sucesorios permitido contra el impuesto federal sobre sucesiones, calcule el impuesto adicional a partir del Anexo de impuesto sobre sucesiones de la página 2 del Formulario FR-19 y reúna comprobantes de impuestos sucesorios de otros estados si son pertinentes.
Revise y descargue el PDF completado
Revise cada beneficiario, participación y total; luego descargue o imprima el PDF completado desde FillingPDF. Prepare la copia del testamento y los demás documentos adjuntos descritos en Cómo presentar.
Cómo presentar el FR-19A
El formulario indica un solo método: el envío por correo. Envíe por correo la declaración completada, junto con el Formulario FR-19A y sus documentos adjuntos, a: Inheritance Tax Unit, P.O. Box 556, Benjamin Franklin Station, Wash., D.C. 20044.
El paquete debe incluir:
- Las hojas de distribución, con un máximo de 5 beneficiarios por hoja.
- Una copia del testamento de la persona fallecida, incluidos los codicilos, y de cualquier instrumento de fideicomiso inter vivos u otro documento en el que se base la distribución, certificada como copia fiel por la persona que presenta la declaración.
- Un anexo de respaldo, si agrupó en una línea participaciones benéficas no sujetas a impuestos o participaciones demasiado pequeñas para generar impuestos.
- Comprobantes de impuestos sucesorios de otros estados, si son pertinentes para calcular el impuesto adicional sobre sucesiones de D. C.
- Una copia de la declaración federal de impuestos sobre sucesiones, presentada dentro de los 16 meses posteriores al fallecimiento.
El formulario no indica ningún portal, cargo, requisito de cita ni número de teléfono para la presentación. Para cualquier tema que no cubra, comuníquese con OTR a través de otr.cfo.dc.gov. FillingPDF le permite rellenar y descargar el PDF; la presentación debe realizarse por el medio indicado arriba.
Errores comunes que debes evitar
- Incluir más de 5 beneficiarios en una hoja en lugar de usar hojas adicionales.
- Presentar totales de distribución que no coinciden con los valores correspondientes de la línea 15 del Formulario FR-19.
- Agrupar participaciones benéficas o participaciones muy pequeñas en una línea sin un anexo de respaldo que explique el total.
- Incluir activos registrados conjuntamente en la columna de sucesión administrable; el formulario los define como sucesión no administrable.
- Excluir de la sucesión administrable los bienes inmuebles de D. C. que pertenecían únicamente a la persona fallecida o que poseía como copropietaria en común, incluso si no hay albacea ni administrador.
- Enviar una copia del testamento o del instrumento de fideicomiso que la persona que presenta la declaración no haya certificado como copia fiel.
- Omitir comprobantes de impuestos sucesorios de otros estados cuando sean pertinentes para calcular el impuesto adicional sobre sucesiones de D. C.
- Presentar la copia de la declaración federal de impuestos sobre sucesiones después de los 16 meses posteriores al fallecimiento.
- Calcular el impuesto sobre las participaciones sin utilizar la tabla de la página 2 del Formulario FR-19.
Preguntas frecuentes
¿Para qué se utiliza el Formulario FR-19A?
El Formulario FR-19A es el anexo de distribución de la declaración del impuesto sobre sucesiones de D. C. Distribuye entre los beneficiarios de la persona fallecida los activos netos indicados en la línea 15 del Formulario FR-19, e incluye el nombre, parentesco, dirección, participación propuesta e impuesto propuesto de cada beneficiario.
¿Es el Formulario FR-19A un formulario del impuesto sobre bienes inmuebles de D. C.?
No. El FR-19A forma parte de la declaración del impuesto sobre sucesiones de D. C. que se presenta ante la Oficina de Impuestos e Ingresos. Los bienes inmuebles de D. C. aparecen en el formulario solo como parte de la sucesión: los bienes inmuebles que pertenecían únicamente a la persona fallecida o que esta poseía como copropietaria en común cuentan como sucesión administrable.
¿Cuál es la diferencia entre una sucesión administrable y una no administrable?
La sucesión administrable pasa por medio de un albacea o administrador conforme al testamento o a la ley de sucesión intestada, e incluye los bienes inmuebles de D. C. que pertenecían únicamente a la persona fallecida o que esta poseía como copropietaria en común. La sucesión no administrable comprende todos los demás bienes, incluidos todos los activos registrados conjuntamente.
¿Cuántos beneficiarios caben en una hoja del FR-19A?
Un máximo de 5 beneficiarios por hoja. Si hay más, use tantas hojas como sea necesario. Las participaciones benéficas no sujetas a impuestos o las participaciones demasiado pequeñas para generar impuestos pueden agruparse en una línea si se presenta un anexo de respaldo que explique el total.
¿A dónde envío por correo el Formulario FR-19A?
Envíelo por correo junto con la declaración del impuesto sobre sucesiones a Inheritance Tax Unit, P.O. Box 556, Benjamin Franklin Station, Wash., D.C. 20044. Este es el único método indicado en el formulario.
¿Qué debo adjuntar al Formulario FR-19A?
Adjunte una copia del testamento, incluidos los codicilos, y de cualquier instrumento de fideicomiso inter vivos u otro documento en el que se base la distribución, certificada como copia fiel por la persona que presenta la declaración. Añada un anexo de respaldo para las participaciones agrupadas y comprobantes de impuestos sucesorios de otros estados si son pertinentes.
¿Cuál es el plazo de 16 meses del Formulario FR-19A?
Se debe presentar una copia de la declaración federal de impuestos sobre sucesiones y comprobantes de cualquier impuesto sucesorio pagado o pagadero a otros estados dentro de los 16 meses posteriores al fallecimiento. Estos documentos respaldan el impuesto adicional sobre sucesiones de D. C., que se calcula a partir del Anexo de impuesto sobre sucesiones de la página 2 del Formulario FR-19.
¿Puedo rellenar el Formulario FR-19A en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante OTR; usted debe enviar por correo la declaración completada a la Inheritance Tax Unit.
¿Listo para rellenar el FR-19A?
Rellenar el FR-19A ahora