
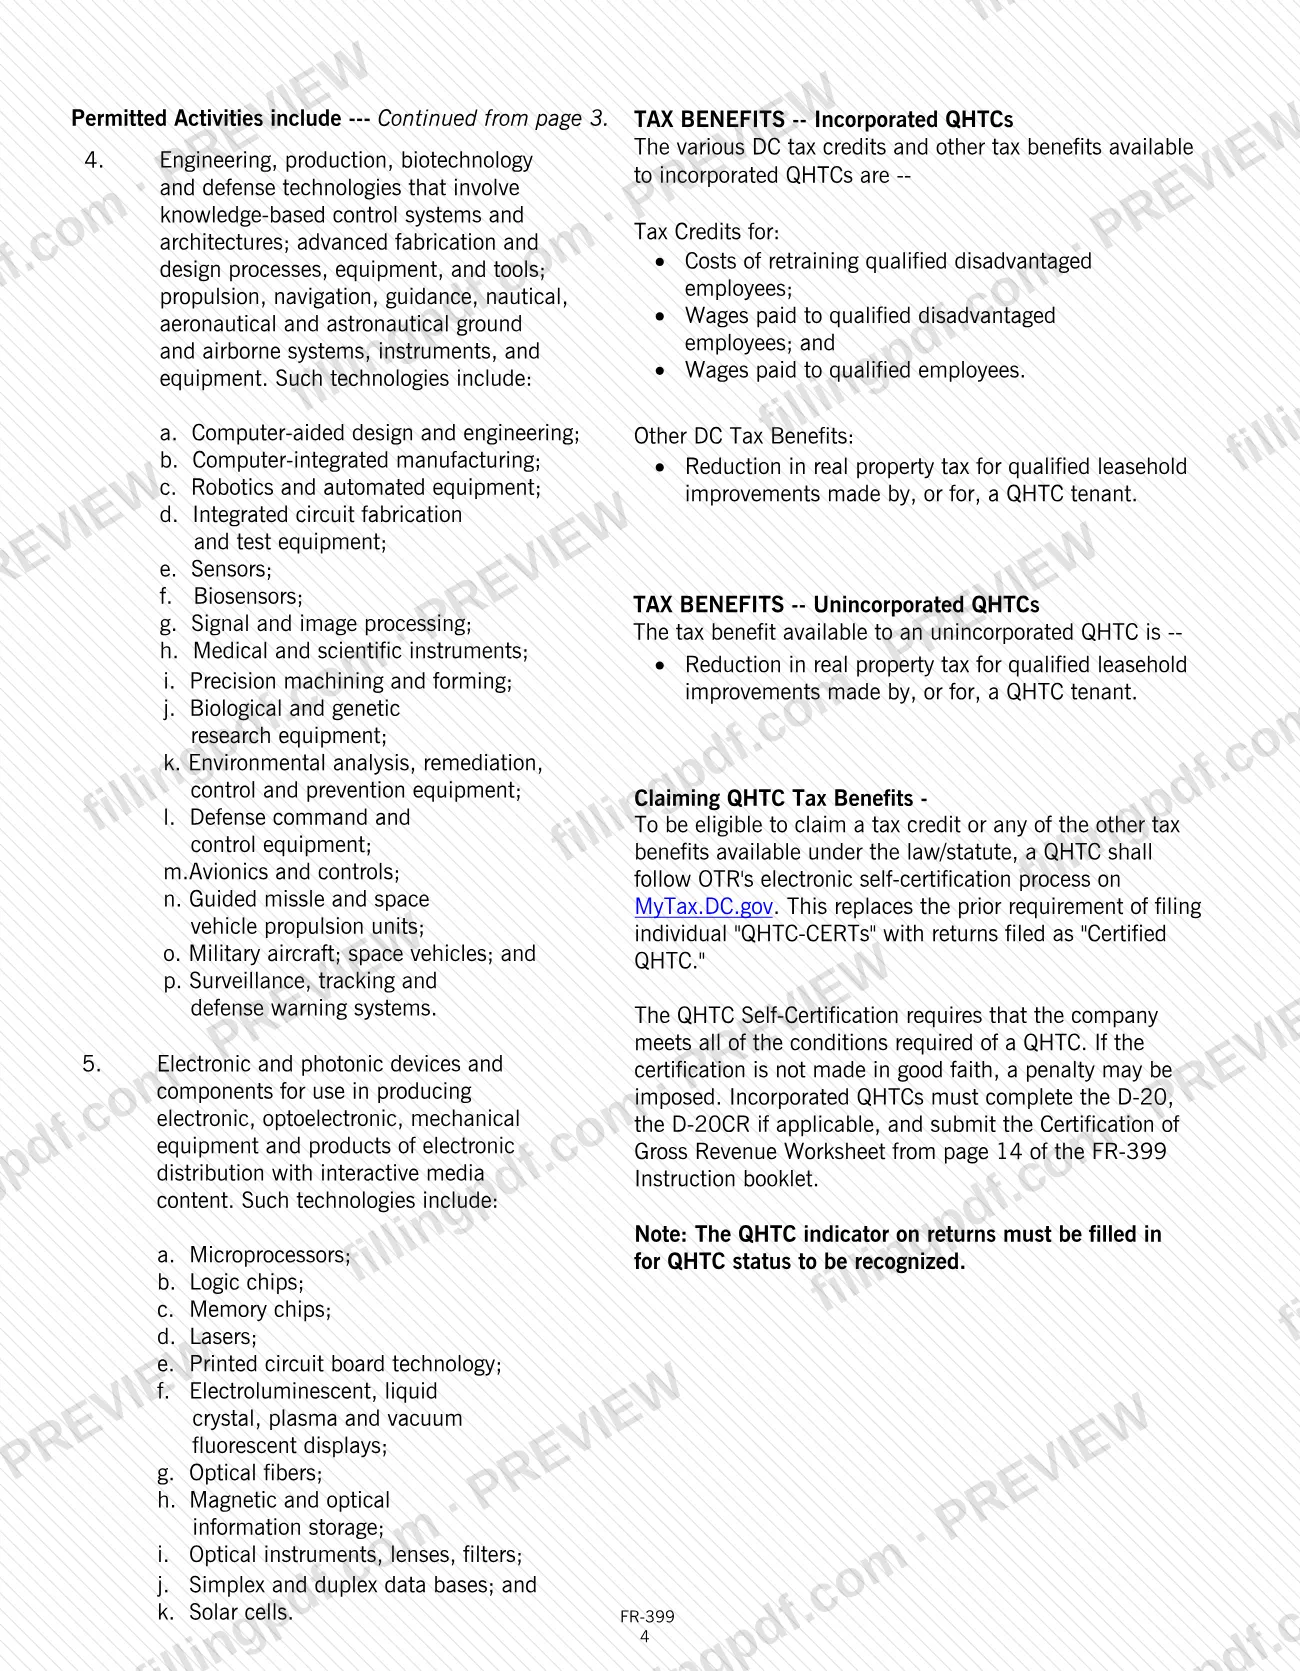
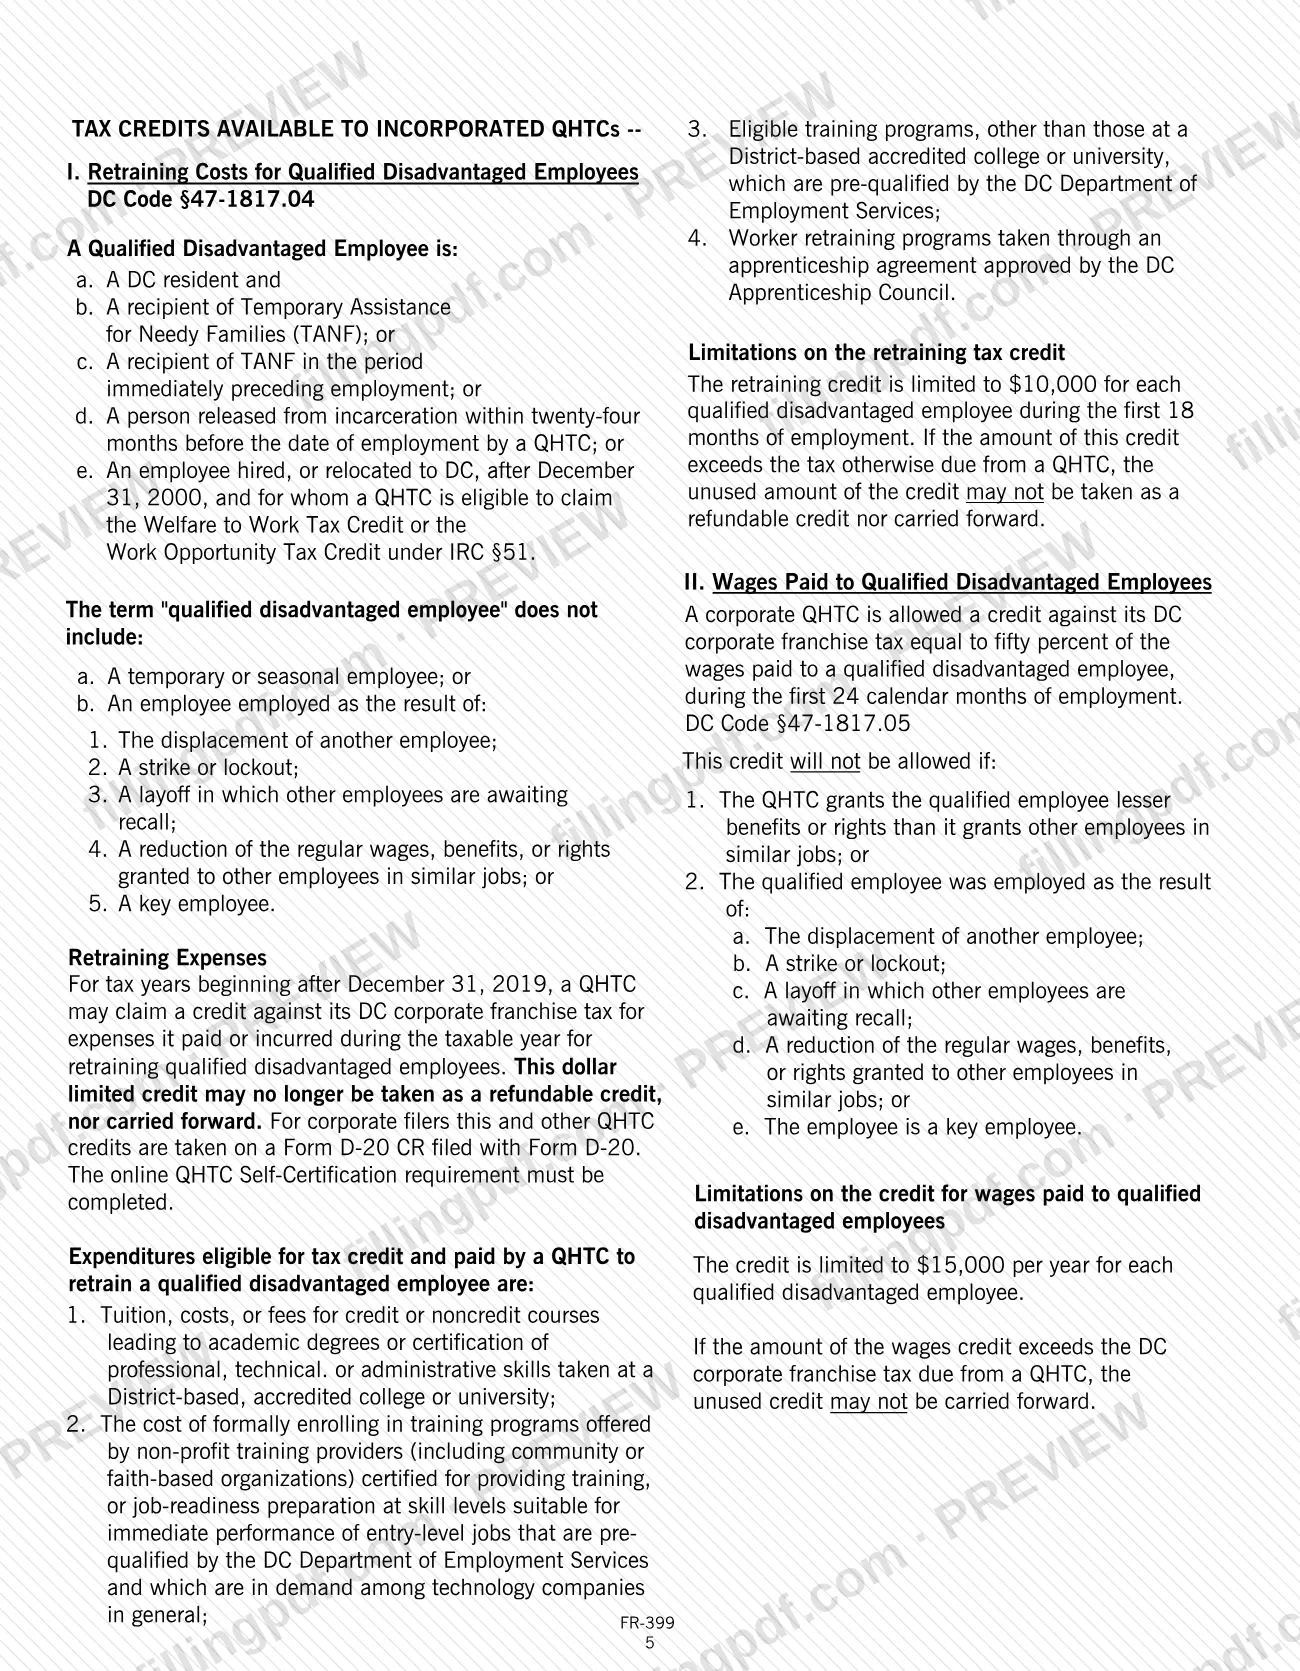
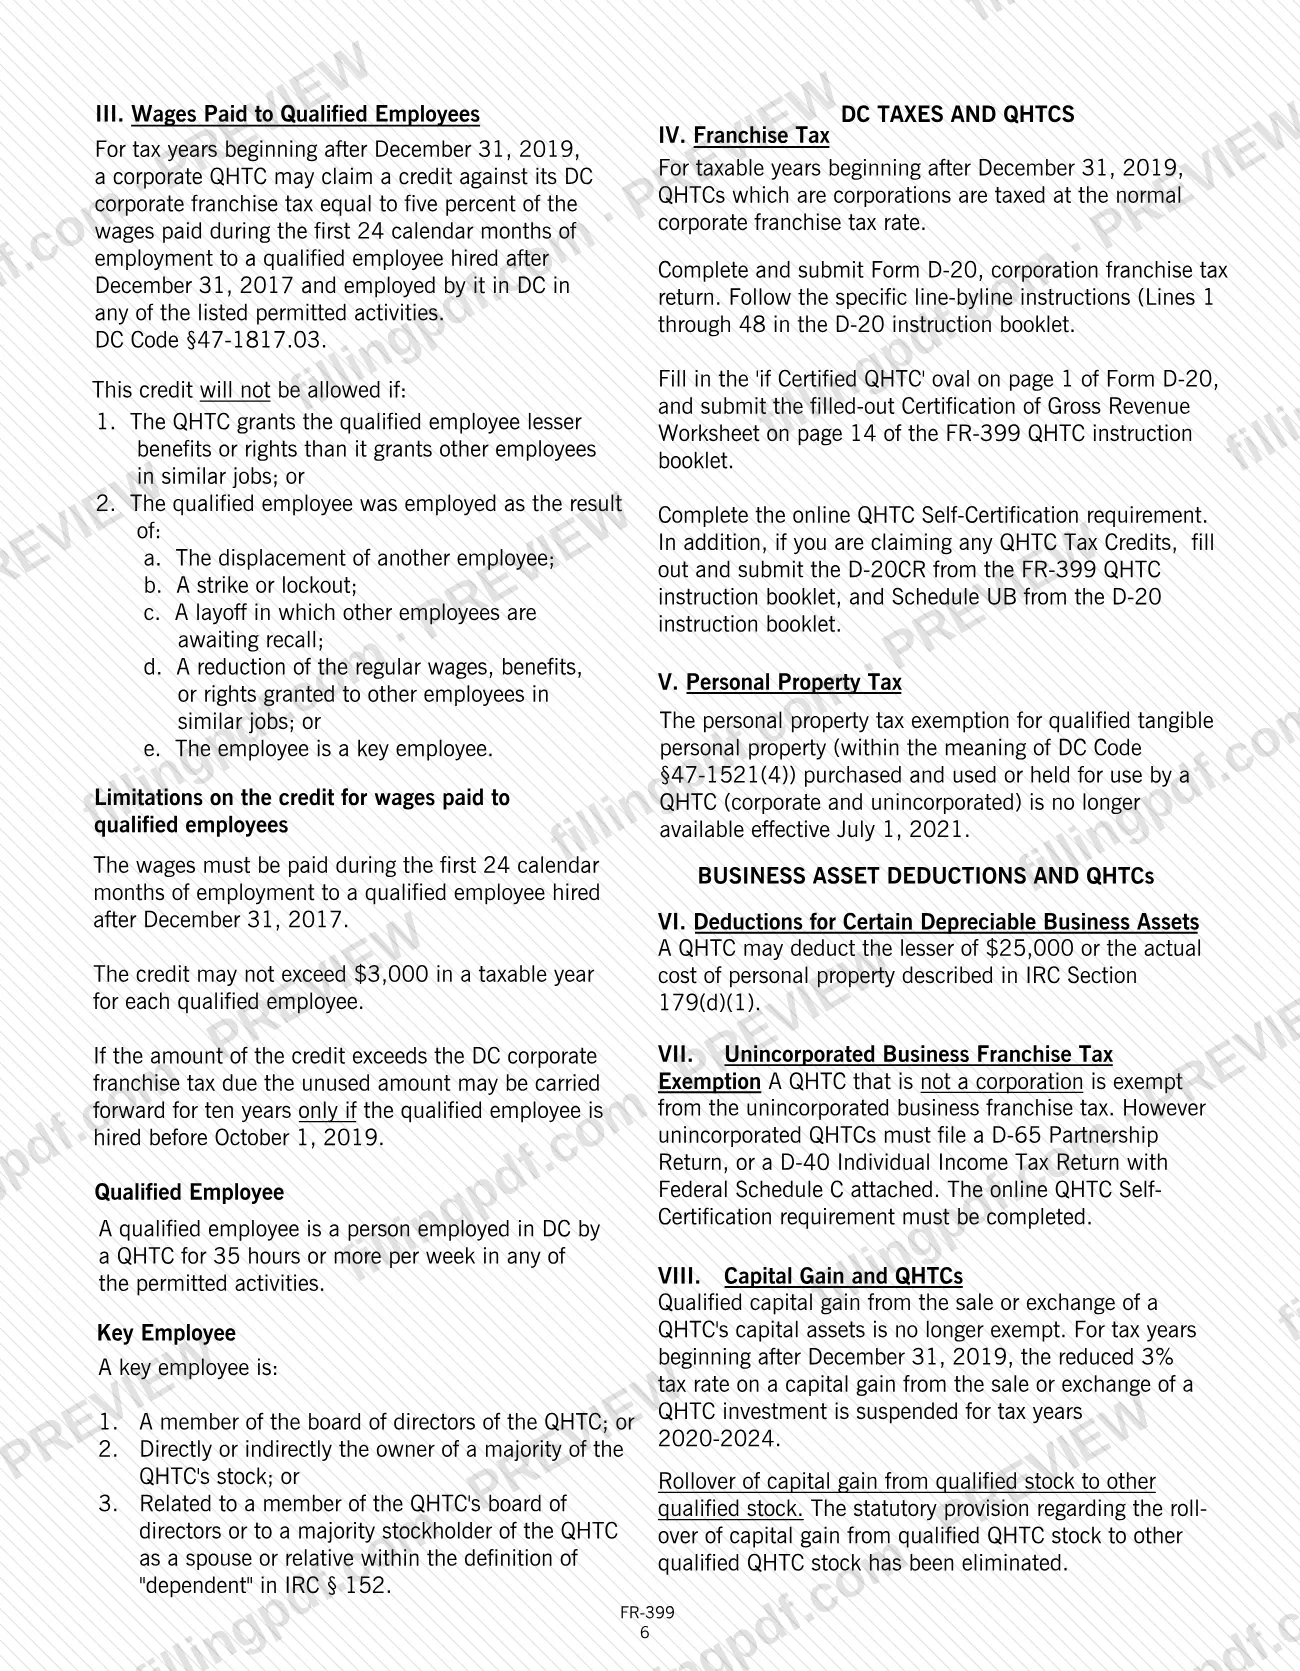
El formulario FR-399, Empresas de alta tecnología calificadas (Qualified High Technology Companies, QHTC), es el folleto de la Oficina de Impuestos e Ingresos (OTR) para los años tributarios 2021, 2022 y 2023. Define qué es una empresa de alta tecnología calificada en el Distrito de Columbia y enumera los beneficios tributarios que puede solicitar. También trata las reglas del impuesto sobre la propiedad de DC para las QHTC: la exención del impuesto sobre bienes muebles terminó a partir del 1 de julio de 2021, mientras que sigue vigente una reducción del impuesto sobre bienes inmuebles para mejoras calificadas de propiedades arrendadas. En FillingPDF puede rellenar el formulario FR-399 en línea y descargarlo o imprimirlo; la autocertificación QHTC solo se presenta en línea en MyTax.DC.gov.
Última actualización
¿Qué es el FR-399?
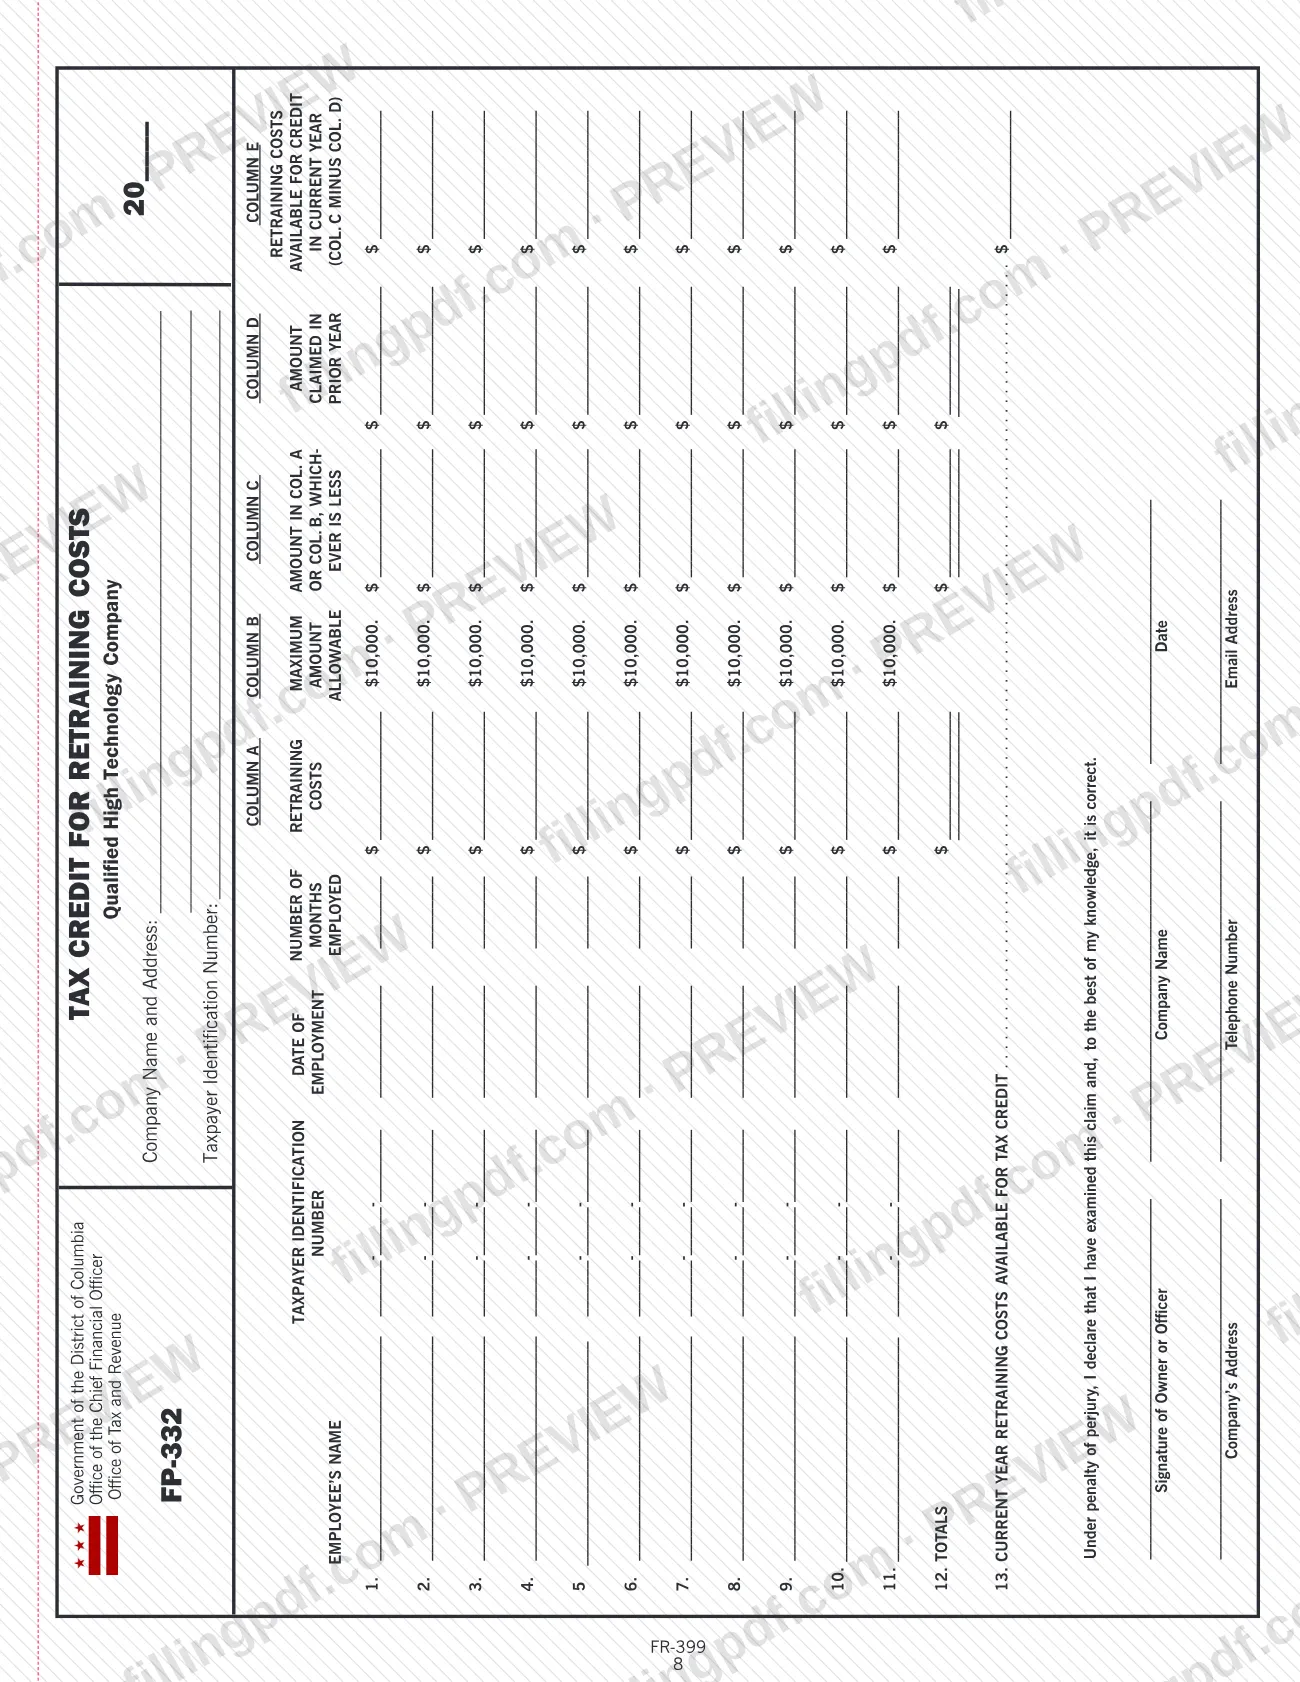
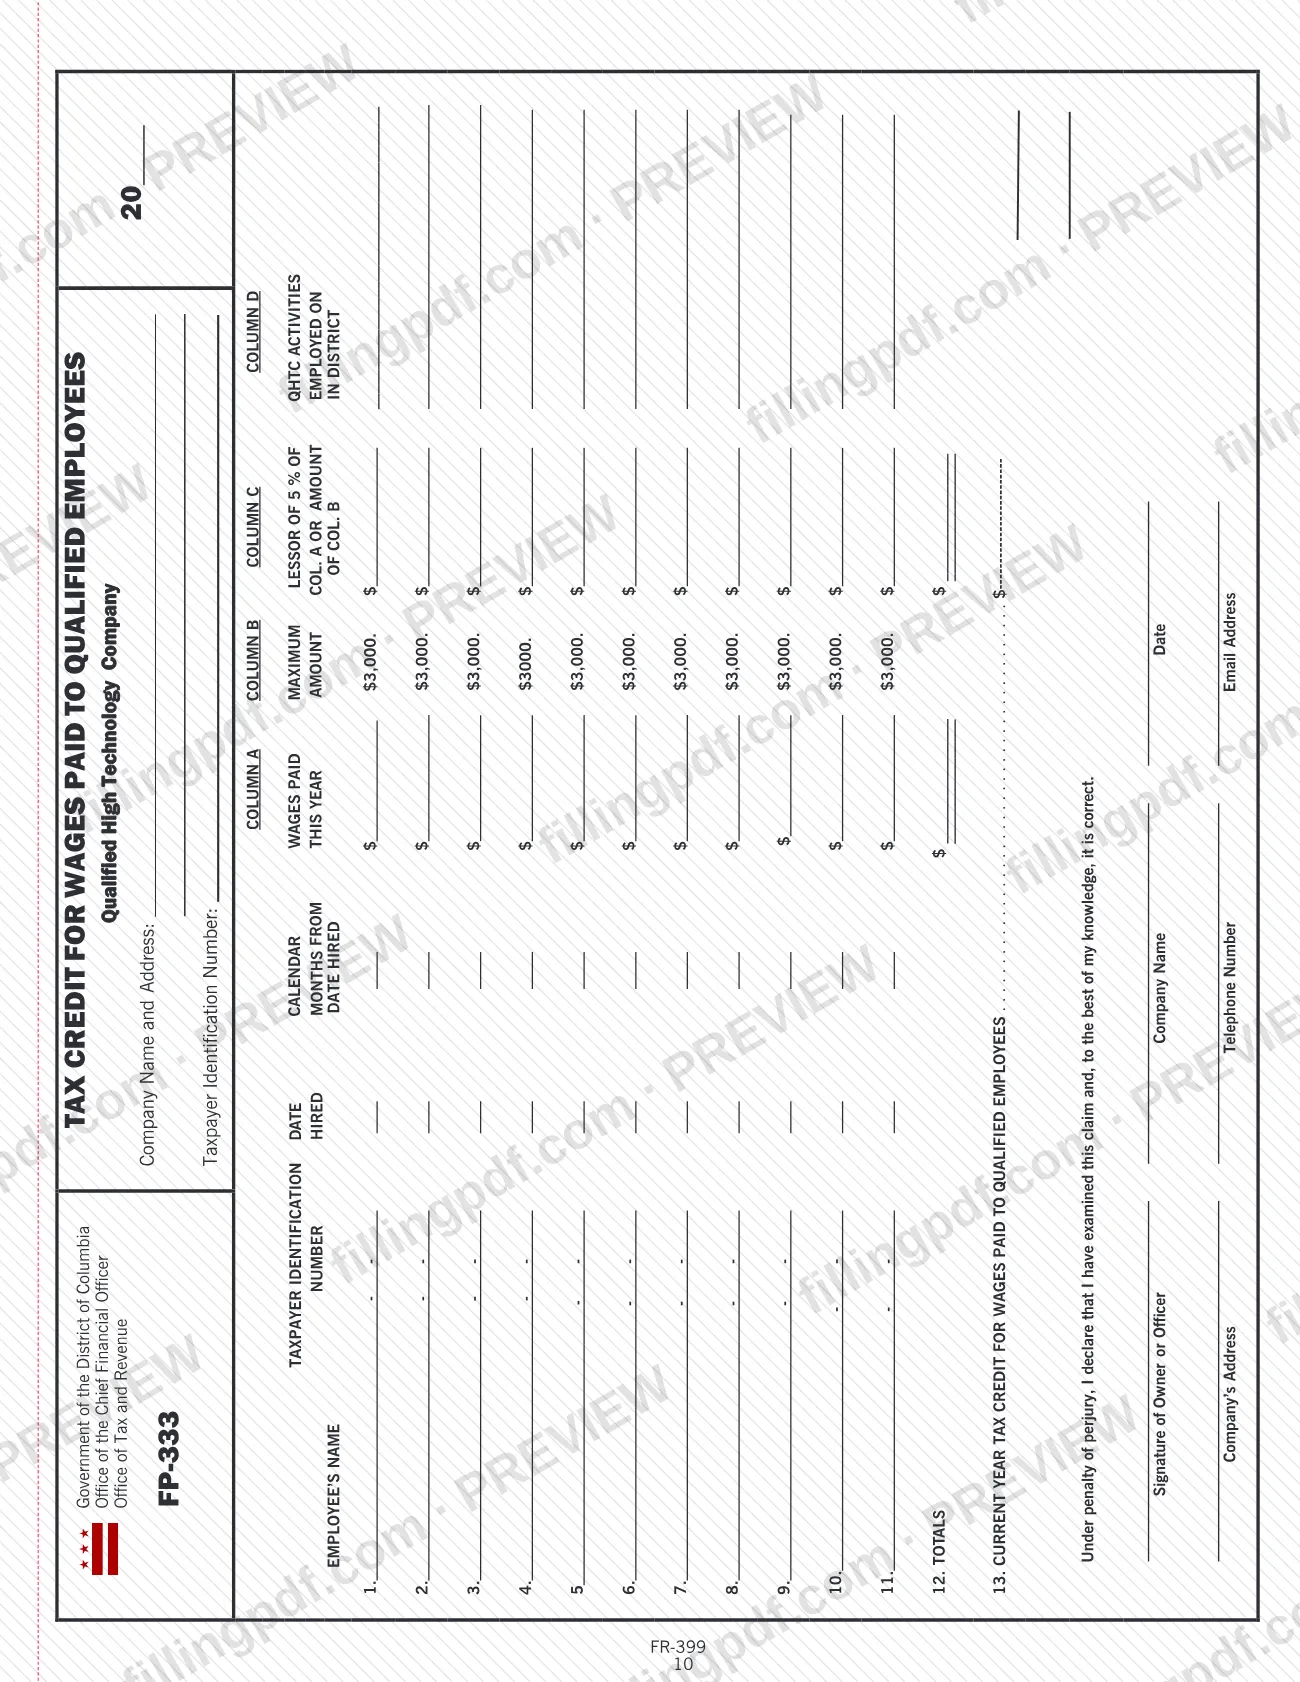
Formulario FR-399, Empresas de alta tecnología calificadas (Qualified High Technology Companies, QHTC), es el folleto de la Oficina de Impuestos e Ingresos (OTR) para los años tributarios 2021, 2022 y 2023. Define qué es una empresa de alta tecnología calificada, enumera sus beneficios tributarios de DC e incluye los formularios de solicitud de crédito FP-332, FP-333 y FP-334.
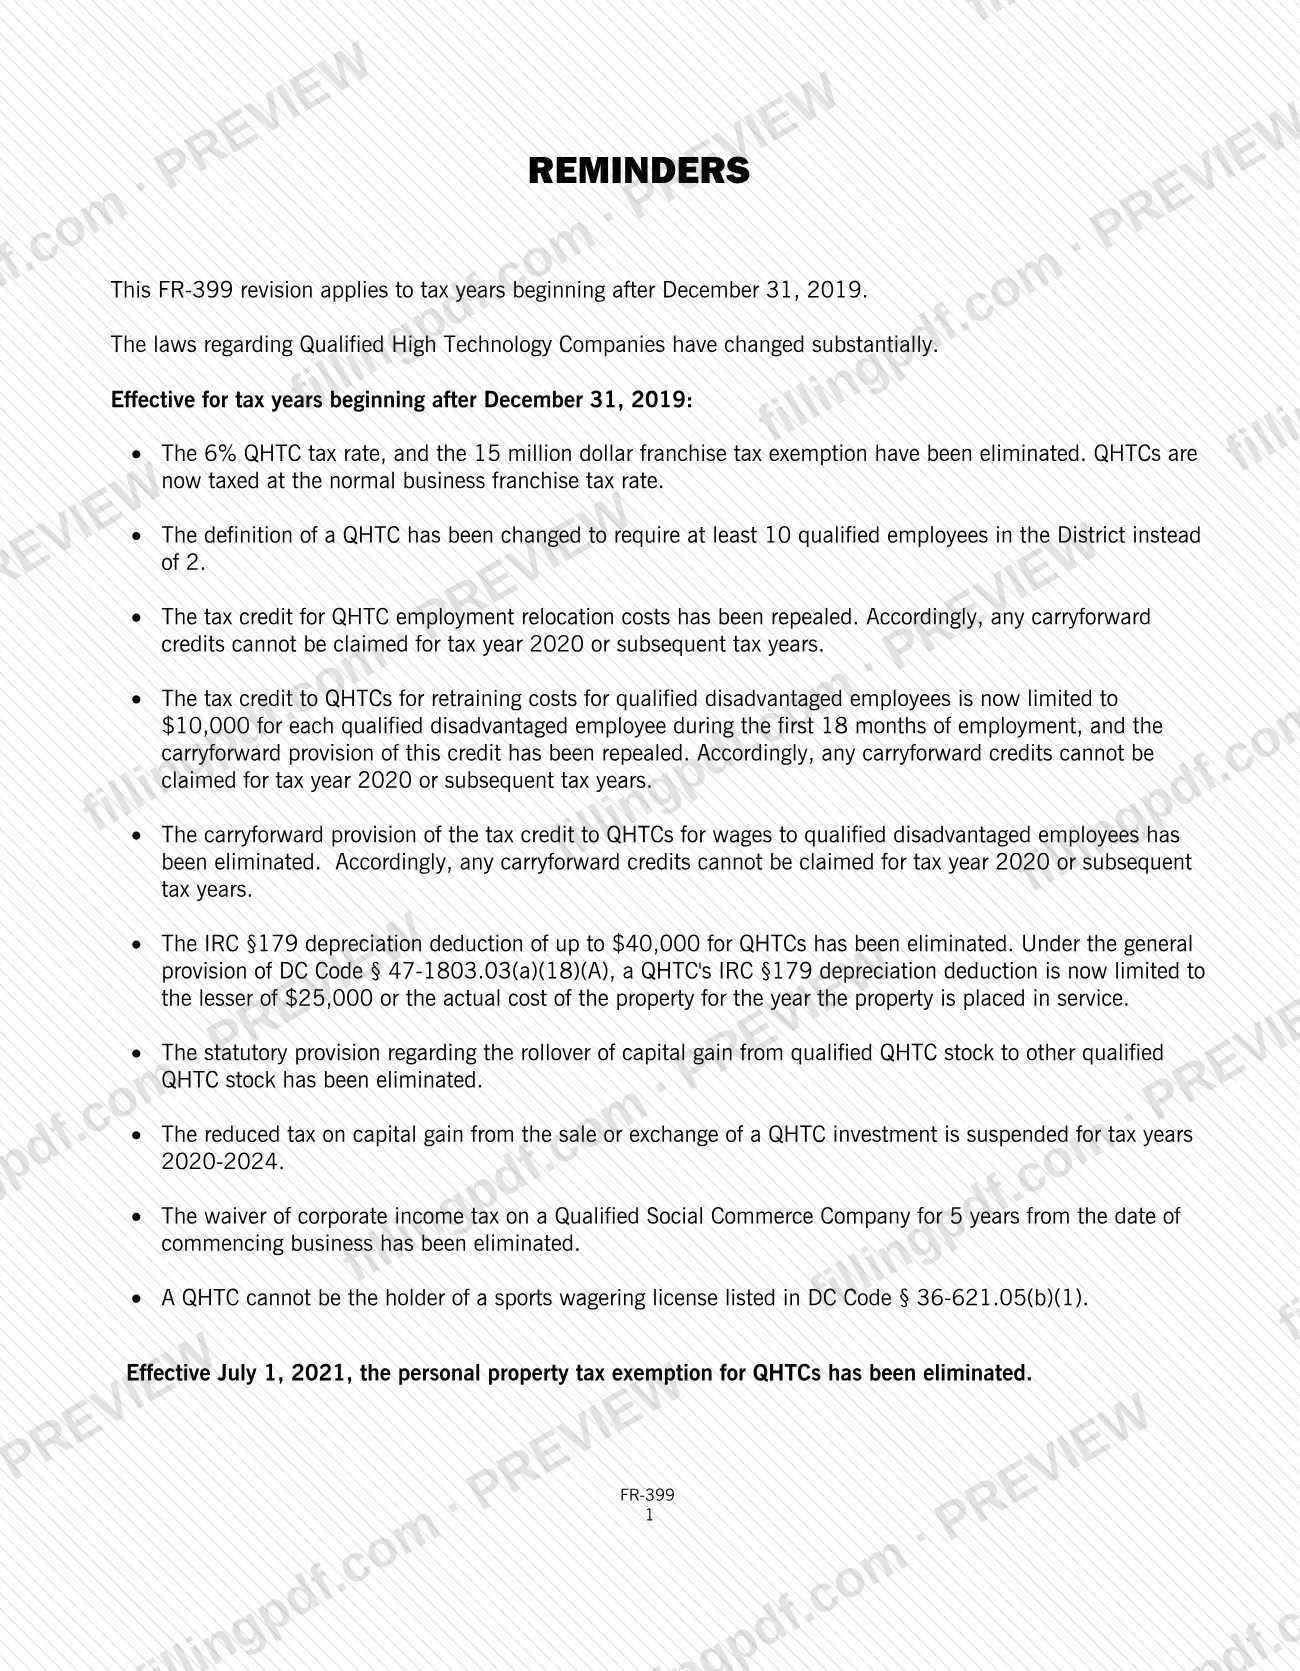
La OTR forma parte de la Oficina del Director Financiero del Gobierno del Distrito de Columbia. Esta revisión se aplica a los años tributarios que comienzan después del 31 de diciembre de 2019 y refleja la Ley de Enmienda de 2020 sobre la Modificación de los Incentivos Tributarios para QHTC, que derogó o limitó muchos beneficios anteriores y aumentó de 2 a 10 el número requerido de empleados calificados en el Distrito. El folleto también cita la Ley de Transformación de la Nueva Economía Electrónica de 2000 y la Ley de Aclaración sobre Empresas de Alta Tecnología Calificadas de 2014.
El folleto no es una declaración de impuestos. Contiene:
- recordatorios sobre los cambios en las reglas de QHTC y la autocertificación en línea;
- la definición de una QHTC, sus actividades permitidas y exclusiones;
- los beneficios tributarios para QHTC constituidas y no constituidas;
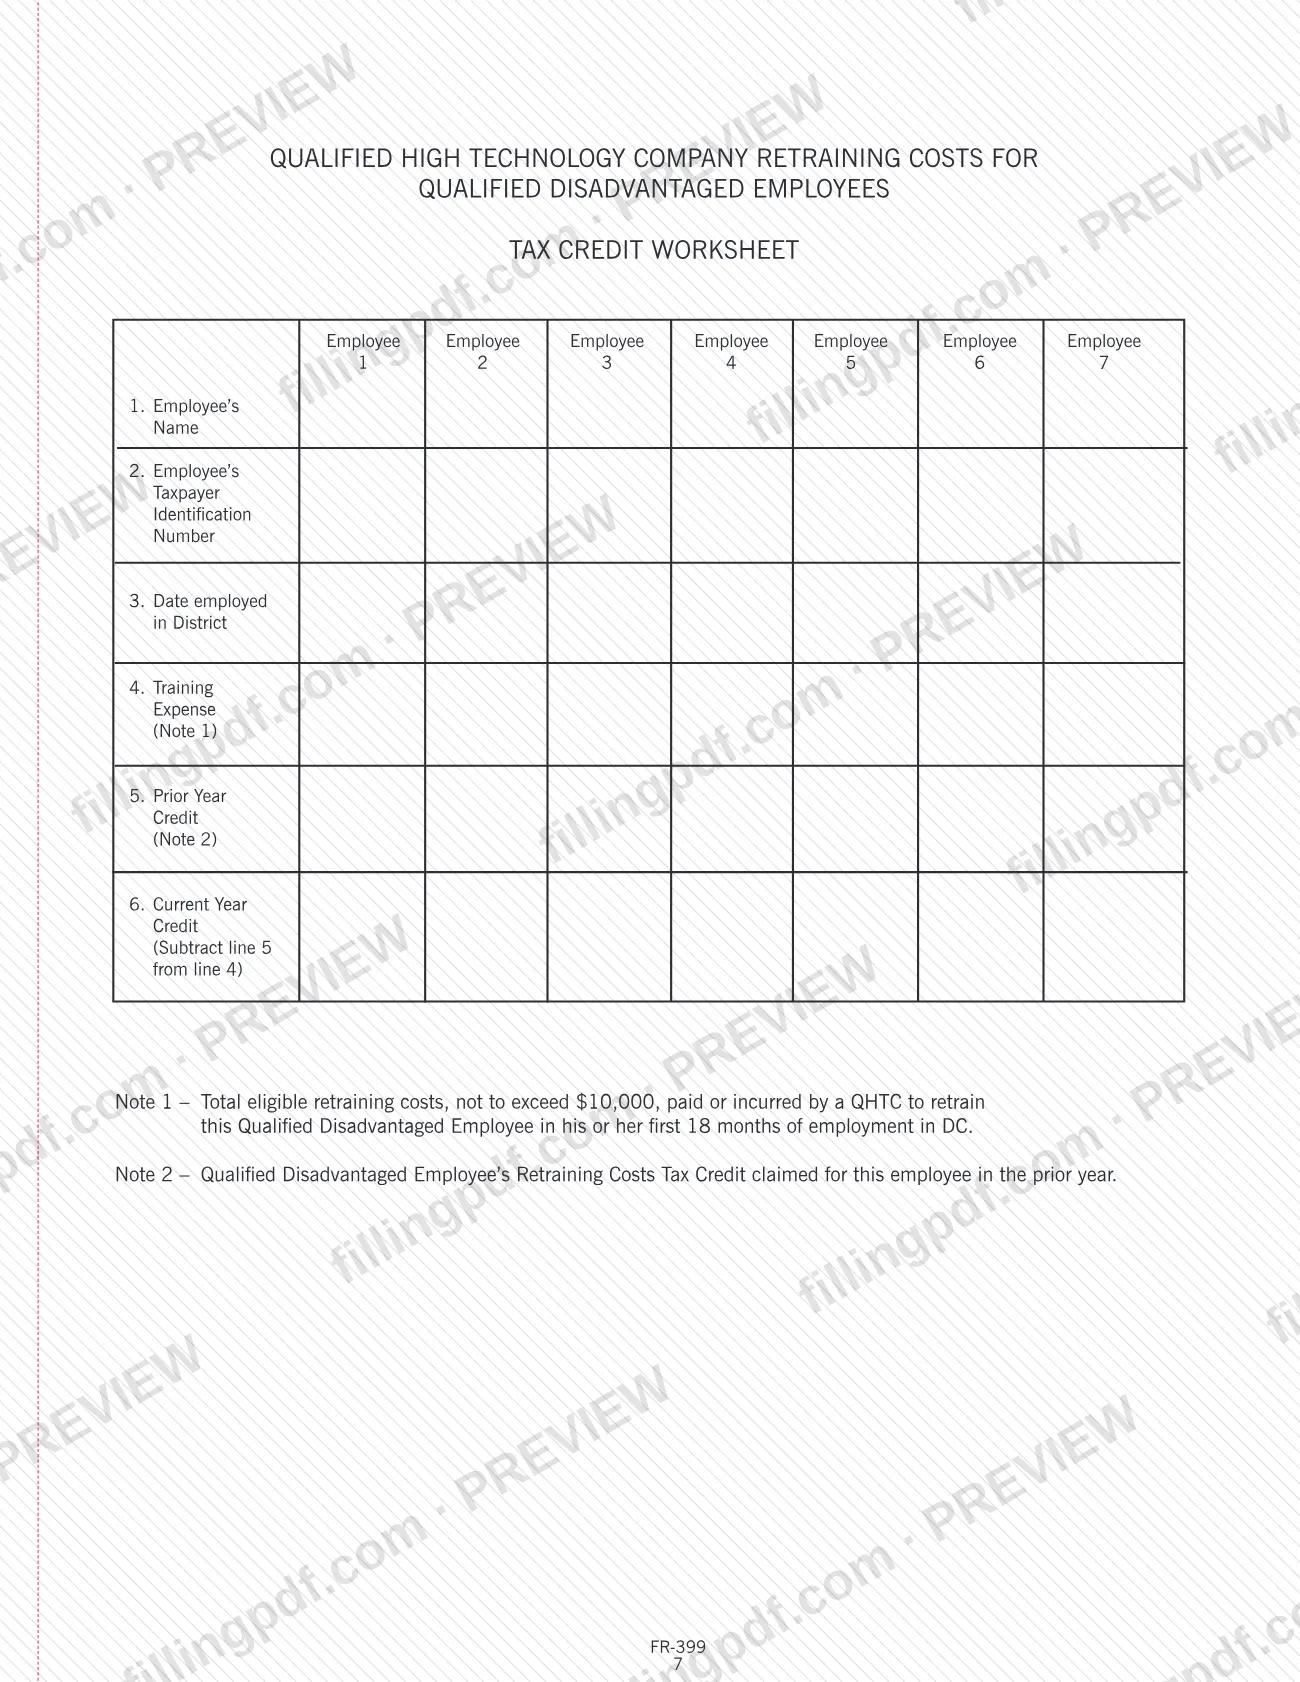
- la hoja de trabajo de costos de capacitación y los formularios FP-332, FP-333 y FP-334;
- la hoja de trabajo de certificación de ingresos brutos.
Las declaraciones se presentan en otros formularios mencionados en el folleto: Formulario D-20 (Declaración del impuesto de franquicia corporativa de DC), Formulario D-65 (Declaración de sociedad colectiva de DC), Formulario D-40 (Declaración del impuesto sobre los ingresos de personas físicas), Formulario FR-800 (Declaración del impuesto sobre las ventas y el uso de DC) y Formulario FP-31 (Declaración del impuesto sobre bienes muebles de DC). Los beneficios solo se solicitan después de completar la autocertificación en línea.
¿Quién tiene que presentar el FR-399?
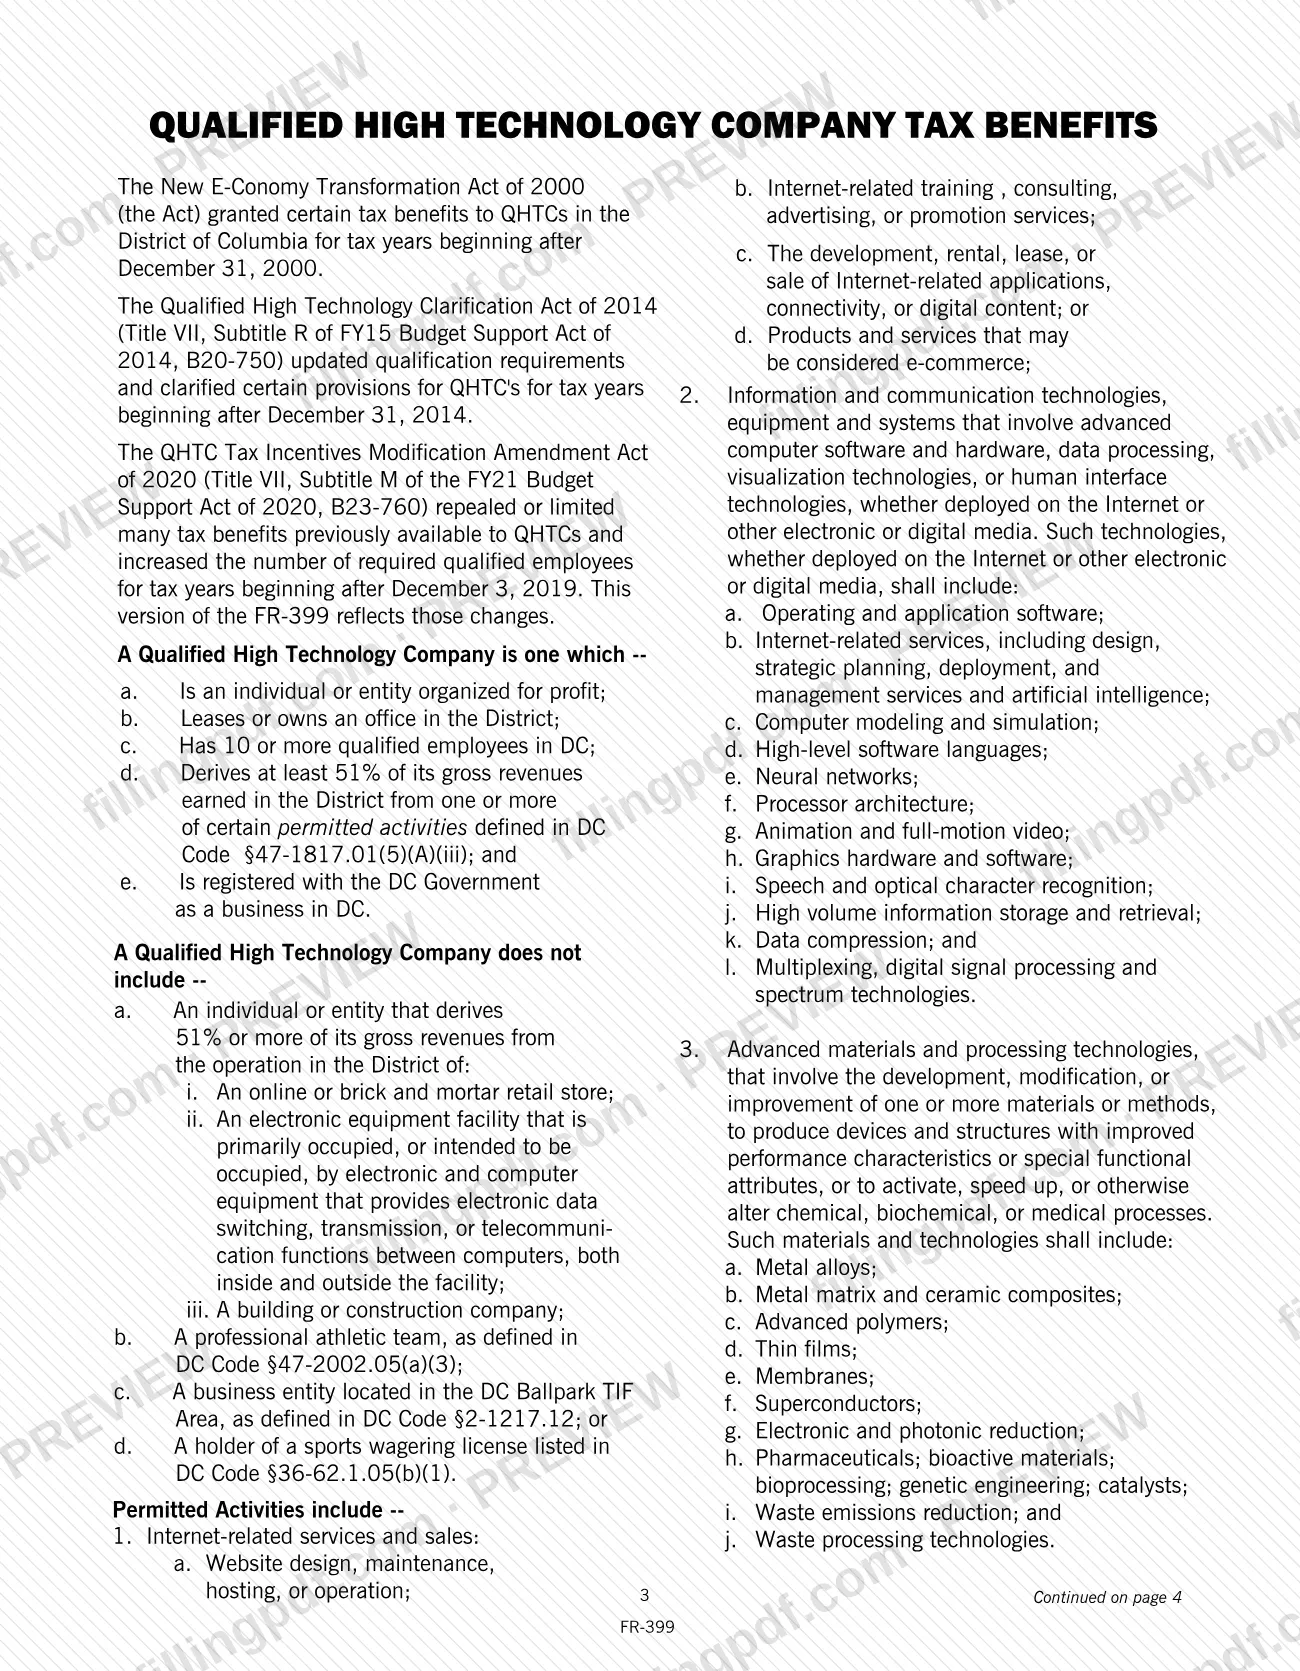
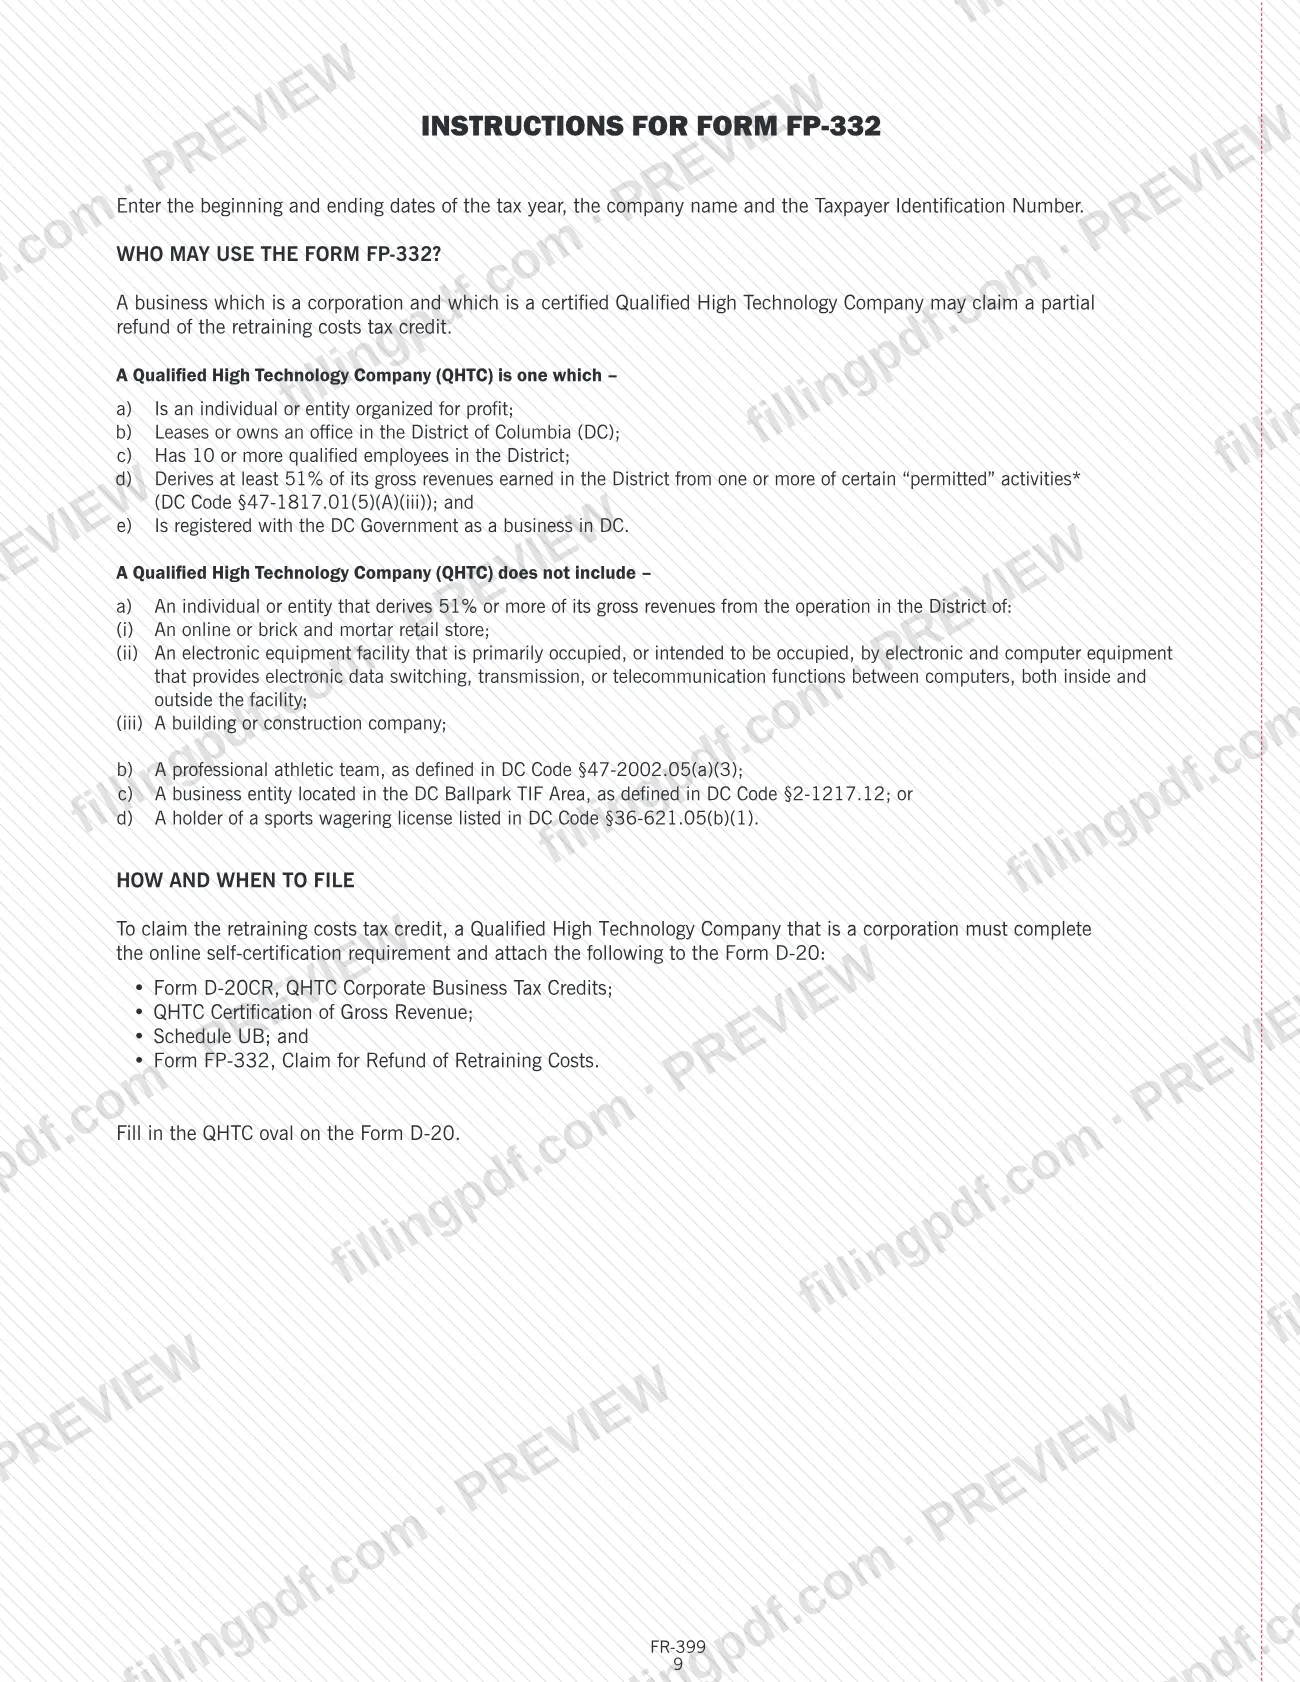
Cualquier empresa que cumpla los requisitos y desee certificarse como empresa de alta tecnología calificada utiliza la autocertificación QHTC descrita en este folleto. Una QHTC es una persona o entidad organizada con fines de lucro que alquila o posee una oficina en el Distrito, tiene 10 o más empleados calificados en DC, obtiene al menos el 51% de sus ingresos brutos de DC de actividades permitidas y está registrada ante el Gobierno de DC como empresa.
- QHTC constituidas: solicitan créditos en el Formulario D-20 y los formularios adjuntos; los formularios FP-332, FP-333 y FP-334 son para corporaciones certificadas como QHTC.
- QHTC no constituidas: están exentas del impuesto de franquicia para empresas no constituidas, pero deben presentar una declaración de sociedad colectiva D-65 o una declaración del impuesto sobre los ingresos de personas físicas D-40 con el Anexo C federal adjunto.
- Firmantes: la autocertificación se completa en línea por un propietario, socio general o funcionario autorizado para firmar.
Una QHTC no incluye a una persona o entidad que obtenga el 51% o más de sus ingresos brutos de operar, en el Distrito, una tienda minorista en línea o física, una instalación de equipos electrónicos (centro de datos) o una empresa de construcción. También excluye a los equipos deportivos profesionales, las entidades comerciales en el área TIF del estadio de DC y los titulares de una licencia de apuestas deportivas enumerados en el Código de DC § 36-621.05(b)(1).
Cuándo presentar el FR-399
La autocertificación QHTC debe presentarse todos los años para obtener un certificado de beneficios QHTC; la autocertificación en línea es obligatoria desde el 1 de enero de 2019. Las solicitudes de crédito se adjuntan a la declaración del año tributario; este folleto no establece una fecha límite separada, por lo que se aplica la fecha límite de la declaración correspondiente (Formulario D-20, D-65 o D-40), indicada en su propio folleto de instrucciones.
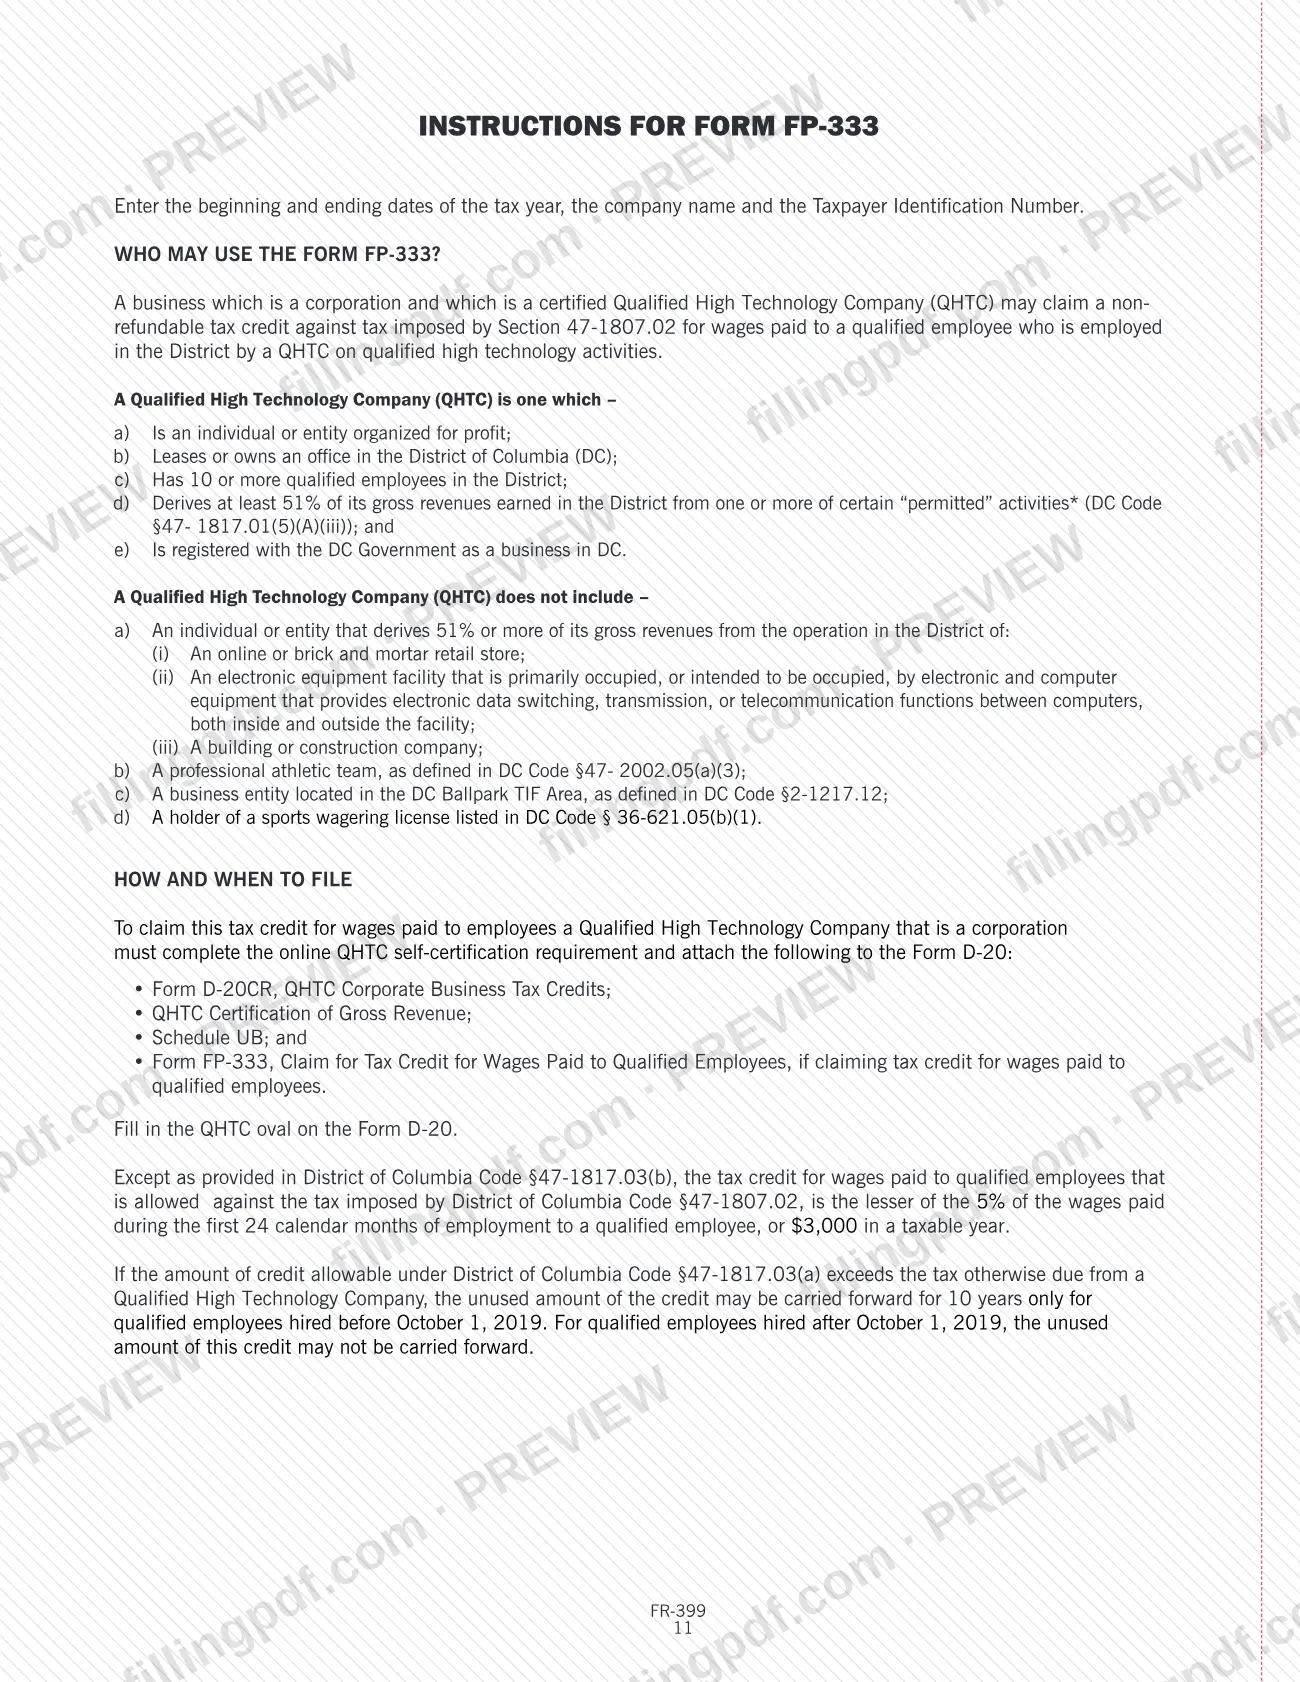
Esta revisión se aplica a los años tributarios 2021, 2022 y 2023. Para certificaciones futuras se solicitarán datos de declaraciones de años anteriores, incluidos los ingresos QHTC, los créditos por empleados y las exenciones. No se pueden solicitar créditos arrastrados a años siguientes por gastos de reubicación, gastos de capacitación o salarios de empleados calificados desfavorecidos para el año tributario 2020 o posteriores. El crédito por salarios pagados a empleados calificados se puede arrastrar durante 10 años solo para empleados contratados antes del 1 de octubre de 2019.
Documentos que necesitas
- Autocertificación QHTC completada en línea en MyTax.DC.gov, obligatoria antes de solicitar cualquier crédito tributario u otro beneficio QHTC.
- Formulario D-20, Declaración del impuesto de franquicia corporativa de DC, para QHTC constituidas, con el óvalo «if Certified QHTC» marcado en la página 1.
- Formulario D-20CR, Créditos tributarios para empresas corporativas QHTC, cuando una QHTC constituida solicita algún crédito tributario QHTC.
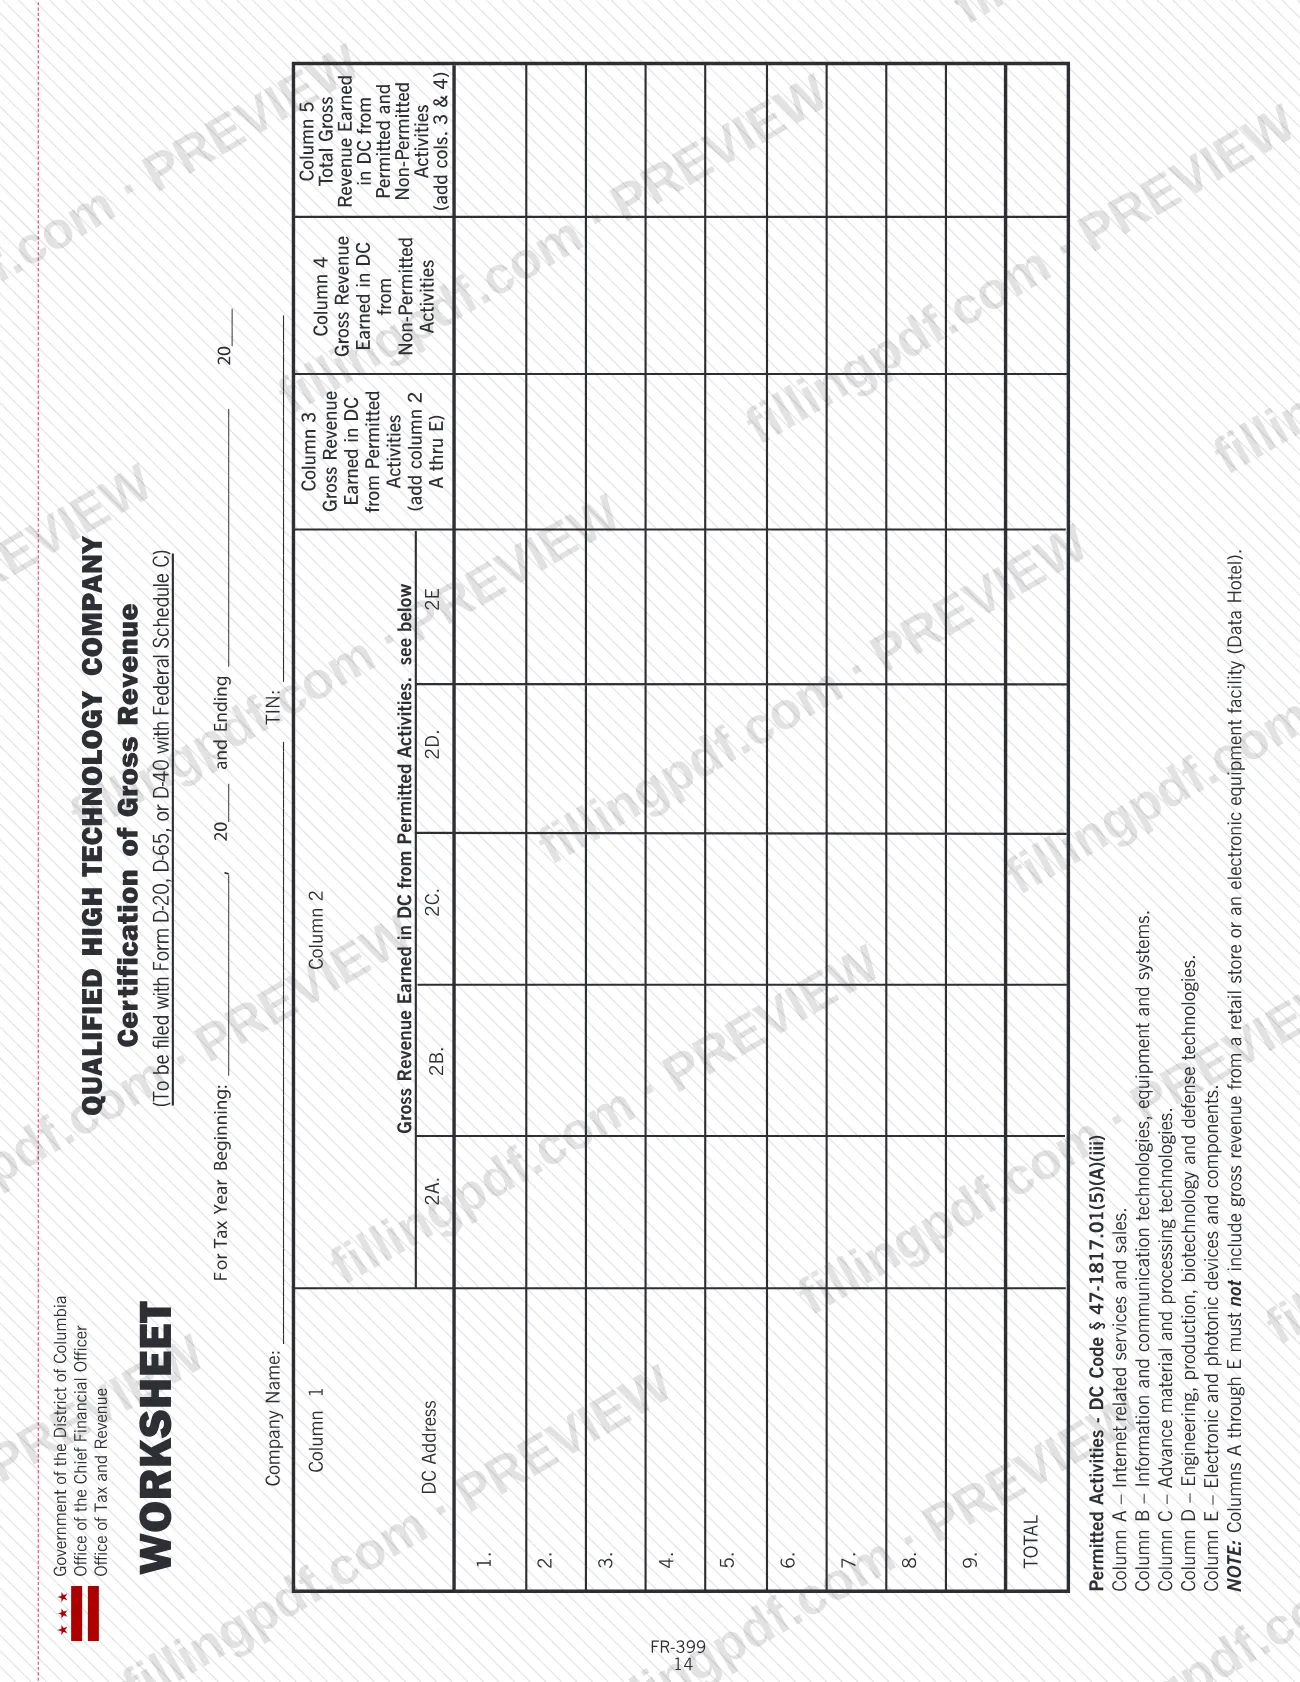
- Hoja de trabajo de certificación de ingresos brutos QHTC (página 14 del folleto), presentada con el Formulario D-20, D-65 o D-40 con el Anexo C federal.
- Anexo UB del folleto de instrucciones del D-20, cuando una QHTC constituida solicita créditos tributarios QHTC.
- Formulario FP-332, Solicitud de reembolso de costos de capacitación, solo cuando solicite el crédito por costos de capacitación para empleados calificados desfavorecidos.
- Formulario FP-333, Solicitud de crédito tributario por salarios pagados a empleados calificados, solo cuando solicite el crédito por salarios de empleados calificados.
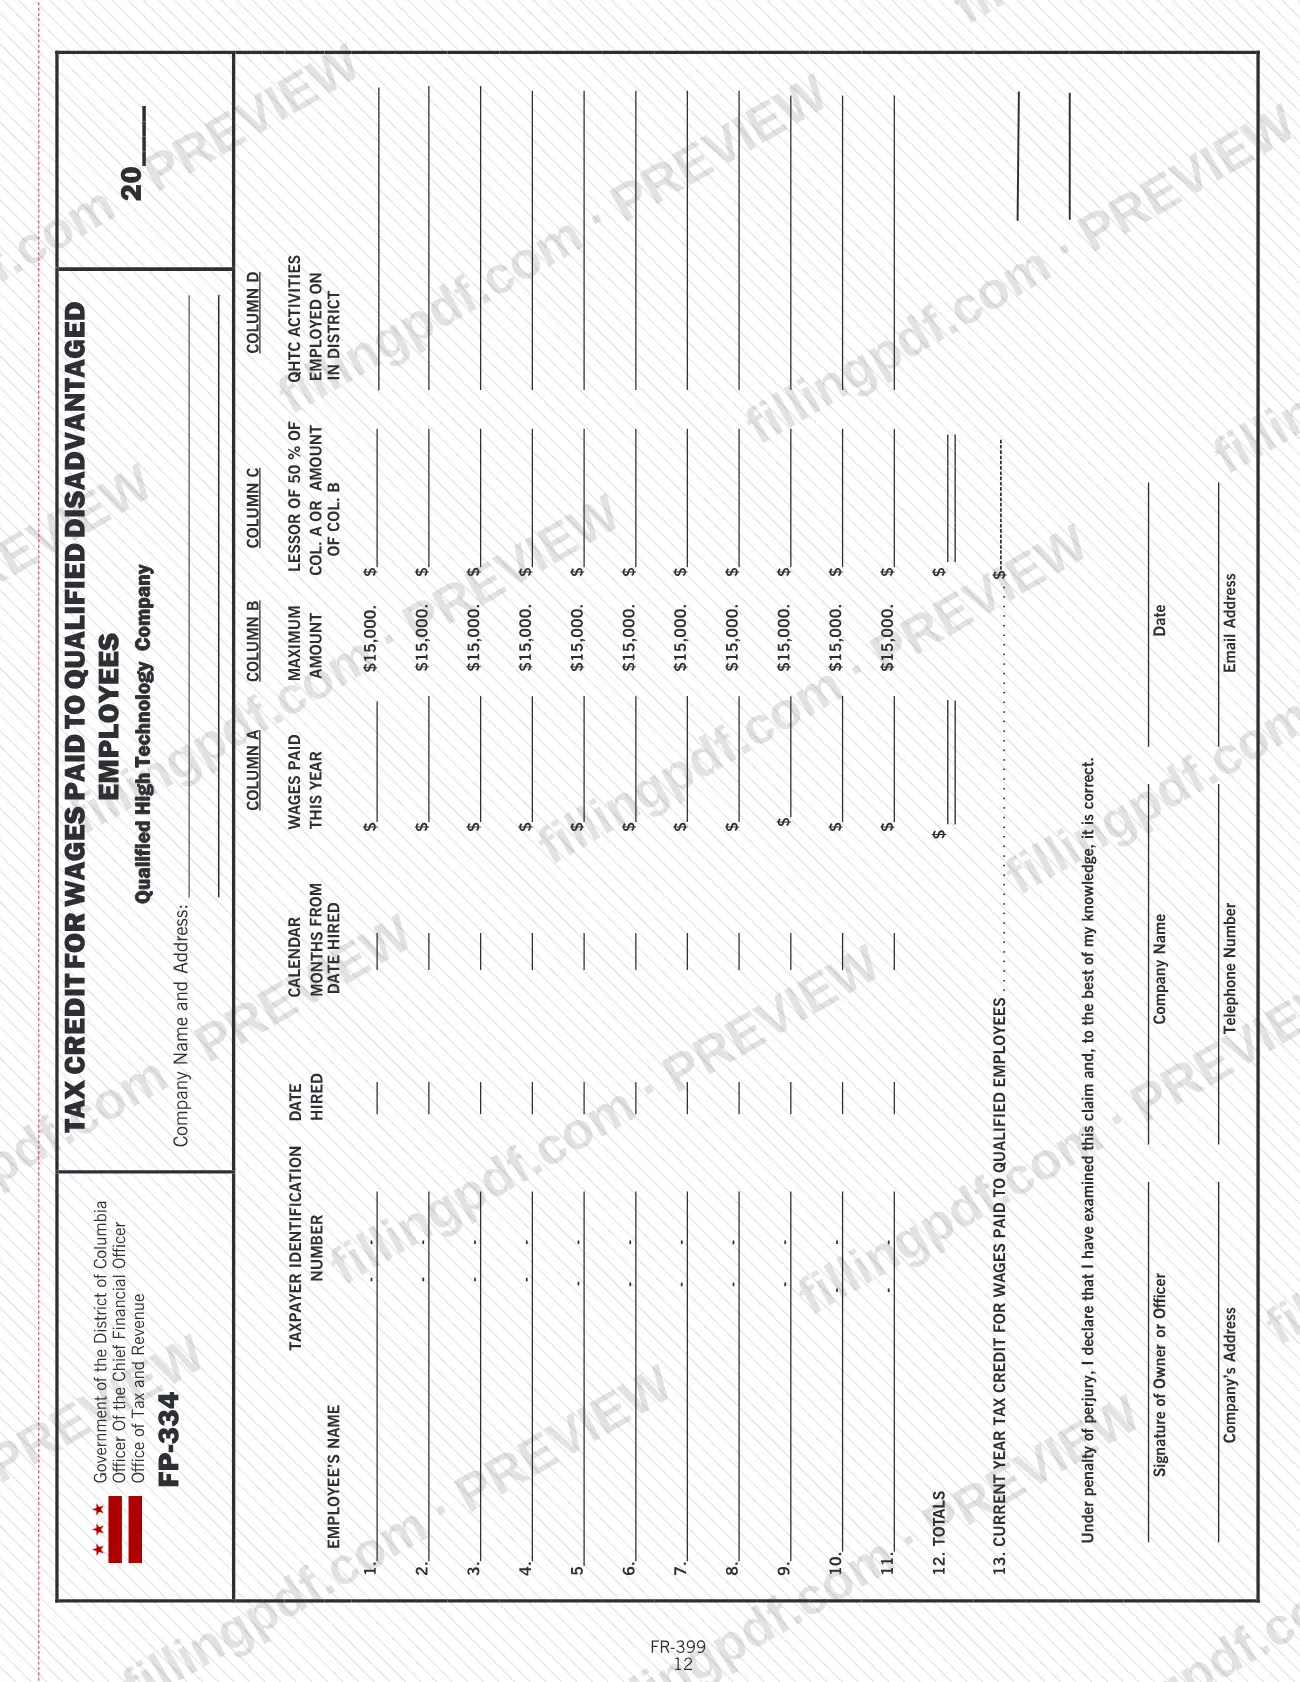
- Formulario FP-334, para el crédito por salarios pagados a empleados calificados desfavorecidos, solo cuando solicite ese crédito.
- Formulario D-65, Declaración de sociedad colectiva, o Formulario D-40, Declaración del impuesto sobre los ingresos de personas físicas, con el Anexo C federal adjunto, para QHTC no constituidas.
Cómo rellenar el FR-399
Confirme que su empresa es una QHTC
Revise la definición en la página 3: debe operar con fines de lucro, tener una oficina alquilada o propia en el Distrito, contar con 10 o más empleados calificados en DC, obtener al menos el 51% de los ingresos brutos de DC de actividades permitidas y estar registrada como empresa de DC. Asegúrese de que no se aplique ninguna exclusión.
Reúna los datos para la autocertificación
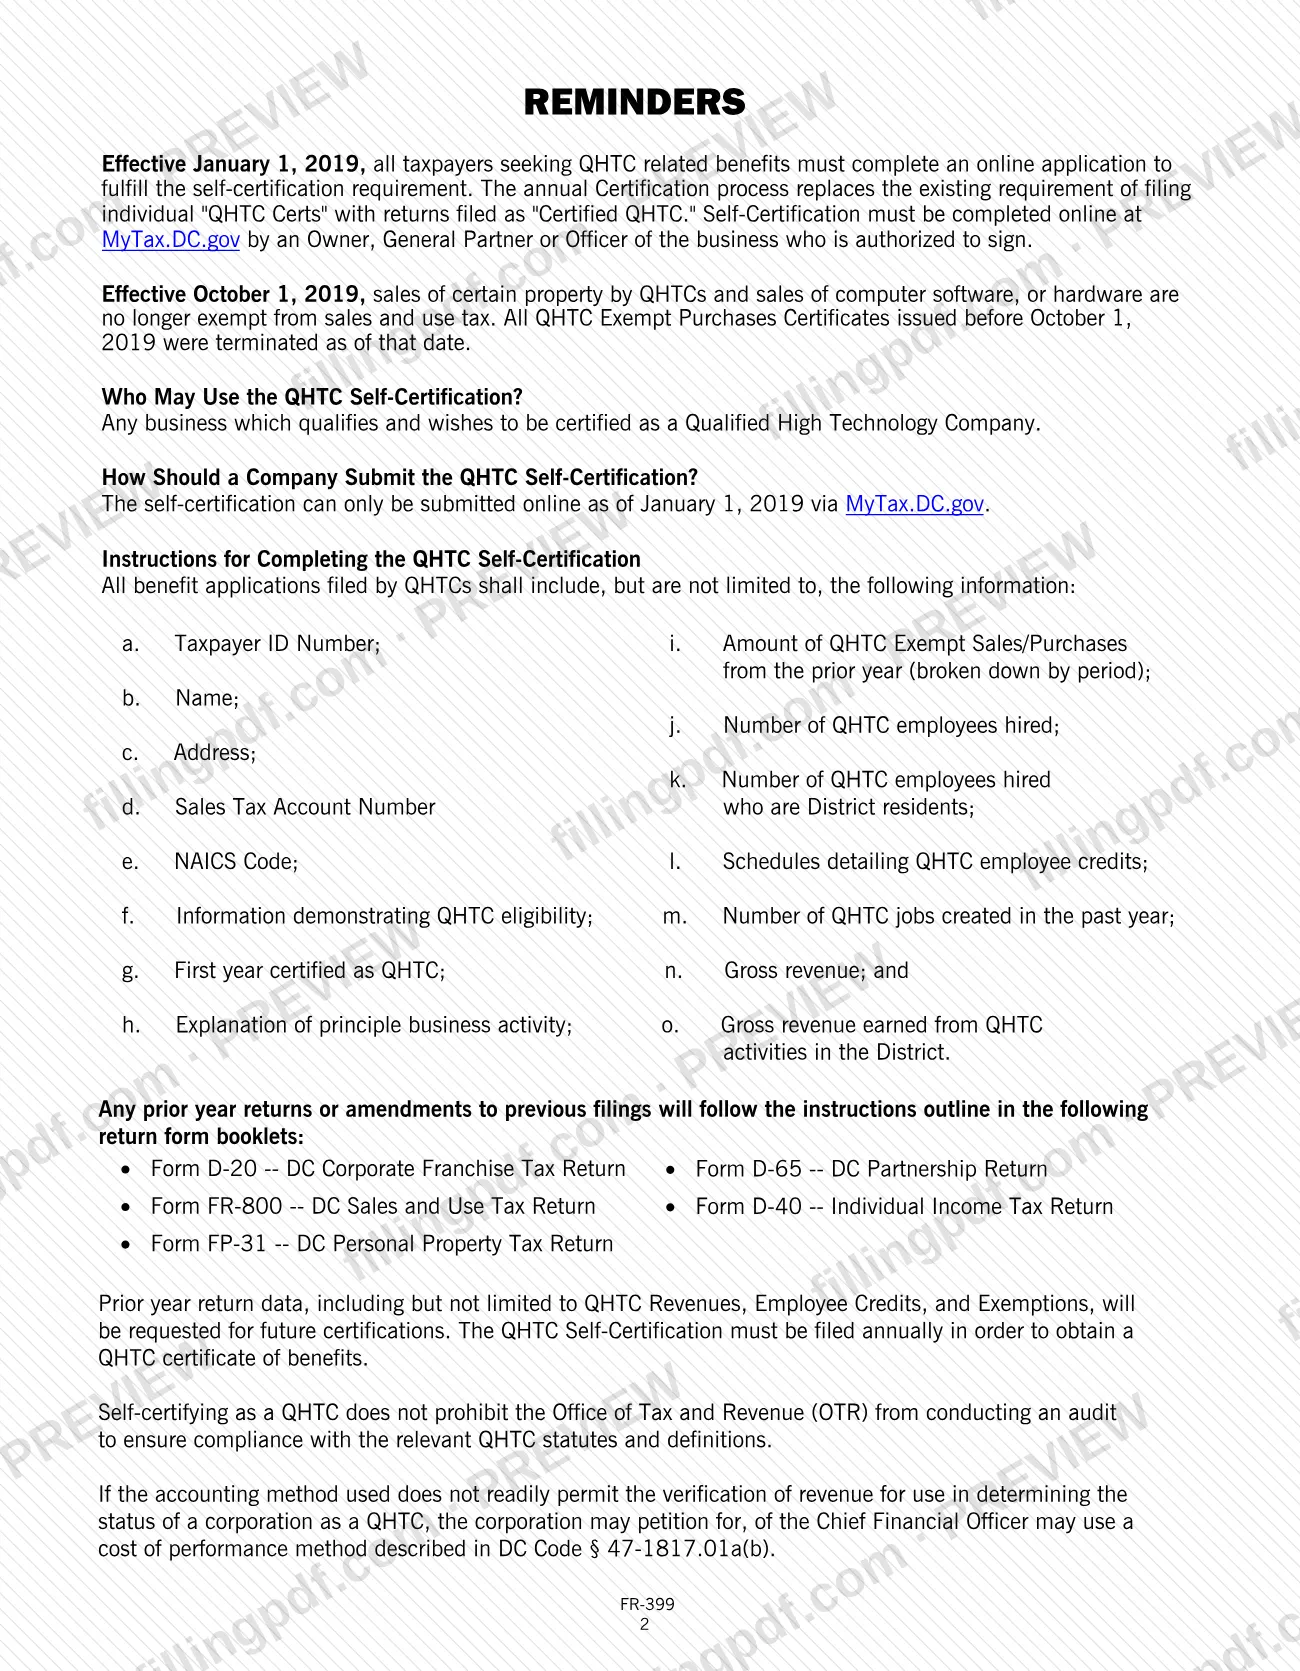
La página 2 enumera los datos que incluye una solicitud de beneficios, como el número de identificación del contribuyente, nombre, dirección, número de cuenta del impuesto sobre las ventas, código NAICS, primer año de certificación, ingresos brutos y cantidad de empleados QHTC. Téngalos listos.
Complete la autocertificación en línea
La autocertificación no se completa en el PDF. Un propietario, socio general o funcionario autorizado para firmar la presenta en línea en MyTax.DC.gov.
Complete la certificación de ingresos brutos
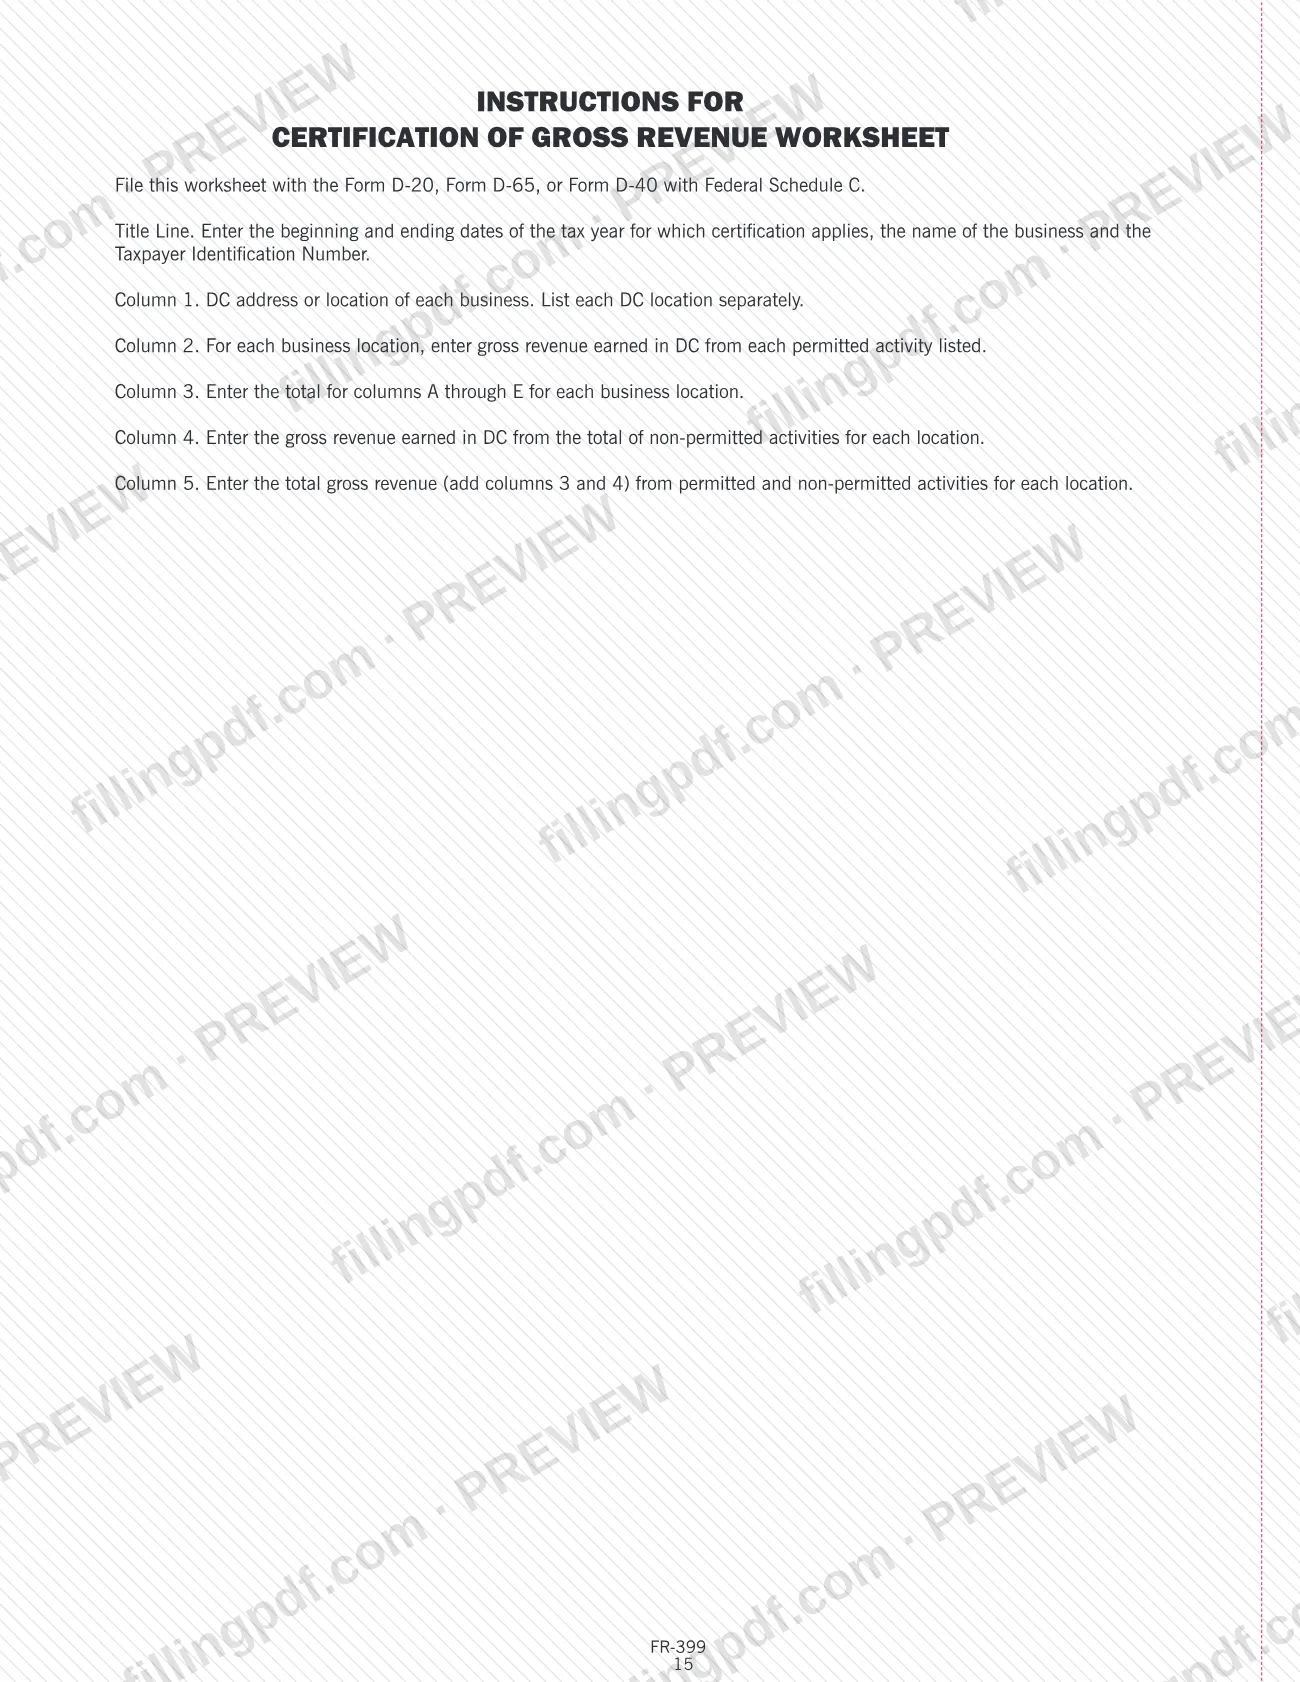
En la página 14, ingrese las fechas del año tributario, el nombre de la empresa y el TIN. Indique cada ubicación en DC en la columna 1, los ingresos de cada actividad permitida en la columna 2 (A a E), el total en la columna 3, los ingresos de actividades no permitidas en la columna 4 y los ingresos brutos totales en la columna 5.
Complete la hoja de trabajo de costos de capacitación
En la página 7, ingrese para cada empleado calificado desfavorecido (hasta siete) el nombre en la línea 1, el número de identificación del contribuyente en la línea 2, la fecha de empleo en el Distrito en la línea 3, el gasto de capacitación en la línea 4 y el crédito del año anterior en la línea 5. La línea 6 es la línea 4 menos la línea 5.
Complete el Formulario FP-332
Ingrese las fechas del año tributario, el nombre de la empresa y el TIN. Para cada empleado, indique el nombre, TIN, fecha de contratación, meses de empleo y costos de capacitación permitidos; aplique el máximo impreso, reste cualquier solicitud de años anteriores, ingrese los totales en la línea 12 y el resultado en la línea 13.
Complete el Formulario FP-333
Para cada empleado calificado, ingrese el nombre, TIN, fecha de contratación, meses calendario, salarios pagados este año y las actividades QHTC en las que trabajó; aplique el límite de la cantidad menor impreso en el encabezado de la columna. Ingrese los totales en la línea 12 y el crédito en la línea 13.
Complete el Formulario FP-334
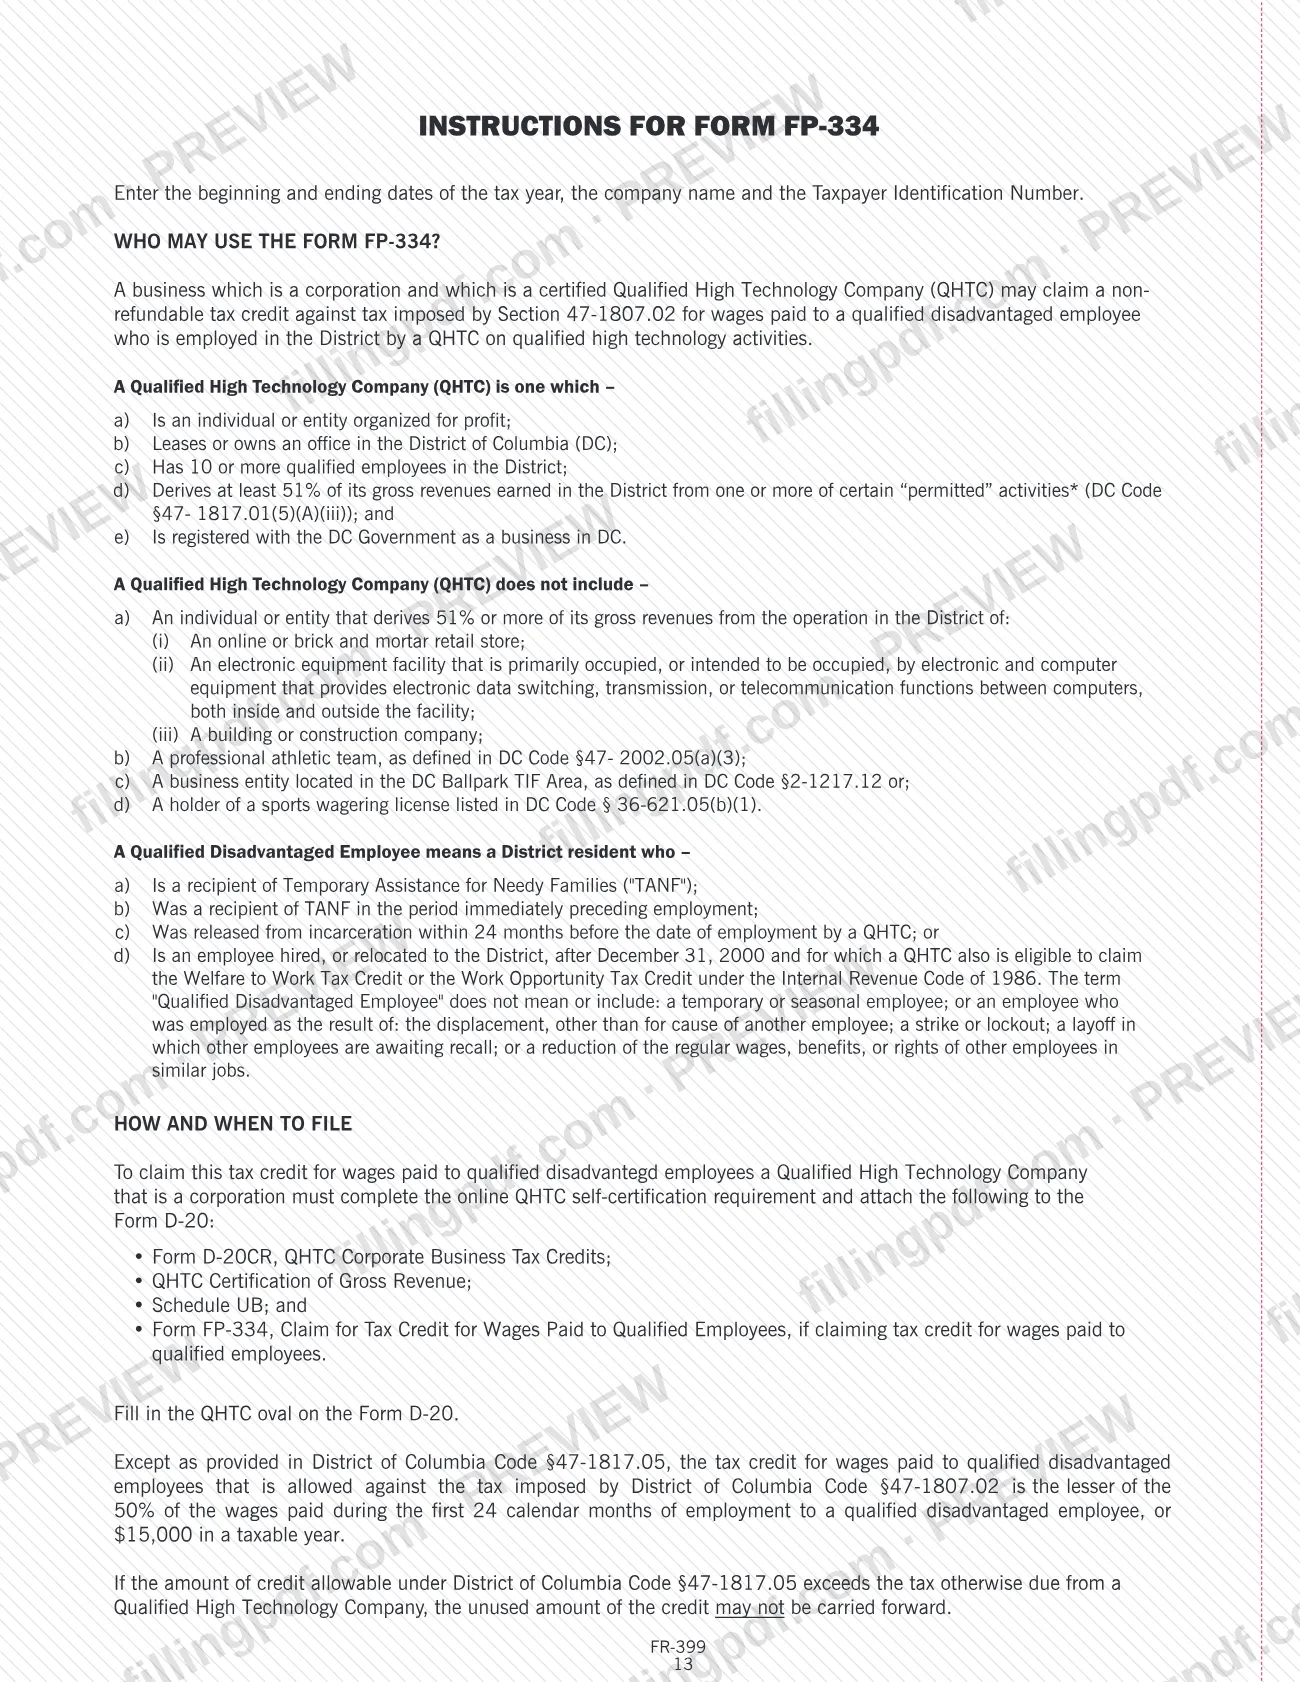
Para cada empleado calificado desfavorecido, ingrese los mismos datos que en el FP-333 y aplique el límite de la cantidad menor impreso en el FP-334. Ingrese los totales en la línea 12 y el crédito del año en curso en la línea 13.
Firme los formularios de solicitud
Cada formulario FP incluye una declaración bajo pena de perjurio. El propietario o funcionario firma e ingresa el nombre de la empresa, la fecha, la dirección de la empresa, el número de teléfono y la dirección de correo electrónico.
Revise, descargue y reúna los documentos
Verifique los totales y los datos de los empleados con sus registros y luego descargue o imprima el PDF completado en FillingPDF. Reúnalo con los formularios D-20, D-20CR, Anexo UB y la certificación de ingresos brutos, según se indica en la sección Cómo presentar.
Cómo presentar el FR-399
Hay dos vías: la autocertificación en línea y la declaración presentada con los formularios de crédito adjuntos.
- Autocertificación: solo se puede presentar en línea en MyTax.DC.gov, por un propietario, socio general o funcionario autorizado para firmar. Reemplazó la práctica anterior de presentar declaraciones individuales «QHTC-CERT» junto con las declaraciones.
- QHTC constituidas: complete la autocertificación en línea, marque el óvalo «if Certified QHTC» en la página 1 del Formulario D-20 y adjunte el Formulario D-20CR (Créditos tributarios para empresas corporativas QHTC), la hoja de trabajo de certificación de ingresos brutos (página 14 del folleto), el Anexo UB y el formulario de solicitud que necesite: FP-332, FP-333 o FP-334.
- QHTC no constituidas: presente el Formulario D-65 o el Formulario D-40 con el Anexo C federal, junto con la hoja de trabajo de certificación de ingresos brutos.
El folleto no indica una dirección postal; siga las instrucciones de presentación del folleto correspondiente a la declaración que presente. Debe marcarse el indicador QHTC en la declaración para que se reconozca el estado de QHTC. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por las vías indicadas arriba.
Errores comunes que debes evitar
- Intentar autocertificarse en papel: desde el 1 de enero de 2019 la autocertificación QHTC solo se puede presentar en línea en MyTax.DC.gov.
- Dejar sin marcar el óvalo QHTC en el Formulario D-20; el folleto indica que se debe marcar el indicador QHTC en las declaraciones para que se reconozca ese estado.
- Incluir ingresos de una tienda minorista o de una instalación de equipos electrónicos (centro de datos) en las columnas A a E de la hoja de trabajo de certificación de ingresos brutos.
- Solicitar el estado de QHTC con menos de 10 empleados calificados en el Distrito; esta revisión exige 10 o más.
- Arrastrar créditos por reubicación, capacitación o salarios de empleados desfavorecidos al año tributario 2020 o posteriores; el folleto indica que no se pueden solicitar.
- Solicitar la exención del impuesto sobre bienes muebles para QHTC después del 1 de julio de 2021, o la antigua tasa tributaria especial QHTC; las QHTC pagan la tasa normal del impuesto de franquicia.
- Arrastrar un crédito no utilizado por salarios de empleados calificados para un empleado contratado el 1 de octubre de 2019 o después; solo califican las contrataciones anteriores.
- Presentar el Formulario D-20 como QHTC no constituida en vez de una declaración de sociedad colectiva D-65 o un D-40 con el Anexo C federal.
- Contar a un empleado temporal o de temporada, o a un empleado clave, como empleado calificado desfavorecido o empleado calificado para un crédito.
Preguntas frecuentes
¿Para qué se utiliza el Formulario FR-399?
El Formulario FR-399 es el folleto de la OTR para empresas de alta tecnología calificadas (QHTC) de los años tributarios 2021 a 2023. Define una QHTC, describe sus beneficios tributarios de DC e incluye la hoja de trabajo de certificación de ingresos brutos y los formularios de solicitud de crédito FP-332, FP-333 y FP-334.
¿Puedo autocertificarme como QHTC en papel?
No. El folleto indica que desde el 1 de enero de 2019 la autocertificación QHTC solo se puede presentar en línea en MyTax.DC.gov. Debe completarla un propietario, socio general o funcionario autorizado para firmar, y debe presentarse anualmente para obtener un certificado de beneficios.
¿Una QHTC obtiene una exención del impuesto sobre la propiedad de DC?
No para bienes muebles: la exención para bienes muebles tangibles calificados terminó a partir del 1 de julio de 2021. Las QHTC, constituidas o no, todavía pueden obtener una reducción del impuesto sobre bienes inmuebles por mejoras calificadas de propiedades arrendadas realizadas por o para un inquilino QHTC.
¿Quién califica como empresa de alta tecnología calificada?
Una persona o entidad con fines de lucro que alquila o posee una oficina en el Distrito, tiene 10 o más empleados calificados en DC, obtiene al menos el 51% de sus ingresos brutos de DC de actividades permitidas y está registrada como empresa de DC. Se excluyen las tiendas minoristas, los centros de datos y las empresas de construcción que obtienen el 51% o más de sus ingresos de esas actividades.
¿Qué debo adjuntar para solicitar un crédito tributario QHTC?
Una QHTC constituida completa la autocertificación en línea, marca el óvalo QHTC en el Formulario D-20 y adjunta el Formulario D-20CR, la certificación de ingresos brutos, el Anexo UB y el formulario de solicitud correspondiente: FP-332, FP-333 o FP-334.
¿Las QHTC no constituidas presentan el Formulario D-20?
No. Una QHTC no constituida está exenta del impuesto de franquicia para empresas no constituidas, pero presenta una declaración de sociedad colectiva D-65 o una declaración del impuesto sobre los ingresos de personas físicas D-40 con el Anexo C federal adjunto. Aun así, debe completar la autocertificación en línea.
¿Puedo arrastrar a años siguientes un crédito QHTC no utilizado?
Depende del crédito. Los créditos por capacitación y los créditos por salarios de empleados calificados desfavorecidos no se pueden arrastrar a años siguientes. El crédito por salarios de empleados calificados se puede arrastrar durante 10 años únicamente para empleados contratados antes del 1 de octubre de 2019.
¿Qué sucede si mi certificación QHTC no se hace de buena fe?
Se puede imponer una multa. El folleto también indica que la autocertificación no impide que la Oficina de Impuestos e Ingresos audite para confirmar que usted cumple los estatutos y las definiciones de QHTC; por lo tanto, conserve los registros que respalden sus ingresos brutos y las cifras de empleados.
¿Puedo rellenar el Formulario FR-399 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente, no es la OTR y no presenta ni certifica nada; la autocertificación solo se completa en MyTax.DC.gov.
¿Listo para rellenar el FR-399?
Rellenar el FR-399 ahora