
FR-399, Empresas calificadas de alta tecnología (QHTC) (Qualified High Technology Companies (QHTC)), es el folleto de instrucciones de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) para las empresas que desean certificarse como empresa calificada de alta tecnología y reclamar los beneficios tributarios de QHTC. No es una declaración de impuestos sobre la propiedad de DC: el folleto menciona el impuesto sobre bienes inmuebles solo para describir la reducción del impuesto sobre bienes inmuebles por mejoras calificadas en propiedades arrendadas y el fin de la exención del impuesto sobre bienes muebles. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el folleto es publicado por OTR.
Última actualización
¿Qué es el FR-399?
FR-399, Empresas calificadas de alta tecnología (QHTC) (Qualified High Technology Companies (QHTC)), es el folleto de instrucciones de 2025 de la Oficina de Impuestos e Ingresos de DC (OTR), que forma parte de la Oficina del Director Financiero, y explica quién califica como QHTC, qué beneficios tributarios siguen vigentes y cómo reclamarlos.
La primera página indica que la declaración debe presentarse y pagarse electrónicamente y que el documento solo contiene instrucciones. El folleto abarca:
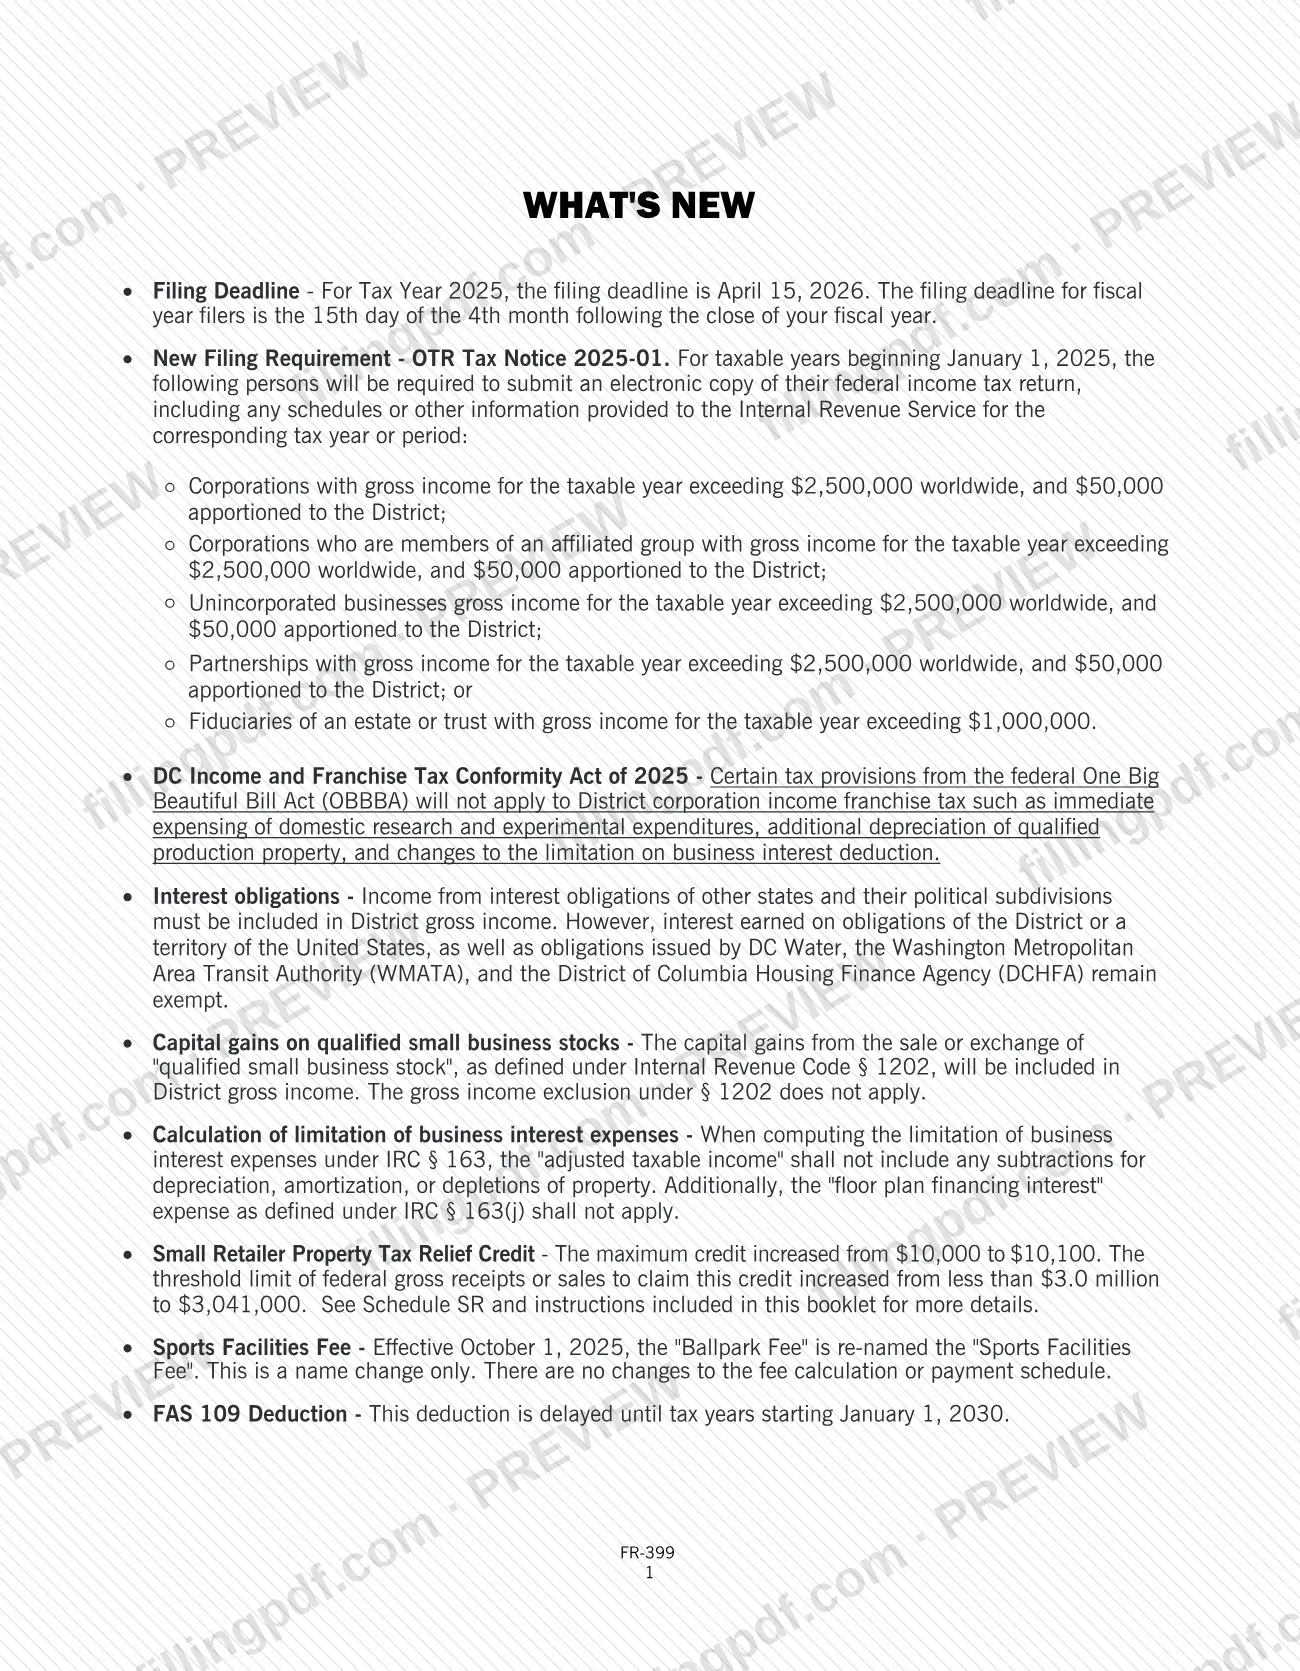
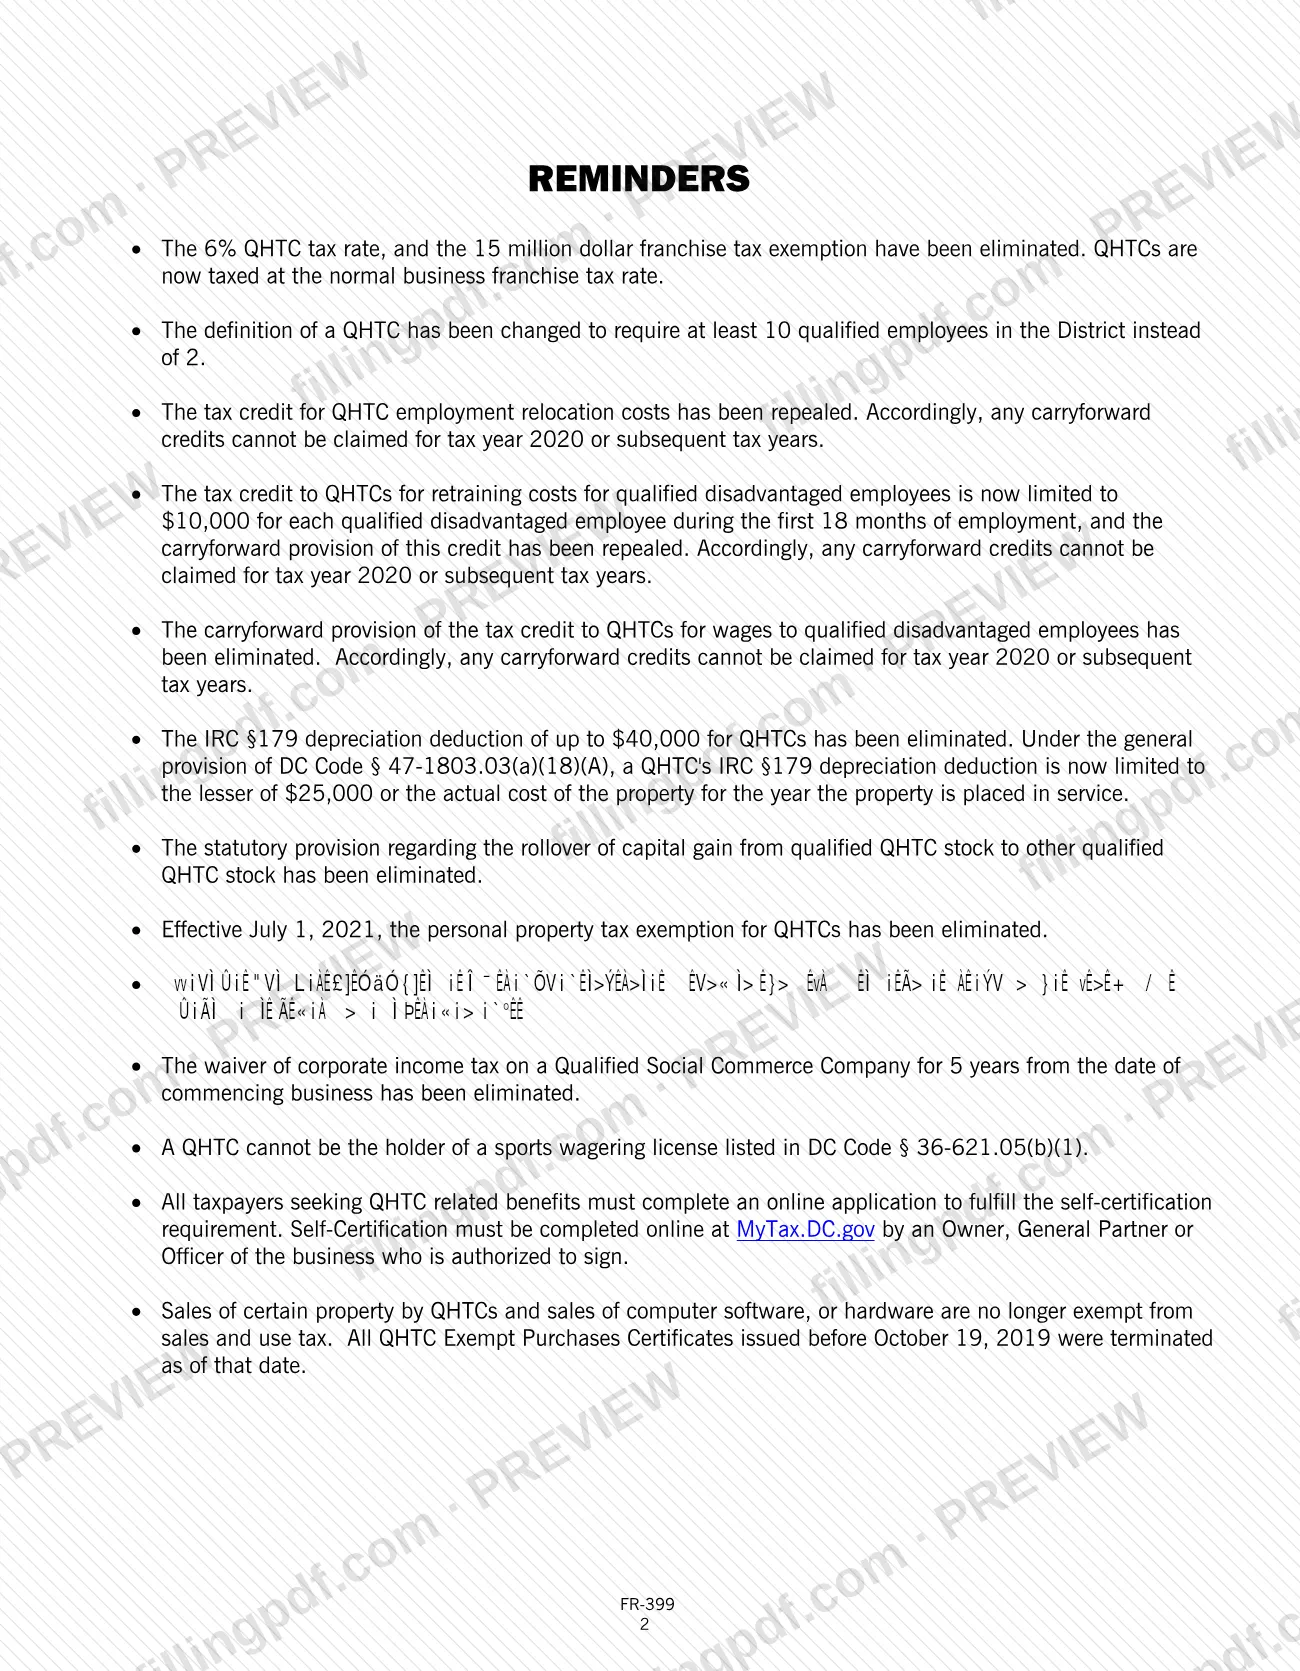
- Las novedades para el año tributario 2025 y recordatorios sobre la derogación o limitación de beneficios anteriores de QHTC.
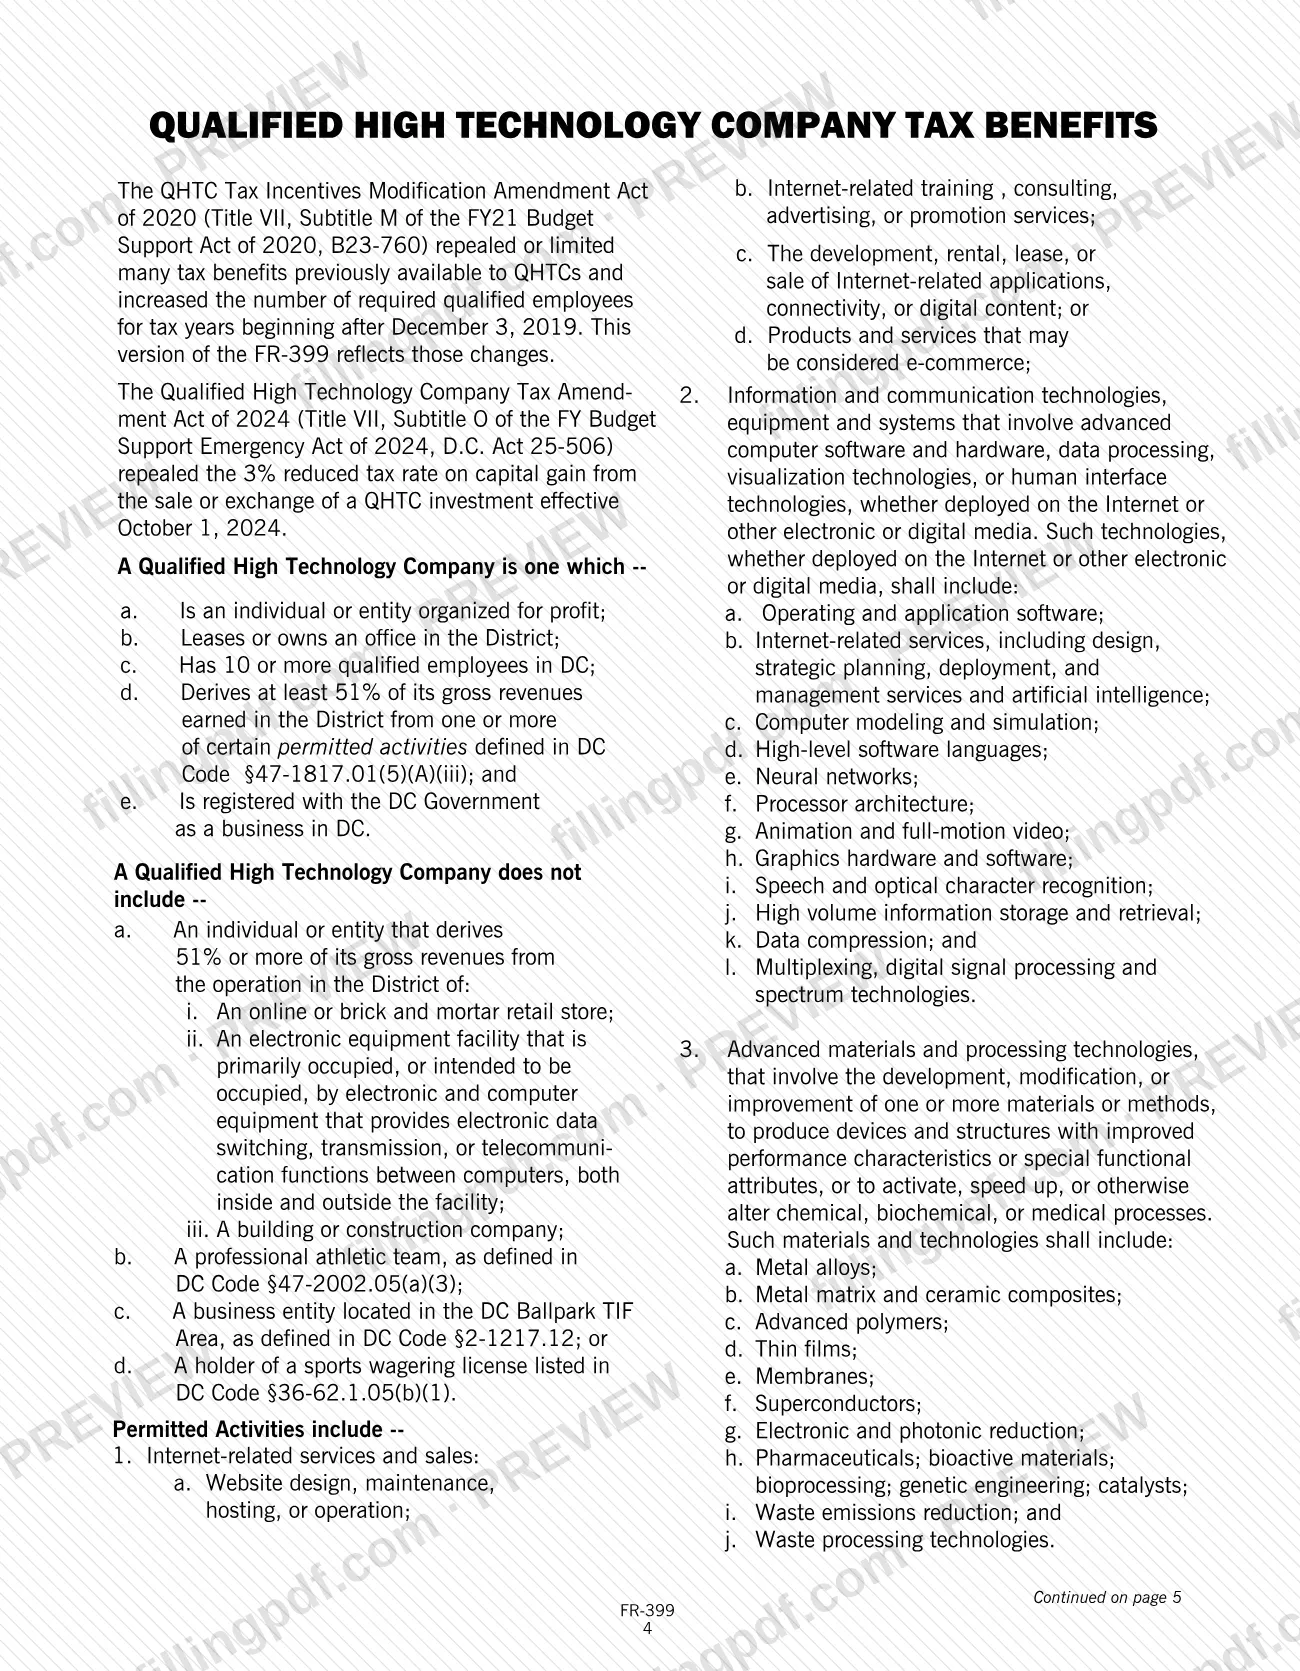
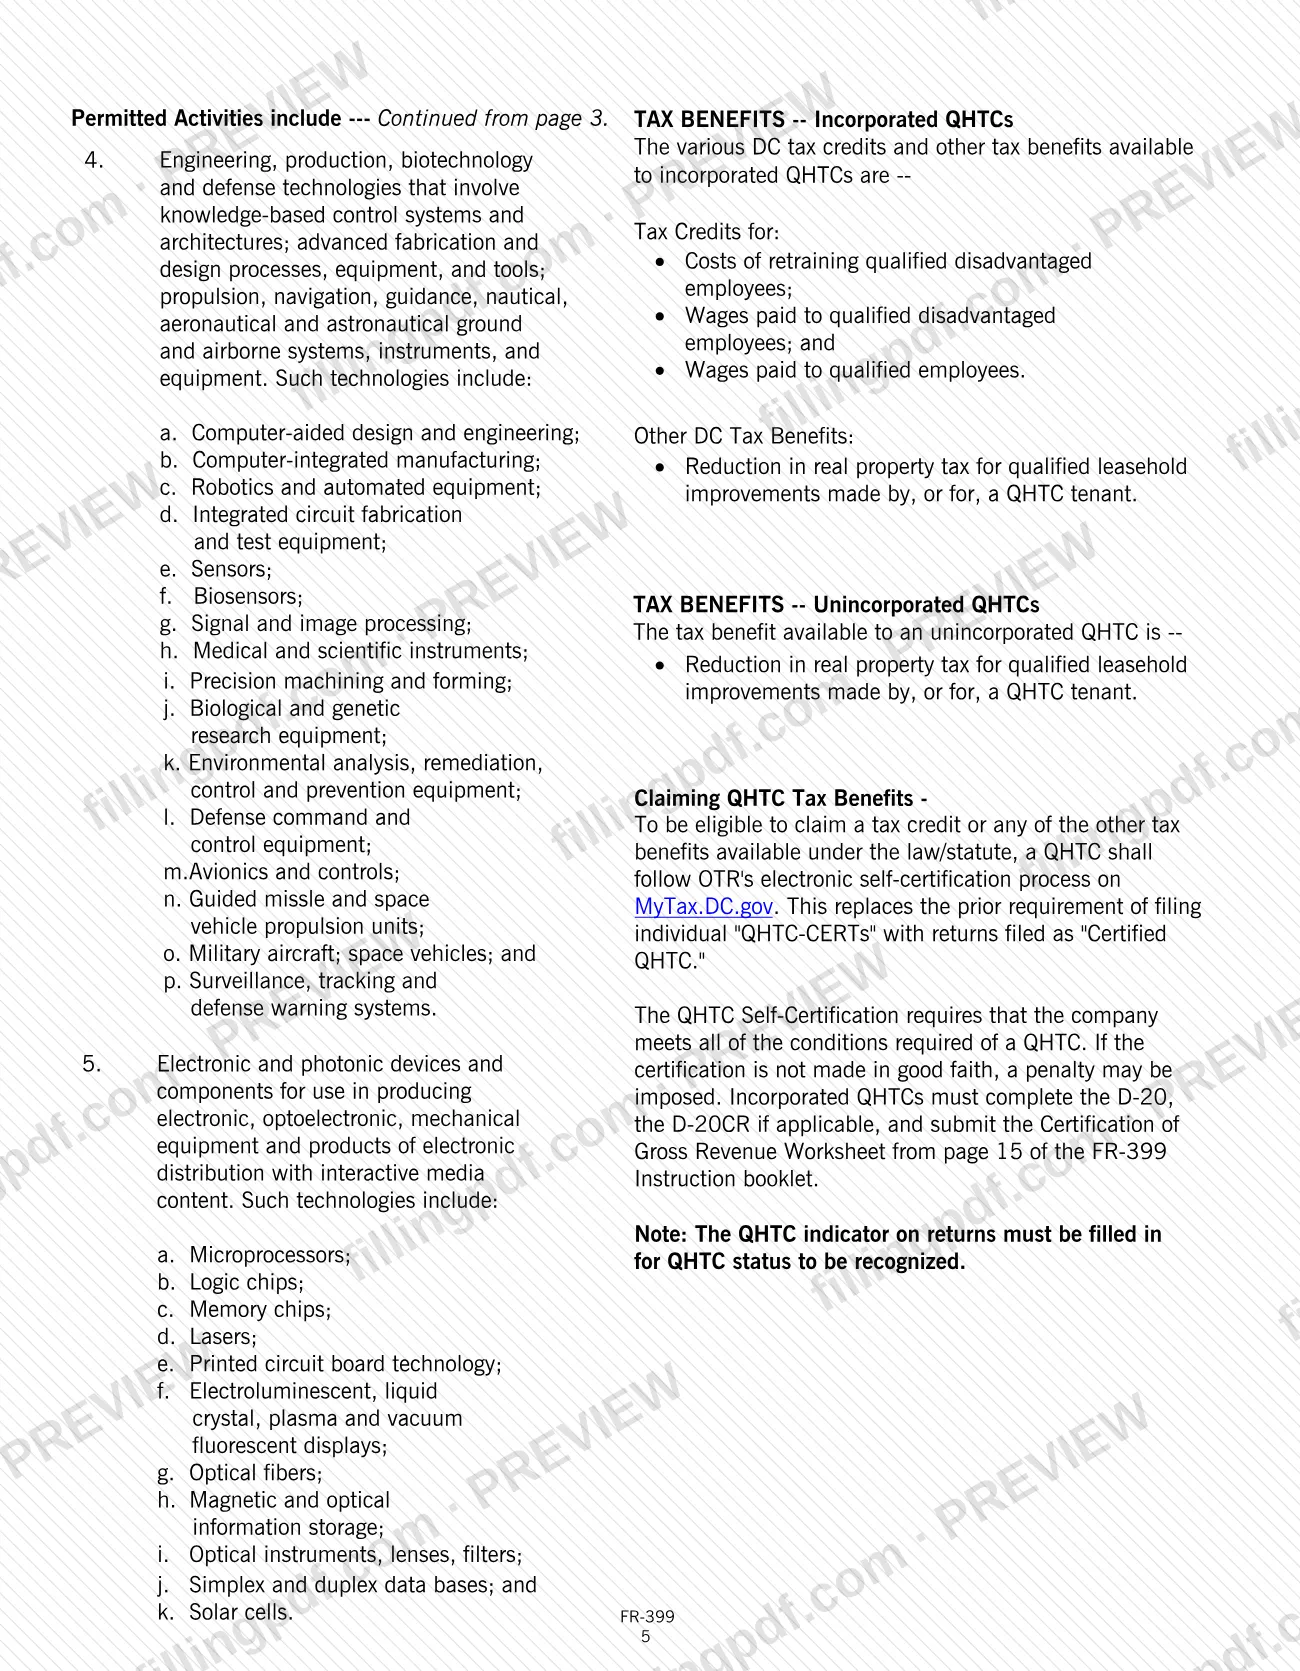
- La definición de QHTC, las empresas que quedan excluidas y la lista de actividades permitidas.
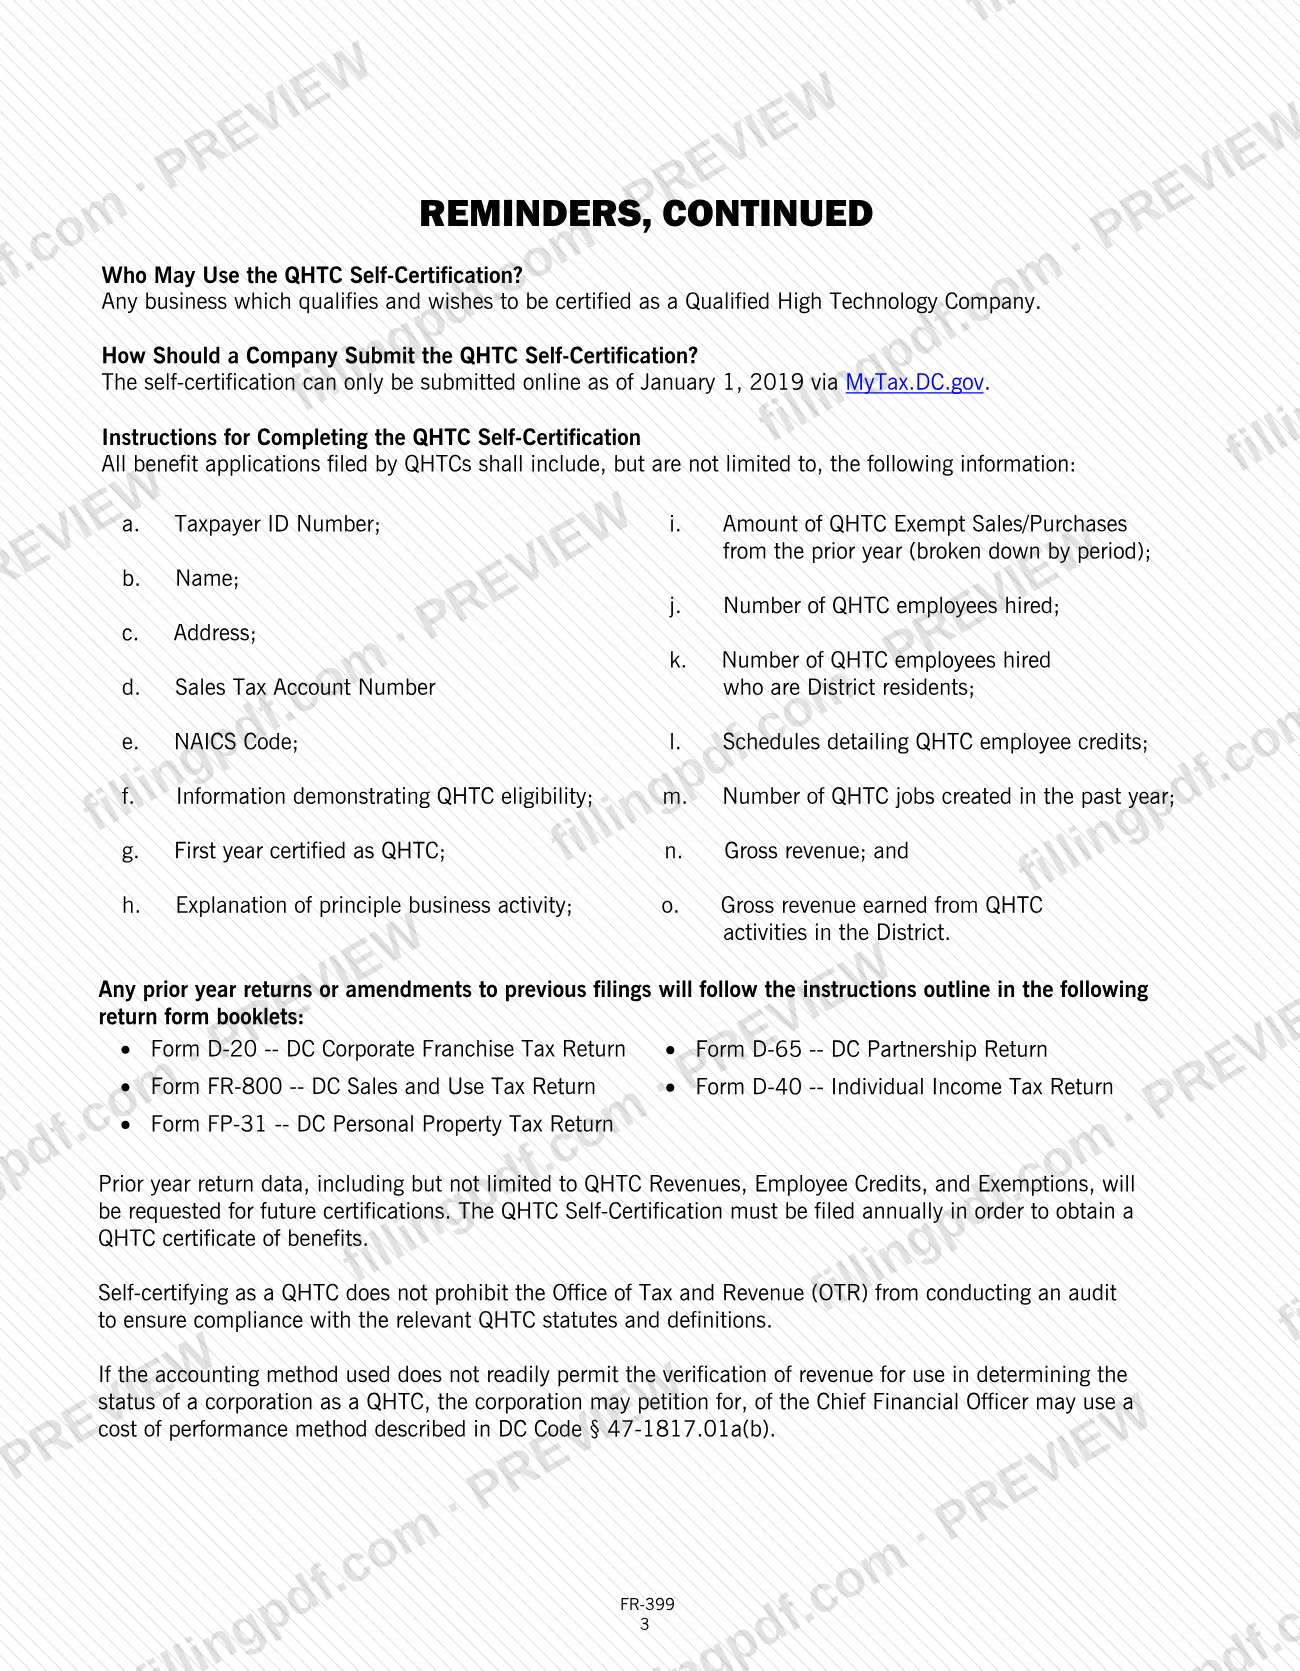
- La autocertificación de QHTC en línea, que reemplazó la presentación anterior de «QHTC-CERTs» individuales junto con las declaraciones.
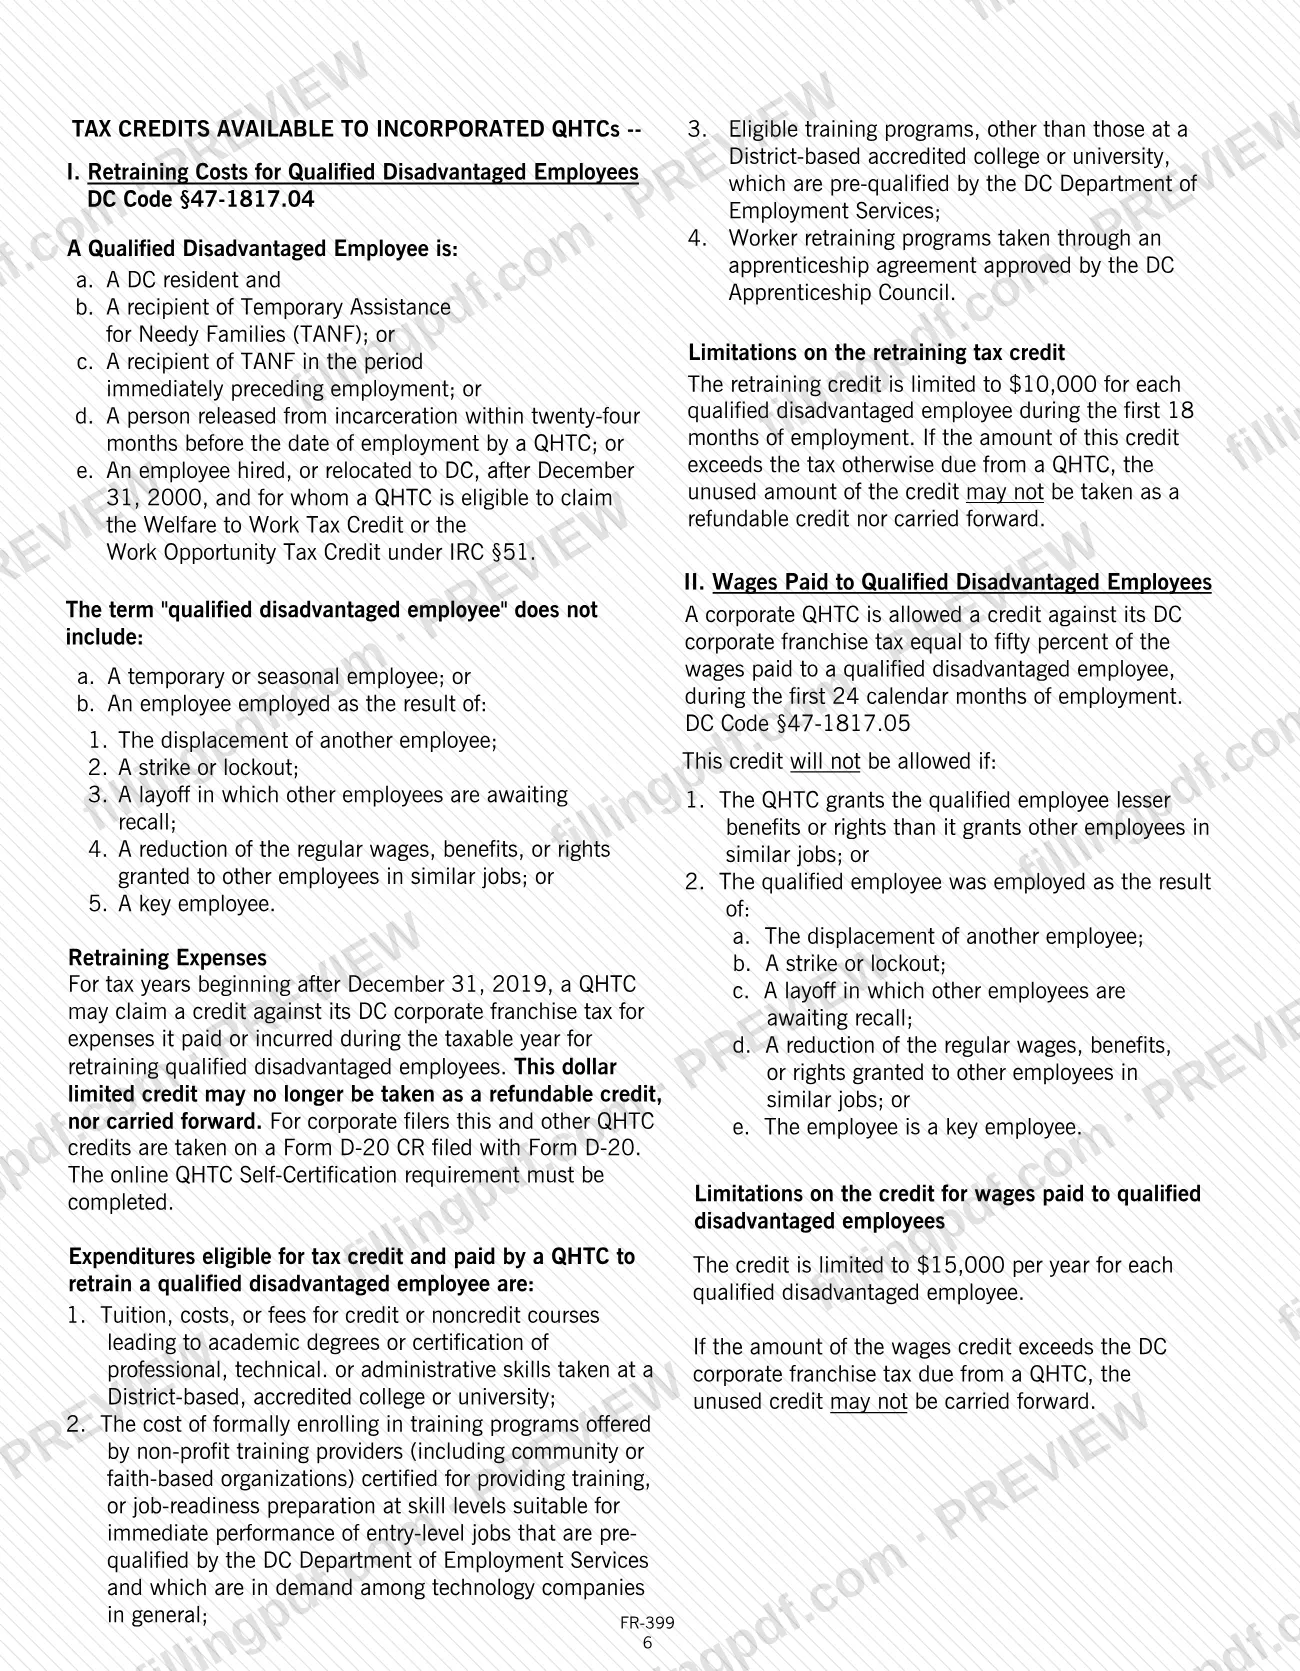
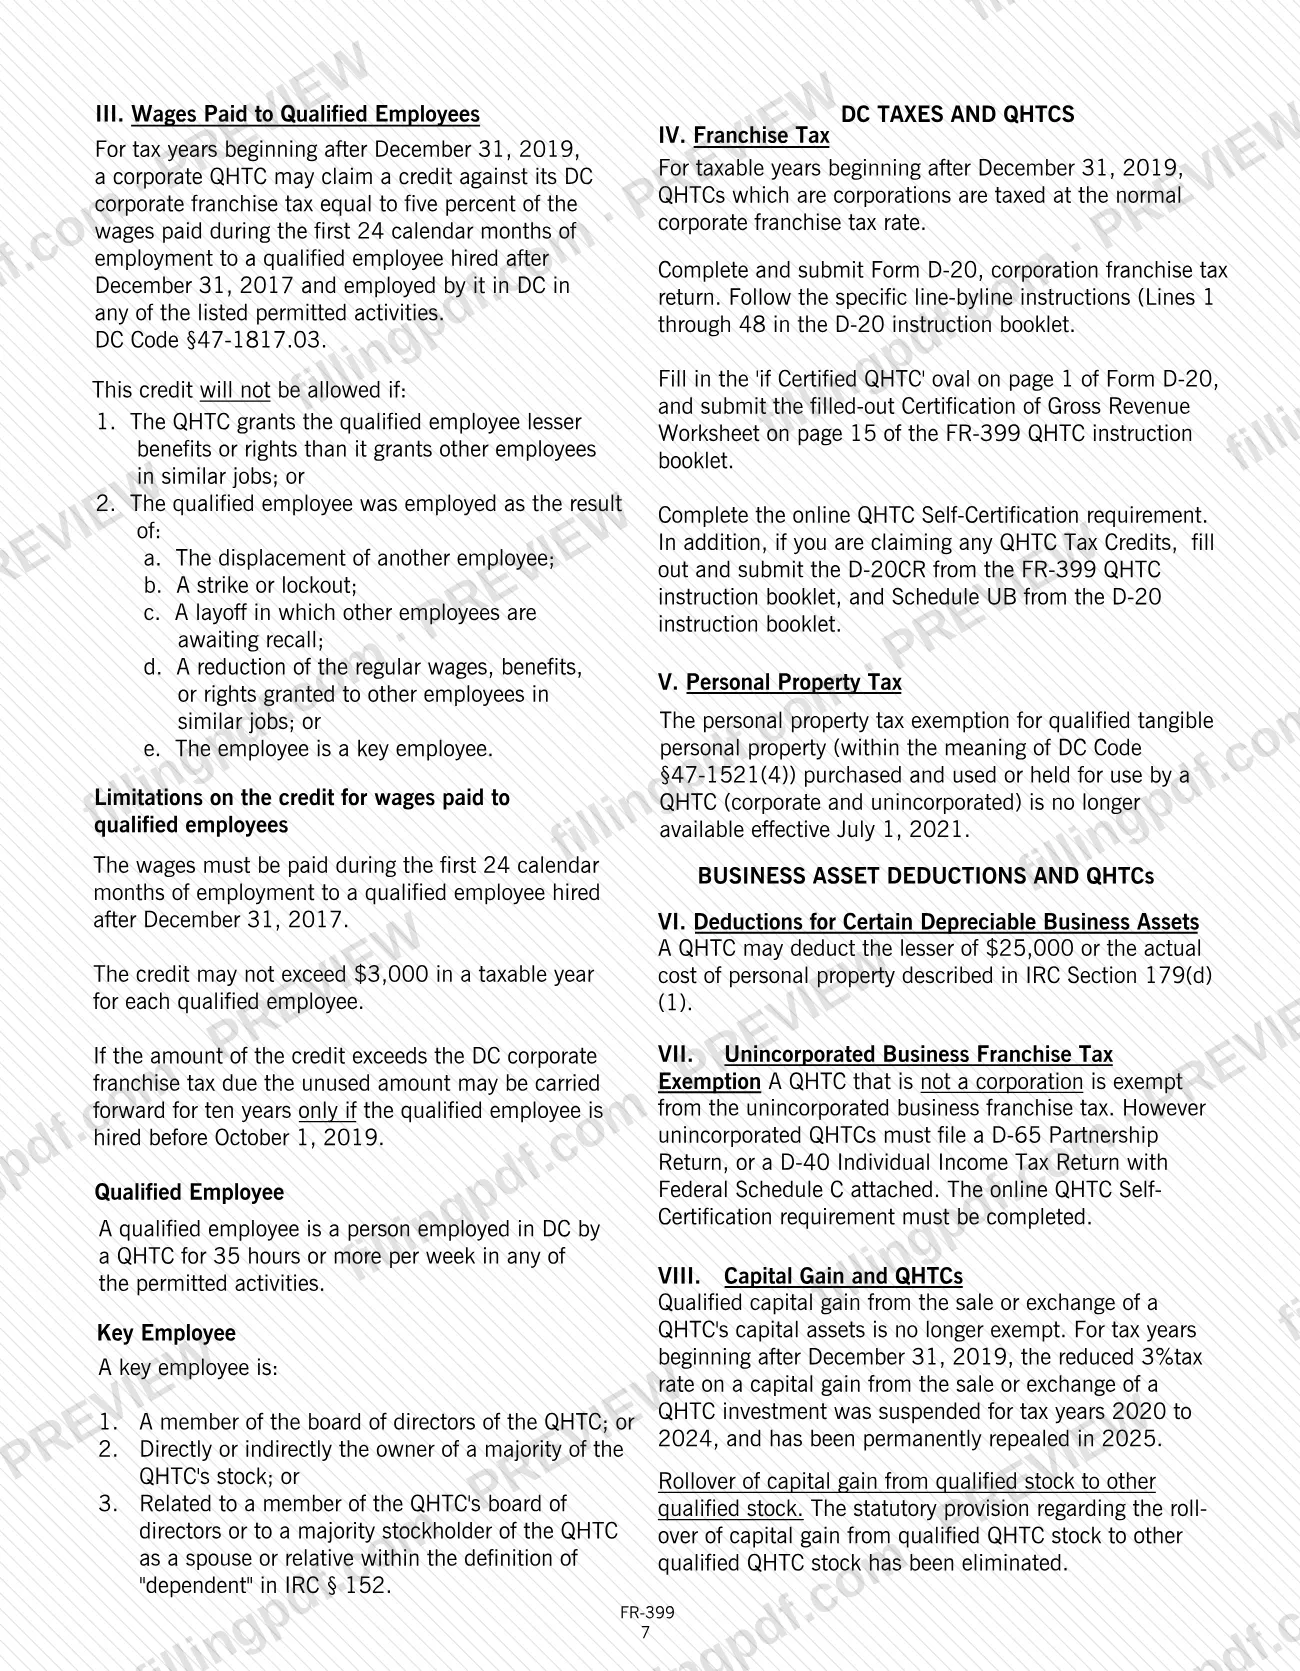
- Los créditos tributarios para QHTC constituidas como sociedades (costos de capacitación y salarios de empleados calificados desfavorecidos, y salarios de empleados calificados) y el beneficio para QHTC no constituidas como sociedades.
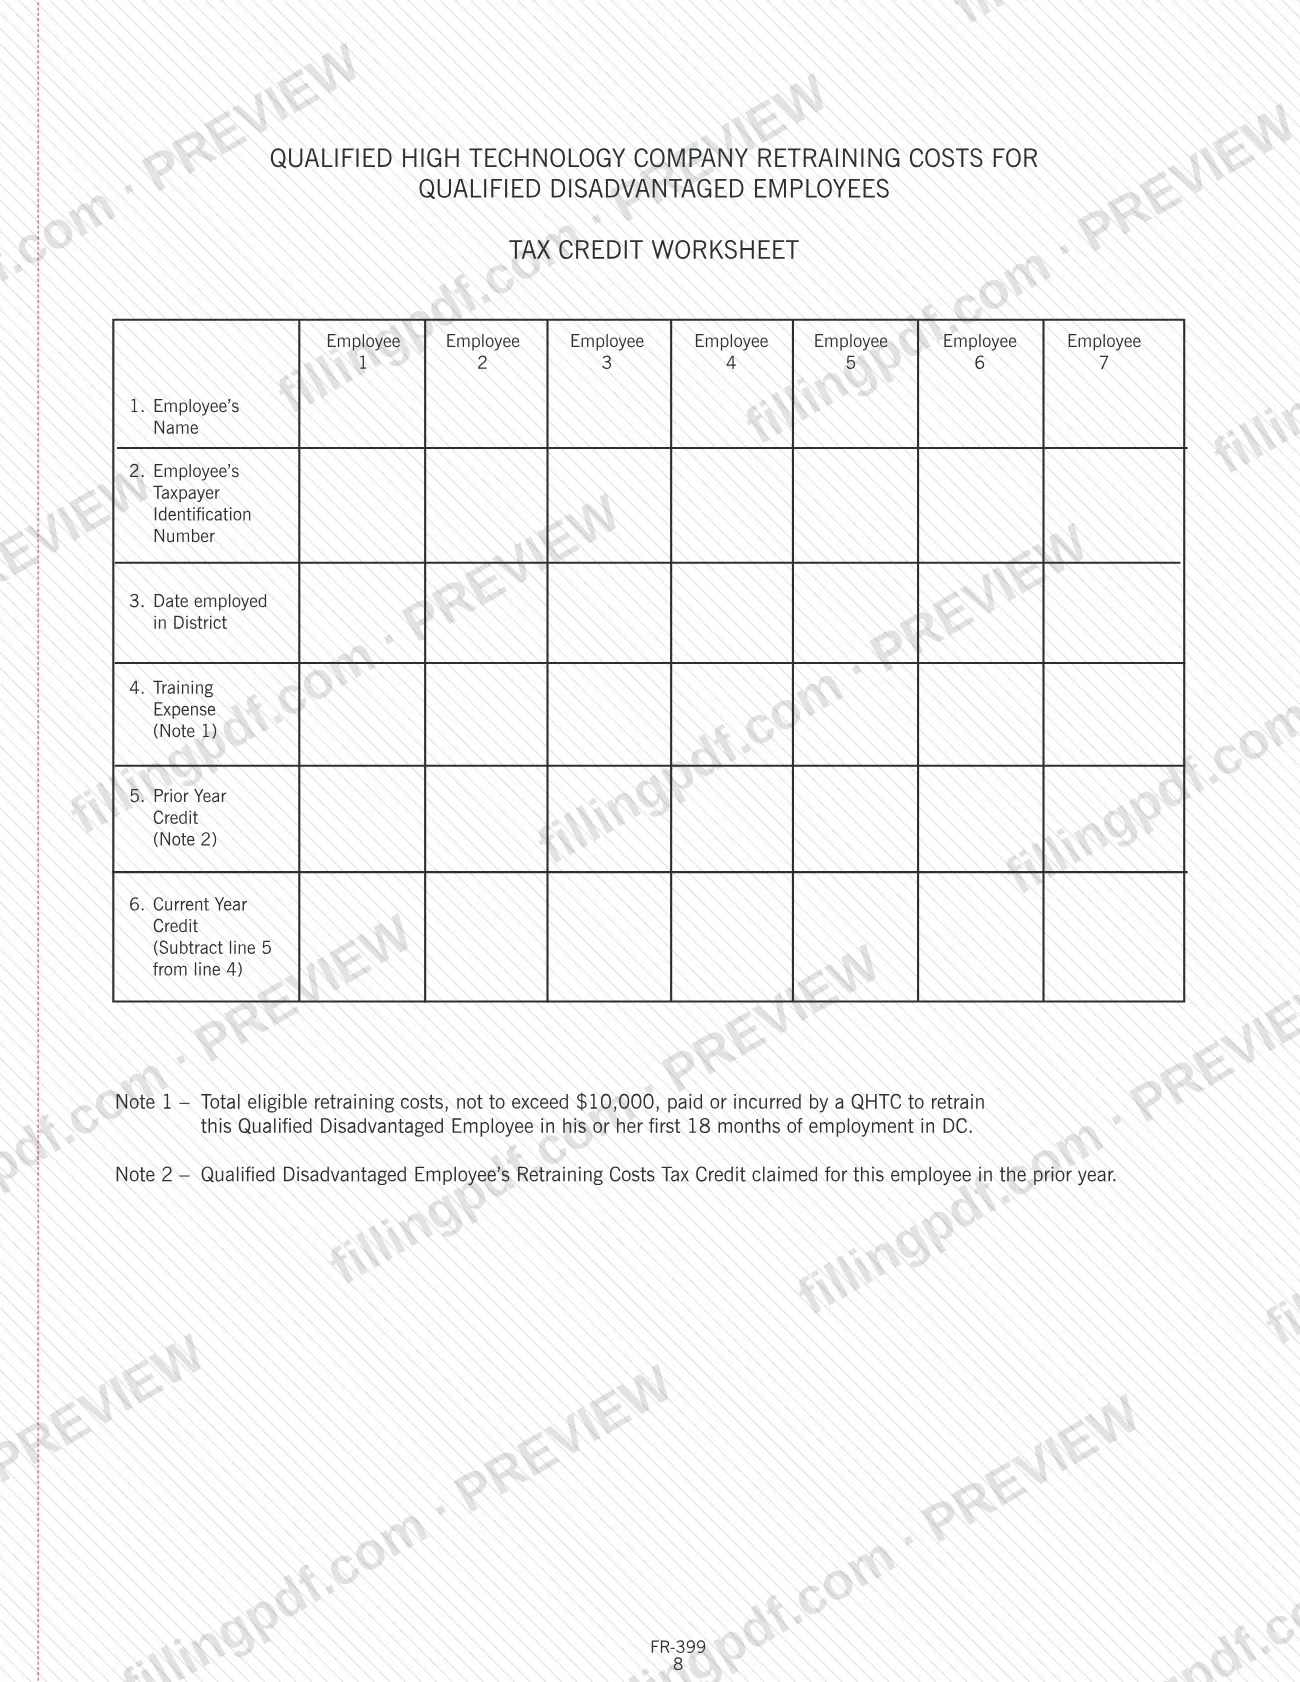
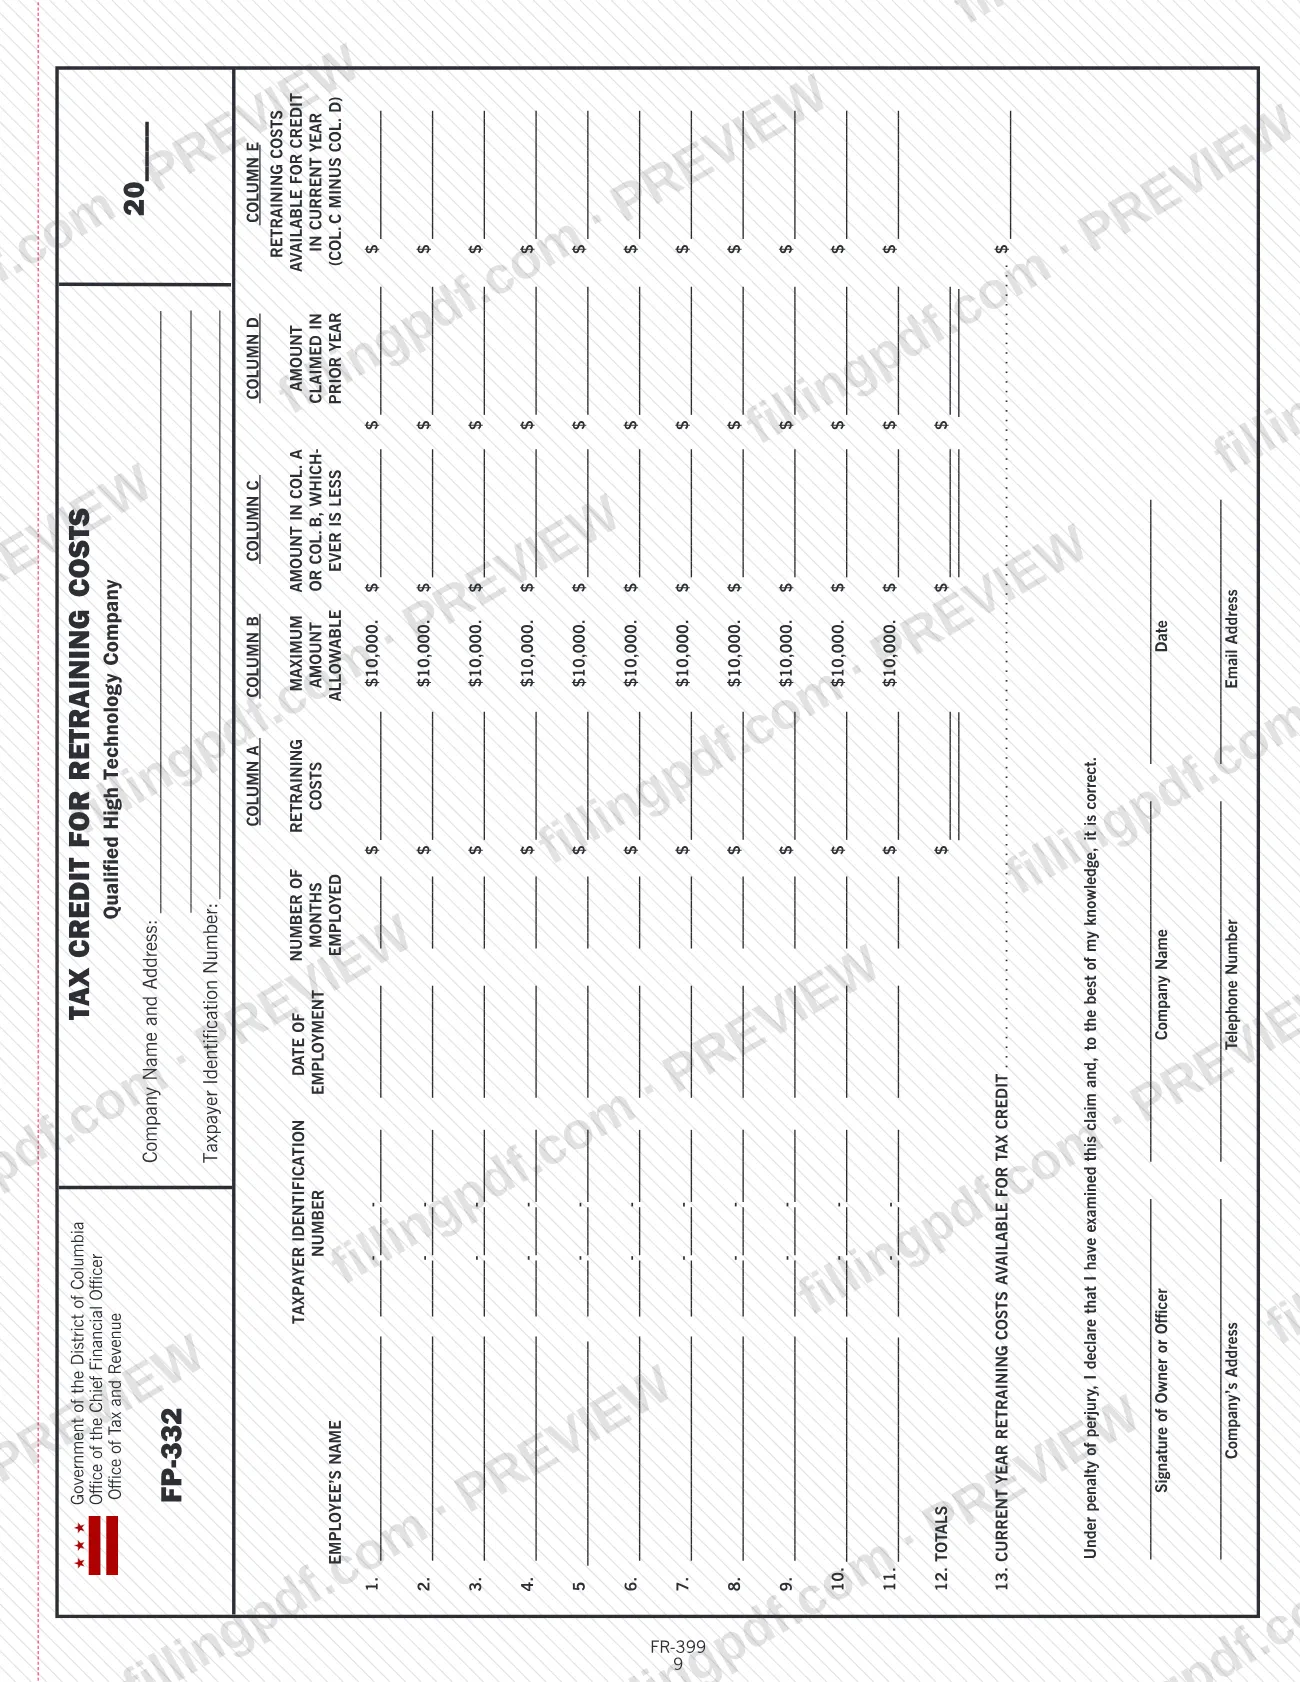
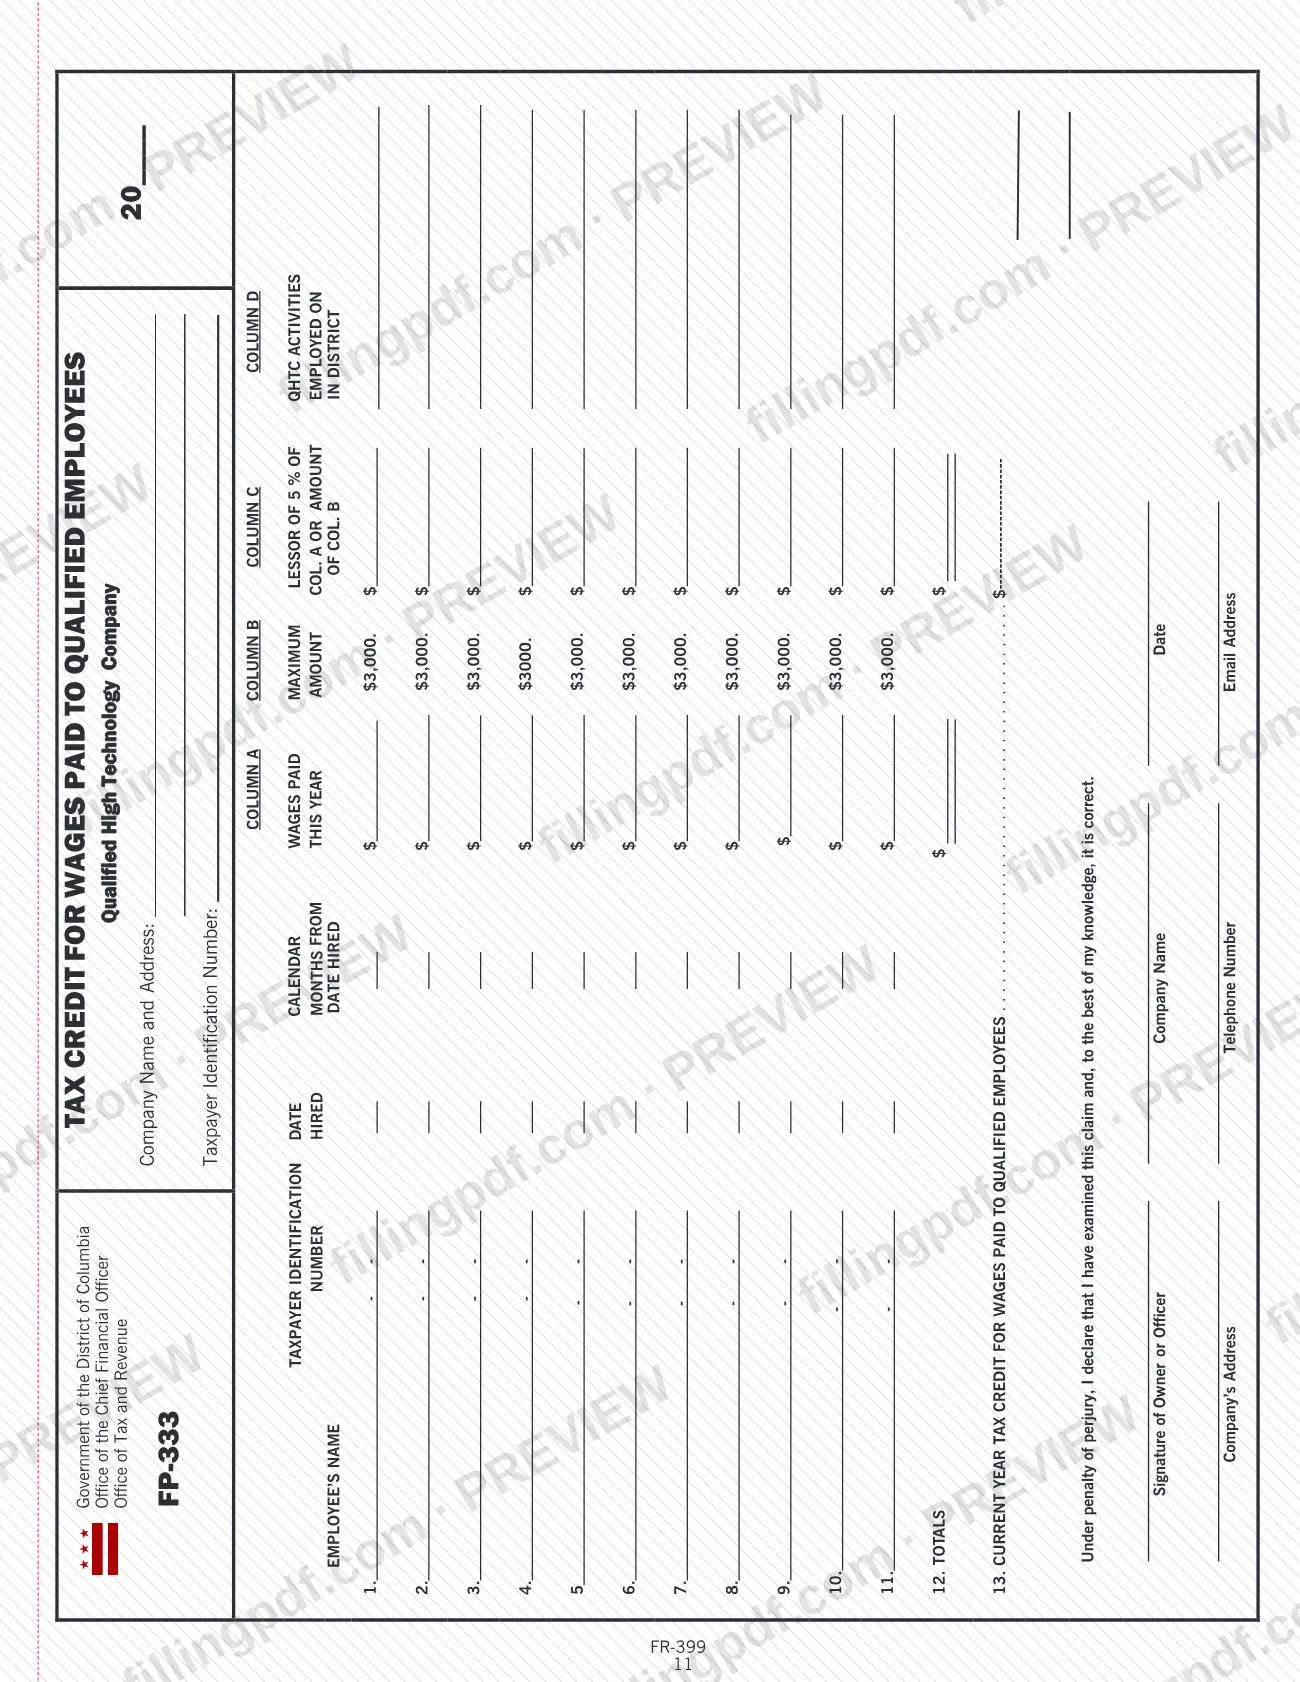
- Cuatro anexos: la hoja de trabajo de capacitación y los Formularios FP-332, FP-333 y FP-334, además de la Hoja de trabajo de certificación de ingresos brutos de QHTC.
Los créditos se reclaman en otras declaraciones. Las sociedades usan el Formulario D-20 con el Formulario D-20CR y el Anexo UB; las QHTC no constituidas como sociedades presentan el Formulario D-65 o el Formulario D-40 con el Anexo C federal. El folleto también señala que se derogó la tasa reducida del 3% sobre la ganancia de capital por la venta o el intercambio de una inversión en una QHTC, y que la exención del impuesto sobre bienes muebles para QHTC terminó a partir del 1 de julio de 2021.
¿Quién tiene que presentar el FR-399?
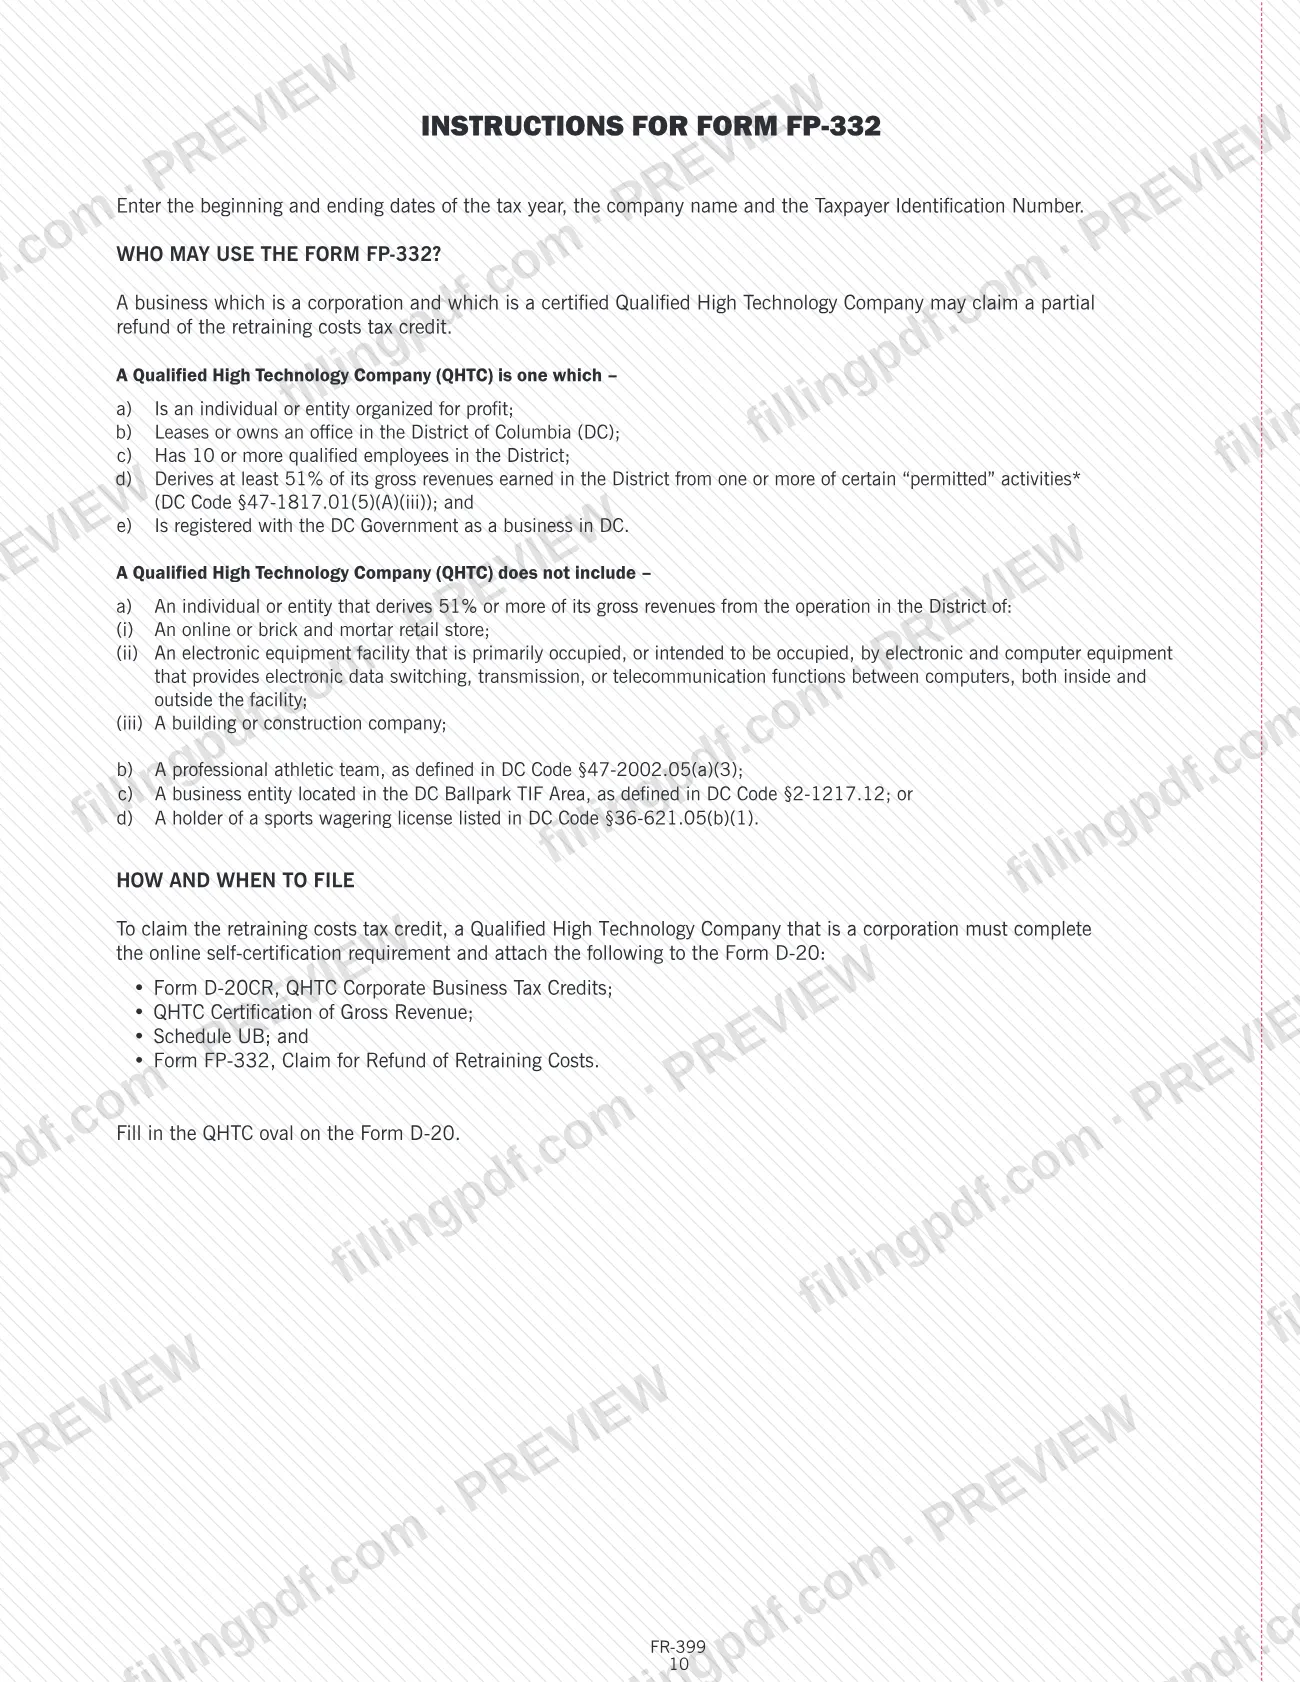
Toda empresa que califique y desee certificarse como empresa calificada de alta tecnología utiliza la autocertificación de QHTC descrita en este folleto. Una QHTC debe:
- ser una persona o entidad organizada con fines de lucro;
- arrendar o ser propietaria de una oficina en el Distrito;
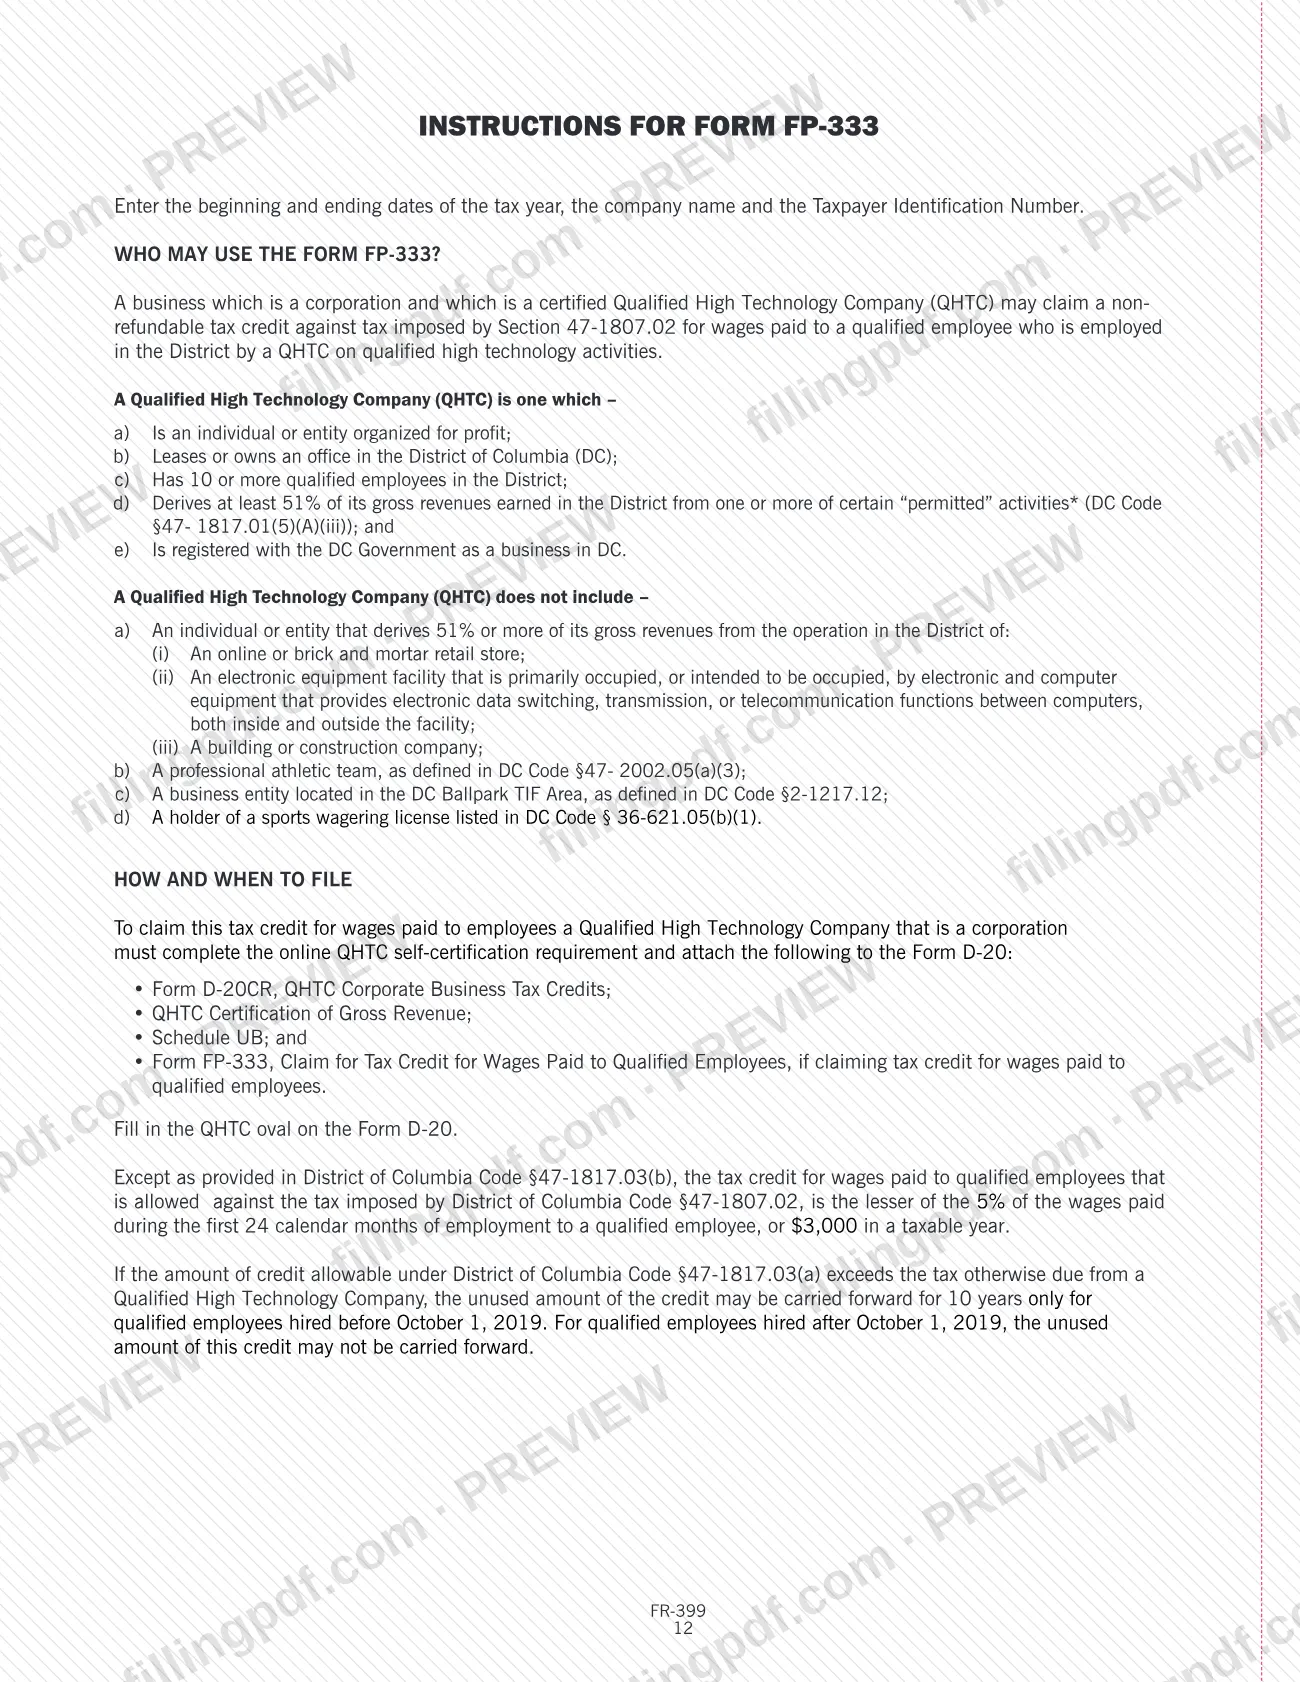
- tener 10 o más empleados calificados en DC;
- obtener al menos el 51% de sus ingresos brutos obtenidos en el Distrito de actividades permitidas según DC Code §47-1817.01(5)(A)(iii); y
- estar registrada como empresa ante el Gobierno de DC.
Las sociedades certificadas como QHTC usan los Formularios FP-332, FP-333 y FP-334 para reclamar los créditos por capacitación, salarios de empleados calificados y salarios de empleados desfavorecidos. Las QHTC no constituidas como sociedades están exentas del impuesto de franquicia para empresas no constituidas como sociedades y pueden reclamar la reducción del impuesto sobre bienes inmuebles por mejoras calificadas en propiedades arrendadas, realizadas por un inquilino QHTC o en su nombre.
El folleto excluye:
- las empresas que obtienen el 51% o más de sus ingresos brutos de operar una tienda minorista en línea o con local físico, una instalación de equipos electrónicos o una empresa de construcción en el Distrito;
- los equipos deportivos profesionales;
- las entidades en el área TIF del estadio de DC;
- los titulares de una licencia de apuestas deportivas incluidos en DC Code §36-621.05(b)(1).
La autocertificación debe completarla un propietario, socio general o funcionario autorizado para firmar.
Cuándo presentar el FR-399
Para el año tributario 2025, la fecha límite de presentación indicada en el folleto es el 15 de abril de 2026. Para quienes presentan declaraciones por año fiscal, la fecha límite es el día 15 del cuarto mes siguiente al cierre del año fiscal.
La autocertificación de QHTC debe presentarse anualmente para obtener un certificado de beneficios de QHTC; además, se solicitan datos de declaraciones de años anteriores, incluidos los ingresos de QHTC, los créditos para empleados y las exenciones, para futuras certificaciones. Una empresa que reclame un crédito de QHTC debe completar la autocertificación antes de adjuntar los formularios de crédito a su Formulario D-20. El folleto no establece una fecha límite aparte para las hojas de trabajo FP-332, FP-333 y FP-334 ni para la Hoja de trabajo de certificación de ingresos brutos: se presentan junto con la declaración a la que se adjuntan.
Documentos que necesitas
- Autocertificación de QHTC en línea en MyTax.DC.gov, completada antes de reclamar cualquier crédito u otro beneficio de QHTC.
- Formulario D-20, declaración del impuesto de franquicia para sociedades de DC, con el óvalo «if Certified QHTC» marcado, para una QHTC constituida como sociedad que reclama créditos.
- Formulario D-20CR, créditos tributarios para empresas constituidas como sociedades de QHTC, cuando una QHTC constituida como sociedad reclame cualquier crédito tributario de QHTC.
- Anexo UB del folleto de instrucciones del Formulario D-20, adjunto cuando una QHTC constituida como sociedad reclama créditos tributarios de QHTC.
- Hoja de trabajo de certificación de ingresos brutos de QHTC (página 15 del folleto), presentada con el Formulario D-20, D-65 o D-40 con el Anexo C federal.
- Formulario FP-332 (costos de capacitación), FP-333 (salarios de empleados calificados) o FP-334 (salarios de empleados calificados desfavorecidos): solo el formulario correspondiente al crédito que reclama.
- Formulario D-65, o Formulario D-40 con el Anexo C federal, para una QHTC no constituida como sociedad.
Cómo rellenar el FR-399
Confirme que califica como QHTC
Revise las cinco condiciones para ser QHTC y la lista de empresas excluidas en el folleto, incluidos el requisito de tener 10 o más empleados calificados en DC y el de obtener al menos el 51% de los ingresos brutos del Distrito de actividades permitidas.
Complete la autocertificación en línea
Autocertifíquese en MyTax.DC.gov; no se hace en el PDF. Debe presentarla un propietario, socio general o funcionario autorizado para firmar, y debe repetirla cada año.
Rellene la hoja de trabajo de capacitación
En la hoja de trabajo de la página 8, indique para cada empleado calificado desfavorecido el nombre (línea 1), el número de identificación del contribuyente (línea 2), la fecha en que fue empleado en el Distrito (línea 3) y los gastos de capacitación (línea 4). Indique el crédito del año anterior en la línea 5 y el crédito del año actual en la línea 6 (línea 4 menos línea 5).
Complete el Formulario FP-332
Indique las fechas del año tributario, el nombre de la empresa y el número de identificación del contribuyente. Para cada empleado, indique el TIN, la fecha de contratación y los meses de empleo; luego complete las columnas A a E. La columna E es la columna C menos la columna D. Sume las columnas en la línea 12 e indique el resultado en la línea 13.
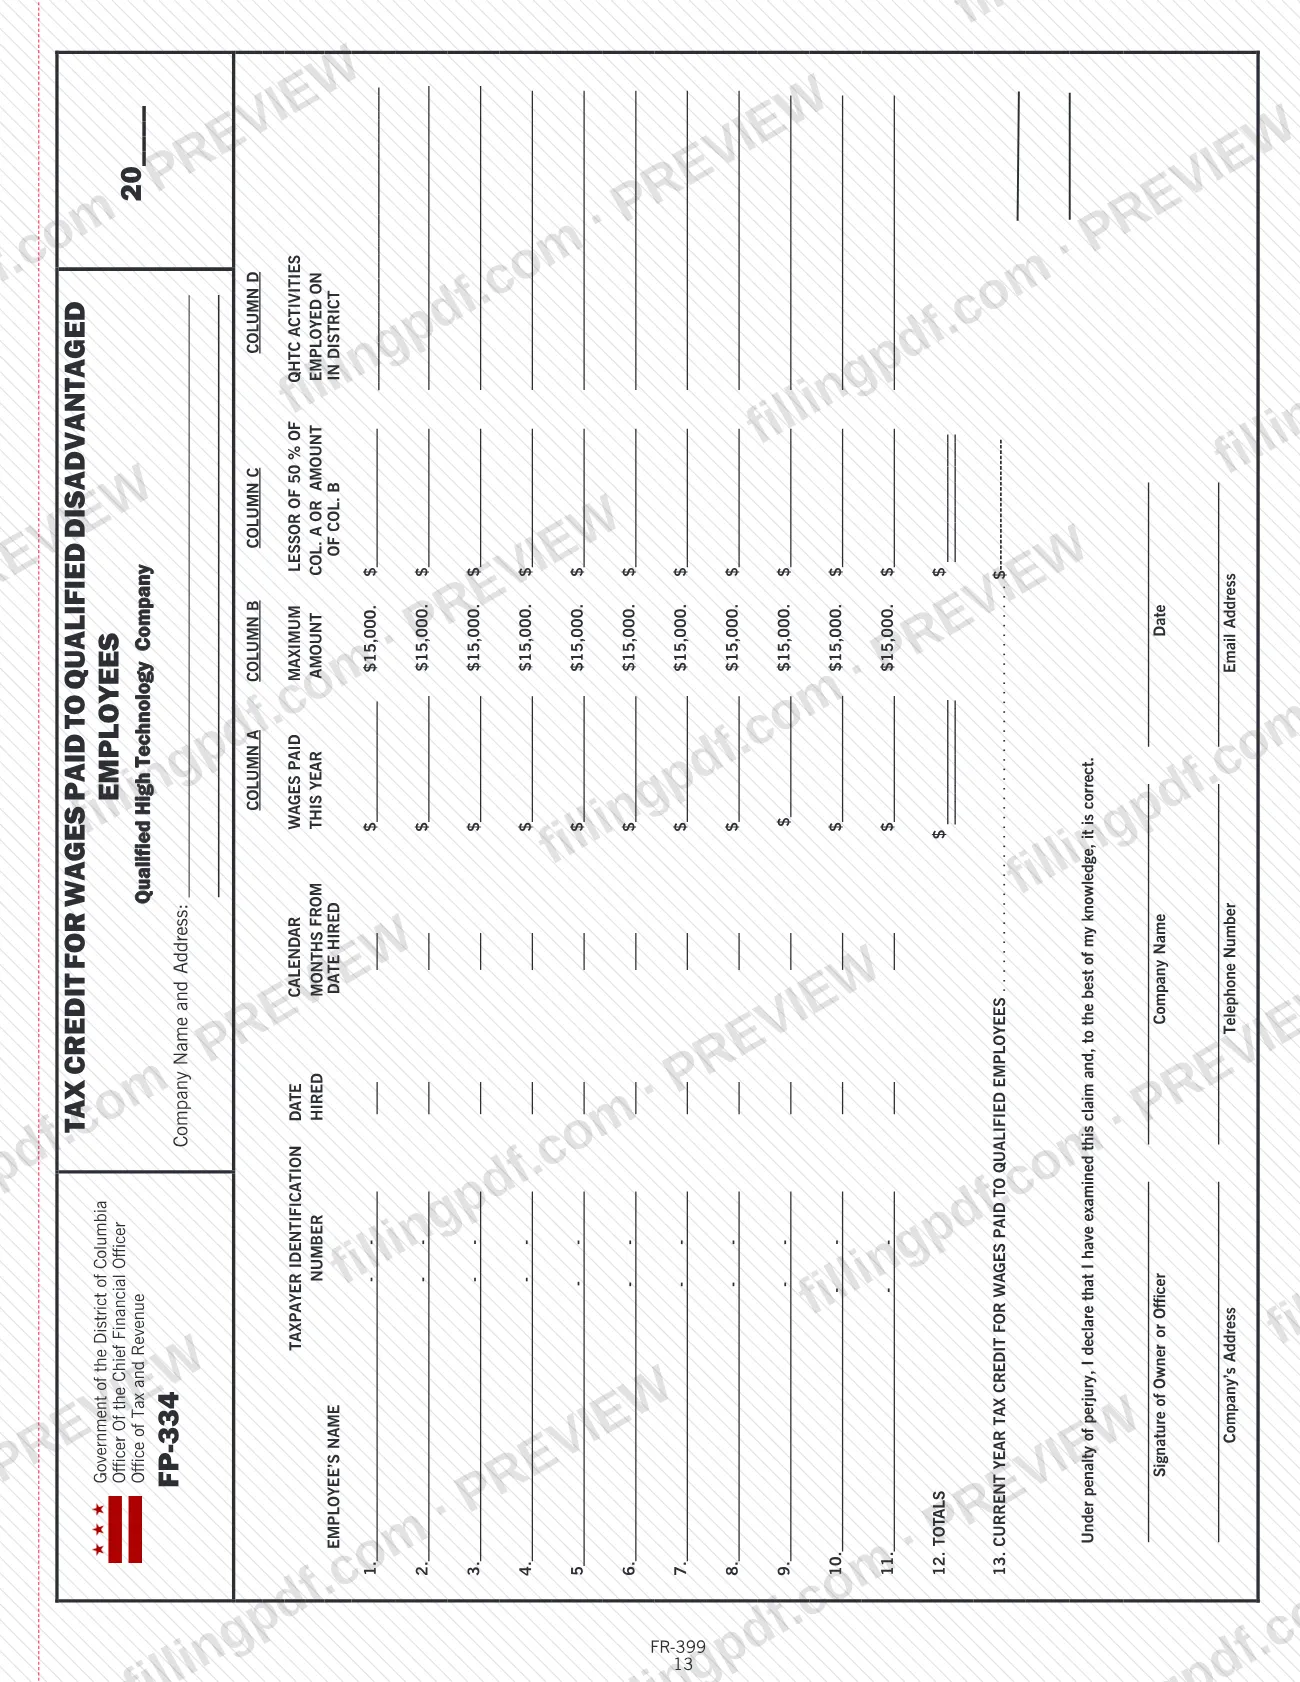
Complete el Formulario FP-333
Para los salarios pagados a empleados calificados, indique las fechas del año tributario, el nombre de la empresa y el TIN; después, indique el nombre, el TIN, la fecha de contratación, los meses calendario y los salarios pagados de cada empleado. Sume los totales en la línea 12 e indique el crédito del año actual en la línea 13.
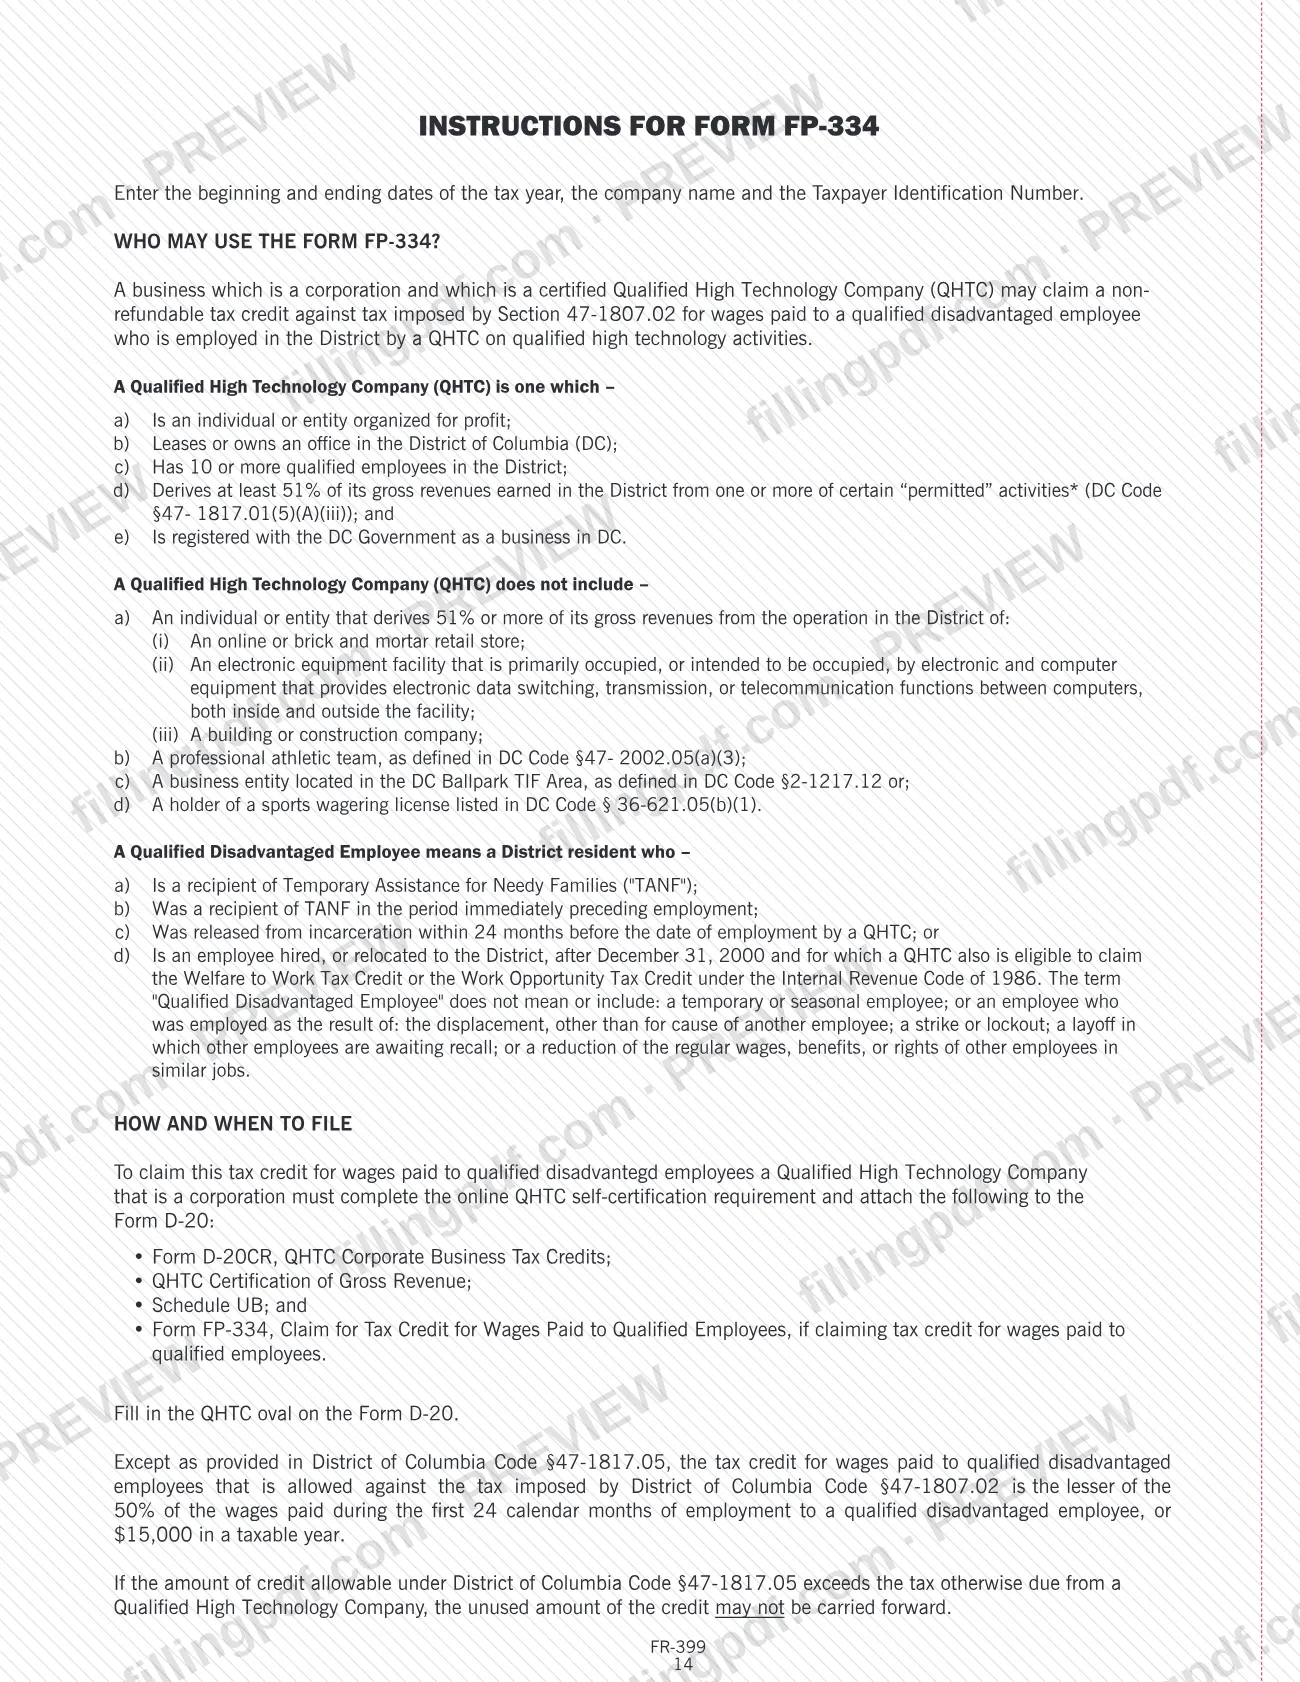
Complete el Formulario FP-334
Para los salarios pagados a empleados calificados desfavorecidos, complete la misma información de identificación y las líneas de los empleados, junto con las actividades de QHTC en las que cada empleado trabaja en el Distrito. Indique los totales en la línea 12 y el crédito del año actual en la línea 13.
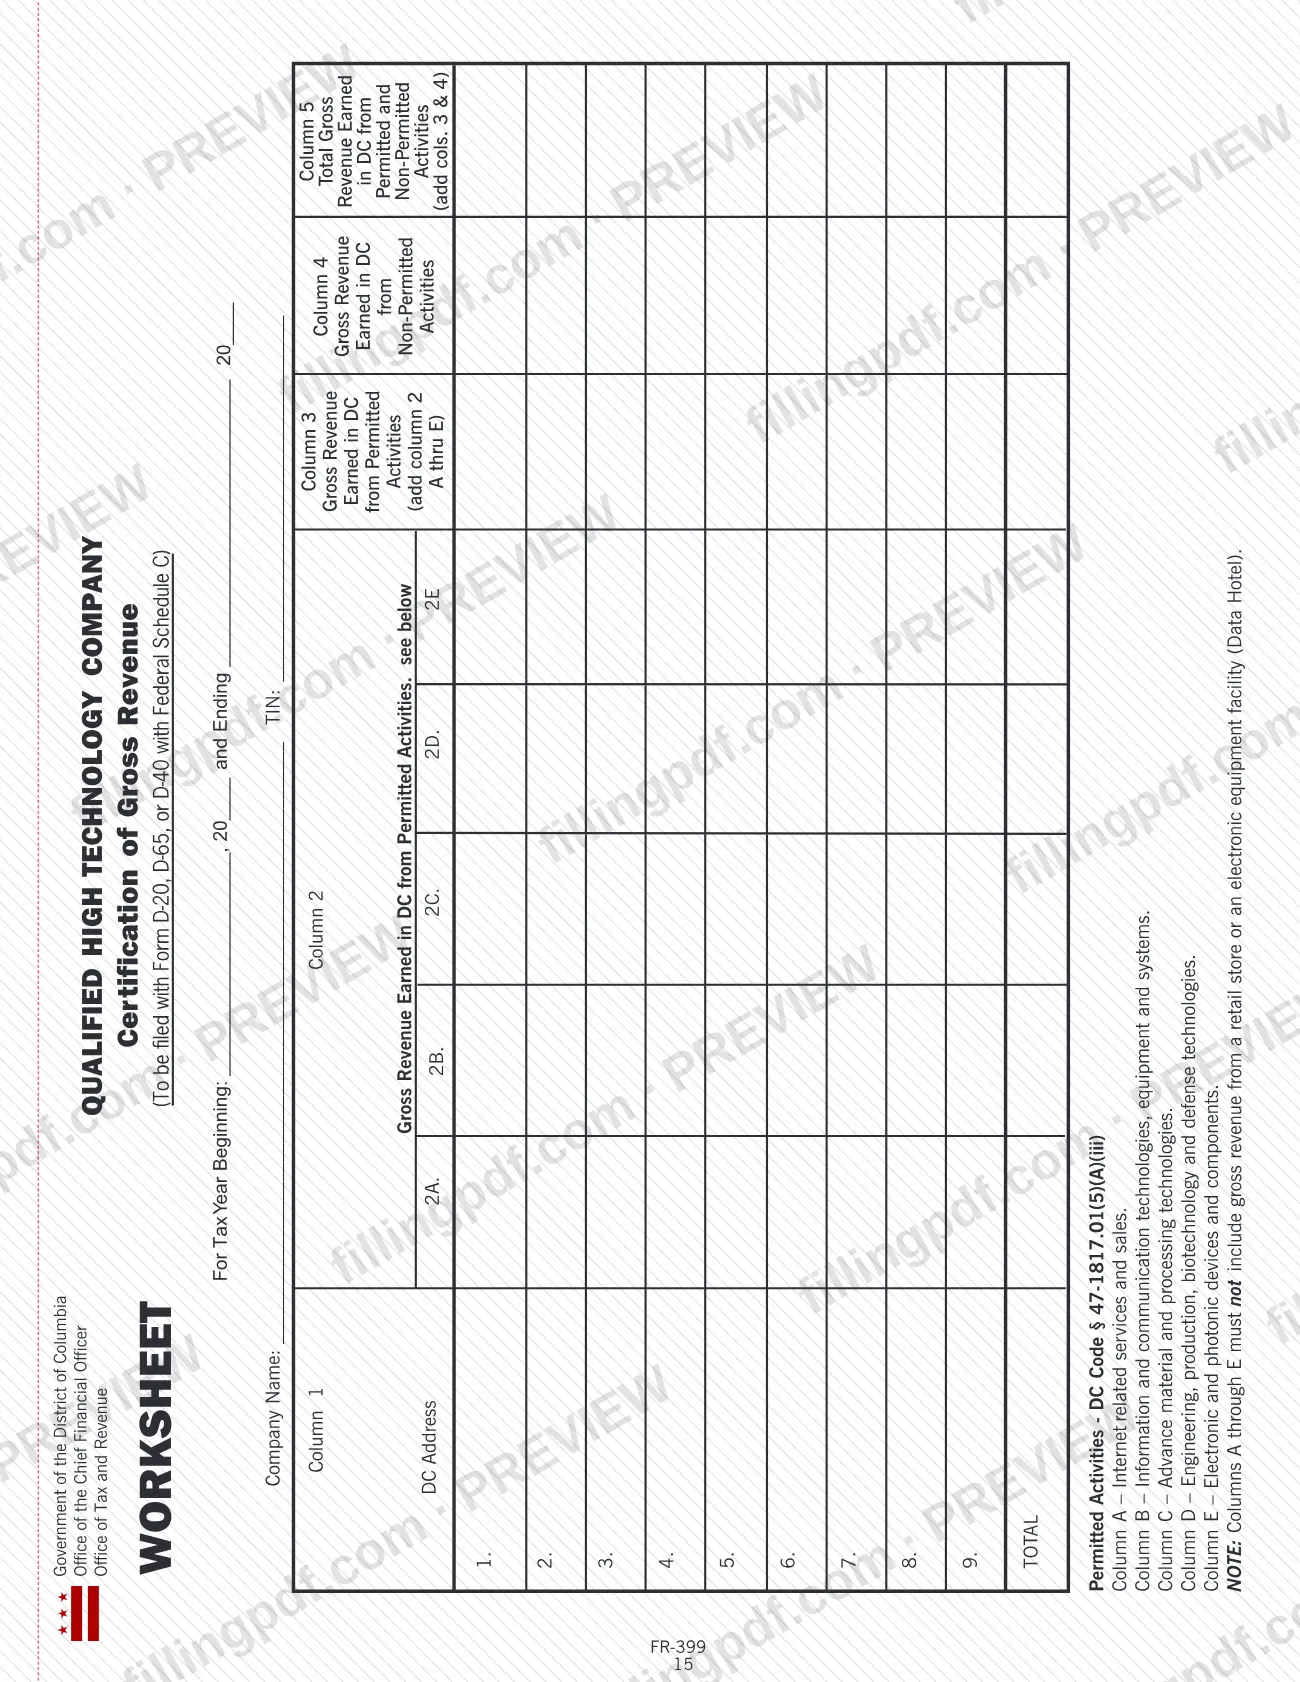
Comience la hoja de trabajo de ingresos brutos
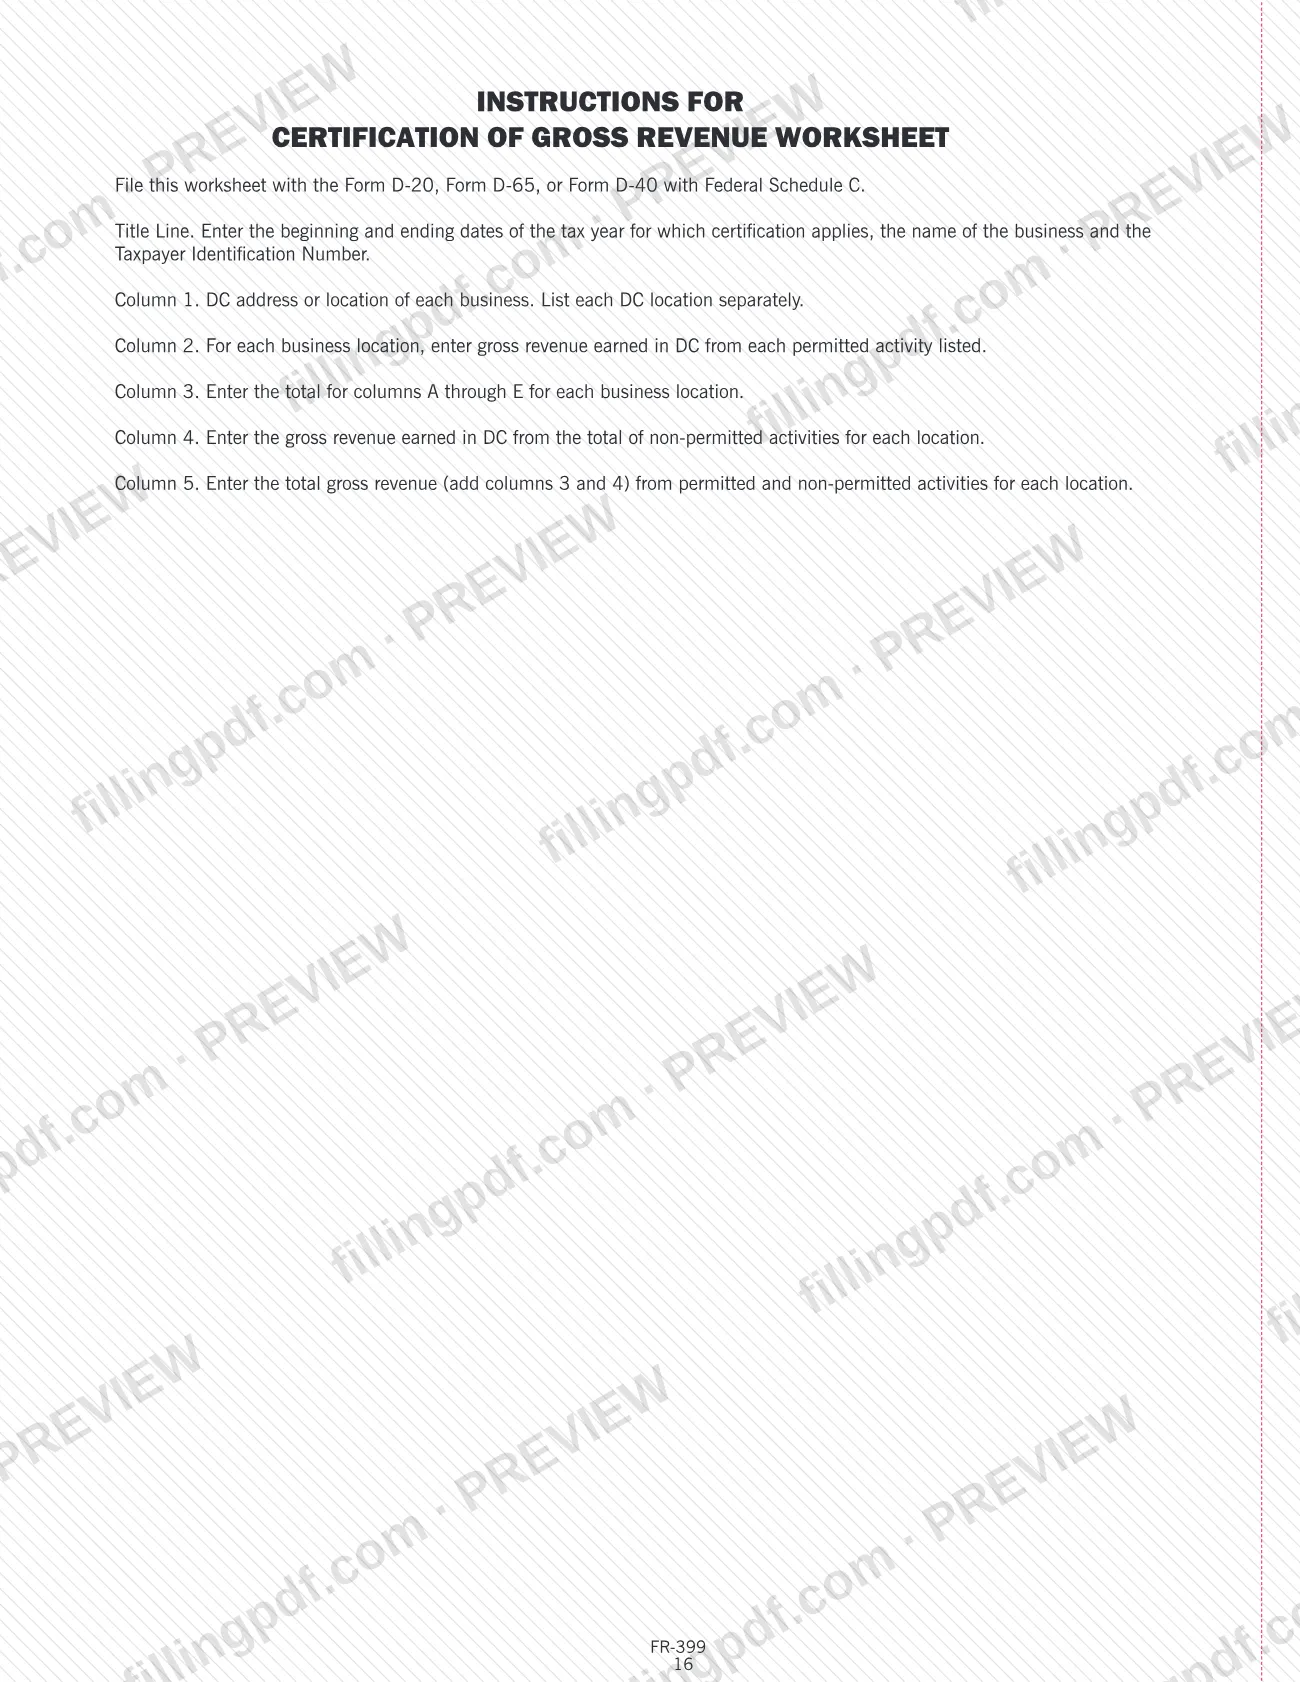
En la Hoja de trabajo de certificación de ingresos brutos, indique las fechas de inicio y finalización del año tributario, el nombre de la empresa y el TIN. En la columna 1, indique la dirección de cada ubicación de DC en una línea separada.
Indique los ingresos por actividad permitida
En la columna 2, para cada ubicación, indique los ingresos brutos obtenidos en DC por cada actividad permitida, de la A a la E, excluyendo los ingresos de tiendas minoristas y Data Hotel. La columna 3 es el total de A a E, la columna 4 corresponde a los ingresos de actividades no permitidas y la columna 5 es la suma de las columnas 3 y 4.
Firme los formularios de reclamación
Los Formularios FP-332, FP-333 y FP-334 incluyen una declaración bajo pena de perjurio. El propietario o funcionario firma y fecha el formulario e indica el nombre, la dirección, el número de teléfono y la dirección de correo electrónico de la empresa.
Revise, descargue y reúna los documentos
Compruebe todos los totales y asegúrese de que los TIN y las fechas coincidan con sus registros. Descargue o imprima el PDF completado desde FillingPDF y reúnalo con la declaración descrita en la sección Cómo presentar.
Cómo presentar el FR-399
El folleto menciona dos canales electrónicos: la autocertificación de QHTC en línea y la presentación electrónica de la declaración que incluye sus créditos. No indica ninguna dirección postal.
- Autocertificación: complétela en línea en MyTax.DC.gov. Desde el 1 de enero de 2019, solo puede presentarse en línea y debe hacerlo un propietario, socio general o funcionario autorizado para firmar.
- Créditos para sociedades: el folleto indica que la declaración debe presentarse y pagarse electrónicamente. Marque el óvalo «if Certified QHTC» en la página 1 del Formulario D-20 y adjunte el Formulario D-20CR, la Certificación de ingresos brutos de QHTC, el Anexo UB y el formulario de reclamación que necesite (FP-332, FP-333 o FP-334).
- QHTC no constituidas como sociedades: presente el Formulario D-65, o el Formulario D-40 con el Anexo C federal, junto con la Hoja de trabajo de certificación de ingresos brutos.
Debe marcarse el indicador de QHTC en la declaración para que se reconozca esa condición. Si la autocertificación no se realiza de buena fe, se puede imponer una multa. La página de OTR para el folleto está en https://otr.cfo.dc.gov/publication/2025-fr-399-qualified-high-technology-companies-qhtc. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Intentar presentar en papel la autocertificación de QHTC; el folleto indica que solo puede presentarse en línea en MyTax.DC.gov.
- Dejar sin marcar el óvalo «if Certified QHTC» en la página 1 del Formulario D-20; debe marcarse el indicador de QHTC para que se reconozca esa condición.
- Incluir los ingresos de una tienda minorista o de una instalación de equipos electrónicos (Data Hotel) en las columnas A a E de la Hoja de trabajo de certificación de ingresos brutos.
- Reclamar el arrastre de créditos por reubicación, capacitación o salarios de empleados desfavorecidos para el año tributario 2020 o posterior; el folleto indica que no se pueden reclamar estos arrastres.
- Contar a un empleado temporal o de temporada, o a un empleado clave, como empleado calificado desfavorecido para los créditos por capacitación o salarios.
- Calificar como QHTC con menos de 10 empleados calificados en el Distrito; ya no se aplica el antiguo umbral de 2.
- Combinar varias ubicaciones de DC en una sola línea de la hoja de trabajo de ingresos brutos en lugar de indicar cada ubicación por separado.
- Reclamar un crédito sin adjuntar el Formulario D-20CR y el Anexo UB al Formulario D-20.
- Esperar recibir la exención del impuesto sobre bienes muebles para QHTC; fue eliminada a partir del 1 de julio de 2021.
Preguntas frecuentes
¿Para qué sirve el Formulario FR-399?
FR-399 es el folleto de la Oficina de Impuestos e Ingresos de DC que explica quién califica como empresa calificada de alta tecnología, qué beneficios tributarios siguen vigentes y cómo reclamarlos. Incluye los formularios de reclamación de créditos FP-332, FP-333 y FP-334, y la Hoja de trabajo de certificación de ingresos brutos.
¿FR-399 es un formulario del impuesto sobre bienes inmuebles de DC?
No. Es un folleto de instrucciones de QHTC, no una declaración de impuestos sobre bienes inmuebles de DC. Menciona el impuesto sobre bienes inmuebles únicamente para indicar que las QHTC constituidas y no constituidas como sociedades pueden recibir una reducción del impuesto sobre bienes inmuebles por mejoras calificadas en propiedades arrendadas, y que la exención del impuesto sobre bienes muebles terminó el 1 de julio de 2021.
¿Quién califica como empresa calificada de alta tecnología en DC?
Una persona o entidad con fines de lucro que arrienda o es propietaria de una oficina en el Distrito, tiene 10 o más empleados calificados en DC, obtiene al menos el 51% de sus ingresos brutos del Distrito de actividades permitidas y está registrada como empresa de DC. Se excluyen las empresas minoristas, de construcción y algunas otras.
¿Cómo puedo autocertificarme como QHTC?
Autocertifíquese en línea en MyTax.DC.gov. Desde el 1 de enero de 2019, solo puede presentarse en línea y debe hacerlo un propietario, socio general o funcionario autorizado para firmar. Debe presentarse anualmente para obtener un certificado de beneficios de QHTC.
¿Cuál es la fecha límite de presentación de FR-399 para 2025?
El 15 de abril de 2026 para el año tributario 2025. Para quienes presentan declaraciones por año fiscal, la fecha límite es el día 15 del cuarto mes siguiente al cierre del año fiscal. La autocertificación debe presentarse todos los años.
¿Qué debo adjuntar para reclamar un crédito tributario de QHTC?
Una QHTC constituida como sociedad que haya completado la autocertificación adjunta el Formulario D-20CR, la Certificación de ingresos brutos de QHTC, el Anexo UB y el formulario de reclamación correspondiente (FP-332, FP-333 o FP-334) al Formulario D-20, y marca el óvalo de QHTC en el D-20.
¿Las QHTC no constituidas como sociedades reciben créditos tributarios?
No. El folleto solo indica una reducción del impuesto sobre bienes inmuebles por mejoras calificadas en propiedades arrendadas, realizadas por un inquilino QHTC o en su nombre. Una QHTC no constituida como sociedad está exenta del impuesto de franquicia para empresas no constituidas como sociedades, pero debe presentar el Formulario D-65 o el Formulario D-40 con el Anexo C federal.
¿Puedo rellenar FR-399 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta documentos ante OTR; la autocertificación y la declaración se presentan mediante los canales electrónicos descritos en la sección Cómo presentar.
¿Listo para rellenar el FR-399?
Rellenar el FR-399 ahora