
ROD 7 - Exenciones (registro de documentos) (Exemptions (Recordation)) es el documento de la Oficina de Impuestos e Ingresos del Distrito de Columbia (OTR) que enumera las escrituras e instrumentos de garantía exentos del impuesto de registro. Las búsquedas sobre el impuesto a la propiedad de DC suelen llevar a esta página, pero ROD 7 se refiere al impuesto por registrar escrituras: sus exenciones abarcan transferencias entre familiares, escrituras de liberación, transferencias a fideicomisos revocables, decretos de divorcio y más. En esta página puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo; OTR publica el original en su página de ROD 7.
Última actualización
¿Qué es el ROD 7?
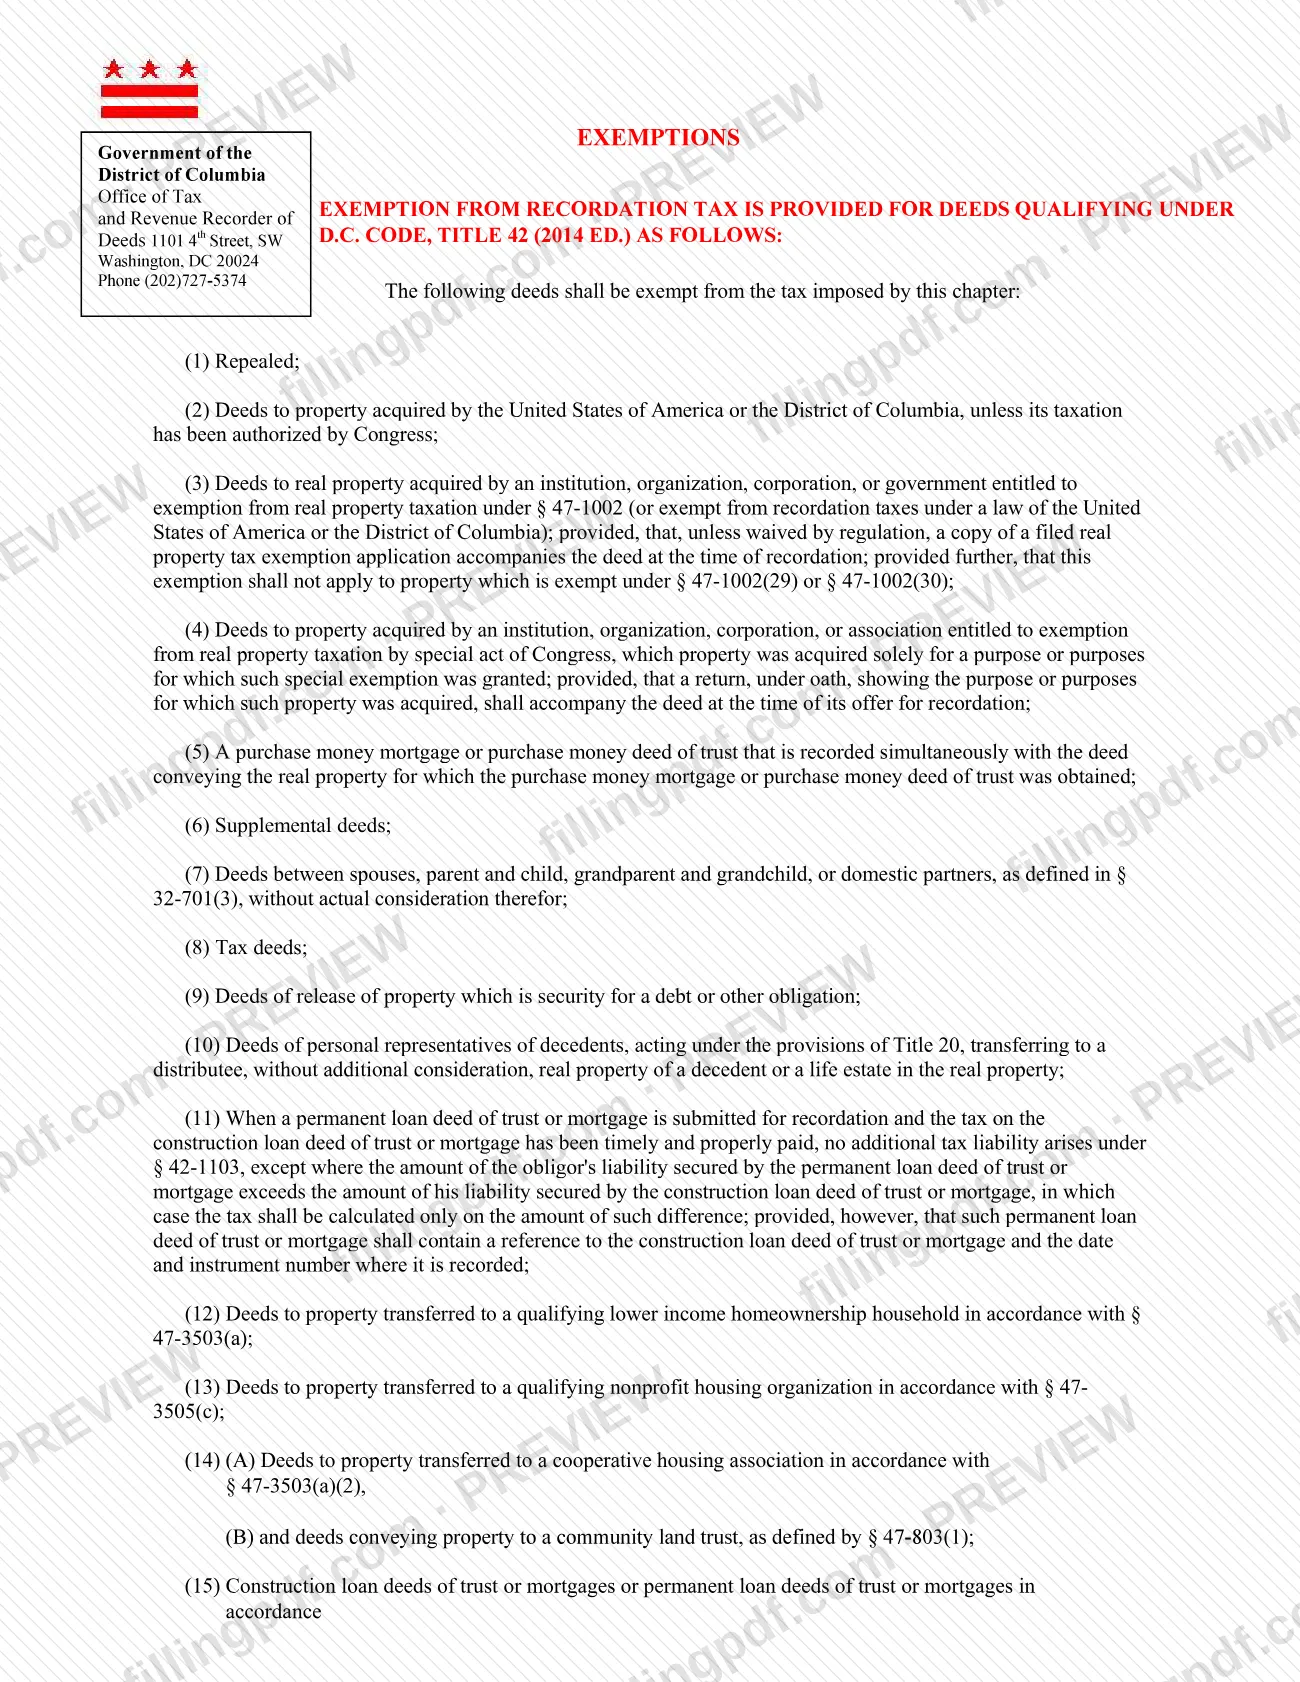
ROD 7 - Exenciones (registro de documentos) (Exemptions (Recordation)) es la publicación de la Oficina de Impuestos e Ingresos de DC (OTR) que enumera las escrituras e instrumentos de garantía exentos del impuesto de registro en el Distrito de Columbia, junto con las condiciones y los documentos adjuntos que exigen algunas exenciones.
El PDF es una lista numerada de exenciones. Los párrafos (1) y (16) están marcados como derogados. Los demás incluyen, entre otros:
- escrituras de bienes adquiridos por Estados Unidos o el Distrito de Columbia, a menos que el Congreso haya autorizado que estén sujetos a impuestos (párrafo 2);
- escrituras a organizaciones con derecho a la exención del impuesto sobre bienes inmuebles conforme a § 47-1002 (párrafo 3);
- hipotecas de compra y escrituras de fideicomiso registradas junto con la escritura (párrafo 5);
- escrituras entre cónyuges, padre o madre e hijo, abuelo o abuela y nieto, o parejas de hecho, sin contraprestación efectiva (párrafo 7);
- escrituras fiscales y escrituras de liberación (párrafos 8 y 9);
- transferencias de un representante personal a un beneficiario de la distribución (párrafo 10);
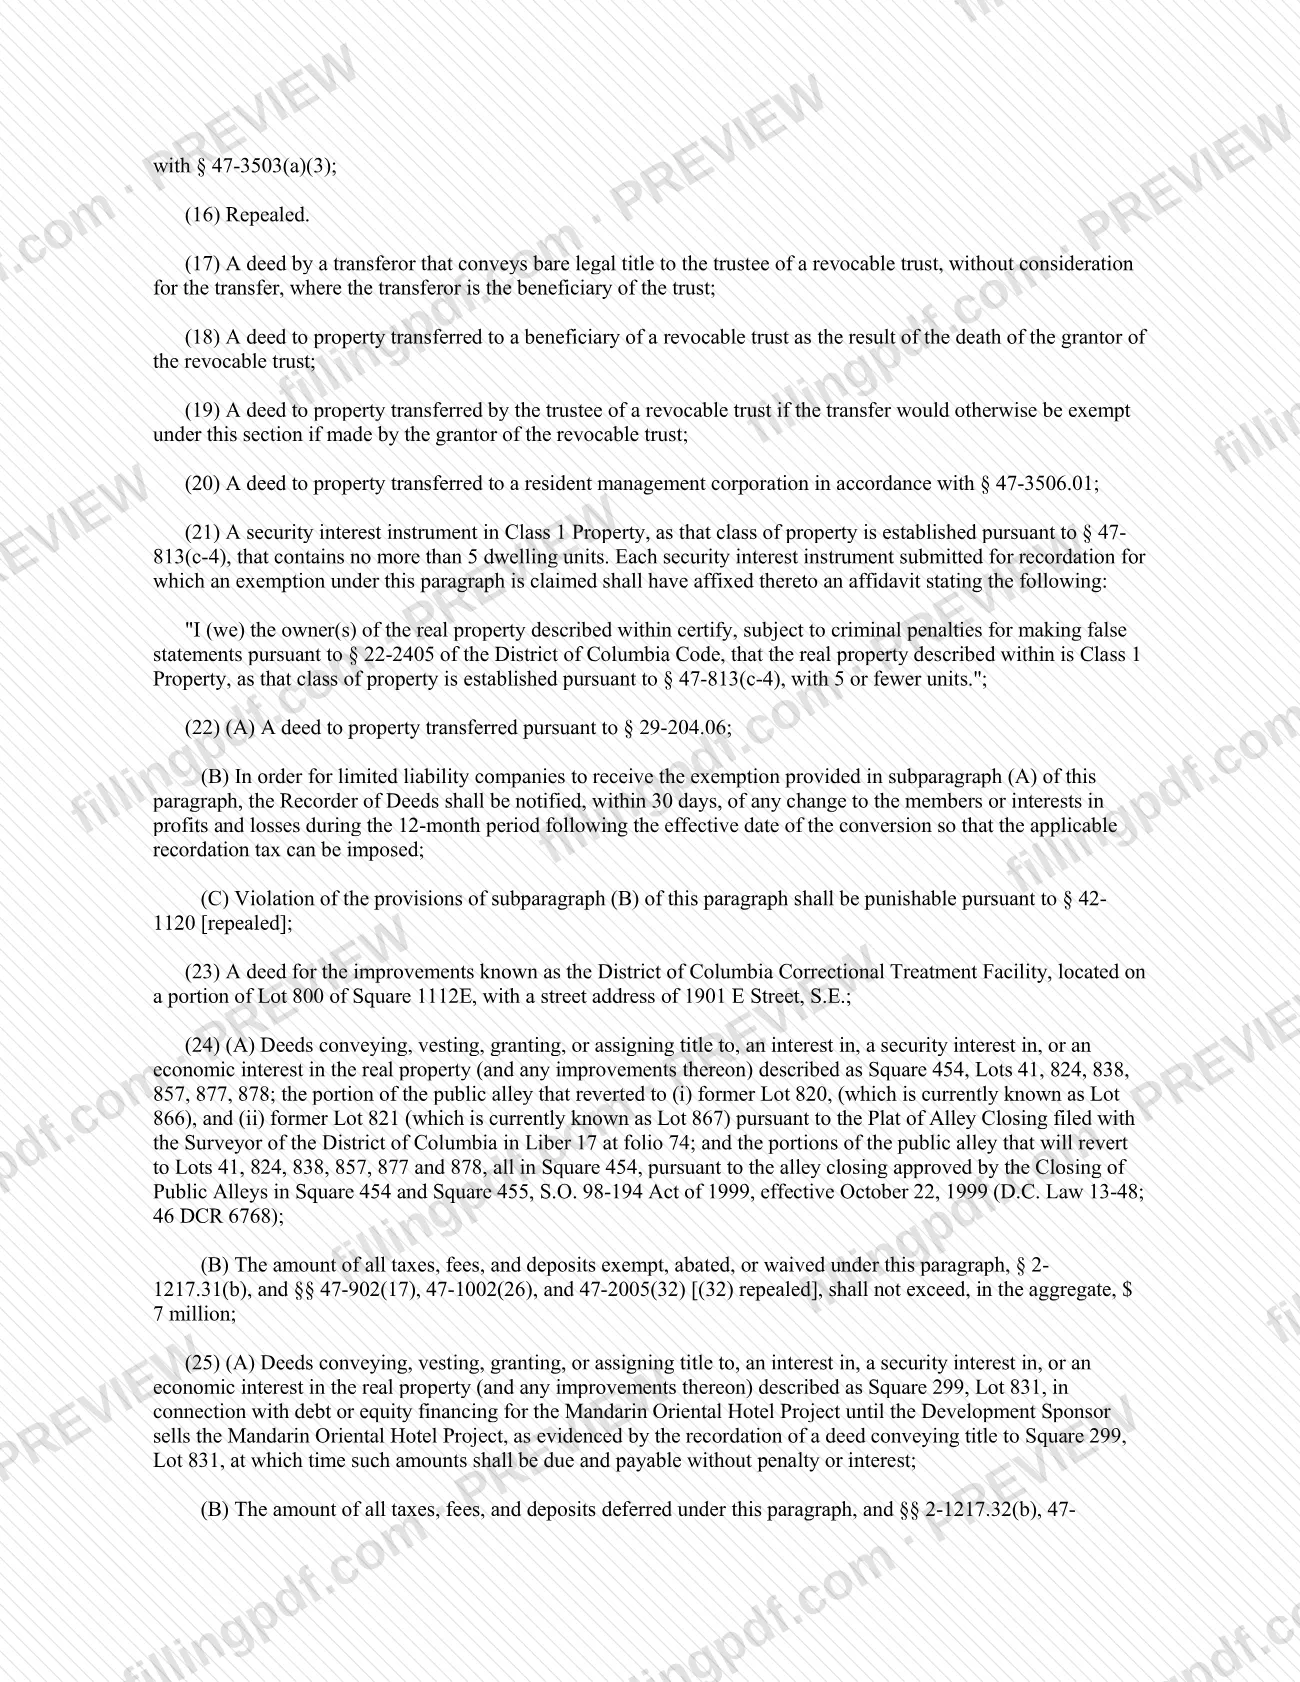
- transferencias a fideicomisos revocables (párrafos 17 a 19);
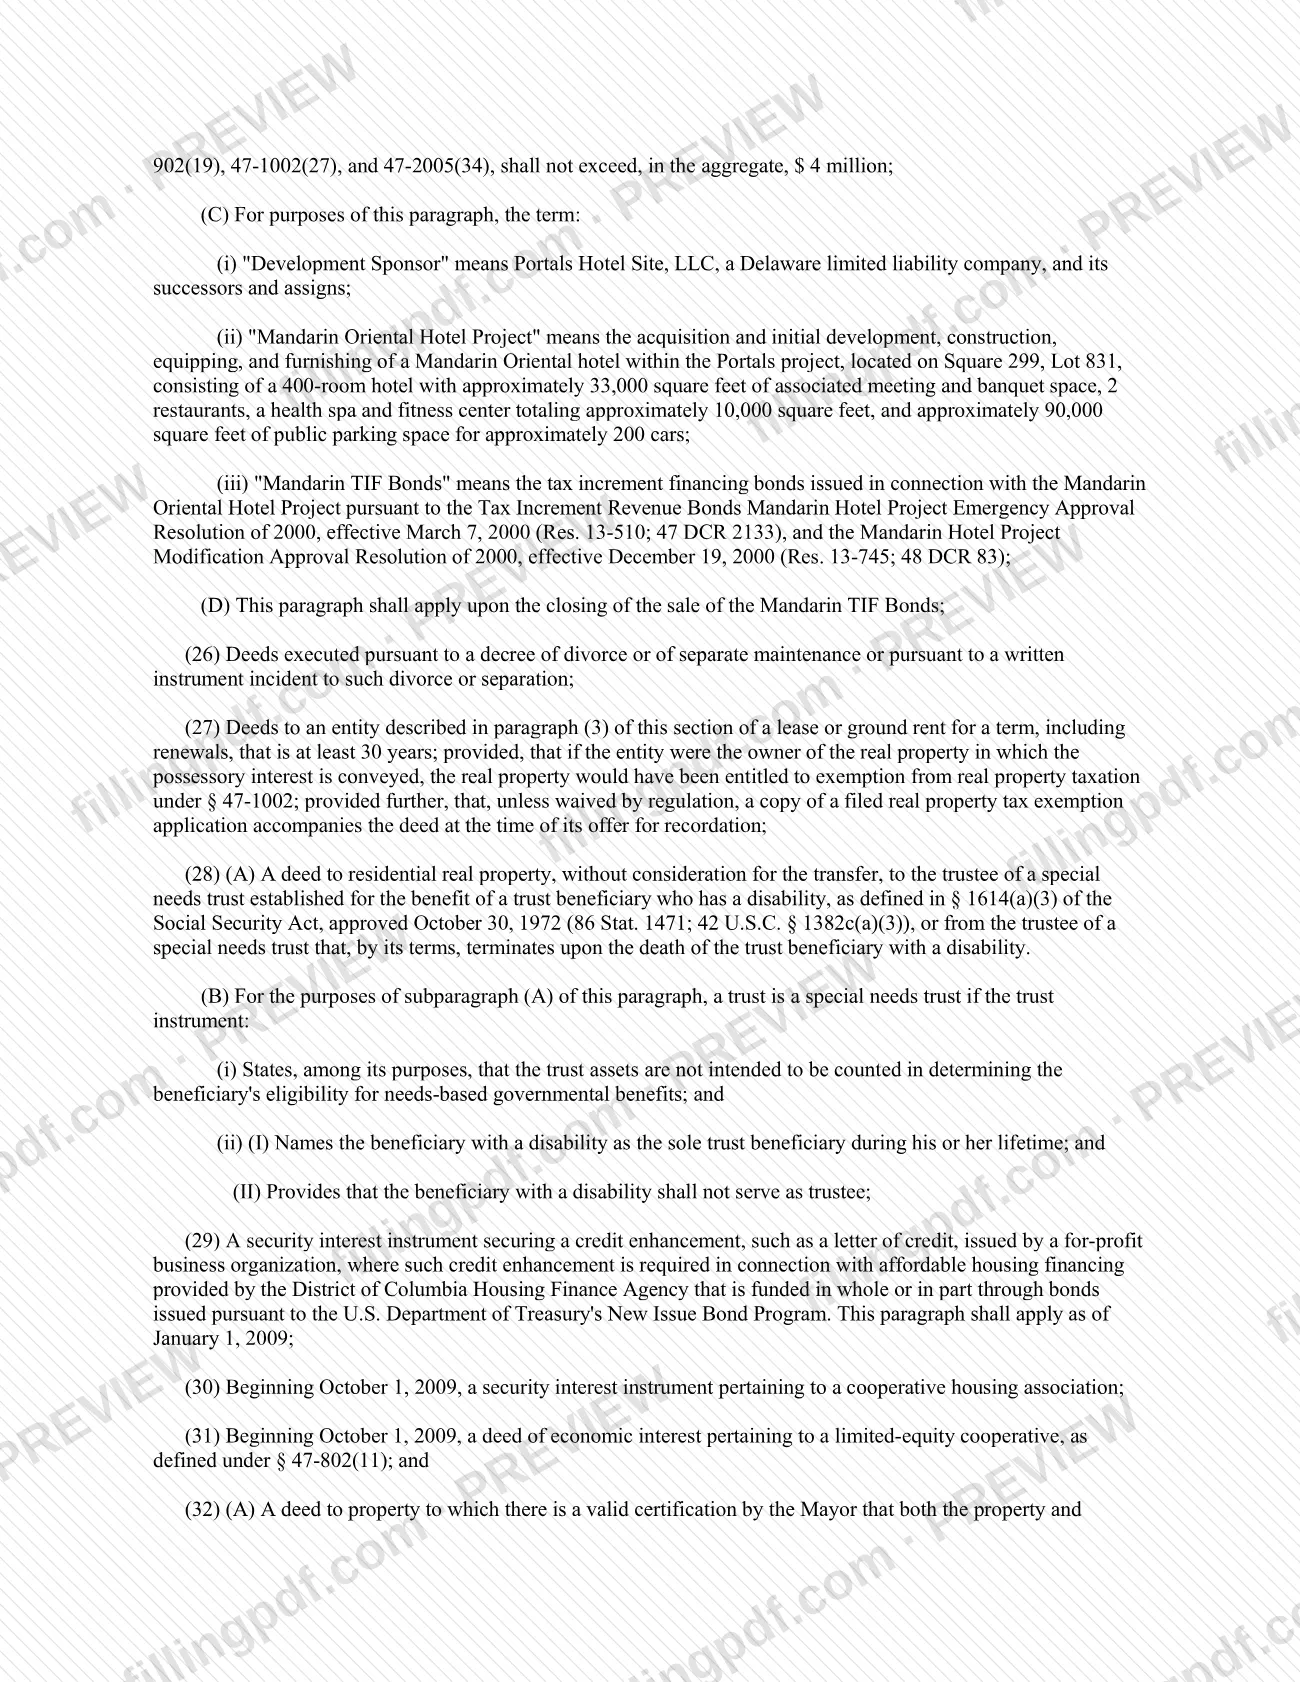
- escrituras otorgadas conforme a un decreto de divorcio o manutención por separación (párrafo 26);
- transferencias de bienes residenciales a fideicomisos para necesidades especiales (párrafo 28).
Varios párrafos mencionan específicamente bienes, proyectos o programas de vivienda, como hogares de propietarios con ingresos más bajos, asociaciones de viviendas cooperativas, corporaciones de administración de residentes y cooperativas de capital limitado.
ROD 7 no es una declaración de impuestos ni una factura. Identifica cuándo no se impone el impuesto de registro y qué debe acompañar a la escritura cuando se presenta para su registro.
¿Quién tiene que presentar el ROD 7?
El grupo principal es cualquier persona que presente una escritura o un instrumento de garantía para su registro en el Distrito de Columbia y considere que está comprendido en una de las exenciones enumeradas. Cada exención tiene sus propias condiciones:
- Transferencias familiares: las escrituras entre cónyuges, padre o madre e hijo, abuelo o abuela y nieto, o parejas de hecho solo califican si se realizan sin contraprestación efectiva.
- Organizaciones exentas: las escrituras a una institución, organización, corporación o entidad gubernamental con derecho a la exención conforme a § 47-1002 califican, pero no los bienes exentos conforme a § 47-1002(29) o § 47-1002(30).
- Sucesiones: escrituras de representantes personales que actúan conforme al Título 20 para transferir los bienes inmuebles de una persona fallecida a un beneficiario de la distribución, sin contraprestación adicional.
- Fideicomisos revocables: una escritura que transmite el título legal desnudo al fiduciario cuando el cedente es el beneficiario y no se da contraprestación; una transferencia a un beneficiario después del fallecimiento del otorgante; y una transferencia del fiduciario que estaría exenta si la realizara el otorgante.
- Divorcio: escrituras otorgadas conforme a un decreto de divorcio o manutención por separación, o a un instrumento escrito relacionado con este.
- Prestamistas y propietarios de bienes de Clase 1 con no más de 5 unidades de vivienda: instrumentos de garantía, con una declaración jurada adjunta.
Los párrafos 23 a 25 se aplican únicamente a los bienes y proyectos específicos que describen.
Cuándo presentar el ROD 7
El evento que activa el requisito es el momento en que se presenta una escritura o un instrumento de garantía para su registro: en ese momento deben acompañarlo los documentos justificativos de la exención. ROD 7 no establece una fecha límite propia del calendario.
Algunas reglas de plazos aparecen en las propias exenciones:
- Los párrafos (3), (4), (27) y (32) exigen que ciertos documentos acompañen a la escritura al momento del registro o cuando se presente para su registro.
- Conforme al párrafo (22), una compañía de responsabilidad limitada que se acoja a la exención debe notificar al Registrador de Escrituras dentro de los 30 días posteriores a cualquier cambio en sus miembros o en las participaciones en ganancias y pérdidas durante el período de 12 meses posterior a la fecha efectiva de la conversión.
- El párrafo (29) se aplica a partir del 1 de enero de 2009, y los párrafos (30) y (31) se aplican a partir del 1 de octubre de 2009.
Documentos que necesitas
- Copia de una solicitud presentada para la exención del impuesto sobre bienes inmuebles, que acompañe a la escritura, para las exenciones conforme al párrafo (3) o (27), a menos que un reglamento dispense de este requisito.
- Declaración jurada que indique los fines para los que se adquirió el bien, que acompañe a la escritura, para bienes adquiridos conforme a una ley especial del Congreso (párrafo 4).
- Declaración jurada adjunta a cada instrumento de garantía que solicite la exención para bienes de Clase 1 con 5 unidades o menos (párrafo 21).
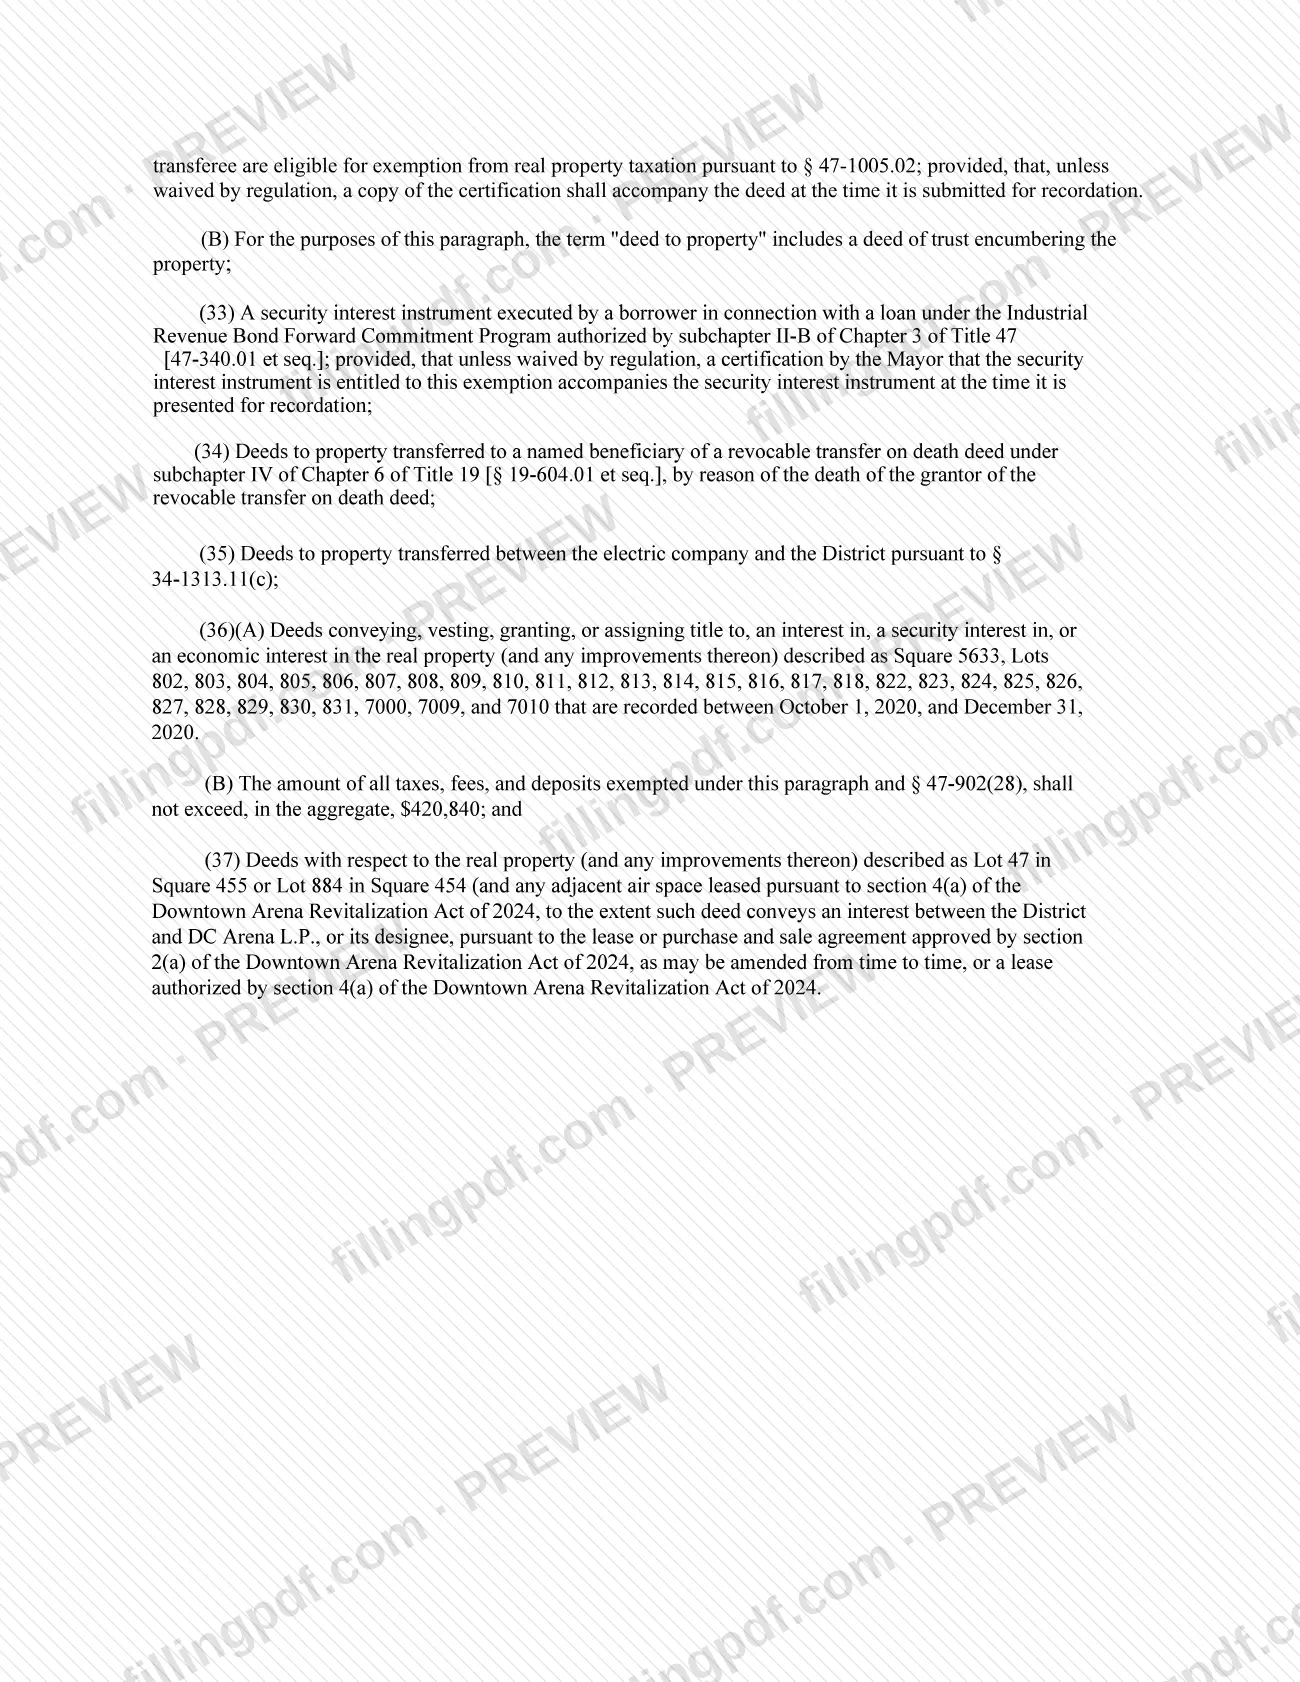
- Copia de la certificación del alcalde que confirme que el bien y el cesionario califican para la exención conforme a § 47-1005.02, que acompañe a la escritura, a menos que un reglamento dispense de este requisito (párrafo 32).
- Referencia en una escritura de fideicomiso o hipoteca de préstamo permanente a la escritura de fideicomiso o hipoteca del préstamo de construcción, con su fecha de registro y número de instrumento (párrafo 11).
Cómo rellenar el ROD 7
Abra el PDF de ROD 7
Use el PDF de ROD 7 - Exenciones (registro de documentos) de esta página. Es una lista numerada de exenciones, así que la primera tarea es identificar la que corresponda a su escritura.
Busque el párrafo de exención correspondiente
Lea los párrafos numerados y elija el que describa su transferencia; por ejemplo, el párrafo (7) para escrituras familiares o el párrafo (26) para escrituras relacionadas con un divorcio. Los párrafos (1) y (16) están derogados.
Revise las condiciones del párrafo
Confirme todas las condiciones: que no haya contraprestación efectiva para el párrafo (7), que la exención conforme a § 47-1002 no esté excluida para el párrafo (3), o que se respete el límite de 5 unidades para el párrafo (21).
Ingrese sus datos en el PDF
Complete los campos rellenables que aparezcan en su copia y anote el número del párrafo de la exención que solicita.
Reúna los documentos adjuntos
Prepare los documentos que exige el párrafo correspondiente, como una copia de la solicitud de exención presentada, una declaración jurada, una declaración jurada adjunta al instrumento, la certificación del alcalde o la referencia al préstamo de construcción, según se indica en Documentos requeridos.
Revise y descargue el PDF completado
Compruebe que el párrafo y los documentos correspondan a su escritura; después, descargue o imprima el PDF completado desde FillingPDF y consérvelo junto con la escritura para su registro.
Cómo presentar el ROD 7
ROD 7 no indica un portal de presentación, una dirección postal ni una tarifa propias. El texto señala que los documentos justificativos deben acompañar a la escritura cuando se presenta para su registro, y hace referencia al Registrador de Escrituras en la regla de notificación para las compañías de responsabilidad limitada. En la práctica, los documentos que exige cada exención se presentan junto con la escritura o el instrumento que se va a registrar.
Lo que debe incluir depende de la exención que solicite:
- Párrafos (3) y (27): una copia de una solicitud presentada para la exención del impuesto sobre bienes inmuebles, a menos que un reglamento dispense de este requisito.
- Párrafo (4): una declaración jurada que indique los fines para los que se adquirió el bien.
- Párrafo (21): una declaración jurada adjunta a cada instrumento de garantía.
- Párrafo (32): una copia de la certificación del alcalde, a menos que un reglamento dispense de este requisito.
- Párrafo (11): una referencia en la escritura del préstamo permanente a la escritura del préstamo de construcción, su fecha de registro y el número del instrumento.
Si tiene preguntas sobre cómo o dónde registrar, comuníquese con OTR a través de su página de publicación de ROD 7: https://otr.cfo.dc.gov/publication/rod-7-exemptions-recordation. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales de la agencia.
Errores comunes que debes evitar
- Presentar una escritura a una organización exenta conforme al párrafo (3) o (27) sin una copia de la solicitud presentada para la exención del impuesto sobre bienes inmuebles, cuando ningún reglamento dispense de este requisito.
- Solicitar la exención del párrafo (3) para bienes exentos conforme a § 47-1002(29) o § 47-1002(30), que el párrafo excluye.
- Solicitar la exención para transferencias familiares del párrafo (7) cuando se haya dado una contraprestación efectiva por la escritura.
- Presentar una escritura de bienes adquiridos conforme a una ley especial del Congreso sin la declaración jurada que indique los fines de la adquisición.
- Solicitar la exención del párrafo (21) sin adjuntar la declaración jurada al instrumento, o para bienes con más de 5 unidades de vivienda.
- Registrar una escritura de fideicomiso o hipoteca de préstamo permanente sin hacer referencia a la fecha de registro y al número de instrumento del préstamo de construcción.
- No notificar al Registrador de Escrituras dentro de los 30 días posteriores a un cambio en los miembros o en las participaciones en ganancias de una compañía de responsabilidad limitada que se acoja al párrafo (22).
- Solicitar la exención del párrafo (32) sin que acompañe a la escritura una copia de la certificación del alcalde, cuando ningún reglamento dispense de este requisito.
Preguntas frecuentes
¿Qué es ROD 7 - Exenciones (registro de documentos)?
ROD 7 es un documento de la Oficina de Impuestos e Ingresos de DC que enumera las escrituras e instrumentos de garantía exentos del impuesto de registro en el Distrito de Columbia. También indica qué documentos exigen algunas exenciones, como una declaración jurada o una declaración bajo juramento, cuando se presenta la escritura para su registro.
¿ROD 7 es lo mismo que una exención del impuesto sobre bienes inmuebles de DC?
No. ROD 7 se refiere a la exención del impuesto por registrar escrituras, no al impuesto anual sobre bienes inmuebles de DC. Sin embargo, sí hace referencia a la exención del impuesto sobre bienes inmuebles: el párrafo (3) abarca las escrituras a organizaciones con derecho a una exención conforme a § 47-1002 y exige una copia de la solicitud presentada.
¿Las escrituras entre familiares están exentas conforme a ROD 7?
Sí, en casos limitados. El párrafo (7) exime las escrituras entre cónyuges, padre o madre e hijo, abuelo o abuela y nieto, o parejas de hecho, pero solo si no hay contraprestación efectiva por la transferencia. Las escrituras otorgadas conforme a un decreto de divorcio se rigen por el párrafo (26).
¿Qué debo adjuntar para solicitar una exención si el comprador es una organización sin fines de lucro o una entidad gubernamental?
Para el párrafo (3), debe acompañar a la escritura al momento del registro una copia de la solicitud presentada para la exención del impuesto sobre bienes inmuebles, a menos que un reglamento dispense de este requisito. El párrafo (27), para arrendamientos a largo plazo y rentas del terreno, tiene el mismo requisito. En cambio, el párrafo (4) exige una declaración jurada.
¿Están exentas las transferencias a un fideicomiso revocable?
Sí, si se cumplen las condiciones. El párrafo (17) exime una escritura que transmite el título legal desnudo al fiduciario sin contraprestación cuando el cedente es el beneficiario. Los párrafos (18) y (19) abarcan las transferencias a beneficiarios después del fallecimiento del otorgante y las transferencias realizadas por el fiduciario.
¿Necesito una declaración jurada para una hipoteca sobre una propiedad residencial pequeña?
Sí, si solicita la exención del párrafo (21). Cada instrumento de garantía para bienes de Clase 1 con no más de 5 unidades de vivienda debe tener adjunta una declaración jurada que certifique que el bien es de Clase 1 y tiene 5 unidades o menos, bajo pena de sanciones penales por declaraciones falsas.
¿Qué es la notificación de 30 días para las compañías de responsabilidad limitada?
Conforme al párrafo (22), una compañía de responsabilidad limitada que se acoja a la exención debe notificar al Registrador de Escrituras dentro de los 30 días posteriores a cualquier cambio en sus miembros o en las participaciones en ganancias y pérdidas durante los 12 meses posteriores a la fecha efectiva de la conversión, para que se pueda imponer el impuesto de registro.
¿Puedo rellenar ROD 7 en línea en FillingPDF?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente que no está afiliado a OTR y no presenta ni registra documentos; los documentos justificativos se presentan junto con la escritura mediante el proceso de registro de la agencia.
¿Listo para rellenar el ROD 7?
Rellenar el ROD 7 ahora