
ROD 8 - Exenciones (impuesto de transferencia) (Exemptions (Transfer Tax)) es una publicación de la Oficina de Impuestos y Recaudación de DC (OTR) que enumera las transferencias de bienes inmuebles exentas del impuesto de transferencia del Distrito. Es uno de los materiales sobre impuestos a la propiedad que publica OTR y es importante para cualquier persona que registre una escritura correspondiente a una transferencia familiar, a un fideicomiso, una sucesión, un divorcio o una transferencia de una organización sin fines de lucro o del gobierno. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; OTR publica el original en el enlace oficial.
Última actualización
¿Qué es el ROD 8?
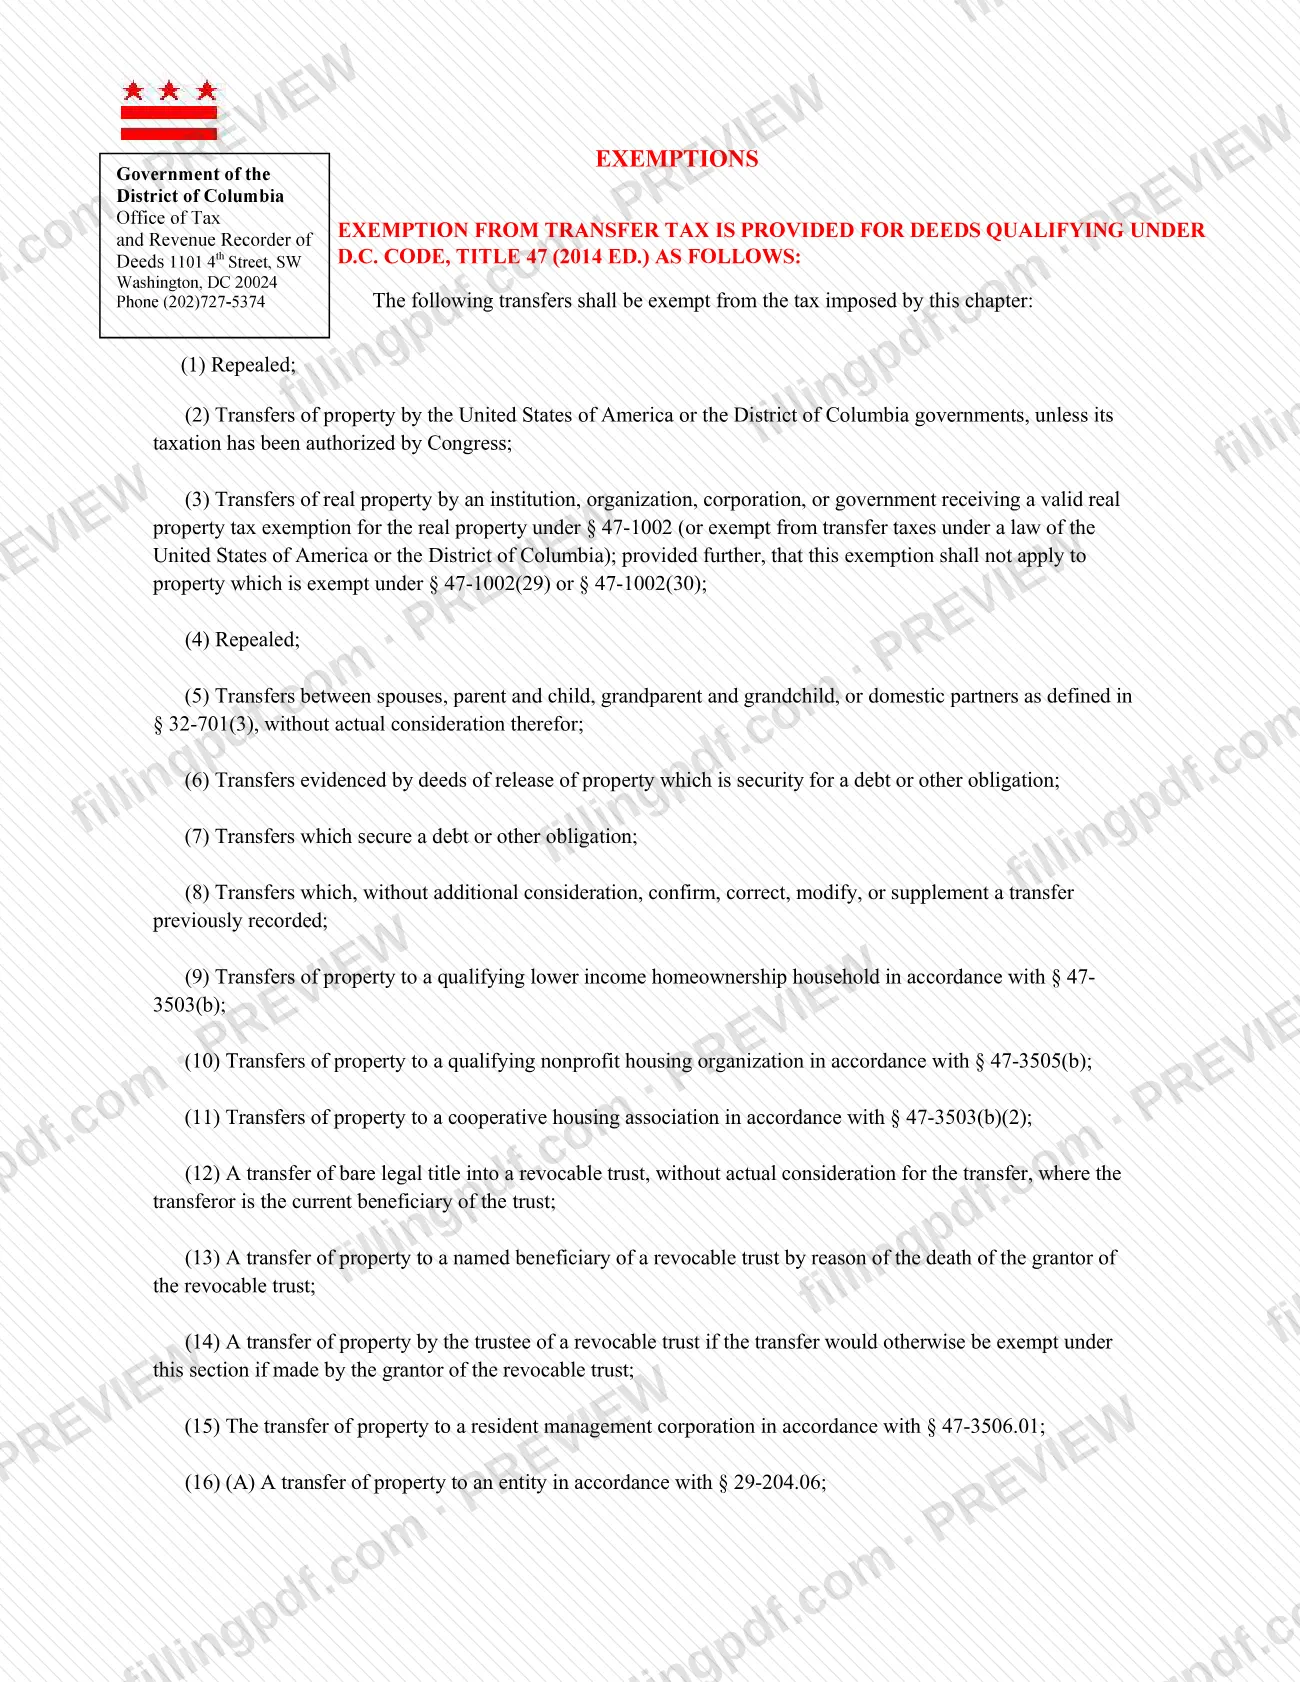
ROD 8 - Exenciones (impuesto de transferencia) (Exemptions (Transfer Tax)) es el documento de la Oficina de Impuestos y Recaudación de DC (OTR) que especifica qué transferencias están exentas del impuesto del Distrito de Columbia sobre la transferencia de bienes inmuebles, y enumera cada exención en un párrafo separado.
El texto comienza con la regla de que las transferencias enumeradas están exentas del impuesto. Los párrafos (1) y (4) aparecen como derogados. Los párrafos vigentes abarcan, entre otros:
- transferencias realizadas por el gobierno de Estados Unidos o del Distrito, y por instituciones, organizaciones, corporaciones o gobiernos exentos (párrafos 2, 3 y 21);
- transferencias sin contraprestación efectiva entre cónyuges, padre o madre e hijo, abuelo o abuela y nieto, o parejas de hecho (párrafo 5);
- escrituras de liberación, transferencias que garantizan una deuda y transferencias que confirman, corrigen, modifican o complementan una transferencia anterior registrada sin contraprestación adicional (párrafos 6 a 8);
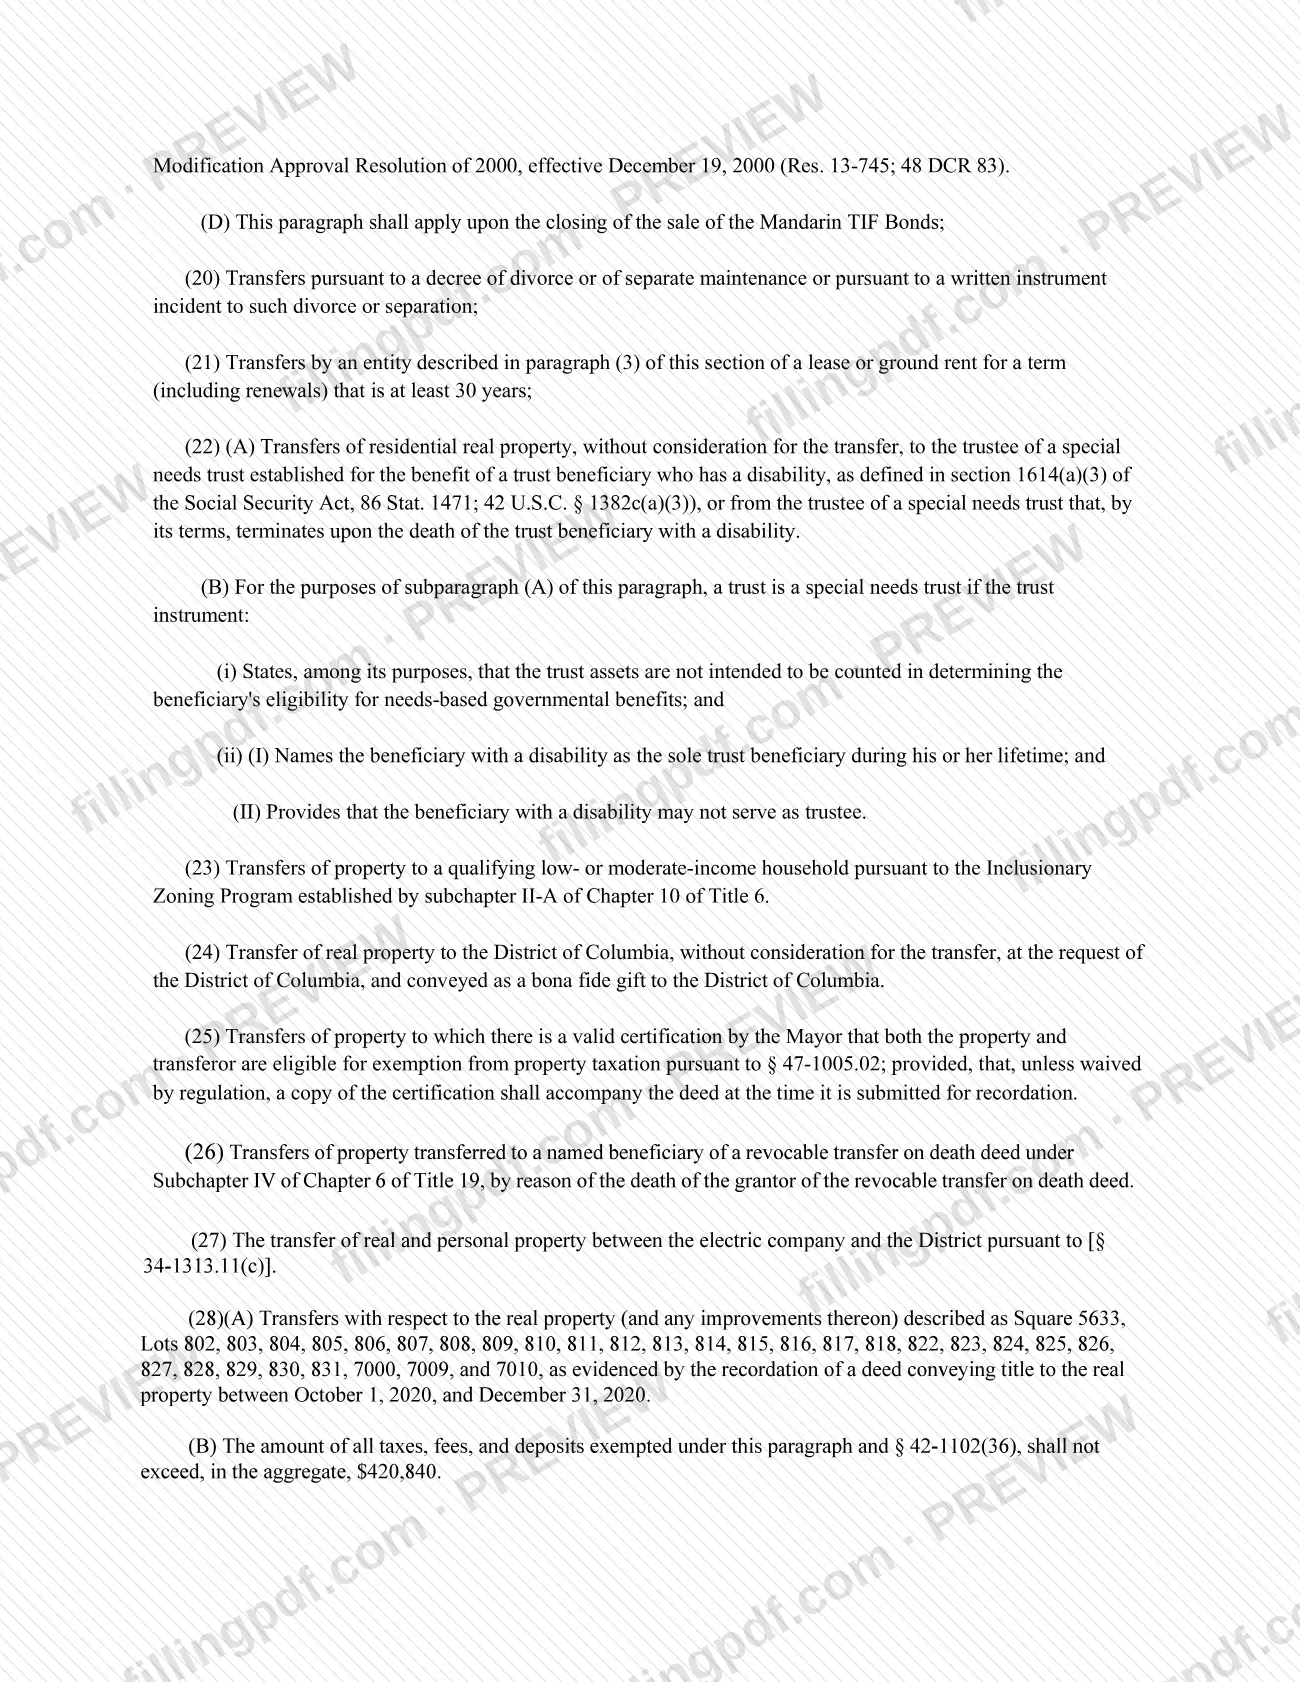
- transferencias hacia y desde fideicomisos revocables y realizadas por estos (párrafos 12 a 14), y a fideicomisos para necesidades especiales (párrafo 22);
- escrituras de representantes personales de personas fallecidas (párrafo 18) y transferencias en virtud de un decreto de divorcio o manutención por separación (párrafo 20);
- transferencias relacionadas con programas de vivienda, como hogares de menores ingresos que cumplen los requisitos de propiedad de vivienda, organizaciones de vivienda sin fines de lucro, asociaciones de vivienda cooperativa, corporaciones de administración de residentes y el Programa de Zonificación Inclusiva (párrafos 9, 10, 11, 15 y 23);
- transferencias de bienes que el alcalde haya certificado como aptos para una exención del impuesto a la propiedad (párrafo 25).
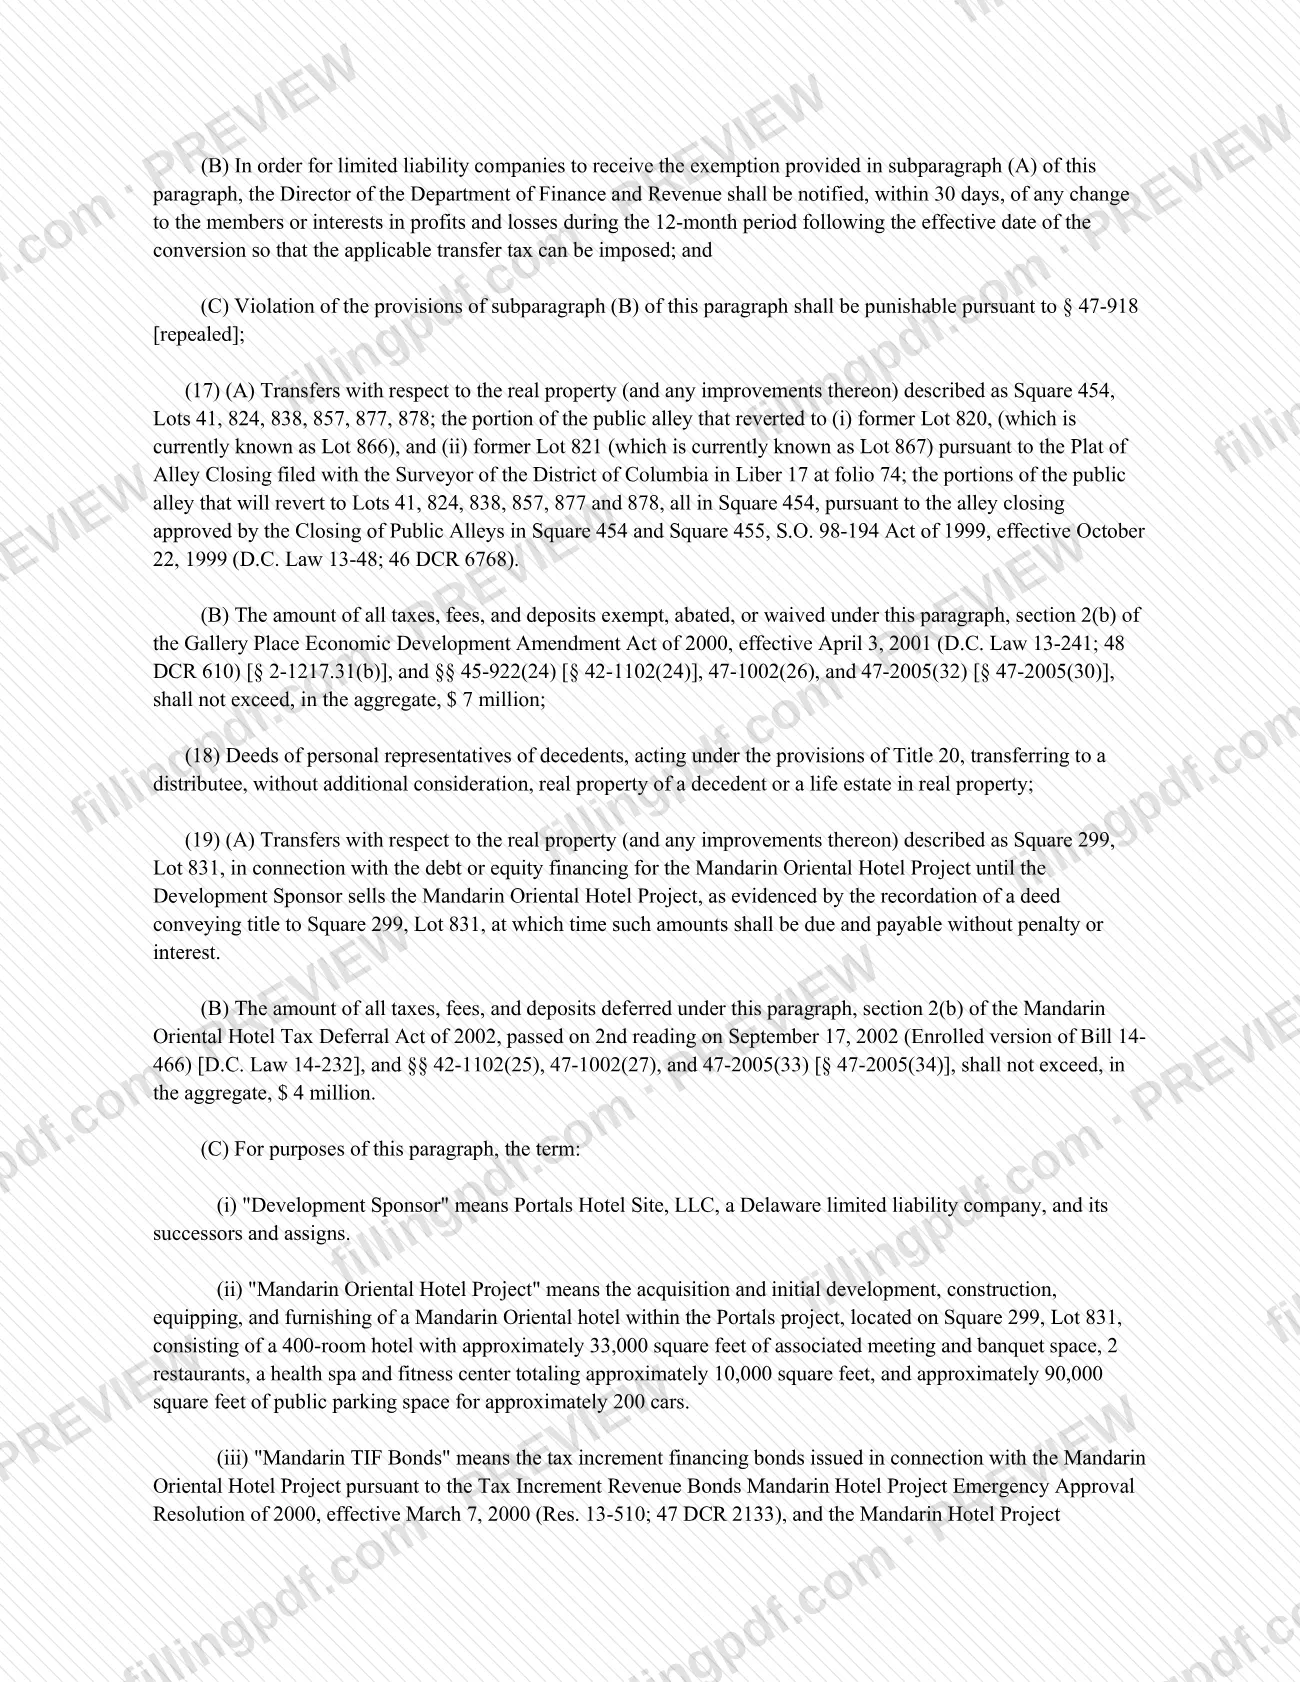
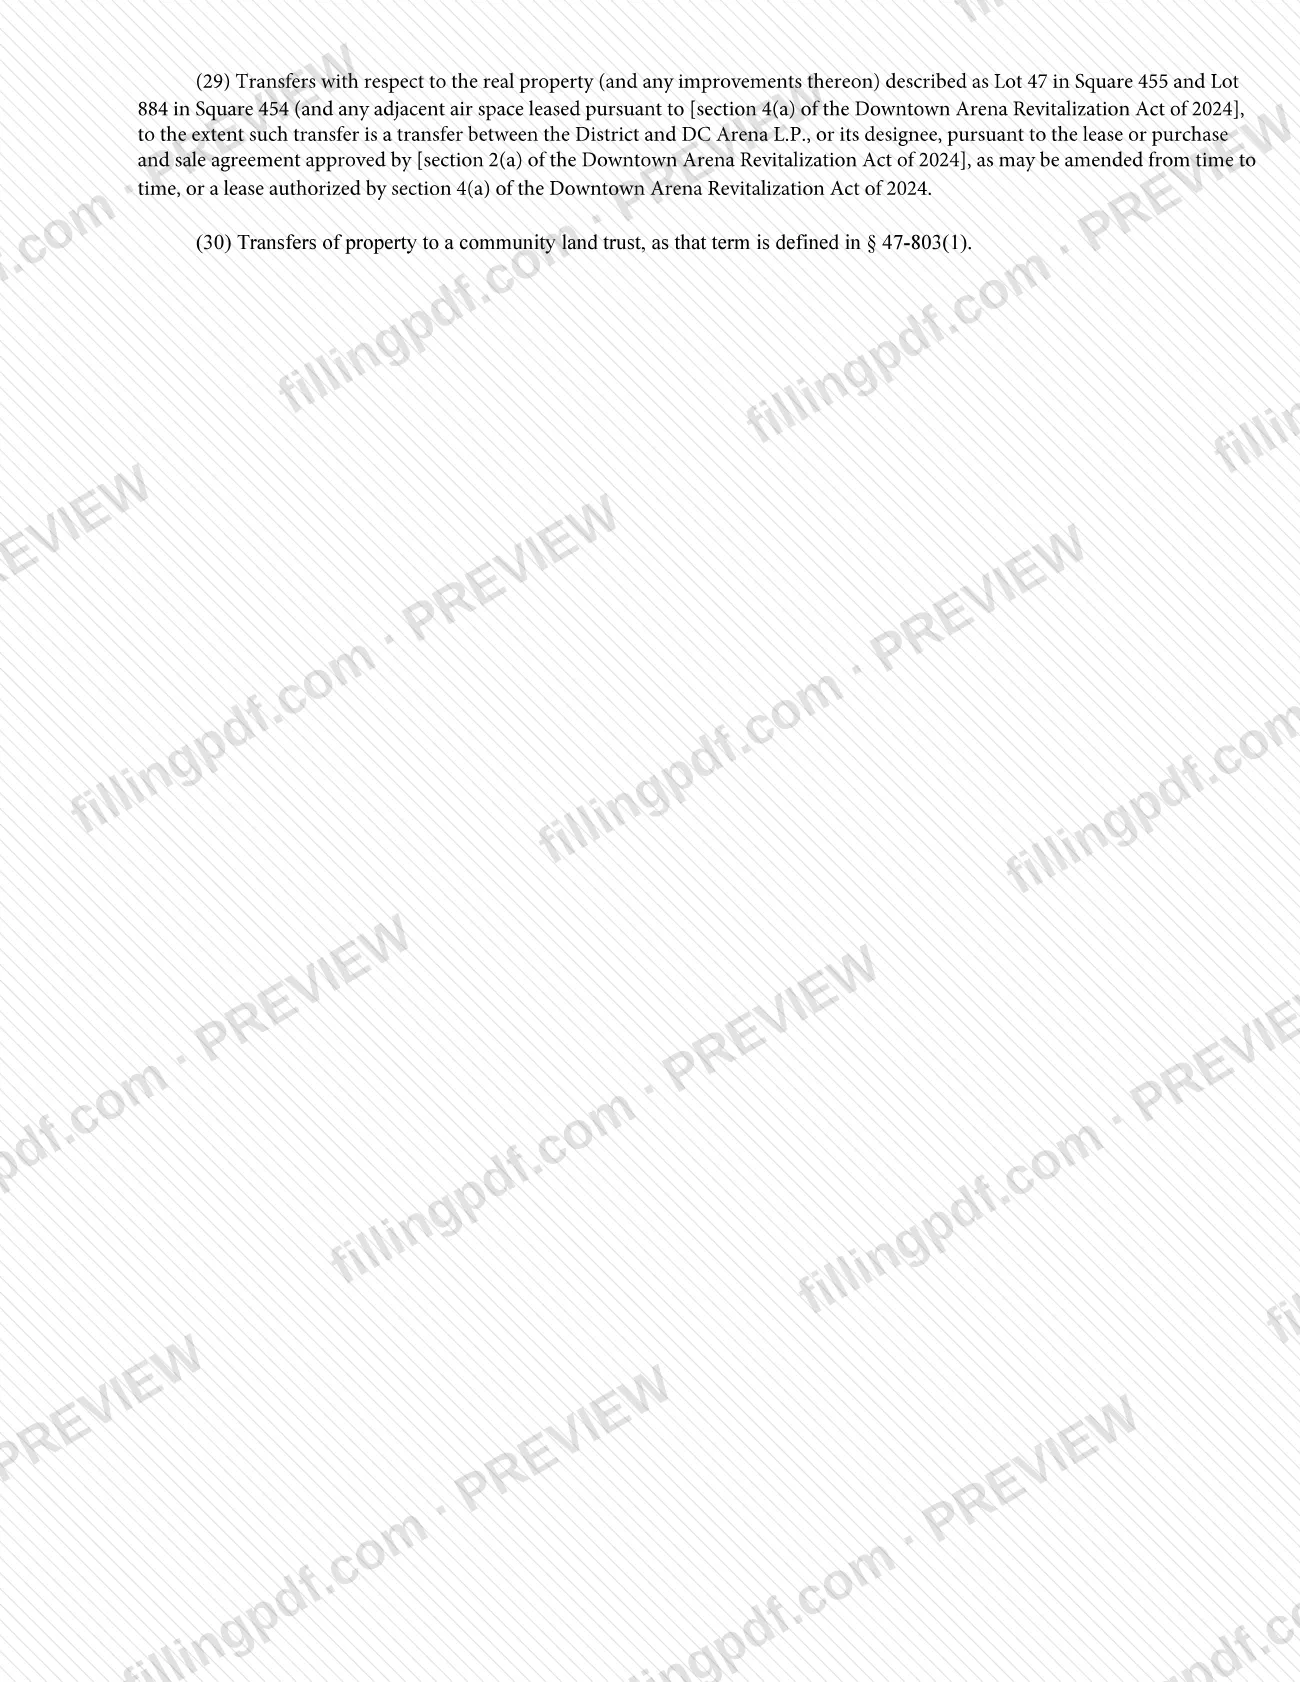
Varios párrafos se aplican a propiedades o proyectos específicos. El documento es una lista de exenciones y sus condiciones; no calcula ningún impuesto.
¿Quién tiene que presentar el ROD 8?
Cualquier persona que vaya a registrar una transferencia de bienes inmuebles en el Distrito de Columbia y considere que está comprendida en una de las exenciones enumeradas debe consultar ROD 8 para encontrar el párrafo aplicable.
Los grupos y condiciones que se mencionan en el texto incluyen:
- Transferencias entre familiares y parejas de hecho: cónyuges, padre o madre e hijo, abuelo o abuela y nieto, o parejas de hecho según la definición de § 32-701(3), pero solo si no hay contraprestación efectiva (párrafo 5).
- Fideicomisos revocables: transferencias de titularidad legal simple a un fideicomiso revocable sin contraprestación efectiva cuando el transferente es el beneficiario actual; transferencias a un beneficiario designado tras el fallecimiento del otorgante; y transferencias realizadas por el fiduciario que estarían exentas si las hiciera el otorgante (párrafos 12 a 14).
- Sucesiones: representantes personales que transfieren los bienes inmuebles o el usufructo vitalicio de una persona fallecida a un legatario o heredero sin contraprestación adicional (párrafo 18).
- Divorcio o separación: transferencias en virtud de un decreto o de un instrumento escrito relacionado con este (párrafo 20).
- Fideicomisos para necesidades especiales: bienes inmuebles residenciales transferidos sin contraprestación, cuando el fideicomiso cumple las condiciones del párrafo 22.
- Gobierno, entidades exentas y grupos de vivienda sin fines de lucro, según se describen en los párrafos 2, 3, 10, 11, 15, 21 y 24.
El párrafo 3 no se aplica a bienes exentos en virtud de § 47-1002(29) o § 47-1002(30). Las transferencias a cambio de una contraprestación no están comprendidas en las exenciones familiares y de fideicomisos que exigen que no haya contraprestación.
Cuándo presentar el ROD 8
El hecho que da lugar a la aplicación es una transferencia de bienes inmuebles que usted pretende tratar como exenta; el documento no establece una fecha límite propia para presentar nada. Dos párrafos incluyen reglas de plazos. Según el párrafo 16, una sociedad de responsabilidad limitada que recibe la exención por una conversión debe notificar al Director del Departamento de Finanzas e Ingresos cualquier cambio en sus miembros o en las participaciones en ganancias y pérdidas durante el período de 12 meses posterior a la fecha de entrada en vigor de la conversión, dentro de los 30 días siguientes al cambio, para que se pueda imponer el impuesto de transferencia aplicable. Según el párrafo 25, se debe adjuntar una copia de la certificación del alcalde a la escritura cuando se presente para su registro, a menos que un reglamento dispense de este requisito. Según el párrafo 19, los importes diferidos para el proyecto hotelero mencionado vencen, sin multa ni intereses, cuando se registra una escritura que transfiere la titularidad de Square 299, Lot 831.
Documentos que necesitas
- Una copia de la certificación del alcalde que confirme que tanto el bien como el transferente cumplen los requisitos para la exención del impuesto a la propiedad, para una transferencia reclamada en virtud del párrafo (25); se adjunta a la escritura al presentarla para su registro, a menos que un reglamento dispense de este requisito.
Cómo rellenar el ROD 8
Abra la lista de exenciones
Lea la declaración inicial según la cual las transferencias enumeradas están exentas del impuesto de transferencia y, luego, revise los párrafos numerados del (1) al (25).
Omita los párrafos derogados
Los párrafos (1) y (4) aparecen como derogados y no pueden servir de fundamento para una exención.
Busque el párrafo aplicable a su transferencia
Identifique el párrafo que describe su transferencia, como el (5) para transferencias entre familiares y parejas de hecho, los párrafos (12) a (14) para fideicomisos revocables, el (18) para representantes personales o el (20) para divorcios.
Verifique las condiciones de ese párrafo
Confirme cada condición indicada, como la ausencia de contraprestación efectiva en los párrafos (5) y (12), la ausencia de contraprestación adicional en los párrafos (8) y (18), o los términos del fideicomiso en el párrafo (22).
Revise las exenciones para entidades y programas
Para las transferencias del gobierno, de entidades exentas o relacionadas con viviendas, revise los párrafos (2), (3), (9) a (11), (15), (21), (23) y (24) para saber quién cumple los requisitos y cuáles son las exclusiones.
Prepare la certificación si es necesaria
Para el párrafo (25), obtenga una copia de la certificación del alcalde para adjuntarla a la escritura, a menos que un reglamento dispense de este requisito.
Revise y descargue el PDF completado
Compruebe que el párrafo en el que se basa corresponda a la transferencia; luego descargue o imprima el PDF completado desde FillingPDF y guárdelo junto con los documentos de la escritura.
Cómo presentar el ROD 8
ROD 8 no indica una dirección postal, portal u oficina propios; por lo tanto, no hay un canal independiente para presentar el formulario. Es una referencia a las exenciones aplicables cuando se registra una transferencia.
- Con la escritura: para el párrafo (25), se debe adjuntar a la escritura, al presentarla para su registro, una copia de la certificación del alcalde que confirme que tanto el bien como el transferente cumplen los requisitos para la exención del impuesto a la propiedad, a menos que un reglamento dispense de este requisito.
- Notificación para conversiones de sociedades de responsabilidad limitada: según el párrafo (16)(B), notifique al Director del Departamento de Finanzas e Ingresos cualquier cambio en los miembros o en las participaciones en ganancias y pérdidas durante los 12 meses posteriores a la fecha de entrada en vigor de la conversión, dentro de los 30 días siguientes al cambio.
- Preguntas: OTR publica el documento en https://otr.cfo.dc.gov/publication/rod-8-exemptions-transfer-tax; para obtener detalles sobre la presentación que no estén impresos en el formulario, comuníquese con OTR a través de su sitio web.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados arriba.
Errores comunes que debes evitar
- Reclamar la exención para cónyuges, padre o madre e hijo, abuelo o abuela y nieto, o parejas de hecho cuando se paga una contraprestación efectiva; el párrafo (5) solo contempla las transferencias sin contraprestación.
- Basarse en el párrafo (1) o (4), que aparecen como derogados.
- Presentar una escritura según el párrafo (25) sin una copia de la certificación del alcalde, a menos que un reglamento dispense de este requisito.
- Usar la exención para fideicomisos revocables en una transferencia en la que el transferente no es el beneficiario actual, o por la que se da una contraprestación (párrafo 12).
- Aplicar el párrafo (3) a bienes exentos en virtud de § 47-1002(29) o § 47-1002(30), que el párrafo excluye.
- Considerar que un fideicomiso para necesidades especiales cumple los requisitos cuando el beneficiario puede actuar como fiduciario o no es el único beneficiario durante toda su vida (párrafo 22).
- No notificar al Director dentro de los 30 días siguientes a un cambio en los miembros o las participaciones en ganancias de una sociedad de responsabilidad limitada durante los 12 meses posteriores a una conversión (párrafo 16).
- Reclamar el párrafo (8) para una escritura correctiva o confirmatoria que incluya una contraprestación adicional.
Preguntas frecuentes
¿Qué es ROD 8 - Exenciones (impuesto de transferencia)?
Es un documento de la Oficina de Impuestos y Recaudación de DC (OTR) que enumera las transferencias de bienes inmuebles exentas del impuesto de transferencia del Distrito. Cada exención aparece en un párrafo numerado con sus propias condiciones, como la ausencia de contraprestación efectiva o la obligación de presentar una certificación.
¿Las transferencias entre cónyuges están exentas del impuesto de transferencia de DC?
Sí. Según el párrafo (5), están exentas las transferencias entre cónyuges, padre o madre e hijo, abuelo o abuela y nieto, o parejas de hecho, pero solo si se realizan sin contraprestación efectiva. Si se paga una contraprestación, este párrafo no se aplica.
¿Está exenta la transferencia de mi vivienda a un fideicomiso revocable?
El párrafo (12) exime la transferencia de la titularidad legal simple a un fideicomiso revocable, sin contraprestación efectiva, cuando el transferente es el beneficiario actual del fideicomiso. Los párrafos (13) y (14) se refieren a las transferencias tras el fallecimiento del otorgante y a las realizadas por el fiduciario.
¿Están exentas las transferencias realizadas en virtud de un divorcio?
Sí. El párrafo (20) exime las transferencias realizadas en virtud de un decreto de divorcio o de manutención por separación, o de un instrumento escrito relacionado con el divorcio o la separación.
¿Debo adjuntar una certificación para solicitar la exención del párrafo (25)?
Sí, a menos que un reglamento dispense de este requisito. Para una transferencia que el alcalde haya certificado como apta para la exención del impuesto a la propiedad, se debe adjuntar una copia de la certificación a la escritura al presentarla para su registro.
¿Las sociedades de responsabilidad limitada deben notificar a alguien después de una conversión?
Para la exención del párrafo (16), se debe notificar al Director del Departamento de Finanzas e Ingresos cualquier cambio en los miembros o en las participaciones en ganancias y pérdidas durante los 12 meses posteriores a la fecha de entrada en vigor de la conversión, dentro de los 30 días siguientes al cambio.
¿Puedo rellenar ROD 8 en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta nada ante OTR ni registra su escritura; usted debe seguir los canales de la agencia.
¿Listo para rellenar el ROD 8?
Rellenar el ROD 8 ahora