
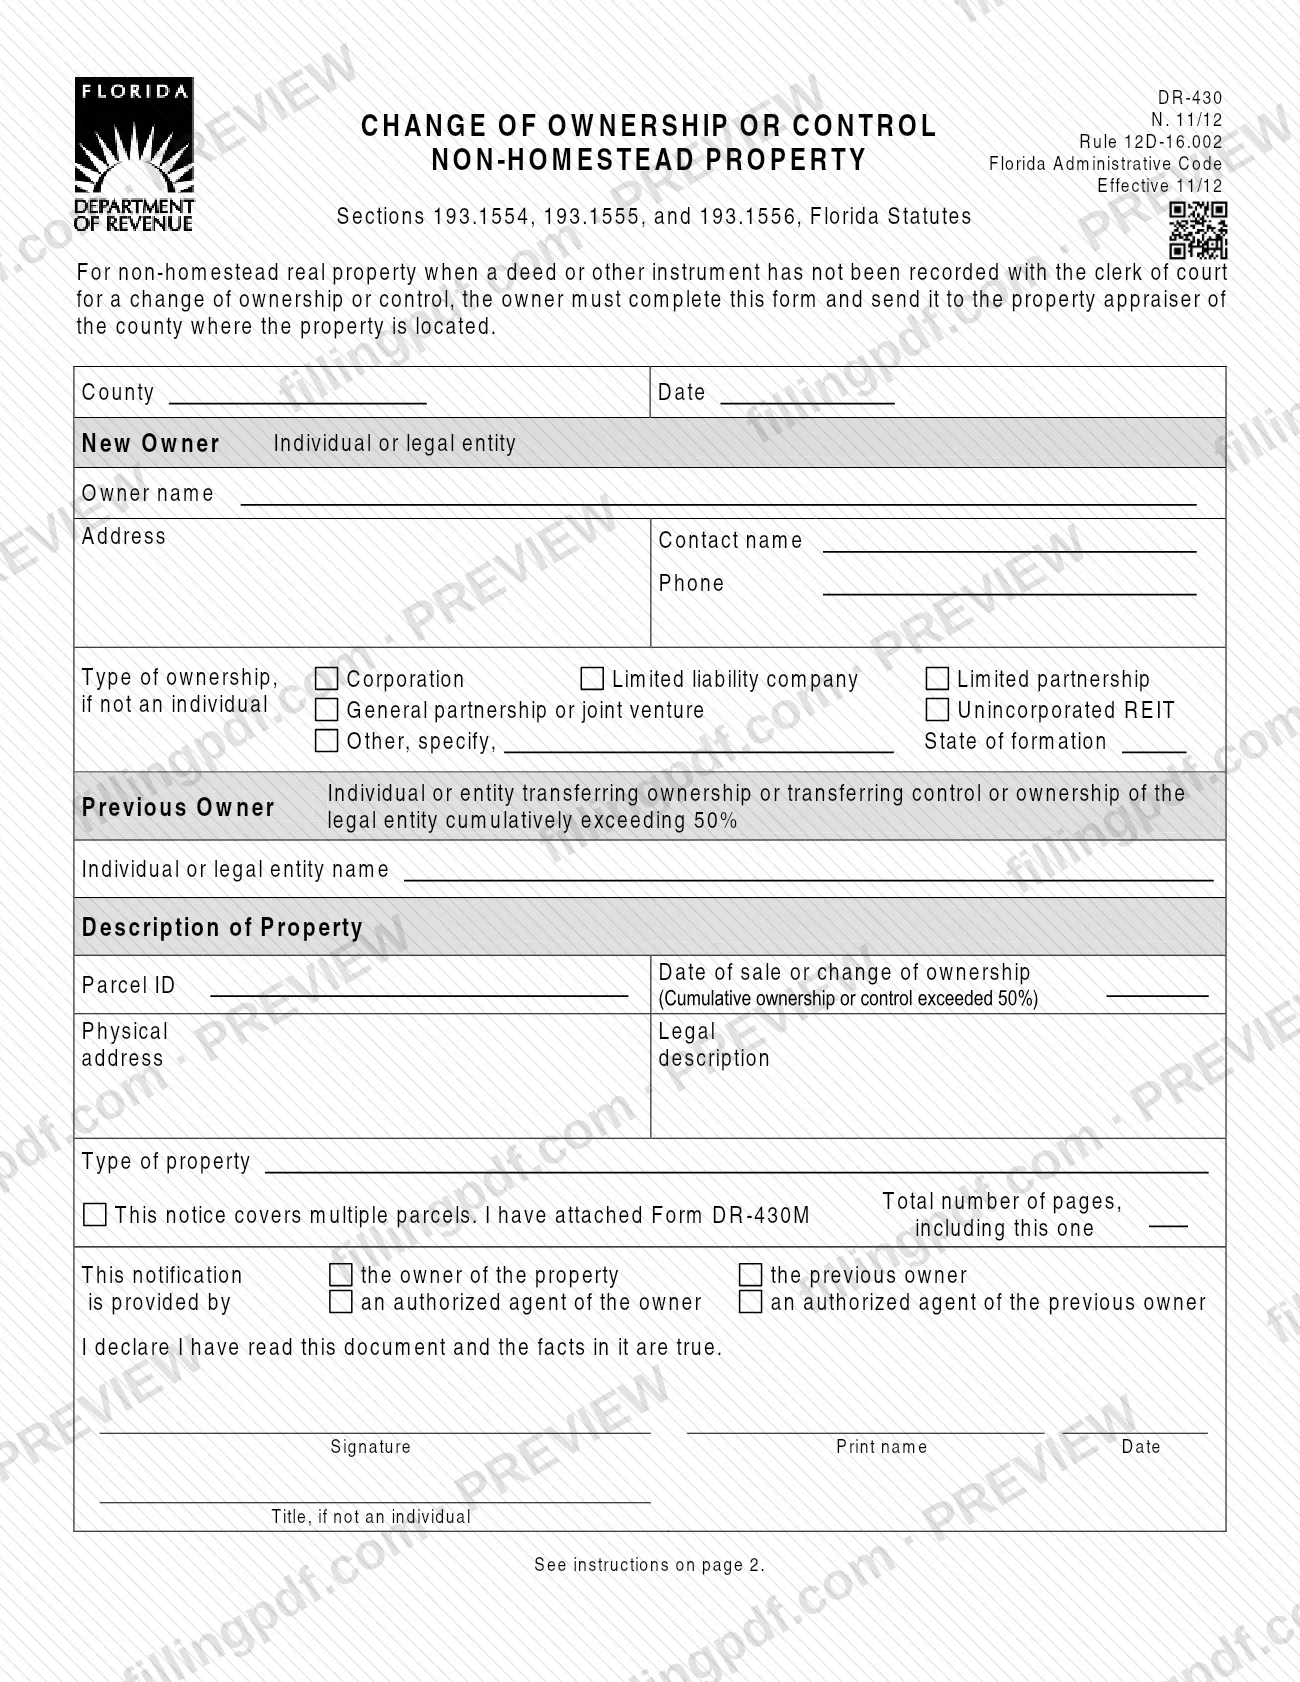
El Formulario DR-430, Cambio de titularidad o control de propiedad no residencial con exención de vivienda principal (Change of Ownership or Control, Non-homestead Property), es el aviso que envía el propietario al tasador de propiedades del condado cuando cambia la titularidad o el control de un inmueble que no tiene exención de vivienda principal y no se registró ninguna escritura ni otro instrumento en la oficina del secretario del tribunal. El Tasador de Propiedades del Condado de Manatee publica el formulario para descargar, por lo que aparece en búsquedas sobre impuestos a la propiedad del Condado de Manatee, pero debe enviarse al tasador del condado donde se encuentra la propiedad. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado.
Última actualización
¿Qué es el DR-430?
Formulario DR-430, Cambio de titularidad o control de propiedad no residencial con exención de vivienda principal, es el aviso que envía el propietario de un inmueble sin exención de vivienda principal al tasador de propiedades del condado cuando cambia la titularidad o el control y no se registró ninguna escritura ni otro instrumento en la oficina del secretario del tribunal.
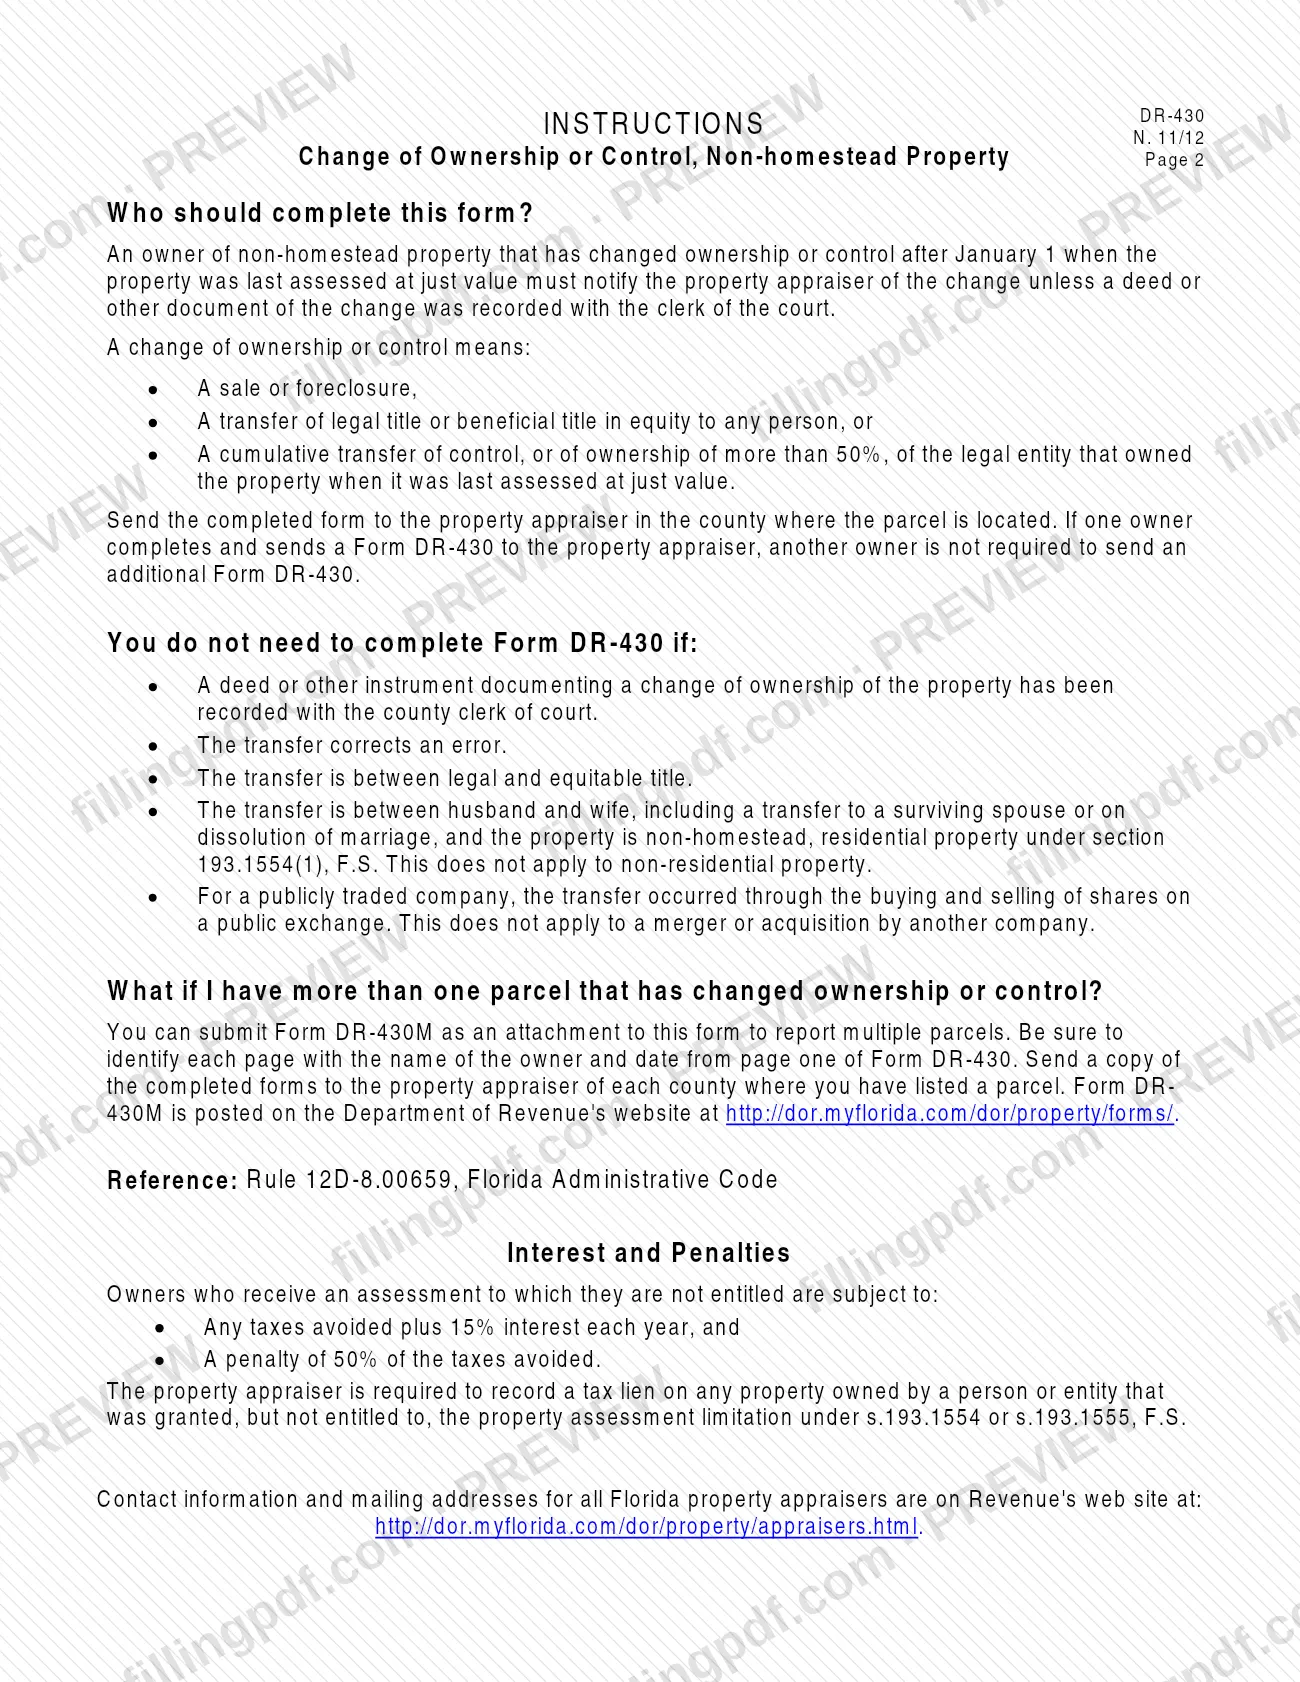
El formulario se publica conforme a la Regla 12D-16.002 del Código Administrativo de Florida y hace referencia a las secciones 193.1554, 193.1555 y 193.1556 de los Estatutos de Florida. La página 1 recopila el condado y la fecha, el nuevo propietario y su tipo de titularidad, el propietario anterior, la descripción de la propiedad (fecha del cambio, ID del lote, dirección física, descripción legal y tipo de propiedad) y una declaración firmada. La página 2 contiene las instrucciones.
Las instrucciones definen un cambio de titularidad o control como cualquiera de los siguientes:
- Una venta o ejecución hipotecaria.
- Una transferencia del título legal o del título beneficiario en equidad a cualquier persona.
- Una transferencia acumulativa del control, o de la titularidad de más del 50 %, de la entidad legal que era propietaria del inmueble cuando se lo tasó por última vez a su valor justo.
Un solo aviso puede incluir varios lotes: se adjunta el Formulario DR-430M al Formulario DR-430 para informar sobre varios lotes. Las instrucciones también advierten que los propietarios que reciban una tasación a la que no tienen derecho deben los impuestos que evitaron, más intereses y una multa, y que el tasador de propiedades debe registrar un gravamen fiscal sobre la propiedad.
¿Quién tiene que presentar el DR-430?
El propietario de una propiedad sin exención de vivienda principal cuya titularidad o control haya cambiado después del 1 de enero, fecha en que se tasó la propiedad por última vez a su valor justo, debe notificarlo al tasador de propiedades mediante este formulario, a menos que se haya registrado una escritura u otro documento del cambio en la oficina del secretario del tribunal. Si un propietario completa y envía un Formulario DR-430, los demás propietarios no tienen que enviar otro.
El aviso puede proporcionarlo el propietario de la propiedad, el propietario anterior o un representante autorizado de cualquiera de ellos; el formulario tiene una casilla para cada opción.
No es necesario completar el Formulario DR-430 si:
- Se registró una escritura u otro instrumento que documenta el cambio de titularidad en la oficina del secretario del tribunal del condado.
- La transferencia corrige un error.
- La transferencia se realiza entre el título legal y el título equitativo.
- La transferencia se realiza entre cónyuges, incluso a un cónyuge sobreviviente o como consecuencia de la disolución del matrimonio, y la propiedad es residencial, no tiene exención de vivienda principal y está sujeta a la sección 193.1554(1), F.S. Esto no se aplica a propiedades no residenciales.
- En el caso de una empresa que cotiza en bolsa, la transferencia se realizó mediante la compra y venta de acciones en un mercado público. Esto no se aplica a una fusión o adquisición por parte de otra empresa.
Cuándo presentar el DR-430
El requisito se activa cuando cambia la titularidad o el control de una propiedad sin exención de vivienda principal después del 1 de enero, fecha en que se tasó la propiedad por última vez a su valor justo, y no se registró ninguna escritura ni otro instrumento del cambio en la oficina del secretario del tribunal. El formulario no indica una fecha límite por separado, así que envíelo una vez que se haya producido la venta, ejecución hipotecaria, transferencia de título o transferencia acumulativa del control o de más del 50 % de la titularidad. El formulario solicita la fecha de la venta o del cambio de titularidad, y la fecha en que la titularidad o el control acumulativos superaron el 50 % cuando ese sea el motivo. Las instrucciones explican lo que está en juego: los propietarios que reciben una limitación de tasación a la que no tienen derecho deben los impuestos que evitaron, más intereses y una multa, y el tasador de propiedades debe registrar un gravamen fiscal sobre la propiedad.
Documentos que necesitas
- Formulario DR-430M, que se adjunta solo cuando el aviso incluye varios lotes; identifique cada página con el nombre del propietario y la fecha de la página uno del Formulario DR-430.
Cómo rellenar el DR-430
Indique el condado y la fecha
En la parte superior, escriba el condado donde se encuentra la propiedad y la fecha. Use el mismo nombre del propietario y la misma fecha en cualquier Formulario DR-430M que adjunte.
Identifique al nuevo propietario
En la sección New Owner, indique el nombre del propietario, la dirección, el nombre de contacto y el número de teléfono.
Indique el tipo de titularidad
Si el nuevo propietario no es una persona física, marque un tipo: Corporación, compañía de responsabilidad limitada, sociedad limitada, sociedad colectiva o empresa conjunta, REIT no constituido en sociedad, u Otro e indique cuál. Indique el estado de constitución.
Identifique al propietario anterior
En la sección Previous Owner, indique el nombre de la persona física o entidad legal que transfiere la titularidad, o cuya titularidad o control de la entidad superó acumulativamente el 50 %.
Indique la fecha del cambio
En Description of Property, indique la fecha de la venta o del cambio de titularidad. Si la titularidad o el control acumulativos superaron el 50 %, indique la fecha en que ocurrió.
Describa la propiedad
Indique el ID del lote, la dirección física, la descripción legal y el tipo de propiedad.
Informe sobre varios lotes y el total de páginas
Si el aviso incluye varios lotes, marque la casilla que indica que adjuntó el Formulario DR-430M. Indique el número total de páginas, incluida esta.
Indique quién proporciona el aviso
Marque si el aviso lo proporciona el propietario de la propiedad, el propietario anterior, un representante autorizado del propietario o un representante autorizado del propietario anterior.
Firme la declaración
Firme, escriba su nombre en letra de imprenta e indique la fecha debajo de la declaración que confirma que ha leído el documento y que los datos son verídicos. Añada su cargo si no es una persona física.
Revise y descargue el PDF completado
Revise el condado, el ID del lote, las fechas y el número de páginas; luego descargue o imprima el PDF completado desde FillingPDF. Envíelo según se indica en Cómo presentar.
Cómo presentar el DR-430
El Formulario DR-430 se envía al tasador de propiedades del condado donde se encuentra el lote; el formulario no incluye una dirección ni un portal propios.
- Un solo lote: envíe el formulario completado al tasador de propiedades del condado donde se encuentra el lote. Si un propietario envía un Formulario DR-430, los demás propietarios no tienen que enviar otro.
- Varios lotes: adjunte el Formulario DR-430M, identifique cada página con el nombre del propietario y la fecha de la página uno del Formulario DR-430, y envíe una copia de los formularios completados al tasador de propiedades de cada condado donde haya incluido un lote. El Formulario DR-430M está publicado en el sitio web del Departamento de Ingresos en http://dor.myflorida.com/dor/property/forms/.
- Cómo encontrar la dirección: la información de contacto y las direcciones postales de todos los tasadores de propiedades de Florida están en el sitio web del Departamento de Ingresos: http://dor.myflorida.com/dor/property/appraisers.html.
FillingPDF le permite rellenar y descargar el PDF; el envío se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Presentar el Formulario DR-430 cuando ya se registró una escritura u otro instrumento del cambio en la oficina del secretario del tribunal del condado; las instrucciones indican que en ese caso no es necesario.
- Enviar el formulario para una transferencia que las instrucciones excluyen: corregir un error, una transferencia entre el título legal y el título equitativo, o una transferencia admisible entre cónyuges de una propiedad residencial.
- Aplicar la exclusión para cónyuges a una propiedad no residencial; las instrucciones indican que solo cubre propiedades residenciales sin exención de vivienda principal sujetas a la sección 193.1554(1), F.S.
- Suponer que una fusión o adquisición de una empresa que cotiza en bolsa está excluida; solo se excluyen las transferencias mediante la compra y venta de acciones en un mercado público.
- Adjuntar el Formulario DR-430M sin escribir en cada página el nombre del propietario y la fecha de la página uno del Formulario DR-430.
- Enviar un aviso de varios lotes a un solo tasador de propiedades cuando los lotes están en varios condados; cada tasador del condado debe recibir una copia de los formularios completados.
- Presentar el formulario sin firmar la declaración o sin escribir en letra de imprenta el nombre y la fecha junto a la firma.
- No verificar quién proporciona el aviso: el propietario, el propietario anterior o un representante autorizado de cualquiera de ellos.
Preguntas frecuentes
¿Para qué se usa el Formulario DR-430?
El Formulario DR-430 notifica al tasador de propiedades del condado que cambió la titularidad o el control de un inmueble sin exención de vivienda principal. Se usa cuando no se ha registrado una escritura ni otro instrumento del cambio en la oficina del secretario del tribunal. El propietario lo completa y lo envía al tasador del condado donde se encuentra la propiedad.
¿Es el Formulario DR-430 un formulario de impuestos a la propiedad del Condado de Manatee?
El Tasador de Propiedades del Condado de Manatee lo publica para descargar, pero no se limita al Condado de Manatee. Debe enviarlo al tasador de propiedades del condado donde se encuentra el lote, por lo que se envía al Condado de Manatee solo si el lote está allí.
¿Necesito el Formulario DR-430 si registré la escritura?
No. Las instrucciones indican que no es necesario completar el Formulario DR-430 si se registró una escritura u otro instrumento que documenta el cambio de titularidad en la oficina del secretario del tribunal del condado. El formulario es para cambios que no se registraron.
¿Los cónyuges deben presentar el Formulario DR-430 cuando uno transfiere la propiedad al otro?
No en el caso de una propiedad residencial sin exención de vivienda principal sujeta a la sección 193.1554(1), F.S. Se excluye una transferencia entre cónyuges, incluso a un cónyuge sobreviviente o como consecuencia de la disolución del matrimonio. La exclusión no se aplica a propiedades no residenciales.
¿Cómo informo sobre más de un lote en el Formulario DR-430?
Adjunte el Formulario DR-430M al Formulario DR-430 y marque la casilla de varios lotes en la página uno. Escriba en cada página el nombre del propietario y la fecha de la página uno. Envíe una copia de los formularios completados al tasador de propiedades de cada condado donde haya incluido un lote.
¿Dónde envío el Formulario DR-430?
Envíelo al tasador de propiedades del condado donde se encuentra el lote. El formulario no incluye una dirección; la información de contacto y las direcciones postales de todos los tasadores de propiedades de Florida están en el sitio web del Departamento de Ingresos: http://dor.myflorida.com/dor/property/appraisers.html.
¿Qué ocurre si no notifico al tasador de propiedades?
Los propietarios que reciben una tasación a la que no tienen derecho deben los impuestos que evitaron, más intereses por cada año y una multa. El tasador de propiedades también debe registrar un gravamen fiscal sobre la propiedad que recibió una limitación conforme a s.193.1554 o s.193.1555, F.S., sin que el propietario tuviera derecho a ella.
¿Puedo rellenar el Formulario DR-430 en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario; usted debe enviarlo al tasador de propiedades por los canales que describe el formulario.
¿Listo para rellenar el DR-430?
Rellenar el DR-430 ahora