
El Formulario 1028, Solicitud de reconocimiento de exención conforme a la sección 521 del Código de Impuestos Internos (Application for Recognition of Exemption Under Section 521 of the Internal Revenue Code), es la solicitud del Servicio de Impuestos Internos (IRS) que presenta una asociación cooperativa de agricultores, productores de frutas o personas con ocupaciones similares para obtener reconocimiento de exención conforme a la sección 521 del Código de Impuestos Internos. Recopila información sobre la identidad de la organización, sus documentos constitutivos, acciones, votación, dividendos por patrocinio y actividades comerciales, además de datos financieros de cuatro años. En esta página puede rellenar el Formulario 1028 en línea en FillingPDF y descargar o imprimir el PDF completado; el formulario y sus instrucciones son publicados por el IRS, y la solicitud se envía al IRS con el Formulario 8718 y la tarifa de usuario.
Última actualización
¿Qué es el Form 1028?
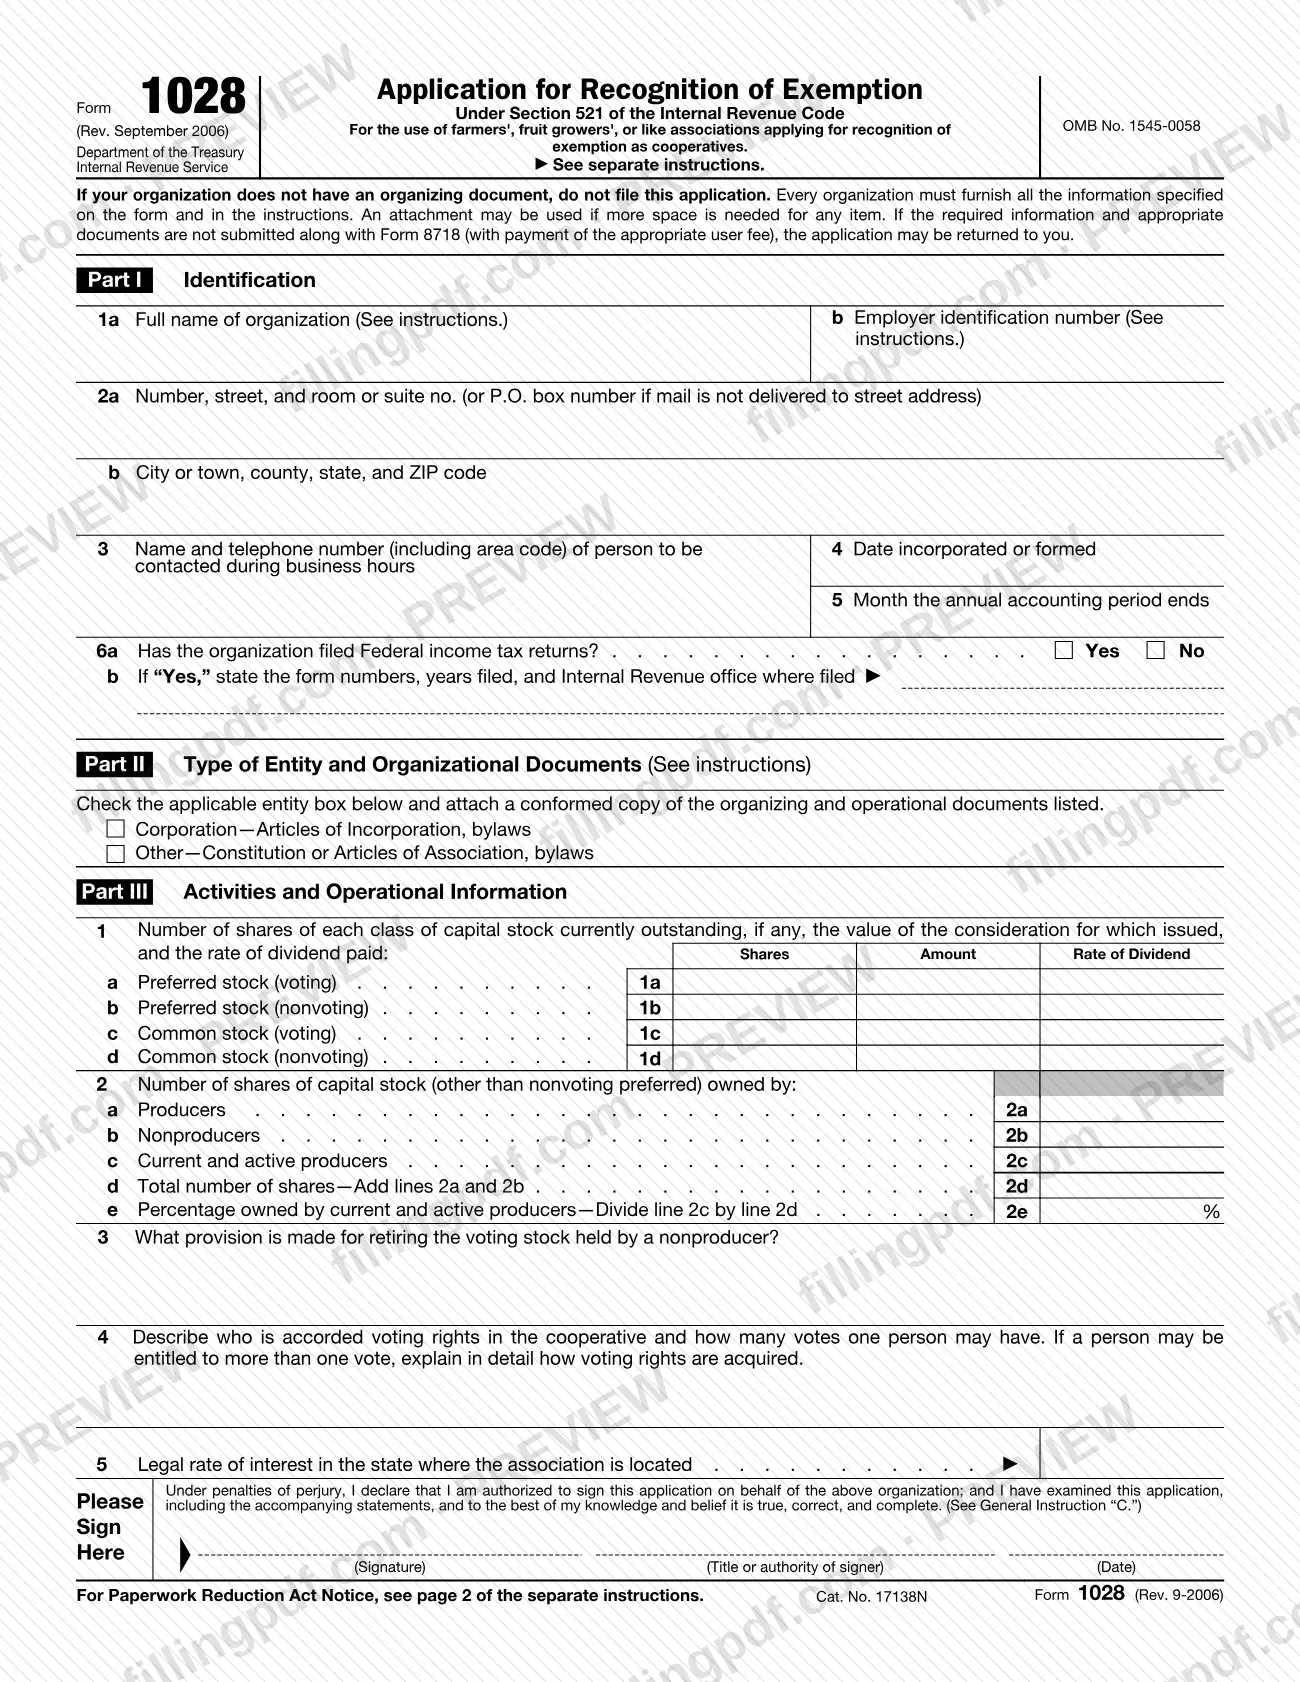
El Formulario 1028, Solicitud de reconocimiento de exención conforme a la sección 521 del Código de Impuestos Internos (Application for Recognition of Exemption Under Section 521 of the Internal Revenue Code), es el formulario del IRS que usa una cooperativa agrícola para solicitar el reconocimiento de su condición de exenta como cooperativa conforme a la sección 521. Está impreso bajo el número OMB 1545-0058.
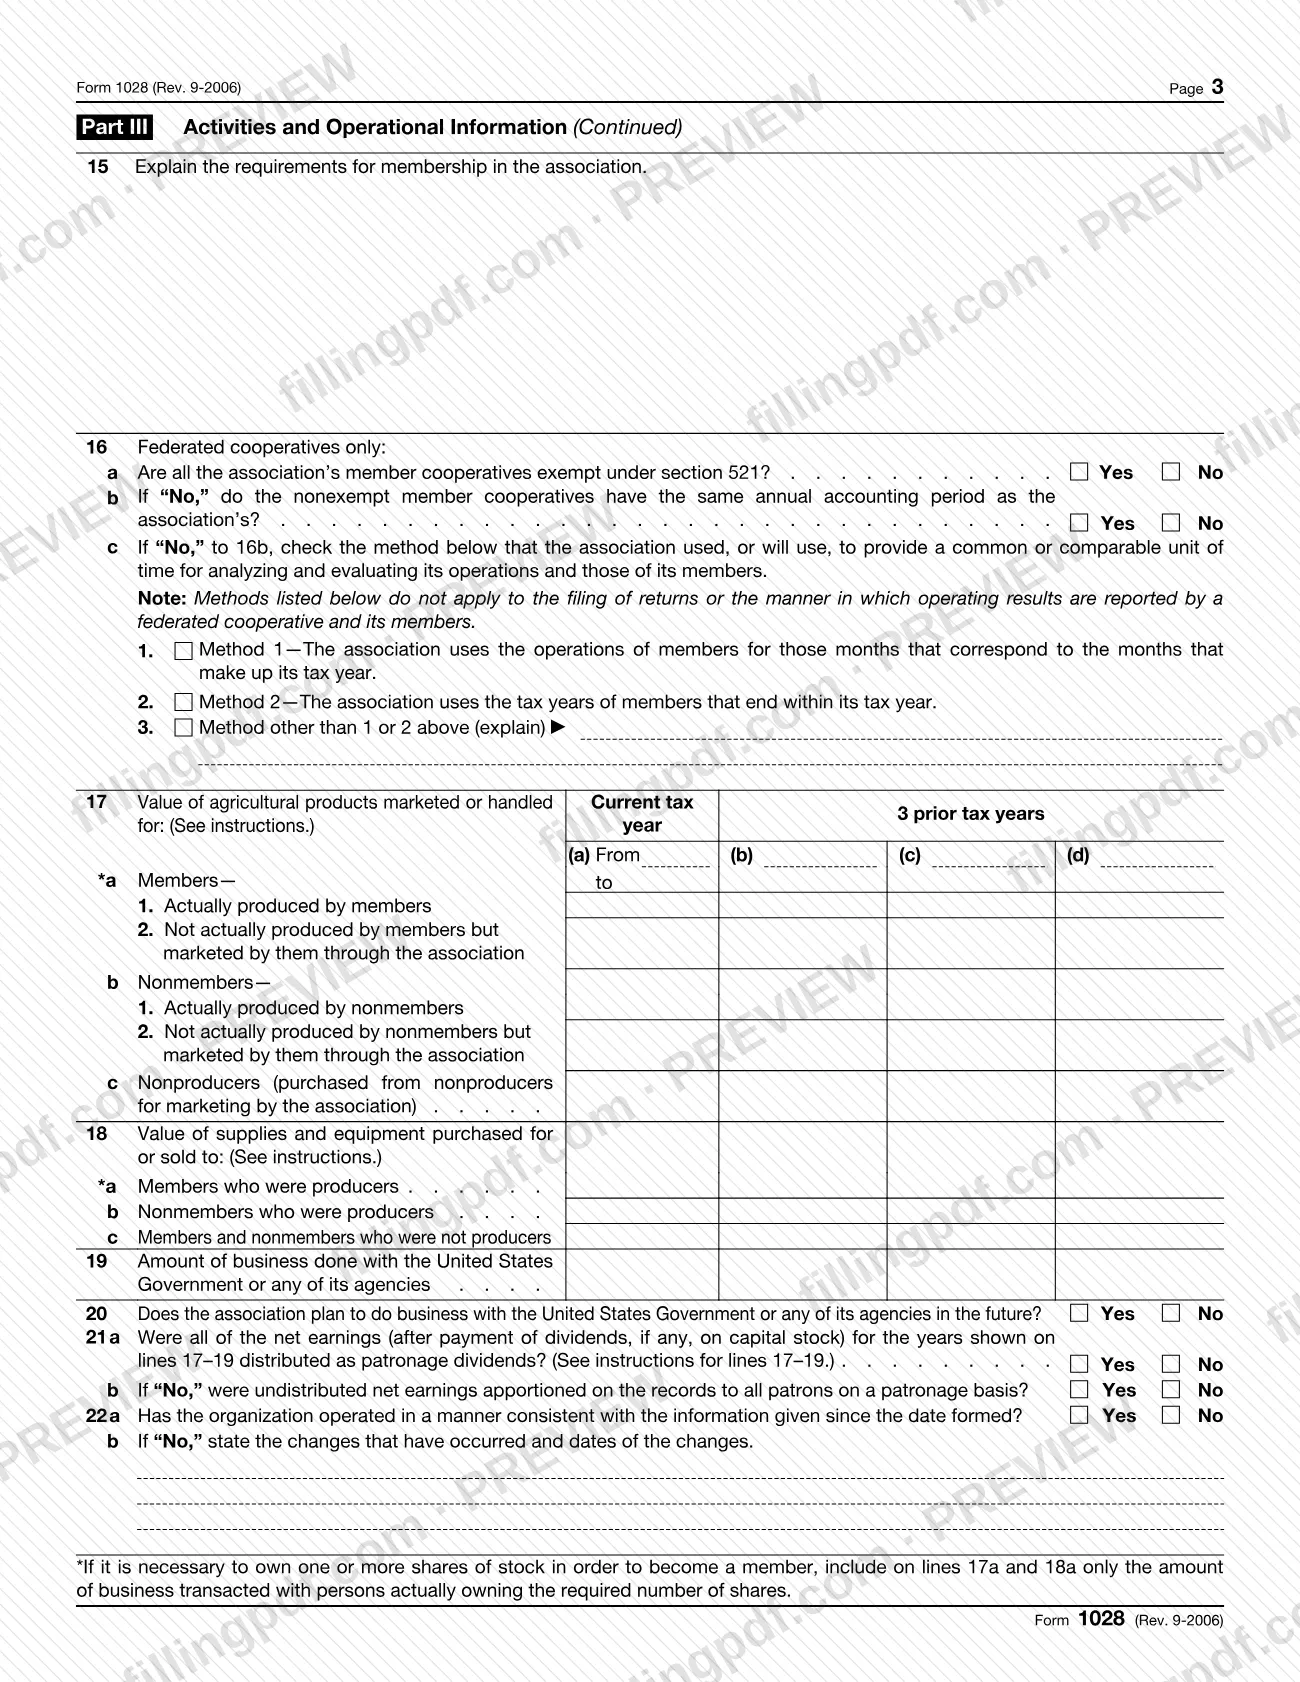
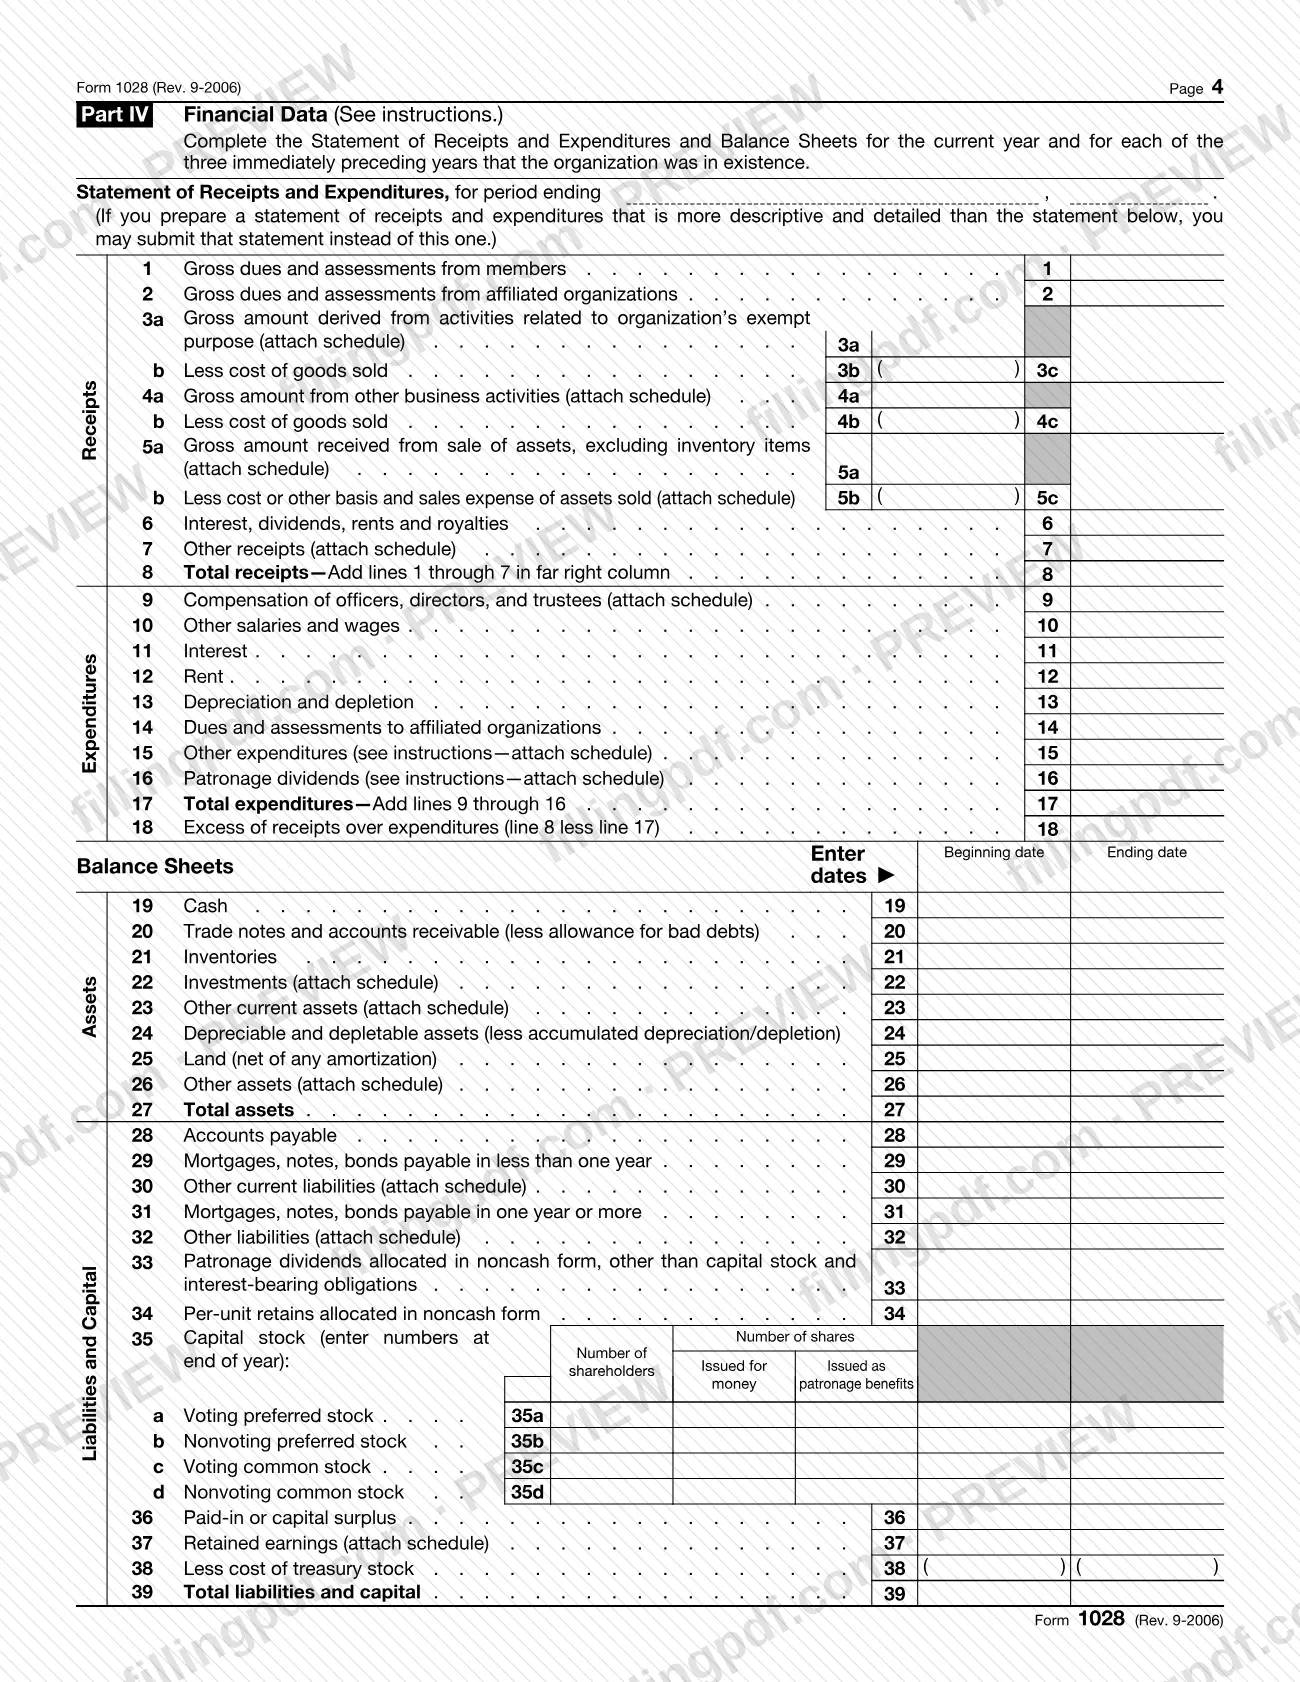
Las instrucciones del IRS definen una cooperativa agrícola como una asociación de agricultores, productores de frutas o personas con ocupaciones similares que está organizada y funciona sobre una base cooperativa. El formulario tiene cuatro partes: Parte I, Identificación; Parte II, Tipo de entidad y documentos constitutivos; Parte III, Actividades e información operativa (líneas 1 a 22); y Parte IV, Datos financieros, que incluye un estado de ingresos y gastos y balances generales.
Completar y presentar el formulario, junto con el Formulario 8718 y la tarifa de usuario, inicia la determinación del IRS. Las instrucciones indican que el IRS informa a la organización su determinación y las declaraciones anuales que deberá presentar poco después de recibir la solicitud. Una organización reconocida como exenta conforme a la sección 521 presenta una declaración anual en el Formulario 1120-C, Declaración de impuestos sobre los ingresos de Estados Unidos para asociaciones cooperativas.
El formulario no puede presentarse por sí solo: una organización que no tenga un documento constitutivo no debe presentarlo, y la solicitud puede ser devuelta si no se incluye la información requerida y el Formulario 8718 con el pago.
¿Quién tiene que presentar el Form 1028?
Una asociación cooperativa de agricultores, productores de frutas o personas con ocupaciones similares que solicite reconocimiento de exención conforme a la sección 521 usa el Formulario 1028. Las instrucciones indican que puede usarlo una cooperativa agrícola, es decir, una asociación de agricultores, productores de frutas o personas con ocupaciones similares organizada y administrada sobre una base cooperativa.
Condiciones y exclusiones indicadas en el formulario y en las instrucciones:
- No lo presente si la organización no tiene un documento constitutivo. El formulario indica que no se presente la solicitud en ese caso, y las instrucciones señalan que tal organización no calificará para la condición de exenta.
- Una organización no se considera exenta, aunque opere conforme a las secciones 521 y 1381 a 1388, a menos que presente esta solicitud o haya recibido previamente una resolución que reconozca su exención.
- Las líneas 16a a 16c son solo para cooperativas federadas.
Un funcionario, director o persona que tenga un poder notarial puede firmar la solicitud. Si un agente o abogado representará a la organización, debe presentarse un poder notarial con la solicitud, mediante el Formulario 2848, Poder notarial y declaración del representante, o el Formulario 8821, Autorización de información tributaria.
Cuándo presentar el Form 1028
Presente el Formulario 1028 cuando la cooperativa quiera que el IRS reconozca su condición de exenta conforme a la sección 521; el formulario y las instrucciones no indican una fecha límite independiente. Las instrucciones señalan que una organización no se considerará exenta a menos que presente esta solicitud o haya recibido previamente una resolución que reconozca su exención.
El período afecta los datos financieros. La Parte IV y las líneas 17 a 19 deben cubrir el año en curso y los 3 años inmediatamente anteriores, o el tiempo que la organización haya existido si es menos de 4 años. El período del año en curso comienza el primer día del período contable anual establecido por la organización y termina cualquier día dentro de los 60 días anteriores a la fecha de la solicitud. Si la fecha de la solicitud es menos de 60 días después del primer día del período contable actual, no se requiere información del año en curso, pero sí la de los 3 años anteriores.
Después de recibir la solicitud, las instrucciones indican que el IRS informará a la organización su determinación poco después de recibirla. Una vez reconocida, la organización presenta una declaración anual en el Formulario 1120-C.
Documentos que necesitas
- Formulario 8718, Tarifa de usuario para solicitar una carta de determinación para una organización exenta, con la tarifa de usuario no reembolsable correspondiente; sin estos elementos, la solicitud puede ser devuelta.
- Una copia conformada del documento constitutivo: artículos de incorporación firmados para una corporación, o la constitución o los artículos de asociación firmados para otra entidad.
- Una copia de los estatutos, adjunta al documento constitutivo en la Parte II.
- Una declaración firmada por un funcionario autorizado para firmar, que certifique que las copias están completas y son exactas, si las copias de los documentos constitutivos no están firmadas.
- Estado de ingresos y gastos y balances generales (Parte IV) del año en curso y de cada uno de los 3 años anteriores, o del tiempo que la organización haya existido si es menos de 4 años.
- Anexos para cada línea marcada "attach schedule" en la Parte IV, como las líneas 3a, 4a, 5a, 5b, 7, 9, 15, 16, 22, 23, 26, 30, 32 y 37.
- Formulario 2848, Poder notarial y declaración del representante, o Formulario 8821, Autorización de información tributaria, si un agente o abogado representa a la organización.
- Una transcripción, si algún anexo es una grabación de cinta; por lo general, las instrucciones no aceptan grabaciones sin una transcripción.
Cómo rellenar el Form 1028
Identifique la organización en la Parte I
Línea 1a: ingrese el nombre tal como aparece en los documentos constitutivos, incluidas las enmiendas, e indique entre paréntesis cualquier otro nombre comercial. Línea 1b: ingrese el EIN o solicítelo si la organización no tiene uno.
Ingrese la dirección y los datos de contacto
Líneas 2a y 2b: indique la dirección (o un apartado postal si no se entrega correo en la calle), la ciudad, el condado, el estado y el código ZIP. Línea 3: indique el nombre y el número de teléfono, con el código de área, de una persona a quien el IRS pueda llamar durante el horario laboral.
Ingrese las fechas y el historial de presentación
Línea 4: fecha de incorporación o constitución. Línea 5: mes en que termina el período contable anual. Línea 6a: marque Sí o No para indicar si presentó declaraciones federales de impuestos sobre los ingresos anteriormente; si marca Sí, en la línea 6b indique los números de formulario, los años de presentación y la oficina donde se presentaron.
Seleccione el tipo de entidad en la Parte II
Marque Corporation (corporación; artículos de incorporación y estatutos) u Other (otra; constitución o artículos de asociación y estatutos), y adjunte copias conformadas de los documentos constitutivos y operativos indicados.
Informe las acciones y la propiedad (líneas 1 y 2)
Línea 1: indique las acciones, el importe y la tasa de dividendos de cada clase de acciones preferentes y comunes, con derecho a voto y sin derecho a voto. Líneas 2a a 2c: indique las acciones propiedad de productores, no productores y productores actuales y activos; la línea 2d es la suma de 2a y 2b, y la línea 2e es la línea 2c dividida por la línea 2d.
Explique la votación, las acciones y las reservas
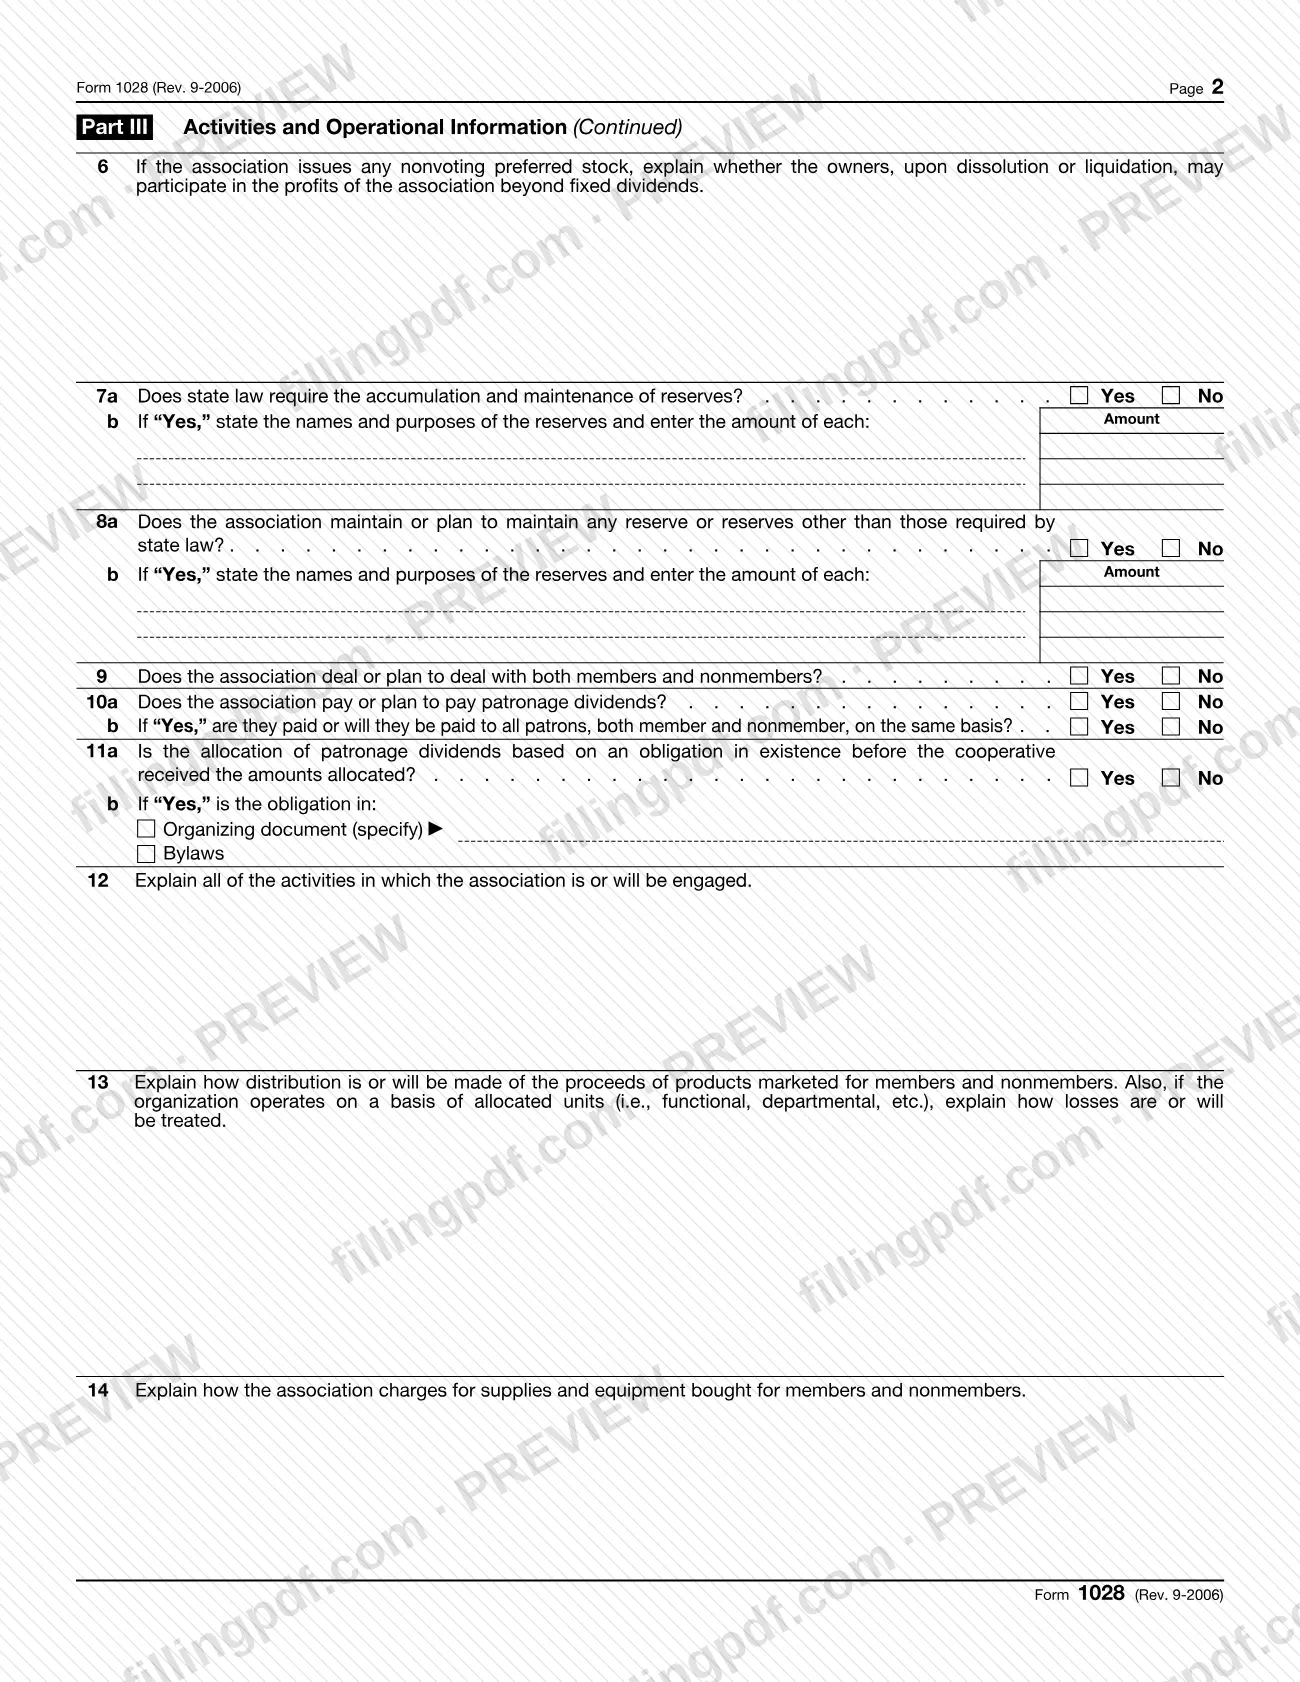
Responda las líneas 3 y 4 (retiro de acciones con derecho a voto de no productores; derechos de voto y votos por persona), la línea 5 (tasa legal de interés), la línea 6 (participación de acciones preferentes sin derecho a voto) y las líneas 7 y 8 (reservas requeridas y otras reservas, con nombres, fines e importes).
Describa a los miembros, los dividendos y las actividades
Responda la línea 9 (miembros y no miembros), las líneas 10 y 11 (dividendos por patrocinio y la obligación que respalda su asignación) y explique las líneas 12 a 15: actividades, distribución de ingresos, cargos por suministros y equipo, y requisitos de membresía.
Complete las preguntas sobre cooperativas federadas
Las líneas 16a a 16c se aplican solo a cooperativas federadas. Si las cooperativas miembros no están todas exentas y tienen períodos contables diferentes, marque el Método 1 o el Método 2, o explique otro método.
Informe el volumen de negocios en las líneas 17 a 22
Líneas 17 y 18: indique el valor de los productos comercializados y los suministros y el equipo del año en curso y de los 3 años anteriores. Líneas 19 y 20: informe las actividades comerciales con el Gobierno de Estados Unidos; líneas 21 y 22: indique la distribución de las ganancias netas y si las operaciones coinciden con la información proporcionada.
Complete los datos financieros de la Parte IV
Para el año en curso y cada uno de los 3 años anteriores, ingrese el estado de ingresos y gastos (líneas 1 a 18) y los balances generales (líneas 19 a 39), adjuntando anexos cuando así se indique. Si lo prefiere, use un estado más detallado.
Revise, firme y descargue el PDF
Verifique que quien firme sea funcionario, director o apoderado; luego firme, indique el cargo o la autoridad y feche. Descargue o imprima el PDF completado desde FillingPDF y prepare el paquete con el Formulario 8718, según se describe en la sección Cómo presentar.
Cómo presentar el Form 1028
El Formulario 1028 se envía al IRS por correo o mediante un servicio de entrega privado, junto con el Formulario 8718 y la tarifa de usuario. Las instrucciones no indican un método en línea ni presencial.
- Correo: Las instrucciones indican que use la dirección incluida en las Instrucciones del Formulario 8718. La actualización impresa al principio del PDF del Formulario 1028 da esta dirección para los Formularios 1023, 1024, 1024-A, 1028, 5300, 5307, 5310, 5310-A, 5316, 8717, 8718 y 8940: Internal Revenue Service, TE/GE Stop 31A Team 105, P.O. Box 12192, Covington, KY 41012–0192.
- Servicio de entrega privado: Internal Revenue Service, 7940 Kentucky Drive, TE/GE Stop 31A Team 105, Florence, KY 41042.
Incluya la solicitud completada, toda la información y los anexos requeridos, y el Formulario 8718, Tarifa de usuario para solicitar una carta de determinación para una organización exenta. Se aplica una tarifa de usuario no reembolsable que debe acompañar la solicitud; de lo contrario, la solicitud se devuelve sin trámite. El importe de la tarifa figura en el Formulario 8718 y puede cambiar: consulte www.irs.gov (palabra clave "User Fee") o llame a Servicios de cuentas de clientes al 1-877-829-5500. Si un representante actúa en nombre de la organización, envíe el poder notarial con la solicitud. Guarde una copia de la solicitud completada para sus archivos permanentes. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Presentar el Formulario 1028 para una organización que no tiene un documento constitutivo; el formulario indica que no se presente en ese caso.
- Omitir el Formulario 8718 o la tarifa de usuario, lo que puede hacer que el IRS devuelva la solicitud sin tramitarla.
- Enviar documentos constitutivos originales; ninguno de los documentos presentados se devuelve, por lo que debe enviar copias conformadas.
- Enviar copias sin firmar de los documentos constitutivos sin una declaración de un funcionario autorizado que certifique que están completas y son exactas.
- Ingresar importes globales en los estados financieros; las instrucciones solicitan un desglose detallado de los ingresos y gastos.
- Hacer que el período financiero del año en curso termine a más de 60 días de la fecha de solicitud, u omitir uno de los 3 años anteriores.
- Adjuntar páginas que no indiquen que corresponden al Formulario 1028 o que no identifiquen la parte y el número de línea, el nombre, la dirección y el EIN.
- Permitir que firme la solicitud alguien que no sea funcionario, director o persona con poder notarial.
- Presentar la solicitud sin un EIN ni haberlo solicitado; la línea 1b lo requiere, y puede ingresarse "Applied for" si no se ha recibido para la fecha límite de presentación.
- Responder las líneas 16a a 16c cuando la asociación no es una cooperativa federada.
Preguntas frecuentes
¿Para qué se usa el Formulario 1028?
El Formulario 1028 es la solicitud del IRS para obtener reconocimiento de exención conforme a la sección 521 del Código de Impuestos Internos. Lo usan asociaciones de agricultores, productores de frutas o personas con ocupaciones similares, organizadas y administradas sobre una base cooperativa, que desean ser reconocidas como cooperativas exentas.
¿Quién puede firmar el Formulario 1028?
Puede firmarlo un funcionario, un director o una persona con poder notarial. Si firma una persona con poder notarial, presente el poder junto con la solicitud mediante el Formulario 2848 o el Formulario 8821.
¿Hay una tarifa para presentar el Formulario 1028?
Sí. Se aplica una tarifa de usuario no reembolsable que se presenta con el Formulario 8718 y la solicitud; sin ella, la solicitud se devuelve sin trámite. La tarifa puede cambiar, así que consulte el Formulario 8718 o www.irs.gov, o llame al 1-877-829-5500.
¿A dónde envío por correo el Formulario 1028?
Las instrucciones indican que use la dirección incluida en las Instrucciones del Formulario 8718. La actualización del PDF del Formulario 1028 indica Internal Revenue Service, TE/GE Stop 31A Team 105, P.O. Box 12192, Covington, KY 41012–0192; para servicios de entrega privados, 7940 Kentucky Drive, Florence, KY 41042.
¿Puedo presentar el Formulario 1028 sin documentos constitutivos?
No. El formulario indica que no se presente la solicitud si la organización no tiene un documento constitutivo. Presente una copia conformada de los artículos de incorporación o de la constitución o los artículos de asociación, además de los estatutos.
¿Qué años financieros debo incluir?
Incluya el año en curso y cada uno de los 3 años inmediatamente anteriores, o el tiempo que la organización haya existido si es menos de 4 años. El período actual debe terminar dentro de los 60 días de la fecha de la solicitud; el IRS puede solicitar más años.
¿Qué sucede después de que el IRS recibe el Formulario 1028?
Las instrucciones indican que el IRS le comunicará poco después de recibir la solicitud su determinación y las declaraciones anuales que debe presentar la organización. Una organización reconocida conforme a la sección 521 presenta el Formulario 1120-C cada año.
¿Puedo rellenar el Formulario 1028 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la solicitud; debe enviarla al IRS con el Formulario 8718 y la tarifa por los medios indicados anteriormente.
¿Listo para rellenar el Form 1028?
Rellenar el Form 1028 ahora