
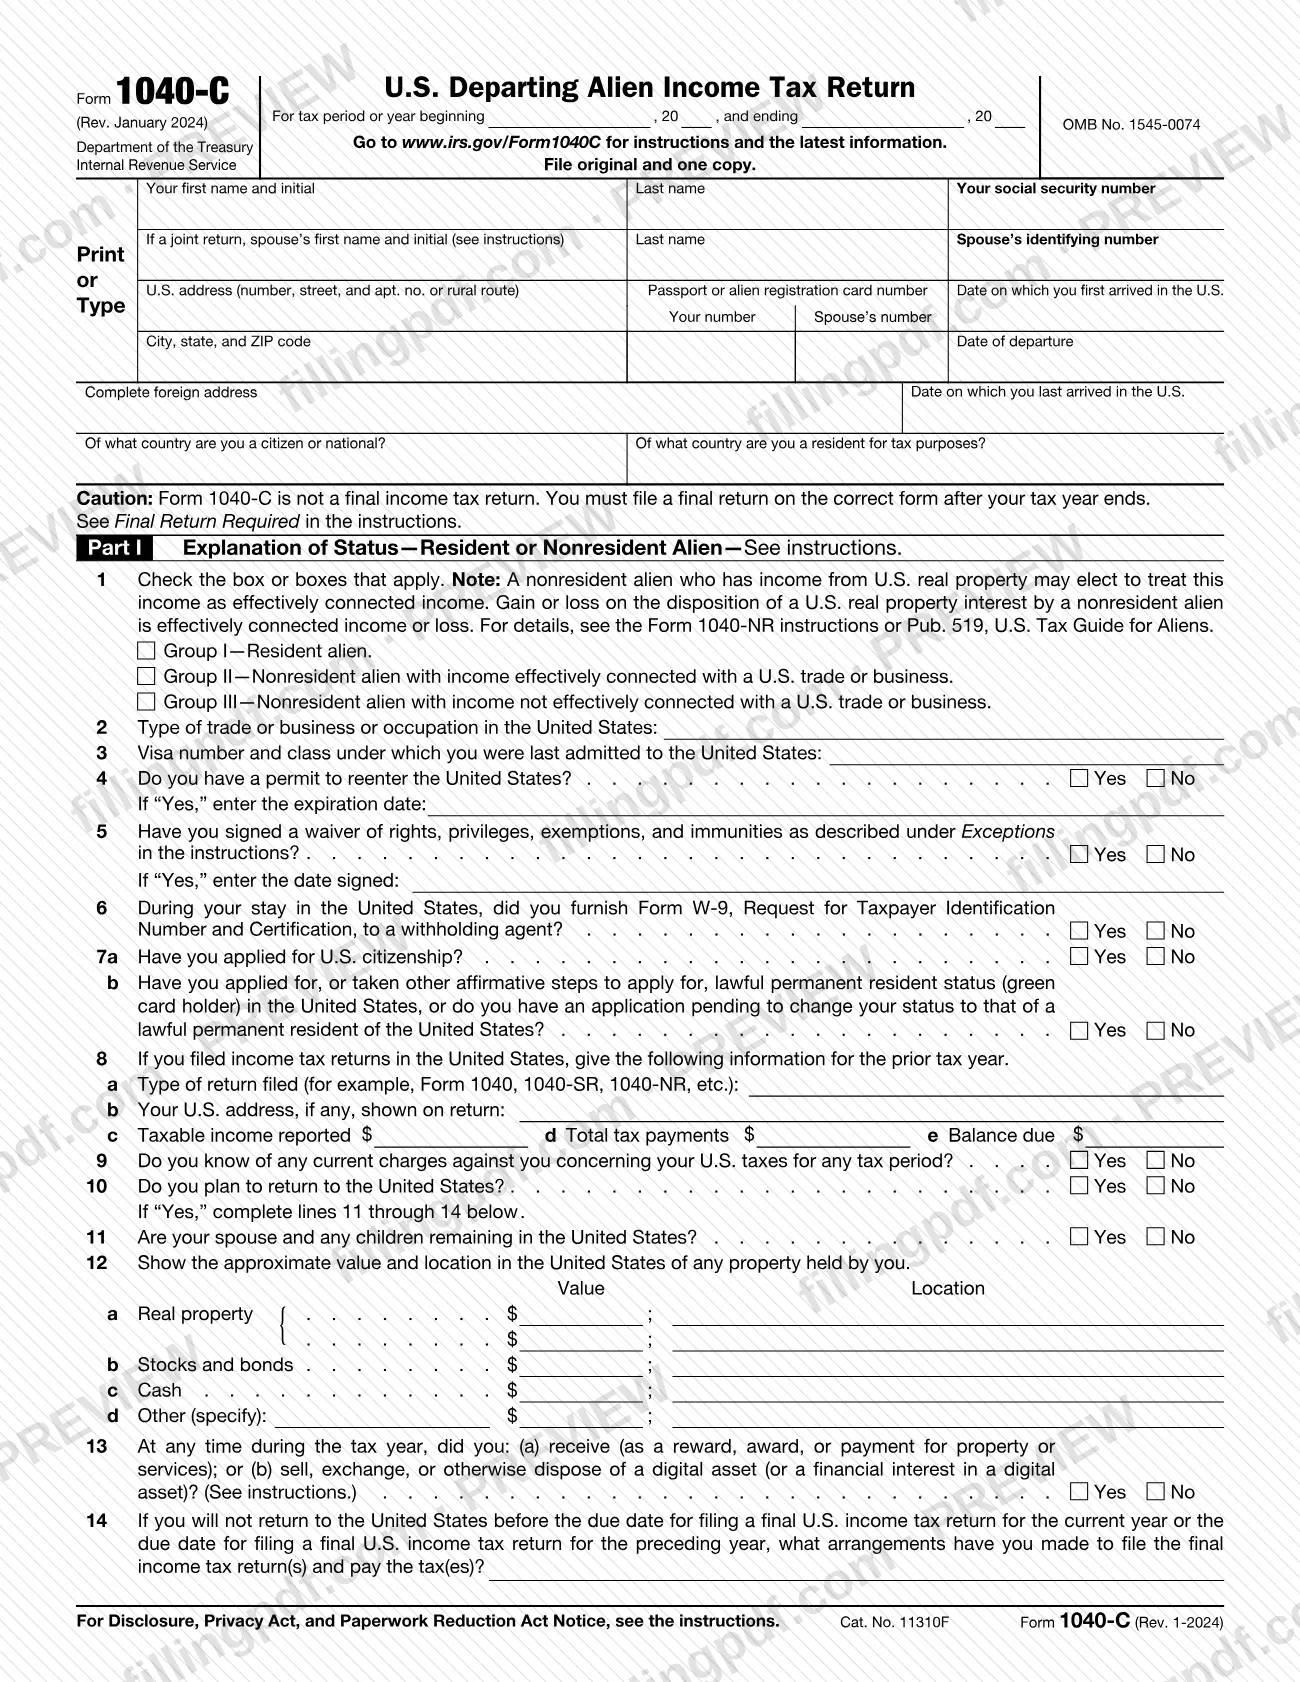
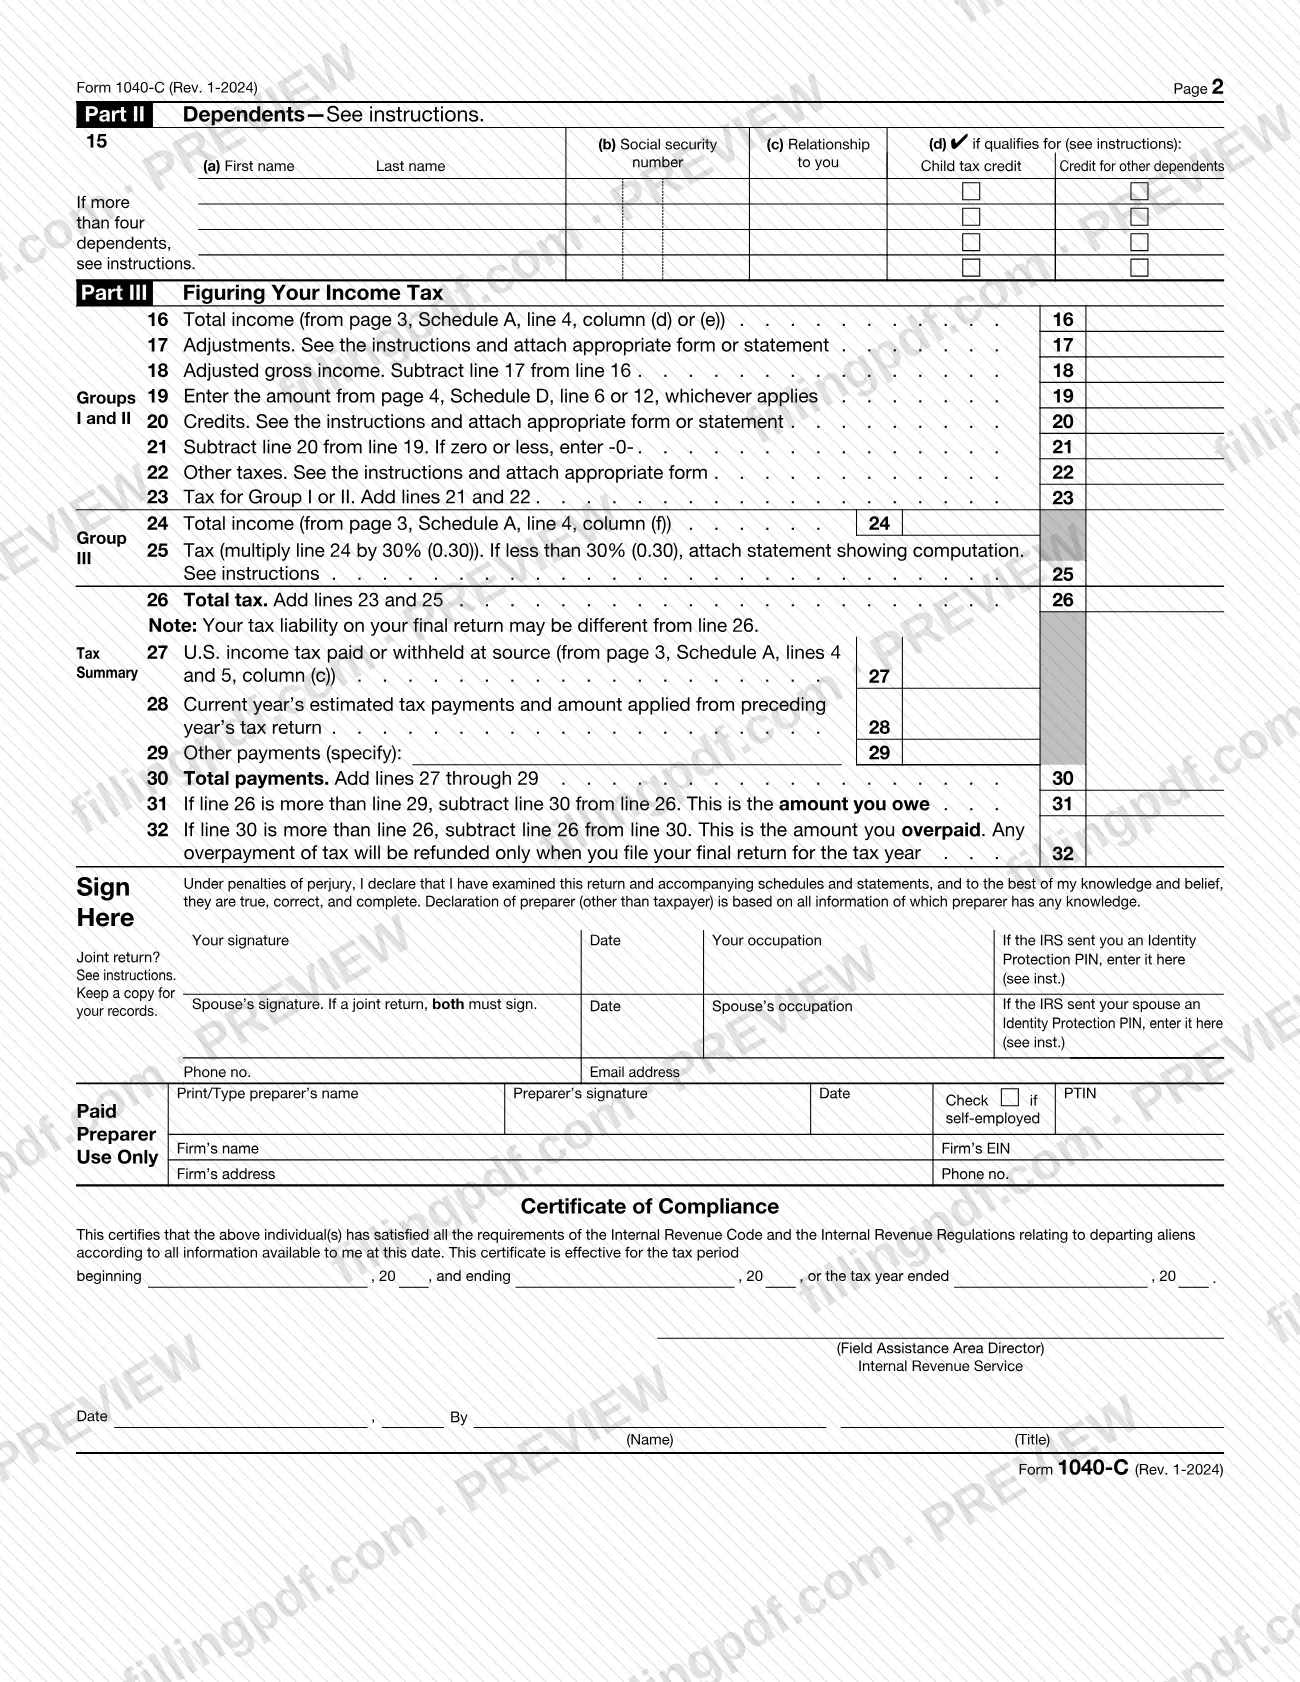
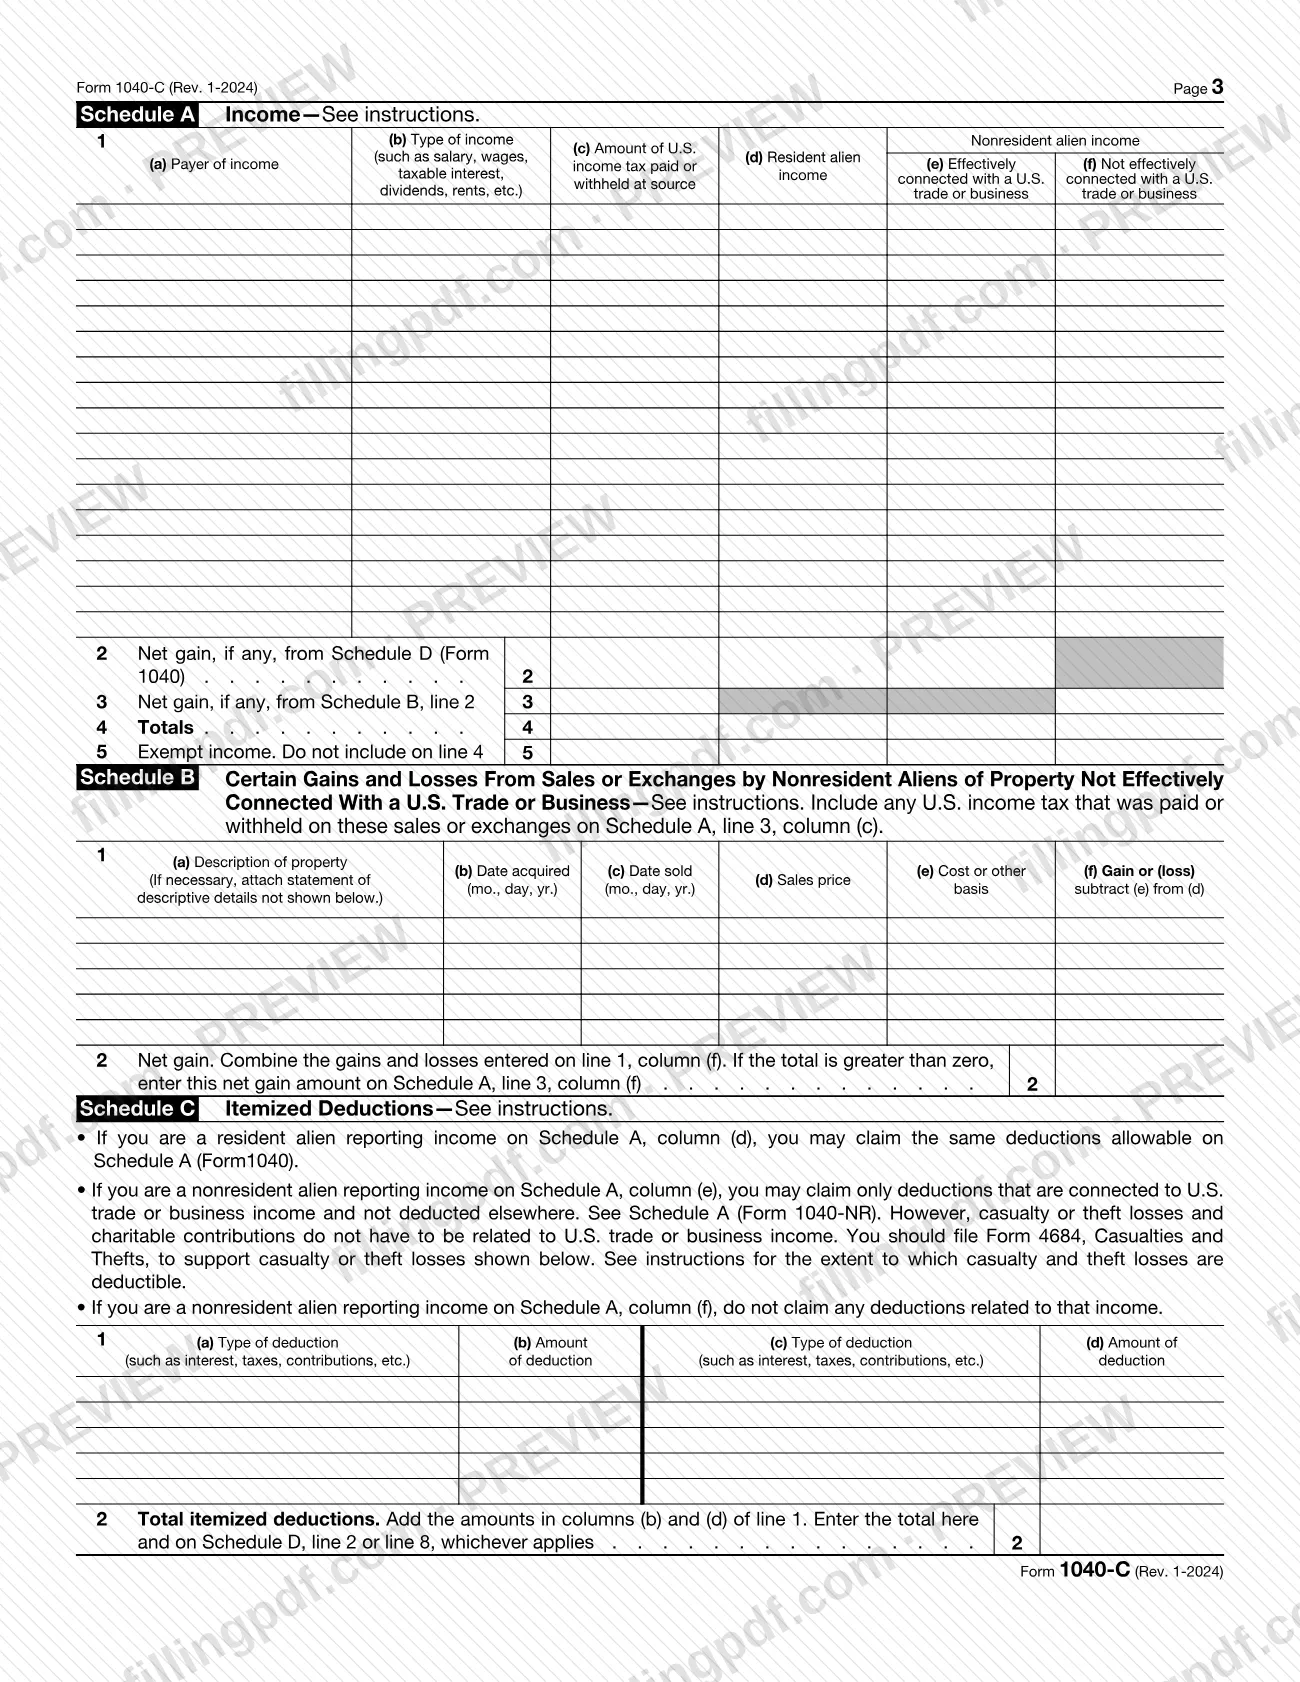
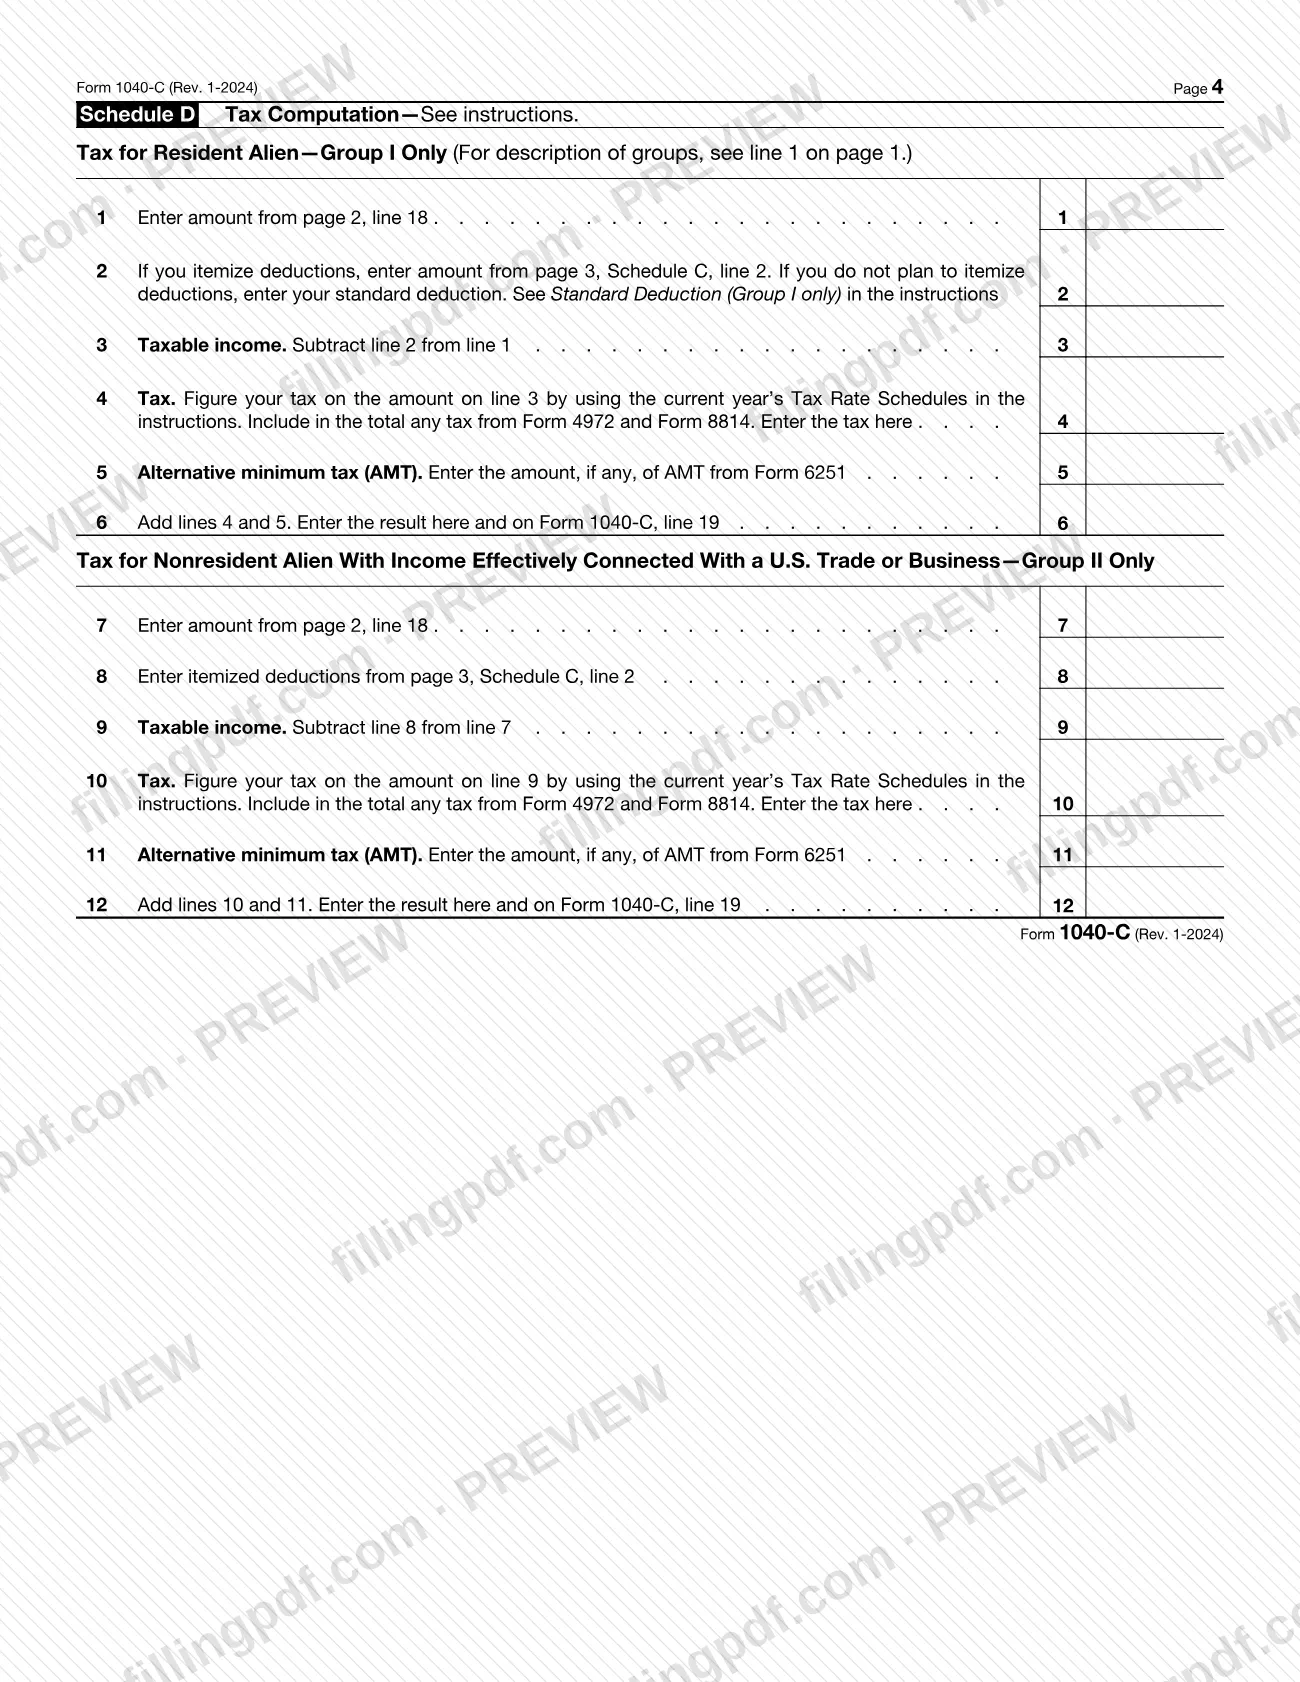
El Formulario 1040-C (U.S. Departing Alien Income Tax Return), Declaración de impuestos sobre los ingresos de extranjeros que salen de Estados Unidos, es el formulario del Servicio de Impuestos Internos (IRS) que utilizan los extranjeros que salen de Estados Unidos o sus territorios para declarar los ingresos de todo el año tributario y pagar los impuestos previstos. El certificado de cumplimiento firmado que aparece en el formulario sirve como permiso de salida o de embarque. En FillingPDF puede rellenar el Formulario 1040-C en línea y descargarlo o imprimirlo; el IRS publica el formulario original y sus instrucciones en irs.gov, y la presentación se realiza en un Centro de Asistencia al Contribuyente del IRS.
Última actualización
¿Qué es el 1040-C?
Formulario 1040-C, Declaración de impuestos sobre los ingresos de extranjeros que salen de Estados Unidos (U.S. Departing Alien Income Tax Return), es el formulario del IRS que utilizan los extranjeros que tienen la intención de salir de Estados Unidos o de cualquiera de sus territorios para declarar los ingresos recibidos o previstos durante todo el año tributario y pagar los impuestos previstos sobre esos ingresos, si deben hacerlo.
El formulario incluye una sección de Certificate of Compliance (Certificado de cumplimiento). Cuando la firma un agente del Director de Área de Asistencia de Campo del IRS, certifica que, según la información disponible, usted ha cumplido sus obligaciones tributarias en Estados Unidos. Su copia del certificado firmado es su permiso de salida o de embarque. El certificado no es una decisión final sobre sus impuestos: si el IRS determina más adelante que usted debe más, tendrá que pagarlo.
El Formulario 1040-C no es una declaración final de impuestos sobre los ingresos. Aún debe presentar el Formulario 1040 (o 1040-SR) o el Formulario 1040-NR después de que termine su año tributario; los impuestos pagados con el Formulario 1040-C cuentan como crédito en esa declaración final. Cualquier pago en exceso indicado en el Formulario 1040-C solo se reembolsa en la medida en que su declaración final muestre que corresponde un reembolso.
El formulario tiene la Parte I (preguntas sobre situación y antecedentes), la Parte II (dependientes), la Parte III (cálculo del impuesto sobre los ingresos y resumen de impuestos), y los Anexos A (ingresos), B (ganancias y pérdidas de extranjeros no residentes), C (deducciones detalladas) y D (cálculo de impuestos). Es un formulario de uso continuo: usted ingresa el año tributario en la parte superior. El Formulario 2063, Declaración de impuestos sobre los ingresos de extranjeros que salen de Estados Unidos (U.S. Departing Alien Income Tax Statement), más breve, es la alternativa para los extranjeros que salen del país y reúnen los requisitos para usarlo.
¿Quién tiene que presentar el 1040-C?
Si usted es extranjero y debe obtener un permiso de salida o de embarque antes de salir de Estados Unidos o de cualquiera de sus territorios, presente el Formulario 1040-C, a menos que reúna los requisitos para usar el Formulario 2063, más breve. Tanto los extranjeros residentes como los no residentes pueden encontrarse en esta situación.
No necesita un certificado de cumplimiento en los siguientes casos indicados en las instrucciones del IRS:
- titulares de pasaportes diplomáticos y ciertos empleados de gobiernos extranjeros u organizaciones internacionales, junto con los miembros de su hogar, bajo las condiciones indicadas (una exención firmada de los privilegios de no inmigrante elimina la excepción);
- estudiantes, aprendices industriales y visitantes de intercambio con visas F-1, F-2, H-3, H-4, J-1, J-2 o Q, y estudiantes M-1 o M-2, cuyos ingresos de fuentes estadounidenses se limitan a los conceptos indicados en las instrucciones;
- visitantes de corta estadía y de tránsito, como viajeros B-2 por placer, viajeros de negocios B-1 o B-1/B-2 que permanezcan no más de 90 días durante el año tributario, personas en tránsito, ciertos viajeros diarios de Canadá y México, y aprendices militares con órdenes oficiales.
La excepción 4 no se aplica si el Director de Área considera que usted tuvo ingresos sujetos a impuestos y que su salida dificultaría el cobro de los impuestos.
Los cónyuges extranjeros no residentes no pueden presentar una declaración conjunta. Si uno de los cónyuges es extranjero residente, solo es posible presentar un Formulario 1040-C conjunto si cabe esperar razonablemente que ambos reúnan los requisitos para presentar una declaración conjunta al cierre normal de sus años tributarios y ambos años tributarios terminan al mismo tiempo. Un conservador, tutor u otro fiduciario designado por un tribunal firma en nombre de la persona y presenta el Formulario 56.
Cuándo presentar el 1040-C
Presente el Formulario 1040-C antes de salir de Estados Unidos o de cualquiera de sus territorios. Las instrucciones del IRS indican que debe obtener su permiso de salida o de embarque al menos 2 semanas antes de la salida prevista y que no puede solicitarlo con más de 30 días de anticipación. No espere hasta el último momento por si surge algún problema.
El certificado del Formulario 1040-C se aplica a todas sus salidas durante el año tributario en curso, pero puede revocarse para una salida posterior si el Director de Área considera que su partida dificultaría el cobro de los impuestos. En algunos casos, el certificado se aplica únicamente a la salida para la que se emite, por ejemplo, si usted presenta una fianza o si el Director de Área determina que el cobro de los impuestos está en riesgo.
El Formulario 1040-C se presenta para el año tributario en que usted planea salir y debe incluir todos los ingresos recibidos y que razonablemente espera recibir durante todo el año de salida. El formulario no es su declaración anual, por lo que la declaración final del año sigue venciendo después de que termine el año. Si sale entre el 1 de enero de 2026 y el 15 de abril de 2026, las instrucciones también le indican que presente el Formulario 1040-NR, 1040 o 1040-SR y pague los impuestos que deba.
Documentos que necesitas
- Un pasaporte válido con su tarjeta de registro de extranjero (tarjeta verde) o visa, si corresponde; llévelo a su cita en el TAC.
- Copias de las declaraciones de impuestos sobre los ingresos de Estados Unidos que presentó durante los últimos 2 años, o durante el período más corto si estuvo en Estados Unidos menos de 2 años.
- Comprobantes de los impuestos sobre los ingresos pagados en esas declaraciones.
- Recibos, registros bancarios, cheques cobrados y otros documentos que prueben las deducciones, los gastos comerciales y los dependientes declarados en esas declaraciones.
- Una declaración de cada empleador para quien trabajó este año que indique los salarios pagados y los impuestos retenidos; si trabaja por cuenta propia, una declaración de los ingresos y gastos hasta la fecha prevista de salida.
- Comprobantes de los pagos de impuestos estimados del año anterior y del año en curso.
- Documentos que muestren cualquier ganancia o pérdida por la venta de bienes personales o inmuebles, incluidos activos de capital y mercancías.
- Para subvenciones de becas o investigación: documentos sobre el otorgante, la fuente y el propósito; la solicitud y aprobación; el monto pagado y sus obligaciones; y una lista de subvenciones anteriores.
- Documentos que demuestren que reúne los requisitos para beneficios especiales de un tratado tributario, si reclama alguno.
- Un documento que verifique la fecha de salida, como un boleto de avión.
- Un documento que verifique su número de identificación del contribuyente (TIN), como una tarjeta del Seguro Social o un Aviso CP 565 del IRS que muestre su ITIN.
- Si está casado y vive en un estado de bienes gananciales: los mismos documentos de su cónyuge, independientemente de que este necesite un certificado.
- El Formulario 4684 para respaldar cualquier pérdida por hechos fortuitos o robo que reclame en el Anexo C.
- Una declaración de su cálculo y el o los artículos del tratado si reclama una tasa reducida o una exención en la línea 25, o una exención en virtud de un tratado en el Anexo A, línea 5.
- La aprobación de la oficina del IRS donde presenta el formulario, si un agente firma en su nombre porque usted está enfermo o no puede firmar; adjunte la autorización del agente.
Cómo rellenar el 1040-C
Ingrese el período tributario y su identidad
En la parte superior, ingrese el período o año tributario y las fechas de inicio y finalización, su nombre y su número del Seguro Social o, si no tiene un SSN, su ITIN. Para una declaración conjunta, agregue el nombre y el número de identificación del cónyuge.
Ingrese la dirección, el pasaporte y las fechas del viaje
Indique su dirección en Estados Unidos, su dirección completa en el extranjero, el número de su pasaporte o tarjeta de registro de extranjero, la fecha de su primera llegada a Estados Unidos, la fecha de su llegada más reciente y la fecha de salida. Agregue su país de ciudadanía o nacionalidad y el país de residencia tributaria.
Marque su grupo en la Parte I, línea 1
Marque el Grupo I (extranjero residente), el Grupo II (extranjero no residente con ingresos efectivamente relacionados con un comercio o negocio en Estados Unidos) o el Grupo III (extranjero no residente con ingresos que no están efectivamente relacionados). Puede corresponder más de una casilla.
Responda las líneas 2 a 7 de la Parte I
Ingrese su comercio, negocio u ocupación en Estados Unidos (línea 2), y el número y la clase de visa con los que fue admitido por última vez (línea 3). Marque Sí o No en las preguntas de las líneas 4 a 7b sobre el permiso de reingreso, la renuncia a derechos, el Formulario W-9, la solicitud de ciudadanía estadounidense y la tarjeta verde, e incluya las fechas cuando se soliciten.
Complete las líneas 8 a 14 de la Parte I
La línea 8 solicita datos de la declaración del año anterior, si la presentó. Responda las líneas 9 a 11, indique en la línea 12 el valor y la ubicación de los bienes en Estados Unidos, y marque Sí o No en la línea 13 sobre activos digitales. En la línea 14, describa sus planes para presentar la declaración final y pagar los impuestos si no regresará a tiempo.
Incluya a sus dependientes en la Parte II
En la línea 15, ingrese el nombre y apellido de cada dependiente, su SSN o ITIN y el parentesco; marque la casilla de Crédito tributario por hijos o Crédito para otros dependientes que corresponda. Si tiene más de cuatro dependientes, consulte las instrucciones.
Declare los ingresos en el Anexo A
En la línea 1, indique cada pagador, el tipo de ingreso y el monto en la columna (d), (e) o (f) que corresponda a su situación; incluya en la columna (c) cualquier impuesto estadounidense retenido. Complete las líneas 2 a 5 e incluya ingresos exentos únicamente en la línea 5. Hágalo antes de completar la Parte III, ya que las líneas 16 y 24 se basan en esta información.
Complete los Anexos B y C si corresponde
Los extranjeros no residentes declaran en el Anexo B las ventas de bienes que no están efectivamente relacionadas con un comercio o negocio en Estados Unidos y trasladan la ganancia neta al Anexo A. Use el Anexo C para las deducciones detalladas e ingrese el total en la línea 2.
Calcule los impuestos en el Anexo D
El Grupo I usa las líneas 1 a 6 e ingresa en la línea 2 la deducción estándar o el total del Anexo C. El Grupo II usa las líneas 7 a 12. Traslade el resultado a la línea 19 del Formulario 1040-C.
Calcule sus impuestos en la Parte III
Los Grupos I y II completan las líneas 16 a 23 (ingresos totales, ajustes, ingreso bruto ajustado, créditos y otros impuestos). El Grupo III ingresa los ingresos totales en la línea 24 y calcula el impuesto en la línea 25; adjunte una declaración si el impuesto es inferior a la tasa impresa allí. La línea 26 corresponde al total de sus impuestos.
Complete el resumen de impuestos
Ingrese los impuestos pagados o retenidos (línea 27), los pagos de impuestos estimados (línea 28), otros pagos (línea 29) y el total de pagos (línea 30). La línea 31 indica el monto que debe; la línea 32 muestra cualquier pago en exceso, que solo se reembolsa cuando presente su declaración final.
Firme y agregue los datos del preparador
Firme y feche el formulario, e ingrese su ocupación y cualquier PIN de Protección de Identidad. En una declaración conjunta, ambos cónyuges deben firmar. Un preparador remunerado también debe firmar e ingresar un PTIN. Deje sin completar la sección Certificate of Compliance para el IRS.
Revise y descargue el PDF completo
Compruebe que todas las líneas aplicables estén completas y que los anexos coincidan con la Parte III. Descargue o imprima el PDF completo desde FillingPDF, haga una copia y reúna los documentos indicados en Documentos requeridos para su cita en el TAC.
Cómo presentar el 1040-C
Presente el Formulario 1040-C en persona en la oficina local de un Centro de Asistencia al Contribuyente (TAC) del IRS antes de salir de Estados Unidos.
- Cita: todas las oficinas de los TAC atienden con cita. Llame al 844-545-5640 entre las 7 a. m. y las 7 p. m., hora local. Puede encontrar información sobre su oficina local en IRS.gov/TAC. Los servicios son limitados y no todos están disponibles en cada oficina.
- Qué presentar: un original y una copia del Formulario 1040-C para el año tributario en que planea salir.
- Dónde: las instrucciones recomiendan obtener el permiso en una oficina del IRS de la zona donde trabaja si ha trabajado en Estados Unidos, pero también puede acudir a una oficina de la zona desde la que saldrá.
- Pago: debe pagar todos los impuestos que figuren como adeudados en el Formulario 1040-C y cualquier impuesto adeudado de años anteriores. Lleve fondos certificados (cheque de caja, giro bancario o postal certificado, o efectivo) y consulte con su oficina local del TAC las opciones de pago. En ciertos casos, el IRS puede aceptar una fianza en lugar del pago; pregunte en su oficina del TAC qué tipo de fianza se requiere.
- Resultado: una vez que se pagan los impuestos y sus declaraciones están en orden, usted recibe el certificado firmado, que sirve como permiso de salida o de embarque.
Las instrucciones indican que no debe enviar declaraciones de impuestos ni pagos a la dirección del IRS para formularios y publicaciones, que aparece impresa para comentarios. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Tratar el Formulario 1040-C como su declaración final; las instrucciones exigen que presente una declaración final en el formulario correcto después de que termine su año tributario.
- Solicitarlo menos de 2 semanas antes de salir o más de 30 días antes de la fecha de salida prevista.
- Presentar una sola copia; las instrucciones solicitan un original y una copia del Formulario 1040-C.
- Dejar en blanco la línea 13 (activos digitales); debe marcar Sí o No.
- Esperar recibir un reembolso al salir; el IRS no puede reembolsar un pago en exceso en ese momento, sino únicamente cuando presente su declaración final.
- Presentar un Formulario 1040-C conjunto cuando un cónyuge es extranjero no residente o cuando los años tributarios de los cónyuges no terminan al mismo tiempo.
- Declarar únicamente los ingresos recibidos hasta la fecha; el formulario debe incluir todos los ingresos recibidos y que razonablemente se espera recibir durante todo el año tributario de salida.
- Incluir en las líneas 1 a 4 del Anexo A ingresos que deben declararse como exentos en la línea 5.
- Ingresar el impuesto en la línea 25 sin adjuntar una declaración del cálculo cuando se aplica una tasa menor o una exención en virtud de un tratado.
- Enviar la declaración o el pago a la dirección del IRS para comentarios sobre formularios y publicaciones, en lugar de presentarlos en una oficina del TAC.
Preguntas frecuentes
¿Para qué se usa el Formulario 1040-C?
Los extranjeros que tienen la intención de salir de Estados Unidos o de sus territorios usan el Formulario 1040-C para declarar los ingresos recibidos o previstos durante todo el año tributario y pagar los impuestos previstos sobre ellos. El certificado de cumplimiento firmado que incluye sirve como permiso de salida o de embarque.
¿El Formulario 1040-C es mi declaración final de impuestos?
No. El formulario indica que no es una declaración final de impuestos sobre los ingresos. Después de que termine su año tributario, debe presentar el Formulario 1040 (o 1040-SR) o el Formulario 1040-NR. Los impuestos pagados con el Formulario 1040-C se acreditan contra los impuestos de esa declaración final.
¿Cuándo debo presentar el Formulario 1040-C antes de salir de Estados Unidos?
Obtenga su permiso de salida o de embarque al menos 2 semanas antes de la fecha prevista para salir y no más de 30 días antes de esa fecha. Las instrucciones del IRS recomiendan no esperar hasta el último momento por si surge algún problema.
¿Dónde presento el 1040-C y necesito una cita?
Presente el Formulario 1040-C (el 1040-C) en su Centro de Asistencia al Contribuyente local del IRS; solo se atiende con cita. Llame al 844-545-5640 entre las 7 a. m. y las 7 p. m., hora local. Lleve un original y una copia del formulario, además de los documentos de respaldo indicados en las instrucciones.
¿Cuál es la diferencia entre el Formulario 1040-C y el Formulario 2063?
El Formulario 2063 es un formulario más breve que no incluye el cálculo de impuestos. Pueden usarlo los extranjeros que no tienen ingresos sujetos a impuestos durante el año en curso ni el anterior, o los extranjeros residentes cuya salida no dificultará el cobro. Si no reúne los requisitos para el Formulario 2063 y necesita un permiso, presente el Formulario 1040-C.
¿Debo pagar impuestos cuando presente el Formulario 1040-C?
Por lo general, sí: debe pagar todos los impuestos que figuren como adeudados en el formulario y cualquier impuesto adeudado de años anteriores, con fondos certificados o en efectivo. En ciertos casos, el IRS puede aceptar una fianza en su lugar o no exigir el pago si usted demuestra que regresará y que su salida no pone en riesgo el cobro.
¿Un estudiante o turista puede omitir el certificado de cumplimiento?
Algunos sí. Las instrucciones eximen a titulares de visas F-1, F-2, H-3, H-4, J-1, J-2, Q, M-1 y M-2 con ingresos limitados de fuentes estadounidenses, así como a ciertos viajeros B-1, B-2 y de tránsito. Cada excepción tiene condiciones, y el Director de Área puede invalidar la excepción 4 si se dificultaría el cobro.
¿Puedo rellenar el Formulario 1040-C en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta el formulario ni expide el certificado; debe llevar el formulario completo a una cita en un Centro de Asistencia al Contribuyente del IRS.
¿Listo para rellenar el 1040-C?
Rellenar el 1040-C ahora