
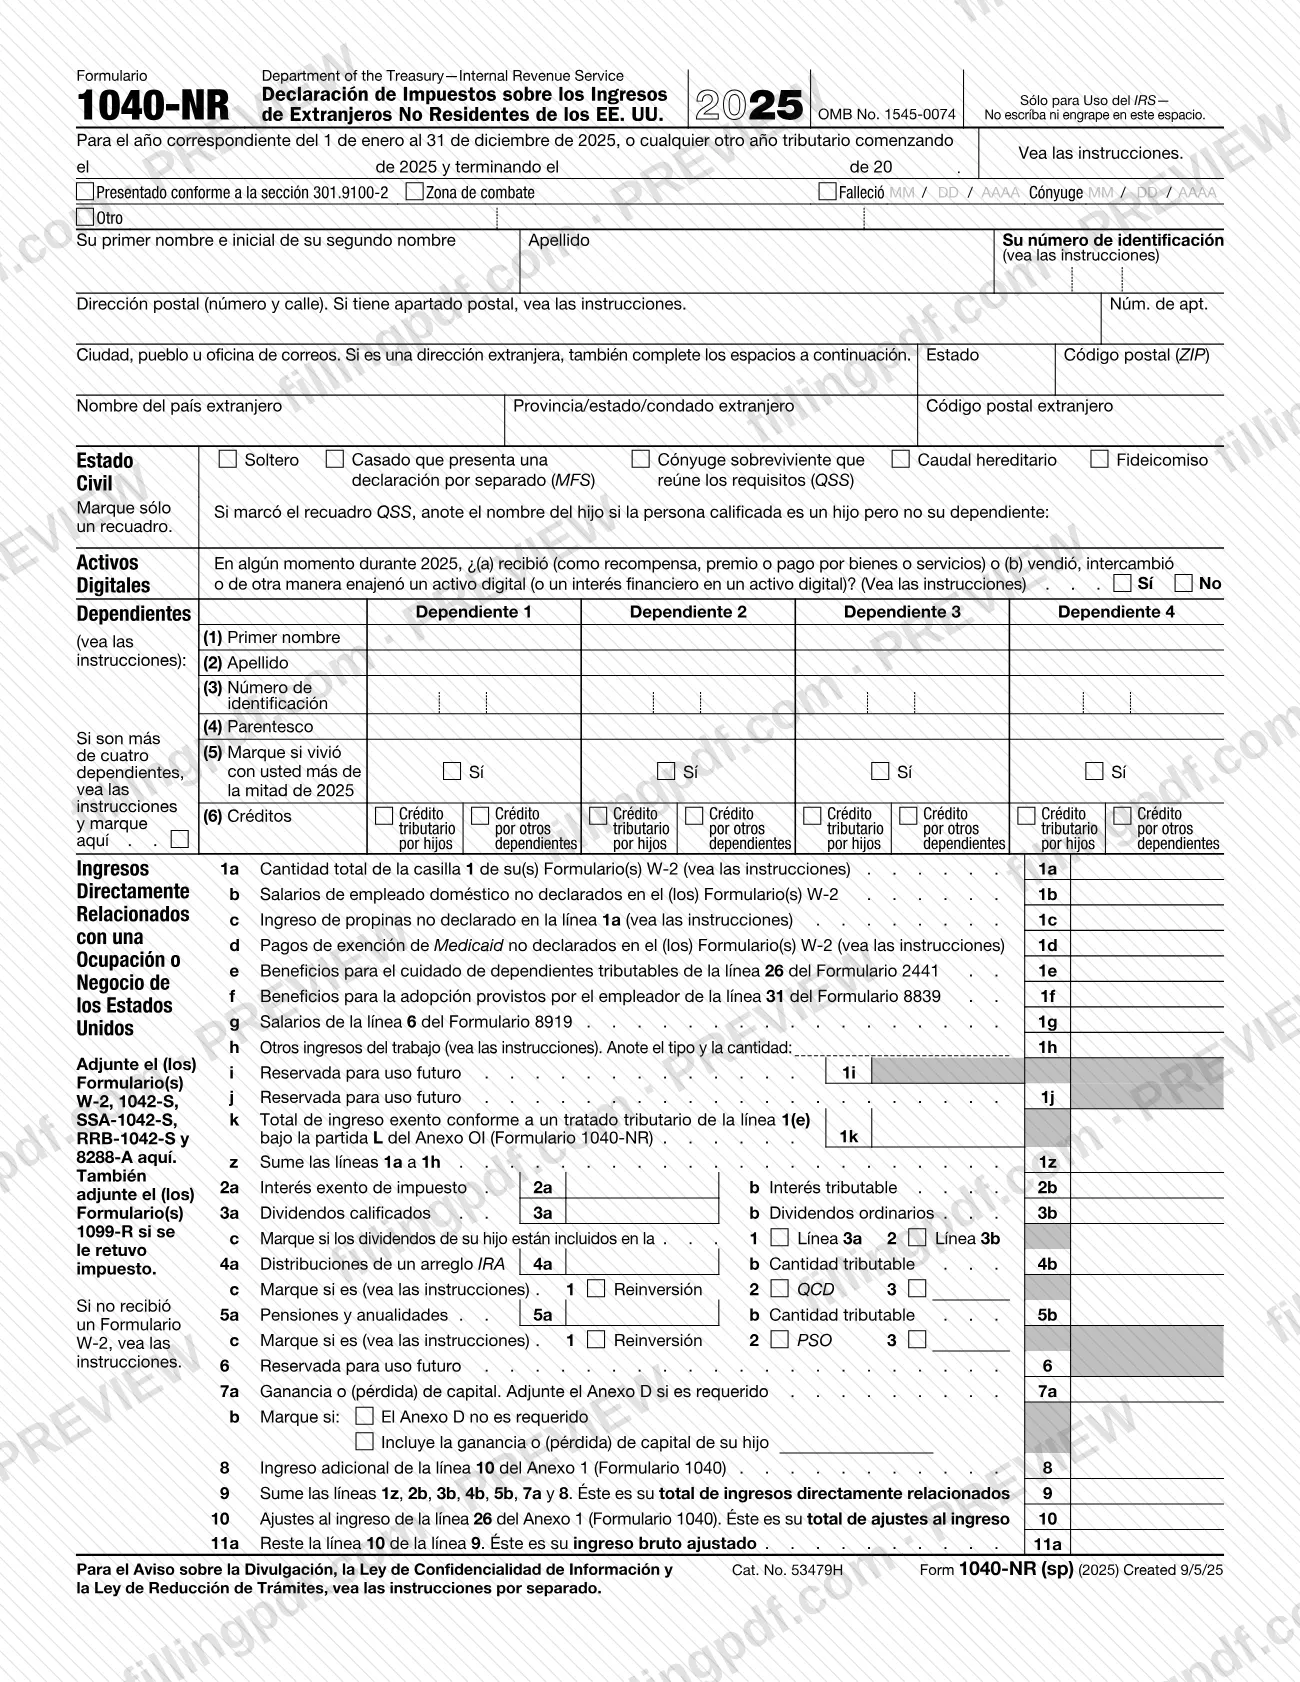
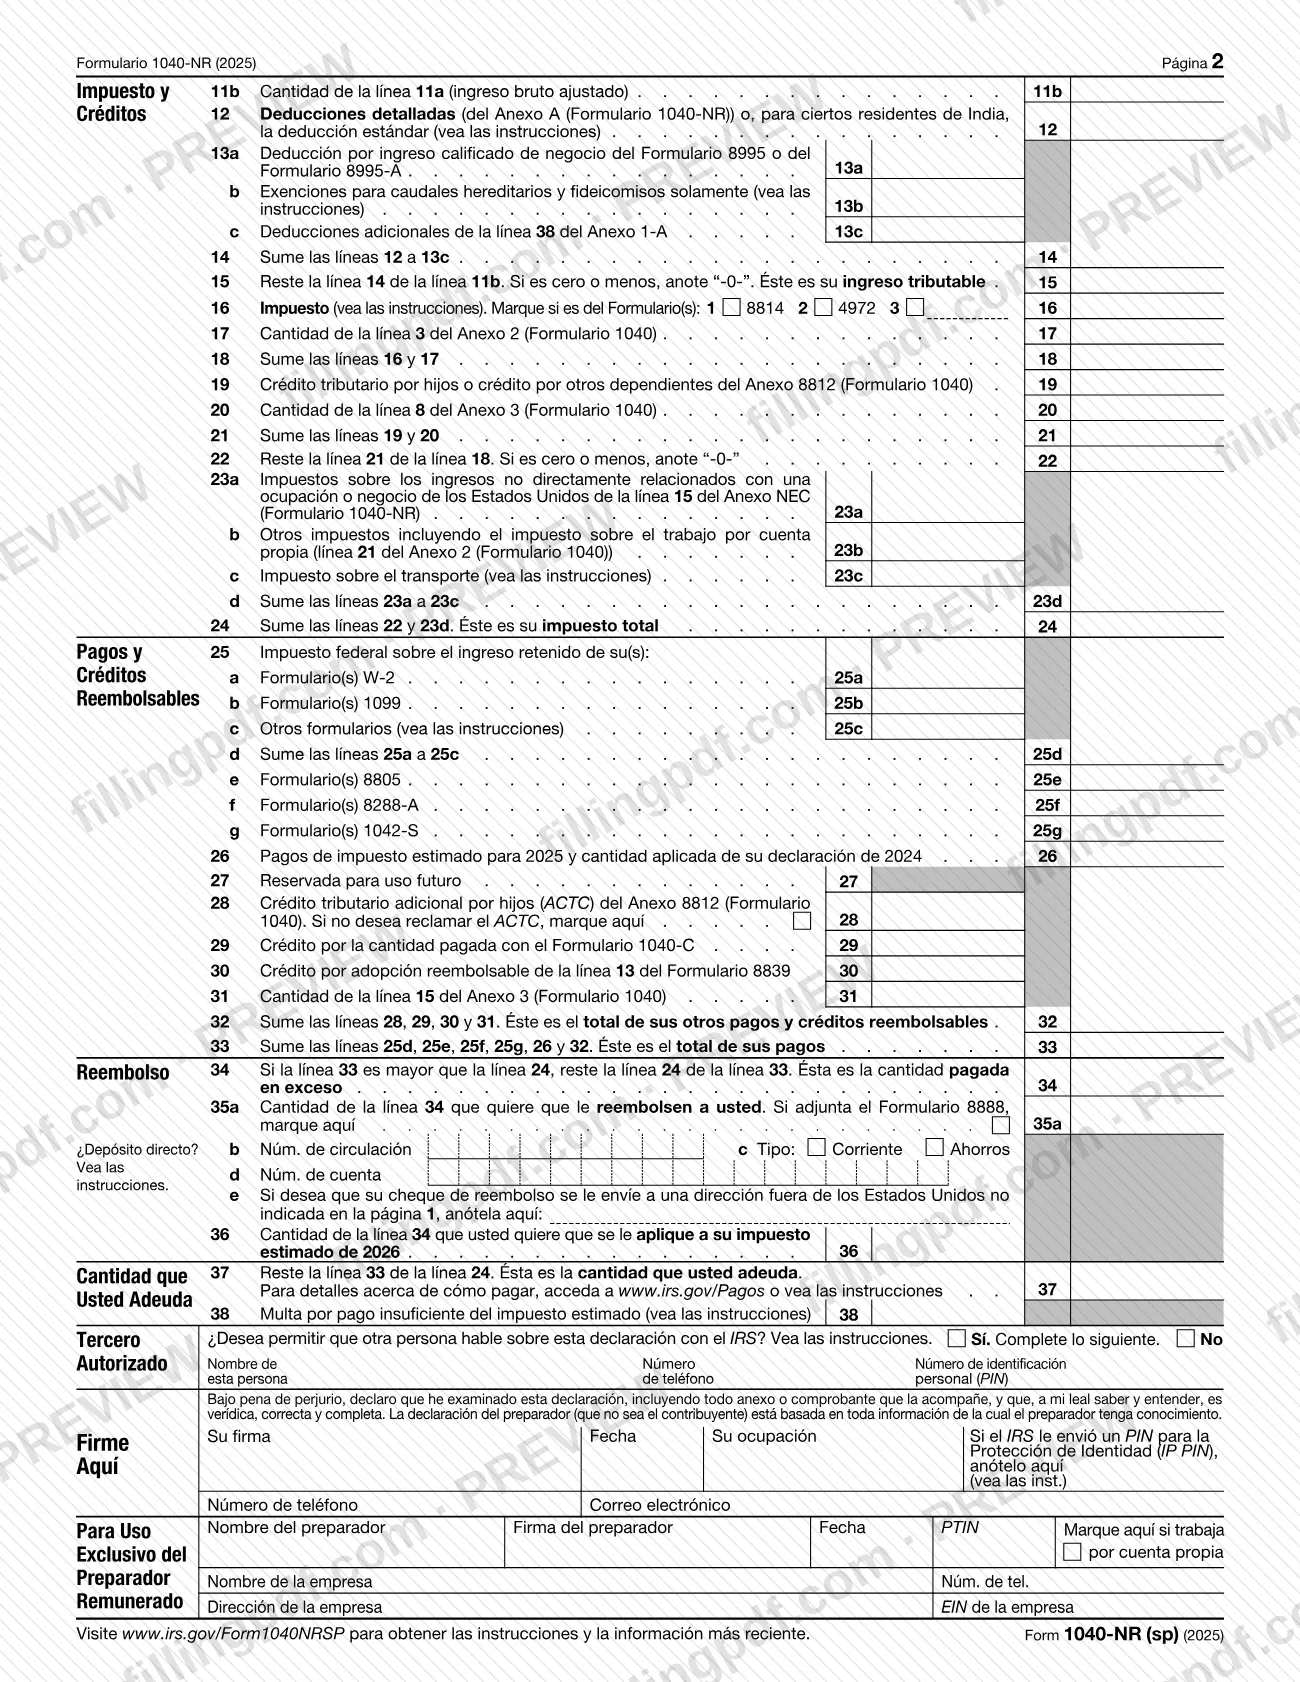
El Formulario 1040-NR (sp), Declaración de impuestos sobre los ingresos de extranjeros no residentes de EE. UU. (versión en español) (U.S. Nonresident Alien Income Tax Return (Spanish Version)), es la edición en español de la declaración que publica el Servicio de Impuestos Internos (IRS) para extranjeros no residentes para el año tributario 2025; muchas personas lo buscan como 1040nr. Los extranjeros no residentes y los caudales hereditarios y fideicomisos que deban presentar un Formulario 1040-NR lo usan para declarar ingresos de EE. UU. y calcular un reembolso o los impuestos que adeudan. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS publica el PDF original, las instrucciones en español y las actualizaciones más recientes en www.irs.gov/Form1040NRSP.
Última actualización
¿Qué es el 1040-NR (sp)?
Formulario 1040-NR (sp), Declaración de impuestos sobre los ingresos de extranjeros no residentes de EE. UU. (versión en español) (U.S. Nonresident Alien Income Tax Return (Spanish Version)), es la edición en español de la declaración del IRS en la que los extranjeros no residentes declaran los ingresos directamente relacionados con un comercio o negocio en EE. UU. y calculan su reembolso o saldo adeudado para 2025.
El Servicio de Impuestos Internos (IRS) lo emite con el número OMB 1545-0074. El texto impreso y las Instrucciones correspondientes al Formulario 1040-NR (sp) están en español. En la mayoría de los casos, sus líneas corresponden a las del Formulario 1040 y el Formulario 1040-SR, pero tiene sus propias reglas: un extranjero no residente no puede elegir Casado que presenta una declaración conjunta ni Cabeza de familia, y algunos créditos están limitados a residentes de ciertos países.
La declaración se compone de estas partes:
- Nombre, número de identificación, dirección y estado civil para efectos de la declaración.
- La pregunta sobre activos digitales y la lista de dependientes.
- Ingresos directamente relacionados con un comercio o negocio en EE. UU. (líneas 1a a 9), ajustes e ingreso bruto ajustado (líneas 10 a 11a).
- Deducciones e ingreso tributable (líneas 11b a 15), impuestos y créditos (líneas 16 a 24), pagos (líneas 25 a 33).
- Reembolso (líneas 34 a 36), cantidad que adeuda (líneas 37 y 38), tercero autorizado, firma y preparador remunerado.
Anexo OI (Formulario 1040-NR), Otra información, debe completarse e incluirse con la declaración. Según su situación, es posible que también necesite el Anexo NEC (ingresos no directamente relacionados con un comercio o negocio en EE. UU.), el Anexo A (Formulario 1040-NR), el Anexo P (Formulario 1040-NR) o los Anexos 1, 1-A, 2 y 3 del Formulario 1040.
¿Quién tiene que presentar el 1040-NR (sp)?
Los extranjeros no residentes que cumplan cualquiera de las condiciones de la Tabla A de las instrucciones del IRS deben presentar el Formulario 1040-NR. Los casos principales son:
- Usted fue un extranjero no residente que participó en un comercio o negocio en EE. UU. durante 2025, incluso si no obtuvo ingresos de este, no tuvo ingresos de fuente estadounidense o sus ingresos están exentos en virtud de un tratado tributario.
- Usted fue un extranjero no residente que no participó en un comercio o negocio en EE. UU., recibió ingresos de fuente estadounidense que deben declararse en las líneas 1 a 12 del Anexo NEC y no se retuvieron todos los impuestos de EE. UU. que adeuda.
- Usted adeuda ciertos impuestos especiales, recibió ciertas distribuciones de cuentas de salud o se hicieron pagos anticipados del crédito tributario de prima para usted o un dependiente.
- Usted es el representante personal de una persona fallecida que habría tenido que presentar el Formulario 1040-NR, o representa un caudal hereditario o fideicomiso que debe presentarlo.
- Usted es un contribuyente con doble residencia que desea recibir el trato de extranjero no residente de EE. UU. para calcular sus impuestos.
Aunque no tenga la obligación de presentar una declaración, las instrucciones indican que debe presentarla para recuperar impuestos retenidos o reclamar ciertos créditos reembolsables.
Algunas personas están exentas, como ciertos estudiantes, maestros o aprendices con visas F, J, M o Q que no tengan ingresos tributables conforme a la sección 871. No use el Formulario 1040-NR si elige recibir el trato de extranjero residente durante todo el año; presente el Formulario 1040 o el 1040-SR en su lugar.
Cuándo presentar el 1040-NR (sp)
La fecha límite depende de si usted era un empleado que recibió salarios sujetos a la retención del impuesto federal sobre los ingresos de EE. UU. Si lo era, presente el Formulario 1040-NR a más tardar el día 15 del cuarto mes después de que termine su año tributario; para el año calendario 2025, esa fecha es el 15 de abril de 2026. Si no recibió salarios sujetos a retención, presente la declaración a más tardar el día 15 del sexto mes después de que termine su año tributario; para el año calendario 2025, esa fecha es el 15 de junio de 2026.
Un caudal hereditario o fideicomiso extranjero con una oficina en EE. UU. presenta la declaración a más tardar el día 15 del cuarto mes; uno sin oficina en EE. UU. la presenta a más tardar el día 15 del sexto mes. Si la fecha cae en sábado, domingo o día feriado legal, presente la declaración el siguiente día laborable. Presentarla tarde puede ocasionar intereses y multas. Toda persona que preste servicio en una zona de combate designada podría presentar la declaración más tarde (consulte la Publicación 3). Para saber qué hacer si no puede presentar la declaración a tiempo, las instrucciones remiten a las Instrucciones del Formulario 1040.
Documentos que necesitas
- Anexo OI (Formulario 1040-NR), Otra información: complételo e inclúyalo con la declaración. Conteste todas las preguntas y, para el punto L, identifique el país del tratado y los artículos cuando reclame beneficios del tratado.
- Formulario(s) W-2, 1042-S, SSA-1042-S, RRB-1042-S y 8288-A: adjúntelos al margen izquierdo de la página 1 donde el formulario indica que deben adjuntarse.
- Formulario(s) 1099-R: adjúntelos si se retuvieron impuestos.
- Copias del Formulario 1042-S o del Formulario 1099 que muestren los ingresos y los impuestos retenidos: adjúntelas cuando reclame un reembolso de impuestos de EE. UU. retenidos en la fuente o de la retención adicional.
- Anexo NEC (Formulario 1040-NR): adjúntelo si tiene ingresos no directamente relacionados con un comercio o negocio en EE. UU.
- Anexo A (Formulario 1040-NR), Anexo P (Formulario 1040-NR) o Anexos 1, 1-A, 2 y 3 (Formulario 1040): adjunte solo los que correspondan a su situación, como las deducciones detalladas en la línea 12.
- Anexo D, si es obligatorio: adjúntelo cuando declare una ganancia o pérdida de capital en la línea 7a y el formulario no indique que el Anexo D no es obligatorio.
- Formulario 8888: adjúntelo si divide su reembolso entre varias cuentas y marca la casilla de la línea 35a.
- Formulario 8833: adjúntelo si es obligatorio, por ejemplo, cuando un contribuyente con doble residencia adopta una posición en la declaración basada en un tratado tributario.
- Declaración escrita que indique el tipo y la cantidad de cada exclusión que reclama: adjúntela si no tiene ingresos brutos para 2025, en lugar de completar otros anexos aparte del Anexo OI.
- Declaración escrita para la elección de tratar ciertos ingresos de bienes inmuebles como directamente relacionados con un comercio o negocio en EE. UU.: adjúntela a la declaración del año en que se realiza la elección.
Cómo rellenar el 1040-NR (sp)
Indique el año tributario y marque las casillas iniciales
Indique el año calendario 2025 o las fechas del año fiscal donde lo solicite el formulario. Marque las casillas que correspondan, como Zona de combate o Falleció, e indique la fecha de fallecimiento en formato MM/DD/AAAA.
Indique el nombre, el número de identificación y la dirección
Escriba su nombre, la inicial de su segundo nombre, apellido y número de identificación; luego indique su dirección postal, ciudad o pueblo y país. Complete los espacios de dirección extranjera si tiene una.
Elija su estado civil para efectos de la declaración
Marque solo una casilla bajo Estado Civil: Soltero, Casado que presenta una declaración por separado (MFS), Cónyuge sobreviviente que reúne los requisitos (QSS), Caudal hereditario o Fideicomiso. Si marca QSS y la persona que reúne los requisitos es un hijo que no es su dependiente, escriba el nombre del hijo.
Conteste la pregunta sobre activos digitales
Marque Sí o No para indicar si en algún momento de 2025 recibió un activo digital como recompensa, premio o pago, o si vendió, intercambió o se deshizo de otro modo de uno. No deje la respuesta en blanco.
Enumere a sus dependientes
Para cada dependiente, indique el nombre, apellido, número de identificación y parentesco en las columnas (1) a (4). Complete las columnas (5) y (6): si vivió con usted más de la mitad de 2025, y la casilla del crédito tributario por hijos o del crédito por otros dependientes. Marque la casilla del formulario si tiene más de cuatro.
Declare los ingresos en las líneas 1a a 1z
Indique en la línea 1a el total de la casilla 1 del Formulario W-2 y, luego, los demás ingresos del trabajo en las líneas 1b a 1h y los ingresos exentos por tratado en la línea 1k. Sume las líneas 1a a 1h en la línea 1z. Use únicamente los ingresos directamente relacionados con un comercio o negocio en EE. UU.
Indique otros ingresos en las líneas 2a a 9
Indique los intereses (2a, 2b), dividendos (3a, 3b), distribuciones de cuentas IRA (4a, 4b), pensiones y anualidades (5a, 5b), ganancias o pérdidas de capital (7a) e ingresos del Anexo 1 (8). Sume las líneas 1z, 2b, 3b, 4b, 5b, 7a y 8 en la línea 9.
Calcule el ingreso bruto ajustado
Indique los ajustes del Anexo 1 en la línea 10 y reste la línea 10 de la línea 9 en la línea 11a. Copie el resultado en la línea 11b de la página 2.
Indique las deducciones y el ingreso tributable
Indique las deducciones detalladas del Anexo A (Formulario 1040-NR) en la línea 12 (o la deducción estándar para ciertos residentes de India). Sume las líneas 13a a 13c, totalice las líneas 12 a 13c en la línea 14 y réstelas de la línea 11b para calcular el ingreso tributable en la línea 15; si es cero o menos, escriba “-0-”.
Calcule los impuestos y créditos
Indique sus impuestos en la línea 16 (marque el Formulario 8814 o 4972 si los usó), sume las cantidades del Anexo 2 en las líneas 17 y 18 y reste los créditos de las líneas 19 a 21 para obtener la línea 22. Sume las líneas 23a a 23c en la línea 23d y, luego, las líneas 22 y 23d en la línea 24 para obtener sus impuestos totales. La cantidad de la línea 23a proviene de la línea 15 del Anexo NEC.
Indique los pagos y créditos reembolsables
Declare los impuestos retenidos en las líneas 25a a 25g, los pagos de impuestos estimados en la línea 26 y los demás pagos y créditos reembolsables en las líneas 28 a 31, cuyo total se indica en la línea 32. Sume las líneas 25d, 25e, 25f, 25g, 26 y 32 en la línea 33.
Complete la sección de reembolso o cantidad adeudada
Si la línea 33 es mayor que la línea 24, indique el pago en exceso en la línea 34, el reembolso en la línea 35a y cualquier cantidad aplicada a los impuestos estimados de 2026 en la línea 36. Para el depósito directo, complete las líneas 35b a 35d; la línea 35e es para un cheque de reembolso enviado a una dirección extranjera. Si adeuda impuestos, indique la cantidad en la línea 37 y cualquier multa en la línea 38.
Añada la información del tercero autorizado y firme
Conteste la pregunta sobre Tercero Autorizado y, si elige Sí, indique el nombre, número de teléfono y PIN de esa persona. Firme y feche la declaración, e indique su ocupación, número de teléfono, correo electrónico y cualquier PIN de protección de identidad (IP PIN). Un preparador remunerado completa la sección del preparador.
Revise y descargue el PDF completado
Revise cada línea, el estado civil para efectos de la declaración y los documentos adjuntos; luego descargue o imprima el PDF completado desde FillingPDF. Prepare el paquete, incluido el Anexo OI, como se describe en la sección Cómo presentar.
Cómo presentar el 1040-NR (sp)
Puede presentar el Formulario 1040-NR (sp) electrónicamente o por correo.
- Electrónicamente: si presenta la declaración electrónicamente, no la envíe por correo. Por lo general, los preparadores de impuestos remunerados deben presentar electrónicamente el Formulario 1040-NR, con excepciones como declaraciones de doble estado, de año fiscal, de fideicomisos y de caudales hereditarios (consulte el Aviso 2020-70). Visite IRS.gov/es para obtener más información.
- Por correo, sin incluir un pago: Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215, USA.
- Por correo, con un pago incluido: Internal Revenue Service, P.O. Box 1303, Charlotte, NC 28201-1303, USA.
- Caudales hereditarios y fideicomisos, sin incluir un pago: Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999, USA. Si incluye un pago, use la dirección de Charlotte.
Estas direcciones son para declaraciones presentadas en 2026; las direcciones para presentaciones posteriores pueden ser diferentes, así que consulte IRS.gov/Form1040NRSP. Solo el Servicio Postal de EE. UU. puede entregar correspondencia a apartados postales, y no puede usar un servicio de entrega privado para un pago que deba enviarse a uno. Adjunte los Formularios W-2, 1042-S, SSA-1042-S, RRB-1042-S y 8288-A al margen izquierdo de la página 1, como indica el formulario. Para pagar lo que adeuda, consulte IRS.gov/Pagos o las instrucciones. FillingPDF le permite rellenar y descargar el PDF; la presentación debe hacerse por los medios indicados anteriormente.
Errores comunes que debes evitar
- Marcar Casado que presenta una declaración conjunta o Cabeza de familia. Un extranjero no residente que presenta el Formulario 1040-NR no puede elegir ninguno de esos estados civiles.
- Omitir el Anexo OI (Formulario 1040-NR). Las instrucciones indican que debe completarlo e incluirlo con la declaración.
- Usar el Anexo A (Formulario 1040-NR) con el Formulario 1040 o el Formulario 1040-SR. Solo se usa con el Formulario 1040-NR.
- Dejar en blanco la pregunta sobre activos digitales. Debe contestarla, haya recibido o no un Formulario 1099-DA.
- Reclamar el crédito tributario por hijos o el crédito por otros dependientes siendo cualquier extranjero no residente. Están disponibles en su totalidad solo para residentes de Canadá y México y, de manera limitada, para residentes de India y Corea del Sur.
- Reclamar un reembolso de impuestos retenidos sin adjuntar el Formulario 1042-S o el Formulario 1099 que muestre los ingresos y la cantidad retenida.
- Incluir en la línea 1a ingresos que no se consideran directamente relacionados con un comercio o negocio en EE. UU., aunque la línea 1a del Formulario 1040 los incluiría.
- Enviar por un servicio de entrega privado un pago que debe enviarse a un apartado postal. Solo el Servicio Postal de EE. UU. entrega correspondencia a apartados postales.
- Enviar la declaración a la dirección de Austin cuando se incluye un pago, o a la dirección de Charlotte cuando no se incluye.
Preguntas frecuentes
¿Qué es el Formulario 1040-NR (sp)?
El Formulario 1040-NR (sp) es la Declaración de impuestos sobre los ingresos de extranjeros no residentes de EE. UU. del IRS en español para el año tributario 2025. Los extranjeros no residentes y los caudales hereditarios y fideicomisos que deban presentar un Formulario 1040-NR lo usan para declarar ingresos, calcular un reembolso o saldo adeudado y reclamar ciertos créditos.
¿Quién debe presentar el Formulario 1040-NR (sp)?
Debe presentarlo si se aplica la Tabla A de las instrucciones del IRS; por ejemplo, si fue un extranjero no residente que participó en un comercio o negocio en EE. UU. en 2025, o tuvo ingresos de fuente estadounidense por los que no se retuvieron todos los impuestos. Algunas personas con visas F, J, M o Q y sin ingresos tributables están exentas.
¿Cuándo vence el plazo para presentar el Formulario 1040-NR (sp) de 2025?
El 15 de abril de 2026 si era un empleado con salarios sujetos a retención de impuestos de EE. UU. Si no recibió esos salarios, la fecha límite es el 15 de junio de 2026. Si la fecha cae en fin de semana o día feriado, presente la declaración el siguiente día laborable. Presentarla tarde puede ocasionar intereses y multas.
¿A dónde envío por correo el Formulario 1040-NR (sp)?
Si no incluye un pago, envíelo a Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215, USA. Si incluye un pago, use Internal Revenue Service, P.O. Box 1303, Charlotte, NC 28201-1303, USA. Estas direcciones corresponden a declaraciones presentadas en 2026; los caudales hereditarios y fideicomisos tienen una dirección distinta si no incluyen un pago.
¿Puedo presentar conjuntamente con mi cónyuge el Formulario 1040-NR (sp)?
No. Un extranjero no residente que presenta el Formulario 1040-NR no puede elegir Casado que presenta una declaración conjunta. Si está casado, por lo general marca Casado que presenta una declaración por separado, con una excepción limitada para presentar como Soltero. La alternativa es elegir recibir el trato de extranjero residente y presentar el Formulario 1040 o el 1040-SR.
¿Tengo que presentar la declaración si no tuve ingresos en Estados Unidos?
Sí, si participó en un comercio o negocio en EE. UU. durante 2025, aunque no haya tenido ingresos de este. Si no tiene ingresos brutos, complete solo el Anexo OI y adjunte una lista de las exclusiones que reclama y la cantidad de cada una.
¿Puedo rellenar el Formulario 1040-NR (sp) en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted debe presentarla electrónicamente o por correo mediante los canales del IRS.
¿Qué debo adjuntar al Formulario 1040-NR (sp)?
Incluya siempre el Anexo OI (Formulario 1040-NR). Adjunte los Formularios W-2, 1042-S, SSA-1042-S, RRB-1042-S y 8288-A al margen izquierdo de la página 1; el Formulario 1099-R si se retuvieron impuestos; y solo los demás anexos y formularios que requiera su situación.
¿Listo para rellenar el 1040-NR (sp)?
Rellenar el 1040-NR (sp) ahora