
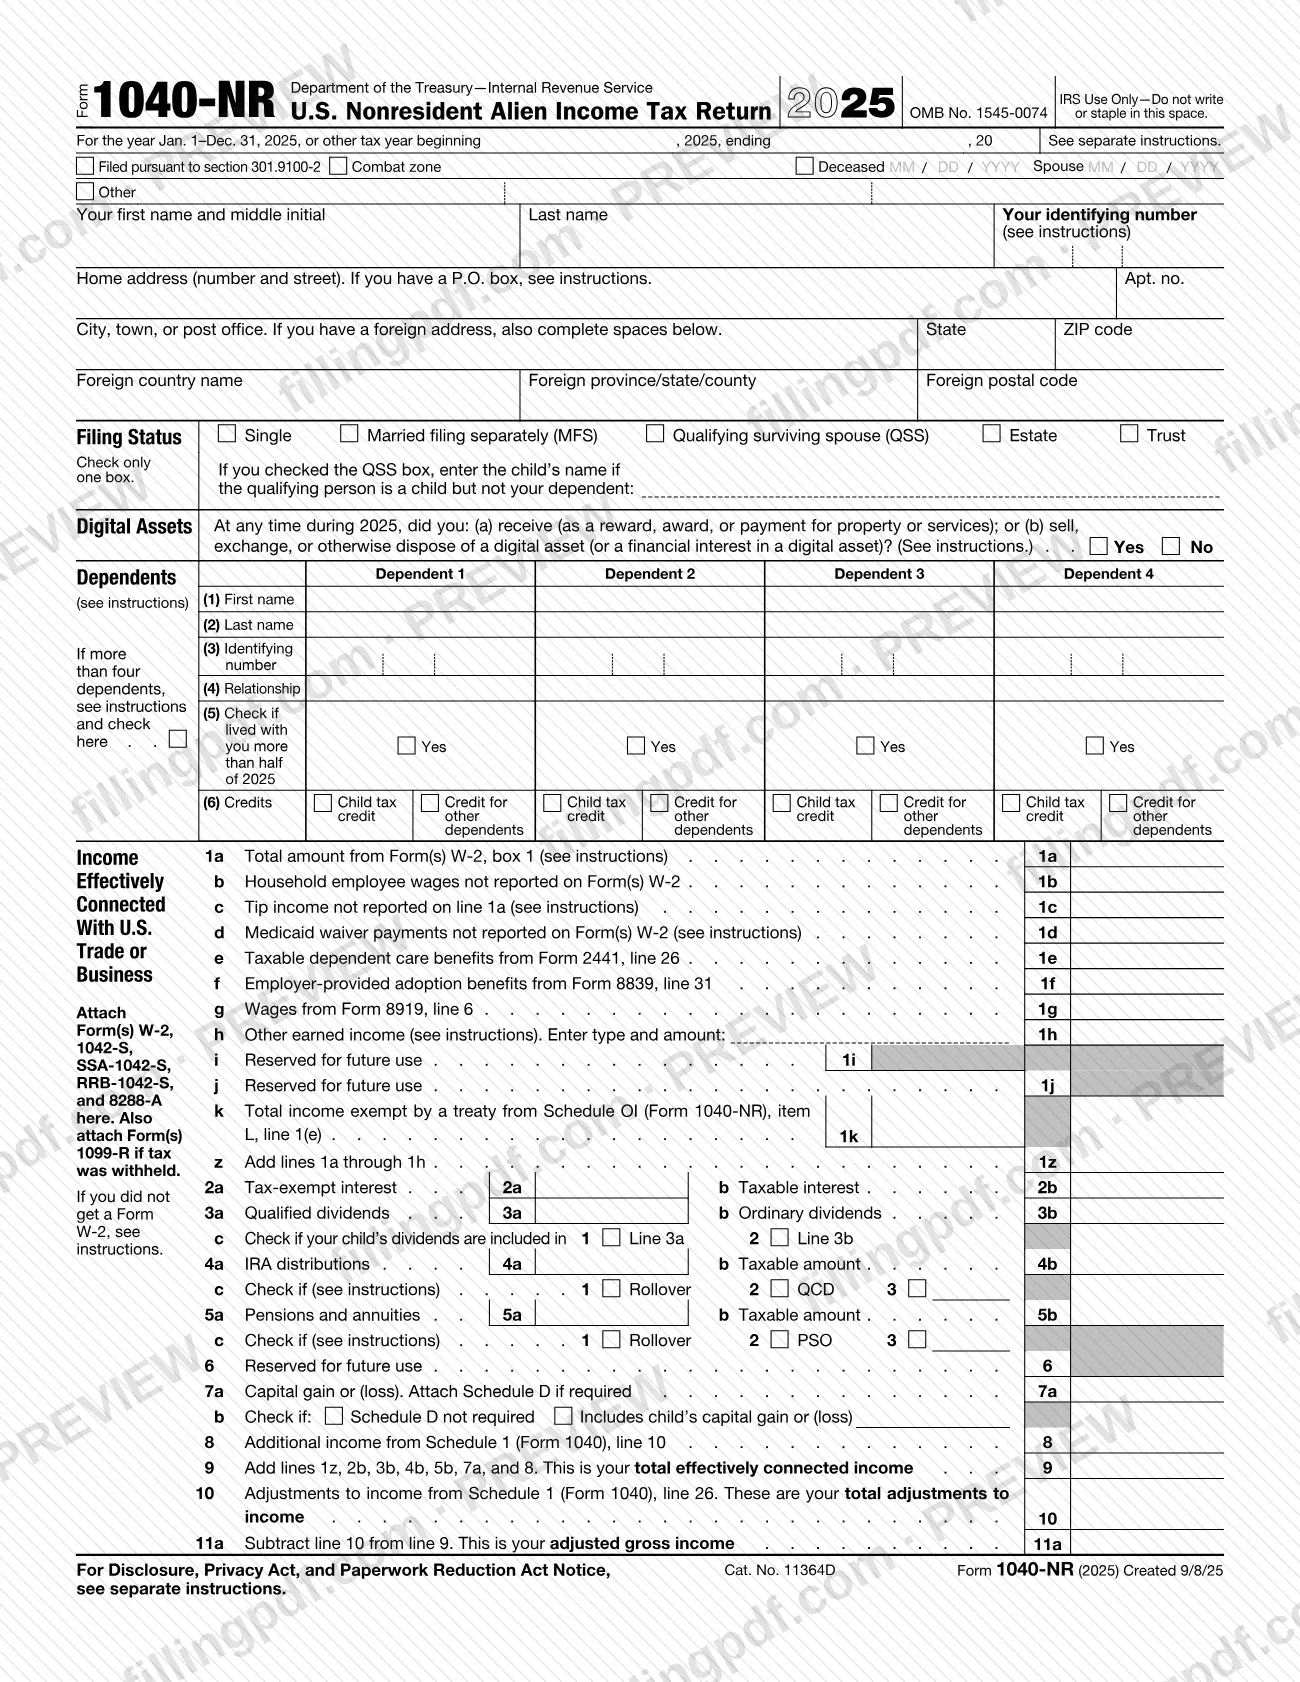
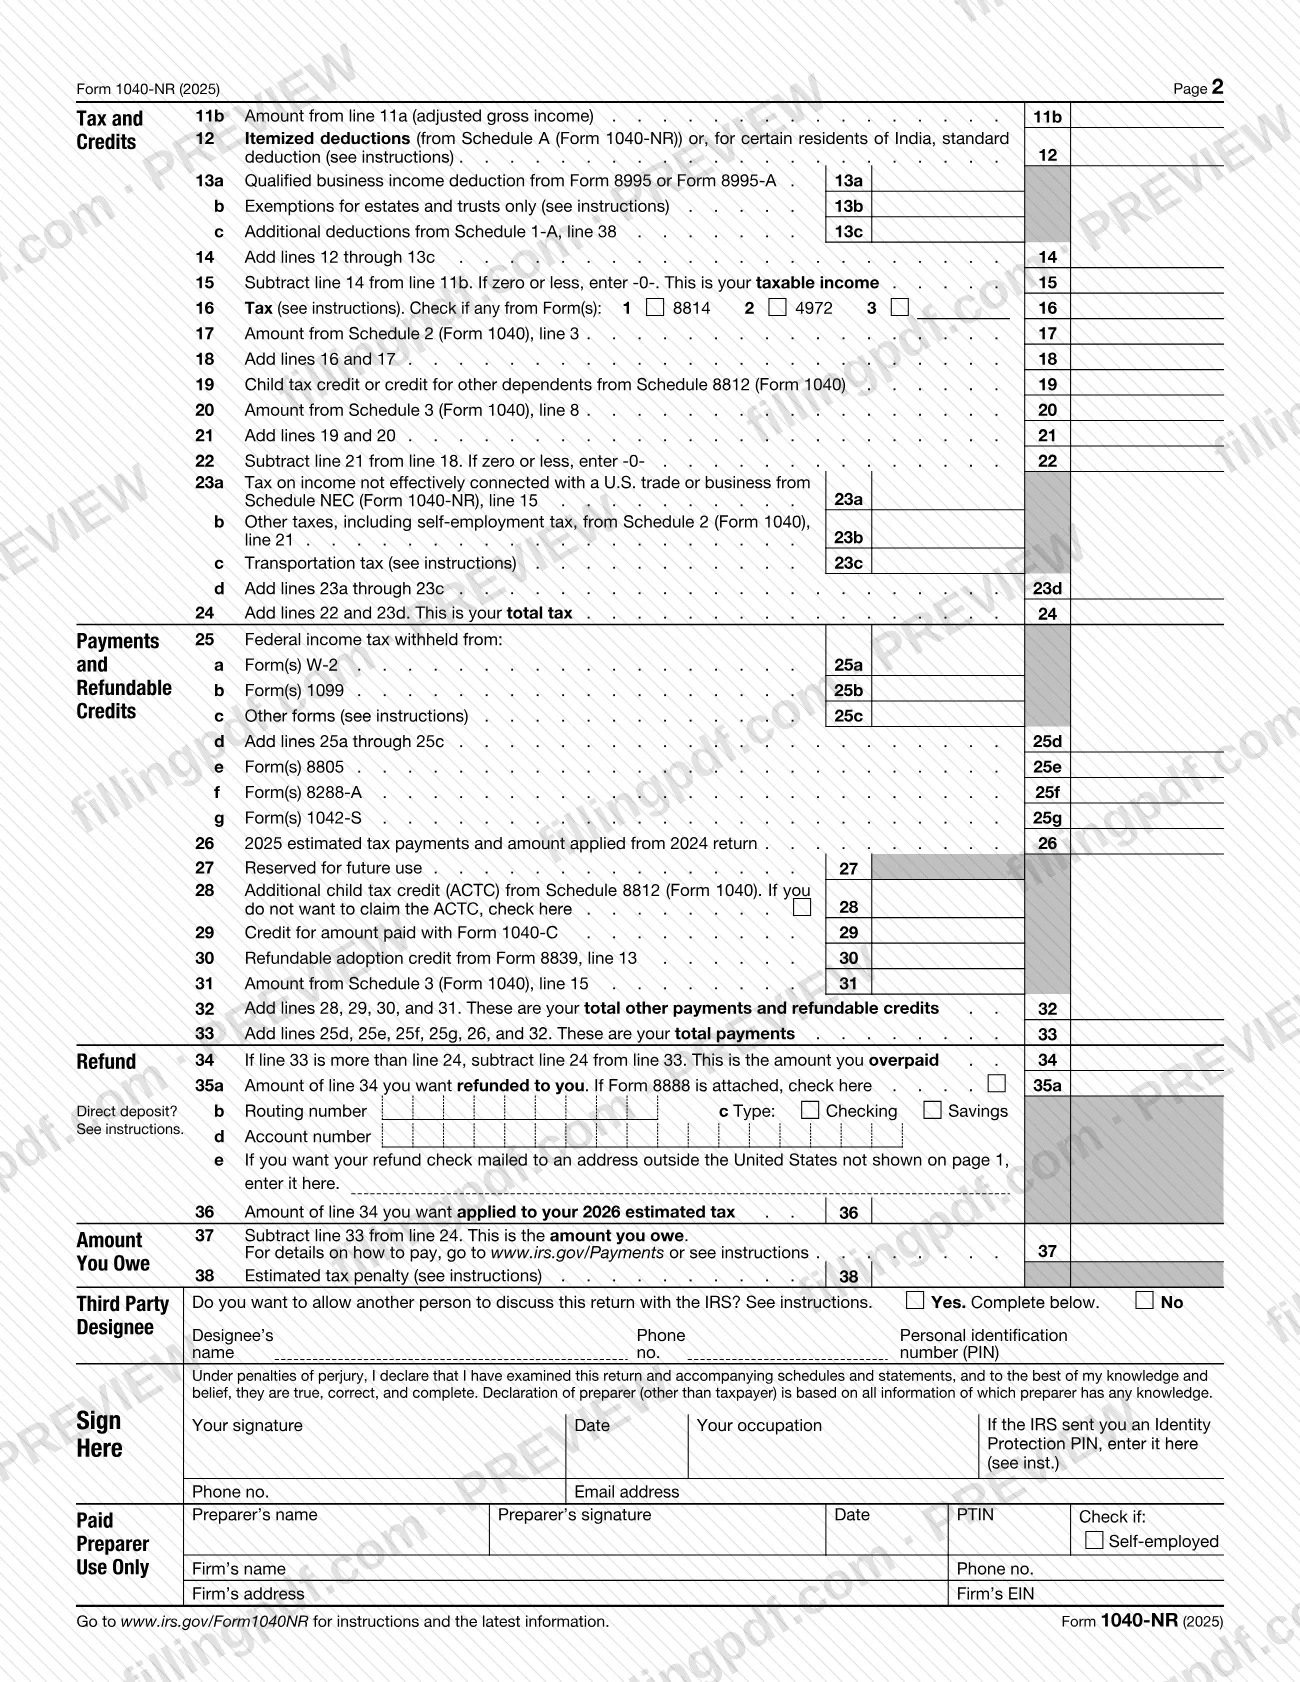
El Formulario 1040-NR, Declaración de impuestos sobre los ingresos de extranjeros no residentes de Estados Unidos (U.S. Nonresident Alien Income Tax Return; a menudo se busca como 1040NR), es la declaración del Servicio de Impuestos Internos (IRS) que los extranjeros no residentes y los patrimonios y fideicomisos de extranjeros no residentes usan para declarar los ingresos de Estados Unidos y calcular los impuestos estadounidenses correspondientes a 2025. También lo usan los contribuyentes con doble condición que eran no residentes el último día del año tributario. En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en irs.gov, y la declaración solo llega al IRS a través de los medios descritos a continuación.
Última actualización
¿Qué es el 1040-NR?
El Formulario 1040-NR, Declaración de impuestos sobre los ingresos de extranjeros no residentes de Estados Unidos (U.S. Nonresident Alien Income Tax Return), es el formulario del Servicio de Impuestos Internos (IRS) en el que un extranjero no residente, o el representante de un patrimonio o fideicomiso de un extranjero no residente, declara los ingresos efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos, calcula los impuestos y reclama un reembolso o declara una cantidad adeudada para el año tributario 2025.
Sus líneas están organizadas para corresponder con los mismos conceptos tributarios del Formulario 1040 de 2025, Declaración de impuestos sobre los ingresos de las personas físicas de Estados Unidos, y del Formulario 1040-SR, Declaración de impuestos sobre los ingresos de Estados Unidos para personas mayores, pero las reglas son distintas: un extranjero no residente no puede usar el estado civil para efectos de la declaración de Casado que presenta una declaración conjunta ni Cabeza de familia, y muchos créditos son limitados o no están disponibles.
La página 1 abarca los ingresos efectivamente relacionados, los ajustes y el ingreso bruto ajustado. La página 2 abarca las deducciones, los impuestos, los pagos, el reembolso, la cantidad que adeuda, la persona designada por un tercero y la firma. Los ingresos que no están efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos se declaran en el Anexo NEC (Formulario 1040-NR), y el impuesto correspondiente se anota en la línea 23a.
El formulario se usa con sus propios anexos: Anexo OI (Formulario 1040-NR), Otra información, que debe incluir con la declaración; Anexo A (Formulario 1040-NR), Deducciones detalladas; Anexo NEC; y Anexo P (Formulario 1040-NR). También puede usar los Anexos 1, 1-A, 2 y 3 del Formulario 1040. El Anexo A (Formulario 1040-NR) se usa únicamente con el Formulario 1040-NR, nunca con el Formulario 1040 ni el 1040-SR.
¿Quién tiene que presentar el 1040-NR?
Debe presentar el Formulario 1040-NR si fue un extranjero no residente que se dedicó a una actividad comercial o empresarial en Estados Unidos durante 2025, aunque no haya tenido ingresos de fuente estadounidense o sus ingresos estén exentos en virtud de un tratado tributario. También debe presentarlo si fue un extranjero no residente que no se dedicó a una actividad comercial o empresarial en Estados Unidos, recibió ingresos estadounidenses que debían declararse en las líneas 1 a 12 del Anexo NEC y no se retuvo la totalidad del impuesto. Otros motivos indicados en la Tabla A de las instrucciones del IRS incluyen adeudar el impuesto mínimo alternativo u otros impuestos especiales, recibir distribuciones de una HSA o Archer MSA, recibir pagos por adelantado del crédito tributario de prima y tener una inversión en un fondo de oportunidad calificado.
- Representantes: un representante personal presenta la declaración por una persona fallecida que habría tenido que presentarla; un representante presenta la declaración de un patrimonio o fideicomiso de un extranjero no residente.
- Contribuyentes con doble condición: si era no residente el último día del año tributario, presente el Formulario 1040-NR y escriba «Dual-Status Return» en la parte superior.
- Contribuyentes que solo solicitan un reembolso: debe presentar la declaración si puede recibir dinero, por ejemplo, por impuestos retenidos.
No necesita presentar la declaración si cumple una de las excepciones indicadas en las instrucciones, como ser un estudiante, maestro o aprendiz no residente con una visa F, J, M o Q y no tener ingresos sujetos a impuestos conforme a la sección 871. Si era residente de Estados Unidos el último día del año tributario, presente el Formulario 1040 o el 1040-SR. No se permite presentar una declaración conjunta a menos que elija tributar como extranjero residente, en cuyo caso se usa el Formulario 1040 o el 1040-SR.
Cuándo presentar el 1040-NR
La fecha límite depende de si era empleado y recibió salarios sujetos a retención del impuesto sobre los ingresos de Estados Unidos. Si así fue, presente el Formulario 1040-NR a más tardar el día 15 del cuarto mes después de que termine su año tributario: el 15 de abril de 2026 para el año calendario 2025. Si no recibió esos salarios, preséntelo a más tardar el día 15 del sexto mes: el 15 de junio de 2026.
Un patrimonio o fideicomiso de un extranjero no residente que tenga una oficina en Estados Unidos presenta la declaración a más tardar el día 15 del cuarto mes después de que termine su año tributario. Si no tiene una oficina en Estados Unidos, la presenta a más tardar el día 15 del sexto mes. Si la fecha límite cae en sábado, domingo o día festivo legal, presente la declaración el siguiente día hábil.
Presentar la declaración después de la fecha límite puede generar intereses y multas. Para saber qué hacer si no puede presentarla a tiempo, las instrucciones remiten a las Instrucciones para el Formulario 1040. Los miembros de las Fuerzas Armadas de Estados Unidos que estén en una zona de combate designada o en una operación de contingencia podrían presentarla más tarde; consulte la Pub. 3.
Documentos que necesitas
- Anexo OI (Formulario 1040-NR), Otra información: se incluye con cada Formulario 1040-NR; debe contestar todas las preguntas.
- Formulario(s) W-2, 1042-S, SSA-1042-S, RRB-1042-S y 8288-A, adjuntos al frente de la declaración cuando correspondan a sus ingresos o retenciones.
- Formulario(s) 1099-R, adjuntos al frente de la declaración si se retuvieron impuestos.
- Formulario(s) 8805, adjuntos al reverso de la declaración si reclama los impuestos retenidos por una sociedad colectiva en la línea 25e.
- Formulario 1042-S o Formulario 1099 que muestre los ingresos y los impuestos retenidos, si reclama un reembolso de impuestos retenidos en la fuente o de la retención adicional.
- Formulario 8833, Divulgación de la posición basada en un tratado, si se requiere; por ejemplo, cuando reclama beneficios de un tratado o es un contribuyente con doble residencia que recibe el trato de no residente.
- Formulario 1040-V con un cheque o giro postal, si paga el saldo adeudado con cheque o giro postal.
- Formulario 8958, si usted o su cónyuge tuvieron ingresos gananciales y deben asignarlos entre ambos cónyuges.
- Formulario 8997, si tuvo una inversión calificada en un fondo de oportunidad calificado en algún momento del año.
- Una declaración con su nombre, dirección y número de identificación, para los asuntos que las instrucciones exigen por escrito, como una elección relacionada con bienes inmuebles o una declaración de doble condición.
Cómo rellenar el 1040-NR
Indique el año tributario, nombre, dirección e identificación
En la parte superior de la página 1, indique el año tributario (o las fechas del año fiscal), su nombre, dirección de su domicilio y número de identificación (SSN, ITIN o EIN para un patrimonio o fideicomiso). Marque Deceased (Fallecido) e indique la fecha si presenta la declaración por una persona fallecida; complete los espacios de dirección extranjera si tiene una dirección en el extranjero.
Elija su estado civil para efectos de la declaración
Marque una sola casilla: Soltero, Casado que presenta una declaración por separado (MFS), Cónyuge sobreviviente que reúne los requisitos (QSS), Patrimonio o Fideicomiso. No están disponibles Casado que presenta una declaración conjunta ni Cabeza de familia; si marca QSS y la persona que reúne los requisitos es un hijo que no es su dependiente, indique el nombre del hijo.
Conteste la pregunta sobre activos digitales
Marque Sí o No para indicar si recibió un activo digital como recompensa, premio o pago, o si vendió, intercambió o de otra manera dispuso de uno durante 2025. Las instrucciones exigen que conteste.
Incluya a sus dependientes si reúne los requisitos
En la sección Dependents (Dependientes), indique el nombre y apellido de cada dependiente, su número de identificación y parentesco; luego complete las columnas (5) y (6). Solo los ciudadanos estadounidenses y los residentes de Canadá y México reclaman dependientes en las mismas condiciones que los ciudadanos estadounidenses; existen reglas limitadas para residentes de Corea del Sur y ciertos estudiantes de India.
Declare salarios e ingresos del trabajo
En las líneas 1a a 1h, declare únicamente los ingresos efectivamente relacionados, como los salarios del recuadro 1 del W-2 provenientes de una actividad comercial o empresarial en Estados Unidos. Anote en la línea 1k, y no en la línea 1a, los ingresos exentos en virtud de un tratado; sume las líneas 1a a 1h en la línea 1z. Deje en blanco las líneas 1i y 1j.
Indique intereses, dividendos, pensiones y ganancias
En las líneas 2a a 5b y 7a, declare únicamente los importes efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos; los demás importes de fuente estadounidense van en el Anexo NEC. Deje en blanco la línea 6 y luego sume las líneas 1z, 2b, 3b, 4b, 5b, 7a y 8 en la línea 9.
Calcule el ingreso bruto ajustado
Anote en la línea 10 los ajustes de la línea 26 del Anexo 1 (Formulario 1040). Reste la línea 10 de la línea 9 en la línea 11a y copie el resultado en la línea 11b de la página 2.
Indique las deducciones y los ingresos tributables
En la línea 12, anote las deducciones detalladas del Anexo A (Formulario 1040-NR). Complete las líneas 13a a 13c cuando correspondan, sume las líneas 12 a 13c en la línea 14 y reste la línea 14 de la línea 11b en la línea 15; anote -0- si el resultado es cero o menos.
Calcule los impuestos y créditos
Anote los impuestos en la línea 16 e indique si usó el Formulario 8814 o 4972; luego complete las líneas 17 a 22. En la línea 23a, anote los impuestos del Anexo NEC, línea 15; use la línea 23b para otros impuestos y la línea 23c para el impuesto de transporte. La línea 24 es el total de sus impuestos.
Indique los pagos y créditos reembolsables
En las líneas 25a a 25g, anote los impuestos retenidos según los Formularios W-2, 1099, 1042-S, 8805 y 8288-A. Añada los impuestos estimados en la línea 26, deje en blanco la línea 27, complete las líneas 28 a 32 y sume los pagos en la línea 33.
Complete la sección de reembolso o cantidad adeudada
Si la línea 33 es mayor que la línea 24, anote el sobrepago en la línea 34, el reembolso en la línea 35a (número de ruta, tipo y número de cuenta en las líneas 35b a 35d) y cualquier importe aplicado a los impuestos estimados de 2026 en la línea 36. Si adeuda impuestos, anote el importe en la línea 37 y cualquier multa por impuestos estimados en la línea 38.
Complete el Anexo OI y los demás anexos
Conteste todas las preguntas del Anexo OI (Formulario 1040-NR) e inclúyalo con la declaración. Añada el Anexo A, NEC, P o los Anexos 1, 1-A, 2 y 3 solo cuando su situación lo requiera.
Revise, firme y descargue el PDF
Complete la sección Third Party Designee (Persona designada por un tercero) si quiere que el IRS hable sobre la declaración con otra persona; luego firme y feche. El preparador remunerado completa la sección del preparador. Revise todas las líneas, luego descargue o imprima el PDF completado desde FillingPDF y adjunte los formularios requeridos.
Cómo presentar el 1040-NR
Puede presentar electrónicamente el Formulario 1040-NR o enviar una declaración impresa por correo. Si la presenta electrónicamente, no es necesario enviarla por correo; las instrucciones del IRS remiten a IRS.gov para obtener detalles sobre la presentación electrónica y señalan que, por lo general, el software tributario determina qué anexos necesita.
- Por correo, personas físicas, sin incluir un pago: Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215, USA.
- Por correo, personas físicas, incluyendo un pago: Internal Revenue Service, P.O. Box 1303, Charlotte, NC 28201-1303, USA.
- Por correo, patrimonios y fideicomisos, sin pago: Department of the Treasury, Internal Revenue Service, Kansas City, MO 64999, USA. Si incluye un pago, use el apartado postal de Charlotte indicado anteriormente.
Estas direcciones son para los Formularios 1040-NR presentados en 2026; las direcciones para las declaraciones presentadas después de 2026 podrían cambiar, así que consulte IRS.gov/Form1040NR. Solo el Servicio Postal de Estados Unidos puede entregar correspondencia en apartados postales, por lo que no puede usar un servicio privado de entrega para enviar un pago a uno.
Para pagar, consulte IRS.gov/Payments. El cheque o giro postal debe girarse contra una institución financiera de Estados Unidos; escriba «2025 Form 1040-NR», su nombre, dirección, número de teléfono durante el día y SSN en el cheque o giro postal, y adjunte el Formulario 1040-V. Los reembolsos de impuestos indicados en los Formularios 8805, 8288-A o 1042-S pueden tardar hasta 6 meses. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Elegir Casado que presenta una declaración conjunta o Cabeza de familia; un extranjero no residente que presenta el Formulario 1040-NR no puede usar ninguno de esos estados civiles. Una persona casada marca Casado que presenta una declaración por separado, a menos que corresponda la excepción para Soltero.
- Usar el Anexo A (Formulario 1040) con el Formulario 1040-NR. Las deducciones detalladas de la línea 12 provienen del Anexo A (Formulario 1040-NR), que nunca se usa con el Formulario 1040 ni el 1040-SR.
- Anotar los salarios exentos en virtud de un tratado en la línea 1a en vez de la línea 1k, o no contestar el inciso L del Anexo OI (Formulario 1040-NR) cuando reclama una exención en virtud de un tratado.
- Declarar en la página 1 ingresos que no están efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos, en vez de declararlos en el Anexo NEC (Formulario 1040-NR).
- Dejar sin contestar la pregunta sobre activos digitales; las instrucciones dicen que debe contestarla, independientemente de si recibió o no un Formulario 1099-DA.
- Reclamar el crédito por ingreso del trabajo en la línea 27 o el crédito de oportunidad estadounidense en la línea 29; quienes presentan el Formulario 1040-NR no pueden reclamarlos, y la línea 27 debe dejarse en blanco.
- Reclamar el crédito tributario por hijos, el crédito por otros dependientes o un dependiente cuando no es ciudadano estadounidense ni residente de Canadá o México, o no está en los casos limitados de Corea del Sur e India.
- Enviar por correo una declaración con un pago a la dirección de Austin, o enviar un pago al apartado postal mediante un servicio privado de entrega; solo el Servicio Postal de Estados Unidos entrega correspondencia en apartados postales.
- Presentar el Formulario 1040-NR cuando era residente de Estados Unidos el último día del año tributario; en ese caso de doble condición se usa el Formulario 1040 o el 1040-SR.
- No firmar ni fechar la declaración; las instrucciones indican que debe firmarla y fecharla.
Preguntas frecuentes
¿Para qué se usa el Formulario 1040-NR (1040NR)?
El Formulario 1040-NR es la declaración del IRS que usan los extranjeros no residentes y los patrimonios y fideicomisos de extranjeros no residentes para declarar ingresos estadounidenses, calcular los impuestos y reclamar un reembolso o declarar una cantidad adeudada para el año tributario 2025. También lo usan los contribuyentes con doble condición que eran no residentes el último día del año.
¿Cuándo vence el Formulario 1040-NR para 2025?
El 15 de abril de 2026 si era empleado y recibió salarios sujetos a retención del impuesto sobre los ingresos de Estados Unidos. Si no recibió esos salarios, la fecha límite es el 15 de junio de 2026. Si la fecha límite cae en fin de semana o día festivo, pasa al siguiente día hábil; presentar tarde puede generar intereses y multas.
¿Adónde envío por correo el Formulario 1040-NR?
Las personas físicas que no incluyen un pago lo envían a Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215, USA. Si incluyen un pago, lo envían a Internal Revenue Service, P.O. Box 1303, Charlotte, NC 28201-1303, USA. Los patrimonios y fideicomisos que no incluyen un pago usan Kansas City, MO 64999. Si presenta electrónicamente, no tiene que enviarlo por correo.
¿Puede un extranjero no residente presentar una declaración conjunta o usar Cabeza de familia?
No. Un extranjero no residente que presenta el Formulario 1040-NR no puede usar Casado que presenta una declaración conjunta ni Cabeza de familia. La única manera de presentar una declaración conjunta es elegir tributar como extranjero residente, lo que requiere el Formulario 1040 o el 1040-SR, y la elección está sujeta a las condiciones indicadas en las instrucciones.
¿Tengo que presentar el Formulario 1040-NR si mis ingresos están exentos en virtud de un tratado tributario?
Sí. Si era un extranjero no residente que se dedicó a una actividad comercial o empresarial en Estados Unidos, debe presentar la declaración incluso si sus ingresos están exentos en virtud de un tratado. Declare los ingresos exentos en virtud de un tratado en la línea 1k y complete el inciso L del Anexo OI (Formulario 1040-NR); adjunte el Formulario 8833 si se requiere.
¿Los estudiantes con visas F-1 o J-1 tienen que presentar el Formulario 1040-NR?
No siempre. Un estudiante, maestro o aprendiz no residente que esté temporalmente en Estados Unidos con una visa F, J, M o Q no necesita presentar la declaración si no tiene ingresos sujetos a impuestos conforme a la sección 871. Si se retuvieron impuestos y podría recibir un reembolso, las instrucciones indican que considere presentarla.
¿Cuál es la diferencia entre el Formulario 1040-NR y el Formulario 1040?
El Formulario 1040-NR es para extranjeros no residentes y patrimonios y fideicomisos de extranjeros no residentes; el Formulario 1040 y el Formulario 1040-SR son para residentes de Estados Unidos. En la mayoría de los casos, sus líneas coinciden, pero el Formulario 1040-NR tiene sus propios anexos, limitaciones sobre el estado civil para efectos de la declaración y los créditos, y un Anexo OI que debe incluirse.
¿Puedo rellenar el Formulario 1040-NR en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted debe presentarla electrónicamente o enviarla por correo a través de los medios del IRS.
¿Qué hago si fui residente de Estados Unidos durante parte de 2025?
Tiene un año de doble condición. Si era residente el último día del año tributario, presente el Formulario 1040 o el 1040-SR con la anotación «Dual-Status Return» en la parte superior. Si era no residente el último día, presente el Formulario 1040-NR con esa anotación y una declaración de los ingresos correspondientes al período como residente.
¿Listo para rellenar el 1040-NR?
Rellenar el 1040-NR ahora