
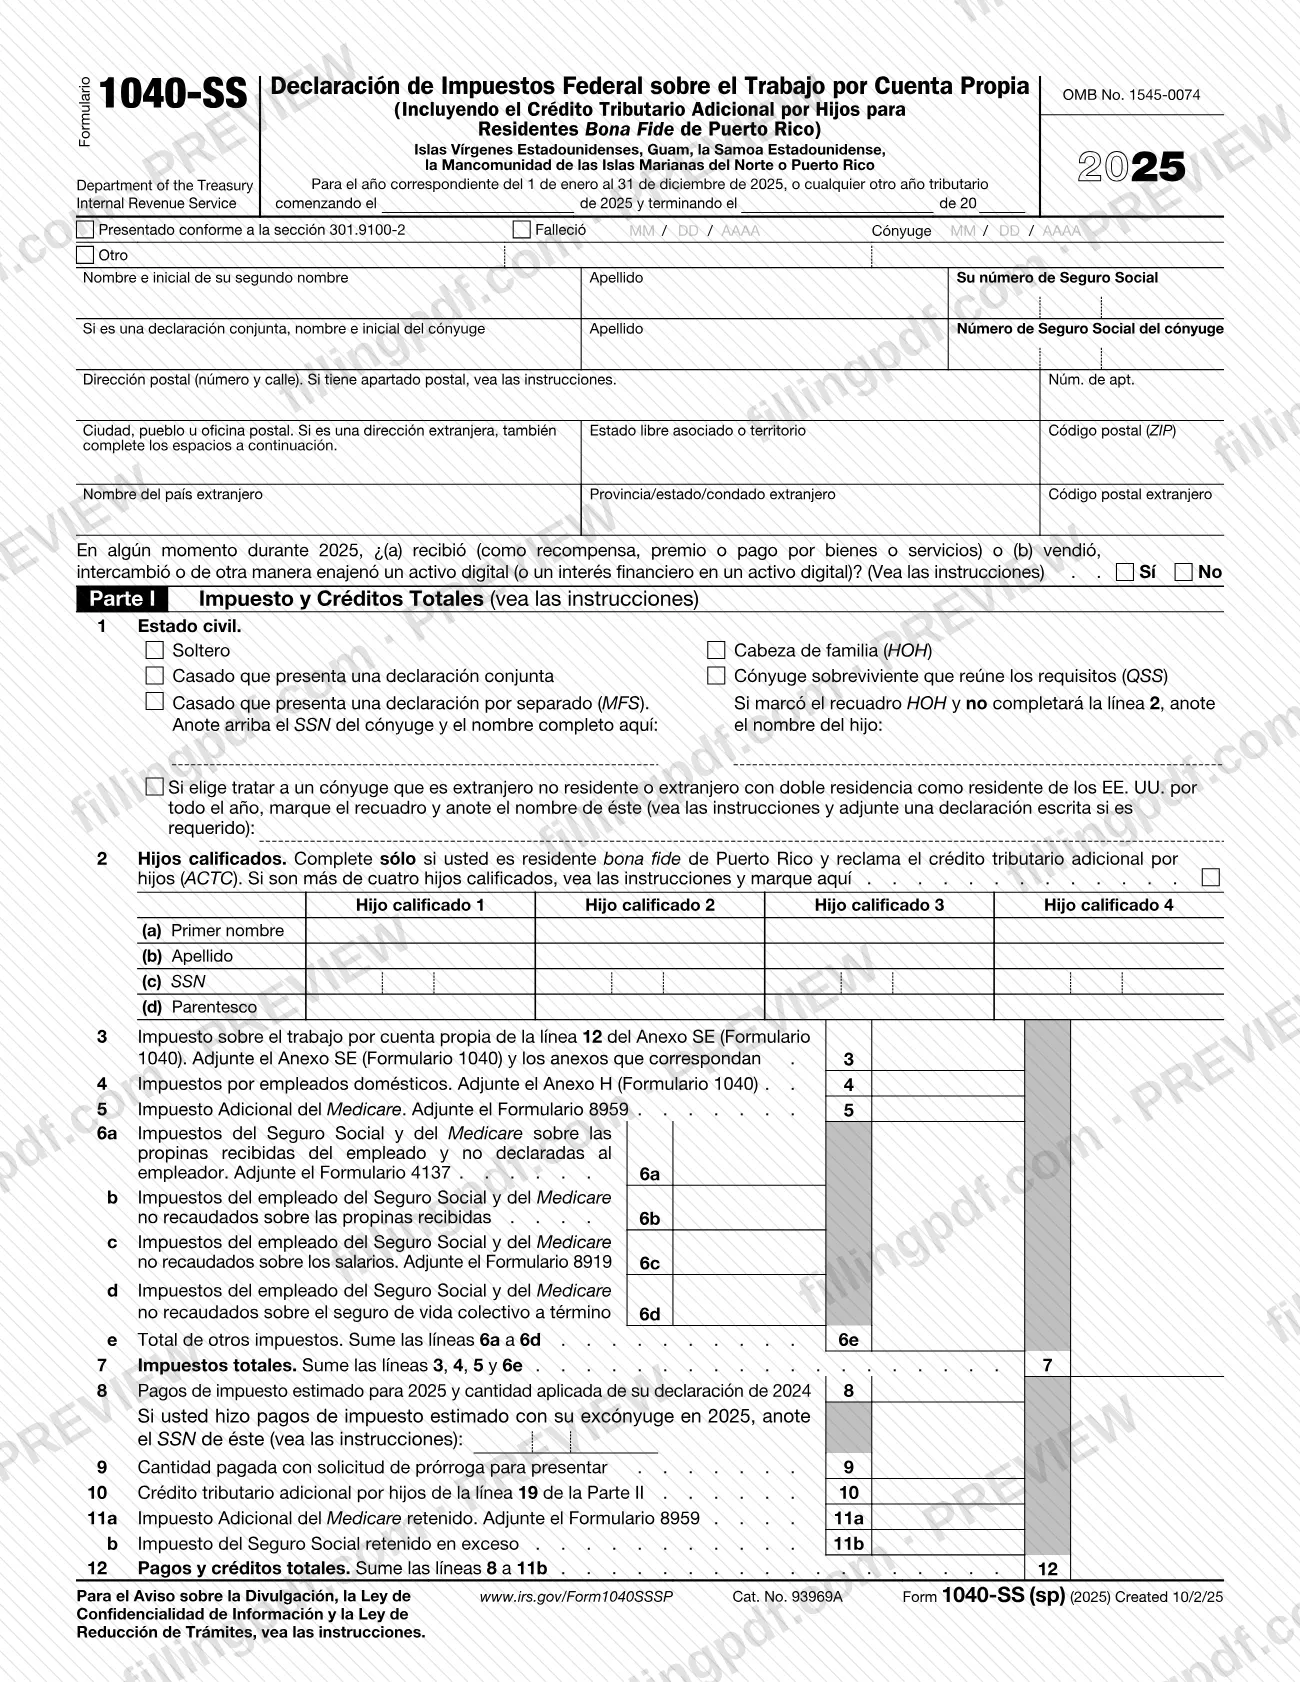
El Formulario 1040-SS (sp), Declaración de impuestos sobre el trabajo por cuenta propia de Estados Unidos (incluido el crédito tributario adicional por hijos para residentes bona fide de Puerto Rico) (versión en español) (U.S. Self-Employment Tax Return (Including the Additional Child Tax Credit for Bona Fide Residents of Puerto Rico) (Spanish Version)), es la edición en español del formulario que el Servicio de Impuestos Internos (IRS) publica para el año tributario 2025. Los residentes bona fide de Guam, Samoa Americana, las Islas Vírgenes de Estados Unidos, las Islas Marianas del Norte o Puerto Rico que no tienen que presentar el Formulario 1040 ante Estados Unidos lo usan para declarar el impuesto sobre el trabajo por cuenta propia y ciertos impuestos relacionados. Los residentes de Puerto Rico también usan la Parte II para reclamar el crédito tributario adicional por hijos (ACTC). En FillingPDF puede rellenar el formulario en línea y descargar o imprimir el PDF completado; el IRS publica el PDF original y las instrucciones en español.
Última actualización
¿Qué es el 1040-SS (sp)?
Formulario 1040-SS (sp), Declaración de impuestos sobre el trabajo por cuenta propia de Estados Unidos (incluido el crédito tributario adicional por hijos para residentes bona fide de Puerto Rico) (versión en español) (U.S. Self-Employment Tax Return (Including the Additional Child Tax Credit for Bona Fide Residents of Puerto Rico) (Spanish Version), es el formulario del IRS en español para declarar el impuesto sobre el trabajo por cuenta propia de los residentes bona fide de los territorios de Estados Unidos.
El Servicio de Impuestos Internos (IRS) lo emite bajo el número OMB 1545-0074. El formulario y sus instrucciones están impresos en español, por lo que las etiquetas que aparecen en él, como Soltero o Cabeza de familia, están en español. Las instrucciones del IRS indican que el formulario es para los residentes de las Islas Vírgenes de Estados Unidos (USVI), Guam, Samoa Americana, el Estado Libre Asociado de las Islas Marianas del Norte (CNMI) y Puerto Rico que no están obligados a presentar una declaración federal de impuestos sobre los ingresos, pero tienen ingresos del trabajo por cuenta propia o reúnen los requisitos para reclamar ciertos créditos. La Administración del Seguro Social (SSA) utiliza la información sobre el trabajo por cuenta propia para calcular los beneficios del Seguro Social.
El formulario tiene dos partes:
- Parte I, Impuesto y Créditos Totales: impuesto sobre el trabajo por cuenta propia de la línea 12 del Anexo SE (Formulario 1040), impuestos sobre empleados domésticos, impuesto adicional al Medicare, líneas correspondientes a propinas no declaradas e impuestos no recaudados, pagos, reembolso o cantidad adeudada.
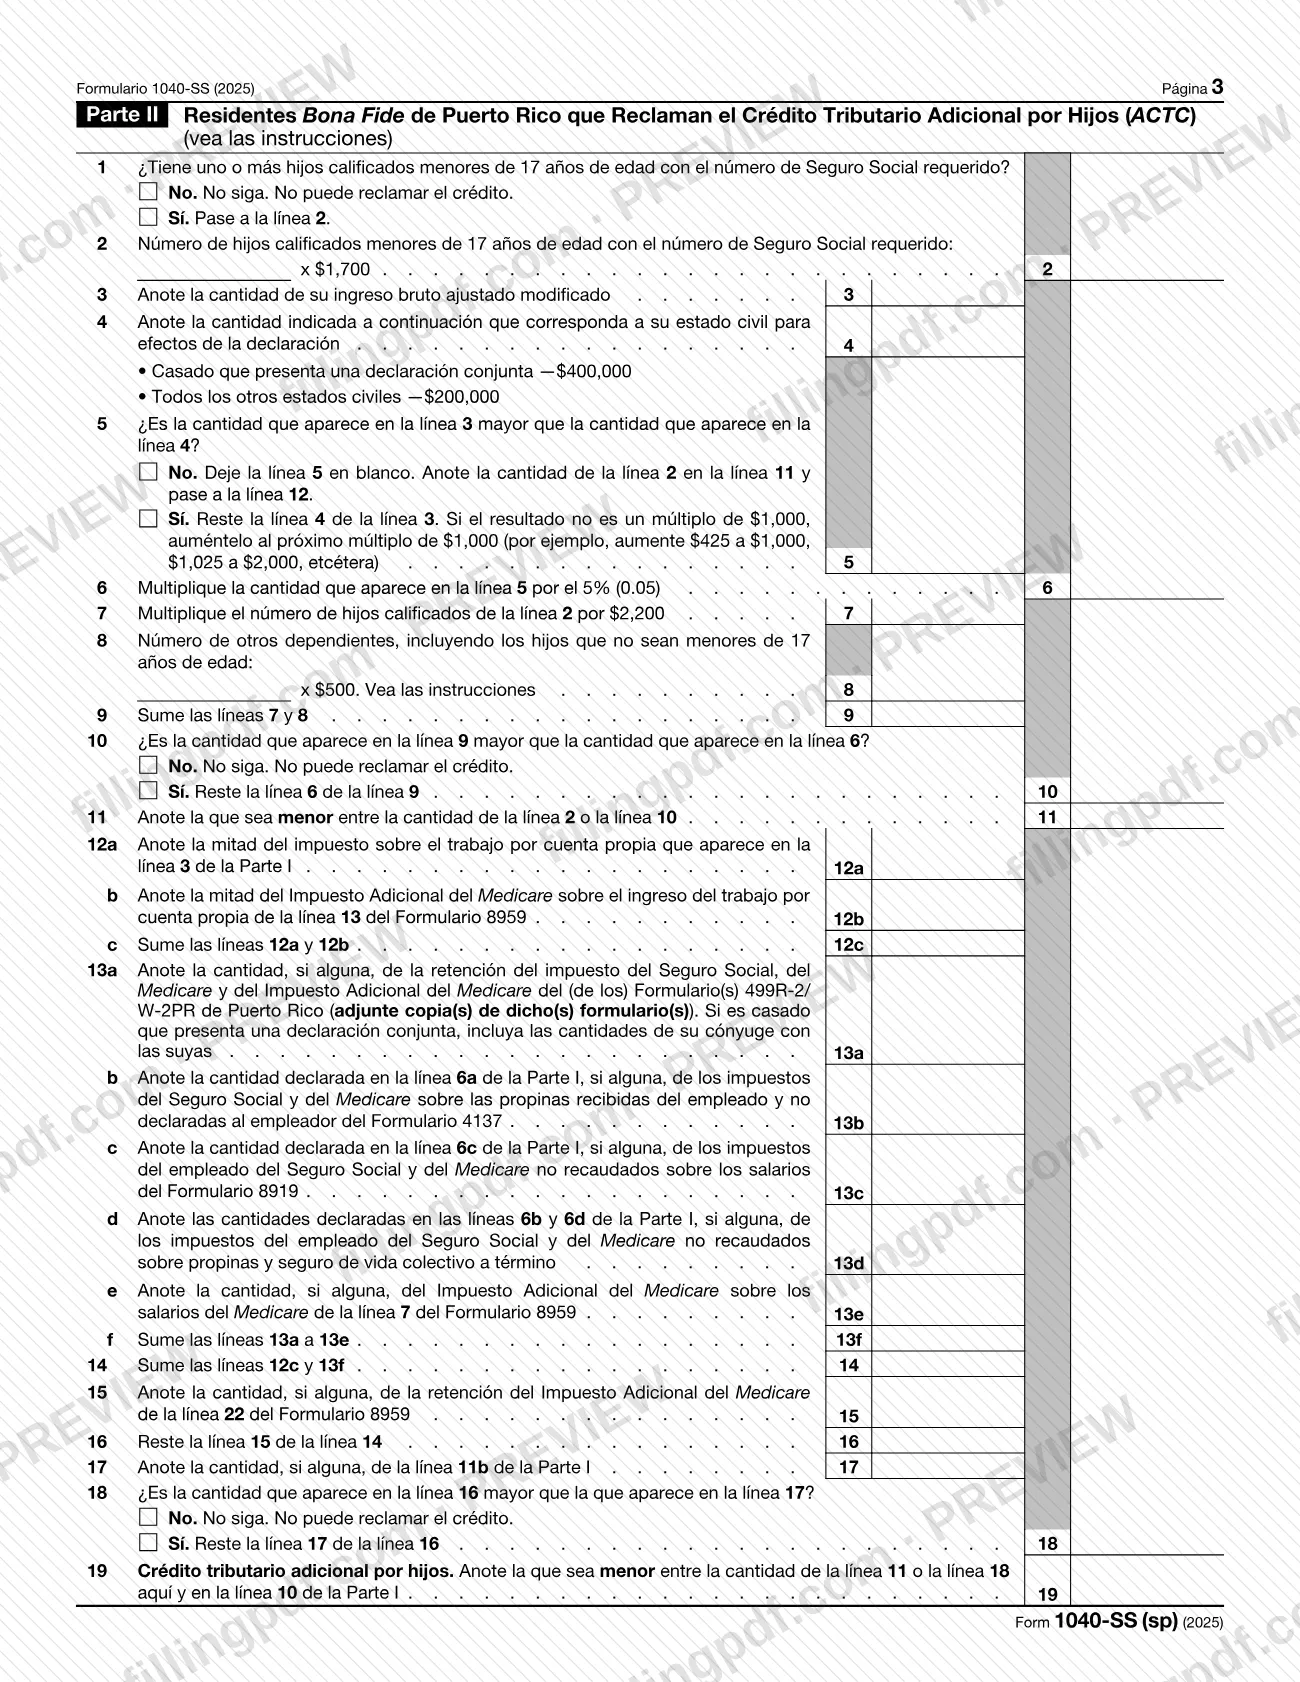
- Parte II, para residentes bona fide de Puerto Rico que reclaman el crédito tributario adicional por hijos (ACTC). El resultado se transfiere a la línea 10 de la Parte I.
Las instrucciones indican que el Formulario 1040 (PR) se discontinuó y que, para 2023 y años posteriores, debe presentar el Formulario 1040-SS. El formulario no reemplaza una declaración de impuestos que se presente ante la oficina tributaria del territorio, que también podría ser necesaria.
¿Quién tiene que presentar el 1040-SS (sp)?
Según las instrucciones del IRS, debe presentar el Formulario 1040-SS (sp) si se cumplen las tres condiciones siguientes:
- Usted (o su cónyuge, en una declaración conjunta) tuvo ingresos netos del trabajo por cuenta propia de $400 o más, o ingresos como empleado de una iglesia de $108.28 o más.
- No tiene que presentar el Formulario 1040 ante Estados Unidos.
- Es residente bona fide de Guam, Samoa Americana, las USVI, la CNMI o Puerto Rico.
Si se cumplen las condiciones 2 y 3, pero no la 1, aun así debe presentar este formulario para declarar impuestos sobre empleados domésticos; impuestos del Seguro Social y Medicare sobre propinas no declaradas, salarios con impuestos no recaudados o seguro de vida colectivo a término; el impuesto adicional al Medicare; reclamar un crédito por exceso de retención del impuesto del Seguro Social; o reclamar el ACTC.
Los residentes bona fide de Puerto Rico que tienen uno o más hijos que reúnen los requisitos pueden reclamar el ACTC en la Parte II incluso si no adeudan impuesto sobre el trabajo por cuenta propia. Los residentes de los otros cuatro territorios podrían reclamarlo en la declaración de su territorio.
No use este formulario si debe presentar el Formulario 1040 ante Estados Unidos. Los ministros y miembros de órdenes religiosas cuyo Formulario 4361 fue aprobado, y los miembros de ciertas sectas religiosas cuyo Formulario 4029 fue aprobado, están exentos del impuesto sobre el trabajo por cuenta propia por esos ingresos y no presentan el formulario por ellos. Un cónyuge sobreviviente o representante personal puede presentar y firmar por un contribuyente que falleció antes de presentar la declaración.
Cuándo presentar el 1040-SS (sp)
Si es contribuyente del año calendario, presente el Formulario 1040-SS (sp) a más tardar el 15 de abril de 2026. Quienes presentan declaraciones para un año fiscal deben presentar el formulario a más tardar el día 15 del cuarto mes después de que termine el año. Presentarlo después puede generar intereses y multas.
Los residentes bona fide de Puerto Rico pueden obtener una prórroga automática de 6 meses (hasta el 15 de octubre de 2026 para quienes usan el año calendario) al presentar el Formulario 4868 antes de la fecha límite original. Los residentes bona fide de Samoa Americana, la CNMI, Guam o las USVI pueden tomar esa prórroga, o una prórroga automática de 2 meses si están fuera de Estados Unidos y Puerto Rico en la fecha límite. Para la opción de 2 meses, presente el formulario a más tardar el 15 de junio de 2026 e incluya una declaración escrita que explique su residencia. Puede obtener 4 meses adicionales si presenta el Formulario 4868 a más tardar el 15 de junio de 2026.
Ninguna prórroga extiende el plazo para pagar: se cobran intereses sobre los impuestos no pagados desde la fecha límite original. Si espera adeudar $1,000 o más de impuesto sobre el trabajo por cuenta propia para 2026, las instrucciones indican que debe hacer pagos de impuestos estimados con el Formulario 1040-ES.
Documentos que necesitas
- Anexo SE (Formulario 1040): adjúntelo para la línea 3 si usted o su cónyuge tuvo ingresos netos del trabajo por cuenta propia de $400 o más; cada cónyuge con esos ingresos completa un anexo por separado.
- Anexo C (Formulario 1040) o Anexo F (Formulario 1040): adjunte el correspondiente a su negocio agrícola o no agrícola, con un anexo separado para cada negocio.
- Anexo H (Formulario 1040): adjúntelo para declarar los impuestos sobre empleados domésticos en la línea 4.
- Formulario 8959: adjúntelo si declara el impuesto adicional al Medicare en la línea 5 o la retención del impuesto adicional al Medicare en la línea 11a.
- Formulario 4137 para la línea 6a (propinas no declaradas) y Formulario 8919 para la línea 6c (impuesto del Seguro Social y Medicare no recaudado sobre salarios): adjunte el que haya completado.
- Formulario W-2AS, W-2CM, W-2GU, W-2VI o 499R-2/W-2PR: adjunte los que correspondan si reclama el exceso de retención del impuesto del Seguro Social en la línea 11b.
- Copias del Formulario o los Formularios 499R-2/W-2PR de Puerto Rico: adjúntelas si declara retenciones en la línea 13a de la Parte II.
- Formulario 8888: adjúntelo y marque la casilla de la línea 14a si quiere dividir su reembolso entre más de una cuenta.
- Declaración escrita por cada persona incluida en la línea 8 de la Parte II: nombre, número de identificación del contribuyente (SSN, ITIN o ATIN) y parentesco de cada persona que reúne los requisitos para el crédito por otros dependientes.
- Certificado de nacimiento, certificado de defunción o registros del hospital: adjúntelos si escribe "Died" en la línea 2 por un hijo que reúne los requisitos, nació y falleció en 2025 y no tiene SSN.
- Formulario 8862: adjúntelo para reclamar el ACTC si anteriormente se denegó o redujo el CTC o el ACTC por un motivo que no fuera un error matemático o administrativo, a menos que corresponda una excepción.
- Declaración escrita firmada por ambos cónyuges: adjúntela si elige tratar a un cónyuge extranjero no residente o con doble condición de extranjero como residente de Estados Unidos para 2025.
- Poder notarial, como el Formulario 2848: adjúntelo si un representante firma la declaración en su nombre.
Cómo rellenar el 1040-SS (sp)
Ingrese el año tributario, los nombres y la dirección
En la parte superior, ingrese los meses del año fiscal si no usa el año calendario; luego ingrese su nombre y SSN y, en una declaración conjunta, los de su cónyuge, exactamente como aparecen en sus tarjetas del Seguro Social. Use un apartado postal solo si la oficina de correos no entrega el correo en su domicilio. Para una dirección extranjera, escriba únicamente la ciudad en la línea correspondiente y complete los espacios para el país, la provincia y el código postal sin abreviar el nombre del país.
Marque la casilla Falleció si corresponde
Si presenta la declaración por un contribuyente que falleció antes de presentarla, marque Falleció e ingrese la fecha de fallecimiento en los espacios proporcionados (después de Cónyuge si el cónyuge falleció).
Conteste la pregunta sobre activos digitales
Marque Sí o No según haya recibido, vendido, intercambiado o enajenado de otro modo un activo digital o un interés financiero en uno durante 2025. No deje la respuesta en blanco.
Elija su estado civil para efectos de la declaración en la línea 1
Marque una casilla: Soltero, Casado que presenta una declaración conjunta, Casado que presenta una declaración por separado (MFS), Cabeza de familia (HOH) o Cónyuge sobreviviente que reúne los requisitos (QSS). Ingrese el SSN y el nombre completo de su cónyuge para MFS, el nombre del hijo para HOH o QSS cuando el hijo no sea su dependiente, y marque la casilla de elección con el nombre de su cónyuge si lo trata como residente de Estados Unidos aunque sea extranjero no residente o tenga doble condición de extranjero.
Incluya a los hijos que reúnen los requisitos en la línea 2
Complete la línea 2 únicamente si es residente bona fide de Puerto Rico y reclama el ACTC. Para un máximo de cuatro hijos, ingrese el nombre, apellido, SSN y parentesco; marque la casilla si tiene más de cuatro.
Ingrese los impuestos del trabajo por cuenta propia y doméstico
Línea 3: la cantidad de la línea 12 del Anexo SE (Formulario 1040), con los anexos adjuntos. Línea 4: los impuestos sobre empleados domésticos del Anexo H (Formulario 1040).
Complete las líneas 5 a 7
Línea 5: impuesto adicional al Medicare del Formulario 8959. Líneas 6a a 6d: las cantidades de impuestos de los Formularios 4137 y 8919 y las cantidades no recaudadas sobre propinas y seguro de vida colectivo a término; súmelas en la línea 6e. Línea 7: sume las líneas 3, 4, 5 y 6e.
Ingrese los pagos de impuestos estimados y de la prórroga
Línea 8: pagos de impuestos estimados para 2025 y cualquier pago en exceso aplicado de su declaración de 2024, además del SSN de un excónyuge si pagaron conjuntamente. Línea 9: la cantidad pagada con su solicitud de prórroga, sin incluir ningún cargo por conveniencia de la tarjeta.
Ingrese los créditos y el total de pagos
Línea 10: la cantidad de la línea 19 de la Parte II. Línea 11a: retención del impuesto adicional al Medicare, del Formulario 8959. Línea 11b: exceso de retención del impuesto del Seguro Social. Línea 12: sume las líneas 8 a 11b.
Calcule su reembolso o la cantidad que adeuda
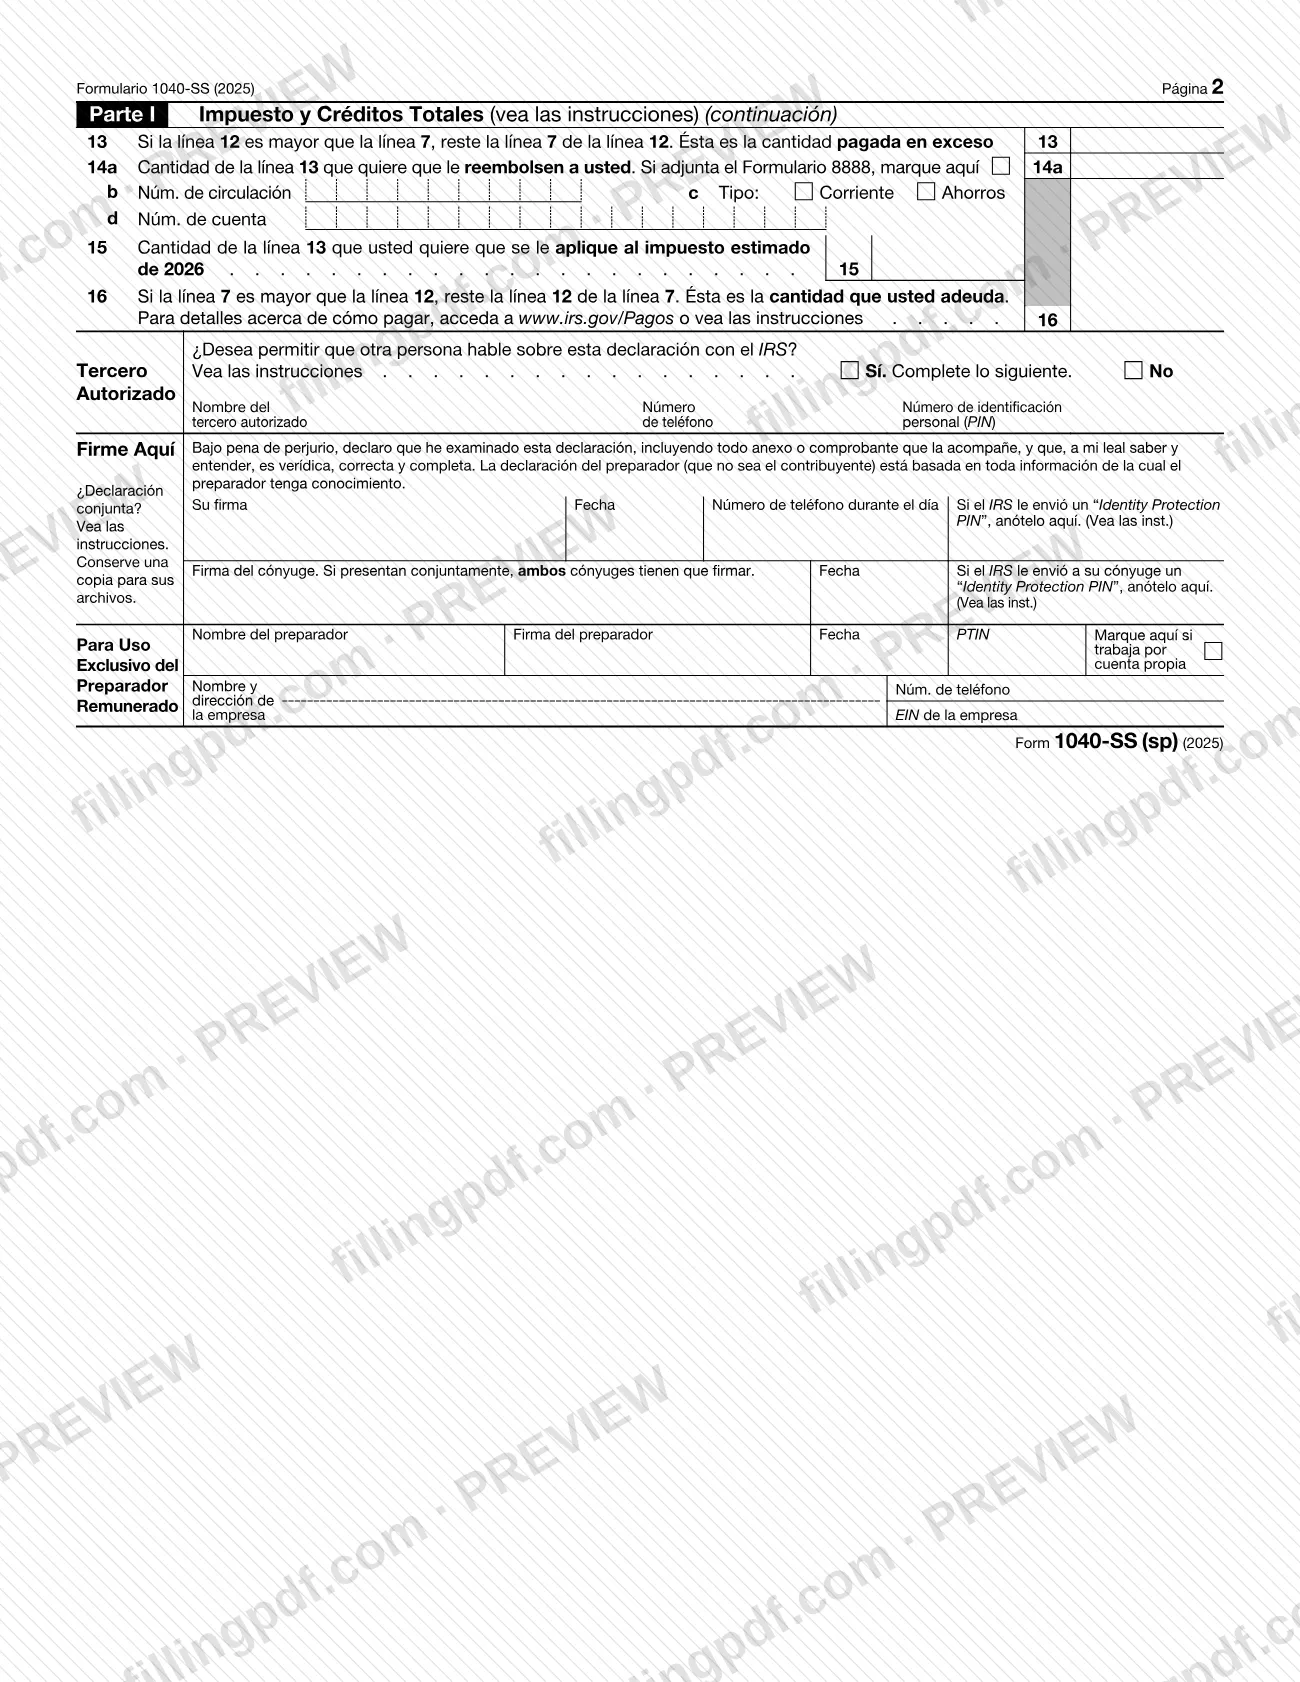
Si la línea 12 es mayor que la línea 7, reste para obtener el pago en exceso en la línea 13; luego ingrese el reembolso en la línea 14a, los datos del depósito directo en las líneas 14b a 14d y cualquier cantidad que quiera aplicar a los impuestos estimados de 2026 en la línea 15. Si la línea 7 es mayor que la línea 12, ingrese la diferencia en la línea 16 como la cantidad que adeuda.
Complete las líneas de elegibilidad de la Parte II
Las líneas 1 a 11 de la Parte II corresponden únicamente a residentes bona fide de Puerto Rico que reclaman el ACTC. Conteste la línea 1 (deténgase si la respuesta es No), ingrese en la línea 2 el número de hijos que reúnen los requisitos, en la línea 3 el ingreso bruto ajustado modificado y en la línea 4 el límite correspondiente al estado civil para efectos de la declaración; luego complete las líneas 5 a 11 según se indica, incluida la declaración de la línea 8 para otros dependientes.
Complete las líneas del crédito de la Parte II
Líneas 12a a 12c: la mitad del impuesto sobre el trabajo por cuenta propia y la mitad del impuesto adicional al Medicare sobre ingresos del trabajo por cuenta propia. Líneas 13a a 13f: retenciones de Puerto Rico y otras retenciones. Luego siga las líneas 14 a 19; ingrese la menor de las cantidades de la línea 11 o la línea 18 en la línea 19 y en la línea 10 de la Parte I.
Revise, firme y descargue el PDF
Complete la sección Tercero Autorizado si quiere que otra persona hable con el IRS; luego firme y feche. Ambos cónyuges firman una declaración conjunta y el preparador remunerado completa el bloque correspondiente. Revise todas las entradas; luego descargue o imprima el PDF completado desde FillingPDF, fírmelo a mano y guarde una copia.
Cómo presentar el 1040-SS (sp)
Puede presentar el Formulario 1040-SS (sp) por correo o electrónicamente, y pagar mediante canales separados.
- Por correo con un pago: Internal Revenue Service, P.O. Box 1303, Charlotte, NC 28201-1303.
- Por correo sin un pago: Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215.
- Servicios privados de entrega: solo ciertos servicios de DHL Express, UPS y FedEx designados por el IRS cuentan para la regla de envío oportuno. La lista está en IRS.gov/PDS y las direcciones físicas están en IRS.gov/PDSStreetAddresses. Solo el Servicio Postal de Estados Unidos puede entregar a apartados postales, por lo que un pago que debe enviarse a un apartado postal no puede enviarse mediante un servicio privado.
- Electrónicamente (e-file): las instrucciones indican que puede presentar electrónicamente el Formulario 1040-SS; la información general está en IRS.gov/Efile (haga clic en Español). Por lo general, el software de impuestos determina qué anexos necesita.
- Pago: las opciones están en IRS.gov/Pagos e incluyen Direct Pay, tarjeta de débito o crédito, una billetera digital, su cuenta en línea del IRS y EFTPS. Si envía un cheque por correo, adjunte el Formulario 1040-V. No envíe efectivo por correo.
Para consultar un reembolso, use la aplicación IRS2Go o IRS.gov/Reembolsos. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Dejar sin contestar la pregunta sobre activos digitales. Las instrucciones indican que debe marcar Sí o No, tanto si recibió un Formulario 1099-DA como si no.
- Escribir un apartado postal en la dirección cuando la oficina de correos entrega el correo en su domicilio; las instrucciones permiten usar un apartado postal solo si no se realiza la entrega en el domicilio.
- Abreviar el nombre del país extranjero o escribir otra información en la línea de ciudad en lugar de usar los espacios para la dirección extranjera.
- Usar el Formulario 1040-SS cuando debe presentar el Formulario 1040 ante Estados Unidos; las instrucciones indican que en ese caso no puede presentar este formulario.
- Incluir en la línea 2 a un hijo que no tiene un número de Seguro Social válido emitido a más tardar en la fecha límite (incluidas las prórrogas); ese hijo no puede usarse para reclamar el ACTC.
- Incluir en la línea 2 de la Parte I a una persona que reúne los requisitos para el crédito por otros dependientes; las instrucciones indican que este formulario no permite reclamar ese crédito allí.
- Enviar por un servicio privado de entrega un pago que debe enviarse a un apartado postal; estos servicios no pueden entregar allí.
- Suponer que una prórroga da más tiempo para pagar; se cobran intereses sobre los impuestos no pagados desde la fecha límite original.
- Firmar una declaración impresa con una firma mecanografiada, digital o electrónica; las instrucciones requieren su propia firma manuscrita.
- Elegir que un pago en exceso se aplique a los impuestos estimados de 2026 en la línea 15 y esperar poder cambiar la decisión después; esta elección no se puede cambiar.
Preguntas frecuentes
¿Qué es el Formulario 1040-SS (sp)?
El Formulario 1040-SS (sp) es la versión en español de la declaración del IRS para el impuesto sobre el trabajo por cuenta propia de los residentes bona fide de Guam, Samoa Americana, las USVI, la CNMI y Puerto Rico. Se usa para declarar el impuesto sobre el trabajo por cuenta propia y los impuestos relacionados; la Parte II permite que los residentes de Puerto Rico reclamen el crédito tributario adicional por hijos.
¿Quién debe presentar el Formulario 1040-SS (sp)?
Debe presentarlo si tuvo ingresos netos del trabajo por cuenta propia de $400 o más, no está obligado a presentar el Formulario 1040 ante Estados Unidos y es residente bona fide de uno de los cinco territorios. También puede presentarlo para reclamar el ACTC o declarar ciertos otros impuestos aunque no adeude impuesto sobre el trabajo por cuenta propia.
¿Cuándo vence el Formulario 1040-SS (sp) para 2025?
El 15 de abril de 2026 para quienes presentan declaraciones del año calendario. Los residentes de Puerto Rico pueden extender el plazo de presentación por 6 meses con el Formulario 4868, hasta el 15 de octubre de 2026, pero la prórroga no extiende el plazo para pagar, por lo que se cobran intereses sobre los impuestos no pagados desde el 15 de abril.
¿Adónde envío por correo el Formulario 1040-SS (sp)?
Si incluye un pago, envíelo a Internal Revenue Service, P.O. Box 1303, Charlotte, NC 28201-1303. Si no incluye un pago, envíelo a Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215. También puede presentarlo electrónicamente; consulte IRS.gov/Efile.
¿Puedo reclamar el crédito tributario adicional por hijos en el Formulario 1040-SS (sp)?
Sí, si es residente bona fide de Puerto Rico y tiene uno o más hijos que reúnen los requisitos, son menores de 17 años y cada uno tiene un número de Seguro Social válido emitido a más tardar en la fecha límite. Complete la línea 2 de la Parte I y toda la Parte II. Los residentes de los otros cuatro territorios lo reclaman en la declaración de su territorio.
¿El Formulario 1040-SS (sp) impreso necesita una firma manuscrita?
Sí. Las instrucciones del IRS requieren su propia firma manuscrita en una declaración impresa; las firmas digitales, electrónicas o mecanografiadas no son válidas. En una declaración conjunta firman ambos cónyuges. Las declaraciones presentadas electrónicamente se firman con un PIN.
¿Cuál es la diferencia entre el Formulario 1040-SS (sp) y el Formulario 1040 (PR)?
El Formulario 1040 (PR) se discontinuó. Las instrucciones del IRS indican que para 2023 y años posteriores se presenta el Formulario 1040-SS, que se rediseñó para incluir la reclamación del ACTC de Puerto Rico; esta página trata sobre el Formulario 1040-SS (sp) en español.
¿Puedo rellenar el Formulario 1040-SS (sp) en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted la presenta por correo o electrónicamente mediante los canales del IRS.
¿Cómo corrijo un Formulario 1040-SS (sp) que ya presenté?
Presente un nuevo Formulario 1040-SS y escriba "CORRECTED" en negrita, junto con la fecha, en la parte superior de la página 1. Por lo general, la declaración enmendada debe presentarse dentro de los 3 años después de presentar la declaración original o dentro de los 2 años después de pagar el impuesto, lo que ocurra más tarde.
¿Listo para rellenar el 1040-SS (sp)?
Rellenar el 1040-SS (sp) ahora