
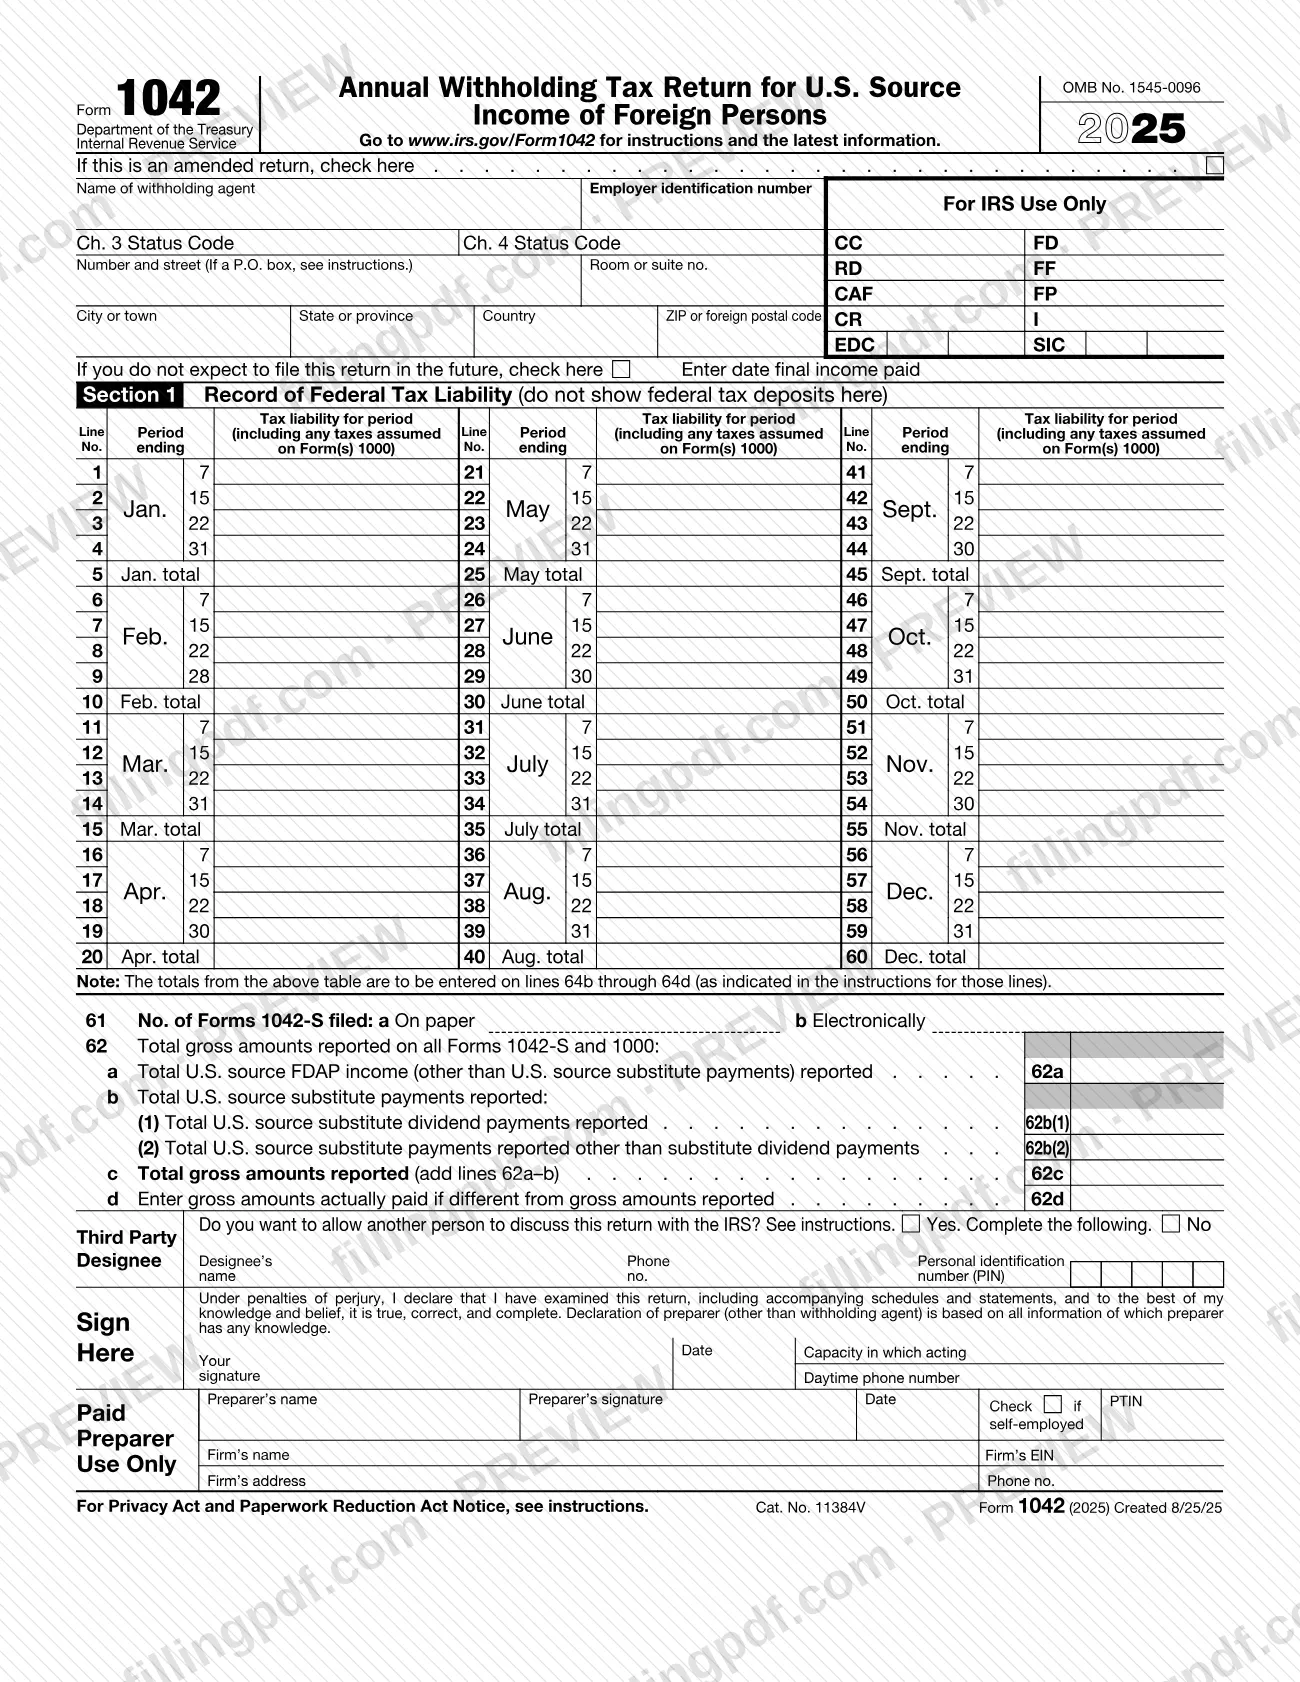
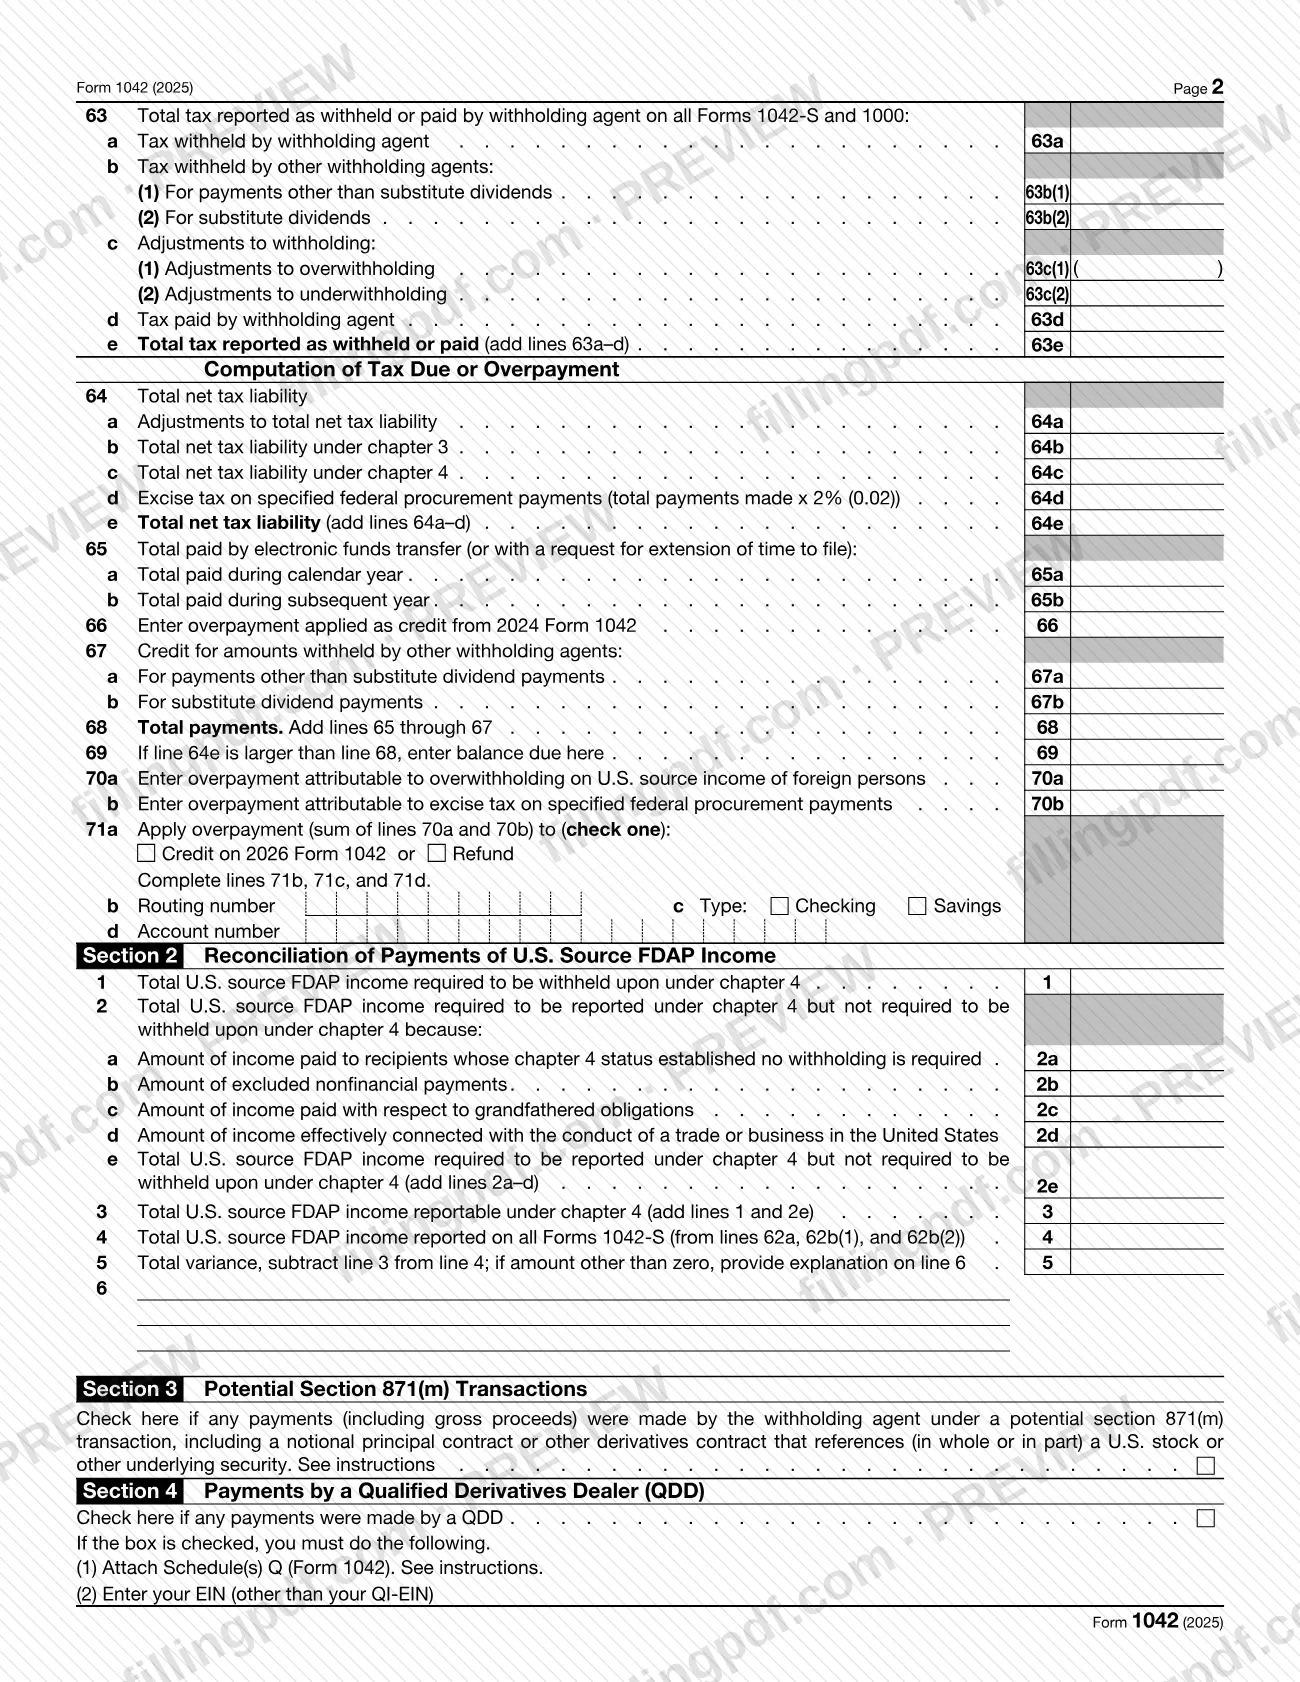
El Formulario 1042 es la declaración anual que el Servicio de Impuestos Internos (IRS) exige a los agentes de retención para informar los impuestos retenidos sobre ciertos ingresos de fuente estadounidense pagados a personas extranjeras. Todo agente de retención o intermediario que gestione un pago sujeto a retención o una cantidad sujeta a retención debe presentarlo por el año calendario anterior, a menos que se aplique una excepción. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y las instrucciones del Formulario 1042 en irs.gov.
Última actualización
¿Qué es el 1042?
Formulario 1042, Declaración anual de retenciones sobre ingresos de fuente estadounidense de personas extranjeras (Annual Withholding Tax Return for U.S. Source Income of Foreign Persons), es la declaración del Servicio de Impuestos Internos (IRS) en la que un agente de retención informa, por un año calendario, los impuestos que retuvo sobre ciertos ingresos de personas extranjeras y los pagos que informó en el Formulario 1042-S.
Según las instrucciones del IRS, el Formulario 1042 informa:
- los impuestos retenidos conforme al capítulo 3 sobre ciertos ingresos de personas extranjeras, incluidos extranjeros no residentes, sociedades extranjeras, corporaciones extranjeras, sucesiones extranjeras y fideicomisos extranjeros (excepto las retenciones conforme a las secciones 1445 y 1446, salvo cuando las instrucciones indiquen lo contrario);
- los impuestos retenidos conforme al capítulo 4 sobre pagos sujetos a retención;
- los impuestos retenidos conforme a la sección 5000C sobre pagos especificados de adquisiciones federales;
- los impuestos retenidos conforme a la sección 877A sobre conceptos de compensación diferida elegibles o distribuciones de fideicomisos no otorgantes a un expatriado cubierto;
- los pagos informados en el Formulario 1042-S conforme al capítulo 3 o 4.
La declaración incluye un registro de la obligación tributaria federal (Sección 1, líneas 1 a 60), los importes brutos y los impuestos retenidos conciliados con los Formularios 1042-S, la obligación tributaria neta, los depósitos y un sobrepago o saldo adeudado. La Sección 2 concilia los ingresos FDAP de fuente estadounidense, la Sección 3 señala posibles transacciones de la sección 871(m) y la Sección 4 cubre los pagos de un operador calificado de derivados (QDD). El Formulario 1042-S informa los ingresos y las retenciones a cada beneficiario; el Formulario 1042 es el único resumen anual que se presenta al IRS.
¿Quién tiene que presentar el 1042?
Todo agente de retención o intermediario que reciba, controle, tenga en custodia, disponga de o pague un pago sujeto a retención (al que se aplique la retención del capítulo 4) o una cantidad sujeta a retención debe presentar el Formulario 1042 por el año calendario anterior, a menos que se aplique una excepción de presentación. También deben presentarlo una sociedad que cotiza en bolsa (PTP) o un representante que efectúe una distribución de ingresos tributables efectivamente relacionados conforme a la sección 1446, así como toda entidad que deba informar una distribución en el Formulario 1042-S sujeta a retención conforme a la sección 1445.
Debe presentar el formulario si se cumple cualquiera de estas condiciones:
- debe presentar, o presenta de otro modo, uno o más Formularios 1042-S para los fines del capítulo 3 o 4, independientemente de que se hayan retenido impuestos;
- paga ingresos brutos de inversiones a fundaciones privadas extranjeras sujetas a impuestos conforme a la sección 4948(a);
- paga pagos especificados de adquisiciones federales sujetos a retención conforme a la sección 5000C;
- paga un concepto de compensación diferida elegible a un expatriado cubierto, o es un fiduciario que distribuye fondos de un fideicomiso no otorgante a esa persona;
- es un intermediario calificado (QI), una sociedad extranjera de retención, un fideicomiso extranjero de retención, una institución financiera extranjera participante (FFI) o una FFI declarante del Modelo 1 que reclama un reembolso colectivo conforme a su acuerdo con el IRS.
No use el Formulario 1042 para salarios pagados a un empleado extranjero no residente (Formulario 941), salarios pagados a un empleado doméstico extranjero no residente (Anexo H (Formulario 1040)) ni retenciones adicionales conforme a la sección 3406 por parte de una PFFI que haya elegido ese régimen (Formulario 945). Salvo una PTP, una sociedad informa las retenciones conforme a la sección 1446 en el Formulario 8804. Presente un Formulario 1042 por cada capacidad en la que actúe.
Cuándo presentar el 1042
Presente el Formulario 1042 a más tardar el 15 de marzo, el día 15 del tercer mes posterior al fin del año calendario que se informa. Si esa fecha cae en sábado, domingo o día feriado legal, preséntelo a más tardar el siguiente día hábil.
Si necesita más tiempo, presente el Formulario 7004, Application for Automatic Extension of Time To File Certain Business Income Tax, Information, and Other Returns (Solicitud de prórroga automática para presentar determinadas declaraciones de impuestos sobre los ingresos comerciales, informativas y otras declaraciones). El Formulario 7004 no extiende el plazo para pagar impuestos, y se cobran intereses sobre los impuestos que no se paguen antes de la fecha límite, incluso si se concede una prórroga.
Los depósitos de los impuestos retenidos vencen antes que la declaración. La frecuencia depende del importe de los impuestos que debe retener: después de períodos de medio mes, después del fin de mes o junto con la declaración cuando el saldo de fin de año es pequeño. Una declaración tardía, o un pago o depósito tardío, puede acarrear multas e intereses, a menos que demuestre causa razonable y ausencia de negligencia intencional. El IRS los calcula y envía una factura.
Documentos que necesitas
- Anexo(s) Q (Formulario 1042), Tax Liability of Qualified Derivatives Dealer (QDD): adjunte al menos uno por cada QDD si el contribuyente o cualquiera de sus sucursales es un QDD, incluso si el QDD no tiene obligación tributaria.
- Formulario(s) 1042-S o 1099: adjúntelos para respaldar cualquier crédito reclamado en la línea 67 por impuestos retenidos por otros agentes de retención; sin ellos, se deniega el reembolso o crédito.
- Copias de los Formularios 1042-S y una declaración de dependencia en el Notice 2025-63: adjúntelas cuando reclame un reembolso colectivo de impuestos retenidos sobre comisiones por préstamo conforme a un acuerdo con el IRS, indicando el importe de los ingresos sujetos a retención por cada pago.
- Una hoja de explicación: adjúntela si la diferencia en la línea 5 no es cero y la línea 6 no ofrece suficiente espacio.
- Una declaración que explique por qué presenta una declaración enmendada: adjúntela a un Formulario 1042 enmendado y marque la casilla Amended Return.
- Una copia de la declaración para el agente de retención o intermediario: entréguela además de la copia del IRS cuando un preparador remunerado complete el formulario.
Cómo rellenar el 1042
Ingrese la identificación del agente de retención
Ingrese su nombre, dirección (el número de suite o unidad después de la dirección de la calle; un apartado postal solo si la oficina de correos no entrega en la dirección de la calle), código de país y EIN. Un QI, WP o WT debe ingresar su QI-EIN, WP-EIN o WT-EIN. Redondee todos los importes a dólares enteros.
Ingrese los códigos de condición de los capítulos 3 y 4
Ingrese tanto un código de condición de agente de retención del capítulo 3 como uno del capítulo 4 de la lista Type of Recipient, Withholding Agent, Payer, or Intermediary Code del Formulario 1042-S, usando el código más específico para su condición. Ambos códigos son obligatorios, independientemente de los pagos que haya efectuado.
Marque la declaración enmendada si corresponde
Marque la casilla Amended Return solo cuando corrija un Formulario 1042 que ya presentó. Complete todo el formulario, fírmelo y adjunte una declaración que explique el cambio.
Complete la Sección 1, líneas 1 a 60
Ingrese la obligación tributaria de cada período de medio mes en que se pagaron o distribuyeron ingresos, con los totales mensuales en las líneas 5, 10, 15, 20, 25, 30, 35, 40, 45, 50, 55 y 60. Ingrese la obligación tributaria, no los depósitos, y no ingrese importes negativos.
Informe los casos especiales de tiempo en la línea 59
Use la línea 59 para las retenciones efectuadas en el año posterior al pago y para los QI que no tienen la responsabilidad principal de los capítulos 3 y 4. Las reducciones del procedimiento de reembolso o compensación también afectan la línea 59.
Ingrese la cantidad de Formularios 1042-S y los importes brutos
En la línea 61, ingrese la cantidad de Formularios 1042-S presentados en papel y electrónicamente. En las líneas 62a a 62d, ingrese los importes brutos de todos los Formularios 1042-S y Formularios 1000, conciliándolos con la casilla 2 del Formulario 1042-S.
Informe los impuestos retenidos en las líneas 63a–63e
Ingrese los importes retenidos, reembolsados o retenidos en el año siguiente, así como los importes pagados con sus propios fondos, de acuerdo con las casillas 7a, 8, 9 y 11 de los Formularios 1042-S. No informe los importes depositados en una cuenta de depósito en garantía hasta el año en que se depositen.
Calcule la obligación tributaria neta total
Ingrese los ajustes en la línea 64a, el total del capítulo 3 de la Sección 1 en la línea 64b, el total del capítulo 4 en la línea 64c y los impuestos sobre pagos especificados de adquisiciones federales en la línea 64d. La línea 64e es la suma de las líneas 64a a 64d.
Ingrese los depósitos, créditos y pagos
La línea 65a corresponde a los depósitos de impuestos retenidos durante el año del pago; la línea 65b, a los depósitos efectuados el año siguiente; la línea 66, a un sobrepago acreditado de la declaración de 2024; y la línea 67, al crédito por impuestos retenidos por otros agentes, respaldado por los formularios adjuntos.
Complete el saldo adeudado o el sobrepago
Ingrese cualquier saldo adeudado en la línea 69, sin intereses ni multas. Ingrese los sobrepagos en las líneas 70a y 70b, elija el reembolso o el crédito en la línea 71a y, para el depósito directo, complete las líneas 71b a 71d (número de ruta de nueve dígitos y una casilla de tipo de cuenta).
Complete las Secciones 2, 3 y 4
En la Sección 2, concilie los ingresos FDAP de fuente estadounidense en las líneas 1 a 6 y explique cualquier diferencia en la línea 5. Marque la casilla de la Sección 3 para indicar posibles transacciones de la sección 871(m) y la casilla de la Sección 4 para pagos de QDD; adjunte el Anexo o los Anexos Q (Formulario 1042).
Revise, firme y descargue el PDF
Complete la sección Third Party Designee si desea que el IRS hable sobre la declaración con otra persona y, luego, firme y feche; un preparador remunerado debe completar la sección del preparador con un PTIN. Descargue o imprima el PDF completado desde FillingPDF y envíelo mediante los canales indicados en Cómo presentar.
Cómo presentar el 1042
El Formulario 1042 se presenta electrónicamente o en papel, y los impuestos se pagan por separado mediante depósitos electrónicos.
- Presentación electrónica: es obligatoria para los agentes de retención que sean instituciones financieras, para los agentes de retención que deban presentar 10 o más declaraciones informativas durante el año conforme a la sección 301.6011-2 de los Reglamentos, y para las sociedades con más de 100 socios. Consulte la Pub. 4163, Modernized e-File (MeF) Information for Authorized IRS e-File Providers for Business Returns. La página del IRS sobre el Formulario 1042 contiene información para solicitar una exención del requisito de presentación electrónica.
- Presentación en papel: envíe la declaración por correo a más tardar el 15 de marzo a Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409.
- Prórroga: presente el Formulario 7004 para solicitar más tiempo para presentar la declaración.
- Depósitos y pagos: use el Sistema Electrónico de Pago de Impuestos Federales (EFTPS) o IRS Direct Pay para depositar los impuestos retenidos. No envíe depósitos al IRS por correo. Para un saldo adeudado en la línea 69, el IRS recomienda pagar electrónicamente; consulte IRS.gov/Payments.
- Ayuda: llame al 267-941-1000 (no es un número gratuito) de 6:00 a. m. a 11:00 p. m., hora del Este, o escriba a Internal Revenue Service, International Accounts, Philadelphia, PA 19255-0725. No envíe el formulario a esa dirección.
Entregue una copia al agente de retención o intermediario si un preparador remunerado completó la declaración. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Ingresar importes negativos en las líneas 1 a 60; si una reducción en la línea 59 hiciera que un período fuera negativo, informe el importe negativo en el período anterior más cercano.
- Informar en las líneas 1 a 60 los impuestos efectivamente depositados en vez de la obligación tributaria de cada período de medio mes.
- Omitir los códigos de condición de agente de retención de los capítulos 3 y 4, que son obligatorios independientemente de los tipos de pagos informados.
- Ingresar un EIN incorrecto: un QI, WP o WT debe ingresar su QI-EIN, WP-EIN o WT-EIN, y una institución financiera que presente la declaración por sucursales fuera de Estados Unidos no puede usar el EIN de la sucursal estadounidense.
- Omitir la Sección 2 porque no hubo retenciones del capítulo 4; debe completarse en todos los casos.
- Incluir los ajustes de la línea 64a en el Registro de la obligación tributaria federal, o permitir que los totales mensuales de las líneas 5 a 60 difieran de las líneas 64b a 64d.
- Enviar depósitos de impuestos al IRS por correo en vez de usar EFTPS o IRS Direct Pay, lo que puede dar lugar a una multa.
- Reclamar un crédito en la línea 67 sin adjuntar los Formularios 1042-S o 1099 que lo respaldan.
- Presentar un Formulario 1042 enmendado para recuperar impuestos retenidos en exceso en un año anterior, o incluir intereses y multas en el saldo adeudado de la línea 69.
- Marcar más de una casilla de tipo de cuenta en la línea 71c, o presentar declaraciones separadas por cliente o sucursal en vez de un Formulario 1042 por cada capacidad.
Preguntas frecuentes
¿Para qué se usa el Formulario 1042?
El Formulario 1042 es la declaración anual del IRS que los agentes de retención usan para informar los impuestos retenidos conforme a los capítulos 3 y 4, la sección 5000C y la sección 877A sobre ingresos de fuente estadounidense pagados a personas extranjeras, así como los pagos informados en el Formulario 1042-S, por el año calendario anterior.
¿Quién debe presentar el Formulario 1042?
Todo agente de retención o intermediario que reciba, controle, tenga en custodia, disponga de o pague un pago sujeto a retención o una cantidad sujeta a retención debe presentarlo, a menos que se aplique una excepción. Debe presentarlo siempre que presente Formularios 1042-S, incluso si no se retuvieron impuestos.
¿Cuándo vence el plazo para presentar el Formulario 1042?
El Formulario 1042 vence el 15 de marzo posterior al año calendario que se informa. Si el 15 de marzo cae en sábado, domingo o día feriado legal, preséntelo a más tardar el siguiente día hábil. El Formulario 7004 concede una prórroga para presentar la declaración, pero no extiende el plazo para pagar.
¿Tengo que presentar electrónicamente el Formulario 1042?
La presentación electrónica es obligatoria para un agente de retención que sea una institución financiera, para quienes deban presentar 10 o más declaraciones informativas durante el año y para una sociedad con más de 100 socios. Otros pueden presentarlo en papel; consulte la Pub. 4163 para obtener información sobre la presentación electrónica.
¿A dónde envío por correo el Formulario 1042?
Envíe por correo el Formulario 1042 en papel a más tardar el 15 de marzo a Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409. No envíe depósitos de impuestos a esa dirección ni a ninguna dirección del IRS; los depósitos se realizan mediante EFTPS o IRS Direct Pay.
¿Cuál es la diferencia entre el Formulario 1042 y el Formulario 1042-S?
El Formulario 1042-S informa a cada beneficiario los ingresos pagados y los impuestos retenidos. El Formulario 1042 es la única declaración anual que se presenta al IRS, resume y concilia esos importes e informa la obligación tributaria, los depósitos y cualquier saldo adeudado o sobrepago.
¿Puedo rellenar el Formulario 1042 en línea?
Puede rellenar en línea el PDF del Formulario 1042 en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ni realiza depósitos; usted la presenta al IRS electrónicamente o por correo.
¿Cómo corrijo un Formulario 1042 que ya presenté?
Presente un Formulario 1042 enmendado para el mismo año, marque la casilla Amended Return, complete todo el formulario, fírmelo y adjunte una declaración que explique el cambio. No lo enmiende para recuperar impuestos retenidos en exceso en un año anterior.
¿Listo para rellenar el 1042?
Rellenar el 1042 ahora