
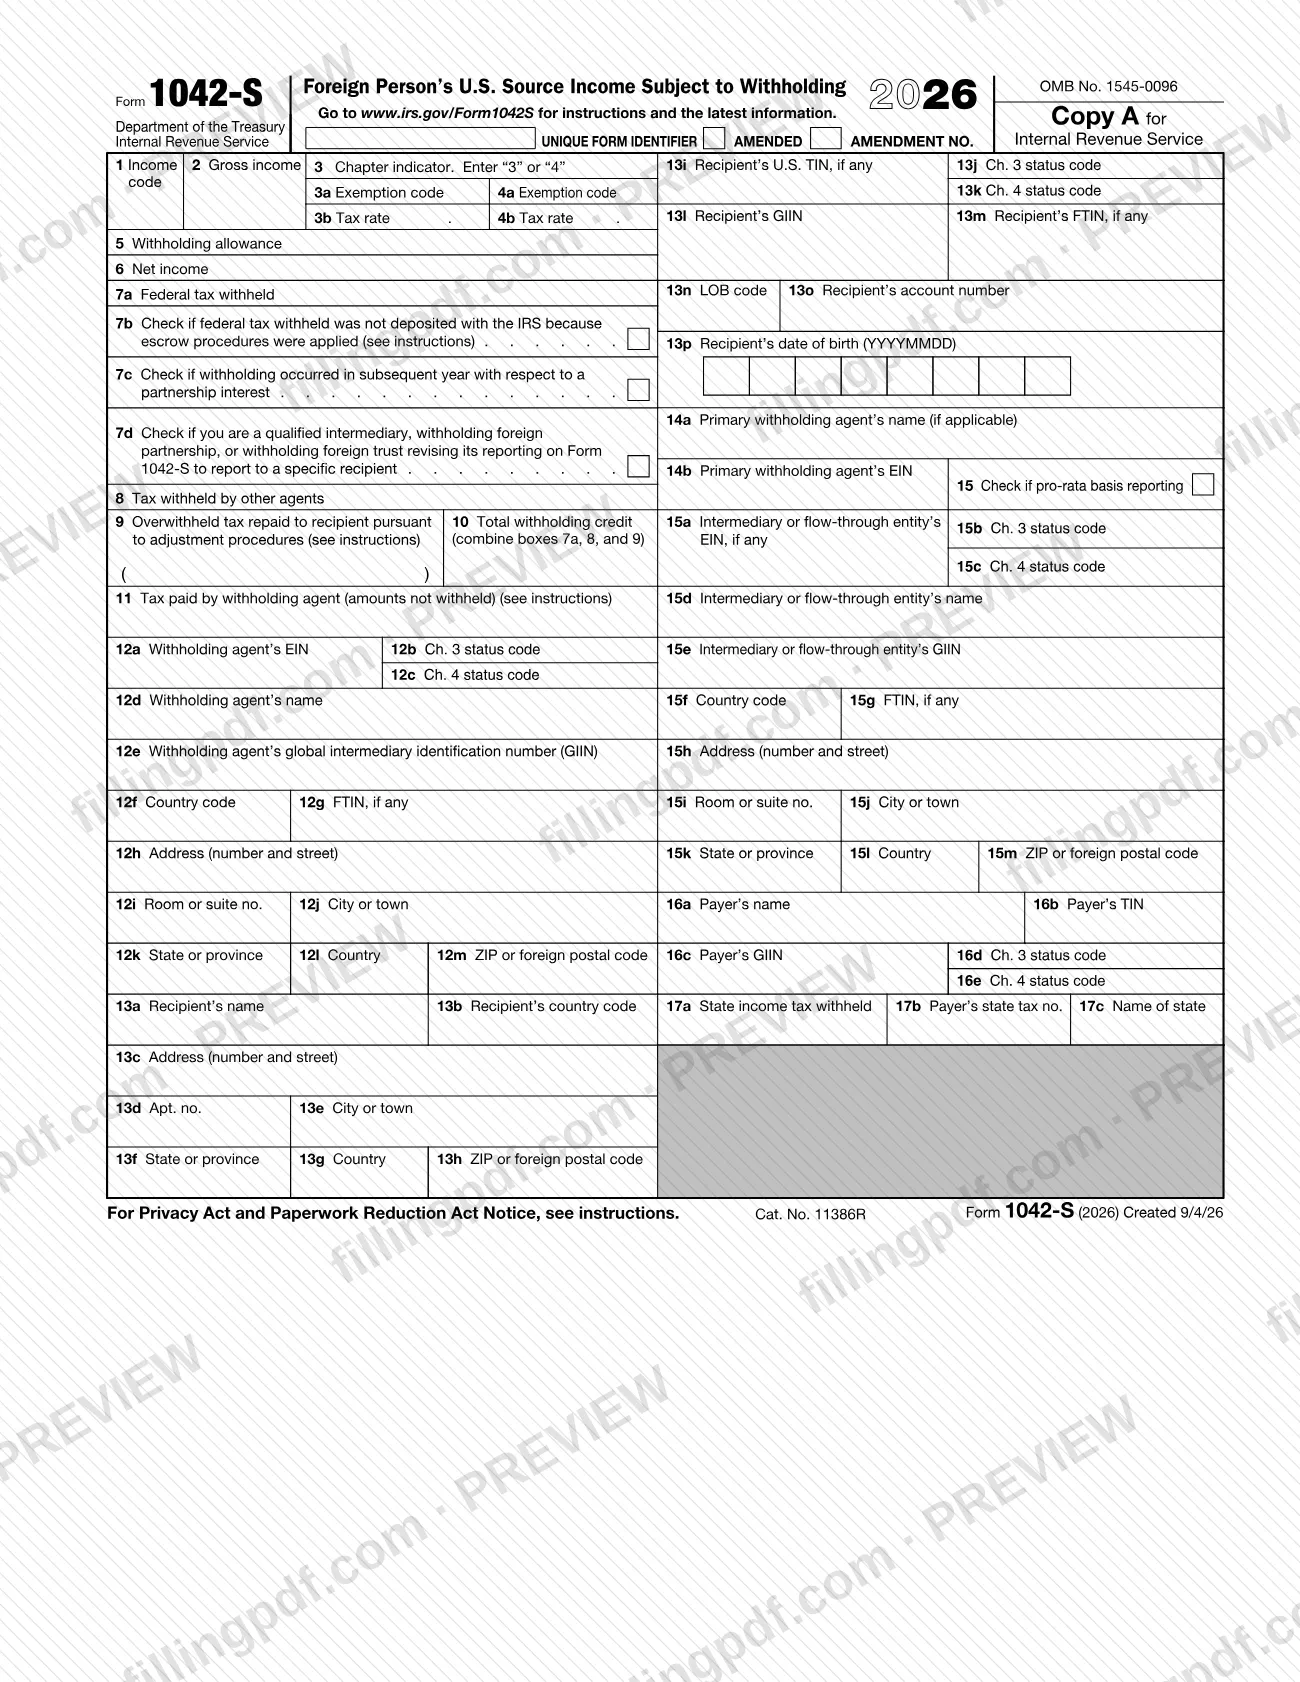
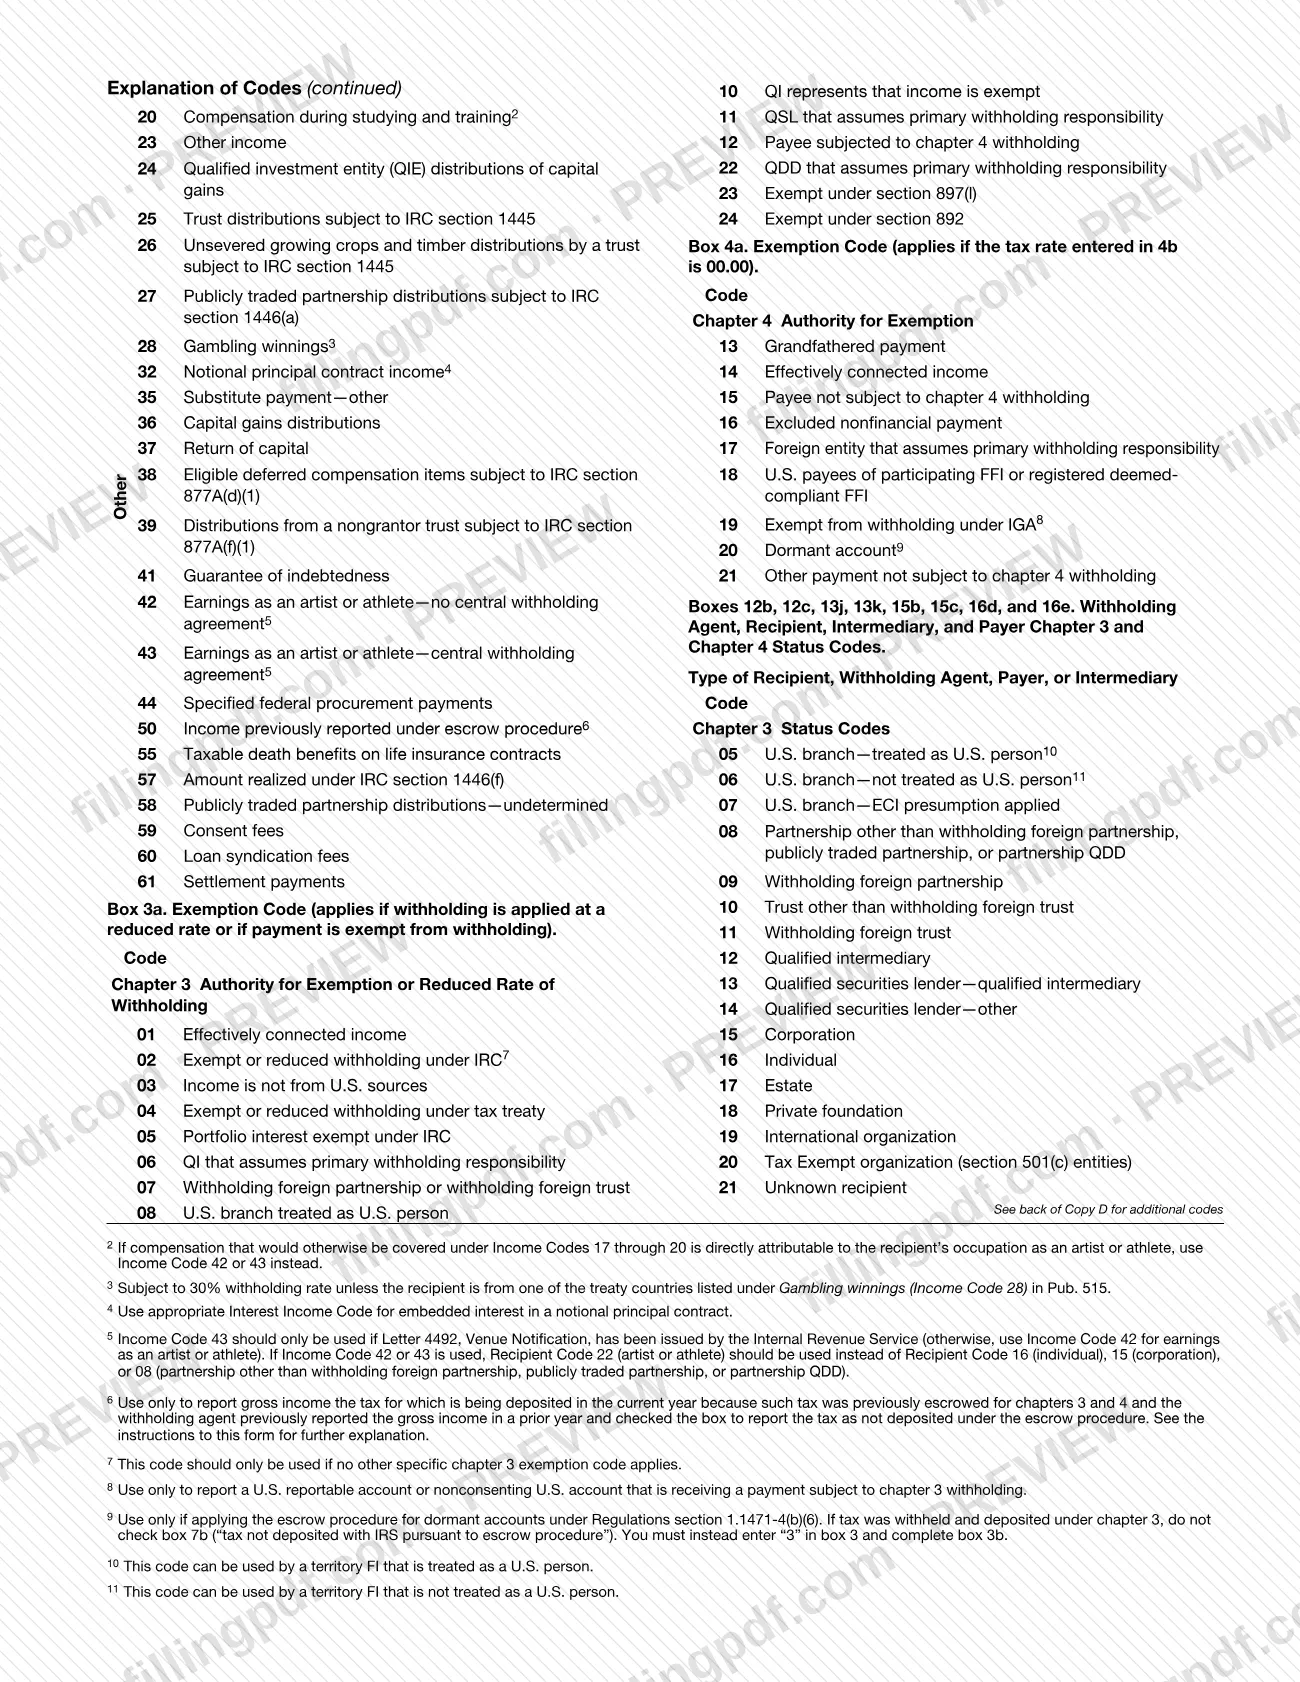
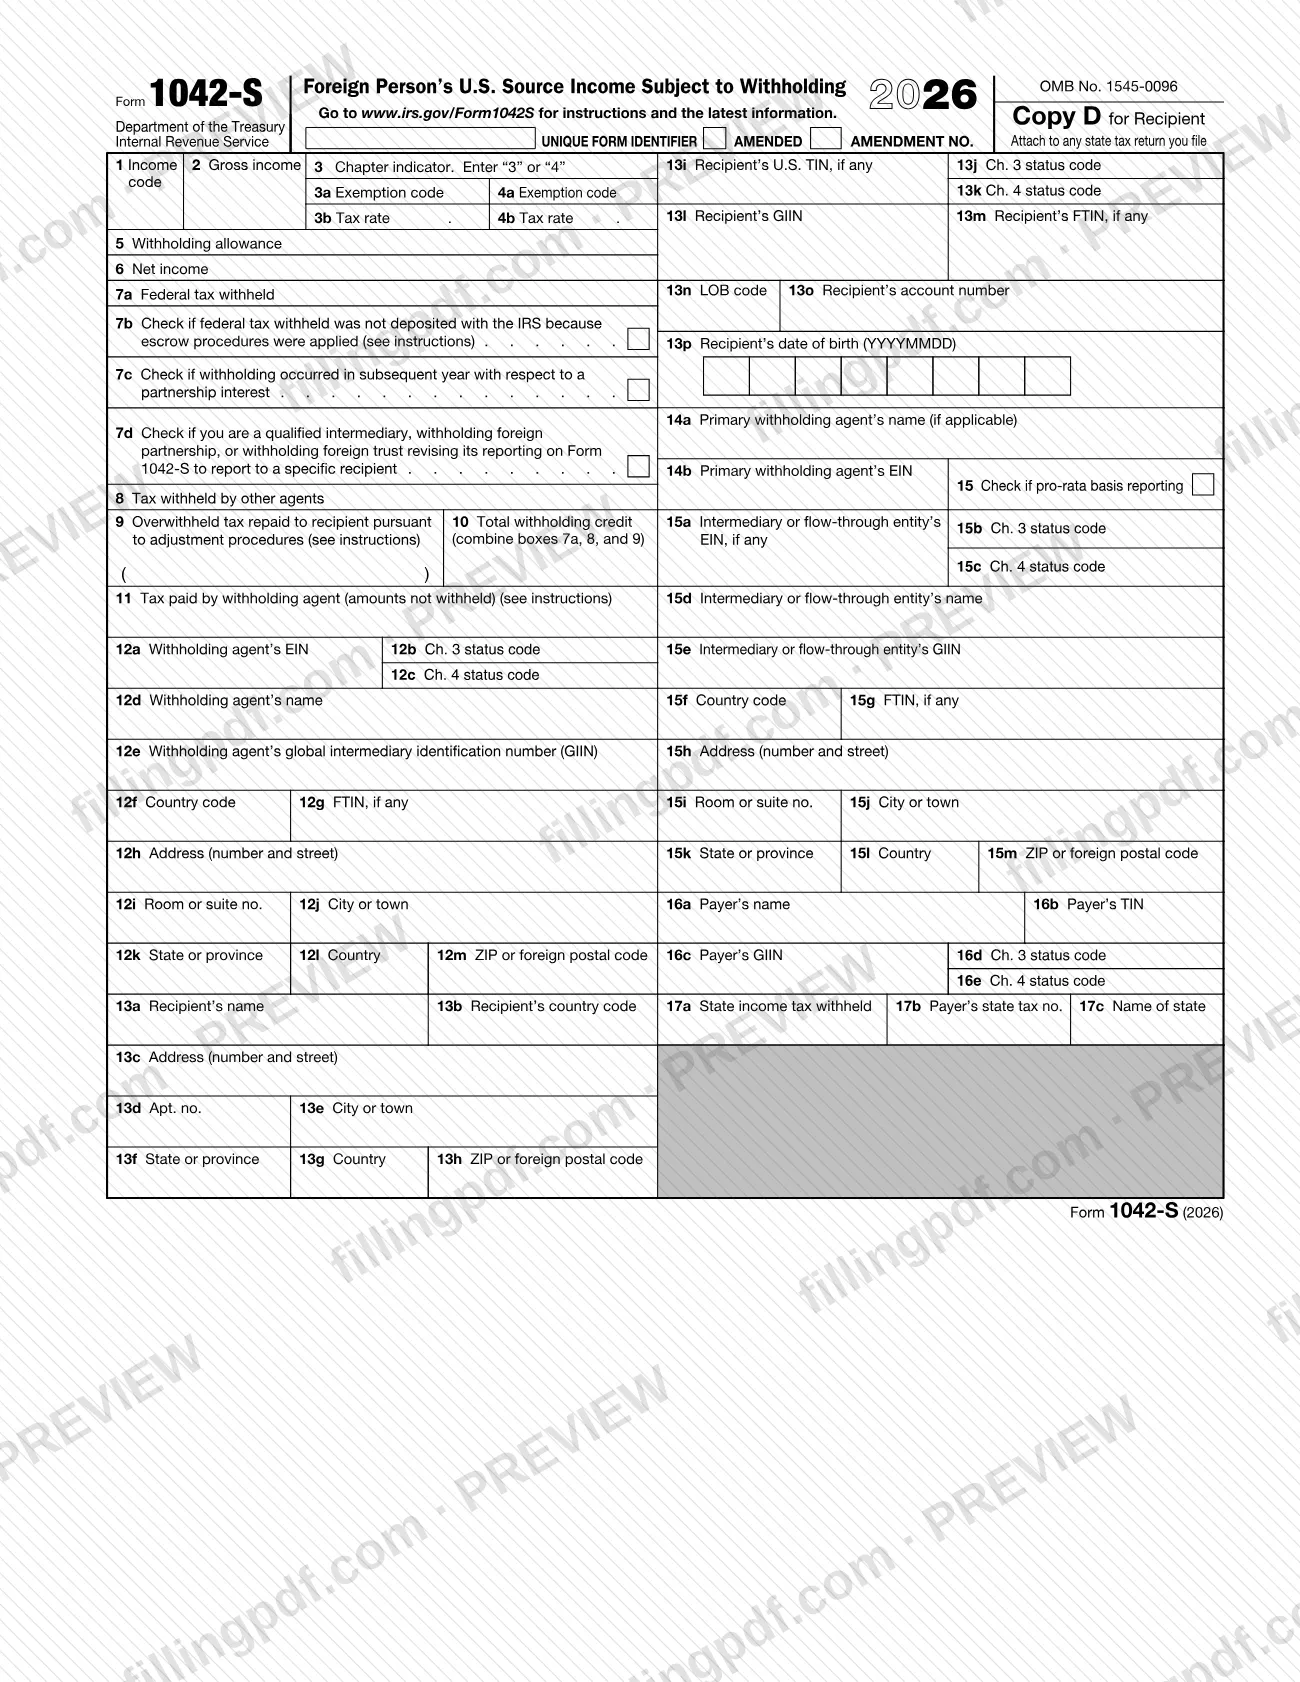
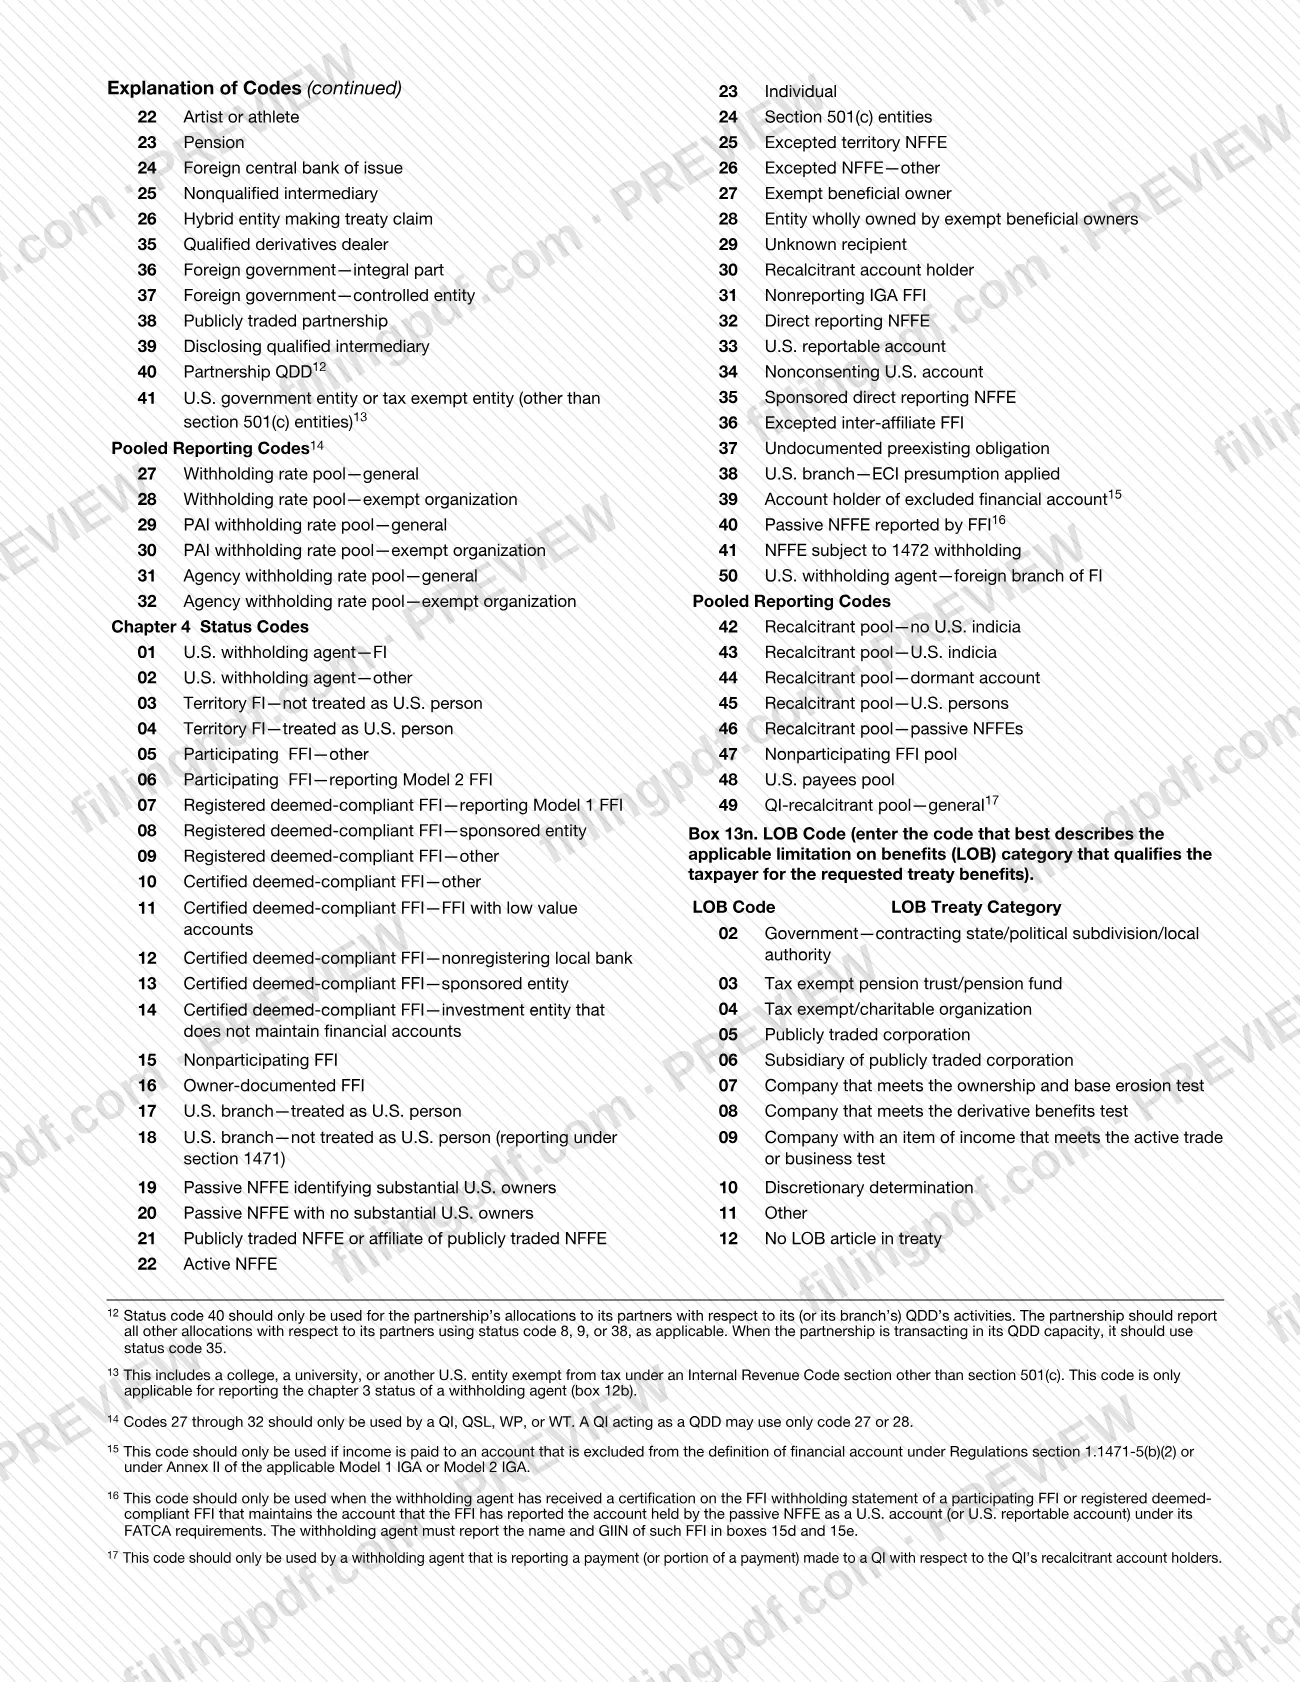
El Formulario 1042-S, Ingresos de fuente estadounidense de personas extranjeras sujetos a retención (Foreign Person's U.S. Source Income Subject to Withholding), es la declaración informativa del Servicio de Impuestos Internos (IRS) que los agentes de retención usan para informar ingresos de fuente estadounidense pagados a personas extranjeras y los impuestos retenidos sobre esos ingresos. Se completa un formulario por separado para cada beneficiario, cada tipo de ingreso y cada tasa impositiva aplicada. En FillingPDF puede rellenar el Formulario 1042-S en línea y descargar o imprimir el PDF completado; el formulario y sus instrucciones están publicados por el IRS en www.irs.gov/Form1042S.
Última actualización
¿Qué es el 1042-S?
Formulario 1042-S, Ingresos de fuente estadounidense de personas extranjeras sujetos a retención (Foreign Person's U.S. Source Income Subject to Withholding), es la declaración informativa del IRS que un agente de retención usa para informar ingresos de fuente estadounidense pagados a una persona extranjera y cualquier impuesto retenido sobre esos ingresos conforme al capítulo 3 o al capítulo 4.
El capítulo 3 del Código de Impuestos Internos abarca la retención de impuestos sobre extranjeros no residentes y corporaciones extranjeras. El capítulo 4 contiene las disposiciones conocidas comúnmente como FATCA. Un formulario informa sobre ambos: incluye un indicador de capítulo en la casilla 3, códigos y tasas de exención de los capítulos 3 y 4, y códigos de estado del beneficiario, el agente de retención, el pagador y cualquier intermediario.
Las instrucciones del IRS también indican a quienes presentan el formulario que usen el Formulario 1042-S para ciertos pagos federales de adquisiciones sujetos a la sección 5000C, ciertos pagos a expatriados cubiertos conforme a la sección 877A, ciertas distribuciones de fideicomisos que cotizan en bolsa y entidades de inversión calificadas, e ingresos efectivamente relacionados distribuidos por sociedades que cotizan en bolsa. Se requiere presentar una declaración incluso si no se retuvo ningún impuesto porque un tratado o el Código eximió los ingresos.
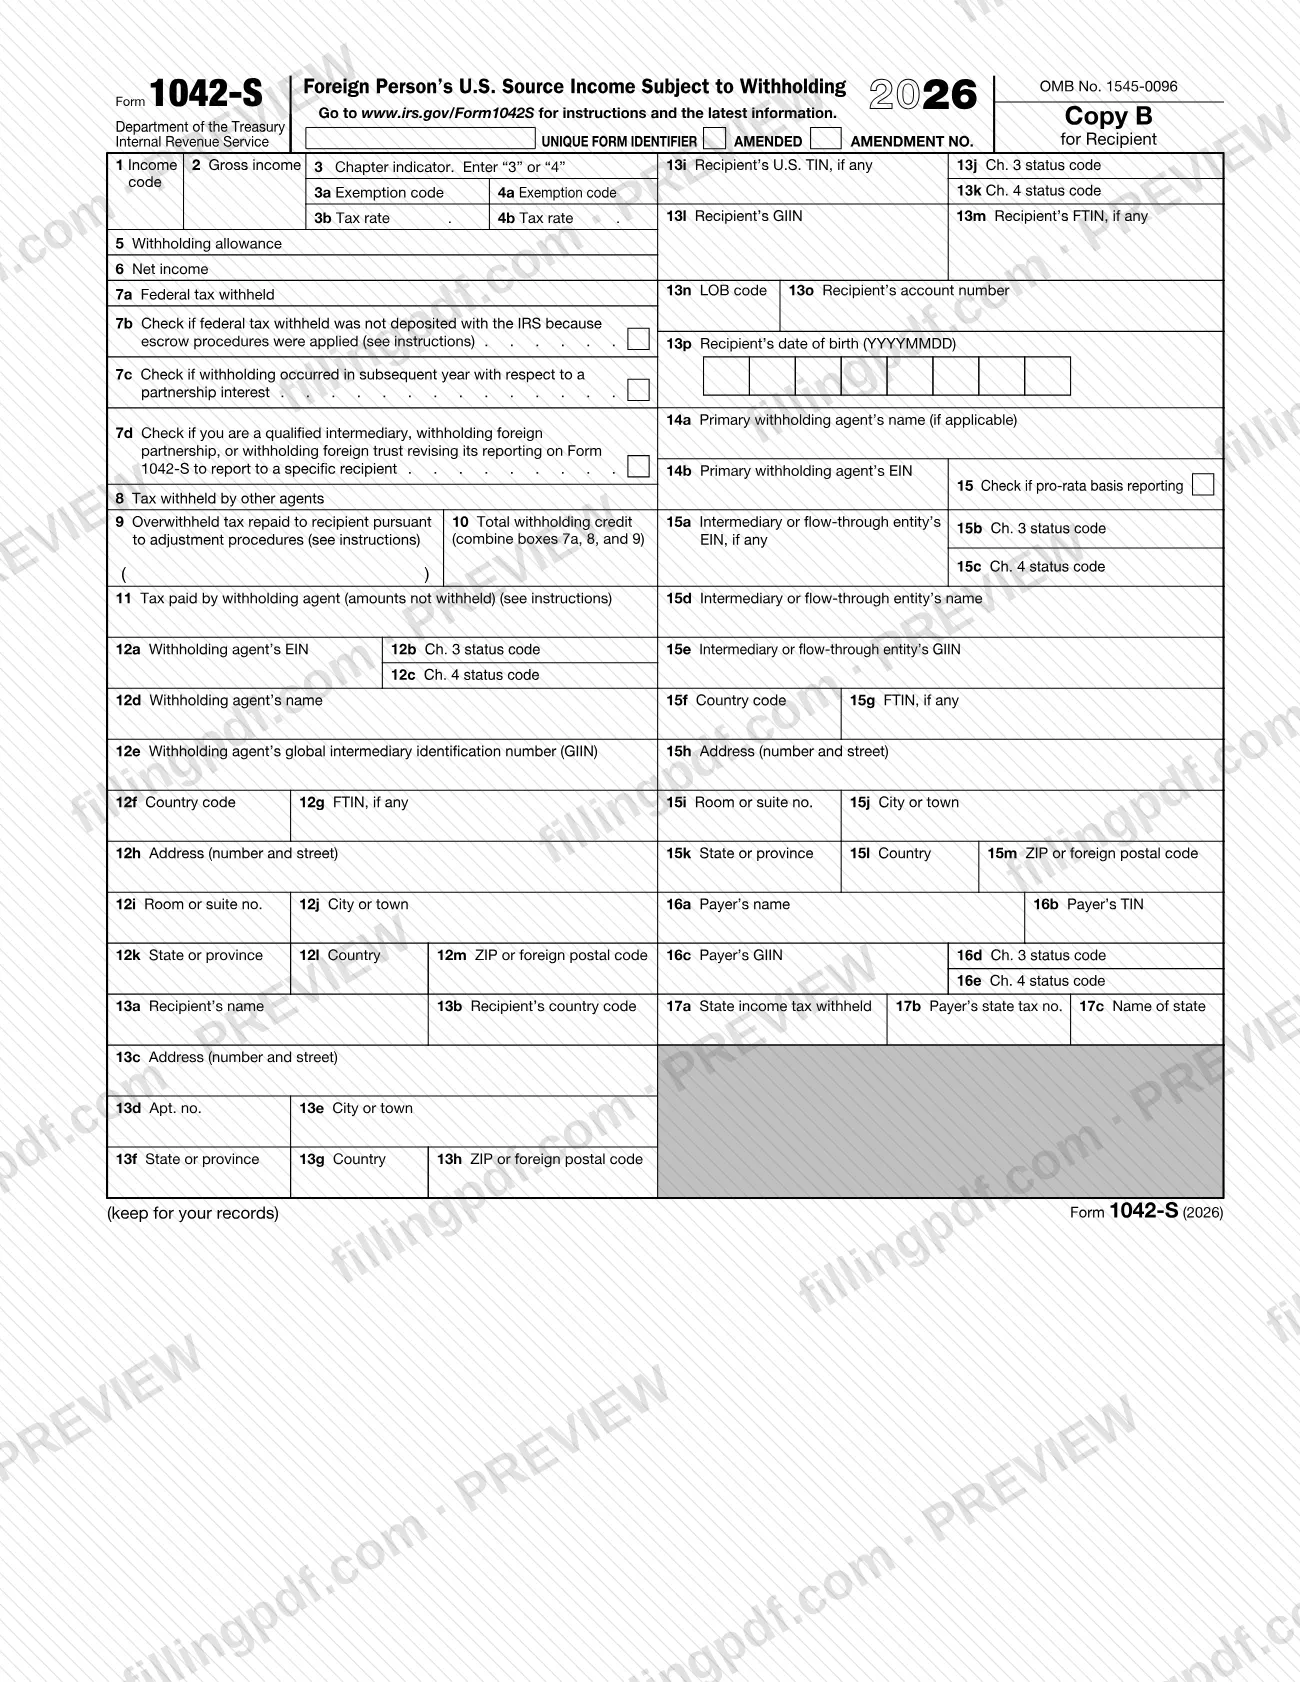
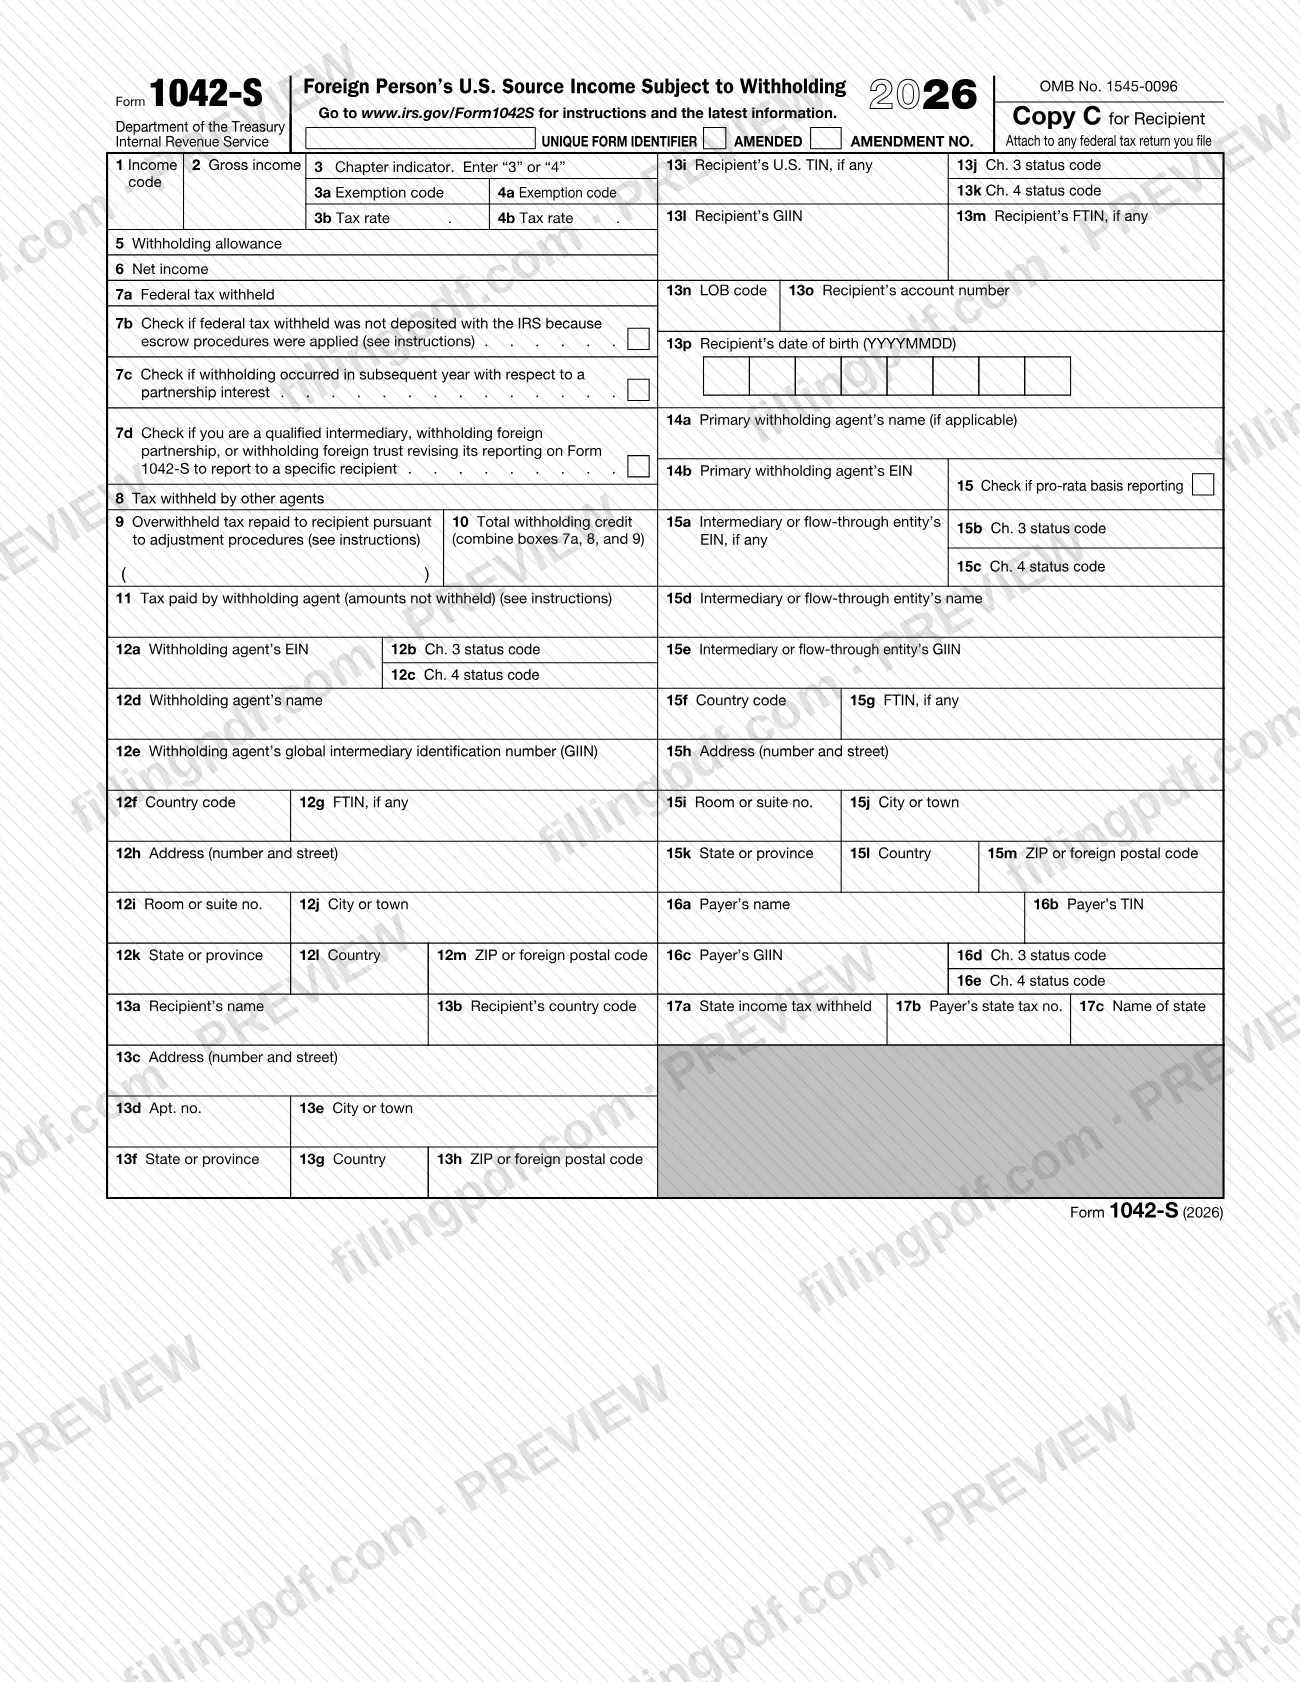
El formulario se imprime en cuatro copias: la Copia A es para el IRS; la Copia B, para el beneficiario (consérvela para sus registros); la Copia C, para que el beneficiario la adjunte a cualquier declaración de impuestos federal; y la Copia D, para que el beneficiario la adjunte a cualquier declaración de impuestos estatal. El formulario impreso lleva la fecha de 2026 y el número OMB 1545-0096.
El Formulario 1042-S no reemplaza otras declaraciones. Las instrucciones indican que no debe usarse para conceptos que deban informarse en el Formulario W-2, el Formulario 1099 (salvo cuando las instrucciones indiquen lo contrario), el Formulario 8288-A, el Formulario 8805 o el Formulario 8966. Quien presenta el Formulario 1042-S también debe presentar el Formulario 1042, Declaración anual de impuestos retenidos sobre ingresos de fuente estadounidense de personas extranjeras.
¿Quién tiene que presentar el 1042-S?
Todo agente de retención debe presentar el Formulario 1042-S para informar los importes pagados durante el año calendario anterior que estén sujetos a declaración. Un agente de retención es cualquier persona, estadounidense o extranjera, que tenga control, recepción o custodia de un importe sujeto a retención conforme al capítulo 3, o que efectúe un pago sujeto a retención conforme al capítulo 4. Puede ser una persona física, corporación, sociedad, fideicomiso, asociación u otra entidad, e incluye intermediarios calificados, intermediarios no calificados, sociedades y fideicomisos extranjeros de retención, entidades de transferencia, instituciones financieras de territorios, representantes conforme a la sección 1446 y agentes autorizados.
Cada uno de estos declarantes también debe presentar el Formulario 1042-S:
- Un agente de retención que pagó ingresos exentos de impuestos conforme a un tratado de Estados Unidos o al Código, incluidos los ingresos efectivamente relacionados.
- Un agente de retención que devolvió al beneficiario los impuestos retenidos.
Exclusiones: un agente de retención que sea una persona física no tiene que informar un pago si no lo efectúa como parte de una actividad comercial o empresarial y no se requiere retención sobre este. Los importes pagados a un residente bona fide de un territorio de Estados Unidos no se deben informar en este formulario si el beneficiario efectivo es ciudadano, nacional o extranjero residente de Estados Unidos. Los conceptos que corresponden a los Formularios W-2, 1099, 8288-A, 8805 o 8966 no se informan aquí.
Los beneficiarios (personas extranjeras que recibieron los ingresos) no completan el formulario. Reciben las Copias B, C y D del agente de retención.
Cuándo presentar el 1042-S
Presente el Formulario 1042-S y entregue las copias al beneficiario a más tardar el 15 de marzo del año calendario siguiente a aquel en que se efectuaron los pagos. Si el 15 de marzo cae en sábado, domingo o día feriado legal en el Distrito de Columbia o en el lugar donde se presenta la declaración, la fecha límite es el siguiente día hábil.
Para obtener más tiempo para presentar el formulario, presente el Formulario 8809, Solicitud de prórroga para presentar declaraciones informativas, tan pronto como sepa que lo necesita y a más tardar en la fecha límite. Concede una prórroga automática de 30 días, y puede presentar un segundo Formulario 8809 antes de que venza el período inicial de prórroga.
Las copias para el beneficiario tienen una solicitud aparte: puede solicitar una prórroga única de 30 días para entregarlas mediante el Formulario 15397, Solicitud de prórroga para entregar declaraciones al beneficiario. La solicitud debe recibirse a más tardar en la fecha en que vencen las copias para los beneficiarios y, por lo general, la aprobación concede un máximo de 30 días adicionales.
Documentos que necesitas
- Formulario 1042-T, Resumen anual y transmittal de los Formularios 1042-S: se requiere para transmitir la Copia A en papel al IRS; un Formulario 1042-T por cada tipo de Formulario 1042-S.
- Formulario 1042, Declaración anual de impuestos retenidos sobre ingresos de fuente estadounidense de personas extranjeras: quien presenta el Formulario 1042-S también debe presentar este formulario.
- Certificados de retención del Formulario W-8 o Formulario W-9 de los beneficiarios: documentación en la que se basan las instrucciones para tratar un pago como efectuado a una persona extranjera con derecho a una tasa reducida o una exención.
- Formulario 8809, Solicitud de prórroga para presentar declaraciones informativas: solo si necesita más tiempo para presentar el formulario; solicítela antes de la fecha límite.
- Formulario 15397, Solicitud de prórroga para entregar declaraciones al beneficiario: solo si necesita más tiempo para entregar las copias al beneficiario.
- Formulario 8508, Solicitud de exención de la presentación electrónica de declaraciones informativas: solo si debe presentar el formulario electrónicamente y solicita una exención por dificultades.
Cómo rellenar el 1042-S
Ingrese el identificador y los datos de la corrección
Ingrese su propio número de 10 dígitos numéricos en UNIQUE FORM IDENTIFIER (identificador único del formulario); no puede ser el TIN o FTIN del beneficiario. Marque AMENDED (enmendado) e ingrese AMENDMENT NO. (número de enmienda) solo si está corrigiendo un formulario ya presentado.
Ingrese el código de ingresos y el ingreso bruto
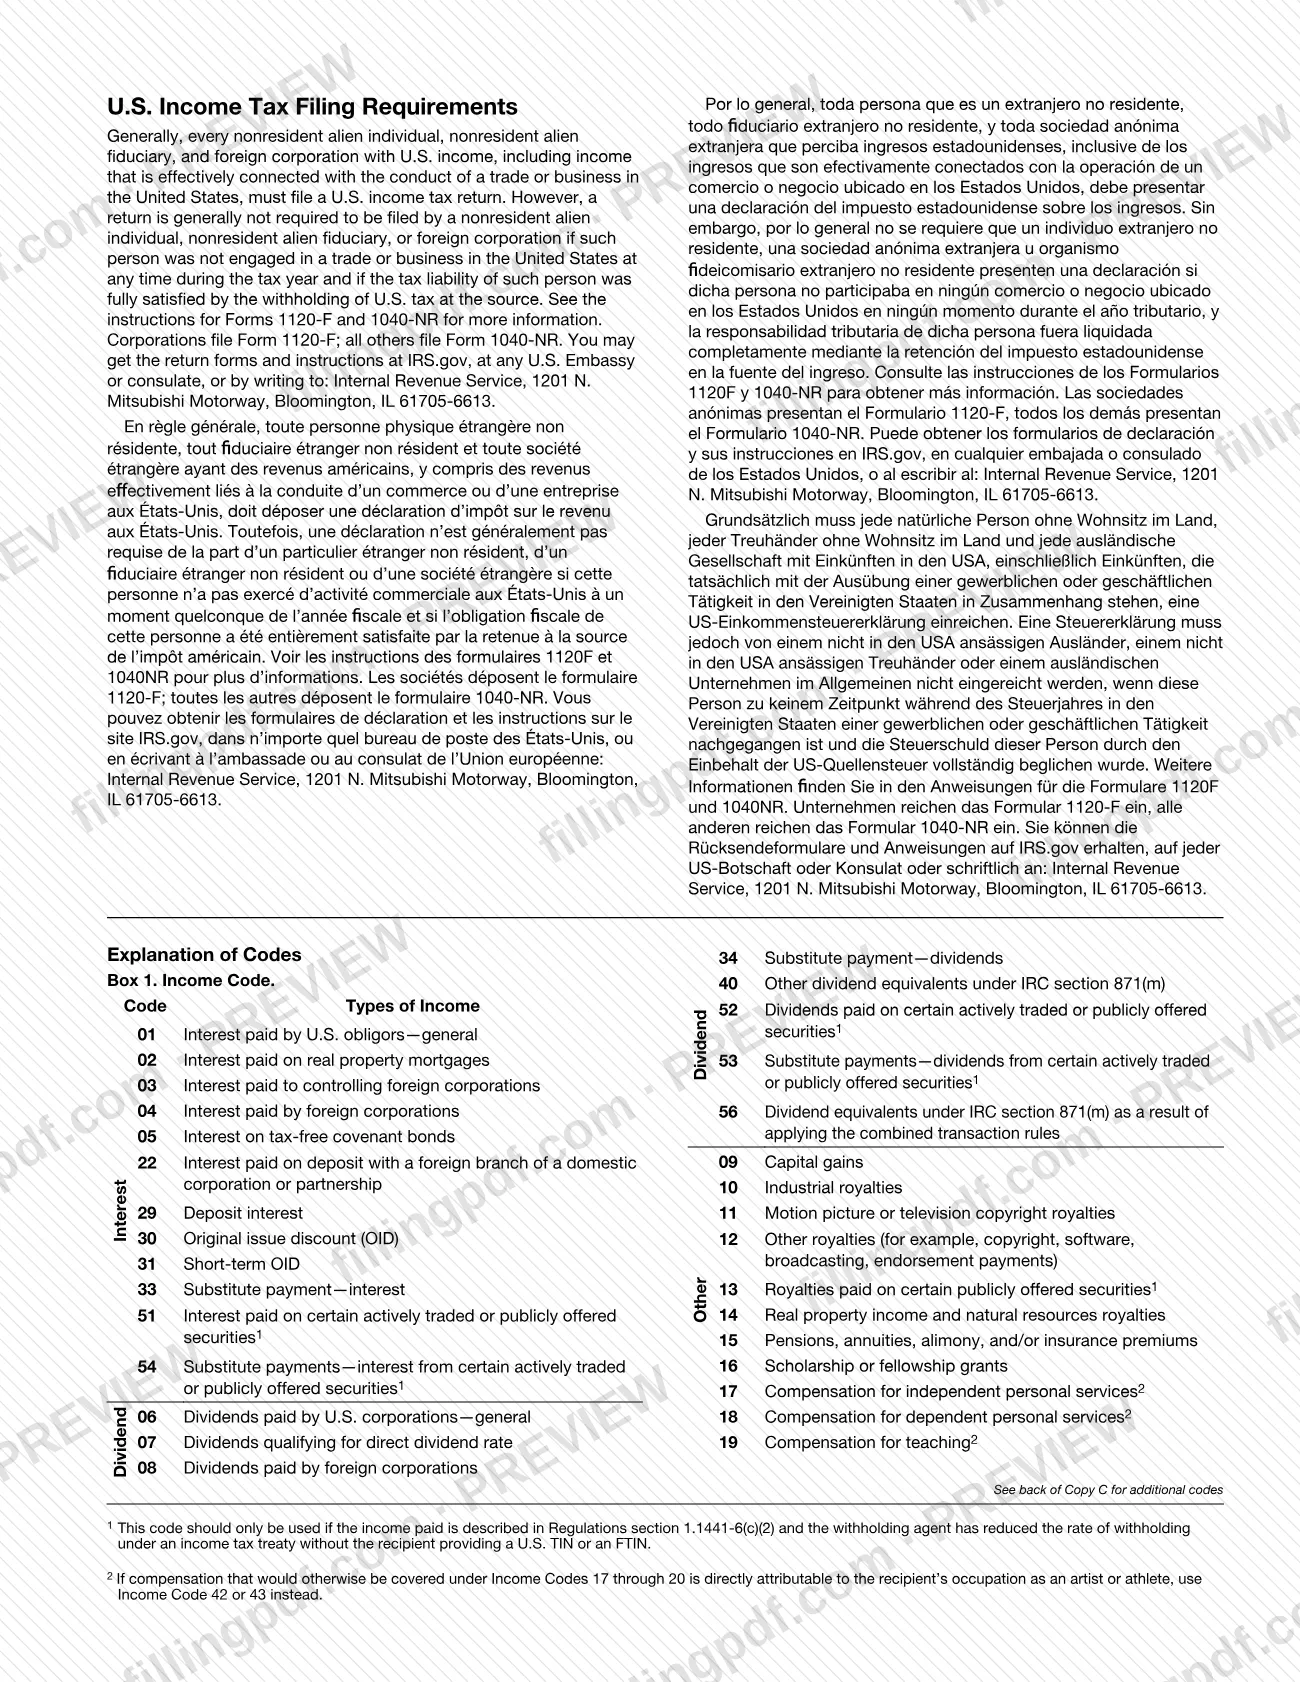
En la casilla 1, ingrese el código de ingresos de dos dígitos de la Explicación de los códigos (por ejemplo, 06 para dividendos pagados por corporaciones estadounidenses o 29 para intereses de depósitos). En la casilla 2, ingrese el ingreso bruto en dólares enteros.
Seleccione el indicador de capítulo
En la casilla 3, ingrese «3» o «4» según si los importes se retuvieron o pagaron conforme al capítulo 3 o al capítulo 4. Si no se exigía retención sobre el pago, ingrese «3».
Complete los códigos de exención y las tasas impositivas
Use las casillas 3a y 3b para el código de exención y la tasa impositiva del capítulo 3, y las casillas 4a y 4b para el código de exención y la tasa del capítulo 4. Siempre debe completar las casillas 4a y 4b, y la casilla 4a corresponde cuando la tasa de la casilla 4b es 00.00.
Ingrese la deducción por retención y el ingreso neto
Ingrese cualquier deducción por retención en la casilla 5 y el ingreso neto en la casilla 6, siguiendo las instrucciones para esas casillas.
Informe los impuestos federales retenidos
Ingrese los impuestos retenidos en la casilla 7a. Marque la casilla 7b (procedimientos de depósito en garantía), 7c (retención en un año posterior sobre una participación en una sociedad) o 7d (intermediario calificado [QI], sociedad o fideicomiso extranjero de retención que revisa la declaración para un beneficiario específico) solo si corresponde.
Complete las casillas de créditos por retención
Ingrese los impuestos retenidos por otros agentes en la casilla 8, los impuestos retenidos en exceso que se reembolsaron al beneficiario en la casilla 9 y el total combinado de las casillas 7a, 8 y 9 en la casilla 10. Ingrese en la casilla 11 los impuestos que pagó sin retenerlos.
Ingrese los datos del agente de retención
En las casillas 12a a 12m, ingrese su EIN, los códigos de estado de los capítulos 3 y 4, el nombre, el GIIN, el código de país, el FTIN si lo tiene y la dirección. Use los códigos de país disponibles en IRS.gov/CountryCodes.
Ingrese los datos del beneficiario
En las casillas 13a a 13h, ingrese el nombre, el código de país y la dirección del beneficiario. Luego agregue el TIN estadounidense (13i), los códigos de estado (13j, 13k), el GIIN (13l), el FTIN (13m), el código LOB (13n), el número de cuenta (13o) y la fecha de nacimiento en formato AAAAMMDD (13p), cuando corresponda.
Complete las casillas del agente y el intermediario
Las casillas 14a y 14b son para un agente de retención principal, si corresponde. Marque la casilla 15 para informar sobre una base prorrateada y complete las casillas 15a a 15m para un intermediario o una entidad de transferencia. Deje en blanco las casillas 15a a 15i cuando pague directamente a un beneficiario efectivo.
Complete las casillas del pagador y de impuestos estatales
Complete las casillas 16a a 16e solo cuando un agente pagador actúe como agente autorizado para presentar el formulario o cuando las instrucciones soliciten de otro modo información del pagador. Ingrese los impuestos estatales sobre los ingresos retenidos, el número de identificación fiscal estatal del pagador y el nombre del estado en las casillas 17a a 17c.
Revise y descargue el PDF completado
Verifique que cada formulario corresponda a un beneficiario, un tipo de ingreso y una tasa impositiva, y que todas las copias coincidan con la Copia A. Descargue o imprima el PDF completado desde FillingPDF y luego entréguelo y preséntelo según se describe en Cómo enviar.
Cómo presentar el 1042-S
Presente el Formulario 1042-S al IRS electrónicamente a través del Sistema FIRE o, cuando se permita presentarlo en papel, en papel junto con el Formulario 1042-T, y entregue copias a cada beneficiario.
- Presentación electrónica: Presente el formulario a través del Sistema de presentación electrónica de declaraciones informativas (FIRE) en FIRE.irs.gov, que funciona las 24 horas del día, los 7 días de la semana. La presentación electrónica es obligatoria si debe presentar 10 o más declaraciones informativas durante el año, si es una sociedad con más de 100 socios o si es una institución financiera (estadounidense o extranjera), independientemente del número de declaraciones. Verifique el estado de su archivo dentro de 5 días hábiles; el IRS no envía por correo informes de errores para archivos defectuosos. La Pub. 1187 contiene las especificaciones.
- Presentación en papel: Adjunte únicamente la Copia A al Formulario 1042-T, Resumen anual y transmittal de los Formularios 1042-S, y envíelo a la dirección indicada en las instrucciones del Formulario 1042-T. Use un Formulario 1042-T por separado para cada tipo de Formulario 1042-S.
- Copias para los beneficiarios: Entregue las Copias B, C y D al beneficiario. Deben coincidir con la Copia A.
- Exención por dificultades: Para quedar exento de la presentación electrónica, presente el Formulario 8508, Solicitud de exención de la presentación electrónica de declaraciones informativas, al menos 45 días antes de la fecha límite.
No presente las mismas declaraciones en papel si las presenta electrónicamente; los duplicados pueden generar avisos de multas. Para obtener ayuda con la presentación electrónica, llame a la Operación de Servicios Técnicos del IRS al 866-455-7438 (número gratuito) o al 304-263-8700. Para preguntas sobre la legislación tributaria, llame al 267-941-1000 (no es un número gratuito). FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Informar más de un tipo de ingreso en un solo Formulario 1042-S; las instrucciones exigen un formulario separado para cada beneficiario, cada tipo de ingreso y cada tasa impositiva aplicada.
- Indicar más de un copropietario como beneficiario en la casilla 13a; el formulario solo puede incluir a un propietario.
- No presentar el formulario porque no se retuvo ningún impuesto; aun así, se requiere una declaración cuando un tratado o el Código eximió los ingresos.
- Dejar en blanco las casillas 4a y 4b cuando el indicador de capítulo de la casilla 3 es «3»; las instrucciones indican que se completen independientemente del indicador de capítulo.
- Truncar el TIN estadounidense o FTIN del beneficiario en la Copia A; el truncamiento solo se permite en las Copias B, C y D, y el EIN del agente de retención nunca se trunca.
- Usar un identificador único del formulario que no tenga exactamente 10 dígitos numéricos, que repita uno usado en otro original de este año o que sea el TIN o FTIN del beneficiario.
- Entregar al beneficiario una copia que difiere de la presentada al IRS, lo que demora la declaración del beneficiario y puede ocasionar que se rechacen solicitudes de reembolso o crédito.
- Presentar los mismos Formularios 1042-S tanto electrónicamente como en papel; los duplicados pueden generar avisos de multas.
- Enviar por correo la Copia A en papel sin el Formulario 1042-T, que las instrucciones exigen para transmitir los formularios en papel.
Preguntas frecuentes
¿Para qué se usa el Formulario 1042-S?
El Formulario 1042-S informa ingresos de fuente estadounidense pagados a personas extranjeras, como intereses, dividendos, regalías y compensaciones, y cualquier impuesto retenido conforme al capítulo 3 o al capítulo 4. El agente de retención lo presenta al IRS y entrega copias al beneficiario.
¿Quién debe presentar el Formulario 1042-S?
Todo agente de retención que haya pagado importes sujetos a declaración durante el año calendario anterior debe presentarlo. Una persona física que no efectúa el pago como parte de una actividad comercial o empresarial y no tiene que retener impuestos está exenta de informar ese pago.
¿Debo presentar el Formulario 1042-S si no se retuvieron impuestos?
Sí. Las instrucciones del IRS indican que debe presentar el formulario incluso si no se retuvieron impuestos conforme al capítulo 3 porque un tratado tributario de Estados Unidos o el Código de Impuestos Internos exime los ingresos, incluidos los ingresos efectivamente relacionados, o porque devolvió al beneficiario los impuestos retenidos.
¿Cuándo vence el Formulario 1042-S?
El 15 de marzo del año siguiente a los pagos, tanto para presentarlo al IRS como para entregar las copias al beneficiario. Si esa fecha cae en fin de semana o día feriado legal, pasa al siguiente día hábil. El Formulario 8809 concede una prórroga automática de 30 días para presentar el formulario.
¿Tengo que presentar el Formulario 1042-S electrónicamente?
Sí, si debe presentar 10 o más declaraciones informativas durante el año, es una sociedad con más de 100 socios o es una institución financiera. Los archivos electrónicos se presentan mediante el Sistema FIRE. La solicitud de exención por dificultades en el Formulario 8508 vence 45 días antes de la fecha límite.
¿A quién corresponde cada copia del Formulario 1042-S?
La Copia A se envía al IRS, adjunta al Formulario 1042-T si se presenta en papel. Las Copias B, C y D se entregan al beneficiario: este conserva la B para sus registros, adjunta la C a una declaración federal y la D a una declaración estatal. Todas las copias deben coincidir.
¿Puedo rellenar el Formulario 1042-S en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario al IRS; usted lo presenta mediante FIRE o en papel con el Formulario 1042-T, y entrega por su cuenta las copias al beneficiario.
¿Puedo usar un Formulario 1042-S separado para cada tipo de ingreso?
Debe hacerlo. Complete un Formulario 1042-S separado para cada beneficiario, cada tipo de ingreso pagado al mismo beneficiario y cada importe sujeto a una tasa impositiva diferente. No se pueden incluir varios tipos de ingresos en un solo formulario ni en un formulario sustituto.
¿Listo para rellenar el 1042-S?
Rellenar el 1042-S ahora