
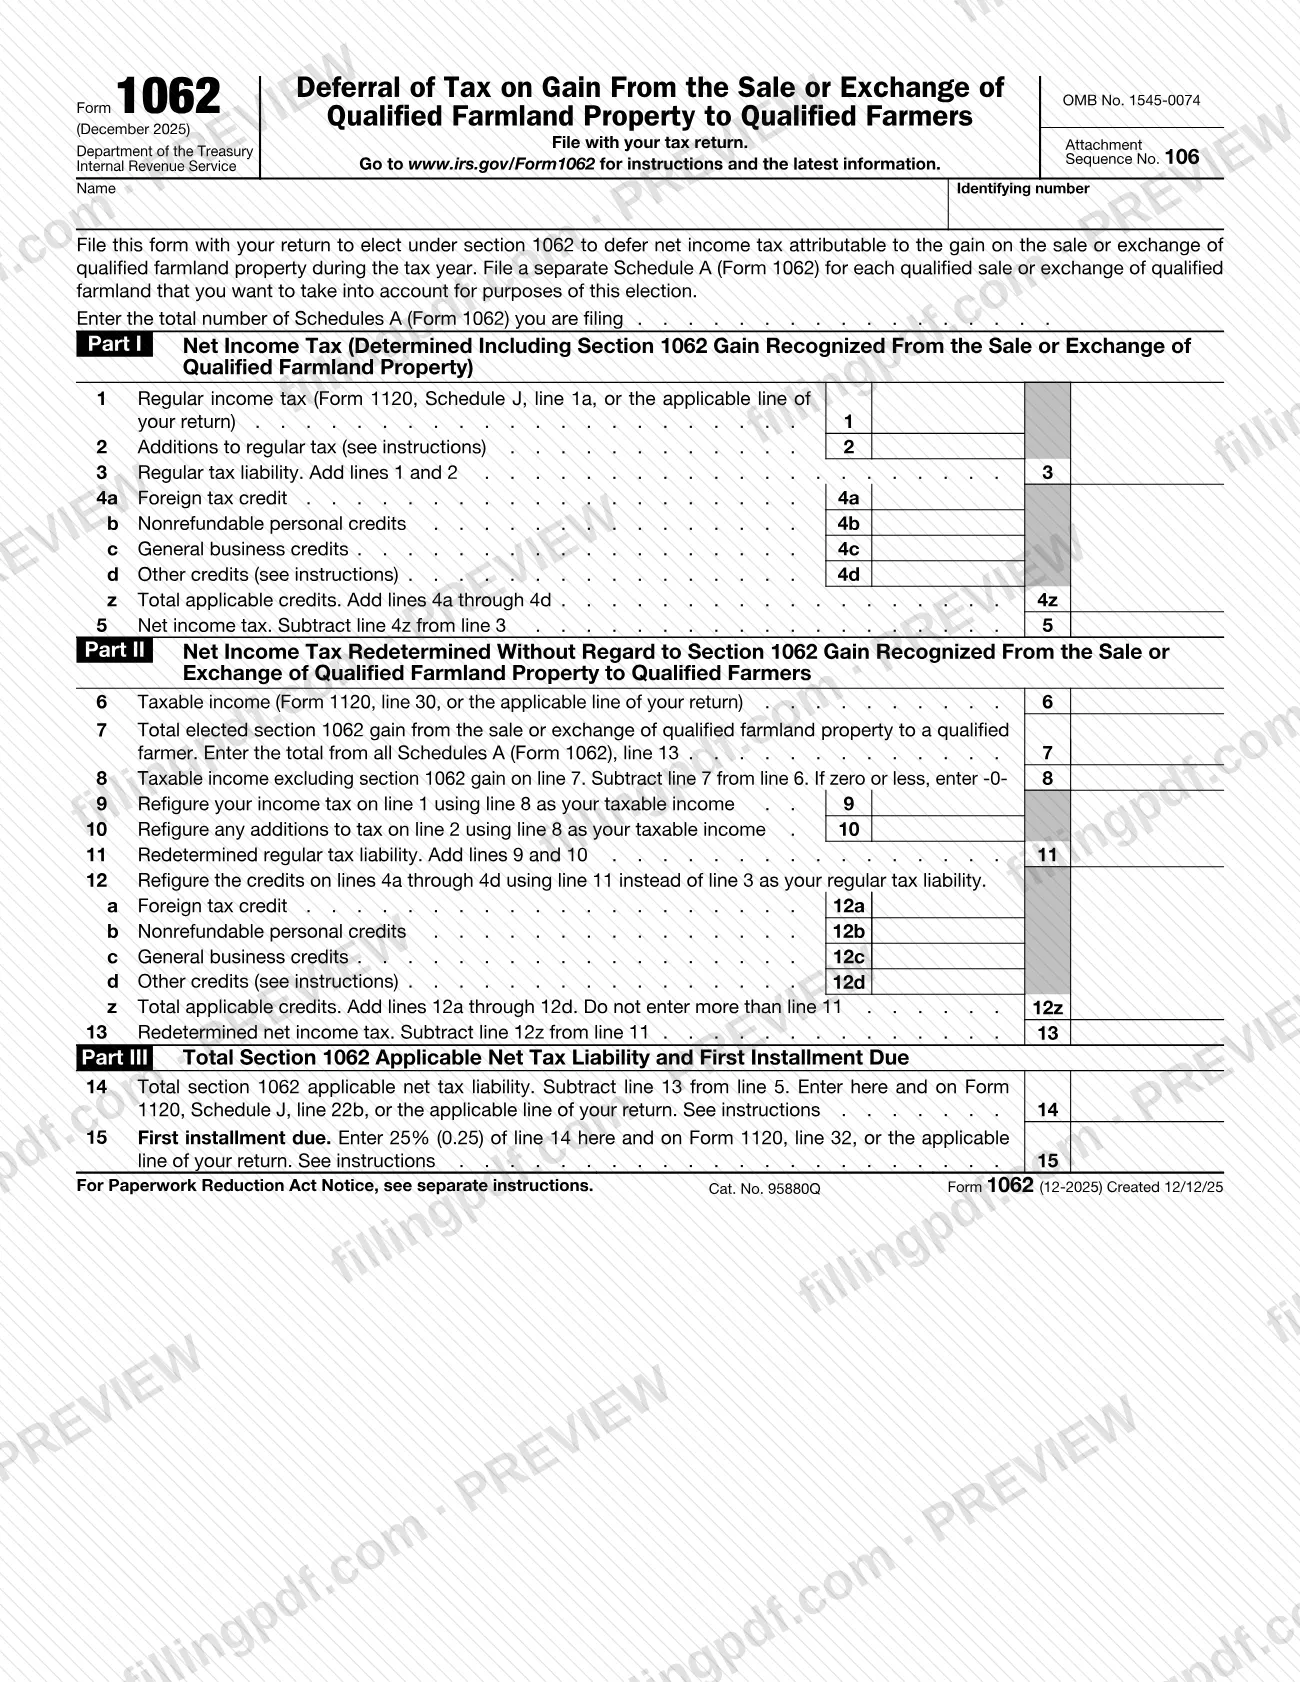
El Formulario 1062, Aplazamiento del impuesto sobre la ganancia por la venta o el intercambio de bienes agrícolas calificados a un agricultor calificado (Deferral of Tax on Gain from the Sale or Exchange of Qualified Farmland Property to Qualified Farmer), es el formulario del Servicio de Impuestos Internos (IRS) que los contribuyentes presentan con su declaración de impuestos sobre los ingresos para elegir, conforme a la sección 1062, pagar el impuesto neto sobre los ingresos atribuible a la ganancia por vender o intercambiar bienes agrícolas calificados a un agricultor calificado. El impuesto se paga en cuatro cuotas anuales iguales. Las personas y entidades que hacen esta elección lo usan junto con un Anexo A (Formulario 1062) separado por cada venta calificada. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form1062.
Última actualización
¿Qué es el 1062?
El Formulario 1062, Aplazamiento del impuesto sobre la ganancia por la venta o el intercambio de bienes agrícolas calificados a un agricultor calificado (Deferral of Tax on Gain from the Sale or Exchange of Qualified Farmland Property to Qualified Farmer) es el formulario del Servicio de Impuestos Internos (IRS) que se utiliza para elegir, conforme a la sección 1062, aplazar el impuesto neto sobre los ingresos atribuible a la ganancia por vender o intercambiar bienes agrícolas calificados a un agricultor calificado y pagarlo en cuatro cuotas anuales iguales.
La elección es nueva. Las instrucciones del IRS explican que, para los años tributarios que comienzan después del 4 de julio de 2025, la P.L. 119-21 (la One Big Beautiful Bill Act) creó la sección 1062. Esta permite que un contribuyente pague el impuesto neto sobre los ingresos atribuible a la ganancia en cuatro cuotas anuales iguales, comenzando en el año de la venta o el intercambio calificado. La elección se hace presentando el Formulario 1062, uno o más Anexos A (Formulario 1062) y un convenio de la sección 1062.
El formulario tiene tres partes:
- Parte I calcula el impuesto neto sobre los ingresos, incluida la ganancia de la sección 1062 (líneas 1 a 5).
- Parte II vuelve a determinar el impuesto neto sobre los ingresos sin esa ganancia (líneas 6 a 13).
- Parte III indica la responsabilidad tributaria neta total aplicable de la sección 1062 (línea 14) y la primera cuota adeudada (línea 15).
El Anexo A (Formulario 1062) es un documento adjunto separado. Describe los bienes agrícolas calificados, determina si la venta reúne los requisitos y calcula la ganancia reconocida; su línea 13 se transfiere a la línea 7 del Formulario 1062. Las instrucciones definen agricultor calificado, bienes agrícolas calificados y convenio de la sección 1062; este último es una restricción que limita el uso de las tierras a la agricultura durante el período de 10 años que comienza el día después de la venta o el intercambio.
¿Quién tiene que presentar el 1062?
Las personas y entidades que deseen aplazar el pago del impuesto neto sobre los ingresos atribuible a la ganancia de una venta o intercambio calificado presentan el Formulario 1062 con la declaración de impuestos sobre los ingresos correspondiente al año de esa venta o intercambio. Una venta o intercambio calificado es la venta o el intercambio de bienes agrícolas calificados a un agricultor calificado.
Se aplican reglas especiales a las entidades de transferencia:
- Las sociedades colectivas y las sociedades anónimas de tipo S no presentan el Formulario 1062. La elección se hace a nivel del socio o accionista. La entidad presenta el Anexo A (Formulario 1062) con su declaración y entrega a sus socios o accionistas su parte de la ganancia y una copia del Anexo A y del convenio de la sección 1062.
- Los socios y accionistas de sociedades anónimas de tipo S que decidan hacer la elección presentan su propio Formulario 1062 y su propio Anexo A (Formulario 1062). Marcan la casilla de la línea A del Anexo A correspondiente al tipo de Anexo K-1 que recibieron y dejan en blanco las líneas 9 a 12.
No incluya una disposición en el Formulario 1062 si la respuesta a cualquiera de las líneas 4 a 8 del Anexo A es “No”: las instrucciones indican que esa venta no reúne los requisitos para el aplazamiento, por lo que no se completa la Parte II para ella.
Cuándo presentar el 1062
Presente el Formulario 1062 a más tardar en la fecha límite, incluidas las prórrogas, de la declaración de impuestos sobre los ingresos correspondiente al año de la venta o el intercambio calificado. Lo adjunta a esa declaración, por lo que no tiene una fecha límite aparte.
El pago tiene un calendario diferente. La primera cuota debe pagarse a más tardar en la fecha límite de la declaración, sin tener en cuenta ninguna prórroga para presentarla, correspondiente al año tributario en que ocurre la venta o el intercambio calificado. Esto se aplica incluso si la elección se hace en una declaración presentada antes de la fecha límite prorrogada. Cada una de las tres cuotas siguientes vence a más tardar en la fecha límite de la declaración, también sin prórrogas, de cada uno de los 3 años posteriores.
Las instrucciones también enumeran sucesos que aceleran el vencimiento de las cuotas pendientes, como un impuesto adicional por no pagar una cuota a tiempo, el fallecimiento de un contribuyente individual o, en el caso de una sociedad anónima de tipo C, un fideicomiso o una sucesión, sucesos como la liquidación, la venta de prácticamente todos los activos o el cese de actividades.
Documentos que necesitas
- Anexo A (Formulario 1062): un anexo separado por cada venta o intercambio calificado que desee incluir en la elección; anote el número total de anexos en la parte superior del Formulario 1062.
- Una copia del convenio de la sección 1062 correspondiente a cada venta o intercambio calificado incluido en la elección, adjunta a su declaración de impuestos sobre los ingresos.
- Su declaración de impuestos sobre los ingresos (por ejemplo, el Formulario 1120 o el Formulario 1040), a la que se adjunta el Formulario 1062 y de la que se obtienen las líneas 1, 2, 6 y las líneas de transferencia.
- Socios y accionistas de sociedades anónimas de tipo S: la información del Formulario 1065, Anexo K-1, casilla 20, o del Formulario 1120-S, Anexo K-1, casilla 17, código ZZ, que se usa para completar la línea 13 de su Anexo A, además de una copia del Anexo A de la entidad y del convenio.
Cómo rellenar el 1062
Anote el nombre y el número de identificación
En la parte superior, anote su nombre y número de identificación tal como aparecen en su declaración. Luego anote el número total de Anexos A (Formulario 1062) que presenta, uno por cada venta o intercambio calificado.
Anote el impuesto regular sobre los ingresos y los impuestos adicionales
Línea 1: el impuesto regular sobre los ingresos del año, según la línea correspondiente de su declaración (para el Formulario 1120, Anexo J, línea 1a), incluida la ganancia de la venta calificada. Línea 2: los impuestos regulares adicionales, como los impuestos del Anexo 2 si presenta el Formulario 1040. Línea 3: sume las líneas 1 y 2.
Declare sus créditos en las líneas 4a a 4z
Anote el crédito por impuestos extranjeros en la línea 4a, los créditos personales no reembolsables en la línea 4b, los créditos generales para negocios (Formulario 3800) en la línea 4c y otros créditos permitidos en la línea 4d. Sume las líneas 4a a 4d en la línea 4z.
Calcule el impuesto neto sobre los ingresos en la línea 5
Reste la línea 4z de la línea 3. Este es su impuesto neto sobre los ingresos determinado incluyendo la ganancia de la sección 1062.
Anote los ingresos tributables y la ganancia de la sección 1062
Línea 6: los ingresos tributables según la línea correspondiente de su declaración (Formulario 1120, línea 30, o Formulario 1040, línea 15). Línea 7: el total de la línea 13 de todos los Anexos A (Formulario 1062). Línea 8: reste la línea 7 de la línea 6; si el resultado es cero o menos, anote -0-.
Vuelva a calcular el impuesto en las líneas 9 a 11
Línea 9: vuelva a calcular el impuesto sobre los ingresos de la línea 1 usando la línea 8 como ingresos tributables. Línea 10: vuelva a calcular de la misma manera los impuestos adicionales de la línea 2. Línea 11: sume las líneas 9 y 10.
Vuelva a calcular los créditos y la línea 13
Líneas 12a a 12d: vuelva a calcular los créditos de las líneas 4a a 4d usando la línea 11 como responsabilidad tributaria regular y luego súmelos en la línea 12z, sin anotar una cantidad mayor que la línea 11. Línea 13: reste la línea 12z de la línea 11.
Calcule la responsabilidad tributaria de la sección 1062
Línea 14: reste la línea 13 de la línea 5. Anote el resultado aquí y en el Formulario 1120, Anexo J, línea 22b, o en la línea correspondiente de su declaración; si el resultado es cero o menos, anote -0-.
Calcule la primera cuota
Línea 15: multiplique la línea 14 por 25% (0.25). Anote el resultado aquí y en el Formulario 1120, línea 32, o en la línea correspondiente de su declaración.
Complete un Anexo A por cada venta
Complete un Anexo A (Formulario 1062) por cada venta o intercambio calificado y reúna una copia de cada convenio de la sección 1062. Los socios y accionistas marcan la casilla de la línea A y dejan en blanco las líneas 9 a 12.
Revise, firme y descargue el PDF
Compruebe que las líneas 7, 14 y 15 coincidan con sus Anexos A y su declaración. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en “Cómo presentar”.
Cómo presentar el 1062
El Formulario 1062 se presenta con su declaración de impuestos sobre los ingresos; el formulario y las instrucciones no indican una dirección, un portal ni una oficina separados.
- Con su declaración: adjunte el Formulario 1062, uno o más Anexos A (Formulario 1062) y una copia de cada convenio de la sección 1062 a su declaración de impuestos sobre los ingresos, y preséntelos antes de la fecha límite de esa declaración, incluidas las prórrogas. Envíe el paquete de la misma manera que presenta la declaración; las instrucciones remiten a las instrucciones de esa declaración.
- Sociedades colectivas y sociedades anónimas de tipo S: presenten el Anexo A (Formulario 1062) con la declaración de la entidad. No presentan el Formulario 1062 ni el convenio.
- Pago: la primera cuota, el 25% de la línea 14, se anota en la línea 15 y en la línea correspondiente de su declaración (Formulario 1120, línea 32, o la línea correspondiente de su declaración). La línea 14 también se anota en el Formulario 1120, Anexo J, línea 22b, o en la línea correspondiente de su declaración. El pago debe efectuarse a más tardar en la fecha límite de la declaración, sin prórrogas.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Usar un Anexo A para varias ventas; el formulario exige un Anexo A separado, con una copia del convenio, para cada venta o intercambio calificado.
- No incluir una copia del convenio de la sección 1062 al adjuntar el Formulario 1062 y el Anexo A a la declaración.
- Presentar el Formulario 1062 como sociedad colectiva o sociedad anónima de tipo S; estas entidades solo presentan el Anexo A (Formulario 1062), y cada socio o accionista hace la elección.
- Suponer que una prórroga aplaza la primera cuota; esta vence en la fecha límite de la declaración, sin tener en cuenta ninguna prórroga.
- Anotar un número negativo en la línea 8 en vez de -0- cuando la línea 7 es mayor que la línea 6.
- Anotar en la línea 12z una cantidad mayor que la línea 11, que es el total de los créditos recalculados.
- Anotar en la línea 7 la ganancia de un solo Anexo A cuando presenta varios; la línea 7 es el total de la línea 13 de todos los Anexos A (Formulario 1062).
- Completar la Parte II del Anexo A para una venta cuya respuesta en las líneas 4 a 8 sea “No”; esa venta no reúne los requisitos para el aplazamiento.
- No transferir las líneas 14 y 15 a las líneas correspondientes de su declaración, tal como indica el formulario.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 1062?
El Formulario 1062 es el formulario del IRS que se utiliza para elegir, conforme a la sección 1062, aplazar el impuesto neto sobre los ingresos atribuible a la ganancia por vender o intercambiar bienes agrícolas calificados a un agricultor calificado. El impuesto se paga en cuatro cuotas anuales iguales, comenzando en el año de la venta o el intercambio.
¿Cuándo vence el Formulario 1062?
El Formulario 1062 vence en la fecha límite de la declaración de impuestos sobre los ingresos correspondiente al año de la venta o el intercambio calificado, incluidas las prórrogas. Sin embargo, la primera cuota vence en la fecha límite de la declaración sin prórroga, aunque usted presente la declaración con una prórroga.
¿Las sociedades colectivas y las sociedades anónimas de tipo S presentan el Formulario 1062?
No. La elección se hace a nivel del socio o accionista. La sociedad colectiva o la sociedad anónima de tipo S solo presenta el Anexo A (Formulario 1062) con su declaración y entrega a los socios o accionistas su parte de la ganancia; cada uno de los que hace la elección presenta su propio Formulario 1062 y Anexo A.
¿Qué debo adjuntar al Formulario 1062?
Adjunte el Formulario 1062, un Anexo A (Formulario 1062) por cada venta o intercambio calificado y una copia de cada convenio de la sección 1062 a su declaración de impuestos sobre los ingresos. El Anexo A y el convenio son obligatorios para cada venta que incluya en la elección.
¿Qué parte del impuesto pago con la primera cuota?
La línea 15 del Formulario 1062 es el 25% (0.25) de la responsabilidad tributaria neta total aplicable de la sección 1062 que figura en la línea 14. Esa cantidad también se anota en la línea correspondiente de su declaración y debe pagarse en la fecha límite de la declaración, sin prórrogas.
¿Qué se considera un bien agrícola calificado?
Bienes inmuebles en Estados Unidos que usted usó como granja para fines agrícolas, o que alquiló a un agricultor calificado para fines agrícolas, durante prácticamente todo el período de 10 años que termina en la fecha de la venta y que están sujetos a un convenio de la sección 1062.
¿Qué sucede si no pago una cuota a tiempo o fallece el contribuyente?
Las instrucciones indican que un impuesto adicional por no pagar una cuota a tiempo hace que la parte impaga de todas las cuotas restantes venza en la fecha del incumplimiento. Si fallece una persona, el saldo restante vence en la fecha límite de la declaración final de esa persona.
¿Puedo rellenar el Formulario 1062 en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta con su declaración de impuestos sobre los ingresos mediante los canales del IRS.
¿Listo para rellenar el 1062?
Rellenar el 1062 ahora