
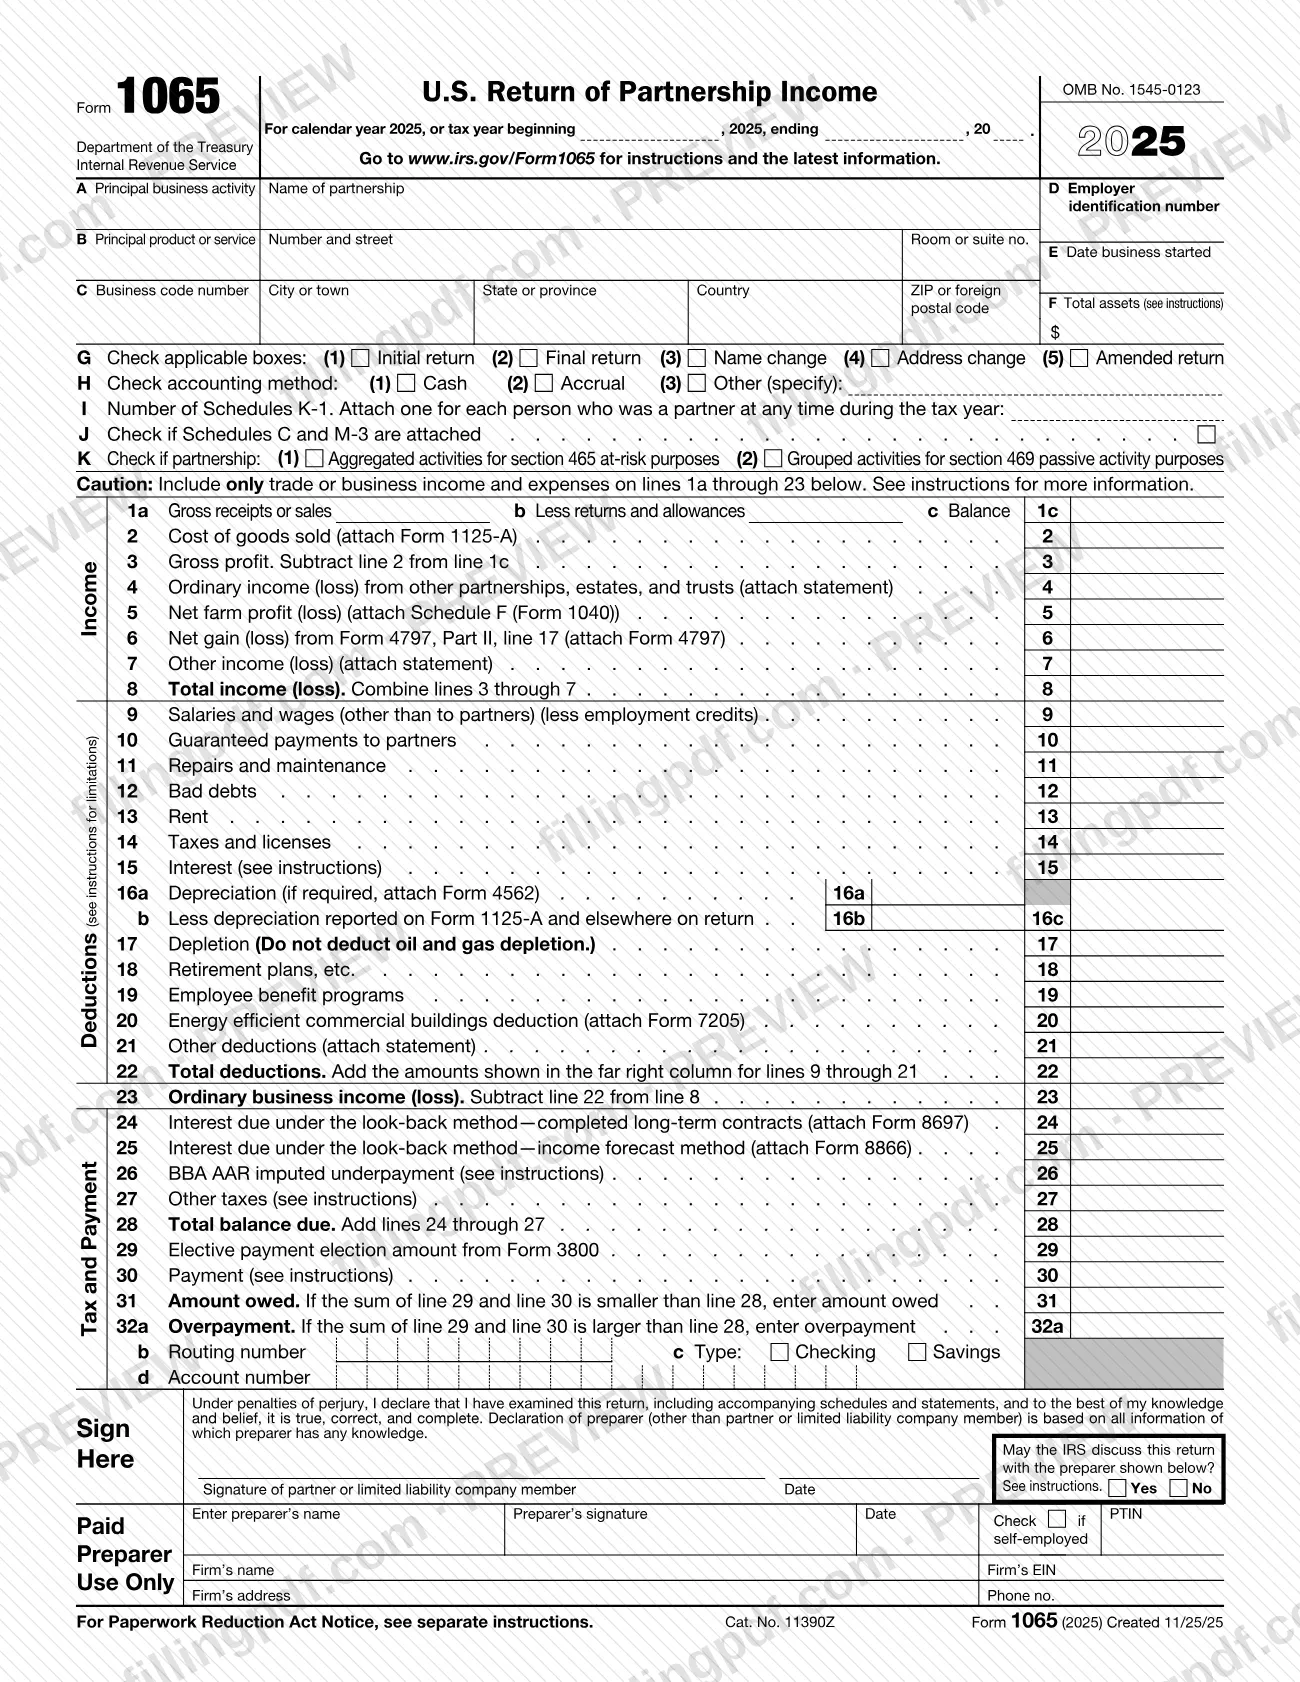
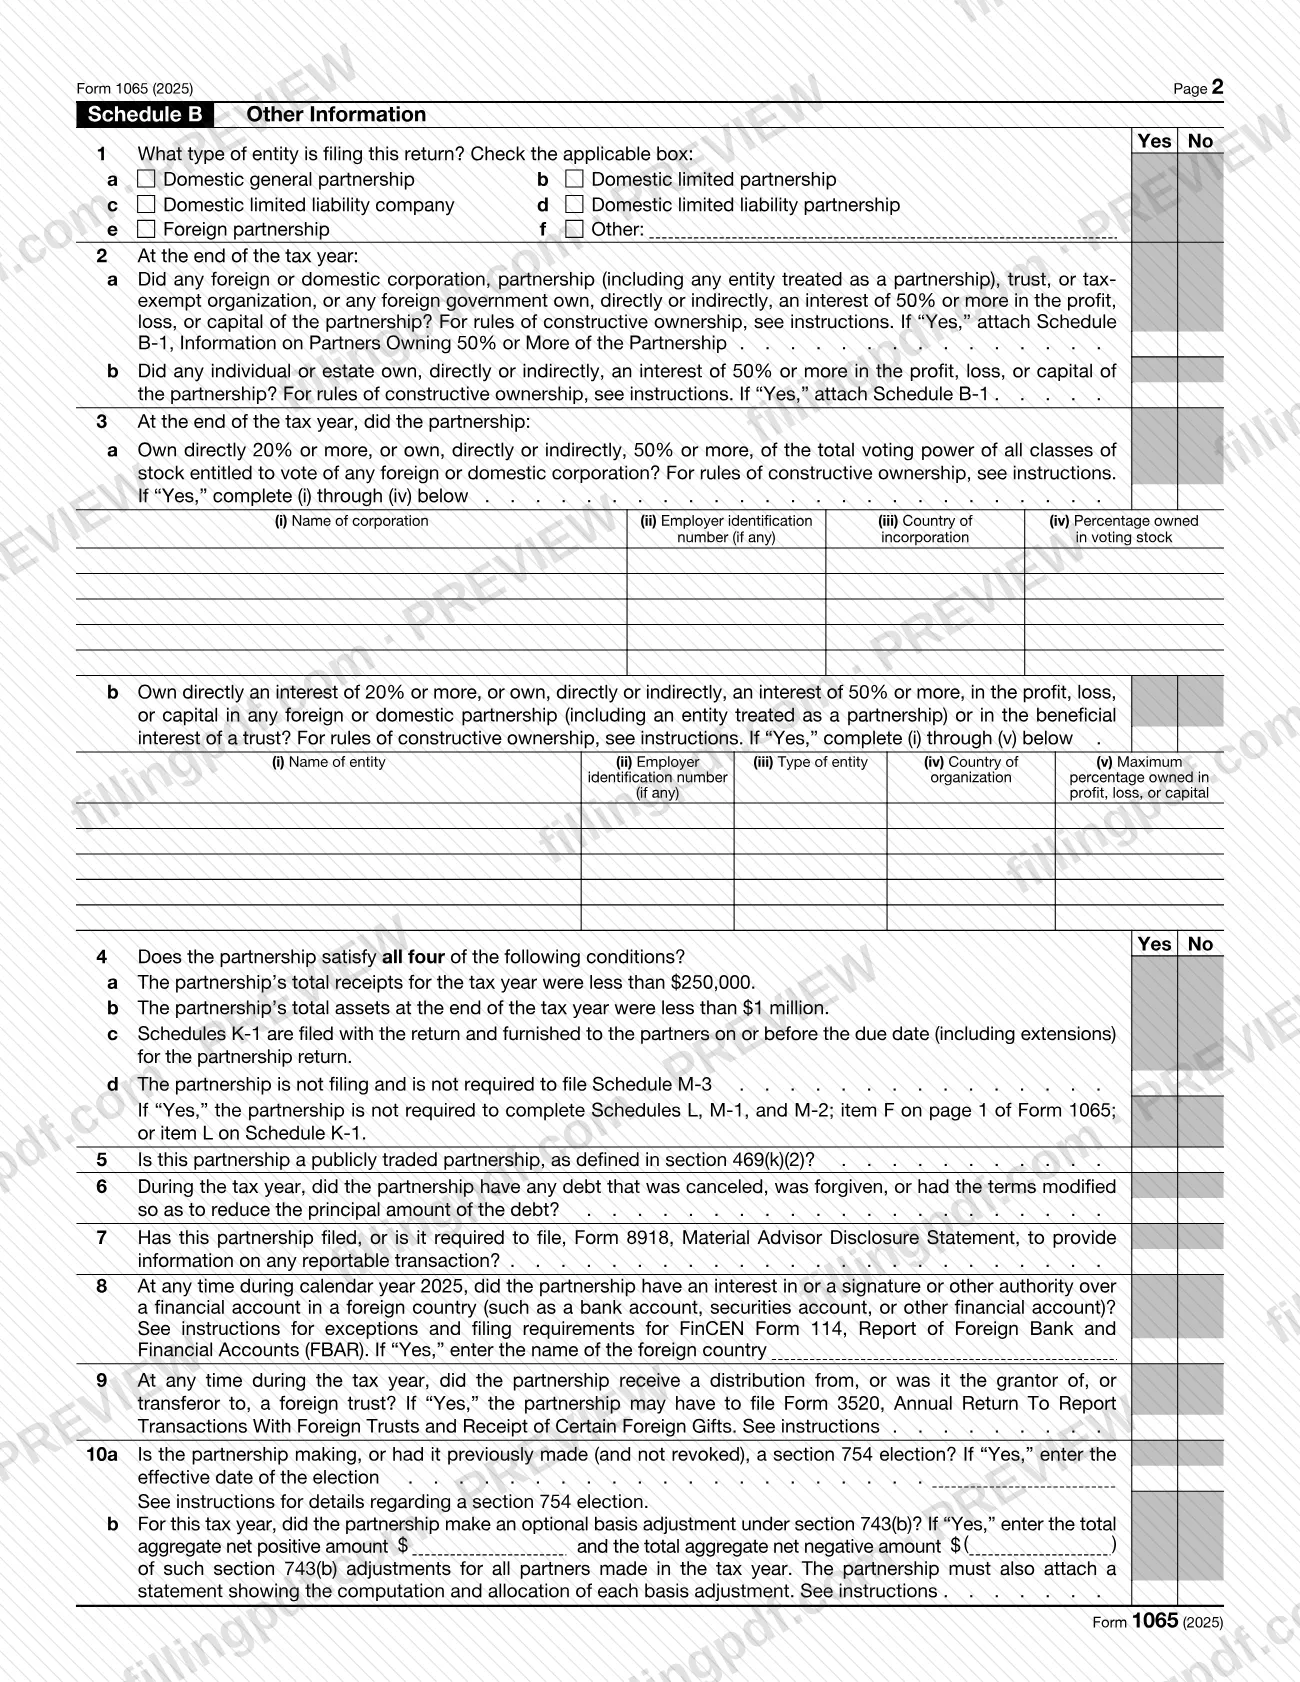
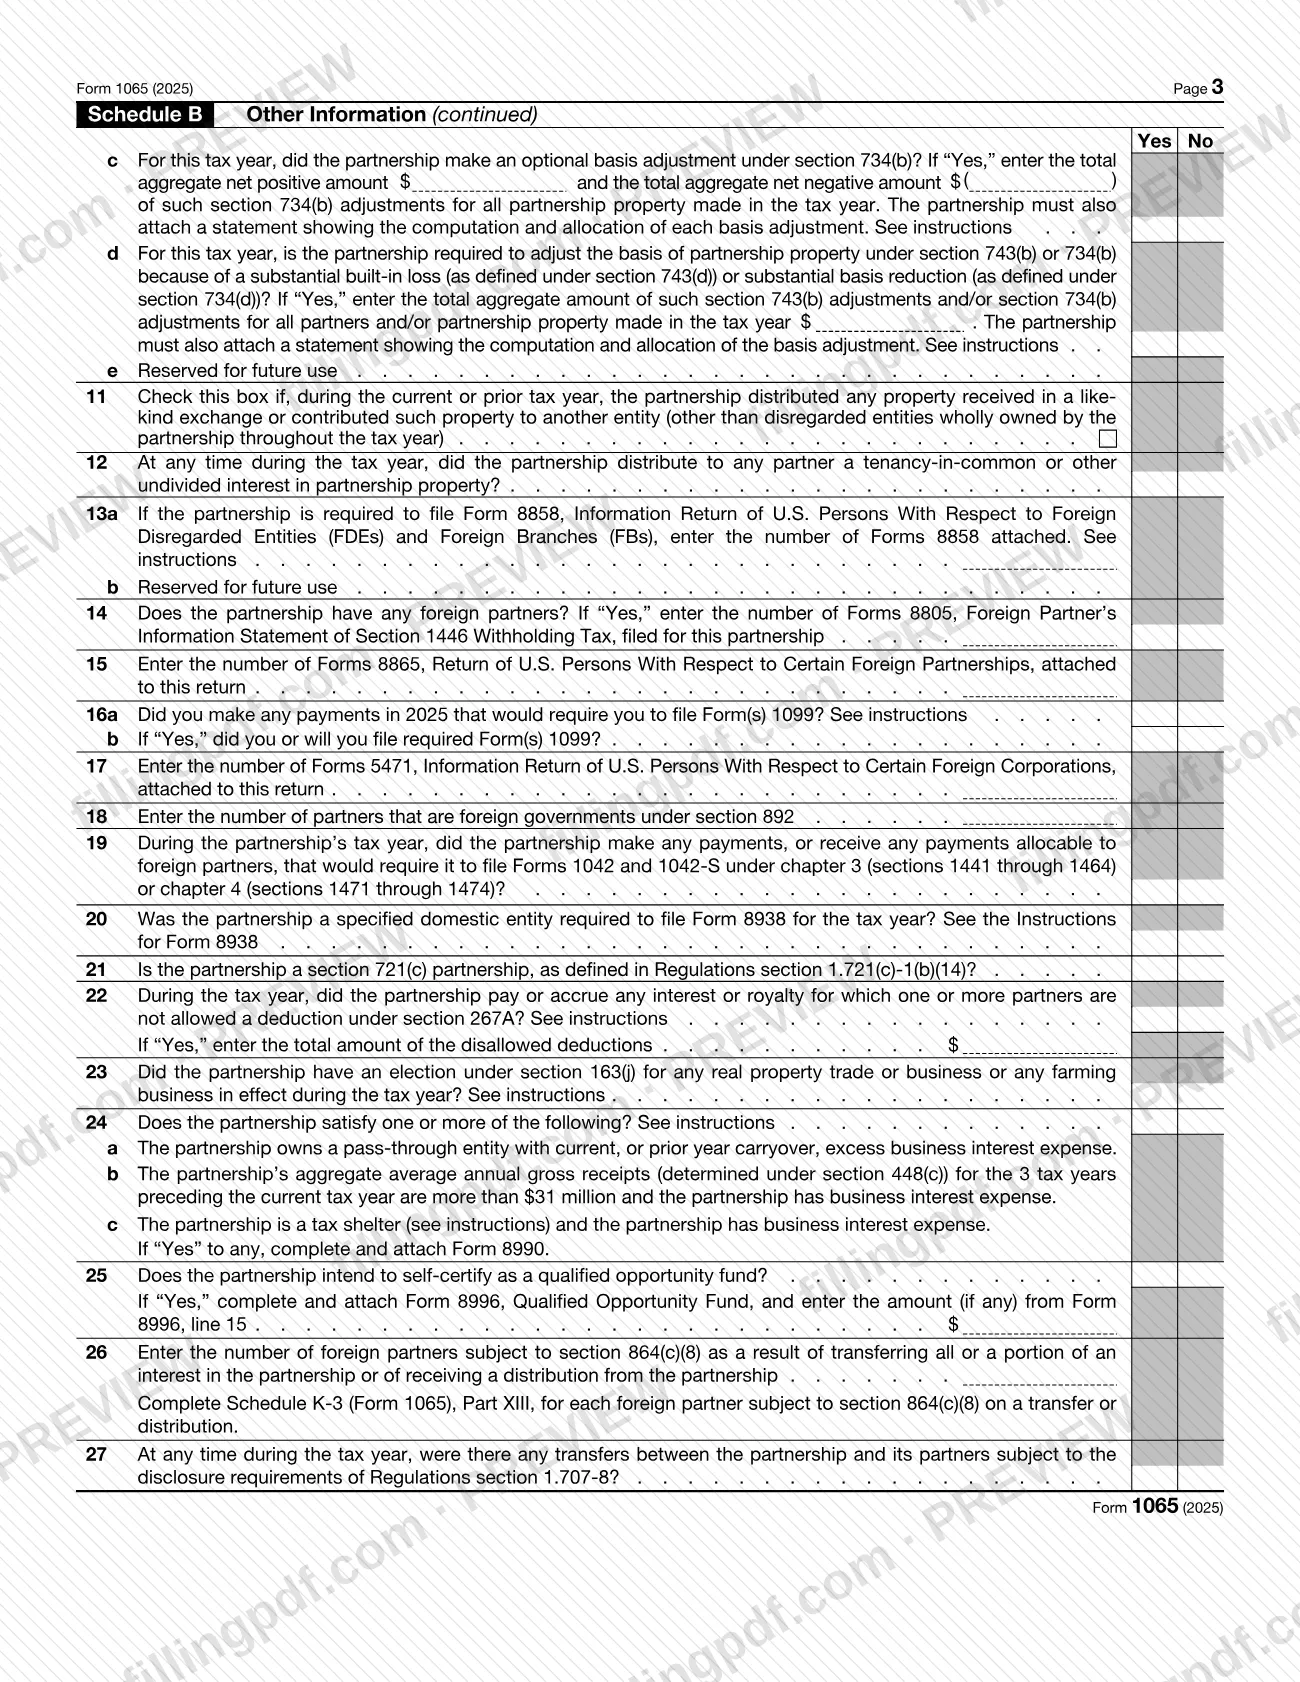
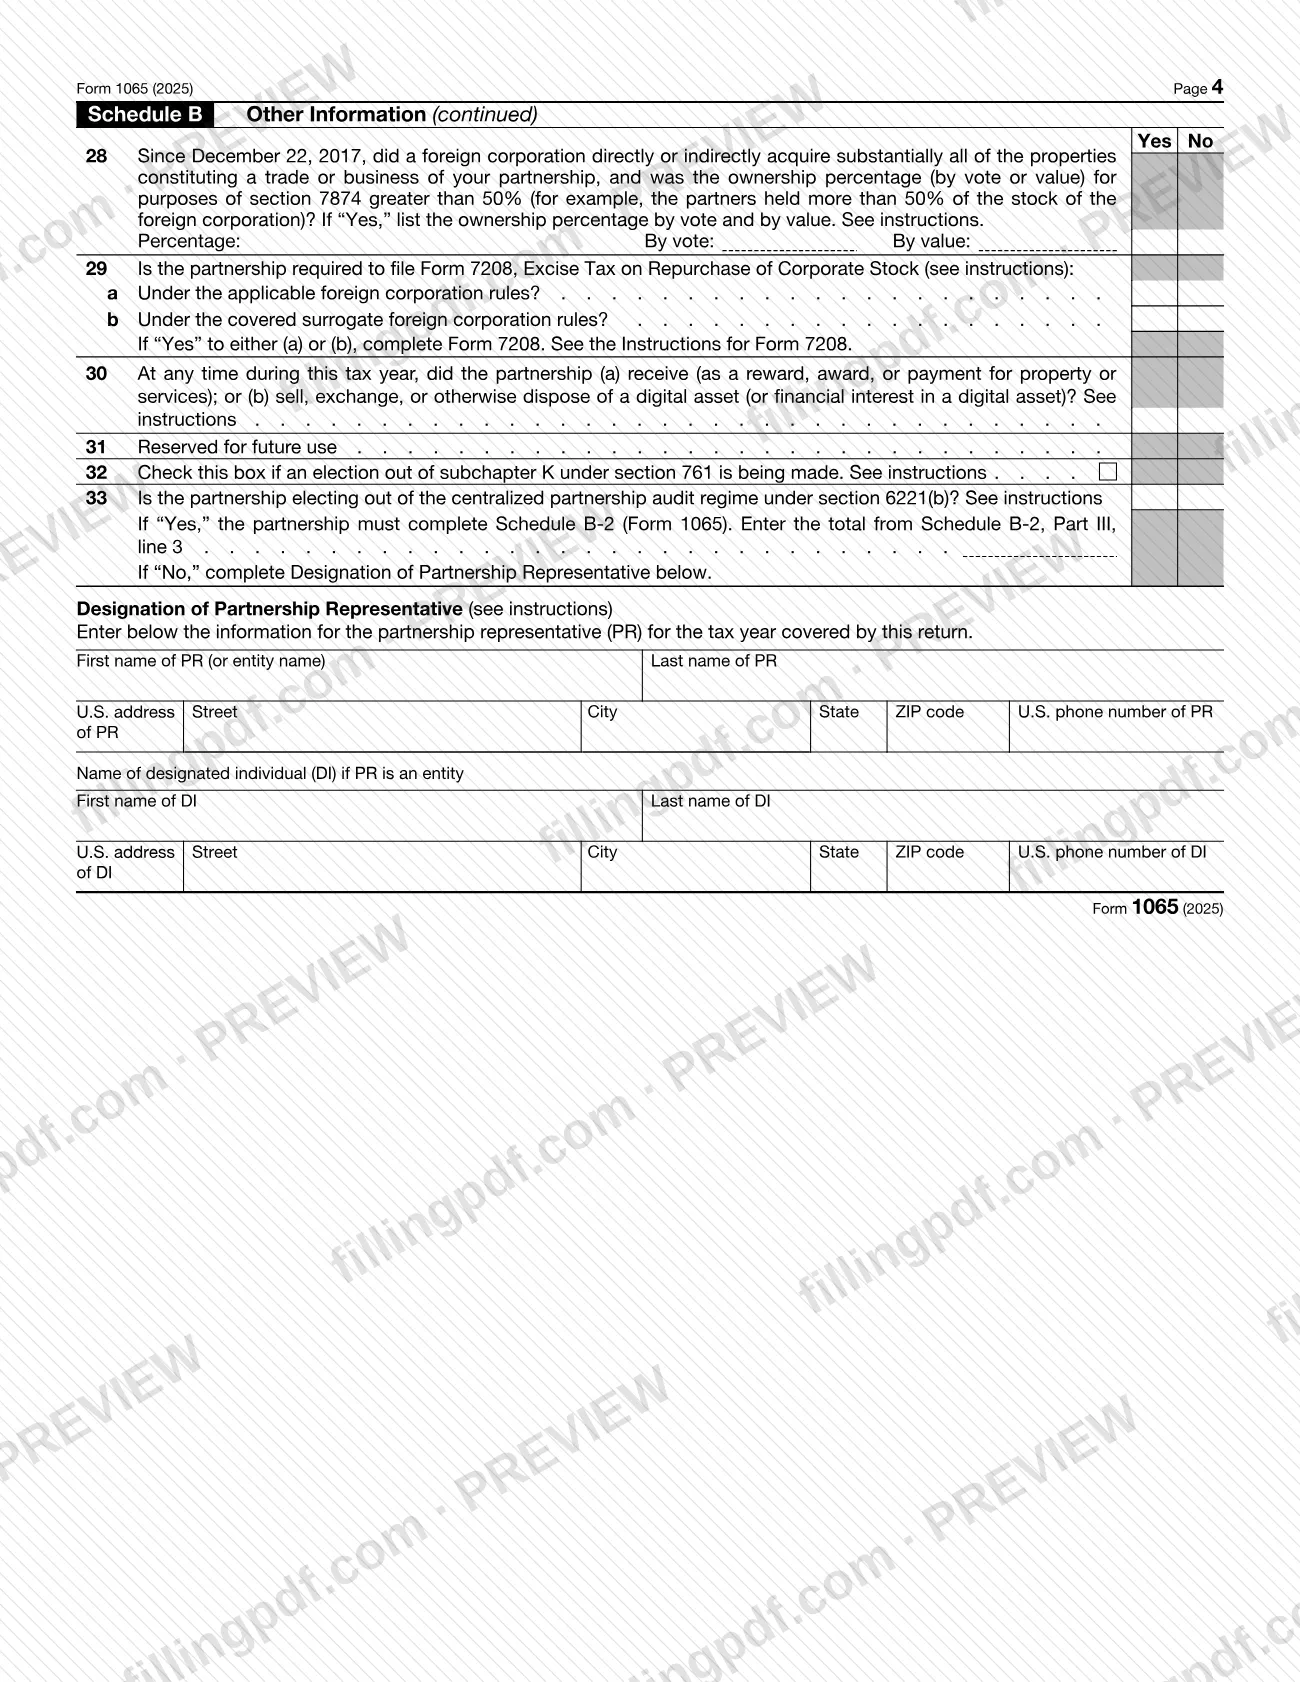
El Formulario 1065, Declaración de ingresos de sociedades de Estados Unidos (U.S. Return of Partnership Income), es la declaración del Servicio de Impuestos Internos (IRS) que una sociedad utiliza para informar sus ingresos, ganancias, pérdidas, deducciones y créditos del año tributario. Por lo general, deben presentarlo las sociedades nacionales, incluidas las LLC sujetas a impuestos como sociedades; también deben hacerlo ciertas sociedades extranjeras. En esta página puede rellenar el Formulario 1065 en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario, las instrucciones del Formulario 1065 y las actualizaciones más recientes están publicados por el IRS en www.irs.gov/Form1065, y la declaración solo llega al IRS a través de los canales descritos en Cómo presentar.
Última actualización
¿Qué es el 1065?
Formulario 1065, Declaración de ingresos de sociedades de Estados Unidos (U.S. Return of Partnership Income), es la declaración informativa que una sociedad utiliza para informar los ingresos, las ganancias, las pérdidas, las deducciones, los créditos y otra información de sus operaciones; por lo general, la sociedad no paga impuestos por sí misma y transfiere las ganancias y pérdidas a sus socios.
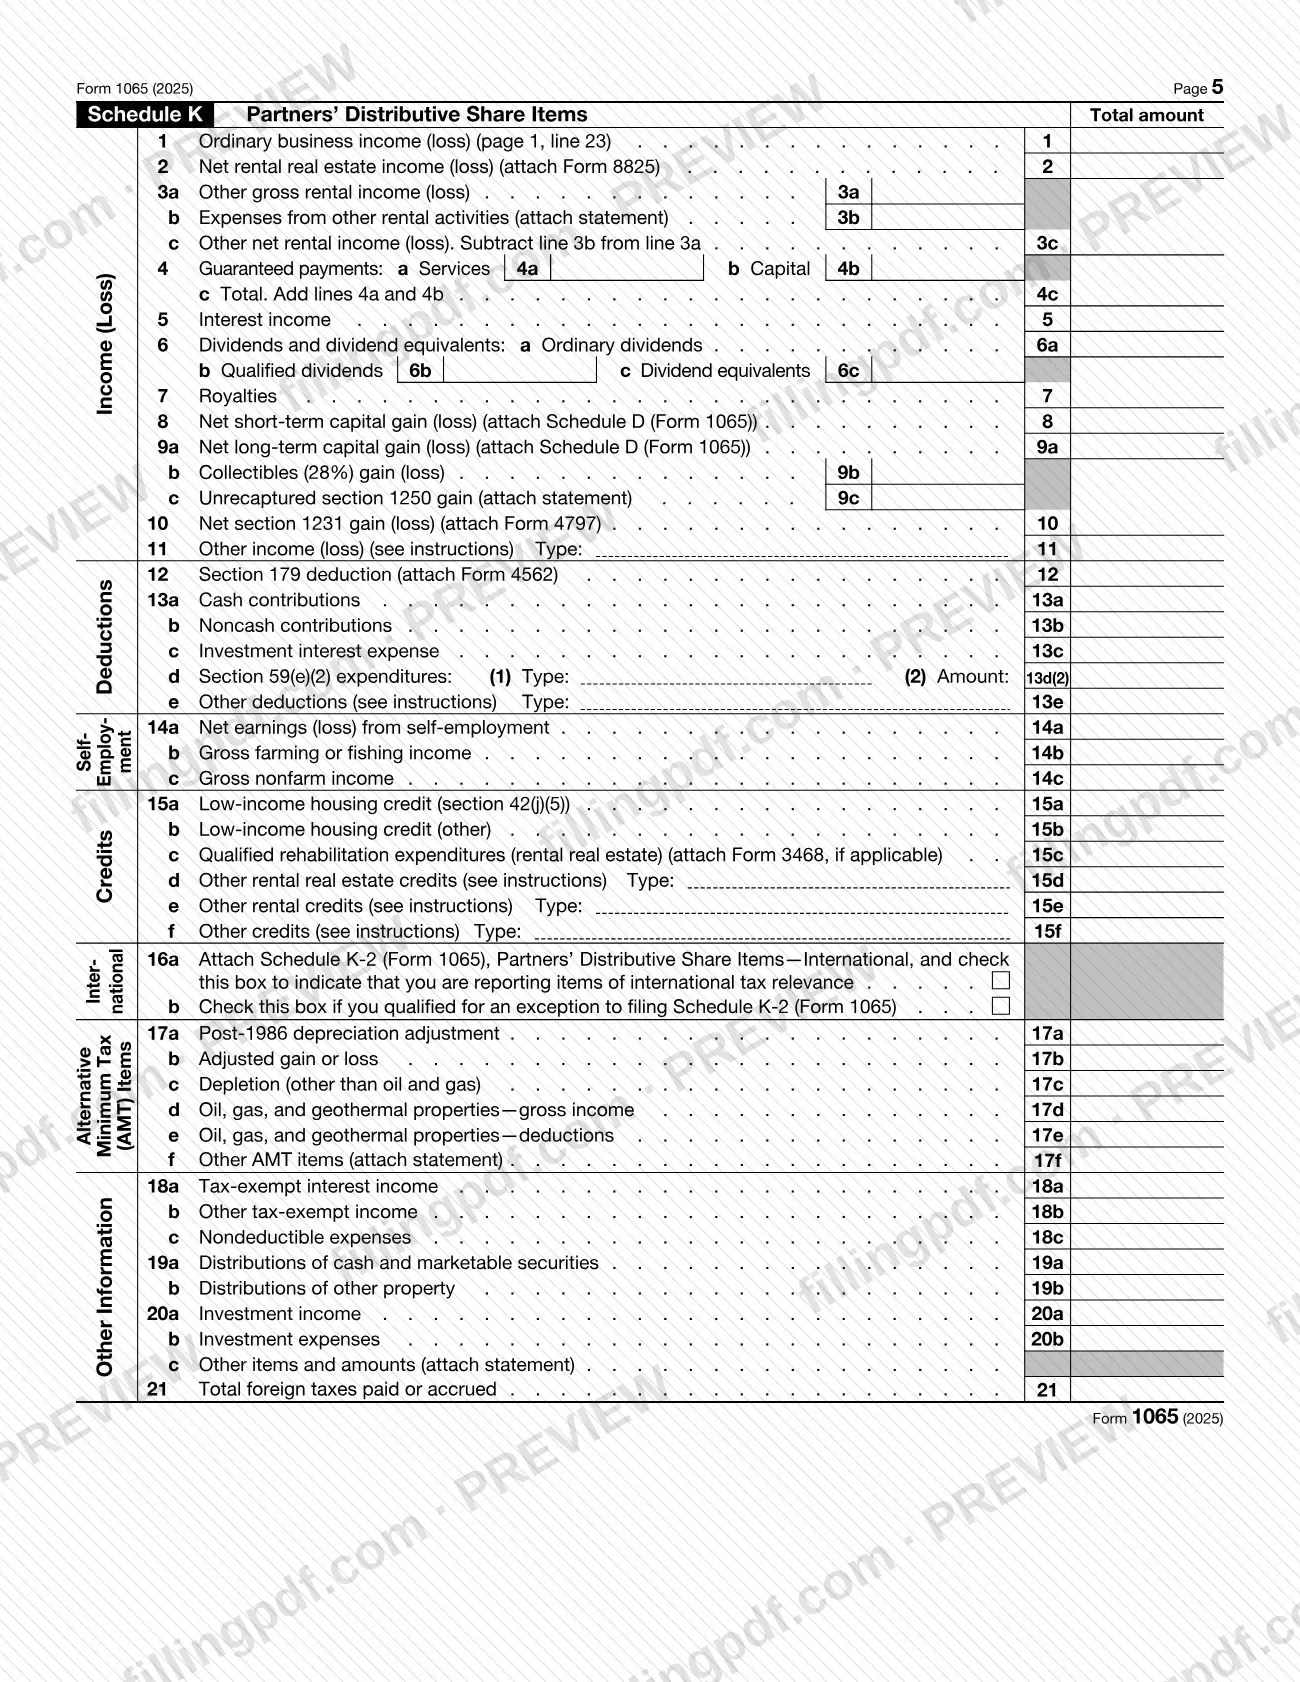
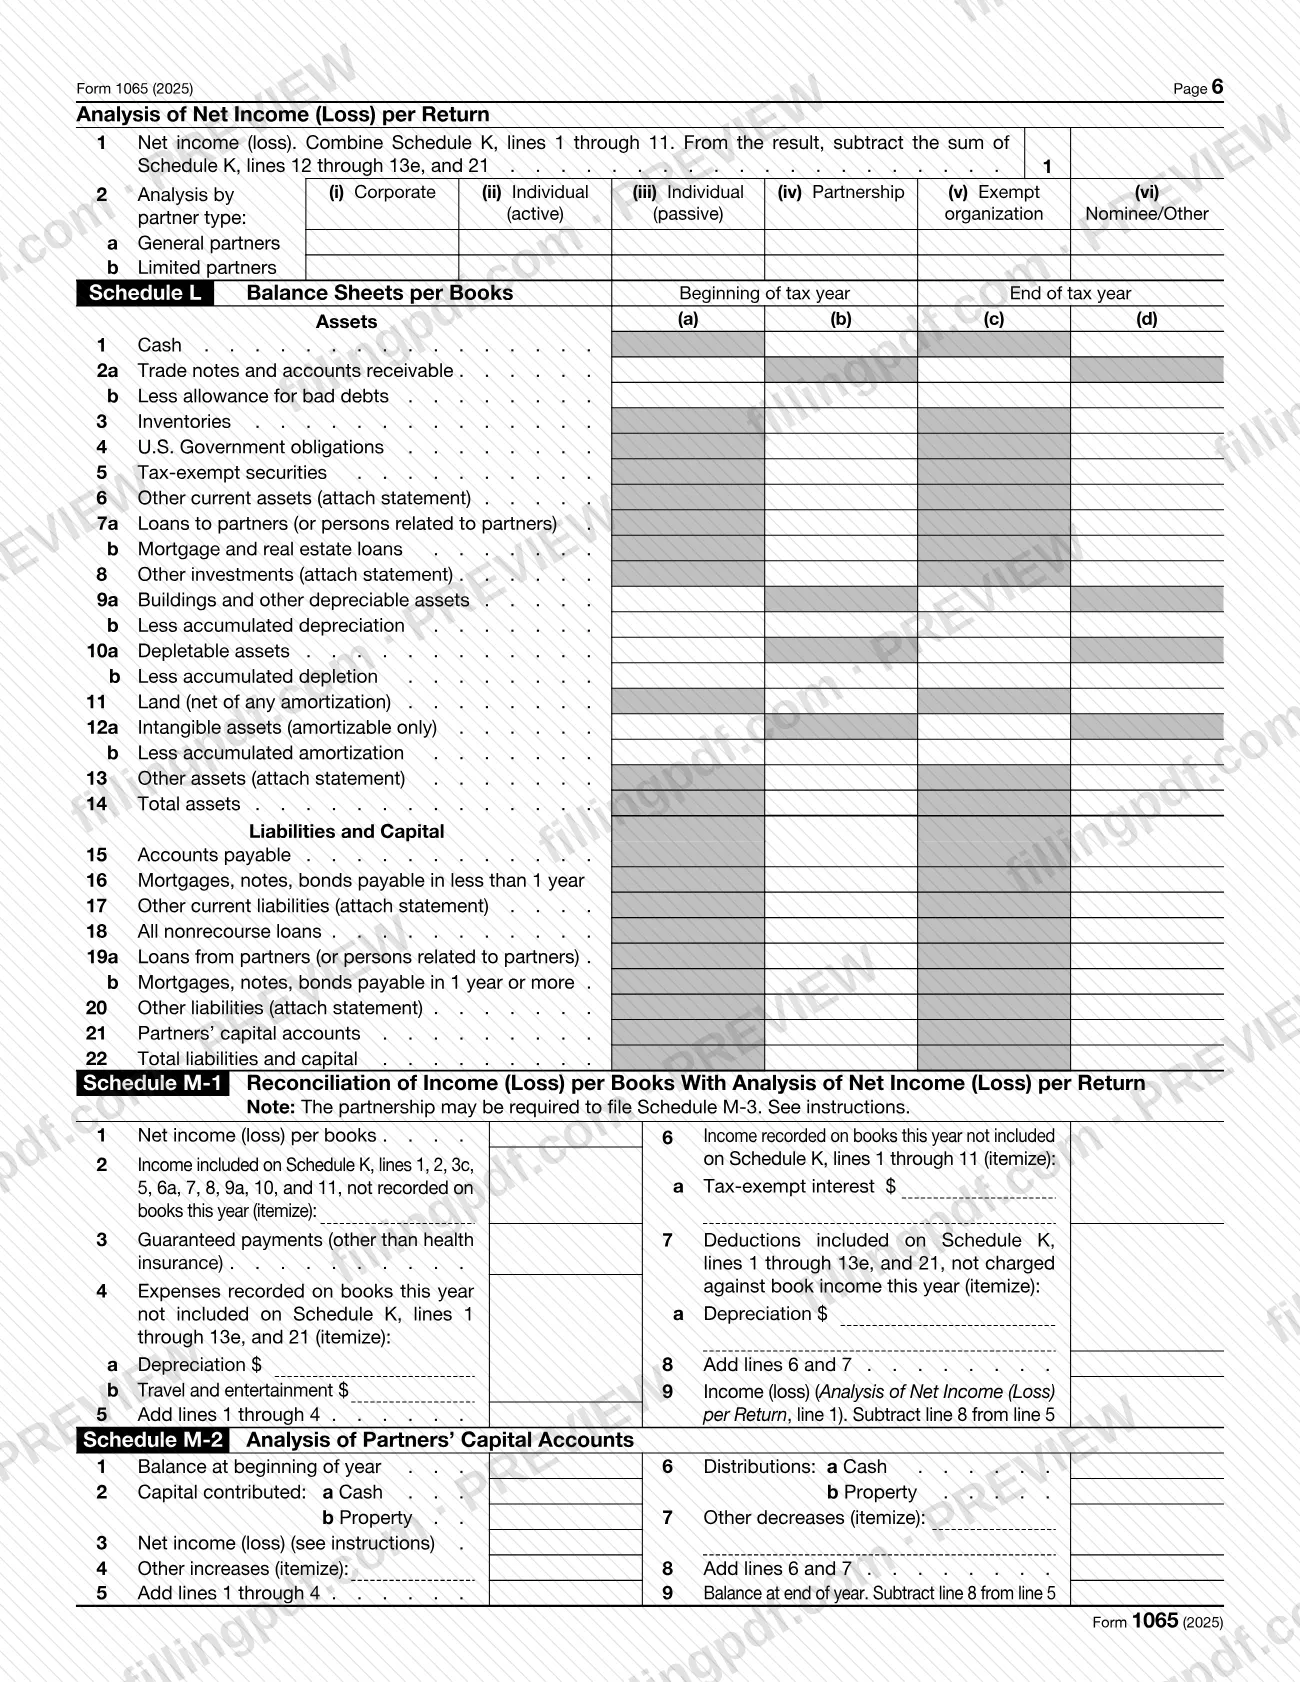
Los socios deben incluir las partidas de la sociedad en sus propias declaraciones de impuestos o informativas. Para que esto sea posible, el Formulario 1065 incluye el Anexo K (partidas de la participación distributiva de los socios), y la sociedad adjunta un Anexo K-1 por cada persona que haya sido socio en algún momento durante el año tributario. La declaración también contiene el Anexo B (otra información, incluida la designación del representante de la sociedad), el análisis de los ingresos netos (pérdidas) según la declaración, el Anexo L (balances según los libros), el Anexo M-1 y el Anexo M-2.
El formulario de 2025 es una declaración informativa para el año calendario 2025 y para los años tributarios que comienzan en 2025 y terminan en 2026. Se diferencia de las declaraciones cercanas que se mencionan en las instrucciones: el Formulario 1065-X se utiliza para una declaración enmendada presentada en papel o una solicitud de ajuste administrativo (AAR); el Formulario 1066 es para los conductos de inversión hipotecaria de bienes raíces (REMIC); y ciertas sociedades que cotizan en bolsa y son tratadas como corporaciones presentan el Formulario 1120.
¿Quién tiene que presentar el 1065?
Toda sociedad nacional debe presentar el Formulario 1065, a menos que no reciba ingresos ni incurra en gastos que se consideren deducciones o créditos para fines del impuesto federal sobre los ingresos. Una entidad constituida como LLC y clasificada como sociedad tiene los mismos requisitos de presentación, y una LLC nacional con al menos dos miembros que no presenta el Formulario 8832 se clasifica como sociedad.
Otros grupos que se mencionan en las instrucciones del IRS:
- Sociedades extranjeras con ingresos efectivamente relacionados con un negocio o actividad comercial en Estados Unidos, o con ingresos de fuente estadounidense, a menos que cumplan una de las dos excepciones descritas en las instrucciones.
- Sociedades que son, o tienen una sucursal que es, un agente calificado de derivados (QDD).
- Una sociedad que solicita certificación como fondo de oportunidad calificado (QOF), que debe presentar el Formulario 1065 con el Formulario 8996 incluso si no tiene ingresos ni gastos.
- Una organización religiosa o apostólica exenta según la sección 501(d).
Quiénes no presentan el formulario: cónyuges que reúnen los requisitos y eligen ser tratados como una empresa conjunta calificada en vez de una sociedad; los REMIC, que presentan el Formulario 1066; ciertas sociedades que cotizan en bolsa y son tratadas como corporaciones, que presentan el Formulario 1120; y un consorcio, fondo común o empresa conjunta que reúne los requisitos y elige acogerse a la sección 761(a), excepto durante el año de la elección.
Un socio o miembro de una LLC debe firmar. En su lugar, un síndico, fideicomisario o cesionario firma por la sociedad cuando la declaración la presenta ese fiduciario.
Cuándo presentar el 1065
Por lo general, una sociedad nacional debe presentar el Formulario 1065 antes del día 15 del tercer mes después de que termine su año tributario. Para las sociedades con año calendario, la fecha límite es el 15 de marzo. Si la fecha límite cae en sábado, domingo o día feriado legal, se considera presentada a tiempo si se entrega el siguiente día que no lo sea; por lo tanto, las sociedades con año calendario podían presentar la declaración de 2025 hasta el 16 de marzo de 2026.
Para solicitar más tiempo, presente el Formulario 7004, Solicitud de prórroga automática del plazo para presentar ciertas declaraciones de impuestos sobre los ingresos de empresas, informativas y otras declaraciones, antes de la fecha límite habitual de la declaración; puede presentarse electrónicamente.
Una declaración tardía, o una a la que le falte información requerida, puede ocasionar una multa por cada mes o parte de un mes, hasta 12 meses, multiplicada por el número de socios; se aplica una multa aparte por cada Anexo K-1 que no se entregue a tiempo. Las instrucciones indican que no debe adjuntar una explicación al presentar la declaración: responda si el IRS envía un aviso de multa.
Documentos que necesitas
- Anexo K-1 (Formulario 1065) por cada persona que haya sido socio en algún momento durante el año tributario; ingrese la cantidad en el ítem I de la página 1.
- Formulario 1125-A, Costo de los bienes vendidos, cuando informe el costo de los bienes vendidos en la línea 2.
- Formulario 4562 cuando deba informar la depreciación en la línea 16a y para una deducción según la sección 179 en la línea 12 del Anexo K.
- Formulario 8825 para los ingresos (pérdidas) netos de bienes raíces de alquiler en la línea 2 del Anexo K.
- Anexo D (Formulario 1065) para la ganancia (pérdida) neta de capital a corto y largo plazo en las líneas 8 y 9a del Anexo K.
- Formulario 4797 para la ganancia (pérdida) en la línea 6 y para la ganancia (pérdida) neta según la sección 1231 en la línea 10 del Anexo K.
- Anexo B-1 si responde "Yes" a la pregunta 2a o 2b del Anexo B (participación del 50% o más en la sociedad).
- Anexo B-2 (Formulario 1065) si la sociedad elige no acogerse al régimen centralizado de auditoría de sociedades según la pregunta 33 del Anexo B.
- Anexo K-2 (Formulario 1065) y Anexo K-3 al informar partidas pertinentes a los impuestos internacionales, a menos que se aplique una excepción a la presentación.
- Formulario 8996 para una sociedad que se autocertifica como fondo de oportunidad calificado, incluso si no tiene ingresos ni gastos que informar.
- Formulario 8990 si responde "Yes" a cualquier ítem de la pregunta 24 del Anexo B.
- Formulario 8082 junto con el Formulario 1065 para una solicitud de ajuste administrativo (AAR) presentada electrónicamente.
- Una copia del Formulario 8832 para el año tributario en que se elija la clasificación de una entidad.
- Una declaración en hojas separadas para cada línea que indique "attach statement", con el nombre y el EIN de la sociedad.
Cómo rellenar el 1065
Ingrese el año tributario y los datos de la sociedad
En la parte superior, indique el año tributario (las fechas del año fiscal si no corresponde al año calendario 2025) y, luego, el nombre, la dirección y el EIN de la sociedad (ítem D). Añada la actividad principal del negocio (A), el producto o servicio principal (B), el número de código del negocio (C), la fecha en que comenzó el negocio (E) y los activos totales (F; consulte las instrucciones).
Complete los ítems G a K
Marque las casillas que correspondan en el ítem G (inicial, final, cambio de nombre, cambio de dirección, declaración enmendada) y el método contable en el ítem H. Ingrese el número de Anexos K-1 en el ítem I, marque el ítem J si se adjuntan los Anexos C y M-3, y marque el ítem K para la agregación o agrupación según la sección 465 o 469.
Informe los ingresos en las líneas 1a a 8
Ingrese los recibos brutos, las devoluciones y las asignaciones (1a a 1c), el costo de los bienes vendidos (línea 2; adjunte el Formulario 1125-A) y la ganancia bruta (línea 3). Añada otros ingresos en las líneas 4 a 7 y sume las líneas 3 a 7 en la línea 8.
Ingrese las deducciones en las líneas 9 a 23
Ingrese las deducciones en las líneas 9 a 21, como salarios, pagos garantizados a socios, alquiler y depreciación (16a a 16c). Sume la columna del extremo derecho en la línea 22 y réstela de la línea 8 para obtener los ingresos (pérdidas) ordinarios del negocio en la línea 23.
Complete las líneas de impuestos y pagos 24 a 32
Ingrese cualquier interés de revisión retrospectiva (líneas 24, 25), el impuesto atribuible a la solicitud AAR según el BBA (26) y otros impuestos (27); luego calcule el total en la línea 28. Use las líneas 29 a 31 para el monto de pago electivo, los pagos y el monto adeudado; use las líneas 32a a 32d para un sobrepago y los datos de depósito directo.
Firme y complete la sección del preparador
Un socio o miembro de una LLC firma y fecha la declaración, y responde si el IRS puede hablar sobre ella con el preparador. Un preparador remunerado completa la sección Paid Preparer Use Only con un PTIN; déjela en blanco si alguien de la sociedad preparó la declaración.
Responda las preguntas del Anexo B
Responda las preguntas 1 a 33 sobre el tipo de entidad, la titularidad, la actividad extranjera, las elecciones, los activos digitales y el régimen de auditoría. Adjunte el formulario o anexo que se solicite para cada respuesta "Yes", como el Anexo B-1 o el Formulario 8990.
Designe al representante de la sociedad
Si respondió "No" a la pregunta 33, ingrese el nombre, la dirección en Estados Unidos y el número de teléfono en Estados Unidos del representante de la sociedad. Si el representante es una entidad, ingrese también los datos de la persona designada.
Complete el Anexo K
Informe el total de las partidas de participación distributiva de los socios: ingresos ordinarios del negocio (línea 1), ingresos de alquiler, pagos garantizados, intereses, dividendos, ganancias de capital, deducciones, créditos, partidas internacionales y del AMT, otra información como distribuciones (línea 19) e impuestos extranjeros (línea 21).
Complete el análisis y los Anexos L, M-1 y M-2
Complete el Análisis de los ingresos netos (pérdidas) según la declaración, los balances del Anexo L, el Anexo M-1 y el Anexo M-2. Si respondió "Yes" a la pregunta 4 del Anexo B, el formulario indica que no se requieren los Anexos L, M-1 y M-2, el ítem F ni el ítem L del Anexo K-1.
Prepare los Anexos K-1 y los documentos adjuntos
Complete un Anexo K-1 por cada socio y añada las declaraciones y los formularios que se soliciten en las líneas. Redondee todas las cantidades a dólares enteros o use centavos en todo el formulario, e incluya el nombre y el EIN en cada declaración de respaldo.
Revise y descargue el PDF completado
Revise los totales, la firma, que el ítem I coincida con los Anexos K-1 y los documentos adjuntos. Descargue o imprima el PDF completado desde FillingPDF y ordene la declaración según las instrucciones.
Cómo presentar el 1065
El Formulario 1065 se presenta electrónicamente o, cuando no se requiera la presentación electrónica, en papel por correo.
- Presentación electrónica. Desde 2024, las sociedades deben presentar electrónicamente el Formulario 1065 y los formularios relacionados si presentan 10 o más declaraciones de cualquier tipo durante el año; las sociedades con más de 100 socios también deben presentarlo electrónicamente. Las declaraciones de presentación electrónica utilizan el Formulario 8453-PE o el Formulario 8879-PE. Para obtener ayuda, llame al servicio de ayuda electrónica (e-Help Desk) al 866-255-0654 o visite IRS.gov/Filing.
- Presentación en papel por correo. Use la dirección correspondiente a la ubicación principal de su negocio. Si está en Connecticut, Delaware, el Distrito de Columbia, Georgia, Illinois, Indiana, Kentucky, Maine, Maryland, Massachusetts, Michigan, New Hampshire, New Jersey, New York, North Carolina, Ohio, Pennsylvania, Rhode Island, South Carolina, Tennessee, Vermont, Virginia, West Virginia o Wisconsin, y los activos totales (ítem F) son inferiores a $10 million y no se presenta el Anexo M-3, envíe el formulario a Department of the Treasury, Internal Revenue Service Center, Kansas City, MO 64999-0011. En esos estados, si los activos son de $10 million o más, o si son inferiores a $10 million pero se presenta el Anexo M-3, y en cualquier otro estado con cualquier cantidad de activos, envíelo a Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0011. Si está en un país extranjero o territorio de Estados Unidos, envíelo a Internal Revenue Service, P.O. Box 409101, Ogden, UT 84409.
- Servicios privados de entrega. Solo se consideran oportunos los servicios designados por el IRS; consulte IRS.gov/PDS y IRS.gov/PDSStreetAddresses. No pueden entregar a apartados postales.
- Exención de presentación electrónica. Las solicitudes de exención por dificultades deben enviarse por escrito a Ogden Submission Processing Center (Attn: Form 1065 e-file Waiver Request) o por fax al 877-477-0575. Los socios que tengan un conflicto religioso deben escribir "Religious Exemption" en la parte superior de la página 1 de una declaración en papel.
Ordene las páginas siguiendo el orden indicado en las instrucciones e incluya los Anexos K-1. Si hay un saldo adeudado en la línea 31, visite IRS.gov/Payments. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza a través de los canales indicados anteriormente.
Errores comunes que debes evitar
- Escribir "See attached" en vez de completar los espacios de entrada del Formulario 1065 y el Anexo K-1; las instrucciones advierten que podrían imponerse multas por una declaración incompleta.
- Incluir ingresos de cartera u otros ingresos que no provengan de un negocio o actividad comercial en las líneas 1a a 23; el formulario advierte que allí solo deben incluirse los ingresos y gastos del negocio o actividad comercial.
- Presentar una declaración en papel cuando se requiere la presentación electrónica, por ejemplo, para sociedades que presentan 10 o más declaraciones de cualquier tipo o que tienen más de 100 socios.
- Presentar la declaración sin firmar: no se considera una declaración a menos que la firme un socio o miembro de una LLC.
- Ingresar un número de Seguro Social en la sección Paid Preparer Use Only; un preparador remunerado debe usar un PTIN.
- Adjuntar a la declaración una explicación de causa razonable por una multa por presentación tardía, en vez de responder después de que el IRS envíe un aviso.
- Enviar una declaración con el Anexo M-3 a la dirección de Kansas City en vez de a la dirección de Ogden.
- Usar un servicio privado de entrega para una dirección de apartado postal del IRS; solo el Servicio Postal de Estados Unidos puede entregar allí.
- Presentar un nuevo Formulario 1065 para una declaración enmendada en papel o una AAR, en vez del Formulario 1065-X, Declaración enmendada o solicitud de ajuste administrativo (AAR).
- Dejar en blanco la sección Designation of Partnership Representative al responder "No" a la pregunta 33 del Anexo B.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 1065?
El Formulario 1065 es la declaración informativa que una sociedad presenta ante el IRS para informar sus ingresos, ganancias, pérdidas, deducciones, créditos y otra información. Por lo general, la sociedad no paga impuestos sobre sus ingresos; transfiere las ganancias y pérdidas a los socios, quienes informan sus partes en sus propias declaraciones usando el Anexo K-1.
¿Cuándo vence el Formulario 1065 para 2025?
Para una sociedad con año calendario, la fecha límite es el 15 de marzo; como esa fecha cayó en fin de semana, las instrucciones consideran presentada a tiempo una declaración de 2025 presentada hasta el 16 de marzo de 2026. Los demás años tributarios vencen el día 15 del tercer mes después de que termine el año.
¿Cómo puedo obtener una prórroga para presentar el Formulario 1065?
Presente el Formulario 7004, Solicitud de prórroga automática del plazo para presentar ciertas declaraciones de impuestos sobre los ingresos de empresas, informativas y otras declaraciones, antes de la fecha límite habitual de la declaración de la sociedad. El Formulario 7004 puede presentarse electrónicamente; consulte las instrucciones del Formulario 7004 para obtener más detalles.
¿Dónde debo presentar el Formulario 1065?
Preséntelo electrónicamente si es obligatorio; de lo contrario, envíelo por correo a la dirección del IRS correspondiente a la ubicación principal de su negocio, los activos totales y la situación del Anexo M-3: Kansas City, MO 64999-0011; Ogden, UT 84201-0011; o P.O. Box 409101, Ogden, UT 84409, si se encuentra en un país extranjero o territorio de Estados Unidos. Consulte la sección Cómo presentar para conocer las condiciones.
¿Tengo que presentar el Formulario 1065 electrónicamente?
Sí, si la sociedad presenta 10 o más declaraciones de cualquier tipo durante el año tributario, o tiene más de 100 socios. El IRS puede conceder una exención por dificultades, y las sociedades con un conflicto religioso están exentas y pueden presentar el formulario en papel con la indicación "Religious Exemption".
¿Los cónyuges que tienen un negocio juntos deben presentar el Formulario 1065?
Por lo general, sí, si son propietarios y operan conjuntamente un negocio no constituido como corporación y comparten las ganancias y pérdidas. La excepción es una empresa conjunta calificada: los cónyuges que participan materialmente y presentan una declaración conjunta pueden elegir ser tratados como una sola entidad e informar en el Anexo C o F.
¿Cuál es la diferencia entre el Formulario 1065 y el Formulario 1065-X?
El Formulario 1065 es la declaración original de la sociedad. El Formulario 1065-X, Declaración enmendada o solicitud de ajuste administrativo (AAR), se utiliza para declaraciones enmendadas y AAR presentadas en papel. Para las enmiendas electrónicas, complete el Formulario 1065 y marque la casilla G(5), con una declaración que explique cada cambio.
¿Puedo rellenar el Formulario 1065 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta la declaración ante el IRS; usted la presenta mediante los canales electrónicos o postales descritos en las instrucciones del IRS.
¿Listo para rellenar el 1065?
Rellenar el 1065 ahora