
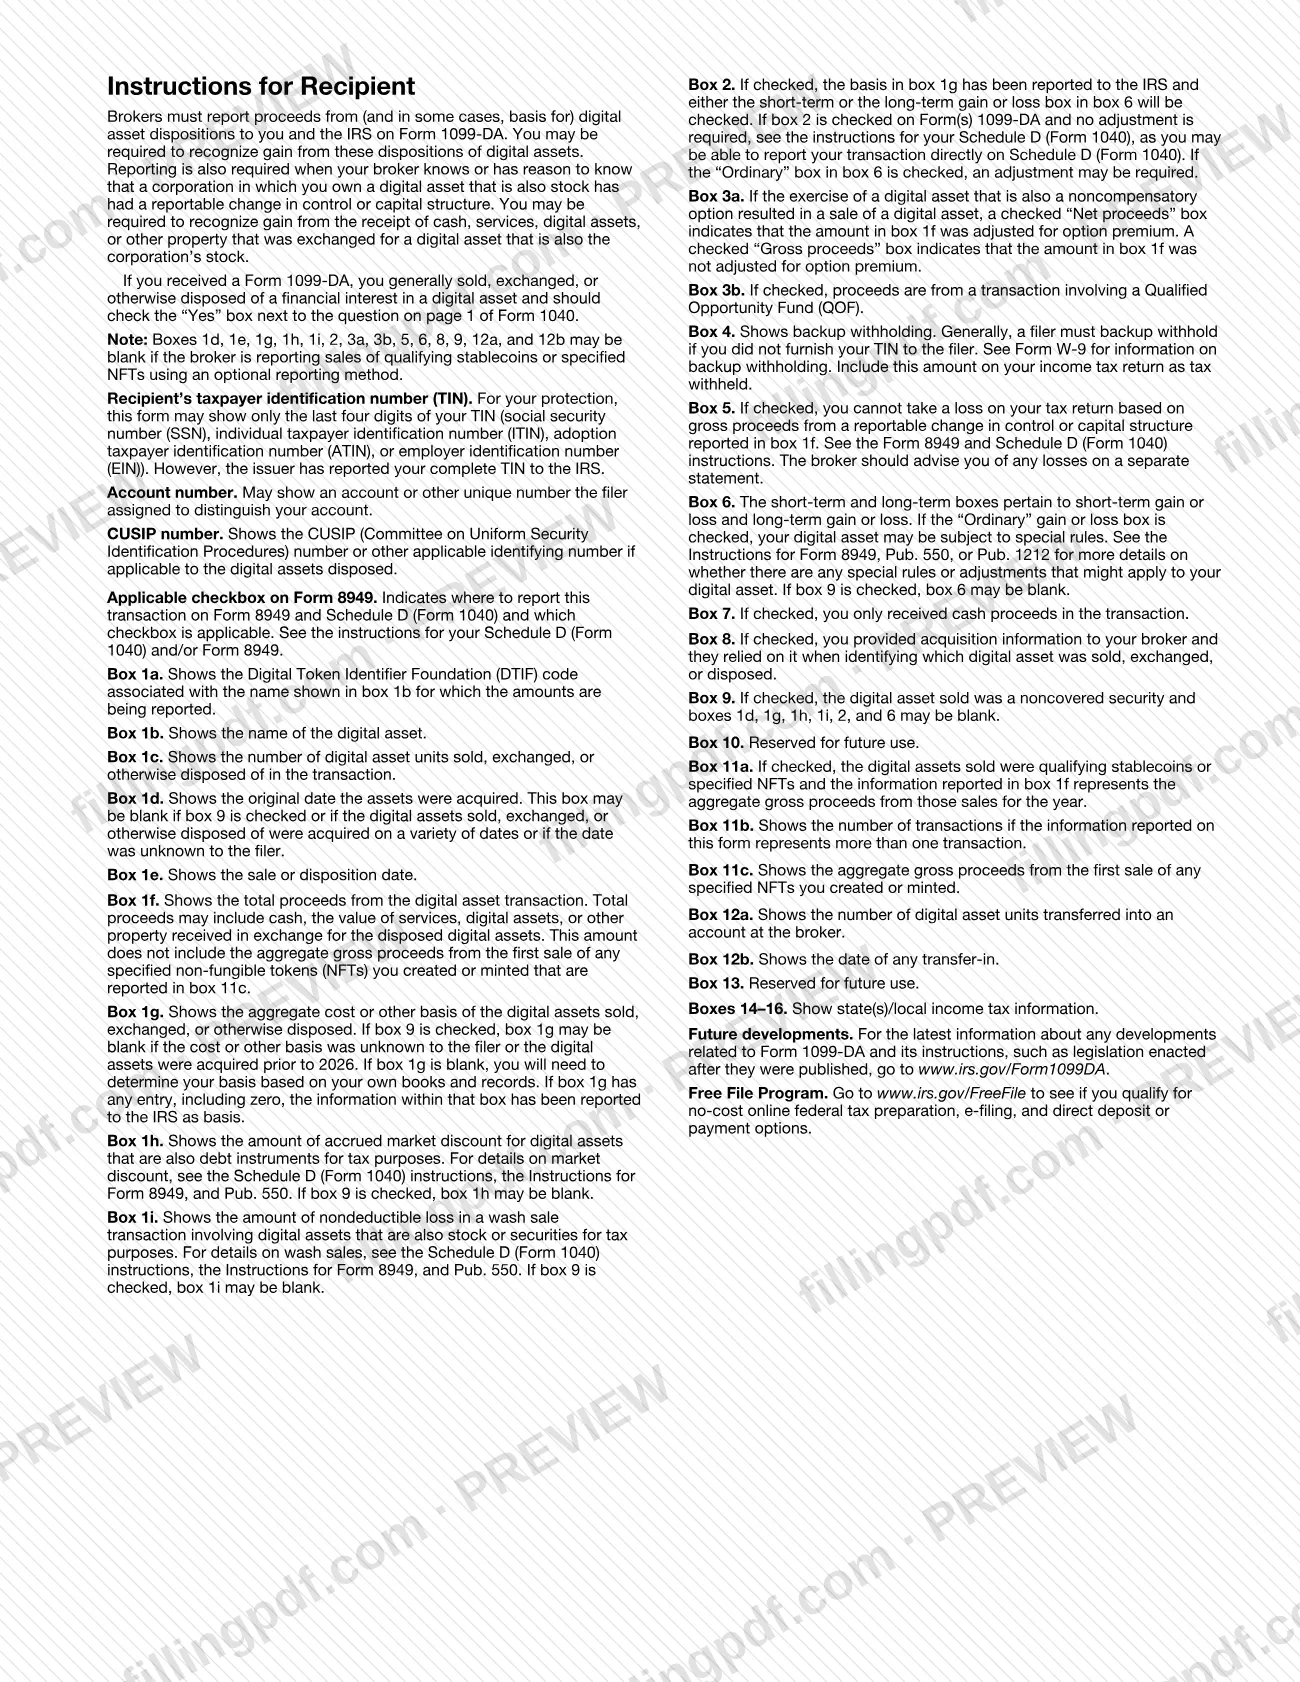
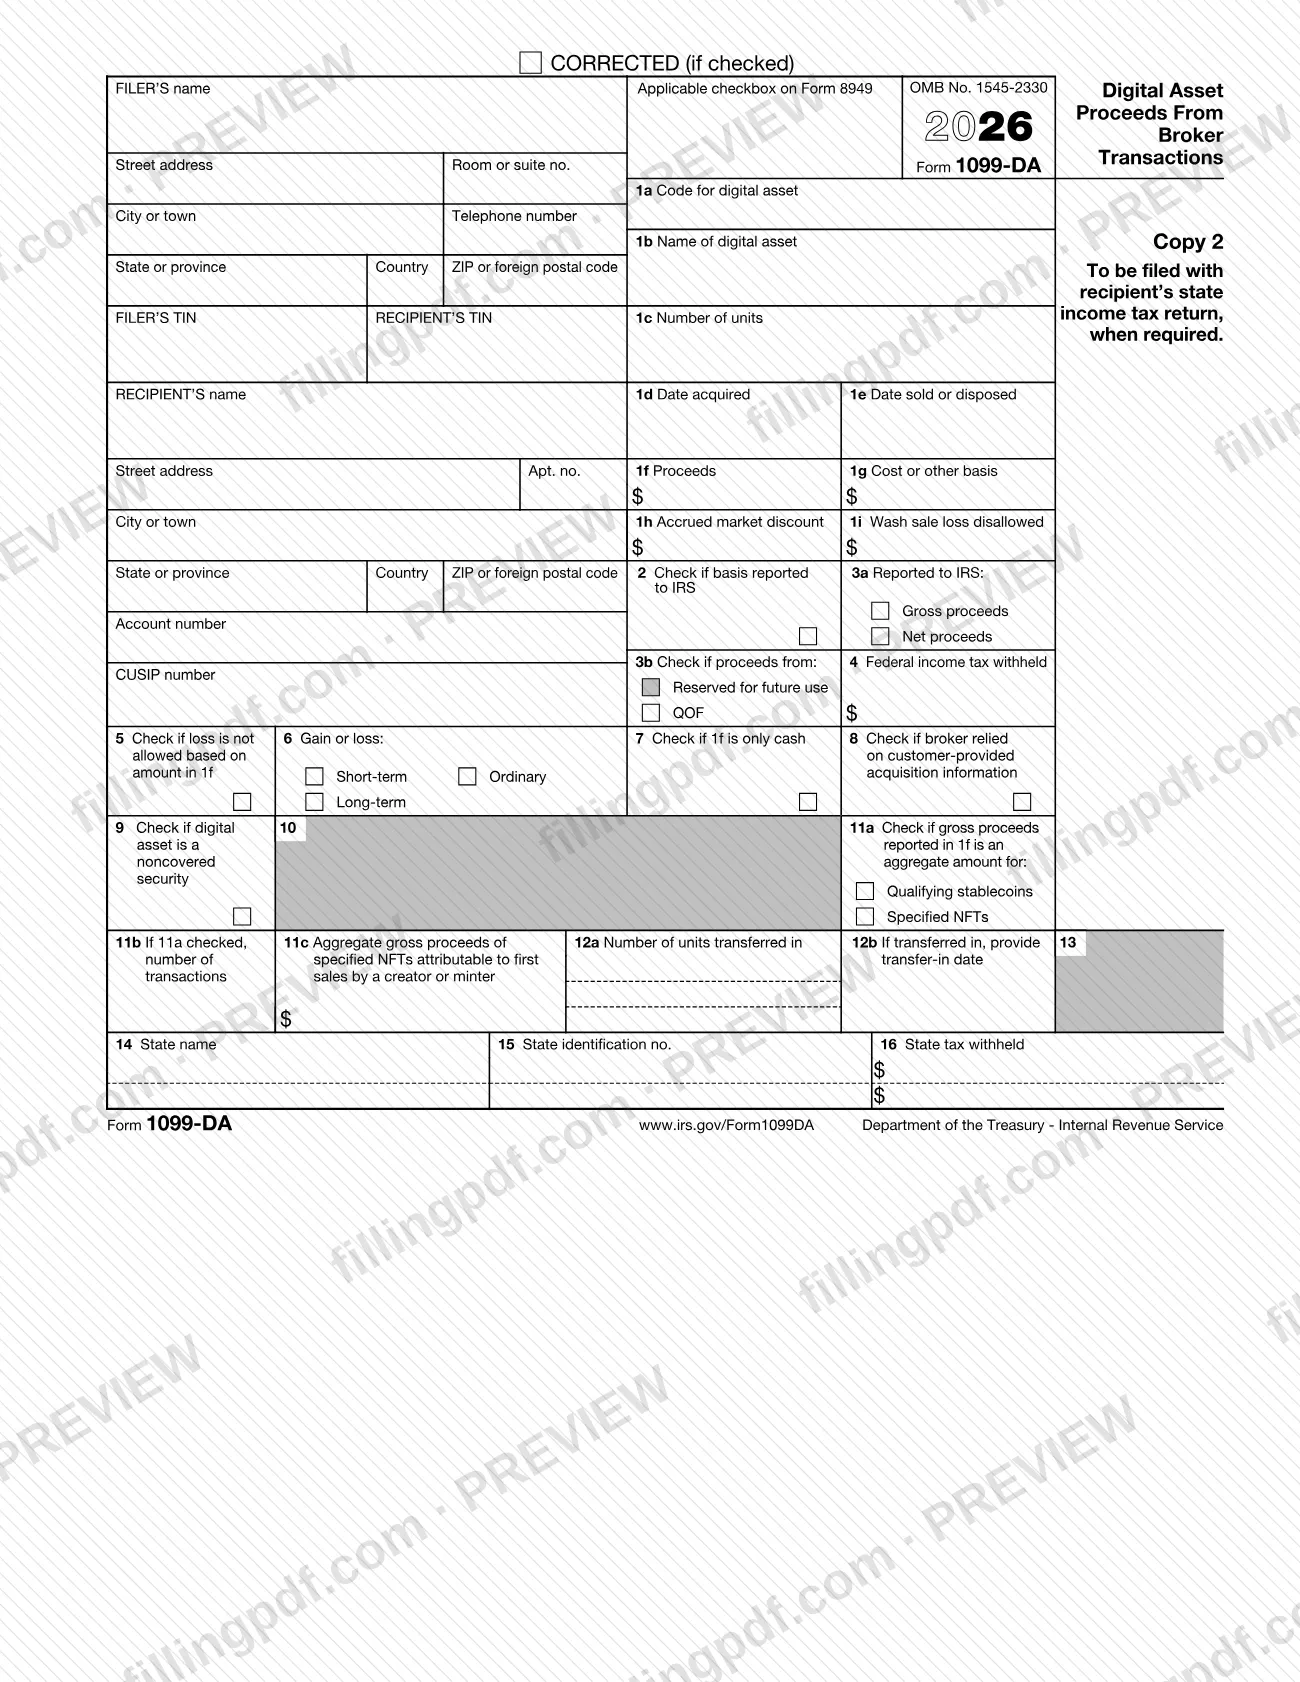
El Formulario 1099-DA, Ingresos brutos de activos digitales provenientes de transacciones con corredores (Digital Asset Proceeds From Broker Transactions), es la declaración informativa del Servicio de Impuestos Internos (IRS) que un corredor usa para informar las ventas de activos digitales de un cliente tanto al cliente como al IRS. Los corredores, incluidos los intermediarios de activos digitales, lo completan; los clientes que lo reciben lo usan para informar las transacciones en el Formulario 8949 y el Anexo D (Formulario 1040). En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El formulario oficial y las instrucciones están publicados por el IRS en irs.gov.
Última actualización
¿Qué es el 1099-DA?
El Formulario 1099-DA, Ingresos brutos de activos digitales provenientes de transacciones con corredores, es la declaración informativa del Servicio de Impuestos Internos (IRS) que un corredor usa para informar al cliente y al IRS los ingresos brutos y, en algunos casos, la base de las ventas de activos digitales del cliente.
Las instrucciones del IRS definen un activo digital como cualquier representación digital de valor registrada en un libro mayor distribuido protegido criptográficamente, como una cadena de bloques, que no sea dinero en efectivo. Por cada venta que un corredor realice para sus clientes después de 2025, el corredor completa el formulario. Se requiere informar la base para los valores cubiertos; para los valores no cubiertos, el corredor puede informarla voluntariamente y marca la casilla 9.
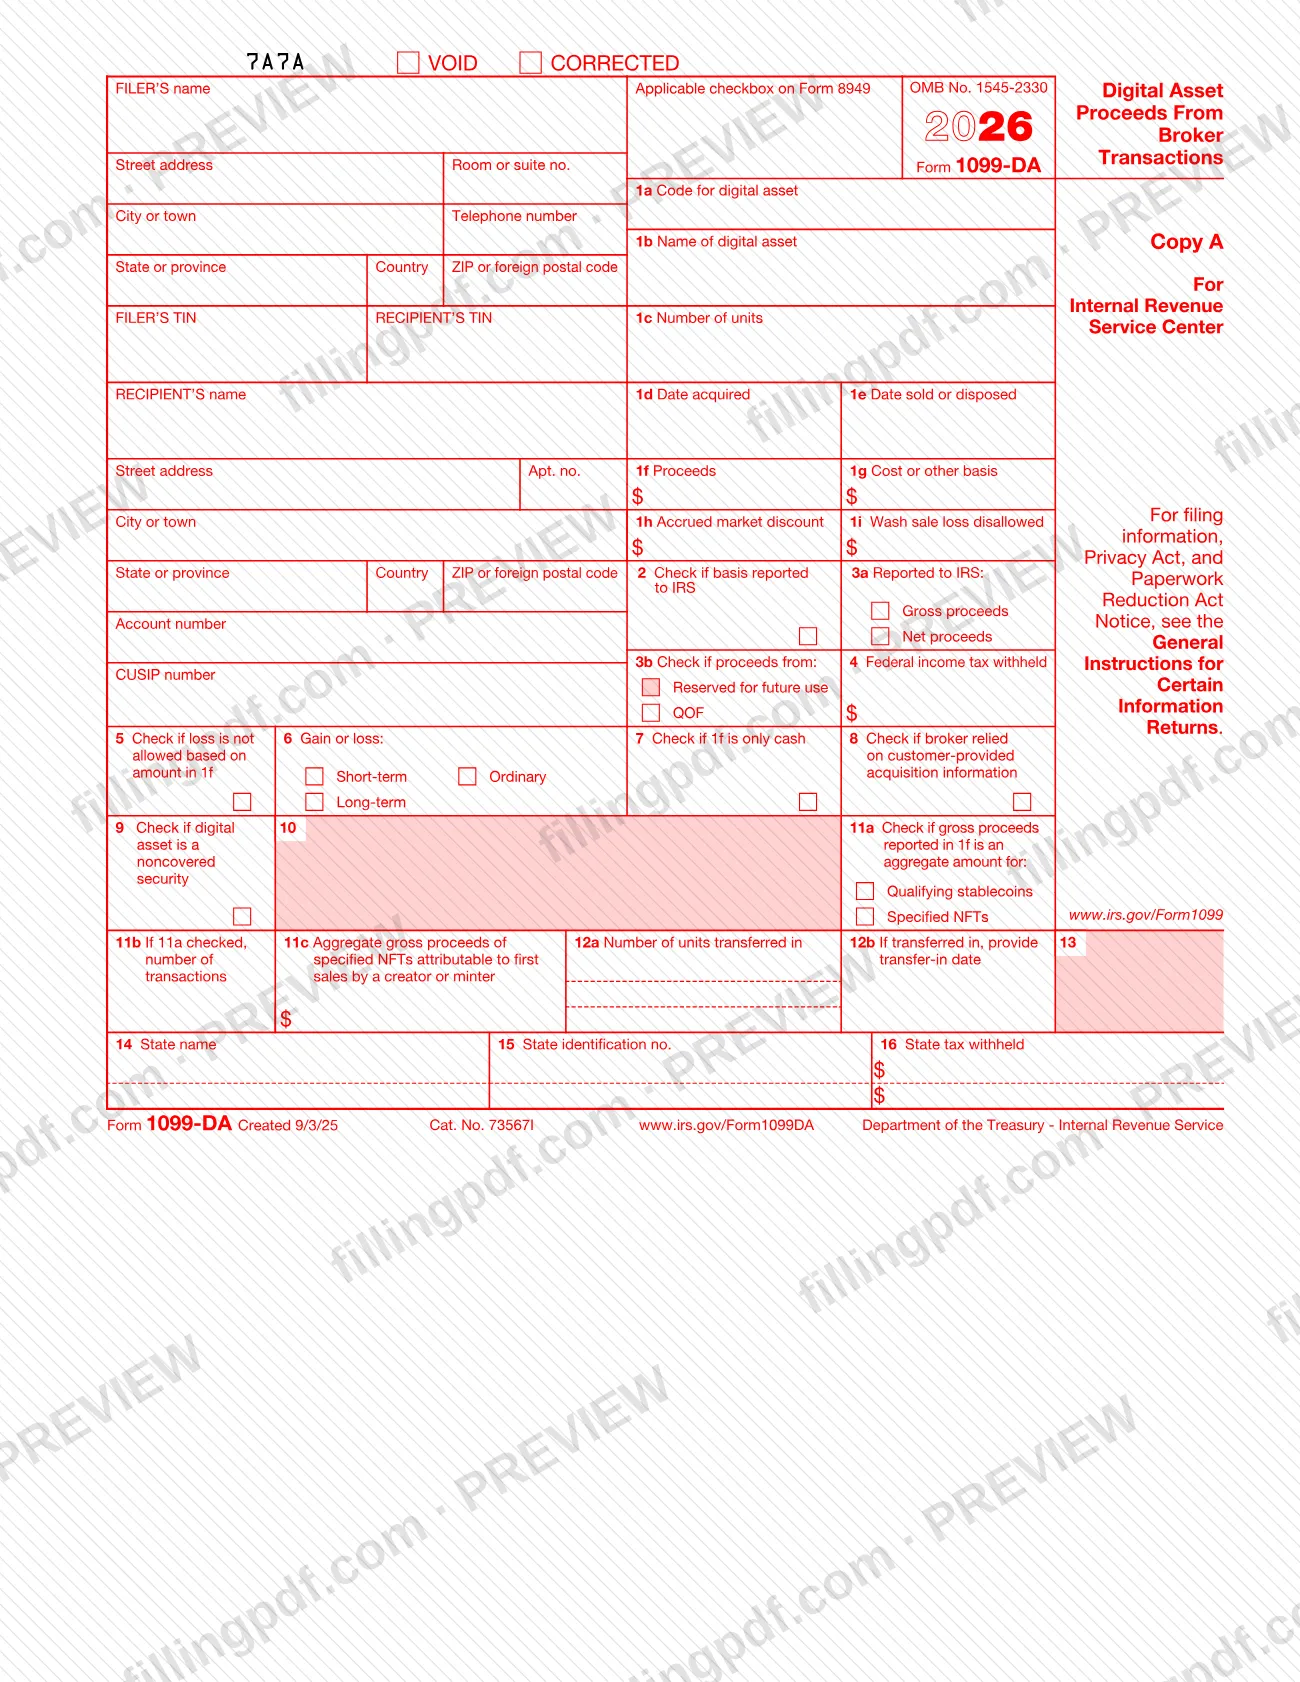
Cada formulario muestra al declarante, al destinatario, el activo digital (casillas 1a a 1c), las fechas, los ingresos brutos, la base, la ganancia o pérdida y cualquier retención adicional. Una casilla Applicable en el Formulario 8949 indica al destinatario dónde debe informar la transacción.
La revisión de 2026 incluye varias copias impresas:
- Copy A, para el Centro de Servicio del Servicio de Impuestos Internos.
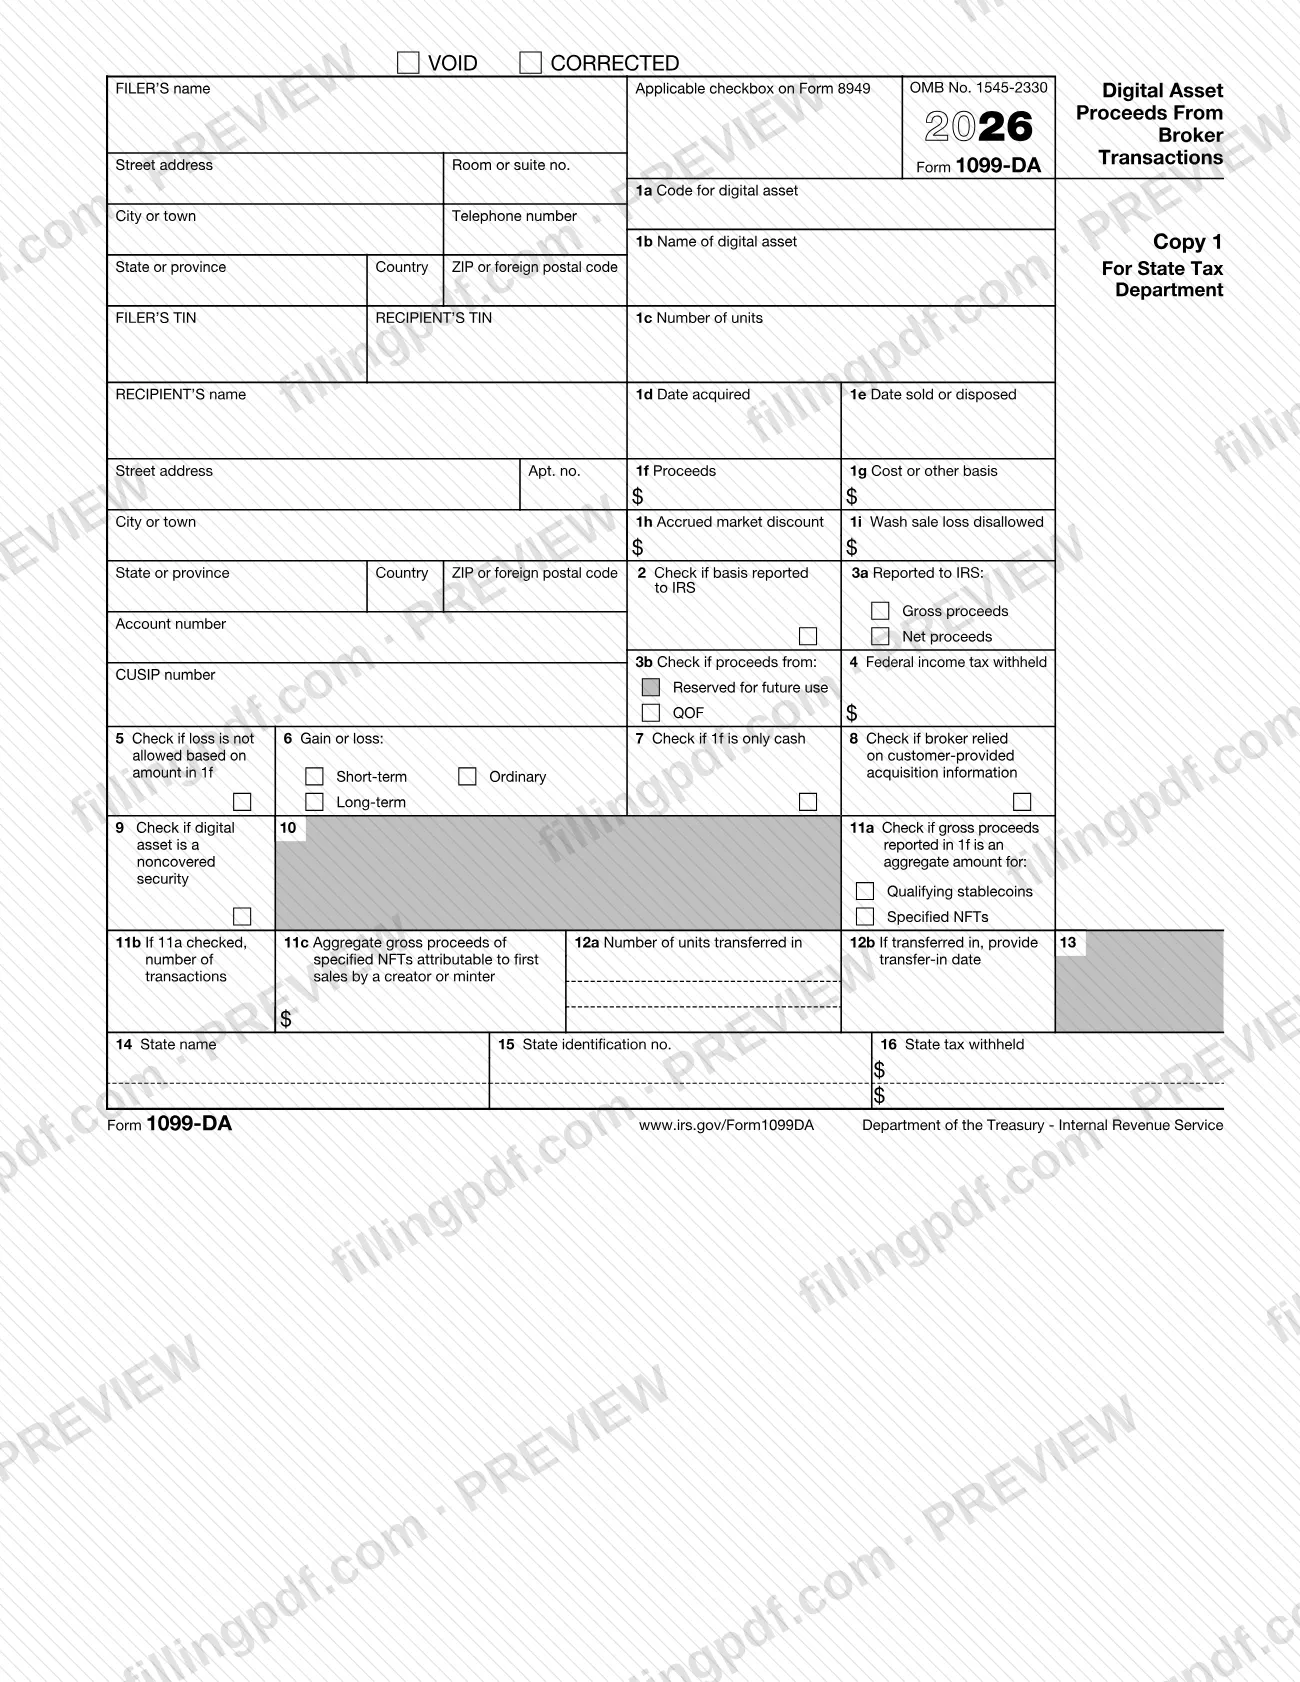
- Copy 1, para el Departamento de Impuestos Estatal.
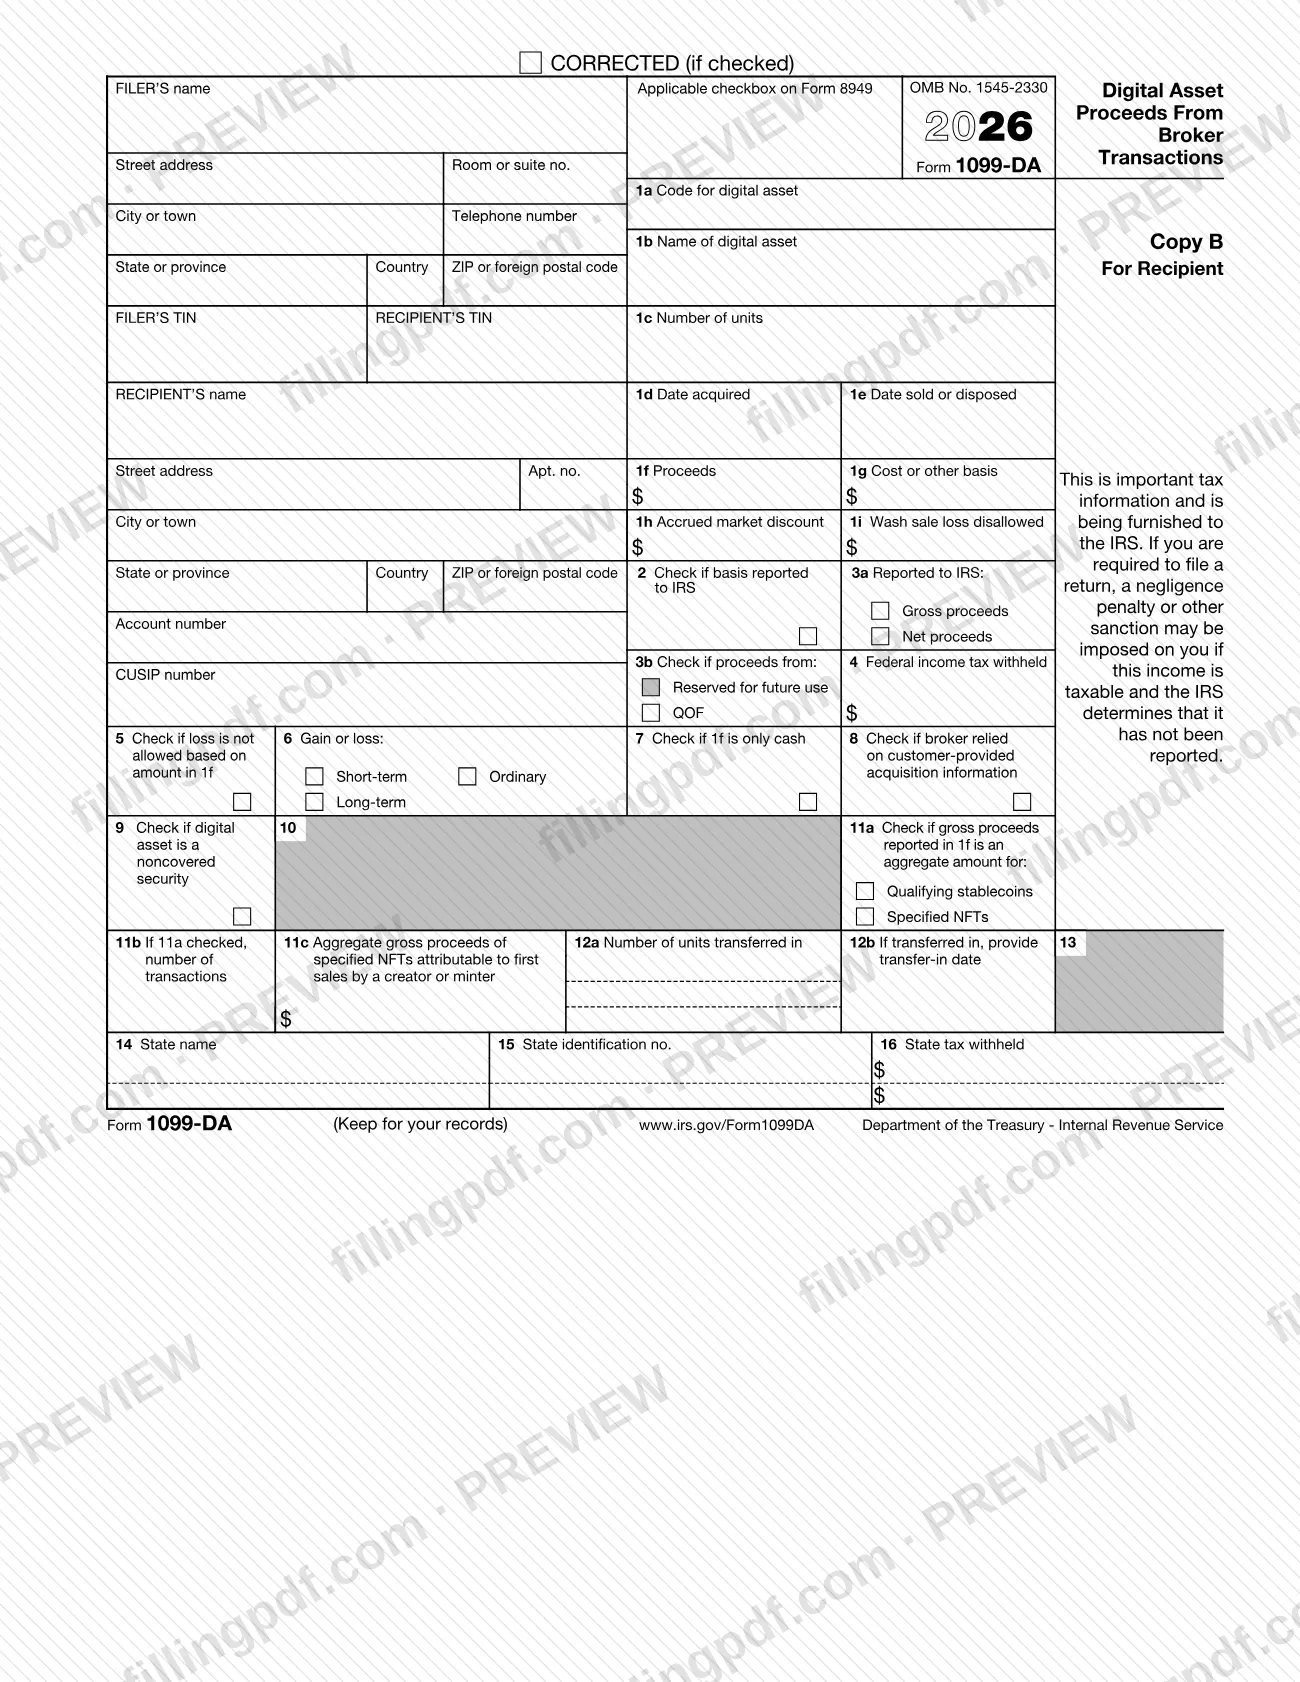
- Copy B, para el destinatario.
- Copy 2, para adjuntar a la declaración estatal de impuestos sobre los ingresos del destinatario, cuando se requiera.
El formulario no es el Formulario 1099-B. Cuando una venta involucra un activo digital que también es un valor, las instrucciones indican que se presente el Formulario 1099-DA y no el Formulario 1099-B, con tres excepciones (contratos de la sección 1256, redes reguladas de acceso limitado y acciones de fondos del mercado monetario) que se describen en las instrucciones.
¿Quién tiene que presentar el 1099-DA?
Los corredores que realizan ventas de activos digitales para clientes después de 2025 completan el Formulario 1099-DA. Las instrucciones definen a un corredor como una persona que, en el curso ordinario de una actividad comercial o empresarial, está dispuesta a realizar ventas de activos digitales efectuadas por otros. Usted es un corredor si:
- ofrece habitualmente canjear activos digitales que creó o emitió;
- en calidad de agente, intermediario o corredor de activos digitales, realiza enajenaciones de activos digitales de clientes.
Por lo general, solo un corredor de activos digitales de Estados Unidos debe informar en este formulario. Los intermediarios de activos digitales incluyen procesadores de pagos en activos digitales y operadores de quioscos de activos digitales. Un proveedor que solo ofrece validación de prueba de trabajo o prueba de participación, o que solo proporciona hardware o software para controlar claves privadas, no es un intermediario.
Los corredores no están obligados a presentar el formulario para destinatarios exentos, como organizaciones benéficas, cuentas IRA, cuentas HSA y Archer MSA, ni para ventas sujetas a una regla de minimis, aunque pueden hacerlo. Los pagos por recompensas y staking no se informan en este formulario.
Los clientes que reciben un Formulario 1099-DA generalmente vendieron, intercambiaron o enajenaron de otra manera un interés financiero en un activo digital, y deben marcar Yes en la pregunta sobre activos digitales de la página 1 del Formulario 1040.
Cuándo presentar el 1099-DA
El evento que da lugar a la presentación es una venta de activos digitales que un corredor realiza para un cliente después de 2025: el corredor completa un Formulario 1099-DA por cada venta de ese tipo. La revisión de 2026 es la que se imprimió para informar las ventas de 2026, y la nota del IRS impresa con el formulario indica que las declaraciones informativas se presentan ante el IRS a partir de enero del año siguiente.
El formulario y las instrucciones no establecen una sola fecha límite. Remiten a los declarantes a la Pub. 1099, Instrucciones generales para ciertas declaraciones informativas, para saber cuándo y dónde presentar y cuándo entregar los estados a los destinatarios (parte M). Un fiduciario o intermediario de un fideicomiso de inversión fija de amplia participación debe entregar al titular del interés en el fideicomiso un estado de información tributaria correspondiente a 2026 a más tardar el 15 de marzo de 2027.
Los corredores que utilizan un método opcional de presentación o una regla de minimis podrían estar exentos de informar algunas ventas; las instrucciones explican cada caso.
Cómo rellenar el 1099-DA
Ingrese los datos del declarante y del destinatario
Complete el nombre, la dirección, el número de teléfono y el TIN DEL DECLARANTE; luego, el nombre, la dirección y el TIN DEL DESTINATARIO. El TIN de un destinatario puede aparecer truncado en los estados para el beneficiario, pero nunca en los documentos presentados ante el IRS; el TIN de un declarante nunca se trunca.
Agregue el número de cuenta y el CUSIP
Ingrese el número de cuenta que el corredor asignó al cliente; es obligatorio si presenta más de un Formulario 1099-DA para destinatarios con varias cuentas. Ingrese un número CUSIP solo para un valor tokenizado; de lo contrario, puede dejar la casilla en blanco.
Elija el código de la casilla del Formulario 8949
Ingrese una letra: G (corto plazo, base informada al IRS), H (corto plazo, base no informada), J (largo plazo, base informada), K (largo plazo, base no informada) o Y (período de tenencia desconocido).
Identifique el activo digital en las casillas 1a a 1c
Casilla 1a: el identificador de token digital DTIF de nueve caracteres, o 999999999 si el activo no está registrado. Casilla 1b: el nombre completo del activo. Casilla 1c: la cantidad de unidades vendidas, intercambiadas o enajenadas, hasta 18 decimales.
Ingrese las fechas de adquisición y venta
Casilla 1d: fecha de adquisición en formato MM/DD/YYYY; déjela en blanco para activos adquiridos en varias fechas o en los casos enumerados en las instrucciones. Casilla 1e: fecha de venta o enajenación en formato MM/DD/YYYY.
Informe los ingresos en la casilla 1f
Ingrese los ingresos brutos reducidos por los costos de transacción; muestre una pérdida entre paréntesis. Luego marque Gross proceeds o Net proceeds en la casilla 3a (Net proceeds cuando haya reducido los ingresos por las primas de opciones).
Informe la base en las casillas 1g a 1i y 2
Casilla 1g: base ajustada. Casilla 1h: descuento de mercado acumulado para valores cubiertos que también sean instrumentos de deuda. Casilla 1i: pérdida por venta ficticia no permitida para valores tokenizados. Marque la casilla 2 si se informa la base al IRS.
Marque las casillas de QOF, retención y pérdidas
Casilla 3b: marque QOF para un interés en un Fondo de Oportunidad Calificado. Casilla 4: retención adicional, si corresponde. La casilla 5 se aplica a una pérdida no permitida según el importe de la casilla 1f en una adquisición de control o un cambio en la estructura de capital.
Complete las casillas de ganancias o pérdidas y estado
Casilla 6: marque Short-term o Long-term, y Ordinary cuando corresponda. Marque la casilla 7 si solo se pagó efectivo, la casilla 8 si se basó en información de adquisición proporcionada por el cliente y la casilla 9 para un valor no cubierto.
Complete las casillas opcionales 11a a 11c
Si utiliza un método opcional de presentación, marque Qualifying stablecoins o Specified NFTs en la casilla 11a, ingrese la cantidad de transacciones en la casilla 11b y, para las primeras ventas de un creador o acuñador, los ingresos brutos totales en la casilla 11c.
Ingrese los datos de transferencias entrantes y estatales
Casilla 12a: unidades transferidas a una cuenta de custodia, hasta 18 decimales. Casilla 12b: fecha de transferencia entrante. Casillas 14 a 16: nombre del estado, número de identificación estatal del declarante y retención de impuestos estatales, si se usan. Las casillas 10 y 13 están reservadas.
Revise y descargue el PDF completado
Revise las casillas conforme a las instrucciones y recuerde que la Copy A es solo para información. Rellene las Copias B, 1 y 2 en FillingPDF y luego descargue o imprima el PDF completado.
Cómo presentar el 1099-DA
Los corredores presentan el Formulario 1099-DA ante el IRS electrónicamente a través del Sistema de Recepción de Declaraciones Informativas (IRIS) o en papel utilizando la Copy A oficial escaneable, y entregan las copias para el destinatario a los clientes.
- Portal para contribuyentes de IRIS: un sistema web gratuito para hasta 100 declaraciones a la vez, que se ingresan manualmente o se cargan mediante un archivo .csv. Requiere un Código de Control de Transmisor (TCC) de IRIS, un código de 5 dígitos que solo se puede usar para IRIS. Consulte IRS.gov/IRIS y IRS.gov/InfoReturn.
- Aplicación a Aplicación (A2A) de IRIS: para software o servicios de terceros, hasta 100 MB a la vez. Solicite un TCC de A2A, obtenga un ID de cliente de API y un paquete de esquema, y luego presente transmisiones en el Sistema de Pruebas de Garantía de IRIS (ATS).
- Papel: solicite formularios oficiales, con una Copy A escaneable, en IRS.gov/EmployerForms. El límite de solicitud para la mayoría de las declaraciones informativas es 10. No imprima ni presente la Copy A del PDF; el IRS puede imponer una multa por declaraciones que no pueda escanear.
- Requisito de presentación electrónica: la página de IRIS indica que, a partir del año tributario 2023, los declarantes con 10 o más declaraciones informativas deben presentarlas electrónicamente.
- Copias para el destinatario: entregue la Copy B al destinatario. Use la Copy 1 para un departamento de impuestos estatal que requiera una copia en papel y entregue la Copy 2 al destinatario para su declaración estatal de impuestos sobre los ingresos.
La línea de ayuda de IRIS es 866-937-4130, de lunes a viernes, de 7:30 a. m. a 7 p. m., hora del Este. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados arriba.
Errores comunes que debes evitar
- Imprimir la Copy A del PDF y presentarla ante el IRS. La Copy A impresa por cuenta propia no se puede escanear, y el IRS puede imponer una multa por declaraciones que no pueda escanear.
- Combinar varias transacciones en un solo formulario. Cada transacción se informa en un Formulario 1099-DA separado, y los valores cubiertos con ganancia o pérdida a corto plazo, los valores cubiertos con ganancia o pérdida a largo plazo y los valores no cubiertos necesitan cada uno su propio formulario.
- Informar ganancias o pérdidas a corto y largo plazo en el mismo formulario. Marque la casilla Short-term o Long-term en la casilla 6 y también Ordinary si alguna parte puede ser ordinaria.
- Ingresar -0- en la casilla 1g cuando se desconoce la base. Ingrese -0- solo si el activo realmente tenía una base de cero; deje la casilla en blanco cuando marque la casilla 9 y no informe la base.
- Marcar la casilla 9 para un valor cubierto. La casilla 9 solo se puede marcar para un valor no cubierto.
- Dejar en blanco la casilla 1e o la casilla 1f fuera de los métodos opcionales de presentación. Se debe completar la casilla 1e y también la casilla 1f, a menos que se complete la casilla 11c.
- Incluir recompensas o pagos por staking en el formulario. Las instrucciones indican que no se informen en el Formulario 1099-DA.
- Ingresar la dirección de la cartera del cliente como número de cuenta. El número de cuenta es el número que el corredor asignó al cliente.
- Informar los ingresos brutos sin reducirlos por costos de transacción, como cargos, comisiones e impuestos sobre transferencias.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 1099-DA?
El Formulario 1099-DA es la declaración informativa del IRS que un corredor usa para informar las ventas de activos digitales de un cliente tanto al cliente como al IRS. Muestra los ingresos brutos y, para los valores cubiertos, la base y la ganancia o pérdida, para que el cliente pueda informar las transacciones en el Formulario 8949 y el Anexo D.
¿Quién debe presentar el Formulario 1099-DA?
Lo presenta un corredor que realiza ventas de activos digitales para clientes después de 2025. Por lo general, solo un corredor de activos digitales de Estados Unidos debe informar. Las instrucciones enumeran excepciones, como destinatarios exentos, ventas de minimis sujetas a declaración y recompensas o pagos por staking, que no se informan.
¿Puedo rellenar el Formulario 1099-DA en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. El IRS indica que las Copias B, 1 y 2 se pueden rellenar para entregarlas a los destinatarios. FillingPDF no presenta nada ante el IRS, y la Copy A impresa del PDF no se puede presentar.
Recibí un 1099-DA. ¿Qué debo hacer con él?
Marque Yes en la pregunta sobre activos digitales de la página 1 del Formulario 1040 e informe cada transacción en el Formulario 8949 y el Anexo D (Formulario 1040), usando la casilla Applicable del Formulario 8949 para elegir la casilla correcta. Si la casilla 1g está en blanco, calcule la base usando sus propios registros.
¿Puedo imprimir la Copy A del Formulario 1099-DA y enviarla por correo al IRS?
No. La Copy A del PDF es solo para información y las copias impresas por cuenta propia no se pueden escanear. El IRS puede imponer una multa por presentar formularios que no pueda escanear. Solicite formularios escaneables en IRS.gov/EmployerForms o presente electrónicamente a través de IRIS.
¿Debo presentar electrónicamente el Formulario 1099-DA?
Si tiene 10 o más declaraciones informativas que presentar, la página de IRIS del IRS indica que debe presentarlas electrónicamente a partir del año tributario 2023. IRIS es gratuito y ofrece un Portal para contribuyentes y un canal de Aplicación a Aplicación (A2A).
¿Un corredor presenta un Formulario 1099-DA por cada venta?
Por lo general, sí: cada transacción se informa en un formulario separado. También se informan por separado los valores cubiertos con ganancia o pérdida a corto plazo, los valores cubiertos con ganancia o pérdida a largo plazo y los valores no cubiertos, aunque se hayan vendido juntos en una transacción.
¿Qué debo ingresar en la casilla 1a si el activo no tiene un código DTIF?
Ingrese 999999999. En los demás casos, la casilla 1a lleva los nueve caracteres alfanuméricos del identificador de token digital emitido por la Digital Token Identifier Foundation (DTIF). Para los NFT especificados bajo el método opcional de presentación, también ingrese 999999999.
¿Se informan las recompensas por staking en el Formulario 1099-DA?
No. Las instrucciones indican que no se informen las recompensas ni los pagos por staking en el Formulario 1099-DA. La excepción de presentación para transacciones de staking según el Notice 2024-57 no se aplica a las recompensas ni a otras compensaciones obtenidas en esas transacciones.
¿Listo para rellenar el 1099-DA?
Rellenar el 1099-DA ahora