
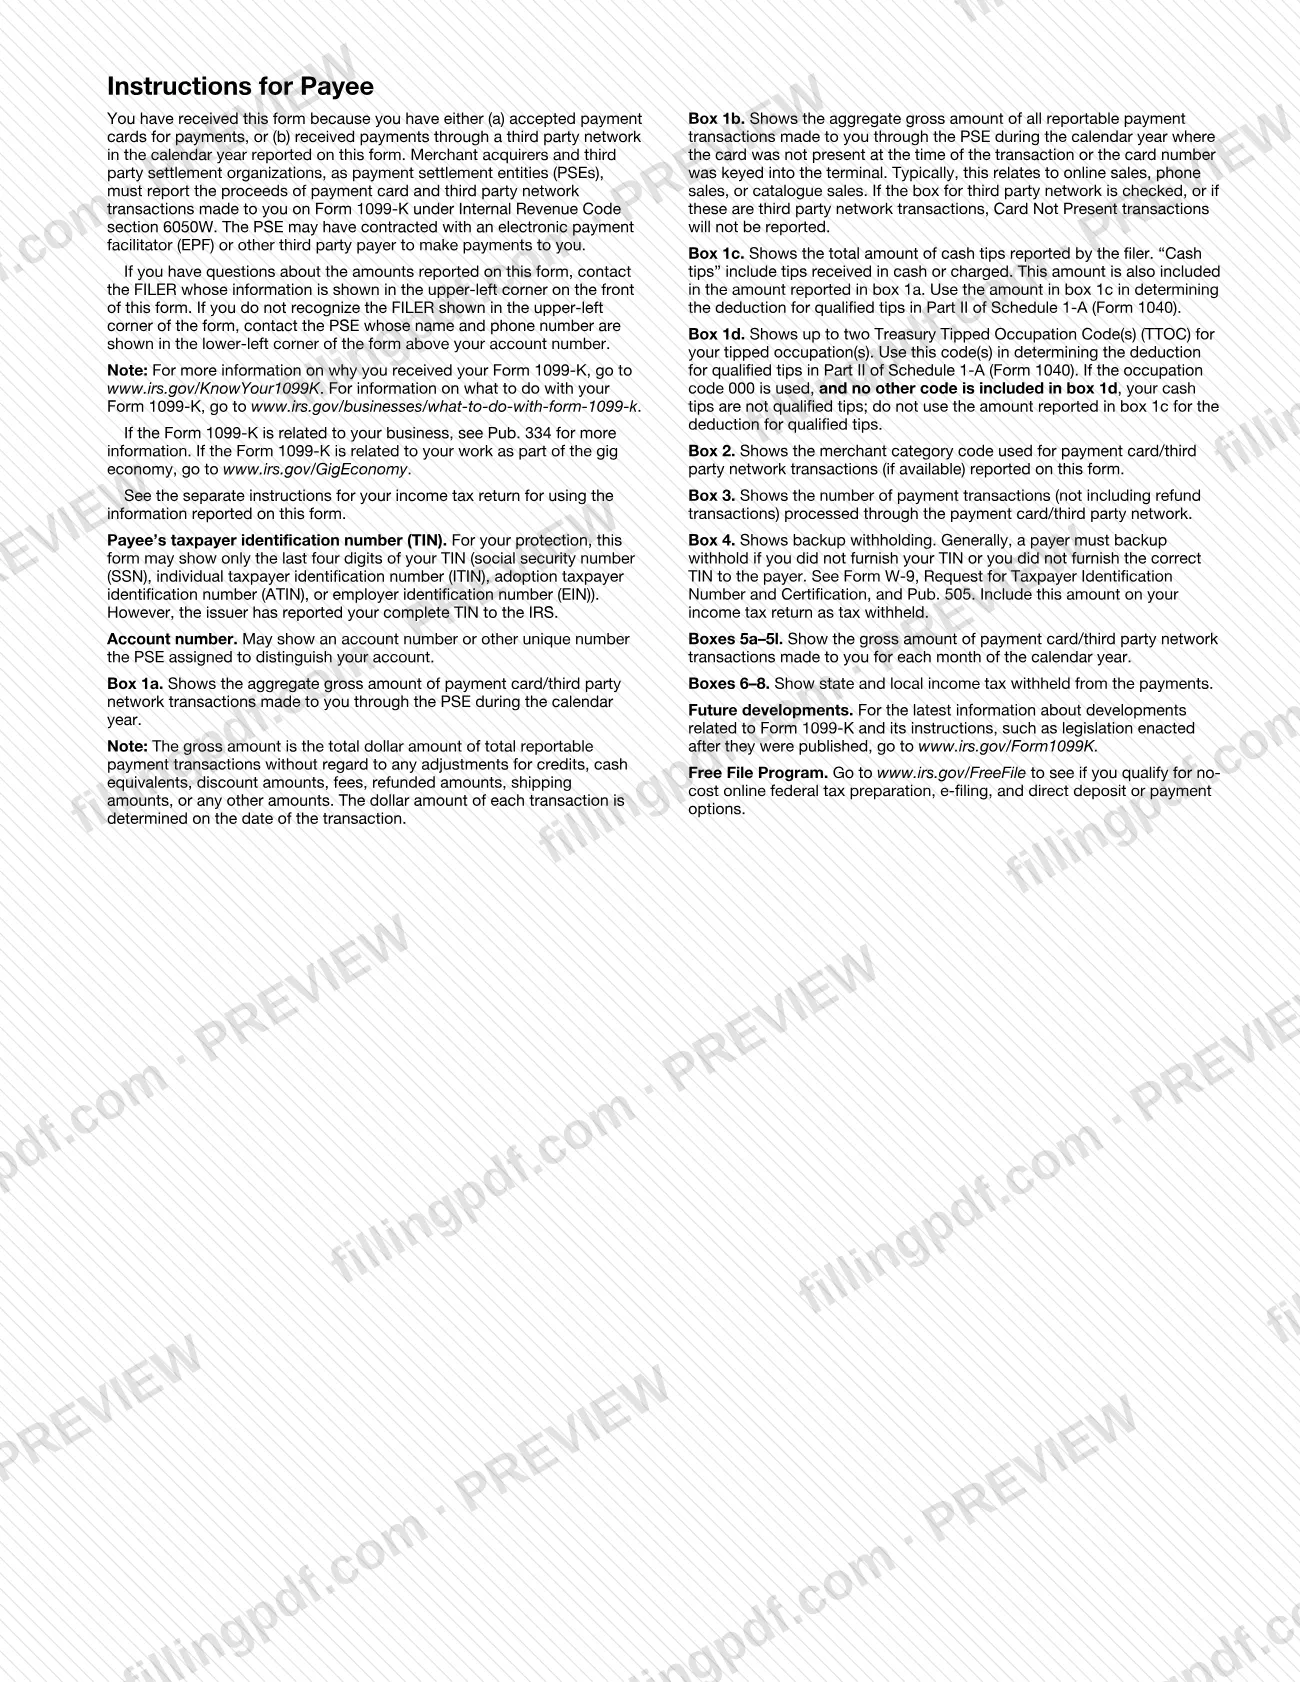
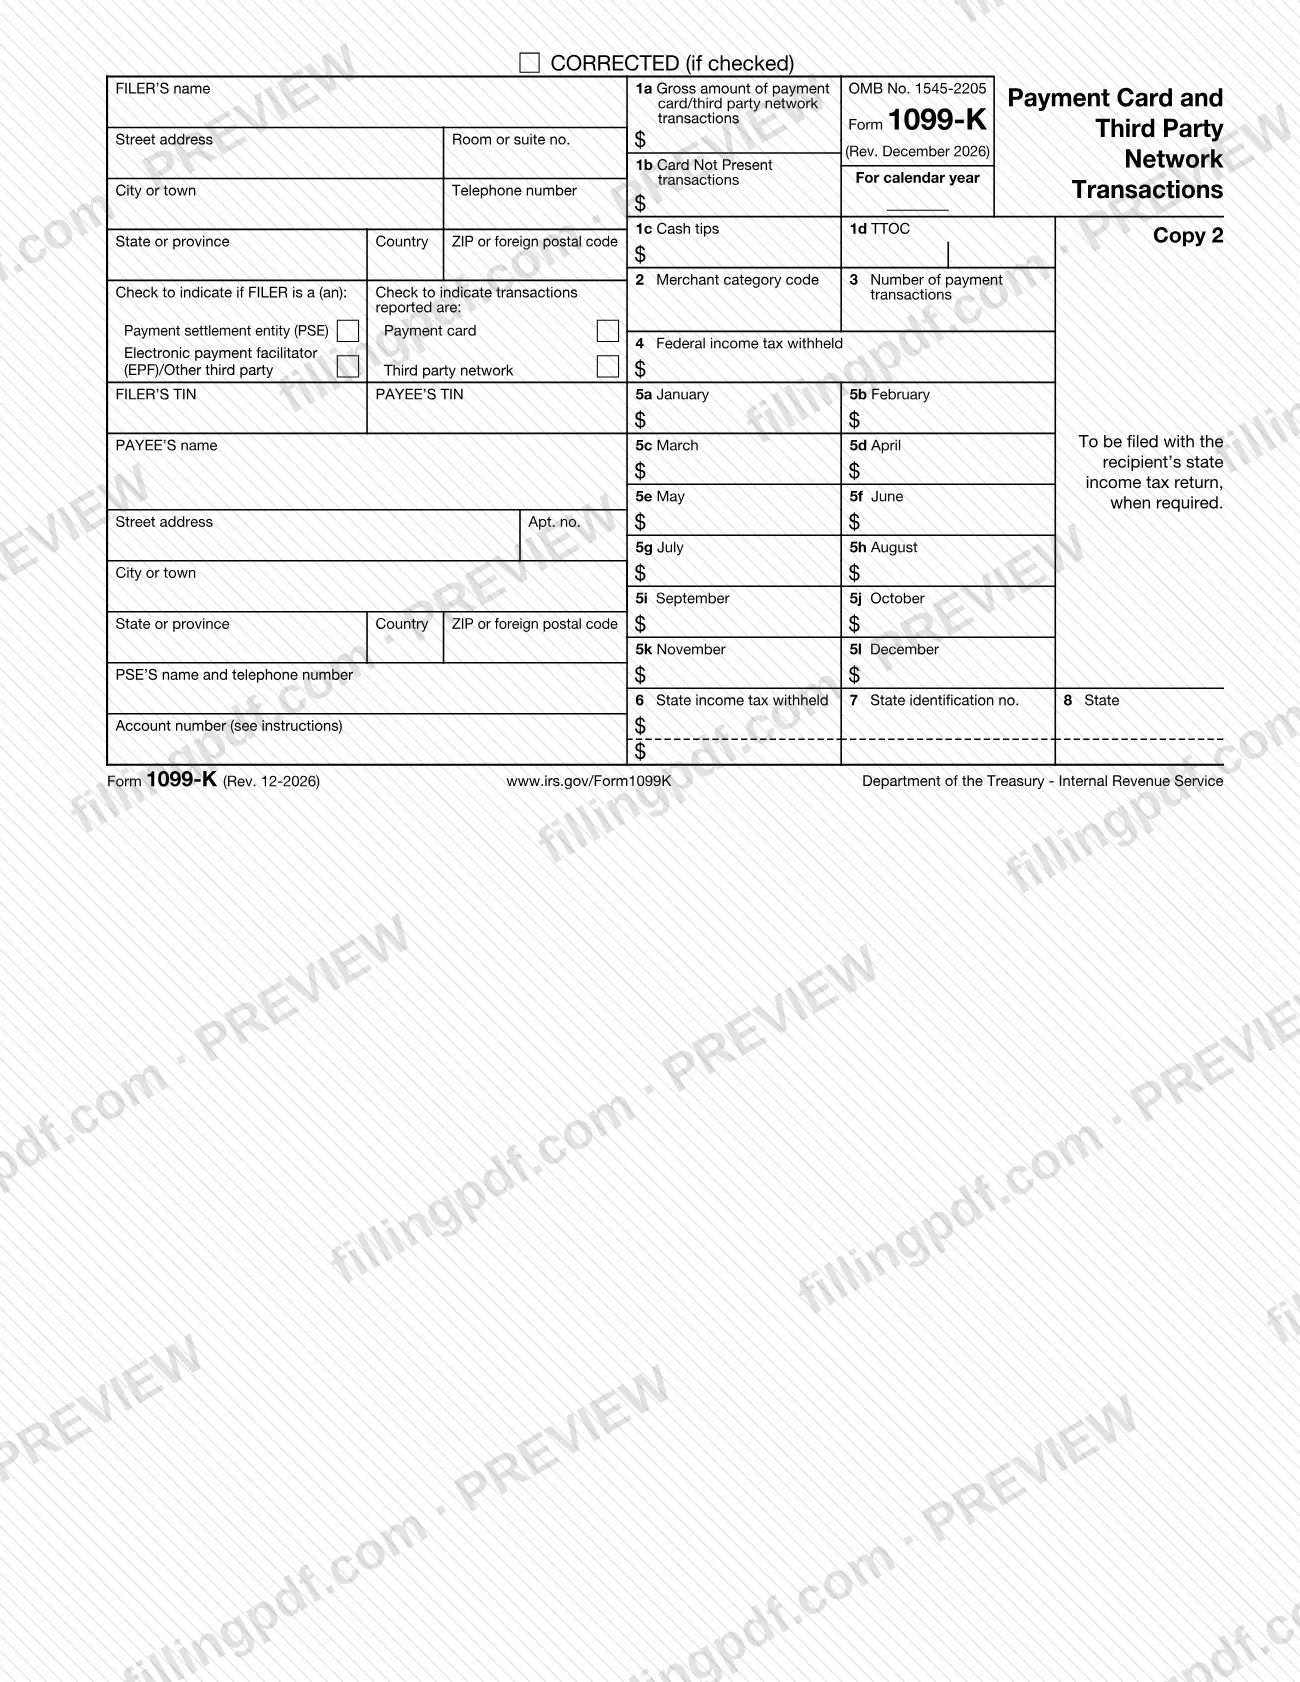
El Formulario 1099-K es la declaración informativa del Servicio de Impuestos Internos (IRS) que informa el monto bruto de los pagos que una empresa o persona recibió mediante tarjetas de pago y redes de terceros durante un año calendario. Las entidades de liquidación de pagos (PSE) lo presentan ante el IRS y entregan una copia a cada beneficiario, quien la utiliza al preparar una declaración de impuestos sobre los ingresos. En esta página puede rellenar en línea las copias en PDF del Formulario 1099-K en FillingPDF y descargar o imprimir el PDF completado; el formulario oficial y las instrucciones están publicados por el IRS en IRS.gov/Form1099K.
Última actualización
¿Qué es el 1099-K?
Formulario 1099-K, Transacciones con tarjetas de pago y redes de terceros (Payment Card and Third Party Network Transactions), es la declaración informativa del IRS en la que una entidad de liquidación de pagos (PSE) informa el monto bruto de las transacciones con tarjetas de pago y redes de terceros liquidadas a un beneficiario participante durante un año calendario.
La regla de presentación proviene de la sección 6050W del Código de Impuestos Internos. Una PSE es una entidad adquirente de comerciantes (un banco u otra organización obligada a pagar a los beneficiarios participantes por transacciones con tarjetas de pago) o una organización de liquidación de terceros (TPSO), la organización central obligada a pagar a los beneficiarios participantes por transacciones de redes de terceros.
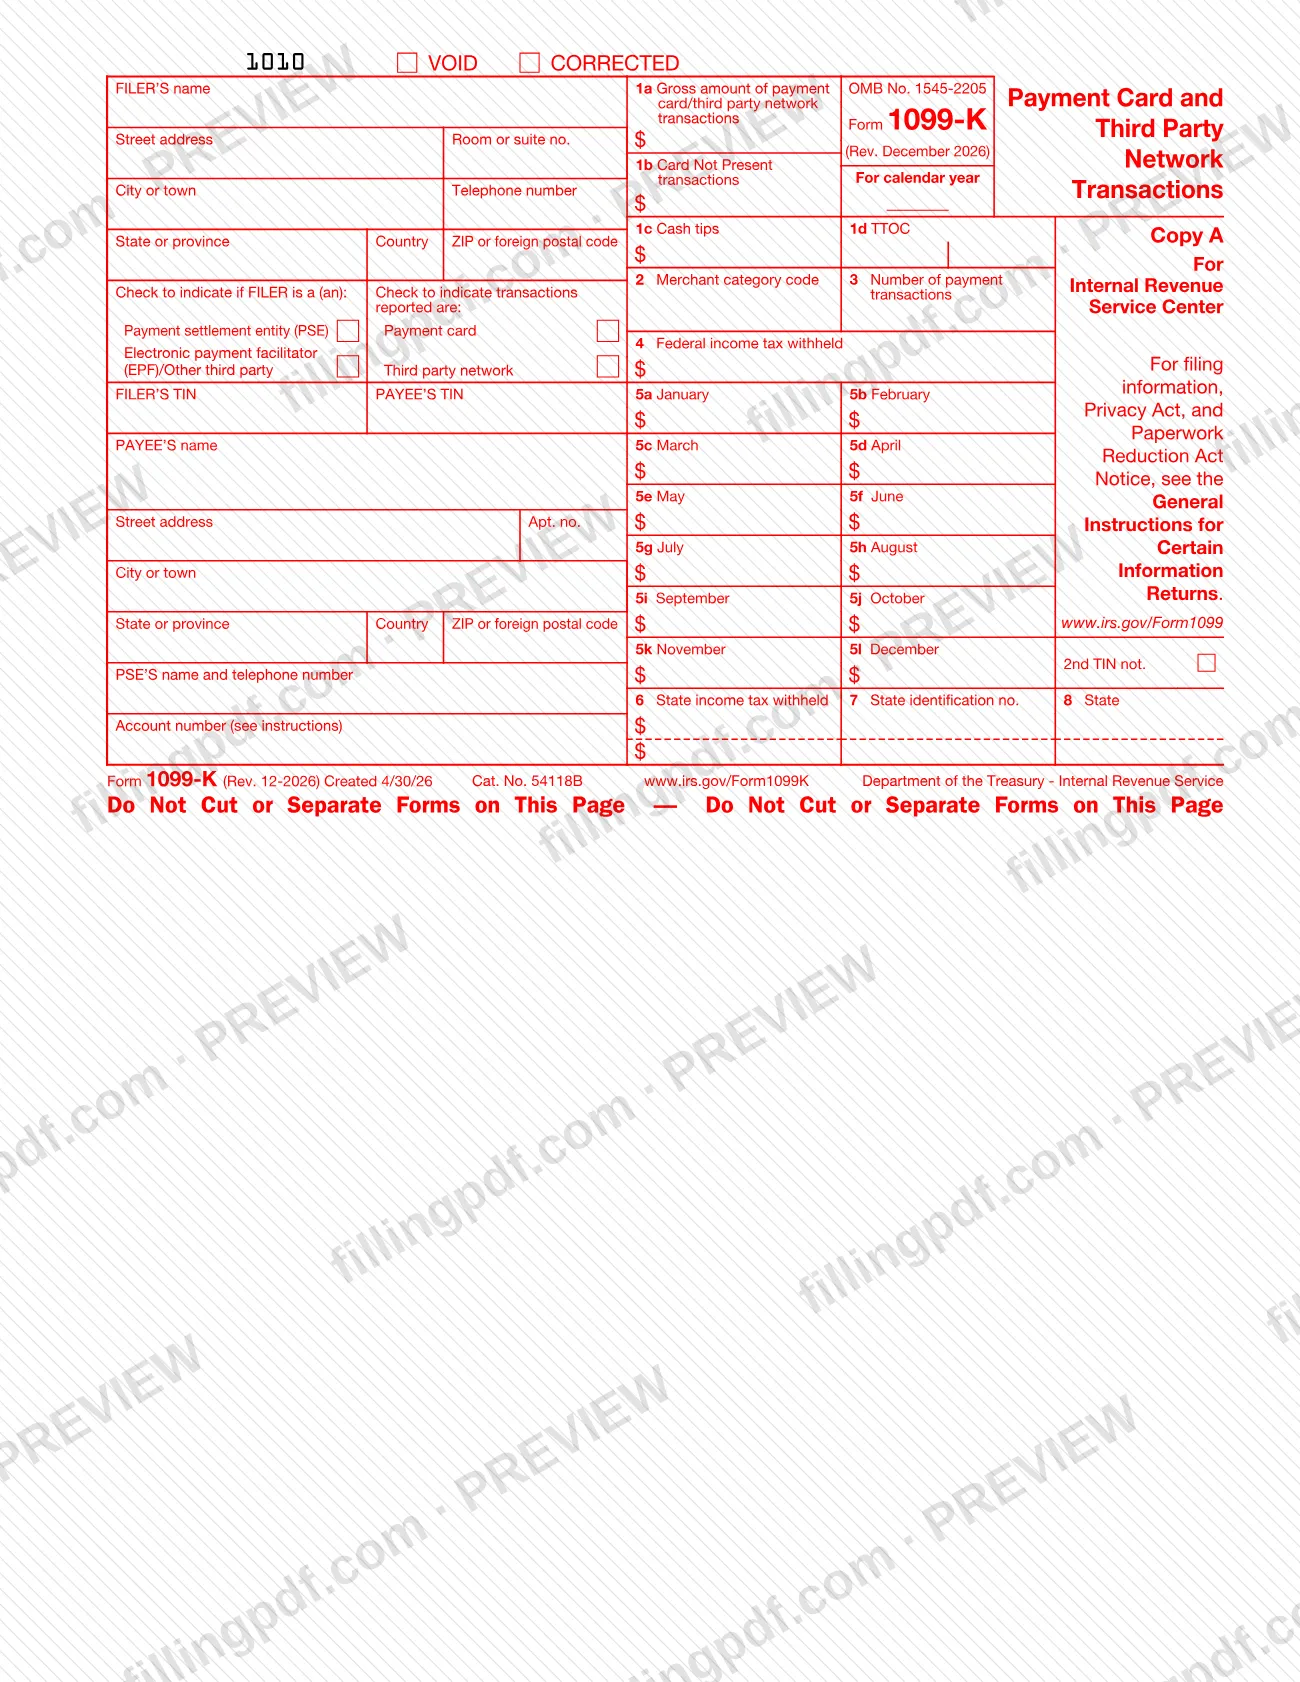
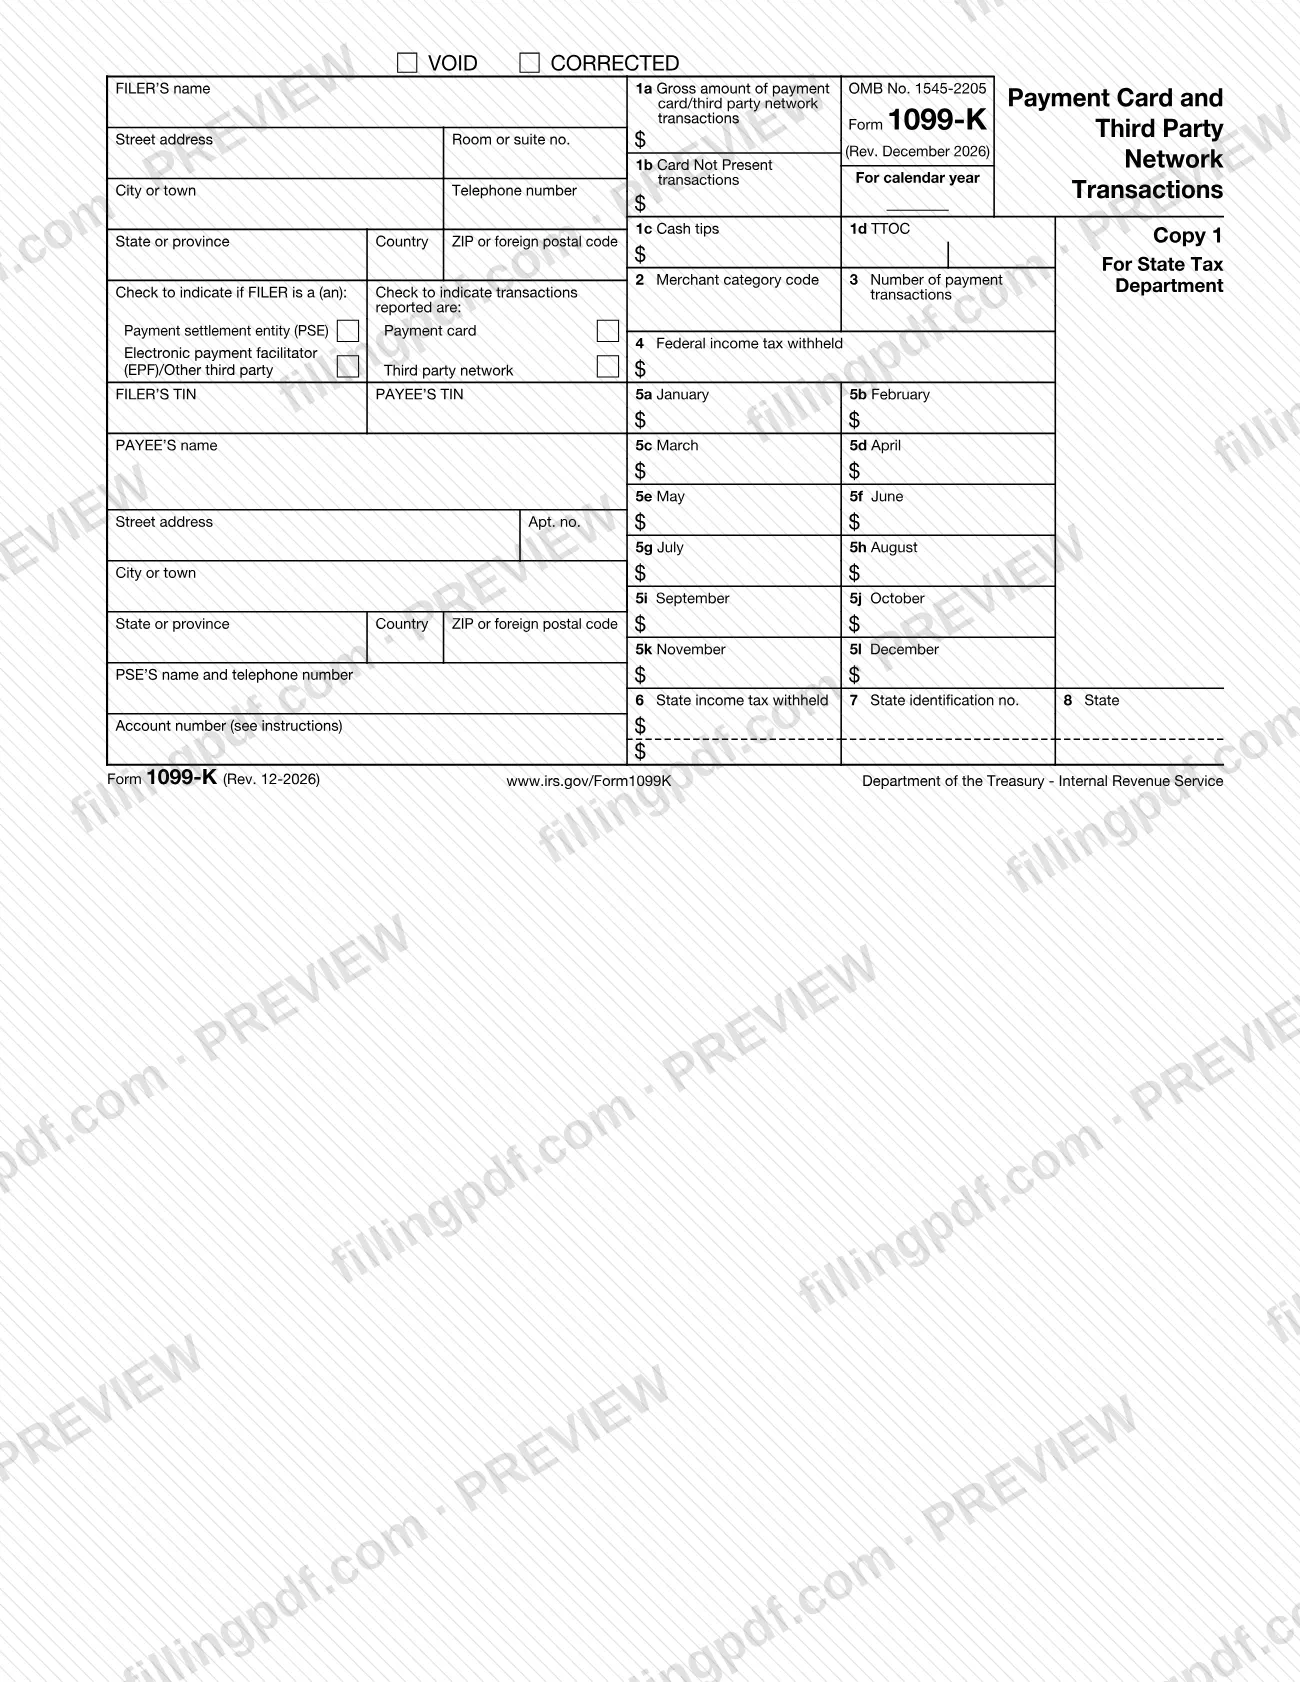
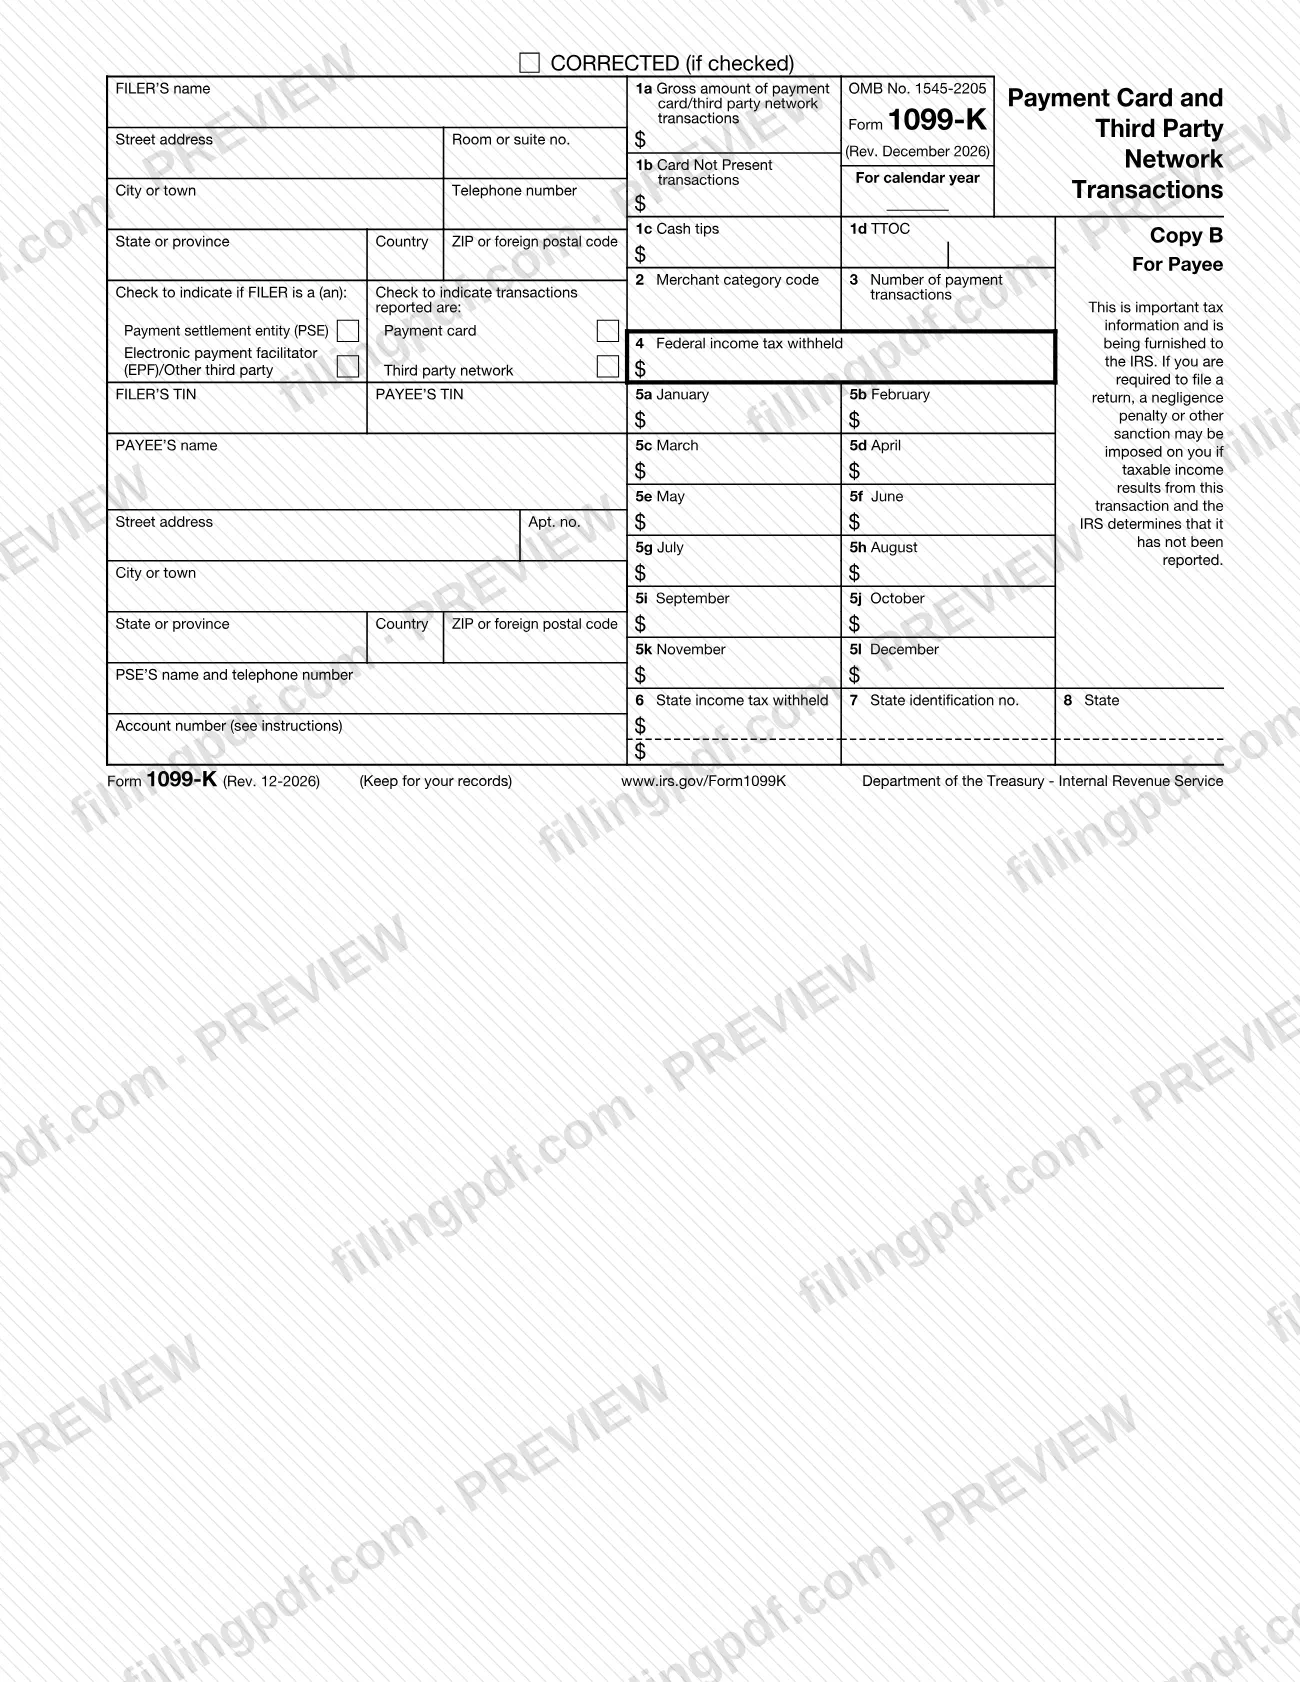
El PDF contiene cuatro copias: Copy A para el IRS, Copy 1 para el departamento de impuestos estatales, Copy B para el beneficiario y Copy 2 para la declaración estatal de impuestos sobre los ingresos del beneficiario. El IRS ofrece Copy A solo para fines informativos, y ofrece Copies 1, B y 2 como formularios rellenables en línea.
Las casillas informan lo siguiente:
- 1a: monto bruto de las transacciones sujetas a declaración durante el año.
- 1b: la parte de ese monto en la que la tarjeta no estuvo presente.
- 1c y 1d: propinas en efectivo y códigos de ocupación con propinas del Tesoro (TTOC). Ambas son casillas nuevas en esta revisión.
- 2 y 3: código de categoría de comerciante y número de transacciones de pago.
- 4: impuesto federal sobre los ingresos retenido (retención adicional).
- 5a–5l: monto bruto por mes.
- 6–8: información del impuesto estatal sobre los ingresos.
Las instrucciones consideran varios elementos como no sujetos a declaración, incluidos los retiros de cajeros automáticos y los adelantos en efectivo con cargo a la cuenta del titular de la tarjeta, así como los cheques emitidos en relación con una tarjeta de pago.
¿Quién tiene que presentar el 1099-K?
Los principales responsables de presentar el formulario son las entidades de liquidación de pagos. Cada PSE, u otra parte que envíe instrucciones para transferir fondos a la cuenta de un beneficiario participante como liquidación de transacciones de pago sujetas a declaración, presenta un Formulario 1099-K por cada beneficiario participante para el año calendario y entrega una declaración a ese beneficiario.
- PSE: entidades adquirentes de comerciantes y organizaciones de liquidación de terceros (TPSO). Una TPSO informa las transacciones de redes de terceros de un beneficiario solo cuando el monto bruto supera el umbral en dólares indicado en las instrucciones y el número de transacciones supera 200.
- Facilitadores de pagos electrónicos (EPF) y otros pagadores externos: si una PSE contrata a uno para efectuar los pagos de liquidación, el facilitador presenta el formulario en lugar de la PSE. La PSE puede presentar el formulario por designación si las partes lo acuerdan por escrito, pero sigue siendo responsable de las multas.
- Quién no es una TPSO: las redes de atención médica, los departamentos internos de cuentas por pagar y las cámaras de compensación automatizadas no informan conforme a la sección 6050W.
Las instrucciones también enumeran excepciones para los pagos realizados fuera de Estados Unidos a cuentas en el extranjero y a beneficiarios extranjeros.
Los beneficiarios no presentan este formulario. Lo recibe si aceptó pagos con tarjetas de pago o recibió pagos mediante una red de terceros; si tiene preguntas, comuníquese con quien lo presenta, indicado en la esquina superior izquierda, o con la PSE que aparece sobre el número de cuenta si no reconoce a quien lo presenta.
Cuándo presentar el 1099-K
El hecho que activa la obligación es un pago como liquidación de una transacción de pago sujeta a declaración: una PSE presenta el Formulario 1099-K por cada beneficiario participante para cada año calendario en que efectúe dichos pagos. El formulario no tiene una fecha límite impresa. Las instrucciones remiten a la Pub. 1099, Instrucciones generales para ciertas declaraciones informativas, para conocer cuándo y dónde presentar, cómo presentar declaraciones corregidas y anuladas, y cómo entregar declaraciones a los destinatarios.
El IRS publica los formularios de declaraciones informativas hasta un año antes de que deban presentarse, para que quienes los emiten sepan qué recopilar durante el año. También señala que quienes los emiten pueden entregar copias a los destinatarios antes de presentarlas ante el IRS.
A quienes presentan 10 o más declaraciones informativas en total se les puede exigir que las presenten electrónicamente. La página de IRIS indica que, a partir del año tributario 2023, las declaraciones informativas deben presentarse electrónicamente si son 10 o más.
Cómo rellenar el 1099-K
Elija la copia que va a completar
Copies 1, B y 2 se pueden rellenar en línea y están destinadas a presentaciones estatales, declaraciones para los beneficiarios y sus registros. Copy A es solo para fines informativos: no presente ante el IRS una Copy A impresa por cuenta propia.
Ingrese la información de quien presenta el formulario
En las casillas de la esquina superior izquierda, ingrese el nombre, la dirección postal, la ciudad o localidad, el estado o provincia, el país, el código ZIP o código postal extranjero y el número de teléfono de quien presenta el formulario. El número debe permitir comunicarse con una persona que conozca los pagos informados. Complete el espacio "For calendar year" a la derecha.
Marque la casilla del tipo de entidad que presenta el formulario
Marque Payment settlement entity (PSE) si quien presenta el formulario es una PSE. Marque Electronic payment facilitator (EPF)/Other third party si quien presenta el formulario es un EPF u otro pagador externo.
Marque la casilla de las transacciones informadas
Marque Payment card o Third party network. Si un beneficiario recibió ambos tipos, complete un formulario separado para cada uno e informe el monto bruto de ese tipo.
Ingrese los TIN y los datos del beneficiario
Ingrese el TIN DE QUIEN PRESENTA EL FORMULARIO y el TIN DEL BENEFICIARIO; después, el nombre, la dirección postal, el número de apartamento, la ciudad o localidad, el estado o provincia, el país y el código ZIP o código postal extranjero del beneficiario. Los códigos de país están en IRS.gov/CountryCodes.
Agregue el nombre de la PSE y el número de cuenta
Si quien presenta el formulario es un EPF u otro tercero, ingrese el nombre y el número de teléfono de la PSE en la casilla encima de Account number. Ingrese un número de cuenta si presenta más de un formulario para un beneficiario; el IRS recomienda incluirlo en todos los formularios.
Informe los montos brutos en las casillas 1a y 1b
Casilla 1a: el monto bruto de las transacciones sujetas a declaración durante el año calendario, sin ajustes por cargos, reembolsos ni créditos. Casilla 1b: la parte en la que la tarjeta no estuvo presente o se ingresó el número manualmente; déjela en blanco para las transacciones de redes de terceros.
Complete las propinas en efectivo y los TTOC
Casilla 1c: total de propinas en efectivo, que se incluyen en la casilla 1a. Casilla 1d: hasta dos códigos de ocupación con propinas del Tesoro; si alguna propina provino de una ocupación que no reúne los requisitos, ingrese 000 como uno de los códigos.
Ingrese el MCC y el número de transacciones
Casilla 2: el código de categoría de comerciante de cuatro dígitos, a menos que usted sea una TPSO o no utilice ningún sistema de clasificación. Casilla 3: el número de transacciones de pago, sin contar los reembolsos.
Ingrese la retención adicional en la casilla 4
Ingrese el impuesto federal sobre los ingresos retenido como retención adicional cuando el beneficiario no proporcionó un TIN correcto. Déjela en blanco si no se retuvo ningún monto.
Ingrese los montos mensuales
En las casillas 5a a 5l, ingrese el monto bruto de las transacciones sujetas a declaración de enero a diciembre.
Agregue la información estatal y sobre el segundo TIN
Las casillas 6–8 (estado, número de identificación estatal, impuesto estatal sobre los ingresos retenido) cubren hasta dos estados y son opcionales para el IRS. Marque la casilla 2nd TIN not. solo si el IRS le notificó dos veces en un período de 3 años calendario que el TIN del beneficiario era incorrecto.
Revise y descargue el PDF completado
Revise los nombres, los TIN, los montos de las casillas y las casillas de verificación, y marque VOID o CORRECTED cuando corresponda (consulte la Pub. 1099). Descargue o imprima el PDF completado desde FillingPDF y envíelo por los canales indicados en Cómo presentar.
Cómo presentar el 1099-K
Quien presenta el Formulario 1099-K lo envía al IRS electrónicamente o en copias impresas oficiales, y entrega una declaración a cada beneficiario.
- Presente electrónicamente a través de IRIS: el Sistema de Recepción de Declaraciones Informativas gratuito acepta el Formulario 1099-K para el año tributario 2022 y posteriores; consulte https://www.irs.gov/filing/e-file-information-returns-with-iris. El Portal para Contribuyentes de IRIS acepta hasta 100 declaraciones a la vez, ingresadas manualmente o mediante la carga de un archivo .csv, y requiere un Código de Control del Transmisor de IRIS (TCC). La opción Aplicación a Aplicación (A2A) de IRIS permite que un programa o servicio externo envíe hasta 100 MB a la vez. Mesa de ayuda de IRIS: 866-937-4130, de lunes a viernes, de 7:30 a. m. a 7 p. m., hora del Este.
- En papel: solicite formularios oficiales, que incluyen una Copy A escaneable, en IRS.gov/EmployerForms. No imprima Copy A de este PDF para presentarla; el IRS puede imponer una multa por formularios que no pueda escanear. El límite de pedidos para la mayoría de las declaraciones informativas es 10 debido al requisito de presentación electrónica.
- Departamento de impuestos estatales: si un estado requiere una copia en papel, use Copy 1. Las casillas 6–8 son para quienes presentan formularios dentro del Programa Combinado de Presentación Federal/Estatal (consulte la Pub. 1220).
- Beneficiario: entregue Copy B y Copy 2 para la declaración estatal del beneficiario. Las declaraciones pueden entregarse electrónicamente en lugar de en papel.
FillingPDF le permite rellenar y descargar las copias en PDF; la presentación se realiza mediante los canales indicados arriba.
Errores comunes que debes evitar
- Imprimir Copy A del PDF y presentarla ante el IRS; la Copy A impresa por cuenta propia no se puede escanear y el IRS puede imponer una multa.
- Informar en un solo formulario las transacciones con tarjetas de pago y las de redes de terceros para el mismo beneficiario; las instrucciones exigen un Formulario 1099-K separado para el monto bruto de cada tipo.
- Truncar el TIN del beneficiario en la copia presentada ante el IRS, o truncar el TIN de quien presenta el formulario en cualquier formulario; el truncamiento solo se permite en las declaraciones para los beneficiarios.
- Reducir el monto bruto de la casilla 1a o 1b por cargos, reembolsos, créditos, descuentos o envío; el monto bruto no incluye ajustes.
- Completar la casilla 2 si usted es una TPSO o si no se utiliza ningún sistema de clasificación de industrias; las instrucciones indican que no se debe completar.
- Omitir el nombre y el número de teléfono de la PSE encima del número de cuenta cuando quien presenta el formulario es un EPF u otro tercero.
- Marcar la casilla 2nd TIN not. si los dos avisos del IRS se recibieron en el mismo año o correspondían a declaraciones del mismo año; eso cuenta como un solo aviso.
- Ingresar en la casilla 1c propinas en efectivo que no están incluidas en la casilla 1a, u omitir el código 000 en la casilla 1d cuando alguna propina provino de una ocupación que no reúne los requisitos.
Preguntas frecuentes
¿Qué es un Formulario 1099-K y quién lo envía?
Un Formulario 1099-K informa los pagos con tarjetas de pago y redes de terceros que recibió durante el año calendario. Una entidad de liquidación de pagos (PSE), como una entidad adquirente de comerciantes o una organización de liquidación de terceros, lo presenta ante el IRS y le entrega una copia conforme a la sección 6050W del Código de Impuestos Internos.
Recibí un Formulario 1099-K. ¿Qué debo hacer con él?
Úselo al preparar su declaración de impuestos sobre los ingresos, siguiendo las instrucciones de su declaración. Si tiene preguntas sobre los montos, comuníquese con quien presenta el formulario, indicado en la esquina superior izquierda; si no lo reconoce, comuníquese con la PSE que aparece encima del número de cuenta. Las páginas del IRS son IRS.gov/KnowYour1099K y IRS.gov/businesses/what-to-do-with-form-1099-k.
¿Puedo rellenar el Formulario 1099-K en línea?
Sí. El IRS ofrece Copies 1, B y 2 como PDF rellenables, y usted puede completarlas en línea en FillingPDF y descargarlas. FillingPDF no presenta el formulario ante el IRS ni envía declaraciones a los beneficiarios, y Copy A no se puede presentar a partir de un PDF impreso por cuenta propia.
¿Puedo imprimir Copy A del Formulario 1099-K y enviarla por correo al IRS?
No. Copy A del PDF es solo para fines informativos, y las copias impresas por cuenta propia no se pueden escanear. El IRS puede imponer una multa por formularios que no pueda escanear. Solicite formularios oficiales en IRS.gov/EmployerForms o presente electrónicamente, por ejemplo, a través de IRIS.
¿Quién tiene que presentar el Formulario 1099-K?
Las PSE lo presentan, es decir, las entidades adquirentes de comerciantes y las organizaciones de liquidación de terceros. Un facilitador de pagos electrónicos u otro tercero lo presenta en su lugar cuando la PSE lo contrata para efectuar los pagos de liquidación. Las redes de atención médica, los departamentos internos de cuentas por pagar y las cámaras de compensación automatizadas no reúnen los requisitos para ser TPSO.
¿Las redes de terceros informan a todos los beneficiarios en un Formulario 1099-K?
No. Una TPSO informa las transacciones de redes de terceros de un beneficiario solo cuando el monto bruto supera el umbral en dólares indicado en las instrucciones y el número de esas transacciones supera 200. Las transacciones con tarjetas de pago están sujetas a declaración sin ese umbral.
¿Tengo que presentar electrónicamente el Formulario 1099-K?
Es posible. El IRS indica que se le puede exigir presentar electrónicamente si tiene 10 o más declaraciones informativas en total, y la página de IRIS señala que, a partir del año tributario 2023, esas presentaciones deben ser electrónicas. IRIS es el sistema gratuito del IRS para presentar electrónicamente.
¿Qué son las nuevas casillas 1c y 1d del Formulario 1099-K?
La casilla 1c informa el total de propinas en efectivo (incluidas en la casilla 1a). La casilla 1d informa hasta dos códigos de ocupación con propinas del Tesoro. Los beneficiarios usan ambas para calcular la deducción por propinas que reúnen los requisitos en la Parte II del Anexo 1-A (Formulario 1040); el código 000 por sí solo significa que las propinas no reúnen los requisitos.
¿Listo para rellenar el 1099-K?
Rellenar el 1099-K ahora