
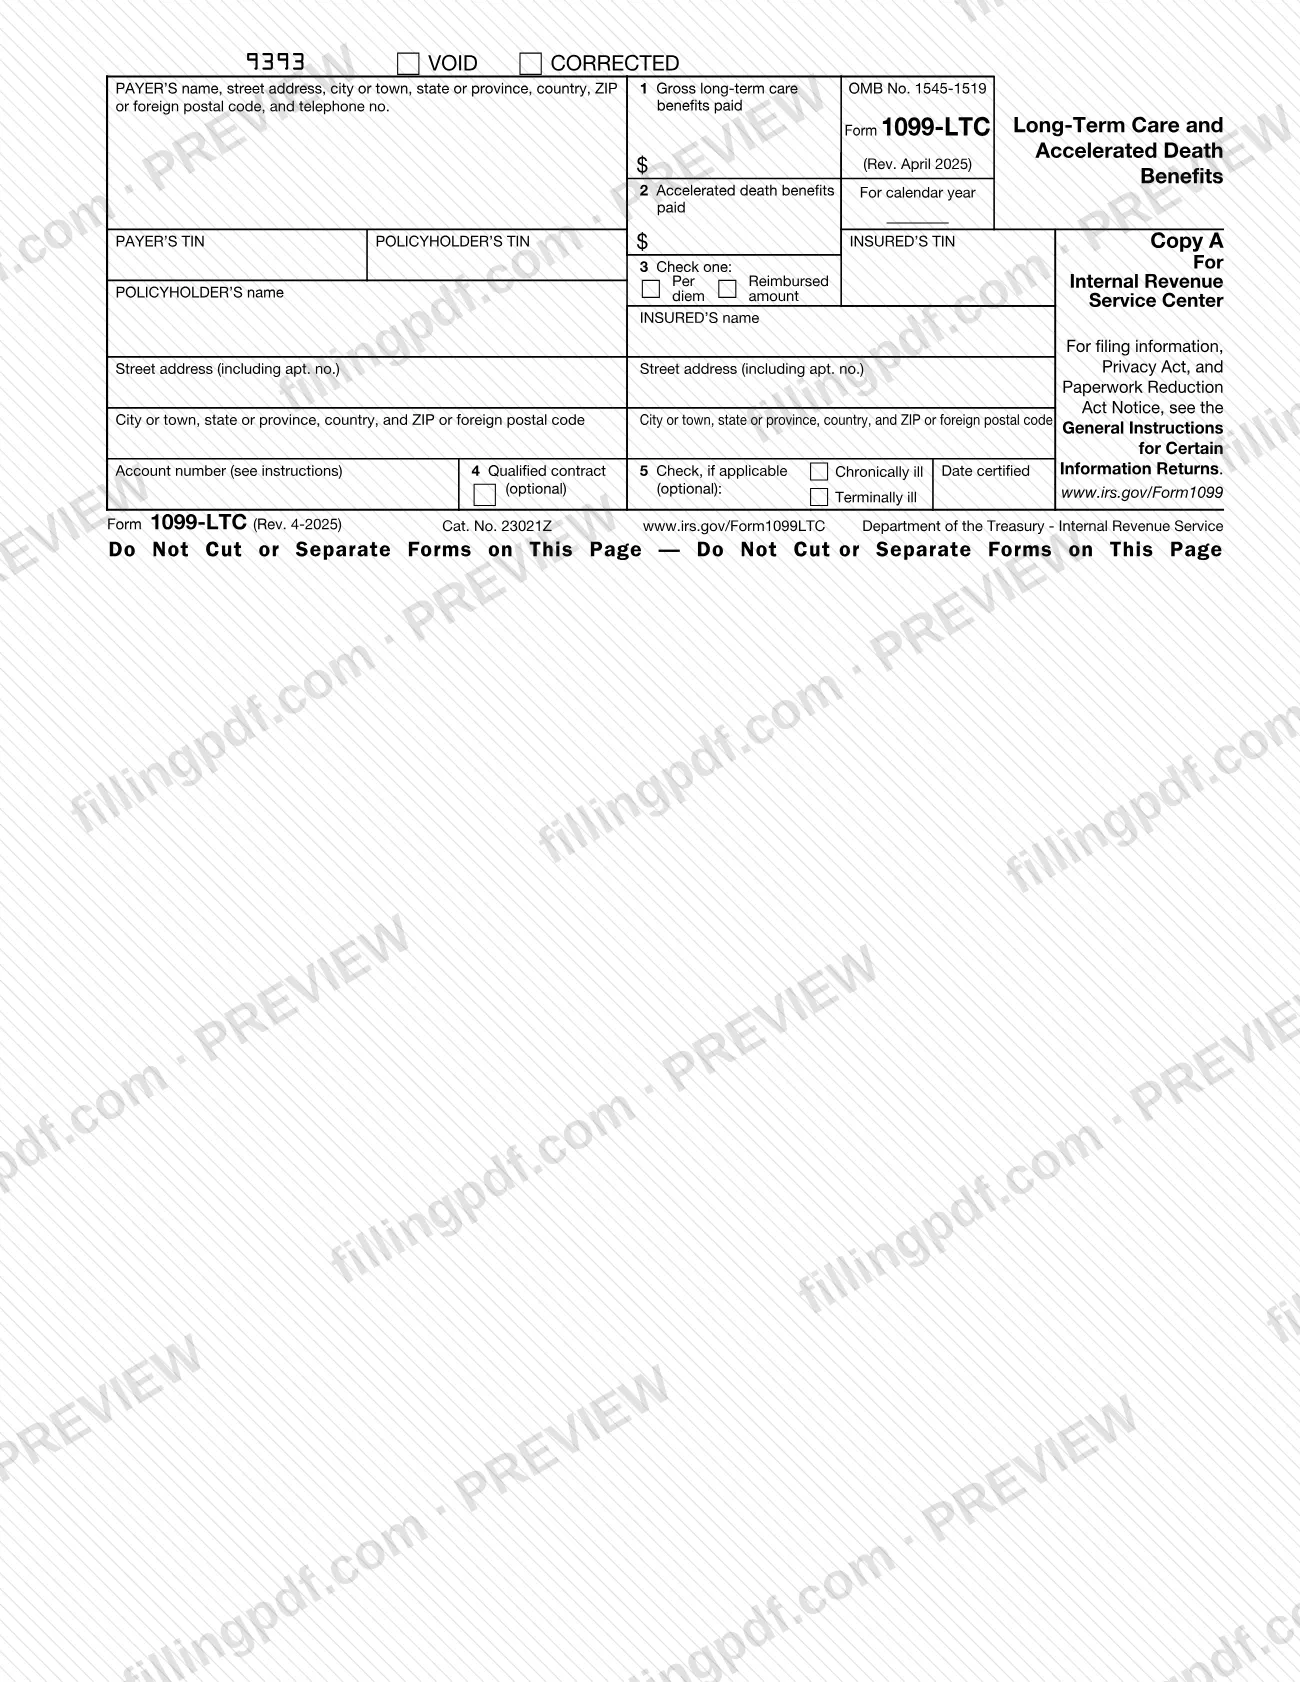
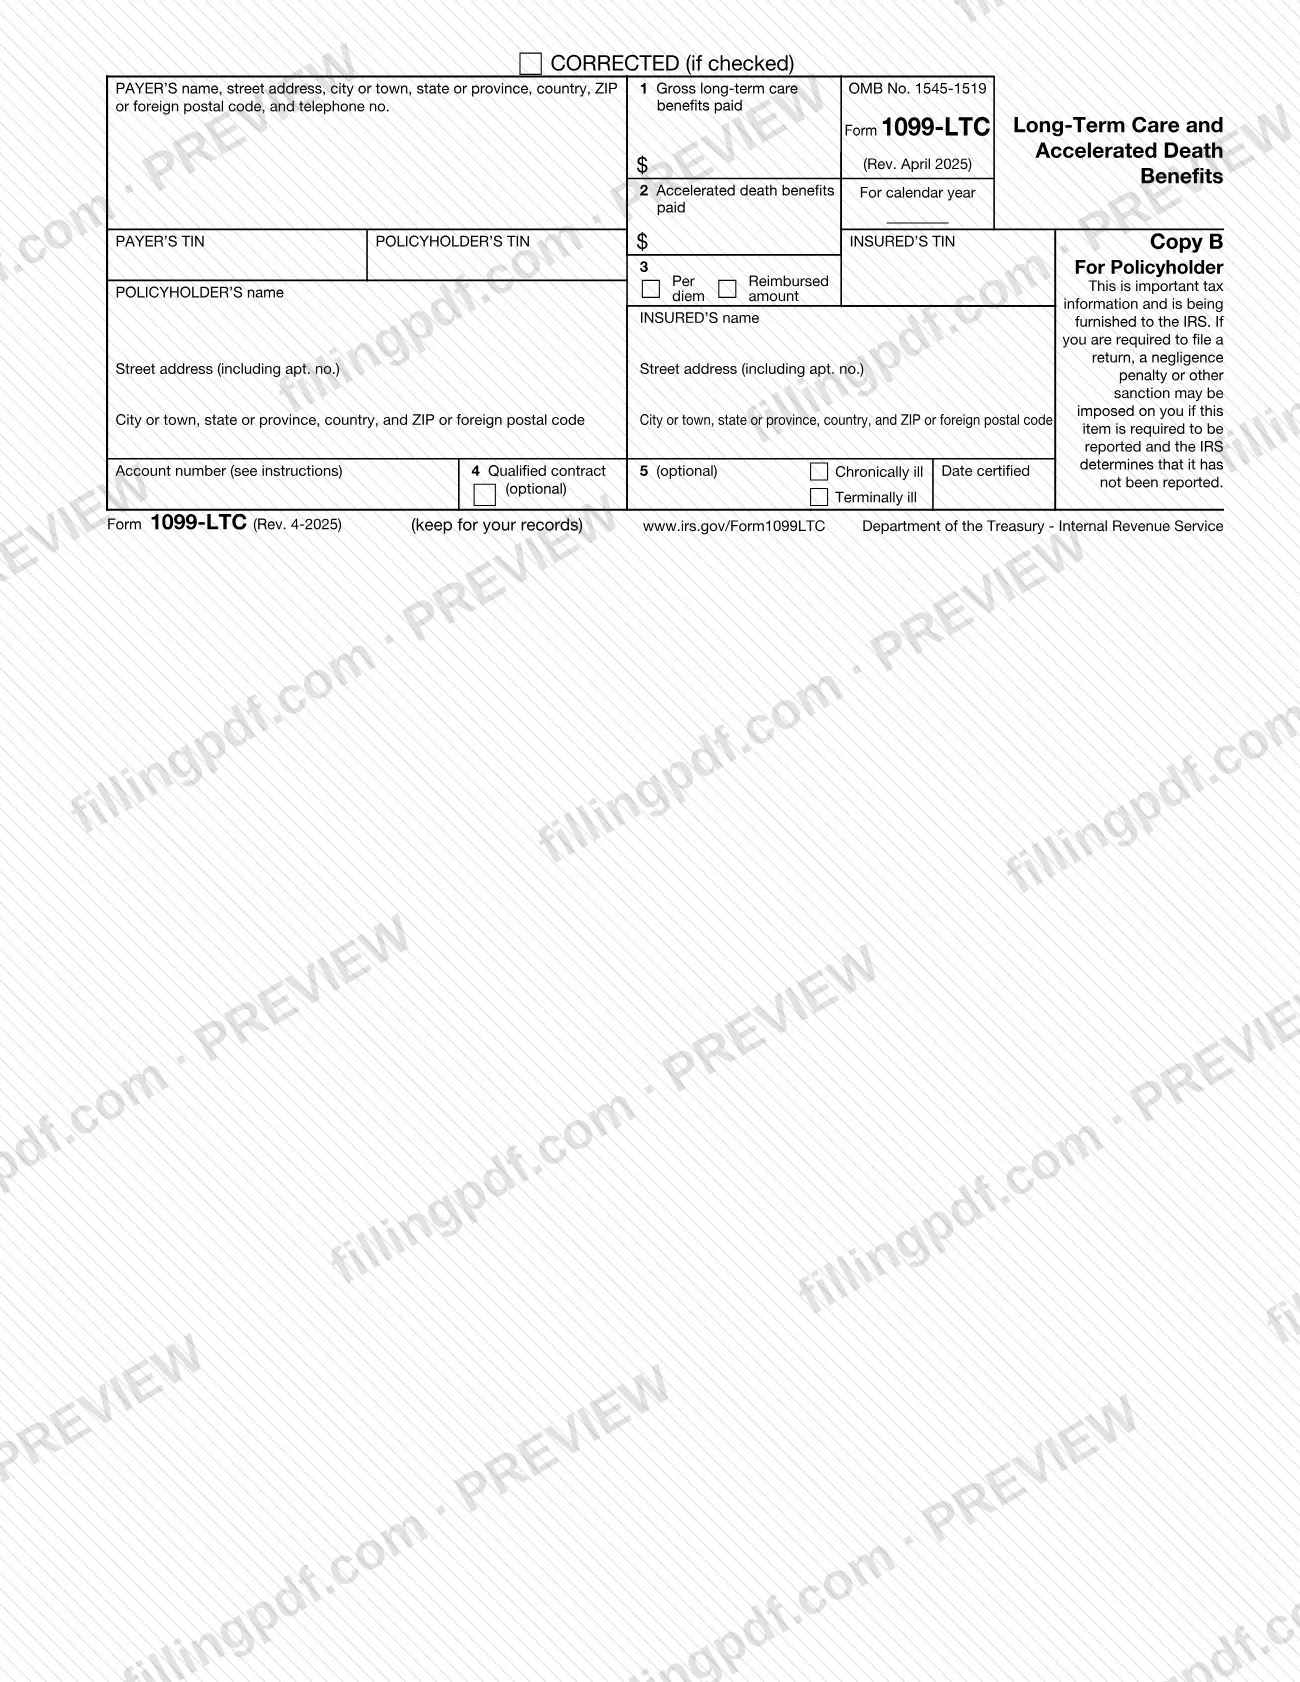
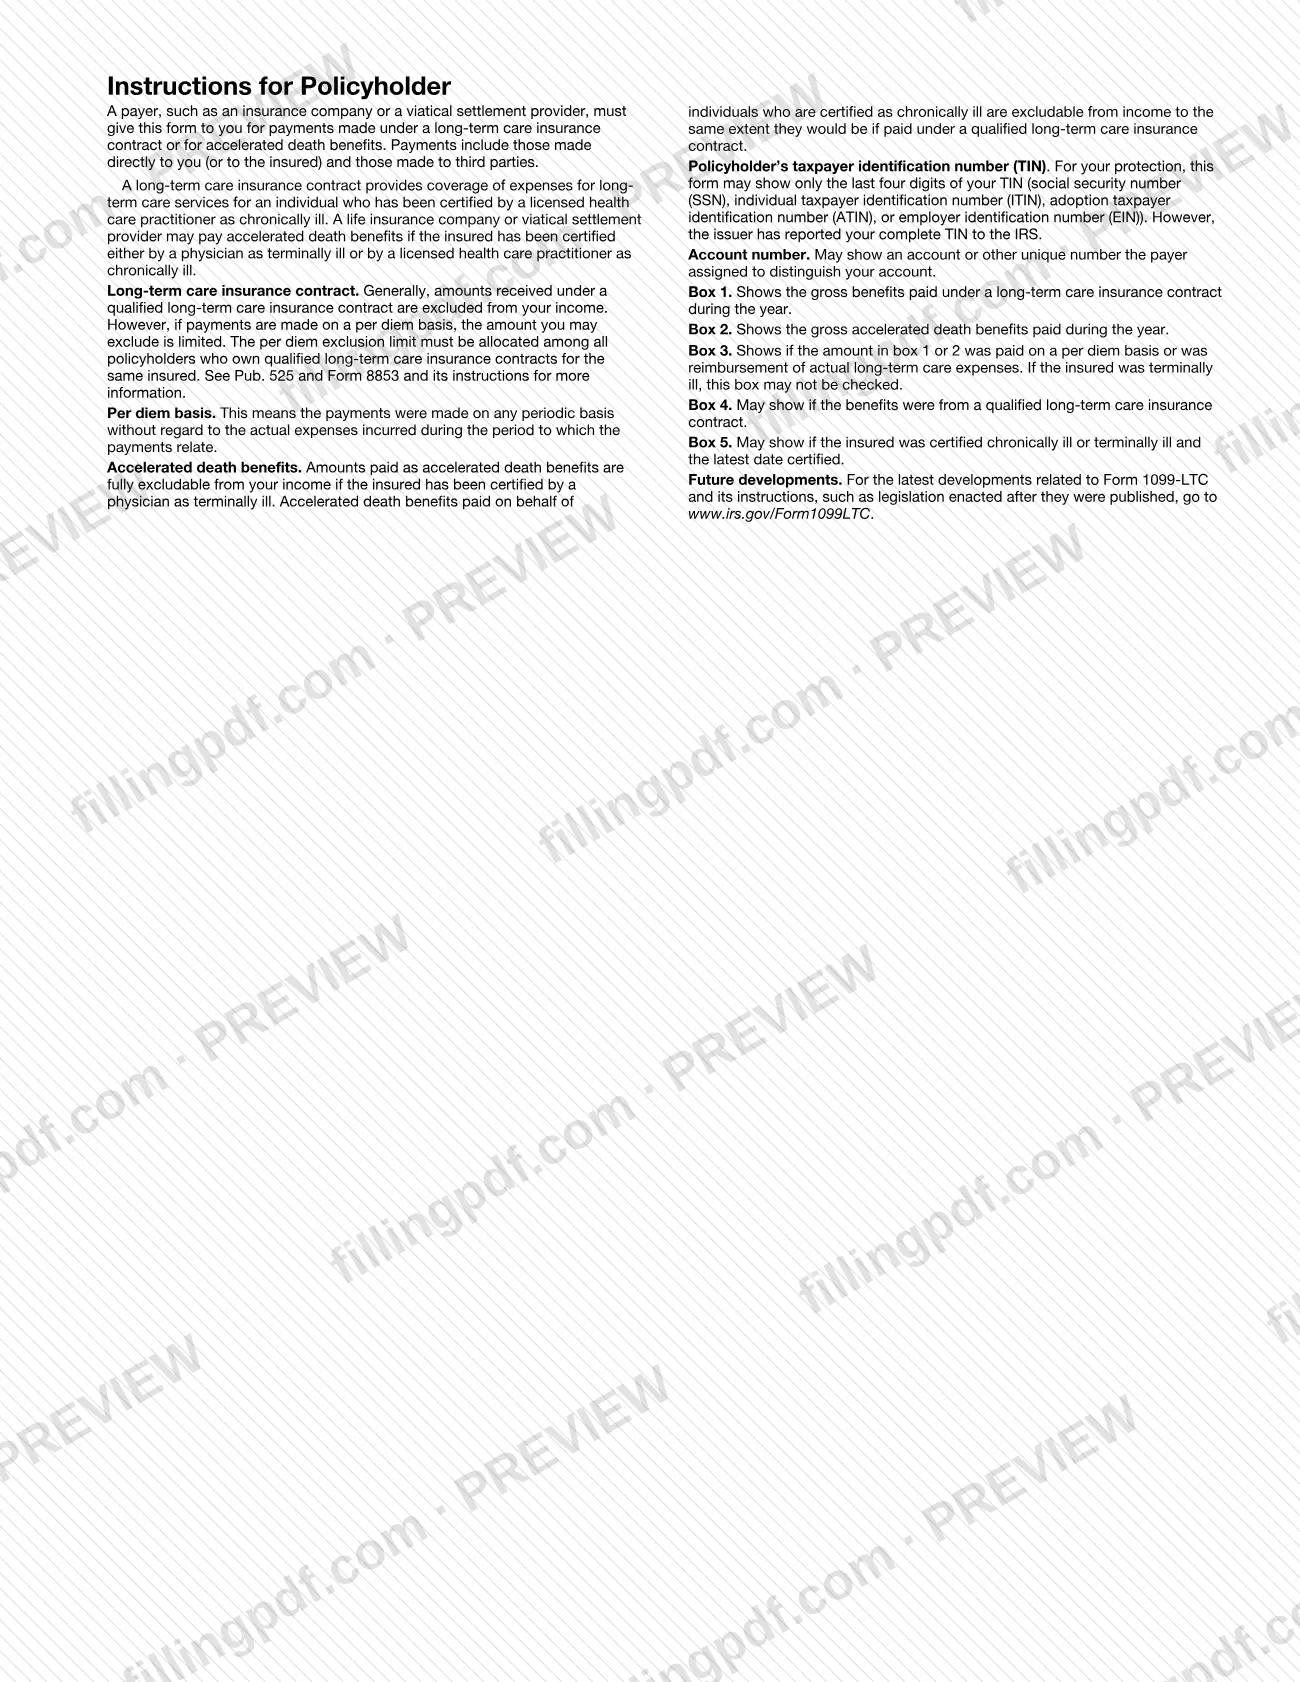
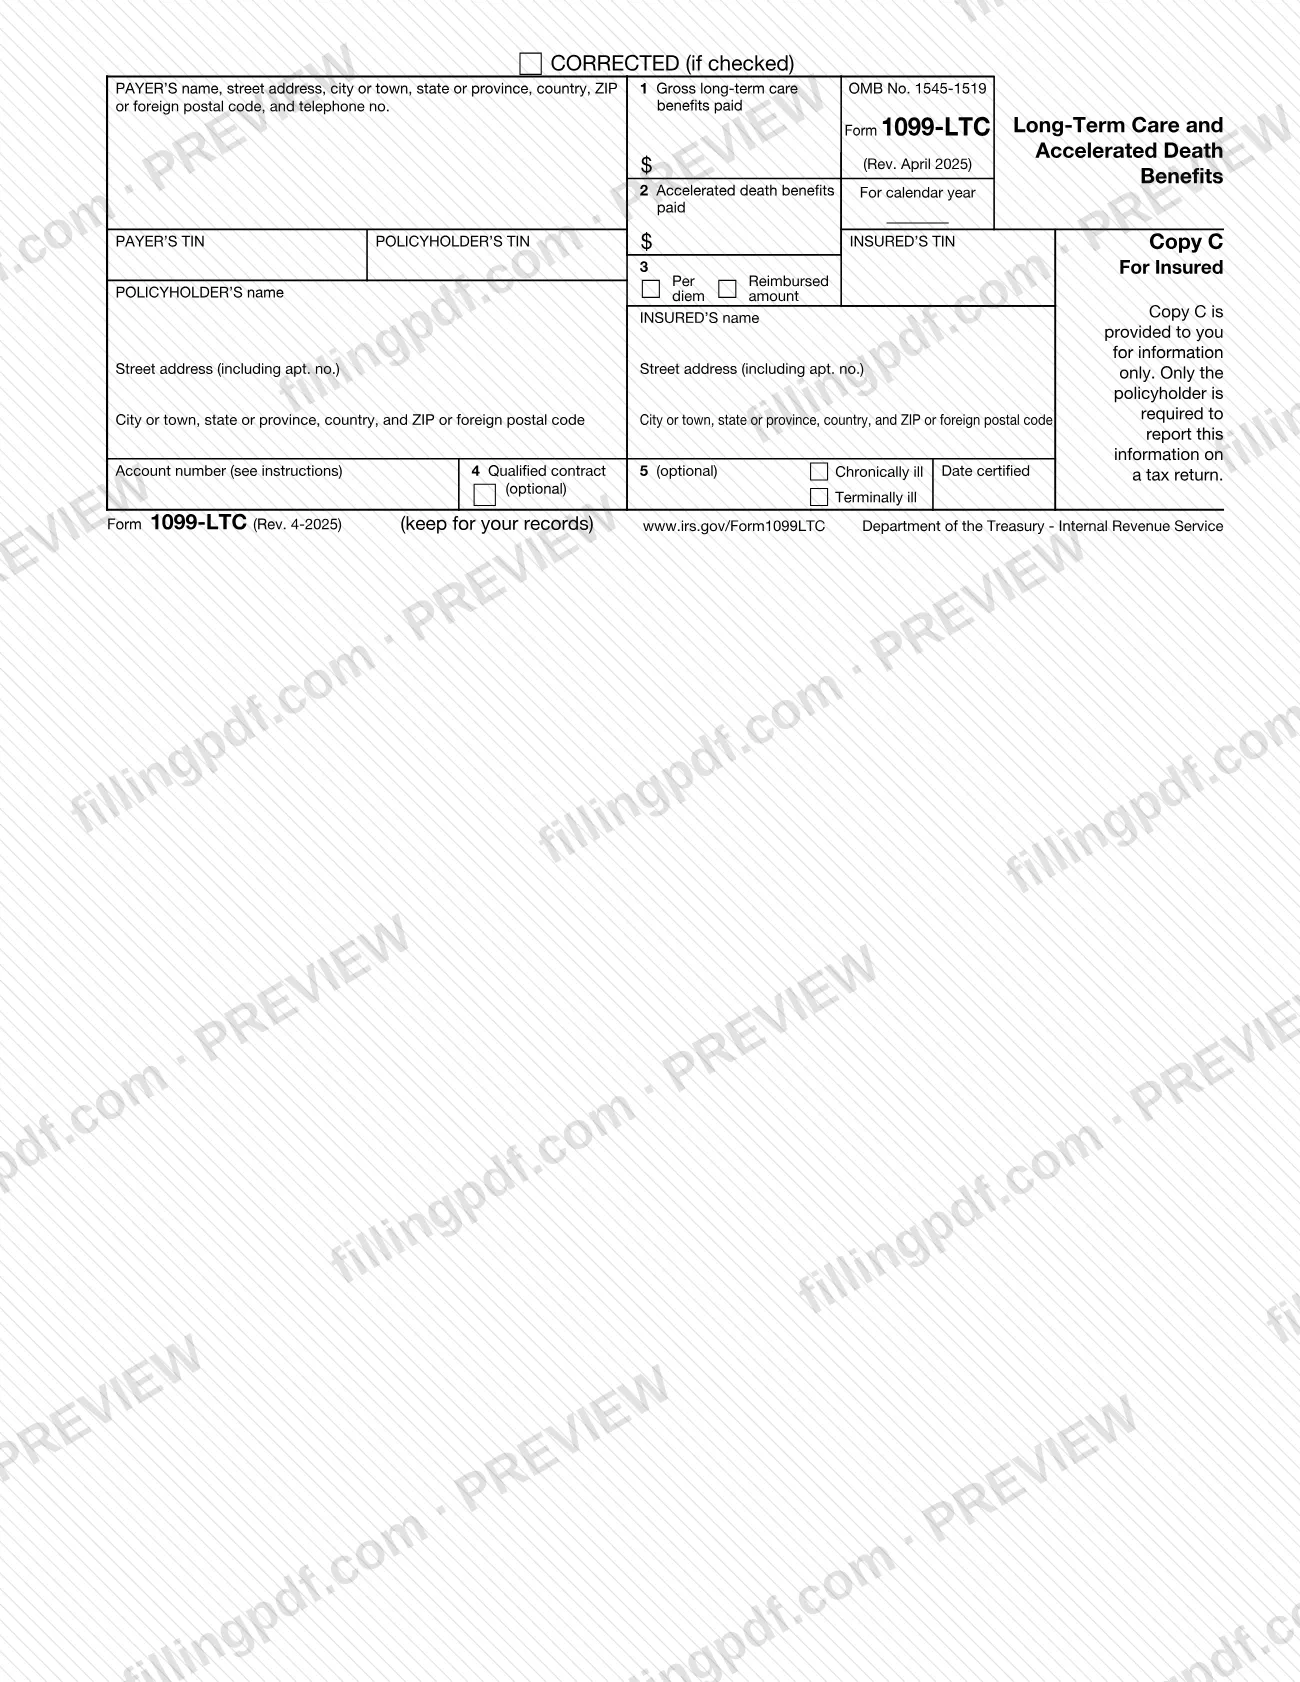
El Formulario 1099-LTC, Beneficios de atención a largo plazo y beneficios por fallecimiento acelerados (Long-Term Care and Accelerated Death Benefits), es la declaración informativa del Servicio de Impuestos Internos (IRS) que utiliza un pagador para informar los beneficios de atención a largo plazo y los beneficios por fallecimiento acelerados pagados durante el año calendario. Las compañías de seguros, las unidades gubernamentales y los proveedores de acuerdos viáticos presentan el formulario, y tanto el titular de la póliza como el asegurado reciben una copia. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado. El PDF oficial, las instrucciones y las últimas novedades están publicados por el IRS en www.irs.gov/Form1099LTC.
Última actualización
¿Qué es el 1099-LTC?
El Formulario 1099-LTC, Beneficios de atención a largo plazo y beneficios por fallecimiento acelerados (Long-Term Care and Accelerated Death Benefits), es la declaración informativa del IRS que presenta un pagador para informar los beneficios brutos de atención a largo plazo y los beneficios por fallecimiento acelerados pagados durante el año calendario a una persona asegurada o en su nombre.
El formulario tiene cinco casillas: beneficios brutos de atención a largo plazo pagados (casilla 1), beneficios por fallecimiento acelerados pagados (casilla 2), si el pago fue diario o reembolsado (casilla 3), si los beneficios procedían de un contrato calificado (casilla 4) y si se certificó que el asegurado tenía una enfermedad crónica o terminal, con la fecha más reciente de certificación (casilla 5). Las casillas 4 y 5 son opcionales. El pagador no tiene que determinar si algún beneficio está sujeto a impuestos o no.
«Beneficios de atención a largo plazo» incluye pagos en virtud de cualquier producto anunciado, comercializado u ofrecido como seguro de atención a largo plazo, sea calificado o no, y beneficios por fallecimiento acelerados pagados en virtud de un contrato de seguro de vida o por un proveedor de acuerdos viáticos. El formulario se emite como Copia A (para el IRS), Copia B (para el titular de la póliza) y Copia C (para el asegurado). La Copia C es solo para fines informativos, porque únicamente el titular de la póliza informa la información en una declaración de impuestos. Las instrucciones del IRS indican que se debe usar el formulario para el año tributario 2025 y los años posteriores hasta que una nueva revisión lo sustituya.
¿Quién tiene que presentar el 1099-LTC?
Los pagadores de beneficios de atención a largo plazo presentan el Formulario 1099-LTC. Las instrucciones del IRS mencionan a las compañías de seguros, las unidades gubernamentales y los proveedores de acuerdos viáticos, y señalan que se debe presentar el formulario si pagó algún beneficio de atención a largo plazo, incluidos los beneficios por fallecimiento acelerados.
- Informe únicamente a titulares de pólizas que sean personas físicas. Si el titular de la póliza no es una persona física, no se requiere presentar información.
- Informe los pagos hechos a cualquier persona. Los pagos que deben informarse son los efectuados al titular de la póliza, al asegurado o a un tercero, como un hogar de ancianos, cuidador o médico.
- Titular de la póliza. La persona física propietaria del contrato, incluido el propietario de un contrato vendido o cedido a un proveedor de acuerdos viáticos. En un contrato colectivo, el titular del certificado u otro participante similar se considera titular de la póliza.
- Asegurado. La persona con una enfermedad crónica o terminal en cuyo nombre se pagan los beneficios.
Los destinatarios no completan el formulario, sino que lo reciben: el titular de la póliza recibe la Copia B y el asegurado recibe la Copia C. Si el titular de la póliza y el asegurado son la misma persona, esa persona recibe la Copia B y la Copia C es opcional. El pagador puede informar los beneficios de cada contrato en un formulario separado o, si lo desea, combinar los contratos en un solo formulario si la misma información debe informarse para cada contrato, excepto por el importe pagado.
Cuándo presentar el 1099-LTC
Presente el Formulario 1099-LTC cuando haya pagado beneficios de atención a largo plazo o beneficios por fallecimiento acelerados durante el año calendario. El formulario no indica una fecha límite: las instrucciones del IRS remiten a los contribuyentes a las Instrucciones generales para ciertas declaraciones informativas para saber cuándo y dónde presentar el formulario, cuándo enviar las declaraciones a los destinatarios y cómo presentar declaraciones corregidas y anuladas. Están disponibles en IRS.gov/Form1099GeneralInstructions.
Debe proporcionar una declaración, o un sustituto aceptable, tanto al titular de la póliza como al asegurado. Las instrucciones remiten a la parte M de las Instrucciones generales para obtener más información. Las instrucciones de esta revisión se aplican al año tributario 2025 y a los años posteriores hasta que el IRS publique una revisión que la sustituya.
Documentos que necesitas
- Formulario 1096, enviado junto con la Copia A en blanco y negro impresa desde el sitio web del IRS, únicamente si está autorizado a presentar este formulario en papel en lugar de hacerlo electrónicamente.
Cómo rellenar el 1099-LTC
Indique si es una corrección y escriba el año
Marque la casilla CORRECTED únicamente si este formulario corrige uno presentado anteriormente; consulte las Instrucciones generales para las declaraciones corregidas y anuladas. Escriba el año calendario junto a For calendar year.
Ingrese los datos del pagador
En el bloque PAYER'S name, escriba el nombre, la dirección postal, la ciudad o localidad, el estado o provincia, el país, el código postal de EE. UU. o extranjero y el número de teléfono del pagador. Escriba el PAYER'S TIN completo, que no se puede truncar.
Ingrese la información del titular de la póliza
Escriba el POLICYHOLDER'S name, la dirección postal, la ciudad, el estado y el código postal, así como el POLICYHOLDER'S TIN. El titular de la póliza es la persona física propietaria del contrato.
Ingrese la información del asegurado
Escriba el INSURED'S name, la dirección y el INSURED'S TIN. El asegurado es la persona con una enfermedad crónica o terminal en cuyo nombre se pagan los beneficios.
Agregue un número de cuenta
En Account number (see instructions), escriba el número que identifica la cuenta. Es obligatorio si presenta más de un Formulario 1099-LTC para el mismo destinatario, y el IRS recomienda incluirlo en todos los formularios.
Ingrese los beneficios de atención a largo plazo en la casilla 1
Escriba los beneficios brutos de atención a largo plazo pagados durante el año, excepto los beneficios por fallecimiento acelerados. Incluya los importes pagados al asegurado, al titular de la póliza y a terceros.
Ingrese los beneficios por fallecimiento acelerados en la casilla 2
Escriba los beneficios brutos por fallecimiento acelerados pagados en virtud de un contrato de seguro de vida a una persona asegurada certificada como enferma terminal o crónica, o en su nombre. Incluya los importes que un proveedor de acuerdos viáticos pagó por la venta o cesión del beneficio por fallecimiento.
Marque pago diario o reembolsado en la casilla 3
Marque Per diem para pagos periódicos que no dependen de los gastos reales, o Reimbursed amount para pagos de gastos reales. No marque ninguna opción si los beneficios por fallecimiento acelerados se pagaron en nombre de una persona con una enfermedad terminal.
Complete la casilla 4, que es opcional
Marque Qualified contract si los beneficios de atención a largo plazo se pagaron en virtud de un contrato calificado de seguro de atención a largo plazo.
Complete la casilla 5, que es opcional
Marque Chronically ill o Terminally ill y escriba la Date certified (la fecha más reciente). Deje la casilla en blanco si el asegurado no tenía ninguna de esas enfermedades.
Revise y descargue el PDF completado
Verifique los nombres, los TIN y los importes con sus registros; luego descargue o imprima el PDF completado desde FillingPDF. Use la copia correcta para cada destinatario y siga los canales indicados en Cómo presentar.
Cómo presentar el 1099-LTC
El Formulario 1099-LTC se presenta ante el IRS electrónicamente o, únicamente para este formulario y si cumple los requisitos para presentarlo en papel, en papel junto con el Formulario 1096.
- Electrónicamente mediante IRIS: El Sistema de recepción de declaraciones informativas del IRS (IRIS) acepta el Formulario 1099-LTC. Necesita un código de control del transmisor (TCC) de IRIS. El Portal para contribuyentes de IRIS le permite presentar electrónicamente hasta 100 declaraciones a la vez, ingresadas manualmente o cargadas como archivo .csv. Los proveedores de software y servicios pueden usar IRIS Application to Application (A2A). La página de IRIS indica que, a partir del año tributario 2023, si tiene 10 o más declaraciones informativas, debe presentarlas electrónicamente.
- En papel: Si cumple los requisitos para presentar en papel, envíe la Copia A en blanco y negro que imprima desde el sitio web del IRS junto con el Formulario 1096.
- A los destinatarios: Envíe la Copia B al titular de la póliza y la Copia C al asegurado. El IRS indica que puede rellenar el formulario rellenable en línea en IRS.gov/Form1099LTC y enviar la Copia B al destinatario.
Mesa de ayuda de IRIS: 866-937-4130 (llamada gratuita) o 470-769-5100 (llamadas internacionales), de lunes a viernes, de 7:30 a. m. a 7 p. m., hora del Este. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Informar pagos cuando el titular de la póliza no es una persona física; las instrucciones indican que en ese caso no se requiere presentar información.
- Truncar el TIN del pagador. El TIN del pagador no se puede truncar en ningún formulario, y el TIN del titular de la póliza o del asegurado no se puede truncar en documentos presentados ante el IRS.
- Marcar una opción de la casilla 3 para beneficios por fallecimiento acelerados pagados en nombre de una persona con una enfermedad terminal; las instrucciones indican que en ese caso no se debe marcar ninguna casilla.
- Completar la casilla 5 cuando el asegurado no tenía una enfermedad crónica ni terminal; la casilla debe dejarse en blanco.
- Proporcionar una declaración a solo una de las partes; se debe entregar una declaración o un sustituto aceptable tanto al titular de la póliza como al asegurado.
- Entregar la Copia C al titular de la póliza o la Copia B al asegurado; el titular de la póliza usa la Copia B y el asegurado, la Copia C.
- Omitir el número de cuenta al presentar más de un Formulario 1099-LTC para el mismo destinatario; en ese caso, es obligatorio incluirlo.
- Dedicar tiempo a determinar si los beneficios están sujetos a impuestos; las instrucciones indican que no tiene que determinarlo en la casilla 1.
- Enviar una declaración en papel sin el Formulario 1096 o en un formulario distinto de la Copia A en blanco y negro impresa desde el sitio web del IRS.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 1099-LTC?
El Formulario 1099-LTC es el formulario del IRS que presenta un pagador para informar los beneficios de atención a largo plazo y los beneficios por fallecimiento acelerados pagados durante el año calendario. El titular de la póliza y el asegurado reciben cada uno una copia que muestra los beneficios brutos pagados y si fueron pagos diarios o reembolsados.
¿Quién tiene que presentar el Formulario 1099-LTC?
El pagador de los beneficios. Las instrucciones del IRS mencionan a las compañías de seguros, las unidades gubernamentales y los proveedores de acuerdos viáticos, y señalan que se debe presentar el formulario si pagó algún beneficio de atención a largo plazo, incluidos los beneficios por fallecimiento acelerados. Los destinatarios no lo presentan; reciben una copia.
Recibí un 1099-LTC. ¿Qué copia me corresponde?
El titular de la póliza recibe la Copia B; el asegurado recibe la Copia C. La Copia C es solo para fines informativos, porque únicamente el titular de la póliza debe informar la información en una declaración de impuestos. Si usted es ambas personas, debe recibir la Copia B.
¿Cuál es la diferencia entre pago diario y reembolsado en la casilla 3?
Pago diario significa pagos efectuados periódicamente, sin tener en cuenta los gastos reales. Reembolsado significa pagos por gastos reales incurridos. Para los beneficios por fallecimiento acelerados pagados en nombre de una persona con una enfermedad terminal, las instrucciones indican que no se debe marcar ninguna de las dos casillas.
¿Puedo rellenar el Formulario 1099-LTC en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS. El IRS también ofrece una versión rellenable en línea en IRS.gov/Form1099LTC.
¿Cómo presento el Formulario 1099-LTC ante el IRS?
Preséntelo electrónicamente mediante el sistema IRIS del IRS o, únicamente para este formulario y si cumple los requisitos para presentarlo en papel, envíe la Copia A en blanco y negro impresa desde el sitio web del IRS junto con el Formulario 1096. A partir del año tributario 2023, es obligatorio presentar electrónicamente 10 o más declaraciones informativas.
¿Tengo que informar en el Formulario 1099-LTC si los beneficios están sujetos a impuestos?
No. Las instrucciones del IRS para la casilla 1 indican que el pagador no tiene que determinar si algún beneficio está sujeto a impuestos o no. La casilla 1 muestra los beneficios brutos pagados durante el año en virtud del contrato de seguro de atención a largo plazo.
¿Se debe presentar el 1099-LTC cuando el titular de la póliza es una empresa?
No. Informe los pagos únicamente si el titular de la póliza es una persona física. Si el titular de la póliza no es una persona física, las instrucciones del IRS indican que no se requiere presentar información en el Formulario 1099-LTC.
¿Listo para rellenar el 1099-LTC?
Rellenar el 1099-LTC ahora