
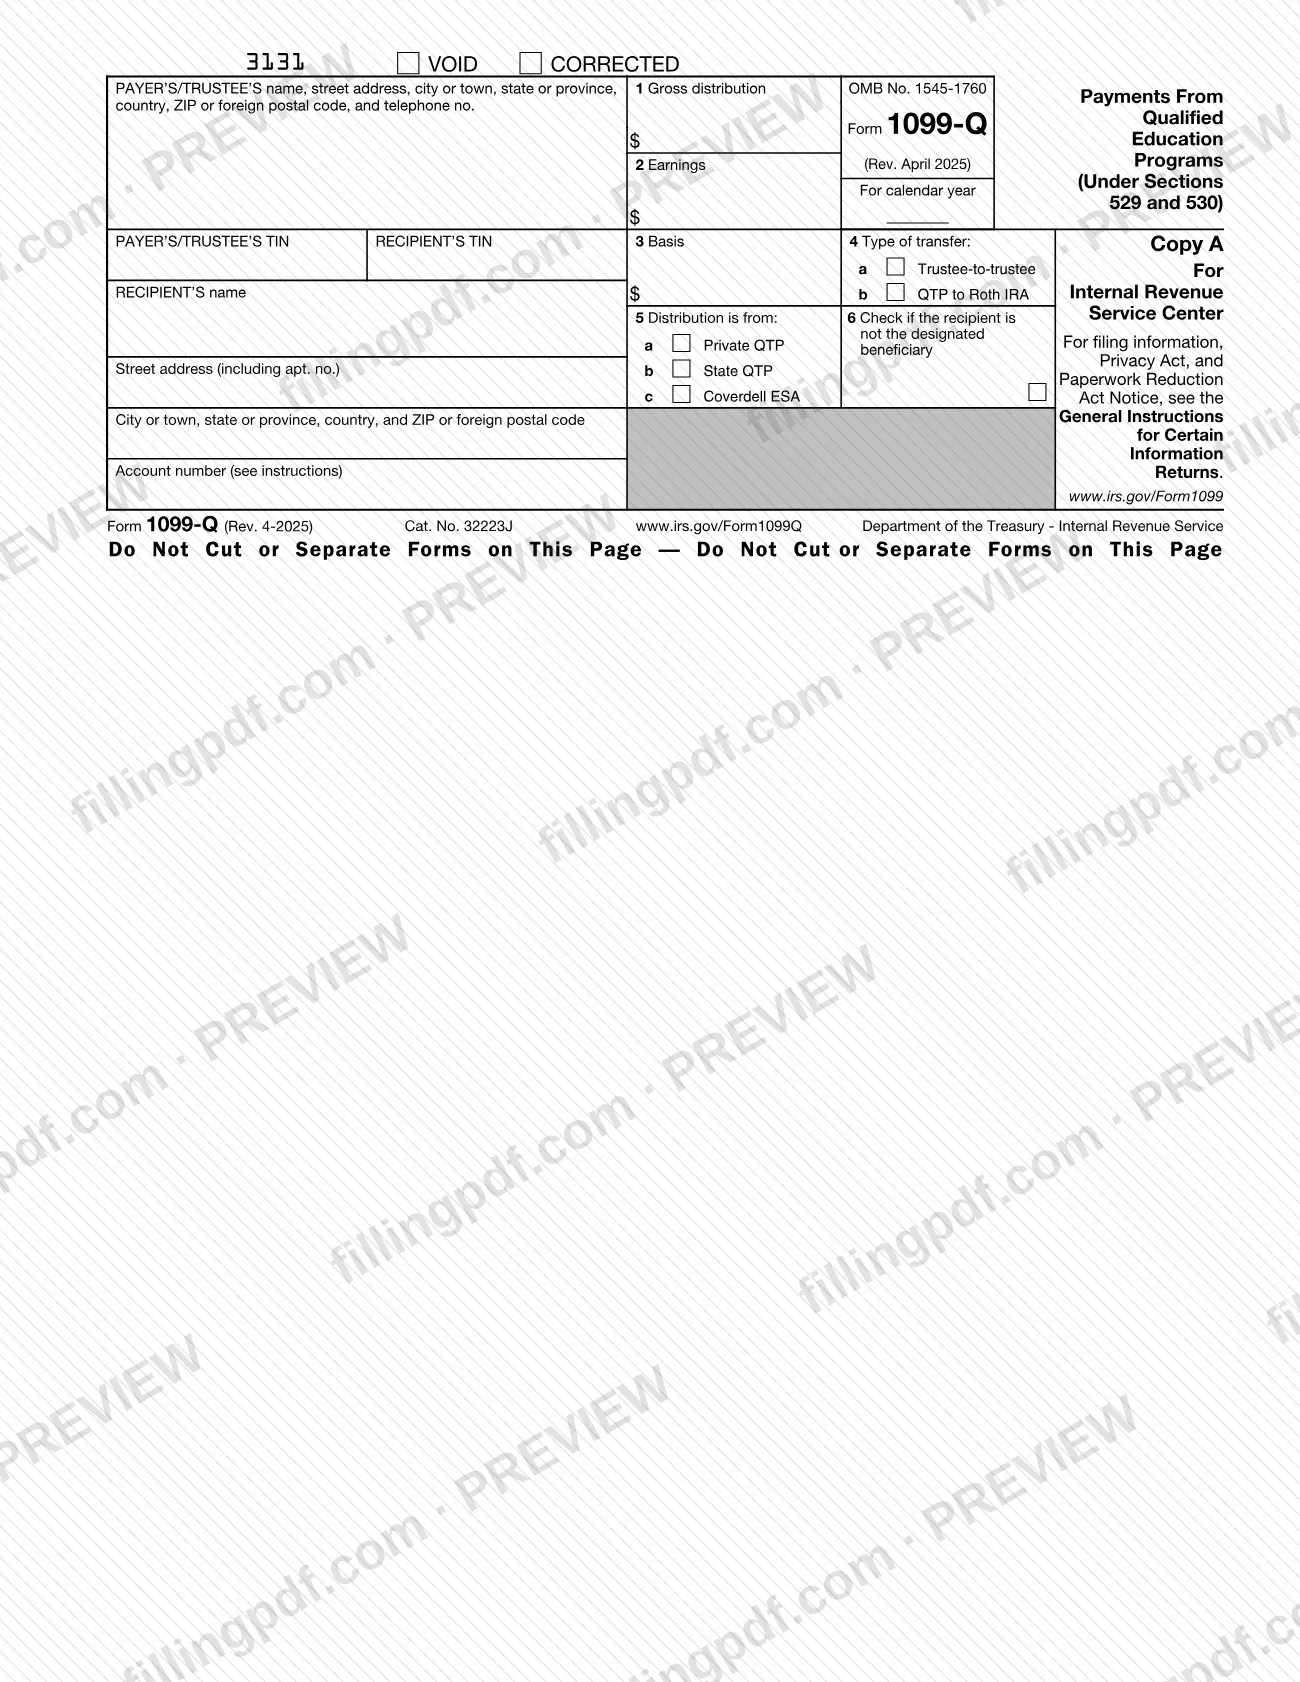
El Formulario 1099-Q, Pagos de programas educativos calificados (conforme a las secciones 529 y 530) (Payments from Qualified Education Programs (Under Sections 529 and 530)), es la declaración informativa del Servicio de Impuestos Internos (IRS) que informa las distribuciones de programas de matrícula calificados (QTP) conforme a la sección 529 y de cuentas de ahorro para educación Coverdell (ESA) conforme a la sección 530. El funcionario del programa o el fiduciario de Coverdell que realizó la distribución presenta el formulario y entrega una copia al beneficiario. En esta página puede rellenar el Formulario 1099-Q en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en IRS.gov/Form1099Q.
Última actualización
¿Qué es el 1099-Q?
El Formulario 1099-Q, Pagos de programas educativos calificados (conforme a las secciones 529 y 530) (Payments from Qualified Education Programs (Under Sections 529 and 530)), es la declaración informativa del IRS en la que un fiduciario de un QTP o de una ESA Coverdell informa la distribución bruta, las ganancias y la base pagadas desde una cuenta educativa durante el año calendario.
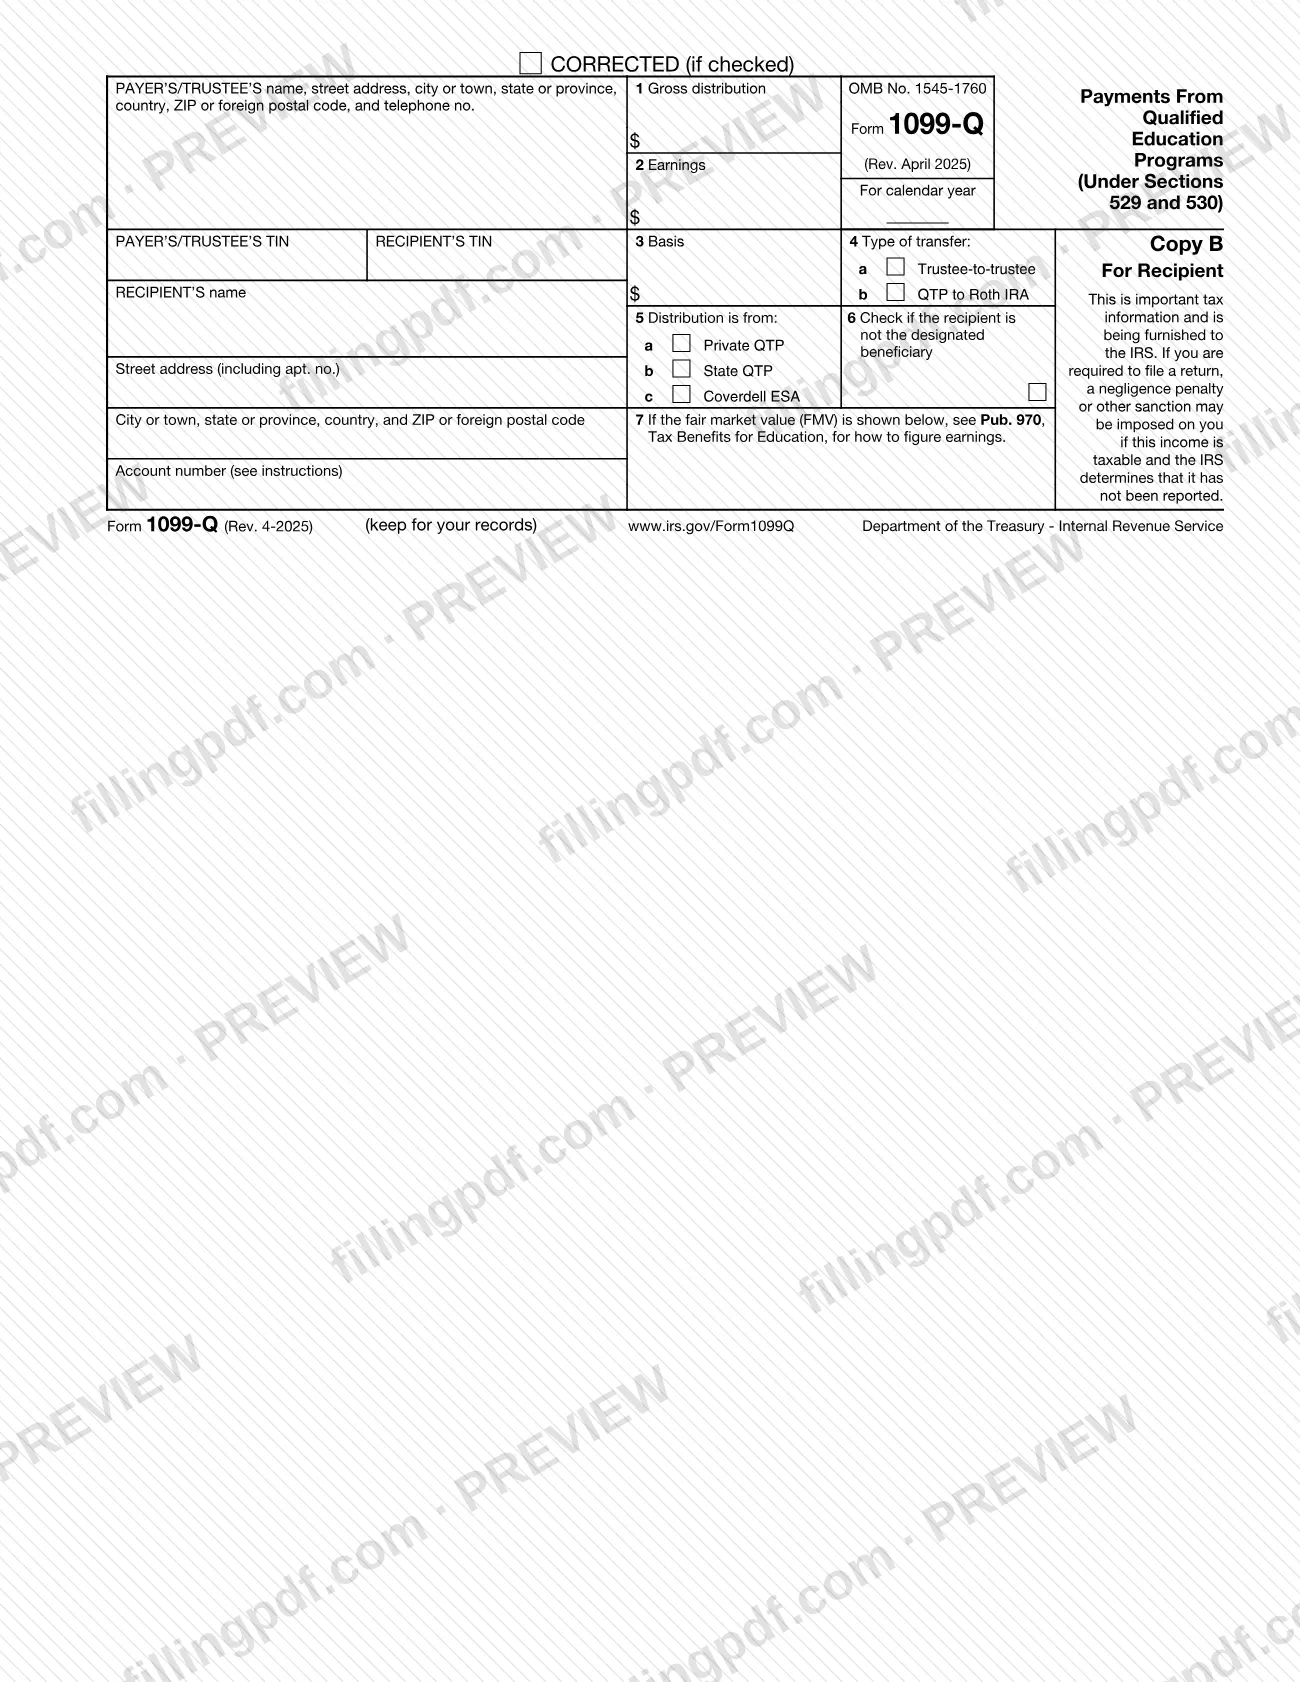
El formulario lleva el número OMB 1545-1760 y se imprime en copias: la Copia A se envía al IRS y la Copia B al beneficiario, con las instrucciones para el beneficiario en el reverso. Sus casillas son:
- Casilla 1, distribución bruta, incluidas las distribuciones en especie.
- Casilla 2, la parte de ganancias de la distribución.
- Casilla 3, base.
- Casillas 4a y 4b, tipo de transferencia (de fiduciario a fiduciario, o de QTP a una cuenta Roth IRA).
- Casillas 5a a 5c, si la distribución proviene de un QTP privado, un QTP estatal o una ESA Coverdell.
- Casilla 6, una casilla de verificación para un beneficiario que no es el beneficiario designado.
- Casilla 7, el valor justo de mercado (FMV) de una ESA Coverdell, o un código de distribución opcional del 1 al 6.
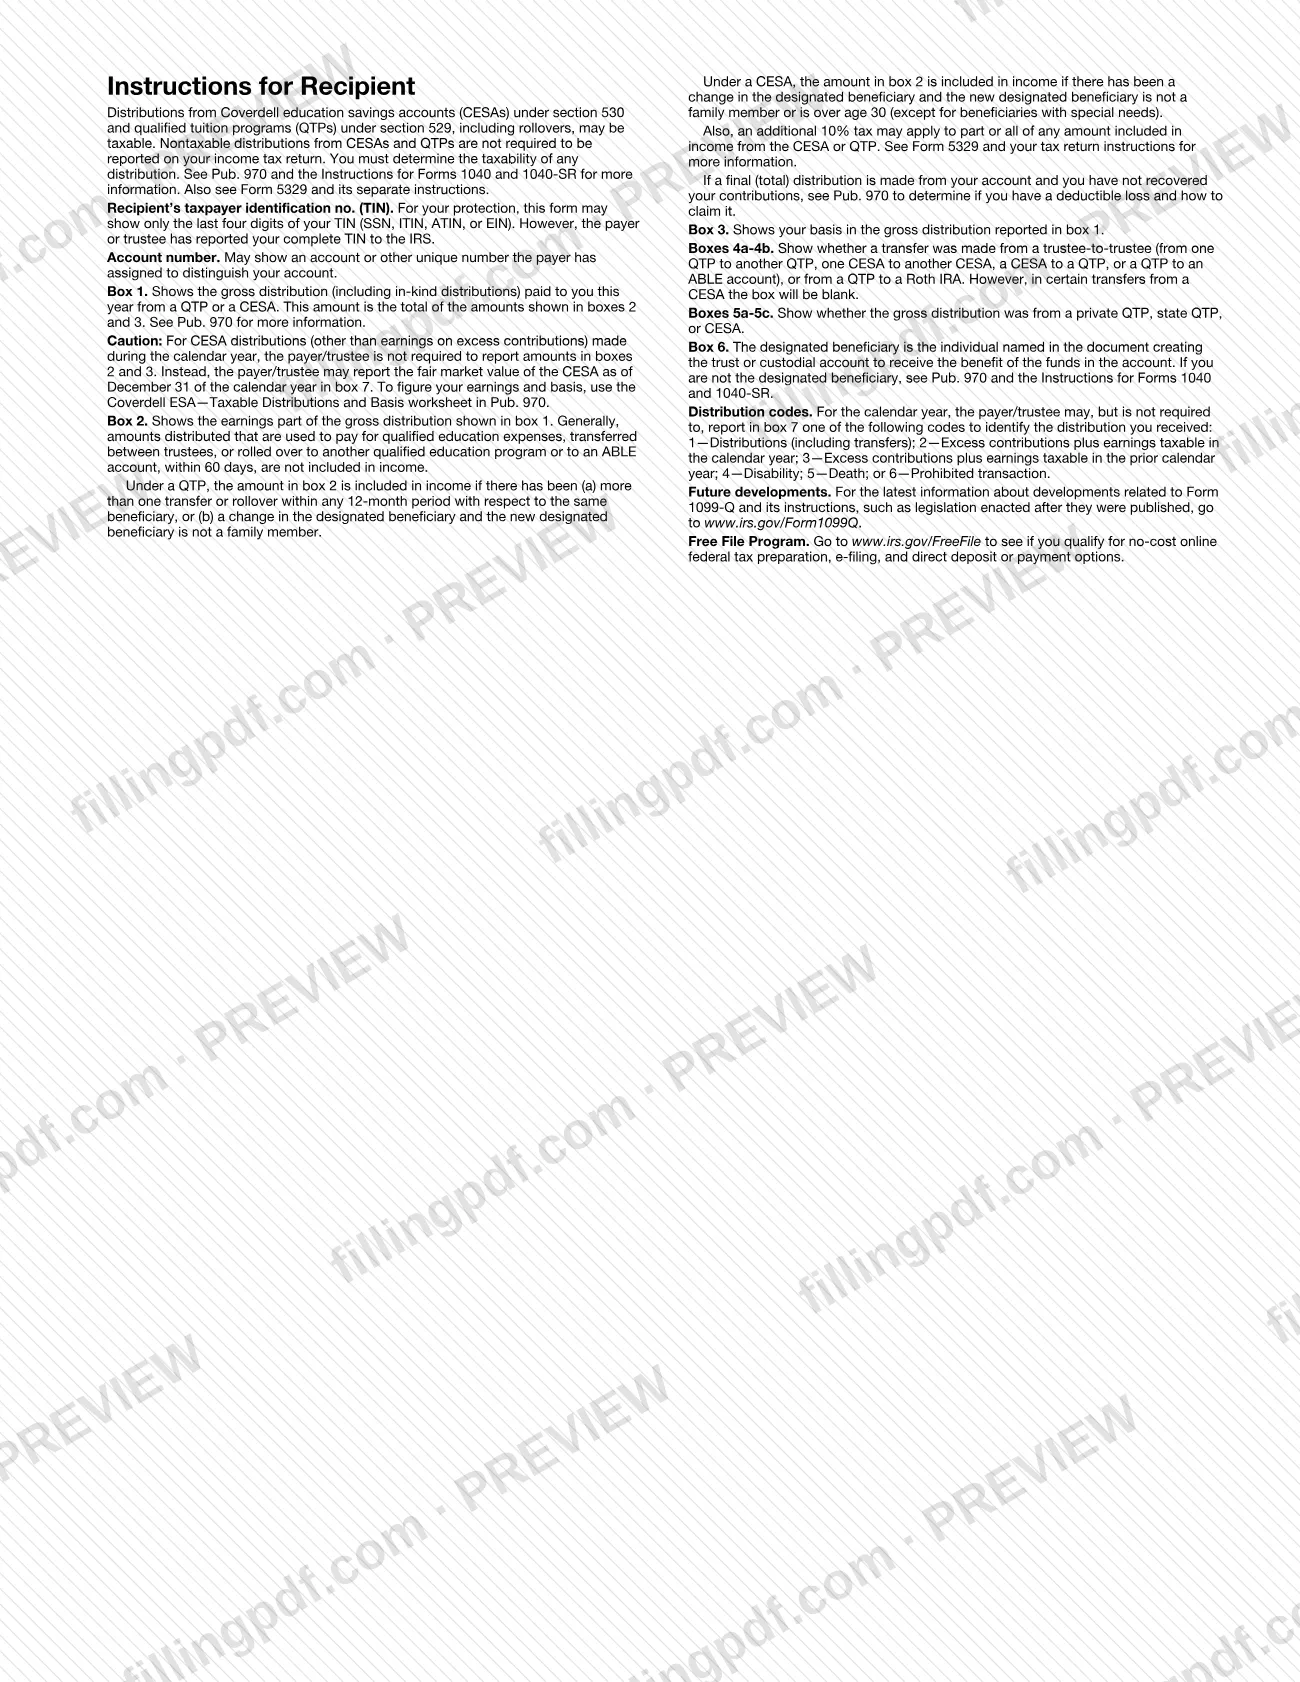
El formulario no determina si una distribución está sujeta a impuestos. El IRS indica a los beneficiarios que determinen por sí mismos si está sujeta a impuestos, utilizando la Pub. 970, las instrucciones para los Formularios 1040 y 1040-SR y el Formulario 5329. Las distribuciones no tributables no tienen que declararse en la declaración de impuestos del beneficiario.
Las instrucciones indican que no se debe presentar el Formulario 1099-Q por un cambio del beneficiario designado de una cuenta QTP cuando el nuevo beneficiario sea un miembro de la familia del beneficiario anterior.
¿Quién tiene que presentar el 1099-Q?
El Formulario 1099-Q lo presenta el pagador o fiduciario, no la persona que recibe el dinero. Las instrucciones del IRS mencionan dos grupos:
- Un funcionario o empleado, o su representante designado, que controle un programa establecido por un estado o una institución educativa elegible y que haya realizado una distribución de un QTP.
- El fiduciario de una ESA Coverdell, por las distribuciones realizadas desde esa cuenta.
Los beneficiarios, que según el caso son el titular de la cuenta o el beneficiario designado, no presentan el formulario. Reciben la Copia B. En el caso de un QTP, el beneficiario designado aparece como beneficiario únicamente cuando la distribución se paga directamente al beneficiario, a una institución educativa elegible para beneficio del beneficiario o mediante una transferencia de fiduciario a fiduciario a una cuenta Roth IRA para el beneficiario; en los demás casos, el beneficiario es el titular de la cuenta. En el caso de una ESA Coverdell, el beneficiario es el beneficiario designado.
No presente el Formulario 1099-Q por un cambio del beneficiario designado de un QTP cuando el nuevo beneficiario sea un familiar del anterior. En el caso de una ESA Coverdell, el nuevo beneficiario debe ser un familiar y tener menos de 30 años, excepto los beneficiarios con necesidades especiales. Las instrucciones enumeran quiénes cuentan como familiares: el cónyuge, los hijos, hijastros, hijos de crianza y sus descendientes, hermanos y sus hijos, padres, sus hermanos y antepasados, padrastros, familiares políticos, el cónyuge de cualquiera de estas personas y cualquier primo hermano.
Cuándo presentar el 1099-Q
Presente el Formulario 1099-Q por el año calendario en que usted, como funcionario del QTP o fiduciario de la ESA Coverdell, haya realizado una distribución; el formulario se completa para el «año calendario» y también se debe entregar una copia a cada beneficiario. Las instrucciones del Formulario 1099-Q no repiten las fechas límite y remiten a las Instrucciones generales actuales para ciertas declaraciones informativas para saber cuándo y dónde presentar, qué declaraciones entregar a los beneficiarios y cómo presentar declaraciones corregidas y anuladas.
En las instrucciones del propio formulario aparecen dos reglas sobre los plazos. En una transferencia de fiduciario a fiduciario entre programas educativos calificados, el programa que realiza la distribución debe entregar al beneficiario una declaración de la parte de ganancias dentro de los 30 días posteriores a la distribución o antes del 10 de enero, lo que ocurra primero. Se presenta un Formulario 1099-Q por separado para cada transferencia de fiduciario a fiduciario. Las instrucciones son una revisión de uso continuo para el año tributario 2025 y los años posteriores, hasta que se emita una nueva revisión.
Documentos que necesitas
- Formulario 1096, impreso desde el sitio web del IRS, para acompañar la Copia A en blanco y negro cuando un contribuyente con un volumen bajo de beneficiarios presenta el Formulario 1099-Q en papel. No se necesita para la presentación electrónica a través de IRIS.
Cómo rellenar el 1099-Q
Indique el estado y el año del formulario
Deje vacías las casillas VOID y CORRECTED en un formulario original; marque CORRECTED solo cuando esté corrigiendo uno que ya presentó. Ingrese el año calendario junto a For calendar year.
Ingrese la información del pagador o fiduciario
Para un QTP, ingrese el nombre y el EIN del QTP; si un programa estatal usa el EIN del estado, indique el estado en la primera línea del nombre y el programa en la segunda. Para una ESA Coverdell, ingrese el nombre y el EIN del fiduciario, además de la dirección y el número de teléfono.
Ingrese los datos del beneficiario
Ingrese el nombre, el TIN y la dirección del beneficiario. Para un QTP, indique al beneficiario designado solo si el pago se le hizo directamente, a una institución educativa elegible para su beneficio o a una cuenta Roth IRA para él; en los demás casos, indique al titular de la cuenta. Para una ESA Coverdell, indique al beneficiario designado.
Agregue el número de cuenta
Ingrese el número de cuenta. Es obligatorio cuando presenta más de un Formulario 1099-Q para un beneficiario que tiene varias cuentas, y el IRS lo recomienda en todos los formularios.
Ingrese la distribución bruta
En la casilla 1, ingrese la distribución bruta pagada este año, en efectivo o en especie, incluidos los créditos de matrícula, vales de pago, exenciones y reembolsos. Debe ser igual a la suma de las casillas 2 y 3.
Ingrese las ganancias en la casilla 2
Calcule las ganancias usando la proporción de ganancias descrita en las instrucciones. Ingrese cero si no hay ganancias, o si hay una pérdida y no es el último año de distribuciones.
Ingrese la base en la casilla 3
Si puede determinar la base, ingrese la base incluida en la casilla 1. El importe de la casilla 3 debe ser igual a la casilla 1 menos la casilla 2.
Marque el tipo de transferencia
Marque 4a para una transferencia directa de fiduciario a fiduciario entre QTP, de un QTP a una cuenta ABLE o entre ESA Coverdell, o de una ESA Coverdell a un QTP. Marque 4b para una transferencia de un QTP a una cuenta Roth IRA para el beneficiario del QTP.
Indique el origen de la distribución
Marque 5a para un QTP privado establecido por una o más instituciones educativas privadas elegibles, 5b para un QTP estatal o 5c para una ESA Coverdell.
Marque la casilla 6 si corresponde
Marque la casilla 6 si el beneficiario no es el beneficiario designado del QTP o de la ESA Coverdell.
Complete la casilla 7 si corresponde
Para una ESA Coverdell sin ganancias informadas, ingrese el FMV al final del año y añada la etiqueta «FMV». También puede ingresar un código de distribución, del 1 al 6, como el 1 para distribuciones o el 4 para discapacidad.
Revise y descargue el PDF
Compruebe que las casillas 1 a 3 sumen correctamente y que los TIN, así como las casillas de transferencia y origen, sean correctos. Luego descargue o imprima el PDF completado desde FillingPDF y preséntelo según se describe en «Cómo presentarlo».
Cómo presentar el 1099-Q
Los pagadores y fiduciarios pueden presentar el Formulario 1099-Q electrónicamente a través del Sistema de Recepción de Declaraciones Informativas (IRIS) del IRS, o en papel cuando las instrucciones del IRS lo permitan.
- Portal del contribuyente de IRIS: sistema gratuito basado en la web para hasta 100 declaraciones a la vez, ingresadas manualmente o cargadas como archivo .csv. Requiere un Código de control del transmisor (TCC) de IRIS de 5 dígitos. Consulte IRS.gov/IRIS.
- Aplicación a aplicación (A2A) de IRIS: para software o servicios de terceros, hasta 100 MB a la vez. Requiere un TCC de IRIS A2A, un ID de cliente de API, un paquete de esquema y transmisiones satisfactorias mediante el Sistema de pruebas de garantía.
- En papel: debido al volumen muy bajo de Formularios 1099-Q en papel, el IRS convirtió el formulario a un formato rellenable en línea en IRS.gov/Form1099Q. Un contribuyente con un volumen bajo de beneficiarios que presente en papel puede enviar la Copia A en blanco y negro impresa desde el sitio web del IRS junto con el Formulario 1096, también impreso desde el sitio web del IRS. No se mencionan formularios con tinta roja.
- Copia para el beneficiario: envíe la Copia B al beneficiario o una declaración sustituta aceptable. El TIN del beneficiario puede estar truncado en la copia para el beneficiario, pero nunca en ningún documento presentado ante el IRS.
Si tiene 10 o más declaraciones informativas en total, debe presentarlas electrónicamente a partir del año tributario 2023. Para obtener ayuda con IRIS, llame al 866-937-4130, de lunes a viernes, de 7:30 a. m. a 7 p. m., hora del Este. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales del IRS indicados arriba.
Errores comunes que debes evitar
- Ingresar cero en las casillas 2 y 3 para una distribución de una ESA Coverdell cuando no se informan las ganancias y la base; las instrucciones indican que se dejen en blanco y que se informe el FMV al final del año en la casilla 7, con la etiqueta «FMV».
- Ingresar una pérdida en la casilla 2 cuando no es el último año de distribuciones de la cuenta; las instrucciones indican que se ingrese cero, a menos que sea el último año.
- Que la casilla 3 no sea igual a la casilla 1 menos la casilla 2; las instrucciones exigen que la base coincida con esa diferencia cuando se pueda determinar.
- Presentar el Formulario 1099-Q por un cambio del beneficiario designado cuando el nuevo beneficiario sea familiar del anterior.
- Combinar una contribución devuelta a una ESA Coverdell más las ganancias con el resto de la cuenta en un solo formulario; las instrucciones requieren dos Formularios 1099-Q.
- Informar una transferencia de fiduciario a fiduciario en el mismo formulario que otras distribuciones; se presenta un Formulario 1099-Q por separado para cada transferencia de este tipo.
- Truncar el TIN del pagador o fiduciario, o cualquier TIN de documentos presentados ante el IRS; solo se permite truncar en las declaraciones para los beneficiarios y únicamente el TIN del beneficiario.
- Indicar al beneficiario designado como beneficiario de una distribución de un QTP que no se le pagó directamente, a una institución educativa elegible para su beneficio o a su cuenta Roth IRA; en los demás casos se indica al titular de la cuenta.
- Marcar la casilla 4a para una distribución de una ESA Coverdell sin registros que demuestren que fue una transferencia de fiduciario a fiduciario; las instrucciones indican que se deje en blanco.
Preguntas frecuentes
¿Para qué se usa el Formulario 1099-Q?
El Formulario 1099-Q informa las distribuciones de programas de matrícula calificados conforme a la sección 529 y cuentas de ahorro para educación Coverdell conforme a la sección 530. El pagador o fiduciario lo presenta ante el IRS y entrega una copia al beneficiario, en la que se indican la distribución bruta, las ganancias y la base.
¿Quién debe presentar el Formulario 1099-Q?
Debe presentarlo el funcionario o empleado, o su representante designado, que controle un programa establecido por un estado o una institución educativa elegible y haya realizado una distribución de un QTP. El fiduciario de una ESA Coverdell debe presentarlo por las distribuciones de la ESA. El beneficiario de la cuenta no lo presenta.
¿Debo declarar un Formulario 1099-Q en mi declaración de impuestos?
No necesariamente. El formulario indica que las distribuciones no tributables de las ESA Coverdell y los QTP no tienen que declararse en su declaración de impuestos, pero usted debe determinar por sí mismo si están sujetas a impuestos. Consulte la Pub. 970, las instrucciones para los Formularios 1040 y 1040-SR y el Formulario 5329.
¿Cuál es la diferencia entre las casillas 4a y 4b del Formulario 1099-Q?
La casilla 4a informa una transferencia directa de fiduciario a fiduciario, por ejemplo, de un QTP a otro o de un QTP a una cuenta ABLE. La casilla 4b es nueva en la revisión de abril de 2025 e informa una transferencia de un QTP a una cuenta Roth IRA para el beneficiario del QTP.
¿Qué ingreso para una ESA Coverdell si no se informan las ganancias?
Deje en blanco las casillas 2 y 3. No ingrese cero. Informe el valor justo de mercado de la cuenta al final del año en la casilla 7 y añada la etiqueta «FMV».
¿Es obligatorio presentar electrónicamente el Formulario 1099-Q?
Si presenta 10 o más declaraciones informativas en total, debe presentarlas electrónicamente a partir del año tributario 2023. El IRS ofrece IRIS, a través de su Portal del contribuyente o de A2A, para presentar electrónicamente el Formulario 1099-Q.
¿A quién se indica como beneficiario de una distribución de un QTP?
Al beneficiario designado, únicamente si el dinero se le paga directamente, a una institución educativa elegible para su beneficio o mediante una transferencia de fiduciario a fiduciario a una cuenta Roth IRA para él. En todos los demás casos, indique al titular de la cuenta.
¿Puedo rellenar el Formulario 1099-Q en línea en FillingPDF?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta el formulario ni envía copias a los beneficiarios; usted debe hacerlo a través de los canales del IRS, como IRIS o el proceso en papel.
¿Listo para rellenar el 1099-Q?
Rellenar el 1099-Q ahora