
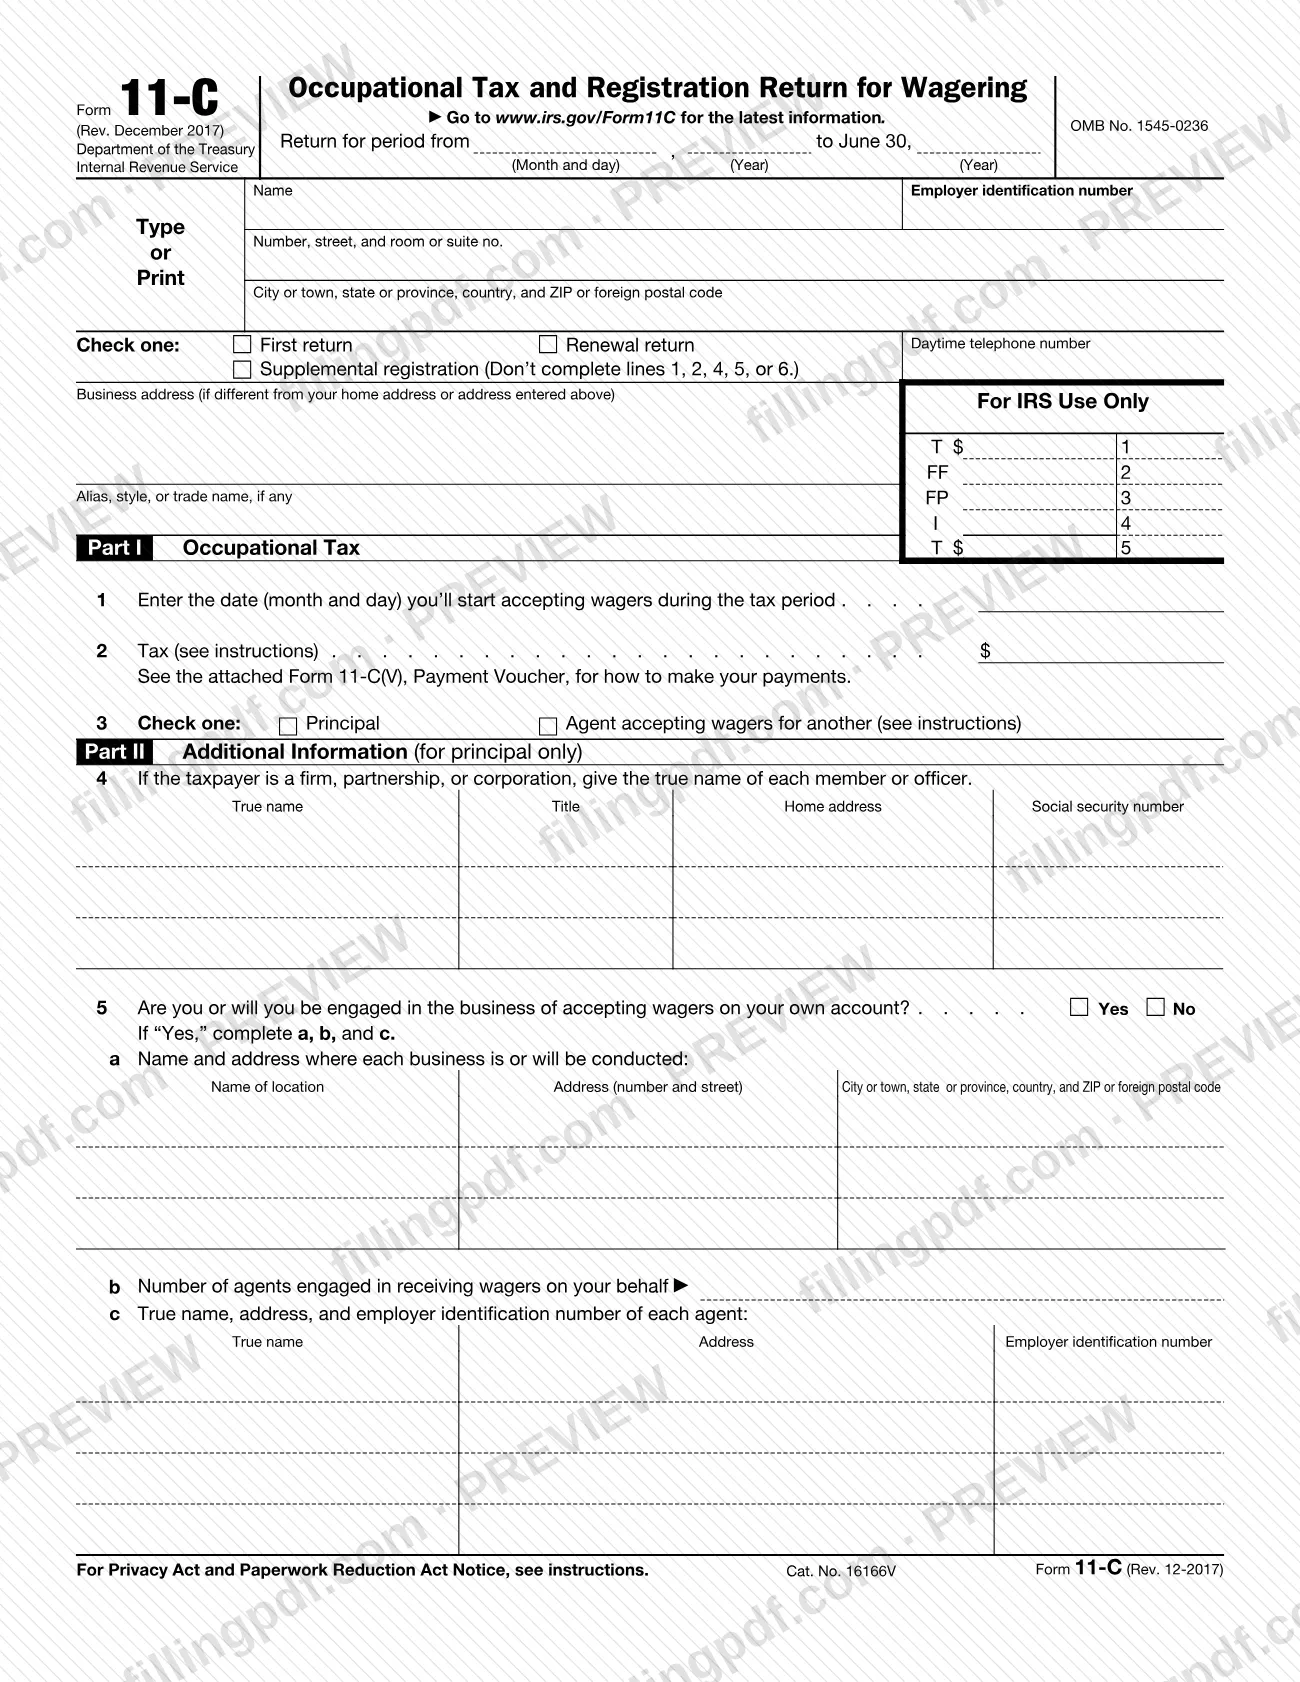
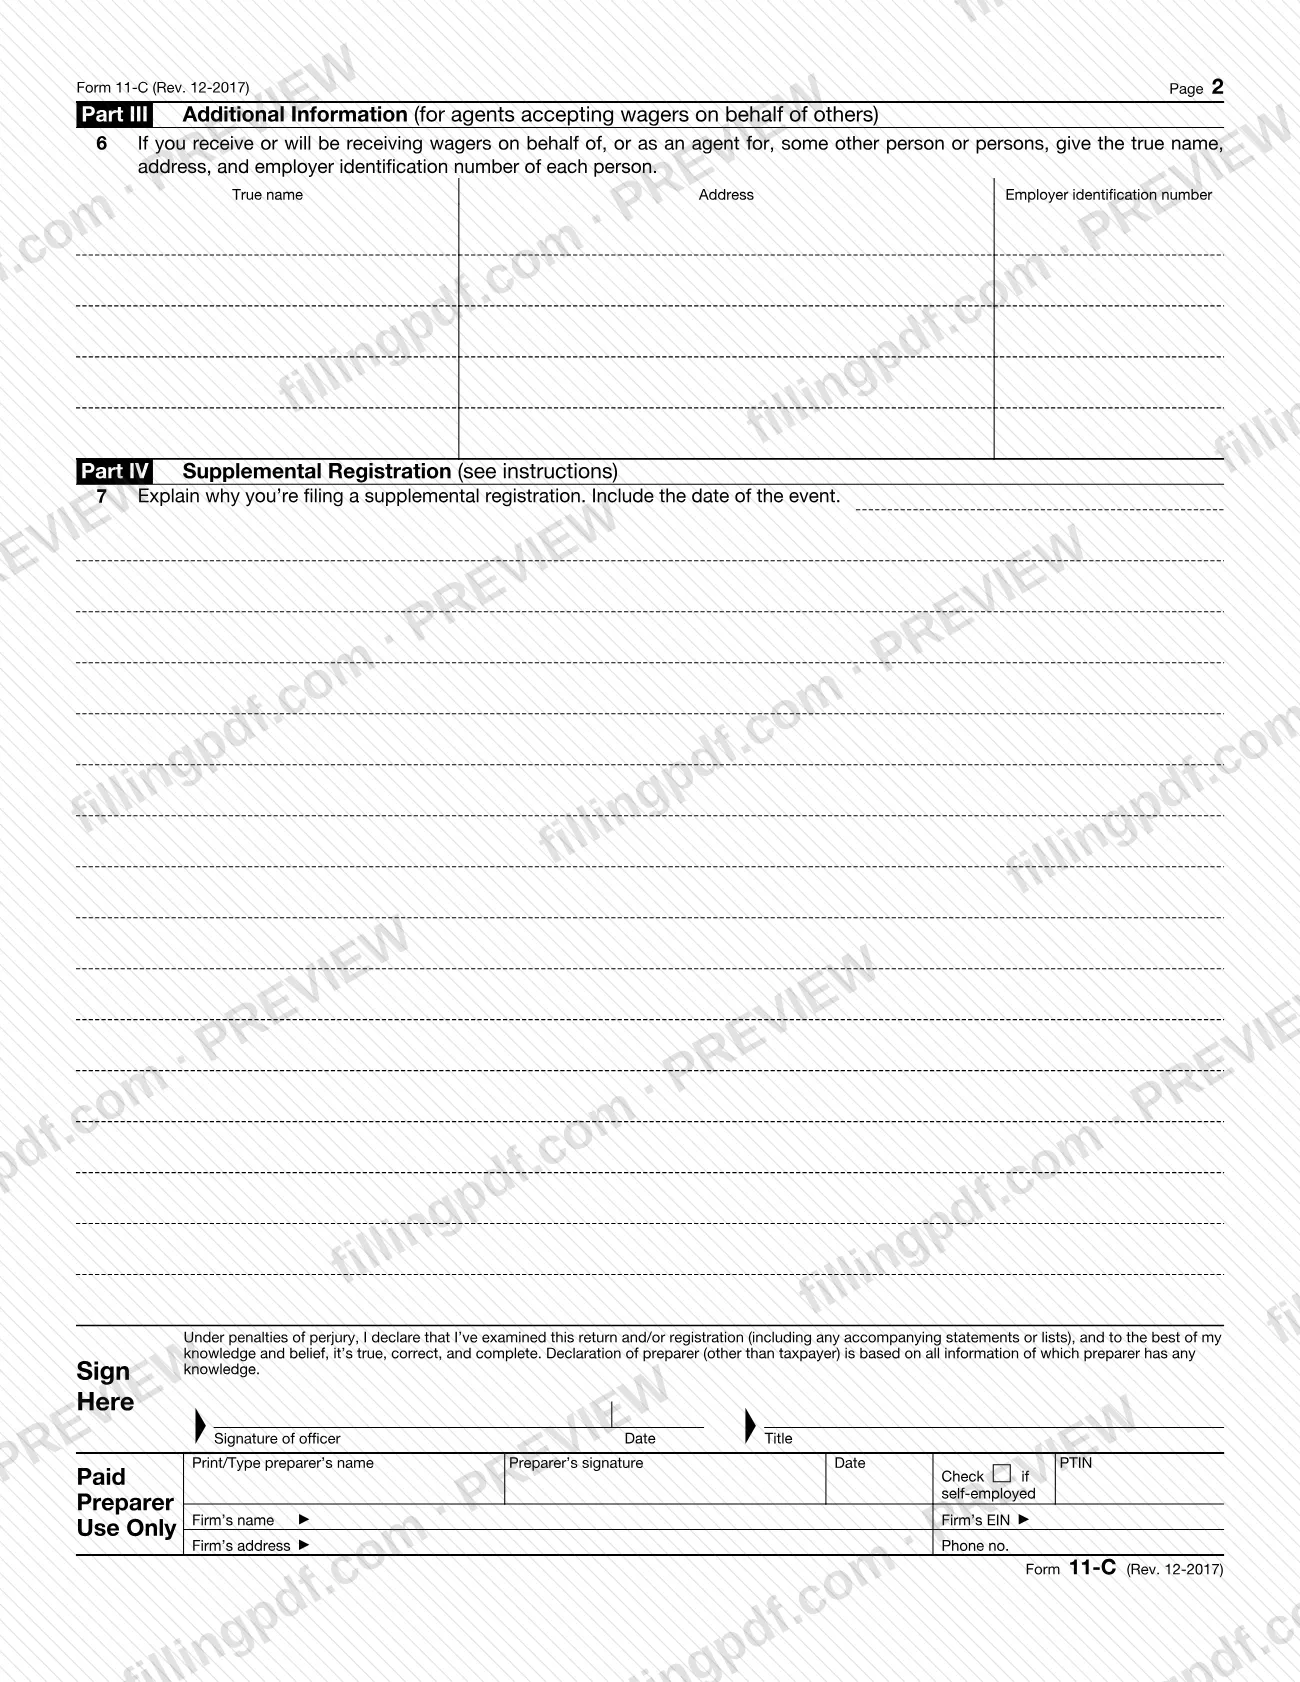
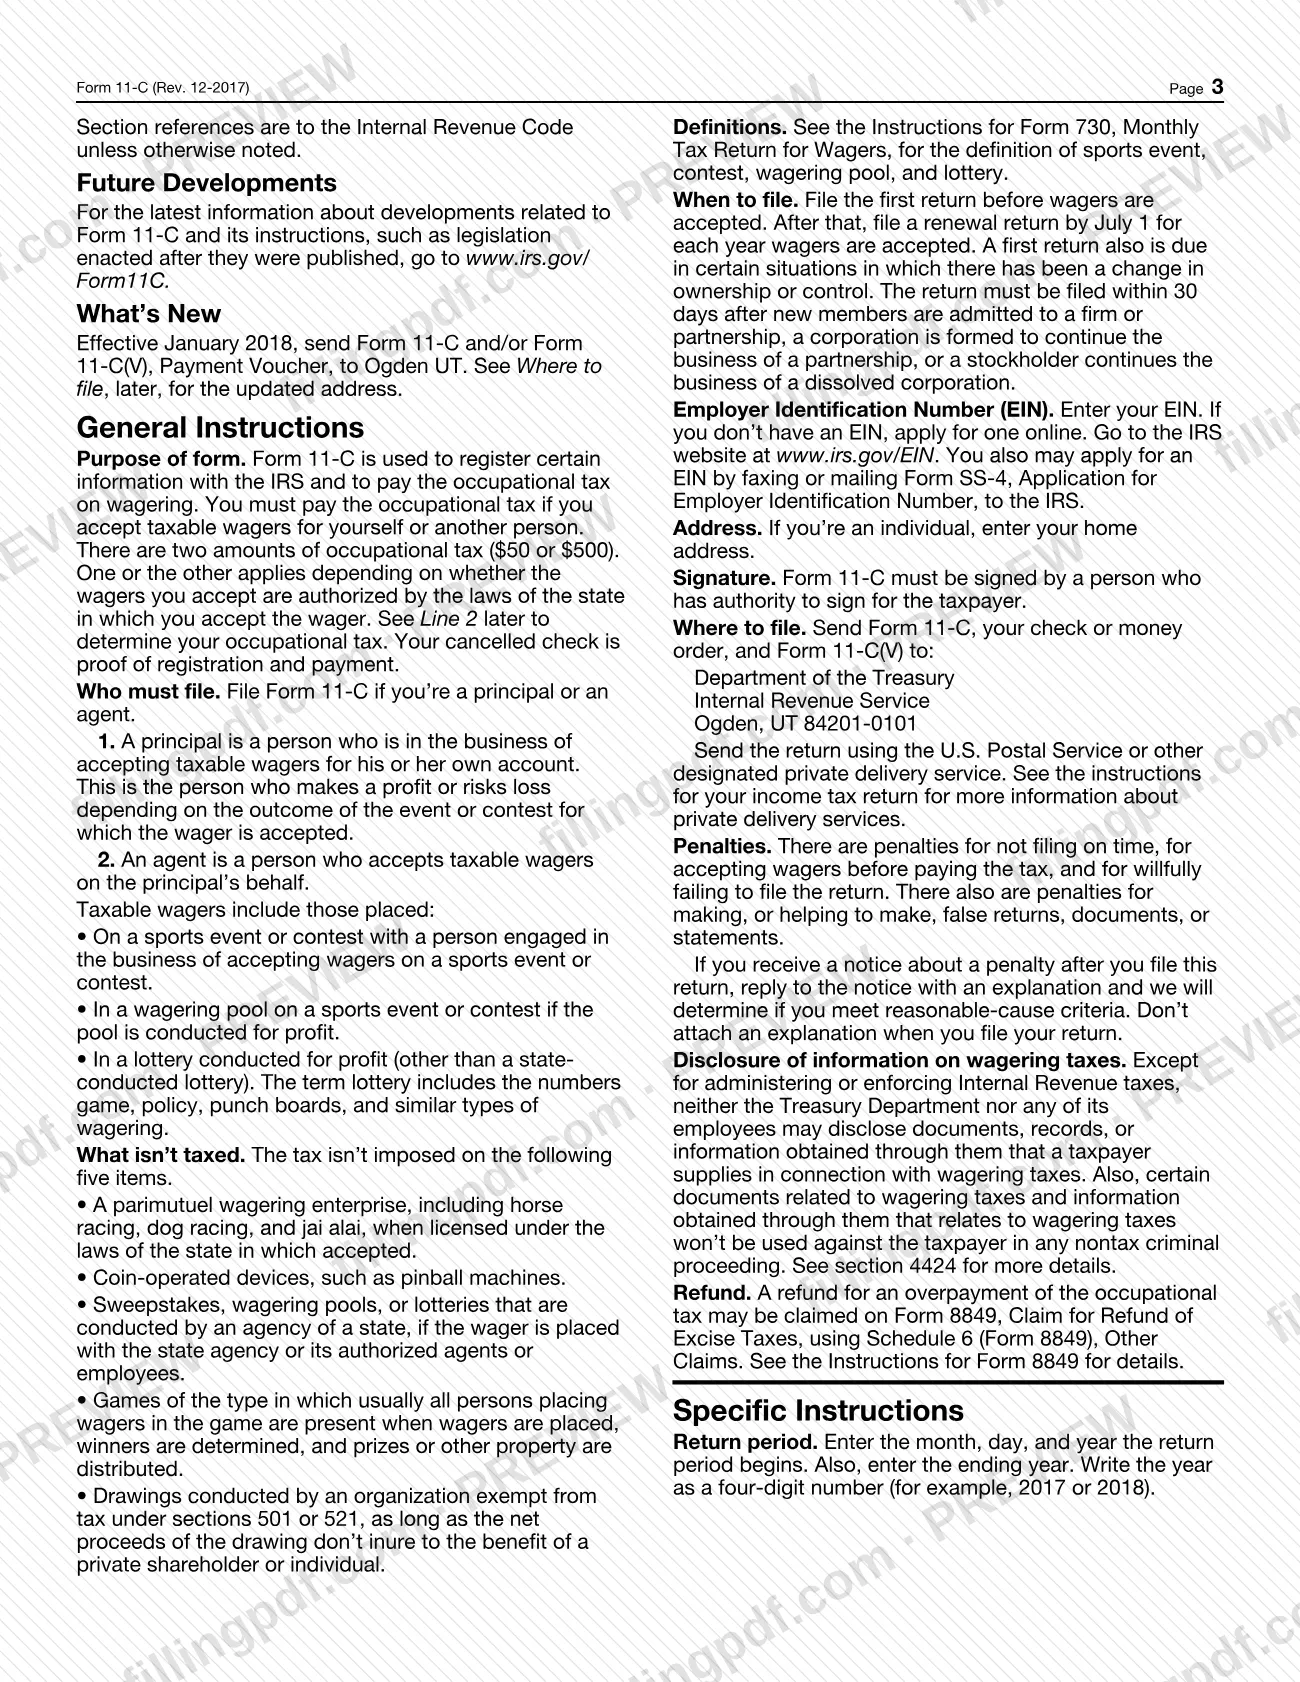
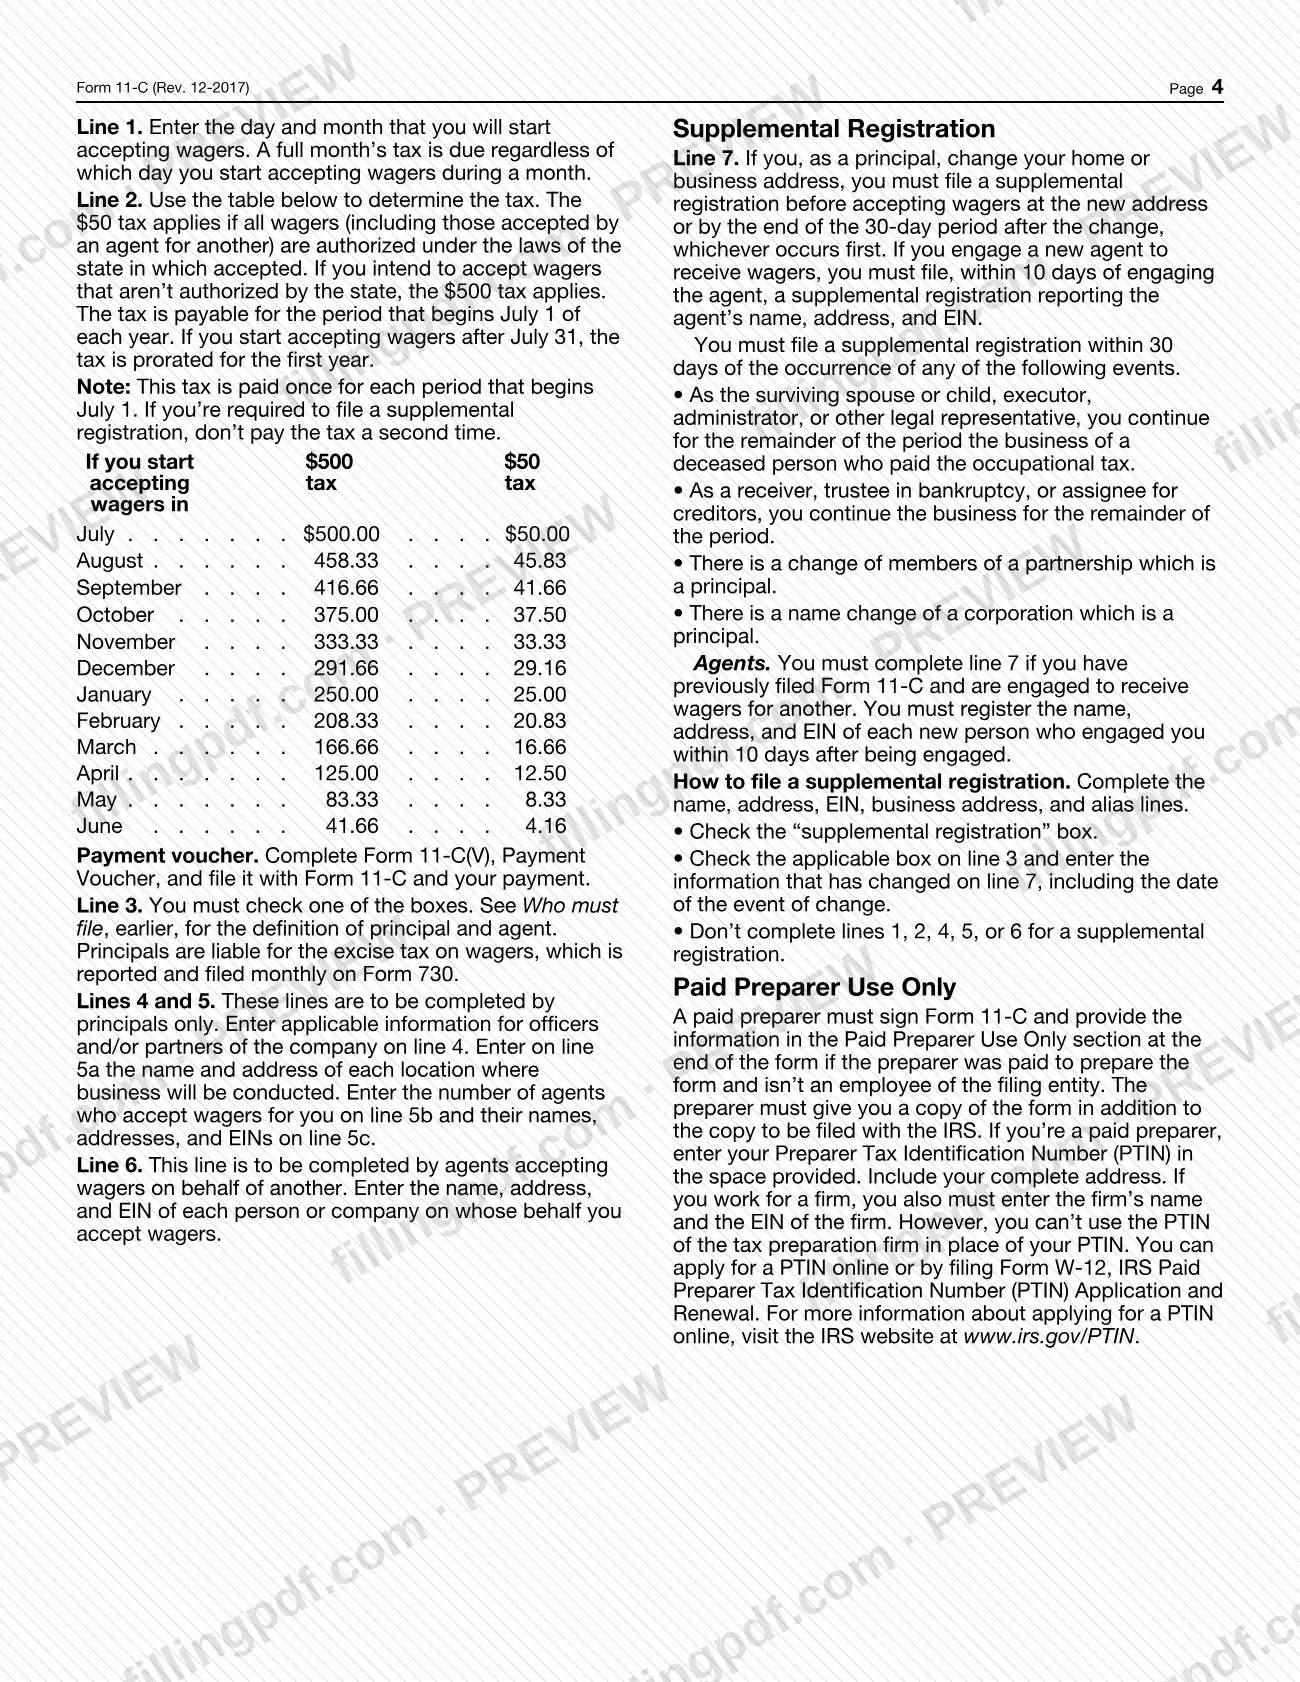
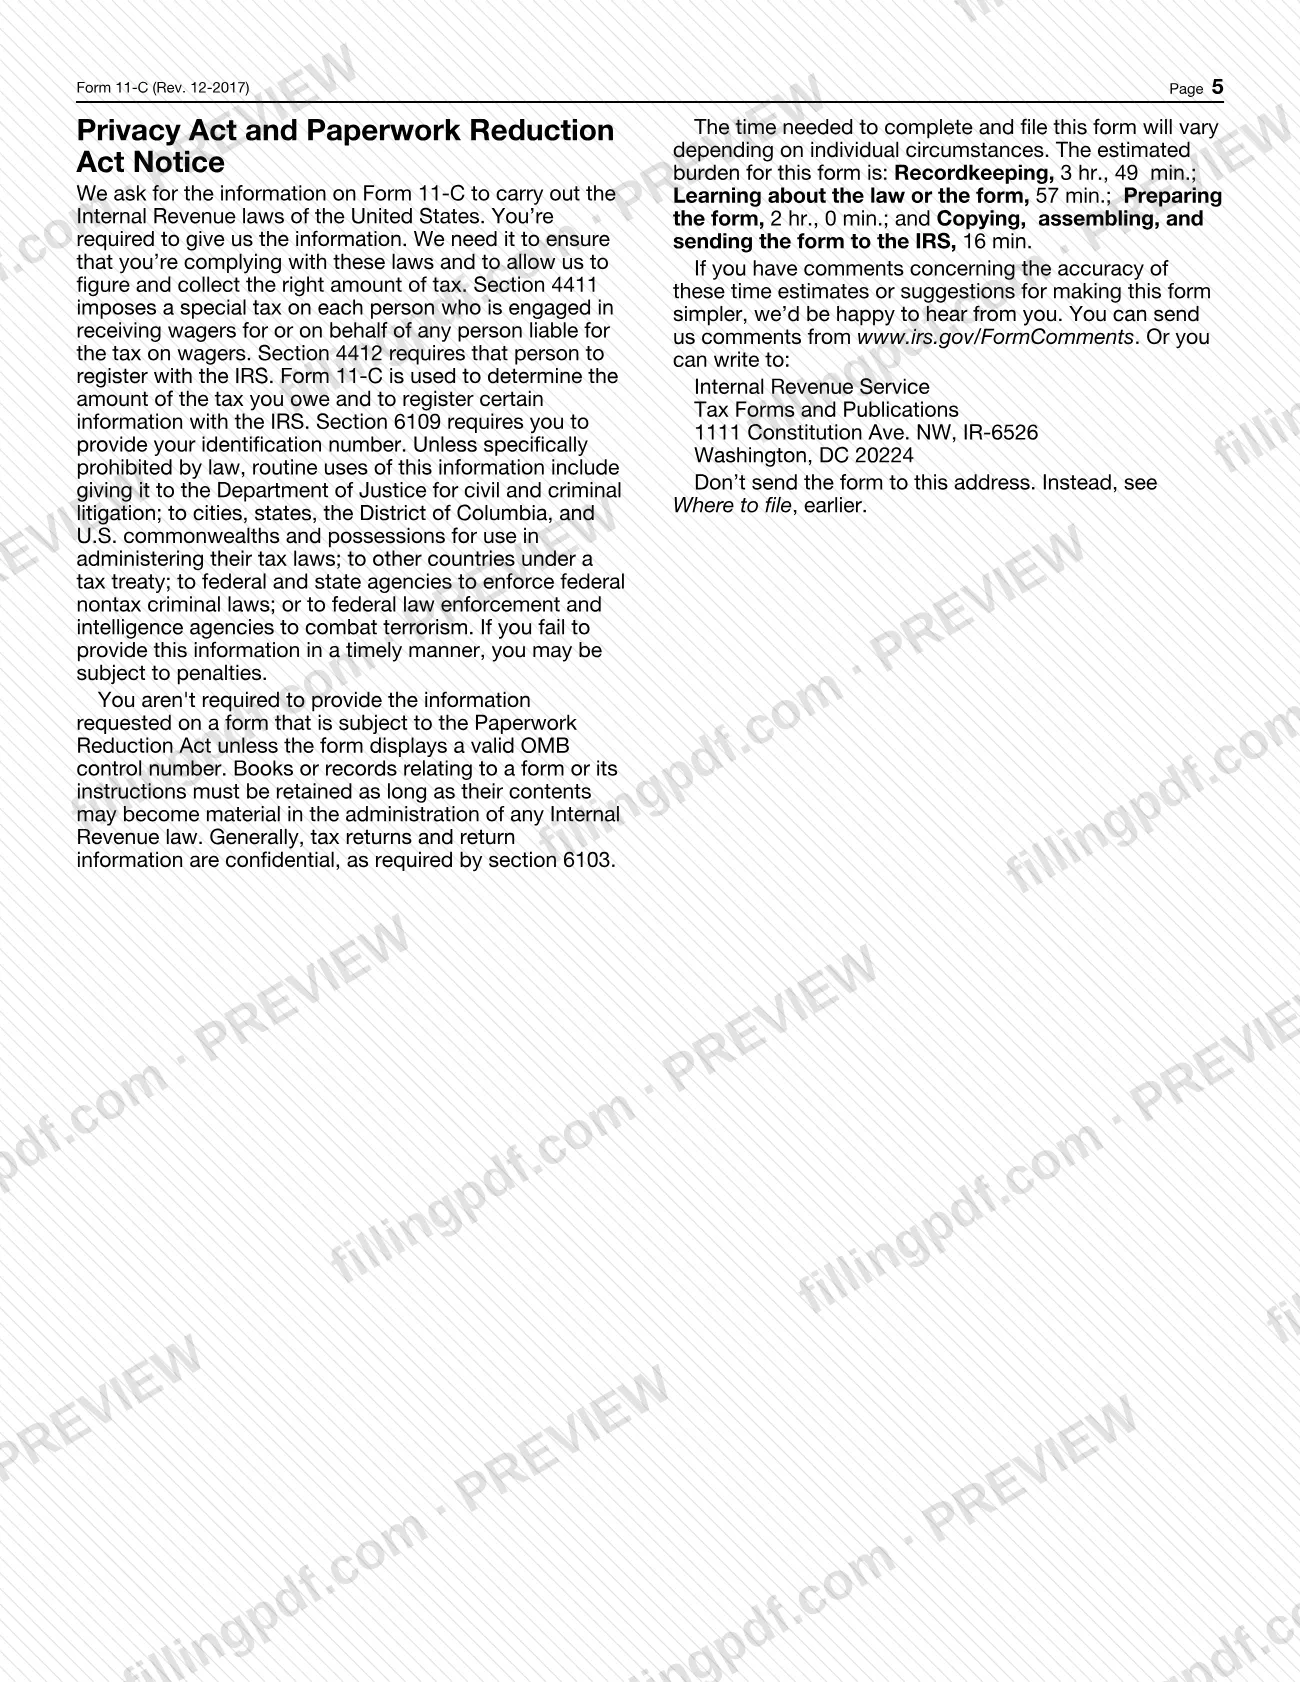
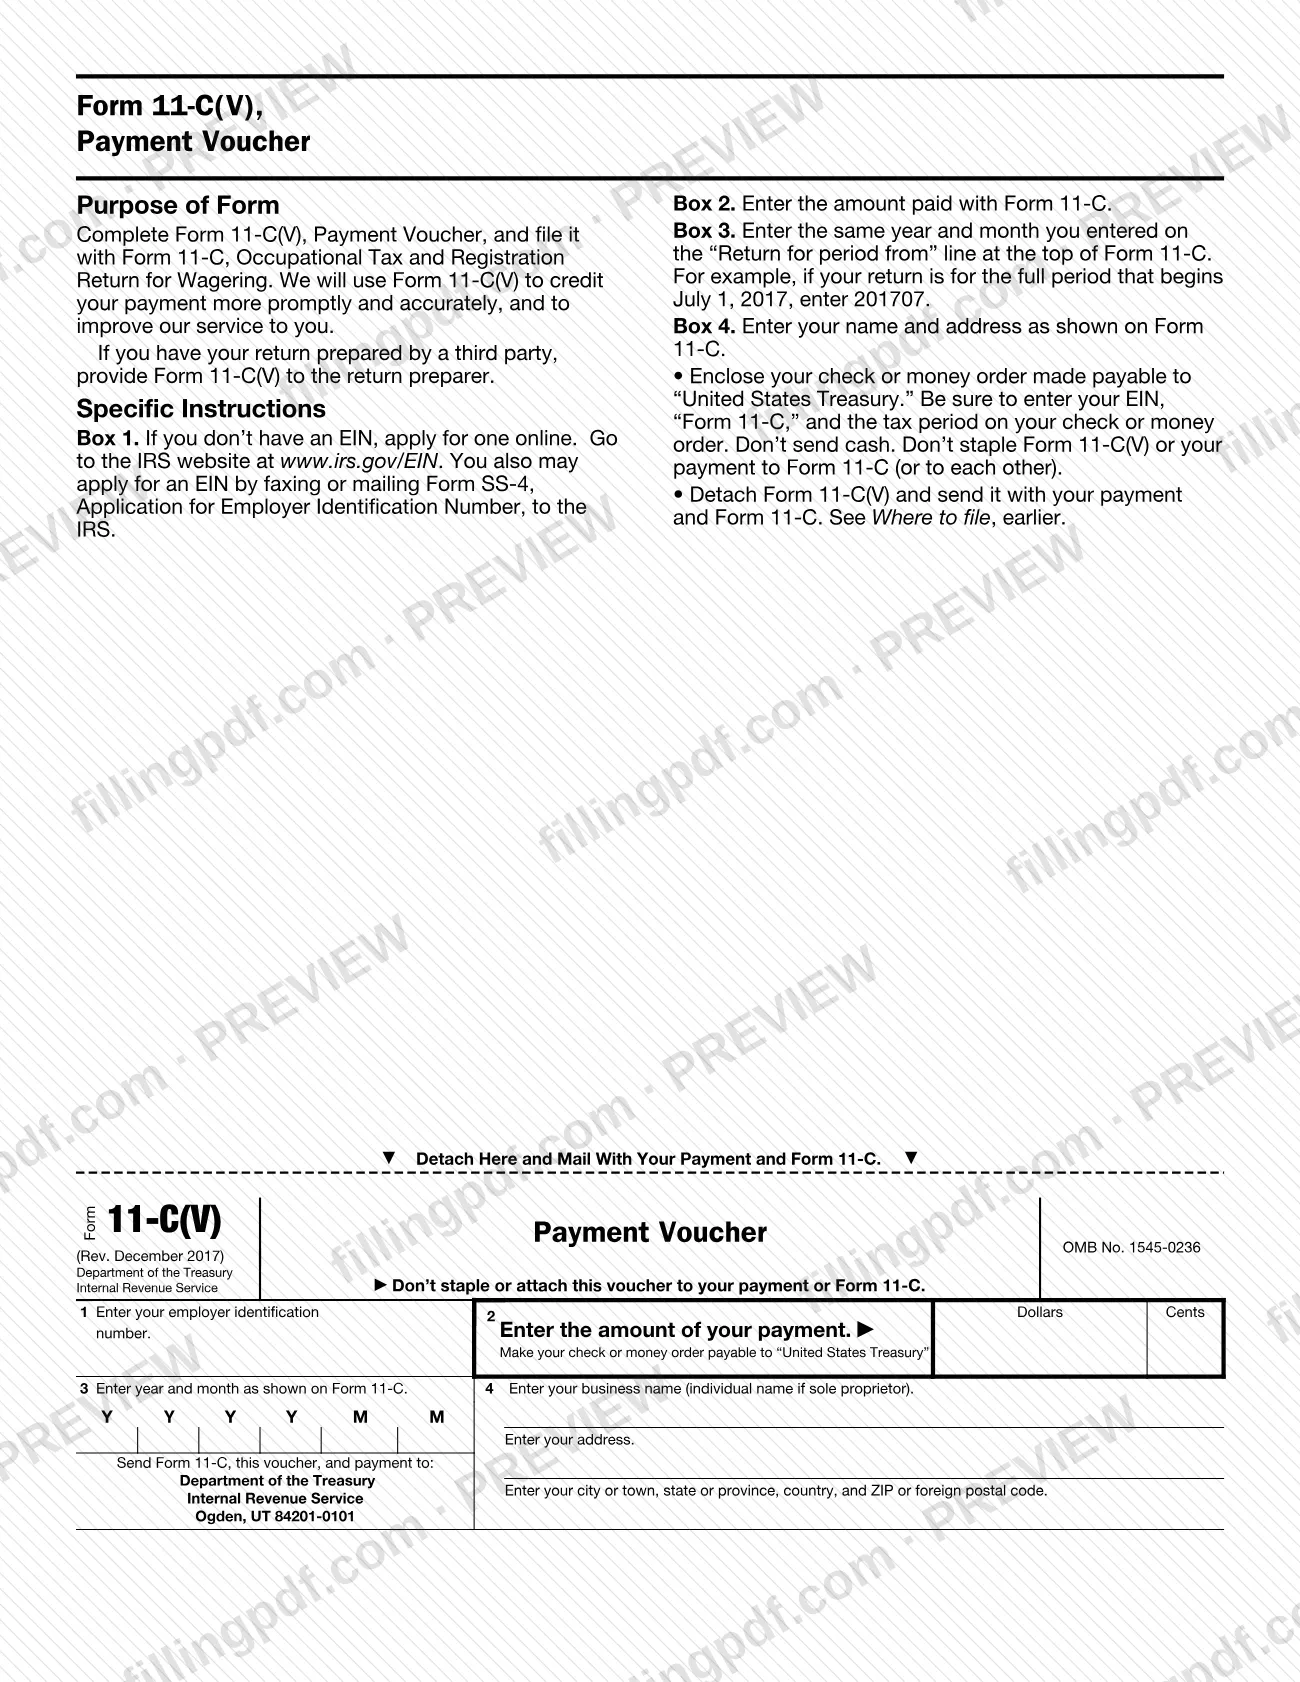
El Formulario 11-C (que a menudo se busca como 11C) es la declaración del Servicio de Impuestos Internos (IRS) que registra a una persona que acepta apuestas sujetas a impuestos y paga el impuesto ocupacional sobre apuestas. Tanto los principales, que aceptan apuestas por cuenta propia, como los agentes, que las aceptan por cuenta de otra persona, lo utilizan. En esta página puede rellenar el Formulario 11-C en línea en FillingPDF y descargar o imprimir el PDF completado. El IRS establece las reglas de presentación, que se resumen a continuación, y publica el formulario y la información más reciente en www.irs.gov/Form11C.
Última actualización
¿Qué es el 11-C?
Formulario 11-C, Declaración de impuestos ocupacionales y registro para apuestas (Occupational Tax and Registration Return for Wagering), es el formulario del IRS que se utiliza para registrar cierta información sobre un negocio de apuestas y pagar el impuesto ocupacional sobre apuestas. Se aplica a toda persona que acepte apuestas sujetas a impuestos por cuenta propia o por cuenta de otra persona.
Hay dos importes del impuesto ocupacional, y el que corresponde depende de si las apuestas que acepta están autorizadas por las leyes del estado en el que las acepta. El impuesto se paga una vez por cada período que comienza el 1 de julio. Su cheque cancelado sirve como comprobante de registro y pago.
Las apuestas sujetas a impuestos incluyen las apuestas hechas sobre un evento o competencia deportiva con una persona que se dedica a aceptar dichas apuestas; las apuestas en un fondo de apuestas sobre un evento o competencia deportiva organizado con fines de lucro; y las apuestas en una lotería organizada con fines de lucro, excepto una lotería organizada por un estado. Las instrucciones enumeran lo que no está sujeto a impuestos, incluidas las empresas de apuestas mutuas autorizadas por la ley estatal, los dispositivos que funcionan con monedas, los sorteos, fondos o loterías de agencias estatales y ciertos sorteos de organizaciones exentas de impuestos.
El formulario tiene cuatro partes: Parte I (impuesto ocupacional), Parte II (información adicional para principales), Parte III (información adicional para agentes) y Parte IV (registro suplementario). Se presenta junto con el Formulario 11-C(V), Comprobante de pago (Payment Voucher). El Formulario 11-C no es la declaración mensual de impuestos sobre consumos específicos: los principales declaran mensualmente el impuesto sobre consumos específicos de las apuestas en el Formulario 730, Declaración mensual de impuestos sobre apuestas.
¿Quién tiene que presentar el 11-C?
Presente el Formulario 11-C si es un principal o un agente que acepta apuestas sujetas a impuestos.
- Principal: persona que se dedica a aceptar apuestas sujetas a impuestos por cuenta propia y que obtiene ganancias o arriesga sufrir pérdidas según el resultado del evento o competencia.
- Agente: persona que acepta apuestas sujetas a impuestos en nombre del principal.
Los principales completan la Parte II (líneas 4 y 5). Los agentes que aceptan apuestas para otras personas completan la Parte III (línea 6). Marque una casilla en la línea 3 para indicar cuál es su caso.
También debe utilizar el formulario para un registro suplementario (Parte IV) si ya se registró y ocurre un cambio que debe declararse, como un nuevo domicilio o dirección comercial, un nuevo agente, un cambio de socios en una sociedad que sea principal, un cambio de nombre de una corporación que sea principal o si continúa un negocio como cónyuge sobreviviente, albacea, síndico, fiduciario en un caso de bancarrota o cesionario en beneficio de los acreedores.
La declaración debe estar firmada por una persona autorizada para firmar en nombre del contribuyente. Un preparador remunerado que no sea empleado de la entidad que presenta la declaración también debe firmar y completar la sección Paid Preparer Use Only (Solo para uso del preparador remunerado).
Cuándo presentar el 11-C
Presente el primer Formulario 11-C antes de aceptar apuestas. Después, presente una declaración de renovación para el 1 de julio de cada año en que se acepten apuestas. El período tributario comienza el 1 de julio y, si comienza a aceptar apuestas después del 31 de julio, el impuesto del primer año se prorratea; se debe el impuesto de un mes completo por el mes en que comience, sin importar el día.
También se debe presentar una primera declaración después de ciertos cambios de propiedad o control, dentro de los 30 días posteriores a la admisión de nuevos socios en una empresa o sociedad, a la formación de una corporación para continuar el negocio de una sociedad o a la continuación del negocio de una corporación disuelta por parte de un accionista.
El registro suplementario tiene sus propios plazos. Un principal que cambia su domicilio o dirección comercial presenta la declaración antes de aceptar apuestas en la nueva dirección o para el final de los 30 días posteriores al cambio, lo que ocurra primero. Se debe informar sobre un nuevo agente dentro de los 10 días posteriores a su contratación. Los eventos enumerados para la Parte IV requieren presentar la declaración dentro de los 30 días. Las instrucciones del IRS describen las sanciones por presentar tarde y por aceptar apuestas antes de pagar el impuesto.
Documentos que necesitas
- Formulario 11-C(V), Comprobante de pago: complételo y preséntelo con el Formulario 11-C y su pago; se utiliza para acreditar su pago.
- Un cheque o giro postal pagadero a "United States Treasury" por el impuesto ocupacional, con su EIN, "Form 11-C" y el período tributario. No se requiere para un registro suplementario, en el que no se vuelve a pagar el impuesto.
Cómo rellenar el 11-C
Indique el período de la declaración
En la parte superior, indique el mes, el día y el año en que comienza el período de la declaración y el año en que termina (el 30 de junio de ese año). Escriba los años con cuatro dígitos.
Indique el nombre, el EIN y la dirección
Escriba a máquina o en letra de molde su nombre, número de identificación del empleador (EIN) y dirección; una persona física debe indicar su domicilio. Si no tiene EIN, solicítelo en www.irs.gov/EIN o con el Formulario SS-4.
Marque el tipo de declaración
Marque una opción: First return (Primera declaración), Renewal return (Declaración de renovación) o Supplemental registration (Registro suplementario). Añada su número de teléfono durante el día, cualquier dirección comercial distinta y cualquier alias, nombre comercial o nombre bajo el cual opera.
Indique la fecha de inicio en la línea 1
Línea 1: indique el mes y el día en que comenzará a aceptar apuestas durante el período tributario. Se debe el impuesto de un mes completo, sin importar el día en que comience.
Calcule el impuesto en la línea 2
Línea 2: utilice la tabla de las instrucciones del IRS. Se aplica el impuesto menor si todas las apuestas están autorizadas por las leyes del estado donde se aceptan; se aplica el impuesto mayor si alguna no lo está.
Marque principal o agente en la línea 3
Marque Principal o Agent accepting wagers for another (Agente que acepta apuestas para otra persona). Debe marcar una casilla.
Complete la Parte II si es principal
Línea 4: indique el nombre verdadero, cargo, domicilio y número de Seguro Social de cada socio o funcionario de una empresa, sociedad o corporación. Línea 5: responda Sí o No; si responde Sí, complete 5a (ubicaciones), 5b (número de agentes) y 5c (nombres, direcciones y EIN de los agentes).
Complete la Parte III si es agente
Línea 6: indique el nombre verdadero, la dirección y el EIN de cada persona para quien recibe apuestas.
Complete la Parte IV para un registro suplementario
Línea 7: explique por qué presenta la declaración e incluya la fecha del evento. Deje en blanco las líneas 1, 2, 4, 5 y 6.
Prepare el Formulario 11-C(V)
Indique su EIN en la casilla 1, el importe del pago en la casilla 2, el año y el mes correspondientes al período de la declaración en la casilla 3 (AAAAMM), y su nombre y dirección en la casilla 4.
Firme, revise y descargue el PDF
Un funcionario o una persona autorizada debe firmar y fechar el formulario; un preparador remunerado completa la sección correspondiente con un PTIN. Revise cada dato y luego descargue o imprima el PDF completado desde FillingPDF. Prepare el paquete descrito en la sección Cómo presentar.
Cómo presentar el 11-C
El Formulario 11-C se presenta por correo, junto con el pago y el Formulario 11-C(V).
- Correo: envíe el Formulario 11-C, su cheque o giro postal y el Formulario 11-C(V) a Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0101. Utilice el Servicio Postal de los Estados Unidos u otro servicio privado de entrega designado; el IRS remite a las instrucciones de la declaración de impuestos sobre los ingresos para obtener detalles sobre los servicios privados de entrega.
- Pago: haga el cheque o giro postal pagadero a "United States Treasury". Escriba su EIN, "Form 11-C" y el período tributario en el cheque o giro. No envíe efectivo.
- Comprobante: desprenda el Formulario 11-C(V) y envíelo junto con el pago y la declaración. No engrape el comprobante ni el pago al Formulario 11-C, ni los engrape entre sí.
- Registro suplementario: no vuelva a pagar el impuesto.
No envíe el formulario por correo a la dirección de Washington, DC, impresa para comentarios sobre el formulario; esa dirección es solo para comentarios. Puede reclamar un pago en exceso del impuesto ocupacional en el Formulario 8849, Solicitud de reembolso de impuestos sobre consumos específicos, usando el Anexo 6 (Formulario 8849). No adjunte una explicación de causa razonable al presentar la declaración; responda a cualquier aviso de sanción. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los medios indicados anteriormente.
Errores comunes que debes evitar
- Engrapar el Formulario 11-C(V) o el pago al Formulario 11-C, o engraparlos entre sí; las instrucciones indican que no debe hacerlo.
- Enviar efectivo en lugar de un cheque o giro postal pagadero a "United States Treasury".
- Enviar la declaración por correo a la dirección de Washington, DC, destinada a comentarios sobre el formulario, en vez de a Ogden, UT 84201-0101.
- Completar las líneas 1, 2, 4, 5 o 6 en un registro suplementario; el formulario indica que no debe hacerlo.
- Volver a pagar el impuesto ocupacional con un registro suplementario; el impuesto se paga una vez por cada período que comienza el 1 de julio.
- Aceptar apuestas antes de pagar el impuesto, situación que las instrucciones enumeran como motivo de sanción.
- Dejar sin marcar la casilla de la línea 3; debe marcar Principal o Agent accepting wagers for another (Agente que acepta apuestas para otra persona).
- Ingresar el PTIN de una empresa de preparación de impuestos en lugar del PTIN del preparador remunerado individual.
- Adjuntar una explicación de causa razonable a la declaración en lugar de responder a un aviso de sanción.
Preguntas frecuentes
¿Para qué se utiliza el Formulario 11-C?
El Formulario 11-C registra ante el IRS a una persona que acepta apuestas sujetas a impuestos y paga el impuesto ocupacional sobre apuestas. Tanto los principales, que aceptan apuestas por cuenta propia, como los agentes, que las aceptan por cuenta de otras personas, lo presentan.
¿Qué formulario 11c buscan las personas?
El formulario 11c es el Formulario 11-C del IRS, Declaración de impuestos ocupacionales y registro para apuestas (Occupational Tax and Registration Return for Wagering) (Rev. December 2017). Es distinto del Formulario 730, la declaración mensual que usan los principales para declarar el impuesto sobre consumos específicos de las apuestas.
¿Cuándo vence el Formulario 11-C?
Presente la primera declaración antes de aceptar apuestas y, después, una declaración de renovación para el 1 de julio de cada año en que se acepten apuestas. Los cambios de propiedad o control, los nuevos agentes y los cambios de dirección tienen plazos más cortos de 10 o 30 días, según se describe en las instrucciones.
¿Adónde envío por correo el Formulario 11-C?
Envíe por correo el Formulario 11-C, su cheque o giro postal y el Formulario 11-C(V) a Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0101, mediante el Servicio Postal de los Estados Unidos u otro servicio privado de entrega designado.
¿Quién es principal y quién es agente en el Formulario 11-C?
Un principal se dedica a aceptar apuestas sujetas a impuestos por cuenta propia y obtiene ganancias o arriesga sufrir pérdidas según el resultado. Un agente acepta apuestas sujetas a impuestos en nombre del principal. Marque una casilla en la línea 3.
¿Qué es un registro suplementario en el Formulario 11-C?
Un registro suplementario informa de un cambio ocurrido después de que usted se registró, como una nueva dirección, un nuevo agente o un cambio de socios. Marque la casilla de registro suplementario, complete la línea 3 y la línea 7, omita las líneas 1, 2, 4, 5 y 6, y no vuelva a pagar el impuesto.
¿Puedo rellenar el Formulario 11-C en línea?
Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF no presenta la declaración ni acepta el pago por usted; debe enviar por correo la declaración, el comprobante y el pago al IRS.
¿Cómo solicito un reembolso del impuesto ocupacional sobre apuestas?
Reclame un pago en exceso del impuesto ocupacional en el Formulario 8849, Solicitud de reembolso de impuestos sobre consumos específicos, utilizando el Anexo 6 (Formulario 8849), Otras reclamaciones. Las instrucciones del Formulario 8849 contienen los detalles.
¿Listo para rellenar el 11-C?
Rellenar el 11-C ahora