
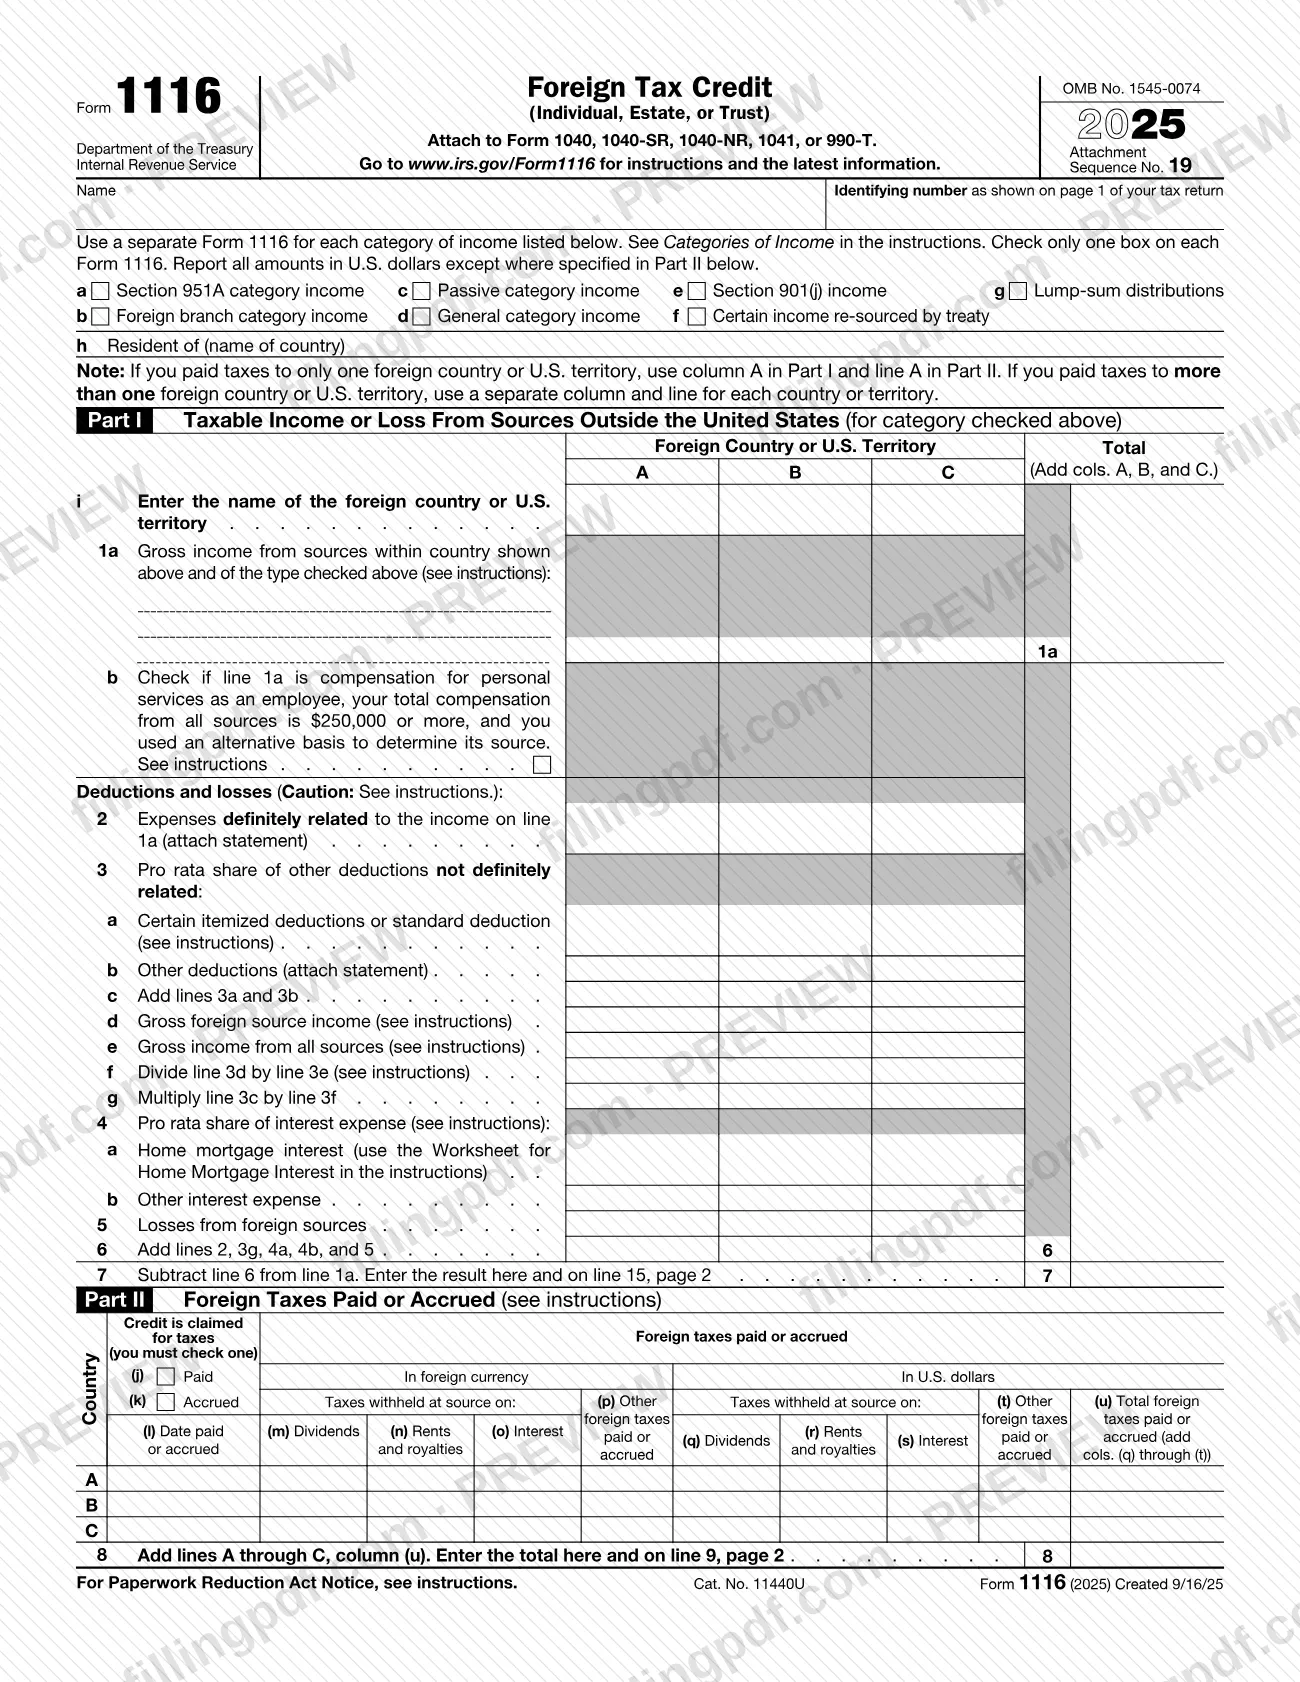
El Formulario 1116, Crédito por impuestos extranjeros (persona física, caudal hereditario o fideicomiso) (Foreign Tax Credit (Individual, Estate, or Trust)), es el formulario del Servicio de Impuestos Internos (IRS) que las personas físicas, los caudales hereditarios y los fideicomisos usan para reclamar un crédito por impuestos sobre ingresos pagados o devengados a un país extranjero o territorio de Estados Unidos. Complete un Formulario 1116 por cada categoría de ingresos y adjúntelo al Formulario 1040, 1040-SR, 1040-NR, 1041 o 990-T. En esta página puede rellenar el Formulario 1116 en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form1116.
Última actualización
¿Qué es el 1116?
Formulario 1116, Crédito por impuestos extranjeros (persona física, caudal hereditario o fideicomiso), es el formulario del IRS que se utiliza para calcular y reclamar el crédito por impuestos extranjeros sobre ingresos, ganancias de guerra y ganancias excedentes pagados o devengados a un país extranjero o territorio de Estados Unidos, y que se adjunta a la declaración de impuestos sobre los ingresos del contribuyente.
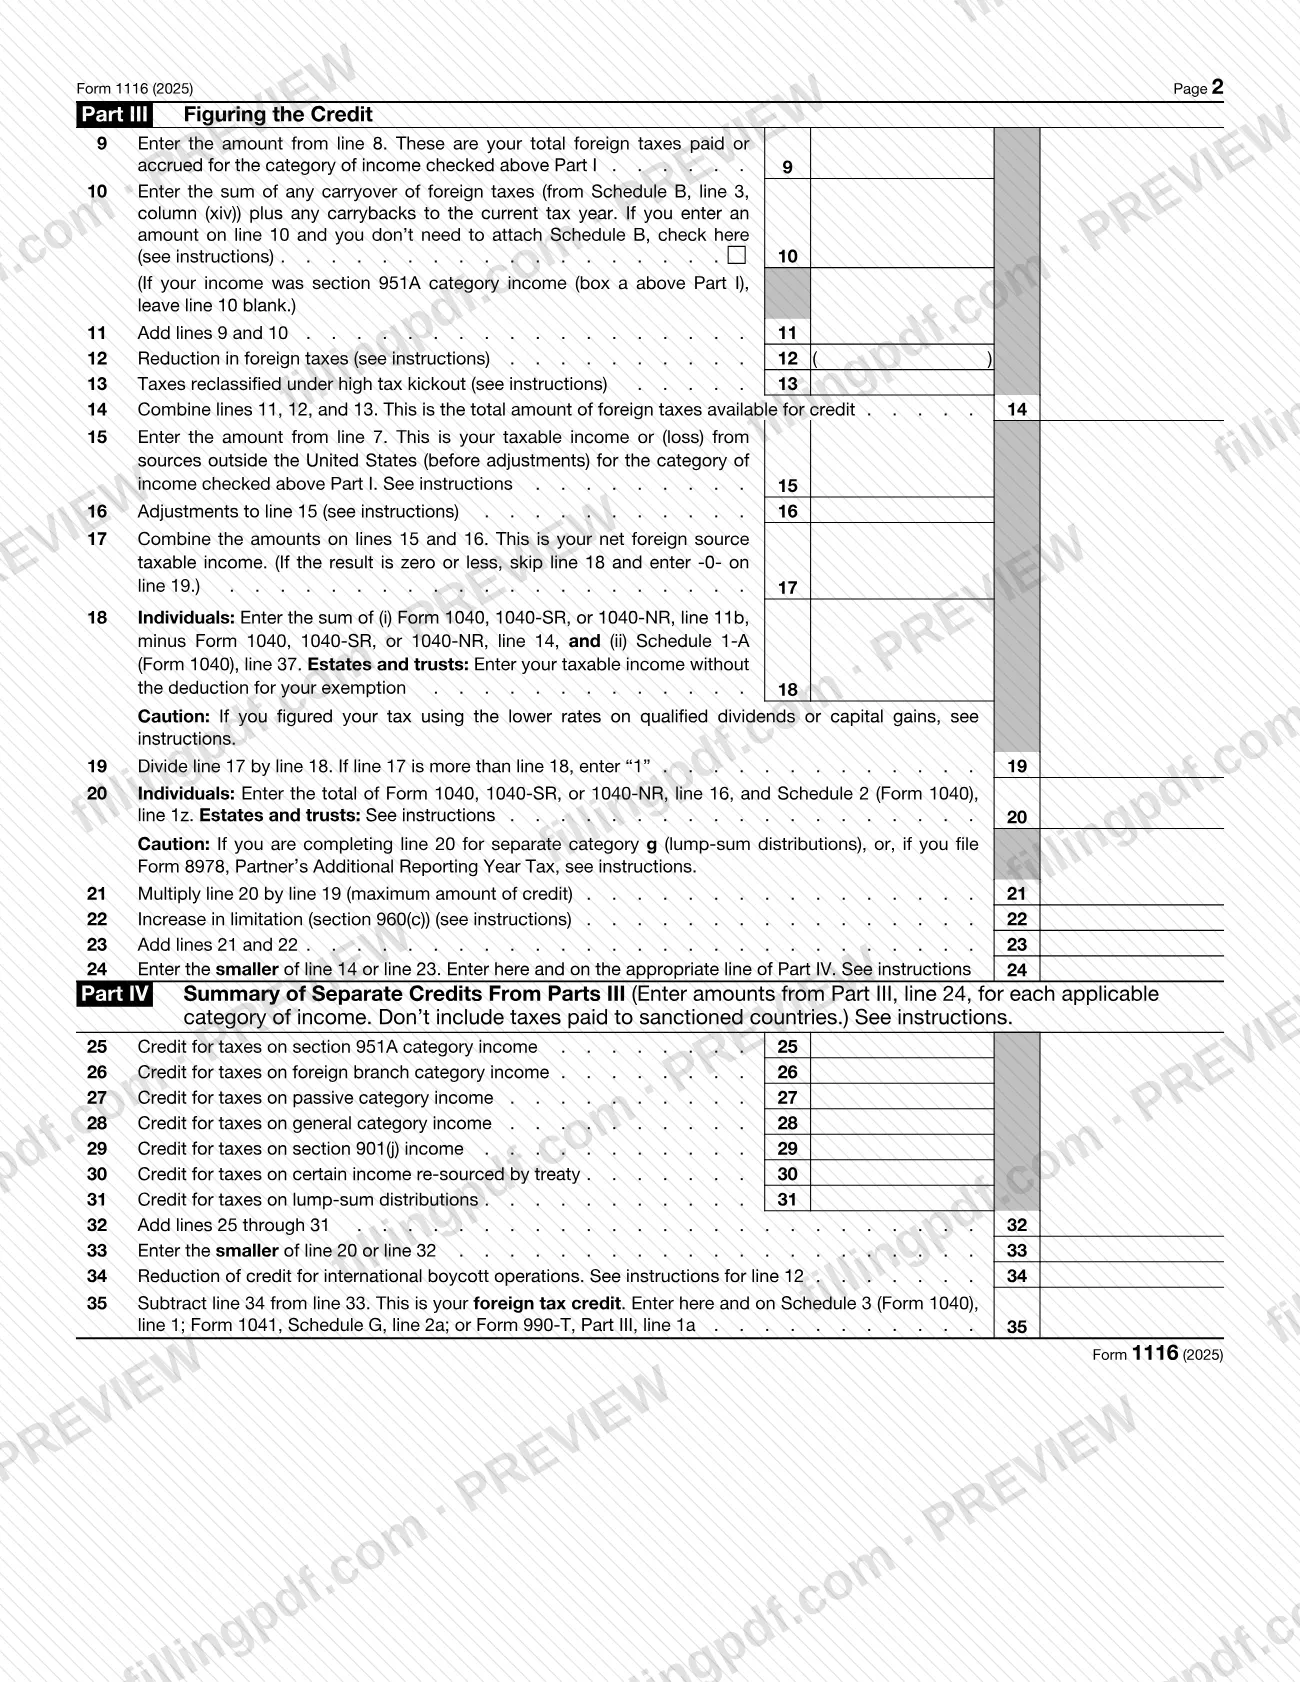
El Servicio de Impuestos Internos (IRS) emite el formulario de 2025 con el OMB No. 1545-0074 (número de secuencia del anexo 19). Tiene cuatro partes. La Parte I informa los ingresos o pérdidas tributables de fuentes fuera de Estados Unidos, después de deducciones y pérdidas. La Parte II enumera los impuestos extranjeros pagados o devengados, país por país. La Parte III calcula el crédito y aplica la limitación que lo establece. La Parte IV resume los créditos separados y determina el crédito final por impuestos extranjeros.
Se necesita un Formulario 1116 separado para cada categoría de ingresos: ingresos de la categoría de la sección 951A, ingresos de la categoría de sucursal extranjera, ingresos de la categoría pasiva, ingresos de la categoría general, ingresos de la sección 901(j), ciertos ingresos cuya fuente se reasigna en virtud de un tratado y distribuciones de suma global. Marque solo una casilla de categoría en cada formulario.
Reclamar el crédito es una alternativa a deducir los impuestos sobre ingresos extranjeros en el Anexo A (Formulario 1040). Entre los anexos y formularios relacionados se encuentran el Anexo B (Formulario 1116) para los arrastres, el Anexo C (Formulario 1116) para los reajustes de impuestos extranjeros y el Formulario 7204 para los impuestos extranjeros en disputa. El Formulario 1116 no se usa para impuestos pagados a las Islas Vírgenes de Estados Unidos (Formulario 8689), y el contribuyente que elige el tratamiento de la sección 962 reclama el crédito en el Formulario 1118. Las instrucciones de 2025 añaden que ahora deben completarse las líneas 25 a 32 de la Parte IV incluso si presenta un solo Formulario 1116.
¿Quién tiene que presentar el 1116?
Presente el Formulario 1116 si es una persona física, un caudal hereditario o un fideicomiso que pagó o devengó ciertos impuestos a un país extranjero o territorio de Estados Unidos y desea reclamar el crédito por impuestos extranjeros. Las instrucciones del IRS primero preguntan si puede acogerse a la elección para reclamar el crédito sin presentar el formulario.
Es posible que no necesite el formulario. La elección está disponible solo si se cumplen todas estas condiciones:
- todos sus ingresos brutos de fuente extranjera fueron ingresos de categoría pasiva;
- los ingresos y los impuestos extranjeros correspondientes se le informaron en una declaración de información de un beneficiario calificado, como el Formulario 1099-DIV o el Formulario 1099-INT;
- el total de sus impuestos extranjeros que dan derecho al crédito está dentro del límite monetario indicado en las instrucciones.
Los caudales hereditarios y los fideicomisos no pueden hacer esta elección.
Exclusiones y casos especiales:
- No use el Formulario 1116 para impuestos pagados a las Islas Vírgenes de Estados Unidos; use el Formulario 8689.
- Por lo general, los extranjeros no residentes no pueden reclamar el crédito. Se aplican excepciones si fue residente de Puerto Rico durante todo el año tributario o si pagó impuestos sobre ingresos de fuente extranjera efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos.
- Si hace la elección de la sección 962, reclama en el Formulario 1118 el crédito basado en los impuestos de su corporación extranjera controlada. Aun así, presente el Formulario 1116 por los impuestos aplicados a distribuciones de ganancias incluidas anteriormente en los ingresos y por otros impuestos extranjeros que haya pagado o devengado.
Cuándo presentar el 1116
Presente el Formulario 1116 junto con la declaración de impuestos sobre los ingresos del año en que reclama el crédito; no tiene una fecha límite independiente y se presenta con el Formulario 1040, 1040-SR, 1040-NR, 1041 o 990-T. Por lo general, el crédito se reclama en el año en que pagó o devengó los impuestos extranjeros, según su método contable. Si informa según el método de efectivo, puede elegir los impuestos devengados marcando la casilla Accrued en la Parte II de una declaración original presentada a tiempo, no en una declaración enmendada. Una vez que elija esta opción, reclama los impuestos extranjeros en el año en que se devenguen en todas las declaraciones futuras.
Puede hacer o cambiar una elección entre el crédito y la deducción dentro de los períodos de limitación indicados en las instrucciones: antes de que termine el período de 10 años conforme a la sección 6511(d)(3) para reclamar un crédito, o el período estándar de 3 años conforme a la sección 6511(a) para reclamar una deducción. Por lo general, los impuestos extranjeros no utilizados pueden retrotraerse 1 año y arrastrarse 10 años; los ingresos de la categoría de la sección 951A no admiten arrastres. Después de un reajuste de impuestos extranjeros, como el reembolso de un impuesto extranjero, por lo general debe presentar una declaración enmendada con un Formulario 1116 revisado.
Documentos que necesitas
- Una declaración que enumere los gastos separados incluidos en la línea 2 (gastos claramente relacionados con los ingresos extranjeros de la línea 1a).
- Una declaración que enumere los gastos separados incluidos en las líneas 3a y 3b (parte proporcional de otras deducciones).
- El Anexo B (Formulario 1116) para cada categoría aplicable, si anota un arrastre de impuestos extranjeros en la línea 10 o generó un arrastre de impuestos extranjeros en el año en curso.
- El Anexo C (Formulario 1116) para cada categoría aplicable, para informar los reajustes de impuestos extranjeros que ocurrieron en el año en curso y corresponden a años anteriores.
- El Formulario 7204, solo si elige reclamar un crédito provisional por impuestos sobre ingresos extranjeros en disputa.
- Una declaración para la línea 1b, solo si marca la casilla porque usó una base alternativa para determinar la fuente de la compensación de empleados; las instrucciones enumeran los detalles que debe incluir.
- Una explicación detallada de cómo calculó el tipo de cambio, si tuvo que convertir de moneda extranjera.
- Una declaración detallada de su cálculo en la línea 16, si tiene más de un ajuste a la línea 15.
- Una declaración que muestre cómo calculó la reducción por operaciones de boicot internacional, si corresponde la línea 34 (con el Formulario 5713 según lo exigen las instrucciones).
- Una declaración que identifique los impuestos, si reclama impuestos adicionales derivados de una auditoría extranjera o presenta una declaración enmendada que refleje un reembolso de impuestos extranjeros.
Cómo rellenar el 1116
Anote el nombre, la identificación y la categoría
Anote su nombre y el número de identificación que aparece en la página 1 de su declaración de impuestos. Marque solo una casilla, de la a a la g, para la categoría de ingresos de este formulario, y anote su país de residencia en la línea h, si corresponde.
Identifique el país y los ingresos brutos
En la línea i, anote el país extranjero o territorio de Estados Unidos, uno por columna (A, B, C). En la línea 1a, anote los ingresos brutos de ese país del tipo marcado, y marque la línea 1b solo si se aplican las condiciones de compensación indicadas en las instrucciones.
Anote las deducciones en las líneas 2 a 5
Línea 2: gastos claramente relacionados con los ingresos de la línea 1a, con una declaración adjunta. Líneas 3a a 3g: su parte proporcional de otras deducciones, incluida la deducción estándar en la línea 3a si no detalla las deducciones; la línea 3f es la línea 3d dividida entre la línea 3e, redondeada a cuatro decimales, sin exceder 1. Líneas 4a, 4b y 5: gastos por intereses y pérdidas extranjeras.
Calcule los ingresos tributables de la Parte I
En la línea 6, sume las líneas 2, 3g, 4a, 4b y 5. En la línea 7, reste la línea 6 de la línea 1a y transfiera el resultado a la línea 15 de la página 2.
Complete la Parte II de impuestos extranjeros
Para cada país en las líneas A a C, marque si reclama el crédito por impuestos pagados o devengados, indique la fecha en la columna (l) y anote los impuestos en moneda extranjera (columnas m a p) y en dólares estadounidenses (columnas q a t). La columna (u) suma cada línea; sume las líneas A a C en la línea 8.
Calcule los impuestos extranjeros disponibles en las líneas 9–14
La línea 9 es el importe de la línea 8. Sume cualquier arrastre o retroarrastre en la línea 10 (déjela en blanco para los ingresos de la categoría de la sección 951A); luego anote las reducciones en la línea 12 y cualquier exclusión por impuesto elevado en la línea 13. La línea 14 es el total disponible para el crédito.
Calcule la limitación en las líneas 15–19
Anote la línea 7 en la línea 15, los ajustes en la línea 16 y súmelos en la línea 17; si el resultado es cero o menos, anote -0- en la línea 19. La línea 18 corresponde a la cifra de ingresos tributables descrita en el formulario; divida la línea 17 entre la línea 18 en la línea 19 y anote "1" si la línea 17 es mayor.
Complete la Parte III, líneas 20–24
Línea 20: el importe total de impuestos según lo descrito en el formulario para personas físicas, o consulte las instrucciones para caudales hereditarios y fideicomisos. Multiplique la línea 20 por la línea 19 en la línea 21, sume cualquier aumento de la línea 22 conforme a la sección 960(c) en la línea 23 y anote el menor de los importes de la línea 14 o la línea 23 en la línea 24.
Complete la Parte IV y el crédito final
Anote el importe de la línea 24 de cada categoría en las líneas 25 a 31 (excluidos los impuestos pagados a países sancionados) y el total en la línea 32. La línea 33 es el menor de los importes de la línea 20 o la línea 32; reste cualquier reducción por boicot de la línea 34 para obtener el crédito de la línea 35 y transfiéralo al Anexo 3 (Formulario 1040), línea 1; Formulario 1041, Anexo G, línea 2a; o Formulario 990-T, Parte III, línea 1a.
Prepare los anexos de cada categoría
Complete un Formulario 1116 separado para cada categoría de ingresos, con la Parte IV en el formulario que tenga el importe mayor en la línea 24. Prepare las declaraciones y los anexos necesarios según sus anotaciones, como el Anexo B (Formulario 1116) para los arrastres.
Revise y descargue el PDF completado
Verifique que haya marcado solo una casilla de categoría, que los importes estén en dólares estadounidenses salvo en la Parte II y que el total de la línea 35 coincida con su declaración. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración según se describe en la sección Cómo presentar.
Cómo presentar el 1116
El Formulario 1116 no tiene una dirección propia para presentarlo: se envía como anexo a la declaración que acompaña, Formulario 1040, 1040-SR, 1040-NR, 1041 o 990-T, por el canal que use para esa declaración.
- Con su declaración: adjunte cada Formulario 1116 completado y las declaraciones y los anexos descritos en la sección de documentos requeridos. Anote el resultado de la línea 35 en el Anexo 3 (Formulario 1040), línea 1; Formulario 1041, Anexo G, línea 2a; o Formulario 990-T, Parte III, línea 1a.
- Impuestos en disputa: si elige un crédito provisional por impuestos sobre ingresos extranjeros en disputa, presente el Formulario 7204 con el Formulario 1116 del año en que se pague el importe en disputa.
- Preguntas: las instrucciones enumeran la Pub. 514, Foreign Tax Credit for Individuals. Puede escribir a Internal Revenue Service, International Accounts, Philadelphia, PA 19255-0725, o llamar al 267-941-1000 (no es un número gratuito) si está en el extranjero.
FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza por los canales indicados anteriormente.
Errores comunes que debes evitar
- Usar un Formulario 1116 para varias categorías de ingresos; el formulario indica que marque solo una casilla y use un formulario separado para cada categoría.
- Anotar importes en moneda extranjera fuera de la Parte II; el formulario indica que informe todos los importes en dólares estadounidenses, salvo que la Parte II especifique otra cosa.
- Anotar un arrastre en la línea 10 de un Formulario 1116 para ingresos de la categoría de la sección 951A; la línea debe dejarse en blanco porque no se permiten retroarrastres ni arrastres.
- Reclamar un crédito por impuestos pagados a un país sancionado (ingresos de la sección 901(j)) o incluirlos en la Parte IV; por lo general, esa categoría se completa solo hasta la línea 17.
- Anotar en las líneas 2 y 3a más impuestos estatales y locales que el importe de la línea 5e del Anexo A (Formulario 1040).
- No incluir las declaraciones de las líneas 2, 3a y 3b que enumeran los gastos separados.
- Anotar en la línea 1a ingresos devengados que excluyó en el Formulario 2555.
- Usar el Formulario 1116 para impuestos pagados a las Islas Vírgenes de Estados Unidos en vez del Formulario 8689.
- Omitir las líneas 25 a 32 de la Parte IV porque presenta un solo Formulario 1116; para 2025, deben completarse.
- Marcar la casilla Accrued en una declaración enmendada; la elección debe hacerse en una declaración original presentada a tiempo.
Preguntas frecuentes
¿Para qué se usa el Formulario 1116?
El Formulario 1116 es el formulario del IRS para reclamar el crédito por impuestos extranjeros. Las personas físicas, los caudales hereditarios y los fideicomisos lo usan para calcular el crédito por impuestos sobre ingresos, ganancias de guerra y ganancias excedentes pagados o devengados a un país extranjero o territorio de Estados Unidos, y lo adjuntan a su declaración de impuestos sobre los ingresos.
¿Tengo que presentar el Formulario 1116 para reclamar el crédito por impuestos extranjeros?
No siempre. Puede reclamar el crédito sin el formulario si todos sus ingresos brutos de fuente extranjera fueron pasivos, se informaron en una declaración de información de un beneficiario calificado como el Formulario 1099-DIV y sus impuestos extranjeros que dan derecho al crédito no superan el límite monetario de las instrucciones. Los caudales hereditarios y los fideicomisos no pueden usar esta elección.
¿Necesito un Formulario 1116 separado para cada tipo de ingreso?
Sí. Use un Formulario 1116 separado para cada categoría de ingresos y marque solo una casilla de categoría en cada uno. Si recibió dividendos extranjeros (pasivos) y salarios (generales), complete dos formularios y luego complete la Parte IV en el formulario con el importe mayor en la línea 24.
¿Puedo deducir los impuestos extranjeros en vez de reclamar el crédito?
Sí. Puede elegir deducir los impuestos sobre ingresos extranjeros en el Anexo A (Formulario 1040) si presenta el Formulario 1040 o 1040-SR. Por lo general, si reclama el crédito por impuestos extranjeros que dan derecho a él, no puede deducir ninguna parte de los impuestos extranjeros de ese año, salvo las excepciones indicadas en las instrucciones.
¿Dónde envío el Formulario 1116?
No lo envíe por separado. Adjunte el formulario al Formulario 1040, 1040-SR, 1040-NR, 1041 o 990-T y presente esa declaración por su canal habitual. Anote el crédito de la línea 35 en el Anexo 3 (Formulario 1040), línea 1; Formulario 1041, Anexo G, línea 2a; o Formulario 990-T, Parte III, línea 1a.
¿Puede un extranjero no residente reclamar el crédito por impuestos extranjeros en el Formulario 1116?
Por lo general, no. Las instrucciones lo permiten solo si fue residente de Puerto Rico durante todo el año tributario o si pagó impuestos sobre ingresos de fuente extranjera efectivamente relacionados con una actividad comercial o empresarial en Estados Unidos. La sección 906 y la Pub. 514 contienen más detalles.
¿Cuál es la diferencia entre el Formulario 1116 y el Formulario 1118?
El Formulario 1116 es para personas físicas, caudales hereditarios y fideicomisos. Si elige acogerse a la sección 962 para tributar a las tasas corporativas por ciertas inclusiones de una corporación extranjera controlada, las instrucciones indican que reclame el crédito por los impuestos de esa corporación presentando el Formulario 1118.
¿Qué ocurre si recibo un reembolso de impuestos extranjeros después de reclamar el crédito?
Debe presentar una declaración enmendada que reduzca los impuestos acreditados por el importe reembolsado. Adjunte un Formulario 1116 revisado y una declaración. También es posible que necesite el Anexo C (Formulario 1116) para los reajustes; no notificar al IRS puede dar lugar a una multa, salvo que exista causa razonable.
¿Puedo rellenar el Formulario 1116 en línea en FillingPDF?
Sí. Puede rellenar el PDF rellenable en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el formulario ante el IRS; usted lo presenta junto con su declaración de impuestos por los canales del IRS.
¿Listo para rellenar el 1116?
Rellenar el 1116 ahora