
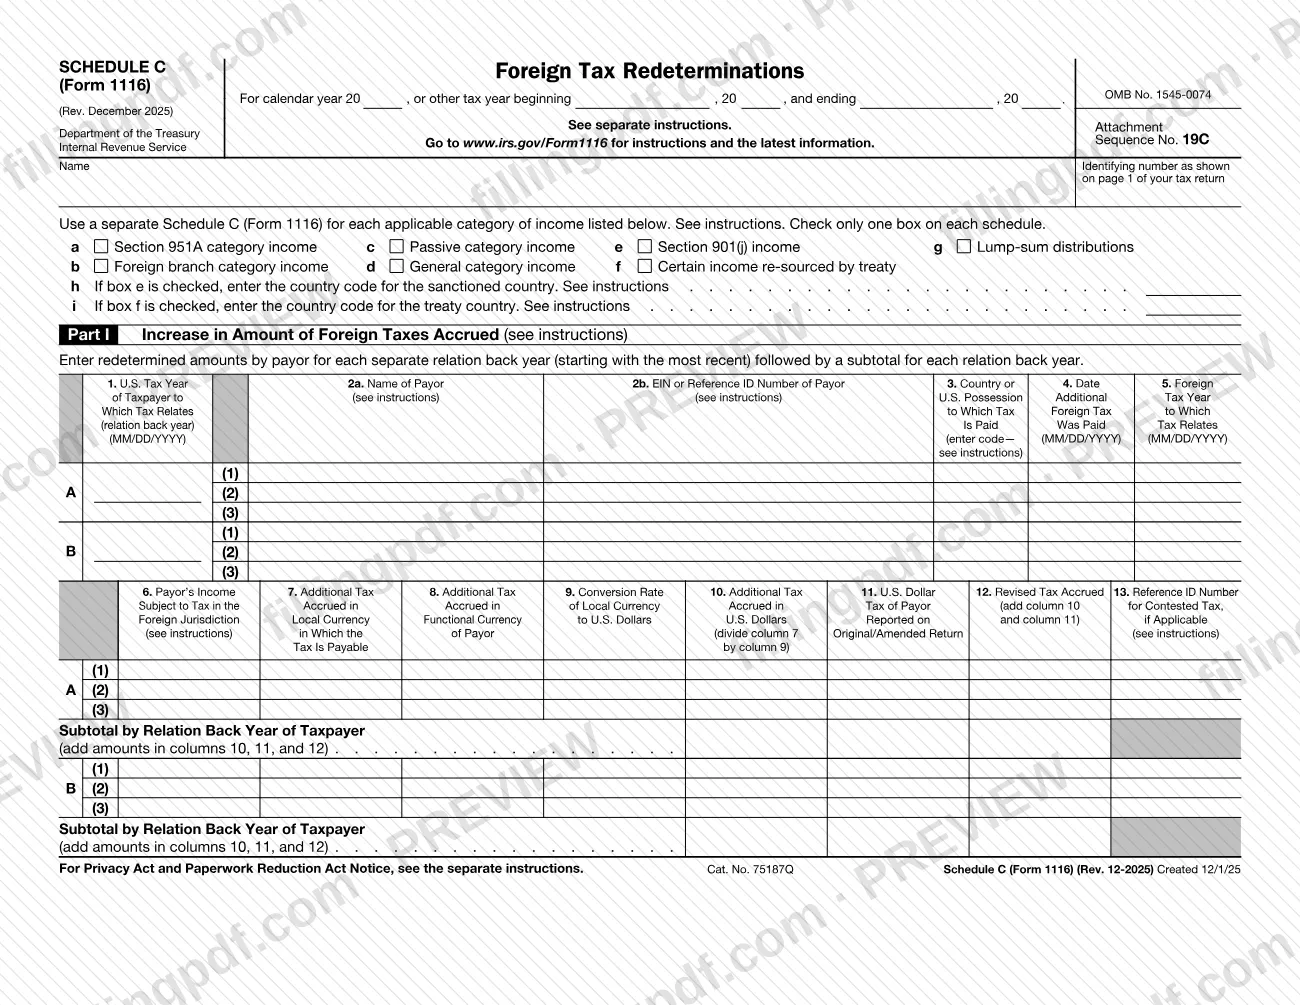
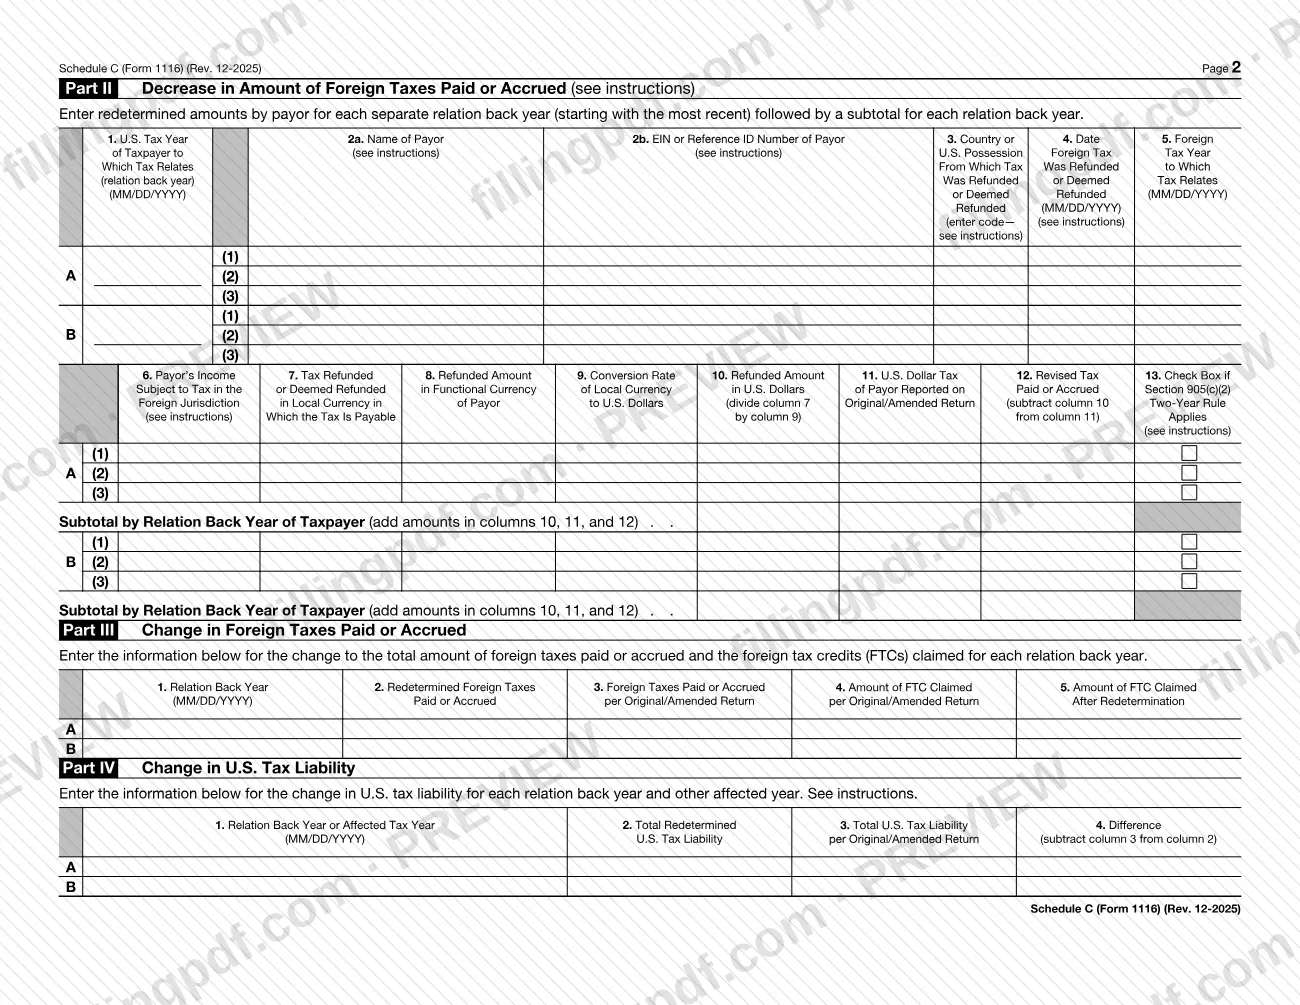
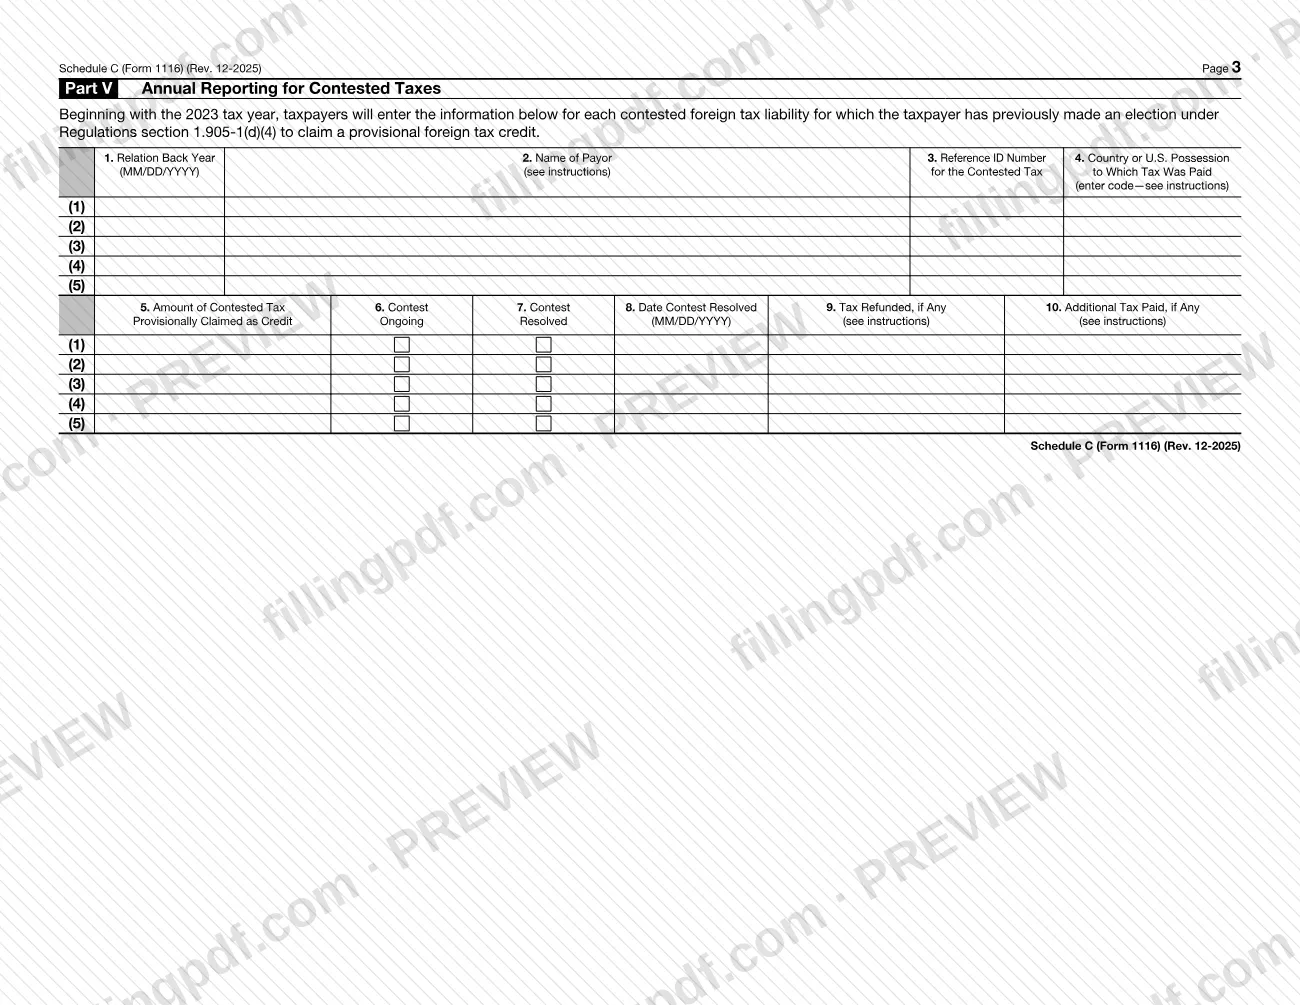
El Anexo C (Formulario 1116), Redeterminaciones de impuestos extranjeros (Foreign Tax Redeterminations), es el anexo del Servicio de Impuestos Internos (IRS) que informa al IRS sobre cambios en los impuestos sobre ingresos extranjeros relacionados con años tributarios anteriores. Un contribuyente con una redeterminación de impuestos extranjeros conforme a la sección 905(c) lo completa y lo adjunta a la declaración de impuestos federales sobre los ingresos de Estados Unidos del año en que ocurre la redeterminación. En esta página puede rellenar el formulario en línea en FillingPDF y descargar o imprimir el PDF completado; el IRS publica el formulario y sus instrucciones en www.irs.gov/Form1116.
Última actualización
¿Qué es el Schedule C (Form 1116)?
El Anexo C (Formulario 1116), Redeterminaciones de impuestos extranjeros, es el anexo del IRS que identifica las redeterminaciones de impuestos extranjeros ocurridas en el año tributario actual, la categoría de ingresos y los años anteriores a los que se relacionan, y cumple con su obligación de notificar al IRS sobre ellas.
Una redeterminación de impuestos extranjeros es un cambio en la obligación tributaria por impuestos sobre ingresos extranjeros. Las instrucciones del IRS dan tres ejemplos: impuestos devengados que, al pagarse o ajustarse posteriormente, difieren de los importes reclamados como créditos; impuestos devengados que no se pagan dentro de los 24 meses posteriores al cierre del año tributario al que corresponden; e impuestos sobre ingresos extranjeros que se reembolsan total o parcialmente.
El anexo tiene cinco partes:
- Parte I: aumento en el importe de los impuestos extranjeros devengados.
- Parte II: disminución en el importe de los impuestos extranjeros pagados o devengados.
- Parte III: cambio en los impuestos extranjeros pagados o devengados y en los créditos tributarios extranjeros (FTC) reclamados, por año de referencia.
- Parte IV: cambio en la obligación tributaria de Estados Unidos para cada año de referencia y otro año afectado.
- Parte V: declaración anual de impuestos impugnados para los cuales se reclamó un crédito tributario extranjero provisional, a partir del año tributario 2023.
El «año de referencia» es el año tributario de Estados Unidos en el que se tuvieron en cuenta originalmente los impuestos extranjeros redeterminados. El Anexo C es un anexo del Formulario 1116 y no se presenta por separado. Se presenta un anexo por separado para cada categoría de ingresos, y las instrucciones se publican como Instrucciones para el Anexo C (Formulario 1116).
¿Quién tiene que presentar el Schedule C (Form 1116)?
Todo contribuyente que tenga una redeterminación de impuestos extranjeros conforme a la sección 905(c) debe completar el Anexo C (Formulario 1116) y adjuntarlo a la declaración de impuestos federales sobre los ingresos de Estados Unidos del año tributario en que ocurre la redeterminación. Las instrucciones exigen el anexo independientemente de que la redeterminación haya cambiado o no su obligación tributaria de Estados Unidos.
- Los contribuyentes cuya redeterminación cambie la obligación tributaria de Estados Unidos de cualquier año también deben presentar una declaración enmendada para el año cuya obligación se ajusta, además del Anexo C correspondiente al año de la redeterminación.
- Los contribuyentes cuya redeterminación no cambie los impuestos adeudados a Estados Unidos de ningún año no necesitan presentar una declaración enmendada; presentar el Anexo C con la declaración del año de la redeterminación satisface el requisito de informar conforme a la sección 1.905-4(b)(1)(v) de los Reglamentos.
- Los contribuyentes que hayan reclamado un crédito tributario extranjero provisional por un impuesto sobre ingresos extranjeros impugnado, mediante una elección realizada en el Formulario 7204, completan la Parte V cada año hasta el año en que se resuelva la impugnación.
Los contribuyentes que usan el método de efectivo (quienes marcaron «Paid» en el Formulario 1116, Parte II) y pagan impuestos adicionales sobre ingresos extranjeros relacionados con un año anterior no tienen una redeterminación por ese pago. Lo declaran en el Formulario 1116, Parte II, correspondiente al año en que lo pagan, no en la Parte I del Anexo C.
Cuándo presentar el Schedule C (Form 1116)
Presente el Anexo C (Formulario 1116) con la declaración de impuestos federales sobre los ingresos de Estados Unidos del año tributario en que ocurre la redeterminación de impuestos extranjeros. El anexo no tiene una fecha límite propia.
Si la redeterminación cambia su obligación tributaria de Estados Unidos de un año anterior, las instrucciones también exigen una declaración enmendada para ese año.
Para los impuestos impugnados con un crédito tributario extranjero provisional, complete la Parte V para cada año tributario posterior al año en que se realizó la elección en el Formulario 7204, hasta el año en que se resuelva la impugnación, inclusive.
La revisión de diciembre de 2025 del anexo y las instrucciones se utiliza para el año tributario 2025 y los años posteriores, hasta que el IRS emita una revisión que la sustituya.
Documentos que necesitas
- Una declaración en el formato del Anexo C que enumere toda la información solicitada, únicamente si hay más de tres entidades pagadoras para un año de referencia.
- Una declaración en el formato del Anexo C, únicamente si hay más de 2 años de referencia en las Partes I, II, III o IV, otros años afectados en la Parte IV, o más de 5 años de referencia en la Parte V.
- Una declaración enmendada por cada año tributario cuya obligación tributaria de Estados Unidos cambie debido a la redeterminación de impuestos extranjeros, además del Anexo C correspondiente al año en que ocurre la redeterminación.
- Formulario 7204, Consent To Extend the Time To Assess Tax Related to Contested Foreign Income Taxes—Provisional Foreign Tax Credit Agreement, únicamente si reclama un crédito provisional por un impuesto sobre ingresos extranjeros impugnado.
Cómo rellenar el Schedule C (Form 1116)
Ingrese su nombre y año tributario
En la parte superior, ingrese el año calendario o las fechas de inicio y finalización del otro año tributario, su nombre y el número de identificación que aparece en la página 1 de su declaración de impuestos.
Marque una categoría de ingresos
Marque solo una casilla, de la a a la g (categoría de la sección 951A, categoría de sucursal extranjera, categoría pasiva, categoría general, ingresos de la sección 901(j), ciertos ingresos reasignados por tratado o distribuciones de suma global). Use un Anexo C separado para cada categoría. Si marca la casilla e, ingrese el código del país sancionado en la línea h; si marca la casilla f, ingrese el código del país del tratado en la línea i.
Identifique a los pagadores y los años en la Parte I
Para cada año de referencia (fila A, B), comenzando por el más reciente, ingrese el año en la columna 1, el nombre del pagador y su EIN o número de referencia en las columnas 2a y 2b, el código del país o posesión en la columna 3 y las fechas en las columnas 4 y 5 en formato MM/DD/YYYY.
Ingrese los importes y subtotales de la Parte I
Ingrese los ingresos del pagador en la columna 6, el impuesto adicional en moneda local y funcional en las columnas 7 y 8, el tipo de cambio original en la columna 9 y los importes en dólares estadounidenses en las columnas 10 y 11. Sume las columnas 10 y 11 en la columna 12, agregue un número de referencia en la columna 13 para un impuesto impugnado, si corresponde, y complete el subtotal de cada año de referencia.
Complete la Parte II para las disminuciones
Use las mismas columnas de pagador, país y fechas para los impuestos reembolsados o considerados reembolsados. Ingrese los importes reembolsados en las columnas 7 y 8, el tipo de cambio en la columna 9, la columna 10 y el importe declarado originalmente en la columna 11, y reste la columna 10 de la columna 11 en la columna 12. Marque la columna 13 si corresponde la regla de 2 años de la sección 905(c)(2).
Declare los cambios en impuestos extranjeros en la Parte III
Para cada año de referencia, ingrese la fecha en la columna 1, los impuestos extranjeros redeterminados en la columna 2, los impuestos según la declaración original o enmendada en la columna 3 y los créditos tributarios extranjeros (FTC) reclamados antes y después de la redeterminación en las columnas 4 y 5.
Declare la obligación tributaria de Estados Unidos en la Parte IV
Para cada año de referencia u otro año afectado, ingrese la fecha de cierre del año en la columna 1, la obligación tributaria total de Estados Unidos redeterminada en la columna 2, el total según la declaración original o enmendada en la columna 3 y reste la columna 3 de la columna 2 en la columna 4.
Complete la Parte V para los impuestos impugnados
Complete esta parte únicamente si reclamó un crédito provisional por un impuesto impugnado. Ingrese el año de referencia, el pagador, el número de referencia del Formulario 7204, el código del país y el importe reclamado provisionalmente en las columnas 1 a 5; marque la columna 6 o 7 para indicar si la impugnación continúa o se resolvió, e indique la fecha de resolución, el impuesto reembolsado y el impuesto adicional pagado en las columnas 8 a 10.
Agregue declaraciones para las filas adicionales
Si necesita más filas que las disponibles en el formulario, prepare una declaración que enumere toda la información solicitada en el formato del Anexo C, tal como se describe en las instrucciones.
Revise y descargue el PDF completado
Verifique que todos los importes estén en dólares estadounidenses, salvo que el formulario indique lo contrario, y que las fechas usen el formato MM/DD/YYYY. Descargue o imprima el PDF completado desde FillingPDF y adjúntelo a su declaración, tal como se describe en «Cómo presentar».
Cómo presentar el Schedule C (Form 1116)
El Anexo C (Formulario 1116) no se presenta por separado: se adjunta a su declaración de impuestos federales sobre los ingresos de Estados Unidos, por lo que sigue el canal que use para esa declaración.
- Con su declaración de impuestos: adjúntelo a la declaración del año tributario en que ocurre la redeterminación de impuestos extranjeros.
- Con una declaración enmendada: si la redeterminación cambia su obligación tributaria de Estados Unidos de otro año, presente también una declaración enmendada para ese año. Consulte «Foreign Tax Redeterminations» en las Instrucciones para el Formulario 1116.
- Con declaraciones adicionales: si el anexo tiene muy pocas filas, adjunte una declaración que enumere toda la información solicitada en el formato del Anexo C (consulte los documentos requeridos a continuación).
- Con el Formulario 7204: también se requiere el Formulario 7204 si desea un crédito provisional por un impuesto sobre ingresos extranjeros impugnado.
El anexo no incluye una dirección postal, un portal ni una regla propia sobre citas. Las instrucciones y la información más reciente están en www.irs.gov/Form1116. FillingPDF le permite rellenar y descargar el PDF; la presentación se realiza mediante los canales indicados anteriormente.
Errores comunes que debes evitar
- Combinar varias categorías de ingresos en un solo anexo; el formulario exige un Anexo C separado para cada categoría correspondiente y que se marque solo una casilla en cada uno.
- Declarar en la Parte I los impuestos adicionales sobre ingresos extranjeros pagados según el método de efectivo por un año anterior; estos se declaran en el Formulario 1116, Parte II, correspondiente al año en que se pagaron.
- Omitir el anexo porque la redeterminación no cambió su obligación tributaria de Estados Unidos; las instrucciones indican que debe presentarse de todos modos.
- Presentar el Anexo C, pero no una declaración enmendada para un año cuya obligación tributaria de Estados Unidos cambió debido a la redeterminación.
- Ingresar importes en moneda extranjera cuando el anexo pide dólares estadounidenses, o proporcionar información en un idioma que no sea inglés.
- Usar el tipo de cambio del año actual en la columna 9 de las Partes I y II; las instrucciones piden el tipo de cambio utilizado originalmente para convertir la moneda local a dólares estadounidenses.
- Ingresar una fecha incorrecta en la Parte II, columna 4, para una redeterminación conforme a la regla de 2 años; ingrese la fecha que corresponde a 24 meses después del cierre del año tributario al que se refieren los impuestos.
- Ingresar en la Parte V, columna 1, un año tributario distinto del que se ingresó en la línea 1 del Formulario 7204 presentado para reclamar el crédito provisional.
- Anotar más de tres pagadores para un año de referencia en el formulario, en lugar de adjuntar una declaración en el formato del Anexo C.
Preguntas frecuentes
¿Qué es el Anexo C (Formulario 1116)?
El Anexo C (Formulario 1116), Redeterminaciones de impuestos extranjeros, es el anexo del IRS que informa cambios en los impuestos sobre ingresos extranjeros que afectan años tributarios anteriores. Muestra la categoría de ingresos, los años afectados y los cambios en los impuestos extranjeros, los créditos tributarios extranjeros y la obligación tributaria de Estados Unidos.
¿Quién debe presentar el Anexo C (Formulario 1116)?
Todo contribuyente con una redeterminación de impuestos extranjeros conforme a la sección 905(c) debe completarlo y adjuntarlo a la declaración de impuestos federales sobre los ingresos de Estados Unidos del año en que ocurre la redeterminación. Las instrucciones del IRS lo exigen incluso si la redeterminación no cambió su obligación tributaria de Estados Unidos.
¿Necesito presentar una declaración enmendada además del Anexo C?
Solo si la redeterminación cambia su obligación tributaria de Estados Unidos de algún año. En ese caso, presente una declaración enmendada para ese año, además del Anexo C correspondiente al año de la redeterminación. Si no cambia los impuestos de ningún año, el Anexo C por sí solo satisface el requisito de informar.
¿Qué es un año de referencia?
Es el año tributario de Estados Unidos en que se tuvieron en cuenta originalmente los impuestos sobre ingresos extranjeros que se están redeterminando. En el ejemplo de las instrucciones, los impuestos devengados en el año tributario 1 de Estados Unidos y aumentados en el año 3 tienen como año de referencia el año 1.
¿Uso un Anexo C para todas las categorías de ingresos?
No. Use un Anexo C separado para cada categoría de ingresos correspondiente y marque solo una casilla (de la a a la g) en cada uno. Si marca las casillas e o f, también debe ingresar un código de país en las líneas h e i, respectivamente.
¿Qué se incluye en la Parte V del Anexo C (Formulario 1116)?
La Parte V es la declaración anual de impuestos extranjeros impugnados para los cuales reclamó un crédito tributario extranjero provisional mediante una elección realizada en el Formulario 7204. La completa para cada año tributario posterior, hasta el año en que se resuelva la impugnación, inclusive.
¿Hay una fecha límite para el Anexo C (Formulario 1116)?
No tiene una fecha límite aparte: se adjunta a la declaración de impuestos federales sobre los ingresos de Estados Unidos del año tributario en que ocurre la redeterminación de impuestos extranjeros, por lo que se aplica la fecha límite de esa declaración. Las declaraciones enmendadas son presentaciones separadas para los años afectados.
¿Puedo rellenar el Anexo C (Formulario 1116) en línea?
Sí. Puede rellenar el PDF en línea en FillingPDF y descargarlo o imprimirlo. FillingPDF es un servicio independiente y no presenta el anexo ante el IRS; usted debe adjuntarlo a su declaración y presentar esa declaración mediante los canales del IRS.
¿Listo para rellenar el Schedule C (Form 1116)?
Rellenar el Schedule C (Form 1116) ahora